Research
Tối ưu hóa phân bổ đầu tư và vốn của doanh nghiệp dựa trên nghiên cứu và thực tiễn mới nhất
Product
Career
Đây là bản dịch tự động từ bản gốc tiếng Nhật
Overview
Khi nào thì giá trị của doanh nghiệp được tối đa hóa nếu bạn phân bổ các nguồn lực mà công ty sở hữu? Bài viết này sắp xếp 5 kênh đầu tư - kinh doanh hiện tại, kinh doanh mới, M&A/hợp tác, tài sản tài chính, và hoàn trả cho cổ đông - cùng với lựa chọn "chờ đợi" trên cùng một thước đo giá trị doanh nghiệp (lợi nhuận, rủi ro, tăng trưởng), và tổng hợp tỷ suất lợi tức kỳ vọng, xác suất thành công và khung thời gian mà nghiên cứu chỉ ra cho từng kênh đầu tư.
Mở đầu
Giá trị doanh nghiệp được quyết định bởi cách công ty phân bổ nguồn lực. Tuy nhiên, cách tốt nhất để xem xét phân bổ phù hợp là gì? Dưới đây, dựa trên những kiến thức nghiên cứu mới nhất và kinh nghiệm thực tế, chúng tôi sẽ tổng hợp toàn diện cách suy nghĩ và quy trình để xem xét phân bổ.
Tính mới mẻ của bài viết này nằm ở 3 điểm sau:
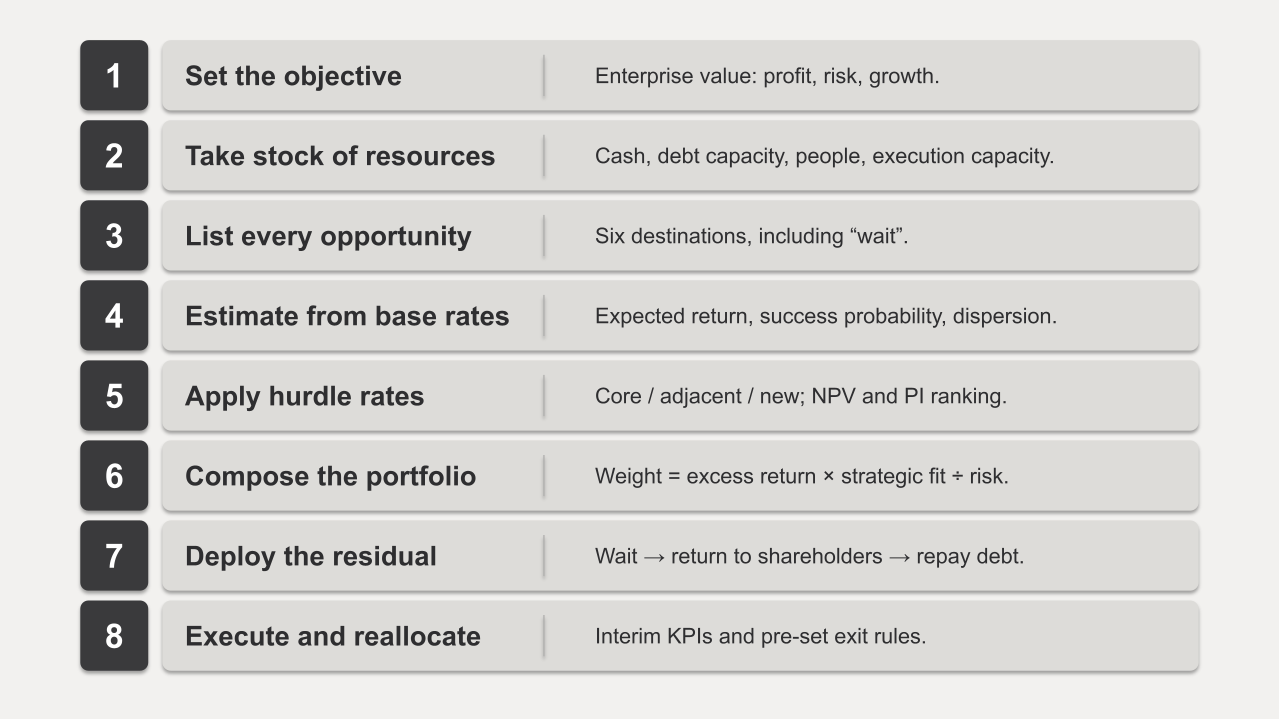
So sánh tất cả các kênh đầu tư của doanh nghiệp bằng một thước đo duy nhất và tích hợp vào 8 bước quy trình: Chúng tôi sắp xếp kinh doanh hiện tại, kinh doanh mới, M&A, tài sản tài chính, hoàn trả cho cổ đông và lựa chọn "chờ đợi" trên cùng một thước đo giá trị doanh nghiệp, lập danh sách các giá trị nghiên cứu, sau đó áp dụng vào 8 bước từ thiết lập hàm mục tiêu đến tái phân bổ. Ví dụ, tỷ suất lợi nhuận riêng của R&D là 20-30% (Hall et al., 2010), lợi tức trung bình của bên mua là gần bằng không (Andrade et al., 2001), lợi suất thực của tín phiếu kho bạc ngắn hạn là 0,5% (Dimson et al., 2025) được so sánh trong cùng một bảng, và chúng tôi phân bổ với trọng số dựa trên lợi tức vượt quá kỳ vọng × độ phù hợp chiến lược ÷ rủi ro.
Chỉ ra cách phân bổ thay đổi theo giai đoạn, quy mô và nội dung kinh doanh của công ty: Chúng tôi tổng hợp mục tiêu và cơ sở phân bổ cho cốt lõi, tiếp cận, mới, M&A, tài sản tài chính và hoàn trả trên 4 giai đoạn từ khởi nghiệp đến doanh nghiệp trưởng thành, quy mô quyết định số lượng cược, và loại kinh doanh từ tập trung vốn đến loại nền tảng. Ví dụ, giai đoạn khởi nghiệp sử dụng gần 100% cho cốt lõi và tài sản tài chính chỉ để quản lý dòng tiền, công ty niêm yết và vừa và nhỏ dùng tỷ lệ 70/20/10 (Nagji & Tuff, 2012) cùng với M&A theo chương trình mua lại quy mô nhỏ.
Tổng hợp các xu hướng nghiên cứu và thực tiễn mới nhất: Chúng tôi trình bày song song cả hai quan điểm về sự khác biệt giữa tỷ lệ chiết khấu doanh nghiệp và chi phí vốn, giải thích khoảng cách đầu tư bằng tài sản vô hình, mối quan hệ giữa mua lại cổ phiếu lại và đầu tư, khoảng cách giữa hiệu ứng hiện trường và hiệu ứng vĩ mô của AI tạo sinh - những nghiên cứu từ những năm 2020 và quan điểm của Buffett, Bezos, Leonard, Pichai, Cahn - trên 3 quan điểm: tập trung hay phân tán, hoàn trả hay tái đầu tư, đầu tư AI có quá mức hay không. Ví dụ, chúng tôi đối chiếu quan điểm "rủi ro đầu tư thiếu là lớn hơn" của Alphabet với cảnh báo "khoảng cách doanh thu 600 tỷ đô la" của Sequoia.
Đầu tư của doanh nghiệp là gì?
Trong chương này, chúng tôi định nghĩa đầu tư của doanh nghiệp là "phân bổ vốn" liên quan đến giá trị doanh nghiệp, và tổng hợp phạm vi của các nguồn lực có thể phân bổ, toàn bộ kênh đầu tư, và các nguyên tắc cơ bản của ra quyết định đầu tư.
Phân bổ vốn là gì?
Đầu tư của doanh nghiệp được thực hiện thông qua phân bổ vốn (quyết định công ty phân bổ bao nhiêu tài nguyên mà nó sở hữu cho mỗi mục đích).
Quản lý kinh doanh là phân bổ vốn: Thorndike (2012) phân tích thời gian làm việc của 8 vị CEO và chỉ ra rằng cách sử dụng vốn gồm 5 loại: đầu tư vào kinh doanh hiện tại, mua lại, trả nợ, mua lại cổ phiếu lại, và cổ tức; và nguồn huy động gồm 3 loại: dòng tiền hoạt động, nợ, và phát hành cổ phiếu, những CEO tối ưu hóa một cách có hệ thống các yếu tố này đạt được lợi tức vượt quá S&P 500 hơn 20 lần. Ví dụ, Henry Singleton của Teledyne đạt lợi tức hàng năm 20,4% từ 1963 đến 1990 (trong khi S&P 500 cùng kỳ là 11,6%), và đã mua lại gần 90% cổ phiếu lưu hành thông qua mua lại cổ phiếu lại khi giá cổ phiếu rẻ.
Sử dụng kiểm tra 1 đô la để đánh giá khả năng sinh lợi của doanh nghiệp: Buffett (1985) cho rằng lợi nhuận nội bộ (lợi nhuận được giữ lại trong công ty thay vì trả cho cổ đông dưới dạng cổ tức) chỉ được biện minh "khi có cơ sở hợp lý để kỳ vọng rằng mỗi đô la lợi nhuận giữ lại sẽ tạo ra ít nhất một đô la giá trị thị trường cho cổ đông", và trong Owner's Manual (Buffett, 1996) của Berkshire Hathaway cũng ghi rõ tiêu chí này như một nguyên tắc hành động. Ví dụ, nếu tỷ suất lợi nhuận tăng thêm thu được từ lợi nhuận giữ lại thấp hơn tỷ suất mà cổ đông có thể tự kiếm được trên thị trường, thì lợi nhuận đó nên được hoàn trả cho cổ đông dưới dạng cổ tức hoặc mua lại cổ phiếu lại.
Phân bổ vốn quyết định giá trị doanh nghiệp: Koller et al. (2020) định nghĩa giá trị doanh nghiệp là giá trị hiện tại chiết khấu của dòng tiền tự do tương lai, và giá trị được quyết định bởi NOPAT, tỷ lệ tăng trưởng g, tỷ suất lợi nhuận từ vốn đầu tư ROIC, chi phí vốn WACC (V = NOPAT × (1 − g/ROIC) ÷ (WACC − g)). Chỉ khi ROIC vượt quá WACC thì tăng trưởng mới tạo ra giá trị, và nếu thấp hơn thì tăng trưởng lại làm giảm giá trị. Ví dụ, một doanh nghiệp có ROIC 8% và WACC 10% sẽ thấy giá trị doanh nghiệp giảm ngay cả khi doanh số tăng gấp đôi, nhưng một doanh nghiệp có ROIC 20% sẽ thấy giá trị tăng đáng kể từ mỗi đô la đầu tư tăng trưởng.
Hầu hết phân bổ vốn là lặp lại năm trước: Hall et al. (2012) chỉ ra rằng trên dữ liệu từ 1990-2005 của 1.616 công ty Mỹ niêm yết, tương quan giữa phân bổ vốn cho các bộ phận kinh doanh so với năm trước trung bình là 0,92 (khoảng 1/3 công ty là 0,99), cho thấy phân bổ hầu như được cố định. Báo cáo chỉ ra rằng các công ty có mức tái phân bổ cao nhất (3 phần trên) có lợi tức cổ đông hàng năm cao hơn khoảng 30% so với những công ty có mức tái phân bổ thấp nhất (3 phần dưới), và xác suất tránh khỏi mua lại hoặc phá sản cũng cao hơn 13%. Ví dụ, trong số các công ty liên hợp Mỹ, Honeywell chỉ tái phân bổ 25% vốn từ 1990-2009 với lợi tức hàng năm 14%, trong khi Danaher tái phân bổ 66% với lợi tức 25% (Hall et al., 2012).
Vốn đầu tư
Vốn để phân bổ - nguồn gốc của đầu tư doanh nghiệp - không chỉ là tiền mặt. Nhân tài, thời gian của nhà quản lý, tài sản vô hình, cơ sở khách hàng cũng là những nguồn lực có thể chuyển đổi thành dòng tiền tương lai, và thường tạo ra hạn chế mạnh mẽ hơn so với tiền mặt.
Vốn tài chính: Tiền mặt sẵn có, dòng tiền hoạt động, khả năng vay nợ, khả năng phát hành cổ phiếu là các nguồn nguyên liệu cơ bản. Theo Mauboussin & Callahan (2014), trên 90% nguồn huy động vốn của 1.500 công ty hàng đầu Mỹ là từ nguồn nội bộ, và bản cập nhật 2025 (Mauboussin & Callahan, 2025) cho thấy tổng vốn đầu tư của các công ty Mỹ năm 2024 là 7,5 nghìn tỷ đô la (M&A 1,4 nghìn tỷ đô la, đầu tư cố định 1,5 nghìn tỷ đô la, v.v.). Ví dụ, một công ty có doanh số 100 tỷ yên với dòng tiền hoạt động 10 tỷ yên và khả năng vay nợ 20 tỷ yên có thể ước tính được vốn tài chính có thể phân bổ hàng năm tối đa khoảng 30 tỷ yên.
Vốn nhân sự: Jagannathan et al. (2016) báo cáo rằng nguyên nhân chính khiến các doanh nghiệp sử dụng tỷ lệ rào cản (tiêu chuẩn đầu tư) khoảng 15% - gấp đôi WACC (khoảng 8%) - không phải do hạn chế tài chính mà do "hạn chế hoạt động" - khả năng nhân tài quản lý và thực thi của tổ chức (theo lý thuyết, tất cả các dự án vượt quá WACC khoảng 8% đều nên thực hiện, nhưng thực tế những dự án với lợi tức 9%-14% bị bỏ qua). Nói cách khác, nút cổ chai của phân bổ thường là người, không phải tiền. Nếu ví dụ với một nhà hàng, thì một nhà hàng nổi tiếng có chỉ 20 chỗ ngồi không nhận tất cả những khách hàng có lợi nhuận (dự án với lợi tức trên 8% WACC), mà giữ lại những chỗ cho khách hàng có đơn giá cao (dự án với lợi tức trên 15%). Lý do từ chối không phải là "không có tiền để nhập nguyên liệu", mà "những chỗ ngồi (= khả năng thực thi bằng vốn nhân sự) có hạn, nếu lấp đầy sẽ mất những khách hàng tốt".
Tài sản vô hình: Haskel & Westlake (2017) chỉ ra rằng ở Mỹ, kể từ giữa những năm 1990, đầu tư vào tài sản vô hình (thương hiệu, cơ sở khách hàng, dữ liệu, phần mềm, bằng sáng chế, cấu trúc tổ chức) vượt quá đầu tư vào tài sản hữu hình (máy móc, xe công vụ, tòa nhà văn phòng, v.v.), và tổng hợp rằng tài sản vô hình có 4 đặc tính: khả năng mở rộng, khoản mục sunk (khó thu hồi), tác động ngoài, và hiệp lực. Peters & Taylor (2017) ước tính rằng 42% tổng vốn của các công ty Mỹ là vốn vô hình. Tài sản vô hình, ngay cả khi không xuất hiện trên bảng cân đối kế toán, cũng là nguồn gốc và đối tượng của những đầu tư tiếp theo.
Cơ sở khách hàng hiện tại và kênh phân phối: Trong cuộc khảo sát của Bain (Zook & Allen, 2003), hơn 80% những lần tiến vào lĩnh vực liền kề thành công nhất bắt nguồn từ việc đào sâu nhu cầu của khách hàng cốt lõi. Mối quan hệ với khách hàng là một nguồn lực có thể tái phân bổ. Ví dụ, bán dịch vụ liền kề cho khách hàng hiện tại có chi phí để thu được khách hàng mới thấp hơn, và với cùng một khoản đầu tư, lợi tức kỳ vọng cao hơn.
Kênh đầu tư
Kênh đầu tư được chia thành 5 loại chính, cộng với lựa chọn "chờ đợi".
Kinh doanh hiện tại: Đầu tư vào mở rộng cơ sở vật chất và năng lực, R&D, bán hàng và tiếp thị, nhân tài, IT và tự động hóa, tài sản vô hình như thương hiệu, và vốn lưu động. Ví dụ, mở rộng nhà máy hoặc tăng quy mô đội bán hàng đều thuộc loại này.
Kinh doanh mới: Đầu tư thông qua kinh doanh mới nội bộ, tách tư nhân, CVC, chương trình tăng tốc, hợp tác giữa học viện và doanh nghiệp. Ví dụ, thành lập một bộ phận mới triển khai công nghệ hiện tại cho một nhóm khách hàng khác.
M&A và hợp tác: Mua lại, đầu tư thiểu số, JV, liên minh, và bán lại kinh doanh (đầu tư âm). Ví dụ, mua lại một công ty ở thị trường liền kề hoặc đầu tư thiểu số vào một startup có công nghệ.
Tài sản tài chính: Tiền mặt, MMF, trái phiếu kho bạc, trái phiếu công ty, cổ phiếu niêm yết, quỹ VC/PE, bất động sản, tài sản mật mã, cổ phiếu chính sách. Ví dụ, quản lý tiền mặt dư thừa bằng cách đầu tư vào trái phiếu kho bạc ngắn hạn.
Hoàn trả cổ đông và trả nợ: Cổ tức, mua lại cổ phiếu lại, trả nợ. Những điều này cũng là biểu hiện của quyết định "không còn dự án nào trong công ty vượt quá chi phí vốn". Nếu không còn dự án nào vượt quá chi phí vốn nhưng công ty vẫn giữ lại lợi nhuận, thực hiện đầu tư với NPV âm, hoặc mua lại với giá cao, kết quả sẽ là giảm giá cổ phiếu, cổ đông bị lỗ, buộc phải thay đổi nhân sự quản lý.
Chờ đợi (không đầu tư): Khi không chắc chắn cao, chính việc trì hoãn đầu tư cũng có giá trị (McDonald & Siegel, 1986; Dixit & Pindyck, 1994). Ví dụ, trì hoãn một khoản đầu tư cơ sở lớn trong 1 năm cho đến khi hướng điều tiết rõ ràng có thể tránh được những khoản đầu tư sai lầm.
Các nguyên tắc cơ bản của ra quyết định đầu tư
Thước đo để đánh giá từng cơ hội đầu tư là các công cụ tiêu chuẩn của tài chính doanh nghiệp.
NPV và IRR: Tiêu chí cơ bản để quyết định chấp nhận hay từ chối một dự án là xem liệu giá trị hiện tại ròng (NPV) - dòng tiền tương lai được chiết khấu với chi phí vốn - có dương hay không. Cuộc khảo sát 392 CFO của Graham & Harvey (2001) cho thấy 75,7% công ty thường xuyên sử dụng IRR, 74,9% sử dụng NPV, và 56,7% sử dụng phương pháp kỳ hạn hoàn vốn. Ví dụ, một dự án có đầu tư ban đầu 1 tỷ yên, dòng tiền 200 triệu yên hàng năm trong 8 năm, với tỷ lệ chiết khấu 10%, sẽ có NPV khoảng +70 triệu yên và được chấp nhận.
Chỉ số lợi suất PI: Khi vốn bị hạn chế, chọn những dự án theo thứ tự PI cao nhất - NPV trên mỗi yên đầu tư (PI = NPV ÷ khoản đầu tư) - sẽ tối đa hóa giá trị từ vốn hạn chế (Brealey et al., 2022). Bài viết trước của chúng tôi (mign, 2026a) cũng cho thấy quy trình sắp xếp các dự án tự động hóa theo thứ tự PI và chấp nhận cho đến khi hết ngân sách. Ví dụ, một dự án với NPV 300 triệu yên và đầu tư 500 triệu yên (PI 0,6) được ưu tiên hơn dự án với NPV 400 triệu yên và đầu tư 1 tỷ yên (PI 0,4).
ROIC > WACC:Tại từng đơn vị kinh doanh, điều kiện để tiếp tục đầu tư là lợi suất trên vốn đầu tư phải vượt quá chi phí vốn. Theo Cao et al.(2006), mức ROIC có tính bền vững cao, 50% trong số các công ty có ROIC trên 20% năm 1994 vẫn duy trì trên 20% năm 2003, nhưng tính bền vững tăng trưởng cao thấp hơn, 56% trong số các công ty tăng trưởng trên 20% đã chậm lại dưới 5% thực tế sau 10 năm. Chẳng hạn, đầu tư bổ sung vào các doanh vụ hiện tại có ROIC cao thường tạo ra giá trị chắc chắn hơn so với đầu tư vào các doanh vụ tăng trưởng cao mới.
Lợi suất cao gấp đôi hoặc hơn chi phí vốn:Trong cuộc khảo sát của Jagannathan et al.(2016), tỷ lệ chiết khấu trung bình của công ty là 15,1%, khoảng gấp đôi chi phí vốn. Gormsen & Huber(2025)từ các phát biểu tại các cuộc gọi kết quả kinh doanh của khoảng 2.500 công ty cho thấy tỷ lệ chiết khấu cao hơn chi phí vốn mà công ty tự nhận thức được trung bình khoảng 3 điểm phần trăm, tại Hoa Kỳ chênh lệch này(wedge)đã mở rộng từ khoảng 3 điểm phần trăm năm 2002 lên khoảng 5 điểm phần trăm năm 2020, và việc thay đổi chi phí vốn mất vài năm để phản ánh trong tỷ lệ chiết khấu. Khi tỷ lệ chiết khấu tăng 1 điểm phần trăm, tỷ lệ đầu tư thuần năm sau giảm 0,8 điểm phần trăm. Chẳng hạn, hiện tượng đầu tư của công ty không tăng ngay lập tức dù lãi suất giảm có thể giải thích bằng tính dính dáng của chênh lệch này.
Lợi suất kỳ vọng của từng đối tượng đầu tư
Chia nhỏ 6 hướng được trình bày trong chương trước, tổ chức từng đối tượng đầu tư theo 4 điểm: "Tổng quan", "Lợi suất kỳ vọng", "Xác suất thành công" và "Khung thời gian".
Đầu tư vào các doanh vụ hiện tại
Đầu tư vào các doanh vụ hiện tại có xác suất thành công cao nhất vì đã có khách hàng, tổ chức và chuyên môn, do đó là trung tâm phân bổ vốn của hầu hết các công ty. Tuy nhiên, tùy thuộc vào loại đầu tư, mức lợi suất và độ dễ dàng đo lường khác nhau rất lớn.
Tăng cường thiết bị và năng lực
Tổng quan:Đầu tư vào tài sản hữu hình như nhà máy, cửa hàng, trung tâm dữ liệu và kho hàng, tăng công suất sản xuất hoặc giảm chi phí đơn vị để tăng dòng tiền. Chẳng hạn, mở rộng dây chuyền sản xuất tại nhà máy có đơn hàng vượt quá công suất.
Lợi suất kỳ vọng:Trung bình(bằng ROIC của doanh vụ đó. Giá trị trung vị ROIC của các công ty lớn Mỹ lâu dài là khoảng 9%). Về mặt lý thuyết, nên đầu tư nhiều hơn vào các doanh vụ có giá trị thị trường vượt quá chi phí tái mua lại(Tobin's q > 1)(Tobin, 1969; Hayashi, 1982), nhưng theo thực nghiệm, lợi suất cổ phiếu của các công ty tăng đầu tư thiết bị đáng kể thấp hơn khoảng 2% hàng năm sau đó(Titman et al., 2004), chênh lệch lợi suất năm sau giữa các công ty có tỷ lệ tăng trưởng tổng tài sản cao nhất 10% và thấp nhất 10% là 8,4% hàng năm theo trọng số vốn hóa thị trường(Cooper et al., 2008). Nói cách khác, đầu tư thiết bị trung bình bằng ROIC của doanh vụ hiện tại(Cao et al., 2006), đầu tư quá mức thì thấp hơn. Chẳng hạn, đầu tư thiết bị của các công ty Mỹ tính theo doanh số đã giảm từ 8,8% năm 1970 xuống 6,3% năm 2024(Mauboussin & Callahan, 2025), vốn đang dịch chuyển từ tài sản hữu hình sang tài sản vô hình.
Xác suất thành công:Cao(loại chắc chắn nhất trong các đối tượng đầu tư. Khoảng 7〜9 phần mươi). Tuy nhiên, xác suất "hoàn thành dự án trong ngân sách và tiến độ dự kiến" là dưới 1 phần mười. Trong 1.600 dự án trở lên của Flyvbjerg & Gardner(2023), 91,5% vượt quá ngân sách hoặc tiến độ, và chỉ 0,5% đạt tất cả các mục tiêu về ngân sách, tiến độ và lợi ích. Khi dự báo nhu cầu bị sai lệch, chi phí cố định không thể đảo ngược lại, do đó tổn thất lớn hơn. Chẳng hạn, nhà máy mà nhu cầu chỉ đạt 8 phần mười kế hoạch sẽ có chi phí đơn vị tăng do tỷ lệ sử dụng công suất giảm, lợi nhuận có thể thấp hơn trước khi đầu tư.
Khung thời gian:Từ xây dựng đến đi vào hoạt động mất 1〜3 năm, phục hồi mất 3〜10 năm và lâu nên khó dừng lại. Mức cần thiết khác nhau tùy theo ngành, tỷ lệ đầu tư thiết bị thuần theo doanh số là 30〜40% trở lên trong các dịch vụ công cộng, 18〜26% trong phần mềm, và khoảng 4% trên toàn thị trường(Damodaran, 2026). Chẳng hạn, Bradley et al.(2018)báo cáo rằng "một bước đi lớn" vượt quá 1,7 lần giá trị trung vị của ngành tỷ lệ đầu tư thiết bị tăng xác suất di chuyển đến 2 phần mười hàng đầu lợi nhuận kinh tế, và trong thị trường tăng trưởng, đầu tư dài hạn tích cực sẽ được đền đáp.
Nghiên cứu và phát triển(R&D)
Tổng quan:Đầu tư để tạo ra sản phẩm mới, công nghệ mới, quy trình mới, là lõi của tài sản vô hình. Chẳng hạn, phát triển các ứng cử viên thuốc mới của công ty dược phẩm hoặc phát triển các tính năng mới của công ty phần mềm.
Lợi suất kỳ vọng:Cao(tỷ suất lợi nhuận tư nhân hàng năm 20〜30%). Hall et al.(2010)tóm tắt các nghiên cứu thực nghiệm kéo dài nửa thế kỷ và cho rằng tỷ suất lợi nhuận tư nhân của R&D khoảng 20〜30%, cao hơn vốn vật chất, tỷ suất lợi nhuận xã hội còn cao hơn. Lucking et al.(2019)ước tính tỷ suất lợi nhuận xã hội biên tế khoảng 58% so với tỷ suất lợi nhuận tư nhân biên tế khoảng 14%, tác động lan tỏa xã hội cao gấp khoảng 4 lần lợi nhuận tư nhân. Chẳng hạn, hầu hết các thành quả R&D rò rỉ tới đối thủ cạnh tranh hoặc khách hàng, do đó công ty có xu hướng đầu tư ít hơn mức được coi là mong muốn xã hội.
Xác suất thành công:Thấp(tính đơn vị chủ đề riêng. Khoảng 1〜3 phần mười), tuy nhiên toàn bộ danh mục đầu tư thì cao. Thành công và thất bại của các chủ đề nghiên cứu riêng lệch đáng kể, với số ít thành công hỗ trợ tổng doanh thu, nên ngay cả khi tỷ suất lợi nhuận trung bình cao, cược vào một chủ đề sẽ có xác suất thất bại cao hơn. Hơn nữa, năng suất nghiên cứu đã giảm lâu dài, theo Bloom et al.(2020)năng suất nghiên cứu toàn bộ nước Mỹ giảm với tốc độ trên 5% hàng năm, số nhà nghiên cứu cần thiết để nhân đôi độ tích hợp của bán dẫn tăng gấp 18 lần trở lên so với đầu những năm 1970. Chẳng hạn, vì đầu tư R&D cần thiết để đạt kết quả tương tự tăng lên mỗi năm, nên nếu cố định tỷ lệ R&D bằng cách theo năm trước thì kết quả thực tế sẽ giảm.
Khung thời gian:Mất 3〜10 năm để các thành quả xuất hiện trong doanh số, và kéo dài hơn nữa đối với nghiên cứu cơ bản. Chẳng hạn, như Arora et al.(2021)chỉ ra, các công ty lớn rút khỏi nghiên cứu cơ bản để tránh rò rỉ thành quả, xu hướng bù đắp R&D có khung thời gian dài bằng hợp tác bên ngoài đang mạnh mẽ hơn.
Bán hàng、Tiếp thị
Tổng quan:Đầu tư vào quảng cáo, khuyến mại bán hàng, nhân viên bán hàng, và thu hút khách hàng, với mục đích tăng doanh số và tích lũy tài sản khách hàng. Chẳng hạn, chiến dịch quảng cáo cho thị trường mới hoặc tăng nhân viên bán hàng.
Lợi suất kỳ vọng:Quảng cáo thấp〜trung, đầu tư vào tài sản khách hàng cao. Phân tích tổng hợp 56 nghiên cứu của Sethuraman et al.(2011)cho thấy độ co giãn nhu cầu quảng cáo là trung bình 0,12 trong ngắn hạn, trung bình 0,24 trong dài hạn, tăng chi phí quảng cáo 10% chỉ tăng doanh số 1,2% trong ngắn hạn, 2,4% trong dài hạn(mức không thể thu hồi chi phí quảng cáo trừ khi doanh vụ có lợi nhuận gộp cao). Mặt khác, độ co giãn giá trị doanh nghiệp của tài sản khách hàng là 0,72(Edeling et al., 2021), danh mục công ty đứng đầu về mức độ thỏa mãn khách hàng ghi nhận lợi nhuận vượt quá khoảng 10,8% hàng năm từ 2000 đến 2014(Fornell et al., 2016). Chẳng hạn, doanh vụ có lợi nhuận gộp 60% có thể thu hồi chi phí quảng cáo tăng 10% với doanh số tăng 1,2%, nhưng doanh vụ có lợi nhuận gộp 20% thì không thể.
Xác suất thành công:Trung bình(khoảng 4〜7 phần mười. Thay đổi lớn tùy theo giai đoạn doanh vụ). Hiệu ứng quảng cáo cao với thương hiệu ở giai đoạn tăng trưởng(độ co giãn 0,16), thấp với thương hiệu trưởng thành(0,11)(Sethuraman et al., 2011), nên ngay cả khi chi phí quảng cáo tương tự thì giá trị kỳ vọng thấp hơn và biến động lớn hơn trên thị trường trưởng thành. Chẳng hạn, quảng cáo tạo cầu trên thị trường mới dễ thành công, quảng cáo giành thị phần trên thị trường trưởng thành dễ bị bù đắp bởi phản ứng của đối thủ cạnh tranh.
Khung thời gian:Hiệu ứng quảng cáo chia thành ngắn hạn(kỳ hiện tại)và dài hạn(năm sau trở đi), hiệu ứng dài hạn lớn hơn nhưng khó đo lường nên hay bị cắt giảm vì mục tiêu lợi nhuận ngắn hạn. Edeling et al.(2021)báo cáo cắt giảm tiếp thị vì lợi nhuận ngắn hạn được quan sát thấy ở 20% công ty, gây thiệt hại cho giá trị dài hạn. Chẳng hạn, dừng quảng cáo vì mục tiêu lợi nhuận từng quý tăng lợi nhuận kỳ này nhưng giảm doanh số và tài sản khách hàng từ năm sau.
Nhân tài, giáo dục và chất lượng quản lý
Tổng quan:Đầu tư vào tuyển dụng, đào tạo và cải thiện thực hành quản lý. Chẳng hạn, đào tạo quản lý cho cán bộ quản lý tuyến đầu hoặc cải thiện quản lý bởi tư vấn gia bên ngoài.
Lợi suất kỳ vọng:Cao(hàng năm khoảng chục phần trăm đến gấp nhiều lần). Konings & Vanormelingen(2015)ước tính phần thưởng năng suất lao động được đào tạo là 23%, phần thưởng tiền lương là 12%, chênh lệch khoảng 11 điểm phần trăm thuộc về công ty. Trong thí nghiệm ngẫu nhiên hóa tại nhà máy dệt Ấn Độ của Bloom et al.(2013), tư vấn quản lý khoảng 75.000 đô la nâng năng suất lên 17% trong năm thứ nhất, tạo ra khoảng 300.000 đô la lợi nhuận bổ sung hàng năm trên mỗi nhà máy, tính toán là khoảng 4 lần đầu tư trả lại mỗi năm. Chẳng hạn, cải thiện thực hành quản lý là đối tượng đầu tư tạo ra lợi suất lớn với vốn ít hơn nhiều so với đầu tư thiết bị.
Xác suất thành công:Cao(khoảng 7 phần mười trở lên). Trong thí nghiệm của Bloom et al.(2013)các nhà máy trong nhóm xử lý cho thấy cải thiện nhất quán, phương pháp cải thiện đều là công khai. Điều quyết định thành công hay thất bại không phải là tài chính mà là thông tin và quán tính tổ chức. Chẳng hạn, theo Bloom et al.(2017)chất lượng quản lý giải thích khoảng 30% chênh lệch TFP trong nước và quốc tế, nhưng nhiều công ty hoặc không biết con đường cải thiện của mình hoặc biết nhưng chưa thực hiện.
Khung thời gian:Hiệu ứng của đào tạo hoặc cải thiện quản lý xuất hiện trong 1〜3 năm, đầu tư có thời gian thu hồi nhanh hơn so với thiết bị hoặc R&D. Chẳng hạn, trong thí nghiệm của Bloom et al.(2013)năng suất tăng 17% trong năm thứ nhất, các công ty trong nhóm xử lý đã mở nhà máy mới trong vòng 3 năm.
IT、Tự động hóa、AI
Tổng quan:Đầu tư vào hệ thống kinh doanh, cơ sở dữ liệu, tự động hóa, AI. Chẳng hạn, nâng công việc định mức từ mức "người xác nhận toàn bộ" lên "người chỉ xác nhận trường hợp ngoại lệ" thông qua đầu tư tự động hóa.
Lợi suất kỳ vọng:Cao(giá trị trung bình), tuy nhiên là một trong những đối tượng đầu tư có sự thay đổi lớn nhất giữa các công ty. Brynjolfsson & Hitt(2000)thấy rằng 1 đô la vốn IT tương quan với khoảng 10 đô la giá trị thị trường, hầu hết là do tài sản vô hình bổ sung như thay đổi tổ chức đi kèm với IT. Đối với AI sinh thành, kết quả thí nghiệm cho thấy triển khai trong hỗ trợ khách hàng tăng năng suất trung bình 14%, nhân viên ít kinh nghiệm tăng 34%(Brynjolfsson et al., 2025), viết tài liệu chuyên môn giảm thời gian cần thiết 40%, chất lượng tăng 18%(Noy & Zhang, 2023). Chẳng hạn, trong thí nghiệm với 758 nhà tư vấn, AI tăng hoàn thành 12,2% trong các nhiệm vụ mà nó giỏi và chất lượng tăng hơn 40%(Dell'Acqua et al., 2023).
Xác suất thành công:Thấp〜trung(tính tổng công ty 3〜4 phần mười). Hiệu ứng tại cấp độ nhiệm vụ lớn nhưng những ví dụ xuất hiện trong lợi nhuận lỗ của công ty là thiểu số. 88% tổ chức sử dụng AI nhưng chỉ 39% báo cáo tác động đến EBIT toàn công ty, những "thực hiện cao" quy họp ít nhất 5% EBIT cho AI chỉ khoảng 6%(McKinsey & Company, 2025). Như được phân loại trong bài viết trước của công ty chúng tôi(mign, 2026b), những biến cải DX toàn bộ đạt mục tiêu cũng là thiểu số. Chẳng hạn, trong thí nghiệm của Dell'Acqua et al.(2023), độ chính xác giảm 19 điểm phần trăm trong các lĩnh vực mà AI không giỏi, thành công và thất bại chia sẻ tùy theo công việc nào sử dụng.
Trục thời gian: Hiệu ứng năng suất của đầu tư IT thường ngang bằng với tỷ suất vốn bình thường trong 1 năm, nhưng mở rộng lên đến 5 lần trong 5-7 năm (Brynjolfsson & Hitt, 2003). Trong giai đoạn triển khai ban đầu, đầu tư vô hình bổ sung không được đo lường, dẫn đến xuất hiện "đường cong J năng suất" nơi năng suất tạm thời giảm (Brynjolfsson et al., 2021). Ví dụ, nếu chỉ đánh giá hiệu ứng của đầu tư AI dựa trên kết quả lợi nhuận lỗ trong năm thứ nhất, hầu như tất cả các dự án sẽ có vẻ thất bại.
Tài sản vô hình như thương hiệu, dữ liệu và tổ chức
Tổng quan: Đầu tư vào tài sản khó ghi trên bảng cân đối kế toán như thương hiệu, dữ liệu khách hàng, phần mềm, cơ chế tổ chức và quy trình kinh doanh. Ví dụ, việc xây dựng cơ sở hạ tầng dữ liệu khách hàng hoặc đầu tư chất lượng dài hạn để xây dựng thương hiệu.
Lợi suất kỳ vọng: Cao (lĩnh vực đầu tư được thị trường đánh giá cao nhất). Corrado et al. (2009) ước tính rằng đầu tư vô hình của các công ty Mỹ vào năm 1999 là khoảng 1 nghìn tỷ đô la, gần bằng đầu tư hữu hình, và từ 2000-2003 đạt 1,36 lần đầu tư hữu hình. Crouzet & Eberly (2023) cho thấy 38-69% "khoảng cách đầu tư" nơi đầu tư hữu hình suy yếu so với giá trị doanh nghiệp có thể được giải thích bởi tài sản vô hình, và thị trường chứng khoán đã tính toán lợi suất vô hình vượt quá lợi suất hữu hình. Ví dụ, các công ty Mỹ năm 2024 chi 13,4% doanh thu vào tài sản vô hình và 6,3% vào đầu tư thiết bị (Mauboussin & Callahan, 2025), khiến tài sản vô hình trở thành lĩnh vực đầu tư lớn nhất.
Xác suất thành công: Trung bình (ước tính 4-6%. Sự khác biệt giữa thành công và thất bại rất lớn). Tài sản vô hình có khả năng mở rộng và tạo ra hiệp lực trong khi bị chìm (không thể thu hồi khi rút lui) với tác động lan tỏa lớn, do đó phân bố kết quả quay lệch hơn so với tài sản hữu hình (Haskel & Westlake, 2017). Ví dụ, phần mềm hoặc thương hiệu nếu thành công có thể mở rộng với chi phí biên tế bằng không, nhưng nếu thất bại thì hầu như không thể bán và thu hồi.
Trục thời gian: Tích lũy mất vài năm và hiệu ứng cũng xuất hiện muộn. Theo Tambe et al. (2020), tích lũy vốn vô hình riêng biệt của công ty (vốn kỹ thuật số) dự báo năng suất khoảng 3 năm sau. Ví dụ, đầu tư vào cơ sở hạ tầng dữ liệu không xuất hiện trên kết quả lợi nhuận trong năm tiếp theo sau khi xây dựng, mà là năm năm sau khi sản phẩm sử dụng dữ liệu đó hoặc tự động hóa bắt đầu hoạt động.
Vốn lưu động
Tổng quan: Quản lý công nợ phải thu, tồn kho và công nợ phải trả. Giảm vốn lưu động là tạo ra tiền mặt mà không yêu cầu đầu tư, được coi là "đầu tư âm". Ví dụ, rút ngắn số ngày tồn kho hoặc đẩy nhanh việc thu tiền công nợ.
Lợi suất kỳ vọng: Cao (cải thiện lợi nhuận suất và dòng tiền mà không cần vốn bổ sung). Deloof (2003) đã chứng minh rằng ở 1.009 công ty lớn Bỉ, rút ngắn số ngày thu nợ và số ngày tồn kho gắn liền với cải thiện khả năng sinh lời; Shin & Soenen (1998) chỉ ra từ dữ liệu về khoảng 5,9 vạn công ty Mỹ mỗi năm rằng rút ngắn chu kỳ thương mại ròng cải thiện khả năng sinh lời và giá trị cổ đông. Ví dụ, một công ty có doanh số 100 tỷ yên, vòng quay vốn lưu động 60 ngày, rút ngắn còn 10 ngày sẽ sinh ra khoảng 27 tỷ yên tiền mặt mà không cần đầu tư.
Xác suất thành công: Cao (chỉ cần sự quyết định của công ty, ước tính trên 80%). Hiệu ứng có độ chắc chắn cao nhất trong số các lĩnh vực đầu tư. Tuy nhiên, việc giảm tồn kho quá mức hoặc trì hoãn thanh toán có thể gây ra thiếu hàng hoặc làm xấu quan hệ với đối tác. Ví dụ, cách làm trì hoãn thanh toán đơn phương cho đối tác làm tăng tiền mặt ngắn hạn, nhưng có thể làm giảm giá mua và ổn định cung ứng.
Trục thời gian: Hiệu ứng xuất hiện trong vài tháng, tiền mặt được giải phóng một lần khi rút ngắn số ngày vòng quay. Ví dụ, rút ngắn số ngày vòng quay không phải là lợi nhuận có thể lặp lại hàng năm, mà phải xem là giải phóng vốn một lần duy nhất.
Đầu tư vào kinh doanh mới
Đầu tư vào kinh doanh mới có bản chất khác với kinh doanh hiện tại về mặt xác suất thành công thấp và phân bố lợi suất cực kỳ lệch.
Kinh doanh mới nội bộ
Tổng quan: Đầu tư để phát triển các sản phẩm, dịch vụ hoặc kinh doanh mới bằng cách sử dụng tổ chức, công nghệ và cơ sở khách hàng hiện tại. Ví dụ, công ty sản xuất phát triển dịch vụ bảo dưỡng sử dụng dữ liệu cảm biến nội bộ.
Lợi suất kỳ vọng: Trung bình thấp đến trung bình, nhưng phân bố cực kỳ lệch (ít số thành công quyết định toàn bộ). Theo McKinsey & Company (2020), những công ty đã phát triển 4 doanh nghiệp trở lên trong 10 năm qua có xác suất nhận được lợi suất gấp 5 lần hoặc hơn nhiều gấp đôi, và khoảng 2/3 doanh nghiệp quy mô lớn được sinh ra từ các công ty đã xây dựng nhiều doanh nghiệp. Giá trị kỳ vọng của công ty chỉ phát triển 1 doanh nghiệp thấp, và công ty lặp lại kiểu phát triển tương tự càng nhiều thì giá trị kỳ vọng càng cao. Ví dụ, thay vì cược 1 lần để kiếm được 5 lần vốn đầu tư, phát triển 4 doanh nghiệp với cùng vốn sẽ mang lại giá trị kỳ vọng và học tập lớn hơn.
Xác suất thành công: Thấp (khoảng 25%). Trong các doanh nghiệp mới được phát triển trong 10 năm qua, có 24% vẫn tồn tại như doanh nghiệp quy mô lớn hiện nay (McKinsey & Company, 2020); trong cuộc khảo sát 1.850 công ty của Bain, tỷ lệ thành công khi mở rộng vào lĩnh vực lân cận là trung bình khoảng 25%, và các công ty có phương pháp mở rộng có thể tái tạo được gấp đôi (khoảng 50%) (Zook & Allen, 2003). Thiết kế tổ chức cũng có ảnh hưởng lớn; khi O'Reilly & Tushman (2004) phân tích 35 doanh nghiệp đột phá, trong tổ chức "song lợi" nơi bộ phận thăm dò được tách biệt và tích hợp bởi lớp quản lý cao hơn có trên 90% đạt được mục tiêu, trong tổ chức chức năng có khoảng 25%, và trong đội chéo chức năng có 0%. Ví dụ, nếu đặt kinh doanh mới bên trong kinh doanh hiện tại, các chỉ tiêu và quy trình của kinh doanh hiện tại sẽ làm kinh doanh mới bị ngạt (Christensen, 1997).
Trục thời gian: Từ phát triển đến quy mô hóa mất 3-7 năm, ít nhất 80% doanh nghiệp mới sau 4 năm trở lên kể từ phát triển có doanh số dưới 50 triệu đô la hàng năm, và hơn nửa dưới 1 triệu đô la hoặc đóng cửa (McKinsey & Company, 2021). Ví dụ, nhiều giám đốc điều hành trả lời muốn doanh số khoảng năm năm sau đó có đến khoảng một nửa từ kinh doanh mới, nhưng thực tế trên trục thời gian thường dài hơn.
Tách tách và cắt tách
Tổng quan: Đầu tư (hoặc rút lui) để tách biệt kinh doanh hoặc công nghệ nội bộ thành một công ty độc lập. Công ty mẹ có thể tiếp tục giữ cổ phần. Ví dụ, tách riêng kinh doanh có thời gian khác nhau với khách hàng hoặc vốn so với kinh doanh chủ yếu, rồi độc lập hóa bằng cách hút vốn bên ngoài.
Lợi suất kỳ vọng: Trung bình (lợi suất bất thường +3% khi công bố, thị trường ngang nhau về lâu dài). Phân tích tổng hợp 26 nghiên cứu của Veld & Veld-Merkoulova (2009) cho thấy lợi suất bất thường trung bình khi công bố tách tách là +3,02%, nhưng lợi suất vượt trội dài hạn không được xác nhận trong các phương pháp chính xác. Khi Bain & Company (2014) phân tích 40 trường hợp với giá trị doanh nghiệp trên 1 tỷ đô la, lợi suất cổ phiếu trung bình trong 18 tháng sau tách tách không vượt trội thị trường. Ví dụ, chính sự tách tách không sinh ra giá trị, mà là những gì mỗi công ty làm sau tách tách quyết định giá trị.
Xác suất thành công: Trung bình (khoảng 1/3 thành công lớn, 1/3 thất bại lớn). Trong 40 trường hợp của Bain & Company (2014), 1/3 đứng đầu tăng tổng vốn hóa thị trường sau tách tách trên 50% trong khi 1/3 khác giảm 40% sau 18 tháng. Các ví dụ thành công có cơ sở chiến lược rõ ràng và kế hoạch bù trừ tách tách. Ví dụ, nếu mục đích tách tách là "tập trung vào kinh doanh chủ yếu" hay "cung cấp độc lập và vốn bên ngoài cho kinh doanh mới" không rõ ràng, thì dễ rơi vào phía dưới của sự hai cực hóa.
Trục thời gian: Từ quyết định đến hoàn thành mất 12-18 tháng, chi phí giao dịch khoảng 1% doanh số bán hàng tích hợp, yêu cầu 75 nhân viên chuyên tâm trở lên, và cần bù đắp chi phí quản lý bán hàng tăng trung bình khoảng 5% trong năm đầu tiên trong 12-24 tháng (Bain & Company, 2014). Ví dụ, chỉ có thể phán đoán hiệu ứng tách tách sau 2 năm trở lên kể từ hoàn thành.
Công ty con đầu tư mạo hiểm (CVC)
Tổng quan: Đầu tư nơi công ty kinh doanh nắm giữ cổ phần thiểu số của công ty khởi nghiệp, và Chesbrough (2002) phân loại thành 4 loại (thúc đẩy, bổ sung, nổi sinh, bị động) dựa trên mục đích (chiến lược/tài chính) và mức độ kết hợp kinh doanh. Ví dụ, đầu tư vào công ty khởi nghiệp sản phẩm bổ sung kích cầu cho sản phẩm của mình là loại bổ sung.
Lợi suất kỳ vọng: Trung bình đến cao nếu mục đích chiến lược, thấp (có thể âm) nếu mục đích tài chính. Dushnitsky & Lenox (2006) từ dữ liệu 1.173 công ty công khai Mỹ chỉ ra CVC có mối quan hệ dương với q Tobin nhưng hiệu ứng chỉ giới hạn ở CVC có mục đích chiến lược, CVC tài chính có thể phá hủy giá trị. Ví dụ, năm 2024 CVC tham gia khoảng 28% dự án mạo hiểm toàn cầu, với 37% trong 659 tỷ đô la huy động được vốn vào lĩnh vực AI (CB Insights, 2025).
Xác suất thành công: Thấp đến trung bình ở cấp độ công ty đầu tư (tỷ lệ IPO 35%), thấp ở cấp độ chương trình (gần một nửa kết thúc trong 3 năm). Gompers & Lerner (2000) phân tích 32.364 đầu tư mạo hiểm từ 1983-1994 và thấy tỷ lệ IPO của công ty nhận CVC là 35,1% cao hơn VC độc lập (30,6%), và trong trường hợp có phù hợp chiến lược là 39,3%. Mặt khác, phân tích 381 đơn vị của Ma (2020) cho thấy 46% chương trình CVC kết thúc trong 3 năm. Ví dụ, sự thất bại trong thiết kế như lương thấp hơn mức thị trường, phê duyệt chậm, thay đổi quản lý dẫn đến rút lui khiến chương trình sống ngắn (Lerner, 2013).
Trục thời gian: Từ đầu tư đến thu hồi mất 5-10 năm, nhưng thời gian tồn tại của chương trình CVC là trung bình khoảng 4 năm (Ma, 2020), vào thời đại Gompers & Lerner (2000) là khoảng 1 năm. Ma (2020) tranh luận CVC hoạt động như một "cửa sổ công nghệ" bắt đầu sau sự suy giảm đổi mới nội bộ và kết thúc khi phục hồi. Ví dụ, nếu thời gian tồn tại chương trình ngắn hơn thời gian thu hồi đầu tư, thì đầu tư kết thúc ở trạng thái tài chính chưa hoàn thành.
Bộ tăng tốc và studio mạo hiểm
Tổng quan: Đầu tư vào chương trình hỗ trợ tập trung theo thời gian giới hạn (bộ tăng tốc) hoặc cơ chế nơi công ty tự sản xuất kinh doanh (studio mạo hiểm). Ví dụ, vận hành bộ tăng tốc chuyên biệt cho ngành công nghiệp của mình và đầu tư vào các công ty tham gia xuất sắc.
Lợi suất kỳ vọng: Cao cho công ty tham gia (huy động vốn tăng 47-171%), không xác định cho công ty vận hành (không có nghiên cứu định lượng). Hallen et al. (2020) bằng cách so sánh người đạt và người không đạt sát với mép sử dụng thử nghiệm tự nhiên, chỉ ra trong 4 nhóm khóa học 3 nhóm có công ty hoàn thành huy động vốn cao hơn 47-171% sau 2-3 năm, và nguồn gốc của hiệu ứng là học tập sớm tập trung. Ví dụ, tăng trưởng công ty tham gia cao hơn, nhưng nghiên cứu định lượng lợi suất tài chính cho công ty vận hành còn ít.
Xác suất thành công: Trung bình (tùy thuộc vào thiết kế. 3 trong 4 cohorte có hiệu quả). Hiệu quả cao hơn khi tập trung lời khuyên sớm, làm cho tiến trình minh bạch, và vận hành chương trình theo lịch tiêu chuẩn hóa (Hallen et al., 2020), nhưng bằng chứng định lượng về hiệu quả của accelerator doanh nghiệp còn thưa thớt (Kohler, 2016), và tỷ lệ thành công cao mà ngành venture studio công bố là tự báo cáo không có xác minh độc lập. Ví dụ, không thể sử dụng các giá trị công bố bởi các tổ chức ngành làm cơ sở cho xác suất thành công.
Trục thời gian: Chương trình đó có thời gian 3–6 tháng, nhưng kết quả (huy động vốn, sống sót) có thể được xác nhận sau 2–3 năm (Hallen et al., 2020). Ví dụ, cần đánh giá dựa trên tỷ lệ sống sót và số tiền huy động vốn sau 3 năm, chứ không phải số công ty tham gia năm đầu.
Hợp tác đại học-ngành và nghiên cứu chung
Tổng quan: Đầu tư vào việc tiếp thu kiến thức thông qua nghiên cứu chung với các trường đại học và tổ chức nghiên cứu, nghiên cứu được giao, và dịch vụ tư vấn. Ví dụ, tiến hành nghiên cứu cơ bản liên quan đến quy trình sản xuất của công ty cùng với phòng thí nghiệm của đại học.
Lợi nhuận kỳ vọng: Trung bình (xuất hiện dưới dạng tăng doanh thu từ các sản phẩm cho thị trường mới. Không có ước tính lợi suất chung). Belderbos et al. (2004) với dữ liệu bảng từ các công ty Hà Lan cho thấy R&D chung với các trường đại học hoặc đối thủ cạnh tranh góp phần vào tăng trưởng doanh thu sản phẩm cho thị trường mới, trong khi R&D chung với nhà cung cấp hoặc đối thủ cạnh tranh góp phần vào tăng trưởng năng suất lao động. Ví dụ, lợi nhuận từ hợp tác với các trường đại học xuất hiện như doanh thu sản phẩm mới theo hướng khám phá, chứ không phải cải thiện hiệu quả.
Xác suất thành công: Trung bình (phụ thuộc vào khả năng hấp thụ kết quả của bên công ty). Theo bài đánh giá của Perkmann et al. (2013), hợp tác đại học-ngành chủ yếu là "sự tham gia" như nghiên cứu chung và tư vấn chứ không phải bằng sáng chế hay khởi nghiệp, động lực từ phía nhà nghiên cứu là để lấy tài nguyên nghiên cứu. Ví dụ, nếu công ty giao một công việc nghiên cứu cho đại học mà bên trong không có nhà nghiên cứu tương ứng, kết quả có thể trở thành bài báo nhưng khó có khả năng trở thành sản phẩm.
Trục thời gian: Kết quả mất hơn 5 năm để xuất hiện, càng gần với nghiên cứu cơ bản. Như Arora et al. (2021) chỉ ra, các công ty lớn đã rút khỏi nghiên cứu cơ bản, và hợp tác bên ngoài là một phương tiện để bổ sung nghiên cứu có trục thời gian dài. Ví dụ, có những trường hợp mà tính hiệu quả vốn cao hơn khi tiếp thu kết quả sớm thông qua nghiên cứu chung với đại học chứ không phải giữ các nghiên cứu cơ bản bên trong.
M&A và liên kết
M&A là khoản sử dụng vốn lớn nhất và có biến động lớn nhất. Kết luận của nghiên cứu nhất quán: "trung bình, một lần mua lại không mang lại giá trị cho bên mua, nhưng cách thức có thể tạo nên sự khác biệt lớn".
Mua lại
Tổng quan: Một khoản đầu tư để mua lại quyền kiểm soát công ty khác, mua lại khả năng, khách hàng, và công nghệ bằng cách mua thời gian. Ví dụ, mua lại các công ty cùng ngành để tham gia vào thị trường liền kề.
Lợi nhuận kỳ vọng: Trung bình bằng không (đối với cổ đông của bên mua), và trung bình đến cao tùy cách thức. Theo Andrade et al. (2001), trong các hợp nhất ở Mỹ từ 1973–1998, tại thời điểm công bố giá cổ phiếu của công ty bị mua tăng 16%, công ty mua giảm 0,7% (không có ý nghĩa thống kê), và tổng cộng tăng 1,8%. Hợp nhất nói chung tạo ra giá trị, nhưng lợi ích thuộc về cổ đông công ty bị mua. Phân tích tổng hợp của King et al. (2004) cũng cho thấy hiệu quả sau mua lại của công ty mua bình quân giảm hơi, và Moeller et al. (2005) báo cáo rằng từ 1998–2001, cổ đông của công ty mua mất tổng cộng 240 tỷ đô la (12 xu trên mỗi đô la chi tiêu). Mặt khác, những người mua "theo quy trình" tiến hành nhiều lần mua bán nhỏ và vừa hàng năm đạt được lợi nhuận vượt quá cổ đông cao hơn công ty cùng ngành khoảng 2 điểm hàng năm (Daume et al., 2021), và tổng lợi nhuận cổ đông của các công ty thường xuyên mua lại là 8,5% một năm, cao hơn gấp đôi so với các công ty không mua lại (3,7%) (Bain & Company, 2025). Ví dụ, với cùng một khoản chi tiêu mua bán, một lần mua bán lớn có kỳ vọng bằng không, trong khi tích lũy các dự án nhỏ mang lại thêm 2 điểm mỗi năm, đó là hình ảnh trung bình của nghiên cứu.
Xác suất thành công: Thấp đến trung bình (khoảng 50% cho một lần mua bán lớn, khoảng 65% cho kiểu theo quy trình, đạt được khoảng 30% cho synergie doanh thu). Giá cổ phiếu của công ty mua giảm tại thời điểm công bố trong 60% các trường hợp (Mauboussin & Callahan, 2025), và trong phân tích 160 lần hợp nhất của McKinsey, khoảng 70% các lần hợp nhất không đạt được synergy doanh thu theo kế hoạch, và khoảng 60% đạt gần như tính toán synergy chi phí (Christofferson et al., 2004). Những người mua theo quy trình có 65% đạt được lợi nhuận vượt quá dương, trong khi mua bán lớn một lần chia đôi (Daume et al., 2021). Sự quá tự tin của CEO cũng có ảnh hưởng, CEO tự tin quá mức có xác suất cao hơn 65% tiến hành mua bán, phản ứng thị trường là −0,9% so với CEO khác (−0,12%) (Malmendier & Tate, 2008). Ví dụ, công ty thực hiện một lần mua bán lớn và công ty tiếp tục thực hiện một số lần mua bán nhỏ hàng năm, với cùng tổng chi tiêu mua bán, có xác suất thành công rất khác nhau.
Trục thời gian: Tích hợp và hiện thực hóa synergy mất 2–3 năm, và ưu thế của những người mua thường xuyên xuất hiện trong khoảng thời gian 10 năm. Theo phân tích của Bain & Company (2025), từ 2012–2022, các công ty thường xuyên mua lại có tổng lợi nhuận cổ đông 8,5% một năm, cao hơn gấp đôi so với các công ty không mua lại (3,7%). Ví dụ, nếu đánh giá mua bán dựa trên phản ứng giá cổ phiếu tại thời điểm công bố, sẽ không nhìn thấy được sự khác biệt trong khả năng tích hợp dài hạn.
Đầu tư thiểu số
Tổng quan: Một khoản đầu tư để mua lại một phần cổ phiếu của công ty khác mà không mua lại quyền kiểm soát, được sử dụng như một bảo đảm cho hợp tác, thu thập thông tin, và một bước ngoặt cho mua bán trong tương lai. Ví dụ, đầu tư 10% vào một startup công nghệ cộng tác.
Lợi nhuận kỳ vọng: Gần như bằng không đối với bên đầu tư (cao đối với bên nhận đầu tư). Allen & Phillips (2000) phân tích 402 trường hợp mua lại cổ phiếu 5% trở lên từ 1980–1991, giá cổ phiếu của công ty nhận đầu tư tăng 9,1% khi đi kèm hợp tác hoặc JV (tăng 5,5% khi không đi kèm), nhưng lợi nhuận từ bên đầu tư không có ý nghĩa thống kê. Ví dụ, giá trị của đầu tư thiểu số không xuất phát từ bản thân khoản đầu tư, mà từ mối quan hệ hợp tác kinh doanh mà nó cho phép (kênh bán hàng, công nghệ, thông tin).
Xác suất thành công: Cao nếu đi kèm hợp tác, thấp nếu không. Theo Allen & Phillips (2000), ba năm sau, khoản đầu tư (chi tiêu tài sản cố định + R&D) của công ty nhận đầu tư có hợp tác tăng 58,4% sau điều chỉnh ngành, trong khi đầu tư thiểu số không có hợp tác không có tăng trưởng có ý nghĩa. Ví dụ, đầu tư chỉ để duy trì mối quan hệ giao dịch không dễ dẫn đến tăng trưởng của công ty nhận đầu tư cũng như giá trị cho bên đầu tư.
Trục thời gian: Mất khoảng 3 năm để hiệu quả xuất hiện trong khoản đầu tư và hiệu quả của công ty nhận đầu tư, và theo Ouimet (2013), nó thường được sử dụng như một "bước" để thu thập thông tin trước một lần mua bán quy mô lớn. Ví dụ, khi bên mua lớn hơn bên được mua cực kỳ, đầu tư thiểu số có thể giữ được động lực của đội quản lý của bên được mua tốt hơn so với tích hợp hoàn toàn.
Liên doanh (JV)
Tổng quan: Một khoản đầu tư trong đó nhiều công ty góp vốn và thành lập một công ty mới. Ví dụ, thành lập một công ty hợp nhất với các đối tác địa phương để tham gia vào thị trường nước ngoài.
Lợi nhuận kỳ vọng: Thấp đến trung bình (tương tự M&A, giá trị mà một JV trung bình tạo ra cho công ty mẹ là hạn chế). Bamford et al. (2004) phát biểu rằng tỷ lệ thành công của JV tương tự như M&A và "không quá tốt". Ví dụ, giá trị của JV nằm ở khả năng sử dụng tài nguyên của đối tác không thể nhận được một mình (kênh bán hàng, cấp phép, công nghệ), và JV không có mục tiêu rõ ràng sẽ có kỳ vọng thấp.
Xác suất thành công: Trung bình (khoảng 40–60% không đạt được tiềm năng. Nói cách khác, tỷ lệ thành công là 40–60%). McKinsey khảo sát các nhân viên của 30 công ty S&P 500 (những người có kinh nghiệm hơn 300 JV) và phát hiện ra rằng 40–60% JV hoàn thành không đạt được tiềm năng, và một số hoàn toàn thất bại (Chao et al., 2014). Thành bại phụ thuộc vào lựa chọn đối tác, thiết kế quản trị, và các cơ chế quyết định. Ví dụ, có nhiều JV bắt đầu với thời gian đàm phán hợp đồng JV nhưng các cơ chế quyết định và cách bố trí nhân sự vẫn còn mơ hồ.
Trục thời gian: Được tranh luận rằng 100 ngày đầu tiên sau khi thành lập quyết định sự thành bại (Bamford et al., 2004), và thực tế là nhiều JV bị giải thể trong vài năm sau khi thành lập. Ví dụ, nếu không xác định các điều kiện thoát ra (điều kiện mua lại hoặc kết thúc) khi thành lập, sẽ mất nhiều năm để kết thúc một JV không suôn sẻ.
Liên kết
Tổng quan: Hợp tác kinh doanh được tiến hành không có mối quan hệ vốn hoặc với mối quan hệ vốn hạn chế. Ví dụ, hợp đồng đại lý bán hàng hoặc hợp đồng phát triển chung.
Lợi nhuận kỳ vọng: Thấp đến trung bình (vì khoản đầu tư nhỏ hơn nên giá trị tuyệt đối cũng nhỏ hơn, nhưng giá trị học tập như một bước trước mua bán hoặc kinh doanh mới lớn lao). Cisco được Dyer et al. (2004) đề cập là đã kết hợp 36 lần mua bán và hơn 100 lần hợp tác trong 10 năm, tăng giá trị thị trường 44% mỗi năm. Ví dụ, hợp tác giữ giá trị như một phương tiện học tập trước mua bán hoặc kinh doanh mới chứ không phải một khoản đầu tư độc lập.
Xác suất thành công: Thấp đến trung bình (nhiều ước tính đặt tỷ lệ thất bại ở trên 50%. Nói cách khác, tỷ lệ thành công là 30–50%). Tỷ lệ thất bại của liên kết là 30–70% tùy theo khảo sát, và Kale & Singh (2009) sắp xếp rằng nhiều ước tính vượt quá 50%. Thành bại phụ thuộc vào tính bổ sung và khả năng tương thích của đối tác, vốn mối quan hệ, và sự hiện diện hay vắng mặt của một bộ phận liên kết chuyên trách. Ví dụ, Dyer et al. (2004) trình bày một khung để quyết định "kết hợp hay mua" dựa trên loại synergy, tính chất của tài nguyên (nếu tài nguyên phụ thuộc vào con người thì hợp tác, nếu thiết bị thì mua bán), sự không chắc chắn thị trường, và sự có mặt hay vắng mặt của cạnh tranh.
Trục thời gian: Từ ký kết hợp đồng đến kết quả mất 1–3 năm và là một khoản đầu tư dễ dàng hủy bỏ. Ví dụ, khi sự không chắc chắn thị trường cao, khuyến nghị là học qua hợp tác, và khi có sự tự tin, chuyển sang mua bán (Dyer et al., 2004).
Bán tách công ty
Tổng quan: Bán hoặc tách riêng một công việc kinh doanh hiện có, một "khoản đầu tư âm". Giải phóng vốn và thời gian của các giám đốc điều hành cho mục đích khác. Ví dụ, bán các công việc kinh doanh phi lõi trong đó ROIC vẫn tiếp tục dưới chi phí vốn.
Lợi nhuận kỳ vọng: Trung bình đến cao (giá trị cổ đông tăng lên tại thời điểm công bố, và lợi ích tỷ lệ với quy mô giao dịch). Mulherin & Boone (2000) phân tích 1.305 công ty Mỹ trong những năm 1990 và chỉ ra rằng không chỉ mua bán mà bán công việc kinh doanh cũng tăng giá trị cổ đông tại thời điểm công bố, và lợi ích tỷ lệ với quy mô giao dịch. Phân tích tổng hợp của Lee & Madhavan (2010) cũng cho thấy mối quan hệ giữa bán công việc kinh doanh và hiệu quả kinh doanh nói chung là dương, và xuất hiện mạnh hơn trong chỉ số thị trường. Ví dụ, Bradley et al. (2018) liệt kê việc phân bổ lại 60% trở lên vốn đến các lĩnh vực mới hoặc lĩnh vực tăng trưởng cao trong 10 năm, là một trong những "bước đi lớn" để di chuyển đến nhóm 20% hàng đầu.
Xác suất thành công: Cao (một trong những giao dịch hiếm hoi mà trung bình tạo ra giá trị. Rào cản không phải từ khó khăn thực hiện mà từ tâm lý và tổ chức). Birshan et al. (2013) đưa ra ví dụ về một công ty năng lượng có quy tắc bán 2–3% danh mục đầu tư mỗi năm, và khuyến nghị một cơ chế "học để buông tay". Ví dụ, nếu có quy tắc để cơ học làm sạch các ứng cử viên bán hàng mỗi năm, quyết định sẽ ít bị ảnh hưởng bởi sự phản kháng của các bộ phận kinh doanh riêng lẻ.
Thời gian: Từ quyết định đến hoàn tất mất 12–18 tháng, và giá trị chỉ được thực hiện khi xác định được nơi tái phân bổ vốn thu từ việc bán. Ví dụ, nếu để lợi nhuận từ bán lại dưới dạng tiền mặt, nó chỉ có giá trị dưới 1 đô la theo nghĩa của Faulkender & Wang (2006).
Đầu tư vào tài sản tài chính
Đối với các công ty kinh doanh, tài sản tài chính là một phương tiện để đảm bảo an toàn lưu chuyển tiền tệ và lưu giữ tiền thặng dư cho đến cơ hội đầu tư tiếp theo.
Tiền mặt, MMF và trái phiếu chính phủ
Tổng quan: Là tài sản an toàn nhất và có tính thanh khoản cao nhất, được giữ để dự phòng cho vốn lưu động, những tình huống bất ngờ và quỹ chờ đợi cho các cơ hội đầu tư trong tương lai. Ví dụ, giữ chi phí cố định nửa năm tương đương dưới hình thức tiền gửi và trái phiếu chính phủ ngắn hạn.
Lợi suất kỳ vọng: Thấp (thực tế 0,5–1,0% mỗi năm; giá trị đối với cổ đông không quá 0,94 đô la mỗi đô la). Theo dữ liệu 1900–2024 của Dimson et al. (2025), lợi suất thực của trái phiếu chính phủ ngắn hạn là 0,5% mỗi năm trên toàn cầu, trái phiếu chính phủ dài hạn là 1,7%. Theo ước tính của Jordà et al. (2019) cho giai đoạn 1870–2015 và 16 quốc gia, trái phiếu ngắn hạn có lợi suất thực 1,0%, trái phiếu chính phủ là 2,5%. Giá trị biên của 1 đô la tiền mặt đối với cổ đông là trung bình 0,94 đô la (Faulkender & Wang, 2006), và ở các công ty có quản trị kém, nó chỉ ở mức 0,42–0,88 đô la (Dittmar & Mahrt-Smith, 2007). Ví dụ, trong môi trường lạm phát 2%, nếu giữ tiền mặt trong 1 năm, giá trị thực sẽ giảm đi 2% mỗi năm.
Xác suất thành công: Cao (độ chắc chắn của vốn gốc là cao nhất, mặc dù không phải là tuyệt đối). Sau sự sụp đổ của các ngân hàng Mỹ vào tháng 3 năm 2023, 45% các nhân viên tài chính doanh nghiệp đã chuyển tiền gửi sang các ngân hàng lớn, và khoảng 80% tiền mặt được tập trung vào tiền gửi, MMF của chính phủ và trái phiếu chính phủ (Association for Financial Professionals, 2024). Ví dụ, quản lý tối thiểu đối với nắm giữ tiền mặt là phân chia nơi gửi tiền ở nhiều ngân hàng khác nhau và có ý thức về giới hạn bảo hiểm tiền gửi.
Thời gian: Có thể sử dụng ngay lập tức và là phù hợp nhất cho tiền chờ đợi, nhưng khi sự chờ đợi kéo dài, chi phí cơ hội sẽ tích lũy. Ví dụ, nếu giữ tiền mặt mà không xác định "vì sao", "cho đến khi nào" và "nếu vượt quá bao nhiêu thì sẽ phân bổ lại", đó là sự thiếu vắng kỷ luật theo nghĩa của Jensen (1986).
Trái phiếu công ty
Tổng quan: Là tài sản nhận lấy rủi ro tín dụng để lấy lợi suất cao hơn trái phiếu chính phủ. Ví dụ, là quản lý cấp bậc các trái phiếu công ty hạng cao từ 1–3 năm.
Lợi suất kỳ vọng: Thấp (thực tế 1,7–2,5% mỗi năm; chênh lệch với trái phiếu chính phủ ngắn hạn là 1–2 điểm). Theo dữ liệu lịch sử tài sản dài hạn, lợi suất thực của toàn bộ trái phiếu là 1,7–2,5% mỗi năm, chênh lệch với cổ phiếu (5–7%) là lớn, và chênh lệch với trái phiếu chính phủ ngắn hạn chỉ là 1–2 điểm (Dimson et al., 2025; Jordà et al., 2019). Ví dụ, lợi suất bổ sung thu được từ trái phiếu công ty là khoảng 1 điểm mỗi năm, và so với các cơ hội đầu tư kinh doanh, nó chỉ là sai số.
Xác suất thành công: Cao (nếu hạng cao, độ chắc chắn của vốn gốc là cao). Tuy nhiên, trong giai đoạn lãi suất tăng, sẽ có tổn thất đánh giá lại. Ví dụ, nếu phải bán trước khi đáo hạn, ngay cả trái phiếu công ty – dự kiến là tài sản an toàn – cũng sẽ phải ghi nhận tổn thất.
Thời gian: Nguyên tắc cơ bản là phối hợp thời gian đáo hạn với thời điểm nhu cầu về tiền. Ví dụ, nếu chạy một trái phiếu 5 năm cho tiền sẽ sử dụng sau 18 tháng, khi cần thiết có thể đang gánh chịu tổn thất đánh giá lại.
Cổ phiếu niêm yết
Tổng quan: Là nắm giữ cổ phiếu niêm yết của các công ty khác như một khoản đầu tư thuần túy. Ví dụ, mua quỹ đầu tư theo chỉ số giá cổ phiếu bằng tiền thặng dư.
Lợi suất kỳ vọng: Trung bình (theo chỉ số là 5–7% thực tế mỗi năm; tuy nhiên điều này không làm tăng giá trị doanh nghiệp của công ty kinh doanh). Lợi suất thực dài hạn của cổ phiếu là 5,2% mỗi năm trên toàn cầu (1900–2024), khoảng 6,6% ở Mỹ (Dimson et al., 2025), và 6,9% cho 16 quốc gia giai đoạn 1870–2015 (Jordà et al., 2019). Tuy nhiên, đầu tư thuần túy của công ty kinh doanh không làm tăng giá trị doanh nghiệp vì cổ đông có thể tự mua cùng cổ phiếu đó. Ví dụ, nếu công ty sản xuất mua quỹ đầu tư, cổ đông có thể tự mua cùng quỹ đó, nên giá trị doanh nghiệp sẽ không tăng.
Xác suất thành công: Cao nếu theo chỉ số, thấp nếu cổ phiếu cá nhân (khoảng 40%). Theo Bessembinder (2018), 58% trong khoảng 26.000 cổ phiếu niêm yết Mỹ từ 1926–2016 có kết quả thấp hơn trái phiếu chính phủ ngắn hạn, và tất cả lợi nhuận ròng từ tạo giá trị được tạo ra bởi 4% cổ phiếu hàng đầu. Ví dụ, giá trị kỳ vọng của đầu tư tập trung vào cổ phiếu cá nhân thấp hơn chỉ số, và nếu không phân tán, sẽ không nhận được lợi suất trung bình.
Thời gian: Cần hơn 10 năm để lợi suất trung bình được thực hiện, và lợi suất thực của cổ phiếu toàn cầu từ 2000–2024 chỉ là 3,5% mỗi năm (Dimson et al., 2025). Vì doanh số bán hàng kinh doanh và thị trường chứng khoán chuyển động trong cùng một chu kỳ kinh tế, cũng có rủi ro là tổn thất từ cả kinh doanh và hoạt động đầu tư sẽ chồng chéo lên nhau khi khủng hoảng. Ví dụ, nếu bán cổ phiếu khi nhu cầu tiền từ kinh doanh tăng trong thời khủng hoảng, bạn sẽ bán với giá rẻ nhất.
Quỹ VC/PE
Tổng quan: Là đầu tư với tư cách là nhà đầu tư có trách nhiệm hạn chế trong các quỹ vốn mạo hiểm hoặc quỹ mua lại. Ví dụ, đầu tư vào quỹ VC đầu tư vào ngành của mình và nhằm lấy cả thông tin và lợi suất.
Lợi suất kỳ vọng: Trung bình (quỹ mua lại là cổ phiếu công khai cộng khoảng 3% mỗi năm; VC biến động lớn tùy theo giai đoạn). Harris et al. (2014) phân tích khoảng 1.400 quỹ Mỹ và báo cáo rằng quỹ mua lại vượt trội S&P 500 từ 20–27% (hơn 3% mỗi năm) trong toàn bộ kỳ quỹ, trong khi VC vượt trội trong những năm 1990 nhưng không vượt trội vào những năm 2000. Theo Kaplan & Schoar (2005), lợi suất trung bình sau chi phí quản lý gần như tương đương với S&P 500. Ví dụ, theo tiêu chuẩn Cambridge Associates (2025), IRR kỳ hạn 10 năm của 2.579 quỹ VC Mỹ là 14,57% (Russell 2000 là 8,91%), nhưng trong 1 năm gần nhất là 3,23% (so với 26,44%).
Xác suất thành công: Thấp ở cấp độ từng dự án (35–45%; 55–65% kết thúc với tổn thất vốn); có thể lựa chọn trước của công ty quản lý gần như bất khả thi. Theo Kerr et al. (2014), khoảng 55% các công ty được đầu tư VC kết thúc với tổn thất, và chỉ 6% đạt lợi suất trên 5 lần, với 6% này tạo ra khoảng 50% tổng lợi suất. Phân tích của Correlation Ventures (2014) trên hơn 20.000 trường hợp cũng cho thấy 65% kết thúc với tổn thất vốn, và chỉ 4% đạt 10 lần trở lên. Chênh lệch giữa công ty quản lý ở tứ phân vị trên và dưới là 7–8 điểm mỗi năm, nhưng do nhiễu lớn, gần như bất khả thi để phân biệt một công ty quản lý xuất sắc trước tiên (Korteweg & Sorensen, 2017). Ví dụ, chiến lược "đầu tư vào công ty quản lý hạng đầu trong lần trước" không còn hoạt động trong các quỹ mua lại sau năm 2000 (Harris et al., 2023).
Thời gian: Kỳ hạn quỹ là hơn 10 năm, và gần như bất khả thi để hoàn tiền giữa lúc. Ví dụ, lợi suất tại thời điểm 5 năm sau khi đầu tư chỉ là giá trị tạm thời dựa trên giá trị đánh giá.
Bất động sản
Tổng quan: Là đầu tư loại trừ bất động sản kinh doanh như trụ sở chính, nhà máy, nhằm mục đích doanh thu thuê và tăng giá. Ví dụ, xây dựng văn phòng cho thuê trên đất chưa sử dụng.
Lợi suất kỳ vọng: Trung bình (thực tế khoảng 7% mỗi năm; ngang với cổ phiếu nhưng lý do công ty kinh doanh nắm giữ là yếu). Theo Jordà et al. (2019), tổng lợi suất thực của nhà ở từ 1870–2015 là 7,1% mỗi năm, tương đương với cổ phiếu (6,9%), và biến động nhỏ hơn cổ phiếu. Ví dụ, lâu dài nó ngang với cổ phiếu, nhưng vì cổ đông có thể tự nắm giữ, nên công ty kinh doanh nắm giữ cũng sẽ không làm tăng giá trị doanh nghiệp.
Xác suất thành công: Trung bình (trung bình ổn định nhưng các bất động sản cá nhân biến động lớn tùy theo vị trí và quản lý). Ví dụ, thậm chí trong cùng một thành phố, tỷ lệ trống và tiền thuê lại khác nhau gấp mấy lần tùy theo khoảng cách từ ga và mục đích sử dụng, và giá trị trung bình không thể sử dụng cho quyết định cá nhân.
Thời gian: Tính thanh khoản thấp, chi phí giao dịch cao, và quản lý đòi hỏi thời gian của các nhà lãnh đạo. Ví dụ, nếu công ty kinh doanh đi vào kinh doanh bất động sản, việc đánh giá vốn kinh doanh và chu kỳ kinh tế của bất động sản sẽ trộn lẫn, và kỷ luật phân bổ vốn sẽ có xu hướng lỏng lẻo.
Tài sản mã hóa
Tổng quan: Là nắm giữ tài sản mã hóa như Bitcoin dưới dạng tài sản tài chính. Ví dụ, thay thế một phần tiền mặt bằng Bitcoin.
Lợi suất kỳ vọng: Không xác định (không có ước tính học thuật dài hạn). Các trường hợp doanh nghiệp hai cực; Strategy (cũ là MicroStrategy) tiếp tục tăng mua 640.250 BTC (tổng chi phí mua là 47,38 tỷ đô la) bằng cách phát hành cổ phiếu và cổ phiếu ưu tiên kể từ tháng 10 năm 2025, trong khi Tesla đã mua Bitcoin trị giá 1,5 tỷ đô la vào năm 2021, bán khoảng 75% trong năm 2022 với 936 triệu đô la, và ghi nhận tổn thất giảm giá trị 204 triệu đô la trong năm đó (Strategy, 2025; Tesla, 2023). Ví dụ, kết quả có thể khác rất lớn giữa công ty xem tài sản là cốt lõi kinh doanh so với công ty nắm giữ nó như một phần tài chính.
Xác suất thành công: Không xác định (không có kỷ lục cơ bản để sử dụng). Phân bố giá cao cấp hơn cổ phiếu, và ngay cả nếu ước tính xác suất thành công từ biến động giá quá khứ, cũng không có đảm bảo rằng phân bố đó sẽ tiếp tục trong tương lai.
Thời gian: Biến động giá phản ánh trực tiếp vào lợi nhuận và tổn thất, nên bất kể thời gian nắm giữ, nó sẽ làm tăng lớn độ dao động lợi nhuận kinh doanh (tỷ lệ chiết khấu). Ví dụ, nếu công ty có lợi nhuận kinh doanh 100 tỷ yên nắm giữ 200 tỷ yên tài sản mã hóa, lợi nhuận lỗ hàng quý sẽ được xác định bởi giá tài sản mã hóa chứ không phải kinh doanh.
Cổ phiếu chính sách nắm giữ (nắm giữ cổ phiếu chiến lược)
Tổng quan: Là nắm giữ cổ phiếu của các công ty khác nhằm mục đích duy trì mối quan hệ kinh doanh hoặc đảm bảo kết hợp. Ví dụ, nắm giữ cổ phiếu của đối tác kinh doanh chính một cách tương hỗ.
Lợi suất kỳ vọng: Thấp (chỉ mức lợi suất cổ tức). Như Allen & Phillips (2000) chỉ ra, đầu tư chiến lược kèm theo liên minh hoặc JV làm tăng đầu tư và giá trị của công ty được đầu tư, nhưng nắm giữ nhằm mục đích duy trì mối quan hệ kinh doanh chỉ mang lại lợi suất kinh tế ở mức lợi suất cổ tức. Ví dụ, ngay cả khi nắm giữ cổ phiếu của đối tác, nếu mối quan hệ đó không kèm theo hợp tác kinh doanh hoặc đầu tư chung, đầu tư chỉ là "đảm bảo" cho mối quan hệ mà thôi, và vốn sẽ bị cố định ở lợi suất thấp.
Xác suất thành công: Thấp (ít có ví dụ về nắm giữ không đi kèm hợp tác kinh doanh tạo ra giá trị). Xu hướng trên toàn thế giới là tương tự, và ở Nhật Bản – một ví dụ về các quốc gia nơi nắm giữ lẫn nhau cổ phiếu từng phổ biến – tỷ lệ nắm giữ lẫn nhau của các công ty niêm yết đã cập nhật kỷ lục thấp nhất 6 năm liên tiếp kể từ năm tài chính 2024, với mức giảm của các công ty kinh doanh là lớn nhất (Nishiyama, 2026). Ví dụ, Toyota đã quyết định bán cổ phiếu Denso trị giá khoảng 700 tỷ yên vào năm 2023, và thực hiện mua lại cổ phiếu của mình khoảng 1,18 nghìn tỷ yên trong kỳ kết thúc tháng 3 năm 2025 (Reuters, 2023; Toyota Motor, 2025).
Thời gian: Nếu bán, vốn sẽ được giải phóng ngay lập tức, nhưng giá trị chỉ được thực hiện khi xác định được nơi tái phân bổ vốn thu được. Ví dụ, có phân tích chỉ ra rằng đầu tư vật lý và R&D của các công ty bán cổ phiếu chính sách không tăng rõ ràng (Miyajima & Saito, 2023), nên việc bán chỉ là lối vào cho tái phân bổ.
Hoàn lại cho cổ đông và trả nợ
Trả cổ tức cho cổ đông và trả nợ là những lựa chọn "không đầu tư" và là hệ quả hợp lý khi công ty không còn dự án vượt quá chi phí vốn nội bộ. Mặt khác, liệu tiền hoàn về có phải được thực hiện bằng cách hy sinh đầu tư luôn là chủ đề gây tranh cãi nhiều năm.
Cổ tức
Tổng quan: Phân phối một phần lợi nhuận dưới dạng tiền mặt cho các cổ đông. Ví dụ như chính sách phân phối 30% lợi nhuận ròng dưới dạng cổ tức.
Lợi suất kỳ vọng: Không (trả lại 1 đô la bằng 1 đô la cho cổ đông, giá trị doanh nghiệp không tăng). Tuy nhiên, trong khuôn khổ của Jensen (1986), cổ tức có giá trị như một kỷ luật để giảm dòng tiền tự do dôi dư của nhà quản lý và ngăn chặn các khoản đầu tư lãng phí. Ví dụ, đối với các doanh nghiệp ở các ngành trưởng thành với ít cơ hội đầu tư, tỷ lệ chi trả cổ tức cao hơn góp phần tăng giá trị doanh nghiệp.
Xác suất thành công: Cao (chắc chắn tiếp cận cổ đông). Tuy nhiên, một khi bắt đầu, việc giảm tỷ lệ trở nên khó khăn do tính cam kết dính bám. Trong cuộc khảo sát 384 giám đốc tài chính của Brav et al. (2005), 65,4% các công ty phân phối cổ tức trả lời rằng họ sẽ huy động vốn mới để thực thi các dự án đầu tư thay vì giảm cổ tức, và một số nhà quản lý thậm chí nói rằng họ sẽ bỏ qua các dự án có NPV dương để duy trì cổ tức. Ví dụ, một khi nâng cao mức cổ tức, áp lực giảm đầu tư phát sinh để duy trì cổ tức ngay cả trong thời kỳ suy thoái.
Khung thời gian: Có thể thực hiện ngay lập tức với hiệu quả tức thời. Tuy nhiên, được tiếp nhận trên cơ sở tiếp tục, nên thực chất là cam kết dài hạn. Ví dụ, đối với các doanh nghiệp có kết quả kinh doanh biến động, việc sử dụng mua lại cổ phiếu của chính mình làm phương tiện hoàn về chính hơn cổ tức cố định sẽ duy trì tính linh hoạt hơn.
Mua lại cổ phiếu của chính mình
Tổng quan: Mua lại cổ phiếu của chính mình từ thị trường. Linh hoạt hơn cổ tức, nếu mua lại khi cổ phiếu bị định giá thấp, giá trị trên mỗi cổ phiếu của các cổ đông còn lại sẽ tăng. Ví dụ như mua lại khi cho rằng giá cổ phiếu thấp hơn giá trị doanh nghiệp.
Lợi suất kỳ vọng: Tùy thuộc vào giá (cộng nếu định giá thấp, bằng không nếu công bằng, trừ nếu định giá cao). Mua lại cổ phiếu không làm tăng giá trị kinh doanh mà chuyển giao giá trị giữa các cổ đông đã bán và cổ đông còn lại. Nếu giá cổ phiếu thấp hơn giá trị doanh nghiệp, giá trị của cổ đông còn lại tăng; nếu vượt quá thì giảm. Buffett (2024) nói rằng "tất cả các mua lại cổ phiếu phải tùy thuộc vào giá, và có thể là hợp lý ở giá dưới giá trị doanh nghiệp nhưng trở nên ngu ngốc ở giá vượt quá". Ví dụ, theo Ikenberry et al. (1995), lợi suất bất thường 4 năm sau thông báo mua lại cổ phiếu trung bình là 12,1%, và 45,3% đối với cổ phiếu định giá thấp.
Xác suất thành công: Trung bình (bằng xác suất đoán đúng giá, và tự đánh giá của nhà quản lý thường quá lạc quan). Theo Mauboussin & Callahan (2025), trong một quý điển hình, 50-80% Giám đốc tài chính cho biết cổ phiếu của mình định giá thấp, nhưng không ai có thể đúng hoàn toàn. Hơn nữa, mua lại cổ phiếu không phải tín hiệu cải thiện hiệu quả kinh doanh trong tương lai, mà được giải thích bằng giảm rủi ro đi kèm với sự giảm cơ hội tăng trưởng (Grullon & Michaely, 2004). Almeida et al. (2016) cho thấy rằng các công ty có khả năng chỉ vượt quá dự báo EPS một chút sẽ mua lại cổ phiếu để "gây dáng" EPS, và sau đó sẽ cắt giảm tài sản cố định (khoảng 10%) và việc làm (khoảng 5%). Ví dụ, mua lại cổ phiếu vì mục tiêu EPS được thực hiện bất kể giá, do đó xác suất tạo ra giá trị là thấp.
Khung thời gian: Thực hiện ngay lập tức nhưng liệu có hy sinh đầu tư hay không phải được đánh giá trong vài năm. Lazonick (2014) chỉ trích rằng 449 công ty S&P 500 đã dành 54% lợi nhuận (2,4 nghìn tỷ đô la) từ 2003-2012 cho mua lại cổ phiếu và 37% cho cổ tức, trong khi Fried & Wang (2019) cho rằng trừ đi phát hành cổ phiếu, hoàn về ròng chỉ chiếm 41% lợi nhuận ròng của toàn bộ công ty niêm yết, và trong cùng kỳ R&D cũng như tài sản cố định đã tăng. Ví dụ, mua lại cổ phiếu của S&P 500 năm 2024 đạt mức cao kỷ lục 942,5 tỷ đô la, với 20 công ty hàng đầu chiếm khoảng nửa số tiền này (S&P Dow Jones Indices, 2025).
Trả nợ
Tổng quan: Trả lại các khoản vay hoặc trái phiếu để giảm rủi ro tài chính. Ví dụ như giảm tỷ lệ nợ để chuẩn bị cho suy thoái.
Lợi suất kỳ vọng: Thấp (bằng lãi suất vay sau thuế, khoảng 2-4% mỗi năm). Lợi suất của trả nợ bằng tiết kiệm tiền lãi, và miễn là ROIC kinh doanh chính vượt quá, đầu tư được ưu tiên hơn trả nợ. Theo lý thuyết từ Modigliani & Miller (1958, 1963), nợ có hiệu ứng giảm thuế, và mức tối ưu được quyết định bằng cân bằng với chi phí phá sản. Graham (2000) ước tính giá trị giảm thuế của nợ khoảng 9,7% giá trị doanh nghiệp, nhưng chỉ ra rằng các công ty lớn và chất lượng cao sử dụng nợ bảo thủ hơn rất nhiều so với mức tối ưu lý thuyết. Ví dụ, nếu lãi suất vay sau thuế là 3% và ROIC kinh doanh là 15%, ưu tiên trả nợ sẽ thấp.
Xác suất thành công: Cao (tiết kiệm tiền lãi chắc chắn được có, đầu tư có độ bất định thấp nhất). Tuy nhiên, trả nợ là đầu tư giảm lãi suất chiết khấu (rủi ro) chứ không phải đầu tư tăng lợi nhuận. Ví dụ, như được thể hiện trong bài viết trước đây của chúng tôi (mign, 2026a), các công ty có chi phí cố định tăng lên, khiến lợi nhuận biến động lớn, có thể bảo vệ giá trị doanh nghiệp bằng cách giảm nợ để hạ lãi suất chiết khấu về mặt tài chính.
Khung thời gian: Có thể thực hiện ngay lập tức và hiệu quả (giảm tiền lãi và rủi ro) cũng xuất hiện ngay lập tức. Ví dụ, nếu trong kịch bản suy thoái, tiền lãi vượt quá 30% dòng tiền hoạt động, thì hợp lý là đặt điều kiện ưu tiên trả nợ trước các khoản đầu tư khác.
Cách tiếp cận danh mục đầu tư đầu tư
Chỉ đánh giá từng mục tiêu đầu tư trong chương trước không làm cho phân bổ tổng thể tối ưu. Chương này sắp xếp các nguyên tắc khi xem xét kết hợp các mục tiêu đầu tư từ 6 khía cạnh: đa dạng hóa, quyền chọn thực tế, sự phù hợp với chiến lược, danh mục sáng tạo, khung thời gian, và các mô hình thất bại.
Đa dạng hóa
Mặc dù đa dạng hóa là nền tảng của lý thuyết danh mục đầu tư cho nhà đầu tư, nhưng không thể áp dụng trực tiếp cho các công ty kinh doanh. Đó là bởi vì cổ đông có thể tự đa dạng hóa.
Cổ đông có thể tự đa dạng hóa: Kể từ Markowitz (1952), trong lý thuyết danh mục đầu tư, kết hợp các tài sản có tương quan thấp có thể giảm rủi ro, nhưng sự đa dạng hóa này có thể được thực hiện bởi cổ đông ở thị trường với chi phí thấp. Ngay cả khi một công ty kinh doanh giữ sự đa dạng hóa và tài sản tài chính liên quan không liên quan đến kinh doanh chính, điều đó không tạo ra giá trị mới cho cổ đông. Ví dụ, nếu một công ty sản xuất mua quỹ đầu tư chứng chỉ bằng tiền mặt dôi dư, cổ đông có thể tự mua quỹ tương tự, do đó giá trị doanh nghiệp không tăng.
Giảm giá đa dạng hóa: Lang & Stulz (1994) cho thấy rằng ở các công ty Mỹ thập niên 1980, mức độ đa dạng hóa và Q Tobin có quan hệ âm liên tục, và Berger & Ofek (1995) chỉ ra rằng các công ty đa dạng hóa mất giá trị trung bình 13-15% so với tổng mức wyceny của mỗi bộ phận được đánh giá là công ty độc lập. Ví dụ, các công ty có nhiều bộ phận kinh doanh không liên quan thường sẽ có giá trị thị trường kết hợp cao hơn nếu được tách thành các công ty chuyên dụng.
Phí bảo hiểm đa dạng hóa: Campa & Kedia (2002) cho thấy rằng khi kiểm soát lựa chọn bản thân của các công ty được định giá thấp ban đầu để lựa chọn đa dạng hóa, giảm giá sẽ co lại hoặc biến mất, và Villalonga (2004) chỉ ra rằng với dữ liệu cấp cơ sở kinh doanh, phí bảo hiểm đa dạng hóa được quan sát. Hơn nữa, ở các thị trường có thể chế chưa hoàn thiện, các nhóm công ty đa dạng hóa đóng vai trò thay thế các thị trường vốn, nhân lực và thông tin, và các công ty con dưới sự quản lý của nhóm có đa dạng hóa cao nhất vượt trội so với các công ty độc lập (Khanna & Palepu, 2000). Ví dụ, đa dạng hóa không phá huỷ giá trị mà "cách thức đa dạng hóa phá huỷ giá trị" mới là vấn đề, đó là sự hiểu biết hiện tại.
Chênh lệch đầu tư giữa các bộ phận kinh doanh: Stein (1997) lập luận rằng vì công ty mẹ có quyền kiểm soát không giống như ngân hàng, nó có thể tạo ra giá trị bằng "chọn người thắng" chuyển giao vốn từ bộ phận yếu sang bộ phận tiềm năng, nhưng điều này được giới hạn ở một số ít bộ phận có liên quan mà công ty mẹ có thể quản lý. Ngược lại, Scharfstein & Stein (2000) chỉ ra rằng do rent-seeking của trưởng phòng ban, "chủ nghĩa xã hội nội bộ" xảy ra khi bộ phận mạnh hỗ trợ bộ phận yếu, và Rajan et al. (2000) chứng minh rằng càng lớn chênh lệch cơ hội đầu tư giữa các bộ phận, vốn chảy vào các bộ phận kém hiệu quả. Ví dụ, các công ty có một số ít bộ phận liên quan có thị trường vốn nội bộ có khả năng hoạt động tốt, trong khi các công ty có nhiều bộ phận kinh doanh với cơ hội đầu tư khác biệt thì không.
Quyền chọn thực tế
Đối với các khoản đầu tư có độ không chắc chắn cao, thay vì đặt cược lớn một lần, hợp lý hơn là đặt cược nhỏ từng giai đoạn để thu thập thông tin và mở rộng, cách tiếp cận này được gọi là quyền chọn thực tế.
Giá trị của việc chờ đợi: McDonald & Siegel (1986) chỉ ra rằng đối với các khoản đầu tư không thể đảo ngược, "quyền chọn chờ đợi" có giá trị, và với các tham số phù hợp, có thể tối ưu là chờ đợi cho đến khi lợi ích đạt khoảng gấp 2 lần khoản đầu tư. Dixit & Pindyck (1994) hệ thống hóa điều này và lập luận rằng vì thực hiện đầu tư là từ bỏ quyền chọn chờ đợi, chỉ NPV dương là không đủ. Ví dụ, hiện tượng các công ty sử dụng tỷ lệ rào cản cao hơn chi phí vốn lý thuyết (Jagannathan et al., 2016) có thể được giải thích một phần bằng giá trị quyền chọn này.
Các loại quyền chọn: Trigeorgis (1996) sắp xếp các quyền chọn để hoãn lại, đầu tư theo giai đoạn, thay đổi quy mô, rút lui, chuyển đổi, và tăng trưởng, và định nghĩa NPV mở rộng = NPV tĩnh + Giá trị quyền chọn. Ví dụ, thay vì xây dựng một nhà máy một lần, nếu xây dựng trong 2 giai đoạn, có thể xem nhu cầu ở giai đoạn 1 rồi quyết định giai đoạn 2, giá trị của tính linh hoạt này là thực.
Chiến lược là danh mục quyền chọn: Luehrman (1998) chia các dự án thành 6 lĩnh vực dựa trên 2 trục "tỷ lệ giá trị/chi phí" và "biến động", phân biệt những gì nên đầu tư ngay, nên từ bỏ, và nên nuôi dưỡng và chờ đợi, sử dụng phép ẩu dụ "cái vườn cà chua". Ví dụ, ngay cả khi hiện tại NPV âm, nhưng độ không chắc chắn cao và triển vọng tương lai tốt, dự án sẽ trở thành đối tượng được đầu tư một khoản nhỏ để nuôi dưỡng.
Thử nghiệm doanh nghiệp mới: Kerr et al. (2014) lập luận rằng vì xác suất thành công của doanh nghiệp mới không thể biết trước khi đầu tư, nên cơ chế thử nghiệm rẻ nhiều lần là hợp lý, chỉ ra rằng chi phí thử nghiệm khởi nghiệp đã giảm từ khoảng 5 triệu đô la trong 10 năm xuống dưới 50.000 đô la. Collins & Hansen (2011) báo cáo rằng các công ty bắn "đạn" rẻ, rủi ro thấp để xác định mục tiêu, sau đó bắn "pháo" với nhiều tài nguyên hơn đạt được gấp 10 lần kết quả trong môi trường không chắc chắn. Ví dụ, ngay cả với đầu tư DX, bằng cách quyết định trước các điều kiện đầu tư theo giai đoạn và rút lui, các dự án bị bỏ qua bởi NPV tĩnh có thể được tiếp cận một cách hợp lý.
Sự phù hợp với chiến lược
Đầu tư là phương tiện thực thi chiến lược. Phân bổ đầu tư của các công ty không có chiến lược rõ ràng thiếu tính nhất quán dù tính toán có chính xác đến mức nào.
Chiến lược kim cương: Trong mô hình chiến lược kim cương của Hambrick & Fredrickson (2001), chiến lược được cấu thành từ 5 yếu tố: Arenas (nơi cạnh tranh), Vehicles (cách tiếp cận: tự lực, hợp tác hay mua lại), Differentiators (cách thắng), Staging (thứ tự và tốc độ), Economic Logic (cách kiếm lợi nhuận). Việc lựa chọn đối tượng đầu tư chính là lựa chọn Arenas và Vehicles. Ví dụ, quyết định Arenas và Staging là "tham gia thị trường liền kề trong vòng 3 năm" sẽ được dịch thành phân bổ đầu tư thông qua quyết định Vehicles về việc liệu phát triển kinh doanh mới từ tự lực, hợp tác hay mua lại.
Hợp tác hay mua lại: Dyer et al. (2004) đã đưa ra tiêu chuẩn: nếu tài nguyên cần thiết phụ thuộc vào con người thì hợp tác, nếu là thiết bị hoặc công nghệ thì mua lại, nếu độ không chắc chắn của thị trường cao thì trước tiên hợp tác và khi có sự chắc chắn thì chuyển sang mua lại. Ví dụ, trong các lĩnh vực mà hướng công nghệ chưa xác định, việc đầu tư cổ phần nhỏ hoặc phát triển chung để học hỏi, sau đó chuyển sang mua lại khi thấy được đường đi chiến thắng, là trình tự đúng.
Lõi - liền kề - lĩnh vực mới: Zook & Allen (2003) chỉ ra rằng hầu hết các công ty tăng trưởng bền vững mở rộng đến vùng lân cận kinh doanh cốt lõi bằng phương thức có thể tái hiện, và mặc dù tỷ lệ thành công của sự mở rộng vào lĩnh vực liền kề trung bình là khoảng 25%, các công ty có phương thức mở rộng tái hiện được đạt được gấp đôi tỷ lệ đó. Ví dụ, các công ty lặp lại "tiếp cận liền kề từng bước một" như bán sản phẩm mới cho khách hàng hiện tại hoặc bán sản phẩm hiện tại ở vùng mới, có xác suất thành công cao hơn so với những nỗ lực nhảy vọt vào lĩnh vực hoàn toàn mới.
Những nước đi lớn: Bradley et al. (2018) phân tích 2.393 công ty lớn trên thế giới cho thấy khoảng 90% lợi nhuận kinh tế được 20% công ty hàng đầu chiếm giữ, và xác suất một công ty ở vị trí trung bình di chuyển lên vị trí hàng đầu trong vòng 10 năm chỉ là khoảng 8%. Năm "những nước đi lớn" nâng cao khả năng di chuyển lên vị trí hàng đầu là: M&A theo chương trình, tái phân bổ 60% trở lên vốn trong 10 năm, tỷ lệ chi phí đầu tư thiết bị gấp 1,7 lần trở lên so với trung vị ngành, cải thiện năng suất, và tạo sự khác biệt. Ví dụ, cách tăng giảm từng chút một cho mỗi bộ phận trong ngân sách hàng năm không thay đổi được vị trí chiến lược.
Portfolio đổi mới
Có một số kinh nghiệm thực tế trong phân bổ giữa kinh doanh hiện tại và kinh doanh mới. Tất cả các kinh nghiệm này không phải là "tỷ lệ vàng" mà cần được điều chỉnh tùy theo ngành và mức độ trưởng thành.
70/20/10: Nagji & Tuff (2012) báo cáo rằng các công ty có hiệu suất cao phân bổ khoảng 70% đầu tư đổi mới vào lõi, 20% vào liền kề, và 10% vào loại chuyển đổi, trong khi cơ cấu lợi tức là ngược lại (lõi 10%, liền kề 20%, chuyển đổi 70%). Ví dụ, những nỗ lực chuyển đổi chỉ chiếm 1/10 số tiền đầu tư nhưng tạo ra 7/10 lợi tức dài hạn, do đó ngay cả với phân bổ nhỏ, việc không bao giờ dừng lại là điều quan trọng.
Ba chân trời: Baghai et al. (1999) trình bày khuôn khổ quản lý đồng thời ba yếu tố: bảo vệ và mở rộng kinh doanh cốt lõi hiện tại (chân trời 1), kinh doanh mới đang phát triển (chân trời 2), và gieo hạt các tùy chọn tương lai (chân trời 3). Ví dụ, khi lợi nhuận từ chân trời 1 đang thịnh vượng, sự kỷ luật để duy trì phân bổ cho chân trời 2 và 3 trở nên càng cần thiết.
Kinh doanh với hai loại khả năng: O'Reilly & Tushman (2008) lý thuyết hóa khả năng khai thác kinh doanh hiện tại (exploitation) và khám phá lĩnh vực mới (exploration) một cách đồng thời thành "Năng lực Động" và khuyến nghị tách biệt theo cơ cấu tổ chức các đơn vị khám phá nhưng tích hợp ở cấp quản lý cao cấp. Ví dụ, nếu áp dụng tỷ lệ lợi nhuận hoặc KPI giống như kinh doanh hiện tại cho các tổ chức khám phá, hoạt động khám phá sẽ bị thu hẹp trong thời gian ngắn.
Lập kế hoạch hướng tới khám phá: McGrath & MacMillan (2009) chỉ ra rằng với kinh doanh mới, thay vì tin tưởng vào kế hoạch kinh doanh, nên liệt kê "các giả định cần thiết để kinh doanh khả thi" và phân bổ vốn từng giai đoạn ở các điểm kiểm soát, bắt đầu từ những giả định có thể xác minh với chi phí thấp. Ví dụ, xác minh giả định "khách hàng sẽ trả 10.000 yên mỗi tháng" thông qua phỏng vấn 10 công ty trước khi đầu tư vào phát triển sản phẩm, là trình tự đúng.
Sự phù hợp về trục thời gian
Khi kỳ hạn hoàn vốn và trục thời gian của những người cung cấp vốn cũng như những người quản lý không phù hợp, những khoản đầu tư hợp lý bị loại bỏ và những khoản đầu tư không hợp lý tiếp tục.
Đường cong J của năng suất: Brynjolfsson et al. (2021) chỉ ra "đường cong J" trong đó năng suất bị đánh giá thấp ở giai đoạn đầu của việc áp dụng công nghệ mục đích chung do đầu tư vô hình bổ sung không được tính toán, sau đó bị đánh giá quá cao. Ví dụ, nếu đánh giá hiệu quả đầu tư AI chỉ dựa trên lợi nhuận và lỗ năm đầu tiên, hầu như mọi dự án sẽ trông giống như "thất bại".
Chủ nghĩa ngắn hạn: Fried & Wang (2019) xác minh tuyên bố rằng hoàn vốn cho cổ đông đã làm mất đi đầu tư, và kết luận rằng hoàn vốn ròng là 41% của lợi nhuận ròng trong khi cả đầu tư lẫn tiền mặt đều tăng. Mặt khác, Almeida et al. (2016) cho thấy mục tiêu EPS hàng quý thực sự dẫn đến cắt giảm đầu tư. Ví dụ, có thể hiểu chủ nghĩa ngắn hạn không phải là một xu hướng của toàn bộ công ty mà là hành vi xuất hiện trong những tình huống cụ thể (khi doanh thu có thể sẽ chưa đạt dự báo).
Chỉ số hiệu suất dài hạn: Bezos (1998) tuyên bố rằng Amazon "đưa ra quyết định đầu tư từ góc độ lãnh đạo thị trường dài hạn hơn là lợi nhuận ngắn hạn hoặc phản ứng ngắn hạn của Wall Street", và Bezos (2017) nói rằng "phần lớn các quyết định nên được đưa ra khi đã có khoảng 70% thông tin mong muốn". Ví dụ, đầu tư mất hơn 5 năm để hoàn vốn cần có cơ chế để đo lường tiến độ bằng các KPI trung gian (số lượng khách hàng, tỷ lệ sử dụng, sự tích lũy tài sản vô hình), nếu không sẽ bị dừng lại giữa chừng.
Các mẫu thất bại trong phân bổ vốn
Biết về các mẫu thất bại được xác nhận lặp lại trong nghiên cứu là điều kiện tiên quyết để thiết kế khuôn khổ.
Tuân thủ năm trước: Mối tương quan của phân bổ vốn với năm trước là trung bình 0,92 (Hall et al., 2012), và Birshan et al. (2013) báo cáo rằng "quán tính tài nguyên" khi phân bổ cho mỗi bộ phận giống như năm trước thường vượt quá 90%. Ví dụ, ở các công ty mà cuộc họp ngân sách trở thành cuộc thảo luận "tăng hay giảm bao nhiêu % so với năm trước", việc tái phân bổ về cơ bản không xảy ra.
Xây dựng đế chế và quá tự tin: Tình trạng quá đầu tư do dòng tiền mặt thặng dư mà Jensen (1986) đã thảo luận được phóng đại bởi sự tự tin quá mức của CEO. Malmendier & Tate (2005) cho thấy các CEO "quá tự tin" giữ quyền chọn cổ phiếu của mình cho đến khi hết hạn thực hiện quá đầu tư khi có tiền mặt dư thừa, và Malmendier & Tate (2008) cho thấy các CEO loại này thực hiện mua lại với xác suất cao hơn 65%. Ví dụ, những công ty có tiền mặt dồi dào càng cần các cơ chế để tích hợp quan điểm bên ngoài vào quyết định đầu tư.
Chi phí chìm và sự leo thang cam kết: Staw (1976) chỉ ra qua thí nghiệm rằng khi đầu tư mà anh ta chọn bị thất bại, người đó có xu hướng đầu tư thêm quỹ cho dự án đó, và Arkes & Blumer (1985) chỉ ra rằng số tiền đã thanh toán làm biến dạng phán đoán mặc dù trong lý thuyết không liên quan. Ví dụ, quyết định tiếp tục một kinh doanh mới sau khi đã đầu tư 10 tỷ yên tích lũy nên được đưa ra dựa chỉ trên "quỹ sẽ được đầu tư" và "dòng tiền mặt sẽ nhận được" chứ không phải "10 tỷ yên đã chi tiêu".
Sai lầm trong lập kế hoạch: Lovallo & Kahneman (2003) lập luận rằng các nhà quản lý có xu hướng lập kế hoạch lạc quan từ "quan điểm nội bộ" và nên điều chỉnh bằng "quan điểm bên ngoài" dựa trên phân bố kết quả của các dự án tương tự. Dữ liệu về hơn 16.000 dự án của Flyvbjerg & Gardner (2023) cho thấy 91,5% vượt quá ngân sách hoặc thời gian, chỉ 0,5% đạt tất cả các mục tiêu về ngân sách, thời gian và lợi ích. Ví dụ, 18% các dự án IT phát sinh chi phí vượt quá 50%, và tỷ lệ vượt quá trung bình của chúng đạt 447%.
Tránh rủi ro quá mức: Lovallo et al. (2020) chỉ ra rằng vì các quản lý cấp trung "đặt cược sự nghiệp của họ" cho từng dự án, tránh tổn thất rất mạnh mẽ, yêu cầu cùng tiêu chuẩn nghiêm ngặt cho các khoản đầu tư nhỏ như các khoản đầu tư lớn, công ty toàn thể trở nên quá tránh rủi ro. Ví dụ, nếu áp dụng cùng tiêu chuẩn phê duyệt cho cả đầu tư thử nghiệm 10 triệu yên và đầu tư thiết bị 1 tỷ yên, những cơ hội cá cược nhỏ mà nên chấp nhận rủi ro sẽ bị tổ chức loại bỏ.
Portfolio lý tưởng theo giai đoạn, quy mô và nội dung kinh doanh của công ty
Không có một portfolio đầu tư lý tưởng duy nhất mà nó thay đổi tùy theo giai đoạn, quy mô và nội dung kinh doanh của công ty. Chương này kết hợp các giá trị nghiên cứu và nguyên lý từ các chương trước để tổng kết cách phân bổ thay đổi tùy theo mỗi điều kiện. Các tỷ lệ phân bổ trong chương này không phải là các giá trị được xác định trong nghiên cứu mà là các hướng dẫn dẫn xuất từ các nghiên cứu và nguyên lý được trích dẫn.
Theo giai đoạn
Giai đoạn của công ty xác định đồng thời phân bố cơ hội đầu tư, khả năng tiếp cận vốn, và mức độ dung thứ thất bại, do đó nó có tác động lớn nhất đến phân bổ.
Giai đoạn khởi nghiệp (trước và sau khi phù hợp sản phẩm-thị trường): Phân bổ tối ưu ở giai đoạn này gần như 100% cho kinh doanh cốt lõi. Vì xác suất thành công khởi nghiệp thấp và phân bố cực kỳ lệch (Kerr et al., 2014), nguồn lợi tức duy nhất cho công ty giai đoạn khởi nghiệp là thành công kinh doanh chính, và sự phân tán không có ý nghĩa. Hall & Woodward (2010) cho thấy khoảng 3/4 các nhà khởi nghiệp nhận vốn VC không nhận được gì khi rời khỏi, rủi ro không thể phân tán đã được chấp nhận ở mức tối đa. Tài sản tài chính chỉ là công cụ cho quản lý dòng tiền, được lưu giữ dưới dạng tiền gửi, quỹ tiền mặt của chính phủ và trái phiếu kho bạc ngắn hạn, và như 45% nhân viên tài chính công ty đã làm sau sự sụp đổ ngân hàng Mỹ năm 2023, phân tán các nơi gửi tiền (Hiệp hội các chuyên gia tài chính, 2024). Ví dụ, quản lý một phần quỹ được huy động bằng cách sử dụng các cổ phiếu niêm yết hoặc hướng một phần vào các kinh doanh mới không liên quan đến lĩnh vực chính lái ngược lại với mục đích mà các nhà đầu tư đã gửi quỹ.
Giai đoạn tăng trưởng (khi mô hình kinh doanh trở nên tái hiện được): Tập trung đầu tư vào kinh doanh cốt lõi (hướng dẫn từ 75 đến 85%), bổ sung mở rộng vào lĩnh vực liền kề (10-20%) và các thử nghiệm nhỏ (khoảng 5%). Như Zook & Allen (2003) chỉ ra, mặc dù tỷ lệ thành công trung bình của mở rộng vào lĩnh vực liền kề là khoảng 25%, với các công ty có phương thức mở rộng tái hiện được, nó tăng gấp đôi, do đó giá trị kỳ vọng cao hơn khi lặp lại các lần mở rộng nhỏ có cùng loại hơn là một lần vào cuộc tiến vào lĩnh vực hoàn toàn mới. Có một kinh nghiệm tính "tỷ lệ tăng trưởng cộng với tỷ lệ dòng tiền mặt tự do" để cân bằng tỷ lệ tăng trưởng và tỷ lệ lợi nhuận, và đối với công ty phần mềm, hướng dẫn là khoảng 70% ở quy mô ARR 25-50 triệu đô la, khoảng 50% ở mức trên 100 triệu đô la (Bessemer Venture Partners, 2021). Ví dụ, ở giai đoạn này là lần đầu tiên cố gắng mua lại nhỏ (tacking on), bắt đầu tích lũy khả năng tích hợp trong tổ chức, trở thành điều kiện tiên quyết cho M&A theo chương trình sau này.
Công ty niêm yết và vừa và nhỏ: Xuất phát từ tỷ lệ 70/20/10 của Nagji & Tuff (2012), hướng tới tỷ lệ lõi 70%, liền kề 20%, chuyển đổi 10%, M&A chuyển sang mô hình chương trình tiến hành nhiều dự án quy mô nhỏ và vừa hàng năm (Daume et al., 2021). Theo Bradley et al. (2018), những người mua lập trình được đầu tư khoảng 5-6% vốn hóa thị trường hàng năm vào việc mua lại, vượt quá 2-3% của công ty trung bình. Các kinh doanh có ROIC thấp hơn chi phí vốn liên tục trở thành ứng cử viên để bán, và vốn đó được phân bổ lại hoặc trả về. Ví dụ, công ty có kinh doanh chủ lực với ROIC 20% và kinh doanh ngoài với ROIC 5% mà không có triển vọng cải thiện sẽ có giá trị doanh nghiệp cao hơn nếu bán kinh doanh ngoài và đầu tư vào các lĩnh vực liền kề của kinh doanh chủ lực.
Công ty trưởng thành và lớn: Cơ hội đầu tư giảm tương đối so với vốn, làm tăng tỷ lệ trả cổ tức cho cổ đông. Tại Mỹ, mua lại cổ phiếu của chính mình đạt 1,3 lần cổ tức (Mauboussin & Callahan, 2025), và tổng số trả cổ tức cho cổ đông của S&P 500 năm 2024 là 1,57 nghìn tỷ đô la (S&P Dow Jones Indices, 2025). Mặt khác, công ty lớn hơn có thể có nhiều cược cùng lúc, do đó giá trị tuyệt đối của CVC và đầu tư chuyển đổi có thể lớn hơn. Giống như quy tắc "bán 2-3% danh mục hàng năm" mà Birshan et al. (2013) đề cập, việc bán bộ phận kinh doanh trở thành hoạt động thường xuyên tạo ra nguồn tái phân bổ. Ví dụ, Alphabet đã kiểm soát chặt chẽ sự phân tách vào năm 2015 bằng cách kết hợp tập trung vào các hoạt động cốt lõi và quản lý riêng biệt các hoạt động suy đoán (Other Bets), tuyên bố rằng "xử lý phân bổ vốn một cách nghiêm ngặt" (Page, 2015).
Theo quy mô
Quy mô xác định "số lượng cược" và "kích thước trên mỗi cược". Công ty nhỏ phải tập trung, công ty lớn có thể xem xét phân bổ.
Công ty nhỏ phải tập trung: Công ty có ít cược không thể mong đợi giá trị trung bình từ các kinh doanh mới hoặc mua lại với lợi tức lệch. Phân bổ mà Kerr et al. (2014) chỉ ra với "55% mất lỗ, 6% có một nửa tổng lợi tức" có nghĩa là "có thể kết thúc bằng tổn thất" đối với công ty chỉ có 1-2 cược. Ví dụ, công ty có khả năng đầu tư hàng năm 5 tỷ yên sẽ có giá trị kỳ vọng cao hơn nếu chia tách giữa cải thiện kinh doanh hiện tại có xác suất thành công cao và thử nghiệm với kích thước vài chục triệu yên mỗi lần, thay vì đầu tư 5 tỷ yên vào kinh doanh mới có xác suất thành công 25%.
Công ty lớn có thể xem xét theo phân bổ: Theo McKinsey & Company (2020), những công ty đã khởi động 4 hoặc nhiều kinh doanh mới trong 10 năm qua có xác suất nhận lợi tức gấp 5 lần hoặc hơn lợi tức đầu tư cao gấp đôi, và khoảng 2/3 các kinh doanh mới quy mô lớn được sinh ra từ những công ty đã xây dựng nhiều kinh doanh. Booking.com mà Thomke (2020) đề cập thực hiện khoảng 25,000 thử nghiệm mỗi năm, và Koning et al. (2022) chỉ ra rằng các công ty khởi nghiệp áp dụng kiểm thử A/B tăng chỉ số tăng trưởng và đưa sản phẩm mới. Ví dụ, với cùng 100 tỷ yên, chia tách thành 10 lần mua nhỏ và 20 lần thử nghiệm tốt hơn so với 1 lần mua lớn, về cả học tập và kỳ vọng giá trị.
Mua lại lớn hơn thường dễ thất bại hơn: Moeller et al. (2004) báo cáo rằng trong 12,023 lần mua lại ở Mỹ từ 1980-2001, cổ đông công ty mua nhỏ nhận được 8 tỷ đô la tổng cộng, trong khi cổ đông công ty mua lớn mất 226 tỷ đô la. Ví dụ, khi kích thước công ty tăng lên, "kích thước đáng kể cho 1 lần" mua lại cũng tăng lên, và tổn thất từ thất bại cũng lớn hơn, do đó các công ty lớn nên coi việc tích lũy các dự án nhỏ làm cơ sở.
Mức tiền mặt thích hợp thay đổi theo quy mô: Opler et al. (1999) chỉ ra rằng những công ty có cơ hội tăng trưởng lớn và dòng tiền không ổn định có tỷ lệ tiền mặt cao hơn, và những công ty lớn có quyền truy cập tốt vào thị trường vốn có tỷ lệ thấp hơn. Begenau & Palazzo (2021) cho rằng tăng tỷ lệ tiền mặt của các công ty niêm yết Mỹ có thể được giải thích bằng sự tham gia của các công ty mới niêm yết tập trung vào R&D và có lợi nhuận thấp. Ví dụ, một công ty trẻ hướng tới R&D giữ tiền mặt bằng vài năm doanh thu là hợp lý, nhưng công ty lớn ổn định giữ cùng tỷ lệ tiền mặt theo nghĩa của Jensen (1986) sẽ là thiếu kỷ luật.
Theo nội dung kinh doanh
Bản chất của kinh doanh thay đổi tỷ lệ của mục tiêu đầu tư và trục thời gian của lợi tức. Ở đây chúng tôi tổ chức thành 4 loại.
Kinh doanh sử dụng vốn nhiều (sản xuất, cơ sở hạ tầng, năng lượng): Đầu tư thiết bị trở thành chi phí lớn nhất, và tỷ lệ đầu tư thuần trên doanh thu đạt 30-40% trở lên trong các công ty cung cấp công cộng (Damodaran, 2026). Vì đầu tư không thể đảo ngược và quy mô lớn, giá trị của quyền chọn thực (đầu tư giai đoạn, trì hoãn) lớn nhất trong loại kinh doanh này (Dixit & Pindyck, 1994). Ví dụ, thiết kế trì hoãn đầu tư giai đoạn 2 cho đến khi nhu cầu được xác định là hiệu quả nhất trong công ty loại này.
Kinh doanh tài sản nhẹ (phần mềm, AI, dịch vụ): Đầu tư chủ yếu là R&D, nhân tài, chiếm lĩnh khách hàng, dữ liệu và các tài sản vô hình, và đầu tư vô hình ở toàn bộ công ty Mỹ đạt 13,4% doanh thu, gấp 2 lần đầu tư thiết bị (6,3%) (Mauboussin & Callahan, 2025). Tài sản vô hình có thể mở rộng quy mô và là chi phí chìm (Haskel & Westlake, 2017), do đó lợi tức khi thành công cực kỳ lớn, và khả năng hồi phục khi thất bại gần như không có. Ví dụ, trong loại kinh doanh này, "giá trị đầu tư thiết bị" không phải là tiêu chí phân bổ mà "tỷ lệ chi phí chiếm lĩnh khách hàng và giá trị vòng đời khách hàng" hoặc "chỉ tiêu kết quả R&D" trở thành tiêu chí.
Kinh doanh có quy định (tài chính, y tế, công cộng, xây dựng): Khả năng đầu tư và trục thời gian được xác định bởi quy định, và do rào cản vào sâu, ROIC của kinh doanh hiện tại có xu hướng ổn định. Thay đổi quy định là một trong những nguồn chính tạo ra thị trường tăng trưởng, và đầu tư giám sát các chỉ số dẫn đầu bằng cách đọc các tình huống hướng quy định là hiệu quả. Ví dụ, đầu tư hệ thống vì tuân thủ quy định nên được xử lý trong một ngân sách riêng biệt như "đầu tư hiệu quả" không tạo ra lợi thế cạnh tranh.
Kinh doanh loại nền tảng (kinh doanh có hiệu ứng mạng): Đầu tư chiếm lĩnh khách hàng ban đầu lớn, và việc kiếm tiền chỉ xảy ra sau khi vượt qua ngưỡng quy mô, do đó Jカーブ trở nên sâu nhất trong loại này. Cách suy nghĩ của Bezos (2015) "luôn nên chấp nhận cược có 10% xác suất nhận lợi tức 100 lần" biểu thị quyết định đầu tư trong loại kinh doanh này. Ví dụ, Amazon đã tuyên bố trong thư gửi cổ đông năm 1997 rằng "tiến hành đầu tư dựa trên lãnh đạo thị trường dài hạn hơn là lợi nhuận ngắn hạn", và khởi động Prime, AWS, và Marketplace như những cược táo bạo (Bezos, 1998; Bezos, 2015).
Khung công tác xem xét mục tiêu đầu tư
Chương này tích hợp các cuộc thảo luận trước đó vào một quy trình. Câu hỏi là đơn giản: khi công ty có tài nguyên, thứ tự nào và cách phân chia như thế nào sẽ tối đa hóa giá trị doanh nghiệp. Câu trả lời được chia thành 8 bước.
Bước 1 Xác định hàm mục tiêu và đơn vị
Điều đầu tiên cần quyết định là "tối đa hóa cái gì" và "phân bổ theo đơn vị nào". Nếu điều này mơ hồ, vốn sẽ chảy đến bộ phận có tiếng nói lớn.
Đặt hàm mục tiêu trên giá trị doanh nghiệp: Giá trị doanh nghiệp là giá trị hiện tại chiết khấu của dòng tiền tự do trong tương lai, và các đòn bẩy có thể điều động là lợi nhuận, rủi ro, và tăng trưởng (Koller et al., 2020). Nếu mục tiêu là một trong các yếu tố doanh thu, thị phần, hoặc lợi nhuận, đầu tư hy sinh các đòn bẩy khác sẽ được biện minh. Ví dụ, nếu mục tiêu là doanh thu thì mua lại ROIC thấp sẽ "hợp lý", nếu mục tiêu là lợi nhuận trong kỳ thì cắt R&D hoặc tiếp thị sẽ "hợp lý".
Xác định đơn vị phân bổ: Đơn vị phân bổ không phải là bộ phận kinh doanh mà là "khối kết hợp chiến lược" (thị trường × sản phẩm × phân khúc khách hàng). Hall et al. (2012) chỉ ra rằng đơn vị phân bổ càng thô thì việc tuân theo năm trước càng có khả năng xảy ra, và Birshan et al. (2013) liệt kê việc tạo "bản đồ tài nguyên" với hạt độ mịn làm kỹ thuật đầu tiên. Ví dụ, chia "bộ phận sản xuất" thành "khách hàng hiện tại của sản phẩm chủ lực", "vùng địa lý mới của sản phẩm chủ lực", "sản phẩm mới" cho thấy ROIC khác nhau lớn trong cùng một bộ phận kinh doanh.
Xác định chu kỳ: Phân biệt phân bổ hàng năm và rà soát hàng quý. Birshan et al. (2013) khuyến nghị tiến hành thảo luận chiến lược và thảo luận ngân sách vào những lúc khác nhau, và có một khung được CEO có thể điều động (một số công ty là 5% đầu tư thiết bị). Ví dụ, cố định phân bổ vào đầu năm, sau đó rà soát hàng quý chỉ những "dự án chạm vào tiêu chí rút khỏi" và "dự án đáp ứng điều kiện đầu tư bổ sung".
Xác định ai quyết định: Như Stein (1997) chỉ ra, thị trường vốn nội bộ hoạt động khi trụ sở chính có thể giám sát một vài hoạt động liên quan. Ví dụ, nếu giao quyết định cuối cùng về phân bổ cho cuộc họp của các giám đốc kinh doanh, "chủ nghĩa xã hội công ty" của Scharfstein & Stein (2000) xảy ra, và vốn chảy từ kinh doanh mạnh đến kinh doanh yếu.
Bước 2 Kiểm kê tài nguyên và ràng buộc
Tiếp theo, đếm tài nguyên có thể phân bổ và những ràng buộc không được vượt quá. Nếu quên đếm tài nguyên khác ngoài tiền mặt ở đây, phân bổ sẽ vượt quá khả năng thực hiện.
Tính toán số tiền đầu tư có sẵn: Cộng dòng tiền từ hoạt động, tiền mặt còn lại trừ mức tiền mặt cần thiết, khả năng vay, và vốn có thể hồi phục từ bán. Hơn 90% tài chính vốn của công ty Mỹ là tài chính nội bộ (Mauboussin & Callahan, 2014), và ước tính vốn sinh ra từ bên trong trước tiên. Ví dụ, nếu dòng tiền từ hoạt động 120 tỷ yên, tiền mặt dư thừa 50 tỷ yên, khả năng vay 200 tỷ yên, hồi phục từ bán 90 tỷ yên, thì giới hạn trên của số tiền đầu tư có sẵn là 460 tỷ yên, sau đó quyết định số tiền sử dụng trong kỳ này.
Xác định mức tiền mặt cần thiết: Trước tiên xác định mức đảm bảo an toàn quản lý tiền mặt, không được hạ thấp hơn. Như Opler et al. (1999) và Bates et al. (2009) chỉ ra, mức cần thiết càng cao đối với những công ty có biến động dòng tiền lớn và tập trung vào R&D. Ví dụ, đảm bảo "tiền mặt không chạm tới" bằng 6 tháng chi phí cố định, hoặc 18 tháng cho đến lần tài chính tiếp theo.
Đếm nhân tài và thời gian nhà quản lý: Như Jagannathan et al. (2016) chỉ ra, ràng buộc thực tế của công ty không phải là tài chính mà là nhân tài quản lý và khả năng thực hiện. Tích hợp mua lại, khởi động kinh doanh mới, xây dựng thiết bị lớn đều cần nhân tài có thể đảm nhận. Ví dụ, đặt giới hạn số lượng ở trên cho khả năng thực hiện như "chỉ có thể tiến hành 2 lần tích hợp mua lại cùng lúc", "chỉ có thể khởi động 1 kinh doanh mới".
Xác định hứng chịu rủi ro: Xác định giới hạn trên của tổn thất mà không đe dọa sự tiếp tục hoạt động kinh doanh. Như Lovallo et al. (2020) chỉ ra, phán đoán này nên tiến hành ở mức công ty tổng thể, không phải từng dự án, rộng rãi với cược nhỏ, nghiêm ngặt với cược lớn. Ví dụ, thể hiện mức hứng chịu bằng hai điều kiện "tổn thất tối đa trên mỗi dự án đến 10% của số tiền đầu tư có sẵn" và "thậm chí nếu thất bại lặp lại, không hạ dưới mức tiền mặt cần thiết".
Bước 3 Liệt kê toàn diện cơ hội đầu tư
Nếu bỏ sót ở bước liệt kê cơ hội, kết quả sẽ bị lệch dù phép tính sau đó chính xác đến đâu. Không bỏ sót 5 hướng đi và "chờ đợi", sàng lọc ban đầu theo chiến lược.
Nêu ứng viên ở tất cả 5 hướng đi:Kinh doanh hiện tại (thiết bị, R&D, bán hàng, nhân tài, công nghệ thông tin, tài sản vô hình, vốn lưu động), kinh doanh mới, M&A và hợp tác (bao gồm bán lại), tài sản tài chính, và hoàn lại cho cổ đông/trả nợ - hãy nêu ứng viên ở mỗi danh mục và đưa "chờ đợi" vào các lựa chọn rõ ràng. Mauboussin & Callahan (2025) nêu nguyên tắc phân bổ từ con số không, tài trợ chiến lược chứ không phải dự án. Ví dụ, một công ty không đưa "bán bỏ kinh doanh" và "mua lại cổ phiếu của chính mình" vào ứng viên thực chất đang quyết định "tiếp tục tất cả các kinh doanh và sử dụng vốn trong công ty".
Lọc lần đầu theo chiến lược:Căn cứ vào mô hình kim cương chiến lược của Hambrick & Fredrickson (2001), loại bỏ các ứng viên không phù hợp với Arenas (lĩnh vực cạnh tranh) và Vehicles (phương tiện tiếp cận). Cũng ở bước này, sử dụng tiêu chí "kết hợp hay mua" của Dyer et al. (2004) để quyết định hình thức thích hợp - hợp tác, đầu tư hay mua lại. Ví dụ, nếu chiến lược là "nhập thị trường liền kề trong 3 năm", thì loại bỏ dự án mua lại ở thị trường vô liên quan, bất kể nó rẻ thế nào.
Phân loại theo mối quan hệ với ưu thế cạnh tranh:Giống như lọc VRIO, phân chia từng ứng viên - cái nào tăng cường ưu thế cạnh tranh bền vững, cái nào chỉ là đầu tư hiệu quả để giữ cân bằng cạnh tranh. Ví dụ, tuân thủ quy định hay cập nhật hệ thống cơ sở được xử lý riêng biệt như đầu tư hiệu quả, tránh bị "đè bẹp" bởi các đầu tư liên quan đến ưu thế cạnh tranh, giúp đầu tư hiệu quả cần thiết không bị cắt giảm.
Bổ sung ứng viên từ góc nhìn bên ngoài:Birshan et al. (2013) thảo luận về "neo giả" dựa trên dữ liệu bên ngoài - họ nêu ví dụ một công ty tiêu dùng mở rộng phạm vi bàn luận phân bổ từ 90–110% năm ngoái thành 50–200%. Ví dụ, so sánh phân bổ đầu tư của đối thủ cạnh tranh hay tỷ lệ đầu tư thiết bị theo ngành (Damodaran, 2026) với công ty của bạn, rồi thêm "lĩnh vực bạn chưa đầu tư" vào ứng viên.
Bước 4 Ước tính từng cơ hội
Với mỗi cơ hội, ước tính lợi suất kỳ vọng, xác suất thành công, độ phân tán, trục thời gian, nguồn lực cần thiết, giá trị chiến lược và giá trị lựa chọn. Điểm khởi đầu của ước tính là nghiên cứu và chuẩn mực ngành, không phải mong muốn nội bộ của công ty.
Bắt đầu từ chuẩn mực cơ sở:Như Lovallo & Kahneman (2003) và Flyvbjerg (2006) cho thấy, kế hoạch chỉ dựa trên góc nhìn nội bộ sẽ thiên lạc quan. Sử dụng giá trị nghiên cứu từ Chương 2 làm chuẩn mực cơ sở (tỷ lệ mở rộng quy mô kinh doanh mới 24%, tỷ lệ thành công tiến vào kế cận 25%, lợi suất bình quân của bên mua lại gần như bằng không, tỷ lệ mất vốn VC 65%, v.v.), rồi hiệu chỉnh theo hoàn cảnh công ty. Ví dụ, nếu kế hoạch kinh doanh mới giả định xác suất thành công 80%, hãy yêu cầu đưa ra cơ sở giải thích chênh lệch so với chuẩn mực 25% (kết quả quá khứ của công ty, sự tồn tại của phương pháp có thể tái tạo).
Biểu thị nhận định thị trường tăng trưởng bằng xác suất:Với các đầu tư dựa trên tiền đề tăng trưởng thị trường, như bài viết trước đây của chúng tôi (mign, 2026d) đã sắp xếp, hãy sử dụng các kỹ thuật dự báo khác nhau cho từng nguồn tăng trưởng (chính trị, kinh tế, xã hội, công nghệ), phân chia thành các câu hỏi nhỏ hơn, bắt đầu từ chuẩn mực cơ sở và cập nhật xác suất bằng thông tin mới. Ví dụ, thay vì "thị trường sẽ gấp 3 lần trong 5 năm", hãy nói "chi phí kỹ thuật dưới ngưỡng xác suất 60%, quy định được thiết lập xác suất 50%, nếu cả hai xảy ra thì thị trường gấp 3 lần".
Ước tính bằng phân bố:Không chỉ ước tính giá trị kỳ vọng mà còn ước tính lợi suất khi thành công gấp mấy lần, tỷ lệ thua lỗ khi thất bại và xác suất thành công. Như Kerr et al. (2014) và Bessembinder (2018) cho thấy, lợi suất từ kinh doanh mới hay cổ phiếu có phân bố lệch, với một vài kỳ lân quân tại, và trung bình không đại diện cho kết quả của hầu hết các dự án. Ví dụ, một dự án được mô tả là "xác suất thành công 20%, nếu thành công lợi suất gấp 5 lần đầu tư, nếu thất bại mất hết" có giá trị kỳ vọng bằng 1.0 lần vốn đầu tư (= 0,2 × 5), tức lợi suất kỳ vọng là không, nhưng nhìn vào phân bố bạn thấy "chỉ 1 trong 5 trường hợp thành công".
Quyết định trục thời gian và chỉ tiêu trung gian:Tại bước này, quyết định kỳ hạn hoàn vốn và các KPI trung gian để đo tiến độ dọc đường. Như Brynjolfsson et al. (2021) cho thấy về đường cong J, đầu tư đi kèm với tài sản vô hình sẽ làm thua lỗ ban đầu, nên nếu không có chỉ tiêu khác ngoài lợi nhuận, đầu tư đúng đắn cũng có thể bị dừng lại ở giữa chừng. Ví dụ, đối với đầu tư AI, hãy dùng "tỷ lệ xử lý tự động của nhiệm vụ mục tiêu" và "số lượng xử lý ngoại lệ" làm KPI trung gian; đối với kinh doanh mới, dùng "số khách hàng trả phí" và "tỷ lệ giữ chân".
Ước tính giá trị lựa chọn:Với các dự án có thể đầu tư từng giai đoạn, hãy đánh giá thông tin thu được ở giai đoạn 1 sẽ cải thiện quyết định giai đoạn 2 đến mức nào (Luehrman, 1998; Trigeorgis, 1996). Ví dụ, nếu một dự án thí điểm 1 tỷ đồng giúp xác định nhu cầu có hay không, và giảm xác suất thất bại của đầu tư chính thức 10 tỷ đồng từ 50% xuống 20%, thì giá trị của dự án thí điểm tương đương 10 tỷ × 30% = 3 tỷ đồng.
Bước 5 Quyết định chấp nhận/từ chối dựa trên tỷ suất chào
So sánh các cơ hội ước tính với tỷ suất chào theo danh mục để quyết định chấp nhận hay từ chối. Các kinh doanh hiện tại bị từ chối ở bước này sẽ trở thành ứng viên cho bán lại.
Đặt tỷ suất chào theo danh mục:Đặt mức gần bằng WACC cho kinh doanh cốt lõi, mức cao hơn chút cho vùng liền kề, và mức còn cao hơn cho kinh doanh mới. Như Jagannathan et al. (2016) cho thấy, tỷ suất chào thực tế trong thực hành cao hơn chi phí vốn khoảng 2 lần, và lý do không phải vốn mà là hạn chế năng lực thực hiện và giá trị lựa chọn. Bài viết này hướng dẫn: cốt lõi WACC + 0–2 điểm, liền kề WACC + 3–5 điểm, mới WACC + 10–15 điểm, tài sản tài chính bằng lợi suất thị trường. Ví dụ, với WACC 8%, mức chào là cốt lõi 8–10%, liền kề 11–13%, mới 18–23%.
Không đặt tỷ suất chào quá cao:Gormsen & Huber (2025) cho thấy tỷ lệ chiết khấu của doanh nghiệp cao hơn chi phí vốn trung bình khoảng 3 điểm, chênh lệch này giải thích tình trạng thiếu đầu tư gần đây. Mark Leonard, nhà sáng lập Constellation Software, nói "tỷ suất chào hoạt động như một nam châm, một khi hạ thấp nó sẽ kéo những dự án sau về mức mới" (Leonard, 2016), nhưng ngược lại, tỷ suất chào quá cao sẽ dẫn từ chối các dự án có lợi suất vượt chi phí vốn và giảm giá trị doanh nghiệp. Ví dụ, một công ty áp dụng 15% tỷ suất chào cho tất cả kinh doanh cốt lõi sẽ từ chối cập nhật thiết bị có ROIC 12% nhưng chắc chắn tạo giá trị.
Quyết định dựa trên NPV và PI:Xác nhận NPV của mỗi dự án dương hay âm, sau đó dưới ràng buộc vốn, sắp xếp theo PI (NPV ÷ Vốn đầu tư) giảm dần (Brealey et al., 2022; mign, 2026a). Ví dụ, hai dự án có NPV bằng nhau 10 tỷ đồng, nhưng một cần vốn 20 tỷ (PI 0,5) sẽ ưu tiên hơn cái cần vốn 50 tỷ (PI 0,2).
Kinh doanh hiện tại bị từ chối trở thành ứng viên bán lại:Các kinh doanh có ROIC dưới chi phí vốn mà không thấy khả năng cải thiện sẽ bị từ chối đầu tư liên tiếp và chuyển sang xem xét bán lại hay thu nhỏ. Như Mulherin & Boone (2000) và Lee & Madhavan (2010) cho thấy, bán lại trung bình tăng giá trị cổ đông. Ví dụ, kinh doanh vành đai có ROIC 4% sẽ tạo giá trị doanh nghiệp hơn nếu bán được và dùng vốn thu về để tái phân bổ vào kinh doanh chủ lực có ROIC 18%, so với tiếp tục đầu tư.
Bước 6 Tổ hợp danh mục
Xây dựng các ứng viên chấp nhận thành một danh mục duy nhất. Chỉ sắp xếp theo NPV từng dự án sẽ dẫn đến hoặc kinh doanh mới bằng không hoặc vượt năng lực thực hiện, vì vậy cần điều chỉnh bằng công thức phân bổ và giới hạn.
Công thức phân bổ:Tính trọng số mỗi ứng viên bằng "Lợi suất vượt tiêu chuẩn kỳ vọng × Phù hợp chiến lược ÷ Rủi ro", rồi chuẩn hóa thành khả năng đầu tư dưới các ràng buộc. Lợi suất vượt tiêu chuẩn kỳ vọng = lợi suất kỳ vọng trừ tỷ suất chào theo danh mục, phù hợp chiến lược được thể hiện bằng 3 bậc dựa trên mô hình kim cương chiến lược, rủi ro cũng 3 bậc dựa trên độ phân tán và tỷ lệ thua lỗ khi thất bại. Ví dụ, dự án có lợi suất vượt 10 điểm, phù hợp bậc 3, rủi ro bậc 1 (trọng số 30) sẽ ưu tiên hơn khoảng 9 lần so với dự án lợi suất vượt 5 điểm, phù hợp bậc 2, rủi ro bậc 3 (trọng số 3,3).
Đặt giới hạn tỷ lệ:Sử dụng hướng dẫn theo giai đoạn (khởi nghiệp gần 100% cốt lõi, tăng trưởng 75–85% cốt lõi, niêm yết/vừa 70/20/10, trưởng thành 60–70/15–20/10–15) làm giới hạn trên/dưới, điều chỉnh kết quả công thức phân bổ để nằm trong phạm vi. "Đổi mới 10%" của Nagji & Tuff (2012) hoạt động như giới hạn dưới, đảm bảo đầu tư khám phá không bị gián đoạn ngay cả khi năm tốt về lợi nhuận ngắn hạn. Ví dụ, năm mà công thức cho loại đổi mới bằng không, vẫn dành 10% làm "đầu tư thử nghiệm".
Quyết định giới hạn trên mỗi dự án bằng tiêu chí Kelly:Với những lựa chọn có thể ước tính xác suất thành công p và tỷ lệ lợi suất ròng khi thành công b, hãy dùng tiêu chí Kelly (Kelly, 1956) f = p − (1 − p) ÷ b để tính giới hạn trên của vốn đầu tư trên một dự án so với tổng vốn khả dụng. Để phòng sai số ước tính, thực hành sử dụng nửa Kelly (ít Kelly) (MacLean et al., 2011). Ví dụ, dự án có xác suất thành công 20% và lợi suất 5 lần (lợi suất ròng 4 lần) thì f = 0,2 − 0,8 ÷ 4 = 0, tức giá trị kỳ vọng bằng không nên không đầu tư. Nếu lợi suất 10 lần (lợi suất ròng 9 lần) thì f = 0,2 − 0,8 ÷ 9 ≈ 0,11, nên nửa Kelly là giới hạn trên khoảng 5,5% tổng vốn khả dụng.
Chia giai đoạn bằng lựa chọn thực tế:Với những dự án có độ không chắc chắn cao, không phân bổ toàn bộ vốn một lần mà quyết định ngân sách giai đoạn 1 và điều kiện để bước sang giai đoạn 2 (Dixit & Pindyck, 1994; McGrath & MacMillan, 2009). Như cảnh báo của Adner & Levinthal (2004), nếu không quyết định điều kiện dừng từ đầu, lựa chọn sẽ không hoạt động. Ví dụ, "nếu đạt 30 khách hàng trả phí trong 12 tháng, tỷ lệ giữ chân 80%, sẽ phân bổ 5 tỷ giai đoạn 2; nếu không đạt sẽ kết thúc" - và viết ra giấy.
Kiểm tra mối tương quan và năng lực thực hiện:Trong danh mục, kiểm tra xem các dự án có tập trung vào cùng yếu tố (cùng ngành khách hàng, cùng công nghệ, cùng quy định) hay không, và kiểm tra tổng số đầu tư có vượt quá khả năng thực hiện cùng lúc (Bước 2) không. Ví dụ, nếu 3 mua lại và 2 kinh doanh mới đều dựa trên tăng trưởng cùng ngành khách hàng, thất bại ở một yếu tố sẽ ảnh hưởng toàn bộ.
Bước 7 Xử lý vốn dư thừa
Khi tất cả ứng viên chấp nhận nội bộ được tài trợ mà vốn vẫn còn dư, quyết định thứ tự xử lý. Quan điểm của bài viết này là "chờ đợi → hoàn lại cổ đông → trả nợ", nhưng khi an toàn tài chính không đủ, trả nợ sẽ ưu tiên trước.
Ước tính giá trị chờ đợi:Nếu dự kiến có cơ hội đầu tư hấp dẫn trong tương lai gần, có giá trị để giữ vốn bằng kỳ phiếu ngắn hạn hay quỹ tiền mặt chính phủ (McDonald & Siegel, 1986). Như Buffett (2025) nói "thường không có gì hấp dẫn, và hiếm khi mới ngập tới gối với cơ hội", chờ đợi là lựa chọn hợp lý khi phân bố cơ hội lệch. Ví dụ, nếu dự kiến tái cấu trúc ngành trong 2 năm và lượng mua lại sẽ tập trung, thì giữ tiền mặt dồi dào không phải "không đầu tư" mà là "chuẩn bị mua lại".
Xác định giới hạn quỹ dự phòng:Tuy nhiên, giá trị cận biên của tiền mặt dưới 1 đô la và giảm dần khi quản trị công ty yếu hơn (Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007). Vốn dự phòng cần ghi rõ "vì mục đích gì", "đến khi nào" và "mức tối đa trả về nếu vượt quá". Ví dụ: "Tiền mặt vượt quá mức cần thiết cộng với kế hoạch đầu tư 2 năm sẽ được trả về bằng mua lại cổ phiếu hoặc cổ tức trong kỳ tiếp theo".
Lợi nhuận cổ đông tùy theo giá để chọn phương thức:Nếu giá cổ phiếu dưới giá trị doanh nghiệp thì mua lại cổ phiếu hợp lý, nếu cao hơn thì cổ tức hợp lý (Buffett, 2024; Mauboussin & Callahan, 2025). Cổ tức sau khi bắt đầu khó giảm và có thể ảnh hưởng đến đầu tư (Brav et al., 2005), do đó doanh nghiệp biến động lớn chủ yếu mua lại cổ phiếu. Ví dụ, mua lại cổ phiếu nhằm đạt mục tiêu EPS (Almeida et al., 2016) thường kèm theo cắt giảm đầu tư nên cần tránh.
Hoàn trả nợ được xử lý như đầu tư giảm tỷ suất chiết khấu:Lợi suất trả nợ bằng lãi suất vay sau thuế, miễn là ROIC kinh doanh chính vượt quá nó thì ưu tiên sẽ thấp hơn. Tuy nhiên, đối với doanh nghiệp có chi phí cố định tăng hoặc lợi nhuận biến động do kinh tế thay đổi, việc trả nợ làm giảm tỷ suất chiết khấu bảo vệ giá trị doanh nghiệp (Graham, 2000; mign, 2026a). Ví dụ, nếu lãi suất vay sau thuế là 3% và ROIC kinh doanh là 15% thì trả nợ là ưu tiên sau, nhưng nếu cấu trúc sao cho trong thời suy thoái, chi phí lãi vượt quá nửa dòng tiền kinh doanh, thì trả nợ ưu tiên trước.
Không nắm giữ tài sản tài chính không liên quan đến kinh doanh chính:Đầu tư ròng vào cổ phiếu niêm yết, bất động sản, tài sản mã hóa không tăng giá trị doanh nghiệp vì cổ đông có thể tự thực hiện, đồng thời làm biến động lợi nhuận kinh doanh chính tăng lên. Ví dụ, nắm giữ cổ phiếu do chính sách như nắm giữ chiến lược không kèm theo hợp tác hoặc đầu tư chung về mặt kinh doanh (Allen & Phillips, 2000) thì bán ra để làm nguồn tái phân bổ.
Bước 8 Thực hiện, giám sát và tái phân bổ
Phân bổ quyết định rồi mới là công việc thực sự. Đo tiến độ bằng KPI trung gian, dừng các dự án vượt ngưỡng tiêu chí rút lui, và tái phân bổ trong chu kỳ tiếp theo. Nhúng vào đây cơ chế để ngăn chặn kế thừa năm trước và tăng vọt.
Giám sát bằng KPI trung gian:Theo dõi KPI trung gian đã quyết định ở Bước 4, riêng biệt với kết quả lợi nhuận. Cơ chế đo lường sử dụng, hài lòng và lợi ích ròng hiệu quả ở 3 thời điểm: trước triển khai, ngay sau triển khai và sau khi ổn định. Ví dụ, với đầu tư AI, đánh giá tỷ lệ sử dụng sau 3 tháng triển khai, lợi ích ròng sau 12 tháng, và phản ánh vào kết quả lợi nhuận sau 24 tháng.
Áp dụng tiêu chí rút lui một cách máy móc:Để ngăn chặn tăng vọt như Staw (1976) và Arkes & Blumer (1985) chỉ ra, cần tách quyết định rút lui khỏi những người thúc đẩy dự án, áp dụng theo tiêu chí đã xác định trước. Ví dụ, "Nếu KPI trung gian liên tiếp 2 kỳ dưới 70% tiêu chí thì tự động xem xét lại" và trong cuộc họp xem xét, không dùng "số tiền đã đầu tư trước đó" làm chủ đề thảo luận.
Thiết kế hội nghị tái phân bổ:Birshan et al. (2013) đề xuất thiết kế cuộc họp ngân sách không phải "so với năm trước" mà là "tái phân bổ", yêu cầu mỗi người tham dự nêu rõ lợi cược trong phân bổ, ghi chép thảo luận và rút kinh nghiệm sau. Ví dụ, như trường hợp công ty tài nguyên tái phân bổ 30% đầu tư thiết bị trong năm đầu tiên của CEO mới, dùng chính tỷ lệ thay đổi phân bổ làm chỉ báo.
Nâng cao độ chính xác ước tính bằng rút kinh nghiệm:Như Flyvbjerg & Gardner (2023) chỉ ra, sai lệch giữa kế hoạch và thực tế có xu hướng lệch hệ thống. Ghi chép ước tính tại thời điểm chấp nhận (lợi suất kỳ vọng, xác suất thành công, thời gian) và kết quả thực tế, sau đó phản ánh độ lệch ước tính vào tỷ lệ cơ bản của chu kỳ tiếp theo. Ví dụ, nếu xác suất thành công kế hoạch doanh nghiệp mới trong 5 năm qua trung bình là 70% nhưng thực tế là 20%, thì trong chu kỳ tiếp theo hãy giảm xác suất thành công kế hoạch một cách đều đặn.
Thường xuyên đặt câu hỏi "bước ngoặt lớn":Chỉ chạy chu kỳ hàng năm thì không xảy ra chuyển động lên trên như Bradley et al. (2018) chỉ ra. Cứ 3-5 năm một lần, hãy xem xét riêng biệt với chu kỳ thường xuyên, liệu có nên tái phân bổ chiến lược sao cho vốn được tái phân bổ 60% trở lên trong 10 năm. Ví dụ, nếu thị trường kinh doanh chính suy giảm có cơ cấu, thay vì điều chỉnh nhỏ hàng năm, hãy thảo luận trực tiếp về bán kinh doanh và tái phân bổ quy mô lớn.
Nghiên cứu tình huống
Áp dụng quy trình tương tự cho startup AI doanh thu 1 tỷ yên và công ty niêm yết doanh thu 100 tỷ yên. Tất cả các con số là giả định nhằm minh họa cách sử dụng quy trình.
Công ty A: Startup AI doanh thu 10 tỷ yên
Bước 1-2:Hàm mục tiêu là giá trị doanh nghiệp (mức định giá tại vòng gọi vốn tiếp theo). Tiền mặt 1,5 tỷ yên, dòng tiền kinh doanh hàng năm là −0,2 tỷ yên, cần thiết vốn lưu động 18 tháng tức 0,9 tỷ yên làm mức tiền mặt cần thiết, vốn đầu tư khả dụng kỳ này là 0,7 tỷ yên. Ràng buộc khả năng thực hiện: tối đa 2 dự án mới cùng lúc.
Bước 3-4:Các ứng viên là: ①phát triển sản phẩm chính và nhân viên bán hàng (0,4 tỷ yên, lợi suất kỳ vọng 30%, xác suất thành công 80%), ②tính năng cho phân khúc liền kề (0,2 tỷ yên, 25%, 50%), ③thử nghiệm sản phẩm mới (0,1 tỷ yên, xác suất thành công 20%, thành công thì gấp 10 lần), ④đầu tư cổ phần thiểu số vào startup cùng ngành (0,1 tỷ yên, 15%), ⑤trái phiếu kho bạc ngắn hạn (4%). WACC là 15%.
Bước 5:Tỷ lệ rào cản là cốt lõi 15%, liền kề 19%, mới 27%, tài sản tài chính 4%. ①vượt quá 15 điểm, ②vượt quá 6 điểm, ③được đánh giá bằng phân bố, ④là vượt quá −12 điểm nên không được chọn, ⑤chỉ dùng cho quỹ dự phòng.
Bước 6:Trọng số công thức phân bổ: ①là 15 × 3 ÷ 1 = 45, ②là 6 × 2 ÷ 2 = 6, ③không phải lợi suất vượt quá mà dùng tiêu chí Kelly quyết định giới hạn. f của ③ = 0,2 − 0,8 ÷ 9 ≒ 0,11, Kelly nửa để giới hạn mỗi lần khoảng 5,5% vốn đầu tư khả dụng 1,5 tỷ yên tức khoảng 0,08 tỷ yên. Phân bổ: ①0,4 tỷ yên, ②0,2 tỷ yên, ③0,1 tỷ yên (chia thành 2 thử nghiệm 0,05 tỷ yên mỗi cái), ④0 yên, tổng cộng 0,7 tỷ yên.
Bước 7-8:Tiền mặt còn lại toàn bộ để ở quỹ tiền tệ chính phủ và trái phiếu kho bạc ngắn hạn, chia nhỏ nơi gửi tiền. ②đặt điều kiện giai đoạn 2 là "20 khách hàng có trả phí trong 12 tháng", ③chỉ bổ sung thêm vốn cho 1 thử nghiệm thỏa mãn "10 nhóm sử dụng liên tục trong 6 tháng".
Công ty B: Công ty niêm yết doanh thu 100 tỷ yên
Bước 1-2:Hàm mục tiêu là giá trị doanh nghiệp (giá trị hiện tại dòng tiền tự do tương lai). Dòng tiền kinh doanh 12 tỷ yên, tiền mặt thặng dư 5 tỷ yên, khả năng vay thêm 20 tỷ yên, WACC 8%, vốn đầu tư khả dụng kỳ này là 15 tỷ yên. Có thể thực hiện đồng thời: tối đa 2 dự án sáp nhập tích hợp, tối đa 1 dự án kinh doanh mới.
Bước 3-4:Các ứng viên là: ①nâng cấp thiết bị kinh doanh chính và tự động hóa (8 tỷ yên, ROIC kỳ vọng 18%), ②phát triển sản phẩm liền kề (3 tỷ yên, 14%), ③2 dự án sáp nhập nhỏ (tổng 4 tỷ yên, 15%), ④sáp nhập quy mô lớn cùng ngành (30 tỷ yên, 10%), ⑤doanh nghiệp mới và CVC (1,5 tỷ yên, lợi suất kỳ vọng 25%, xác suất thành công 30%), ⑥đầu tư liên tục kinh doanh ngoại vi (2 tỷ yên, ROIC 4%), ⑦cổ phiếu chính sách (giá sổ sách 3 tỷ yên, lợi suất cổ tức 3%), ⑧mua lại cổ phiếu (giá cổ phiếu bằng 0,8 lần giá trị doanh nghiệp ước tính).
Bước 5:Tỷ lệ rào cản: cốt lõi 8%, liền kề 12%, mới 20%. ①vượt quá 10 điểm, ②vượt quá 2 điểm, ③vượt quá 3 điểm, ④vượt quá −2 điểm nên không được chọn (cũng vượt quá vốn đầu tư khả dụng và khả năng tích hợp), ⑤vượt quá 5 điểm, ⑥vượt quá −4 điểm nên không được chọn, kinh doanh ngoại vi chuyển sang đối tượng bán (dự kiến thu hồi 6 tỷ yên). ⑦không kèm theo hợp tác kinh doanh nên chuyển sang đối tượng bán (3 tỷ yên).
Bước 6:Trọng số: ①là 10 × 3 ÷ 1 = 30, ②là 2 × 3 ÷ 2 = 3, ③là 3 × 3 ÷ 2 = 4,5, ⑤là 5 × 2 ÷ 3 ≒ 3,3. Trong tổng vốn đầu tư khả dụng 15 tỷ yên cộng thu hồi bán 9 tỷ yên tức 24 tỷ yên, phân bổ ①8 tỷ yên, ②3 tỷ yên, ③4 tỷ yên, ⑤1,5 tỷ yên, tổng cộng 16,5 tỷ yên. ⑤nằm trong phạm vi tỷ lệ giới hạn (loại chuyển đổi 10%), chia thành giai đoạn 1 là 0,5 tỷ yên và giai đoạn 2 là 1 tỷ yên, ghi chép điều kiện tiến tới giai đoạn 2.
Bước 7-8:Tiền còn lại 7,5 tỷ yên, vì giá cổ phiếu dưới giá trị doanh nghiệp ước tính nên dùng cho mua lại cổ phiếu. Lãi suất vay sau thuế là 3% dưới ROIC kinh doanh 18% nên trả nợ ưu tiên sau, nhưng nếu tình huống suy thoái, chi phí lãi vượt quá 3 phần chục dòng tiền kinh doanh thì ưu tiên trả nợ. Đặt KPI trung gian và tiêu chí rút lui cho ①-⑤, dùng sai lệch giữa ước tính và thực tế trong hội nghị tái phân bổ năm sau để điều chỉnh tỷ lệ cơ bản.
Giới hạn của khuôn khổ
Quy trình này cấu trúc hóa cuộc thảo luận phân bổ, nhưng không đưa ra câu trả lời vượt quá chất lượng đầu vào. Việc sử dụng dưới điều kiện hiểu rõ giới hạn là tiên quyết.
Sai số ước tính:Ước tính lợi suất kỳ vọng và xác suất thành công có xu hướng lạc quan một cách có hệ thống (Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023). Công thức phân bổ phản ánh sai số đó vào kết quả ngay, do đó điều chỉnh theo tỷ lệ cơ bản và rút kinh nghiệm là bắt buộc. Ví dụ, chỉ ước tính xác suất thành công cao hơn 10 điểm thôi cũng khiến phân bổ doanh nghiệp mới được chứng minh hoặc bị phủ định.
Số hóa giá trị chiến lược:Phương pháp biểu hiện độ phù hợp chiến lược ở 3 mức chỉ là xấp xỉ thô về giá trị chiến lược (lựa chọn tương lai, vị thế cạnh tranh, học hỏi). Ví dụ, đầu tư để ngăn chặn đối thủ cạnh tranh, loại không tăng dòng tiền mà "không làm giảm" dòng tiền, có giá trị khó thấy rõ qua NPV.
Tương quan và tương tác:Tương quan giữa các dự án (phụ thuộc vào yếu tố chung) hay tương tác (thành công của cái này tăng giá trị cái kia) không hiển hiện trong ước tính riêng lẻ. Như khuôn khổ Markowitz (1952) chỉ ra, giá trị danh mục đầu tư không phải tổng các giá trị kỳ vọng riêng lẻ. Ví dụ, nếu 2 doanh nghiệp mới dùng chung cơ sở khách hàng, thành công của cái này làm giảm chi phí mua khách hàng của cái kia.
Khả năng thực hiện của tổ chức:Phân bổ đúng thì không có khả năng tích hợp, lập, vận hành mới được kết quả. Như Jagannathan et al. (2016) chỉ ra, ràng buộc thực tế là khả năng thực hiện hơn vốn. Ví dụ, chính sách sáp nhập 5 dự án nhỏ mỗi năm thì không có ưu điểm nếu không đào tạo nhân viên tích hợp trước.
Công thức không phải thay thế cuộc thảo luận:Vai trò công thức phân bổ là làm rõ tiền đề thảo luận (lợi suất kỳ vọng, xác suất, độ phù hợp, rủi ro), phân bổ dựa trên cơ sở chứ không kế thừa năm trước hay tiếng lớn. Ví dụ, khi kết quả công thức phân bổ trái với trực giác của người quản lý, chính đó là cơ hội thảo luận đầu vào nào sai.
Xu hướng của nghiên cứu và thực hành mới nhất
Chương này tổng hợp nghiên cứu 2020 và chủ trương của thực hành gia nổi tiếng, công ty. Nghiên cứu tập trung vào thực tế phân bổ vốn, lợi suất tài sản vô hình và đầu tư AI, tái đánh giá sáp nhập và lợi nhuận cổ đông, trong khi chủ trương thực hành chia thành 3 quan điểm: "tập trung hay phân tán", "trả về hay tái đầu tư", "đầu tư AI quá mức hay không".
Nghiên cứu mới nhất
Tỷ lệ chiết khấu của doanh nghiệp lệch khỏi chi phí vốn được nhận thức, tạo ra tình trạng thiếu đầu tư:Gormsen & Huber(2025)đã thu thập phát biểu từ hội nghị thuyết minh kết quả hoạt động của khoảng 2.500 công ty trên 20 quốc gia, cho thấy tỷ lệ chiết khấu mà doanh nghiệp sử dụng cao hơn chi phí vốn được nhận thức trung bình khoảng 3 điểm, và khoảng cách ở Mỹ đã mở rộng từ khoảng 3 điểm năm 2002 lên khoảng 5 điểm năm 2020. Những thay đổi trong chi phí vốn hầu như không được phản ánh trong tỷ lệ chiết khấu trong vòng 2 năm, mà mất hơn 10 năm để được phản ánh hoàn toàn. Ví dụ, "đầu tư mất mát" do lãi suất thấp trong những năm 2010 không tăng - theo mô hình tiêu chuẩn, tương đương 20% vốn cố định của Mỹ - nhưng gần như biến mất khi tính đến khoảng cách này.
Chi phí vốn được doanh nghiệp nhận thức khác với giá thị trường thực tế, dẫn đến cấu hình sai lầm vốn:Gormsen & Huber(2024)cho thấy sự khác biệt giữa các doanh nghiệp về chi phí vốn mà chúng nhận thức hầu như không thể được giải thích bằng lợi suất kỳ vọng dựa trên thị trường, và các doanh nghiệp nhận thức cao hơn có ít đầu tư hơn và ROIC cao hơn. Ví dụ, hai công ty cùng ngành và cùng mức rủi ro, nhưng nếu giám đốc điều hành của công ty này tin rằng "chi phí vốn của chúng tôi là 12%" trong khi công ty kia tin là "8%", thì mức đầu tư và hiệu quả vốn sẽ khác nhau về lâu dài.
"Khoảng trống đầu tư" phần lớn có thể được giải thích bằng tài sản vô hình:Crouzet & Eberly(2023)phân tách hiện tượng đầu tư hữu hình thấp so với giá trị doanh nghiệp thành tiền cho vốn vật chất, tài sản vô hình và tiền cho tài sản vô hình, và cho thấy rằng khi bao gồm vốn tổ chức, các yếu tố liên quan đến vô hình giải thích khoảng 69% của khoảng trống. Ví dụ, lý do tại sao các công ty phần mềm hoặc y tế có vẻ "ít" chi tiêu cho tài sản cố định là vì đầu tư được thực hiện theo hình thức không được ghi trên bảng cân đối kế toán.
Phần lớn sự tăng tiền mặt của doanh nghiệp có thể được giải thích bằng "loại doanh nghiệp nắm giữ nhiều tiền mặt hơn tăng lên":Tỷ lệ tiền mặt và tiền gửi trung bình của các công ty niêm yết Mỹ đã tăng gấp đôi từ 10,5% năm 1980 lên 23,2% năm 2006(Bates et al., 2009), nhưng Begenau & Palazzo(2021)cho thấy phần lớn sự gia tăng này có thể được giải thích bằng thực tế là các doanh nghiệp chi tiêu nhiều cho nghiên cứu phát triển và chưa sinh lợi niêm yết với tỷ lệ tiền mặt cao hơn, đẩy trung bình lên cao.
Mua lại cổ phiếu của chính công ty không liên quan đến thiếu đầu tư:Guest et al.(2023)so sánh hàng ngàn công ty Mỹ theo cường độ mua lại cổ phiếu của chính công ty, và báo cáo rằng mua lại cổ phiếu của chính công ty không liên quan đến thiếu đầu tư hay bồi thường quản lý quá mức, mà thực hiện bởi các doanh nghiệp có lợi nhuận cao. Kết hợp với ước tính "hoàn lại thuần 41%" của Fried & Wang(2019), tuyên bố rằng "hoàn lại đang lấy mất đầu tư" không được hỗ trợ bởi dữ liệu quy mô lớn. Ví dụ, ở Mỹ, một loại thuế 1% trên mua lại cổ phiếu của chính công ty đã được áp dụng kể từ năm 2023, nhưng "tự chế" đầu tư được dẫn chiếu như căn cứ của nó rất yếu về mặt thực nghiệm.
Các công ty lớn đang rút khỏi khoa học:Arora et al.(2021)từ dữ liệu khoảng 800.000 bài báo từ công ty trong 1980–2015, cho thấy các công ty rút khỏi nghiên cứu cơ bản vì kết quả nghiên cứu bị rò rỉ cho đối thủ cạnh tranh. Ví dụ, ngay cả khi lợi suất xã hội của nghiên cứu cơ bản cao, đối với từng doanh nghiệp riêng lẻ, không đầu tư là hợp lý hơn.
Ý tưởng khó tìm thấy hơn:Bloom et al.(2020)cho thấy năng suất nghiên cứu ở Mỹ suy giảm với tốc độ trên 5% mỗi năm, giảm một nửa mỗi 13 năm. Ví dụ, ngay cả khi duy trì ngân sách R&D theo tên nghĩa, chúng ta cần cấu hình dự kiến rằng kết quả thực tế sẽ suy giảm hàng năm.
"Tính bền vững" của quỹ PE không thể sử dụng được trước:Harris et al.(2023)cho thấy rằng mặc dù cả mua lại và VC đều có tính bền vững khi xem xét kết quả cuối cùng, nhưng chỉ với thông tin sẵn có tại thời điểm gây quỹ, mua lại hầu như không có tính bền vững sau năm 2000, và chỉ còn lại ở VC. Ví dụ, chiến lược "đầu tư vào công ty quản lý hạng bốn phân vị hàng đầu lần trước" không còn hoạt động với mua lại.
CVC được bắt đầu để lấp khoảng trống đổi mới nội bộ, và kết thúc khi phục hồi:Ma(2020)phân tích 381 đơn vị CVC, cho thấy CVC được bắt đầu sau khi số lượng hoặc chất lượng bằng sáng chế nội bộ giảm, và có xu hướng kết thúc khi những điểm yếu phục hồi. Ví dụ, vị trí CVC là "phương tiện học tập có thời hạn" chứ không phải "bộ phận đầu tư vĩnh viễn" gần hơn với thực tế được quan sát trong nghiên cứu.
Ưu thế của M&A theo chương trình đã nhất quán trong hơn 20 năm:Phân tích mới nhất của McKinsey(Daume et al., 2021)cho thấy các doanh nghiệp tiếp tục thực hiện các vụ mua lại quy mô nhỏ và trung bình đạt được lợi nhuận cổ phiếu thừa khoảng 2 điểm mỗi năm, với 65% dương, trong khi vụ mua lại quy mô lớn một lần là năm năm, và các công ty không thực hiện mua lại kém nhất. Bain & Company(2024)cũng báo cáo rằng ưu thế lợi nhuận cổ phiếu của các doanh nghiệp thường xuyên thực hiện mua lại đã mở rộng từ 57% vào 2000-2010 lên khoảng 130% hiện nay. Ví dụ, những gì xác định thành công hoặc thất bại của M&A không phải là "làm hay không làm", mà là "làm với quy mô nào, tần suất nào, và có khả năng gì".
Các yếu tố hành vi ảnh hưởng đến kết quả M&A:Devers et al.(2020)tích hợp 188 nghiên cứu M&A hành vi từ 2008-2018, cho thấy quá tự tin của CEO hoặc tự yêu thúc đẩy các vụ mua lại phá hủy giá trị, trong khi tài sản có liên quan cao, mua tài sản được bán, mua một phần, và hội đồng quản trị độc lập cải thiện kết quả. Ví dụ, kết hợp quan điểm độc lập vào quy trình phê duyệt mua lại là cơ chế quản trị hiệu quả hơn so với đánh giá từng trường hợp riêng.
Tăng tốc độ "hoạt động nếu được thiết kế":Hallen et al.(2020)thông qua thử nghiệm gần như so sánh những người đạt và hẹp không đạt, cho thấy các doanh nghiệp hoàn thành huy động được 47-171% vốn nhiều hơn, và nguồn gốc của hiệu ứng này là học tập sớm tập trung. Ví dụ, ngay cả các tăng tốc độ được điều hành bởi doanh nghiệp, thiết kế tập trung lời khuyên sớm và công khai tiến độ xác định kết quả.
Các doanh nghiệp thử nghiệm tăng trưởng nhanh hơn, thất bại nhanh hơn:Koning et al.(2022)cho thấy rằng các startup áp dụng kiểm tra A/B tăng các chỉ số tăng trưởng và giới thiệu sản phẩm mới, và phương sai thành công hoặc thất bại cũng mở rộng. Ví dụ, cơ chế thử nghiệm không chỉ tăng xác suất thành công mà còn xác nhận thất bại sớm hơn và giải phóng vốn.
Hiệu ứng hiện trường của AI tạo sinh rất lớn, nhưng chưa xuất hiện rõ ràng trong kết quả hoạt động của doanh nghiệp:Brynjolfsson et al.(2025)báo cáo năng suất hỗ trợ khách hàng +14%(người mới bắt đầu +34%), Noy & Zhang(2023)báo cáo thời gian tạo tài liệu −40% và chất lượng +18%, và Dell'Acqua et al.(2023)báo cáo rằng trong tư vấn, AI có chất lượng +40% trên trong các lĩnh vực nó giỏi, nhưng −19 điểm tỷ lệ chính xác trong các lĩnh vực nó không giỏi. Mặt khác, trong khảo sát McKinsey & Company(2025), 88% các tổ chức sử dụng AI, nhưng chỉ 39% báo cáo tác động đến EBIT toàn công ty. Ví dụ, sự khác biệt giữa hiệu ứng tác vụ và hiệu ứng cấp doanh nghiệp có thể được giải thích bằng sự có hay vắng mặt của đầu tư tổ chức bổ sung(Brynjolfsson et al., 2021).
Hiệu ứng vĩ mô của AI khác nhau hơn 10 lần giữa lạc quan và thận trọng:Acemoglu(2025)sử dụng mô hình dựa trên tác vụ, ước tính rằng AI tạo sinh tăng TFP trong 10 năm tối đa 0,66%(khoảng 0,07% mỗi năm). Eloundou et al.(2024)ước tính rằng khoảng 80% lao động Mỹ có thể bị ảnh hưởng bởi LLM trong 1/10 công việc hoặc nhiều hơn, và khoảng 19% trong 1/2 công việc hoặc nhiều hơn. Ví dụ, từ cùng một dữ liệu phơi bày, ước tính hiệu ứng vĩ mô thay đổi rất nhiều tùy thuộc vào ước tính tỷ lệ giảm chi phí tác vụ.
Tỷ lệ thành công của các dự án khổng lồ dưới 1%:Flyvbjerg & Gardner(2023)từ dữ liệu hơn 16.000 dự án, báo cáo rằng 91,5% vượt quá ngân sách hoặc thời gian, và chỉ 0,5% đạt được tất cả ngân sách, thời gian và lợi ích. Ví dụ, kế hoạch đầu tư quy mô lớn nên bao gồm từ đầu những bổ sung dựa trên phân bố kết quả lớp tham chiếu.
Doanh nghiệp quá tránh rủi ro ở cấp độ từng dự án:Lovallo et al.(2020)chỉ ra rằng vì quản lý cấp trung bình đặt cược sự nghiệp với từng dự án, doanh nghiệp toàn bộ không thể chấp nhận các cược nhỏ. Ví dụ, giải pháp là tập hợp rủi ro ở cấp độ toàn doanh nghiệp và đánh giá các cá nhân dựa trên chất lượng quyết định chứ không phải kết quả dự án.
Giá trị của đầu tư tiếp thị xuất hiện trong giá trị doanh nghiệp thông qua tài sản khách hàng:Edeling et al.(2021)tích hợp 285 nghiên cứu thực nghiệm, sắp xếp kiến thức như độ co giãn giá trị doanh nghiệp của tài sản khách hàng 0,72, lợi nhuận vượt mức thỏa mãn khách hàng 10,8% mỗi năm, đồng thời cho thấy cắt giảm đầu tư tiếp thị vì lợi nhuận ngắn hạn xảy ra ở 20% doanh nghiệp, có hại về lâu dài. Ví dụ, cắt giảm đầu tư tiếp thị gây hại giá trị lâu dài hơn điều chỉnh lợi nhuận kế toán.
Các tuyên bố từ từ các chuyên gia thực hành
Cấu hình vốn là công việc quan trọng nhất của CEO:Mauboussin & Callahan(2025)đã định lượng mục đích sử dụng vốn của các doanh nghiệp Mỹ 1970-2024, cho rằng "cấu hình vốn là trách nhiệm quan trọng nhất của CEO", và vốn không thể tạo ra chi phí vốn về lâu dài phá hủy giá trị. Tám CEO của Thorndike(2012)cũng dành nhiều thời gian cho cấu hình vốn hơn vận hành kinh doanh. Ví dụ, từ dữ liệu Mauboussin & Callahan(2025), cổ phiếu của công ty mua lại giảm 60% lúc công bố, 36% công ty mua lại đạt mục tiêu chi phí synergy, và synergy doanh thu chỉ là 17%.
Tiền mặt hơn doanh nghiệp tốt, nhưng nếu không có cơ hội thì chờ đợi:Buffett(2025)nói "Berkshire sẽ không bao giờ ưu tiên nắm giữ tương đương tiền mặt hơn sở hữu doanh nghiệp tốt", nhưng cũng nói "thường không có gì hấp dẫn, rất hiếm khi có cơ hội sâu tới gối", và giải thích nắm giữ tiền mặt kỷ lục là kết quả của thiếu cơ hội. Ví dụ, công ty bán hơn 134 tỷ đô la cổ phiếu năm 2024, và không tiến hành mua lại cổ phiếu của chính công ty ở quý thứ tư.
Mua lại cổ phiếu của chính công ty tùy thuộc vào giá cả:Buffett(2024)nói "tất cả mua lại cổ phiếu của chính công ty nên tùy thuộc vào giá cả, hợp lý lý nếu dưới giá trị doanh nghiệp, nhưng ngu ngốc nếu ở trên", và Mauboussin & Callahan(2025)cũng đặt "chỉ mua lại khi giá cổ phiếu dưới giá trị kỳ vọng" làm quy tắc vàng. Ví dụ, Apple hoàn lại 290 tỷ đô la cho cổ đông so với 240 tỷ đô la dòng tiền hoạt động trong quý 2 năm 2025, và đặt 1.000 tỷ đô la mua lại cổ phiếu của chính công ty mới(Apple, 2025).
Đặt cược một cách táo bạo vì lãnh đạo thị trường dài hạn: Bezos (1998) đã tuyên bố "đưa ra các quyết định đầu tư từ góc độ lãnh đạo thị trường dài hạn hơn là lợi nhuận ngắn hạn hoặc phản ứng ngắn hạn của Wall Street" và "đưa ra các quyết định đầu tư táo bạo chứ không phải thiếu can đảm", và Bezos (2016) đã nói "Nên luôn chấp nhận các cược có xác suất 10% mang lại lợi suất gấp 100 lần". Ví dụ, Bezos (2017) đã phân chia quyết định thành "một chiều" không thể đảo ngược và "hai chiều" có thể đảo ngược, những cái sau nên được quyết định nhanh chóng với ít thông tin hơn.
Bắn hạt nhân trước khi bắn súng lớn: Collins & Hansen (2011) đã báo cáo rằng các công ty tiến hành thí nghiệm chi phí thấp, rủi ro thấp để định hướng trước khi đầu tư nguồn lực lớn đã đạt kết quả gấp 10 lần trong môi trường không chắc chắn. Ví dụ, "súng lớn không được hiệu chỉnh" đặt cược lớn trước khi xác minh có tương quan với thảm họa.
Tích lũy các vụ thâu tóm nhỏ với giá lợi suất khắt khe: Leonard (2016) của Constellation Software đã liên tục thâu tóm các công ty phần mềm quy mô nhỏ trong khi duy trì tỷ suất chắn cao, và nói "tỷ suất chắn hoạt động như một nam châm, một khi giảm thì kỳ vọng lợi suất của các dự án tiếp theo cũng bị kéo về mức mới". Danaher đã lặp lại việc thâu tóm bằng cách cấy ghép hệ thống quản lý của riêng mình (Danaher Business System) vào các công ty thâu tóm, và nhân lại 66% vốn từ 1990 đến 2009 để đạt lợi tức cổ đông hàng năm 25% (Hall et al., 2012). Ví dụ, những gì chung cho cả hai công ty là không phải một vụ thâu tóm lớn mà lặp lại cùng một loại thâu tóm với cùng một kỷ luật.
Tách biệt tập trung vào hoạt động cốt lõi và các cược suy đoán: Page (2015) khi chuyển đổi Alphabet thành công ty mẹ đã nói rằng kết hợp "tập trung vào hoạt động cốt lõi" và "quản lý chặt chẽ phân bổ vốn", đồng thời tách biệt quản lý các hoạt động suy đoán. Ví dụ, cấu trúc công ty mẹ có thể được xem như là thể chế hóa "quản lý kép" được đề cập trong Chương 3 về phân bổ vốn.
Trường hợp cực đoan của đầu tư tập trung: SoftBank Group đã quyết định đầu tư tối đa 40 tỷ USD vào OpenAI vào năm 2025, và tính đến ngày 30 tháng 6 năm 2026, giá trị công bằng được đánh giá là 89,6 tỷ USD so với tổng số tiền đầu tư lũy tích 44,6 tỷ USD (SoftBank Group, 2025, 2026). Tổng số tiền đầu tư lũy tích của Vision Fund 1 và 2 lần lượt là 87,2 tỷ USD và 109,8 tỷ USD, với lợi nhuận tổng cộng lũy tích lần lượt là 26,6 tỷ USD và 21,3 tỷ USD (SoftBank Group, 2026). Ví dụ, các cược tập trung cực đoan tạo ra cả lợi tức định giá khổng lồ và tổn thất, và lợi nhuận lỗ được xác định bởi sự biến động của giá trị định giá.
Đầu tư chiến lược trong thời đại AI khác nhau về quy mô và cấu trúc so với truyền thống: Sau khi tái cấu trúc OpenAI vào tháng 10 năm 2025, Microsoft sở hữu khoảng 27% cổ phần (giá trị định giá khoảng 135 tỷ USD), và OpenAI đã hứa mua Azure trị giá 250 tỷ USD (Microsoft, 2025). NVIDIA đã ký một lá thư ý định để đầu tư tới 100 tỷ USD vào OpenAI theo từng giai đoạn (OpenAI, 2025), và đã đầu tư 5 tỷ USD vào Intel (NVIDIA, 2025). Ví dụ, "đầu tư vòng tròn" trong đó các nhà cung cấp đầu tư vào khách hàng hoặc đối thủ cạnh tranh để hỗ trợ nhu cầu hệ sinh thái của riêng họ bằng vốn vượt ra ngoài khung CVC truyền thống.
Đầu tư AI "rủi ro đầu tư không đủ lớn hơn rủi ro đầu tư quá mức": Pichai của Alphabet nói tại cuộc gọi kết quả năm 2024 rằng "khi đi qua một đường cong như thế này, rủi ro đầu tư không đủ là lớn hơn rủi ro đầu tư quá mức", và Nadella của Microsoft cũng xác định đầu tư là "tài sản dài hạn lái động sự tăng trưởng trong 10 năm và beyond tới" (Microsoft, 2024). Ví dụ, chi tiêu vốn năm 2025 của bốn siêu quy mô đã đạt tổng cộng khoảng 410 tỷ USD.
Đầu tư AI không tương xứng với doanh thu: Trái lại, Cahn (2024) của Sequoia Capital chỉ ra rằng, bằng cách đảo ngược từ doanh số bán hàng trung tâm dữ liệu của NVIDIA, cần 600 tỷ USD doanh thu hàng năm để biện minh cho đầu tư hạ tầng AI, với khoảng cách so với hiện tại là 500 tỷ USD. Trong báo cáo của Goldman Sachs (2024), Covello của công ty nói rằng "AI không được thiết kế để giải quyết các vấn đề phức tạp theo cách mà đầu tư được biện minh", và Acemoglu cũng chủ trương hiệu quả hạn chế trong cùng một báo cáo. Ví dụ, câu hỏi "đầu tư có được biện minh không" cần được phân rã thành "công ty tôi đầu tư để đạt được gì" cho từng công ty, có tính đến sự thực rằng sự nhiệt tình suy đoán đã lặp lại trong giai đoạn phổ biến công nghệ (Cahn, 2024).
Trả về cho cổ đông hay tái đầu tư: Lazonick (2014) chỉ trích các công ty S&P 500 đã sử dụng 54% lợi nhuận cho mua lại cổ phiếu của riêng mình, 37% cho cổ tức, mất nguồn vốn dành cho đầu tư và tiền lương. Trái lại, Fried & Wang (2018) chủ trương rằng thoái vốn ròng sau khi trừ phát hành cổ phiếu chỉ là 41%, và mức đầu tư gần như ở mức cao nhất trước đây. Ví dụ, cả hai bên nhìn cùng một dữ liệu ở "tổng số tiền" và "số tiền ròng", và chọn số nào sẽ đảo ngược kết luận chính sách.
Thất bại trong phân bổ ưu tiên cắt giảm chi phí: Kraft Heinz, được biết đến với phương pháp của 3G Capital, ưu tiên cắt giảm chi phí thông qua ngân sách cơ số không dẫn đến kết quả là thiếu đầu tư thương hiệu, dẫn đến giảm giá 15,4 tỷ USD và cắt giảm cổ tức vào năm 2019 (Kraft Heinz, 2019). Ví dụ, đây là một ví dụ điển hình của phân bổ vốn tối đa hóa chỉ có một đòn bẩy lợi nhuận và bỏ qua các đòn bẩy tăng trưởng và rủi ro.
Đầu tư theo luật lũy thừa: Thiel & Masters (2014) nói rằng lợi tức từ đầu tư mạo hiểm tuân theo luật lũy thừa trong đó thành công của một công ty vượt quá phần còn lại của toàn bộ quỹ, vì vậy chỉ đầu tư vào các công ty có khả năng trả lại toàn bộ quỹ. Ví dụ, cách suy nghĩ này cũng áp dụng cho danh mục đầu tư kinh doanh mới, và các kinh doanh mới nhắm mục tiêu "thành công trung bình" hầu như không đóng góp gì vào lợi tức của toàn bộ danh mục đầu tư.
Kết luận
Trong bài viết này, chúng tôi đã tổng hợp toàn diện các quan điểm và quy trình về đầu tư tối ưu và phân bổ vốn của công ty dựa trên những hiểu biết mới nhất từ nghiên cứu và thực tiễn. Không phụ thuộc vào giai đoạn công ty hay nội dung kinh doanh, chúng tôi hy vọng rằng dựa trên các hiểu biết tổng quát hóa, nó sẽ hữu ích cho việc xem xét các biện pháp có tỷ lệ thành công cao hơn.
Tài liệu tham khảo
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 Tóm tắt: Bằng cách sử dụng mô hình vĩ mô dựa trên tác vụ, ước tính rằng AI sinh mệnh chỉ có thể tăng TFP trong 10 năm tối đa 0,66% (khoảng 0,07% mỗi năm), và phát hành cảnh báo về những kỳ vọng quá mức.
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. Tóm tắt: Lập luận rằng logic tùy chọn thực chỉ hoạt động đối với các khoản đầu tư có điều kiện dừng rõ ràng và phạm vi cố định, và trong các khoản đầu tư khám phá, chi phí chìm và động lực thăng chức làm trì hoãn việc dừng lại.
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. Tóm tắt: Phân tích 402 vụ mua cổ phần 5% trở lên, chỉ ra rằng đầu tư thiểu số kèm theo liên doanh hoặc JV tăng cổ giá (+9,1%) và đầu tư (+58,4%) của công ty được đầu tư, trong khi lợi tức từ phía đầu tư không có ý nghĩa thống kê.
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. Tóm tắt: Chứng minh rằng các công ty có khả năng chỉ hơi dưới dự báo EPS tiến hành mua lại cổ phiếu của riêng mình để tăng EPS, sau đó cắt giảm chi tiêu vốn, R&D và tuyển dụng.
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. Tóm tắt: Bản ghi nhận của cuộc gọi kết quả nơi CEO Pichai nói về hạ tầng AI "rủi ro đầu tư không đủ lớn hơn rủi ro đầu tư quá mức một cách chấn động", giải thích chi tiêu vốn 13 tỷ USD mỗi quý.
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. Tóm tắt: Chỉ ra rằng trong các sáp nhập của Mỹ từ 1973 đến 1998, phản ứng giá cổ phiếu tại thời điểm công bố là +16% cho công ty bị mua lại, -0,7% cho công ty mua lại, +1,8% tổng hợp, và lợi lộc thuộc về cổ đông của công ty bị mua lại.
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ Tóm tắt: Công bố rằng trong quý 2 năm 2025, công bố rằng đã hoàn lại 29 tỷ USD cho cổ đông và thiết lập một khuôn khổ mua lại cổ phiếu của riêng mình mới là 100 tỷ USD.
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. Tóm tắt: Chứng minh bằng thực nghiệm rằng mặc dù số tiền đã trả là không liên quan về mặt lý thuyết, con người có xu hướng tiếp tục sử dụng những thứ có giá cao hơn và các quyết định của họ bị bóp méo.
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 Tóm tắt: Từ dữ liệu của khoảng 800.000 bài viết của công ty từ 1980 đến 2015, chỉ ra rằng các công ty rút khỏi nghiên cứu cơ bản khi sự tràn ra kiến thức đến đối thủ cạnh tranh lớn hơn.
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. Tóm tắt: Khảo sát báo cáo rằng sau sự sụp đổ của ngân hàng tháng 3 năm 2023, 45% nhân viên tài chính công ty đã chuyển tiền gửi sang các ngân hàng lớn, và 47% tiền mặt được giữ trong tiền gửi ngân hàng, 12% trong trái phiếu kho bạc.
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. Tổng quan: Trình bày khung công tác tăng trưởng để quản lý đồng thời ba "chân trời" - kinh doanh cốt lõi hiện tại, các kinh doanh mới đang khởi động, và gieo hạt các tùy chọn tương lai.
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ Tổng quan: Phân tích 40 vụ tách tách công ty với giá trị vượt quá 1 tỷ USD, cho thấy kết quả phân cực giữa nhóm top 1/3 (+50% trở lên) và bottom 1/3 (−40%), và trung bình không vượt trội hơn thị trường.
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ Tổng quan: Ưu thế lợi nhuận cổ đông của các công ty mua lại ít nhất một lần mỗi năm đã mở rộng từ 57% (2000–2010) lên khoảng 130%, minh chứng ưu thế của những người mua lại thường xuyên qua dữ liệu 66 vạn giao dịch trong khoảng 20 năm.
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ Tổng quan: Báo cáo tổng giá trị M&A toàn cầu năm 2024 phục hồi lên khoảng 3,5 nghìn tỷ USD (+15%), và tổng lợi nhuận cổ đông của các công ty mua lại thường xuyên (8,5% hàng năm) gấp đôi so với các công ty không mua lại (3,7%).
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. Tổng quan: Tỷ lệ thành công của JV cũng thấp như M&A, và cấu trúc quyết định và bố trí nhân sự trong 100 ngày đầu tiên sau khi thành lập là yếu tố quyết định sự thành công hay thất bại.
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. Tổng quan: Thể hiện thông qua thử nghiệm và dữ liệu thực tế rằng các nhà quản lý có xu hướng phân bổ vốn đều đặn cho các bộ phận kinh doanh, và sự phân bổ thay đổi tùy theo cách chia các bộ phận - hiện tượng "phân tán ngây thơ".
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. Tổng quan: Cho thấy tỷ lệ tiền mặt và tiền gửi của các công ty Mỹ tăng gấp đôi từ 10,5% năm 1980 lên 23,2% năm 2006, với nguyên nhân chính là động lực phòng vệ do rủi ro dòng tiền tăng.
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. Tổng quan: Cho thấy sự gia tăng tỷ lệ tiền mặt của các công ty Mỹ niêm yết có thể được giải thích bằng hiệu ứng lựa chọn - các công ty tập trung R&D với lợi nhuận mỏng niêm yết với tỷ lệ tiền mặt cao hơn.
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. Tổng quan: Dữ liệu từ các công ty Hà Lan cho thấy R&D hợp tác với các trường đại học hoặc đối thủ cạnh tranh góp phần vào tăng trưởng doanh số từ các sản phẩm cho thị trường mới, trong khi R&D hợp tác với nhà cung cấp góp phần vào tăng trưởng năng suất lao động.
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. Tổng quan: So sánh với tổng giá trị của các bộ phận nếu hoạt động độc lập, các công ty đa ngành kinh doanh mất trung bình 13–15% giá trị trong giai đoạn 1986–1991.
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. Tổng quan: Cho thấy trong 2.600 cổ phiếu niêm yết Mỹ từ 1926–2016, 58% có hiệu suất kém hơn tín chỉ kho bạc ngắn hạn, và toàn bộ lợi nhuận ròng được tạo ra chỉ bởi 4% cổ phiếu hàng đầu.
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million Tổng quan: Điểm chuẩn thực tiễn cho thấy các mục tiêu từng giai đoạn tăng trưởng của các công ty đám mây, bao gồm hỗ trợ cho tỷ lệ tăng trưởng, tỷ lệ dòng tiền tự do, tổng điểm hiệu quả và tỷ lệ giữ chân.
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders Tổng quan: Tuyên bố mốc của Amazon về việc đưa ra quyết định đầu tư dựa trên vị thế lãnh đạo thị trường dài hạn thay vì lợi nhuận ngắn hạn và thực hiện các khoản đầu tư táo bạo.
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. Tổng quan: Định vị Marketplace, Prime và AWS là ba kinh doanh lớn ra đời từ các cược táo bạo, và cho thấy các điều kiện lý tưởng của kinh doanh.
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. Tổng quan: Phát biểu rằng "luôn nên chấp nhận một cược có xác suất 10% mang lại lợi nhuận 100 lần", và cho thấy cách phân biệt giữa các quyết định không thể đảo ngược và có thể đảo ngược.
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders Tổng quan: Để duy trì "Day 1", nên đưa ra quyết định khi có khoảng 70% thông tin mong muốn, và các quyết định có thể đảo ngược nên được thực hiện nhanh chóng với quy trình nhẹ nhàng.
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. Tổng quan: Chỉ ra hiện tượng có hơn 90% sự theo phương cách năm trước (quán tính tài nguyên) và trình bày 10 kỹ thuật bao gồm cuộc họp ngân sách với tiền đề phân bổ lại, neo điểm ngược từ dữ liệu bên ngoài, quỹ quyết định của CEO, và bán bộ phận kinh doanh thường xuyên.
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. Tổng quan: Thử nghiệm ngẫu nhiên hóa miễn phí cung cấp tư vấn quản lý cho các nhà máy dệt ở Ấn Độ, cho thấy năm thứ nhất năng suất tăng 17%, mang lại lợi nhuận gia tăng khoảng 300.000 USD mỗi năm cho một nhà máy.
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. Tổng quan: Cho thấy năng suất nghiên cứu của Mỹ giảm với tốc độ trên 5% mỗi năm, và số lượng nhà nghiên cứu cần thiết để đạt được cùng một kết quả tiếp tục tăng.
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. Tổng quan: Dữ liệu từ hơn 11.000 công ty trên 34 quốc gia cho thấy chất lượng thực hành quản lý giải thích khoảng 30% chênh lệch TFP trong nước và quốc tế.
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. Tổng quan: Phân tích 2.393 công ty lớn trên thế giới cho thấy "đường cong công suất" có lợi nhuận kinh tế tập trung ở 20% hàng đầu, và lập luận rằng các "nước đi lớn" như M&A theo chương trình, phân bổ lại vốn và tích cực tăng chi tiêu đầu tư nâng cao xác suất chuyển động lên trên.
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. Tổng quan: Khảo sát 384 giám đốc tài chính cho thấy cổ tức là một cam kết nhạy cảm không dễ dàng giảm, trong khi mua lại cổ phiếu của chính mình được thực hiện một cách linh hoạt bằng tiền dư thừa sau khi xác định kế hoạch đầu tư.
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. Tổng quan: Sách giáo khoa tài chính doanh nghiệp giải thích các công cụ tiêu chuẩn để đưa ra quyết định đầu tư như NPV, IRR, chỉ số lợi nhuận, và lựa chọn dự án dưới ràng buộc vốn.
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. Tổng quan: Cho thấy rằng 1 USD vốn IT tương quan với khoảng 10 USD giá trị thị trường, và phần lớn điều đó đến từ các tài sản vô hình bổ sung như chuyển đổi tổ chức đi kèm với IT.
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. Tóm tắt: Dữ liệu từ 527 công ty Mỹ cho thấy hiệu ứng năng suất của đầu tư IT ngang với tỷ suất lợi nhuận bình thường trong 1 năm, nhưng mở rộng lên tới 5 lần trong 5-7 năm.
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 Tóm tắt: Triển khai AI sinh tạo cho hơn 5.000 nhân viên hỗ trợ khách hàng cho thấy năng suất tăng trung bình 14%, và tăng 34% đối với nhân viên ít kinh nghiệm.
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 Tóm tắt: Đã đề xuất "Đường cong J năng suất" - trong giai đoạn đầu áp dụng công nghệ mục đích chung, đầu tư vô hình bổ sung không được đo được và năng suất bị đánh giá thấp.
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html Tóm tắt: Nguồn gốc của "Kiểm định 1 đô la" - nên giữ lại lợi nhuận chỉ khi có khả năng tạo ra giá trị thị trường ít nhất 1 đô la cho mỗi 1 đô la giữ lại.
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html Tóm tắt: Kiểm định 1 đô la được thành văn bản như một nguyên tắc hành động đối với cổ đông, cam kết không thực hiện các vụ mua lại bỏ qua kinh tế dài hạn hay phát hành cổ phiếu dưới giá trị.
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf Tóm tắt: Mua lại cổ phiếu của chính công ty là hợp lý tùy thuộc vào giá; ở giá dưới giá trị doanh nghiệp là hợp lý, còn ở giá trên là ngu muội.
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf Tóm tắt: Giải thích việc giữ lại tiền mặt kỷ lục bằng cách nói rằng không bao giờ ưu tiên giữ tiền mặt và tương đương tiền mặt hơn sở hữu các doanh nghiệp tuyệt vời; tiền mặt là kết quả của thiếu cơ hội.
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ Tóm tắt: Tính toán ngược từ doanh thu trung tâm dữ liệu của NVIDIA, chỉ ra rằng cần doanh thu hàng năm 600 tỷ đô la để chứng minh đầu tư cơ sở hạ tầng AI, với khoảng cách hiện tại là 500 tỷ đô la.
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. Tóm tắt: Trong điểm chuẩn của 2.579 quỹ VC Mỹ, IRR gộp 10 năm là 14,57% vượt quá cổ phiếu công khai, nhưng chỉ 3,23% trong 1 năm gần đây, cho thấy biến động lớn theo giai đoạn.
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. Tóm tắt: Khi kiểm soát tự lựa chọn - trong đó các công ty được định giá thấp chọn đa dạng hóa - chiết khấu đa dạng hóa co lại hoặc biến mất, thậm chí có thể trở thành phí bảo hiểm.
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. Tóm tắt: Cho thấy rằng mức ROIC có tính bền vững mạnh mẽ trong thời kỳ 10 năm trong khi tăng trưởng cao hồi quy nhanh về trung bình, do đó đầu tư tăng trưởng chỉ tạo giá trị với các công ty có ROIC cao.
CB Insights. (2025). State of CVC 2024. Tóm tắt: Báo cáo rằng vào năm 2024, giá trị tài chính được liên kết CVC là 65,9 tỷ đô la (+20%), với lĩnh vực AI chiếm 37%, và CVC tham gia vào khoảng 28% các dự án liên doanh toàn cầu.
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. Tóm tắt: Khảo sát với 30 công ty S&P 500 thực hành JV báo cáo rằng 40-60% các liên doanh hoàn thành không đạt được tiềm năng của chúng.
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. Tóm tắt: Phân loại đầu tư CVC thành bốn loại - Tạo động lực, Bổ sung, Mới nổi và Thụ động - dựa trên mục đích (chiến lược/tài chính) và mức độ kết hợp với doanh nghiệp.
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. Tóm tắt: Cho thấy logic kinh doanh hiện tại cản trở đầu tư vào công nghệ phá vỡ, trở thành nguồn gốc của nguyên tắc nuôi dưỡng các doanh nghiệp mới trong các tổ chức tự chủ tách biệt.
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. Tóm tắt: Phân tích 160 vụ sáp nhập cho thấy khoảng 70% không đạt được kịch bản doanh thu được lên kế hoạch, trong khi khoảng 60% gần như đạt được synergy chi phí.
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. Tóm tắt: Cho thấy rằng các công ty hướng mục tiêu bằng cách thử nghiệm chi phí thấp (viên đạn) trước khi triển khai tài nguyên lớn (súng) đạt được kết quả gấp 10 lần trong môi trường không chắc chắn.
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. Tóm tắt: Cho thấy "bất thường tăng trưởng tài sản" - các công ty có tỷ lệ tăng trưởng tổng tài sản cao hơn có lợi suất cổ phiếu năm tiếp theo thấp hơn, với chênh lệch giữa phân vị thứ 10 hàng đầu và hàng cuối đạt 8,4% hàng năm.
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. Tóm tắt: Ước tính rằng đầu tư vô hình của các công ty Mỹ vào năm 1999 là khoảng 1 nghìn tỷ đô la, bằng với đầu tư hữu hình, và đạt 1,36 lần đầu tư hữu hình trong giai đoạn 2000-2003.
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. Tóm tắt: Phân tích hơn 20.000 vụ đầu tư VC Mỹ cho thấy 65% không đạt giá vốn, và chỉ 4% đạt lợi suất gấp 10 lần hoặc hơn.
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 Tóm tắt: Cho thấy rằng phần lớn "khoảng cách đầu tư" - nơi đầu tư hữu hình yếu ớt so với giá trị doanh nghiệp - có thể được giải thích bằng tài sản vô hình chứ không phải quyền lực thị trường.
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ Tóm tắt: Dữ liệu tổng hợp tỷ lệ chi tiêu vốn ròng theo doanh số bán hàng theo ngành, cho thấy sự khác biệt lớn - trên 30-40% cho tiện ích công cộng, 18-26% cho phần mềm, và khoảng 4% cho toàn thị trường.
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. Tóm tắt: Phân tích 2.000 công ty lớn toàn cầu cho thấy loại chương trình tiếp tục mua lại nhỏ và trung bình đạt được lợi suất cổ đông vượt mức khoảng 2 điểm hàng năm với 65% tích cực, trong khi mua lại lớn lẻ là ngang nhau, và các công ty không mua lại kém nhất.
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). Tóm tắt: Thử nghiệm với 758 nhân viên tư vấn cho thấy rằng trong các lĩnh vực mà AI giỏi, số lượng công việc hoàn thành tăng 12,2% và chất lượng cải thiện hơn 40%, trong khi ở các lĩnh vực AI yếu, tỷ lệ câu trả lời đúng giảm 19 điểm phần trăm.
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. Tóm tắt: Nghiên cứu trên 1.009 công ty lớn của Bỉ cho thấy rằng việc rút ngắn số ngày thu hồi các khoản phải thu và số ngày hàng tồn kho có liên quan tích cực đến cải thiện lợi nhuận.
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. Tóm tắt: Tổng hợp 188 nghiên cứu về hành vi M&A từ 2008 đến 2018 cho thấy rằng sự tự tin quá mức của CEO, kinh nghiệm, tính tương đồng của tài sản và cấu trúc quản trị doanh nghiệp quyết định kết quả của các vụ sáp nhập và tư vấn.
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. Tóm tắt: Dữ liệu từ năm 1900 đến 2024 trên 35 thị trường cho thấy rằng lợi suất thực tế của cổ phiếu đạt 5,2% hàng năm, vượt xa trái phiếu (1,7%) và tín phiếu ngắn hạn (0,5%), với cổ phiếu Mỹ đạt khoảng 6,6% thực tế.
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. Tóm tắt: Ở các công ty có quản trị yếu, giá trị thị trường của mỗi đô la tiền mặt chỉ đạt 0,42 đến 0,88 đô la, trong khi quản trị tốt có thể gấp đôi giá trị đó.
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. Tóm tắt: Dưới điều kiện tính không thể đảo ngược của đầu tư và không chắc chắn, việc thực hiện đầu tư có nghĩa là từ bỏ "tùy chọn chờ đợi", và chỉ có NPV dương là không đủ, điều này đã được hệ thống hóa.
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. Tóm tắt: Đầu tư vốn mạo hiểm doanh nghiệp (CVC) có mối quan hệ tích cực với Tobin's q, nhưng hiệu ứng này chỉ giới hạn ở CVC với mục đích chiến lược, trong khi CVC với mục đích tài chính có thể phá hủy giá trị, được chứng minh bằng dữ liệu từ 1.173 công ty công khai Mỹ.
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. Tóm tắt: Khung lý thuyết được trình bày để quyết định "hợp tác hay mua lại" dựa trên loại hiệp lực, tính chất của tài nguyên, mức độ không chắc chắn của thị trường, và sự hiện diện của các đối thủ cạnh tranh.
Edeling, A., Srinivasan, S., & Hanssels, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. Tóm tắt: Tổng hợp 285 nghiên cứu thực chứng cho thấy tính đàn hồi giá trị doanh nghiệp của tài sản khách hàng là 0,72 và cắt giảm chi tiêu tiếp thị vì lợi nhuận ngắn hạn có hại dài hạn.
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 Tóm tắt: Ước tính rằng khoảng 80% lực lượng lao động Mỹ có thể bị ảnh hưởng bởi LLM trong ít nhất 10% công việc của họ, và khoảng 19% bị ảnh hưởng ít nhất 50%.
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. Tóm tắt: Giá trị biên của mỗi đô la tiền mặt đối với cổ đông là trung bình 0,94 đô la, và thấp hơn ở các công ty có nhiều tiền mặt hoặc tỷ lệ nợ cao hơn.
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. Tóm tắt: Lần đầu tiên áp dụng dự đoán lớp tham chiếu dựa trên phân phối kết quả của các dự án tương tự vào thực tiễn, cho thấy rằng có thể tránh được cả độ lệch lạc quan và việc đánh giá thấp một cách chiến lược.
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. Tóm tắt: Trong hơn 16.000 dự án, 91,5% vượt quá ngân sách hoặc tiến độ, và chỉ 0,5% đạt được tất cả các mục tiêu về ngân sách, tiến độ và lợi ích.
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. Tóm tắt: Danh mục các công ty hàng đầu về sự hài lòng khách hàng đạt lợi suất vượt mức khoảng 10,8% hàng năm trong giai đoạn 2000–2014.
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. Tóm tắt: Tổng rút vốn ròng cho cổ đông sau khi trừ đi phát hành cổ phiếu chỉ bằng 41% lợi nhuận ròng, và mức đầu tư của doanh nghiệp gần ở mức cao nhất.
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. Tóm tắt: Rút vốn cho cổ đông của S&P 500 tương đương 96% lợi nhuận ròng về tổng giá trị, nhưng rút vốn ròng sau khi trừ đi phát hành cổ phiếu chỉ bằng 41% trên toàn bộ công ty niêm yết, trong khi trong cùng thời kỳ đầu tư và tiền mặt đều tăng.
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. Tóm tắt: Báo cáo đặt câu hỏi liệu lợi ích có tương xứng với hơn 1 nghìn tỷ đô la đầu tư vào thiết bị AI, trình bày cả quan điểm hoài nghi (Covello, Acemoglu) và quan điểm lạc quan.
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. Tóm tắt: Trong 32.364 lần đầu tư VC từ 1983 đến 1994, đầu tư CVC với sự phù hợp chiến lược đạt tỷ lệ thành công cao hơn VC độc lập, nhưng tuổi thọ trung bình của chương trình CVC chỉ khoảng 1 năm.
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. Tóm tắt: Chi phí vốn mà doanh nghiệp nhận thức có sai lệch so với giá thực trên thị trường, các doanh nghiệp có nhận thức cao hơn đầu tư ít hơn và có ROIC cao hơn, dẫn đến phân bổ vốn sai lệch.
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 Tóm tắt: Dữ liệu từ hội nghị thảo luận kết quả kinh doanh của khoảng 2.500 công ty cho thấy tỷ lệ chiết khấu của doanh nghiệp cao hơn chi phí vốn nhận thức trung bình khoảng 3 điểm phần trăm, và sự mở rộng và độ bền của chênh lệch này có thể giải thích thiếu hụt đầu tư gần đây.
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. Tóm tắt: Lợi ích tiết kiệm thuế từ nợ chiếm khoảng 9,7% giá trị doanh nghiệp, và các công ty lớn hoặc công ty chất lượng cao sử dụng nợ bảo thủ hơn nhiều so với mức tối ưu về lý thuyết.
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. Tóm tắt: Khảo sát 392 Giám đốc Tài chính cho thấy khoảng 75% doanh nghiệp thường xuyên sử dụng IRR và NPV, còn phương pháp hoàn vốn cũng được áp dụng rộng rãi ở mức khoảng 57%.
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. Tóm tắt: Các chương trình mua lại cổ phiếu không phải là tín hiệu về cải thiện kết quả kinh doanh trong tương lai, mà được giải thích bằng giảm rủi ro do cơ hội tăng trưởng giảm và kiềm chế đầu tư quá mức.
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. Tóm tắt: So sánh hàng nghìn doanh nghiệp Mỹ, kết quả cho thấy mua lại cổ phiếu không liên quan đến đầu tư thiếu hụt cũng như không liên quan đến thù lao quản lý dự thừa, mà được các doanh nghiệp có lợi nhuận cao thực hiện.
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. Tóm tắt: Tổng hợp nửa thế kỷ nghiên cứu thực nghiệm cho thấy tỷ suất lợi nhuận riêng tư từ R&D nằm trong khoảng 20–30%, trong khi tỷ suất lợi nhuận xã hội vượt xa con số này.
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. Tóm tắt: Khoảng 3/4 các nhà khởi nghiệp nhận vốn từ VC không nhận được gì khi thoát ra, cho thấy gánh nặng rủi ro không thể đa dạng hóa rất lớn.
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is Tóm tắt: Phân tích 1.616 công ty đại chúng Mỹ trong giai đoạn 1990–2005 cho thấy sự tương quan giữa phân bổ vốn năm hiện tại và năm trước là 0,92, tức hầu như cố định, nhưng các doanh nghiệp tích cực tái phân bổ đạt lợi suất cho cổ đông cao hơn khoảng 30%.
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. Tóm tắt: Bằng phương pháp tựa thí nghiệm so sánh những ứng viên trúng tuyển với những ứng viên trượt tuyển chỉ sai nhất thời, kết quả cho thấy các trình gia tốc được thiết kế phù hợp tăng mức huy động vốn của các công ty tham gia từ 47–171%, với nguồn gốc hiệu quả là học tập tập trung ở giai đoạn sớm.
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. Tóm tắt: Trình bày "chiếc kim cương chiến lược" (Strategy Diamond) bao gồm năm yếu tố: Arenas (Lĩnh vực), Vehicles (Phương tiện), Differentiators (Yếu tố khác biệt), Staging (Giai đoạn thực hiện) và Economic Logic (Logic kinh tế).
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. Tóm tắt: Phân tích khoảng 1.400 quỹ Mỹ cho thấy các giao dịch mua lại vượt S&P 500 từ 20–27% (hơn 3% mỗi năm) trong suốt kỳ hạn quỹ, trong khi đầu tư mạo hiểm lại kém hơn vào những năm 2000.
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. Tóm tắt: Thông tin chỉ có sẵn tại thời điểm huy động quỹ hầu như không cho thấy tính bền vững trong kết quả của các quỹ mua lại từ sau năm 2000, trong khi tính bền vững vẫn còn tồn tại ở các quỹ đầu tư mạo hiểm.
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. Tóm tắt: Trình bày bốn đặc tính của tài sản vô hình (Scalable - Có khả năng mở rộng, Sunk - Chi phí chìm, Spillover - Tác động lan tỏa, Synergy - Tạo hiệu ứng kết hợp), và chỉ ra rằng ở các quốc gia phát triển chính, đầu tư vô hình đã vượt đầu tư hữu hình.
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. Tóm tắt: Chứng minh rằng trong những điều kiện nhất định, q cận biên bằng q trung bình có thể quan sát được, từ đó cho phép ứng dụng thực nghiệm của q Tobin.
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. Tóm tắt: Lợi suất bất thường trong 4 năm sau công bố mua lại cổ phiếu trung bình đạt 12,1%, lên tới 45,3% đối với cổ phiếu được định giá thấp, cho thấy thị trường không hồn toàn tích hợp thông tin tại thời điểm công bố.
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. Tóm tắt: Các doanh nghiệp sử dụng tỷ lệ rào cản gấp khoảng 2 lần chi phí vốn (khoảng 15%), nguyên nhân không phải từ hạn chế tài chính mà từ hạn chế nguồn lực quản lý và giá trị của quyền chọn chờ đợi.
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. Tóm tắt: Tác phẩm cổ điển của lý thuyết tác nhân cho rằng những nhà quản lý sở hữu dòng tiền thặng dư có xu hướng đầu tư vào các dự án có NPV âm hoặc tăng trưởng quá mức, và nợ cũng như thâu tóm đóng vai trò kỷ luật hóa.
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. Tóm tắt: Dữ liệu từ 16 quốc gia trong giai đoạn 1870–2015 cho thấy lợi suất thực tế của cổ phiếu (6,9%) và nhà ở (7,1%) ở mức tương đương và cao hơn, vượt xa trái phiếu (2,5%) và tín phiếu ngắn hạn (1,0%).
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. Tóm tắt: Tổng hợp các ước tính cho thấy tỷ lệ thất bại của liên minh vượt xa 50%, và lập luận rằng tính bổ sung của đối tác, cơ cấu quản trị, cũng như chức năng đối tác chuyên trách là các yếu tố quyết định thành bại.
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. Tóm tắt: Lợi suất trung bình sau khi trừ phí của các quỹ PE tương đương với S&P 500 nhưng có sự biến động lớn, cho thấy sự bền vững trong thành tích giữa các công ty quản lý.
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. Tóm tắt: Đưa ra công thức f = p − (1 − p)/b để tối đa hóa tỷ lệ tăng trưởng tài sản lâu dài, là tác phẩm gốc của lý thuyết xác định mức đặt cược.
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. Tóm tắt: Cho thấy khoảng 55% các công ty được đầu tư từ VC kết thúc bằng lỗ, trong khi 6% đạt lợi suất hơn 5 lần chiếm khoảng nửa tổng lợi suất, phân bố này rất lệch, do đó lập luận rằng có lợi ích khi tiến hành nhiều thí nghiệm rẻ tiền.
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. Tóm tắt: Ở những thị trường có thể chế chưa hoàn thiện, các tập đoàn doanh nghiệp đa dạng hóa đóng vai trò thay thế chức năng thị trường, và các công ty trong nhóm đa dạng nhất vượt trội hơn so với các công ty độc lập về kết quả kinh doanh.
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. Tóm tắt: Phân tích tổng hợp cho thấy hiệu suất của công ty sau khi mua lại trung bình có xu hướng xấu đi, và các biến số truyền thống như mối liên hệ, phương thức thanh toán và kinh nghiệm không thể giải thích được sự khác biệt này.
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. Tóm tắt: Nghiên cứu định tính đề xuất các yếu tố thiết kế của tăng tốc độ công ty và sắp xếp chúng thành bốn loại: đề xuất, quy trình, nhân sự và không gian.
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. Tóm tắt: Giáo trình tiêu chuẩn hệ thống hóa các nguyên lý tạo giá trị cơ bản rằng giá trị của công ty được xác định bởi NOPAT, tỷ lệ tăng trưởng, ROIC và WACC, và tăng trưởng chỉ tạo giá trị khi ROIC vượt quá WACC.
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. Tóm tắt: Các công ty khởi nghiệp áp dụng kiểm tra A/B có chỉ số tăng trưởng và ra mắt sản phẩm mới tăng lên, và độ phân tán kết quả cũng tăng rộng hơn (tăng trưởng nhanh, thất bại nhanh).
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. Tóm tắt: Cho thấy rằng mức lương cao hơn do năng suất của công nhân được đào tạo trong công ty là 23%, mức lương cao hơn là 12%, và một phần đáng kể của lợi nhuận từ đào tạo được quy cho công ty.
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. Tóm tắt: Chênh lệch giữa công ty quản lý tư nhân ở tứ phân vị trên và dưới là 7-8 điểm phần trăm mỗi năm, nhưng do tiếng ồn lớn nên các nhà đầu tư hầu như không thể phân biệt trước các công ty quản lý ưu tú.
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. Tóm tắt: Công bố phân bổ lại thương hiệu là 15,4 tỷ đô la và cắt giảm cổ tức, trở thành ví dụ được trích dẫn rộng rãi như hậu quả của phân bổ vốn tập trung vào cắt giảm chi phí.
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. Tóm tắt: Cho thấy rằng ở các công ty Mỹ trong những năm 1980, mức độ đa dạng hóa và q của Tobin có mối quan hệ âm nhất quán.
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. Tóm tắt: Chỉ trích rằng 449 công ty S&P 500 đã dùng 54% lợi nhuận từ 2003 đến 2012 cho mua lại cổ phiếu của chính mình và 37% cho cổ tức, làm mất các quỹ dành cho đầu tư và tiền lương.
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. Tóm tắt: Phân tích tổng hợp mối quan hệ giữa việc bán tách công ty con và hiệu suất, cho thấy có mối quan hệ tích cực tổng thể, và nó hiển thị mạnh hơn trong các chỉ số thị trường.
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. Tóm tắt: Nêu chính sách tiếp tục mua các công ty phần mềm nhỏ trong khi duy trì lãi suất rào cản cao, và lập luận rằng lãi suất rào cản hoạt động như một nam châm, và một khi nó được hạ thấp, lợi nhuận kỳ vọng của các dự án sau này cũng được kéo về một mức độ mới.
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. Tóm tắt: Tóm tắt rằng đầu tư mạo hiểm công ty có thể đạt được kết quả vượt trội so với các công ty đầu tư mạo hiểm độc lập, nhưng có thể chết yểu tùy thuộc vào thiết kế của phần thưởng, quy trình phê duyệt và cam kết quản lý.
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. Tóm tắt: Lập luận rằng các nhà quản lý có xu hướng đưa ra các kế hoạch lạc quan từ "quan điểm nội bộ" và nên được bổ sung bằng "quan điểm bên ngoài" dựa trên phân phối kết quả của các dự án tương tự.
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. Tóm tắt: Chỉ ra rằng quản lý cấp trung có xu hướng chống lại tổn thất mạnh mẽ vì đặt cược sự nghiệp trên mỗi dự án, khiến toàn bộ công ty không thể chấp nhận các cược nhỏ, và đề xuất tập hợp rủi ro trên toàn bộ công ty.
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. Tóm tắt: Cho thấy rằng tỷ lệ lợi nhuận xã hội cận biên của R&D (khoảng 58%) gấp khoảng 4 lần so với tỷ lệ lợi nhuận riêng cận biên (khoảng 14%), và quy mô tràn ra ngoài không giảm từ những năm 1980.
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. Tóm tắt: Coi chiến lược như một danh mục đầu tư của các tùy chọn thực sự và trình bày một khung để quyết định "đầu tư ngay bây giờ, từ bỏ hoặc nuôi dưỡng và chờ đợi" dựa trên hai trục là tỷ lệ giá trị/chi phí và biến động.
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. Tóm tắt: Phân tích 381 đơn vị CVC, cho thấy CVC được bắt đầu sau khi đổi mới sáng tạo nội bộ giảm và kết thúc sau khi phục hồi, với thời gian sống trung bình là khoảng 4 năm và 46% kết thúc trong 3 năm.
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. Tóm tắt: Tập hợp lý thuyết và thực hành của tiêu chí Kelly và sắp xếp các hoạt động như Half Kelly, cắt giảm cược một nửa để bù đắp cho các lỗi ước tính.
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. Tóm tắt: Cho thấy rằng các giám đốc điều hành tự tin quá mức giữ tùy chọn cổ phiếu của chính họ cho đến khi hết hạn thực hiện đầu tư quá mức khi có tiền mặt.
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. Tóm tắt: Cho thấy rằng các giám đốc điều hành tự tin quá mức có xác suất cao hơn 65% thực hiện các vụ mua lại, và phản ứng của thị trường đối với thông báo mua lại cũng có ý nghĩa xấu hơn (−0,9%).
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. Tóm tắt: Tác phẩm gốc của lý thuyết danh mục đầu tư hiện đại cho thấy rằng giá trị của danh mục đầu tư được xác định bởi giá trị kỳ vọng và phương sai (tương quan) của lợi nhuận, và việc kết hợp các tài sản có tương quan thấp làm giảm rủi ro.
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. Tóm tắt: Sắp xếp bằng chứng dựa trên dữ liệu hơn 30 năm của 1.500 công ty hàng đầu ở Mỹ, bao gồm hơn 90% nguồn vốn từ các quỹ nội bộ, và sự phát triển của M&A, đầu tư tài sản cố định, R&D, mua lại cổ phiếu của chính mình và cổ tức và bằng chứng về tạo giá trị.
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. Tóm tắt: Định lượng các mục đích sử dụng vốn của các công ty Mỹ từ năm 1970 đến 2024, định vị phân bổ vốn là trách nhiệm quan trọng nhất của CEO, và đặt ra nguyên tắc vàng rằng mua lại cổ phiếu của chính mình chỉ nên được thực hiện khi giá cổ phiếu thấp hơn giá trị kỳ vọng.
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. Tóm tắt: Cho thấy rằng trong đầu tư không thể đảo ngược, "tùy chọn chờ đợi" có giá trị, và với các tham số phù hợp, có thể là tối ưu để chờ đợi cho đến khi lợi ích đạt được khoảng gấp đôi số tiền đầu tư.
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. Tổng quan: Phương pháp này xem xét các dự án kinh doanh mới như những thí nghiệm để xác minh các giả định, và phân bổ vốn từng giai đoạn tại các điểm kiểm soát, bắt đầu từ các giả định có thể xác minh với chi phí thấp.
McKinsey & Company. (2020). Why business building is the new priority for growth. Tổng quan: Báo cáo cho thấy 52% lãnh đạo cấp cao xác định xây dựng dự án kinh doanh mới là ưu tiên hàng đầu cho tăng trưởng, tuy nhiên chỉ 24% các dự án kinh doanh mới trong 10 năm qua vẫn tồn tại như các dự án lớn, và những công ty khởi động 4 dự án trở lên có xác suất thu được lợi nhuận cao gấp hơn 2 lần.
McKinsey & Company. (2021). 2021 global report: The state of new-business building. Tổng quan: Báo cáo cho thấy ít nhất 80% các dự án kinh doanh mới đã hoạt động hơn 4 năm có doanh thu hàng năm dưới 50 triệu đô la, và hơn một nửa có doanh thu hàng năm dưới 1 triệu đô la hoặc đã đóng cửa.
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. Tổng quan: Báo cáo cho thấy 88% tổ chức sử dụng AI, tuy nhiên chỉ 39% báo cáo tác động đến EBIT toàn công ty, và những doanh nghiệp có hiệu suất cao với EBIT từ 5% trở lên được quy cho AI chỉ chiếm khoảng 6%.
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ Tổng quan: Công ty định vị đầu tư cơ sở hạ tầng vào điện toán đám mây và AI như những "tài sản dài hạn để thúc đẩy tăng trưởng trong 10 năm và sau đó".
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ Tổng quan: Sau khi tổ chức lại, Microsoft sở hữu khoảng 27% cổ phần của OpenAI (được định giá khoảng 135 tỷ đô la), và OpenAI đã cam kết mua 250 tỷ đô la dịch vụ Azure.
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. Tổng quan: Báo cáo cho thấy 95% đầu tư sinh成AI của doanh nghiệp không góp phần vào lợi nhuận, tuy nhiên đây là một nghiên cứu sơ bộ chưa được kiểm duyệt với định nghĩa thành công khá lỏng lẻo, nên chỉ nên coi là tài liệu thể hiện hướng đi chung.
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. Tổng quan: Mặc dù việc bán các cổ phiếu chiến lược đã gia tăng nhanh chóng kể từ Bộ quy tắc quản trị công ty, nhưng đầu tư cố định, nghiên cứu và phát triển cũng như hiệu suất của các công ty bán không cải thiện rõ ràng.
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. Tổng quan: Điểm khởi đầu của tài chính doanh nghiệp, cho thấy rằng trong thị trường không có ma sát, cơ cấu vốn không liên quan đến giá trị của doanh nghiệp.
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. Tổng quan: Khi xem xét thuế thu nhập doanh nghiệp, hiệu ứng bảo vệ thuế của nợ tăng giá trị doanh nghiệp, và trở thành cơ sở cho lý thuyết đánh đổi giữa chi phí phá sản.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. Tổng quan: Trong 12.023 thương vụ mua lại tại Mỹ từ 1980 đến 2001, cổ đông của các công ty mua lại nhỏ đã kiếm được tổng cộng 8 tỷ đô la, trong khi cổ đông của các công ty mua lại lớn đã mất 226 tỷ đô la.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. Tổng quan: Từ 1998 đến 2001, cổ đông của các công ty mua lại đã mất tổng cộng 240 tỷ đô la (12 xu trên mỗi đô la chi tiêu), với tổn thất tập trung vào một số thương vụ lớn của các công ty có định giá cực cao.
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. Tổng quan: Trong 1.305 công ty Mỹ vào những năm 1990, không chỉ các thương vụ mua lại mà cả việc bán lại sự kiện cũng làm tăng giá trị cổ đông vào lúc công bố, với lợi lèo tỷ lệ với quy mô giao dịch.
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. Tổng quan: Các công ty hiệu suất cao phân bổ đầu tư đổi mới theo tỷ lệ 70% cho lõi, 20% cho các lĩnh vực kế cận, và 10% cho đổi mới biến đổi, trong khi thành phần lợi nhuận theo thứ tự ngược lại (10/20/70).
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. Tổng quan: Báo cáo cho thấy tỷ lệ nắm giữ cổ phiếu lẫn nhau của các công ty niêm yết đã đạt mức thấp nhất kỷ lục lần thứ 6 liên tiếp trong năm tài chính 2024, với mức giảm lớn nhất ở các công ty sự nghiệp.
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 Tổng quan: Trong các tác vụ soạn thảo tài liệu của các chuyên gia, ChatGPT đã giảm thời gian cần thiết xuống 40% và cải thiện chất lượng lên 18%, đồng thời thu hẹp khoảng cách giữa các lao động.
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. Tổng quan: NVIDIA sẽ đầu tư 5 tỷ đô la vào Intel để phát triển chung các CPU tùy chỉnh và cơ sở hạ tầng AI.
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ Tổng quan: NVIDIA đã công bố thư ý định đầu tư lên tới 100 tỷ đô la theo từng giai đoạn nhằm hỗ trợ triển khai các hệ thống 10 gigawatt.
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. Tổng quan: Các công ty có cơ hội tăng trưởng lớn và dòng tiền không ổn định có tỷ lệ tiền mặt và tiền gửi cao hơn, trong khi các công ty lớn có khả năp tiếp cận tốt thị trường vốn có tỷ lệ thấp hơn.
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. Tổng quan: Phân tích 35 dự án đột phá trong 15 bộ phận kinh doanh trên 9 ngành cho thấy các tổ chức "hai mặt" tách biệt bộ phận khám phá nhưng tích hợp ở cấp quản lý cao cấp đã đạt hơn 90% mục tiêu, trong khi các cơ cấu khác chỉ đạt 0-25%.
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. Tổng quan: Lý thuyết hóa khả năng theo đuổi đồng thời khai thác sự kiện kinh doanh hiện có và khám phá các lĩnh vực mới như một năng lực động.
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. Tổng quan: Cho thấy rằng đầu tư vốn thiểu số được chọn khi mua lại hoàn toàn làm giảm khích lệ của ban lãnh đạo của bên bán, hoặc khi muốn thu thập thông tin trước khi tiến hành mua lại toàn bộ.
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ Tổng quan: Giải thích mục đích của cơ cấu công ty nắm giữ của Alphabet là kết hợp tập trung vào sự kiện cốt lõi với quản lý khắt khe phân bổ vốn, và cho thấy cơ cấu quản lý riêng biệt các dự án đầu cơ.
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. Tóm tắt: Đây là một bài tổng quan toàn diện cho thấy rằng sự hợp tác giữa đại học và công nghiệp chủ yếu thông qua "sự tham gia" dạng nghiên cứu chung hoặc tư vấn, chứ không phải thông qua thương mại hóa dạng bằng sáng chế hay khởi nghiệp.
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. Tóm tắt: Bài viết đề xuất "q tổng hợp" bao gồm vốn vô hình và chỉ ra rằng 42% tổng vốn của các công ty Mỹ là vốn vô hình.
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. Tóm tắt: Bài viết thực chứng rằng càng lớn chênh lệch cơ hội đầu tư giữa các bộ phận kinh doanh, vốn càng chảy hiệu quả kém vào các bộ phận không hiệu quả và chiết khấu đa hướng càng lớn.
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. Tóm tắt: Bài báo đưa tin rằng tập đoàn Toyota lên kế hoạch bán cổ phần Denso trị giá khoảng 700 tỷ yên để giải thể cổ phần cross-holding và thu xếp nguồn lực cho đầu tư điện khí hóa.
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. Tóm tắt: Báo cáo cho biết năm 2024, các công ty S&P 500 mua lại cổ phiếu của chính mình đạt kỷ lục 942,5 tỷ đô la, cổ tức đạt 629,6 tỷ đô la, và 20 công ty hàng đầu chiếm khoảng nửa tổng mua lại cổ phiếu.
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. Tóm tắt: Bài viết lý thuyết hóa cơ chế "chủ nghĩa xã hội nội bộ" trong đó các trưởng phòng sẽ tìm cách tư lợi, dẫn đến việc công ty mẹ cấp vốn quá mức cho các bộ phận yếu hơn.
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. Tóm tắt: Phân tích siêu dữ liệu từ 56 nghiên cứu cho thấy hệ số co giãn bán hàng của quảng cáo là trung bình 0,12 trong ngắn hạn và 0,24 trong dài hạn, giảm theo thời gian và thấp hơn ở các nhãn hiệu trưởng thành.
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. Tóm tắt: Sử dụng dữ liệu từ khoảng 59.000 công ty Mỹ qua nhiều năm, bài viết cho thấy rằng rút ngắn chu kỳ thương mại ròng nâng cao khả năng sinh lợi và giá trị cổ đông.
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 Tóm tắt: Công bố hợp đồng đầu tư tối đa 40 tỷ đô la vào OpenAI.
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. Tóm tắt: Công bố tổng số tiền đầu tư và lợi nhuận lũy tích của Vision Fund 1 và 2, cũng như tổng số tiền đầu tư lũy tích 44,6 tỷ đô la vào OpenAI và giá trị hợp lý 89,6 tỷ đô la.
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. Tóm tắt: Thực nghiệm chỉ ra rằng khi một khoản đầu tư do chính họ lựa chọn bị thất bại, mọi người có xu hướng đầu tư thêm tiền vào dự án đó—hiện tượng "leo thang cam kết".
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. Tóm tắt: Bài viết cho rằng vì công ty mẹ sở hữu quyền kiểm soát, nó có thể tạo giá trị thông qua "chọn người chiến thắng" bằng cách tập trung quỹ vào các doanh nghiệp có tiềm năng, nhưng điều này chỉ giới hạn trong một số ít doanh nghiệp liên quan mà công ty mẹ có thể theo dõi.
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. Tóm tắt: Công bố rằng tính đến tháng 10 năm 2025, công ty nắm giữ 640.250 BTC (tổng chi phí mua vào là 47,38 tỷ đô la) và tiếp tục tăng mua thông qua phát hành cổ phiếu và cổ phiếu ưu tiên.
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. Tóm tắt: Bài viết cho thấy "vốn kỹ thuật số"—vốn vô hình dành riêng cho công ty liên quan đến công nghệ thông tin—chiếm trên 25% tài sản công ty, tập trung ở một số ít doanh nghiệp và có thể dự báo năng suất khoảng 3 năm sau.
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. Tóm tắt: Công bố rằng Tesla đã bán khoảng 75% lượng Bitcoin mua vào năm 2021 trong năm 2022 và hạch toán mất giảm trị 204 triệu đô la trong năm đó.
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. Tóm tắt: Bài viết nêu rõ rằng lợi tức từ đầu tư mạo hiểm tuân theo quy luật lũy thừa và nêu nguyên tắc chỉ đầu tư vào các công ty có khả năng mang lại lợi nhuận lớn hơn toàn bộ quỹ.
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. Tóm tắt: Lấy ví dụ như khoảng 25.000 thí nghiệm hàng năm tại Booking.com, bài viết cho rằng rào cản trong việc mở rộng quy mô thí nghiệm không phải là công nghệ mà là văn hóa.
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. Tóm tắt: Bài viết cho thấy 8 vị CEO đặt phân bổ vốn ở trung tâm của quản lý kinh doanh đã vượt S&P 500 hơn 20 lần và trình bày khung 5 cách sử dụng vốn và 3 nguồn huy động vốn.
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. Tóm tắt: Bài viết cho thấy các công ty tăng đầu tư tài sản cố định đáng kể có lợi suất chứng chỉ thấp hơn khoảng 2% mỗi năm sau đó, đặc biệt là ở các công ty có tiền mặt dồi dào và nợ ít.
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. Tóm tắt: Bài viết giới thiệu quan điểm rằng tỷ lệ giữa giá trị thị trường và chi phí tái tạo (q) xác định quyết định đầu tư.
トヨタ自動車. (2025). 2025年3月期 決算短信. Tóm tắt: Công bố rằng trong năm tài chính kết thúc tháng 3 năm 2025, công ty thực hiện mua lại cổ phiếu của chính mình với giá trị khoảng 1,18 nghìn tỷ yên.
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. Tóm tắt: Bài viết phân loại các tùy chọn bao gồm hoãn, đầu tư theo giai đoạn, thay đổi quy mô, rút lui, chuyển đổi và tăng trưởng, và công thức hóa NPV mở rộng = NPV tĩnh + giá trị tùy chọn.
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. Tóm tắt: Phân tích siêu dữ liệu 26 nghiên cứu cho thấy lợi suất bất thường trung bình tại thời điểm công bố tách tách là +3,02%, nhưng lợi suất dư thừa dài hạn không được xác nhận bằng các phương pháp tinh tế.
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. 概要: Dữ liệu phân khúc tự báo cáo cho thấy chiết khấu đa dạng hóa, trong khi dữ liệu cấp cơ sở lao động cho thấy phí bảo hiểm đa dạng hóa, cho thấy rằng chiết khấu có thể là sản phẩm của phương pháp đo lường.
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. 概要: Tỷ lệ thành công của việc mở rộng vào các lĩnh vực liền kề chỉ đạt khoảng 25% trung bình, nhưng các công ty có phương thức mở rộng có thể tái lập được sẽ có tỷ lệ thành công gấp đôi, và hơn 80% các mở rộng thành công nhất xuất phát từ việc khám phá sâu hơn các nhu cầu của khách hàng lõi.
Đã đọc
Đọc tiếp ↓