Research
最新研究・実務による最適な企業の投資・資本配分
Product
Career
Overview
企業が持つ資源を、どこにどれだけ振り向ければ企業価値は最大になるでしょうか。本稿は、既存事業・新規事業・M&A/提携・金融資産・株主還元という5つの投資先と「待つ」という選択肢を、企業価値(利益・リスク・成長)という同じ物差しの上に並べ、研究が示す期待リターン、成功確率、時間軸を投資先ごとに整理します。
はじめに
企業価値はどのように企業のリソースを配分するのかによって決まってきます。しかし、どのような手順で適切な配分を検討すると良いのでしょうか。ここでは、最新の研究や実務の知見を踏まえて、どのように配分を検討していくのか、その考え方やプロセスを網羅的に整理します。
本稿の新規性は次の3点にあります。
企業のすべての投資先を一つの物差しで比較し、8ステップの手順に統合した:既存事業・新規事業・M&A・金融資産・株主還元と「待つ」という選択肢を企業価値という同じ物差しに並べ、研究値を一覧にしたうえで、目的関数の設定から再配分までの8ステップに落とし込みました。例えば、R&Dの私的収益率20〜30%(Hall et al., 2010)、買収側の平均リターンほぼゼロ(Andrade et al., 2001)、短期国債の実質0.5%(Dimson et al., 2025)を同じ表で比べ、期待超過リターン×戦略適合度÷リスクで重みを付けて配分します。
会社のステージ・規模・事業内容で配分がどう変わるかを示した:創業期から成熟・大企業までの4段階、賭けの数を決める規模、資本集約型からプラットフォーム型までの事業の型ごとに、コア・隣接・新規・M&A・金融資産・還元の配分の目安と根拠を整理しました。例えば、創業期はコアにほぼ100%で金融資産は資金繰りのみ、上場・中堅は70/20/10(Nagji & Tuff, 2012)と小型買収を続けるプログラマティックなM&A、と対応付けています。
最新の研究や実務の動向を整理した:企業の割引率と資本コストの乖離、無形資産による投資ギャップの説明、自社株買いと投資の関係、生成AIの現場効果とマクロ効果の開きといった2020年代の研究と、Buffett、Bezos、Leonard、ピチャイ、Cahnらの主張を、集中か分散か、還元か再投資か、AI投資は過剰かという3つの論点で両論併記しました。例えば、Alphabetの「過少投資のリスクの方が大きい」という主張と、Sequoiaの「6,000億ドルの収益ギャップ」という警告を並べて示しています。
企業の投資とは何か
本章では、企業の投資を「資本配分」として企業価値との関係で定義し、配分できるリソースの範囲、投資先の全体像、そして投資判断の基本原理を整理します。
資本配分とは何か
企業の投資は、資本配分(企業が持つ資源をどの用途にどれだけ振り向けるかという判断)によって実行されます。
経営とは資本配分である:Thorndike(2012)は8人のCEOの在任期間を分析し、資本の使途は既存事業への投資・買収・負債返済・自社株買い・配当の5つ、調達源は営業キャッシュフロー・負債・株式発行の3つであり、これらを体系的に最適化したCEOはS&P 500を20倍以上上回ったと述べました。例えば、TeledyneのHenry Singletonは1963〜1990年に年率20.4%(同期間のS&P 500は11.6%)のリターンを実現し、株価が割安な時期に発行済株式の約90%を自社株買いで消却しています。
1ドルテストで企業の収益力を判断する:Buffett(1985)は、利益の内部留保(利益を株主に配当として払い出さず、会社の中に残して使う)は「留保1ドルにつき少なくとも1ドルの市場価値が株主に生まれる合理的な見込みがある場合」にのみ正当化されるとし、Berkshire HathawayのOwner's Manual(Buffett, 1996)でも同じ基準を行動原則として明文化しています。例えば、留保した利益から得られる増分の利益率が、株主が市場で自分で得られる利回りを下回るなら、その利益は配当か自社株買いで株主に返すべきだという判断になります。
資本配分が企業価値を決める:Koller et al.(2020)は企業価値を将来フリーキャッシュフローの割引現在価値と定義し、価値はNOPAT、成長率g、投下資本利益率ROIC、資本コストWACCで決まる(V = NOPAT × (1 − g/ROIC) ÷ (WACC − g))と整理しました。ROICがWACCを上回る場合に限って成長は価値を生み、下回る場合の成長はむしろ価値を減らします。例えば、ROIC 8%・WACC 10%の事業は売上を倍にしても企業価値が下がりますが、ROIC 20%の事業なら成長投資1円あたりの価値は大きく増えます。
資本配分の多くは前年踏襲である:Hall et al.(2012)は米国上場1,616社の1990〜2005年のデータで、事業部門への資本配分の前年との相関が平均0.92(約3分の1の企業では0.99)と、配分がほぼ固定されていることを示しました。再配分の度合いが上位3分の1の企業は下位3分の1より年間の株主総リターンが約30%高く、買収や倒産を免れる確率も13%高かったと報告されています。例えば、同じ米国の複合企業でも、1990〜2009年に資本の25%しか再配分しなかったHoneywellの年間リターンは14%、66%を再配分したDanaherは25%でした(Hall et al., 2012)。
投資の元手
企業の投資の元手である、配分する資本の種類は現金だけではありません。人材、経営者の時間、無形資産、顧客基盤も、将来キャッシュフローに変換できる資源であり、しばしば現金より強い制約になります。
財務資本:手元現金、営業キャッシュフロー、借入余力、株式発行余力が基本の原資です。Mauboussin & Callahan(2014)によれば、米国上位1,500社の資本調達源の9割超は内部資金であり、2025年の更新版(Mauboussin & Callahan, 2025)では2024年の米国企業の資本投下総額は7.5兆ドル(M&A 1.4兆ドル、設備投資1.5兆ドルなど)でした。例えば、売上1,000億円の企業が営業キャッシュフロー100億円と借入余力200億円を持つなら、年間に配分できる財務資本は最大300億円程度と見積もれます。
人的資本:Jagannathan et al.(2016)は、企業がWACC(約8%)の約2倍にあたる約15%のハードルレート(投資の基準)を使う主因は資金制約ではなく、経営人材や組織の実行能力という「業務上の制約」にあると報告しています(理論的にはWACC約8%を上回る案件なら全部やるべきだが、実際は9%ー14%のリターンの案件は見送っている)。つまり配分のボトルネックは、しばしば現金ではなく人です。レストランで例えれば、席数が20しかない人気レストランが、採算の合う客(WACC約8%以上のリターンの案件)でも予約を全部は受けず、単価の高いコース客のために席を空けておくようなものです(15%以上のリターンの案件のみ資本配分する)。断る理由は「食材を仕入れるお金がない」からではなく、「席(=人的資本による実行能力)が有限で、埋めてしまうと良い客を逃す」からです。
無形資産:Haskel & Westlake(2017)は、米国では1990年代半ば以降、無形資産(ブランド、顧客基盤、データ、ソフトウェア、特許、組織の仕組み)への投資が有形資産(機械、社用車、オフィスビルなど)への投資を上回ったと指摘し、無形資産はスケーラブル・サンク(回収困難)・スピルオーバー・シナジーという4つの性質を持つと整理しました。Peters & Taylor(2017)は米国企業の総資本の42%が無形資本だと推計しています。無形資産は貸借対照表に載らなくても次の投資の原資であり対象です。
既存顧客基盤と流通チャネル:Bainの調査(Zook & Allen, 2003)では、最も成功した隣接領域への進出の80%超がコア顧客のニーズの深掘りから生まれていました。顧客との関係は、再配分できる資源です。例えば、既存顧客へ隣接サービスを販売する方が新規顧客の獲得より顧客獲得コストが低く、同じ投資額で高いリターンが見込めます。
投資先
投資先は大きく5つに分かれ、これに「待つ」という選択肢が加わります。
既存事業:設備・能力増強、R&D、営業・マーケティング、人材、IT・自動化、ブランド等の無形資産、運転資本への投資です。例えば、工場の増設や営業チームの増員がこれにあたります。
新規事業:社内新規事業、スピンアウト、CVC、アクセラレータ、産学連携を通じた投資です。例えば、既存の技術を別の顧客層へ展開する新部門の設立です。
M&Aと提携:買収、少数出資、JV、アライアンス、そして事業売却(負の投資)です。例えば、隣接市場の企業の買収や、技術を持つスタートアップへの少数出資です。
金融資産:現金・MMF・国債、社債、上場株式、VC/PEファンド、不動産、暗号資産、政策保有株です。例えば、余剰現金を短期国債で運用することです。
株主還元と負債返済:配当、自社株買い、負債返済です。これらは「社内に資本コストを上回る案件が残っていない」という判断の表明でもあります。社内に資本コストを上回る案件が残っていないにも関わらず、社内留保やNPVがマイナスの投資や割高な買収をすると、株価の下落や、株主が損をすることで経営陣交代を迫られることになります。
待つ(投資しない):不確実性が高いときは、投資を延期すること自体に価値があります(McDonald & Siegel, 1986; Dixit & Pindyck, 1994)。例えば、規制の方向が決まるまで大型設備投資を1年延期することで、誤った投資を避けられます。
投資判断の基本原理
個々の投資機会を評価する物差しは、企業財務の標準的な道具で足ります。
NPVとIRR:投資の採否は、将来キャッシュフローを資本コストで割り引いた正味現在価値NPVがプラスかどうかで判断するのが基本です。Graham & Harvey(2001)のCFO 392名への調査では、IRRを常用する企業が75.7%、NPVが74.9%、回収期間法も56.7%でした。例えば、初期投資10億円、年2億円のキャッシュフローが8年続く案件は、割引率10%でNPVが約+0.7億円となり採択されます。
収益性指数PI:資本に制約があるときは、投資1円あたりのNPV(PI = NPV ÷ 投資額)の高い順に採択すると、限られた資本からの価値を最大化できます(Brealey et al., 2022)。当社の過去記事(mign, 2026a)でも、自動化案件をPI順に並べて予算が尽きるまで採択する手順を示しました。例えば、NPV 3億円・投資5億円の案件(PI 0.6)は、NPV 4億円・投資10億円の案件(PI 0.4)より優先されます。
ROIC > WACC:事業単位では、投下資本利益率が資本コストを上回っているかが継続投資の条件です。Cao et al.(2006)によれば、ROICの水準は持続性が高く、1994年にROIC 20%超だった企業の50%は2003年も20%超でしたが、高成長の持続性は低く、20%超で成長していた企業の56%は10年後に実質5%未満へ減速していました。例えば、ROICの高い既存事業への追加投資は、新規の高成長事業への投資よりも確実に価値を生むことが多いということです。
資本コストの2倍以上のリターン:Jagannathan et al.(2016)の調査では企業の平均割引率は15.1%と、資本コストの約2倍でした。Gormsen & Huber(2025)は約2,500社の決算説明会の発言から、割引率は企業自身が認識する資本コストより平均約3ポイント高く、米国ではこの差(ウェッジ)が2002年の約3ポイントから2020年の約5ポイントへ拡大し、資本コストの変化が割引率に反映されるまで数年かかることを示しました。割引率が1ポイント上がると翌年の純投資率は0.8ポイント下がります。例えば、金利が下がっても企業の投資がすぐには増えない現象は、このウェッジの粘着性で説明できます。
各投資先の期待リターン
前章で示した6つの行き先を細分化し、各投資先について「概要」「期待リターン」「成功確率」「時間軸」の4点で整理します。
既存事業への投資
既存事業への投資は、すでに顧客・組織・ノウハウがあるため成功確率が最も高く、多くの企業にとって資本配分の中心です。ただし投資の種類によって、リターンの水準も計測のしやすさも大きく異なります。
設備・能力増強
概要:工場・店舗・データセンター・物流拠点などの有形資産への投資で、生産能力を増やすか単位コストを下げることでキャッシュフローを増やします。例えば、受注が能力を上回っている工場のライン増設です。
期待リターン:中(その事業のROIC並み。米国大企業のROIC中央値は長期で約9%)。理論上は、市場価値が再取得原価を上回る(トービンのq > 1)事業ほど投資すべきですが(Tobin, 1969; Hayashi, 1982)、実証では設備投資を大幅に増やした企業の株式リターンはその後年約2%低く(Titman et al., 2004)、総資産成長率が最上位10%の企業と最下位10%の企業の翌年リターンの差は時価総額加重で年8.4%です(Cooper et al., 2008)。つまり平均的な設備投資は既存事業のROIC(Cao et al., 2006)並みで、過大投資はそれを下回ります。例えば、米国企業の設備投資は売上高比で1970年の8.8%から2024年の6.3%へ低下し(Mauboussin & Callahan, 2025)、資本は有形資産から無形資産へ移っています。
成功確率:高(投資先の中で最も確実な部類。目安7〜9割)。ただし「計画どおりの予算と工期で終わる」確率は1割未満です。Flyvbjerg & Gardner(2023)の1万6,000件超のプロジェクトでは91.5%が予算か工期を超過し、予算・工期・便益のすべてを達成したのは0.5%でした。需要予測が外れたときは不可逆な固定費が残るため、損失は大きくなります。例えば、需要が計画の8割にとどまった工場は、稼働率の低下で単位コストが上がり、投資前より利益率が下がることがあります。
時間軸:建設から稼働まで1〜3年、回収まで3〜10年と長く、途中で止めにくい投資です。業種によって必要水準も異なり、純設備投資の売上高比は公益事業で30〜40%超、ソフトウェアで18〜26%、市場全体で約4%です(Damodaran, 2026)。例えば、Bradley et al.(2018)は、設備投資比率が業界中央値の1.7倍を超える「大きな一手」が経済的利潤の上位2割へ移動する確率を高めると報告しており、成長市場では長期の積極投資が報われます。
研究開発(R&D)
概要:新製品・新技術・新工程を生み出すための投資で、無形資産の中核です。例えば、製薬会社の新薬候補の開発や、ソフトウェア企業の新機能開発です。
期待リターン:高(私的収益率で年20〜30%)。Hall et al.(2010)は半世紀の実証研究を総括し、R&Dの私的収益率は概ね20〜30%で物的資本より高く、社会的収益率はさらに高いとしました。Lucking et al.(2019)は限界社会的収益率約58%に対し限界私的収益率約14%と、社会への波及が私的リターンの約4倍だと推計しています。例えば、R&Dの成果の多くは競合や顧客へ漏れるため、企業は社会的に望ましい水準より少なくしか投資しない傾向があります。
成功確率:低(個別テーマ単位。目安1〜3割)、ただしポートフォリオ全体では高い。個々の研究テーマの成否は大きく偏り、少数の成功が全体の収益を支えるため、平均収益率が高くても1テーマに賭けると失敗で終わる確率の方が高くなります。さらに研究の生産性は長期的に低下しており、Bloom et al.(2020)によれば米国全体の研究生産性は年5%超のペースで下がり、半導体の集積度を倍にするのに必要な研究者数は1970年代初頭の18倍以上になりました。例えば、同じ成果を得るために必要なR&D投資は年々増えるため、R&D比率を前年踏襲で固定すると実質的な成果は目減りします。
時間軸:成果が売上に現れるまで3〜10年かかり、基礎研究ではさらに長くなります。例えば、Arora et al.(2021)が示すように、大企業は成果の流出を嫌って基礎研究から撤退しており、時間軸の長いR&Dほど外部との連携で補う傾向が強まっています。
営業・マーケティング
概要:広告、販売促進、営業人員、顧客獲得への投資で、売上の増加と顧客資産の蓄積を狙います。例えば、新市場向けの広告キャンペーンや営業チームの増員です。
期待リターン:広告は低〜中、顧客資産への投資は高。Sethuraman et al.(2011)の56研究のメタ分析では、広告の売上弾力性は短期平均0.12、長期平均0.24で、広告費を10%増やしても売上は短期で1.2%、長期で2.4%しか増えません(粗利率が高い事業でなければ広告費を回収できない水準です)。一方、顧客資産の企業価値弾力性は0.72(Edeling et al., 2021)、顧客満足度上位企業のポートフォリオは2000〜2014年に年率約10.8%の超過リターンを記録しました(Fornell et al., 2016)。例えば、粗利率60%の事業なら売上1.2%増で広告費10%増を回収できますが、粗利率20%の事業では回収できません。
成功確率:中(目安4〜7割。事業の段階で大きく変わる)。広告の効果は成長期のブランドで高く(弾力性0.16)、成熟ブランドで低い(0.11)ことが分かっており(Sethuraman et al., 2011)、同じ広告費でも成熟市場では期待値が低くばらつきが大きくなります。例えば、新市場で需要を創出する広告は成功しやすく、成熟市場でシェアを奪い合う広告は競合の反応で相殺されやすいのです。
時間軸:広告の効果は短期(当期)と長期(翌年以降)に分かれ、長期の方が大きい一方で計測しにくいため、短期の利益目標のために削られがちです。Edeling et al.(2021)は、短期利益のためのマーケティング削減が20%の企業で観察され、長期の価値を損なうと報告しています。例えば、四半期の利益目標のために広告を止めると当期の利益は増えますが、翌年以降の売上と顧客資産が減ります。
人材・教育・経営の質
概要:採用、研修、経営慣行の改善への投資です。例えば、現場監督者向けの管理研修や、外部コンサルタントによる経営改善です。
期待リターン:高(年率で数十%〜数倍)。Konings & Vanormelingen(2015)は、研修を受けた労働者の生産性プレミアムが23%、賃金プレミアムが12%で、差分の約11ポイントが企業に帰属すると推計しました。Bloom et al.(2013)のインドの繊維工場でのランダム化実験では、約7.5万ドルの経営コンサルティングで1年目の生産性が17%向上し、1工場あたり年間約30万ドルの利益増を得ており、投資額の約4倍が毎年戻る計算です。例えば、経営慣行の改善は、設備投資よりはるかに少ない資本で大きなリターンを生む投資先です。
成功確率:高(目安7割以上)。Bloom et al.(2013)の実験では処置群の工場で一貫して改善が見られ、改善手法は公知のものばかりでした。成否を分けるのは資金ではなく、情報と組織の慣性です。例えば、Bloom et al.(2017)によれば経営の質は国内外のTFP格差の約30%を説明しますが、多くの企業はその改善余地を知らないか、知っていても実行していません。
時間軸:研修や経営改善の効果は1〜3年で現れ、設備やR&Dより回収が早い投資です。例えば、Bloom et al.(2013)の実験では1年目に生産性が17%向上し、処置群の企業は3年以内に新工場を開設していました。
IT・自動化・AI
概要:業務システム、データ基盤、自動化、AIへの投資です。例えば、定型業務を「人が全件確認する」水準から「例外だけ人が確認する」水準へ引き上げる自動化投資です。
期待リターン:高(平均値)、ただし企業間のばらつきが最も大きい投資先の一つ。Brynjolfsson & Hitt(2000)は、IT資本1ドルが約10ドルの市場価値と相関し、その大半はITに付随する組織変革などの補完的無形資産によると推計しました。生成AIについては、顧客サポートへの導入で生産性が平均14%、経験の浅い担当者で34%向上した(Brynjolfsson et al., 2025)、専門職の文書作成で所要時間が40%減り品質が18%向上した(Noy & Zhang, 2023)という実験結果があります。例えば、コンサルタント758名の実験では、AIが得意な領域の作業で完了数が12.2%増え品質が40%超向上しました(Dell'Acqua et al., 2023)。
成功確率:低〜中(企業単位では3〜4割)。タスク単位の効果は大きい一方、企業の損益に現れる例は少数派です。AIを利用する組織は88%に達する一方、全社EBITへの影響を報告する組織は39%、EBITの5%以上をAIに帰属させる「高パフォーマー」は約6%にとどまります(McKinsey & Company, 2025)。当社の過去記事(mign, 2026b)で整理したとおり、DX全体でも目標を達成する変革は少数派です。例えば、Dell'Acqua et al.(2023)の実験では、AIが不得意な領域では正答率が19ポイント低下しており、どの業務に使うかで成否が分かれます。
時間軸:IT投資の生産性効果は1年では通常の資本収益率並みですが、5〜7年では最大5倍に拡大します(Brynjolfsson & Hitt, 2003)。導入初期は補完的な無形投資が計測されず生産性が一時的に下がって見える「生産性Jカーブ」が生じます(Brynjolfsson et al., 2021)。例えば、AI投資の効果を導入1年目の損益だけで判断すると、ほぼすべての案件が失敗に見えます。
ブランド・データ・組織などの無形資産
概要:ブランド、顧客データ、ソフトウェア、組織の仕組み、業務プロセスなど、貸借対照表に載りにくい資産への投資です。例えば、顧客データ基盤の整備やブランド構築のための長期的な品質投資です。
期待リターン:高(市場が最も高く評価している投資先)。Corrado et al.(2009)は米国企業の無形投資が1999年に約1兆ドルと有形投資にほぼ並び、2000〜2003年には有形投資の1.36倍に達したと推計しました。Crouzet & Eberly(2023)は、企業価値に比べて有形投資が低迷する「投資ギャップ」の38〜69%が無形資産で説明できると示しており、株式市場は無形資産に有形資産を上回るリターンを織り込んでいます。例えば、2024年の米国企業は売上高の13.4%を無形資産に、6.3%を設備投資に投じており(Mauboussin & Callahan, 2025)、無形資産はすでに最大の投資先です。
成功確率:中(目安4〜6割。成功と失敗の差が大きい)。無形資産はスケーラブルでシナジーを生む一方、サンク(撤退時に回収できない)でスピルオーバーが大きく、成否の分布は有形資産より偏ります(Haskel & Westlake, 2017)。例えば、ソフトウェアやブランドは成功すれば限界費用ゼロで拡大できますが、失敗した場合に売却して回収することはほぼできません。
時間軸:蓄積に数年を要し、効果も遅れて現れます。Tambe et al.(2020)によれば、ITに伴う企業固有の無形資本(デジタル資本)の蓄積は約3年後の生産性を予測します。例えば、データ基盤への投資は、整備した翌年ではなく、そのデータを使った製品や自動化が動き始めた数年後に損益へ現れます。
運転資本
概要:売掛金・在庫・買掛金の管理です。運転資本を減らすことは投資を要しないキャッシュの創出であり、「負の投資」として扱えます。例えば、在庫日数の短縮や売掛金回収の早期化です。
期待リターン:高(追加の投下資本なしで利益率とキャッシュが改善する)。Deloof(2003)はベルギー大企業1,009社で売掛金回収日数と在庫日数の短縮が収益性向上と結びつくことを、Shin & Soenen(1998)は米国企業約5.9万社・年のデータでネット・トレード・サイクルの短縮が収益性と株主価値を高めることを示しています。例えば、売上1,000億円・運転資本回転日数60日の企業が回転日数を10日縮めれば、約27億円のキャッシュが投資なしで生まれます。
成功確率:高(自社の裁量だけで実行できる。目安8割以上)。効果の確実性は投資先の中で最も高い部類です。ただし過度な在庫削減や支払遅延は欠品や取引先との関係悪化を招きます。例えば、取引先への支払いを一方的に遅らせる手法は短期のキャッシュを増やしますが、調達価格や供給の安定性を損なうことがあります。
時間軸:効果は数か月で現れ、回転日数を縮めた時点で一度だけキャッシュが生まれます。例えば、回転日数の短縮は毎年繰り返せる利益ではなく、一度きりの資本の解放として扱うのが適切です。
新規事業への投資
新規事業への投資は、成功確率が低く、リターンの分布が極端に偏っている点で既存事業と性質が異なります。
社内新規事業
概要:既存の組織・技術・顧客基盤を使って新しい製品・サービス・事業を立ち上げる投資です。例えば、製造業がセンサーデータを使った保守サービス事業を社内で立ち上げることです。
期待リターン:平均では低〜中、ただし分布が極端に偏る(少数の成功が全体を決める)。McKinsey & Company(2020)によれば、過去10年に4件以上の新事業を立ち上げた企業は投資額の5倍以上のリターンを得る確率が2倍超で、大規模な新事業の約3分の2は複数の事業を構築した企業から生まれています。1件だけ立ち上げる企業の期待値は低く、同じ型の立ち上げを繰り返す企業ほど期待値が高くなります。例えば、投資額の5倍を狙う1件の賭けより、同じ資金で4件を立ち上げる方が、期待値も学習も大きくなります。
成功確率:低(約25%)。過去10年に立ち上げた新事業のうち現在も大規模事業として存続しているのは24%(McKinsey & Company, 2020)、Bainの1,850社の調査では隣接領域への進出の成功率は平均約25%で、再現可能な拡張方式を持つ企業は約2倍(5割前後)でした(Zook & Allen, 2003)。組織設計の影響も大きく、O'Reilly & Tushman(2004)が35件のブレークスルー事業を分析したところ、探索組織を分離して上級経営層で統合する「両利き」の組織では90%超が目標を達成し、機能別組織では約25%、クロスファンクショナル・チームでは0%でした。例えば、既存事業の中に新規事業を置くと、既存事業の評価指標とプロセスが新規事業を窒息させます(Christensen, 1997)。
時間軸:立ち上げから規模化まで3〜7年かかり、立ち上げ後4年以上経過した新事業の少なくとも80%は年商5,000万ドル未満で、半数超は年商100万ドル未満か閉鎖されています(McKinsey & Company, 2021)。例えば、5年後の売上の約半分を新事業から得たいと答える経営者は多いものの、実績の時間軸はそれより長いのが通例です。
スピンアウト・カーブアウト
概要:社内の事業や技術を分離して独立会社にする投資(または撤退)です。親会社が株式を保有し続けることもあります。例えば、本業と顧客や資本の時間軸が異なる事業を分社し、外部資金を入れて独立させることです。
期待リターン:中(発表時に+3%、長期では平均して市場並み)。Veld & Veld-Merkoulova(2009)の26研究のメタ分析では、スピンオフ発表時の平均異常リターンは+3.02%でしたが、長期の超過リターンは精緻な手法では確認されていません。Bain & Company(2014)が企業価値10億ドル超の40件を分析したところ、平均では分離後18か月の株式リターンは市場を上回りませんでした。例えば、分離そのものが価値を生むのではなく、分離後に各社が何をするかで価値が決まります。
成功確率:中(約3分の1が大きく成功、3分の1が大きく失敗)。Bain & Company(2014)の40件では、上位3分の1が分離後の合計時価総額を50%超増やした一方、別の3分の1は18か月後に40%減少しました。成功例には明確な戦略根拠とディスシナジーの相殺計画がありました。例えば、分離の目的が「本業への集中」なのか「新事業に外部資金と独立性を与えること」なのかが曖昧だと、二極化の下側に入りやすくなります。
時間軸:決定から完了まで12〜18か月、取引コストは連結売上の約1%、専任人員75名以上を要し、初年度に平均約5%上昇する販管費を12〜24か月で相殺する必要があります(Bain & Company, 2014)。例えば、分離の効果を判断できるのは完了から2年後以降です。
コーポレート・ベンチャー・キャピタル(CVC)
概要:事業会社がスタートアップに少数出資する投資で、Chesbrough(2002)は目的(戦略的/財務的)と事業との結合度で、推進型・補完型・創発型・受動型の4類型に分けました。例えば、自社製品の需要を喚起する補完製品のスタートアップへの出資は補完型です。
期待リターン:戦略目的なら中〜高、財務目的なら低(マイナスになりうる)。Dushnitsky & Lenox(2006)は米国公開企業1,173社のデータで、CVCはトービンのqと正の関係にあるものの、効果は戦略目的のCVCに限られ、財務目的のCVCは価値を毀損しうると示しました。例えば、2024年にCVCは世界のベンチャー案件の約28%に参加し、資金調達額659億ドルのうち37%がAI分野でした(CB Insights, 2025)。
成功確率:出資先単位では低〜中(IPO到達率35%)、プログラム単位では低(半数近くが3年以内に終了)。Gompers & Lerner(2000)は1983〜1994年のVC投資3万2,364件を分析し、CVC出資先のIPO到達率は35.1%と独立VC(30.6%)より高く、戦略的適合のある案件では39.3%でした。一方でMa(2020)の381ユニットの分析では、CVCプログラムの46%が3年以内に終了しています。例えば、報酬が市場水準を下回る、承認が遅い、経営交代で撤退するといった設計上の失敗がプログラムを短命にします(Lerner, 2013)。
時間軸:出資から回収まで5〜10年かかる一方、CVCプログラムの寿命は中央値約4年(Ma, 2020)、Gompers & Lerner(2000)の時代には約1年でした。Ma(2020)は、CVCが社内イノベーションの低下後に開始され、回復すると終了する「技術の窓」として機能すると論じています。例えば、投資の回収期間よりプログラムの寿命が短ければ、出資は財務的に未完のまま終わります。
アクセラレータ・スタジオ
概要:期間限定の集中支援プログラム(アクセラレータ)や、企業が自ら事業を量産する仕組み(ベンチャースタジオ)への投資です。例えば、自社の業界に特化したアクセラレータを運営し、優れた参加企業に出資することです。
期待リターン:参加企業にとっては高(資金調達額が47〜171%増)、運営企業にとっては不明(定量的な研究がない)。Hallen et al.(2020)は合格者と僅差の不合格者を比較する準実験で、4コホート中3つで修了企業の2〜3年後の資金調達額が47〜171%多く、効果の源泉は集中的な早期学習にあると示しました。例えば、参加企業の成長は高まりますが、運営企業の財務リターンを定量化した研究は乏しいのが現状です。
成功確率:中(設計次第。4コホート中3つで効果あり)。効果は、助言を早期に集中させ、進捗を透明にし、標準化された日程で運営するプログラムほど高い(Hallen et al., 2020)一方、コーポレート・アクセラレータの成果の定量的な証拠は乏しく(Kohler, 2016)、ベンチャースタジオ業界が公表する高い成功率は自己申告で独立した検証がありません。例えば、業界団体の公表値を成功確率の根拠に使うことはできません。
時間軸:プログラム自体は3〜6か月ですが、成果(資金調達・生存)が確認できるのは2〜3年後です(Hallen et al., 2020)。例えば、初年度の参加企業数ではなく、3年後の生存率と資金調達額で評価する必要があります。
産学連携・共同研究
概要:大学や研究機関との共同研究、委託研究、コンサルティングを通じた知識獲得への投資です。例えば、自社の製造工程に関わる基礎研究を大学の研究室と共同で行うことです。
期待リターン:中(新規市場向け製品の売上増として現れる。収益率の汎用的な推計はない)。Belderbos et al.(2004)はオランダ企業のパネルデータで、大学や競合との共同R&Dは新規市場向け製品の売上成長に、サプライヤーや競合との共同R&Dは労働生産性の成長に寄与することを示しました。例えば、大学との連携のリターンは効率改善ではなく、探索型の新製品売上として現れます。
成功確率:中(企業側に成果を取り込む吸収能力があるかで決まる)。Perkmann et al.(2013)のレビューによれば、産学連携は特許や起業よりも共同研究やコンサルティングなどの「関与」が主流で、研究者側の動機は研究資源の獲得にあります。例えば、社内に対応する研究者がいない企業が大学に研究を委託しても、成果は論文にはなっても製品にはなりにくいのです。
時間軸:基礎研究に近いほど成果まで5年以上かかります。Arora et al.(2021)が示すとおり大企業は基礎研究から撤退しており、外部との連携は時間軸の長い研究を補完する手段です。例えば、社内で基礎研究を抱えるより、大学との共同研究で成果を早期に取り込む方が資本効率が高い場合があります。
M&A と提携
M&Aは最大かつ最も変動の大きい資本の使途です。研究の結論は一貫しており、「平均的な買収は買い手に価値をもたらさないが、やり方によって大きく差がつく」というものです。
買収
概要:他社の支配権を取得する投資で、能力・顧客・技術を時間を買って獲得します。例えば、隣接市場に参入するための同業他社の買収です。
期待リターン:平均ではゼロ前後(買い手の株主にとって)、やり方次第で中〜高。Andrade et al.(2001)によれば、1973〜1998年の米国の合併では発表時に被買収企業の株価が+16%、買収企業は−0.7%(有意でない)、合算で+1.8%でした。合併は全体として価値を生みますが、利得は被買収企業の株主に帰属します。King et al.(2004)のメタ分析でも買収企業の買収後業績は平均してやや悪化し、Moeller et al.(2005)は1998〜2001年に買収企業の株主が合計2,400億ドル(支出1ドルあたり12セント)を失ったと報告しています。一方、小型・中型の買収を毎年複数件続ける「プログラマティック」な買収者は同業より年約2ポイント高い超過株主リターンを得ており(Daume et al., 2021)、頻繁に買収する企業の株主総リターンは年8.5%と、買収をしない企業(3.7%)の2倍以上でした(Bain & Company, 2025)。例えば、同じ買収総額でも、1件の大型買収は期待値ゼロ、小型案件の積み重ねは年2ポイントの上乗せ、というのが研究の平均像です。
成功確率:低〜中(単発の大型買収は約5割、プログラマティック型は約65%、売上シナジーの達成は約3割)。買収企業の株価は発表時に60%のケースで下落し(Mauboussin & Callahan, 2025)、McKinseyの160件の分析では約70%の合併が計画した売上シナジーを達成できず、コストシナジーをほぼ達成したのは約60%でした(Christofferson et al., 2004)。プログラマティックな買収者は65%がプラスの超過リターンを得た一方、単発の大型買収は五分五分です(Daume et al., 2021)。CEOの過信も影響し、自信過剰型のCEOは買収を行う確率が65%高く、市場の反応は−0.9%と他のCEO(−0.12%)より悪いことが示されています(Malmendier & Tate, 2008)。例えば、大型案件を1件だけ行う企業と、小型案件を年に数件続ける企業では、同じ買収総額でも成功確率が大きく異なります。
時間軸:統合とシナジーの実現に2〜3年、頻繁な買収者の優位が現れるのは10年単位です。Bain & Company(2025)の分析では、2012〜2022年に頻繁に買収した企業の株主総リターンは年8.5%と、買収をしない企業(3.7%)の2倍以上でした。例えば、買収の評価を発表時の株価反応で行うと、長期の統合能力の差が見えません。
少数出資
概要:支配権を取らずに他社の株式の一部を取得する投資で、提携の担保、情報収集、将来の買収の布石として使われます。例えば、技術提携先のスタートアップに10%出資することです。
期待リターン:出資側にとってはほぼゼロ(出資先にとっては高)。Allen & Phillips(2000)は1980〜1991年の5%以上の株式取得402件を分析し、提携やJVを伴う出資では出資先の株価が+9.1%(伴わない場合は+5.5%)上昇した一方、出資側のリターンは有意ではありませんでした。例えば、少数出資の価値は出資そのものではなく、それが可能にする事業上の協力関係(販路、技術、情報)から生まれます。
成功確率:提携を伴えば高、伴わなければ低。Allen & Phillips(2000)では、提携を伴う出資先の3年後の投資(設備投資+R&D)は業界調整後で58.4%増えた一方、提携を伴わない出資では有意な増加がありませんでした。例えば、取引関係の維持だけを目的とした出資は、出資先の成長にも出資側の価値にも結びつきにくいのです。
時間軸:効果が出資先の投資や業績に現れるまで3年程度を要し、Ouimet(2013)によれば、本格的な買収の前に情報を集める「段階」として使われることも多い投資です。例えば、買収側が相手より極端に大きいとき、完全統合よりも部分出資の方が相手の経営陣の動機を保てます。
ジョイント・ベンチャー(JV)
概要:複数の企業が資本を出し合って新会社を作る投資です。例えば、海外市場への参入で現地企業と合弁会社を設立することです。
期待リターン:低〜中(M&Aと同程度で、平均的なJVが親会社に生む価値は限定的)。Bamford et al.(2004)は、JVの成功率はM&Aと同程度で「あまり良くない」としています。例えば、JVの価値は単独では得られない相手の資源(販路、許認可、技術)を使えることにあり、それが明確でないJVは期待値が低くなります。
成功確率:中(約4〜6割が潜在力に届かない。つまり成功は4〜6割)。McKinseyがS&P 500企業30社の実務者(300超のJVの経験者)に調査したところ、完了したJVの40〜60%が潜在力を下回り、一部は完全に失敗していました(Chao et al., 2014)。成否は相手の選定、ガバナンス設計、意思決定の仕組みに依存します。例えば、JV契約の交渉には時間をかけても、意思決定の仕組みや人材配置が曖昧なまま始まるJVは多いのです。
時間軸:立ち上げ後100日の運営が成否を分けると論じられており(Bamford et al., 2004)、設立から数年で解消されるJVも多いのが実態です。例えば、設立時に出口条件(買い取り・解消の条件)を決めておかないと、不調なJVを終わらせるのに数年を要します。
アライアンス
概要:資本関係を持たない、または限定的な資本関係で行う業務提携です。例えば、販売代理契約や共同開発契約です。
期待リターン:低〜中(投資額が小さい分、絶対額も小さいが、買収や新規事業の前段階としての学習価値が大きい)。Dyer et al.(2004)が挙げるCiscoは10年間で36件の買収と100件超の提携を組み合わせ、時価総額を年44%成長させました。例えば、提携は単独の投資というより、買収や新規事業の前段階としての学習手段として価値を持ちます。
成功確率:低〜中(失敗率は5割超とする推計が多い。つまり成功は3〜5割)。アライアンスの失敗率は調査により30〜70%と幅があり、Kale & Singh(2009)は50%を大きく超える推計が多いと整理しています。成否は相手の補完性と相性、関係資本、専任の提携部門の有無に依存します。例えば、Dyer et al.(2004)は、シナジーの型、資源の性質(人に依存する資源なら提携、設備なら買収)、市場の不確実性、競合の有無で「組むか買うか」を判断する枠組みを示しました。
時間軸:契約から成果まで1〜3年と短く、やめやすい投資です。例えば、市場の不確実性が高い段階では提携で学び、確信が持てた段階で買収に切り替える順序が推奨されています(Dyer et al., 2004)。
事業売却
概要:既存事業を売却または分離する「負の投資」です。資本と経営者の時間を他の用途に解放します。例えば、ROICが資本コストを下回り続ける非中核事業の売却です。
期待リターン:中〜高(発表時に株主価値が増え、利得は取引規模に比例する)。Mulherin & Boone(2000)は1990年代の米国1,305社を分析し、買収だけでなく事業売却も発表時に株主価値を高め、利得は取引規模に比例することを示しました。Lee & Madhavan(2010)のメタ分析でも、事業売却と業績の関係は全体として正で、市場指標でより強く現れています。例えば、Bradley et al.(2018)は、10年間で資本の60%以上を新領域や高成長領域に再配分することを、上位2割へ移動する「大きな一手」の一つに挙げています。
成功確率:高(平均して価値を生む数少ない取引。障壁は実行の難しさではなく心理と組織)。Birshan et al.(2013)は、毎年ポートフォリオの2〜3%を売却するルールを持つエネルギー企業の例を挙げ、「手放すことを学ぶ」仕組みを推奨しています。例えば、売却候補を毎年機械的に洗い出すルールがあれば、個別の事業部門の抵抗に判断が左右されにくくなります。
時間軸:決定から完了まで12〜18か月を要し、売却で得た資本の再配分先が決まって初めて価値が実現します。例えば、売却益を現金のまま置いておくと、Faulkender & Wang(2006)の意味で1ドル未満の価値しか持ちません。
金融資産への投資
事業会社にとって金融資産は、資金繰りの安全を確保し、次の投資機会まで余剰現金を置いておく手段です。
現金・MMF・国債
概要:最も安全で流動性の高い資産であり、運転資金、不測の事態への備え、将来の投資機会のための待機資金として保有されます。例えば、半年分の固定費相当を預金と短期国債で持つことです。
期待リターン:低(実質で年0.5〜1.0%。株主にとっての価値は1ドルあたり0.94ドル以下)。Dimson et al.(2025)の1900〜2024年のデータでは、短期国債の実質リターンは世界平均で年0.5%、長期国債は1.7%でした。Jordà et al.(2019)の1870〜2015年・16か国の推計でも短期国債は実質1.0%、国債は2.5%です。株主にとっての現金1ドルの限界価値は平均0.94ドルで(Faulkender & Wang, 2006)、ガバナンスの弱い企業では0.42〜0.88ドルにとどまります(Dittmar & Mahrt-Smith, 2007)。例えば、インフレ率2%の環境で現金を1年寝かせると、実質価値は年2%ずつ目減りします。
成功確率:高(元本の確実性は最も高い。ただしゼロではない)。2023年3月の米銀破綻後、企業財務担当者の45%が預金を大手行に移し、現金の約8割を預金・政府MMF・国債に集中させています(Association for Financial Professionals, 2024)。例えば、預金先を複数の銀行に分け、預金保険の上限を意識することが現金保有の最低限の管理です。
時間軸:即時に使え、待機資金として最も適しています。ただし待機が長引くほど機会費用が積み上がります。例えば、「何のために」「いつまで」「超えたら還元する上限」を決めずに持つ現金は、Jensen(1986)の意味での規律の欠如になります。
社債
概要:信用リスクを取る代わりに国債より高い利回りを得る資産です。例えば、1〜3年の高格付け社債のラダー運用です。
期待リターン:低(実質で年1.7〜2.5%。短期国債との差は1〜2ポイント)。長期の資産クラス別データでは、債券全体の実質リターンは年1.7〜2.5%で、株式(5〜7%)との差は大きく、短期国債との差は1〜2ポイント程度です(Dimson et al., 2025; Jordà et al., 2019)。例えば、社債で得られる上乗せ利回りは年1ポイント前後であり、本業の投資機会と比べれば誤差の範囲です。
成功確率:高(高格付けなら元本の確実性は高い)。ただし金利上昇局面では評価損が出ます。例えば、満期前に売却せざるをえない状況では、安全資産のはずの社債でも損失を確定させることになります。
時間軸:満期を資金需要の時期に合わせることが基本です。例えば、18か月後に使う資金を5年債で運用すると、必要なときに評価損を抱えている可能性があります。
上場株式
概要:他社の上場株式を純投資として保有することです。例えば、余剰現金で株価指数連動の投資信託を買うことです。
期待リターン:中(指数で実質年5〜7%。ただし事業会社の企業価値は増えない)。株式の長期実質リターンは世界平均で年5.2%(1900〜2024年)、米国で約6.6%(Dimson et al., 2025)、16か国の1870〜2015年で6.9%(Jordà et al., 2019)です。しかし事業会社による純投資は、株主が自分で同じ株式を買える以上、企業価値を高めません。例えば、製造業が投資信託を買っても、株主は同じ投資信託を自分で買えるため、企業価値は増えません。
成功確率:指数なら高、個別銘柄なら低(約4割)。Bessembinder(2018)によれば、1926〜2016年の米国上場株約2万6,000銘柄の58%は短期国債に劣後し、純資産創出のすべてを上位4%の銘柄が生み出しました。例えば、個別株式への集中投資の期待値は指数より低く、分散しなければ平均リターンは得られません。
時間軸:平均リターンが実現するには10年以上を要し、2000〜2024年の世界株式の実質リターンは年3.5%にとどまりました(Dimson et al., 2025)。事業の売上と株式市場は同じ景気循環で動くため、不況時に本業と運用の損失が重なるリスクもあります。例えば、不況で本業の資金需要が高まったときに株式を売ると、最も安い価格で売ることになります。
VC・PEファンド
概要:ベンチャーキャピタルやバイアウトファンドへの有限責任出資者としての投資です。例えば、自社の業界に投資するVCファンドに出資し、情報とリターンの両方を狙うことです。
期待リターン:中(バイアウトは公開株式+年3%程度、VCは時期により大きく変動)。Harris et al.(2014)は約1,400本の米国ファンドを分析し、バイアウトファンドはS&P 500をファンド期間全体で20〜27%(年3%超)上回ったが、VCは1990年代は上回り2000年代は下回ったと報告しました。Kaplan & Schoar(2005)によれば手数料控除後の平均リターンはS&P 500とほぼ同等です。例えば、Cambridge Associates(2025)のベンチマークでは、米国VC 2,579本の10年プールIRRは14.57%(Russell 2000は8.91%)ですが、直近1年は3.23%(同26.44%)でした。
成功確率:案件単位では低(35〜45%。55〜65%は元本割れ)、運用会社の事前選別はほぼ不可能。Kerr et al.(2014)によれば、VC投資先の約55%は損失で終わり、5倍超のリターンは6%にすぎず、その6%が総リターンの約50%を生みます。Correlation Ventures(2014)の2万件超の分析でも、65%が元本割れ、10倍以上は4%でした。運用会社の上位・下位四分位の差は年7〜8ポイントありますが、ノイズが大きく事前に優れた運用会社を見極めることはほぼできません(Korteweg & Sorensen, 2017)。例えば、「前回トップ四分位の運用会社に出資する」という戦略は、2000年以降のバイアウトでは機能しなくなっています(Harris et al., 2023)。
時間軸:ファンドの期間は10年以上で、途中での換金はほぼ不可能です。例えば、出資後5年の時点のリターンは、まだ評価額に基づく暫定値にすぎません。
不動産
概要:本社・工場などの事業用不動産を除いた、賃貸収入や値上がりを目的とする投資です。例えば、遊休地に賃貸オフィスを建てることです。
期待リターン:中(実質で年約7%。株式並みだが、事業会社が持つ理由は乏しい)。Jordà et al.(2019)によれば、住宅の実質総リターンは1870〜2015年に年7.1%と株式(6.9%)と同水準で、変動は株式より小さいとされます。例えば、長期的には株式と並ぶ資産クラスですが、株主が自分で持てる以上、事業会社が保有しても企業価値は増えません。
成功確率:中(平均は安定しているが、個別物件は立地と管理で大きくばらつく)。例えば、同じ都市でも駅からの距離や用途で空室率と賃料が数倍違い、平均値は個別の判断には使えません。
時間軸:流動性が低く、取引コストが高く、管理に経営者の時間を要します。例えば、事業会社が不動産事業を持つと、本業の投資判断と不動産の景気循環が混ざり、資本配分の規律が緩みがちです。
暗号資産
概要:ビットコインなどの暗号資産を財務資産として保有することです。例えば、現金の一部をビットコインに置き換えることです。
期待リターン:不明(長期の学術的な推計がない)。企業の事例は二極化しており、Strategy(旧MicroStrategy)は2025年10月時点で64万250BTC(取得総額473.8億ドル)を株式・優先株の発行で買い増し続けている一方、Teslaは2021年に15億ドルで購入したビットコインの約75%を2022年に9.36億ドルで売却し、同年に2.04億ドルの減損を計上しました(Strategy, 2025; Tesla, 2023)。例えば、同じ資産でも、それを事業の中核に据える企業と財務の一部として持つ企業では結果が大きく異なります。
成功確率:不明(基準率として使える実績がない)。価格の分布は株式より極端で、過去の価格変動から成功確率を推定しても、その分布自体が今後も続く保証がありません。
時間軸:価格変動が損益に直接反映されるため、保有期間にかかわらず本業の利益のぶれ(割引率)を大きくします。例えば、本業の利益が100億円の企業が200億円分の暗号資産を持てば、四半期の損益は本業ではなく暗号資産の価格で決まります。
政策保有株(戦略的株式保有)
概要:取引関係の維持や提携の担保を目的に他社の株式を保有することです。例えば、主要取引先の株式を相互に保有することです。
期待リターン:低(配当利回り程度)。Allen & Phillips(2000)が示すように、提携やJVを伴う戦略的な出資は出資先の投資と価値を高めますが、取引関係の維持のみを目的とする保有の経済的リターンは配当利回り程度にとどまります。例えば、取引先の株式を保有しても、その取引が提携や共同投資を伴わなければ、出資は取引関係の「担保」にすぎず、資本は低いリターンに固定されます。
成功確率:低(事業上の協力を伴わない保有が価値を生む例は少ない)。各国で縮小の方向にあり、株式の持ち合いが広く行われてきた国の一例である日本では、上場企業の持ち合い比率が2024年度に6年連続で過去最低を更新し、事業会社の低下幅が最大になりました(西山, 2026)。例えば、Toyotaは2023年に約7,000億円相当のDenso株の売却を決め、2025年3月期には約1.18兆円の自社株買いを行っています(Reuters, 2023; トヨタ自動車, 2025)。
時間軸:売却すれば即時に資本を解放できますが、売却で得た資本の再配分先が決まらなければ価値は実現しません。例えば、政策保有株を売却した企業の設備投資やR&Dが明確に増えたわけではないという分析もあり(宮島・齋藤, 2023)、売却は再配分の入口にすぎません。
株主還元と負債返済
株主還元と負債返済は「投資しない」選択であり、社内に資本コストを上回る案件が残っていないときの合理的な帰結です。一方で、投資を犠牲にした還元かどうかは長年の論争の対象です。
配当
概要:利益の一部を現金で株主に分配することです。例えば、純利益の30%を配当する方針です。
期待リターン:ゼロ(1ドルを1ドルのまま株主に返す。企業価値は増えない)。ただしJensen(1986)の枠組みでは、配当は経営者の余剰キャッシュフローを減らし、無駄な投資を防ぐ規律として価値を持ちます。例えば、成熟産業で投資機会が乏しい企業ほど、高い配当性向が企業価値に寄与します。
成功確率:高(株主に確実に届く)。ただし一度始めると下げにくい粘着的なコミットメントになります。Brav et al.(2005)の財務担当役員384名への調査では、配当企業の65.4%は配当を減らすより新たに資金を調達して投資案件を実行すると答え、一部の経営者は配当維持のためにNPVがプラスの案件を見送るとさえ述べました。例えば、配当水準を一度上げると、不況期にも維持しようとして投資を削る圧力が生じます。
時間軸:即時に実行でき、効果も即時です。ただし継続を前提に受け取られるため、実質的には長期のコミットメントです。例えば、業績が変動しやすい企業は、固定の配当よりも自社株買いを主な還元手段にする方が柔軟性を保てます。
自社株買い
概要:自社の株式を市場から買い戻すことです。配当より柔軟で、割安なときに行えば残った株主の1株あたり価値が増えます。例えば、株価が企業価値を下回ると判断したときの買い戻しです。
期待リターン:価格次第(割安ならプラス、適正ならゼロ、割高ならマイナス)。自社株買いは事業価値を増やすのではなく、売った株主と残った株主の間で価値を移転させます。株価が企業価値を下回っていれば残った株主の価値が増え、上回っていれば減ります。Buffett(2024)は「すべての自社株買いは価格次第であるべきで、企業価値を下回る価格で合理的なことも、上回る価格で行えば愚かになる」と述べています。例えば、Ikenberry et al.(1995)によれば、自社株買い発表後4年間の異常リターンは平均12.1%、割安株では45.3%でした。
成功確率:中(価格の判断が当たる確率に等しい。経営者の自己評価は甘い)。Mauboussin & Callahan(2025)によれば、典型的な四半期にCFOの50〜80%が自社株を割安だと答えており、全員が正しいことはありえません。また自社株買いは将来の業績改善を示すシグナルではなく、成長機会の減少に伴うリスク低下で説明されます(Grullon & Michaely, 2004)。Almeida et al.(2016)は、EPS予想をわずかに下回りそうな企業が自社株買いでEPSを「かさ上げ」し、その後に設備投資(約10%)や雇用(約5%)を削ることを示しました。例えば、EPS目標のための自社株買いは価格と無関係に行われるため、価値を生む確率が低いのです。
時間軸:実行は即時ですが、投資を犠牲にしているかどうかは数年単位で評価されます。Lazonick(2014)はS&P 500企業449社が2003〜2012年に利益の54%(2.4兆ドル)を自社株買いに、37%を配当に充てたと批判し、Fried & Wang(2019)は株式発行を差し引いた純還元は上場企業全体で純利益の41%にとどまり、同期間にR&Dと設備投資は増えていたと反論しています。例えば、2024年のS&P 500の自社株買いは過去最高の9,425億ドルに達し、上位20社がその約半分を占めています(S&P Dow Jones Indices, 2025)。
負債返済
概要:借入金や社債を返済して財務リスクを下げることです。例えば、不況に備えて借入比率を下げることです。
期待リターン:低(税引後の借入金利に等しい。概ね年2〜4%)。負債返済のリターンは利払いの節約に等しく、本業のROICがそれを上回る限り、返済より投資が優先されます。Modigliani & Miller(1958, 1963)以来の理論では、負債には節税効果があり、倒産コストとの釣り合いで最適水準が決まります。Graham(2000)は負債の節税価値を企業価値の約9.7%と推計する一方、大企業・優良企業ほど理論上の最適水準よりはるかに保守的な負債しか使っていないと指摘しました。例えば、借入金利が税引後3%で本業のROICが15%なら、返済の優先度は低くなります。
成功確率:高(利払いの節約は確実に得られる。投資先の中で最も不確実性が低い)。ただし返済は割引率(リスク)を下げる投資であり、利益を増やす投資ではありません。例えば、当社の過去記事(mign, 2026a)で示したとおり、固定費の増加で利益のぶれが大きくなった企業は、負債を減らして財務面の割引率を下げることで企業価値を守れます。
時間軸:即時に実行でき、効果(利払いの減少とリスクの低下)も即時に現れます。例えば、不況シナリオで利払いが営業キャッシュフローの3割を超える構造なら、他の投資に先立って返済を優先する条件を置くのが妥当です。
投資ポートフォリオの考え方
前章の投資先を個別に評価するだけでは、全体として最適な配分にはなりません。本章では、投資先の組み合わせを考えるときの原理を、分散、リアルオプション、戦略との整合、イノベーションポートフォリオ、時間軸、そして失敗パターンの6つの観点から整理します。
分散
投資家のポートフォリオ理論では分散が基本ですが、事業会社にそのまま当てはめることはできません。株主は自分で分散できるからです。
株主は自分で分散できる:Markowitz(1952)以来のポートフォリオ理論では、相関の低い資産を組み合わせることでリスクを減らせますが、この分散は株主が市場で低コストに実行できます。事業会社が本業と無関係な事業や金融資産を持って分散しても、株主にとっては新しい価値になりません。例えば、製造業が余剰現金で株式投資信託を買っても、株主は同じ投資信託を自分で買えるため、企業価値は増えません。
多角化ディスカウント:Lang & Stulz(1994)は1980年代の米国企業で多角化度とトービンのqが一貫して負の関係にあることを、Berger & Ofek(1995)は各事業を単独企業として評価した合計と比べて多角化企業は平均13〜15%の価値を失っていることを示しました。例えば、無関係な事業を複数抱える企業は、専業企業に分割した方が合計の市場価値が高くなることが多いのです。
多角化プレミアム:Campa & Kedia(2002)は、もともと評価の低い企業が多角化を選ぶ自己選択を制御するとディスカウントが縮小・消失することを、Villalonga(2004)は事業所レベルのデータでは多角化プレミアムが観察されることを示しました。また制度が未整備な市場では、多角化した企業グループが資本・人材・情報市場の代替機能を果たし、最も多角化したグループの傘下企業が独立企業を上回る業績を示しています(Khanna & Palepu, 2000)。例えば、多角化が価値を壊すのではなく、「価値を壊すような多角化のやり方」があるというのが現在の理解です。
事業部間の投資格差:Stein(1997)は、本社は銀行と違って支配権を持つため、弱い事業から有望な事業へ資金を移す「勝者選び」で価値を生めるが、それは本社が目配りできる少数の関連事業に限られると論じました。逆にScharfstein & Stein(2000)は、事業部長のレントシーキングにより強い事業部が弱い事業部を補助する「社内社会主義」が起きると指摘し、Rajan et al.(2000)は事業部間で投資機会の格差が大きいほど資本が非効率な事業部へ流れることを実証しています。例えば、関連性の高い少数の事業を持つ企業では内部資本市場が機能しやすく、投資機会がばらばらな多数の事業を抱える企業では機能しにくいということです。
リアルオプション
不確実性の高い投資は、一度に大きく張るのではなく、段階的に小さく張って情報を得ながら拡大するのが合理的であり、この考え方をリアルオプションと呼びます。
待つ価値:McDonald & Siegel(1986)は、不可逆な投資では「待つオプション」に価値があり、妥当なパラメータでは便益が投資額の約2倍になるまで待つのが最適になりうることを示しました。Dixit & Pindyck(1994)はこれを体系化し、投資の実行は待つオプションを放棄することだから、NPVがプラスというだけでは不十分だと論じています。例えば、企業が理論上の資本コストより高いハードルレートを使う現象(Jagannathan et al., 2016)は、このオプション価値で部分的に説明できます。
オプションの種類:Trigeorgis(1996)は、延期、段階投資、規模の変更、撤退、切り替え、成長の各オプションを整理し、拡張NPV = 静的NPV + オプションの価値と定式化しました。例えば、工場を一度に建てる代わりに2期に分けて建てれば、1期目の需要を見てから2期目を判断でき、その柔軟性に価値があります。
戦略をオプションはポートフォリオ:Luehrman(1998)は、各案件を「価値/コスト比」と「ボラティリティ」の2軸で6つの領域に分け、今投資すべきもの、捨てるべきもの、育てて待つべきものを区別する「トマト畑」の比喩を示しました。例えば、現時点ではNPVがマイナスでも不確実性が高く将来性のある案件は、少額を投じて育てる対象になります。
新規事業の実験:Kerr et al.(2014)は、新規事業の成功確率は投資前には分からないため、安価な実験を多数回す体制が合理的だと論じ、企業立ち上げの実験コストが10年で約500万ドルから5万ドル未満に下がったことを指摘しています。Collins & Hansen(2011)は、低コスト・低リスクの「弾丸」で狙いを定めてから大きな資源を投じる「大砲」を撃つ企業が、不確実な環境で10倍の成果を上げたと報告しました。例えば、DX投資でも段階投資と撤退の条件を事前に決めておくことで、静的なNPVでは見送られる案件に合理的に着手できます。
戦略との整合
投資は戦略の実行手段です。戦略が定まっていない企業の投資配分は、どれほど精緻に計算しても一貫性を欠きます。
戦略ダイヤモンド:Hambrick & Fredrickson(2001)の戦略ダイヤモンドでは、戦略はArenas(どこで戦うか)、Vehicles(どう到達するか:自前・提携・買収)、Differentiators(どう勝つか)、Staging(どの順序と速さで)、Economic Logic(どう利益を得るか)の5要素で構成されます。投資先の選択は、ArenasとVehiclesの選択そのものです。例えば、「隣接市場に3年以内に参入する」というArenasとStagingの決定は、自前で新規事業を立ち上げるか、提携するか、買収するかというVehiclesの決定を通じて、投資配分に翻訳されます。
組むか買うか:Dyer et al.(2004)は、必要な資源が人に依存するなら提携、設備や技術なら買収、市場の不確実性が高ければまず提携し確信が持てたら買収、という判断基準を示しました。例えば、技術の方向性が定まらない領域では少数出資や共同開発で学び、勝ち筋が見えた時点で買収に切り替えるのが順序です。
コア・隣接・新領域:Zook & Allen(2003)は、持続的に成長する企業の多くがコア事業の周辺へ再現可能な方式で拡張していることを示し、隣接領域への進出の成功率は平均約25%だが、再現可能な拡張方式を持つ企業はその2倍に達すると報告しました。例えば、同じ顧客に新製品を売る、同じ製品を新地域で売る、といった「一歩ずつの隣接」を繰り返す企業は、一足飛びの新領域進出より成功確率が高いのです。
大きな一手:Bradley et al.(2018)は世界の大企業2,393社の分析で、経済的利潤の約90%を上位2割の企業が獲得し、中位の企業が10年以内に上位へ移動する確率は約8%にすぎないことを示しました。上位への移動を高めるのは、プログラマティックなM&A、10年間で資本の60%以上を再配分すること、設備投資比率を業界中央値の1.7倍以上にすること、生産性改善、差別化という5つの「大きな一手」でした。例えば、毎年の予算で各事業部に少しずつ増減をつけるやり方では、戦略的な位置は変わりません。
イノベーションポートフォリオ
既存事業と新規事業の配分には、いくつかの実務的な経験則があります。いずれも「黄金比」ではなく、業種と成熟度で調整することを前提としています。
70/20/10:Nagji & Tuff(2012)は、高業績企業がイノベーション投資の約70%をコア、20%を隣接、10%を変革型に配分しており、リターンの構成はその逆(コア10%、隣接20%、変革型70%)だと報告しました。例えば、投資額の1割にすぎない変革型の取り組みが、長期的なリターンの7割を生むため、小さな配分でも途切れさせないことが重要です。
3つのホライズン:Baghai et al.(1999)は、現在のコア事業の防衛と拡張(ホライズン1)、立ち上がりつつある新事業(ホライズン2)、将来の選択肢の種まき(ホライズン3)を同時に管理する枠組みを示しました。例えば、ホライズン1の利益が好調なときほど、ホライズン2・3への配分を維持する規律が必要になります。
両利きの経営:O'Reilly & Tushman(2008)は、既存事業の活用(exploitation)と新領域の探索(exploration)を同時に追求する能力を「ダイナミック・ケイパビリティ」として理論化し、探索組織を構造的に分離しつつ上級経営層で統合することを推奨しています。例えば、探索組織に既存事業と同じ利益率やKPIを課すと、探索は短期間で縮小します。
発見駆動型の計画:McGrath & MacMillan(2009)は、新規事業では事業計画を信じるのではなく、「成立に必要な前提」を列挙し、安価に検証できる前提から順にチェックポイントで資金を段階的に配分する手法を示しました。例えば、「顧客は月1万円払う」という前提を10社へのインタビューで検証してから製品開発に投資する、という順序です。
時間軸の整合
投資の回収期間と、資本提供者・経営者の時間軸がずれていると、合理的な投資が見送られ、不合理な投資が続きます。
生産性のJカーブ:Brynjolfsson et al.(2021)は、汎用技術の導入初期には補完的な無形投資が計測されず生産性が過小評価され、後に過大評価される「Jカーブ」を示しました。例えば、AI投資の効果を導入1年目の損益だけで判断すると、ほぼすべての案件が「失敗」に見えます。
短期主義:Fried & Wang(2019)は、株主還元が投資を奪ったという主張を検証し、純還元は純利益の41%で投資も現金も増えていたと結論づけています。一方でAlmeida et al.(2016)は、四半期のEPS目標が実際に投資削減を引き起こすことを示しました。例えば、短期主義は企業全体の傾向というより、特定の状況(業績予想をわずかに下回りそうなとき)で現れる行動だと理解できます。
長期の成果指標:Bezos(1998)は、Amazonは「短期の利益や短期的なウォール街の反応より、長期の市場リーダーシップの観点で投資判断を行う」と宣言し、Bezos(2017)は「大半の決定は、欲しい情報の70%程度が揃った時点で下すべきだ」と述べました。例えば、回収に5年以上かかる投資は、中間KPI(顧客数、利用率、無形資産の蓄積)で進捗を測る仕組みがなければ、途中で打ち切られます。
資本配分の失敗パターン
研究で繰り返し確認されている失敗パターンを知っておくことは、フレームワークを設計するうえでの前提になります。
前年踏襲:資本配分の前年との相関は平均0.92で(Hall et al., 2012)、Birshan et al.(2013)は各部門の配分が前年と同じである「資源の慣性」がしばしば90%を超えると報告しています。例えば、予算会議が「前年比で何%増減するか」を議論する場になっている企業では、再配分は構造的に起きません。
帝国構築と過信:Jensen(1986)が論じた余剰キャッシュフローによる過剰投資は、CEOの過信によって増幅されます。Malmendier & Tate(2005)は、自社株オプションを満期まで持ち続ける「自信過剰型」のCEOが手元キャッシュのあるときに過剰投資することを、Malmendier & Tate(2008)は同じタイプのCEOが買収を行う確率が65%高いことを示しました。例えば、現金が潤沢な企業ほど、投資判断に外部の視点を組み込む仕組みが必要です。
埋没費用とコミットメントのエスカレーション:Staw(1976)は、自分が選んだ投資が失敗したとき、人はむしろその案件に追加資金を投じる傾向を実験で示し、Arkes & Blumer(1985)はすでに支払った金額が合理的には無関係であるにもかかわらず判断を歪めることを示しました。例えば、累計で100億円を投じた新規事業の継続判断は、「これまでの100億円」ではなく「これから投じる資金とこれから得られるキャッシュフロー」だけで行うべきです。
計画の錯誤:Lovallo & Kahneman(2003)は、経営者が「内部の視点」から楽観的な計画を立てがちで、類似案件の実績分布に基づく「外部の視点」で補正すべきだと論じました。Flyvbjerg & Gardner(2023)の1万6,000件超のプロジェクトのデータでは、91.5%が予算か工期を超過し、予算・工期・便益のすべてを達成したのは0.5%でした。例えば、IT案件の18%は50%超のコスト超過を起こし、その平均超過率は447%に達します。
過度なリスク回避:Lovallo et al.(2020)は、中間管理職が案件ごとに「自分のキャリアを賭ける」ため損失回避が強く、少額の投資にも大型投資と同じ厳しさを求め、企業全体として過度にリスク回避的になると指摘しました。例えば、1,000万円の実験的投資と10億円の設備投資に同じ承認基準を課すと、リスクを取るべき小さな賭けが組織的に排除されます。
会社のステージ・規模・事業内容別の理想的なポートフォリオ
理想的な投資ポートフォリオは一つではなく、会社のステージ、規模、事業内容によって変わります。本章では、前章までの研究値と原理を組み合わせて、それぞれの条件で配分がどう変わるかを整理します。本章の配分比率は研究で確定した値ではなく、引用した研究と原理から導いた目安です。
ステージ別
会社のステージは、投資機会の分布、資本へのアクセス、失敗の許容度を同時に決めるため、配分に最も大きな影響を与えます。
創業期(プロダクトマーケットフィット前後):この段階の最適配分はコア事業にほぼ100%です。起業の成功確率は低く分布は極端に偏っているため(Kerr et al., 2014)、創業期の企業にとって唯一のリターン源は本業の成功であり、分散は意味を持ちません。Hall & Woodward(2010)は、VC出資を受けた起業家の約4分の3がエグジット時に何も受け取らないことを示しており、分散不能リスクはすでに最大限に取られています。金融資産は資金繰りの道具に限り、預金・政府MMF・短期国債に置き、2023年の米銀破綻後に企業財務担当者の45%が行ったように預金先を分散します(Association for Financial Professionals, 2024)。例えば、調達した資金の一部を上場株式で運用したり、本業と無関係な新規事業に振り向けたりすることは、投資家が資金を託した目的に反します。
成長期(事業モデルが再現可能になった段階):コア事業への投資を中心(目安として75〜85%)に、隣接領域への拡張(10〜20%)と少額の実験(5%程度)を加えます。Zook & Allen(2003)が示すように隣接領域への拡張の成功率は平均約25%ですが、再現可能な方式を持つ企業では2倍になるため、1件の大きな進出より、同じ型の小さな進出を繰り返す方が期待値は高くなります。成長率と利益率のバランスは「成長率+フリーキャッシュフロー率」で測る経験則があり、ソフトウェア企業ではARR 2,500万〜5,000万ドル規模で約70%、1億ドル超で約50%が目安とされています(Bessemer Venture Partners, 2021)。例えば、この段階で初めて小型の買収(タックイン)を試み、統合の能力を組織に蓄積し始めることが、後のプログラマティックなM&Aの前提になります。
上場・中堅企業:Nagji & Tuff(2012)の70/20/10を出発点に、コア70%、隣接20%、変革型10%を目安とし、M&Aは小型・中型の案件を毎年複数件続けるプログラマティック型に移行します(Daume et al., 2021)。Bradley et al.(2018)によれば、プログラマティックな買収者は年に時価総額の5〜6%程度を買収に投じており、平均的企業の2〜3%を上回ります。ROICが資本コストを下回り続ける事業は売却の候補になり、その資本は再配分か還元に回します。例えば、ROIC 20%の主力事業と、ROIC 5%で改善の見込みがない周辺事業を抱える企業は、周辺事業を売却して主力事業の隣接領域に投資する方が企業価値は高くなります。
成熟・大企業:投資機会が資本に対して相対的に少なくなるため、株主還元の比率が上がります。米国では自社株買いが配当の1.3倍に達し(Mauboussin & Callahan, 2025)、2024年のS&P 500の株主還元総額は1.57兆ドルでした(S&P Dow Jones Indices, 2025)。一方で大企業ほど多数の賭けを同時に持てるため、CVCや変革型投資の絶対額は大きくできます。Birshan et al.(2013)が挙げる「毎年ポートフォリオの2〜3%を売却する」ルールのように、事業売却を定常的な活動にすることが再配分の原資を生みます。例えば、Alphabetは2015年の持株会社化で、中核事業への集中と投機的な事業(Other Bets)の分離管理を両立させ、「資本配分を厳格に扱う」と宣言しました(Page, 2015)。
規模別
規模は「賭けの数」と「1件あたりの大きさ」を決めます。小さな企業は集中せざるをえず、大きな企業は分布で考えられます。
小規模企業は集中する:賭けの数が少ない企業は、リターンの偏った新規事業や買収で平均値を期待できません。Kerr et al.(2014)の示す「55%が損失、6%が総リターンの半分」という分布は、1〜2件しか賭けられない企業にとっては「おそらく損失で終わる」ことを意味します。例えば、年間の投資余力が5億円の企業は、成功確率25%の新規事業に5億円を投じるより、成功確率の高い既存事業の改善と、1件あたり数千万円の実験に分ける方が期待値は高くなります。
大企業は分布で考えられる:McKinsey & Company(2020)によれば、過去10年に4件以上の新事業を立ち上げた企業は投資額の5倍以上のリターンを得る確率が2倍超で、大規模な新事業の約3分の2は複数の事業を構築した企業から生まれています。Thomke(2020)が挙げるBooking.comは年間約2万5,000件の実験を行い、Koning et al.(2022)はA/Bテストを導入したスタートアップほど成長指標と新製品投入が増えることを示しました。例えば、同じ100億円でも、1件の大型買収に投じるのと、10件の小型買収と20件の実験に分けるのとでは、後者の方が学習と期待値の両面で優れています。
大きな買収ほど失敗しやすい:Moeller et al.(2004)は、1980〜2001年の米国の買収1万2,023件で小型の買収企業の株主は合計80億ドルを得た一方、大型の買収企業の株主は2,260億ドルを失ったと報告しています。例えば、企業規模が大きくなるほど「1件で意味のある規模」の買収が大きくなり、失敗の損失も大きくなるため、大企業こそ小型案件の積み重ねを基本にすべきです。
現金の適正水準は規模で変わる:Opler et al.(1999)は、成長機会が大きくキャッシュフローが不安定な企業ほど現預金比率が高く、資本市場へのアクセスが良い大企業ほど低いことを示しました。Begenau & Palazzo(2021)は、米国上場企業の現金比率上昇がR&D集約的で利益の薄い新規上場企業の参入で説明できるとしています。例えば、研究開発型の若い企業が売上の数年分の現金を持つことは合理的ですが、安定した大企業が同じ比率で現金を持つことは、Jensen(1986)の意味での規律の欠如になります。
事業内容別
事業の性質は、投資先の比率とリターンの時間軸を変えます。ここでは4つの型で整理します。
資本集約型(製造・インフラ・エネルギー):設備投資が最大の使途になり、純設備投資の売上高比は公益事業で30〜40%超に達します(Damodaran, 2026)。投資が不可逆で大型になるため、リアルオプション(段階投資・延期)の価値が最も大きい事業です(Dixit & Pindyck, 1994)。例えば、需要が確定するまで第2期の設備投資を延期する設計は、この型の企業で最も効果があります。
資産軽量型(ソフトウェア・AI・サービス):投資の主体はR&D、人材、顧客獲得、データなどの無形資産で、米国企業全体でも無形投資は売上高の13.4%と設備投資(6.3%)の2倍を超えています(Mauboussin & Callahan, 2025)。無形資産はスケーラブルでサンクなため(Haskel & Westlake, 2017)、成功時のリターンは極めて大きく、失敗時の回収はほぼ不可能です。例えば、この型の企業では「設備投資額」ではなく「顧客獲得コストと顧客生涯価値の比」や「研究開発の成果指標」が配分の判断基準になります。
規制産業(金融・医療・公益・建設):投資の可否と時間軸が規制で決まり、参入障壁が高い分、既存事業のROICが安定しやすい事業です。規制変化は成長市場を生む主要な源泉の一つであり、規制の方向をシナリオで読み、先行指標を監視する投資が有効です。例えば、規制対応のためのシステム投資は、競争優位を生まない「効率投資」として別枠の予算で扱うのが妥当です。
プラットフォーム型(ネットワーク効果を持つ事業):初期の顧客獲得投資が大きく、収益化は規模が閾値を超えてからになるため、Jカーブが最も深くなる型です。Bezos(2016)の「10%の確率で100倍のリターンがある賭けは常に取るべきだ」という考え方は、この型の事業の意思決定を表しています。例えば、Amazonは1997年の株主への手紙で「短期の利益より長期の市場リーダーシップで投資判断を行う」と宣言し、Prime・AWS・マーケットプレイスをそれぞれ大胆な賭けとして立ち上げました(Bezos, 1998; Bezos, 2015)。
投資先検討のフレームワーク
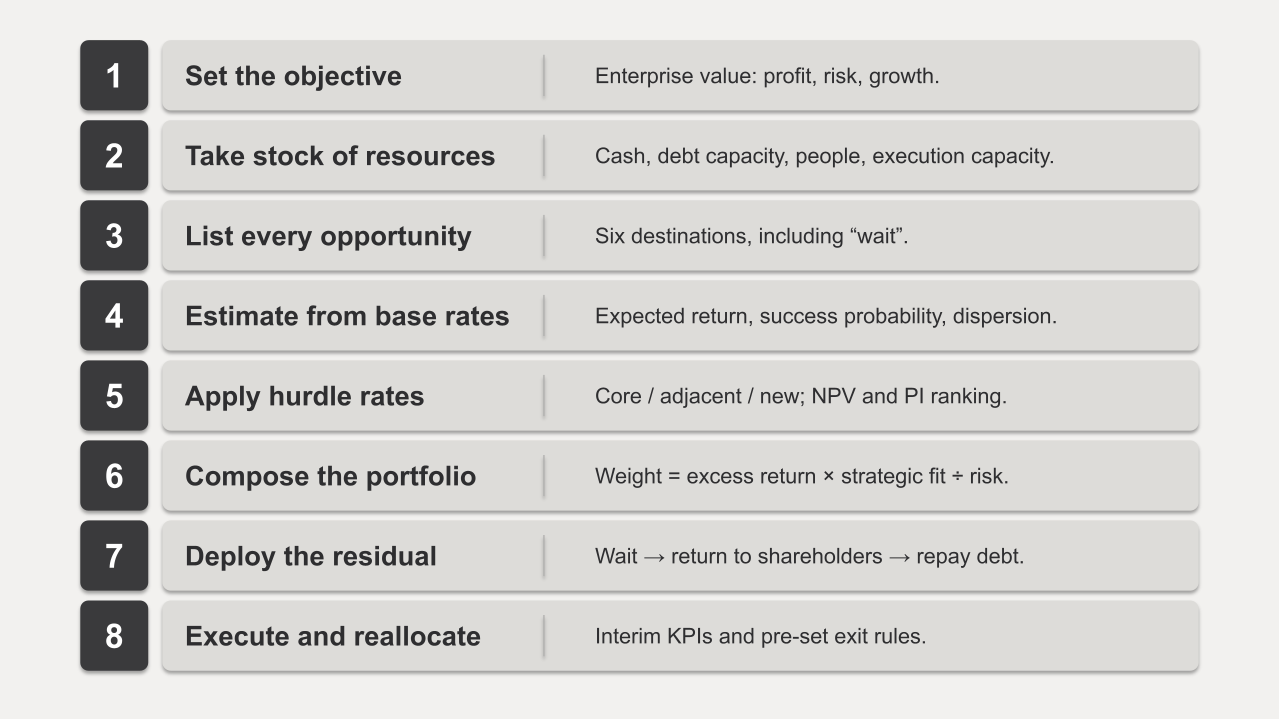
本章では、ここまでの議論を一つのプロセスに統合します。問いは単純であり、企業がリソースを持っているとき、それをどの順番で、どう振り分ければ企業価値が最大になるのか。答えを8つのステップに分けられます。
ステップ 1 目的関数と単位を決める
最初に決めるのは「何を最大化するか」と「何を単位に配分するか」です。これが曖昧なまま個別案件を評価すると、声の大きい部門に資本が流れます。
目的関数は企業価値に置く:企業価値は将来フリーキャッシュフローの割引現在価値であり、動かせるレバーは利益・リスク・成長の3つです(Koller et al., 2020)。売上、シェア、利益額のどれか一つを目的にすると、他のレバーを犠牲にした投資が正当化されます。例えば、売上を目的にすると低ROICの買収が、当期利益を目的にすると研究開発やマーケティングの削減が、それぞれ「合理的」に見えてしまいます。
配分の単位を決める:配分単位は事業部門ではなく「戦略上のまとまり」(市場×製品×顧客セグメント)にします。Hall et al.(2012)は配分単位が粗いほど前年踏襲が起きやすいと指摘し、Birshan et al.(2013)は粒度の細かい「資源の地図」を作ることを第一の技法に挙げています。例えば、「製造事業部」ではなく「主力製品の既存顧客向け」「主力製品の新地域向け」「新製品」に分けると、同じ事業部の中でROICが大きく異なることが見えてきます。
サイクルを決める:年次の配分と、四半期ごとの見直しを分けます。Birshan et al.(2013)は、戦略の議論と予算の議論を別の時期に行い、CEOの裁量で動かせる枠(ある企業では設備投資の5%)を持つことを推奨しています。例えば、年初に配分を固定したうえで、四半期ごとに「撤退基準に触れた案件」と「追加投資の条件を満たした案件」だけを見直す運用です。
誰が決めるかを決める:Stein(1997)が示すように、内部資本市場が機能するのは本社が少数の関連事業を目配りできるときです。例えば、配分の最終決定を事業部長の合議に委ねると、Scharfstein & Stein(2000)の「社内社会主義」が起き、強い事業から弱い事業へ資本が流れます。
ステップ 2 リソースと制約を棚卸しする
次に、配分できるリソースと、超えてはならない制約を数えます。ここで現金以外のリソースを数え忘れると、実行能力を超えた配分になります。
投資可能額を出す:営業キャッシュフロー、手元現金から必要現金水準を引いた余剰、借入余力、売却で回収できる資本を合計します。米国企業の資本調達の9割超は内部資金であり(Mauboussin & Callahan, 2014)、まず内部で生まれる資本の見積もりが出発点です。例えば、営業キャッシュフロー120億円、余剰現金50億円、借入余力200億円、売却候補の回収見込み90億円なら、投資可能額の上限は460億円で、そのうち今期に使う額を決めます。
必要現金水準を決める:資金繰りの安全を確保する水準を先に決め、それ以下には下げません。Opler et al.(1999)とBates et al.(2009)が示すとおり、キャッシュフローの変動が大きくR&D集約的な企業ほど必要水準は高くなります。例えば、固定費の6か月分、あるいは次の資金調達までの18か月分を「触れない現金」として確保します。
人材と経営者の時間を数える:Jagannathan et al.(2016)が示すように、企業の実質的な制約は資金ではなく経営人材と実行能力です。買収の統合、新規事業の立ち上げ、大型設備の建設は、それぞれ担える人材が必要です。例えば、同時に進められる買収統合は2件まで、新規事業の立ち上げは1件まで、といった実行能力の上限を数値で置きます。
リスク許容度を決める:損失が出ても事業の継続性を脅かさない上限を決めます。Lovallo et al.(2020)が指摘するように、この判断は案件ごとではなく企業全体で行い、小さな賭けには寛容に、大きな賭けには厳格に臨みます。例えば、「1件あたりの最大損失は投資可能額の10%まで」「失敗が重なっても必要現金水準を割らない」という2つの条件で許容度を表します。
ステップ 3 投資機会を網羅的に列挙する
機会の列挙で漏れがあると、その後の計算がどれほど精緻でも結果は偏ります。5つの行き先と「待つ」を漏らさず、戦略で一次スクリーニングします。
5つの行き先すべてで候補を出す:既存事業(設備・R&D・営業・人材・IT・無形資産・運転資本)、新規事業、M&Aと提携(売却を含む)、金融資産、株主還元・負債返済の各カテゴリーで候補を挙げ、「待つ」も明示的な選択肢に含めます。Mauboussin & Callahan(2025)は、ゼロベースで配分し、案件ではなく戦略に資金を付けることを原則に挙げています。例えば、「事業売却」と「自社株買い」を候補に含めない企業は、暗黙のうちに「すべての事業を続け、資本は社内で使う」という決定をしていることになります。
戦略で一次スクリーニングする:Hambrick & Fredrickson(2001)の戦略ダイヤモンドに照らし、Arenas(戦う領域)とVehicles(到達手段)に整合しない候補を除きます。Dyer et al.(2004)の「組むか買うか」の基準で、提携・出資・買収のどの形が適切かもここで決めます。例えば、「隣接市場に3年で参入する」という戦略があるなら、無関係な市場の買収案件は、どれほど割安でも候補から外します。
競争優位との関係で分類する:VRIOのスクリーニングのように、各候補が持続的な競争優位を強化するのか、競争均衡を保つだけの効率投資なのかを分けます。例えば、規制対応や基幹システムの更新は効率投資として別枠で扱い、競争優位に関わる投資と同じ土俵で競わせないことで、必要な効率投資が削られることを防ぎます。
外部の視点で候補を補う:Birshan et al.(2013)は、外部データに基づく「カウンターアンカー」を議論に持ち込むことで、ある消費財企業が配分の議論の幅を前年比90〜110%から50〜200%へ広げた例を挙げています。例えば、競合の投資配分や、業界の設備投資比率(Damodaran, 2026)と自社を比べ、「自社が投資していない領域」を候補に加えます。
ステップ 4 各機会を推定する
機会ごとに、期待リターン、成功確率、ばらつき、時間軸、必要資源、戦略的価値、オプション価値を見積もります。推定の出発点は、自社の希望ではなく研究と業界の基準率です。
基準率から始める:Lovallo & Kahneman(2003)とFlyvbjerg(2006)が示すように、内部の視点だけで作った計画は楽観に偏ります。第2章で整理した研究値(新規事業の大規模化率24%、隣接進出の成功率25%、買収側の平均リターンほぼゼロ、VCの元本割れ65%など)を基準率とし、自社の事情で補正します。例えば、新規事業の計画書が成功確率80%を前提にしているなら、基準率25%との差を説明できる根拠(過去の自社実績、再現可能な方式の有無)を求めます。
成長市場の見立てを確率で表す:市場の成長を前提にする投資では、当社の過去記事(mign, 2026d)で整理したように、成長の源泉(政治・経済・社会・技術)ごとに予測手法を使い分け、問いを小さく分解して基準率から始め、新情報で確率を更新します。例えば、「この市場は5年で3倍になる」ではなく、「技術コストが閾値を下回る確率60%、規制が整う確率50%、両方が揃えば市場は3倍」と分解します。
分布で見積もる:期待値だけでなく、成功時のリターン倍率、失敗時の損失率、成功確率の3つを見積もります。Kerr et al.(2014)とBessembinder(2018)が示すとおり、新規事業や株式のリターンは少数の大成功に偏った分布であり、平均値はほとんどの案件の結果を表しません。例えば、「成功確率20%、成功時は投資の5倍、失敗時は全損」と表した案件の期待値は投資額の1.0倍(=0.2 × 5)で、期待リターンはゼロですが、分布を見れば「5件に1件しか当たらない」ことが分かります。
時間軸と中間指標を決める:回収期間と、途中で進捗を測る中間KPIをここで決めます。Brynjolfsson et al.(2021)のJカーブが示すとおり、無形資産を伴う投資は初期に損益が悪化するため、損益以外の指標がなければ正しい投資が途中で打ち切られます。例えば、AI投資なら「対象業務の自動処理率」「例外処理の件数」、新規事業なら「有料顧客数」「継続率」を中間KPIとします。
オプション価値を見積もる:段階的に投資できる案件では、第1段階で得られる情報が第2段階の判断をどれだけ改善するかを評価します(Luehrman, 1998; Trigeorgis, 1996)。例えば、1億円のパイロットで需要の有無が分かり、10億円の本格投資の失敗確率を50%から20%に下げられるなら、パイロットの価値は10億円 × 30% = 3億円に相当します。
ステップ 5 ハードルレートで採否を決める
推定した機会を、カテゴリー別のハードルレートと比べて採否を決めます。ここで不採択になった既存事業は、売却候補になります。
カテゴリー別のハードルレートを置く:コア事業にはWACCに近い水準、隣接領域にはやや高い水準、新規事業にはさらに高い水準を置きます。Jagannathan et al.(2016)が示すように実務のハードルレートは資本コストの約2倍ですが、その理由は資金ではなく実行能力の制約とオプション価値でした。本稿では目安として、コアはWACC+0〜2ポイント、隣接はWACC+3〜5ポイント、新規はWACC+10〜15ポイント、金融資産は市場リターンとします。例えば、WACC 8%の企業なら、コア8〜10%、隣接11〜13%、新規18〜23%です。
ハードルレートを高くしすぎない:Gormsen & Huber(2025)は、企業の割引率が資本コストより平均約3ポイント高く、この差が近年の投資不足を説明すると示しています。Constellation Softwareの創業者Mark Leonardは「ハードルレートは磁石のように働き、一度下げるとその後の案件の期待リターンも新しい水準に引き寄せられる」と述べましたが(Leonard, 2016)、逆に高すぎるハードルレートは、資本コストを超える案件を見送り企業価値を減らします。例えば、コア事業にも15%のハードルレートを一律に課す企業は、ROIC 12%で確実に価値を生む設備更新を見送ることになります。
NPVとPIで採否を決める:各案件のNPVがプラスかを確認し、資本制約の下ではPI(NPV ÷ 投資額)の高い順に並べます(Brealey et al., 2022; mign, 2026a)。例えば、同じNPV 10億円でも、投資額20億円の案件(PI 0.5)は投資額50億円の案件(PI 0.2)より優先されます。
不採択の既存事業は売却候補にする:ROICが資本コストを下回り、改善の見込みがない事業への継続投資は不採択とし、売却または縮小の候補に移します。Mulherin & Boone(2000)とLee & Madhavan(2010)が示すとおり、売却は平均して株主価値を高めます。例えば、ROIC 4%の周辺事業は、売却して得た資本をROIC 18%の主力事業に再配分する方が、継続投資より企業価値を高めます。
ステップ 6 ポートフォリオを組成する
採択候補を一つのポートフォリオに組み上げます。個別のNPV順に並べるだけでは、新規事業がゼロになるか、実行能力を超えるかのどちらかになるため、配分式と上限で調整します。
配分式:各候補の重みを「期待超過リターン × 戦略適合度 ÷ リスク」で求め、制約の下で投資可能額に正規化します。期待超過リターンは期待リターンからカテゴリー別ハードルレートを引いた値、戦略適合度は戦略ダイヤモンドとの整合を3段階で、リスクはばらつきと失敗時の損失率を3段階で表します。例えば、期待超過リターン10ポイント・適合度3・リスク1の案件(重み30)は、超過5ポイント・適合度2・リスク3の案件(重み3.3)の約9倍の優先度になります。
上限比率を置く:ステージ別の目安(創業期はコアほぼ100%、成長期はコア75〜85%、上場・中堅は70/20/10、成熟は60〜70/15〜20/10〜15)を上限と下限として置き、配分式の結果がこの範囲に収まるよう調整します。Nagji & Tuff(2012)の「変革型10%」は下限として機能し、短期の損益が良い年でも探索投資を途切れさせません。例えば、配分式で変革型がゼロになった年も、下限10%分は「弾丸」としての実験に充てます。
Kelly基準で1件あたりの上限を決める:成功確率pと成功時の純リターン倍率bが見積もれる賭けについては、Kelly(1956)の基準 f = p − (1 − p) ÷ b で、投資可能資本に対する1件あたりの上限を求めます。推定誤差への備えとして、実務ではその半分(ハーフKelly)が広く使われます(MacLean et al., 2011)。例えば、成功確率20%、成功時に5倍(純リターン4倍)の案件なら f = 0.2 − 0.8 ÷ 4 = 0、つまり期待値がゼロなので投資しません。成功時に10倍(純リターン9倍)なら f = 0.2 − 0.8 ÷ 9 ≒ 0.11 で、ハーフKellyなら投資可能資本の約5.5%が1件の上限です。
リアルオプションで段階化する:不確実性の高い案件は、一度に全額を配分せず、第1段階の予算と第2段階へ進む条件を決めます(Dixit & Pindyck, 1994; McGrath & MacMillan, 2009)。Adner & Levinthal(2004)の警告どおり、中止条件を最初に決めなければオプションは機能しません。例えば、「12か月で有料顧客30社、継続率80%を達成したら第2段階の5億円を配分し、達成しなければ終了する」と文書で決めておきます。
相関と実行能力を確認する:配分案の中で、同じ要因(同じ顧客産業の景気、同じ技術、同じ規制)に依存する案件が集中していないか、同時に実行できる件数(ステップ2)を超えていないかを確認します。例えば、3件の買収と2件の新規事業がすべて同じ顧客産業の成長を前提にしているなら、1件の失敗要因が全件に及びます。
ステップ 7 残余の資本を処理する
社内の採択候補をすべて満たしてなお資本が残る場合、その処理の順序を決めます。本稿の立場は「待機 → 株主還元 → 負債返済」の順ですが、財務の安全性が不足しているときは負債返済が先になります。
待機の価値を見積もる:次の投資機会が近い将来に見込める場合、資本を短期国債や政府MMFで待機させることには価値があります(McDonald & Siegel, 1986)。Buffett(2025)が「しばしば魅力的なものは何もなく、ごく稀に機会に膝まで浸かる」と述べるように、待機は機会の分布が偏っているときの合理的な選択です。例えば、業界再編が予想され、2年以内に買収機会が集中する見込みがあるなら、現金を厚く持つことは「投資しない」のではなく「買収の準備」です。
待機の上限を決める:ただし現金の限界価値は1ドル未満で、ガバナンスが弱いほど低くなります(Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007)。待機する資本には「何のために」「いつまで」「超えたら還元する上限」を付けます。例えば、「必要現金水準+2年分の投資計画を超える現金は、翌期に自社株買いか配当で還元する」というルールです。
株主還元は価格次第で手段を選ぶ:株価が企業価値を下回っていれば自社株買い、上回っていれば配当が合理的です(Buffett, 2024; Mauboussin & Callahan, 2025)。配当は一度始めると減らしにくく投資を圧迫することがあるため(Brav et al., 2005)、変動の大きい企業は自社株買いを主とします。例えば、EPS目標の達成を目的とした自社株買い(Almeida et al., 2016)は、投資削減を伴いやすいため避けます。
負債返済は割引率を下げる投資として扱う:負債返済のリターンは税引後の借入金利に等しく、本業のROICがそれを上回る限り優先度は低くなります。ただし固定費の増加や景気の変動で利益のぶれが大きくなった企業では、返済による割引率の低下が企業価値を守ります(Graham, 2000; mign, 2026a)。例えば、借入金利が税引後3%で本業のROICが15%なら返済は後回しですが、不況時に利払いが営業キャッシュフローの半分を超える構造なら、返済が先です。
本業と無関係な金融資産は持たない:上場株式、不動産、暗号資産への純投資は、株主が自分で実行できるため企業価値を高めず、本業の損益の変動を大きくします。例えば、政策保有株のような戦略目的の保有も、提携や共同投資などの事業上の協力を伴わないものは(Allen & Phillips, 2000)、売却して再配分の原資にします。
ステップ 8 実行・監視・再配分する
配分は決めたあとが本番です。中間KPIで進捗を測り、撤退基準に触れた案件を止め、次のサイクルで再配分します。前年踏襲とエスカレーションを防ぐ仕組みをここに組み込みます。
中間KPIで監視する:ステップ4で決めた中間KPIを、損益とは別に追跡します。導入前・導入直後・定着後の3時点で、利用、満足、純便益を測る仕組みが有効です。例えば、AI投資なら導入3か月で利用率、12か月で純便益を評価し、損益への反映は24か月後に判定します。
撤退基準を機械的に適用する:Staw(1976)とArkes & Blumer(1985)が示したエスカレーションを防ぐには、撤退の判断を案件の推進者から切り離し、事前に決めた基準で行います。例えば、「中間KPIが2期連続で基準の70%未満なら自動的に見直し」というルールにし、見直しの場では「これまでの投資額」を議論の材料にしません。
再配分会議を設計する:Birshan et al.(2013)は、予算会議を「前年比」ではなく「再配分」の場として設計し、各参加者に配分の賭け金を明示させ、議論の記録と事後の振り返りを行うことを推奨しています。例えば、新CEOの就任初年度に設備投資の30%を再配分した資源企業の例のように、配分の変化率そのものを指標にします。
振り返りで推定の精度を上げる:Flyvbjerg & Gardner(2023)が示すとおり、計画と実績の乖離は体系的に偏ります。採択時の推定(期待リターン、成功確率、期間)と実績を記録し、推定の偏りを次のサイクルの基準率に反映します。例えば、過去5年の新規事業の計画成功確率が平均70%で実績が20%なら、次のサイクルでは計画の成功確率を一律に割り引きます。
「大きな一手」を定期的に問う:年次のサイクルを回すだけでは、Bradley et al.(2018)のいう上位への移動は起きません。3〜5年に一度は、10年間で資本の60%以上を再配分するような戦略的な再配分の是非を、通常のサイクルとは別に検討します。例えば、主力事業の市場が構造的に縮小しているなら、毎年の微調整ではなく、事業売却と大型の再配分を正面から議論します。
ケーススタディ
同じ手順を、売上10億円のAIスタートアップと、売上1,000億円の上場企業に当てはめます。数値はすべて架空であり、手順の使い方を示すためのものです。
A社:売上10億円のAIスタートアップ
ステップ1〜2:目的関数は企業価値(次の資金調達時の評価額)です。手元現金15億円、年間の営業キャッシュフローは−2億円、18か月分の運転資金9億円を必要現金水準とし、今期の投資可能額を7億円とします。実行能力の制約は、新規の取り組みを同時に2件までとします。
ステップ3〜4:候補は、①主力製品の開発と営業人員(4億円、期待リターン30%、成功確率80%)、②隣接セグメント向け機能(2億円、25%、50%)、③新プロダクトの実験(1億円、成功確率20%、成功時10倍)、④同業スタートアップへの少数出資(1億円、15%)、⑤短期国債(4%)です。WACCは15%とします。
ステップ5:ハードルレートはコア15%、隣接19%、新規27%、金融資産4%です。①は超過15ポイント、②は超過6ポイント、③は分布で評価し、④は超過−12ポイントで不採択、⑤は待機資金にのみ使います。
ステップ6:配分式の重みは、①が15 × 3 ÷ 1 = 45、②が6 × 2 ÷ 2 = 6、③は超過リターンではなくKelly基準で上限を決めます。③の f = 0.2 − 0.8 ÷ 9 ≒ 0.11、ハーフKellyで投資可能資本15億円の約5.5%(約0.8億円)が1件の上限です。配分は①4億円、②2億円、③1億円(0.5億円ずつ2件の実験に分割)、④0円で、合計7億円です。
ステップ7〜8:残余の現金はすべて政府MMFと短期国債で待機させ、預金先を複数の銀行に分けます。②は「12か月で有料顧客20社」を第2段階の条件とし、③は「6か月で継続利用10社」を満たした1件だけに追加投資します。
B社:売上1,000億円の上場企業
ステップ1〜2:目的関数は企業価値(将来フリーキャッシュフローの現在価値)です。営業キャッシュフロー120億円、余剰現金50億円、借入余力200億円、WACC 8%で、今期の投資可能額を150億円とします。同時に進められる買収統合は2件、新規事業の立ち上げは1件までとします。
ステップ3〜4:候補は、①主力事業の設備更新と自動化(80億円、期待ROIC 18%)、②隣接製品の開発(30億円、14%)、③小型買収2件(計40億円、15%)、④同業の大型買収(300億円、10%)、⑤新規事業とCVC(15億円、期待25%、成功確率30%)、⑥周辺事業への継続投資(20億円、ROIC 4%)、⑦政策保有株(簿価30億円、配当利回り3%)、⑧自社株買い(株価は推定企業価値の0.8倍)です。
ステップ5:ハードルレートはコア8%、隣接12%、新規20%です。①超過10ポイント、②超過2ポイント、③超過3ポイント、④は超過−2ポイントで不採択(投資可能額と統合能力も超過)、⑤超過5ポイント、⑥は超過−4ポイントで不採択とし、周辺事業は売却候補(回収見込み60億円)に移します。⑦は事業上の協力を伴わないため売却候補(30億円)にします。
ステップ6:重みは①が10 × 3 ÷ 1 = 30、②が2 × 3 ÷ 2 = 3、③が3 × 3 ÷ 2 = 4.5、⑤が5 × 2 ÷ 3 ≒ 3.3です。投資可能額150億円に売却回収90億円を加えた240億円のうち、①80億円、②30億円、③40億円、⑤15億円の合計165億円を配分します。⑤は上限比率(変革型10%)の範囲内で、第1段階5億円と第2段階10億円に分け、第2段階へ進む条件を文書化します。
ステップ7〜8:残余の75億円は、株価が推定企業価値を下回っているため自社株買いに充てます。借入金利は税引後3%で本業のROIC 18%を下回るため、負債返済は後回しにしますが、不況シナリオで利払いが営業キャッシュフローの3割を超える場合は返済を優先する条件を付けます。①〜⑤には中間KPIと撤退基準を設定し、翌年の再配分会議で、推定と実績の乖離を基準率の補正に使います。
フレームワークの限界
この手順は配分の議論を構造化しますが、入力の質を超える答えは出しません。限界を理解したうえで使うことが前提です。
推定誤差:期待リターンと成功確率の推定は体系的に楽観に偏ります(Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023)。配分式はその誤差をそのまま結果に反映するため、基準率と振り返りによる補正が不可欠です。例えば、成功確率を10ポイント高く見積もるだけで、新規事業の配分は正当化されたり否定されたりします。
戦略的価値の数値化:戦略適合度を3段階で表す方法は、戦略的価値(将来の選択肢、競争上の位置、学習)を粗く近似するにすぎません。例えば、競合の参入を防ぐための投資のように、キャッシュフローを増やすのではなく「減らさない」投資は、NPVでは見えにくい価値を持ちます。
相関と相互作用:案件間の相関(同じ要因への依存)や相互作用(一方の成功が他方の価値を高める)は、個別の推定には現れません。Markowitz(1952)の枠組みが示すとおり、ポートフォリオの価値は個別の期待値の合計ではありません。例えば、2つの新規事業が同じ顧客基盤を共有するなら、片方の成功はもう片方の顧客獲得コストを下げます。
組織の実行能力:配分が正しくても、統合・立ち上げ・運用の能力がなければ結果は出ません。Jagannathan et al.(2016)が示したとおり、実務の制約は資金より実行能力にあります。例えば、小型買収を年に5件行う方針は、統合を担う人材を先に育てていなければ機能しません。
数式は議論の代替ではない:配分式の役割は、議論の前提(期待リターン、確率、適合度、リスク)を明示し、前年踏襲や声の大きさではなく根拠で配分することにあります。例えば、配分式の結果と経営者の直感が食い違ったときこそ、どの入力が違うのかを議論する価値があります。
最新の研究・実務家の動向
本章では、2020年代の研究と、著名な実務家・企業の主張を整理します。研究は資本配分の実態、無形資産とAI投資のリターン、M&Aと株主還元の再評価に集中しており、実務家の主張は「集中か分散か」「還元か再投資か」「AI投資は過剰か」という3つの論点で割れています。
最新の研究
企業の割引率は資本コストから乖離し、投資不足を生んでいる:Gormsen & Huber(2025)は20か国約2,500社の決算説明会の発言を集め、企業の割引率が認識資本コストより平均約3ポイント高く、米国のウェッジは2002年の約3ポイントから2020年の約5ポイントへ拡大したことを示しました。資本コストの変化は2年以内にはほとんど割引率に反映されず、完全に反映されるまで10年以上かかります。例えば、2010年代の低金利下で投資が増えなかった「失われた投資」は、標準モデルでは米国の資本ストックの20%に相当しますが、ウェッジを織り込むとほぼ消えます。
企業が認識する資本コストは市場実勢と異なり、資本の誤配分を生む:Gormsen & Huber(2024)は、企業が認識する資本コストの企業間のばらつきは市場ベースの期待リターンではほとんど説明できず、認識の高い企業ほど投資が少なくROICが高いことを示しました。例えば、同じ業種・同じリスクの2社でも、経営者が「自社の資本コストは12%」と信じる企業と「8%」と信じる企業では、投資水準と資本効率が長期的に分かれます。
「投資ギャップ」の大半は無形資産で説明できる:Crouzet & Eberly(2023)は、企業価値に比べて有形投資が低迷する現象を、物的資本のレント、無形資産、無形資産のレントに分解し、組織資本を含めると無形関連の要因がギャップの約69%を説明すると示しました。例えば、ソフトウェアや医療の企業で設備投資が「少ない」ように見えるのは、投資が貸借対照表に載らない形で行われているからです。
企業の現金増加の多くは『現金を多く持つ種類の企業が増えた』ことで説明できる:米国上場企業の現預金比率の平均は1980年の10.5%から2006年の23.2%へ倍増しましたが(Bates et al., 2009)、Begenau & Palazzo(2021)は、この上昇の大部分が、研究開発に多額の資金を使いまだ利益の出ていない企業が高い現金比率で上場し、平均を押し上げたことで説明できると示しました。
自社株買いは投資不足と無関係である:Guest et al.(2023)は数千社の米国企業を自社株買いの強度で分けて比較し、自社株買いは投資不足とも過大な経営者報酬とも関連せず、むしろ収益性の高い企業が行っていると報告しました。Fried & Wang(2019)の純還元41%という推計と合わせ、「還元が投資を奪っている」という主張は大規模データでは支持されていません。例えば、米国では2023年から自社株買いに1%の物品税が課されていますが、その根拠とされた「投資の抑制」は実証的には弱いのです。
大企業は科学から撤退している:Arora et al.(2021)は1980〜2015年の企業論文約80万件のデータから、研究成果が競合に漏れるほど企業が基礎研究から撤退することを示しました。例えば、基礎研究の社会的リターンが高くても、個々の企業にとっては投資しない方が合理的な構造になっています。
アイデアは見つけにくくなっている:Bloom et al.(2020)は米国の研究生産性が年5%超のペースで低下し、13年ごとに半減していることを示しました。例えば、R&D予算を名目で維持しても、実質的な成果は毎年目減りする前提で配分を考える必要があります。
PEファンドの「持続性」は事前には使えない:Harris et al.(2023)は、最終的な成績で見ればバイアウトとVCの双方に持続性があるものの、ファンド募集時点で入手できる情報だけでは2000年以降のバイアウトにはほぼ持続性がなく、VCにのみ残っていると示しました。例えば、「前回トップ四分位の運用会社に出資する」という戦略は、バイアウトでは機能しなくなっています。
CVCは社内イノベーションの穴埋めとして開始され、回復すると終了する:Ma(2020)は381のCVCユニットを分析し、CVCは社内の特許数や質の低下後に開始され、弱点が回復すると終了する傾向を示しました。例えば、CVCを「永続的な投資部門」ではなく「期限付きの学習手段」と位置づける方が、研究で観察される実態に近いのです。
プログラマティックM&Aの優位は20年以上にわたり一貫している:McKinseyの最新分析(Daume et al., 2021)では、小型・中型の買収を継続する企業が年約2ポイントの超過株主リターンを得て、65%がプラスだった一方、大型単発買収は五分五分で、買収をしない企業が最も劣後しました。Bain & Company(2024)も、頻繁に買収する企業の株主リターンの優位が2000〜2010年の57%から現在は約130%へ拡大したと報告しています。例えば、M&Aの成否を分けるのは「するかしないか」ではなく「どの規模で、どの頻度で、どの能力を持って行うか」です。
行動的な要因がM&Aの成果を左右する:Devers et al.(2020)は2008〜2018年の行動的M&A研究188本を統合し、CEOの過信や自己愛が価値を壊す買収を促す一方、関連性の高い資産、売却された資産の購入、部分買収、独立した取締役会が成果を改善すると整理しました。例えば、買収の承認プロセスに独立した視点を組み込むことは、個別の案件評価より効果的なガバナンスです。
アクセラレータは「設計次第で」機能する:Hallen et al.(2020)は、合格者と僅差の不合格者を比べる準実験で、修了企業の資金調達額が47〜171%多いことを示し、効果の源泉は集中的な早期学習にあるとしました。例えば、企業が運営するアクセラレータでも、助言を早期に集中させ、進捗を透明にする設計が成果を左右します。
実験する企業ほど速く伸び、速く失敗する:Koning et al.(2022)は、A/Bテストを導入したスタートアップは成長指標と新製品投入が増え、成否の分散も広がることを示しました。例えば、実験の仕組みは成功確率を上げるだけでなく、失敗を早く確定させて資本を解放します。
生成AIの現場効果は大きいが、企業の損益にはまだ現れにくい:Brynjolfsson et al.(2025)は顧客サポートで生産性+14%(初心者+34%)、Noy & Zhang(2023)は文書作成で所要時間−40%・品質+18%、Dell'Acqua et al.(2023)はコンサルティングでAIが得意な領域では品質+40%超、不得意な領域では正答率−19ポイントという結果を報告しました。一方、McKinsey & Company(2025)の調査ではAIを使う組織は88%に達するものの、全社EBITへの影響を報告する組織は39%です。例えば、タスク単位の効果と企業単位の効果の差は、補完的な組織投資(Brynjolfsson et al., 2021)の有無で説明できます。
AIのマクロ効果は、楽観と慎重で10倍以上開いている:Acemoglu(2025)はタスクベースのモデルで、生成AIによる10年間のTFP押し上げは最大0.66%(年約0.07%)にとどまると推計しました。Eloundou et al.(2024)は米国労働者の約80%が業務の1割以上、約19%が5割以上をLLMの影響下に置かれうると推計しています。例えば、同じ曝露度のデータから、タスクのコスト削減率の見積もり次第で、マクロ効果の推計は大きく変わります。
巨大プロジェクトの成功率は1%未満である:Flyvbjerg & Gardner(2023)は1万6,000件超のプロジェクトのデータで、91.5%が予算か工期を超過し、予算・工期・便益のすべてを達成したのは0.5%だったと報告しました。例えば、大型投資の計画には、参照クラスの実績分布に基づく上乗せを最初から織り込むべきです。
企業は案件単位では過度にリスク回避的である:Lovallo et al.(2020)は、中間管理職が案件ごとにキャリアを賭けるため、企業全体として小さな賭けを取れない構造を指摘しました。例えば、リスクを企業全体で集計し、個人を案件の結果ではなく意思決定の質で評価することが処方箋です。
マーケティング投資の価値は顧客資産を通じて企業価値に現れる:Edeling et al.(2021)は285の実証研究を統合し、顧客資産の企業価値弾力性0.72、顧客満足度の超過リターン年10.8%といった知見を整理する一方、短期利益のためのマーケティング削減が20%の企業で起き、長期的に有害であることを示しました。例えば、マーケティング投資の削減は会計上の利益調整より長期の価値を損ないます。
実務家の主張
資本配分はCEOの最も重要な仕事である:Mauboussin & Callahan(2025)は米国企業の1970〜2024年の資本用途を定量化し、「資本配分はCEOの最も重要な責務」であり、長期的に資本コストを稼げない資本は価値を壊すと述べています。Thorndike(2012)の8人のCEOも、事業運営より資本配分に時間を使いました。例えば、Mauboussin & Callahan(2025)のデータでは、買収企業の株価は発表時に60%のケースで下落し、コストシナジーの目標を達成した企業は36%、売上シナジーは17%にとどまります。
現金より優良事業、ただし機会がなければ待つ:Buffett(2025)は「Berkshireは現金同等物の保有を優良事業の所有より優先することは決してない」と述べる一方、「しばしば魅力的なものは何もなく、ごく稀に機会に膝まで浸かる」とも述べ、記録的な現金保有を機会不足の結果だと説明しました。例えば、同社は2024年に1,340億ドル超の株式を売却し、第4四半期には自社株買いを行いませんでした。
自社株買いは価格次第:Buffett(2024)は「すべての自社株買いは価格次第であるべきで、企業価値を下回る価格では合理的だが、上回る価格で行えば愚かになる」と述べ、Mauboussin & Callahan(2025)も「株価が期待価値を下回るときにのみ買い戻す」ことを黄金律としています。例えば、Appleは2025年第2四半期に営業キャッシュフロー240億ドルに対して290億ドルを株主に還元し、新たに1,000億ドルの自社株買い枠を設定しました(Apple, 2025)。
長期の市場リーダーシップのために大胆に賭ける:Bezos(1998)は「短期の利益や短期的なウォール街の反応より、長期の市場リーダーシップの観点で投資判断を行う」「臆病ではなく大胆な投資判断を行う」と宣言し、Bezos(2016)は「10%の確率で100倍のリターンがある賭けは常に取るべきだ」と述べました。例えば、Bezos(2017)は意思決定を不可逆な「一方通行のドア」と可逆な「両開きのドア」に分け、後者は少ない情報で速く決めるべきだとしています。
弾丸を撃ってから大砲を撃つ:Collins & Hansen(2011)は、低コスト・低リスクの実験で狙いを定めてから大きな資源を投じる企業が、不確実な環境で10倍の成果を上げたと報告しました。例えば、検証前に大きな賭けをする「較正されていない大砲」は、惨事と相関していました。
小さな買収を規律ある価格で積み重ねる:Constellation SoftwareのLeonard(2016)は、高いハードルレートを守りながら小規模なソフトウェア企業を継続的に買収し、「ハードルレートは磁石のように働き、一度下げるとその後の案件の期待リターンも新しい水準に引き寄せられる」と述べました。Danaherは買収先に自社の経営システム(Danaher Business System)を移植する方法で買収を重ね、1990〜2009年に資本の66%を再配分して年率25%の株主リターンを実現しました(Hall et al., 2012)。例えば、両社に共通するのは、1件の大型買収ではなく、同じ型の買収を同じ規律で繰り返す点です。
中核事業への集中と投機的な賭けの分離:Page(2015)はAlphabetの持株会社化にあたり、「中核事業への集中」と「資本配分の厳格な管理」を両立させ、投機的な事業を分離して管理すると述べました。例えば、持株会社構造は、第3章で述べた「両利きの経営」を資本配分の面で制度化したものと見ることができます。
集中投資の極端な例:SoftBank Groupは2025年にOpenAIへ最大400億ドルの投資を決め、2026年6月末時点の累計投資額446億ドルに対し公正価値は896億ドルと評価されています(SoftBank Group, 2025, 2026)。Vision Fund 1・2の累計の投資額はそれぞれ872億ドル・1,098億ドル、累計の総利益は266億ドル・213億ドルでした(SoftBank Group, 2026)。例えば、極端に集中した賭けは巨額の評価益と損失の両方を生み、損益は評価額の変動で決まります。
AI時代の戦略的出資は規模と構造が従来と異なる:Microsoftは2025年10月のOpenAIの再編後、約27%の持分(評価額約1,350億ドル)を保有し、OpenAIは2,500億ドルのAzure購入を約束しました(Microsoft, 2025)。NVIDIAはOpenAIに最大1,000億ドルを段階的に投資する意向書を結び(OpenAI, 2025)、Intelに50億ドルを出資しました(NVIDIA, 2025)。例えば、供給者が顧客や競合に出資して自社エコシステムの需要を資本で支える「循環的」な投資は、従来のCVCの枠組みでは評価しきれません。
AI投資は「過少投資のリスクの方が大きい」:Alphabetのピチャイは2024年の決算説明会で「このような曲線を通過するとき、過少投資のリスクは過剰投資のリスクより劇的に大きい」と述べ(Alphabet, 2024)、Microsoftのナデラも投資を「次の10年以降の成長を駆動する長期資産」と位置づけました(Microsoft, 2024)。例えば、4大ハイパースケーラーの2025年の設備投資は合計約4,100億ドルに達しました。
AI投資は収益に見合っていない:これに対しSequoia CapitalのCahn(2024)は、NVIDIAのデータセンター売上から逆算して、AIインフラ投資を正当化するには年間6,000億ドルの売上が必要で、現状との差は5,000億ドルにのぼると指摘しました。Goldman Sachs(2024)のレポートでは、同社のCovelloが「AIは投資を正当化するような複雑な問題を解くようには設計されていない」と述べ、同じレポートでAcemogluも限定的な効果を主張しています。例えば、「投資は正当化されるか」という問いは、投機的熱狂が技術の普及期に繰り返されてきたこと(Cahn, 2024)を踏まえ、企業ごとに「自社の投資は何を得るためか」に分解して考える必要があります。
還元か再投資か:Lazonick(2014)はS&P 500企業が利益の54%を自社株買いに、37%を配当に充て、投資と賃金に回す資金を失っていると批判しました。これに対しFried & Wang(2018)は、株式発行を差し引いた純還元は41%にすぎず、投資水準は過去最高に近いと反論しています。例えば、両者は同じデータを「総額」と「純額」で見ており、どちらの数字を使うかで政策的な結論が逆転します。
コスト削減偏重の配分の失敗:3G Capitalの手法で知られるKraft Heinzは、ゼロベース予算によるコスト削減を優先した結果、ブランド投資の不足から2019年に154億ドルの減損と減配に至りました(Kraft Heinz, 2019)。例えば、利益のレバーだけを最大化し、成長とリスクのレバーを軽視した資本配分の典型例です。
べき乗則に従って投資する:Thiel & Masters(2014)は、ベンチャー投資のリターンは1社の成功がファンド全体の残りを上回るべき乗則に従うため、ファンド全体を返せる可能性のある企業にしか投資しないと述べています。例えば、この考え方は新規事業ポートフォリオにも当てはまり、「平均的な成功」を狙う新規事業は、ポートフォリオ全体のリターンにほとんど寄与しません。
おわりに
本稿では、最新の研究や実務の知見を踏まえて、最適な企業の投資や資本配分の考え方やプロセスを網羅的に整理しました。企業のステージや事業内容によらず、一般化した知見を踏まえて、より成功率の高い施策の検討に役立てられれば幸いです。
参考文献
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 概要:タスクベースのマクロモデルで、生成AIによる10年間のTFP押し上げは最大0.66%(年約0.07%)にとどまると推計し、過大な期待に警鐘を鳴らした。
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. 概要:リアルオプションの論理は中止条件が明確で範囲が固定された投資にしか機能せず、探索型の投資では埋没費用と昇進動機により中止が先送りされると論じた。
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. 概要:5%以上の株式取得402件を分析し、提携やJVを伴う少数出資は出資先の株価(+9.1%)と投資(+58.4%)を高める一方、出資側のリターンは有意でないことを示した。
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. 概要:EPS予想をわずかに下回りそうな企業は自社株買いでEPSをかさ上げし、その後に設備投資・R&D・雇用を削減することを実証した。
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. 概要:CEOのピチャイがAIインフラについて「過少投資のリスクは過剰投資のリスクより劇的に大きい」と述べ、四半期130億ドルの設備投資を説明した決算説明会の記録。
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. 概要:1973〜1998年の米国の合併で、発表時の株価反応は被買収企業+16%、買収企業−0.7%、合算+1.8%であり、利得は被買収企業の株主に帰属することを示した。
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ 概要:2025年第2四半期に290億ドルを株主に還元し、新たに1,000億ドルの自社株買い枠を設定したことを公表した。
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. 概要:すでに支払った金額が合理的には無関係であるにもかかわらず、人は高く払ったものほど使い続け、判断が歪むことを実験で示した。
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 概要:1980〜2015年の企業論文約80万件のデータから、競合へのスピルオーバーが大きいほど企業が基礎研究から撤退することを示した。
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. 概要:2023年3月の米銀破綻後、企業財務担当者の45%が預金を大手行に移し、現金の47%を銀行預金、12%を国債で保有していることを報告した調査。
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. 概要:現在のコア事業、立ち上がりつつある新事業、将来の選択肢の種まきという3つのホライズンを同時に管理する成長の枠組みを示した。
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ 概要:企業価値10億ドル超のスピンオフ40件を分析し、成果が上位3分の1(+50%超)と下位3分の1(−40%)に二極化し、平均では市場を上回らないことを示した。
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ 概要:年1件以上買収する企業の株主リターンの優位が2000〜2010年の57%から約130%へ拡大し、約20年・66万件の取引データで頻繁な買収者の優位を示した。
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ 概要:2024年の世界M&A総額が約3.5兆ドル(+15%)に回復し、頻繁に買収する企業の株主総リターン(年8.5%)が買収をしない企業(3.7%)の2倍以上であることを報告した。
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. 概要:JVの成功率はM&Aと同程度に低く、立ち上げ後100日の意思決定の仕組みと人材配置が成否を分けると論じた。
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. 概要:経営者が事業部へ資本を均等に配分しがちで、事業部の分け方によって配分が変わる「素朴な分散」の傾向を実験と実データで示した。
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. 概要:米国企業の現預金比率が1980年の10.5%から2006年の23.2%へ倍増し、その主因がキャッシュフローのリスク上昇に伴う予備的動機であることを示した。
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. 概要:米国上場企業の現金比率の上昇が、R&D集約的で利益の薄い企業が高い現金比率で上場する選択効果で説明できることを示した。
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. 概要:大学や競合との共同R&Dは新規市場向け製品の売上成長に、サプライヤーとの共同R&Dは労働生産性の成長に寄与することをオランダ企業のデータで示した。
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. 概要:各事業を単独企業として評価した合計と比べ、多角化企業は1986〜1991年に平均13〜15%の価値を失っていたと推計した。
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. 概要:1926〜2016年の米国上場株約2万6,000銘柄の58%は短期国債に劣後し、純資産創出のすべてを上位4%の銘柄が生み出したことを示した。
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million 概要:クラウド企業の成長段階ごとに、成長率とフリーキャッシュフロー率の合計(効率性スコア)や継続率の目安を示した実務ベンチマーク。
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders 概要:短期の利益より長期の市場リーダーシップを基準に投資判断を行い、大胆な投資を行うというAmazonの原点的な宣言。
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. 概要:マーケットプレイス、プライム、AWSを大胆な賭けから生まれた3つの大きな事業として位置づけ、理想的な事業の条件を示した。
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. 概要:「10%の確率で100倍のリターンがある賭けは常に取るべきだ」と述べ、不可逆な決定と可逆な決定を区別する考え方を示した。
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders 概要:「Day 1」を維持するため、欲しい情報の70%程度が揃った時点で決定し、可逆な決定は軽いプロセスで速く行うべきだと論じた。
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. 概要:配分の前年踏襲(資源の慣性)が90%を超える実態を指摘し、再配分を前提にした予算会議、外部データによるカウンターアンカー、CEOの裁量枠、定常的な事業売却など10の技法を示した。
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. 概要:インドの繊維工場に経営コンサルティングを無償提供するランダム化実験で、1年目の生産性が17%向上し、1工場あたり年間約30万ドルの利益増を得たことを示した。
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. 概要:米国の研究生産性が年5%超のペースで低下し、同じ成果を得るために必要な研究者数が増え続けていることを示した。
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. 概要:34か国1万1,000社超のデータで、経営慣行の質が国内外のTFP格差の約30%を説明することを示した。
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. 概要:世界の大企業2,393社の分析で経済的利潤が上位2割に集中する「パワーカーブ」を示し、プログラマティックM&A、資本の再配分、設備投資の積極化などの「大きな一手」が上位移動の確率を高めると論じた。
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. 概要:財務担当役員384名への調査で、配当は減らしにくい粘着的なコミットメントであり、自社株買いは投資計画確定後の残余資金で柔軟に行われることを示した。
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. 概要:NPV、IRR、収益性指数、資本制約下の案件選択など、投資判断の標準的な道具を解説した企業財務の教科書。
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. 概要:IT資本1ドルが約10ドルの市場価値と相関し、その大半がITに付随する組織変革などの補完的無形資産によることを示した。
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. 概要:IT投資の生産性効果は1年では通常の資本収益率並みだが、5〜7年では最大5倍に拡大することを米国527社のデータで示した。
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 概要:顧客サポート担当者5,000人超への生成AI導入で生産性が平均14%、経験の浅い担当者で34%向上したことを示した。
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 概要:汎用技術の導入初期は補完的な無形投資が計測されず生産性が過小評価される「生産性Jカーブ」を提唱した。
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html 概要:留保1ドルにつき少なくとも1ドルの市場価値を生む見込みがある場合にのみ利益を内部留保すべきという「1ドルテスト」の原典。
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html 概要:1ドルテストを株主向けの行動原則として明文化し、長期経済性を無視した買収や価値以下での株式発行を行わないことを宣言した。
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf 概要:自社株買いは価格次第であり、企業価値を下回る価格では合理的だが上回る価格では愚かになると述べた。
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf 概要:記録的な現金保有について、現金同等物の保有を優良事業の所有より優先することは決してなく、現金は機会不足の結果であると説明した。
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ 概要:NVIDIAのデータセンター売上から逆算し、AIインフラ投資を正当化するには年間6,000億ドルの売上が必要で、現状との差は5,000億ドルにのぼると指摘した。
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. 概要:米国VCファンド2,579本のベンチマークで、10年のプールIRRは14.57%と公開株式を上回る一方、直近1年は3.23%にとどまるなど時期による変動の大きさを示した。
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. 概要:評価の低い企業が多角化を選ぶ自己選択を制御すると多角化ディスカウントが縮小・消失し、プレミアムになる場合もあることを示した。
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. 概要:ROICの水準は10年スパンで強い持続性を示す一方、高成長は急速に平均回帰するため、ROICが高い企業にのみ成長投資が価値を生むことを示した。
CB Insights. (2025). State of CVC 2024. 概要:2024年のCVC関与の資金調達額は659億ドル(+20%)で、AI分野が37%を占め、CVCは世界のベンチャー案件の約28%に参加したと報告した。
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. 概要:S&P 500企業30社のJV実務者への調査で、完了したJVの40〜60%が潜在力を下回っていたことを報告した。
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. 概要:CVC投資を目的(戦略的/財務的)と事業との結合度で推進型・補完型・創発型・受動型の4類型に整理した。
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. 概要:既存事業の論理が破壊的技術への投資を阻むことを示し、分離された自律組織で新事業を育てる原則の源流となった。
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. 概要:160件の合併を分析し、約70%が計画した売上シナジーを達成できず、コストシナジーをほぼ達成したのは約60%だったことを示した。
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. 概要:低コストの実験(弾丸)で狙いを定めてから大きな資源(大砲)を投じる企業が、不確実な環境で10倍の成果を上げたことを示した。
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. 概要:総資産成長率が高い企業ほど翌年の株式リターンが低く、上位・下位10分位の差が時価総額加重で年8.4%に達する「資産成長アノマリー」を示した。
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. 概要:米国企業の無形投資が1999年に約1兆ドルと有形投資に並び、2000〜2003年には有形投資の1.36倍に達したと推計した。
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. 概要:2万件超の米国VC投資案件の分析で、65%が元本割れ、10倍以上のリターンは4%にすぎないことを示した。
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 概要:企業価値に比べて有形投資が低迷する「投資ギャップ」の大部分が、市場支配力ではなく無形資産で説明できることを示した。
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ 概要:業種別の純設備投資の売上高比を集計し、公益事業で30〜40%超、ソフトウェアで18〜26%、市場全体で約4%と大きく異なることを示したデータ。
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. 概要:世界の大企業2,000社の分析で、小型・中型の買収を継続するプログラマティック型が年約2ポイントの超過株主リターンを得て65%がプラスだった一方、大型単発買収は五分五分で、買収をしない企業が最も劣後したことを示した。
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). 概要:コンサルタント758名の実験で、AIが得意な領域では完了数12.2%増・品質40%超向上、不得意な領域では正答率が19ポイント低下したことを示した。
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. 概要:ベルギー大企業1,009社で、売掛金回収日数と在庫日数の短縮が収益性向上と結びつくことを示した。
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. 概要:2008〜2018年の行動的M&A研究188本を統合し、CEOの過信、経験、資産の類似性、ガバナンスが買収の成果を左右することを整理した。
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. 概要:1900〜2024年・35市場のデータで、株式の実質リターンは年5.2%と債券(1.7%)・短期国債(0.5%)を大きく上回り、米国株は実質約6.6%であることを示した。
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. 概要:ガバナンスの弱い企業では現金1ドルの市場価値が0.42〜0.88ドルにとどまり、良好なガバナンスがその価値を約2倍にすることを示した。
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. 概要:投資の不可逆性と不確実性の下では投資の実行が「待つオプション」の放棄を意味し、NPVがプラスというだけでは不十分だと体系化した。
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. 概要:CVCはトービンのqと正の関係にあるが、効果は戦略目的のCVCに限られ、財務目的のCVCは価値を毀損しうることを米国公開企業1,173社のデータで示した。
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. 概要:シナジーの型、資源の性質、市場の不確実性、競合の有無で「組むか買うか」を判断する枠組みを示した。
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. 概要:285の実証研究を統合し、顧客資産の企業価値弾力性0.72や、短期利益のためのマーケティング削減が長期的に有害であることを示した。
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 概要:米国労働者の約80%が業務の1割以上、約19%が5割以上をLLMの影響下に置かれうると推計した。
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. 概要:株主にとっての現金1ドルの限界価値は平均0.94ドルで、現金が多い企業や負債比率が高い企業ではさらに低いことを示した。
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. 概要:類似プロジェクトの実績分布に基づく参照クラス予測を実務に初めて適用し、楽観バイアスと戦略的な過小見積もりの双方を回避できることを示した。
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. 概要:1万6,000件超のプロジェクトの91.5%が予算か工期を超過し、予算・工期・便益のすべてを達成したのは0.5%だったことを示した。
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. 概要:顧客満足度上位企業のポートフォリオが2000〜2014年に年率約10.8%の超過リターンを記録したことを示した。
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. 概要:株式発行を差し引いた株主への純還元は純利益の41%にすぎず、企業の投資水準は過去最高に近いと論じた。
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. 概要:S&P 500の株主還元は総額では純利益の96%だが、株式発行を差し引いた純還元は上場企業全体で41%であり、同期間に投資と現金は増えていたことを示した。
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. 概要:1兆ドル超のAI設備投資に見合う便益があるのかを、懐疑派(Covello、Acemoglu)と楽観派の両論併記で問うたレポート。
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. 概要:1983〜1994年のVC投資3万2,364件で、戦略的適合のあるCVC投資は独立VCを上回る成功率を示す一方、CVCプログラムの寿命は中央値約1年と短いことを示した。
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. 概要:企業が認識する資本コストは市場実勢から乖離しており、認識の高い企業ほど投資が少なくROICが高く、資本の誤配分が生じていることを示した。
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 概要:約2,500社の決算説明会データから、企業の割引率が認識資本コストより平均約3ポイント高く、その差の拡大と粘着性が近年の投資不足を説明しうることを示した。
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. 概要:負債の節税価値は企業価値の約9.7%であり、大企業・優良企業ほど理論上の最適水準よりはるかに保守的な負債しか使っていないことを示した。
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. 概要:CFO 392名への調査で、IRRとNPVを常用する企業が約75%、回収期間法も約57%で根強く使われている実態を示した。
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. 概要:自社株買いは将来の業績改善のシグナルではなく、成長機会の減少に伴うリスク低下と過剰投資の抑制で説明されることを示した。
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. 概要:数千社の米国企業を比較し、自社株買いは投資不足とも過大な経営者報酬とも関連せず、収益性の高い企業が行っていることを示した。
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. 概要:半世紀の実証研究を総括し、R&Dの私的収益率は概ね20〜30%で、社会的収益率はそれを大きく上回ることを示した。
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. 概要:VC出資を受けた起業家の約4分の3はエグジット時に何も受け取らず、分散不能リスクの負担が極めて重いことを示した。
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is 概要:米国上場1,616社の1990〜2005年の分析で、資本配分の前年との相関は0.92とほぼ固定されているが、積極的に再配分する企業は株主リターンが約30%高いことを示した。
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. 概要:合格者と僅差の不合格者を比較する準実験で、適切に設計されたアクセラレータは参加企業の資金調達額を47〜171%増やし、効果の源泉は集中的な早期学習にあることを示した。
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. 概要:戦略をArenas、Vehicles、Differentiators、Staging、Economic Logicの5要素で構成する「戦略ダイヤモンド」を提示した。
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. 概要:約1,400本の米国ファンドを分析し、バイアウトはS&P 500をファンド期間全体で20〜27%(年3%超)上回る一方、VCは2000年代に下回ったことを示した。
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. 概要:ファンド募集時点で入手できる情報だけでは、2000年以降のバイアウトにはほぼ持続性がなく、VCにのみ持続性が残っていることを示した。
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. 概要:無形資産の4つの性質(スケーラブル・サンク・スピルオーバー・シナジー)を提示し、主要先進国で無形投資が有形投資を上回ったことを示した。
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. 概要:一定の条件下で限界qが観測可能な平均qに等しいことを示し、トービンのqの実証利用を可能にした。
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. 概要:自社株買い発表後4年間の異常リターンは平均12.1%、割安株では45.3%に達し、市場が発表時に情報を十分に織り込まないことを示した。
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. 概要:企業は資本コストの約2倍(約15%)のハードルレートを用いており、その原因が資金制約ではなく経営資源の制約と待機オプションの価値にあることを示した。
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. 概要:余剰キャッシュフローを持つ経営者はNPVがマイナスの投資や過剰な成長に走りやすく、負債や買収がその規律として働くというエージェンシー理論の古典。
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. 概要:16か国の1870〜2015年のデータで、株式(6.9%)と住宅(7.1%)の実質リターンが同水準で高く、債券(2.5%)・短期国債(1.0%)を大きく上回ることを示した。
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. 概要:アライアンスの失敗率が50%を大きく超えるという推計を整理し、相手の補完性、ガバナンス、専任の提携機能が成否を分けると論じた。
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. 概要:PEファンドの手数料控除後の平均リターンはS&P 500とほぼ同等だがばらつきが大きく、運用会社ごとの成績に持続性があることを示した。
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. 概要:長期的な資産成長率を最大化する賭け金比率 f = p − (1 − p)/b を導いた、ベットサイジングの原典。
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. 概要:VC投資先の約55%が損失で終わり、5倍超のリターンを生む6%が総リターンの約半分を占めるという偏った分布を示し、安価な実験を多数回す合理性を論じた。
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. 概要:制度が未整備な市場では多角化した企業グループが市場機能を代替し、最も多角化したグループの傘下企業が独立企業を上回る業績を示すことを明らかにした。
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. 概要:買収後の買収企業の業績は平均してやや悪化し、関連性・支払手段・経験などの従来の変数ではその差を説明できないことをメタ分析で示した。
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. 概要:コーポレート・アクセラレータの設計要素を提案・プロセス・人・場の4つに整理した定性研究。
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. 概要:企業価値はNOPAT、成長率、ROIC、WACCで決まり、ROICがWACCを上回るときに限り成長が価値を生むという価値創造の基本原理を体系化した標準教科書。
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. 概要:A/Bテストを導入したスタートアップは成長指標と新製品投入が増え、成否の分散も広がる(速く伸び、速く失敗する)ことを示した。
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. 概要:企業内研修を受けた労働者の生産性プレミアムは23%、賃金プレミアムは12%で、研修の収益の相当部分が企業に帰属することを示した。
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. 概要:PEの上位・下位四分位の運用会社の差は年7〜8ポイントあるが、ノイズが大きく投資家が事前に優れた運用会社を見極めることはほぼできないことを示した。
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. 概要:ブランドの減損154億ドルと減配を公表し、コスト削減偏重の資本配分の帰結として広く引用される事例となった。
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. 概要:1980年代の米国企業で多角化度とトービンのqが一貫して負の関係にあることを示した。
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. 概要:S&P 500企業449社が2003〜2012年に利益の54%を自社株買いに、37%を配当に充て、投資と賃金に回す資金を失っていると批判した。
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. 概要:事業売却と業績の関係をメタ分析し、全体として正の関係があり、市場指標でより強く現れることを示した。
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. 概要:高いハードルレートを守りながら小規模なソフトウェア企業の買収を続ける方針を述べ、ハードルレートは磁石のように働き、一度下げるとその後の案件の期待リターンも新しい水準に引き寄せられると論じた。
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. 概要:CVCは独立VCを上回る成果を出しうるが、報酬、承認プロセス、経営コミットメントの設計次第で短命に終わることを整理した。
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. 概要:経営者は「内部の視点」から楽観的な計画を立てがちで、類似案件の実績分布に基づく「外部の視点」で補正すべきだと論じた。
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. 概要:中間管理職が案件ごとにキャリアを賭けるため損失回避が強く、企業全体として小さな賭けを取れない構造を指摘し、リスクを企業全体で集計することを提案した。
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. 概要:R&Dの限界社会的収益率(約58%)は限界私的収益率(約14%)の約4倍で、スピルオーバーの大きさは1980年代から低下していないことを示した。
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. 概要:戦略をリアルオプションのポートフォリオと捉え、価値/コスト比とボラティリティの2軸で「今投資する・捨てる・育てて待つ」を判断する枠組みを示した。
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. 概要:381のCVCユニットを分析し、CVCは社内イノベーションの低下後に開始され回復すると終了し、寿命の中央値は約4年で46%が3年以内に終わることを示した。
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. 概要:Kelly基準の理論と実務を集成し、推定誤差への備えとして賭け金を半分にするハーフKellyなどの運用を整理した。
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. 概要:自社株オプションを満期まで持ち続ける自信過剰型のCEOは、手元キャッシュがあるときに過剰投資することを示した。
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. 概要:自信過剰型のCEOは買収を行う確率が65%高く、買収発表への市場の反応も有意に悪い(−0.9%)ことを示した。
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. 概要:ポートフォリオの価値はリターンの期待値と分散(相関)で決まり、相関の低い資産の組み合わせがリスクを下げることを示した現代ポートフォリオ理論の原典。
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. 概要:米国上位1,500社の30年超のデータで、資本の調達源の9割超が内部資金であることや、M&A・設備投資・R&D・自社株買い・配当の推移と価値創造のエビデンスを整理した。
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. 概要:米国企業の1970〜2024年の資本用途を定量化し、資本配分をCEOの最も重要な責務と位置づけ、自社株買いは株価が期待価値を下回るときにのみ行うことを黄金律とした。
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. 概要:不可逆な投資では「待つオプション」に価値があり、妥当なパラメータでは便益が投資額の約2倍になるまで待つのが最適になりうることを示した。
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. 概要:新規事業を「前提を検証する実験」として捉え、安価に検証できる前提から順にチェックポイントで資金を段階的に配分する手法を示した。
McKinsey & Company. (2020). Why business building is the new priority for growth. 概要:経営層の52%が新規事業構築を成長の最優先課題に挙げる一方、過去10年の新事業のうち大規模事業として存続しているのは24%で、4件以上立ち上げた企業は高いリターンを得る確率が2倍超であることを報告した。
McKinsey & Company. (2021). 2021 global report: The state of new-business building. 概要:立ち上げ後4年以上経過した新事業の少なくとも80%が年商5,000万ドル未満で、半数超は年商100万ドル未満か閉鎖されていることを報告した。
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. 概要:AIを利用する組織は88%に達する一方、全社EBITへの影響を報告する組織は39%、EBITの5%以上をAIに帰属させる高パフォーマーは約6%にとどまると報告した。
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ 概要:クラウドとAIへの設備投資を「次の10年以降の成長を駆動する長期資産」と位置づけた。
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ 概要:OpenAIの再編後にMicrosoftが約27%の持分(評価額約1,350億ドル)を保有し、OpenAIが2,500億ドルのAzure購入を約束したことを公表した。
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. 概要:企業の生成AI投資の95%が損益に寄与していないと報告したが、査読のない予備的調査で成功の定義も緩いため、方向性のみを示す資料として扱うべきもの。
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. 概要:コーポレートガバナンス・コード以降に政策保有株の売却が急増したが、売却企業の設備投資・R&D・業績は明確に改善していないことを示した。
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. 概要:摩擦のない市場では資本構成は企業価値に無関係であることを示した企業財務の出発点。
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. 概要:法人税を考慮すると負債の節税効果が企業価値を高めることを示し、倒産コストとのトレードオフ理論の基礎となった。
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. 概要:1980〜2001年の米国の買収1万2,023件で、小型の買収企業の株主は合計80億ドルを得た一方、大型の買収企業の株主は2,260億ドルを失ったことを示した。
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. 概要:1998〜2001年に買収企業の株主が合計2,400億ドル(支出1ドルあたり12セント)を失い、損失が少数の超高バリュエーション企業の大型案件に集中していたことを示した。
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. 概要:1990年代の米国1,305社で、買収だけでなく事業売却も発表時に株主価値を高め、利得が取引規模に比例することを示した。
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. 概要:高業績企業はイノベーション投資をコア70%・隣接20%・変革型10%に配分し、リターンの構成はその逆(10/20/70)になると報告した。
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. 概要:上場企業の株式持ち合い比率が2024年度に6年連続で過去最低を更新し、事業会社で低下幅が最大になったことを報告した。
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 概要:専門職の文書作成タスクでChatGPTにより所要時間が40%減り品質が18%向上し、労働者間の格差が縮小したことを示した。
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. 概要:NVIDIAがIntelに50億ドルを出資し、カスタムCPUとAIインフラを共同開発することを公表した。
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ 概要:NVIDIAが10ギガワットのシステム展開に合わせて最大1,000億ドルを段階的に投資する意向書を公表した。
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. 概要:成長機会が大きくキャッシュフローが不安定な企業ほど現預金比率が高く、資本市場へのアクセスが良い大企業ほど低いことを示した。
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. 概要:9業種・15事業部門の35件のブレークスルー事業を分析し、探索組織を分離しつつ上級経営層で統合する「両利き」の組織では90%超が目標を達成した一方、他の構造では0〜25%だったことを示した。
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. 概要:既存事業の活用と新領域の探索を同時に追求する能力をダイナミック・ケイパビリティとして理論化した。
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. 概要:完全買収が相手の経営陣のインセンティブを薄める場合や、本格的な買収の前に情報を集めたい場合に少数出資が選ばれることを示した。
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ 概要:Alphabetの持株会社化の狙いを中核事業への集中と資本配分の厳格な管理の両立と説明し、投機的な事業を分離管理する構造を示した。
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. 概要:産学連携は特許や起業型の商業化より共同研究やコンサルティング型の「関与」が主流であることを示した包括的レビュー。
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. 概要:無形資本を含む「トータルq」を提案し、米国企業の総資本の42%が無形資本であることを示した。
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. 概要:事業部間で投資機会の格差が大きいほど資本が非効率な事業部へ流れ、多角化ディスカウントも大きくなることを実証した。
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. 概要:トヨタグループが持ち合い解消と電動化投資の原資確保のため、約7,000億円相当のDenso株を売却する計画を報じた。
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. 概要:2024年のS&P 500の自社株買いが過去最高の9,425億ドル、配当が6,296億ドルに達し、上位20社が自社株買いの約半分を占めたことを報告した。
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. 概要:事業部長のレントシーキングにより本社が弱い事業部へ資本を過剰配分する「社内社会主義」のメカニズムを理論化した。
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. 概要:56研究のメタ分析で、広告の売上弾力性は短期平均0.12、長期平均0.24で、時間とともに低下し、成熟ブランドほど低いことを示した。
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. 概要:米国企業約5.9万社・年のデータで、ネット・トレード・サイクルの短縮が収益性と株主価値を高めることを示した。
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 概要:OpenAIへ最大400億ドルを投資する契約を公表した。
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. 概要:Vision Fund 1・2の累計の投資額と総利益、およびOpenAIへの累計投資額446億ドルと公正価値896億ドルを開示した。
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. 概要:自分が選んだ投資が失敗したとき、人はむしろその案件に追加資金を投じる「コミットメントのエスカレーション」を実験で示した。
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. 概要:本社は支配権を持つため有望な事業へ資金を集中させる「勝者選び」で価値を生めるが、それは本社が目配りできる少数の関連事業に限られると論じた。
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. 概要:2025年10月時点で64万250BTC(取得総額473.8億ドル)を保有し、株式と優先株の発行で買い増しを続けていることを開示した。
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. 概要:ITに伴う企業固有の無形資本「デジタル資本」が企業資産の25%以上を占め、少数の企業に集中し、約3年後の生産性を予測することを示した。
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. 概要:2021年に購入したビットコインの約75%を2022年に売却し、同年に2.04億ドルの減損を計上したことを開示した。
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. 概要:ベンチャー投資のリターンはべき乗則に従い、ファンド全体を返せる可能性のある企業にしか投資しないという原則を述べた。
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. 概要:Booking.comの年間約2万5,000件の実験などを例に、実験の規模化を阻むのは技術ではなく文化であると論じた。
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. 概要:資本配分を経営の中核に置いた8人のCEOがS&P 500を20倍以上上回ったことを示し、資本の5つの使途と3つの調達源の枠組みを提示した。
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. 概要:設備投資を大幅に増やした企業はその後の株式リターンが年約2%低く、特にキャッシュが潤沢で負債の少ない企業で顕著であることを示した。
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. 概要:市場価値と再取得原価の比(q)が投資を決めるという考え方を導入した。
トヨタ自動車. (2025). 2025年3月期 決算短信. 概要:2025年3月期に約1.18兆円の自社株買いを実施したことを開示した。
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. 概要:延期・段階投資・規模変更・撤退・切り替え・成長の各オプションを整理し、拡張NPV = 静的NPV + オプションの価値と定式化した。
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. 概要:26研究のメタ分析で、スピンオフ発表時の平均異常リターンは+3.02%だが、長期の超過リターンは精緻な手法では確認されないことを示した。
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. 概要:自己申告のセグメントデータでは多角化ディスカウント、事業所レベルのデータでは多角化プレミアムが観察され、ディスカウントが測定方法の産物である可能性を示した。
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. 概要:隣接領域への進出の成功率は平均約25%にとどまるが、再現可能な拡張方式を持つ企業は成功率が2倍になり、最も成功した進出の80%超はコア顧客のニーズの深掘りから生まれたことを示した。
読了
次に読む ↓