Research
नवीनतम अनुसंधान और व्यावहारिक ज्ञान से इष्टतम कॉर्पोरेट निवेश और पूंजी आवंटन
Product
Career
यह जापानी मूल पाठ से स्वचालित अनुवाद है
Overview
कंपनी के पास मौजूद संसाधनों को कहां और कितना निर्देशित करने से कंपनी का मूल्य अधिकतम हो जाएगा? यह लेख मौजूदा व्यवसाय, नई व्यावसायिक परियोजनाएं, M&A/साझेदारी, वित्तीय संपत्ति और शेयरधारक रिटर्न - ये पांच निवेश विकल्प और "प्रतीक्षा" के विकल्प को कंपनी मूल्य (लाभ, जोखिम, वृद्धि) के समान पैमाने पर रखता है, और अनुसंधान द्वारा प्रदर्शित अपेक्षित रिटर्न, सफलता की संभावना और समय अवधि को प्रत्येक निवेश विकल्प के लिए व्यवस्थित करता है।
परिचय
कंपनी का मूल्य इस बात पर निर्भर करता है कि कंपनी अपने संसाधनों को कैसे आवंटित करती है। लेकिन उपयुक्त आवंटन पर विचार करने के लिए किस प्रक्रिया का पालन करना चाहिए? यहां, नवीनतम अनुसंधान और व्यावहारिक ज्ञान के आधार पर, हम व्यापक रूप से समझाते हैं कि आवंटन पर विचार कैसे किया जाए, इसके विचार और प्रक्रिया को।
इस लेख की नई विशेषताएं निम्नलिखित तीन बिंदुओं में हैं:
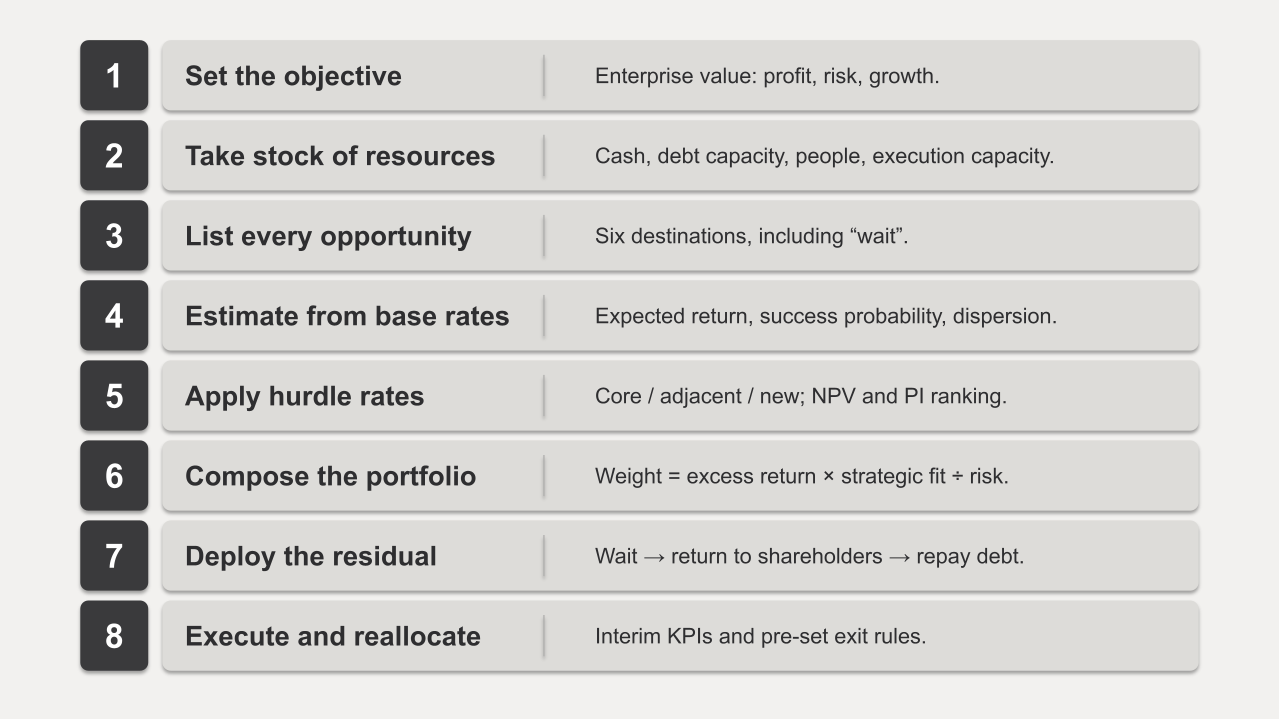
कंपनी के सभी निवेश विकल्पों की एक ही पैमाने से तुलना की गई है और 8 चरणों की प्रक्रिया में एकीकृत किया गया है: मौजूदा व्यवसाय, नई व्यावसायिक परियोजनाएं, M&A, वित्तीय संपत्ति, शेयरधारक रिटर्न और "प्रतीक्षा" के विकल्प को कंपनी मूल्य के समान पैमाने पर रखा गया है, अनुसंधान मूल्यों को सूची में रखा गया है, और लक्ष्य कार्य निर्धारण से पुनः आवंटन तक 8 चरणों में विभाजित किया गया है। उदाहरण के लिए, R&D की निजी रिटर्न दर 20-30% (Hall et al., 2010), अधिग्रहणकर्ता की औसत रिटर्न लगभग शून्य (Andrade et al., 2001), अल्पकालिक राजकोष का वास्तविक 0.5% (Dimson et al., 2025) को एक ही तालिका में तुलना की गई है, और अपेक्षित अतिरिक्त रिटर्न × रणनीतिक अनुकूलता ÷ जोखिम से भारित आवंटन किया जाता है।
कंपनी के चरण, आकार और व्यावसायिक सामग्री के अनुसार आवंटन कैसे बदलता है, यह दिखाया गया है: स्टार्टअप चरण से परिपक्व और बड़ी कंपनियों तक के 4 चरणों, दांव की संख्या तय करने वाले आकार, पूंजी-गहन से प्लेटफॉर्म प्रकार तक के व्यवसाय के लिए, कोर, आसन्न, नई, M&A, वित्तीय संपत्ति, रिटर्न के आवंटन का मानदंड और आधार व्यवस्थित किया गया है। उदाहरण के लिए, स्टार्टअप चरण में कोर में लगभग 100% और वित्तीय संपत्ति केवल नकदी प्रवाह के लिए, सूचीबद्ध और मध्यम आकार की कंपनियों में 70/20/10 (Nagji & Tuff, 2012) और छोटे अधिग्रहण के साथ प्रोग्रामेटिक M&A के साथ संबंधित हैं।
नवीनतम अनुसंधान और व्यावहारिक रुझानों को व्यवस्थित किया गया है: कंपनी की छूट दर और पूंजी लागत में अंतर, अमूर्त संपत्ति द्वारा निवेश अंतराल की व्याख्या, स्व-स्टॉक खरीद और निवेश का संबंध, जनरेटिव AI के स्थानीय प्रभाव और व्यापक-आर्थिक प्रभाव में अंतर जैसे 2020 के दशक के अनुसंधान और Buffett, Bezos, Leonard, Pichai, Cahn के विचारों को, केंद्रित बनाम विकेंद्रित, रिटर्न बनाम पुनः निवेश, AI निवेश अत्यधिक है या नहीं - इन 3 मुद्दों पर दोनों पक्षों के साथ प्रस्तुत किया गया है। उदाहरण के लिए, Alphabet के "अल्प-निवेश का जोखिम अधिक बड़ा है" दावे और Sequoia की "6 ट्रिलियन डॉलर की राजस्व अंतराल" चेतावनी को एक साथ दिखाया गया है।
कंपनी का निवेश क्या है
इस अध्याय में, हम कंपनी के निवेश को "पूंजी आवंटन" के रूप में परिभाषित करते हैं और कंपनी मूल्य के साथ इसके संबंध को समझाते हैं, साथ ही आवंटित किए जा सकने वाले संसाधनों की सीमा, निवेश विकल्पों का संपूर्ण दृश्य, और निवेश निर्णय के मूल सिद्धांतों को व्यवस्थित करते हैं।
पूंजी आवंटन क्या है
कंपनी का निवेश पूंजी आवंटन द्वारा किया जाता है (यह निर्णय कि कंपनी के पास मौजूद संसाधनों को कौन सी उपयोग के लिए कितना निर्देशित किया जाए)।
प्रबंधन पूंजी आवंटन है: Thorndike (2012) ने 8 CEOs के कार्यकाल का विश्लेषण किया और पाया कि पूंजी का उपयोग मौजूदा व्यवसाय में निवेश, अधिग्रहण, ऋण चुकौती, स्व-स्टॉक खरीद, और लाभांश के 5 तरीकों से किया जाता है, और संसाधन संचयन शेयर जारी करने के 3 तरीकों से किया जाता है। जिन CEOs ने इन सभी को व्यवस्थित रूप से अनुकूलित किया, उन्होंने S&P 500 को 20 गुना से अधिक हरा दिया। उदाहरण के लिए, Teledyne के Henry Singleton ने 1963-1990 में 20.4% की वार्षिक रिटर्न प्राप्त की (उसी अवधि में S&P 500 11.6% था), और जब शेयर सस्ते थे तब बकाया शेयरों का लगभग 90% स्व-स्टॉक खरीद से समाप्त कर दिया।
1 डॉलर परीक्षण से कंपनी की कमाई की क्षमता का अनुमान लगाएं: Buffett (1985) कहते हैं कि लाभ का आंतरिक संचय (लाभ को शेयरधारकों को लाभांश के रूप में न देकर कंपनी में रखकर उपयोग करना) केवल "1 डॉलर संचय करने से कम से कम 1 डॉलर का बाजार मूल्य शेयरधारकों को प्राप्त होने की उचित संभावना हो" ऐसी स्थिति में ही सही ठहराया जा सकता है। Berkshire Hathaway की Owner's Manual (Buffett, 1996) में भी यही मानदंड कार्य सिद्धांत के रूप में स्पष्ट किया गया है। उदाहरण के लिए, संचित लाभ से प्राप्त अतिरिक्त लाभ दर यदि शेयरधारकों द्वारा बाजार में स्वयं प्राप्त की जा सकने वाली दर से कम है, तो उस लाभ को लाभांश या स्व-स्टॉक खरीद से शेयरधारकों को वापस किया जाना चाहिए।
पूंजी आवंटन कंपनी का मूल्य तय करता है: Koller et al. (2020) ने कंपनी के मूल्य को भविष्य की मुक्त नकदी प्रवाह का छूट वर्तमान मूल्य के रूप में परिभाषित किया है, और मूल्य NOPAT, वृद्धि दर g, निवेश की गई पूंजी पर रिटर्न ROIC, और पूंजी लागत WACC द्वारा तय होता है (V = NOPAT × (1 − g/ROIC) ÷ (WACC − g))। वृद्धि केवल तभी मूल्य उत्पन्न करती है जब ROIC WACC से अधिक हो; जब ROIC WACC से कम हो तो वृद्धि बल्कि मूल्य को कम कर देती है। उदाहरण के लिए, ROIC 8% और WACC 10% वाला व्यवसाय भले ही बिक्री दोगुनी हो जाए तब भी कंपनी का मूल्य घट जाता है, लेकिन ROIC 20% वाले व्यवसाय में वृद्धि निवेश का 1 रुपया बहुत अधिक मूल्य उत्पन्न करता है।
अधिकांश पूंजी आवंटन पिछले वर्ष के अनुरूप होता है: Hall et al. (2012) ने US में सूचीबद्ध 1,616 कंपनियों के 1990-2005 के डेटा से पाया कि व्यावसायिक इकाइयों को पूंजी आवंटन का पिछले वर्ष से संबंध औसत 0.92 (लगभग एक-तिहाई कंपनियों में 0.99) है, यानी आवंटन लगभग निर्धारित रहता है। पुनः आवंटन की डिग्री शीर्ष एक-तिहाई कंपनियों की वार्षिक शेयरधारक कुल रिटर्न निचली एक-तिहाई कंपनियों की तुलना में लगभग 30% अधिक थी, और अधिग्रहण या दिवालियापन से बचने की संभावना भी 13% अधिक थी। उदाहरण के लिए, अमेरिकी समूह कंपनियों में भी, 1990-2009 में Honeywell ने पूंजी का केवल 25% पुनः आवंटित किया और वार्षिक रिटर्न 14% था, जबकि Danaher ने 66% पुनः आवंटित किया और 25% का रिटर्न पाया (Hall et al., 2012)।
निवेश का स्रोत
कंपनी के निवेश के स्रोत, यानी आवंटित पूंजी के प्रकार केवल नकद नहीं हैं। मानव संसाधन, प्रबंधक का समय, अमूर्त संपत्ति, ग्राहक आधार भी ऐसे संसाधन हैं जो भविष्य की नकदी प्रवाह में परिवर्तित हो सकते हैं, और अक्सर नकद से भी बड़ी बाधा बन जाते हैं।
वित्तीय पूंजी: हाथ में नकदी, परिचालन नकद प्रवाह, उधार लेने की क्षमता, शेयर जारी करने की क्षमता मूल संसाधन हैं। Mauboussin & Callahan (2014) के अनुसार, अमेरिकी शीर्ष 1,500 कंपनियों के पूंजी संचयन का 90% से अधिक आंतरिक संसाधनों से है, और 2025 के अद्यतन संस्करण (Mauboussin & Callahan, 2025) में 2024 की अमेरिकी कंपनियों के कुल पूंजी निवेश 7.5 ट्रिलियन डॉलर (M&A 1.4 ट्रिलियन डॉलर, पूंजी निवेश 1.5 ट्रिलियन डॉलर आदि) थे। उदाहरण के लिए, 1000 करोड़ की बिक्री वाली कंपनी के पास 100 करोड़ का परिचालन नकद प्रवाह और 200 करोड़ की उधार क्षमता है, तो वार्षिक आवंटित की जा सकने वाली वित्तीय पूंजी का अनुमान लगभग 300 करोड़ है।
मानव पूंजी: Jagannathan et al. (2016) की रिपोर्ट है कि कंपनियां WACC (लगभग 8%) के लगभग दोगुने यानी लगभग 15% की हर्डल दर (निवेश का मानदंड) का उपयोग करती हैं, इसका मुख्य कारण तरलता की कमी नहीं बल्कि प्रबंधन प्रतिभा और संगठनात्मक क्रियान्वयन क्षमता जैसी "परिचालन बाधाएं" हैं (सिद्धांत रूप से WACC 8% से अधिक सभी परियोजनाएं की जानी चाहिए, लेकिन व्यावहार में 9%-14% रिटर्न वाली परियोजनाओं को स्थगित किया जाता है)। यानी आवंटन की बाधा अक्सर नकद नहीं बल्कि मानव संसाधन है। रेस्तरां के उदाहरण से समझें तो, जहां केवल 20 सीटें हैं और लोकप्रिय है, वह रेस्तरां लाभजनक ग्राहकों (WACC लगभग 8% या अधिक रिटर्न वाले परियोजनाएं) के सभी आरक्षण स्वीकार नहीं करता, बल्कि उच्च कीमत वाले सेट मेनू ग्राहकों के लिए सीटें खाली रखता है (केवल 15% या अधिक रिटर्न वाली परियोजनाएं ही पूंजी आवंटित की जाती हैं)। मना करने का कारण यह नहीं है कि "सामग्री खरीदने के लिए पैसे नहीं हैं", बल्कि यह है कि "सीटें (=मानव पूंजी द्वारा क्रियान्वयन क्षमता) सीमित हैं और यदि सभी भर दी जाएं तो अच्छे ग्राहकों को खो सकते हैं"।
अमूर्त संपत्ति: Haskel & Westlake (2017) कहते हैं कि 1990 के दशक के मध्य के बाद अमेरिका में अमूर्त संपत्ति (ब्रांड, ग्राहक आधार, डेटा, सॉफ्टवेयर, पेटेंट, संगठन के तरीके) में निवेश मूर्त संपत्ति (मशीनें, कार, कार्यालय बिल्डिंग आदि) में निवेश को पार कर गया है। और अमूर्त संपत्ति में स्केलेबल, संकट (वसूली कठिन), स्पिलओवर, सहयोग ये 4 विशेषताएं हैं। Peters & Taylor (2017) का अनुमान है कि अमेरिकी कंपनियों की कुल पूंजी का 42% अमूर्त पूंजी है। अमूर्त संपत्ति भले ही बैलेंस शीट पर न दिखे, यह अगले निवेश का स्रोत और लक्ष्य दोनों है।
मौजूदा ग्राहक आधार और वितरण चैनल: Bain के सर्वेक्षण (Zook & Allen, 2003) में सबसे सफल आसन्न क्षेत्रों में विस्तार के 80% से अधिक मूल ग्राहकों की जरूरतों को गहराई से समझने से उत्पन्न हुए थे। ग्राहक के साथ संबंध एक पुनः आवंटित किए जा सकने वाले संसाधन हैं। उदाहरण के लिए, मौजूदा ग्राहकों को आसन्न सेवाएं बेचना नए ग्राहकों को प्राप्त करने से ग्राहक अधिग्रहण लागत कम है और समान निवेश से अधिक रिटर्न की अपेक्षा की जा सकती है।
निवेश विकल्प
निवेश विकल्प मुख्य रूप से 5 प्रकार के हैं, और इसमें "प्रतीक्षा करना" विकल्प जोड़ा जाता है।
मौजूदा व्यवसाय: उपकरण और क्षमता वृद्धि, R&D, बिक्री और विपणन, मानव संसाधन, IT और स्वचालन, ब्रांड जैसी अमूर्त संपत्ति, कार्यशील पूंजी में निवेश। उदाहरण के लिए, कारखाने का विस्तार या बिक्री दल की वृद्धि।
नई व्यावसायिक परियोजनाएं: आंतरिक नई व्यावसायिक परियोजनाएं, स्पिनआउट, CVC, एक्सेलेरेटर, उद्योग-विश्वविद्यालय सहयोग के माध्यम से निवेश। उदाहरण के लिए, मौजूदा तकनीक को अलग ग्राहक समूह के लिए तैनात करने वाली नई विभाग की स्थापना।
M&A और साझेदारी: अधिग्रहण, अल्पमत निवेश, JV, गठबंधन, और व्यवसाय बिक्री (नकारात्मक निवेश)। उदाहरण के लिए, आसन्न बाजार में कंपनी का अधिग्रहण या तकनीक वाले स्टार्टअप में अल्पमत निवेश।
वित्तीय संपत्ति: नकदी, MMF, सरकारी ऋणपत्र, कॉर्पोरेट बांड, सूचीबद्ध स्टॉक, VC/PE फंड, अचल संपत्ति, क्रिप्टो संपत्ति, नीति संबंधी स्टॉक। उदाहरण के लिए, अतिरिक्त नकदी को अल्पकालीन सरकारी ऋणपत्र में निवेश करना।
शेयरधारक रिटर्न और ऋण चुकौती: लाभांश, स्व-स्टॉक खरीद, ऋण चुकौती। ये "कंपनी में पूंजी लागत से अधिक रिटर्न वाली परियोजनाएं अब नहीं बची हैं" का भी प्रस्तुति है। कंपनी में पूंजी लागत से अधिक रिटर्न वाली परियोजनाएं न रहने के बावजूद कंपनी में ही रख देना, या NPV नकारात्मक निवेश या महंगे अधिग्रहण करने से शेयर की कीमत गिरती है, और शेयरधारकों को नुकसान हो तो प्रबंधन परिवर्तन के लिए दबाव पड़ता है।
प्रतीक्षा करना (निवेश न करना): जब अनिश्चितता अधिक हो तो निवेश को स्थगित करना ही मूल्यवान है (McDonald & Siegel, 1986; Dixit & Pindyck, 1994)। उदाहरण के लिए, विनियमन की दिशा तय होने तक बड़ी सुविधा निवेश को 1 साल के लिए स्थगित करने से गलत निवेश से बचा जा सकता है।
निवेश निर्णय के मूल सिद्धांत
प्रत्येक निवेश अवसर का मूल्यांकन करने का पैमाना कंपनी वित्त के मानक उपकरणों से ही पर्याप्त है।
NPV और IRR: निवेश के अनुमोदन का निर्णय भविष्य की नकदी प्रवाह को पूंजी लागत से छूट देकर प्राप्त शुद्ध वर्तमान मूल्य NPV सकारात्मक है या नहीं इसी आधार पर किया जाता है। Graham & Harvey (2001) के 392 CFO के सर्वेक्षण में 75.7% कंपनियां IRR का नियमित उपयोग करती हैं, 74.9% NPV का, और 56.7% वसूली अवधि पद्धति का। उदाहरण के लिए, प्रारंभिक निवेश 10 करोड़ है और वार्षिक 2 करोड़ की नकदी प्रवाह 8 साल तक चलती है ऐसी परियोजना की, 10% छूट दर पर NPV लगभग +0.7 करोड़ होगी और अनुमोदित होगी।
लाभजनकता सूचकांक PI: जब पूंजी पर बाधा हो तो निवेश 1 रुपये की NPV (PI = NPV ÷ निवेश राशि) के अनुसार प्राथमिकता तय करने से सीमित पूंजी से सर्वोच्च मूल्य प्राप्त होता है (Brealey et al., 2022)। हमारे पिछले लेख (mign, 2026a) में भी स्वचालन परियोजनाओं को PI क्रम में सजाकर बजट खत्म होने तक अनुमोदन की प्रक्रिया दिखाई गई है। उदाहरण के लिए, NPV 3 करोड़ और निवेश 5 करोड़ वाली परियोजना (PI 0.6) को NPV 4 करोड़ और निवेश 10 करोड़ वाली परियोजना (PI 0.4) से पहले प्राथमिकता दी जाती है।
ROIC > WACC: व्यावसायिक इकाइयों में, निवेशित पूंजी पर रिटर्न (ROIC) पूंजी लागत से अधिक होना चलनिधि निवेश की शर्त है। Cao et al. (2006) के अनुसार, ROIC का स्तर उच्च स्थायित्व वाला है—1994 में 20% से अधिक ROIC वाली कंपनियों में से 50% 2003 में भी 20% से अधिक थीं—लेकिन उच्च वृद्धि की स्थिरता कम है, 20% से अधिक की दर से बढ़ने वाली कंपनियों में से 56% दस साल बाद वास्तविक रूप से 5% से कम तक धीमी हो गई थीं। उदाहरण के लिए, उच्च ROIC वाले मौजूदा व्यवसाय में अतिरिक्त निवेश अक्सर नए उच्च-वृद्धि व्यवसाय में निवेश की तुलना में अधिक निश्चित रूप से मूल्य उत्पन्न करता है।
पूंजी लागत का दो गुना से अधिक रिटर्न: Jagannathan et al. (2016) के सर्वेक्षण में कंपनियों की औसत छूट दर 15.1% थी, जो पूंजी लागत का लगभग दो गुना था। Gormsen & Huber (2025) ने लगभग 2,500 कंपनियों के निवेशक सम्मेलनों के कथनों से पाया कि छूट दर कंपनियों द्वारा मान्यता प्राप्त पूंजी लागत से औसतन लगभग 3 अंक अधिक है, और संयुक्त राज्य अमेरिका में यह अंतर (वेज) 2002 के लगभग 3 अंकों से 2020 के लगभग 5 अंकों तक बढ़ गया है, यह दर्शाता है कि पूंजी लागत में परिवर्तन को छूट दर में प्रतिबिंबित होने में कई साल लगते हैं। छूट दर में 1 अंक की वृद्धि अगले वर्ष की शुद्ध निवेश दर को 0.8 अंक कम करती है। उदाहरण के लिए, ब्याज दरों में गिरावट के बाद भी कंपनी के निवेश में तुरंत वृद्धि न होने की घटना को इस वेज की चिपचिपाहट द्वारा समझाया जा सकता है।
प्रत्येक निवेश लक्ष्य की अपेक्षित रिटर्न
पूर्ववर्ती अध्याय में दिए गए छह गंतव्यों को विस्तृत किया जाता है और प्रत्येक निवेश लक्ष्य को "अवलोकन," "अपेक्षित रिटर्न," "सफलता की संभावना," और "समय अक्ष" के 4 बिंदुओं में व्यवस्थित किया जाता है।
मौजूदा व्यवसाय में निवेश
मौजूदा व्यवसाय में निवेश में पहले से ग्राहक, संगठन और जानकारी होने के कारण सफलता की संभावना सबसे अधिक है, और अधिकांश कंपनियों के लिए पूंजी आवंटन का केंद्र है। हालांकि, निवेश के प्रकार के आधार पर रिटर्न के स्तर और माप की आसानी में भारी अंतर है।
सुविधा और क्षमता वृद्धि
अवलोकन: कारखाने, दुकानें, डेटा सेंटर और लॉजिस्टिक केंद्र जैसी मूर्त संपत्तियों में निवेश जो उत्पादन क्षमता को बढ़ाते हैं या प्रति इकाई लागत को कम करते हैं, जिससे नकदी प्रवाह बढ़ता है। उदाहरण के लिए, एक कारखाने में ऑर्डर जो क्षमता से अधिक हो, उसके लिए उत्पादन लाइन का विस्तार।
अपेक्षित रिटर्न: मध्यम (उस व्यवसाय के ROIC के बराबर। अमेरिकी बड़ी कंपनियों का ROIC माध्य दीर्घकाल में लगभग 9% है)। सिद्धांत रूप में, जिन व्यवसायों का बाजार मूल्य पुनः प्राप्ति लागत से अधिक है (टोबिन के q > 1) उनमें निवेश करना चाहिए (Tobin, 1969; Hayashi, 1982), लेकिन वास्तविक अनुभव में पूंजीगत व्यय में भारी वृद्धि करने वाली कंपनियों के स्टॉक रिटर्न उसके बाद लगभग 2% कम हैं (Titman et al., 2004), और कुल संपत्ति वृद्धि दर में शीर्ष 10% कंपनियों और निचले 10% कंपनियों के अगले वर्ष के रिटर्न में अंतर बाजार पूंजीकरण भारित आधार पर 8.4% प्रति वर्ष है (Cooper et al., 2008)। दूसरे शब्दों में, औसत पूंजीगत व्यय मौजूदा व्यवसाय के ROIC के अनुरूप है (Cao et al., 2006) और अत्यधिक निवेश इससे कम रिटर्न देता है। उदाहरण के लिए, अमेरिकी कंपनियों का पूंजीगत व्यय 1970 में बिक्री का 8.8% से घटकर 2024 में 6.3% रह गया है (Mauboussin & Callahan, 2025), और पूंजी मूर्त संपत्ति से अमूर्त संपत्ति की ओर स्थानांतरित हो रही है।
सफलता की संभावना: उच्च (निवेश लक्ष्यों में सबसे निश्चित वर्ग। अनुमान 7-9%)। हालांकि, "योजना के अनुसार बजट और समयसीमा में पूरा होना" की संभावना 1% से कम है। Flyvbjerg & Gardner (2023) के 16,000 से अधिक प्रोजेक्ट्स में 91.5% बजट या समयसीमा से अधिक गए, और बजट, समयसीमा और लाभ सभी प्राप्त करने वाले केवल 0.5% थे। जब मांग का पूर्वानुमान गलत हो जाता है, तो अपरिवर्तनीय निश्चित लागत रह जाती है, इसलिए हानि बढ़ जाती है। उदाहरण के लिए, एक कारखाना जहां मांग योजना के 80% तक रहती है, क्षमता उपयोग में गिरावट के कारण प्रति इकाई लागत बढ़ जाती है, और निवेश से पहले की तुलना में लाभ दर कम हो सकती है।
समय अक्ष: निर्माण से परिचालन तक 1-3 साल, और वसूली तक 3-10 साल लंबा है, और बीच में रोकना मुश्किल है। उद्योग के आधार पर आवश्यक स्तर भी भिन्न है, शुद्ध पूंजीगत व्यय का बिक्री अनुपात सार्वजनिक उपयोगिता में 30-40% से अधिक, सॉफ्टवेयर में 18-26%, समग्र बाजार में लगभग 4% है (Damodaran, 2026)। उदाहरण के लिए, Bradley et al. (2018) ने रिपोर्ट किया कि पूंजीगत व्यय अनुपात जो उद्योग माध्यिका का 1.7 गुना से अधिक है, ऐसा "बड़ा कदम" आर्थिक लाभ के शीर्ष 20% में जाने की संभावना को बढ़ाता है, और विकास बाजारों में दीर्घकालीन आक्रामक निवेश सार्थक साबित होता है।
अनुसंधान और विकास (R&D)
अवलोकन: नए उत्पाद, नई प्रौद्योगिकी और नई प्रक्रिया बनाने के लिए निवेश, जो अमूर्त संपत्ति का मुख्य भाग है। उदाहरण के लिए, दवा कंपनी द्वारा नई दवा के उम्मीदवार का विकास या सॉफ्टवेयर कंपनी द्वारा नई सुविधा का विकास।
अपेक्षित रिटर्न: उच्च (निजी रिटर्न दर 20-30% प्रति वर्ष)। Hall et al. (2010) ने आधी सदी के अनुभवजन्य अनुसंधान को संक्षेपित किया और कहा कि R&D की निजी रिटर्न दर लगभग 20-30% है जो भौतिक पूंजी से अधिक है, और सामाजिक रिटर्न दर और भी अधिक है। Lucking et al. (2019) ने सीमांत सामाजिक रिटर्न दर लगभग 58% की तुलना में सीमांत निजी रिटर्न दर लगभग 14% का अनुमान लगाया, यह दर्शाता है कि समाज में प्रभाव निजी रिटर्न का लगभग 4 गुना है। उदाहरण के लिए, R&D के परिणाम का अधिकांश हिस्सा प्रतियोगियों और ग्राहकों को रिसता है, इसलिए कंपनियां सामाजिक रूप से इच्छनीय स्तर से कम निवेश करने की प्रवृत्ति रखती हैं।
सफलता की संभावना: कम (व्यक्तिगत विषय इकाई स्तर पर। अनुमान 1-3%), लेकिन संपूर्ण पोर्टफोलियो पर उच्च। व्यक्तिगत अनुसंधान विषयों की सफलता या विफलता बहुत भिन्न होती है, और अल्पसंख्यक सफलताएं कुल आय का समर्थन करती हैं, इसलिए औसत रिटर्न दर अधिक होने के बावजूद एक विषय पर दांव लगाने पर विफलता की संभावना अधिक होती है। इसके अलावा, अनुसंधान की उत्पादकता लंबे समय से घट रही है, Bloom et al. (2020) के अनुसार अमेरिकी अनुसंधान उत्पादकता में प्रति वर्ष 5% से अधिक की गिरावट है, और अर्धचालक एकीकृत स्तर को दोगुना करने के लिए आवश्यक शोधकर्ताओं की संख्या 1970 के दशक की शुरुआत में 18 गुना या अधिक हो गई है। उदाहरण के लिए, समान परिणाम प्राप्त करने के लिए आवश्यक R&D निवेश हर साल बढ़ता है, इसलिए R&D अनुपात को पिछले वर्ष के अनुसार स्थिर रखने से वास्तविक परिणाम कम हो जाते हैं।
समय अक्ष: परिणाम बिक्री में दिखने तक 3-10 साल लगते हैं, और मौलिक अनुसंधान के लिए और भी लंबा समय लगता है। उदाहरण के लिए, Arora et al. (2021) द्वारा दिखाए गए अनुसार, बड़ी कंपनियां परिणामों के रिसाव से बचने के लिए मौलिक अनुसंधान से हट गई हैं, और जितना लंबा समय अक्ष वाला R&D है, बाहरी सहयोग से पूरक होने की प्रवृत्ति उतनी ही मजबूत है।
बिक्रय और विपणन
अवलोकन: विज्ञापन, विक्रय संवर्धन, विक्रय कर्मियों और ग्राहक अधिग्रहण में निवेश जो बिक्री वृद्धि और ग्राहक संपत्ति संचय का लक्ष्य रखता है। उदाहरण के लिए, नए बाजार के लिए विज्ञापन अभियान या विक्रय टीम में वृद्धि।
अपेक्षित रिटर्न: विज्ञापन कम से मध्यम, ग्राहक संपत्ति में निवेश उच्च। Sethuraman et al. (2011) की 56 अध्ययनों की मेटा-विश्लेषण से विज्ञापन की बिक्री लोच अल्पकाल में औसतन 0.12, दीर्घकाल में औसतन 0.24 है, विज्ञापन खर्च को 10% बढ़ाने से बिक्री अल्पकाल में केवल 1.2%, दीर्घकाल में 2.4% ही बढ़ता है (उच्च सकल मार्जिन वाले व्यवसाय के अलावा विज्ञापन खर्च की वसूली नहीं हो सकती)। दूसरी ओर, ग्राहक संपत्ति की कंपनी मूल्य लोच 0.72 है (Edeling et al., 2021), ग्राहक संतुष्टि शीर्ष कंपनियों का पोर्टफोलियो 2000-2014 में 10.8% प्रति वर्ष की अधिकतर रिटर्न दर्ज करता है (Fornell et al., 2016)। उदाहरण के लिए, 60% सकल मार्जिन वाले व्यवसाय में बिक्री 1.2% वृद्धि विज्ञापन खर्च 10% वृद्धि को वसूल कर सकती है, लेकिन 20% सकल मार्जिन वाले व्यवसाय में नहीं।
सफलता की संभावना: मध्यम (अनुमान 4-7%। व्यवसाय के चरण के आधार पर बहुत भिन्न)। विज्ञापन का प्रभाव विकास चरण की ब्रांड में अधिक होता है (लोच 0.16), परिपक्व ब्रांड में कम होता है (0.11) (Sethuraman et al., 2011), इसलिए समान विज्ञापन खर्च में भी परिपक्व बाजारों में अपेक्षित मूल्य कम और भिन्नता अधिक होती है। उदाहरण के लिए, नए बाजार में मांग बनाने वाले विज्ञापन सफल होने की संभावना अधिक है, परिपक्व बाजार में बाजार हिस्सेदारी छीनने वाले विज्ञापन प्रतियोगी प्रतिक्रिया से आसानी से निरस्त हो जाते हैं।
समय अक्ष: विज्ञापन का प्रभाव अल्पकाल (चालू अवधि) और दीर्घकाल (अगले साल और उसके बाद) में विभाजित होता है, दीर्घकाल में अधिक होता है लेकिन मापन करना कठिन है, इसलिए अल्पकालीन लाभ लक्ष्य के कारण अक्सर कटौती कर दिया जाता है। Edeling et al. (2021) ने देखा कि 20% कंपनियों में अल्पकालीन लाभ के लिए विपणन में कटौती की जाती है, जो दीर्घकालीन मूल्य को नुकसान पहुंचाती है। उदाहरण के लिए, त्रैमासिक लाभ लक्ष्य के लिए विज्ञापन बंद करने से वर्तमान लाभ बढ़ता है, लेकिन अगले साल और बाद में बिक्री और ग्राहक संपत्ति घट जाती है।
मानव संसाधन, शिक्षा और प्रबंधन की गुणवत्ता
अवलोकन: भर्ती, प्रशिक्षण और प्रबंधन प्रथाओं में सुधार में निवेश। उदाहरण के लिए, क्षेत्र पर्यवेक्षकों के लिए प्रबंधन प्रशिक्षण या बाहरी सलाहकारों द्वारा प्रबंधन सुधार।
अपेक्षित रिटर्न: उच्च (प्रति वर्ष दसियों प्रतिशत से कई गुना)। Konings & Vanormelingen (2015) ने अनुमान लगाया कि प्रशिक्षण प्राप्त श्रमिकों की उत्पादकता प्रीमियम 23%, मजदूरी प्रीमियम 12% है, और अंतर का लगभग 11 अंक कंपनी को मिलता है। Bloom et al. (2013) के भारतीय कपड़ा कारखानों में यादृच्छिकृत प्रयोग में, लगभग 7.5 लाख डॉलर के प्रबंधन परामर्श से पहले वर्ष में उत्पादकता 17% बढ़ी, और प्रति कारखाने में प्रति वर्ष लगभग 30 लाख डॉलर का लाभ वृद्धि प्राप्त हुई, जो निवेश राशि का लगभग 4 गुना प्रति वर्ष वापस आने का गणना है। उदाहरण के लिए, प्रबंधन प्रथाओं में सुधार, पूंजीगत व्यय की तुलना में बहुत कम पूंजी के साथ बड़ी रिटर्न उत्पन्न करने वाला निवेश लक्ष्य है।
सफलता की संभावना: उच्च (अनुमान 70% से अधिक)। Bloom et al. (2013) के प्रयोग में उपचारित समूह के कारखानों में लगातार सुधार देखा गया, और सुधार पद्धति सभी सार्वजनिक ज्ञान थीं। सफलता या विफलता को विभाजित करने वाला कारक निधि नहीं बल्कि जानकारी और संगठनात्मक जड़ता है। उदाहरण के लिए, Bloom et al. (2017) के अनुसार, प्रबंधन की गुणवत्ता घरेलू और विदेशी TFP अंतर का लगभग 30% की व्याख्या करती है, लेकिन कई कंपनियां इसमें सुधार की गुंजाइश नहीं जानती हैं या जानते हुए भी इसे लागू नहीं करती हैं।
समय अक्ष: प्रशिक्षण और प्रबंधन सुधार का प्रभाव 1-3 साल में दिखता है, जो पूंजीगत व्यय और R&D से तेज़ वसूली वाला निवेश है। उदाहरण के लिए, Bloom et al. (2013) के प्रयोग में पहले वर्ष में उत्पादकता 17% बढ़ी, और उपचारित समूह की कंपनियां 3 वर्षों के भीतर नया कारखाना खोल रही थीं।
IT, स्वचालन और AI
अवलोकन: व्यवसायिक प्रणालियों, डेटा आधार, स्वचालन और AI में निवेश। उदाहरण के लिए, परिभाषित कार्यों को "लोग सभी स्तरों की जांच करते हैं" स्तर से "केवल अपवाद लोग जांचते हैं" स्तर तक ले जाने वाले स्वचालन निवेश।
अपेक्षित रिटर्न: उच्च (औसत मूल्य), लेकिन कंपनियों के बीच भिन्नता सबसे बड़ी है इस तरह के निवेश लक्ष्यों में से एक। Brynjolfsson & Hitt (2000) ने अनुमान लगाया कि IT पूंजी 1 डॉलर लगभग 10 डॉलर के बाजार मूल्य से संबद्ध है, इसका अधिकांश IT साथ आने वाले संगठनात्मक परिवर्तन जैसी पूरक अमूर्त संपत्ति के कारण है। जनरेटिव AI के लिए, ग्राहक समर्थन में परिनियोजन से उत्पादकता में औसतन 14% वृद्धि, अनुभवहीन कर्मचारियों में 34% वृद्धि हुई (Brynjolfsson et al., 2025), पेशेदारों के दस्तावेज़ निर्माण में आवश्यक समय 40% कम हुआ और गुणवत्ता 18% बेहतर हुई (Noy & Zhang, 2023) जैसे प्रयोग के परिणाम हैं। उदाहरण के लिए, 758 सलाहकारों के प्रयोग में, जहां AI अच्छा है उन कार्यों में पूर्ण किए गए कार्यों की संख्या 12.2% बढ़ी और गुणवत्ता 40% से अधिक बेहतर हुई (Dell'Acqua et al., 2023)।
सफलता की संभावना: कम से मध्यम (कंपनी स्तर पर 3-4%)। कार्य स्तर पर प्रभाव बड़ा है लेकिन कंपनी के लाभ-हानि में दिखने वाले उदाहरण अल्पसंख्यक हैं। 88% संगठन AI का उपयोग कर रहे हैं, लेकिन पूरी कंपनी के EBIT पर प्रभाव की रिपोर्ट करने वाले संगठन 39% हैं, EBIT का 5% या अधिक AI को जिम्मेदार ठहराने वाले "उच्च प्रदर्शनकारी" लगभग 6% तक सीमित हैं (McKinsey & Company, 2025)। हमारे पिछले लेख (mign, 2026b) में दिए गए विवरण के अनुसार, DX समग्र रूप से भी लक्ष्य प्राप्त करने वाले परिवर्तन अल्पसंख्यक हैं। उदाहरण के लिए, Dell'Acqua et al. (2023) के प्रयोग में, जहां AI कमजोर है उन क्षेत्रों में सही उत्तर दर 19 अंक कम हुई, और किस व्यवसाय में इसका उपयोग करते हैं इसपर सफलता या विफलता निर्भर करती है।
समय सीमा: IT निवेश की उत्पादकता प्रभाव एक वर्ष में सामान्य पूंजी रिटर्न के बराबर होता है, लेकिन 5-7 वर्षों में अधिकतम 5 गुना तक बढ़ जाता है (Brynjolfsson & Hitt, 2003)। कार्यान्वयन के शुरुआती दौर में पूरक अमूर्त निवेश को मापा नहीं जाता और उत्पादकता अस्थायी रूप से गिरती हुई प्रतीत होती है - "उत्पादकता J वक्र" उत्पन्न होता है (Brynjolfsson et al., 2021)। उदाहरण के लिए, AI निवेश के प्रभाव को कार्यान्वयन के पहले वर्ष के लाभ-हानि से ही आंका जाए तो, लगभग सभी परियोजनाएं विफल दिखाई देती हैं।
ब्रांड, डेटा और संगठनात्मक अमूर्त संपत्तियां
अवलोकन: ब्रांड, ग्राहक डेटा, सॉफ्टवेयर, संगठनात्मक प्रणालियां, व्यावसायिक प्रक्रियाएं आदि - ऐसी संपत्तियों में निवेश जो बैलेंस शीट पर प्रदर्शित होना कठिन है। उदाहरण के लिए, ग्राहक डेटा प्लेटफॉर्म को तैयार करना या ब्रांड निर्माण के लिए दीर्घकालीन गुणवत्ता निवेश।
अपेक्षित रिटर्न: उच्च (बाजार द्वारा सर्वाधिक मूल्यांकित निवेश स्थान)। Corrado et al. (2009) ने अनुमान लगाया कि अमेरिकी कंपनियों के अमूर्त निवेश 1999 में लगभग 1 ट्रिलियन डॉलर थे, जो मूर्त निवेश के लगभग बराबर थे, और 2000-2003 में मूर्त निवेश का 1.36 गुना हो गए। Crouzet & Eberly (2023) ने दिखाया है कि "निवेश अंतराल" का 38-69% जो कि कंपनी के मूल्य के सापेक्ष मूर्त निवेश में मंदी को दर्शाता है, अमूर्त संपत्तियों द्वारा समझाया जा सकता है, और शेयर बाजार अमूर्त संपत्तियों में मूर्त संपत्तियों से अधिक रिटर्न को शामिल करता है। उदाहरण के लिए, 2024 में अमेरिकी कंपनियां बिक्री राजस्व का 13.4% अमूर्त संपत्तियों में और 6.3% पूंजीगत व्यय में लगा रही हैं (Mauboussin & Callahan, 2025), और अमूर्त संपत्तियां पहले से ही सबसे बड़ा निवेश स्थान हैं।
सफलता की संभावना: माध्यमिक (अनुमान 4-6 प्रतिशत; सफलता और विफलता में बड़े अंतर)। अमूर्त संपत्तियां स्केलेबल होती हैं और सहक्रिया पैदा करती हैं, दूसरी ओर वे अवशोषित होती हैं (वापसी के समय पुनः प्राप्त नहीं की जा सकतीं) और बड़े प्रभाव डालती हैं, इसलिए सफलता-विफलता का वितरण मूर्त संपत्तियों से अधिक विषम है (Haskel & Westlake, 2017)। उदाहरण के लिए, सॉफ्टवेयर या ब्रांड सफल होने पर सीमांत लागत शून्य पर विस्तारित हो सकते हैं, लेकिन विफल होने पर उन्हें बेचकर पुनः प्राप्त करना लगभग संभव नहीं है।
समय सीमा: संचय में कई वर्ष लगते हैं और प्रभाव भी विलंबित होकर प्रकट होता है। Tambe et al. (2020) के अनुसार, IT से संबंधित कंपनी-विशिष्ट अमूर्त पूंजी (डिजिटल पूंजी) का संचय लगभग 3 वर्ष बाद की उत्पादकता का पूर्वानुमान लगाता है। उदाहरण के लिए, डेटा प्लेटफॉर्म में निवेश के लाभ-हानि परिणाम व्यवस्थित किए जाने के अगले वर्ष में नहीं, बल्कि उस डेटा के उपयोग से बने उत्पाद या स्वचलन कार्य करने लगने के कुछ वर्ष बाद प्रकट होते हैं।
कार्यशील पूंजी
अवलोकन: प्राप्य खातों, इन्वेंटरी और देय खातों का प्रबंधन। कार्यशील पूंजी को कम करना अतिरिक्त पूंजी निवेश के बिना नकद सृजन है, और इसे "नकारात्मक निवेश" के रूप में माना जा सकता है। उदाहरण के लिए, इन्वेंटरी दिनों को कम करना या प्राप्य खातों को शीघ्र एकत्रित करना।
अपेक्षित रिटर्न: उच्च (अतिरिक्त पूंजी निवेश के बिना लाभ मार्जिन और नकद में सुधार)। Deloof (2003) ने बेल्जियम की बड़ी कंपनियों के 1,009 में प्राप्य खातों की वसूली के दिनों और इन्वेंटरी के दिनों में कमी के बीच लाभप्रदता में सुधार का संबंध दिखाया, और Shin & Soenen (1998) ने अमेरिकी कंपनियों के लगभग 59,000 कंपनी-वर्षों के डेटा में निवल व्यापार चक्र में कमी के बीच लाभप्रदता और शेयरधारक मूल्य में सुधार दिखाया। उदाहरण के लिए, 1,000 अरब येन बिक्री और 60 दिन की कार्यशील पूंजी कारोबार दिवस वाली कंपनी यदि कारोबार दिवस को 10 दिन कम करे तो लगभग 27 अरब येन की नकद बिना निवेश के सृजित होती है।
सफलता की संभावना: उच्च (आत्मनिर्भर विवेक से कार्यान्वयन योग्य; अनुमान 80% से अधिक)। प्रभाव की निश्चितता निवेश स्थानों के बीच सर्वोच्च श्रेणी की है। हालांकि, अत्यधिक इन्वेंटरी कटौती या भुगतान में देरी स्टॉक न रहना और व्यापारिक साझीदारों के साथ संबंध खराब होने का कारण बन सकते हैं। उदाहरण के लिए, व्यापारिक साझीदारों को भुगतान में एकतरफा देरी करने की रणनीति अल्पकालिक नकद बढ़ाती है, लेकिन खरीद मूल्य और आपूर्ति की स्थिरता को नुकसान पहुंचा सकती है।
समय सीमा: प्रभाव कुछ महीनों में प्रकट होते हैं, और कारोबार दिनों में कटौती के समय सिर्फ एक बार नकद सृजित होती है। उदाहरण के लिए, कारोबार दिनों में कमी को प्रति वर्ष दोहराए जाने वाले लाभ के रूप में नहीं, बल्कि एक बार पूंजी मुक्तकरण के रूप में माना जाता है।
नई व्यावसायिक गतिविधि में निवेश
नई व्यावसायिक गतिविधि में निवेश सफलता की कम संभावना और रिटर्न के चरम विषम वितरण के लिहाज से मौजूदा व्यावसायिक गतिविधि से भिन्न प्रकृति की है।
कंपनी के भीतर नई व्यावसायिक गतिविधि
अवलोकन: मौजूदा संगठन, तकनीक और ग्राहक आधार का उपयोग करके नए उत्पाद, सेवाएं या व्यावसायिक गतिविधि शुरू करने में निवेश। उदाहरण के लिए, एक विनिर्माण कंपनी सेंसर डेटा का उपयोग करके रखरखाव सेवा की व्यावसायिक गतिविधि कंपनी के भीतर शुरू करना।
अपेक्षित रिटर्न: औसतन कम-माध्यमिक, लेकिन वितरण अत्यधिक विषम है (कुछ सफलताएं समग्र को तय करती हैं)। McKinsey & Company (2020) के अनुसार, पिछले 10 वर्षों में 4 या अधिक नई व्यावसायिक गतिविधियां शुरू करने वाली कंपनियों को निवेश राशि का 5 गुना से अधिक रिटर्न मिलने की संभावना 2 गुना अधिक है, और बड़ी नई व्यावसायिक गतिविधियों का लगभग दो-तिहाई कई व्यावसायिक गतिविधियां बनाने वाली कंपनियों से उत्पन्न होती है। केवल एक व्यावसायिक गतिविधि शुरू करने वाली कंपनी की अपेक्षित मूल्य कम होती है, और समान प्रकार की शुरुआतों को दोहराने वाली कंपनियों की अपेक्षित मूल्य अधिक होती है। उदाहरण के लिए, निवेश राशि का 5 गुना लक्ष्य रखते हुए 1 व्यावसायिक गतिविधि का एकल दांव लगाना, समान निधि से 4 व्यावसायिक गतिविधियां शुरू करने जितना लाभदायक नहीं है - अपेक्षित मूल्य और सीखना दोनों बेहतर होते हैं।
सफलता की संभावना: कम (लगभग 25%)। पिछले 10 वर्षों में शुरू की गई नई व्यावसायिक गतिविधियों में से वर्तमान में भी बड़ी व्यावसायिक गतिविधियों के रूप में जीवित रहने वाली केवल 24% हैं (McKinsey & Company, 2020), Bain के 1,850 कंपनियों के सर्वेक्षण में संबंधित क्षेत्रों में प्रवेश की सफलता दर औसतन लगभग 25% है, और पुनरावृत्ति योग्य विस्तार रणनीति वाली कंपनियां लगभग 2 गुना (50% के करीब) सफल हैं (Zook & Allen, 2003)। संगठनात्मक डिजाइन का प्रभाव भी काफी बड़ा है। जब O'Reilly & Tushman (2004) ने 35 सफलताओं की व्यावसायिक गतिविधियों का विश्लेषण किया, तो "दोनों-तरफा" संगठन - जहां अन्वेषण संगठन को अलग रखा जाता है और उच्च-स्तरीय प्रबंधन में एकीकृत किया जाता है - में 90% से अधिक लक्ष्य प्राप्त किए, कार्यात्मक संगठनों में लगभग 25% और क्रॉस-कार्यात्मक टीमों में 0% सफल रहे। उदाहरण के लिए, यदि नई व्यावसायिक गतिविधि को मौजूदा व्यावसायिक गतिविधि के अंदर रखा जाए तो, मौजूदा व्यावसायिक गतिविधि के मूल्यांकन मानदंड और प्रक्रियाएं नई व्यावसायिक गतिविधि का दम घोंट देती हैं (Christensen, 1997)।
समय सीमा: शुरुआत से स्केलिंग तक 3-7 वर्ष लगते हैं, और शुरुआत के 4 वर्ष बाद भी कम से कम 80% नई व्यावसायिक गतिविधियां वार्षिक बिक्री में 50 मिलियन डॉलर से कम की होती हैं, और आधे से अधिक वार्षिक बिक्री में 1 मिलियन डॉलर से कम या बंद की गई होती हैं (McKinsey & Company, 2021)। उदाहरण के लिए, कई प्रबंधक यह कहते हैं कि 5 वर्षों के बाद बिक्री का लगभग आधा नई व्यावसायिक गतिविधि से आएगा, लेकिन व्यावहारिक समय सीमा आमतौर पर इससे अधिक लंबी होती है।
स्पिनआउट / कार्वआउट
अवलोकन: कंपनी के भीतर की व्यावसायिक गतिविधि या तकनीक को अलग करके स्वतंत्र कंपनी में परिणत करने में निवेश (या वापसी)। मूल कंपनी शेयर धारण करती रहने के दौरान भी इसे कार्यान्वित किया जा सकता है। उदाहरण के लिए, ऐसी व्यावसायिक गतिविधि को अलग करना जिसके पास मुख्य व्यावसायिक से अलग ग्राहक या पूंजी समय सीमाएं हैं, और इसे बाह्य निधि से स्वतंत्र बनाया जाता है।
अपेक्षित रिटर्न: माध्यमिक (घोषणा पर +3%, दीर्घकाल में औसतन बाजार के अनुरूप)। Veld & Veld-Merkoulova (2009) के 26 अनुसंधानों के मेटा-विश्लेषण में स्पिनऑफ घोषणा पर औसत असामान्य रिटर्न +3.02% था, लेकिन परिष्कृत विधियों में दीर्घकालीन अतिरिक्त रिटर्न की पुष्टि नहीं हुई है। Bain & Company (2014) के 40 मामलों के विश्लेषण में जिनकी कंपनी का मूल्य 1 अरब डॉलर से अधिक था, औसतन अलगाव के 18 महीने बाद शेयर रिटर्न बाजार से आगे नहीं निकल पाए। उदाहरण के लिए, अलगाव स्वयं मूल्य नहीं बनाता है, बल्कि अलगाव के बाद प्रत्येक कंपनी क्या करती है यह मूल्य निर्धारित करता है।
सफलता की संभावना: माध्यमिक (लगभग एक-तिहाई बहुत सफल, एक-तिहाई बहुत विफल)। Bain & Company (2014) के 40 मामलों में शीर्ष तीसरी अलगाव के बाद संयुक्त बाजार पूंजीकरण में 50% से अधिक की वृद्धि हुई, जबकि अलग तीसरी में 18 महीने बाद 40% की कमी हुई। सफल उदाहरणों में स्पष्ट रणनीति आधार और विघटन सहक्रिया को निरस्त करने की योजना थी। उदाहरण के लिए, अलगाव का उद्देश्य "मुख्य व्यावसायिक पर एकाग्रता" है या "नई व्यावसायिक गतिविधि को बाहरी निधि और स्वतंत्रता दिलाना" है यह अस्पष्ट हो तो, द्विध्रुवीय परिणामों के निचले हिस्से में आने की संभावना बढ़ जाती है।
समय सीमा: निर्णय से पूर्ण होने तक 12-18 महीने, लेनदेन लागत संयुक्त बिक्राय का लगभग 1%, 75 या अधिक समर्पित कर्मचारी आवश्यक हैं, और पहले वर्ष में औसतन लगभग 5% बढ़ने वाले प्रशासनिक व्यय को 12-24 महीने में समायोजित करना आवश्यक है (Bain & Company, 2014)। उदाहरण के लिए, अलगाव के प्रभाव का निर्णय पूर्णता के 2 वर्ष बाद ही किया जा सकता है।
कॉर्पोरेट उद्यम पूंजी (CVC)
अवलोकन: व्यावसायिक कंपनी द्वारा स्टार्टअप में अल्पसंख्य निवेश, और Chesbrough (2002) ने उद्देश्य (रणनीतिक/वित्तीय) और व्यावसायिक संयोजन के आधार पर इसे संचालक, पूरक, उदीयमान और निष्क्रिय - ये 4 प्रकार में वर्गीकृत किया। उदाहरण के लिए, स्वयं के उत्पाद की मांग को प्रोत्साहित करने वाली पूरक उत्पाद की स्टार्टअप में निवेश पूरक प्रकार है।
अपेक्षित रिटर्न: रणनीतिक उद्देश्य के लिए माध्यमिक-उच्च, वित्तीय उद्देश्य के लिए कम (नकारात्मक हो सकता है)। Dushnitsky & Lenox (2006) ने 1,173 अमेरिकी सार्वजनिक कंपनियों के डेटा में दिखाया कि CVC टोबिन के q के साथ सकारात्मक संबंध रखता है, लेकिन प्रभाव केवल रणनीतिक उद्देश्य वाले CVC तक सीमित है, जबकि वित्तीय उद्देश्य वाले CVC मूल्य को नुकसान पहुंचा सकते हैं। उदाहरण के लिए, 2024 में CVC विश्व के उद्यम परियोजनाओं के लगभग 28% में भाग लेता है, और 659 अरब डॉलर की निधि संग्रह राशि में से 37% AI क्षेत्र में था (CB Insights, 2025)।
सफलता की संभावना: निवेशित कंपनी की इकाई स्तर पर कम-माध्यमिक (IPO तक पहुंचने की दर 35%), कार्यक्रम इकाई स्तर पर कम (लगभग आधा 3 वर्ष के अंदर समाप्त होता है)। Gompers & Lerner (2000) ने 1983-1994 की VC निवेश के 32,364 परियोजनाओं का विश्लेषण किया और CVC निवेशित कंपनियों की IPO तक पहुंचने की दर 35.1% पाई, जो स्वतंत्र VC की 30.6% से अधिक थी, और रणनीतिक रूप से उपयुक्त परियोजनाओं में 39.3% थी। वहीं, Ma (2020) के 381 इकाइयों के विश्लेषण में CVC कार्यक्रमों का 46% 3 वर्ष के अंदर समाप्त हो गया। उदाहरण के लिए, पारिश्रमिक बाजार स्तर से कम हो, अनुमोदन धीमा हो, प्रबंधन परिवर्तन से वापसी हो - ऐसी डिजाइन विफलताएं कार्यक्रम को अल्पकालीन बनाती हैं (Lerner, 2013)।
समय सीमा: निवेश से वापसी तक 5-10 वर्ष लगते हैं जबकि CVC कार्यक्रम की औसत आयु लगभग 4 वर्ष है (Ma, 2020), Gompers & Lerner (2000) के समय यह लगभग 1 वर्ष था। Ma (2020) का तर्क है कि CVC कंपनी के भीतर नवाचार में गिरावट के बाद शुरू होता है और सुधार होने पर समाप्त हो जाता है - "तकनीकी विंडो" के रूप में कार्य करता है। उदाहरण के लिए, यदि निवेश की वापसी की अवधि कार्यक्रम की आयु से अधिक हो तो, निवेश वित्तीय रूप से अधूरा रह जाता है।
एक्सेलेरेटर और स्टूडियो
अवलोकन: निर्धारित अवधि के गहन समर्थन कार्यक्रम (एक्सेलेरेटर) या व्यावसायिक कंपनी द्वारा स्वयं को व्यावसायिक गतिविधि को स्वचालित करने की व्यवस्था (उद्यम स्टूडियो) में निवेश। उदाहरण के लिए, अपने उद्योग के लिए विशिष्ट एक्सेलेरेटर का संचालन करना और उत्कृष्ट भाग लेने वाली कंपनियों में निवेश करना।
अपेक्षित रिटर्न: भाग लेने वाली कंपनियों के लिए उच्च (निधि संग्रह 47-171% बढ़ जाता है), संचालन कंपनी के लिए अनिश्चित (परिमाणात्मक शोध नहीं है)। Hallen et al. (2020) ने उत्तीर्ण और मामूली अनुत्तीर्ण की तुलना करते हुए अर्ध-प्रयोगात्मक विधि से दिखाया कि 4 समूहों में से 3 में स्नातक कंपनियों की 2-3 वर्ष बाद की निधि संग्रह राशि 47-171% अधिक थी, और प्रभाव का स्रोत गहन शुरुआती सीखना था। उदाहरण के लिए, भाग लेने वाली कंपनियों की वृद्धि तो बढ़ती है, लेकिन संचालन कंपनी की वित्तीय रिटर्न को मापने वाले शोध वर्तमान में सीमित हैं।
सफलता की संभावना: मध्यम (डिजाइन पर निर्भर। 4 कोहोर्ट में से 3 में प्रभावी)। प्रभाव उन प्रोग्राम में अधिक होता है जो सलाह को जल्दी केंद्रित करते हैं, प्रगति को पारदर्शी बनाते हैं, और मानकीकृत समय सारणी के साथ काम करते हैं (Hallen et al., 2020), जबकि कॉर्पोरेट त्वरणकार्यकर्ताओं के परिणामों के लिए मात्रात्मक प्रमाण कम है (Kohler, 2016), और उद्यम स्टूडियो उद्योग द्वारा प्रकाशित उच्च सफलता दर स्व-रिपोर्ट की गई है और स्वतंत्र सत्यापन नहीं हुआ है। उदाहरण के लिए, सफलता संभावना के आधार के रूप में उद्योग संघ के प्रकाशित मूल्यों का उपयोग नहीं किया जा सकता।
समय अवधि: प्रोग्राम स्वयं 3-6 महीने का है, लेकिन परिणाम (धन सংग्रह·जीवित रहना) 2-3 साल बाद पुष्टि की जा सकती है (Hallen et al., 2020)। उदाहरण के लिए, पहले वर्ष में भागीदार कंपनियों की संख्या के बजाय 3 साल बाद की जीवित रहने की दर और धन संग्रह राशि से मूल्यांकन किया जाना चाहिए।
उद्योग-विद्वान सहयोग・संयुक्त अनुसंधान
अवलोकन: विश्वविद्यालयों या अनुसंधान संस्थानों के साथ संयुक्त अनुसंधान, अनुबंधित अनुसंधान, और परामर्श के माध्यम से ज्ञान अधिग्रहण में निवेश। उदाहरण के लिए, अपनी विनिर्माण प्रक्रिया से संबंधित मौलिक अनुसंधान विश्वविद्यालय की प्रयोगशाला के साथ संयुक्त रूप से करना।
अपेक्षित रिटर्न: मध्यम (नए बाजार के लिए उत्पादों की बिक्री वृद्धि के रूप में दिखाई देता है। राजस्व दर का सामान्य अनुमान नहीं है)। Belderbos et al. (2004) ने नीदरलैंड की कंपनियों के पैनल डेटा के साथ दिखाया कि विश्वविद्यालयों या प्रतिद्वंद्वियों के साथ संयुक्त R&D नए बाजार के लिए उत्पादों की बिक्री वृद्धि में योगदान देता है, आपूर्तिकर्ताओं या प्रतिद्वंद्वियों के साथ संयुक्त R&D श्रम उत्पादकता वृद्धि में योगदान देता है। उदाहरण के लिए, विश्वविद्यालय सहयोग की रिटर्न दक्षता सुधार नहीं बल्कि अन्वेषक-प्रकार की नई उत्पाद बिक्री के रूप में दिखाई देती है।
सफलता की संभावना: मध्यम (कंपनी के परिणामों को अवशोषित करने की क्षमता पर निर्भर करता है)। Perkmann et al. (2013) की समीक्षा के अनुसार, उद्योग-विद्वान सहयोग में पेटेंट या स्टार्टअप के बजाय संयुक्त अनुसंधान या परामर्श जैसी "संलग्नता" मुख्य धारा है, और शोधकर्ता की ओर से प्रेरणा अनुसंधान संसाधनों के अधिग्रहण में है। उदाहरण के लिए, यदि किसी कंपनी के पास संबंधित शोधकर्ता नहीं हैं और वह विश्वविद्यालय को अनुसंधान सौंपती है, तो परिणाम कागज बन सकते हैं लेकिन उत्पाद नहीं।
समय अवधि: मौलिक अनुसंधान के जितना करीब, परिणाम तक 5 साल या अधिक समय लगता है। Arora et al. (2021) दिखाते हैं कि बड़ी कंपनियों ने मौलिक अनुसंधान से हटना शुरू कर दिया है, और बाहरी सहयोग लंबी समय अवधि के अनुसंधान को पूरक करने का एक साधन है। उदाहरण के लिए, समय के साथ बेहतर परिणाम प्राप्त करने के लिए विश्वविद्यालय के साथ संयुक्त अनुसंधान के जरिए जानकारी लेना समीचीन हो सकता है।
M&A और गठबंधन
M&A पूंजी का सबसे बड़ा और सबसे अस्थिर उपयोग है। अनुसंधान के निष्कर्ष सुसंगत हैं: "औसत अधिग्रहण खरीदार को मूल्य प्रदान नहीं करता है, लेकिन इसे करने का तरीका बहुत अंतर बनाता है"।
अधिग्रहण
अवलोकन: किसी अन्य कंपनी का नियंत्रण प्राप्त करने का निवेश, क्षमता·ग्राहक·तकनीक को समय के साथ हासिल करना। उदाहरण के लिए, आसन्न बाजार में प्रवेश करने के लिए एक प्रतिद्वंद्वी कंपनी का अधिग्रहण।
अपेक्षित रिटर्न: औसतन शून्य के पास (खरीदार के शेयरधारकों के लिए), तरीके के आधार पर मध्यम से उच्च। Andrade et al. (2001) के अनुसार, 1973-1998 के अमेरिकी विलय में घोषणा के समय अधिग्रहीत कंपनी का स्टॉक +16%, खरीदार -0.7% (महत्वपूर्ण नहीं), संयुक्त +1.8% था। विलय समग्र रूप से मूल्य उत्पन्न करते हैं, लेकिन लाभ अधिग्रहीत कंपनी के शेयरधारकों को जाते हैं। King et al. (2004) की मेटा-विश्लेषण में भी अधिग्रहणकर्ता का अधिग्रहण-बाद का प्रदर्शन औसतन थोड़ा खराब हुआ, और Moeller et al. (2005) ने रिपोर्ट किया कि 1998-2001 में अधिग्रहणकर्ता के शेयरधारकों ने संयुक्त रूप से $240 बिलियन खो दिए (खर्च किए गए प्रत्येक $1 के लिए 12 सेंट)। दूसरी ओर, छोटे और मध्यम अधिग्रहण को हर साल कई करने वाले "प्रोग्रामेटिक" अधिग्रहणकर्ता समान कंपनियों की तुलना में लगभग 2 प्रतिशत अंक अधिक अतिरिक्त शेयरधारक रिटर्न प्राप्त करते हैं (Daume et al., 2021), और अक्सर अधिग्रहण करने वाली कंपनियों का शेयरधारक कुल रिटर्न 8.5% प्रति वर्ष था, जो अधिग्रहण न करने वाली कंपनियों (3.7%) का दोगुना से अधिक था (Bain & Company, 2025)। उदाहरण के लिए, एक ही कुल अधिग्रहण राशि के साथ भी, एक बड़ा एकल अधिग्रहण अपेक्षा मूल्य शून्य है, छोटे सौदों का संचय वार्षिक 2 प्रतिशत अंक जोड़ता है, जो अनुसंधान की औसत तस्वीर है।
सफलता की संभावना: कम से मध्यम (एक बार का बड़ा अधिग्रहण लगभग 50%, प्रोग्रामेटिक प्रकार लगभग 65%, बिक्री सहक्रिया की उपलब्धि लगभग 30%)। अधिग्रहणकर्ता का स्टॉक घोषणा के समय 60% मामलों में गिरता है (Mauboussin & Callahan, 2025), और McKinsey की 160 सौदों की विश्लेषण में लगभग 70% विलय नियोजित बिक्री सहक्रिया प्राप्त नहीं कर सके, और लागत सहक्रिया को लगभग प्राप्त करने वाले 60% थे (Christofferson et al., 2004)। प्रोग्रामेटिक अधिग्रहणकर्ताओं में से 65% को सकारात्मक अतिरिक्त रिटर्न मिला, जबकि एक बार के बड़े अधिग्रहण में यह आधा-आधा है (Daume et al., 2021)। सीईओ का अति आत्मविश्वास भी प्रभावित करता है, आत्मविश्वास से भरे सीईओ के पास अधिग्रहण करने की संभावना 65% अधिक है, और बाजार की प्रतिक्रिया -0.9% है, जो अन्य सीईओ (-0.12%) की तुलना में बुरी है (Malmendier & Tate, 2008)। उदाहरण के लिए, एक बड़ा सौदा करने वाली कंपनी और प्रति वर्ष कई छोटे सौदे करने वाली कंपनी के बीच, समान कुल अधिग्रहण राशि के साथ भी सफलता की संभावना में बहुत अंतर है।
समय अवधि: एकीकरण और सहक्रिया को साकार करने में 2-3 साल, अक्सर अधिग्रहण करने वाले की श्रेष्ठता दिखाई देने में 10 साल की इकाई। Bain & Company (2025) की विश्लेषण में 2012-2022 में अक्सर अधिग्रहण करने वाली कंपनियों का शेयरधारक कुल रिटर्न 8.5% प्रति वर्ष था, जबकि अधिग्रहण न करने वाली कंपनियों (3.7%) का दोगुना से अधिक था। उदाहरण के लिए, अधिग्रहण का मूल्यांकन घोषणा के समय स्टॉक प्रतिक्रिया से करने पर, दीर्घकालीन एकीकरण क्षमता का अंतर नहीं दिखता।
अल्पसंख्यक निवेश
अवलोकन: नियंत्रण न लेते हुए अन्य कंपनी के स्टॉक का एक हिस्सा हासिल करने का निवेश, जो गठबंधन का संपार्श्विक, सूचना संग्रह, भविष्य के अधिग्रहण का आधार के रूप में उपयोग किया जाता है। उदाहरण के लिए, प्रौद्योगिकी-साझेदार स्टार्टअप में 10% निवेश करना।
अपेक्षित रिटर्न: निवेशक के लिए लगभग शून्य (निवेश-प्राप्तकर्ता के लिए उच्च)। Allen & Phillips (2000) ने 1980-1991 में 5% से अधिक स्टॉक अधिग्रहण के 402 मामलों का विश्लेषण किया, गठबंधन या जेवी के साथ निवेश में निवेश-प्राप्तकर्ता का स्टॉक +9.1% (बिना +5.5%) बढ़ा, जबकि निवेशक की रिटर्न महत्वपूर्ण नहीं थी। उदाहरण के लिए, अल्पसंख्यक निवेश का मूल्य निवेश स्वयं से नहीं बल्कि जो व्यावसायिक सहयोग को सक्षम बनाता है (बिक्री चैनल, तकनीक, सूचना) से उत्पन्न होता है।
सफलता की संभावना: गठबंधन के साथ होने पर उच्च, अन्यथा कम। Allen & Phillips (2000) में, गठबंधन के साथ निवेश-प्राप्तकर्ता के 3 साल बाद के निवेश (पूंजीगत व्यय + R&D) उद्योग-समायोजित 58.4% बढ़े, जबकि गठबंधन के बिना अल्पसंख्यक निवेश में महत्वपूर्ण वृद्धि नहीं हुई। उदाहरण के लिए, केवल व्यावसायिक संबंध बनाए रखने के लक्ष्य के साथ निवेश, निवेश-प्राप्तकर्ता की वृद्धि के लिए और न ही निवेशक के मूल्य के लिए संभवतः नहीं जुड़ता।
समय अवधि: प्रभाव निवेश-प्राप्तकर्ता के निवेश या प्रदर्शन में दिखाई देने के लिए लगभग 3 साल लगते हैं, और Ouimet (2013) के अनुसार, पूर्ण अधिग्रहण से पहले जानकारी इकट्ठा करने के "चरण" के रूप में अक्सर उपयोग किया जाता है। उदाहरण के लिए, जब अधिग्रहणकर्ता विरोधी की तुलना में अत्यधिक बड़ा हो, तो पूर्ण एकीकरण की तुलना में आंशिक निवेश विरोधी के प्रबंधन दल की प्रेरणा बेहतर रख सकता है।
संयुक्त उद्यम (JV)
अवलोकन: कई कंपनियां पूंजी डालकर एक नई कंपनी बनाने का निवेश। उदाहरण के लिए, विदेशी बाजार में प्रवेश के लिए स्थानीय कंपनी के साथ संयुक्त उद्यम स्थापन करना।
अपेक्षित रिटर्न: कम से मध्यम (M&A के समान, औसत JV माता-पिता की कंपनी को सीमित मूल्य बनाता है)। Bamford et al. (2004) कहते हैं JV की सफलता दर M&A के समान है और "अच्छा नहीं है"। उदाहरण के लिए, JV का मूल्य प्रतिद्वंद्वी के अकेले प्राप्त न कर सकने वाले संसाधन (बिक्री चैनल, अनुमति, तकनीक) का उपयोग करने में निहित है, और यदि यह स्पष्ट नहीं है तो JV की अपेक्षा मूल्य कम हो जाती है।
सफलता की संभावना: मध्यम (लगभग 40-60% संभावित क्षमता तक नहीं पहुंचते। अर्थात सफलता 40-60% है)। McKinsey ने S&P 500 कंपनियों के 30 के व्यवसायी (300 से अधिक JV के अनुभव) को सर्वेक्षण किया, पूर्ण JV का 40-60% संभावित क्षमता से नीचे रहा, कुछ पूरी तरह से विफल हुए (Chao et al., 2014)। सफलता या विफलता प्रतिद्वंद्वी के चयन, शासन डिजाइन, निर्णय लेने के तंत्र पर निर्भर करती है। उदाहरण के लिए, JV अनुबंध के लिए सौदेबाजी में समय लगाया जा सकता है, लेकिन निर्णय लेने के तंत्र या कर्मचारी नियुक्ति अस्पष्ट रहते हुए शुरू होने वाले JV कई हैं।
समय अवधि: स्थापना के बाद 100 दिनों का संचालन सफलता या विफलता को निर्धारित करने वाला माना जाता है (Bamford et al., 2004), और वास्तविकता यह है कि कई JV कुछ वर्षों में समाप्त हो जाते हैं। उदाहरण के लिए, यदि स्थापना के समय निकास शर्तें (खरीद-बिक्री·समाप्ति की शर्तें) निर्धारित नहीं की जाती हैं, तो विफल JV को समाप्त करने में वर्षों लग सकते हैं।
गठबंधन
अवलोकन: पूंजीगत संबंध के बिना, या सीमित पूंजीगत संबंध के साथ किया जाने वाला व्यावसायिक सहयोग। उदाहरण के लिए, विक्रय प्रतिनिधि अनुबंध या संयुक्त विकास अनुबंध।
अपेक्षित रिटर्न: कम से मध्यम (निवेश राशि छोटी होने के कारण निरपेक्ष राशि भी छोटी है, लेकिन अधिग्रहण या नए व्यवसाय के अग्रदूत के रूप में सीखने का मूल्य बड़ा है)। Dyer et al. (2004) द्वारा उल्लिखित Cisco ने 10 साल में 36 अधिग्रहण और 100 से अधिक गठबंधन को संयोजित किया, समय के मूल्य को 44% प्रति वर्ष बढ़ाया। उदाहरण के लिए, गठबंधन एक अकेला निवेश नहीं बल्कि अधिग्रहण या नए व्यवसाय के अग्रदूत के रूप में सीखने के साधन के रूप में मूल्य रखता है।
सफलता की संभावना: कम से मध्यम (विफलता दर 50% से अधिक होने का अनुमान लगाया जाता है। अर्थात सफलता 30-50% है)। गठबंधन की विफलता दर सर्वेक्षण के अनुसार 30-70% तक भिन्न होती है, Kale & Singh (2009) 50% से अधिक का अनुमान लगाए जाने वाले को व्यवस्थित करते हैं। सफलता या विफलता प्रतिद्वंद्वी की पूरकता और अनुकूलता, संबंधपरक पूंजी, समर्पित गठबंधन विभाग की उपस्थिति पर निर्भर करती है। उदाहरण के लिए, Dyer et al. (2004) ने सहक्रिया का प्रकार, संसाधनों की प्रकृति (यदि व्यक्ति-निर्भर संसाधन है तो गठबंधन, यदि उपकरण है तो अधिग्रहण), बाजार की अनिश्चितता, प्रतिद्वंद्वी की उपस्थिति के साथ "जुड़ना या खरीदना" निर्णय के लिए ढांचा दिखाया।
समय अवधि: अनुबंध से परिणाम तक 1-3 साल, बंद करने में आसान निवेश। उदाहरण के लिए, जब बाजार की अनिश्चितता अधिक हो तो गठबंधन से सीखें, पुष्टि मिलने पर अधिग्रहण में स्विच करने का क्रम सुझाया जाता है (Dyer et al., 2004)।
व्यावसायिक बिक्री
अवलोकन: मौजूदा व्यवसाय को बेचना या अलग करना एक "ऋणात्मक निवेश" है। पूंजी और प्रबंधकों के समय को अन्य उपयोग के लिए मुक्त करता है। उदाहरण के लिए, ROIC जो पूंजी लागत से नीचे रहता है, ऐसे गैर-मूल व्यवसाय की बिक्री।
अपेक्षित रिटर्न: मध्यम से उच्च (घोषणा के समय शेयरधारक मूल्य बढ़ता है, लाभ लेनदेन के आकार के अनुपात में है)। Mulherin & Boone (2000) ने 1990 के दशक में अमेरिकी 1,305 कंपनियों का विश्लेषण किया, न केवल अधिग्रहण बल्कि व्यावसायिक बिक्री भी घोषणा के समय शेयरधारक मूल्य को बढ़ाती है, और लाभ लेनदेन के आकार के अनुपात में होता है। Lee & Madhavan (2010) की मेटा-विश्लेषण में भी व्यावसायिक बिक्री और प्रदर्शन का संबंध समग्र रूप से सकारात्मक है, बाजार संकेतकों में अधिक मजबूत दिखता है। उदाहरण के लिए, Bradley et al. (2018) ने 10 साल में पूंजी के 60% से अधिक को नए क्षेत्र या उच्च वृद्धि क्षेत्र में पुनः वितरित करने को, शीर्ष 20% में जाने के "बड़े कदम" में से एक के रूप में सूचीबद्ध किया।
सफलता की संभावना: उच्च (औसतन मूल्य उत्पन्न करने वाले कुछ लेनदेन। बाधा निष्पादन की कठिनाई नहीं बल्कि मनोविज्ञान और संगठन है)। Birshan et al. (2013) ने एक ऊर्जा कंपनी का उदाहरण दिया जिसके पास हर साल पोर्टफोलियो का 2-3% बेचने का नियम है, "त्यागना सीखने" की तंत्र की सुझाव देते हैं। उदाहरण के लिए, यदि बिक्री के उम्मीदवार को हर साल यांत्रिक रूप से पहचानने का नियम है, तो व्यक्तिगत व्यावसायिक विभाग के प्रतिरोध से निर्णय को प्रभावित होना कम संभव है।
समय अवधि: निर्णय से पूर्णता तक 12-18 महीने लगते हैं, और बिक्रय से प्राप्त पूंजी का पुनर्वितरण निश्चित होने के बाद ही मूल्य का एहसास होता है। उदाहरण के लिए, यदि बिक्रय लाभ को नकद के रूप में रखा जाए, तो Faulkender & Wang (2006) के अर्थ में इसका मूल्य एक डॉलर से कम होता है।
वित्तीय संपत्तियों में निवेश
व्यावसायिक कंपनियों के लिए, वित्तीय संपत्तियां नकद प्रवाह की सुरक्षा सुनिश्चित करने और अगले निवेश अवसर तक अतिरिक्त नकदी को रखने का एक साधन हैं।
नकद, MMF और सरकारी प्रतिभूतियां
अवलोकन: सबसे सुरक्षित और तरल संपत्ति, जिसे कार्यशील पूंजी, आकस्मिक परिस्थितियों के लिए बफर और भविष्य के निवेश अवसरों के लिए प्रतीक्षा राशि के रूप में रखा जाता है। उदाहरण के लिए, छह महीने के निश्चित व्यय के बराबर जमा और अल्पकालिक सरकारी प्रतिभूतियों में रखना।
अपेक्षित रिटर्न: कम (वास्तविक रूप से वार्षिक 0.5-1.0%। शेयरधारकों के लिए मूल्य प्रति डॉलर 0.94 डॉलर या उससे कम)। Dimson et al. (2025) के 1900-2024 के डेटा में, अल्पकालिक सरकारी प्रतिभूतियों की वास्तविक रिटर्न विश्व औसत में वार्षिक 0.5% और दीर्घकालिक सरकारी प्रतिभूतियां 1.7% थीं। Jordà et al. (2019) के 1870-2015 के अनुमान और 16 देशों में, अल्पकालिक सरकारी प्रतिभूतियां वास्तविक 1.0% और सरकारी प्रतिभूतियां 2.5% हैं। शेयरधारकों के लिए नकद एक डॉलर की सीमांत मूल्य औसतन 0.94 डॉलर है (Faulkender & Wang, 2006), और कमजोर गवर्नेंस वाली कंपनियों में यह 0.42-0.88 डॉलर तक सीमित है (Dittmar & Mahrt-Smith, 2007)। उदाहरण के लिए, 2% मुद्रास्फीति की स्थिति में नकद को एक वर्ष के लिए रखने से वास्तविक मूल्य वार्षिक 2% कम होता है।
सफलता की संभावना: अधिक (मूल पूंजी की निश्चितता सर्वोच्च है। लेकिन यह शून्य नहीं है)। मार्च 2023 के यूएस बैंक संकट के बाद, कॉर्पोरेट वित्त पेशेवरों के 45% ने जमा को बड़े बैंकों में स्थानांतरित कर दिया है, और नकद का लगभग 80% जमा, सरकारी MMF और सरकारी प्रतिभूतियों में केंद्रित है (Association for Financial Professionals, 2024)। उदाहरण के लिए, जमा को कई बैंकों में विभाजित करना और जमा बीमा की सीमा को ध्यान में रखना नकद होल्डिंग का न्यूनतम प्रबंधन है।
समय अवधि: तत्काल उपयोग के लिए उपलब्ध, और प्रतीक्षा राशि के लिए सबसे उपयुक्त। लेकिन जितना लंबा प्रतीक्षा होगी, अवसर लागत उतनी अधिक बढ़ेगी। उदाहरण के लिए, "किस लिए", "कब तक", और "सीमा से अधिक होने पर वापसी" बिना निर्धारित किए रखी गई नकद Jensen (1986) के अर्थ में अनुशासन की कमी है।
कॉरपोरेट बांड
अवलोकन: क्रेडिट जोखिम लेने के बदले सरकारी प्रतिभूतियों की तुलना में अधिक पैदावार प्राप्त करने वाली संपत्ति। उदाहरण के लिए, 1-3 साल की उच्च-रेटेड कॉरपोरेट बांड की सीढ़ी रणनीति।
अपेक्षित रिटर्न: कम (वास्तविक रूप से वार्षिक 1.7-2.5%। अल्पकालिक सरकारी प्रतिभूतियों का अंतर 1-2 प्रतिशत अंक)। दीर्घकालिक संपत्ति वर्ग डेटा में, कुल बांड की वास्तविक रिटर्न वार्षिक 1.7-2.5% है, और शेयर (5-7%) का अंतर बड़ा है, अल्पकालिक सरकारी प्रतिभूतियों से अंतर 1-2 प्रतिशत अंक है (Dimson et al., 2025; Jordà et al., 2019)। उदाहरण के लिए, कॉरपोरेट बांड से प्राप्त अतिरिक्त पैदावार लगभग वार्षिक 1 प्रतिशत अंक है, और मुख्य व्यावसायिक निवेश अवसर की तुलना में यह त्रुटि मार्जन की श्रेणी में है।
सफलता की संभावना: अधिक (उच्च-रेटेड हो तो मूल पूंजी की निश्चितता अधिक है)। लेकिन ब्याज दर बढ़ने की स्थिति में मूल्यांकन हानि होती है। उदाहरण के लिए, परिपक्वता से पहले बिक्री करना पड़े, तो सुरक्षित संपत्ति होने के बावजूद कॉरपोरेट बांड में नुकसान होता है।
समय अवधि: परिपक्वता को नकद आवश्यकता की अवधि के साथ संरेखित करना मूल सिद्धांत है। उदाहरण के लिए, 18 महीने में उपयोग करने वाली राशि को 5 साल के बांड में रखने से आवश्यकता के समय मूल्यांकन हानि हो सकती है।
सूचीबद्ध शेयर
अवलोकन: अन्य कंपनियों के सूचीबद्ध शेयरों को शुद्ध निवेश के रूप में रखना। उदाहरण के लिए, अतिरिक्त नकदी से शेयर मूल्य सूचकांक से जुड़े निवेश फंड खरीदना।
अपेक्षित रिटर्न: मध्यम (सूचकांक में वास्तविक वार्षिक 5-7%। लेकिन व्यावसायिक कंपनी का उद्यम मूल्य नहीं बढ़ता)। शेयरों की दीर्घकालिक वास्तविक रिटर्न विश्व औसत में वार्षिक 5.2% (1900-2024), अमेरिका में लगभग 6.6% (Dimson et al., 2025), 16 देशों में 1870-2015 में 6.9% है (Jordà et al., 2019)। लेकिन व्यावसायिक कंपनी द्वारा शुद्ध निवेश, शेयरधारक द्वारा स्वयं समान शेयर खरीदे जा सकने के अलावा, उद्यम मूल्य नहीं बढ़ाता। उदाहरण के लिए, विनिर्माण कंपनी द्वारा निवेश फंड खरीदने से, शेयरधारक उसी निवेश फंड को स्वयं खरीद सकते हैं, इसलिए उद्यम मूल्य नहीं बढ़ता।
सफलता की संभावना: सूचकांक के लिए अधिक, व्यक्तिगत शेयर के लिए कम (लगभग 40%)। Bessembinder (2018) के अनुसार, 1926-2016 में लगभग 26,000 यूएस सूचीबद्ध शेयरों में से 58% अल्पकालिक सरकारी प्रतिभूतियों से कम प्रदर्शन करते हैं, और शुद्ध संपत्ति सृजन पूर्ण रूप से शीर्ष 4% शेयरों द्वारा उत्पन्न होता है। उदाहरण के लिए, व्यक्तिगत शेयरों में केंद्रित निवेश की अपेक्षा सूचकांक से कम है, और विविधता के बिना औसत रिटर्न प्राप्त नहीं होता।
समय अवधि: औसत रिटर्न को वास्तविकता में आने में 10 साल से अधिक समय लगता है, और 2000-2024 में विश्व शेयरों की वास्तविक रिटर्न वार्षिक केवल 3.5% रही है (Dimson et al., 2025)। व्यावसायिक विक्रय और शेयर बाजार समान आर्थिक चक्र में चलते हैं, इसलिए मंदी में व्यावसायिक और निवेश दोनों में नुकसान होने का जोखिम है। उदाहरण के लिए, मंदी में व्यावसायिक नकद आवश्यकता बढ़ने पर शेयर बेचने से, सबसे सस्ते मूल्य पर बेचना पड़ता है।
वीसी और पीई फंड
अवलोकन: वेंचर कैपिटल या बाइआउट फंड में सीमित भागीदार के रूप में निवेश। उदाहरण के लिए, अपने उद्योग में निवेश करने वाले वीसी फंड में निवेश करके जानकारी और रिटर्न दोनों का लक्ष्य रखना।
अपेक्षित रिटर्न: मध्यम (बाइआउट सार्वजनिक शेयर + वार्षिक 3%, वीसी समय अनुसार काफी भिन्न)। Harris et al. (2014) ने लगभग 1,400 यूएस फंडों का विश्लेषण किया और बाइआउट फंड S&P 500 को फंड अवधि में 20-27% (वार्षिक 3% से अधिक) से आगे निकला, लेकिन वीसी 1990 के दशक में आगे और 2000 के दशक में पीछे रहा। Kaplan & Schoar (2005) के अनुसार, शुल्क कटौती के बाद औसत रिटर्न S&P 500 के लगभग समान है। उदाहरण के लिए, Cambridge Associates (2025) की बेंचमार्क में, यूएस वीसी 2,579 में 10 साल पूल IRR 14.57% (Russell 2000 8.91%) है, लेकिन पिछले एक वर्ष में 3.23% (समान 26.44%) है।
सफलता की संभावना: प्रस्ताव स्तर पर कम (35-45%। 55-65% पूंजी हानि)। Kerr et al. (2014) के अनुसार, लगभग 55% वीसी निवेश नुकसान से समाप्त होते हैं, 5 गुना से अधिक रिटर्न केवल 6% है, और वह 6% कुल रिटर्न का लगभग 50% उत्पन्न करता है। Correlation Ventures (2014) के 20,000 से अधिक विश्लेषण में भी, 65% पूंजी हानि में, 10 गुना से अधिक केवल 4% है। प्रबंधन कंपनी के शीर्ष और निचले चतुर्थांश में वार्षिक 7-8 प्रतिशत अंक का अंतर है, लेकिन शोर बड़ा है और समय से पहले उत्कृष्ट प्रबंधन कंपनी की पहचान करना लगभग असंभव है (Korteweg & Sorensen, 2017)। उदाहरण के लिए, "पिछली बार शीर्ष चतुर्थांश की प्रबंधन कंपनी में निवेश करना" रणनीति 2000 के बाद बाइआउट में काम नहीं करती है (Harris et al., 2023)।
समय अवधि: फंड अवधि 10 साल से अधिक है, और बीच में रिडेम्पशन लगभग असंभव है। उदाहरण के लिए, निवेश के 5 साल बाद की रिटर्न अभी भी मूल्यांकन मूल्य पर आधारित एक अस्थायी मूल्य है।
रियल एस्टेट
अवलोकन: प्रधान कार्यालय, कारखाने आदि जैसी व्यावसायिक रियल एस्टेट को छोड़कर, किराए की आय या मूल्य वृद्धि के उद्देश्य से निवेश। उदाहरण के लिए, खाली जमीन पर किराए के कार्यालय का निर्माण करना।
अपेक्षित रिटर्न: मध्यम (वास्तविक में लगभग वार्षिक 7%। शेयरों के समान, लेकिन व्यावसायिक कंपनी के लिए कारण कमजोर)। Jordà et al. (2019) के अनुसार, आवास की वास्तविक कुल रिटर्न 1870-2015 में वार्षिक 7.1% है, शेयर (6.9%) के समान स्तर पर, और परिवर्तन शेयरों से कम है। उदाहरण के लिए, दीर्घकालिक रूप से शेयरों के साथ संपत्ति वर्ग, लेकिन शेयरधारक स्वयं इसे रख सकते हैं, इसलिए व्यावसायिक कंपनी द्वारा रखने से उद्यम मूल्य नहीं बढ़ता।
सफलता की संभावना: मध्यम (औसत स्थिर है, लेकिन व्यक्तिगत संपत्ति स्थान और प्रबंधन में काफी भिन्न)। उदाहरण के लिए, एक ही शहर में भी रेलवे स्टेशन से दूरी और उपयोग के आधार पर रिक्ति दर और किराया कई गुना अलग हैं, और औसत मान व्यक्तिगत निर्णय के लिए उपयोगी नहीं है।
समय अवधि: तरलता कम है, लेनदेन की लागत अधिक है, और प्रबंधन को प्रबंधक के समय की आवश्यकता है। उदाहरण के लिए, जब व्यावसायिक कंपनी के पास रियल एस्टेट व्यवसाय होता है, तो व्यावसायिक निवेश निर्णय और रियल एस्टेट आर्थिक चक्र मिलते हैं, और पूंजी आवंटन अनुशासन ढीला हो जाता है।
क्रिप्टो संपत्तियां
अवलोकन: बिटकॉइन जैसी क्रिप्टो संपत्तियों को वित्तीय संपत्ति के रूप में रखना। उदाहरण के लिए, नकद का एक हिस्सा बिटकॉइन में स्थानांतरित करना।
अपेक्षित रिटर्न: अस्पष्ट (दीर्घकालिक शैक्षणिक अनुमान नहीं है)। कंपनी के उदाहरण दो ध्रुवों में विभाजित हैं, Strategy (पूर्व MicroStrategy) 2025 के अक्टूबर तक 640,250 BTC (कुल अधिग्रहण 473.8 बिलियन डॉलर) को शेयर और पसंदीदा शेयर जारी करके खरीदना जारी रखता है, जबकि Tesla ने 2021 में 1.5 बिलियन डॉलर में खरीदे गए बिटकॉइन का लगभग 75% 2022 में 936 मिलियन डॉलर में बेचा, और उसी वर्ष 204 मिलियन डॉलर की हानि दर्ज की (Strategy, 2025; Tesla, 2023)। उदाहरण के लिए, एक ही संपत्ति के साथ भी, यदि कंपनी व्यावसायिक केंद्र में रखती है और दूसरी वित्त के हिस्से के रूप में रखती है, तो परिणाम काफी भिन्न होते हैं।
सफलता की संभावना: अस्पष्ट (मूल दर के रूप में उपयोगी रिकॉर्ड नहीं है)। मूल्य वितरण शेयरों से अधिक चरम है, और भूतकाल मूल्य परिवर्तन से सफलता की संभावना का अनुमान लगाने से भी, वह वितरण भविष्य में जारी रहेगा, इसकी कोई गारंटी नहीं है।
समय अवधि: मूल्य परिवर्तन सीधे लाभ-हानि में परिलक्षित होता है, इसलिए होल्डिंग अवधि की परवाह किए बिना, यह व्यावसायिक लाभ में अस्थिरता (छूट दर) को बड़ा करता है। उदाहरण के लिए, यदि 100 बिलियन डॉलर राजस्व वाली कंपनी के पास 200 बिलियन डॉलर की क्रिप्टो संपत्ति है, तो त्रैमासिक लाभ-हानि व्यावसायिक नहीं बल्कि क्रिप्टो संपत्ति की कीमत द्वारा निर्धारित होगी।
नीति-कर्मशील शेयर (रणनीतिक शेयर होल्डिंग)
अवलोकन: लेन-देन संबंध के रखरखाव या भागीदारी के लिए सुरक्षा के उद्देश्य से अन्य कंपनियों के शेयरों को रखना। उदाहरण के लिए, मुख्य व्यापार भागीदारों के शेयरों को परस्पर रखना।
अपेक्षित रिटर्न: कम (लाभांश उपज के बारे में)। Allen & Phillips (2000) जैसा दिखाया गया है, भागीदारी या संयुक्त उद्यम के साथ रणनीतिक निवेश निवेश पार्टी के निवेश और मूल्य को बढ़ाते हैं, लेकिन केवल व्यापार संबंध रखरखाव के लिए होल्डिंग की आर्थिक रिटर्न लाभांश उपज तक सीमित है। उदाहरण के लिए, यदि भागीदार के शेयर को रखना व्यापार भागीदारी या संयुक्त निवेश के साथ नहीं आता, तो निवेश केवल व्यापार संबंध का "सुरक्षा" है, पूंजी कम रिटर्न में तय होती है।
सफलता की संभावना: कम (व्यावसायिक सहयोग के बिना होल्डिंग जो मूल्य उत्पन्न करते हैं, ऐसे उदाहरण दुर्लभ हैं)। सभी देशों में कमी की दिशा में, शेयर होल्डिंग व्यापक रूप से की जाती रही है, ऐसे देश का उदाहरण जापान है, जहां सूचीबद्ध उद्यमों की होल्डिंग दर 2024 में 6 साल लगातार पिछले न्यूनतम को अपडेट करता है, और व्यावसायिक कंपनियों में गिरावट सबसे बड़ी है (西山, 2026)। उदाहरण के लिए, Toyota ने 2023 में लगभग 700 बिलियन डॉलर के Denso शेयर की बिक्री का फैसला किया, और 2025 मार्च अवधि में लगभग 1.18 ट्रिलियन डॉलर की अपने शेयर खरीद की (Reuters, 2023; टोयटा मोटर, 2025)।
समय अवधि: बेचने से तत्काल पूंजी मुक्त होती है, लेकिन बिक्री से प्राप्त पूंजी का पुनर्वितरण निर्धारित न हो तो मूल्य का एहसास नहीं होता। उदाहरण के लिए, नीति-कर्मशील शेयर बेचने वाली कंपनियों की पूंजी व्यय और R&D स्पष्ट रूप से बढ़ी नहीं है, ऐसा विश्लेषण भी है (宮島・齋藤, 2023), बिक्रय पुनर्वितरण का केवल प्रवेश द्वार है।
शेयरधारक वापसी और ऋण पुनर्भुगतान
शेयरधारक रिटर्न और ऋण चुकौती "निवेश न करने" का विकल्प हैं, और जब कंपनी के अंदर पूंजी लागत से अधिक रिटर्न देने वाली परियोजनाएं न रह जाएं तो यह एक तर्कसंगत परिणाम है। दूसरी ओर, निवेश में कटौती करके दिया गया रिटर्न लंबे समय से बहस का विषय रहा है।
लाभांश
अवलोकन: लाभ का एक हिस्सा नकद में शेयरधारकों को वितरित करना है। उदाहरण के लिए, शुद्ध लाभ का 30% लाभांश के रूप में वितरित करने की नीति।
अपेक्षित रिटर्न: शून्य (1 डॉलर को 1 डॉलर के रूप में शेयरधारकों को वापस किया जाता है। कंपनी का मूल्य नहीं बढ़ता)। हालांकि Jensen (1986) के ढांचे में, लाभांश प्रबंधकों की अतिरिक्त नकद प्रवाह को कम करता है और अनावश्यक निवेश को रोकने के अनुशासन के रूप में मूल्य रखता है। उदाहरण के लिए, परिपक्व उद्योगों में जहां निवेश के अवसर सीमित हों, उन कंपनियों में उच्च लाभांश दर कंपनी के मूल्य में योगदान देता है।
सफलता की संभावना: उच्च (शेयरधारकों तक निश्चित रूप से पहुंचता है)। हालांकि एक बार शुरू करने के बाद इसे कम करना कठिन होता है और यह एक चिपचिपी प्रतिबद्धता बन जाती है। Brav et al. (2005) के 384 वित्तीय अधिकारियों के सर्वेक्षण में, लाभांश देने वाली कंपनियों में से 65.4% ने कहा कि वे लाभांश कम करने की बजाय नई धनराशि जुटाकर निवेश परियोजनाएं चलाना पसंद करेंगे, और कुछ प्रबंधकों ने कहा कि वे लाभांश बनाए रखने के लिए सकारात्मक NPV वाली परियोजनाओं को भी छोड़ देते हैं। उदाहरण के लिए, लाभांश स्तर को एक बार बढ़ाने के बाद, मंदी की अवधि में भी इसे बनाए रखने का दबाव होता है और निवेश में कटौती होती है।
समय अवधि: तुरंत कार्यान्वित किया जा सकता है और प्रभाव भी तुरंत दिखता है। हालांकि निरंतरता को ध्यान में रखते हुए इसे प्राप्त किया जाता है, इसलिए वास्तव में यह दीर्घकालीन प्रतिबद्धता है। उदाहरण के लिए, जिन कंपनियों की कमाई में उतार-चढ़ाव होता है, उनके लिए निश्चित लाभांश की जगह अपने शेयरों को वापस खरीदना मुख्य रिटर्न का माध्यम बनाना लचीलापन बनाए रखता है।
अपने शेयरों की वापसी खरीद
अवलोकन: कंपनी अपने स्वयं के शेयरों को बाजार से वापस खरीदती है। यह लाभांश की तुलना में अधिक लचीला है, और यदि शेयर सस्ते हों तो शेष शेयरधारकों के प्रति शेयर मूल्य में वृद्धि होती है। उदाहरण के लिए, जब शेयर मूल्य कंपनी के मूल्य से कम हो, ऐसे समय में वापसी खरीद।
अपेक्षित रिटर्न: कीमत पर निर्भर (सस्ता होने पर सकारात्मक, उचित होने पर शून्य, महंगा होने पर नकारात्मक)। शेयर वापसी खरीद व्यवसायिक मूल्य नहीं बढ़ाती, बल्कि शेयर बेचने वाले शेयरधारकों और बचे हुए शेयरधारकों के बीच मूल्य का स्थानांतरण करती है। यदि शेयर मूल्य कंपनी के मूल्य से कम है तो बचे हुए शेयरधारकों का मूल्य बढ़ता है, यदि अधिक है तो घटता है। Buffett (2024) कहते हैं, "सभी शेयर वापसी खरीद कीमत पर निर्भर होनी चाहिए, और कंपनी के मूल्य से कम कीमत पर यह तर्कसंगत है, लेकिन अधिक कीमत पर मूर्खतापूर्ण है।" उदाहरण के लिए, Ikenberry et al. (1995) के अनुसार, शेयर वापसी खरीद की घोषणा के बाद 4 वर्षों में असामान्य रिटर्न औसतन 12.1% था, और सस्ते शेयरों में 45.3% था।
सफलता की संभावना: माध्यम (कीमत के निर्णय की सटीकता के बराबर। प्रबंधकों का आत्ममूल्यांकन पक्षपाती होता है)। Mauboussin & Callahan (2025) के अनुसार, एक विशिष्ट तिमाही में 50–80% CFO अपने शेयरों को सस्ता बताते हैं, और सभी सही नहीं हो सकते। साथ ही, शेयर वापसी खरीद भविष्य के प्रदर्शन में सुधार का संकेत नहीं है, बल्कि विकास अवसरों की कमी के साथ जोखिम में कमी से समझाया जाता है (Grullon & Michaely, 2004)। Almeida et al. (2016) ने दिखाया कि ऐसी कंपनियां जिनके EPS पूर्वानुमान थोड़े नीचे गिरने वाले हों, शेयर वापसी खरीद से EPS को "बढ़ा-चढ़ाकर" प्रस्तुत करती हैं, और उसके बाद पूंजी निवेश (लगभग 10%) और रोजगार (लगभग 5%) को कम करती हैं। उदाहरण के लिए, EPS लक्ष्य के लिए की गई शेयर वापसी खरीद कीमत की परवाह किए बिना की जाती है, इसलिए मूल्य सृजन की संभावना कम होती है।
समय अवधि: कार्यान्वयन तुरंत होता है, लेकिन निवेश में कटौती हो रही है या नहीं, यह कई वर्षों में मूल्यांकन किया जाता है। Lazonick (2014) की आलोचना है कि S&P 500 की 449 कंपनियों ने 2003–2012 में लाभ का 54% (2.4 ट्रिलियन डॉलर) शेयर वापसी खरीद पर और 37% लाभांश पर लगाया, जबकि Fried & Wang (2019) का तर्क है कि शेयर जारी करने को घटाने के बाद शुद्ध रिटर्न सार्वजनिक कंपनियों के कुल शुद्ध लाभ का 41% है, और उसी अवधि में R&D और पूंजीगत व्यय बढ़े थे। उदाहरण के लिए, 2024 में S&P 500 की शेयर वापसी खरीद रिकॉर्ड 942.5 अरब डॉलर तक पहुंची, और शीर्ष 20 कंपनियां इसका लगभग आधा हिस्सा हैं (S&P Dow Jones Indices, 2025)।
ऋण चुकौती
अवलोकन: उधार ली गई धनराशि या बांड को चुकाकर वित्तीय जोखिम को कम करना। उदाहरण के लिए, मंदी के सामने तैयारी के लिए उधार अनुपात को कम करना।
अपेक्षित रिटर्न: कम (कर के बाद उधार दर के बराबर। लगभग 2–4% वार्षिक)। ऋण चुकौती की रिटर्न ब्याज बचत के बराबर है, और जब तक व्यवसाय की ROIC इसे अधिकतम करती है, तब तक चुकौती से निवेश को प्राथमिकता दी जाती है। Modigliani & Miller (1958, 1963) के बाद के सिद्धांत में, ऋण का कर बचत प्रभाव होता है, और दिवालियापन लागत के साथ संतुलन से इष्टतम स्तर निर्धारित होता है। Graham (2000) ने ऋण के कर बचत मूल्य को कंपनी के मूल्य का लगभग 9.7% माना, लेकिन बड़ी और उच्च गुणवत्ता वाली कंपनियां सिद्धांतगत इष्टतम स्तर से कहीं अधिक रूढ़िवादी ऋण का उपयोग करती हैं। उदाहरण के लिए, यदि उधार दर कर के बाद 3% है और व्यवसाय की ROIC 15% है, तो चुकौती की प्राथमिकता कम होती है।
सफलता की संभावना: उच्च (ब्याज बचत निश्चित रूप से मिलती है। निवेश विकल्पों में सबसे कम अनिश्चितता वाला)। हालांकि चुकौती छूट दर (जोखिम) को कम करने वाला निवेश है, लाभ बढ़ाने वाला नहीं। उदाहरण के लिए, जैसा कि हमारे पिछले लेख (mign, 2026a) में दिखाया गया है, स्थिर लागतें बढ़ने से जिन कंपनियों का लाभ अधिक उतार-चढ़ाव करता है, वे ऋण को कम करके वित्तीय छूट दर को कम कर सकती हैं और कंपनी के मूल्य की रक्षा कर सकती हैं।
समय अवधि: तुरंत कार्यान्वित किया जा सकता है, और प्रभाव (ब्याज में कमी और जोखिम में कमी) भी तुरंत दिखते हैं। उदाहरण के लिए, यदि मंदी की परिस्थिति में ब्याज भुगतान परिचालन नकद प्रवाह का 30% से अधिक हो, तो अन्य निवेशों से पहले चुकौती को प्राथमिकता देने की शर्त रखना उचित है।
निवेश पोर्टफोलियो का विचार
पिछले अध्याय में निवेश विकल्पों का व्यक्तिगत रूप से मूल्यांकन करने से कुल रूप से इष्टतम आवंटन नहीं होता। इस अध्याय में, निवेश विकल्पों के संयोजन पर विचार करते समय सिद्धांतों को छः दृष्टिकोण से व्यवस्थित किया जाता है: विविधता, वास्तविक विकल्प, रणनीति के साथ संगतता, नवाचार पोर्टफोलियो, समय अवधि, और विफलता के पैटर्न।
विविधता
निवेशक के पोर्टफोलियो सिद्धांत में विविधता मूल सिद्धांत है, लेकिन इसे व्यवसाय कंपनियों पर सीधे लागू नहीं किया जा सकता। क्योंकि शेयरधारक स्वयं विविधता ला सकते हैं।
शेयरधारक स्वयं विविधता ला सकते हैं: Markowitz (1952) के बाद के पोर्टफोलियो सिद्धांत में, कम सहसंबंध वाली संपत्तियों को जोड़कर जोखिम कम किया जा सकता है, लेकिन यह विविधता शेयरधारक बाजार में कम लागत से कर सकते हैं। यदि व्यवसायिक कंपनी अपने मुख्य व्यवसाय के बिना किसी संबंध वाले व्यवसाय या वित्तीय संपत्ति रखकर विविधता लाती है, तो शेयरधारकों के लिए यह नया मूल्य नहीं बनता। उदाहरण के लिए, यदि विनिर्माण कंपनी अतिरिक्त नकद से शेयर निवेश निधि खरीदती है, तो शेयरधारक स्वयं उसी निवेश निधि को खरीद सकते हैं, इसलिए कंपनी का मूल्य नहीं बढ़ता।
बहुविकल्पीकरण छूट: Lang & Stulz (1994) ने दिखाया कि 1980 के दशक में अमेरिकी कंपनियों में बहुविकल्पीकरण की डिग्री और टोबिन का q लगातार नकारात्मक संबंध में हैं, और Berger & Ofek (1995) ने दिखाया कि प्रत्येक व्यवसाय को अलग कंपनी के रूप में मूल्यांकित करने के कुल के तुलना में बहुविकल्पी कंपनियां औसतन 13–15% मूल्य खो देती हैं। उदाहरण के लिए, असंबंधित व्यवसाओं को रखने वाली कंपनी को अलग-अलग व्यवसायों में विभाजित करने से अक्सर बाजार का कुल मूल्य अधिक होता है।
बहुविकल्पीकरण प्रीमियम: Campa & Kedia (2002) ने दिखाया कि पहले से कम मूल्यांकित कंपनियें बहुविकल्पीकरण को चुनती हैं, इस आत्म-चयन को नियंत्रित करने पर छूट सिकुड़ता या गायब हो जाता है, और Villalonga (2004) ने व्यवसायिक स्थान स्तर के डेटा में बहुविकल्पीकरण प्रीमियम देखा जाता है। साथ ही, कम विकसित बाजारों में, बहुविकल्पी व्यवसायिक समूह पूंजी, मानव संसाधन और सूचना बाजार के विकल्प कार्य करते हैं, और सबसे बहुविकल्पी समूहों के तहत कंपनियां स्वतंत्र कंपनियों से बेहतर प्रदर्शन करती हैं (Khanna & Palepu, 2000)। उदाहरण के लिए, बहुविकल्पीकरण मूल्य नष्ट नहीं करता, बल्कि "मूल्य नष्ट करने वाले बहुविकल्पीकरण के तरीके" होते हैं, यह वर्तमान समझ है।
व्यवसायिक विभाग के बीच निवेश असमानता: Stein (1997) ने तर्क दिया कि मुख्यालय बैंक के विपरीत नियंत्रण शक्ति रखता है, इसलिए कमजोर व्यवसाय से आशाजनक व्यवसाय में धन स्थानांतरित करके "विजेता चुनने" से मूल्य सृजित किया जा सकता है, लेकिन यह सीमित संख्या में संबंधित व्यवसायों में ही संभव है। दूसरी ओर, Scharfstein & Stein (2000) ने बताया कि व्यवसायिक विभाग प्रमुखों की लाभ-लोलुपता से मजबूत विभाग कमजोर विभाग को सहायता देता है, यानी "आंतरिक समाजवाद" होता है, और Rajan et al. (2000) ने साबित किया कि व्यवसायिक विभागों के बीच निवेश अवसरों का अंतर जितना अधिक हो, पूंजी उतनी ही अक्षम व्यवसायिक विभाग में बहती है। उदाहरण के लिए, उच्च संबंधित कुछ व्यवसाओं वाली कंपनियों में आंतरिक पूंजी बाजार अच्छी तरह काम करता है, और विभिन्न निवेश अवसरों वाले कई व्यवसाओं वाली कंपनियों में अच्छी तरह नहीं।
वास्तविक विकल्प
उच्च अनिश्चितता वाले निवेश को एक बार में बड़ी राशि लगाने के बजाय, चरणबद्ध तरीके से छोटी राशि लगाकर जानकारी प्राप्त करते हुए विस्तार करना तर्कसंगत है, और इस विचार को वास्तविक विकल्प कहते हैं।
प्रतीक्षा का मूल्य: McDonald & Siegel (1986) ने दिखाया कि अपरिवर्तनीय निवेशों में "प्रतीक्षा विकल्प" का मूल्य होता है, और उचित पैरामीटर में लाभ निवेश राशि का लगभग 2 गुना होने तक प्रतीक्षा करना इष्टतम हो सकता है। Dixit & Pindyck (1994) ने इसे व्यवस्थित किया और बताया कि निवेश का कार्यान्वयन प्रतीक्षा विकल्प को त्यागना है, इसलिए केवल सकारात्मक NPV पर्याप्त नहीं है। उदाहरण के लिए, कंपनियां सैद्धांतिक पूंजी लागत से अधिक बाधा दर का उपयोग करती हैं, इसे आंशिक रूप से इस विकल्प मूल्य से समझाया जा सकता है (Jagannathan et al., 2016)।
विकल्पों के प्रकार: Trigeorgis (1996) ने स्थगन, चरणबद्ध निवेश, आकार परिवर्तन, वापसी, रूपांतरण, और वृद्धि विकल्पों को व्यवस्थित किया, और विस्तारित NPV = स्थिर NPV + विकल्प का मूल्य के रूप में सूत्र दिया। उदाहरण के लिए, कारखाना एक बार बनाने के बजाय दो चरणों में बनाएं तो पहले चरण की मांग देखकर दूसरे चरण का निर्णय किया जा सकता है, और यह लचीलापन मूल्य रखता है।
रणनीति विकल्प है पोर्टफोलियो: Luehrman (1998) ने प्रत्येक परियोजना को "मूल्य/लागत अनुपात" और "अस्थिरता" की 2 अक्षों पर छः क्षेत्रों में विभाजित किया, और आज निवेश करने योग्य, त्यागने योग्य, और पालन-पोषण करके प्रतीक्षा करने योग्य को विभेद किया, जिसे "टमाटर का खेत" के रूपक से दिखाया। उदाहरण के लिए, वर्तमान में NPV नकारात्मक हो भी सकता है, लेकिन यदि अनिश्चितता अधिक है और भविष्य संभावनाएं हों, तो कम राशि लगाकर पालन-पोषण विषय बन जाता है।
नए व्यवसाय का प्रयोग: Kerr et al. (2014) ने बताया कि नए व्यवसाय की सफलता की संभावना निवेश से पहले ज्ञात नहीं हो सकती, इसलिए सस्ते प्रयोग कई बार करने की व्यवस्था तर्कसंगत है, और कंपनी स्थापना का प्रयोग लागत 10 वर्षों में लगभग 500 लाख डॉलर से 5 लाख डॉलर से कम हो गई है, ऐसा बताया। Collins & Hansen (2011) ने बताया कि कम लागत और कम जोखिम की "गोली" से निशाना बनाकर फिर बड़े संसाधन लगाने वाली "बंदूक" चलाने वाली कंपनियां अनिश्चित वातावरण में 10 गुना अधिक परिणाम दिए। उदाहरण के लिए, DX निवेश में भी चरणबद्ध निवेश और वापसी की शर्तों को पहले से तय करने से, स्थिर NPV से नजरअंदाज की जाने वाली परियोजनाओं पर तर्कसंगत रूप से आगे बढ़ा जा सकता है।
रणनीति के साथ संगतता
निवेश रणनीति को क्रियान्वित करने का माध्यम है। जिन कंपनियों की रणनीति निर्धारित नहीं है, उनके निवेश वितरण में कितनी भी सूक्ष्म गणना से एकरूपता नहीं आती है।
रणनीतिक हीरा (स्ट्रेटेजिक डायमंड): Hambrick & Fredrickson (2001) के स्ट्रेटेजिक डायमंड में, रणनीति पाँच तत्वों से बनी होती है: Arenas (कहाँ प्रतिस्पर्धा करें), Vehicles (कैसे पहुंचें: आंतरिक विकास, भागीदारी या अधिग्रहण), Differentiators (कैसे जीतें), Staging (किस क्रम और गति से), और Economic Logic (लाभ कैसे प्राप्त करें)। निवेश लक्ष्य का चयन स्वयं Arenas और Vehicles का चयन है। उदाहरण के लिए, "आसन्न बाजार में 3 वर्षों के भीतर प्रवेश करें" – यह Arenas और Staging निर्णय है, जो आंतरिक विकास, भागीदारी या अधिग्रहण करने का Vehicles निर्णय के माध्यम से निवेश वितरण में अनुवादित होता है।
साझेदारी बनाएँ या खरीदें: Dyer et al. (2004) ने यह निर्णय मानदंड प्रस्तुत किए हैं: यदि आवश्यक संसाधन लोगों पर निर्भर हैं तो भागीदारी, यदि उपकरण या तकनीकें हैं तो अधिग्रहण, और यदि बाजार की अनिश्चितता अधिक है तो पहले भागीदारी करें और निश्चितता मिलने पर अधिग्रहण में स्विच करें। उदाहरण के लिए, उन क्षेत्रों में जहाँ तकनीकी दिशा निर्धारित नहीं है, अल्पसंख्यक निवेश या संयुक्त विकास के माध्यम से सीखना चाहिए, और जब विजय का रास्ता स्पष्ट हो तो अधिग्रहण में बदल जाना चाहिए।
मूल, आसन्न और नया क्षेत्र: Zook & Allen (2003) ने दिखाया कि लगातार बढ़ने वाली अधिकांश कंपनियाँ मूल व्यवसाय के पास पुनरावृत्तिशील तरीके से विस्तार करती हैं। आसन्न क्षेत्रों में प्रवेश की औसत सफलता दर लगभग 25% है, लेकिन पुनरावृत्तिशील विस्तार पद्धति वाली कंपनियों में यह दोगुनी तक पहुंचती है। उदाहरण के लिए, एक ही ग्राहक को नया उत्पाद बेचना या एक ही उत्पाद को नए क्षेत्र में बेचना – ये "एक कदम-दर-कदम आसन्न" विस्तार एक बार में नए क्षेत्र में प्रवेश करने की तुलना में अधिक सफलता की संभावना देते हैं।
बड़े कदम: Bradley et al. (2018) ने विश्व की 2,393 बड़ी कंपनियों का विश्लेषण करके दिखाया कि आर्थिक लाभ का लगभग 90% शीर्ष 20% की कंपनियों द्वारा अर्जित होता है, और किसी मध्य-स्तरीय कंपनी के 10 वर्षों के भीतर शीर्ष तक पहुंचने की संभावना मात्र 8% है। शीर्ष में गति बढ़ाने वाले पाँच "बड़े कदम" हैं: प्रोग्रामेटिक M&A, 10 वर्षों में 60% से अधिक पूँजी का पुनर्वितरण, उद्योग माध्यिका का 1.7 गुना से अधिक पूँजी व्यय अनुपात, उत्पादकता सुधार, और विभेदीकरण। उदाहरण के लिए, प्रत्येक वर्ष के बजट में प्रत्येक विभाग में अल्प वृद्धि-हास करने से रणनीतिक स्थिति नहीं बदलती।
इनोवेशन पोर्टफोलियो
मौजूदा व्यवसाय और नए व्यवसाय के वितरण के लिए कुछ व्यावहारिक अनुभव नियम हैं। ये सभी "सुनहरा अनुपात" नहीं हैं, बल्कि उद्योग और परिपक्वता के अनुसार समायोजन की पूर्वधारणा पर आधारित हैं।
70/20/10: Nagji & Tuff (2012) ने रिपोर्ट किया कि उच्च प्रदर्शन वाली कंपनियाँ इनोवेशन निवेश का लगभग 70% मूल, 20% आसन्न और 10% परिवर्तनकारी में वितरित करती हैं, जबकि रिटर्न की संरचना विपरीत (मूल 10%, आसन्न 20%, परिवर्तनकारी 70%) है। उदाहरण के लिए, निवेश राशि के मात्र 10% तक परिवर्तनकारी प्रयास दीर्घकालिक रिटर्न का 70% उत्पन्न करते हैं, इसलिए छोटे वितरण को भी बाधित न करना महत्वपूर्ण है।
तीन क्षितिज: Baghai et al. (1999) ने एक ढांचा प्रस्तुत किया जो वर्तमान मूल व्यवसाय की रक्षा और विस्तार (क्षितिज 1), उभरते नए व्यवसाय (क्षितिज 2), और भविष्य विकल्पों का बीजारोपण (क्षितिज 3) को एक साथ प्रबंधित करता है। उदाहरण के लिए, जब क्षितिज 1 से लाभ अच्छा हो रहा हो, तभी क्षितिज 2 और 3 को वितरण बनाए रखने का अनुशासन सबसे अधिक आवश्यक है।
दोहरी चपलता का प्रबंधन: O'Reilly & Tushman (2008) ने मौजूदा व्यवसाय के उपयोग (exploitation) और नए क्षेत्रों की खोज (exploration) को एक साथ आगे बढ़ाने की क्षमता को "गतिशील क्षमता" के रूप में सिद्धांतित किया, और यह सिफारिश दी कि अन्वेषण संगठन को संरचनात्मक रूप से अलग रखा जाए लेकिन वरिष्ठ प्रबंधन स्तर पर एकीकृत किया जाए। उदाहरण के लिए, यदि अन्वेषण संगठन को मौजूदा व्यवसाय के समान लाभ दर या KPI लक्ष्य दिए जाएँ, तो अन्वेषण शीघ्र ही सिकुड़ जाएगा।
खोज-संचालित योजना: McGrath & MacMillan (2009) ने नए व्यवसायों के लिए एक पद्धति दिखाई: व्यवसाय योजना में विश्वास न करें, बल्कि "सफलता के लिए आवश्यक पूर्वधारणाएँ" सूचीबद्ध करें और सस्ते में सत्यापन योग्य पूर्वधारणाओं से शुरू करके चेकपॉइंट पर चरणबद्ध रूप से धन वितरित करें। उदाहरण के लिए, "ग्राहक मासिक 10,000 रुपये देंगे" की पूर्वधारणा को 10 कंपनियों के साक्षात्कार से सत्यापित करने के बाद उत्पाद विकास में निवेश करना चाहिए।
समय अक्ष का समन्वय
यदि निवेश की वसूली की अवधि और पूँजी प्रदानकर्ता और प्रबंधकों का समय अक्ष असंगत हो, तो तर्कसंगत निवेश स्थगित रह जाता है और अतर्कसंगत निवेश जारी रहते हैं।
उत्पादकता का J वक्र: Brynjolfsson et al. (2021) ने सार्वभौमिक प्रौद्योगिकी अपनाने के शुरुआती चरण में एक "J वक्र" दिखाया: पूरक अमूर्त निवेश मापे नहीं जाते, इसलिए उत्पादकता को कम आंका जाता है, फिर बाद में अधिक आंका जाता है। उदाहरण के लिए, यदि AI निवेश के प्रभाव का मूल्यांकन पहले वर्ष के P&L से ही किया जाए, तो लगभग सभी परियोजनाएँ "विफल" लगेंगी।
अल्पकालिकता: Fried & Wang (2019) ने शेयरधारक वितरण के कारण निवेश में कटौती होने के दावे की जाँच की और पाया कि शुद्ध वितरण शुद्ध लाभ का 41% था और निवेश एवं नकद दोनों बढ़ रहे थे। दूसरी ओर, Almeida et al. (2016) ने दिखाया कि त्रैमासिक EPS लक्ष्य वास्तव में निवेश में कटौती का कारण बनते हैं। उदाहरण के लिए, अल्पकालिकता को संपूर्ण कंपनी की प्रवृत्ति के बजाय विशिष्ट परिस्थितियों में प्रकट होने वाले आचरण के रूप में समझा जा सकता है (जब परिणाम पूर्वानुमान को थोड़ा सा पूरा न करने वाले हों)।
दीर्घकालीन परिणाम संकेतक: Bezos (1998) ने घोषणा की कि Amazon "अल्पकालिक लाभ या अल्पकालिक वॉल स्ट्रीट प्रतिक्रिया से अधिक, दीर्घकालिक बाजार नेतृत्व के दृष्टिकोण से निवेश निर्णय लेता है", और Bezos (2017) ने कहा कि "अधिकांश निर्णय तब लेने चाहिए जब आप इच्छित जानकारी का लगभग 70% इकट्ठा कर लें।" उदाहरण के लिए, 5 वर्ष या उससे अधिक समय में वसूली वाले निवेशों के लिए यदि प्रगति मापने की कोई मध्यवर्ती KPI प्रणाली (ग्राहक संख्या, उपयोग दर, अमूर्त संपत्ति संचय) न हो, तो उन्हें बीच में ही छोड़ दिया जा सकता है।
पूँजी वितरण की विफलता के पैटर्न
विफलता के पैटर्न जो शोध में बार-बार पुष्टि होते हैं, वे ढांचे डिजाइन करने के लिए पूर्वधारणाएँ बन जाते हैं।
पिछले वर्ष की अनुवृत्ति: पूँजी वितरण का पिछले वर्ष से संबंध औसत 0.92 है (Hall et al., 2012), और Birshan et al. (2013) ने रिपोर्ट किया कि प्रत्येक विभाग का वितरण अक्सर पिछले वर्ष के समान "संसाधन जड़ता" 90% से अधिक होती है। उदाहरण के लिए, यदि बजट सम्मेलन "पिछले वर्ष की तुलना में कितना % बढ़/घटाएँ" पर चर्चा करने तक सीमित हो, तो पुनर्वितरण संरचनात्मक रूप से नहीं होता।
साम्राज्य निर्माण और अति आत्मविश्वास: Jensen (1986) ने अतिरिक्त नकदी प्रवाह से अत्यधिक निवेश पर चर्चा की, जो CEO के अति आत्मविश्वास से बढ़ती है। Malmendier & Tate (2005) ने दिखाया कि जो CEO अपने स्टॉक विकल्प परिपक्वता तक रखते हैं (आत्मविश्वास प्रकार के CEO) नकद उपलब्ध होने पर अत्यधिक निवेश करते हैं, और Malmendier & Tate (2008) ने दिखाया कि इसी प्रकार के CEO अधिग्रहण करने की संभावना 65% अधिक है। उदाहरण के लिए, जिन कंपनियों के पास भरपूर नकद है, उन्हें निवेश निर्णय में बाहरी दृष्टिकोण शामिल करने की प्रणाली की अधिक आवश्यकता है।
डूबी लागत और प्रतिबद्धता का संवर्धन: Staw (1976) ने प्रयोगों द्वारा दिखाया कि जब लोग की गई निवेश विफल होती है, तो लोग उस परियोजना में और पैसा डालते हैं, और Arkes & Blumer (1985) ने दिखाया कि पहले से दी गई राशि तार्किक रूप से असंबंधित होने के बावजूद निर्णय को विकृत करती है। उदाहरण के लिए, नए व्यवसाय की निरंतरता के निर्णय में "जो 100 अरब रुपये पहले किए गए हैं" के बजाय केवल "आगे से निवेश किए जाने वाले फंड और आगे से मिलने वाले नकद प्रवाह" के आधार पर सोचा जाना चाहिए।
योजना की त्रुटि: Lovallo & Kahneman (2003) ने तर्क दिया कि प्रबंधक "आंतरिक दृष्टिकोण" से आशावादी योजना बनाते हैं और इसे "बाहरी दृष्टिकोण" से सुधारा जाना चाहिए (समान परियोजनाओं के वास्तविक वितरण पर आधारित)। Flyvbjerg & Gardner (2023) की 16,000 से अधिक परियोजनाओं के डेटा से पता चलता है कि 91.5% बजट या समय अवधि से अधिक होती हैं, और बजट, समय अवधि और लाभ तीनों को प्राप्त करने वाली परियोजनाएँ मात्र 0.5% हैं। उदाहरण के लिए, IT परियोजनाओं का 18% 50% से अधिक की लागत अतिरेक का सामना करता है, और औसत अतिरेक दर 447% तक पहुंचती है।
अत्यधिक जोखिम से बचाव: Lovallo et al. (2020) ने बताया कि मध्य प्रबंधक परियोजना दर परियोजना "अपने करियर को दांव पर लगाते हैं", इसलिए हानि से बचाव मजबूत होता है, वे छोटे निवेश पर भी बड़े निवेश जितनी कठोरता चाहते हैं, और संपूर्ण संगठन अत्यधिक जोखिम से बचाव वाला हो जाता है। उदाहरण के लिए, यदि 10 मिलियन रुपये के प्रयोगात्मक निवेश और 100 मिलियन रुपये के उपकरण निवेश पर समान मंजूरी मानदंड लागू किए जाएँ, तो जोखिम लेने वाले छोटे दांवों को संगठनात्मक रूप से समाप्त कर दिया जाता है।
कंपनी के चरण, आकार और व्यवसाय सामग्री के अनुसार आदर्श पोर्टफोलियो
आदर्श निवेश पोर्टफोलियो एक नहीं है, बल्कि कंपनी के चरण, आकार और व्यवसाय सामग्री के अनुसार बदलता है। इस अध्याय में, पिछले अध्यायों के शोध मान और सिद्धांतों को संयोजित करके, हर शर्त में वितरण कैसे बदलता है, यह व्यवस्थित किया गया है। इस अध्याय के वितरण अनुपात शोध द्वारा निर्धारित मान नहीं हैं, बल्कि उद्धृत शोध और सिद्धांतों से निकाले गए अनुमान हैं।
चरण के अनुसार
कंपनी का चरण निवेश अवसरों का वितरण, पूँजी तक पहुंच और असफलता की सहनशीलता को एक साथ तय करता है, इसलिए वितरण पर सबसे बड़ा प्रभाव डालता है।
स्थापना चरण (उत्पाद-बाजार फिट के आसपास): इस चरण में इष्टतम वितरण मूल व्यवसाय को लगभग 100% है। स्टार्टअप की सफलता की संभावना कम है और वितरण चरम रूप से पूर्वाग्रही है (Kerr et al., 2014), इसलिए स्थापना चरण की कंपनी के लिए एकमात्र रिटर्न स्रोत मुख्य व्यवसाय की सफलता है, और विविधीकरण का कोई मतलब नहीं है। Hall & Woodward (2010) ने दिखाया कि VC वित्तपोषण पाने वाले लगभग तीन चौथाई उद्यमी निकास समय में कुछ भी नहीं प्राप्त करते हैं, इसलिए विविधीकरण न कर सकने वाली जोखिम पहले से अधिकतम है। वित्तीय संपत्ति को केवल नकद प्रबंधन के उपकरण के रूप में रखें, जमा, सरकारी MMF और अल्पकालीन सरकारी ऋणपत्रों में रखें, और 2023 के अमेरिकी बैंक संकट के बाद कंपनी वित्तीय अधिकारियों के 45% की तरह जमा स्रोतों में विविधता लाएँ (Association for Financial Professionals, 2024)। उदाहरण के लिए, आवंटित फंड का कुछ हिस्सा सार्वजनिक शेयरों में संचालित करना या मुख्य व्यवसाय से असंबंधित नए व्यवसायों में डालना निवेशकों द्वारा फंड सौंपने के उद्देश्य के विरुद्ध है।
वृद्धि चरण (व्यवसाय मॉडल पुनरावृत्तिशील बन गया): मूल व्यवसाय निवेश को केंद्र (अनुमान लगभग 75-85%) में रखें, और आसन्न क्षेत्रों में विस्तार (10-20%) और छोटे प्रयोग (लगभग 5%) जोड़ें। Zook & Allen (2003) ने दिखाया कि आसन्न क्षेत्रों में विस्तार की औसत सफलता दर लगभग 25% है, लेकिन पुनरावृत्तिशील विस्तार पद्धति वाली कंपनियों में यह दोगुनी है, इसलिए एक बड़े प्रवेश की तुलना में समान प्रकार के कई छोटे प्रवेश दोहराने से अपेक्षित मूल्य अधिक होता है। वृद्धि दर और लाभ दर का संतुलन "वृद्धि दर + मुक्त नकद प्रवाह दर" से मापा जाता है (आनुभविक नियम), और सॉफ्टवेयर कंपनियों के लिए ARR 25-50 मिलियन डॉलर आकार में लगभग 70%, 100 मिलियन डॉलर से अधिक में लगभग 50% है (Bessemer Venture Partners, 2021)। उदाहरण के लिए, इस चरण में पहली बार छोटे अधिग्रहण (टैक-इन) का प्रयास करना, और एकीकरण क्षमता संगठन में जमा करना बाद के प्रोग्रामेटिक M&A की पूर्वधारणा बन जाता है।
सूचीबद्ध और मध्य-आकार के उद्यम: Nagji & Tuff (2012) के 70/20/10 से शुरुआत करते हुए, मूल 70%, आसन्न 20%, रूपांतरकारी 10% को लक्ष्य के रूप में और M&A को छोटे और मध्यम आकार की लेनदेन के लिए प्रोग्रामेटिक मॉडल में बदलते हुए हर साल कई मामलों को जारी रखते हैं (Daume et al., 2021)। Bradley et al. (2018) के अनुसार, प्रोग्रामेटिक अधिग्रहणकर्ता सालाना बाजार पूंजीकरण का लगभग 5-6% अधिग्रहण में लगाते हैं, जो औसत कंपनी के 2-3% से अधिक है। जहां ROIC पूंजी की लागत से कम रहती है, वह व्यवसाय विक्रय के लिए एक उम्मीदवार बनता है, और उस पूंजी को पुनः आवंटित या वापस किया जाता है। उदाहरण के लिए, एक ऐसी कंपनी जिसके पास 20% ROIC का मुख्य व्यवसाय है और 5% ROIC के साथ सुधार की कोई संभावना नहीं है, ऐसे सहायक व्यवसाय को बेचकर मुख्य व्यवसाय के आसन्न क्षेत्र में निवेश करने से अधिक कंपनी मूल्य प्राप्त होगा।
परिपक्व और बड़े उद्यम: जैसे-जैसे पूंजी के संबंध में निवेश के अवसर कम होते हैं, शेयरधारक वापसी का अनुपात बढ़ता है। संयुक्त राज्य में अपने स्वयं के स्टॉक की खरीद लाभांश का 1.3 गुना तक पहुंच गई है (Mauboussin & Callahan, 2025), और 2024 में S&P 500 की कुल शेयरधारक वापसी $1.57 ट्रिलियन थी (S&P Dow Jones Indices, 2025)। दूसरी ओर, बड़ी कंपनियां एक साथ कई दांव रख सकती हैं, इसलिए CVC और रूपांतरकारी निवेश के निरपेक्ष मूल्य बड़े हो सकते हैं। Birshan et al. (2013) द्वारा उल्लेखित "हर साल पोर्टफोलियो का 2-3% बेचने" के नियम की तरह, व्यवसाय बिक्री को एक नियमित गतिविधि बनाना पुनः आवंटन के लिए संसाधन बनाता है। उदाहरण के लिए, Alphabet ने 2015 में अपने होल्डिंग कंपनी संरचना में, मुख्य व्यवसाय पर एकाग्रता और सट्टा व्यवसाय (Other Bets) के अलग प्रबंधन को संतुलित करते हुए, "पूंजी आवंटन को कठोरता से संभालने" की घोषणा की (Page, 2015)।
आकार द्वारा
आकार "दांव की संख्या" और "प्रति लेनदेन का आकार" निर्धारित करता है। छोटी कंपनियां ध्यान केंद्रित करने के लिए बाध्य हैं, जबकि बड़ी कंपनियां वितरण के बारे में सोच सकती हैं।
छोटी कंपनियां ध्यान केंद्रित करती हैं: कम दांव वाली कंपनियां असंतुलित रिटर्न वाले नए व्यवसाय या अधिग्रहण से औसत रिटर्न की उम्मीद नहीं कर सकती हैं। Kerr et al. (2014) द्वारा दिखाया गया वितरण "55% हानि, 6% कुल रिटर्न का आधा" एक कंपनी के लिए जो केवल 1-2 दांव रख सकती है, "संभवतः हानि में समाप्त होगी" का अर्थ है। उदाहरण के लिए, एक ऐसी कंपनी जिसके पास वार्षिक निवेश क्षमता 500 मिलियन यान है, 25% सफलता की संभावना वाले नए व्यवसाय में 500 मिलियन यान लगाने से बेहतर है कि मौजूदा व्यवसाय की सुधार और प्रति लेनदेन दसियों मिलियन यान के प्रयोगों में विभाजित किया जाए, जहां अपेक्षित मूल्य अधिक होगा।
बड़ी कंपनियां वितरण के बारे में सोच सकती हैं: McKinsey & Company (2020) के अनुसार, पिछले 10 वर्षों में 4 या अधिक नए व्यवसाय शुरू करने वाली कंपनियां निवेश राशि के 5 गुना से अधिक रिटर्न प्राप्त करने की संभावना 2 गुना से अधिक है, और बड़े नए व्यवसायों का लगभग दो-तिहाई उन कंपनियों से आते हैं जिन्होंने कई व्यवसाय बनाए हैं। Thomke (2020) द्वारा उल्लेखित Booking.com वार्षिक लगभग 25,000 प्रयोग करता है, और Koning et al. (2022) ने दिखाया कि A/B परीक्षण को अपनाने वाली स्टार्टअप अधिक विकास मेट्रिक्स और नए उत्पाद लॉन्च हासिल करती हैं। उदाहरण के लिए, समान 100 बिलियन यान भी, एक बड़ी अधिग्रहण में निवेश करने और 10 छोटी अधिग्रहण और 20 प्रयोगों में विभाजित करने के बीच, बाद का सीखना और अपेक्षित मूल्य दोनों में बेहतर है।
बड़ी अधिग्रहण विफल होने की संभावना अधिक है: Moeller et al. (2004) ने रिपोर्ट किया कि 1980-2001 में संयुक्त राज्य के 12,023 अधिग्रहणों में छोटी अधिग्रहणकारी कंपनियों के शेयरधारकों ने कुल 8 बिलियन डॉलर हासिल किए जबकि बड़ी अधिग्रहणकारी कंपनियों के शेयरधारकों ने 226 बिलियन डॉलर खो दिए। उदाहरण के लिए, जैसे-जैसे कंपनी का आकार बढ़ता है, "अर्थपूर्ण आकार" की अधिग्रहण बड़ी हो जाती है और विफलता का नुकसान भी बड़ा हो जाता है, इसलिए बड़ी कंपनियों को छोटे लेनदेन के संचय को आधार मानना चाहिए।
नकद का उचित स्तर आकार के साथ बदलता है: Opler et al. (1999) ने दिखाया कि बड़े विकास के अवसर वाली कंपनियां और अस्थिर नकदी प्रवाह वाली कंपनियां उच्च नकद अनुपात रखती हैं, जबकि पूंजी बाजार तक अच्छी पहुंच वाली बड़ी कंपनियां कम रखती हैं। Begenau & Palazzo (2021) ने दिखाया कि संयुक्त राज्य की सूचीबद्ध कंपनियों का नकद अनुपात वृद्धि R&D-गहन और नई सूचीबद्ध कंपनियों के कम लाभ प्रवेश द्वारा समझाया जा सकता है। उदाहरण के लिए, R&D-केंद्रित युवा कंपनी के लिए बिक्री के कई वर्षों का नकद रखना तर्कसंगत है, लेकिन स्थिर बड़ी कंपनी के लिए समान अनुपात में नकद रखना Jensen (1986) के अर्थ में अनुशासन की कमी है।
व्यवसाय सामग्री द्वारा
व्यवसाय की प्रकृति निवेश गंतव्य के अनुपात और रिटर्न के समय क्षितिज को बदलती है। यहां हम 4 प्रकारों में व्यवस्थित करते हैं।
पूंजी-गहन (निर्माण, बुनियादी ढांचा, ऊर्जा): पूंजीगत व्यय सबसे बड़ा उपयोग बन जाता है, और शुद्ध पूंजीगत व्यय का बिक्री अनुपात सार्वजनिक उपयोगिताओं में 30-40% से अधिक तक पहुंच जाता है (Damodaran, 2026)। निवेश अपरिवर्तनीय और बड़े आकार के होते हैं, इसलिए वास्तविक विकल्प (चरणबद्ध निवेश, विलंब) का मूल्य इस व्यवसाय में सबसे बड़ा है (Dixit & Pindyck, 1994)। उदाहरण के लिए, मांग की पुष्टि तक दूसरे चरण के पूंजीगत व्यय को स्थगित करने का डिजाइन इस प्रकार की कंपनी में सबसे प्रभावी है।
संपत्ति-हल्के (सॉफ्टवेयर, AI, सेवाएं): निवेश का मुख्य आधार R&D, प्रतिभा, ग्राहक अधिग्रहण, डेटा जैसी अमूर्त संपत्ति है, और संयुक्त राज्य की कंपनियों में कुल अमूर्त निवेश बिक्री का 13.4% है, जो पूंजीगत व्यय (6.3%) का 2 गुना से अधिक है (Mauboussin & Callahan, 2025)। अमूर्त संपत्ति स्केलेबल और डूबी हुई हैं (Haskel & Westlake, 2017), इसलिए सफलता के समय रिटर्न अत्यंत बड़ी हैं और विफलता के समय की वसूली लगभग असंभव है। उदाहरण के लिए, इस प्रकार की कंपनियों में "पूंजीगत व्यय राशि" के बजाय "ग्राहक अधिग्रहण लागत और ग्राहक जीवनकाल मूल्य का अनुपात" या "R&D परिणाम मेट्रिक्स" आवंटन निर्णय मानदंड बनते हैं।
विनियमित उद्योग (वित्त, स्वास्थ्य सेवा, सार्वजनिक सेवा, निर्माण): निवेश की संभावना और समय क्षितिज नियम द्वारा निर्धारित होते हैं, और उच्च प्रवेश बाधा के साथ, मौजूदा व्यवसाय की ROIC अधिक स्थिर होती है। नियम में परिवर्तन विकास बाजार के मुख्य स्रोतों में से एक है, और नियमों की दिशा को परिदृश्य में पढ़ना और अग्रणी संकेतकों की निगरानी करना प्रभावी निवेश है। उदाहरण के लिए, नियमों के अनुपालन के लिए प्रणाली निवेश को "प्रतिस्पर्धी लाभ बनाने वाले नहीं" के रूप में माना जाता है और अलग बजट में संभाला जाता है।
प्लेटफॉर्म प्रकार (नेटवर्क प्रभाव वाला व्यवसाय): शुरुआती ग्राहक अधिग्रहण निवेश बड़ा है, और राजस्व एक बार दहलीज पार करने के बाद होता है, इसलिए J-वक्र इस प्रकार में सबसे गहरा है। Bezos (2016) का विचार कि "10% की संभावना के साथ 100 गुना रिटर्न वाले दांव को हमेशा लिया जाना चाहिए" इस प्रकार के व्यवसाय के निर्णय को प्रतिनिधित्व करता है। उदाहरण के लिए, Amazon ने 1997 के शेयरधारक पत्र में "अल्पकालिक लाभ से अधिक दीर्घकालिक बाजार नेतृत्व पर निवेश निर्णय" की घोषणा की और Prime, AWS, और Marketplace को क्रमशः साहसी दांव के रूप में लॉन्च किया (Bezos, 1998; Bezos, 2015)।
निवेश अवसर समीक्षा ढांचा
इस अध्याय में, हम यहां तक के विचार को एक प्रक्रिया में एकीकृत करते हैं। प्रश्न सरल है: जब कोई कंपनी संसाधन रखती है, तो वह इसे किस क्रम में और कैसे विभाजित करे ताकि कंपनी का मूल्य अधिकतम हो? उत्तर को 8 चरणों में विभाजित किया जा सकता है।
चरण 1 उद्देश्य फ़ंक्शन और इकाई तय करें
सबसे पहली चीज यह तय करना है कि "क्या अधिकतम करना है" और "किस इकाई से आवंटन करना है"। यदि यह अस्पष्ट रहता है जबकि व्यक्तिगत मामलों का मूल्यांकन किया जाता है, तो पूंजी जोर से बोलने वाले विभाग की ओर बहती है।
उद्देश्य फ़ंक्शन को कंपनी मूल्य पर रखें: कंपनी मूल्य भविष्य की मुक्त नकदी प्रवाह का छूट वर्तमान मूल्य है, और गतिशील लीवर लाभ, जोखिम और विकास के 3 हैं (Koller et al., 2020)। यदि बिक्री, शेयर, या लाभ राशि में से कोई एक उद्देश्य के रूप में चुना जाता है, तो अन्य लीवर को बलिदान देने वाला निवेश न्यायसंगत दिखता है। उदाहरण के लिए, यदि बिक्री उद्देश्य है तो कम ROIC अधिग्रहण, यदि वर्तमान लाभ उद्देश्य है तो R&D या विपणन में कटौती, प्रत्येक "तर्कसंगत" दिख सकता है।
आवंटन इकाई तय करें: आवंटन इकाई व्यवसाय विभाग नहीं बल्कि "रणनीतिक समूह" (बाजार × उत्पाद × ग्राहक खंड) है। Hall et al. (2012) ने बताया कि आवंटन इकाई जितनी मोटी हो, पिछले साल की प्रथा उतनी ही अधिक संभव होती है, और Birshan et al. (2013) ने अनाज की बारीकी "संसाधन नक्शे" बनाने को पहली तकनीक के रूप में सूचीबद्ध किया। उदाहरण के लिए, यदि "विनिर्माण व्यवसाय विभाग" को "मुख्य उत्पाद के मौजूदा ग्राहकों के लिए" "मुख्य उत्पाद के नए क्षेत्रों के लिए" "नए उत्पाद" में विभाजित किया जाता है, तो समान व्यवसाय विभाग के भीतर ROIC में बड़े अंतर दिखना शुरू हो जाता है।
चक्र तय करें: वार्षिक आवंटन और त्रैमासिक समीक्षा को अलग किया जाता है। Birshan et al. (2013) सिफारिश करते हैं कि रणनीति चर्चा और बजट चर्चा को अलग समय पर करें और CEO के विवेक के साथ एक कठोर कदम (कुछ कंपनियों में पूंजीगत व्यय का 5%) है। उदाहरण के लिए, वर्ष की शुरुआत में आवंटन तय करने के बाद, त्रैमासिक रूप से केवल "निकास मानदंड को छूने वाली परियोजनाएं" और "अतिरिक्त निवेश शर्तों को पूरा करने वाली परियोजनाएं" की समीक्षा करना।
यह निर्धारित करें कि कौन निर्णय लेता है: जैसा कि Stein (1997) दिखाता है, आंतरिक पूंजी बाजार तभी काम करता है जब मुख्यालय कुछ संबंधित व्यवसायों को देख सके। उदाहरण के लिए, यदि आवंटन का अंतिम निर्णय व्यवसाय प्रमुखों की समन्वय को सौंपा जाता है, तो Scharfstein & Stein (2000) का "आंतरिक समाजवाद" होता है, जहां मजबूत व्यवसाय से पूंजी कमजोर व्यवसाय की ओर बहती है।
चरण 2 संसाधन और बाधाओं की सूची बनाएं
अगला, आवंटन योग्य संसाधन और पार न किए जाने वाली बाधाओं को गिनें। यदि नकद के अलावा अन्य संसाधनों को यहां गिना नहीं जाता है, तो आवंटन वास्तविक क्षमता से अधिक हो जाएगा।
निवेश योग्य राशि निकालें: परिचालन नकद प्रवाह, हाथ में नकद से आवश्यक नकद स्तर घटाया गया, उधार क्षमता और बिक्री से वसूली योग्य पूंजी को जोड़ें। अमेरिकी कंपनियों के पूंजी अधिग्रहण का 90% से अधिक आंतरिक संसाधन है (Mauboussin & Callahan, 2014), इसलिए आंतरिक रूप से उत्पन्न पूंजी का अनुमान शुरुआती बिंदु है। उदाहरण के लिए, यदि परिचालन नकद प्रवाह 120 बिलियन यान, अतिरिक्त नकद 50 बिलियन यान, उधार क्षमता 200 बिलियन यान, और बिक्री उम्मीदवारों से वसूली की अपेक्षा 90 बिलियन यान है, तो निवेश योग्य राशि की ऊपरी सीमा 460 बिलियन यान है, और यह निर्धारित किया जाता है कि इस अवधि में कितना उपयोग करना है।
आवश्यक नकद स्तर तय करें: धनकोष सुरक्षा के लिए आवश्यक स्तर पहले तय किया जाता है और इसके नीचे नहीं किया जाता है। Opler et al. (1999) और Bates et al. (2009) दिखाते हैं कि जैसे-जैसे नकद प्रवाह में उतार-चढ़ाव अधिक होता है और R&D-गहन कंपनी होती है, आवश्यक स्तर उतना ही अधिक होता है। उदाहरण के लिए, निश्चित लागत के 6 महीने या अगले धन संग्रह तक के 18 महीने को "अछूते नकद" के रूप में सुरक्षित रखा जाता है।
प्रतिभा और अधिकारी के समय को गिनें: जैसा कि Jagannathan et al. (2016) दिखाते हैं, कंपनी की वास्तविक बाधा पूंजी नहीं बल्कि प्रबंधकीय प्रतिभा और वास्तविक क्षमता है। अधिग्रहण का एकीकरण, नए व्यवसाय की स्थापना, बड़े पैमाने पर निर्माण प्रत्येक सक्षम प्रतिभा की आवश्यकता है। उदाहरण के लिए, एक साथ संभाली जा सकने वाली अधिग्रहण का एकीकरण 2 तक, नए व्यवसाय की स्थापना 1 तक के रूप में वास्तविक क्षमता की सीमा को संख्या में रखा जाता है।
जोखिम सहनशीलता तय करें: नुकसान होने के बाद भी व्यवसाय की निरंतरता को न धमकाते हुए ऊपरी सीमा तय करें। Lovallo et al. (2020) के अनुसार, यह निर्णय प्रति मामले नहीं बल्कि पूरी कंपनी के लिए किया जाता है, छोटे दांव के लिए सहनशील होते हैं, बड़े दांव के लिए सख्त होते हैं। उदाहरण के लिए, "प्रति मामले अधिकतम नुकसान निवेश योग्य राशि का 10% तक" "भले ही विफलता बार-बार हो, आवश्यक नकद स्तर को न तोड़ें" के रूप में 2 शर्तों के साथ सहनशीलता को व्यक्त किया जाता है।
चरण 3 निवेश के अवसरों को व्यापक रूप से सूचीबद्ध करें
अवसरों की सूची में कोई कमी होने से, उसके बाद की गणना कितनी भी सटीक क्यों न हो, परिणाम पक्षपाती होगा। पांच गंतव्य और "प्रतीक्षा" को न भूलते हुए रणनीति से प्राथमिक स्क्रीनिंग की जाती है।
सभी पाँच गंतव्यों में उम्मीदवार प्रस्तुत करें:मौजूदा व्यवसाय (सुविधाएं, R&D, बिक्रय, मानव संसाधन, IT, अमूर्त संपत्ति, कार्यशील पूंजी), नई व्यवसाय, M&A और सहयोग (बिक्रय सहित), वित्तीय संपत्ति, शेयरधारक रिटर्न और ऋण चुकौती की प्रत्येक श्रेणी में उम्मीदवार प्रस्तुत करें, और "प्रतीक्षा करें" को एक स्पष्ट विकल्प के रूप में शामिल करें। Mauboussin & Callahan (2025) शून्य-आधार आवंटन के सिद्धांत को निर्धारित करते हैं और परियोजनाओं के बजाय रणनीति के लिए धन आवंटित करते हैं। उदाहरण के लिए, एक कंपनी जो "व्यवसाय बिक्री" और "शेयर पुनः खरीद" को उम्मीदवारों में शामिल नहीं करती है, वह अस्पष्ट रूप से "सभी व्यवसायों को जारी रखें और पूंजी को आंतरिक रूप से उपयोग करें" का निर्णय ले रही है।
रणनीति के साथ प्रथम स्क्रीनिंग करें:Hambrick & Fredrickson (2001) की रणनीति हीरा के संदर्भ में, Arenas (प्रतिद्वंद्विता के क्षेत्र) और Vehicles (आगमन का माध्यम) के अनुरूप नहीं उम्मीदवारों को बाहर निकालें। Dyer et al. (2004) के "एक साथ काम करें या खरीदें" मानदंड के साथ, सहयोग, निवेश, या अधिग्रहण का कौन सा रूप यहाँ उपयुक्त है यह भी निर्धारित करें। उदाहरण के लिए, यदि "तीन वर्षों में आसन्न बाजार में प्रवेश करें" की रणनीति है, तो असंबंधित बाजार के अधिग्रहण परियोजनाएं, चाहे कितनी भी सस्ती हों, उम्मीदवारों से बाहर हो जाएंगी।
प्रतिस्पर्धात्मक लाभ के संबंध में वर्गीकृत करें:VRIO स्क्रीनिंग की तरह, प्रत्येक उम्मीदवार को यह निर्धारित करने के लिए अलग करें कि क्या वह स्थायी प्रतिस्पर्धात्मक लाभ को मजबूत करता है या केवल प्रतिस्पर्धात्मक संतुलन बनाए रखने वाले दक्षता निवेश है। उदाहरण के लिए, नियामक अनुपालन और कोर सिस्टम अपडेट को दक्षता निवेश के रूप में अलग से संभाला जाता है, और प्रतिस्पर्धात्मक लाभ वाले निवेशों के समान मंच पर प्रतिस्पर्धा नहीं करते हैं, जिससे आवश्यक दक्षता निवेशों को कम करने से बचा जा सके।
बाहरी दृष्टिकोण से उम्मीदवारों को पूरक करें:Birshan et al. (2013) बाहरी डेटा पर आधारित "काउंटर-एंकर" को चर्चा में लाने की बात करते हैं, एक उदाहरण के साथ कि कैसे एक उपभोक्ता सामग्री कंपनी ने आवंटन चर्चा की सीमा को पिछले वर्ष के 90-110% से 50-200% तक विस्तारित किया था। उदाहरण के लिए, प्रतिस्पर्धियों के निवेश आवंटन, या उद्योग के पूंजी व्यय अनुपात (Damodaran, 2026) को स्वयं के साथ तुलना करें, और "जो क्षेत्र आपकी कंपनी में निवेश नहीं कर रहे हैं" उन्हें उम्मीदवारों में जोड़ें।
चरण 4 प्रत्येक अवसर का अनुमान लगाएं
प्रत्येक अवसर के लिए, अपेक्षित रिटर्न, सफलता की संभावना, भिन्नता, समय सारणी, आवश्यक संसाधन, रणनीतिक मूल्य, और विकल्प मूल्य का अनुमान लगाएं। अनुमान का प्रारंभिक बिंदु आपकी कंपनी की आशा नहीं बल्कि अनुसंधान और उद्योग के आधार दर हैं।
आधार दर से शुरू करें:Lovallo & Kahneman (2003) और Flyvbjerg (2006) जैसा कि दिखाते हैं, केवल आंतरिक दृष्टिकोण से बनी योजना आशावादी पूर्वाग्रह की ओर झुकती है। अध्याय 2 में संगठित अनुसंधान मान (नए व्यवसाय के बड़े होने की दर 24%, आसन्न प्रवेश की सफलता दर 25%, अधिग्राहकों की औसत रिटर्न लगभग शून्य, VC की 65% मूलधन हानि आदि) को आधार दर के रूप में लें, और अपनी कंपनी की परिस्थितियों के साथ समायोजित करें। उदाहरण के लिए, यदि एक नई व्यवसाय योजना 80% की सफलता की संभावना मान रही है, तो आधार दर 25% के साथ अंतर को समझाने के लिए एक आधार माँगें (पिछला स्वयं का प्रदर्शन, पुनरुत्पादन योग्य विधि की उपस्थिति)।
विकास बाजार के विचारों को संभावना में व्यक्त करें:बाजार की वृद्धि को मानने वाले निवेश में, जैसा कि हमारे पिछले लेख में व्यवस्थित है (mign, 2026d), वृद्धि के स्रोतों (राजनीतिक, आर्थिक, सामाजिक, तकनीकी) के लिए पूर्वानुमान विधि अलग-अलग उपयोग करें, प्रश्न को छोटे टुकड़ों में विभाजित करके आधार दर से शुरू करें और नई जानकारी के साथ संभावनाएँ अपडेट करें। उदाहरण के लिए, "यह बाजार पाँच वर्षों में तीन गुना हो जाएगा" के बजाय, "तकनीकी लागत थ्रेशोल्ड से नीचे आने की संभावना 60%, विनियमन को निपटने की संभावना 50%, दोनों एक साथ हो तो बाजार तीन गुना हो" में विभाजित करें।
वितरण से अनुमान लगाएं:केवल अपेक्षित मूल्य नहीं, बल्कि सफलता के समय रिटर्न बहु, विफलता के समय नुकसान दर, और सफलता की संभावना का अनुमान लगाएं। जैसा Kerr et al. (2014) और Bessembinder (2018) दिखाते हैं, नई व्यवसाय और स्टॉक की रिटर्न कुछ बड़ी सफलताओं की ओर तिरछा वितरण है, और औसत लगभग सभी परियोजनाओं के परिणामों का प्रतिनिधित्व नहीं करता। उदाहरण के लिए, "20% सफलता की संभावना, सफलता में निवेश का 5 गुना, विफलता में पूरा नुकसान" वाली परियोजना का अपेक्षित मूल्य निवेश का 1.0 गुना है (= 0.2 × 5), अपेक्षित रिटर्न शून्य है, लेकिन वितरण को देखने से पता चलता है "5 में से 1 ही सफल होता है"।
समय सारणी और मध्यवर्ती संकेतक तय करें:वसूली अवधि और प्रगति को मापने के लिए मध्यवर्ती KPI यहाँ निर्धारित करें। Brynjolfsson et al. (2021) का Jकर्व दिखाता है कि अमूर्त संपत्ति वाले निवेश प्रारंभ में लाभ-हानि को बिगड़ते हैं, इसलिए लाभ-हानि के अलावा अन्य संकेतक नहीं होने से सही निवेश बीच में रुक जाता है। उदाहरण के लिए, AI निवेश के लिए "लक्ष्य कार्य की स्वचालित प्रक्रिया दर" "अपवाद प्रक्रिया की संख्या", नई व्यवसाय के लिए "सशुल्क ग्राहकों की संख्या" "निरंतरता दर" को मध्यवर्ती KPI बनाएं।
विकल्प मूल्य का अनुमान लगाएं:परियोजनाओं में जहाँ चरणबद्ध निवेश संभव है, प्रथम चरण में प्राप्त जानकारी दूसरे चरण के निर्णय को कितना सुधार सकती है इसका मूल्यांकन करें (Luehrman, 1998; Trigeorgis, 1996)। उदाहरण के लिए, यदि 1 अरब रुपये की पायलट परियोजना से माँग का पता चल सकता है और 10 अरब रुपये के पूर्ण-पैमाने निवेश की विफलता की संभावना 50% से 20% तक कम हो सकती है, तो पायलट का मूल्य 10 अरब रुपये × 30% = 3 अरब रुपये के बराबर है।
चरण 5 बाधा दर से स्वीकृति-अस्वीकृति तय करें
अनुमानित अवसर को श्रेणी-विशिष्ट बाधा दरों के साथ तुलना करके स्वीकृति-अस्वीकृति तय करें। यहाँ अस्वीकृत मौजूदा व्यवसाय बिक्रय उम्मीदवार बन जाते हैं।
श्रेणी-विशिष्ट बाधा दरें निर्धारित करें:कोर व्यवसाय के लिए WACC के निकट स्तर, आसन्न क्षेत्रों के लिए थोड़ा अधिक स्तर, नई व्यवसाय के लिए और भी अधिक स्तर निर्धारित करें। जैसा Jagannathan et al. (2016) दिखाते हैं, व्यवहार में बाधा दर पूंजी लागत का लगभग 2 गुना है, लेकिन कारण धन नहीं बल्कि वास्तविक क्षमता की बाधा और विकल्प मूल्य थे। यह लेख मार्गदर्शक के रूप में मानता है: कोर WACC + 0-2 बिंदु, आसन्न WACC + 3-5 बिंदु, नई WACC + 10-15 बिंदु, वित्तीय संपत्ति बाजार रिटर्न। उदाहरण के लिए, 8% WACC वाली कंपनी के लिए: कोर 8-10%, आसन्न 11-13%, नई 18-23%।
बाधा दर को बहुत अधिक न करें:Gormsen & Huber (2025) दिखाते हैं कि कंपनियों की छूट दर पूंजी लागत से औसतन लगभग 3 बिंदु अधिक है, और यह अंतर हाल के निवेश की कमी को समझाता है। Constellation Software के संस्थापक Mark Leonard कहते हैं "बाधा दर एक चुंबक की तरह काम करती है, एक बार कम करने के बाद बाद की परियोजनाओं की अपेक्षित रिटर्न भी नई दर की ओर खिंचती है" (Leonard, 2016), लेकिन इसके विपरीत, बहुत अधिक बाधा दर पूंजी लागत से अधिक परियोजनाओं को छोड़ देता है और कंपनी का मूल्य घटाता है। उदाहरण के लिए, कोर व्यवसाय में 15% की एकसमान बाधा दर लागू करने वाली कंपनी ROIC 12% के साथ निश्चित मूल्य देने वाली सुविधाओं की अपडेटिंग को छोड़ देगी।
NPV और PI से स्वीकृति-अस्वीकृति तय करें:प्रत्येक परियोजना का NPV सकारात्मक है या नहीं यह जाँचें, और पूंजी की बाधा के तहत PI (NPV ÷ निवेश राशि) के उच्च क्रम में व्यवस्थित करें (Brealey et al., 2022; mign, 2026a)। उदाहरण के लिए, एक ही 10 अरब NPV के लिए, 20 अरब की निवेश राशि वाली परियोजना (PI 0.5) को 50 अरब की निवेश राशि वाली परियोजना (PI 0.2) से पहले प्राथमिकता दी जाती है।
अस्वीकृत मौजूदा व्यवसाय को बिक्रय उम्मीदवारों में स्थानांतरित करें:ROIC पूंजी लागत से कम और सुधार की संभावना नहीं वाली व्यवसा में निरंतर निवेश को अस्वीकृत करें, और बिक्रय या सिकुड़न के उम्मीदवारों में स्थानांतरित करें। जैसा Mulherin & Boone (2000) और Lee & Madhavan (2010) दिखाते हैं, बिक्रय औसतन शेयरधारकों का मूल्य बढ़ाती है। उदाहरण के लिए, ROIC 4% वाली सीमांत व्यवसा बिक्री से प्राप्त पूंजी को ROIC 18% वाली मुख्य व्यवसा में पुनः आवंटित करना निरंतर निवेश से अधिक कंपनी मूल्य बढ़ाता है।
चरण 6 पोर्टफोलियो का गठन करें
स्वीकृत उम्मीदवारों को एक पोर्टफोलियो में संयोजित करें। व्यक्तिगत NPV क्रम में व्यवस्थित करना केवल नई व्यवसा को शून्य बनाता है या वास्तविक क्षमता को अतिक्रम करता है, इसलिए आवंटन सूत्र और सीमाओं से समायोजित करें।
आवंटन सूत्र:प्रत्येक उम्मीदवार का भार "अपेक्षित अतिरिक्त रिटर्न × रणनीति अनुरूपता ÷ जोखिम" से निर्धारित करें, और बाधाओं के तहत निवेश योग्य राशि के लिए सामान्य करें। अपेक्षित अतिरिक्त रिटर्न अपेक्षित रिटर्न घटा श्रेणी-विशिष्ट बाधा दर, रणनीति अनुरूपता रणनीति हीरा के साथ संरेखण को 3 स्तरों में, जोखिम भिन्नता और विफलता के समय नुकसान दर को 3 स्तरों में दर्शाता है। उदाहरण के लिए, अपेक्षित अतिरिक्त रिटर्न 10 बिंदु, अनुरूपता 3, जोखिम 1 वाली परियोजना (भार 30) अतिरिक्त 5 बिंदु, अनुरूपता 2, जोखिम 3 वाली परियोजना (भार 3.3) की तुलना में लगभग 9 गुना अधिक प्राथमिकता है।
सीमा अनुपात निर्धारित करें:चरण-विशिष्ट मार्गदर्शक (स्टार्टअप अवस्था कोर लगभग 100%, विकास अवस्था कोर 75-85%, सूचीबद्ध/मध्यम आकार 70/20/10, परिपक्व 60-70/15-20/10-15) को ऊपरी और निचली सीमा के रूप में निर्धारित करें, और आवंटन सूत्र के परिणाम इस सीमा में रहें। Nagji & Tuff (2012) का "परिवर्तनकारी 10%" निचली सीमा के रूप में काम करता है, और अल्पकालीन लाभ-हानि के अच्छे वर्षों में भी अन्वेषण निवेश को न रोकता है। उदाहरण के लिए, आवंटन सूत्र में परिवर्तनकारी शून्य बन जाता है, उस वर्ष भी निचली सीमा 10% हिस्सा "गोली" प्रयोग के लिए समर्पित होता है।
Kelly मानदंड से प्रति परियोजना की सीमा निर्धारित करें:सफलता की संभावना p और सफलता के समय शुद्ध रिटर्न बहु b जहाँ अनुमानित हो, Kelly (1956) मानदंड f = p − (1 − p) ÷ b से निवेश योग्य पूंजी के विरुद्ध प्रति परियोजना की सीमा निर्धारित करें। अनुमान त्रुटि के लिए बचाव के रूप में, व्यावहारिक में आधा Kelly (हाफ Kelly) व्यापक रूप से उपयोग होता है (MacLean et al., 2011)। उदाहरण के लिए, सफलता 20% की संभावना, सफलता में 5 गुना (शुद्ध रिटर्न 4 गुना) की परियोजना f = 0.2 − 0.8 ÷ 4 = 0, अर्थात् अपेक्षित मूल्य शून्य है इसलिए निवेश न करें। सफलता में 10 गुना (शुद्ध रिटर्न 9 गुना) के लिए f = 0.2 − 0.8 ÷ 9 ≒ 0.11, हाफ Kelly में निवेश योग्य पूंजी का लगभग 5.5% प्रति परियोजना की सीमा है।
वास्तविक विकल्प से चरणबद्ध करें:उच्च अनिश्चितता वाली परियोजनाओं में, एक बार में पूरी राशि आवंटित न करें, बल्कि प्रथम चरण का बजट और दूसरे चरण में आगे बढ़ने की शर्तें निर्धारित करें (Dixit & Pindyck, 1994; McGrath & MacMillan, 2009)। Adner & Levinthal (2004) की चेतावनी अनुसार, मध्य-स्थगन शर्तें शुरुआत में निर्धारित न हों तो विकल्प काम नहीं करता। उदाहरण के लिए, "12 महीने में 30 सशुल्क ग्राहक, 80% निरंतरता दर प्राप्त करें तो दूसरे चरण की 5 अरब राशि आवंटित करें, अन्यथा समाप्त करें" यह दस्तावेज़ में निर्धारित करें।
संबंध और वास्तविक क्षमता की जाँच करें:आवंटन योजना में, एक ही कारक (एक ही ग्राहक उद्योग का अर्थनीति, एक ही तकनीक, एक ही विनियमन) पर निर्भर परियोजनाएं केंद्रित न हों, और एक साथ वास्तविक करने योग्य संख्या (चरण 2) को अधिक न करें। उदाहरण के लिए, तीन अधिग्रहण और दो नई व्यवसा सब एक ही ग्राहक उद्योग की वृद्धि को मानती हैं, तो एक परियोजना की विफलता सब को प्रभावित करती है।
चरण 7 अतिरिक्त पूंजी को संभालें
आंतरिक स्वीकृत उम्मीदवारों को पूरी तरह से पूरा करने के बाद भी पूंजी बचती है, तो उसके संभालने का क्रम निर्धारित करें। यह लेख का दृष्टिकोण "प्रतीक्षा → शेयरधारक रिटर्न → ऋण चुकौती" का क्रम है, लेकिन वित्तीय सुरक्षा अपर्याप्त हो तो ऋण चुकौती पहली आती है।
प्रतीक्षा का मूल्य अनुमान लगाएं:निकट भविष्य में अगले निवेश का अवसर अपेक्षित हो, तो पूंजी को अल्पकालीन राष्ट्रीय बाँड या सरकारी MMF में प्रतीक्षा करने में मूल्य है (McDonald & Siegel, 1986)। जैसा Buffett (2025) कहते हैं "अक्सर आकर्षक कुछ नहीं होता, बहुत कभी अवसर घुटने तक डूबता है", प्रतीक्षा जब अवसर का वितरण विषम हो तो तर्कसंगत विकल्प है। उदाहरण के लिए, यदि उद्योग पुनर्गठन की अपेक्षा हो और 2 वर्षों में अधिग्रहण के अवसर केंद्रित होने की संभावना हो, तो नकदी को मोटा रखना "निवेश न करना" नहीं बल्कि "अधिग्रहण की तैयारी" है।
प्रतीक्षा की सीमा तय करें:हालांकि नकद का सीमांत मूल्य 1 डॉलर से कम है, और शासन जितना कमजोर है, यह उतना कम है (Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007)। प्रतीक्षारत पूंजी के लिए "क्यों," "कब तक," और "सीमा से अधिक होने पर कितना वापस करें" निर्दिष्ट करें। उदाहरण के लिए, "आवश्यक नकद स्तर + 2 वर्ष की निवेश योजना से अधिक नकद अगली अवधि में शेयर बायबैक या लाभांश के माध्यम से वापस किया जाएगा" जैसा नियम।
शेयरधारक रिटर्न कीमत के आधार पर उपकरण चुनें:यदि शेयर मूल्य कंपनी के मूल्य से कम है तो शेयर बायबैक, यदि अधिक है तो लाभांश तर्कसंगत है (Buffett, 2024; Mauboussin & Callahan, 2025)। लाभांश एक बार शुरू करने के बाद कम करना कठिन है और निवेश को दबा सकता है (Brav et al., 2005), इसलिए अस्थिर कंपनियां मुख्य रूप से शेयर बायबैक करती हैं। उदाहरण के लिए, EPS लक्ष्य प्राप्त करने के उद्देश्य से शेयर बायबैक (Almeida et al., 2016) निवेश में कटौती के साथ आते हैं, इसलिए इससे बचें।
ऋण चुकौती को छूट दर को कम करने वाले निवेश के रूप में मानें:ऋण चुकौती पर रिटर्न कर-पश्चात उधार दर के बराबर है, और जब तक मुख्य व्यवसाय की ROIC इसे पार नहीं करती, प्राथमिकता कम होती है। हालांकि, निश्चित लागत में वृद्धि या व्यावसायिक उतार-चढ़ाव से लाभ में अधिक उतार-चढ़ाव वाली कंपनियों में, चुकौती से छूट दर में कमी कंपनी के मूल्य की रक्षा करती है (Graham, 2000; mign, 2026a)। उदाहरण के लिए, यदि कर-पश्चात उधार दर 3% है और मुख्य व्यवसाय की ROIC 15% है, तो चुकौती बाद में आती है, लेकिन मंदी में ब्याज भुगतान परिचालन नकदी प्रवाह के आधे से अधिक है, तो चुकौती पहले आती है।
मुख्य व्यवसाय से असंबंधित वित्तीय संपत्ति न रखें:सूचीबद्ध शेयर, अचल संपत्ति और क्रिप्टोकरेंसी में शुद्ध निवेश शेयरधारकों द्वारा स्वयं किए जा सकते हैं, इसलिए कंपनी के मूल्य को नहीं बढ़ाते हैं और मुख्य व्यवसाय की लाभ में उतार-चढ़ाव को बढ़ाते हैं। उदाहरण के लिए, रणनीतिक ख्यादि शेयरों जैसी नीति होल्डिंग भी, बिना साझेदारी या संयुक्त निवेश के व्यावसायिक सहयोग के (Allen & Phillips, 2000), पुनर्वितरण के स्रोत के लिए बेची जाती हैं।
चरण 8 कार्यान्वयन, निगरानी और पुनर्वितरण करें
वितरण तय करने के बाद असली काम शुरू होता है। मध्यवर्ती KPI से प्रगति को मापें, उन परियोजनाओं को रोकें जो बाहर निकलने के मानदंड को पूरा करते हैं, और अगले चक्र में पुनर्वितरण करें। पिछले वर्ष के अनुसरण और एस्केलेशन को रोकने का तंत्र यहाँ शामिल करें।
मध्यवर्ती KPI से निगरानी करें:चरण 4 में तय किए गए मध्यवर्ती KPI को लाभ-हानि से अलग ट्रैक करें। कार्यान्वयन से पहले, कार्यान्वयन के तुरंत बाद, और स्थापन के बाद 3 बिंदुओं पर उपयोग, संतुष्टि और शुद्ध लाभ को मापने का ढांचा प्रभावी है। उदाहरण के लिए, AI निवेश के लिए कार्यान्वयन के 3 महीने बाद उपयोग दर, 12 महीने बाद शुद्ध लाभ का मूल्यांकन करें, और 24 महीने बाद लाभ-हानि को दर्शाना आकलन करें।
बाहर निकलने के मानदंड को यांत्रिक रूप से लागू करें:Staw (1976) और Arkes & Blumer (1985) द्वारा दिखाए गए एस्केलेशन को रोकने के लिए, बाहर निकलने के निर्णय को परियोजना के प्रवर्तक से अलग करें और पहले से तय किए गए मानदंड के साथ करें। उदाहरण के लिए, "मध्यवर्ती KPI यदि 2 क्रमागत अवधि के लिए मानदंड का 70% से कम है तो स्वचालित समीक्षा" जैसा नियम, और समीक्षा में "अब तक का निवेश" को चर्चा के लिए सामग्री के रूप में न रखें।
पुनर्वितरण बैठक डिज़ाइन करें:Birshan et al. (2013) बजट बैठक को "पूर्ववर्ती तुलना" के बजाय "पुनर्वितरण" के रूप में डिज़ाइन करने की सिफारिश करते हैं, प्रत्येक प्रतिभागी को वितरण में दांव स्पष्ट करते हैं, और चर्चा और बाद की समीक्षा का रिकॉर्ड रखते हैं। उदाहरण के लिए, एक संसाधन कंपनी के उदाहरण की तरह जहाँ नए CEO की पहली वर्ष में पूंजी व्यय का 30% पुनर्वितरित किया गया, वितरण में परिवर्तन दर को ही एक संकेतक के रूप में लें।
समीक्षा से अनुमान की सटीकता में वृद्धि करें:Flyvbjerg & Gardner (2023) द्वारा दिखाए गए अनुसार, योजना और परिणामों के बीच विचलन व्यवस्थित रूप से पूर्वाग्रही है। स्वीकृति के समय अनुमान (अपेक्षित रिटर्न, सफलता की संभावना, अवधि) और परिणाम रिकॉर्ड करें, और अगले चक्र के आधार दर में अनुमान के पूर्वाग्रह को दर्शाएं। उदाहरण के लिए, यदि पिछले 5 वर्षों में नए व्यवसाय की योजनित सफलता दर औसतन 70% है लेकिन वास्तविकता 20% है, तो अगले चक्र में योजना की सफलता दर को समान रूप से छूट दें।
"बड़े कदम" को नियमित रूप से पूछें:केवल वार्षिक चक्र चलाने से Bradley et al. (2018) द्वारा कहे गए ऊपर की ओर गति नहीं होती। हर 3-5 वर्ष में, 10 वर्षों में पूंजी के 60% से अधिक को पुनर्वितरित करने जैसे रणनीतिक पुनर्वितरण पर, सामान्य चक्र से अलग विचार करें। उदाहरण के लिए, यदि मुख्य व्यवसाय का बाजार संरचनात्मक रूप से सिकुड़ रहा है, तो वर्ष-दर-वर्ष सूक्ष्म समायोजन के बजाय, व्यवसाय बिक्री और बड़े पुनर्वितरण पर सीधे चर्चा करें।
केस स्टडी
समान प्रक्रिया को 10 बिलियन रुपये राजस्व वाली AI स्टार्टअप और 100 बिलियन रुपये राजस्व वाली सूचीबद्ध कंपनी पर लागू करें। सभी संख्याएं काल्पनिक हैं और प्रक्रिया का उपयोग कैसे करें यह दिखाने के लिए हैं।
A कंपनी: 10 बिलियन रुपये राजस्व वाली AI स्टार्टअप
चरण 1-2:उद्देश्य फलन कंपनी के मूल्य (अगले वित्तपोषण राउंड का मूल्यांकन) है। हाथ में नकद 15 बिलियन रुपये, वार्षिक परिचालन नकदी प्रवाह −2 बिलियन रुपये, 18 महीने की कार्यशील पूंजी 9 बिलियन रुपये को आवश्यक नकद स्तर के रूप में लिया जाता है, और इस अवधि की निवेश योग्य राशि 7 बिलियन रुपये है। कार्यान्वयन क्षमता की बाधा यह है कि एक साथ 2 से अधिक नई पहल न की जा सकें।
चरण 3-4:उम्मीदवार हैं: ①मुख्य उत्पाद विकास और बिक्री कर्मचारी (4 बिलियन रुपये, अपेक्षित रिटर्न 30%, सफलता की संभावना 80%), ②आसन्न खंड के लिए सुविधा (2 बिलियन रुपये, 25%, 50%), ③नए उत्पाद का प्रयोग (1 बिलियन रुपये, सफलता की संभावना 20%, सफलता पर 10 गुना), ④समान स्टार्टअप में अल्पसंख्यक निवेश (1 बिलियन रुपये, 15%), ⑤अल्पकालिक सरकारी प्रतिभूतियाँ (4%)। WACC 15% है।
चरण 5:बाधा दर मुख्य 15%, आसन्न 19%, नया 27%, वित्तीय संपत्ति 4% है। ①अतिरिक्त 15 अंक, ②अतिरिक्त 6 अंक, ③वितरण से मूल्यांकन किया जाता है, ④अतिरिक्त −12 अंक से अस्वीकृत, ⑤केवल प्रतीक्षा निधि के लिए उपयोग किया जाता है।
चरण 6:वितरण सूत्र के भार हैं: ①15 × 3 ÷ 1 = 45, ②6 × 2 ÷ 2 = 6, ③अतिरिक्त रिटर्न नहीं बल्कि Kelly मानदंड से ऊपरी सीमा तय की जाती है। ③f = 0.2 − 0.8 ÷ 9 ≒ 0.11, आधा Kelly निवेश योग्य पूंजी 15 बिलियन रुपये का लगभग 5.5% (लगभग 0.8 बिलियन रुपये) एक प्रयोग की ऊपरी सीमा है। वितरण है: ①4 बिलियन रुपये, ②2 बिलियन रुपये, ③1 बिलियन रुपये (दो प्रयोगों में 0.5 बिलियन रुपये में विभाजित), ④0 रुपये, कुल 7 बिलियन रुपये।
चरण 7-8:शेष नकद सभी को सरकारी मुद्रा बाजार निधि और अल्पकालीन सरकारी प्रतिभूतियों में रखा जाता है, और जमा खाते कई बैंकों में विभाजित किए जाते हैं। ②के लिए "12 महीने में 20 भुगतान ग्राहक" दूसरे चरण की शर्त है, ③के लिए "6 महीने में 10 निरंतर उपयोगकर्ता" को पूरा करने वाला एक ही अतिरिक्त निवेश प्राप्त करता है।
B कंपनी: 1,000 बिलियन रुपये राजस्व वाली सूचीबद्ध कंपनी
चरण 1-2:उद्देश्य फलन कंपनी के मूल्य (भविष्य मुक्त नकदी प्रवाह का वर्तमान मूल्य) है। परिचालन नकदी प्रवाह 120 बिलियन रुपये, अतिरिक्त नकद 50 बिलियन रुपये, उधार क्षमता 200 बिलियन रुपये, WACC 8% है, और इस अवधि की निवेश योग्य राशि 150 बिलियन रुपये है। एक साथ 2 अधिग्रहण एकीकरण और 1 नए व्यवसाय की स्थापना तक सीमित है।
चरण 3-4:उम्मीदवार हैं: ①मुख्य व्यवसाय उपकरण अपडेट और स्वचालन (80 बिलियन रुपये, अपेक्षित ROIC 18%), ②आसन्न उत्पाद विकास (30 बिलियन रुपये, 14%), ③छोटे अधिग्रहण 2 (कुल 40 बिलियन रुपये, 15%), ④समान बड़े अधिग्रहण (300 बिलियन रुपये, 10%), ⑤नए व्यवसाय और CVC (15 बिलियन रुपये, अपेक्षित 25%, सफलता की संभावना 30%), ⑥परिधि व्यवसाय निरंतर निवेश (20 बिलियन रुपये, ROIC 4%), ⑦नीति ख्यादि शेयर (पुस्तक मूल्य 30 बिलियन रुपये, लाभांश उपज 3%), ⑧शेयर बायबैक (शेयर मूल्य अनुमानित कंपनी मूल्य का 0.8 गुना)।
चरण 5:बाधा दर मुख्य 8%, आसन्न 12%, नया 20% है। ①अतिरिक्त 10 अंक, ②अतिरिक्त 2 अंक, ③अतिरिक्त 3 अंक, ④अतिरिक्त −2 अंक से अस्वीकृत (निवेश योग्य राशि और एकीकरण क्षमता भी अतिक्रमण करते हैं), ⑤अतिरिक्त 5 अंक, ⑥अतिरिक्त −4 अंक से अस्वीकृत और परिधि व्यवसाय बिक्री उम्मीदवार में स्थानांतरित (लगभग 60 बिलियन रुपये वसूली)। ⑦व्यावसायिक सहयोग के बिना बिक्री उम्मीदवार (30 बिलियन रुपये)।
चरण 6:भार हैं: ①10 × 3 ÷ 1 = 30, ②2 × 3 ÷ 2 = 3, ③3 × 3 ÷ 2 = 4.5, ⑤5 × 2 ÷ 3 ≒ 3.3। 150 बिलियन रुपये निवेश योग्य राशि में 90 बिलियन रुपये बिक्री वसूली जोड़ने से 240 बिलियन रुपये में से, ①80 बिलियन रुपये, ②30 बिलियन रुपये, ③40 बिलियन रुपये, ⑤15 बिलियन रुपये कुल 165 बिलियन रुपये आवंटित किया जाता है। ⑤ऊपरी सीमा अनुपात (रूपांतर प्रकार 10%) की सीमा के भीतर, पहले चरण 5 बिलियन रुपये और दूसरे चरण 10 बिलियन रुपये में विभाजित, दूसरे चरण में जाने की शर्त दस्तावेजित की जाती है।
चरण 7-8:शेष 75 बिलियन रुपये शेयर मूल्य अनुमानित कंपनी मूल्य से कम है, इसलिए शेयर बायबैक में जाते हैं। उधार दर कर-पश्चात 3% है और मुख्य व्यवसाय की ROIC 18% है, इसलिए ऋण चुकौती बाद में है, लेकिन मंदी परिदृश्य में यदि ब्याज भुगतान परिचालन नकदी प्रवाह का 3 दशमलव से अधिक है तो चुकौती को प्राथमिकता देने की शर्त लगाई जाती है। ①-⑤ में मध्यवर्ती KPI और बाहर निकलने के मानदंड स्थापित किए जाते हैं, अगले वर्ष की पुनर्वितरण बैठक में अनुमान और परिणामों के विचलन को आधार दर सुधार में उपयोग किया जाता है।
ढांचे की सीमाएं
यह प्रक्रिया वितरण की चर्चा को संरचित करती है, लेकिन इनपुट की गुणवत्ता से बेहतर उत्तर नहीं देती है। इन सीमाओं को समझकर उपयोग करना शर्त है।
अनुमान त्रुटि:अपेक्षित रिटर्न और सफलता की संभावना का अनुमान व्यवस्थित रूप से आशावादी पक्षपात है (Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023)। वितरण सूत्र उस त्रुटि को परिणाम में सीधे प्रतिबिंबित करता है, इसलिए आधार दर और समीक्षा द्वारा सुधार आवश्यक है। उदाहरण के लिए, सफलता की संभावना को 10 अंक अधिक आंकने से नए व्यवसाय का वितरण न्यायसंगत या अस्वीकृत दोनों हो सकता है।
रणनीतिक मूल्य का संख्यांकन:रणनीतिक फिट को 3 स्तरों में व्यक्त करने की विधि रणनीतिक मूल्य (भविष्य की पसंद, प्रतियोगी स्थिति, सीखना) को केवल मोटे तौर पर अनुमान देती है। उदाहरण के लिए, प्रतियोगी प्रवेश को रोकने के लिए निवेश जैसे नकदी प्रवाह बढ़ाने के बजाय "कम न होने" वाले निवेश का NPV में दिखाई न देने वाला मूल्य है।
सहसंबंध और अंतःक्रिया:परियोजनाओं के बीच सहसंबंध (एक ही कारक पर निर्भरता) या अंतःक्रिया (एक की सफलता दूसरे का मूल्य बढ़ाती है) व्यक्तिगत अनुमान में नहीं दिखते। Markowitz (1952) का ढांचा दिखाता है कि पोर्टफोलियो मूल्य व्यक्तिगत अपेक्षित मानों का योग नहीं है। उदाहरण के लिए, यदि 2 नए व्यवसाय एक ही ग्राहक आधार साझा करते हैं, तो एक की सफलता दूसरे की ग्राहक अधिग्रहण लागत को कम करती है।
संगठन की कार्यान्वयन क्षमता:भले ही वितरण सही हो, एकीकरण, स्थापना और संचालन की क्षमता के बिना परिणाम नहीं मिलते। Jagannathan et al. (2016) दिखाते हैं कि व्यावहारिक बाधा धन से अधिक कार्यान्वयन क्षमता में है। उदाहरण के लिए, साल में 5 छोटे अधिग्रहण करने की नीति एकीकरण संभालने वाले कर्मचारियों को पहले प्रशिक्षित किए बिना काम नहीं करेगी।
सूत्र चर्चा की जगह नहीं ले सकता:वितरण सूत्र की भूमिका चर्चा के मान्यताओं (अपेक्षित रिटर्न, संभावना, फिट, जोखिम) को स्पष्ट करना है, और पिछले वर्ष के अनुसरण या ज़ोर देने की जगह साक्ष्य पर वितरण करना है। उदाहरण के लिए, जब वितरण सूत्र का परिणाम प्रबंधक के अंतर्ज्ञान से अलग हो, तो कौन सा इनपुट अलग है यह चर्चा करने का मूल्य है।
नवीनतम अनुसंधान और व्यावहारिक प्रवृत्ति
इस अध्याय में, 2020 के दशक का अनुसंधान और प्रसिद्ध व्यावहारिकों और कंपनियों के विचार संकलित हैं। अनुसंधान पूंजी वितरण की वास्तविकता, अमूर्त संपत्ति और AI निवेश पर रिटर्न, M&A और शेयरधारक वापसी के पुनः मूल्यांकन पर केंद्रित है, और व्यावहारिकों के विचार "केंद्रित या विकेंद्रीकृत," "वापसी या पुनः निवेश," और "क्या AI निवेश अत्यधिक है" इन 3 मुद्दों पर विभाजित हैं।
नवीनतम अनुसंधान
कॉर्पोरेट छूट दर पूंजी लागत से विचलित होती है, जिससे अंडरइन्वेस्टमेंट होता है: Gormsen & Huber (2025) ने 20 देशों में लगभग 2,500 कंपनियों की कमाई कॉल से भाषणों को एकत्र किया और दिखाया कि कंपनियां अपनी छूट दर को वास्तविक पूंजी लागत से औसतन लगभग 3 प्रतिशत अधिक स्वीकार करती हैं, और अमेरिकी वेज 2002 के लगभग 3 प्रतिशत से 2020 में लगभग 5 प्रतिशत तक विस्तृत हुआ है। पूंजी लागत में परिवर्तन 2 साल के भीतर छूट दर में लगभग कभी नहीं दिखते हैं, और पूरी तरह से परिलक्षित होने में 10 साल से अधिक समय लगता है। उदाहरण के लिए, 2010 के दशक की कम ब्याज दर के तहत निवेश में वृद्धि न होना—"खोया हुआ निवेश"—मानक मॉडल में अमेरिकी पूंजी स्टॉक के 20% के बराबर है, लेकिन वेज को शामिल करने पर लगभग गायब हो जाता है।
कॉर्पोरेट द्वारा स्वीकृत पूंजी लागत बाजार दरों से भिन्न होती है, जिससे पूंजी का गलत आवंटन होता है: Gormsen & Huber (2024) ने दिखाया कि कंपनियों के बीच अनुभव की गई पूंजी लागत में विविधता को बाजार-आधारित अपेक्षित रिटर्न से लगभग नहीं समझाया जा सकता है, और उच्च जोखिम में विश्वास वाली कंपनियों का निवेश कम और ROIC अधिक है। उदाहरण के लिए, एक ही उद्योग और समान जोखिम वाली दो कंपनियों में भी, यदि एक प्रबंधक "हमारी पूंजी लागत 12% है" मानता है और दूसरा "8%" मानता है, तो निवेश स्तर और पूंजी दक्षता लंबे समय में अलग-अलग होती है।
"निवेश अंतराल" का अधिकांश भाग अमूर्त संपत्तियों द्वारा समझाया जा सकता है: Crouzet & Eberly (2023) ने भौतिक निवेश को अनुभव की गई कंपनी मूल्य के सापेक्ष कम होने की घटना को भौतिक पूंजी किराया, अमूर्त संपत्तियों और अमूर्त संपत्ति किराए में विघटित किया, और दिखाया कि संगठनात्मक पूंजी सहित अमूर्त-संबंधित कारक अंतराल के लगभग 69% को समझाते हैं। उदाहरण के लिए, सॉफ्टवेयर या स्वास्थ्यसेवा कंपनियों में उपकरण निवेश "कम" दिखना इसलिए है क्योंकि निवेश ऐसे तरीकों से किया जाता है जो बैलेंस शीट पर दिखाई नहीं देता।
कॉर्पोरेट नकद वृद्धि का अधिकांश हिस्सा "अधिक नकद वाली कंपनियों का अनुपात बढ़ना" से समझाया जा सकता है: अमेरिकी सूचीबद्ध कंपनियों का औसत नकद और जमा अनुपात 1980 के 10.5% से 2006 में 23.2% तक दोगुना हुआ (Bates et al., 2009), लेकिन Begenau & Palazzo (2021) ने दिखाया कि इस वृद्धि का बड़ा हिस्सा अनुसंधान और विकास में भारी निधि खर्च करने वाली और अभी भी लाभहीन कंपनियों द्वारा उच्च नकद अनुपात के साथ सूचीबद्ध होने से समझाया जा सकता है, जो औसत को बढ़ाता है।
शेयर बायबैक निवेश अंतराल से अप्रभावित है: Guest et al. (2023) ने हजारों अमेरिकी कंपनियों की तुलना शेयर बायबैक की तीव्रता से की और पाया कि शेयर बायबैक निवेश अंतराल और अत्यधिक कार्यकारी मुआवजे से संबंधित नहीं हैं, बल्कि उच्च लाभजनक कंपनियां इसे करती हैं। Fried & Wang (2019) के 41% शुद्ध वितरण अनुमान के साथ, "वितरण निवेश को छीन रहा है" का दावा बड़े डेटा में समर्थित नहीं है। उदाहरण के लिए, अमेरिका में 2023 से शेयर बायबैक पर 1% उत्पाद कर लगाया जाता है, लेकिन इसका आधार बताया गया "निवेश को रोकना" आनुभविक रूप से कमजोर है।
बड़ी कंपनियां विज्ञान से पीछे हट रही हैं: Arora et al. (2021) ने 1980-2015 के लगभग 800,000 कॉर्पोरेट पेपर डेटा से दिखाया कि जब अनुसंधान परिणाम प्रतिद्वंद्वियों तक पहुंचते हैं, तो कंपनियां बुनियादी अनुसंधान से पीछे हट जाती हैं। उदाहरण के लिए, भले ही बुनियादी अनुसंधान का सामाजिक रिटर्न अधिक हो, व्यक्तिगत कंपनियों के लिए निवेश न करना अधिक तर्कसंगत संरचना बन जाती है।
विचार खोजना कठिन होता जा रहा है: Bloom et al. (2020) ने दिखाया कि अमेरिकी अनुसंधान उत्पादकता प्रति वर्ष 5% से अधिक की दर से गिर रही है, और हर 13 साल में आधी हो जाती है। उदाहरण के लिए, R&D बजट को नाममात्र से बनाए रखने पर भी, वास्तविक परिणाम हर साल कम होने की पूर्वधारणा के साथ आवंटन की योजना बनाई जानी चाहिए।
PE फंड की "स्थिरता" पहले से उपयोग योग्य नहीं है: Harris et al. (2023) ने दिखाया कि अंतिम प्रदर्शन को देखने से बायआउट और VC दोनों में स्थिरता है, लेकिन फंड जुटाने के समय उपलब्ध जानकारी से 2000 के बाद के बायआउट में लगभग कोई स्थिरता नहीं है, और केवल VC में बनी रहती है। उदाहरण के लिए, "पिछली बार शीर्ष चतुर्थांश प्रबंधकों में निवेश करें" की रणनीति बायआउट में अब काम नहीं करती।
CVC आंतरिक नवाचार के अंतराल को भरने के लिए शुरू होती है और पुनर्प्राप्त होने पर समाप्त हो जाती है: Ma (2020) ने 381 CVC इकाइयों का विश्लेषण किया और दिखाया कि CVC आंतरिक पेटेंट संख्या या गुणवत्ता में गिरावट के बाद शुरू होती है, और कमजोरी पुनर्प्राप्त होने पर समाप्त हो जाती है। उदाहरण के लिए, CVC को "स्थायी निवेश विभाग" के बजाय "सीमित अवधि का सीखने का साधन" के रूप में रखना अनुसंधान में देखी गई वास्तविकता के करीब है।
प्रोग्रामेटिक M&A का लाभ 20 साल से अधिक समय से सुसंगत है: McKinsey के नवीनतम विश्लेषण (Daume et al., 2021) में, छोटे और मध्यम अधिग्रहण जारी रखने वाली कंपनियां वार्षिक लगभग 2 प्रतिशत अतिरिक्त शेयरधारक रिटर्न प्राप्त करती हैं, 65% सकारात्मक थे, जबकि बड़े एकल अधिग्रहण बराबर-बराबर थे, और अधिग्रहण न करने वाली कंपनियां सबसे खराब प्रदर्शन करती हैं। Bain & Company (2024) ने भी बताया कि बार-बार अधिग्रहण करने वाली कंपनियों का शेयरधारक रिटर्न लाभ 2000-2010 के 57% से वर्तमान में लगभग 130% तक विस्तृत हुआ है। उदाहरण के लिए, M&A की सफलता को "करना चाहिए या नहीं" से नहीं, बल्कि "किस आकार पर, किस आवृत्ति पर, और किस क्षमता के साथ करना चाहिए" से अलग किया जाता है।
व्यवहारिक कारक M&A परिणामों को प्रभावित करते हैं: Devers et al. (2020) ने 2008-2018 के 188 व्यवहारिक M&A अध्ययनों को एकीकृत किया और दिखाया कि CEO का अति आत्मविश्वास और आत्मप्रेम मूल्य-विनाशकारी अधिग्रहण को प्रेरित करता है, जबकि संबंधित संपत्तियां, बेची गई संपत्तियों की खरीद, आंशिक अधिग्रहण और स्वतंत्र निदेशक मंडल परिणामों में सुधार करते हैं। उदाहरण के लिए, अधिग्रहण को मंजूरी देने की प्रक्रिया में स्वतंत्र दृष्टिकोण जोड़ना व्यक्तिगत मामले के मूल्यांकन से अधिक प्रभावी शासन है।
एक्सेलेरेटर "डिजाइन के अनुसार" कार्य करते हैं: Hallen et al. (2020) ने मामूली अंतर के साथ अस्वीकृत आवेदकों की तुलना में उत्तीर्ण आवेदकों की तुलना की और दिखाया कि समापन कंपनियों का फंडिंग लगभग 47-171% अधिक था, और प्रभाव का स्रोत केंद्रित प्रारंभिक सीखने में है। उदाहरण के लिए, कंपनियों द्वारा संचालित एक्सेलेरेटर भी परिणामों को प्रभावित करने वाली सलाह को जल्दी केंद्रित करने और प्रगति को पारदर्शी बनाने का डिजाइन प्राप्त कर सकते हैं।
प्रयोग करने वाली कंपनियां तेजी से बढ़ती हैं और तेजी से विफल होती हैं: Koning et al. (2022) ने दिखाया कि A/B परीक्षण प्रोग्राम अपनाने वाली स्टार्टअप के पास विकास संकेतक और नए उत्पाद लॉन्च बढ़ते हैं, और सफलता की परिवर्तनशीलता भी व्यापक होती है। उदाहरण के लिए, प्रयोग का ढांचा सफलता की संभावना को बढ़ाता है और साथ ही विफलता को जल्दी पुष्टि करके पूंजी जारी करता है।
जनरेटिव AI का ऑन-साइट प्रभाव बड़ा है, लेकिन कंपनी के लाभ और हानि में अभी तक नहीं दिखता है: Brynjolfsson et al. (2025) ने ग्राहक सहायता में उत्पादकता +14% (शुरुआती +34%) दिखाई, Noy & Zhang (2023) ने दस्तावेज लेखन में समय −40% और गुणवत्ता +18%, Dell'Acqua et al. (2023) ने परामर्श में AI के दक्ष क्षेत्रों में गुणवत्ता +40% से अधिक और कमजोर क्षेत्रों में सही उत्तर दर −19 प्रतिशत बिंदु की सूचना दी। इसके विपरीत, McKinsey & Company (2025) के सर्वेक्षण में 88% संगठन AI का उपयोग करते हैं, लेकिन पूर्ण-कंपनी EBIT प्रभाव की रिपोर्ट करने वाले संगठन केवल 39% हैं। उदाहरण के लिए, कार्य-इकाई प्रभाव और कंपनी-इकाई प्रभाव के बीच का अंतर पूरक संगठनात्मक निवेश (Brynjolfsson et al., 2021) की उपस्थिति या अनुपस्थिति से समझाया जा सकता है।
AI का मैक्रो प्रभाव आशावाद और सावधानी में 10 गुना से अधिक भिन्न है: Acemoglu (2025) ने कार्य-आधारित मॉडल से अनुमान लगाया कि जनरेटिव AI द्वारा 10 साल का TFP सुधार अधिकतम 0.66% (सालाना लगभग 0.07%) तक सीमित है। Eloundou et al. (2024) अनुमान लगाते हैं कि अमेरिकी श्रमिकों के लगभग 80% के कार्य का 10% से अधिक, और लगभग 19% के कार्य का 50% से अधिक LLM प्रभाव के तहत हो सकता है। उदाहरण के लिए, समान एक्सपोजर डेटा से, कार्य लागत में कमी के अनुमान के आधार पर, मैक्रो प्रभाव का अनुमान बहुत बदल सकता है।
विशाल परियोजनाओं की सफलता दर 1% से कम है: Flyvbjerg & Gardner (2023) ने 16,000 से अधिक परियोजनाओं के डेटा से बताया कि 91.5% बजट या समयसीमा को पार करते हैं, और बजट, समयसीमा और लाभ सभी को प्राप्त करने वाली परियोजनाएं मात्र 0.5% थीं। उदाहरण के लिए, बड़े निवेश की योजना में संदर्भ वर्ग के प्रदर्शन वितरण पर आधारित ऊपरी मार्जिन को शुरुआत से ही शामिल किया जाना चाहिए।
कंपनियां परियोजना-स्तर पर अत्यधिक जोखिम-विरत हैं: Lovallo et al. (2020) ने इंगित किया कि मध्य-स्तरीय प्रबंधक प्रत्येक परियोजना में अपने कैरियर को दांव पर लगाते हैं, इसलिए कंपनी के रूप में छोटे दांव नहीं ले सकते। उदाहरण के लिए, जोखिम को कंपनी स्तर पर जोड़ना और व्यक्तियों का मूल्यांकन परियोजना परिणाम के बजाय निर्णय-लेने की गुणवत्ता से करना उपचार है।
मार्केटिंग निवेश का मूल्य ग्राहक संपत्ति के माध्यम से कंपनी मूल्य में प्रकट होता है: Edeling et al. (2021) ने 285 अनुभवजन्य अध्ययनों को एकीकृत किया और ग्राहक संपत्ति की कंपनी मूल्य लोच 0.72, ग्राहक संतुष्टि अतिरिक्त रिटर्न वार्षिक 10.8% जैसे खोजों को व्यवस्थित किया, लेकिन दिखाया कि 20% कंपनियों में अल्पकालिक लाभ के लिए मार्केटिंग में कटौती होती है और दीर्घकालिक नुकसान होता है। उदाहरण के लिए, मार्केटिंग निवेष में कटौती खाता-आधारित लाभ समायोजन से दीर्घकालीन मूल्य को अधिक नुकसान पहुंचाती है।
व्यावहारिक विशेषज्ञों की स्थिति
पूंजी आवंटन CEO का सबसे महत्वपूर्ण काम है: Mauboussin & Callahan (2025) ने अमेरिकी कंपनियों के 1970-2024 के पूंजी उपयोग को मात्र किया और कहा कि "पूंजी आवंटन CEO की सबसे महत्वपूर्ण जिम्मेदारी है" और दीर्घकालिक पूंजी लागत को पूरा न करने वाली पूंजी मूल्य को नष्ट करती है। Thorndike (2012) की 8 CEO भी व्यावसायिक संचालन से अधिक समय पूंजी आवंटन पर खर्च करते हैं। उदाहरण के लिए, Mauboussin & Callahan (2025) के डेटा से, खरीद कंपनियों का शेयर मूल्य घोषणा पर 60% मामलों में गिरता है, लागत तालमेल लक्ष्य को पूरा करने वाली कंपनियां 36% हैं, राजस्व तालमेल केवल 17% तक पहुंचते हैं।
नकद से उच्च-गुणवत्ता व्यवसाय, लेकिन अवसर के अभाव में प्रतीक्षा करें: Buffett (2025) ने कहा कि "Berkshire नकद समकक्षों को उच्च-गुणवत्ता व्यवसायों के स्वामित्व से पहले कभी रखता नहीं है," लेकिन साथ ही "अक्सर कोई आकर्षक नहीं होता है, और बेहद कभी-कभी अवसर के घुटनों तक डूब जाता है," और रिकॉर्ड-स्तरीय नकद होल्डिंग को अवसर की कमी के परिणाम के रूप में समझाते हैं। उदाहरण के लिए, कंपनी ने 2024 में 134 अरब डॉलर से अधिक की शेयर बिक्री की, और चौथी तिमाही में शेयर बायबैक नहीं किया।
शेयर बायबैक मूल्य पर निर्भर है: Buffett (2024) ने कहा कि "सभी शेयर बायबैक मूल्य पर निर्भर होने चाहिए और कॉर्पोरेट मूल्य से नीचे मूल्य पर तर्कसंगत है, लेकिन ऊपर की कीमत पर मूर्खतापूर्ण है," और Mauboussin & Callahan (2025) ने भी "केवल तब खरीद करें जब शेयर मूल्य अपेक्षित मूल्य से कम हो" को सुनहरा नियम बताया। उदाहरण के लिए, Apple ने 2025 की दूसरी तिमाही में 240 अरब डॉलर परिचालन नकदी प्रवाह के विरुद्ध शेयरधारकों को 290 अरब डॉलर वापस किए और 1,000 अरब डॉलर का नया शेयर बायबैक प्राधिकार स्थापित किया (Apple, 2025)।
दीर्घकालीन बाजार नेतृत्व के लिए साहसपूर्वक दांव लगाएं: Bezos(1998)ने घोषणा की कि "अल्पकालीन लाभ या अल्पकालीन वॉल स्ट्रीट की प्रतिक्रिया से अधिक, दीर्घकालीन बाजार नेतृत्व के दृष्टिकोण से निवेश निर्णय लें" और "कायरता नहीं बल्कि साहसपूर्वक निवेश निर्णय लें"। Bezos(2016)ने कहा कि "10% संभावना के साथ 100 गुना रिटर्न देने वाले दांव को हमेशा लगाना चाहिए"। उदाहरण के लिए, Bezos(2017)ने निर्णय लेने को अपरिवर्तनीय "एकतरफा दरवाजा" और प्रतिवर्ती "द्विमुखी दरवाजा" में विभाजित किया, यह कहते हुए कि बाद वाले को कम जानकारी के साथ तेजी से निर्णय लेना चाहिए।
गोली चलाने के बाद तोप चलाएं: Collins & Hansen(2011)ने रिपोर्ट किया कि कम लागत और कम जोखिम वाले प्रयोग से निशाना लगाने के बाद बड़े संसाधन लगाने वाली कंपनियों ने अनिश्चित वातावरण में 10 गुना परिणाम प्राप्त किए। उदाहरण के लिए, सत्यापन से पहले बड़े दांव लगाने वाली "अंशांकित न की गई तोप" विपत्ति से जुड़ी हुई थी।
अनुशासित कीमत पर छोटी अधिग्रहण को जमा करें: Constellation Software के Leonard(2016)ने एक उच्च बाधा दर को बनाए रखते हुए लगातार छोटी सॉफ्टवेयर कंपनियों का अधिग्रहण किया, और कहा कि "बाधा दर एक चुंबक की तरह काम करती है, और एक बार इसे नीचे करने के बाद, बाद के प्रस्तावों की अपेक्षित रिटर्न भी नए स्तर की ओर आकर्षित होती है"। Danaher ने अधिग्रहीत कंपनियों में अपनी प्रबंधन प्रणाली (Danaher Business System) को प्रत्यारोपित करके अधिग्रहण दोहराया, और 1990-2009 में पूंजी के 66% को पुनर्वितरित करके 25% वार्षिक शेयरधारक रिटर्न का एहसास किया(Hall et al., 2012)। उदाहरण के लिए, दोनों कंपनियों में आम बात यह है कि एक बड़ी अधिग्रहण के बजाय, समान प्रकार की अधिग्रहण को समान अनुशासन के साथ दोहराया जाता है।
मुख्य व्यवसाय पर ध्यान केंद्रित करना और सट्टेबाजी वाले दांवों को अलग करना: Page(2015)ने Alphabet के होल्डिंग कंपनी संरचना में, "मुख्य व्यवसाय पर ध्यान केंद्रित" और "पूंजी आवंटन का सख्त प्रबंधन" दोनों को संतुलित करने और सट्टेबाजी वाले व्यवसायों को अलग से प्रबंधित करने के बारे में कहा। उदाहरण के लिए, होल्डिंग कंपनी संरचना को अध्याय 3 में चर्चा किए गए "दोनों-तरफा प्रबंधन" को पूंजी आवंटन के पहलू से संस्थागत किया जा सकता है।
केंद्रित निवेश का चरम उदाहरण: SoftBank Group ने 2025 में OpenAI में अधिकतम 40 अरब डॉलर का निवेश करने का निर्णय लिया, और 30 जून 2026 के समय संचित निवेश राशि 44.6 अरब डॉलर के मुकाबले उचित मूल्य 89.6 अरब डॉलर पर मूल्यांकित किया गया है(SoftBank Group, 2025, 2026)। Vision Fund 1 और 2 की संचित निवेश राशि क्रमशः 87.2 अरब डॉलर और 109.8 अरब डॉलर थी, संचित कुल लाभ क्रमशः 26.6 अरब डॉलर और 21.3 अरब डॉलर थे(SoftBank Group, 2026)। उदाहरण के लिए, चरम रूप से केंद्रित दांव बड़े अप्राप्य लाभ और नुकसान दोनों को जन्म देते हैं, और लाभ-हानि मूल्यांकन परिवर्तन से निर्धारित होते हैं।
AI युग में रणनीतिक निवेश का आकार और संरचना पारंपरिक से भिन्न है: Microsoft ने अक्टूबर 2025 में OpenAI के पुनर्संगठन के बाद लगभग 27% हिस्सेदारी (अनुमानित 135 अरब डॉलर मूल्य) रखी, और OpenAI ने 250 अरब डॉलर की Azure खरीद की प्रतिबद्धता दी है(Microsoft, 2025)। NVIDIA ने OpenAI में अधिकतम 100 अरब डॉलर का चरणबद्ध निवेश करने के लिए एक अभिप्राय पत्र पर हस्ताक्षर किया(OpenAI, 2025), और Intel में 5 अरब डॉलर का निवेश किया(NVIDIA, 2025)। उदाहरण के लिए, आपूर्तिकर्ता द्वारा ग्राहकों या प्रतिस्पर्धियों में निवेश करके अपनी पारिस्थितिकी तंत्र की मांग को पूंजी के साथ समर्थन करने वाले "चक्रीय" निवेश को पारंपरिक CVC ढांचे में पूरी तरह से मूल्यांकन नहीं किया जा सकता।
AI निवेश "कम निवेश का जोखिम अधिक निवेश के जोखिम से बड़ा है": Alphabet के Pichai ने 2024 के परिणाम कॉल में कहा कि "इस तरह के वक्र से गुजरते समय, कम निवेश का जोखिम अधिक निवेश के जोखिम से नाटकीय रूप से बड़ा है"(Alphabet, 2024), और Microsoft के Nadella ने भी निवेश को "अगले 10 वर्षों और उसके बाद के विकास को संचालित करने वाली दीर्घकालीन संपत्ति" के रूप में रखा है(Microsoft, 2024)। उदाहरण के लिए, 4 बड़े हाइपरस्केलर्स का 2025 का पूंजीगत व्यय कुल लगभग 410 अरब डॉलर तक पहुंच गया।
AI निवेश राजस्व के अनुरूप नहीं है: इसके बदले में Sequoia Capital के Cahn(2024)ने NVIDIA की डेटासेंटर बिक्री से उल्टा करके, AI बुनियादी ढांचे के निवेश को सही ठहराने के लिए 600 अरब डॉलर वार्षिक राजस्व की आवश्यकता है और वर्तमान के साथ अंतर 500 अरब डॉलर तक पहुंचता है, यह बताया। Goldman Sachs(2024)की रिपोर्ट में, उनके Covello ने कहा कि "AI जटिल समस्याओं को हल करने के लिए डिजाइन नहीं किया गया है जो निवेश को सही ठहराए", और उसी रिपोर्ट में Acemoglu ने भी सीमित प्रभाव का दावा किया है। उदाहरण के लिए, "क्या निवेश सही है" यह प्रश्न, इस तथ्य को ध्यान में रखते हुए कि सट्टेबाजी की गर्मी तकनीक के प्रसार अवधि में दोहराई गई है(Cahn, 2024), प्रत्येक कंपनी के लिए "हमारा निवेश क्या प्राप्त करने के लिए है" में विभाजित करके विचार करने की आवश्यकता है।
रिटर्न या पुनः निवेश: Lazonick(2014)ने आलोचना की कि S&P 500 कंपनियों ने लाभ का 54% अपने शेयर वापसी के लिए और 37% लाभांश के लिए समर्पित किया, निवेश और वेतन में जाने के लिए धन खोया। इसके बदले में Fried & Wang(2018)ने तर्क दिया कि शेयर जारी करने को घटाने के बाद शुद्ध रिटर्न केवल 41% है, और निवेश स्तर हाल के सर्वकाल के करीब है। उदाहरण के लिए, दोनों ने समान डेटा को "सकल राशि" और "शुद्ध राशि" में देख रहे हैं, और कौन सी संख्या का उपयोग किया जाता है इस पर नीति निष्कर्ष उलट जाता है।
लागत कटौती पर आधारित आवंटन की विफलता: 3G Capital की विधि के लिए जाना जाता है, Kraft Heinz ने शून्य-आधारित बजट के माध्यम से लागत कटौती को प्राथमिकता दी, परिणामस्वरूप ब्रांड निवेश की कमी से 2019 में 15.4 अरब डॉलर की कमी और लाभांश में कमी हुई(Kraft Heinz, 2019)। उदाहरण के लिए, यह केवल लाभ के लीवर को अधिकतम करने और विकास और जोखिम के लीवर को नजरअंदाज करने वाले पूंजी आवंटन का एक विशिष्ट उदाहरण है।
शक्ति कानून के अनुसार निवेश करें: Thiel & Masters(2014)ने कहा कि उद्यम निवेश की वापसी एक शक्ति कानून का अनुसरण करती है जहां एक कंपनी की सफलता पूरे फंड को पार कर जाती है, इसलिए वह केवल ऐसी कंपनियों में निवेश करता है जो पूरे फंड को चुका सकती हैं। उदाहरण के लिए, यह सोच नए व्यवसाय पोर्टफोलियो पर भी लागू होती है, और "औसत सफलता" का लक्ष्य रखने वाले नए व्यवसाय पोर्टफोलियो की कुल रिटर्न में लगभग कोई योगदान नहीं देते हैं।
निष्कर्ष
इस लेख में, हमने नवीनतम अनुसंधान और व्यावहारिक ज्ञान के आधार पर, कंपनी के निवेश और पूंजी आवंटन के इष्टतम विचारों और प्रक्रियाओं को व्यापक रूप से संगठित किया है। कंपनी के चरण या व्यवसाय की विषय वस्तु की परवाह किए बिना, सामान्यीकृत ज्ञान के आधार पर, अधिक सफल उपायों की समीक्षा में सहायता के लिए यह सहायक होगा।
संदर्भ
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 सारांश: कार्य-आधारित मैक्रो मॉडल में, यह अनुमान लगाया गया कि जनरेटिव AI द्वारा 10 वर्ष की TFP वृद्धि अधिकतम 0.66% (वार्षिक लगभग 0.07%) तक सीमित है, और अत्यधिक अपेक्षाओं के प्रति सावधानी दी गई।
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. सारांश: वास्तविक विकल्प का तर्क केवल स्पष्ट समाप्ति शर्तों और निश्चित दायरे वाले निवेश पर काम करता है, और अन्वेषण-प्रकार के निवेश में, निमज्जित लागत और पदोन्नति प्रेरणा समाप्ति को स्थगित करती है।
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. सारांश: 402 मामलों का विश्लेषण करते हुए जहां 5% से अधिक शेयर प्राप्त किए गए, यह दिखाया गया कि गठबंधन या JV के साथ अल्पसंख्यक निवेश निवेश प्राप्त करने वाली कंपनी के शेयर मूल्य(+9.1%)और निवेश(+58.4%)को बढ़ाता है, जबकि निवेश करने वाली पक्ष की रिटर्न सांख्यिकीय रूप से महत्वपूर्ण नहीं है।
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. सारांश: कंपनियां जो EPS पूर्वानुमान को थोड़ा कम करने वाली हैं, वे अपने शेयर वापसी से EPS को बढ़ाती हैं, और फिर पूंजीगत व्यय, R&D, और रोजगार को कम करती हैं, यह सिद्ध किया गया।
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. सारांश: CEO Pichai ने AI बुनियादी ढांचे के बारे में "कम निवेश का जोखिम अधिक निवेश के जोखिम से नाटकीय रूप से बड़ा है" कहा, और तिमाही 13 अरब डॉलर के पूंजीगत व्यय की व्याख्या करने वाले परिणाम कॉल का रिकॉर्ड।
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. सारांश: 1973-1998 में अमेरिकी विलय में, घोषणा के समय का शेयर प्रतिक्रिया लक्ष्य कंपनी+16%, अधिग्रहणकर्ता−0.7%, कुल+1.8% था, और लाभ लक्ष्य कंपनी के शेयरधारकों को दिए गए थे।
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ सारांश: दूसरी तिमाही 2025 में शेयरधारकों को 29 अरब डॉलर वापस किए गए, और 100 अरब डॉलर का नया अपने शेयर वापसी ढांचा निर्धारित किया गया।
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. सारांश: प्रयोग द्वारा दिखाया गया कि हालांकि पहले से भुगतान की गई राशि तार्किक रूप से अप्रासंगिक है, लोग अधिक भुगतान की गई चीजों का अधिक उपयोग करते हैं और निर्णय विकृत होते हैं।
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 सारांश: 1980-2015 में कंपनी के पेपर लगभग 800,000 डेटा से, यह दिखाया गया कि जितना अधिक प्रतिस्पर्धियों को ज्ञान रिसाव होता है, कंपनियां मौलिक अनुसंधान से अधिक पीछे हटती हैं।
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. सारांश: मार्च 2023 के अमेरिकी बैंक विफलता के बाद, कंपनी वित्तीय पेशेवरों का 45% जमा को बड़े बैंकों में स्थानांतरित किया, और नकद का 47% बैंक जमा में और 12% सरकारी प्रतिभूतियों में रखा गया, यह सर्वेक्षण रिपोर्ट किया।
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. सारांश: वर्तमान मुख्य व्यवसाय, उदीयमान नए व्यवसाय और भविष्य की संभावनाओं के लिए बीज बोने के तीन क्षितिजों को एक साथ प्रबंधित करने के विकास के ढांचे को प्रस्तुत किया।
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ सारांश: 10 बिलियन डॉलर से अधिक के कॉर्पोरेट मूल्य के 40 स्पिनऑफ का विश्लेषण किया, जो परिणामों को शीर्ष तीसरे (+50% से अधिक) और निचले तीसरे (−40%) में ध्रुवीकृत दिखाता है, और औसतन बाजार से अधिक नहीं है।
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ सारांश: प्रति वर्ष एक या अधिक अधिग्रहण करने वाली कंपनियों के शेयरधारक रिटर्न का लाभ 2000-2010 से 57% तक बढ़कर लगभग 130% हो गया, और लगभग 20 वर्षों और 660,000 लेनदेन डेटा के साथ बार-बार अधिग्रहणकर्ताओं का लाभ दिखाता है।
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ सारांश: 2024 में वैश्विक M&A कुल मूल्य लगभग 3.5 ट्रिलियन डॉलर (+15%) तक पुनः प्राप्त हुआ, और बार-बार अधिग्रहण करने वाली कंपनियों की कुल शेयरधारक रिटर्न (8.5% वार्षिक) गैर-अधिग्रहणकर्ता कंपनियों (3.7%) के दोगुने से अधिक है।
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. सारांश: JV की सफलता की दर M&A के समान ही कम है, और लॉन्च के बाद 100 दिनों में निर्णय लेने की व्यवस्था और कर्मचारी नियुक्ति सफलता या विफलता को निर्धारित करती है।
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. सारांश: प्रबंधकों को व्यावसायिक इकाइयों को समान रूप से पूंजी आवंटित करने की प्रवृत्ति है, और व्यावसायिक इकाइयों को कैसे विभाजित किया जाता है इसके आधार पर आवंटन परिवर्तन होता है - "भोली विविधता" की प्रवृत्ति को प्रयोग और वास्तविक डेटा के साथ दिखाया।
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. सारांश: अमेरिकी कंपनियों का नकद और नकद समतुल्य अनुपात 1980 में 10.5% से बढ़कर 2006 में 23.2% हो गया, और मुख्य कारण नकदी प्रवाह जोखिम वृद्धि के साथ सावधानीपूर्वक प्रेरणा है।
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. सारांश: अमेरिकी सूचीबद्ध कंपनियों में नकद अनुपात वृद्धि को R&D-केंद्रित और पतली मार्जिन वाली कंपनियों द्वारा उच्च नकद अनुपात के साथ सूचीबद्ध होने की चयन प्रभाव से समझाया जा सकता है।
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. सारांश: विश्वविद्यालयों और प्रतिद्वंद्वियों के साथ सहयोगी R&D नई बाजार उत्पादों की बिक्री वृद्धि में योगदान देता है, जबकि आपूर्तिकर्ताओं के साथ सहयोगी R&D श्रम उत्पादकता वृद्धि में योगदान देता है, जैसा कि डच कंपनियों के डेटा में दिखाया गया है।
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. सारांश: प्रत्येक व्यवसाय को एकल कंपनी के रूप में मूल्यांकित करने के योग की तुलना में, विविध कंपनियां 1986-1991 में औसतन 13-15% मूल्य खो रही हैं।
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. सारांश: 1926-2016 में अमेरिकी सूचीबद्ध शेयरों के लगभग 26,000 नाम में से 58% अल्पकालिक सरकारी प्रतिभूतियों से कम रिटर्न देते हैं, और शुद्ध मूल्य निर्माण के सभी शीर्ष 4% नामों द्वारा उत्पन्न होते हैं।
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million सारांश: क्लाउड कंपनियों के विकास चरण के लिए, विकास दर और मुक्त नकदी प्रवाह दर का योग (दक्षता स्कोर) और जारीता दर के लिए बेंचमार्क प्रदान किए गए व्यावहारिक संदर्भ।
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders सारांश: अल्पकालिक लाभ की तुलना में दीर्घकालिक बाजार नेतृत्व को निवेश निर्णय के लिए मानदंड मानकर, साहसी निवेश करने का Amazon का मौलिक घोषणा।
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. सारांश: मार्केटप्लेस, प्राइम और AWS को साहसी दांव से उत्पन्न तीन बड़े व्यवसायों के रूप में रखा, और एक आदर्श व्यवसाय की शर्तें दिखाईं।
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. सारांश: "10% संभावना के साथ 100 गुना रिटर्न वाला दांव हमेशा लेना चाहिए" कहा, और अपरिवर्तनीय निर्णय और प्रतिवर्ती निर्णय के बीच भेद करने का विचार दिखाया।
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders सारांश: "Day 1" बनाए रखने के लिए, जब वांछित जानकारी का लगभग 70% एकत्र हो जाए तो निर्णय लें, और प्रतिवर्ती निर्णयों को हल्की प्रक्रिया के साथ तेजी से करना चाहिए।
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. सारांश: पिछले वर्ष की आवंटन प्रवृत्ति (संसाधन जड़ता) को 90% से अधिक दिखाया, और पुनः आवंटन को मानते हुए बजट बैठकें, बाहरी डेटा द्वारा प्रतिकाउंटर-एंकरिंग, CEO के विवेकाधीन कोष, नियमित व्यावसायिक बिक्री आदि 10 तकनीकें दिखाईं।
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. सारांश: भारत के कपड़ा कारखानों को मुफ्त प्रबंधन परामर्श प्रदान करने वाले यादृच्छिकीकृत प्रयोग में, पहले वर्ष उत्पादकता 17% में सुधार हुई, और प्रति कारखाने वार्षिक लगभग 300,000 डॉलर का लाभ वृद्धि प्राप्त हुई।
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. सारांश: अमेरिकी अनुसंधान उत्पादकता वार्षिक 5% से अधिक की दर से घट रही है, और समान परिणाम प्राप्त करने के लिए आवश्यक शोधकर्ताओं की संख्या निरंतर बढ़ रही है।
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. सारांश: 34 देशों में 11,000 से अधिक कंपनियों के डेटा से, प्रबंधन प्रथाओं की गुणवत्ता राष्ट्रीय और विदेशी TFP अंतराल के लगभग 30% को समझाती है।
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. सारांश: विश्व की 2,393 बड़ी कंपनियों के विश्लेषण में आर्थिक लाभ शीर्ष 20% में केंद्रीभूत है "पावर कर्व" दिखाया, और प्रोग्रामेटिक M&A, पूंजी का पुनः आवंटन, निवेश व्यय का तीव्रता आदि "बड़े कदम" शीर्ष की ओर आंदोलन की संभावना बढ़ाते हैं।
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. सारांश: 384 वित्तीय अधिकारियों के सर्वेक्षण में, लाभांश एक कठोर प्रतिबद्धता है जिसे कम करना मुश्किल है, जबकि शेयर बायबैक निवेश योजना की पुष्टि के बाद बचे हुए धन के साथ लचीले ढंग से किया जाता है।
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. सारांश: NPV, IRR, लाभप्रदता सूचकांक, पूंजी बाधा के तहत परियोजना चयन आदि को समझाया गया कॉर्पोरेट वित्त का पाठ्यपुस्तक।
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. सारांश: IT पूंजी 1 डॉलर लगभग 10 डॉलर के बाजार मूल्य के साथ संबंधित है, और इसमें अधिकांश IT के साथ आने वाले संगठनात्मक रूपांतरण आदि पूरक अमूर्त संपत्ति से होता है।
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. सारांश: IT निवेश की उत्पादकता प्रभाव पहले वर्ष में आम तौर पर सामान्य पूंजी रिटर्न के बराबर होती है, लेकिन 5-7 वर्षों में अमेरिकी 527 कंपनियों के डेटा से 5 गुना तक विस्तृत होती है।
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 सारांश: 5,000 से अधिक ग्राहक सहायता प्रतिनिधियों में जनरेटिव एआई के कार्यान्वयन से उत्पादकता में औसतन 14% की वृद्धि हुई, और कम अनुभवी प्रतिनिधियों में 34% की वृद्धि हुई।
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 सारांश: सामान्य-उद्देश्य प्रौद्योगिकी के कार्यान्वयन के प्रारंभिक चरण में पूरक अमूर्त निवेश मापा नहीं जाता है और उत्पादकता को कम आंका जाता है, जिसे "उत्पादकता जे-वक्र" कहा जाता है।
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html सारांश: लाभ को आंतरिक रूप से बनाए रखा जाना चाहिए यदि प्रत्याशा है कि बनाए रखे गए प्रत्येक डॉलर से कम से कम एक डॉलर बाजार मूल्य उत्पन्न होगा, जिसे "एक डॉलर परीक्षण" कहा जाता है।
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html सारांश: एक डॉलर परीक्षण को शेयरधारकों के लिए कार्रवाई के सिद्धांत के रूप में औपचारिक रूप दिया गया और दीर्घकालिक आर्थिकता को नजरअंदाज करने वाले अधिग्रहण या मूल्य से कम दर पर शेयर जारी न करने की घोषणा की गई।
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf सारांश: स्वयं के शेयरों की वापसी कीमत पर निर्भर है, और जब कीमत कंपनी के मूल्य से कम हो तो यह तर्कसंगत है, लेकिन अधिक हो तो मूर्खतापूर्ण है।
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf सारांश: रिकॉर्ड-स्तरीय नकद होल्डिंग के बारे में, नकद समकक्षों को होल्ड करना कभी भी उत्कृष्ट व्यवसायों के मालिकाना अधिकार को प्राथमिकता नहीं देता है, और नकद अवसरों की कमी का परिणाम है।
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ सारांश: NVIDIA के डेटा सेंटर राजस्व से गणना करते हुए, AI अवसंरचना निवेश को न्यायसंगत ठहराने के लिए 600 बिलियन डॉलर की वार्षिक बिक्री आवश्यक है, और वर्तमान के साथ अंतर 500 बिलियन डॉलर तक पहुंचता है।
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. सारांश: 2,579 अमेरिकी वीसी फंड के बेंचमार्क में, 10 वर्ष का पूल आईआरआर 14.57% है जो सार्वजनिक इक्विटी से अधिक है, लेकिन पिछले एक वर्ष में केवल 3.23% तक गिरा है, जो समय अवधि के अनुसार बड़े भिन्नता को दर्शाता है।
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. सारांश: जब कम मूल्यांकन वाली कंपनियों के आत्म-चयन को नियंत्रित किया जाता है, तो विविधीकरण छूट सिकुड़ जाती है या गायब हो जाती है, और कुछ मामलों में प्रीमियम भी बन सकती है।
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. सारांश: आरओआईसी का स्तर 10 वर्ष की अवधि में मजबूत स्थायित्व दिखाता है, जबकि उच्च विकास तेजी से औसत में वापसी करता है, इसलिए विकास निवेश केवल उच्च आरओआईसी वाली कंपनियों के लिए मूल्य उत्पन्न करता है।
CB Insights. (2025). State of CVC 2024. सारांश: 2024 में कॉर्पोरेट वेंचर कैपिटल से संबंधित वित्तपोषण 65.9 बिलियन डॉलर था (+20%), AI क्षेत्र 37% को दर्शाता है, और सीवीसी विश्व स्तर पर लगभग 28% वेंचर सौदों में भाग लेते हैं।
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. सारांश: S&P 500 कंपनियों के 30 संयुक्त उद्यम पेशेवरों के सर्वेक्षण में, पूर्ण किए गए संयुक्त उद्यमों का 40-60% अपनी क्षमता से कम रहा।
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. सारांश: कॉर्पोरेट वेंचर कैपिटल निवेश को उद्देश्य (कौशल/वित्तीय) और व्यवसाय के साथ एकीकरण की डिग्री के आधार पर चालन, पूरक, उदीयमान और निष्क्रिय प्रकारों में वर्गीकृत किया गया है।
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. सारांश: मौजूदा व्यवसाय की तर्क विध्वंसक तकनीकों में निवेश को बाधित करती है, और यह पृथक स्वायत्त संगठनों में नए व्यवसायों को विकसित करने के सिद्धांत का स्रोत बन गई है।
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. सारांश: 160 विलयनों का विश्लेषण करते हुए, लगभग 70% योजनित राजस्व सिनर्जी प्राप्त नहीं कर सके, और लागत सिनर्जी को लगभग 60% द्वारा प्राप्त किया गया।
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. सारांश: कम लागत के प्रयोगों (गोलियों) के साथ लक्ष्य निर्धारित करने के बाद बड़े संसाधनों (तोपों) को तैनात करने वाली कंपनियों ने अनिश्चित वातावरण में 10 गुना बेहतर परिणाम प्राप्त किए।
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. सारांश: कुल संपत्ति की वृद्धि दर जितनी अधिक होती है, अगले वर्ष स्टॉक रिटर्न उतना कम होता है, और शीर्ष और निचले 10 प्रतिशतक के बीच का अंतर बाजार मूल्य भारित से वार्षिक 8.4% तक पहुंचता है, जिसे "संपत्ति वृद्धि विसंगति" कहा जाता है।
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. सारांश: अमेरिकी कंपनियों के अमूर्त निवेश 1999 में लगभग 1 ट्रिलियन डॉलर तक पहुंचे जो मूर्त निवेश के बराबर है, और 2000-2003 में मूर्त निवेश का 1.36 गुना तक पहुंचे।
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. सारांश: 20,000 से अधिक अमेरिकी वीसी निवेश सौदों के विश्लेषण में, 65% मूल पूंजी से नीचे रहे और केवल 4% को 10 गुना से अधिक रिटर्न मिले।
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 सारांश: कंपनी मूल्य के मुकाबले मूर्त निवेश में स्पष्ट कमी को "निवेश अंतराल" कहा जाता है, जिसका अधिकांश भाग बाजार शक्ति के बजाय अमूर्त संपत्ति द्वारा समझाया जा सकता है।
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ सारांश: उद्योग-विशिष्ट शुद्ध पूंजीगत व्यय के बिक्री अनुपात को एकत्रित करते हुए, सार्वजनिक उपयोगिताओं में 30-40% से अधिक, सॉफ्टवेयर में 18-26%, और समग्र बाजार में लगभग 4% दिखाया गया है।
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. सारांश: विश्वभर की 2,000 बड़ी कंपनियों के विश्लेषण में, छोटे और मध्यम अधिग्रहण को जारी रखने वाला प्रोग्रामेटिक दृष्टिकोण वार्षिक लगभग 2 प्रतिशत अतिरिक्त शेयरधारक रिटर्न प्राप्त करता है और 65% सकारात्मक है, जबकि बड़े एकल अधिग्रहण समान विभाजन पर हैं, और अधिग्रहण न करने वाली कंपनियां सबसे पिछड़ी हैं।
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). सारांश: 758 सलाहकारों के प्रयोग में दिखाया गया कि जिन क्षेत्रों में AI उत्कृष्ट है, वहां पूर्णता में 12.2% की वृद्धि और गुणवत्ता में 40% से अधिक सुधार हुआ, जबकि जिन क्षेत्रों में AI कमजोर है, वहां सही उत्तरों की दर 19 प्रतिशत अंक गिरी।
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. सारांश: बेल्जियम की 1,009 बड़ी कंपनियों में प्रदर्शित किया गया कि खातों प्राप्य संग्रह दिवसों और इन्वेंटरी दिवसों में कमी लाभप्रदता में सुधार से जुड़ी है।
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. सारांश: 2008-2018 के 188 व्यावहारिक M&A अध्ययनों को एकीकृत करके यह प्रदर्शित किया गया कि CEO का अत्यधिक आत्मविश्वास, अनुभव, संपत्ति समानता और शासन अधिग्रहण के परिणामों को प्रभावित करते हैं।
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. सारांश: 1900-2024 की 35 बाजारों की डेटा से दिखाया गया कि इक्विटी की वास्तविक रिटर्न वार्षिक 5.2% है, जो बॉन्ड (1.7%) और अल्पकालीन सरकारी प्रतिभूतियों (0.5%) से काफी अधिक है, और अमेरिकी शेयर की वास्तविक रिटर्न लगभग 6.6% है।
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. सारांश: कमजोर शासन वाली कंपनियों में नकद की 1 डॉलर का बाजार मूल्य 0.42 से 0.88 डॉलर तक सीमित है, और अच्छा शासन इसके मूल्य को लगभग दोगुना करता है।
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. सारांश: निवेश की अपरिवर्तनीयता और अनिश्चितता के तहत, निवेश क्रियान्वयन "प्रतीक्षा विकल्प" को त्यागने का मतलब है, और केवल NPV सकारात्मक होना पर्याप्त नहीं है।
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. सारांश: अमेरिकी सार्वजनिक कंपनियों के 1,173 कंपनियों के डेटा से दिखाया गया कि CVC टोबिन के q के साथ सकारात्मक संबंध है, लेकिन प्रभाव केवल रणनीतिक उद्देश्य वाले CVC तक सीमित है, और वित्तीय उद्देश्य वाला CVC मूल्य को नुकसान पहुंचा सकता है।
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. सारांश: सिनर्जी का प्रकार, संसाधनों की प्रकृति, बाजार की अनिश्चितता और प्रतियोगिता की उपस्थिति यह निर्धारित करने के लिए एक ढांचा प्रस्तुत किया गया कि "साझेदारी करें या अधिग्रहण करें"।
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. सारांश: 285 अनुभवजन्य अध्ययनों को एकीकृत करके दिखाया गया कि ग्राहक संपत्ति की कंपनी मूल्य लचक 0.72 है, और अल्पकालीन लाभ के लिए मार्केटिंग में कटौती दीर्घकालीन में हानिकारक है।
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 सारांश: अमेरिकी श्रमिकों का लगभग 80% अपने कार्य का 10% या उससे अधिक LLM के प्रभाव में हो सकते हैं, और लगभग 19% 50% या अधिक कार्य का।
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. सारांश: शेयरधारकों के लिए नकद की 1 डॉलर की सीमांत मूल्य औसतन 0.94 डॉलर है, और उच्च नकद वाली कंपनियों या उच्च ऋण अनुपात वाली कंपनियों में यह और भी कम है।
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. सारांश: समान परियोजनाओं के वास्तविक प्रदर्शन वितरण पर आधारित संदर्भ वर्ग पूर्वानुमान को पहली बार व्यावहारिक रूप में लागू करके दिखाया गया कि आशावाद पूर्वाग्रह और रणनीतिक कम आकलन दोनों से बचा जा सकता है।
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. सारांश: 16,000 से अधिक परियोजनाओं में 91.5% ने बजट या समय सीमा पार की, और बजट, समय सीमा और लाभ सभी को प्राप्त करने वाली परियोजनाएं केवल 0.5% थीं।
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. सारांश: उच्च ग्राहक संतुष्टि वाली कंपनियों का पोर्टफोलियो 2000-2014 में वार्षिक लगभग 10.8% की अतिरिक्त रिटर्न हासिल की।
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. सारांश: शेयर जारी करने को घटाने के बाद शेयरधारकों को शुद्ध प्रतिलाभ शुद्ध लाभ का केवल 41% है, और कंपनियों का निवेश स्तर पिछले उच्चतम के निकट है।
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. सारांश: S&P 500 के शेयरधारक प्रतिलाभ कुल में शुद्ध लाभ का 96% है, लेकिन शेयर जारी करने को घटाने के बाद सार्वजनिक कंपनियों में शुद्ध प्रतिलाभ 41% है, और उसी अवधि में निवेश और नकद बढ़े थे।
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. सारांश: 1 ट्रिलियन डॉलर से अधिक के AI बुनियादी ढांचे निवेश के अनुरूप लाभ हैं या नहीं, इसे संशयवादी (Covello, Acemoglu) और आशावादी दोनों पक्षों के माध्यम से प्रस्तुत करने वाली रिपोर्ट।
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. सारांश: 1983-1994 के 32,364 VC निवेशों में दिखाया गया कि रणनीतिक संरेखण वाले CVC निवेश स्वतंत्र VC से बेहतर सफलता दर दिखाते हैं, लेकिन CVC कार्यक्रमों का माध्य जीवनकाल लगभग 1 वर्ष है।
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. सारांश: कंपनियों द्वारा स्वीकार की गई पूंजी की लागत बाजार की दरों से भिन्न है, और जिन कंपनियों में स्वीकार की गई लागत अधिक है, वहां निवेश कम है और ROIC अधिक है, जो पूंजी का गलत आवंटन दर्शाता है।
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 सारांश: लगभग 2,500 कंपनियों के आय कॉल डेटा से दिखाया गया कि कंपनियों की छूट दर स्वीकार की गई पूंजी लागत से औसतन लगभग 3 प्रतिशत अंक अधिक है, और इस अंतर का विस्तार और चिपकाऊपन हाल की निवेश कमी को समझा सकता है।
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. सारांश: ऋण का कर लाभ कंपनी मूल्य का लगभग 9.7% है, और बड़ी और उच्च-श्रेणी की कंपनियां सैद्धांतिक इष्टतम स्तर की तुलना में बहुत अधिक रूढ़िवादी ऋण का उपयोग करती हैं।
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. 概要:392 सीएफओ के सर्वेक्षण में पाया गया कि लगभग 75% कंपनियां आईआरआर और एनपीवी का नियमित रूप से उपयोग करती हैं, और पेबैक अवधि पद्धति भी लगभग 57% में व्यापक रूप से प्रयुक्त है।
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. 概要:स्वयं के शेयरों की वापसी भविष्य के प्रदर्शन में सुधार का संकेत नहीं है, बल्कि वृद्धि के अवसरों में कमी के साथ जुड़े जोखिम में कमी और अत्यधिक निवेश के दमन से समझाया जा सकता है।
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. 概要:हजारों अमेरिकी कंपनियों की तुलना करते हुए, शेयर पुनः खरीद अपर्याप्त निवेश या अत्यधिक प्रबंधकीय मुआवजे से संबंधित नहीं है, और यह उच्च लाभप्रदता वाली कंपनियों द्वारा किया जाता है।
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. 概要:आधी सदी के अनुभवजन्य अनुसंधान को संक्षेपित करते हुए, अनुसंधान और विकास की निजी रिटर्न दर आमतौर पर 20-30% है, और सामाजिक रिटर्न दर इसे काफी हद तक अधिक है।
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. 概要:वीसी फंडिंग प्राप्त करने वाले उद्यमियों का लगभग तीन-चौथाई बाहर निकलते समय कुछ भी नहीं पाते हैं, जो दर्शाता है कि विविध न होने वाले जोखिम का बोझ अत्यंत भारी है।
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is 概要:1990-2005 में अमेरिकी सूचीबद्ध 1,616 कंपनियों के विश्लेषण में, पूंजी आवंटन पूर्ववर्ती वर्ष के साथ 0.92 के सहसंबंध के साथ लगभग निश्चित है, लेकिन सक्रिय रूप से पुनर्वितरण करने वाली कंपनियों की शेयरहोल्डर रिटर्न लगभग 30% अधिक है।
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. 概要:अनुमोदित आवेदकों और सीमांत अस्वीकृत आवेदकों की तुलना करने वाले अर्ध-प्रयोग में, ठीक से डिज़ाइन किए गए त्वरक भाग लेने वाली कंपनियों की फंडिंग को 47-171% बढ़ाते हैं, और प्रभाव का स्रोत केंद्रीकृत प्रारंभिक सीखना है।
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. 概要:"कार्यक्षेत्र, साधन, विभेदक, चरणबद्धता, और आर्थिक तर्क" के पाँच तत्वों से बनी "रणनीति हीरा" प्रस्तुत की।
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. 概要:लगभग 1,400 अमेरिकी फंडों का विश्लेषण करते हुए, बायआउट फंड अवधि के दौरान S&P 500 को 20-27% (प्रति वर्ष 3% से अधिक) से अधिक प्रदर्शन करते हैं, जबकि वेंचर कैपिटल 2000 के दशक में इससे कम प्रदर्शन करते हैं।
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. 概要:फंड संग्रहण के समय उपलब्ध जानकारी के आधार पर, 2000 के बाद से बायआउट में लगभग कोई निरंतरता नहीं है, जबकि वेंचर कैपिटल में ही निरंतरता बनी रहती है।
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. 概要:अमूर्त संपत्तियों की चार विशेषताएं (स्केलेबिलिटी, डूबी हुई लागतें, स्पिलओवर, और समन्वय प्रभाव) प्रस्तुत की, और दिखाया कि प्रमुख विकसित देशों में अमूर्त निवेश मूर्त निवेश से अधिक है।
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. 概要:निश्चित शर्तों के तहत, सीमांत q अवलोकनीय औसत q के बराबर है, जिससे Tobin के q का अनुभवजन्य अनुप्रयोग संभव हुआ।
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. 概要:शेयर पुनर्खरीद घोषणा के बाद चार वर्षों में असामान्य रिटर्न औसतन 12.1% है, सस्ते शेयरों में 45.3% तक पहुंचता है, जो दर्शाता है कि बाजार घोषणा के समय सूचना को पूरी तरह से शामिल नहीं करता है।
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. 概要:कंपनियां पूंजी की लागत के लगभग दोगुने (लगभग 15%) की बाधा दर का उपयोग करती हैं, जिसका कारण संसाधन बाधा और प्रतीक्षा विकल्प का मूल्य है, पूंजी बाधा नहीं है।
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. 概要:अतिरिक्त नकद प्रवाह वाले प्रबंधक नकारात्मक एनपीवी वाले निवेश और अत्यधिक वृद्धि की ओर झुकते हैं, जबकि ऋण और अधिग्रहण इसके अनुशासन के रूप में कार्य करते हैं—एजेंसी सिद्धांत का एक शास्त्रीय कार्य।
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. 概要:16 देशों के 1870-2015 के डेटा में, स्टॉक (6.9%) और आवास (7.1%) की वास्तविक रिटर्न समान स्तर पर और अधिक हैं, जो बांड (2.5%) और अल्पकालिक सरकारी प्रतिभूतियों (1.0%) को काफी हद तक अधिक है।
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. 概要:गठजोड़ विफलता दर 50% से अधिक है इस अनुमान को समेकित करते हुए, तर्क दिया कि प्रतिपक्ष की पूरकता, शासन, और समर्पित गठजोड़ कार्य सफलता निर्धारित करते हैं।
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. 概要:पीई फंड की शुल्क-समायोजित औसत रिटर्न S&P 500 के लगभग बराबर है, लेकिन प्रसार बड़ा है, और प्रबंधक-दर-प्रबंधक प्रदर्शन में निरंतरता है।
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. 概要:दीर्घकालिक संपत्ति वृद्धि दर को अधिकतम करने वाली सट्टेबाजी अनुपात f = p − (1 − p)/b को निकाला, जो दांव लगाने के आकार निर्धारण का मूल कार्य है।
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. 概要:वीसी-समर्थित कंपनियों का लगभग 55% नुकसान में समाप्त होता है, 5 गुना से अधिक की रिटर्न देने वाली 6% कुल रिटर्न का लगभग आधा हिस्सा दर्शाता है, जो कई सस्ते प्रयोग चलाने की तार्किकता को दर्शाता है।
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. 概要:अविकसित संस्थाओं वाले बाजारों में, विविधीकृत व्यावसायिक समूह बाजार कार्य को प्रतिस्थापित करते हैं, और सबसे अधिक विविधीकृत समूह की सहायक कंपनियां स्वतंत्र कंपनियों से बेहतर प्रदर्शन करती हैं।
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. सारांश: अधिग्रहण के बाद अधिग्रहणकारी कंपनी का प्रदर्शन औसतन थोड़ा खराब हो जाता है, और मेटा-विश्लेषण ने दिखाया कि संबंधितता, भुगतान के साधन और अनुभव जैसे पारंपरिक चर इस अंतर को समझा नहीं सकते।
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. सारांश: कॉर्पोरेट त्वरक के डिज़ाइन तत्वों को एक गुणात्मक अनुसंधान में प्रस्ताव, प्रक्रिया, लोग और स्थान के चार श्रेणियों में वर्गीकृत किया गया।
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. सारांश: कंपनी का मूल्य NOPAT, वृद्धि दर, ROIC और WACC द्वारा निर्धारित होता है, और वृद्धि तभी मूल्य सृजित करती है जब ROIC WACC से अधिक हो—मूल्य सृजन के मूलभूत सिद्धांतों को व्यवस्थित करने वाली मानक पाठ्यपुस्तक।
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. सारांश: A/B परीक्षण को अपनाने वाले स्टार्टअप्स में वृद्धि मेट्रिक्स और नए उत्पाद लॉन्च बढ़ते हैं, साथ ही सफलता के परिणामों में भिन्नता भी बढ़ती है (तेजी से बढ़ना, तेजी से विफल होना)।
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. सारांश: कंपनी के भीतर प्रशिक्षण प्राप्त करने वाले श्रमिकों की उत्पादकता प्रीमियम 23% है, मजदूरी प्रीमियम 12% है, जो दर्शाता है कि प्रशिक्षण के लाभ का एक महत्वपूर्ण हिस्सा कंपनी को प्राप्त होता है।
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. सारांश: PE के शीर्ष और निचले चतुर्थांश प्रबंधकों के बीच अंतर वार्षिक 7-8 प्रतिशत अंक है, लेकिन शोर बहुत बड़ा है और निवेशक व्यावहारिक रूप से पहले से ही बेहतर प्रबंधकों की पहचान नहीं कर सकते।
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. सारांश: ब्रांड के 15.4 अरब डॉलर के अवमूल्यन और लाभांश में कमी की घोषणा की गई, जो लागत में कमी पर केंद्रित पूंजी आवंटन के परिणाम के रूप में व्यापक रूप से उद्धृत उदाहरण बन गया।
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. सारांश: 1980 के दशक में अमेरिकी कंपनियों में विविधीकरण की डिग्री और Tobin का q लगातार नकारात्मक संबंध दिखाते हैं।
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. सारांश: S&P 500 की 449 कंपनियों ने 2003-2012 में अपने मुनाफे का 54% शेयर बायबैक में और 37% लाभांश में खर्च किया, जिससे निवेश और मजदूरी के लिए धन खो गया—इसकी आलोचना की गई।
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. सारांश: व्यवसाय विक्रय और प्रदर्शन के संबंध का मेटा-विश्लेषण दर्शाता है कि समग्र रूप से एक सकारात्मक संबंध है, और यह बाजार संकेतकों में अधिक दृढ़ता से दिखाई देता है।
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. सारांश: उच्च बाधा दर को बनाए रखते हुए छोटे सॉफ्टवेयर कंपनियों के अधिग्रहण जारी रखने की रणनीति का वर्णन किया गया, यह तर्क देते हुए कि बाधा दर एक चुंबक की तरह काम करती है—एक बार इसे कम करने के बाद, बाद के सौदों की अपेक्षित रिटर्न भी उस नई दर की ओर आकर्षित होती है।
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. सारांश: कॉर्पोरेट उद्यम (CVC) स्वतंत्र VC से बेहतर परिणाम दे सकता है, लेकिन पारिश्रमिक, अनुमोदन प्रक्रिया और प्रबंधन प्रतिबद्धता के डिज़ाइन के आधार पर अल्पकालीन हो सकता है।
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. सारांश: प्रबंधक "आंतरिक दृष्टिकोण" से आशावादी योजनाएं बनाते हैं, और इसे समान मामलों के परिणाम वितरण पर आधारित "बाहरी दृष्टिकोण" से सही किया जाना चाहिए।
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. सारांश: मध्य-स्तरीय प्रबंधक प्रत्येक परियोजना पर अपना करियर दांव पर लगाते हैं, इसलिए हानि से बचाव मजबूत है, जिससे कंपनी पूरी तरह छोटे जोखिमों को नहीं ले सकती—जोखिम को कंपनी भर में एकत्रित करने का सुझाव दिया गया।
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. सारांश: R&D का सीमांत सामाजिक रिटर्न (लगभग 58%) सीमांत निजी रिटर्न (लगभग 14%) का लगभग 4 गुना है, और स्पिलओवर का आकार 1980 के दशक से घटा नहीं है।
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. सारांश: रणनीति को वास्तविक विकल्पों के पोर्टफोलियो के रूप में देखा जाता है, और मूल्य/लागत अनुपात और अस्थिरता के दो अक्षों पर "अभी निवेश करें, त्यागें या विकसित करके प्रतीक्षा करें" का निर्णय लेने के लिए एक ढांचा दिया गया।
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. सारांश: 381 CVC इकाइयों का विश्लेषण दर्शाता है कि CVC आंतरिक नवाचार में गिरावट के बाद शुरू होते हैं, वसूली के साथ समाप्त होते हैं, माध्य जीवनकाल लगभग 4 साल है, और 46% 3 साल के भीतर समाप्त हो जाते हैं।
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. सारांश: Kelly मानदंड के सिद्धांत और व्यवहार को संकलित किया गया, अनुमान त्रुटियों के विरुद्ध सुरक्षा के रूप में आधा Kelly जैसे संचालन को व्यवस्थित किया गया।
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. सारांश: अपने शेयर विकल्प को परिपक्वता तक रखने वाले आत्मविश्वासी CEO हाथ में नकद होने पर अत्यधिक निवेश करते हैं।
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. सारांश: आत्मविश्वासी CEO अधिग्रहण करने की संभावना 65% अधिक है, और अधिग्रहण घोषणा के लिए बाजार की प्रतिक्रिया भी महत्वपूर्ण रूप से नकारात्मक है (−0.9%)।
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. सारांश: पोर्टफोलियो का मूल्य रिटर्न की अपेक्षा और विचरण (सहसंबंध) द्वारा निर्धारित होता है, और कम सहसंबंध वाली संपत्तियों का संयोजन जोखिम को कम करता है—आधुनिक पोर्टफोलियो सिद्धांत का मौलिक ग्रंथ।
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. सारांश: अमेरिकी शीर्ष 1,500 कंपनियों के 30 साल से अधिक के डेटा में दिखाया गया कि पूंजी के स्रोत का 90% से अधिक आंतरिक धन है, और M&A, पूंजीगत निवेश, R&D, शेयर बायबैक और लाभांश के रुझानों और मूल्य सृजन के साक्ष्य को व्यवस्थित किया गया।
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. सारांश: अमेरिकी कंपनियों के 1970-2024 के पूंजी उपयोग को परिमाणित किया गया, पूंजी आवंटन को CEO की सबसे महत्वपूर्ण जिम्मेदारी के रूप में स्थापित किया गया, और शेयर बायबैक का सुनहरा नियम यह है कि वह केवल तभी किया जाए जब स्टॉक की कीमत अपेक्षित मूल्य से नीचे हो।
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. सारांश: अपरिवर्तनीय निवेश में "प्रतीक्षा विकल्प" का मूल्य है, और उचित मापदंडों के साथ यह दिखाया गया कि तब तक प्रतीक्षा करना इष्टतम हो सकता है जब तक लाभ निवेश राशि का लगभग 2 गुना न हो जाए।
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. सारांश: नई व्यावसायिक पहल को "मान्यताओं को सत्यापित करने का प्रयोग" के रूप में देखा जाता है, और सस्ते में सत्यापन योग्य मान्यताओं से शुरू करके चेकपॉइंट पर क्रमिक रूप से वित्त आवंटित करने की पद्धति प्रदर्शित की गई है।
McKinsey & Company. (2020). Why business building is the new priority for growth. सारांश: नई व्यावसायिक संरचना को वृद्धि का सर्वोच्च प्राथमिकता मानने वाले प्रबंधन स्तर के 52% के विरुद्ध, पिछले 10 वर्षों में नई व्यावसायिक पहल का केवल 24% बड़े व्यावसायिक रूप में कायम रहता है, और 4 या अधिक नई पहलें शुरू करने वाली कंपनियों को उच्च रिटर्न प्राप्त करने की संभावना दोगुने से अधिक होती है।
McKinsey & Company. (2021). 2021 global report: The state of new-business building. सारांश: लॉन्च के 4 वर्ष बाद नई व्यावसायिक पहल का कम से कम 80% प्रति वर्ष 5,000 मिलियन डॉलर से कम रेवेन्यू वाली है, और आधे से अधिक प्रति वर्ष 10 मिलियन डॉलर से कम रेवेन्यू वाली हैं या बंद कर दी गई हैं।
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. सारांश: कृत्रिम बुद्धिमत्ता का उपयोग करने वाली संस्थाएं 88% तक पहुंच गई हैं जबकि संपूर्ण EBIT पर प्रभाव की रिपोर्ट करने वाली संस्थाएं 39% हैं, और EBIT के 5% या अधिक को कृत्रिम बुद्धिमत्ता को जिम्मेदार ठहराने वाली उच्च कार्यप्रदर्शन वाली संस्थाएं लगभग 6% तक सीमित हैं।
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ सारांश: क्लाउड और कृत्रिम बुद्धिमत्ता में पूंजीगत निवेश को "अगले 10 वर्षों और उसके बाद की वृद्धि को संचालित करने वाली दीर्घकालीन संपत्ति" के रूप में स्थापित किया गया है।
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ सारांश: OpenAI के पुनर्गठन के बाद, Microsoft लगभग 27% की हिस्सेदारी (मूल्यांकन लगभग 135 बिलियन डॉलर) रखता है, और OpenAI ने 250 बिलियन डॉलर की Azure खरीद की प्रतिबद्धता दी है।
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. सारांश: कंपनियों के जनरेटिव कृत्रिम बुद्धिमत्ता निवेश का 95% लाभ-हानि में योगदान नहीं दे रहा है, हालांकि पीयर-रिव्यू किए बिना प्रारंभिक सर्वेक्षण में सफलता की परिभाषा भी सहज है, इसलिए दिशा केवल एक संदर्भ सामग्री के रूप में माना जाना चाहिए।
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. सारांश: कॉर्पोरेट गवर्नेंस कोड के बाद नीति-संबंधित शेयरों की बिक्री में तीव्र वृद्धि हुई है, हालांकि बिक्री करने वाली कंपनियों का पूंजीगत निवेश, अनुसंधान और विकास, और प्रदर्शन स्पष्ट रूप से सुधारा नहीं गया है।
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. सारांश: घर्षण-रहित बाजारों में, पूंजी संरचना कंपनी के मूल्य से असंबंधित है; यह कॉर्पोरेट वित्त का प्रारंभिक बिंदु है।
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. सारांश: निगम कर पर विचार करते हुए, ऋण की कर बचत प्रभाव कंपनी के मूल्य को बढ़ाता है, जो दिवालियापन लागत के साथ व्यापार-बंद सिद्धांत का आधार बनता है।
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. सारांश: 1980-2001 में संयुक्त राज्य अमेरिका में 12,023 अधिग्रहणों में, छोटी अधिग्रहणकर्ता कंपनियों के शेयरधारकों को कुल 8 बिलियन डॉलर मिले जबकि बड़ी अधिग्रहणकर्ता कंपनियों के शेयरधारकों को 226 बिलियन डॉलर का नुकसान हुआ।
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. सारांश: 1998-2001 में, अधिग्रहणकर्ता कंपनियों के शेयरधारकों को कुल 240 बिलियन डॉलर (खर्च किए गए 1 डॉलर प्रति 12 सेंट) का नुकसान हुआ, और नुकसान कुछ अति-उच्च मूल्यांकन वाली कंपनियों की बड़ी परियोजनाओं में केंद्रित था।
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. सारांश: 1990 के दशक में संयुक्त राज्य अमेरिका की 1,305 कंपनियों में, न केवल अधिग्रहण बल्कि व्यावसायिक विक्रय भी घोषणा के समय शेयरधारक मूल्य बढ़ाते हैं, और लाभ लेनदेन के आकार के अनुपातिक होते हैं।
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. सारांश: उच्च प्रदर्शन करने वाली कंपनियां नवाचार निवेश को मुख्य 70% / आसन्न 20% / रूपांतरकारी 10% में आवंटित करती हैं, और रिटर्न की संरचना विपरीत (10/20/70) होती है।
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. सारांश: सूचीबद्ध कंपनियों का शेयर होल्डिंग अनुपात 2024 में 6 साल तक लगातार पिछले रिकॉर्ड निम्नतम को अपडेट करता है, और व्यावसायिक कंपनियों में गिरावट की सीमा सबसे बड़ी हुई है।
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 सारांश: पेशेवर दस्तावेज़-निर्माण कार्यों में ChatGPT द्वारा आवश्यक समय 40% कम हुआ और गुणवत्ता 18% में सुधार हुआ, और श्रमिकों के बीच के अंतराल में कमी आई।
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. सारांश: NVIDIA Intel में 5 बिलियन डॉलर का निवेश करता है, और कस्टम CPU और कृत्रिम बुद्धिमत्ता अवसंरचना को संयुक्त रूप से विकसित करता है।
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ सारांश: NVIDIA ने 10 गीगावाट की प्रणाली तैनाती के साथ अधिकतम 100 बिलियन डॉलर में क्रमिक निवेश करने का इरादा घोषणा जारी की है।
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. सारांश: जिन कंपनियों के पास बड़े विकास के अवसर हैं और नकद प्रवाह अस्थिर है, उनका नकद और जमा अनुपात अधिक है, और पूंजी बाजार तक अच्छी पहुंच वाली बड़ी कंपनियों का अनुपात कम है।
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. सारांश: 9 उद्योगों और 15 व्यावसायिक इकाइयों में 35 सफलता की परियोजनाओं का विश्लेषण करते हुए, अन्वेषण संगठन को अलग करते हुए लेकिन वरिष्ठ प्रबंधन स्तर पर एकीकृत करने वाले "दोनों हाथ से काम लेने वाले" संगठनों में 90% से अधिक लक्ष्य प्राप्त करते हैं, जबकि अन्य संरचनाएं 0-25% करती हैं।
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. सारांश: मौजूदा व्यावसायिक गतिविधियों का दोहन और नए क्षेत्रों में अन्वेषण को एक साथ आगे बढ़ाने की क्षमता को डायनामिक क्षमता के रूप में सैद्धांतिक बनाया गया है।
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. सारांश: पूर्ण अधिग्रहण प्रतिपक्ष के प्रबंधन दल के लिए प्रोत्साहन को कमजोर करता है या जब पूर्ण अधिग्रहण से पहले जानकारी एकत्र करना चाहते हैं तो अल्पसंख्यक निवेश को चुना जाता है।
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ सारांश: Alphabet की होल्डिंग कंपनी संरचना का उद्देश्य मुख्य व्यावसायिक गतिविधि में ध्यान केंद्रित करना और पूंजी आवंटन के कठोर प्रबंधन को एक साथ लाना है, जो अनुमानपूर्ण व्यावसायिक गतिविधियों को अलग-अलग प्रबंधन करने की संरचना को दर्शाता है।
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. सारांश: विश्वविद्यालय-उद्योग संबंधों पर एक व्यापक समीक्षा जो दर्शाती है कि पेटेंट या उद्यमशीलता-आधारित वाणिज्यीकरण की तुलना में संयुक्त अनुसंधान और परामर्श-आधारित "सहभागिता" अधिक सामान्य है।
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. सारांश: अमूर्त पूंजी को शामिल करते हुए "कुल q" का प्रस्ताव दिया गया, जो दर्शाता है कि अमेरिकी कंपनियों की कुल पूंजी का 42% अमूर्त पूंजी है।
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. सारांश: प्रदर्शित किया गया कि विभागों के बीच निवेश के अवसरों में जितना अधिक अंतर है, पूंजी अक्षम विभागों में उतनी अधिक प्रवाहित होती है, और विविधीकरण छूट भी बड़ी हो जाती है।
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. सारांश: ट्रायंगुलर होल्डिंग्स को समाप्त करने और विद्युतीकरण निवेश के लिए संसाधन सुरक्षित करने के लिए टोयोटा समूह ने लगभग 700 बिलियन येन मूल्य के Denso शेयर बेचने की योजना की रिपोर्ट दी।
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. सारांश: 2024 में S&P 500 के शेयर बायबैक पिछले रिकॉर्ड 942.5 बिलियन डॉलर तक पहुंचे, लाभांश 629.6 बिलियन डॉलर थे, और शीर्ष 20 कंपनियों ने शेयर बायबैक का लगभग आधा हिस्सा बनाया।
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. सारांश: विभाग प्रमुखों की किराया-खोज के कारण मुख्यालय कमजोर विभागों में अत्यधिक पूंजी आवंटित करने की "आंतरिक समाजवाद" तंत्र को सैद्धांतिक रूप दिया गया।
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. सारांश: 56 अनुसंधानों की मेटा-विश्लेषण में विज्ञापन की बिक्री लोच अल्पकालीन औसतन 0.12 और दीर्घकालीन औसतन 0.24 है, जो समय के साथ घटती है, और परिपक्व ब्रांडों में कम है।
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. सारांश: लगभग 59,000 अमेरिकी कंपनियों के वर्षों के डेटा से दिखाया गया कि नेट ट्रेड साइकल में कमी लाभप्रदता और शेयरधारक मूल्य को बढ़ाती है।
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 सारांश: OpenAI में अधिकतम 40 बिलियन डॉलर निवेश करने का अनुबंध जारी किया गया।
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. सारांश: Vision Fund 1 और 2 के संचयी निवेश राशि और कुल लाभ, और OpenAI में संचयी निवेश 44.6 बिलियन डॉलर और उचित मूल्य 89.6 बिलियन डॉलर का खुलासा किया गया।
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. सारांश: प्रयोगों में दिखाया गया कि जब कोई व्यक्ति चुने हुए निवेश में विफल हो, तो वह वास्तव में उस परियोजना में अतिरिक्त धन का निवेश करने की प्रवृत्ति रखता है, जिसे "प्रतिबद्धता का संवर्धन" कहा जाता है।
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. सारांश: तर्क दिया गया कि मुख्यालय नियंत्रण अधिकार रखता है इसलिए होनहार व्यवसायों में धन केंद्रित करने से "विजेता चुनने" के माध्यम से मूल्य बनाया जा सकता है, लेकिन यह केवल संबंधित व्यवसायों की एक सीमित संख्या तक सीमित है जिसे मुख्यालय नियंत्रित कर सकता है।
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. सारांश: अक्टूबर 2025 तक 640,250 BTC (कुल अधिग्रहण मूल्य 47.38 बिलियन डॉलर) रखने का खुलासा किया गया, और स्टॉक और पसंदीदा शेयर जारी करके खरीद जारी रखी जा रही है।
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. सारांश: IT के साथ जुड़ी कंपनी-विशिष्ट अमूर्त पूंजी "डिजिटल पूंजी" कंपनी संपत्ति का 25% से अधिक बनाती है, कुछ कंपनियों में केंद्रित है, और लगभग 3 साल बाद की उत्पादकता की भविष्यवाणी करती है।
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. सारांश: 2021 में खरीदे गए बिटकॉइन का लगभग 75% 2022 में बेचा गया और उसी वर्ष 204 मिलियन डॉलर की हानि की घोषणा की गई।
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. सारांश: उद्यम निवेश रिटर्न शक्ति कानून का पालन करता है, और सिद्धांत दिया गया कि निवेशकों को केवल उन कंपनियों में निवेश करना चाहिए जो पूरे फंड को वापस कर सकने की संभावना रखती हैं।
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. सारांश: Booking.com के वार्षिक लगभग 25,000 प्रयोगों जैसे उदाहरणों के माध्यम से तर्क दिया गया कि प्रयोग को बड़े पैमाने पर करने में बाधा तकनीक नहीं बल्कि संस्कृति है।
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. सारांश: 8 सीईओ जिन्होंने पूंजी आवंटन को प्रबंधन के केंद्र में रखा वे S&P 500 से 20 गुना अधिक प्रदर्शन करते हैं, पूंजी के 5 उपयोग और 3 संग्रह स्रोतों का ढांचा प्रस्तुत किया गया।
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. सारांश: दिखाया गया कि जिन कंपनियों ने पूंजीगत निवेश में काफी वृद्धि की, उनके बाद के स्टॉक रिटर्न वार्षिक लगभग 2% कम थे, विशेष रूप से जहां नकद प्रचुर और ऋण कम हो।
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. सारांश: बाजार मूल्य और प्रतिस्थापन लागत का अनुपात (q) निवेश निर्णय को निर्धारित करता है, यह अवधारणा प्रस्तुत की गई।
トヨタ自動車. (2025). 2025年3月期 決算短信. सारांश: मार्च 2025 अवधि में लगभग 1.18 ट्रिलियन येन का शेयर बायबैक किया गया, इसका खुलासा किया गया।
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. सारांश: स्थगन, चरणबद्ध निवेश, आकार परिवर्तन, वापसी, स्विचिंग और वृद्धि के विकल्पों को व्यवस्थित किया गया, और विस्तारित NPV = स्थिर NPV + विकल्प का मूल्य सूत्र दिया गया।
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. सारांश: 26 अनुसंधानों की मेटा-विश्लेषण में दिखाया गया कि स्पिन-ऑफ घोषणा समय पर औसत असामान्य रिटर्न +3.02% है, लेकिन परिष्कृत तरीकों से दीर्घकालीन अतिरिक्त रिटर्न की पुष्टि नहीं होती है।
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. 概要:आत्म-घोषित सेगमेंट डेटा में बहुविध करण छूट देखी गई, जबकि व्यावसायिक स्थान स्तर के डेटा में बहुविधीकरण प्रीमियम देखा गया, जो दर्शाता है कि छूट माप पद्धति का एक परिणाम हो सकती है।
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. 概要:आसन्न क्षेत्रों में विस्तार की सफलता दर औसतन लगभग 25% तक सीमित है, लेकिन पुनरावृत्ति योग्य विस्तार पद्धति वाली कंपनियां दोगुनी सफलता दर प्राप्त करती हैं, और सबसे सफल विस्तार के 80% से अधिक मुख्य ग्राहक आवश्यकताओं की गहन समझ से उत्पन्न हुए।
पढ़ा हुआ
इसके बाद पढ़ें ↓