Research
Allocation optimale des investissements et du capital de l'entreprise : recherches et pratiques récentes
Product
Career
Traduction automatique du texte original en japonais
Overview
Comment une entreprise peut-elle maximiser sa valeur en allouant ses ressources ? Cet article examine cinq destinations d'investissement — activités existantes, nouvelles activités, fusions-acquisitions/partenariats, actifs financiers et rendements aux actionnaires — ainsi que l'option d'« attendre », en les comparant selon un même critère d'évaluation : la valeur de l'entreprise (rentabilité, risque, croissance). Il présente les rendements attendus, les probabilités de succès et les horizons temporels révélés par la recherche pour chaque destination d'investissement.
Introduction
La valeur de l'entreprise dépend de la façon dont elle répartit ses ressources. Mais quelle démarche suivre pour examiner une allocation appropriée ? Nous organisons de manière exhaustive la réflexion et le processus à suivre pour examiner cette allocation, en nous appuyant sur les dernières recherches et pratiques.
La nouveauté de cet article réside dans les trois points suivants.
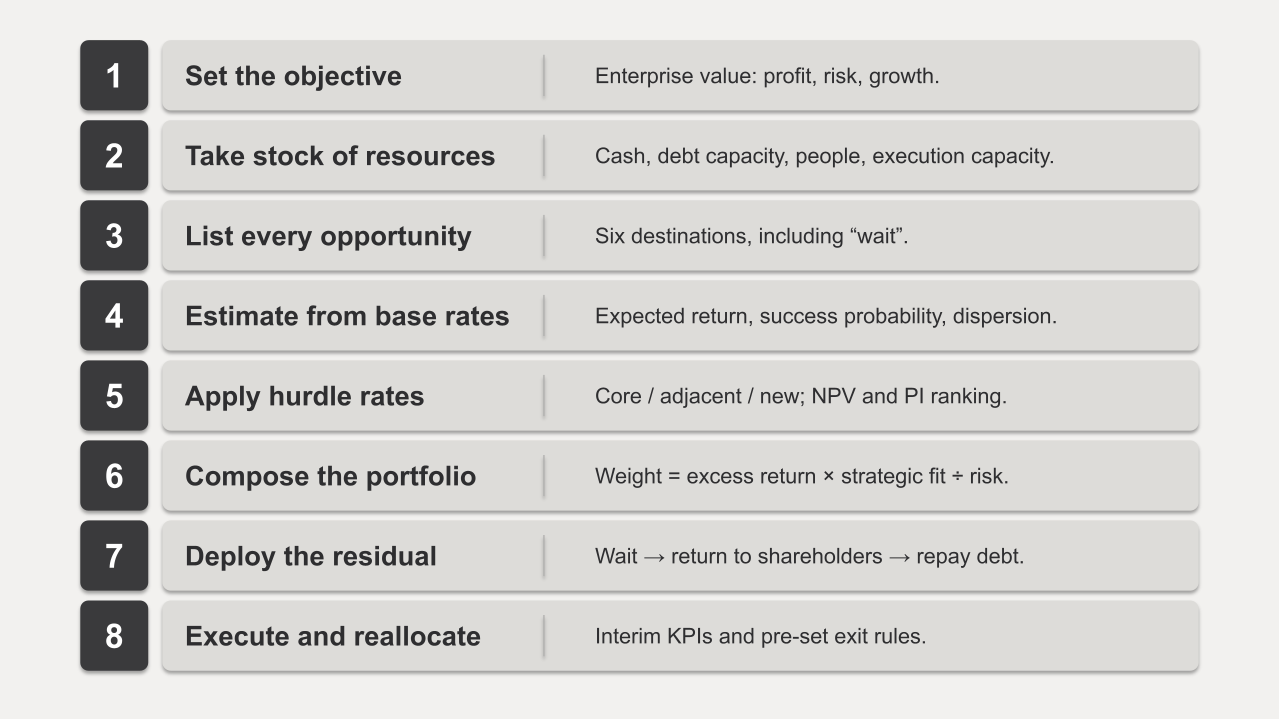
Comparer tous les investissements possibles d'une entreprise selon un seul critère et les intégrer dans une procédure en 8 étapes :Nous avons mis en regard les activités existantes, nouvelles activités, fusions-acquisitions, actifs financiers, rendements aux actionnaires et l'option d'« attendre » selon le même critère de valeur d'entreprise, établi un tableau comparatif des valeurs de recherche, puis décliné le tout en 8 étapes allant de la fixation de l'objectif à la réallocation. Par exemple, on peut comparer le taux de rendement privé de R&D de 20–30% (Hall et al., 2010), le rendement moyen quasi nul des acquéreurs (Andrade et al., 2001), et le rendement réel des bons du Trésor à court terme de 0,5% (Dimson et al., 2025) dans un même tableau, puis affecter les ressources en fonction de (rendement excédentaire attendu × adéquation stratégique) ÷ risque.
Montrer comment l'allocation varie selon le stade, la taille et le secteur de l'entreprise :Nous avons organisé les objectifs et justifications d'allocation entre le cœur de métier, les domaines adjacents, les nouvelles activités, les fusions-acquisitions, les actifs financiers et les rendements aux actionnaires selon quatre stades (de la création au secteur mature et grande entreprise), la taille déterminant le nombre de paris, et le type d'activité (du secteur à forte intensité capitalistique au modèle de plateforme). Par exemple, le stade création correspond à une allocation quasi totale au cœur de métier avec gestion de la trésorerie pour les actifs financiers, tandis que l'IPO et les PME correspondent à une allocation 70/20/10 (Nagji & Tuff, 2012) et à un programme continu de petites acquisitions.
Organiser les dernières recherches et tendances pratiques :Nous avons présenté en deux versions les écarts entre le taux d'actualisation des entreprises et le coût du capital, l'explication de l'écart d'investissement par les actifs incorporels, la relation entre les rachats d'actions et l'investissement, l'écart entre l'effet local et l'effet macro de l'IA générative, ainsi que les arguments avancés par Buffett, Bezos, Leonard, Pichai et Cahn, autour de trois enjeux : concentration ou diversification, rendement ou réinvestissement, et surexposition aux investissements en IA. Par exemple, nous présentons côte à côte l'affirmation d'Alphabet selon laquelle « le risque de sous-investissement est plus important » et l'avertissement de Sequoia sur « l'écart de revenus de 600 milliards de dollars ».
Qu'est-ce que l'investissement d'entreprise ?
Ce chapitre définit l'investissement d'entreprise comme une « allocation de capital » dans le contexte de sa relation à la valeur de l'entreprise, en clarifiant la gamme de ressources pouvant être allouées, la vue d'ensemble des destinations d'investissement, et les principes fondamentaux de la prise de décision d'investissement.
Qu'est-ce que l'allocation de capital ?
L'investissement d'une entreprise est exécuté par l'allocation de capital (la décision de l'entreprise concernant l'utilisation de ses ressources et le montant à consacrer à chaque usage).
La gestion consiste à allouer le capital :Thorndike (2012) a analysé les mandats de huit PDG et constaté que l'utilisation du capital se divise en cinq catégories — investissements dans les activités existantes, acquisitions, remboursement de dettes, rachats d'actions et dividendes — et que les sources de financement comprennent les flux de trésorerie d'exploitation, la dette et l'émission d'actions. Les PDG qui ont systématiquement optimisé ces éléments ont surperformé le S&P 500 de plus de 20 fois. Par exemple, Henry Singleton de Teledyne a réalisé un rendement annualisé de 20,4% de 1963 à 1990 (comparé à 11,6% pour le S&P 500 au cours de la même période), et a racheté environ 90% des actions en circulation lors des périodes où le cours était faible.
Évaluer la capacité bénéficiaire de l'entreprise avec le test du dollar :Buffett (1985) affirme que le bénéfice conservé en interne (bénéfices non versés aux actionnaires sous forme de dividendes, mais conservés par l'entreprise) n'est justifié que s'il existe « une perspective raisonnable qu'au moins un dollar de valeur marchande soit créé pour chaque dollar conservé ». Le manuel du propriétaire de Berkshire Hathaway (Buffett, 1996) établit ce même critère comme principe directeur. Par exemple, si le taux de rendement supplémentaire tiré des bénéfices conservés est inférieur au rendement que les actionnaires pourraient obtenir eux-mêmes sur le marché, ces bénéfices devraient être restitués aux actionnaires sous forme de dividendes ou de rachats d'actions.
L'allocation de capital détermine la valeur de l'entreprise :Koller et al. (2020) définissent la valeur de l'entreprise comme la valeur actuelle actualisée des flux de trésorerie disponibles futurs et l'expriment en fonction de quatre variables — NOPAT, taux de croissance g, rendement du capital investi ROIC et coût moyen pondéré du capital WACC — selon la formule V = NOPAT × (1 − g/ROIC) ÷ (WACC − g). La croissance ne crée de la valeur que si le ROIC dépasse le WACC ; au-delà, elle en détruit. Par exemple, une activité affichant un ROIC de 8% et un WACC de 10% verra sa valeur d'entreprise diminuer même si son chiffre d'affaires double, tandis qu'une activité affichant un ROIC de 20% créera beaucoup plus de valeur pour chaque investissement en croissance d'un euro.
L'allocation de capital suit généralement l'année précédente :Hall et al. (2012) analysent les données de 1 616 sociétés cotées américaines couvrant 1990–2005 et constatent que la corrélation entre l'allocation de capital des divisions d'une année à l'autre atteint en moyenne 0,92 (environ un tiers des entreprises affichant 0,99), indiquant que l'allocation reste pratiquement inchangée. Les entreprises du tiers supérieur pour le degré de réallocation affichent des rendements pour les actionnaires annuels d'environ 30% plus élevés et une probabilité 13% plus importante d'éviter les acquisitions et les faillites. Par exemple, chez les conglomérats américains, Honeywell, qui n'a réalloué que 25% de son capital de 1990 à 2009, a enregistré un rendement annuel de 14%, tandis que Danaher, qui en a réalloué 66%, a enregistré 25% (Hall et al., 2012).
Le capital initial d'investissement
Le capital à allouer, source d'investissement, ne se limite pas à la trésorerie. Les talents, le temps des gestionnaires, les actifs incorporels et la base clients sont autant de ressources convertibles en flux de trésorerie futurs et constituent souvent une contrainte plus forte que la trésorerie.
Capital financier :Les ressources fondamentales comprennent la trésorerie disponible, les flux de trésorerie d'exploitation, la capacité d'emprunt et la capacité d'émission d'actions. Selon Mauboussin & Callahan (2014), les sources de financement des 1 500 premières entreprises américaines à plus de 90% proviennent de fonds internes. Leur mise à jour de 2025 (Mauboussin & Callahan, 2025) indique que l'investissement total en capital des entreprises américaines en 2024 s'élevait à 7,5 trillions de dollars (1,4 trillion pour les fusions-acquisitions, 1,5 trillion pour l'investissement d'équipement, etc.). Par exemple, une entreprise affichant un chiffre d'affaires de 100 milliards de yens, un flux de trésorerie d'exploitation de 10 milliards de yens et une capacité d'emprunt de 20 milliards de yens peut allouer environ 30 milliards de yens maximum de capital financier par an.
Capital humain :Jagannathan et al. (2016) rapportent que la raison principale pour laquelle les entreprises appliquent un taux d'actualisation (hurdle rate) d'environ 15% — environ deux fois le WACC (environ 8%) — n'est pas une contrainte financière, mais une contrainte opérationnelle : l'expertise en gestion et la capacité d'exécution organisationnelle (théoriquement, tous les projets dépassant le WACC devraient être poursuivis, mais en pratique, ceux affichant un rendement de 9–14% sont ignorés). Autrement dit, le goulot d'étranglement de l'allocation est souvent constitué par les personnes, non par les liquidités. Pour l'illustrer par l'analogie d'un restaurant, un restaurant populaire n'ayant que 20 places n'accepte pas toutes les réservations des clients solvables (projets à rendement ≥ 8%), mais garde des places libres pour les clients à menu coûteux (projets à rendement ≥ 15%). La raison pour laquelle il refuse n'est pas qu'il « manque d'argent pour acheter les provisions », mais que « les places (c'est-à-dire la capacité d'exécution basée sur le capital humain) sont limitées et les occuper entraînerait la perte de meilleurs clients ».
Actifs incorporels :Haskel & Westlake (2017) notent qu'aux États-Unis, depuis la seconde moitié des années 1990, l'investissement dans les actifs incorporels (marques, base clients, données, logiciels, brevets, structures organisationnelles) dépasse celui dans les actifs corporels (machines, véhicules, immeubles de bureaux, etc.) et classent les actifs incorporels selon quatre caractéristiques : scalabilité, caractère irrécupérable (sunk costs), effets de débordement et synergies. Peters & Taylor (2017) estiment que 42% du capital total des entreprises américaines correspond à du capital incorporel. Les actifs incorporels, même s'ils ne figurent pas au bilan, constituent la source et l'objet des investissements ultérieurs.
Base clients existante et canaux de distribution :Une enquête Bain (Zook & Allen, 2003) révèle que plus de 80% des initiatives les plus réussies vers des domaines adjacents trouvent leur origine dans l'approfondissement des besoins des clients clés. La relation avec les clients est une ressource réallouable. Par exemple, la vente de services adjacents aux clients existants entraîne un coût d'acquisition inférieur à celui de l'acquisition de nouveaux clients et offre un rendement potentiel plus élevé pour le même montant d'investissement.
Destinations d'investissement
Les destinations d'investissement se divisent en cinq grandes catégories, auxquelles s'ajoute l'option d'« attendre ».
Activités existantes :Investissements dans l'augmentation des capacités, la R&D, la vente et le marketing, les talents, les systèmes informatiques et l'automatisation, les actifs incorporels tels que les marques et le capital-exploitation. Par exemple, l'expansion d'usines ou l'augmentation des effectifs commerciaux en sont des exemples.
Nouvelles activités :Nouvelles activités internes, spinouts, capital-risque d'entreprise, accélérateurs, et investissements par des partenariats université-industrie. Par exemple, la création d'une nouvelle division commercialisant la technologie existante auprès d'une base clients différente.
Fusions-acquisitions et partenariats :Acquisitions, participations minoritaires, coentreprises, alliances et cessions d'activités (investissement négatif). Par exemple, l'acquisition d'une entreprise sur un marché adjacent ou une prise de participation minoritaire dans une startup détentrice de technologie.
Actifs financiers :Trésorerie, fonds du marché monétaire, titres d'État, obligations de sociétés, actions cotées, fonds de capital-risque/capital-investissement, immobilier, actifs numériques, actions détenues à titre de politique d'État. Par exemple, la gestion du surplus de trésorerie via des bons du Trésor à court terme.
Rendements aux actionnaires et remboursement de dettes :Dividendes, rachats d'actions et remboursement de dettes. Ceux-ci expriment également un jugement selon lequel « il ne reste aucun projet dépassant le coût du capital au sein de l'entreprise ». Si l'entreprise ne met pas en œuvre de réinvestissement interne, d'investissements à VAN négative ou d'acquisitions surévaluées alors qu'il ne reste aucun projet dépassant le coût du capital, elle risque une chute du cours de ses actions ou une destitution de ses dirigeants face aux pertes des actionnaires.
Attendre (ne pas investir) :Dans un contexte d'incertitude élevée, le simple report d'un investissement a une valeur (McDonald & Siegel, 1986 ; Dixit & Pindyck, 1994). Par exemple, repousser d'un an un investissement majeur en équipement en attente de précisions sur l'orientation de la réglementation permet d'éviter des investissements erronés.
Principes fondamentaux de la prise de décision d'investissement
L'évaluation de chaque opportunité d'investissement repose sur les outils standards de la finance d'entreprise.
VAN et TRI :La règle d'or pour accepter ou rejeter un investissement consiste à déterminer si la valeur actuelle nette (VAN) — les flux de trésorerie futurs actualisés au coût du capital — est positive. Une enquête de Graham & Harvey (2001) auprès de 392 directeurs financiers montre que 75,7% utilisent régulièrement le TRI, 74,9% la VAN et 56,7% aussi la méthode du délai de récupération. Par exemple, pour un projet d'investissement initial de 1 milliard de yens générant 200 millions de yens de flux de trésorerie annuels pendant 8 ans, la VAN à un taux d'actualisation de 10% est d'environ +70 millions de yens, ce qui justifie son acceptation.
Indice de rentabilité PI :En cas de contrainte de capital, sélectionner les investissements par ordre décroissant de valeur actuelle nette par euro investi (PI = VAN ÷ montant investi) permet de maximiser la valeur générée par le capital limité disponible (Brealey et al., 2022). Dans un article précédent (mign, 2026a), nous avons montré comment classer les projets d'automatisation par PI et les sélectionner jusqu'à épuisement du budget. Par exemple, un projet affichant une VAN de 300 millions de yens et un investissement de 500 millions (PI 0,6) est prioritaire sur un projet affichant une VAN de 400 millions et un investissement de 1 milliard (PI 0,4).
ROIC > WACC : Au niveau des unités commerciales, le taux de rendement du capital investi doit dépasser le coût du capital pour justifier les investissements continus. Selon Cao et al. (2006), le niveau du ROIC présente une forte persistance : 50 % des entreprises dont le ROIC dépassait 20 % en 1994 maintenaient encore ce niveau en 2003, mais la persistance de la forte croissance est faible : 56 % des entreprises croissant à plus de 20 % ont ralenti à moins de 5 % en termes réels dix ans plus tard. Par exemple, les investissements supplémentaires dans les activités existantes à ROIC élevé génèrent souvent plus sûrement de la valeur que les investissements dans de nouvelles activités à forte croissance.
Rendements supérieurs à deux fois le coût du capital : Dans une enquête de Jagannathan et al. (2016), le taux d'actualisation moyen des entreprises était de 15,1 %, soit environ deux fois le coût du capital. Gormsen & Huber (2025) ont montré, à partir des déclarations d'environ 2 500 entreprises lors de conférences sur les résultats, que le taux d'actualisation dépasse en moyenne d'environ 3 points le coût du capital reconnu par l'entreprise elle-même, et que cet écart (wedge) aux États-Unis a augmenté d'environ 3 points en 2002 à environ 5 points en 2020, avec un délai de plusieurs années avant que les changements du coût du capital ne se reflètent dans le taux d'actualisation. Une augmentation d'un point du taux d'actualisation entraîne une baisse de 0,8 point du taux d'investissement net l'année suivante. Par exemple, le phénomène selon lequel l'investissement des entreprises n'augmente pas immédiatement malgré la baisse des taux d'intérêt peut s'expliquer par cette viscosité de l'écart.
Rendement attendu de chaque investissement
On affine les six destinations présentées au chapitre précédent et on organise chaque destination d'investissement selon quatre critères : « aperçu », « rendement attendu », « probabilité de succès » et « horizon temporel ».
Investissements dans les activités existantes
Les investissements dans les activités existantes bénéficient déjà de clients, d'une organisation et d'un savoir-faire établis, ce qui leur confère la plus forte probabilité de succès et en fait le cœur de l'allocation du capital pour la plupart des entreprises. Cependant, le niveau de rendement et la facilité de mesure varient considérablement selon le type d'investissement.
Installations et augmentation de capacités
Aperçu : Investissements dans les actifs corporels tels que les usines, magasins, centres de données et installations logistiques, augmentant les flux de trésorerie en accroissant la capacité de production ou en réduisant les coûts unitaires. Par exemple, l'expansion des chaînes de production dans une usine dont les commandes dépassent la capacité.
Rendement attendu : Modéré (équivalent au ROIC de l'activité concernée. La médiane du ROIC des grandes entreprises américaines est d'environ 9 % à long terme). En théorie, il faudrait investir davantage dans les activités dont la valeur de marché dépasse le coût de remplacement (q de Tobin > 1) (Tobin, 1969 ; Hayashi, 1982), mais empiriquement, les rendements boursiers des entreprises ayant augmenté massivement les investissements en capital ont été inférieurs de 2 % par an environ par la suite (Titman et al., 2004), et la différence de rendements l'année suivante entre les entreprises des 10 % supérieurs et des 10 % inférieurs en taux de croissance du total des actifs est de 8,4 % par an pondéré par la capitalisation boursière (Cooper et al., 2008). En d'autres termes, l'investissement en capital moyen est comparable au ROIC de l'activité existante (Cao et al., 2006), et la surexploitation descend en deçà. Par exemple, l'investissement en capital des entreprises américaines en pourcentage du chiffre d'affaires est passé de 8,8 % en 1970 à 6,3 % en 2024 (Mauboussin & Callahan, 2025), le capital migrant des actifs corporels vers les actifs incorporels.
Probabilité de succès : Élevée (l'une des plus fiables parmi les destinations d'investissement, estimée à 7-9 pour 10). Cependant, la probabilité de « terminer dans les délais et le budget prévus » est inférieure à 1 pour 10. Dans 16 000 projets et plus examinés par Flyvbjerg & Gardner (2023), 91,5 % ont dépassé le budget ou les délais, et seuls 0,5 % ont atteint tous les objectifs de budget, délais et bénéfices. Lorsque les prévisions de demande s'avèrent inexactes, les coûts fixes irréversibles qui en résultent créent des pertes importantes. Par exemple, une usine dont la demande n'atteint que 80 % du plan verra ses coûts unitaires augmenter avec le taux de capacité inutilisée, réduisant parfois la marge bénéficiaire en dessous de son niveau d'avant investissement.
Horizon temporel : La construction jusqu'à la mise en exploitation prend 1 à 3 ans et la récupération 3 à 10 ans, rendant cet investissement difficile à arrêter en cours de route. Le niveau requis varie selon l'industrie, et l'investissement net en capital en pourcentage du chiffre d'affaires est de 30-40 % ou plus pour les services publics, 18-26 % pour les logiciels, et environ 4 % pour l'ensemble du marché (Damodaran, 2026). Par exemple, Bradley et al. (2018) rapportent que les « gros coups » où le ratio d'investissement en capital dépasse 1,7 fois la médiane de l'industrie augmentent la probabilité de progression vers les 20 % supérieurs du profit économique, et dans les marchés en croissance, les investissements agressifs à long terme portent leurs fruits.
Recherche et développement (R&D)
Aperçu : Investissements pour générer de nouveaux produits, technologies et procédés, formant le cœur des actifs incorporels. Par exemple, le développement de nouveaux candidats médicaments chez les sociétés pharmaceutiques ou le développement de nouvelles fonctionnalités chez les éditeurs de logiciels.
Rendement attendu : Élevé (taux de rendement privé de 20-30 % par an). Hall et al. (2010) ont synthétisé un demi-siècle de recherche empirique, concluant que le taux de rendement privé de la R&D est généralement de 20-30 %, supérieur au capital physique, et que le taux de rendement social est encore plus élevé. Lucking et al. (2019) ont estimé le taux de rendement social marginal à environ 58 % contre un taux de rendement privé marginal d'environ 14 %, soit quatre fois plus de retombées sociales que de rendement privé. Par exemple, la plupart des résultats de R&D s'échappent vers les concurrents et les clients, de sorte que les entreprises ont tendance à investir moins que le niveau socialement optimal.
Probabilité de succès : Faible (par thème de recherche individuel, estimée à 1-3 pour 10), mais élevée au niveau du portefeuille global. Le succès ou l'échec de chaque projet de recherche individuel varie considérablement, avec quelques succès soutenant la rentabilité globale, de sorte que même avec un taux de rendement moyen élevé, parier sur un seul thème rend l'échec plus probable que le succès. De plus, la productivité de la recherche s'érode à long terme ; selon Bloom et al. (2020), la productivité de la recherche aux États-Unis diminue à un rythme supérieur à 5 % par an, et le nombre de chercheurs requis pour doubler la densité d'intégration des semi-conducteurs a augmenté d'au moins 18 fois depuis le début des années 1970. Par exemple, comme les investissements en R&D requis pour obtenir le même résultat augmentent chaque année, fixer le ratio de R&D d'après l'année précédente érode les résultats réels.
Horizon temporel : Il faut 3 à 10 ans pour que les résultats se traduisent en ventes, et encore plus longtemps pour la recherche fondamentale. Par exemple, comme le montrent Arora et al. (2021), les grandes entreprises se retirent de la recherche fondamentale par crainte des fuites, et plus l'horizon de la R&D est long, plus la tendance est forte de compenser par des partenariats externes.
Ventes et marketing
Aperçu : Investissements en publicité, promotion des ventes, personnel commercial et acquisition de clients, visant à augmenter les ventes et à accumuler le capital client. Par exemple, les campagnes publicitaires pour de nouveaux marchés ou l'augmentation des effectifs des équipes de vente.
Rendement attendu : Pour la publicité, faible à modéré ; pour l'investissement dans le capital client, élevé. Une méta-analyse de 56 études par Sethuraman et al. (2011) montre que l'élasticité de la publicité au chiffre d'affaires est en moyenne 0,12 à court terme et 0,24 à long terme : une augmentation de 10 % des dépenses publicitaires ne génère que 1,2 % de hausse des ventes à court terme et 2,4 % à long terme (un niveau auquel les dépenses publicitaires ne peuvent être récupérées dans les activités à faible marge brute). D'autre part, l'élasticité du capital client par rapport à la valeur d'entreprise est de 0,72 (Edeling et al., 2021), et un portefeuille d'entreprises leaders en satisfaction client a enregistré un rendement excédentaire annuel d'environ 10,8 % de 2000 à 2014 (Fornell et al., 2016). Par exemple, dans une activité à marge brute de 60 %, une augmentation de 1,2 % des ventes récupère une augmentation de 10 % des dépenses publicitaires, mais dans une activité à marge brute de 20 %, cela n'est pas possible.
Probabilité de succès : Modérée (estimée à 4-7 pour 10, variant considérablement selon le stade de l'activité). L'efficacité de la publicité est élevée pour les marques en croissance (élasticité 0,16) et faible pour les marques matures (0,11) (Sethuraman et al., 2011), de sorte que la même dépense publicitaire génère des attentes plus faibles avec plus de variation dans les marchés matures. Par exemple, la publicité créant de la demande sur de nouveaux marchés a tendance à réussir, tandis que la publicité se battant pour des parts dans les marchés matures est facilement contrecarrée par les réactions des concurrents.
Horizon temporel : L'effet de la publicité se divise entre court terme (exercice courant) et long terme (exercices suivants), le long terme ayant un effet plus important mais étant plus difficile à mesurer, ce qui expose ces dépenses à la réduction pour atteindre les objectifs de profit à court terme. Edeling et al. (2021) rapportent que la réduction du marketing pour la rentabilité à court terme a été observée chez 20 % des entreprises, réduisant la valeur à long terme. Par exemple, l'arrêt de la publicité pour atteindre les objectifs de bénéfices trimestriels augmente le bénéfice courant mais réduit les ventes et le capital client de l'année suivante.
Talents, formation et qualité du management
Aperçu : Investissements en recrutement, formation et amélioration des pratiques de gestion. Par exemple, des formations en management pour les contremaîtres ou l'amélioration des pratiques de gestion par des consultants externes.
Rendement attendu : Élevé (plusieurs dizaines de pour cent à plusieurs fois par an). Konings & Vanormelingen (2015) ont estimé que la prime de productivité des travailleurs formés est de 23 % et la prime de salaire de 12 %, l'écart d'environ 11 points revenant à l'entreprise. Dans une expérience randomisée menée par Bloom et al. (2013) dans des usines textiles en Inde, un conseil en gestion d'environ 75 000 dollars a amélioré la productivité de 17 % la première année, générant un gain de profit annuel d'environ 300 000 dollars par usine, soit environ 4 fois le montant investi chaque année. Par exemple, l'amélioration des pratiques de gestion est une destination d'investissement générant des rendements bien plus importants avec beaucoup moins de capital que l'investissement en capital fixe.
Probabilité de succès : Élevée (estimée à 7 pour 10 ou plus). Dans l'expérience de Bloom et al. (2013), les usines du groupe traité ont montré des améliorations constantes, et les méthodes d'amélioration étaient toutes du domaine public. Le succès ou l'échec dépendent de l'information et de l'inertie organisationnelle, non du financement. Par exemple, selon Bloom et al. (2017), la qualité du management explique environ 30 % de l'écart de productivité factorielle totale au niveau national et international, mais de nombreuses entreprises ignorent le potentiel d'amélioration ou ne l'exécutent pas malgré le savoir.
Horizon temporel : Les effets de la formation et de l'amélioration des pratiques de gestion apparaissent en 1 à 3 ans, offrant une récupération plus rapide que les immobilisations ou la R&D. Par exemple, dans l'expérience de Bloom et al. (2013), la productivité s'est améliorée de 17 % la première année, et les entreprises du groupe traité ont ouvert de nouvelles usines dans les trois ans.
Technologies de l'information, automatisation et IA
Aperçu : Investissements en systèmes métier, bases de données, automatisation et IA. Par exemple, l'automatisation élevant les processus routiniers de « contrôle complet par des personnes » au niveau « vérification humaine des exceptions uniquement ».
Rendement attendu : Élevé (en moyenne), mais avec la plus grande variation entre entreprises parmi les destinations d'investissement. Brynjolfsson & Hitt (2000) ont montré qu'un dollar de capital IT se corrélait avec environ dix dollars de valeur marchande, la majorité provenant d'actifs incorporels complémentaires comme la transformation organisationnelle. Pour l'IA générative, des résultats expérimentaux montrent que son déploiement dans le service client a amélioré la productivité en moyenne de 14 %, avec une amélioration de 34 % pour les agents moins expérimentés (Brynjolfsson et al., 2025), la rédaction de documents chez les professionnels a diminué de 40 % et la qualité s'est améliorée de 18 % (Noy & Zhang, 2023). Par exemple, dans une expérience avec 758 consultants, l'IA a augmenté de 12,2 % le nombre de tâches terminées dans les domaines où elle excelle et amélioré la qualité de plus de 40 % (Dell'Acqua et al., 2023).
Probabilité de succès : Faible à modérée (au niveau de l'entreprise, 3-4 pour 10). Si l'effet au niveau des tâches est important, peu d'exemples se traduisent en bénéfice net pour l'entreprise. Bien que 88 % des organisations utilisent l'IA, seules 39 % signalent un impact sur l'EBIT global, et les « hauts performants » attribuant 5 % ou plus de l'EBIT à l'IA ne représentent qu'environ 6 % (McKinsey & Company, 2025). Comme l'explique notre article précédent (mign, 2026b), peu de transformations numériques dans leur ensemble atteignent leurs objectifs. Par exemple, dans l'expérience de Dell'Acqua et al. (2023), le taux de réussite était 19 points plus bas dans les domaines où l'IA était faible, montrant que le succès dépend de la sélection des processus métier.
Horizon temporel : L'effet productif des investissements informatiques est comparable aux rendements du capital ordinaire sur un an, mais s'étend jusqu'à 5 fois sur 5 à 7 ans (Brynjolfsson & Hitt, 2003). Au début du déploiement, une « courbe en J de la productivité » apparaît, où la productivité diminue temporairement car les investissements immatériels complémentaires ne sont pas mesurés (Brynjolfsson et al., 2021). Par exemple, si l'effet d'un investissement en IA est jugé uniquement sur la base du bilan et des résultats de la première année de mise en œuvre, presque tous les projets semblent être des échecs.
Actifs immatériels tels que les marques, les données et l'organisation
Aperçu : Investissements dans des actifs difficiles à enregistrer au bilan, tels que les marques, les données clients, les logiciels, la structure organisationnelle et les processus commerciaux. Par exemple, la mise en place de bases de données clients ou les investissements de qualité à long terme pour la construction de la marque.
Rendement attendu : Élevé (destination d'investissement la plus hautement évaluée par le marché). Corrado et al. (2009) ont estimé que l'investissement immatériel des entreprises américaines s'élevait à environ 1 billion de dollars en 1999, soit à peu près égal à l'investissement matériel, et a atteint 1,36 fois l'investissement matériel entre 2000 et 2003. Crouzet & Eberly (2023) ont montré que 38 à 69 % de l'« écart d'investissement » — où l'investissement matériel stagne par rapport à la valeur d'entreprise — peut être expliqué par les actifs immatériels, ce qui indique que le marché boursier intègre des rendements pour les actifs immatériels qui dépassent ceux des actifs matériels. Par exemple, en 2024, les entreprises américaines consacrent 13,4 % de leurs ventes aux actifs immatériels et 6,3 % à l'investissement en immobilisations corporelles (Mauboussin & Callahan, 2025), ce qui rend les actifs immatériels la destination d'investissement la plus importante.
Probabilité de succès : Modérée (indicatif 40 à 60 %. Les écarts entre succès et échec sont importants). Bien que les actifs immatériels soient évolutifs et générateurs de synergies, ils sont irrécupérables en cas de retrait et produisent d'importants débordements, si bien que la distribution des résultats est plus asymétrique que celle des actifs matériels (Haskel & Westlake, 2017). Par exemple, les logiciels ou les marques peuvent se développer à coût marginal zéro s'ils réussissent, mais il est pratiquement impossible de les vendre et de les récupérer en cas d'échec.
Horizon temporel : L'accumulation prend plusieurs années et les effets apparaissent avec un décalage. Selon Tambe et al. (2020), l'accumulation du capital immatériel propre à l'entreprise associée aux TI (capital numérique) prédit la productivité après environ trois ans. Par exemple, l'investissement dans une base de données n'apparaît pas au bilan et aux résultats l'année suivant sa mise en place, mais seulement après plusieurs années, lorsque les produits ou l'automatisation utilisant ces données commencent à fonctionner.
Fonds de roulement
Aperçu : Gestion des comptes débiteurs, des stocks et des comptes créditeurs. Réduire le fonds de roulement génère de la trésorerie sans exiger d'investissement supplémentaire et peut être traité comme un « investissement négatif ». Par exemple, la réduction du nombre de jours de stock ou l'accélération du recouvrement des comptes débiteurs.
Rendement attendu : Élevé (amélioration de la marge bénéficiaire et des flux de trésorerie sans capital supplémentaire). Deloof (2003) a montré qu'auprès de 1 009 grandes entreprises belges, la réduction du délai de recouvrement des créances et du nombre de jours de stock est associée à une meilleure rentabilité, tandis que Shin & Soenen (1998) ont montré à partir de données d'environ 59 000 entreprises américaines par an que la réduction du cycle de conversion du flux de trésorerie net améliore la rentabilité et la valeur pour les actionnaires. Par exemple, une entreprise avec un chiffre d'affaires de 100 milliards de yens et un cycle de conversion du flux de trésorerie de 60 jours qui le réduit de 10 jours génère environ 2,7 milliards de yens de trésorerie sans investissement.
Probabilité de succès : Élevée (peut être exécutée entièrement à la discrétion de l'entreprise. Indicatif 80 % ou plus). La certitude de l'effet fait partie des plus élevées parmi les destinations d'investissement. Cependant, une réduction excessive des stocks ou un retard de paiement peuvent entraîner des ruptures de stock ou une détérioration des relations avec les fournisseurs. Par exemple, le retard unilatéral des paiements aux fournisseurs augmente la trésorerie à court terme mais peut nuire aux prix d'approvisionnement et à la stabilité des approvisionnements.
Horizon temporel : Les effets apparaissent en quelques mois, et la trésorerie est générée une seule fois au moment de la réduction du cycle de conversion. Par exemple, la réduction du cycle de conversion doit être traitée comme une libération ponctuelle du capital plutôt que comme un bénéfice pouvant être répété chaque année.
Investissements dans de nouvelles activités
Les investissements dans de nouvelles activités se distinguent des activités existantes par une probabilité de succès faible et une distribution des rendements extrêmement asymétrique.
Nouvelles activités internes
Aperçu : Investissements dans le lancement de nouveaux produits, services ou activités en utilisant la base organisationnelle, technologique et clientèle existante. Par exemple, une entreprise manufacturière qui lance en interne une nouvelle activité de services de maintenance basée sur les données de capteurs.
Rendement attendu : Faible à moyen en moyenne, mais avec une distribution extrêmement asymétrique (quelques succès déterminent le résultat global). Selon McKinsey & Company (2020), les entreprises qui ont lancé quatre ou plus de nouvelles activités au cours des dix dernières années ont deux fois plus de chances d'obtenir un rendement cinq fois supérieur au montant investi, et environ deux tiers des grandes nouvelles activités proviennent d'entreprises ayant créé plusieurs activités. L'espérance pour une entreprise n'en lançant qu'une seule est faible, et l'espérance s'accroît à mesure qu'une entreprise répète des lancements du même type. Par exemple, une seule mise au pari visando cinq fois le montant investi offre une espérance inférieure à celle d'en lancer quatre avec le même budget ; cette dernière approche offre une meilleure espérance et plus d'apprentissage.
Probabilité de succès : Faible (environ 25 %). Parmi les nouvelles activités lancées au cours des dix dernières années, 24 % subsistent toujours comme activités de grande taille (McKinsey & Company, 2020). Dans une étude de 1 850 entreprises menée par Bain, le taux de succès des incursions dans les domaines adjacents est en moyenne d'environ 25 %, les entreprises disposant d'une approche d'expansion reproductible ayant environ deux fois plus de chances (environ 50 %) (Zook & Allen, 2003). La conception organisationnelle a également un impact significatif : lorsque O'Reilly & Tushman (2004) ont analysé 35 activités révolutionnaires, plus de 90 % ont atteint leurs objectifs dans les organisations « ambidextres » séparant l'unité d'exploration et l'intégrant au niveau des cadres supérieurs, contre environ 25 % dans les organisations fonctionnelles et 0 % dans les équipes interfonctionnelles. Par exemple, le placement d'une nouvelle activité au sein de l'activité existante permet aux critères et processus d'évaluation de l'activité existante d'étouffer la nouvelle activité (Christensen, 1997).
Horizon temporel : De trois à sept ans sont nécessaires du lancement à la mise à l'échelle, et au moins 80 % des nouvelles activités qui ont plus de quatre ans après le lancement ont un chiffre d'affaires annuel inférieur à 50 millions de dollars, plus de la moitié ayant un chiffre d'affaires inférieur à 1 million de dollars ou étant fermées (McKinsey & Company, 2021). Par exemple, de nombreux dirigeants répondent qu'ils souhaitent que près de la moitié des ventes dans cinq ans proviennent de nouvelles activités, mais les résultats réels ont généralement un horizon temporel plus long.
Spinout et carve-out
Aperçu : Investissements (ou désinvestissements) consistant à séparer une activité ou une technologie interne pour en faire une entreprise indépendante. La société mère peut continuer à détenir une participation. Par exemple, la séparation d'une activité ayant un horizon temporel différent pour les clients et le capital de celui de l'activité principale, puis son indépendance avec l'introduction de capitaux externes.
Rendement attendu : Modéré (rendement anormal de +3 % à l'annonce, rendement moyen du marché à long terme). Selon une méta-analyse de 26 études menée par Veld & Veld-Merkoulova (2009), le rendement anormal moyen au moment de l'annonce d'une scission était de +3,02 %, mais aucun rendement excédentaire à long terme n'a été confirmé par des méthodes rigoureuses. Lorsque Bain & Company (2014) a analysé 40 cas d'une valeur d'entreprise supérieure à 1 milliard de dollars, le rendement moyen des actions n'a pas dépassé le marché dans les 18 mois suivant la séparation. Par exemple, la séparation elle-même ne crée pas de valeur ; c'est ce que chaque entreprise fait après la séparation qui détermine la valeur.
Probabilité de succès : Modérée (environ un tiers réussit largement, un tiers échoue largement). Dans l'analyse de 40 cas menée par Bain & Company (2014), le tiers supérieur a augmenté la capitalisation boursière combinée après la séparation de plus de 50 %, tandis qu'un autre tiers a chuté de 40 % après 18 mois. Les cas réussis avaient une justification stratégique claire et un plan pour compenser les déssynergies. Par exemple, si l'objectif de la séparation est ambigu — s'agit-il de « se concentrer sur l'activité principale » ou de « donner à la nouvelle activité l'indépendance et les capitaux externes » — il est plus facile de se retrouver dans la moitié inférieure de la distribution bimodale.
Horizon temporel : De 12 à 18 mois entre la décision et l'achèvement ; les coûts de transaction représentent environ 1 % des ventes consolidées, plus de 75 personnes sont nécessaires à plein temps, et il faut compenser une augmentation moyenne d'environ 5 % des frais d'administration et de vente au cours de la première année au cours des 12 à 24 mois suivants (Bain & Company, 2014). Par exemple, on ne peut juger de l'effet d'une séparation qu'après deux ans ou plus depuis son achèvement.
Capital-risque d'entreprise (CVC)
Aperçu : Investissements faits par des sociétés opérationnelles effectuant de petits investissements dans des startups ; Chesbrough (2002) les a classées en quatre catégories — exploitation, complémentaire, émergente et passive — selon l'objectif (stratégique ou financier) et le degré d'alignement avec l'activité. Par exemple, l'investissement dans une startup proposant un produit complémentaire stimulant la demande de votre propre produit correspond à la catégorie complémentaire.
Rendement attendu : Moyen à élevé si l'objectif est stratégique, faible si l'objectif est financier (peut être négatif). Dushnitsky & Lenox (2006) ont montré sur les données de 1 173 entreprises publiques américaines que le CVC est positivement corrélé au q de Tobin, mais que l'effet est limité aux CVC ayant un objectif stratégique, tandis que le CVC ayant un objectif financier peut détruire de la valeur. Par exemple, en 2024, le CVC a participé à environ 28 % des transactions de capital-risque mondiales, dont 37 % des 65,9 milliards de dollars levés se sont concentrés sur l'IA (CB Insights, 2025).
Probabilité de succès : Faible à modérée au niveau des investissements (taux d'accès à l'IPO de 35 %), faible au niveau des programmes (près de la moitié se termine dans les trois ans). Gompers & Lerner (2000) ont analysé 32 364 investissements en capital-risque entre 1983 et 1994 et ont constaté que le taux d'accès à l'IPO des investissements CVC était de 35,1 %, supérieur à celui des VC indépendants (30,6 %), atteignant 39,3 % pour les cas ayant un alignement stratégique. Ma (2020), dans une analyse de 381 unités, montre que 46 % des programmes de CVC se terminent dans les trois ans. Par exemple, l'incapacité à offrir une rémunération conforme aux normes du marché, la lenteur des approbations et le retrait en cas de changement de direction causent des failles de conception qui rendent les programmes éphémères (Lerner, 2013).
Horizon temporel : De cinq à dix ans sont nécessaires du placement à la cession, tandis que la durée médiane des programmes de CVC est d'environ quatre ans (Ma, 2020), comparée à environ un an à l'époque de Gompers & Lerner (2000). Ma (2020) soutient que le CVC fonctionne comme une « fenêtre technologique » — lancé après une baisse de l'innovation interne et arrêté après sa reprise. Par exemple, si la durée de vie du programme est plus courte que la période de récupération de l'investissement, l'investissement s'achève financièrement de manière incomplète.
Accélérateurs et studios de ventures
Aperçu : Investissements dans des programmes d'accompagnement intensif à durée limitée (accélérateurs) ou des mécanismes permettant à l'entreprise de créer elle-même des activités à la chaîne (studios de ventures). Par exemple, l'exploitation d'un accélérateur spécialisé dans votre secteur d'activité et l'investissement dans les meilleures entreprises participantes.
Rendement attendu : Élevé pour les entreprises participantes (augmentation de la collecte de fonds de 47 à 171 %), incertain pour l'entreprise opératrice (pas de recherche quantitative). Hallen et al. (2020) ont utilisé une expérience quasi-naturelle comparant les candidats reçus aux candidats non reçus de peu, et ont montré que pour 3 cohortes sur 4, la collecte de fonds des entreprises diplômées deux à trois ans après l'achèvement était supérieure de 47 à 171 %, avec la source de l'effet résidant dans l'apprentissage précoce intensif. Par exemple, la croissance des entreprises participantes s'améliore, mais la recherche quantifiant les rendements financiers pour l'entreprise opératrice est actuellement limitée.
Probabilité de succès : Moyenne (dépend de la conception. Efficacité dans 3 cohortes sur 4). L'efficacité est d'autant plus élevée que les conseils sont concentrés en aval, la progression transparente et le programme géré selon un calendrier normalisé (Hallen et al., 2020). Cependant, les preuves quantitatives de l'efficacité des accélérateurs d'entreprise sont limitées (Kohler, 2016), et les taux de succès élevés affichés par l'industrie des studios de venture reposent sur l'auto-déclaration sans vérification indépendante. Par exemple, il n'est pas possible d'utiliser les chiffres publiés par les associations professionnelles comme fondement de la probabilité de succès.
Horizon temporel : Le programme lui-même dure 3 à 6 mois, mais les résultats (levées de fonds, survie) ne sont vérifiables que 2 à 3 ans plus tard (Hallen et al., 2020). Par exemple, l'évaluation doit porter sur le taux de survie et les montants levés 3 ans après, et non sur le nombre de participants en première année.
Partenariats universités-industrie et recherche collaborative
Vue d'ensemble : Investissement dans l'acquisition de connaissances par des recherches collaboratives, des recherches confiées ou du conseil en partenariat avec des universités et des instituts de recherche. Par exemple, mener conjointement une recherche fondamentale liée à votre processus de fabrication avec un laboratoire universitaire.
Rendement attendu : Moyen (apparaît comme une augmentation des ventes de produits destinés à de nouveaux marchés. Il n'existe pas d'estimation générale des taux de rendement). Belderbos et al. (2004) ont montré à partir de données de panel sur les entreprises néerlandaises que la R&D collaborative avec les universités et les concurrents contribue à la croissance des ventes de produits destinés à de nouveaux marchés, tandis que la R&D collaborative avec les fournisseurs et les concurrents contribue à la croissance de la productivité du travail. Par exemple, le rendement d'une collaboration avec l'université n'apparaît pas comme une amélioration de l'efficacité, mais comme des ventes de nouveaux produits exploratoires.
Probabilité de succès : Moyenne (dépend de la capacité d'absorption des résultats par l'entreprise). Selon l'examen de Perkmann et al. (2013), les partenariats universités-industrie sont dominés par l'« engagement » tel que la recherche collaborative et le conseil, plutôt que par les brevets ou l'entrepreneuriat, et la motivation des chercheurs réside dans l'acquisition de ressources de recherche. Par exemple, lorsqu'une entreprise sans chercheur interne confie une recherche à une université, les résultats se concrétisent plutôt sous forme d'articles que de produits.
Horizon temporel : Plus la recherche se rapproche de la recherche fondamentale, plus les résultats prennent 5 ans ou plus. Comme l'indique Arora et al. (2021), les grandes entreprises se retirent de la recherche fondamentale, et les partenariats externes complètent les recherches à long terme. Par exemple, il y a des cas où prendre des résultats de la recherche collaborative universitaire plus tôt est plus efficace en termes de capital que de gérer la recherche fondamentale en interne.
Fusions-acquisitions et alliances
Les fusions-acquisitions constituent le plus grand et le plus volatile des usages du capital. Les conclusions de la recherche sont cohérentes : « L'acquisition moyenne ne crée pas de valeur pour l'acquéreur, mais les modalités de réalisation font toute la différence ».
Acquisitions
Vue d'ensemble : Investissement dans l'acquisition du contrôle d'une autre entreprise, qui permet d'acquérir des capacités, une clientèle et des technologies en gagnant du temps. Par exemple, l'acquisition d'un concurrent pour entrer sur un marché adjacent.
Rendement attendu : En moyenne proche de zéro (pour les actionnaires de l'acquéreur), mais moyen à élevé selon les modalités. Selon Andrade et al. (2001), lors des fusions américaines de 1973 à 1998, le cours de l'entreprise acquise augmentait de +16 % à l'annonce, tandis que celui de l'acquéreur diminuait de −0,7 % (non significatif), pour un total combiné de +1,8 %. Les fusions créent de la valeur au global, mais le bénéfice est attribué aux actionnaires de l'entreprise acquise. Une méta-analyse de King et al. (2004) indique également que la performance post-acquisition des acquéreurs se détériore légèrement en moyenne, et Moeller et al. (2005) rapportent que les actionnaires des acquéreurs ont perdu un total de 240 milliards de dollars de 1998 à 2001 (12 cents par dollar dépensé). En revanche, les acquéreurs « programmatiques » qui mènent plusieurs petites et moyennes acquisitions chaque année génèrent un rendement anormal pour les actionnaires environ 2 points de pourcentage supérieur à celui de leurs pairs (Daume et al., 2021), et le rendement total pour les actionnaires des entreprises qui font fréquemment des acquisitions est de 8,5 % par an, plus du double de celui des entreprises qui n'en font pas (3,7 %) (Bain & Company, 2025). Par exemple, même montant total d'acquisitions : une grande acquisition unique a une valeur attendue de zéro, tandis que l'accumulation de petits dossiers génère 2 points de rendement supplémentaire par an, ce qui représente l'image moyenne selon la recherche.
Probabilité de succès : Basse à moyenne (environ 50 % pour une grande acquisition unique, environ 65 % pour le type programmatique, environ 30 % pour la réalisation de synergies de revenus). Le cours de l'acquéreur baisse à l'annonce dans 60 % des cas (Mauboussin & Callahan, 2025), et une analyse de McKinsey portant sur 160 transactions montre qu'environ 70 % des fusions n'ont pas atteint les synergies de revenus prévues, tandis que seules environ 60 % ont presque atteint les synergies de coûts (Christofferson et al., 2004). Les acquéreurs programmatiques ont obtenu un rendement anormal positif dans 65 % des cas, tandis que les acquisitions grandes et uniques sont à parts égales (Daume et al., 2021). La confiance excessive du PDG y joue aussi un rôle : les PDG trop confiants sont 65 % plus susceptibles de faire des acquisitions, et la réaction du marché est de −0,9 % contre −0,12 % pour les autres PDG (Malmendier & Tate, 2008). Par exemple, une entreprise qui mène une seule grosse transaction et une entreprise qui mène plusieurs petites transactions chaque année présentent des probabilités de succès très différentes, même montant total d'acquisitions.
Horizon temporel : L'intégration et la réalisation des synergies prennent 2 à 3 ans, et la supériorité des acquéreurs fréquents apparaît sur une période de 10 ans. Selon l'analyse de Bain & Company (2025), le rendement total pour les actionnaires des entreprises qui ont fait des acquisitions fréquemment de 2012 à 2022 est de 8,5 % par an, plus du double de celui des entreprises qui n'en font pas (3,7 %). Par exemple, évaluer les acquisitions en fonction de la réaction du cours au moment de l'annonce ne révèle pas les différences de capacité d'intégration à long terme.
Participation minoritaire
Vue d'ensemble : Investissement dans l'acquisition d'une partie des actions d'une autre entreprise sans prendre le contrôle, utilisé comme garantie du partenariat, collecte d'informations ou préparation d'une acquisition future. Par exemple, prendre une participation de 10 % dans une startup partenaire technologique.
Rendement attendu : Pratiquement nul pour l'investisseur (élevé pour l'entreprise dans laquelle on investit). Allen & Phillips (2000) ont analysé 402 acquisitions de 5 % ou plus d'actions de 1980 à 1991 et constaté que le cours de l'entreprise dans laquelle on investit augmentait de +9,1 % lorsqu'elles s'accompagnaient d'une alliance ou d'une JV (contre +5,5 % en l'absence de ces mesures), tandis que le rendement pour l'investisseur n'était pas significatif. Par exemple, la valeur d'une participation minoritaire provient non pas de l'investissement lui-même, mais des relations commerciales qu'il rend possibles (canaux de distribution, technologie, informations).
Probabilité de succès : Élevée si elle s'accompagne d'une alliance, basse si elle ne s'en accompagne pas. Selon Allen & Phillips (2000), l'investissement dans l'entreprise dans laquelle on investit trois ans après (immobilisations corporelles + R&D) augmentait de 58,4 % après ajustement du secteur lorsqu'il s'accompagnait d'une alliance, tandis qu'il n'y avait aucune augmentation significative pour une participation sans alliance. Par exemple, une participation visant uniquement à maintenir une relation commerciale a peu de chances de déboucher sur la croissance de l'entreprise dans laquelle on investit ou sur la création de valeur pour l'investisseur.
Horizon temporel : Il faut environ 3 ans pour que les effets se reflètent dans l'investissement et la performance de l'entreprise dans laquelle on investit. Selon Ouimet (2013), elle est souvent utilisée comme phase de « rassemblement d'informations » avant une acquisition complète. Par exemple, lorsque l'acquéreur est extrêmement plus grand que le partenaire, une participation partielle permet mieux de préserver la motivation de la direction du partenaire qu'une intégration complète.
Coentreprise (JV)
Vue d'ensemble : Investissement dans lequel plusieurs entreprises apportent des capitaux pour créer une nouvelle société. Par exemple, créer une coentreprise avec un partenaire local pour entrer sur un marché étranger.
Rendement attendu : Basse à moyenne (comparable aux fusions-acquisitions, la valeur créée par une JV moyenne pour l'entreprise mère est limitée). Bamford et al. (2004) affirment que le taux de succès des JV est similaire à celui des fusions-acquisitions et « plutôt faible ». Par exemple, la valeur d'une JV réside dans la possibilité d'utiliser les ressources du partenaire qui ne pourraient pas être obtenues seul (réseaux de distribution, autorisations, technologie), et une JV sans cet élément clairement défini aura une faible valeur attendue.
Probabilité de succès : Moyenne (environ 40 à 60 % ne répondent pas au potentiel. Autrement dit, le succès est de 40 à 60 %). Lorsque McKinsey a interrogé des praticiens (ayant une expérience de plus de 300 JV) de 30 entreprises du S&P 500, de 40 à 60 % des JV achevées ont performé en deçà du potentiel, et certaines ont complètement échoué (Chao et al., 2014). Le succès dépend du choix du partenaire, de la conception du gouvernement et des mécanismes de prise de décision. Par exemple, bien que du temps soit consacré à la négociation des conditions de la JV, de nombreuses JV commencent avec des mécanismes de prise de décision et des allocations de personnel vagues.
Horizon temporel : Les 100 jours suivant le lancement sont décrits comme déterminants pour le succès ou l'échec (Bamford et al., 2004), et de nombreuses JV sont dissoutes en quelques années de création. Par exemple, si les conditions de sortie (conditions de rachat ou de dissolution) ne sont pas convenues lors de la création, l'élimination d'une JV défaillante peut prendre plusieurs années.
Alliance
Vue d'ensemble : Partenariat commercial sans lien capitalistique ou avec un lien capitalistique limité. Par exemple, un contrat de distribution ou un contrat de développement conjoints.
Rendement attendu : Basse à moyenne (l'investissement étant moins important, le montant absolu est aussi plus petit, mais la valeur d'apprentissage en tant que phase préparatoire aux acquisitions ou aux nouvelles activités est importante). Cisco, cité par Dyer et al. (2004), a combiné 36 acquisitions et plus de 100 alliances en 10 ans, augmentant sa capitalisation boursière de 44 % par an. Par exemple, une alliance ne vaut pas tant comme un investissement autonome que comme un moyen d'apprentissage dans la phase préparatoire aux acquisitions ou aux nouvelles activités.
Probabilité de succès : Basse à moyenne (nombreuses estimations situent le taux d'échec à plus de 50 %. Autrement dit, le succès est de 30 à 50 %). Le taux d'échec des alliances varie considérablement d'une enquête à l'autre (30 à 70 %), et Kale & Singh (2009) organisent les estimations généralement dépassant 50 %. Le succès dépend de la complémentarité et de la compatibilité du partenaire, du capital relationnel et de la présence d'une division de partenariat dédiée. Par exemple, Dyer et al. (2004) ont présenté un cadre pour juger s'il faut « former une alliance ou acquérir » en fonction du type de synergie, de la nature des ressources (ressources dépendant des personnes = alliance, équipements = acquisition), de l'incertitude du marché et de la présence de concurrents.
Horizon temporel : Court délai entre contrat et résultats (1 à 3 ans), et un investissement facile à arrêter. Par exemple, lorsque l'incertitude du marché est élevée, il est recommandé d'apprendre par une alliance puis de passer à une acquisition lorsque la conviction est acquise (Dyer et al., 2004).
Cession d'activité
Vue d'ensemble : « Investissement négatif » de cession ou de scission d'activités existantes. Il libère le capital et le temps de la direction pour d'autres usages. Par exemple, la cession d'une activité non cœur dont le ROIC reste inférieur au coût du capital.
Rendement attendu : Moyen à élevé (la valeur pour les actionnaires augmente à l'annonce, et le bénéfice est proportionnel à la taille de la transaction). Mulherin & Boone (2000) ont analysé 1 305 entreprises américaines dans les années 1990 et montré que non seulement les acquisitions, mais aussi les cessions d'activités augmentaient la valeur pour les actionnaires à l'annonce, avec des bénéfices proportionnels à la taille de la transaction. Selon la méta-analyse de Lee & Madhavan (2010), la relation entre les cessions d'activités et la performance est globalement positive et se manifeste plus fortement dans les indicateurs de marché. Par exemple, Bradley et al. (2018) citent le redéploiement d'au moins 60 % du capital vers de nouveaux domaines ou des domaines à forte croissance sur 10 ans comme l'un des « grands coups » pour passer aux 20 % supérieurs.
Probabilité de succès : Élevée (rares transactions créant de la valeur en moyenne. L'obstacle n'est pas la difficulté de l'exécution mais les facteurs psychologiques et organisationnels). Birshan et al. (2013) citent l'exemple d'une entreprise énergétique ayant une règle de cession de 2 à 3 % du portefeuille chaque année et recommandent un mécanisme pour « apprendre à lâcher prise ». Par exemple, si une règle existe pour identifier mécaniquement chaque année les candidats à la cession, les jugements sont moins influencés par la résistance des divisions commerciales individuelles.
Horizon temporel : 12 à 18 mois sont nécessaires de la décision à l'achèvement, et la valeur n'est réalisée que lorsque la destination de réallocation du capital obtenu par la vente est déterminée. Par exemple, si les produits de la vente restent en espèces, ils n'ont qu'une valeur inférieure à 1 dollar au sens de Faulkender & Wang (2006).
Investissements en actifs financiers
Pour les entreprises d'exploitation, les actifs financiers constituent un moyen de sécuriser la trésorerie et de conserver les excédents de liquidités en attente des prochaines opportunités d'investissement.
Espèces, fonds monétaires et obligations d'État
Aperçu : Les actifs les plus sûrs et les plus liquides, détenus comme fonds de roulement, provisions contre les imprévus et réserves de trésorerie en attente d'opportunités d'investissement futures. Par exemple, détenir l'équivalent de six mois de charges fixes en dépôts et obligations d'État à court terme.
Rendement attendu : Faible (en termes réels, 0,5 à 1,0 % par an ; valeur pour les actionnaires inférieure ou égale à 0,94 dollar par dollar). Selon les données de Dimson et al. (2025) de 1900 à 2024, le rendement réel des obligations d'État à court terme est de 0,5 % en moyenne mondiale par an, et de 1,7 % pour les obligations d'État à long terme. Selon les estimations de Jordà et al. (2019) pour 16 pays sur 1870-2015, les obligations à court terme rendaient 1,0 % en termes réels et 2,5 % pour les obligations d'État. La valeur marginale d'1 dollar en espèces pour les actionnaires est en moyenne de 0,94 dollar (Faulkender & Wang, 2006), mais elle n'atteint que 0,42 à 0,88 dollar dans les entreprises à gouvernance faible (Dittmar & Mahrt-Smith, 2007). Par exemple, dans un environnement d'inflation de 2 %, la valeur réelle des espèces décroît de 2 % par an.
Probabilité de succès : Élevée (la certitude du capital est la plus élevée, bien que non nulle). Après les faillites bancaires américaines de mars 2023, 45 % des directeurs financiers ont transféré les dépôts aux grandes banques, concentrant environ 80 % des liquidités en dépôts, fonds monétaires gouvernementaux et obligations d'État (Association for Financial Professionals, 2024). Par exemple, la gestion minimale de la détention d'espèces consiste à diviser les dépôts entre plusieurs banques et à être conscient des limites de l'assurance-dépôts.
Horizon temporel : Immédiatement disponible, le plus adapté aux réserves de trésorerie. Cependant, plus l'attente s'éternise, plus le coût d'opportunité s'accumule. Par exemple, conserver des espèces sans décider « pourquoi », « jusqu'à quand » et « quel est le seuil à partir duquel réinvestir » constitue une absence de discipline au sens de Jensen (1986).
Obligations d'entreprise
Aperçu : Un actif qui procure un rendement plus élevé que les obligations d'État en échange d'une prise en charge du risque de crédit. Par exemple, la gestion en échelle d'obligations d'entreprise de première catégorie d'une durée de 1 à 3 ans.
Rendement attendu : Faible (en termes réels, 1,7 à 2,5 % par an ; l'écart avec les obligations d'État à court terme est de 1 à 2 points de pourcentage). Selon les données historiques des classes d'actifs à long terme, le rendement réel total des obligations est de 1,7 à 2,5 % par an, un écart important par rapport aux actions (5 à 7 %), et un écart de 1 à 2 points de pourcentage environ par rapport aux obligations d'État à court terme (Dimson et al., 2025 ; Jordà et al., 2019). Par exemple, le rendement supplémentaire obtenu par les obligations d'entreprise est d'environ 1 point de pourcentage par an, ce qui est négligeable comparé aux opportunités d'investissement du cœur de métier.
Probabilité de succès : Élevée (les obligations de première catégorie offrent une forte certitude du capital). Cependant, en période de hausse des taux d'intérêt, des pertes de valeur se produisent. Par exemple, si la vente avant l'échéance devient nécessaire, même les obligations, qui sont censées être des actifs sûrs, peuvent subir des pertes réalisées.
Horizon temporel : Le principe de base est d'aligner l'échéance sur le moment des besoins de trésorerie. Par exemple, si vous gérez en obligations à 5 ans les fonds dont vous aurez besoin dans 18 mois, vous risquez de détenir des pertes de valeur au moment où vous en aurez besoin.
Actions cotées
Aperçu : Détention d'actions cotées d'autres sociétés à titre d'investissement pur. Par exemple, utiliser les excédents de trésorerie pour acheter des fonds communs de placement liés à un indice boursier.
Rendement attendu : Moyen (environ 5 à 7 % en termes réels sur la base d'un indice ; cependant, cela n'augmente pas la valeur d'entreprise de la société d'exploitation). Le rendement réel à long terme des actions est de 5,2 % en moyenne mondiale (1900-2024), environ 6,6 % aux États-Unis (Dimson et al., 2025), et 6,9 % dans 16 pays sur 1870-2015 (Jordà et al., 2019). Cependant, l'investissement pur par une entreprise d'exploitation ne crée pas de valeur pour les actionnaires, car ils peuvent acheter les mêmes actions eux-mêmes. Par exemple, si un fabricant achète un fonds commun de placement, les actionnaires peuvent acheter le même fonds eux-mêmes, ce qui ne crée donc pas de valeur d'entreprise.
Probabilité de succès : Élevée pour un indice, faible pour les titres individuels (environ 40 %). Selon Bessembinder (2018), 58 % des quelque 26 000 actions cotées aux États-Unis entre 1926 et 2016 ont eu un rendement inférieur aux obligations d'État à court terme, et la création nette de valeur a été entièrement générée par les 4 % supérieurs des titres. Par exemple, la valeur attendue d'un investissement concentré en actions individuelles est inférieure à celle d'un indice, et sans diversification, un rendement moyen ne peut être obtenu.
Horizon temporel : Il faut 10 ans ou plus pour que le rendement moyen se réalise ; le rendement réel des actions mondiales sur 2000-2024 n'a atteint que 3,5 % par an (Dimson et al., 2025). Comme le chiffre d'affaires de l'entreprise et le marché boursier évoluent selon le même cycle économique, il existe un risque que les pertes du cœur de métier et de la gestion se cumulent en période de récession. Par exemple, si vous vendez des actions quand la demande de trésorerie du cœur de métier augmente en période de récession, vous vendez au prix le plus bas.
Fonds VC et fonds de capital-investissement
Aperçu : Investissement en tant qu'associé commanditaire auprès de fonds de capital-risque ou de fonds de capital-investissement. Par exemple, investir dans un fonds de capital-risque du secteur de votre entreprise pour cibler à la fois les informations et les rendements.
Rendement attendu : Moyen (le capital-investissement dépasse la performance des actions publiques de plus 3 % par an environ ; le capital-risque varie considérablement selon les périodes). Harris et al. (2014) ont analysé environ 1 400 fonds américains et rapporté que les fonds de capital-investissement ont surpassé le S&P 500 de 20 à 27 % sur la durée entière du fonds (plus de 3 % par an), tandis que le capital-risque a surperformé dans les années 1990 et a sous-performé dans les années 2000. Selon Kaplan & Schoar (2005), le rendement moyen net des frais est comparable au S&P 500. Par exemple, selon le Cambridge Associates Benchmark (2025), le TRI sur 10 ans de 2 579 fonds VC américains dans les pools multiples est de 14,57 % (Russell 2000 à 8,91 %), mais sur le dernier an, il était de 3,23 % (même à 26,44 %).
Probabilité de succès : Faible au niveau des investissements individuels (35 à 45 % ; 55 à 65 % subissent une perte en capital), la présélection par les gestionnaires est pratiquement impossible. Selon Kerr et al. (2014), environ 55 % des investissements en capital-risque se terminent par des pertes, et seuls 6 % des rendements dépassent 5 fois, ces 6 % générant environ 50 % des rendements totaux. Selon l'analyse de plus de 20 000 cas de Correlation Ventures (2014), 65 % subissent une perte en capital et seulement 4 % génèrent un rendement de 10 fois ou plus. Bien que la différence entre le premier et le quatrième quartile des gestionnaires soit de 7 à 8 points de pourcentage par an, le bruit est important et il est pratiquement impossible de distinguer à l'avance les gestionnaires supérieurs (Korteweg & Sorensen, 2017). Par exemple, la stratégie de « réinvestir auprès des gestionnaires du premier quartile de la période précédente » ne fonctionne plus dans le capital-investissement depuis 2000 (Harris et al., 2023).
Horizon temporel : La durée du fonds dépasse 10 ans et le rachat en cours de route est pratiquement impossible. Par exemple, le rendement au moment de l'investissement plus 5 ans n'est encore qu'une valeur provisoire basée sur les évaluations.
Immobilier
Aperçu : Investissement dans l'immobilier, excluant les biens immobiliers d'exploitation tels que le siège social ou les usines, dans le but de générer des revenus locatifs ou une appréciation. Par exemple, construire des immeubles de bureaux locatifs sur des terres inutilisées.
Rendement attendu : Moyen (environ 7 % en termes réels ; comparable aux actions, mais il y a peu de raison pour qu'une entreprise d'exploitation le détienne). Selon Jordà et al. (2019), le rendement réel total du logement sur 1870-2015 a été de 7,1 % par an, comparable aux actions (6,9 %), et la volatilité a été inférieure à celle des actions. Par exemple, à long terme, c'est une classe d'actifs comparable aux actions, mais puisque les actionnaires peuvent le détenir eux-mêmes, la détention par une entreprise d'exploitation ne crée pas de valeur d'entreprise.
Probabilité de succès : Moyen (la moyenne est stable, mais les propriétés individuelles varient considérablement en fonction de la localisation et de la gestion). Par exemple, dans la même ville, le taux de vacance et le loyer varient de plusieurs fois en fonction de la distance à la gare et de l'usage, et la moyenne ne peut pas être utilisée pour les décisions individuelles.
Horizon temporel : Faible liquidité, coûts de transaction élevés et gestion consommant le temps des dirigeants. Par exemple, si une entreprise d'exploitation détient une activité immobilière, les cycles économiques des décisions d'investissement du cœur de métier et de l'immobilier se mélangent, et la discipline d'allocation du capital tend à s'assouplir.
Actifs numériques
Aperçu : Détention d'actifs numériques tels que le bitcoin en tant qu'actif financier. Par exemple, remplacer une partie des espèces par du bitcoin.
Rendement attendu : Indéterminé (pas d'estimations académiques long terme). Les exemples d'entreprises sont polarisés : Strategy (ancien MicroStrategy) continue d'acheter 640 250 BTC (coût d'acquisition total de 47,38 milliards de dollars) au 10 octobre 2025 par émission d'actions et d'actions privilégiées, tandis que Tesla a vendu environ 75 % du bitcoin acheté pour 1,5 milliard de dollars en 2021 pour 936 millions de dollars en 2022, et a enregistré une perte de valeur de 204 millions de dollars la même année (Strategy, 2025 ; Tesla, 2023). Par exemple, pour le même actif, les résultats varient considérablement selon que l'entreprise en fait le centre de son activité ou le maintient comme partie de sa finance.
Probabilité de succès : Indéterminée (pas de taux de base utilisable comme référence). La distribution des prix est plus extrême que celle des actions, et même si vous estimez la probabilité de succès sur la base des fluctuations de prix passées, rien ne garantit que cette distribution se poursuivra à l'avenir.
Horizon temporel : Les fluctuations de prix se reflètent directement dans les gains et les pertes, augmentant ainsi la volatilité des résultats du cœur de métier (taux d'actualisation) indépendamment de la période de détention. Par exemple, si une entreprise réalisant 10 milliards de yens de bénéfices détient 20 milliards de yens d'actifs numériques, les résultats trimestriels seront déterminés par le prix des actifs numériques plutôt que par le cœur de métier.
Actions détenues à titre de politique (participation aux actions stratégiques)
Aperçu : Détention d'actions d'autres sociétés aux fins du maintien des relations commerciales ou de garantir les partenariats. Par exemple, détention mutuelle d'actions des principaux partenaires commerciaux.
Rendement attendu : Faible (rendement du dividende uniquement). Comme Allen & Phillips (2000) l'ont montré, les investissements stratégiques accompagnés de partenariats ou de coentreprises valorisent les investissements et les investis, mais la détention à seul titre de maintien de la relation commerciale ne génère qu'un rendement égal au rendement du dividende. Par exemple, même si vous détenez les actions d'un partenaire commercial, si cette relation n'implique pas de partenariat ou de co-investissement, l'investissement n'est qu'une « garantie » de la relation commerciale, et le capital est immobilisé à un faible rendement.
Probabilité de succès : Faible (les exemples où la détention sans coopération commerciale crée de la valeur sont rares). La tendance est à la réduction dans tous les pays, et au Japon, par exemple, où les participations croisées ont été largement pratiquées, le ratio de participation croisée des sociétés cotées a atteint en 2024 un nouveau plus bas depuis 6 ans consécutifs, avec la baisse la plus importante chez les entreprises d'exploitation (Nishiyama, 2026). Par exemple, Toyota a décidé de céder ses actions Denso d'une valeur d'environ 700 milliards de yens en 2023, et effectue un rachat d'environ 1,18 trillion de yens pour son propre compte au trimestre se terminant en mars 2025 (Reuters, 2023 ; Toyota Motor Corporation, 2025).
Horizon temporel : La vente libère immédiatement le capital, mais la valeur n'est réalisée que si la destination de la réallocation du capital obtenu par la vente est déterminée. Par exemple, selon certaines analyses, les dépenses d'équipement ou R&D n'ont pas clairement augmenté chez les entreprises ayant vendu des participations aux actions détenues à titre de politique (Miyajima & Saitô, 2023), la vente n'étant que le début de la réallocation.
Distribution aux actionnaires et remboursement de la dette
La restitution aux actionnaires et le remboursement de la dette représentent un choix de « ne pas investir », résultat rationnel lorsqu'aucun projet générant un rendement supérieur au coût du capital n'existe en interne. Cependant, la question de savoir si cette restitution sacrifie l'investissement fait l'objet d'une controverse depuis longtemps.
Dividendes
Aperçu : partage d'une partie des bénéfices en numéraire aux actionnaires. Par exemple, une politique de distribution de 30 % du bénéfice net en dividendes.
Rendement attendu : zéro (restitution d'1 dollar sous forme d'1 dollar aux actionnaires ; la valeur d'entreprise n'augmente pas). Toutefois, dans le cadre de Jensen (1986), les dividendes réduisent les flux de trésorerie excédentaires disponibles pour la direction et ont une valeur disciplinaire en prévenant les investissements inutiles. Par exemple, pour les entreprises des secteurs matures offrant peu d'opportunités d'investissement, un taux de distribution de dividendes plus élevé contribue à créer de la valeur. Un exemple : les entreprises dont le flux de trésorerie d'exploitation serait largement absorbé par le service de la dette devraient préférer réduire l'endettement plutôt que de verser des dividendes élevés.
Probabilité de réussite : élevée (les dividendes parviennent certainement aux actionnaires). Toutefois, une fois engagée, cette politique devient un engagement poisseux difficile à réduire. Une enquête menée par Brav et al. (2005) auprès de 384 directeurs financiers a montré que 65,4 % des entreprises versant des dividendes préféreraient lever de nouveaux fonds pour exécuter des projets d'investissement plutôt que de réduire les dividendes, et que certains dirigeants abandonnent même des projets à VAN positive pour maintenir les niveaux de dividendes. Par exemple, une fois qu'un niveau de dividende est augmenté, des pressions pour réduire les investissements surgissent même en période de récession pour le maintenir.
Horizon temporel : réalisable et effectif immédiatement. Cependant, les dividendes sont reçus en partant du principe de leur continuité, ce qui constitue un engagement de facto long terme. Par exemple, les entreprises aux résultats fluctuants conservent plus de flexibilité en privilégiant les rachats d'actions aux dividendes fixes comme principal moyen de restitution.
Rachats d'actions propres
Aperçu : rachat des actions de l'entreprise sur le marché. Plus flexible que les dividendes, les rachats augmentent la valeur par action pour les actionnaires restants s'ils sont effectués à un prix bas. Par exemple, lorsqu'on juge que le cours de l'action est inférieur à la valeur d'entreprise.
Rendement attendu : dépend du prix (positif si sous-évalué, zéro si juste évalué, négatif si surévalué). Les rachats d'actions ne créent pas de valeur économique mais transfèrent la valeur entre les actionnaires vendeurs et restants. Si le cours est inférieur à la valeur d'entreprise, la valeur des actionnaires restants augmente ; s'il est supérieur, elle diminue. Buffett (2024) déclare que « tous les rachats d'actions doivent être basés sur le prix, et tandis que c'est rationnel à un prix inférieur à la valeur d'entreprise, c'est folie à un prix supérieur ». Par exemple, selon Ikenberry et al. (1995), le rendement anormal moyen sur 4 ans suivant l'annonce d'un rachat était de 12,1 %, atteignant 45,3 % pour les actions sous-évaluées.
Probabilité de réussite : modérée (égale à la probabilité que l'évaluation du prix soit correcte ; l'autoévaluation des dirigeants est généralement optimiste). Selon Mauboussin & Callahan (2025), durant un trimestre typique, 50 à 80 % des CFO répondent que les actions propres sont sous-évaluées, ce qui ne peut être vrai pour tous. En outre, les rachats d'actions ne constituent pas un signal d'amélioration future des résultats mais s'expliquent par la réduction du risque accompagnant la diminution des opportunités de croissance (Grullon & Michaely, 2004). Almeida et al. (2016) montrent que les entreprises en passe de manquer légèrement leurs prévisions de bénéfice par action utilisent les rachats pour « gonfler » l'EPS, puis réduisent la dépense d'équipement (environ 10 %) et l'emploi (environ 5 %). Par exemple, les rachats destinés à atteindre les objectifs d'EPS s'effectuent indépendamment du prix, réduisant ainsi la probabilité de créer de la valeur.
Horizon temporel : la réalisation est immédiate, mais l'évaluation de la question de savoir si l'investissement en souffre se fait sur plusieurs années. Lazonick (2014) critique le fait que 449 sociétés du S&P 500 ont consacré 54 % de leurs bénéfices (2,4 billions de dollars) aux rachats d'actions de 2003 à 2012 et 37 % aux dividendes, tandis que Fried & Wang (2019) contredisent cela en notant que la restitution nette, après déduction des émissions d'actions, ne représente que 41 % du bénéfice net pour l'ensemble des sociétés cotées sur la même période, et que la R&D et les dépenses en capital ont augmenté. Par exemple, les rachats d'actions du S&P 500 en 2024 ont atteint un record de 942,5 milliards de dollars, les 20 premières sociétés en représentant environ la moitié (S&P Dow Jones Indices, 2025).
Remboursement de la dette
Aperçu : rembourser les emprunts et obligations pour réduire le risque financier. Par exemple, réduire le taux d'endettement en préparation d'une récession.
Rendement attendu : faible (égal au taux d'intérêt net d'impôt sur la dette, généralement 2 à 4 % par an). Le rendement du remboursement équivaut à l'économie d'intérêts, et tant que le ROIC de l'activité principale le dépasse, l'investissement devrait être prioritaire au remboursement. Depuis Modigliani & Miller (1958, 1963), la théorie reconnaît que la dette offre un avantage fiscal et qu'un niveau optimal est déterminé par l'équilibre avec les coûts de faillite. Graham (2000) estime la valeur fiscale de la dette à environ 9,7 % de la valeur d'entreprise, tout en notant que les grandes et bonnes entreprises utilisent bien moins de dette que le niveau optimal théorique. Par exemple, si le taux d'emprunt net d'impôt est de 3 % et le ROIC de l'activité est de 15 %, le remboursement devient une priorité inférieure.
Probabilité de réussite : élevée (l'économie d'intérêts est certaine ; c'est le choix d'investissement le moins incertain). Cependant, le remboursement est un investissement qui réduit le taux d'actualisation (risque) plutôt que d'augmenter les bénéfices. Par exemple, comme l'illustrent nos articles antérieurs (mign, 2026a), une entreprise dont l'augmentation des coûts fixes a amplifié la volatilité des bénéfices peut préserver la valeur d'entreprise en réduisant la dette pour abaisser le taux d'actualisation financier.
Horizon temporel : réalisable immédiatement, et les effets (réduction des intérêts et baisse du risque) se manifestent également immédiatement. Par exemple, si dans un scénario de récession, le service de la dette dépasse 30 % du flux de trésorerie d'exploitation, il est judicieux de donner priorité au remboursement avant d'autres investissements.
Principes de composition d'un portefeuille d'investissements
L'évaluation individuelle des investissements du chapitre précédent ne produit pas une allocation optimale globale. Ce chapitre organise les principes de combinaison des investissements selon six perspectives : diversification, options réelles, alignement stratégique, portefeuille d'innovation, horizon temporel et schémas d'échec.
Diversification
Si la diversification est fondamentale en théorie de portefeuille pour les investisseurs, elle ne peut pas s'appliquer directement aux entreprises de secteur car les actionnaires peuvent se diversifier eux-mêmes.
Les actionnaires peuvent se diversifier eux-mêmes : depuis Markowitz (1952), la théorie du portefeuille montre qu'une combinaison d'actifs faiblement corrélés réduit le risque, mais cette diversification peut être réalisée par les actionnaires à bas coût sur le marché. Le fait qu'une entreprise se diversifie en détenant des activités ou actifs financiers non liés à son métier ne crée pas de valeur supplémentaire pour les actionnaires. Par exemple, si un fabricant investit l'excédent de trésorerie dans des fonds communs de placement d'actions, les actionnaires pouvant acheter eux-mêmes les mêmes fonds, la valeur d'entreprise n'augmente pas.
Décote de diversification : Lang & Stulz (1994) ont montré qu'aux États-Unis dans les années 1980, le degré de diversification et le q de Tobin entretiennent une relation négative constante, et Berger & Ofek (1995) ont montré que les entreprises diversifiées perdent en moyenne 13 à 15 % de valeur par rapport à la somme des évaluations de chaque activité comme entreprise indépendante. Par exemple, une entreprise composée d'activités sans rapport les unes avec les autres voit généralement sa valeur de marché totale augmenter si elle est scindée en entreprises spécialisées.
Prime de diversification : Campa & Kedia (2002) ont montré que contrôler l'auto-sélection où les entreprises initialement sous-évaluées choisissent la diversification réduit ou élimine la décote, et Villalonga (2004) a montré que les données au niveau des établissements révèlent une prime de diversification. De plus, sur les marchés aux institutions immatures, les groupes d'entreprises diversifiés jouent une fonction de substitut pour les marchés des capitaux, du travail et de l'information, les entreprises au sein des groupes les plus diversifiés surpassant les entreprises indépendantes (Khanna & Palepu, 2000). Par exemple, la diversification ne détruit pas nécessairement la valeur ; c'est plutôt « la façon de faire la diversification » qui peut détruire la valeur.
Disparités d'investissement entre divisions : Stein (1997) argue que contrairement aux banques, le siège social bénéficie du droit de contrôle et peut créer de la valeur en transférant les ressources des divisions faibles vers les divisions prometteuses via le « choix du gagnant », mais cela ne fonctionne que pour un petit nombre de divisions connexes que le siège peut surveiller. Inversement, Scharfstein & Stein (2000) signalent que par suite de la recherche de rentes des chefs de division, la « socialism intra-social » où les divisions fortes subventionnent les divisions faibles peut survenir, et Rajan et al. (2000) démontrent empiriquement que plus l'écart des opportunités d'investissement entre divisions est grand, plus le capital s'oriente vers les divisions inefficaces. Par exemple, les entreprises ayant un petit nombre d'activités étroitement liées voient leur marché de capitaux interne fonctionner aisément, tandis que celles comptant de nombreuses activités aux opportunités d'investissement disparates le voient fonctionner difficilement.
Options réelles
Pour les investissements très incertains, il est rationnel de ne pas miser fortement d'un coup mais d'avancer progressivement par petites étapes tout en collectant de l'information avant d'augmenter les mises ; cette approche s'appelle les options réelles.
Valeur de l'attente : McDonald & Siegel (1986) ont montré que pour les investissements irréversibles, « l'option d'attendre » a une valeur, et avec des paramètres appropriés, il peut être optimal d'attendre jusqu'à ce que les bénéfices atteignent environ deux fois le coût d'investissement. Dixit & Pindyck (1994) ont formalisé cela et soutiennent qu'exécuter l'investissement, c'est abandonner l'option d'attendre, donc une VAN positive seule ne suffit pas. Par exemple, le phénomène observé où les entreprises utilisent des taux de rendement minimums supérieurs au coût théorique du capital (Jagannathan et al., 2016) peut être partiellement expliqué par cette valeur d'option.
Types d'options : Trigeorgis (1996) a organisé les options de report, investissement par étapes, changement d'échelle, abandon, changement et croissance, définissant VAN étendue = VAN statique + Valeur des options. Par exemple, plutôt que de construire une usine d'un coup, la construire en deux périodes permet d'évaluer la demande de la première période avant de décider de la seconde, et cette flexibilité a une valeur.
La stratégie en tant que portefeuille d'options : Luehrman (1998) a classé chaque projet dans six zones selon deux axes : « ratio valeur/coût » et « volatilité », distinguant ce qui devrait être investi maintenant, abandonné ou développé en attente, proposant la métaphore du « potager de tomates ». Par exemple, un projet actuellement à VAN négative mais avec une haute incertitude et potentiel futur devient un candidat pour investir un petit montant et cultiver.
Expérimentation en nouveaux métiers : Kerr et al. (2014) ont soutenu que puisque la probabilité de succès d'une nouvelle activité ne peut être connue avant l'investissement, un système menant de nombreuses expériences bon marché est rationnel, notant que le coût d'expérimentation pour lancer une entreprise a baissé de quelque 5 millions de dollars sur 10 ans à moins de 50 000 dollars. Collins & Hansen (2011) ont rapporté que les entreprises tirant d'abord avec des « balles » bon marché et à faible risque pour cibler, puis tirant le « canon » avec de grands moyens, ont obtenu 10 fois plus de résultats dans des environnements incertains. Par exemple, même pour les investissements en transformation numérique, en déterminant à l'avance les conditions d'investissement par étapes et de désinvestissement, il est possible d'engager rationnellement des projets qui seraient écartés par une VAN statique.
Alignement stratégique
L'investissement est l'outil d'exécution de la stratégie. Pour une entreprise sans stratégie définie, la répartition des investissements, aussi précis que soient les calculs, manquera de cohérence.
Diamant stratégique : Dans le diamant stratégique de Hambrick & Fredrickson (2001), la stratégie comprend cinq éléments : Arenas (où concourir), Vehicles (comment y accéder : en interne, par partenariat ou par acquisition), Differentiators (comment gagner), Staging (dans quel ordre et à quelle vitesse), et Economic Logic (comment générer du profit). Le choix des investissements est en soi un choix d'Arenas et de Vehicles. Par exemple, la décision en matière d'Arenas et de Staging « entrer sur un marché adjacent dans les trois ans » se traduit en allocation d'investissements par la décision de Vehicles : développer en interne, établir un partenariat ou acquérir.
S'associer ou acquérir : Dyer et al. (2004) ont proposé des critères de jugement : partenariat si la ressource nécessaire dépend des personnes, acquisition si elle concerne l'équipement ou la technologie, et partenariat d'abord si l'incertitude du marché est élevée, puis acquisition une fois la confiance établie. Par exemple, dans un domaine où la direction technologique n'est pas fixée, la bonne pratique consiste à apprendre par des investissements minoritaires ou du développement conjoint, puis de basculer vers l'acquisition une fois le modèle gagnant identifié.
Cœur, zones adjacentes et nouveaux domaines : Zook & Allen (2003) ont montré que la plupart des entreprises en croissance durable se développent autour de leur cœur de métier selon des méthodes reproductibles, et que bien que le taux de réussite moyen pour l'entrée sur des zones adjacentes soit d'environ 25%, il double pour les entreprises dotées d'une méthode d'expansion reproductible. Par exemple, les entreprises qui répètent « l'adjacence pas à pas » – vendre un nouveau produit au même client, vendre le même produit dans une nouvelle région – ont une probabilité de succès plus élevée que celles qui font un grand bond vers un domaine complètement nouveau.
Les grands coups : Bradley et al. (2018), dans leur analyse de 2 393 grandes entreprises mondiales, ont montré que les 20% supérieures capturent environ 90% du profit économique, et que la probabilité pour une entreprise de rang intermédiaire de passer aux premiers rangs en dix ans n'est que d'environ 8%. Les cinq « grands coups » qui augmentent la probabilité d'accès aux premiers rangs sont : les fusions-acquisitions programmatiques, la réallocation de plus de 60% du capital sur dix ans, un ratio d'investissement en équipement 1,7 fois supérieur à la médiane sectorielle, l'amélioration de la productivité et la différenciation. Par exemple, une approche où les augmentations et diminutions sont apportées graduellement chaque année à chaque division selon le budget ne modifie pas la position stratégique.
Portefeuille d'innovation
La répartition entre l'activité existante et les nouvelles activités suit plusieurs règles pratiques empiriques. Aucune ne constitue un « nombre d'or » ; toutes supposent un ajustement selon le secteur d'activité et le degré de maturité.
70/20/10 : Nagji & Tuff (2012) ont rapporté que les entreprises très performantes allouent environ 70% de leurs investissements d'innovation au cœur, 20% aux zones adjacentes et 10% à la transformation, tandis que la composition des rendements est l'inverse (cœur 10%, adjacent 20%, transformation 70%). Par exemple, bien que les initiatives de transformation ne représentent que 10% des investissements, elles génèrent 70% des rendements à long terme, ce qui rend crucial de maintenir cette petite allocation sans interruption.
Les trois horizons : Baghai et al. (1999) ont présenté un cadre permettant de gérer simultanément la défense et l'expansion du cœur d'activité actuel (Horizon 1), les nouvelles activités en cours de lancement (Horizon 2), et l'ensemencement des options futures (Horizon 3). Par exemple, plus les bénéfices de l'Horizon 1 sont solides, plus la discipline requise pour maintenir l'allocation aux Horizons 2 et 3 devient importante.
La gestion biface : O'Reilly & Tushman (2008) ont théorisé la capacité à poursuivre simultanément l'exploitation de l'activité existante et l'exploration de nouveaux domaines comme une « capacité dynamique », recommandant de séparer structurellement l'organisation d'exploration tout en l'intégrant au niveau de la direction générale. Par exemple, si l'organisation d'exploration doit respecter le même taux de profit ou les mêmes KPI que l'activité existante, l'exploration se contractera rapidement.
La planification pilotée par la découverte : McGrath & MacMillan (2009) ont montré que pour les nouvelles activités, plutôt que de croire au plan d'affaires, il faut énumérer les « hypothèses nécessaires à la réussite » et allouer le financement par étapes à des points de contrôle, en testant d'abord les hypothèses les moins chères à vérifier. Par exemple, avant d'investir dans le développement produit, il convient de valider par des entretiens avec dix clients l'hypothèse selon laquelle « le client paiera 10 000 yens par mois ».
Alignement des horizons temporels
Quand la période de récupération de l'investissement ne s'aligne pas avec les horizons temporels des apporteurs de capital et des dirigeants, les investissements rationnels sont reportés et les investissements irrationnels se poursuivent.
La courbe en J de la productivité : Brynjolfsson et al. (2021) ont montré la « courbe en J » selon laquelle lors des premiers stades d'adoption d'une technologie généraliste, les investissements complémentaires immatériels ne sont pas comptabilisés et la productivité est sous-évaluée, puis surévaluée par la suite. Par exemple, juger l'effet d'un investissement en IA uniquement sur le compte de résultat de la première année d'introduction fait apparaître presque tous les projets comme des « échecs ».
Le court-termisme : Fried & Wang (2019) ont vérifié l'affirmation selon laquelle les distributions aux actionnaires auraient réduit les investissements et ont conclu que les distributions nettes représentaient 41% du bénéfice net, tandis que les investissements et la trésorerie augmentaient. Cependant, Almeida et al. (2016) ont montré que les objectifs d'EPS trimestriels provoquaient réellement une réduction des investissements. Par exemple, le court-termisme peut être compris non pas comme une tendance de l'ensemble de l'entreprise, mais plutôt comme un comportement qui émerge dans des circonstances spécifiques (lorsque les résultats risquent de légèrement décevoir les prévisions).
Les indicateurs de performance long terme : Bezos (1998) a déclaré qu'Amazon « prend ses décisions d'investissement selon la perspective d'un leadership de marché à long terme plutôt que selon les profits à court terme ou la réaction à court terme de Wall Street », et Bezos (2017) a affirmé que « la plupart des décisions doivent être prises au moment où vous avez environ 70% des informations que vous aimeriez avoir ». Par exemple, un investissement dont la récupération prend plus de cinq ans sera interrompu à moins qu'il n'existe un mécanisme pour mesurer la progression par des KPI intermédiaires (nombre de clients, taux d'utilisation, accumulation d'actifs immatériels).
Schémas d'échec de l'allocation de capital
Connaître les schémas d'échec confirmés à maintes reprises par la recherche constitue une prémisse dans la conception d'un cadre.
Reconduction de l'année précédente : La corrélation de l'allocation de capital d'une année à l'autre est en moyenne de 0,92 (Hall et al., 2012), et Birshan et al. (2013) rapportent que l'allocation de chaque division reste souvent identique à celle de l'année précédente, ce qui constitue une « inertie des ressources » qui dépasse fréquemment 90%. Par exemple, dans les entreprises où les réunions budgétaires deviennent un débat sur « quelle augmentation ou diminution par rapport à l'année précédente », la réallocation n'est structurellement pas générée.
Construction d'empire et excès de confiance : L'investissement excessif dû aux flux de trésorerie libres, dont Jensen (1986) a discuté, est amplifié par l'excès de confiance du PDG. Malmendier & Tate (2005) ont montré que les PDG « confiants » qui conservent les options d'achat d'actions de leur propre entreprise jusqu'à l'échéance font des investissements excessifs lorsqu'ils disposent de trésorerie abondante, et Malmendier & Tate (2008) ont montré que ces mêmes PDG ont une probabilité 65% plus élevée de réaliser des acquisitions. Par exemple, plus l'entreprise dispose d'une trésorerie abondante, plus elle a besoin de mécanismes intégrant des perspectives externes dans les décisions d'investissement.
Coûts irrécupérables et escalade d'engagement : Staw (1976) a démontré par l'expérience que lorsqu'un investissement qu'une personne a choisi échoue, elle tend plutôt à injecter des fonds supplémentaires dans le projet, et Arkes & Blumer (1985) ont montré que le montant déjà décaissé fausse le jugement bien qu'il soit rationnellement sans rapport. Par exemple, la décision de poursuite d'une nouvelle activité qui a reçu un cumul de 10 milliards de yens doit être basée uniquement sur « les fonds à injecter à l'avenir et les flux de trésorerie futurs » et non sur « les 10 milliards de yens passés ».
Les erreurs de prévision : Lovallo & Kahneman (2003) ont argumenté que les dirigeants ont tendance à élaborer des plans optimistes basés sur une « perspective interne » et devraient les corriger selon une « perspective externe » fondée sur la distribution des résultats de projets similaires. Les données de plus de 16 000 projets de Flyvbjerg & Gardner (2023) montrent que 91,5% dépassent le budget ou les délais, et seulement 0,5% atteignent l'ensemble des objectifs de budget, délais et avantages. Par exemple, 18% des projets informatiques subissent un dépassement de coûts supérieur à 50%, avec un taux de dépassement moyen atteignant 447%.
Aversion au risque excessive : Lovallo et al. (2020) soulignent que les cadres intermédiaires « jouent leur carrière » sur chaque projet, d'où une aversion aux pertes prononcée, appliquant aux petits investissements la même rigueur qu'aux gros investissements, ce qui rend l'entreprise dans son ensemble excessivement averse au risque. Par exemple, appliquer les mêmes critères d'approbation aux investissements expérimentaux de 10 millions de yens et aux investissements en équipements de 1 milliard de yens élimine systématiquement les petits paris risqués que l'organisation devrait prendre.
Portefeuille idéal selon le stade, la taille et le secteur d'activité de l'entreprise
Il n'existe pas un unique portefeuille d'investissement idéal ; il varie selon le stade, la taille et le secteur d'activité de l'entreprise. Ce chapitre combine les valeurs de recherche et les principes des chapitres précédents pour clarifier comment les allocations changent selon chaque condition. Les ratios d'allocation de ce chapitre ne sont pas des valeurs confirmées par la recherche, mais des repères dérivés des recherches et principes cités.
Par stade
Le stade de l'entreprise détermine simultanément la distribution des opportunités d'investissement, l'accès au capital et la tolérance à l'échec, ce qui en fait le facteur ayant le plus grand impact sur l'allocation.
Stade de création (autour du product-market fit) : L'allocation optimale à ce stade est pratiquement 100% au cœur de métier. La probabilité de succès d'une start-up est faible avec une distribution extrêmement asymétrique (Kerr et al., 2014), de sorte que pour une entreprise en création, la seule source de rendement est le succès du cœur de métier et la diversification n'a pas de sens. Hall & Woodward (2010) montrent qu'environ trois quarts des entrepreneurs ayant reçu du financement de capital-risque ne reçoivent rien à la sortie, ce qui signifie que le risque non diversifiable est déjà maximisé. Les actifs financiers doivent être limités à des outils de gestion de la trésorerie, placés en comptes chèques, fonds de marché monétaires gouvernementaux et bons du Trésor à court terme, avec diversification des banques de dépôt comme l'ont fait 45% des responsables de la trésorerie d'entreprise après les faillites bancaires américaines de 2023 (Association for Financial Professionals, 2024). Par exemple, investir une partie de fonds levés en actions cotées en bourse ou orienter vers des nouvelles activités sans lien avec le cœur de métier contrevient au but pour lequel les investisseurs ont confié les fonds.
Stade de croissance (stade où le modèle économique devient reproductible) : L'allocation privilégie les investissements dans le cœur de métier (repère : 75-85%), complétée par l'expansion vers des zones adjacentes (10-20%) et de petites expériences (environ 5%). Comme l'ont montré Zook & Allen (2003), bien que le taux de réussite moyen pour l'expansion vers des zones adjacentes soit d'environ 25%, il double pour les entreprises dotées d'une méthode reproductible, ce qui rend la répétition de plusieurs petites expansions du même type plus efficace en termes de valeur attendue qu'une seule grande expansion. Il existe une règle pratique pour équilibrer le taux de croissance et le taux de profit : « taux de croissance + taux de flux de trésorerie disponible », et pour les entreprises de logiciel, les repères sont environ 70% pour un ARR de 25 à 50 millions de dollars et environ 50% pour plus de 100 millions de dollars (Bessemer Venture Partners, 2021). Par exemple, c'est à ce stade que l'entreprise tente pour la première fois une petite acquisition (tack-on) et commence à accumuler les capacités d'intégration dans l'organisation, ce qui constitue la prémisse du M&A programmatique ultérieur.
Entreprises cotées et de taille intermédiaire : En partant du 70/20/10 de Nagji & Tuff (2012), avec un cœur de métier à 70%, des domaines adjacents à 20% et des initiatives de transformation à 10%, les fusions-acquisitions évoluent vers un modèle programmatique de plusieurs petites et moyennes transactions par an (Daume et al., 2021). Selon Bradley et al. (2018), les acquéreurs programmatiques investissent annuellement 5 à 6% de leur capitalisation boursière en acquisitions, dépassant ainsi les 2 à 3% des entreprises moyennes. Les activités dont le ROIC reste inférieur au coût du capital deviennent des candidates à la cession, et le capital libéré est réalloué ou restitué. Par exemple, une entreprise disposant d'une activité principale avec un ROIC de 20% et d'une activité périphérique avec un ROIC de 5% sans perspective d'amélioration créera plus de valeur en cédant l'activité périphérique pour investir dans les zones adjacentes à son cœur de métier.
Entreprises matures et de grande taille : La proportion de restitution aux actionnaires augmente car les opportunités d'investissement deviennent relativement moins nombreuses par rapport au capital disponible. Aux États-Unis, les rachats d'actions atteignent 1,3 fois le montant des dividendes (Mauboussin & Callahan, 2025), et le montant total des restitutions aux actionnaires du S&P 500 en 2024 s'élevait à 1,57 trillion de dollars (S&P Dow Jones Indices, 2025). En contrepartie, les grandes entreprises peuvent porter simultanément de nombreux projets et augmenter ainsi la valeur absolue des investissements en capital-risque et en initiatives de transformation. Tout comme la règle énoncée par Birshan et al. (2013) de « céder 2 à 3% du portefeuille chaque année », ériger les cessions d'activités en activité ordinaire génère les ressources pour la réallocation. Par exemple, Alphabet s'est restructurée en holding en 2015 pour concilier la concentration sur le cœur de métier et la gestion séparée des activités spéculatives (Other Bets), déclarant qu'elle « traiterait l'allocation de capital de manière rigoureuse » (Page, 2015).
Par taille
La taille détermine « le nombre de paris » et « l'ampleur de chacun ». Les petites entreprises sont contraintes à la concentration, tandis que les grandes entreprises peuvent raisonner en termes de distribution.
Les petites entreprises doivent se concentrer : Une entreprise disposant de peu de projets ne peut espérer une moyenne avec des acquisitions ou nouvelles activités aux rendements biaisés. La distribution présentée par Kerr et al. (2014) — « 55% de pertes, 6% générant la moitié des rendements totaux » — signifie que pour une entreprise ne pouvant engager que 1 ou 2 projets, cela « aboutira probablement à une perte ». Par exemple, une entreprise disposant d'une capacité d'investissement annuelle de 500 millions de yens obtiendra une valeur attendue plus élevée en divisant ses efforts entre l'amélioration d'activités existantes à haute probabilité de succès et des expériences de quelques dizaines de millions de yens chacune, plutôt qu'en investissant les 500 millions entiers dans une nouvelle activité avec 25% de probabilité de succès.
Les grandes entreprises peuvent raisonner en termes de distribution : Selon McKinsey & Company (2020), les entreprises ayant lancé au moins 4 nouvelles activités au cours des 10 dernières années ont deux fois plus de probabilité d'obtenir un rendement supérieur à 5 fois leur investissement, et environ deux tiers des grandes nouvelles activités sont issues d'entreprises ayant construit plusieurs activités. Thomke (2020) cite l'exemple de Booking.com qui réalise environ 25 000 expériences annuellement, et Koning et al. (2022) montrent que les startups ayant adopté les tests A/B connaissent une amélioration des indicateurs de croissance et du lancement de nouveaux produits. Par exemple, avec le même montant de 10 milliards de yens, investir dans une seule acquisition de grande taille ou diviser entre 10 acquisitions de petite taille et 20 expériences offre plus d'avantages en termes d'apprentissage et de valeur attendue avec la deuxième approche.
Les acquisitions plus importantes sont plus sujettes à l'échec : Moeller et al. (2004) ont rapporté que sur 12 023 acquisitions américaines entre 1980 et 2001, les actionnaires des acquéreurs de petite taille ont réalisé 8 milliards de dollars de gains cumulés, tandis que les actionnaires des acquéreurs de grande taille ont subi des pertes de 226 milliards de dollars. Par exemple, à mesure que la taille de l'entreprise augmente, la taille d'une acquisition « significative » augmente et le coût potentiel de l'échec s'élargit ; les grandes entreprises devraient donc faire de l'accumulation de petites transactions leur approche de base.
Le niveau approprié de trésorerie varie selon la taille : Opler et al. (1999) ont montré que les entreprises avec d'importantes opportunités de croissance et des flux de trésorerie instables maintiennent des ratios de trésorerie plus élevés, tandis que les grandes entreprises ayant un bon accès aux marchés de capitaux maintiennent des ratios plus bas. Begenau & Palazzo (2021) soutiennent que l'augmentation du ratio de trésorerie des entreprises américaines cotées s'explique par l'arrivée d'entreprises récemment cotées intensives en R&D et à faibles marges. Par exemple, il est rationnel pour une jeune entreprise axée sur la R&D de détenir plusieurs années de chiffre d'affaires en trésorerie, mais pour une grande entreprise stable de maintenir le même ratio représenterait, au sens de Jensen (1986), un manque de discipline.
Par type d'activité
La nature de l'activité modifie la proportion d'investissements ciblés et l'horizon temporel des rendements. Nous présentons ici quatre catégories.
Intensifs en capital (fabrication, infrastructure, énergie) : L'investissement en équipements constitue le principal usage, et le ratio d'investissement net en équipements sur le chiffre d'affaires dépasse 30 à 40% pour les services publics (Damodaran, 2026). Comme l'investissement est irréversible et de grande ampleur, la valeur des options réelles (investissement par étapes, report) est maximale dans ce type d'activité (Dixit & Pindyck, 1994). Par exemple, une conception reportant l'investissement en équipements de la phase 2 jusqu'à la confirmation de la demande est la plus efficace pour ce type d'entreprise.
Légers en actifs (logiciels, IA, services) : L'investissement porte principalement sur l'R&D, le talent, l'acquisition de clients et les données et autres actifs incorporels. Pour l'ensemble des entreprises américaines, l'investissement immatériel représente 13,4% du chiffre d'affaires, plus du double de l'investissement en équipements (6,3%) (Mauboussin & Callahan, 2025). Les actifs incorporels étant scalables et irrécupérables après investissement (Haskel & Westlake, 2017), les rendements en cas de succès sont extrêmement importants et la récupération en cas d'échec est pratiquement impossible. Par exemple, pour ce type d'entreprise, les critères d'allocation ne sont pas « le montant d'investissement en équipements » mais plutôt « le ratio du coût d'acquisition de clients par rapport à la valeur de vie du client » ou les « indicateurs de performance de la R&D ».
Secteurs réglementés (finance, santé, services publics, construction) : La possibilité et le calendrier des investissements sont déterminés par la réglementation, et en raison de barrières à l'entrée élevées, le ROIC des activités existantes tend à être stable. Les changements réglementaires constituent l'une des principales sources de marchés en croissance, et les investissements qui suivent les changements réglementaires selon des scénarios et surveillent les indicateurs précurseurs sont efficaces. Par exemple, les investissements système pour se conformer à la réglementation, qui ne créent pas d'avantage concurrentiel, devraient être traités comme un « investissement en efficacité » dans un budget séparé.
Type plateforme (activités présentant des effets de réseau) : L'investissement initial important pour l'acquisition de clients et la monétisation ne commence qu'après franchissement d'un seuil de scale, ce qui rend la courbe en J la plus profonde de tous les types. La pensée de Bezos (2016) — « un pari avec 10% de probabilité et 100 fois le rendement doit toujours être pris » — reflète la prise de décision pour ce type d'activité. Par exemple, Amazon a déclaré dans sa lettre aux actionnaires de 1997 qu'elle prendrait ses décisions d'investissement basées sur le leadership long terme du marché plutôt que les bénéfices à court terme, et a lancé Prime, AWS et sa Place de marché comme des paris audacieux respectifs (Bezos, 1998; Bezos, 2015).
Cadre d'examen des cibles d'investissement
Ce chapitre intègre l'ensemble de la discussion précédente dans un seul processus. La question est simple : quand une entreprise dispose de ressources, dans quel ordre et comment doit-elle les allouer pour maximiser la valeur d'entreprise ? La réponse se divise en 8 étapes.
Étape 1 Déterminer la fonction objective et l'unité
La première décision porte sur « ce que l'on souhaite maximiser » et « quelle unité servira de base à l'allocation ». Si cela reste ambigu lors de l'évaluation de projets individuels, le capital s'oriente vers les départements les plus bruyants.
Placer la fonction objective sur la valeur d'entreprise : La valeur d'entreprise est la valeur actuelle actualisée des flux de trésorerie disponibles futurs, et les leviers ajustables sont au nombre de trois : bénéfice, risque et croissance (Koller et al., 2020). Retenir le chiffre d'affaires, la part de marché ou le bénéfice net comme seul objectif justifie des investissements sacrifiant les autres leviers. Par exemple, retenir le chiffre d'affaires comme objectif rend les acquisitions à faible ROIC « rationnelles », tandis que retenir le bénéfice net courant fait paraître « rationnels » les réductions en R&D et marketing.
Déterminer l'unité d'allocation : L'unité d'allocation n'est pas le département métier mais un « regroupement stratégique » (marché × produit × segment de clientèle). Hall et al. (2012) pointent que plus l'unité d'allocation est grossière, plus il y a tendance à reconduire l'année précédente, et Birshan et al. (2013) citent en première technique la création d'une « carte des ressources » à grain fin. Par exemple, au lieu de « département de fabrication », le découpage en « clients existants du produit phare », « nouveaux territoires pour le produit phare » et « nouveaux produits » révèle que le ROIC varie largement au sein d'un même département.
Déterminer le cycle : Séparer l'allocation annuelle des révisions trimestrielles. Birshan et al. (2013) recommandent de mener la discussion stratégique et la discussion budgétaire à des moments différents, et de maintenir une enveloppe que le PDG peut ajuster selon sa discrétion (dans certaines entreprises, 5% de l'investissement en équipements). Par exemple, fixer l'allocation au début de l'année, puis réviser chaque trimestre uniquement les projets « ayant atteint les critères d'arrêt » et ceux « satisfaisant les conditions d'investissement supplémentaire ».
Décider qui décide : Comme l'indique Stein (1997), le marché interne des capitaux fonctionne quand le siège social peut superviser un petit nombre d'activités connexes. Par exemple, si la décision d'allocation finale est confiée à la concertation entre chefs de division, le « socialisme interne » de Scharfstein & Stein (2000) s'installe et le capital s'écoule des activités fortes vers les faibles.
Étape 2 Faire l'inventaire des ressources et des contraintes
Ensuite, compter les ressources allocables et les contraintes à ne pas dépasser. Oublier de compter les ressources autres que la trésorerie entraîne une allocation au-delà de la capacité d'exécution.
Déterminer le montant investissable : Additionner le flux de trésorerie d'exploitation, la trésorerie excédentaire (trésorerie disponible moins la trésorerie requise), la capacité d'emprunt, et le capital recouvrable par cessions. Plus de 90% du financement des entreprises américaines provient des ressources internes (Mauboussin & Callahan, 2014), et l'estimation du capital généré en interne constitue le point de départ. Par exemple, si le flux de trésorerie d'exploitation est de 12 milliards de yens, la trésorerie excédentaire de 5 milliards, la capacité d'emprunt de 20 milliards, et la récupération attendue des cessions de 9 milliards, le plafond du montant investissable s'élève à 46 milliards, dont une partie sera utilisée au cours de la période.
Déterminer le niveau de trésorerie requis : Fixer d'abord le niveau assurant la sécurité de la trésorerie et ne pas descendre en dessous. Comme l'indiquent Opler et al. (1999) et Bates et al. (2009), plus la volatilité des flux de trésorerie est importante et plus l'entreprise est intensive en R&D, plus le niveau requis est élevé. Par exemple, six mois de coûts fixes, ou dix-huit mois jusqu'au prochain financement, sont réservés en tant que « trésorerie intouchable ».
Compter le talent humain et le temps du management : Comme l'indique Jagannathan et al. (2016), la contrainte réelle de l'entreprise n'est pas le financement mais le talent de management et la capacité d'exécution. L'intégration d'acquisitions, le lancement de nouvelles activités et la construction de grandes installations nécessitent chacun les talents correspondants. Par exemple, fixer en chiffres la limite de capacité d'exécution : au maximum 2 intégrations d'acquisitions simultanées, au maximum 1 lancement de nouvelle activité, etc.
Déterminer la tolérance au risque : Fixer le plafond des pertes que l'entreprise peut supporter sans menacer la continuité de ses activités. Comme l'indique Lovallo et al. (2020), ce jugement doit être porté au niveau de l'entreprise entière, non projet par projet, avec une plus grande tolérance pour les petits paris et une rigueur accrue pour les grands. Par exemple, exprimer la tolérance par deux conditions : « la perte maximale par projet ne dépasse pas 10% du montant investissable » et « même en cas d'accumulation d'échecs, ne pas descendre en dessous du niveau de trésorerie requise ».
Étape 3 Énumérer exhaustivement les opportunités d'investissement
Une énumération incomplète des opportunités biaise le résultat, aussi précis que soit le calcul ultérieur. Les cinq destinations et « attendre » doivent être couverts sans omission, avec un premier criblage stratégique.
Produire des candidats dans les cinq destinations : dresser une liste dans chaque catégorie : activités existantes (équipements, R&D, ventes, talents, IT, actifs incorporels, besoin en fonds de roulement), nouvelles activités, fusions-acquisitions et partenariats (y compris cessions), actifs financiers, rendus aux actionnaires et remboursement de dettes, en incluant explicitement « attendre » comme option. Mauboussin & Callahan (2025) énoncent le principe d'une allocation à base zéro et d'une allocation de capital à la stratégie plutôt qu'aux projets. Par exemple, une entreprise qui n'inclut pas « la cession d'activité » et « le rachat d'actions propres » dans les candidats prend implicitement la décision de « poursuivre toutes les activités et consommer le capital en interne ».
Procéder au pré-criblage stratégique : éliminer les candidats qui ne sont pas en ligne avec Arenas (les domaines de concurrence) et Vehicles (les moyens d'accès) selon le diamant stratégique de Hambrick & Fredrickson (2001). Le critère « partenariat vs. acquisition » de Dyer et al. (2004) détermine aussi à ce stade la forme appropriée d'alliance, d'investissement ou d'acquisition. Par exemple, s'il existe une stratégie « entrer en marché adjacent en trois ans », exclure tout projet d'acquisition sur un marché sans rapport, aussi attractif qu'il soit.
Classifier selon la relation à l'avantage concurrentiel : répartir chaque candidat selon qu'il renforce un avantage concurrentiel durable ou s'il s'agit d'un investissement d'efficacité maintenant l'équilibre concurrentiel, comme pour le criblage VRIO. Par exemple, traiter la conformité réglementaire et la mise à jour des systèmes critiques comme des investissements d'efficacité dans une enveloppe distincte, afin que les investissements d'efficacité nécessaires ne soient pas amputés en concurrence avec les investissements portant sur l'avantage concurrentiel.
Enrichir les candidats par le regard externe : Birshan et al. (2013) démontrent que l'introduction de « contre-ancres » fondées sur des données externes élargit le débat : chez un fabricant de biens de consommation, l'éventail d'allocation est passé de 90–110% en glissement annuel à 50–200%. Par exemple, comparer l'allocation d'investissement des concurrents ou les ratios d'investissements en immobilisations du secteur (Damodaran, 2026) à celui de l'entreprise, puis intégrer comme candidats les « domaines où l'entreprise n'investit pas ».
Étape 4 Estimer chaque opportunité
Pour chaque opportunité, estimer le rendement attendu, la probabilité de succès, la dispersion, l'horizon temporel, les ressources nécessaires, la valeur stratégique et la valeur de l'option. Le point de départ de l'estimation est le taux de base, issu de la recherche et du secteur, non les souhaits de l'entreprise.
Partir du taux de base : Comme l'ont montré Lovallo & Kahneman (2003) et Flybjerg (2006), les plans élaborés uniquement selon le point de vue interne s'éloignent de l'optimisme. Prendre comme taux de base les valeurs de recherche exposées au chapitre 2 (taux de montée en puissance des nouvelles activités 24%, succès de la progression en territoires adjacents 25%, rendement moyen pour l'acquéreur quasi nul, perte en capital pour le capital-risque 65%, etc.), puis corriger selon la situation propre de l'entreprise. Par exemple, si un plan d'activité nouvelle suppose une probabilité de succès de 80%, demander les justifications expliquant l'écart avec le taux de base de 25% (performances antérieures de l'entreprise, existence d'une méthode reproductible).
Exprimer en probabilités l'appréciation des marchés en croissance : pour les investissements reposant sur la croissance des marchés, utiliser des méthodes de prévision différentes par source de croissance (politique, économie, société, technologie), comme l'a expliqué un article antérieur de mign (2026d), décomposer la question en éléments plus petits en partant du taux de base et mettre à jour les probabilités à partir des nouvelles informations. Par exemple, plutôt que « ce marché va tripler en cinq ans », analyser comme suit : « la probabilité que le coût technologique passe sous le seuil est de 60%, que le cadre réglementaire se mette en place est de 50%, et si les deux se réalisent, le marché triple ».
Estimer au moyen de distributions : plutôt que la seule espérance, estimer les trois éléments suivants : le multiple de rendement en cas de succès, le taux de perte en cas d'échec et la probabilité de succès. Comme l'ont montré Kerr et al. (2014) et Bessembinder (2018), les rendements des nouvelles activités et des actions suivent une distribution biaisée vers quelques grands succès, et la moyenne ne représente presque jamais le résultat de la majorité des projets. Par exemple, un projet présenté comme « probabilité de succès 20%, rendement en cas de succès 5 fois l'investissement, perte totale en cas d'échec » a une espérance de rendement d'1,0 fois le capital investi (= 0,2 × 5), ce qui signifie un rendement attendu nul ; mais la distribution montre que « seul 1 projet sur 5 aboutit ».
Déterminer l'horizon temporel et les indicateurs intermédiaires : définir ici la période de récupération et les indicateurs clés intermédiaires permettant de suivre la progression. Comme le montre la courbe J de Brynjolfsson et al. (2021), les investissements incluant des actifs incorporels voient initialement se détériorer le compte de résultats ; en l'absence d'indicateurs autres que le compte de résultats, un investissement correctement fondé peut être interrompu en cours de route. Par exemple, pour un investissement en IA, utiliser comme indicateurs clés intermédiaires le « taux d'automatisation des tâches cibles » et le « nombre de cas d'exception » ; pour une nouvelle activité, la « base de clients payants » et le « taux de rétention ».
Estimer la valeur de l'option : pour les projets où l'investissement peut se faire par étapes, évaluer dans quelle mesure l'information obtenue à la première étape améliore la décision à la deuxième étape (Luehrman, 1998; Trigeorgis, 1996). Par exemple, si un projet pilote d'un milliard de yens révèle la présence ou l'absence de demande et réduit de 50% à 20% la probabilité d'échec d'un investissement principal de 10 milliards de yens, la valeur du projet pilote équivaut à 10 milliards de yens × 30% = 3 milliards de yens.
Étape 5 Décider de l'acceptation ou du rejet au moyen du taux limite
Comparer les opportunités estimées au taux limite par catégorie afin de décider de l'acceptation ou du rejet. Les activités existantes rejetées à ce stade deviennent des candidats à la cession.
Établir un taux limite par catégorie : un niveau proche du WACC pour les activités clés, un niveau légèrement supérieur pour les domaines adjacents, et un niveau encore plus élevé pour les nouvelles activités. Comme l'a montré Jagannathan et al. (2016), le taux limite pratiqué en entreprise est environ le double du coût du capital, ce qui s'explique non par la disponibilité des ressources mais par la contrainte de capacité de mise en œuvre et la valeur de l'option. À titre indicatif dans cet article, les niveaux suggérés sont : activités clés WACC + 0 à 2 points, domaines adjacents WACC + 3 à 5 points, nouvelles activités WACC + 10 à 15 points, actifs financiers égaux aux rendements des marchés. Par exemple, pour une entreprise avec WACC de 8%, les taux seraient : clé 8-10%, adjacent 11-13%, nouveau 18-23%.
Ne pas fixer un taux limite trop élevé : Gormsen & Huber (2025) montrent que le taux d'actualisation des entreprises dépasse d'une moyenne d'environ 3 points le coût du capital, et que cet écart explique le sous-investissement récent. Mark Leonard, fondateur de Constellation Software, a déclaré que « le taux limite agit comme un aimant : une fois qu'on le baisse, la rentabilité attendue des projets futurs s'aligne sur le nouveau seuil » (Leonard, 2016) ; inversement, un taux limite excessivement élevé entraîne le rejet de projets générant un rendement supérieur au coût du capital, ce qui détruit la valeur de l'entreprise. Par exemple, une entreprise appliquant un taux limite uniforme de 15% à tous ses projets d'activités clés abandonnera les mises à jour d'équipements qui ont un ROIC de 12% et génèrent certainement de la valeur.
Utiliser la VAN et l'IP pour accepter ou rejeter : vérifier que la VAN de chaque projet est positive, puis, en cas de contrainte sur le capital, ordonner par PI croissant (VAN ÷ montant investi) (Brealey et al., 2022; mign, 2026a). Par exemple, deux projets avec la même VAN de 1 milliard de yens, l'un avec un investissement de 2 milliards (PI 0,5) sera priorisé sur celui avec un investissement de 5 milliards (PI 0,2).
Classer les activités existantes rejetées comme candidates à la cession : les investissements continus dans une activité dont le ROIC est inférieur au coût du capital et qui n'offre aucune perspective d'amélioration seront rejetés et classés comme candidats à la cession ou à la réduction. Comme l'ont montré Mulherin & Boone (2000) et Lee & Madhavan (2010), la cession crée en moyenne de la valeur pour les actionnaires. Par exemple, céder une activité périphérique avec ROIC de 4% et réaffecter le capital obtenu à l'activité principale avec ROIC de 18% créera plus de valeur pour l'entreprise que de poursuivre l'investissement.
Étape 6 Composer le portefeuille
Structurer les candidats acceptés en un seul portefeuille. Simplement ordonner par VAN de chaque projet aboutirait soit à une allocation zéro aux nouvelles activités, soit à un dépassement de la capacité de mise en œuvre ; c'est pourquoi un ajustement par formule d'allocation et limites s'impose.
Formule d'allocation : déterminer la pondération de chaque candidat selon « (rendement attendu excédentaire × adéquation stratégique) ÷ risque », puis normaliser au capital disponible sous contrainte. Le rendement attendu excédentaire est le rendement attendu moins le taux limite de la catégorie, l'adéquation stratégique est évaluée en trois niveaux d'alignement avec le diamant stratégique, et le risque est exprimé en trois niveaux de dispersion et de perte en cas d'échec. Par exemple, un projet avec rendement excédentaire 10 points, adéquation 3, risque 1 (poids 30) sera priorisé environ 9 fois plus qu'un projet avec rendement excédentaire 5 points, adéquation 2, risque 3 (poids 3,3).
Fixer des ratios limites : appliquer des objectifs de référence par étape (au démarrage cœur presque 100%, en croissance cœur 75-85%, coté en bourse ou taille moyenne 70/20/10, mature 60-70/15-20/10-15) comme limites supérieures et inférieures, puis ajuster le résultat de la formule d'allocation pour qu'il s'inscrive dans cette fourchette. Les « 10% de transformation » de Nagji & Tuff (2012) fonctionnent comme limite inférieure, préservant l'investissement en exploration même les années où le résultat à court terme est bon. Par exemple, même une année où la formule d'allocation donne zéro pour la transformation, allouer 10% en tant que « munitions » pour l'expérimentation.
Fixer une limite par projet selon le critère de Kelly : pour les paris où la probabilité de succès p et le multiplicateur de rendement net en cas de succès b peuvent être estimés, utiliser le critère de Kelly (1956) f = p − (1 − p) ÷ b pour déterminer la limite par projet rapportée au capital disponible (MacLean et al., 2011). La pratique courante, pour se garder contre les erreurs d'estimation, utilise la moitié du Kelly (Half-Kelly). Par exemple, pour un projet avec probabilité de succès 20% et rendement de 5 fois (rendement net 4 fois), f = 0,2 − 0,8 ÷ 4 = 0, ce qui signifie que l'espérance est nulle et qu'il ne faut pas investir. Si le rendement est 10 fois (rendement net 9 fois), alors f = 0,2 − 0,8 ÷ 9 ≒ 0,11, et en Half-Kelly, la limite par projet est environ 5,5% du capital disponible.
Structurer par étapes via les options réelles : pour les projets à forte incertitude, ne pas allouer la totalité d'un coup mais déterminer le budget de la première étape et les conditions de passage à la seconde (Dixit & Pindyck, 1994; McGrath & MacMillan, 2009). Comme l'avertissent Adner & Levinthal (2004), sans décider des conditions d'arrêt dès le départ, l'option ne fonctionne pas. Par exemple, documenter à l'avance : « si on atteint 30 clients payants et un taux de rétention de 80% en 12 mois, on alloue 500 millions de yens pour la phase 2 ; sinon on arrête ».
Vérifier corrélations et capacité de mise en œuvre : s'assurer que dans le portefeuille d'allocation, les projets dépendant d'un même facteur (même secteur client, même technologie, même régulation) ne sont pas concentrés, et que le nombre de projets à réaliser simultanément ne dépasse pas la capacité (étape 2). Par exemple, si trois acquisitions et deux nouvelles activités reposent toutes sur la croissance du même secteur client, une cause unique d'échec peut éliminer tous les projets.
Étape 7 Traiter le capital résiduel
Si, après satisfaction de toutes les candidatures acceptées en interne, du capital subsiste, en déterminer l'ordre de traitement. La position adoptée ici est « attendre → rendus aux actionnaires → remboursement de dettes », mais lorsque la sécurité financière est insuffisante, le remboursement de dettes devient prioritaire.
Estimer la valeur de l'attente : si une opportunité d'investissement semble probable à court terme, garder du capital en bons du Trésor à court terme ou en fonds monétaires du gouvernement a de la valeur (McDonald & Siegel, 1986). Comme l'a dit Buffett (2025), « souvent il n'y a rien d'attrayant, et c'est très rarement que vous vous retrouvez plongé jusqu'aux genoux dans une opportunité » ; attendre est un choix rationnel quand la distribution des opportunités est asymétrique. Par exemple, si une restructuration du secteur est attendue et qu'une vague d'opportunités d'acquisition devrait survenir dans deux ans, épaissir la trésorerie n'est pas « ne pas investir » mais « se préparer pour les acquisitions ».
Fixer une limite au cumul de liquidités : cependant, la valeur marginale des liquidités est inférieure à 1 dollar et diminue avec la faiblesse de la gouvernance (Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007). Le capital en attente doit être assorti d'une finalité, d'une échéance et d'une limite de redistribution. Par exemple : « Les liquidités excédant le niveau de trésorerie requis plus les plans d'investissement de 2 ans sont restituées par rachat d'actions ou dividendes au cours de la période suivante ».
La restitution aux actionnaires dépend du prix : choisir l'instrument en conséquence : si le cours de l'action est inférieur à la valeur de l'entreprise, le rachat est rationnel ; s'il est supérieur, le dividende l'est (Buffett, 2024; Mauboussin & Callahan, 2025). Les dividendes, une fois engagés, sont difficiles à réduire et peuvent compromettre l'investissement (Brav et al., 2005) ; les entreprises volatiles privilégient donc le rachat. Par exemple, les rachats d'actions visant l'atteinte d'objectifs de BPA (Almeida et al., 2016) s'accompagnent souvent de réductions d'investissement et doivent être évités.
Le remboursement de la dette se traite comme un investissement réduisant le taux d'actualisation : le rendement du remboursement égale le taux d'intérêt d'emprunt après impôts, et sa priorité diminue tant que le ROIC de l'activité principale le dépasse. Cependant, pour les entreprises dont les coûts fixes croissants ou les fluctuations conjoncturelles accroissent la volatilité des bénéfices, la réduction du taux d'actualisation par le remboursement protège la valeur de l'entreprise (Graham, 2000; mign, 2026a). Par exemple, si le taux d'emprunt après impôts est de 3% et le ROIC de l'activité principale de 15%, le remboursement est repoussé ; mais si, en période de récession, le service de la dette dépasse la moitié des flux de trésorerie d'exploitation, le remboursement devient prioritaire.
Ne pas détenir d'actifs financiers sans lien avec l'activité principale : les investissements nets en actions cotées, immeubles ou cryptoactifs peuvent être réalisés directement par les actionnaires et n'accroissent pas la valeur de l'entreprise, tout en amplifiant la volatilité du résultat d'exploitation. Par exemple, les détentions de participations stratégiques, comme les actions détenues à titre de politique d'entreprise, qui ne s'accompagnent pas de coopération commerciale réelle ou d'investissements conjoints (Allen & Phillips, 2000), doivent être cédées et réallouées.
Étape 8 Exécution, surveillance et réallocation
L'allocation ne devient réelle qu'après sa mise en place. Suivez la progression par des KPI intermédiaires, arrêtez les projets qui franchissent les seuils d'abandon, et effectuez une réallocation lors du cycle suivant. Intégrez à cette étape les mécanismes pour éviter la reconduction de l'année précédente et l'escalade.
Surveiller par des KPI intermédiaires : suivez séparément du résultat d'exploitation les KPI intermédiaires définis à l'étape 4. Un système mesurant l'utilisation, la satisfaction et le bénéfice net à trois moments — avant l'adoption, immédiatement après et après stabilisation — s'avère efficace. Par exemple, pour un investissement en IA, évaluer le taux d'utilisation à 3 mois, le bénéfice net à 12 mois, et juger l'impact sur le résultat à 24 mois.
Appliquer mécaniquement les critères d'abandon : pour prévenir l'escalade que Staw (1976) et Arkes & Blumer (1985) ont documentée, dissocier la décision d'abandon du porteur de projet et l'appliquer selon des critères fixés à l'avance. Par exemple : « Si le KPI intermédiaire reste en deçà de 70% de la cible pendant 2 périodes consécutives, révision automatique » et, lors de la révision, ne pas faire de l'investissement passé un sujet de discussion.
Concevoir la séance de réallocation : Birshan et al. (2013) recommandent de structurer la réunion budgétaire non comme une « comparaison avec l'année précédente » mais comme une « réallocation », en demandant à chaque participant de préciser ses enjeux de répartition et en documentant et examinant régulièrement les discussions. Par exemple, dans le cas d'une entreprise de ressources qui, à l'arrivée d'un nouveau PDG, a réalloué 30% de ses investissements en équipements dès la première année, utiliser le taux de variation de l'allocation comme indicateur.
Augmenter la précision des estimations par rétroaction : comme l'ont démontré Flyvbjerg & Gardner (2023), les écarts entre plan et réalisation présentent des biais systématiques. Consigner les estimations lors de la sélection (rendement attendu, probabilité de succès, délai) et les comparer aux résultats réels, en répercutant ces biais dans les taux de base du cycle suivant. Par exemple, si sur 5 ans la probabilité de succès moyenne des nouveaux projets était estimée à 70% mais s'est réalisée à 20%, appliquer un rabais uniforme à la probabilité de succès du plan du cycle suivant.
Revisiter régulièrement les « grands coups » : simplement boucler des cycles annuels ne produit pas le mouvement vers le haut décrit par Bradley et al. (2018). Tous les 3 à 5 ans, examiner l'opportunité d'une réallocation stratégique — réallouant 60% ou plus du capital sur 10 ans — indépendamment du cycle normal. Par exemple, si le marché de l'activité principale décline structurellement, l'enjeu n'est pas l'ajustement annuel mais la cession d'activités et une réallocation majeure, à discuter frontalement.
Étude de cas
Appliquer la même procédure à une startup IA de 1 milliard de yen de chiffre d'affaires et à une entreprise cotée de 100 milliards de yen. Tous les chiffres sont fictifs et servent uniquement à illustrer l'usage de la procédure.
Entreprise A : Startup IA avec 1 milliard de yen de chiffre d'affaires
Étapes 1 à 2 : La fonction objectif est la valeur de l'entreprise (valeur d'évaluation lors du prochain tour de financement). Trésorerie : 1,5 milliard de yen, flux de trésorerie d'exploitation annuel : −200 millions, besoin en fonds de roulement de 18 mois : 900 millions ; capital investissable cette année : 700 millions. Limite d'exécution : maximum 2 initiatives nouvelles en parallèle.
Étapes 3 à 4 : Les candidats sont : ① développement du produit principal et recrutement commercial (400 millions, rendement attendu 30%, probabilité de succès 80%), ② fonctionnalités pour segment adjacent (200 millions, 25%, 50%), ③ expérimentation nouveau produit (100 millions, probabilité 20%, rendement 10× en cas de succès), ④ participation minoritaire dans startup concurrente (100 millions, 15%), ⑤ bons du Trésor court terme (4%). Le WACC est 15%.
Étape 5 : Les taux plancher sont : cœur 15%, adjacent 19%, nouveau 27%, actifs financiers 4%. ① dépasse de 15 points, ② dépasse de 6 points, ③ s'évalue par distribution, ④ dépasse de −12 points (non retenu), ⑤ s'utilise uniquement pour les liquidités en attente.
Étape 6 : Les poids sont : ① = 15 × 3 ÷ 1 = 45, ② = 6 × 2 ÷ 2 = 6, ③ limité par le critère de Kelly, pas par surrendement. Pour ③, f = 0,2 − 0,8 ÷ 9 ≒ 0,11 ; avec demi-Kelly, ~5,5% du capital investissable (15 milliards) = ~0,8 milliard par expérience maximum. L'allocation est : ① 400 millions, ② 200 millions, ③ 100 millions (scindé : 50 millions × 2 expériences), ④ 0, total 700 millions.
Étapes 7 à 8 : Tout surplus de trésorerie en dépôts MMF gouvernementaux et bons court terme, auprès de plusieurs banques. Pour ②, condition de passage étape 2 : 20 clients payants à 12 mois ; pour ③, poursuite de l'investissement uniquement si 10 utilisateurs continus à 6 mois.
Entreprise B : Entreprise cotée avec 100 milliards de yen de chiffre d'affaires
Étapes 1 à 2 : La fonction objectif est la valeur de l'entreprise (valeur actuelle des flux de trésorerie futurs). Flux d'exploitation : 12 milliards, trésorerie excédentaire : 5 milliards, capacité d'emprunt : 20 milliards, WACC 8%, capital investissable cette année : 15 milliards. Limite d'exécution : maximum 2 intégrations d'acquisition en parallèle, maximum 1 nouvelle activité.
Étapes 3 à 4 : Les candidats sont : ① modernisation et automatisation de l'activité principale (8 milliards, ROIC attendu 18%), ② développement produit adjacent (3 milliards, 14%), ③ deux petites acquisitions (4 milliards total, 15%), ④ grande acquisition concurrent (30 milliards, 10%), ⑤ nouvelle activité et CVC (1,5 milliards, rendement 25%, probabilité 30%), ⑥ investissement continu activité périphérique (2 milliards, ROIC 4%), ⑦ participations stratégiques (valeur comptable 3 milliards, rendement dividende 3%), ⑧ rachat d'actions (cours = 0,8 × valeur estimée).
Étape 5 : Taux plancher : cœur 8%, adjacent 12%, nouveau 20%. ① dépasse de 10 points, ② dépasse de 2 points, ③ dépasse de 3 points, ④ dépasse de −2 points (non retenu, capacité d'intégration dépassée), ⑤ dépasse de 5 points, ⑥ dépasse de −4 points (non retenu, activité périphérique → vente, récupération estimée 6 milliards). ⑦ sans coopération métier → vente (3 milliards).
Étape 6 : Poids : ① = 10 × 3 ÷ 1 = 30, ② = 2 × 3 ÷ 2 = 3, ③ = 3 × 3 ÷ 2 = 4,5, ⑤ = 5 × 2 ÷ 3 ≒ 3,3. Sur 15 milliards investissables + 9 milliards de cessions = 24 milliards, allocation : ① 8 milliards, ② 3 milliards, ③ 4 milliards, ⑤ 1,5 milliards, total 16,5 milliards. ⑤ limité au ratio transformation (10%), scindé étape 1 : 0,5 milliard, étape 2 : 1 milliard, critères documentés.
Étapes 7-8 : Les 7,5 milliards de yens restants sont affectés aux rachats d'actions, car le cours de l'action est inférieur à la valeur estimée de l'entreprise. Comme le taux d'intérêt après impôt sur la dette est de 3%, ce qui est inférieur au ROIC du cœur de métier de 18%, le remboursement de la dette est reporté, mais une condition est établie selon laquelle le remboursement est prioritaire si les charges d'intérêts dépassent 30% des flux de trésorerie d'exploitation dans un scénario de récession. Pour ①-⑤, des KPI intermédiaires et des critères de sortie sont définis, et l'écart entre l'estimation et la réalité est utilisé pour corriger les taux de référence lors de la réunion de réaffectation de l'année suivante.
Limites du cadre
Cette procédure structure le débat sur l'allocation, mais ne produit aucune réponse au-delà de la qualité des données d'entrée. Son emploi suppose une compréhension de ses limites.
Erreurs d'estimation : les estimations de rendement attendu et probabilité de succès présentent un biais systématique vers l'optimisme (Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023). La formule d'allocation reflète fidèlement ces erreurs en résultat ; la correction par taux de base et rétroaction est indispensable. Par exemple, surestimer la probabilité de succès de 10 points suffit à justifier ou rejeter l'allocation à nouvelle activité.
Quantifier la valeur stratégique : représenter l'alignement stratégique par 3 niveaux n'est qu'une approximation grossière de la valeur stratégique (options futures, position concurrentielle, apprentissage). Par exemple, un investissement visant à bloquer l'entrée concurrente — qui réduit les flux sans les augmenter — porte une valeur peu visible en VAN.
Corrélations et interactions : les corrélations entre projets (dépendance à facteurs communs) ou interactions (le succès de l'un augmente la valeur de l'autre) ne figurent pas dans les estimations individuelles. Le cadre de Markowitz (1952) le montre : la valeur d'un portefeuille n'est pas la somme des espérances individuelles. Par exemple, si deux nouveaux produits partagent la même base client, le succès de l'un abaisse le coût d'acquisition du second.
Capacité d'exécution organisationnelle : même avec l'allocation juste, sans capacité d'intégration, de lancement ou d'opération, il n'y a pas de résultat. Comme Jagannathan et al. (2016) l'ont montré, le vrai goulot est l'exécution, non le capital. Par exemple, une politique de 5 petites acquisitions par an échoue sans talent d'intégration préalablement développé.
La formule ne remplace pas le débat : le rôle de la formule d'allocation est de clarifier les hypothèses (rendement, probabilité, alignement, risque) et de fonder l'allocation sur la preuve, non la reconduction de l'année passée ou le poids des paroles. Par exemple, quand le résultat de la formule diverge de l'intuition du dirigeant, c'est là qu'il faut discuter quelle entrée diffère.
Tendances de la recherche et de la pratique récentes
Ce chapitre synthétise la recherche et la position des praticiens éminents et entreprises des années 2020. La recherche se concentre sur la réalité des allocations, le rendement des actifs immatériels et des investissements IA, et la réévaluation des fusions-acquisitions et de la restitution aux actionnaires ; les praticiens se divisent sur trois enjeux : « concentration ou dispersion », « restitution ou réinvestissement », « investissement IA excessif ».
Recherche récente
Le taux d'actualisation des entreprises s'écarte du coût du capital reconnu, générant un sous-investissement :Gormsen & Huber(2025)ont collecté les déclarations de 2 500 entreprises environ dans 20 pays lors de conférences de résultats et montré que le taux d'actualisation des entreprises était en moyenne environ 3 points supérieur au coût du capital reconnu, l'écart aux États-Unis s'étant élargi d'environ 3 points en 2002 à environ 5 points en 2020. Les variations du coût du capital se reflètent à peine dans le taux d'actualisation en moins de 2 ans, et plus de 10 ans sont nécessaires pour une répercussion complète. Par exemple, les « investissements perdus » dus à l'absence d'augmentation des investissements dans un contexte de taux bas au cours des années 2010 représenteraient 20 % du stock de capital des États-Unis selon le modèle standard, mais disparaissent presque après intégration de l'écart.
Le coût du capital reconnu par les entreprises s'écarte des conditions du marché, générant une mauvaise allocation du capital :Gormsen & Huber(2024)ont montré que la dispersion entre entreprises du coût du capital reconnu ne peut être expliquée que faiblement par les rendements attendus fondés sur le marché, et que les entreprises ayant une perception plus élevée investissent moins et affichent un ROIC plus élevé. Par exemple, deux entreprises d'un même secteur et présentant le même risque verront leur niveau d'investissement et leur efficacité du capital diverger à long terme si les dirigeants croient que « le coût du capital de notre entreprise est de 12 % » ou de « 8 % ».
L'« écart d'investissement » peut être expliqué en grande partie par les actifs incorporels :Crouzet & Eberly(2023)ont décomposé le phénomène du sous-investissement matériel par rapport à la valeur de l'entreprise en rentes du capital physique, actifs incorporels et rentes des actifs incorporels, et montré qu'en incluant le capital organisationnel, les facteurs liés aux actifs incorporels expliquent environ 69 % de l'écart. Par exemple, si l'investissement en immobilisations semble « faible » dans les entreprises de logiciels ou du secteur médical, c'est parce que les investissements sont effectués sous une forme qui ne figure pas au bilan.
La majeure partie de l'augmentation des liquidités des entreprises peut être expliquée par le fait que « davantage d'entreprises détentrices de liquidités élevées sont entrées en bourse » :Le ratio de liquidités des entreprises cotées américaines a doublé, passant de 10,5 % en 1980 à 23,2 % en 2006(Bates et al., 2009), mais Begenau & Palazzo(2021)ont montré que la majeure partie de cette augmentation peut être expliquée par le fait que des entreprises consacrant d'importants fonds à la recherche et développement et n'étant pas encore rentables sont entrées en bourse avec un ratio de liquidités élevé, augmentant ainsi la moyenne.
Le rachat d'actions propres n'a aucun lien avec le sous-investissement :Guest et al.(2023)ont comparé plusieurs milliers d'entreprises américaines en classant par intensité de rachat d'actions propres et ont rapporté que les rachats n'étaient liés ni au sous-investissement ni aux rémunérations excessives des dirigeants, et qu'ils étaient plutôt effectués par des entreprises hautement rentables. Combiné à l'estimation de 41 % de rendement net de Fried & Wang(2019), l'affirmation selon laquelle « la distribution réduit l'investissement » n'est pas soutenue par les données à grande échelle. Par exemple, les États-Unis ont imposé une taxe à l'importation de 1 % sur les rachats d'actions propres à partir de 2023, mais le fondement allégué de « la réduction de l'investissement » manque de soutien empirique.
Les grandes entreprises se retirent de la science :Arora et al.(2021)ont montré à partir de données portant sur environ 800 000 articles d'entreprises de 1980 à 2015 que les entreprises se retirent de la recherche fondamentale au fur et à mesure que les résultats de recherche s'échappent vers les concurrents. Par exemple, même si le rendement social de la recherche fondamentale est élevé, pour chaque entreprise prise individuellement, il devient rationnel de ne pas investir.
Les idées deviennent plus difficiles à trouver :Bloom et al.(2020)ont montré que la productivité de la recherche aux États-Unis a baissé à un rythme supérieur à 5 % par an et a diminué de moitié tous les 13 ans. Par exemple, le maintien nominal du budget R&D suppose que les résultats réels diminuent chaque année et doit être pris en compte dès le départ dans les allocations.
La « performance constante » des fonds de capital-investissement n'est pas exploitable ex-ante :Harris et al.(2023)ont montré que bien que la performance finale du buyout et du capital-risque soit constante, l'information disponible au moment de la levée de fonds n'offre pratiquement aucune constance pour les buyouts après 2000, et que cette dernière subsiste uniquement pour le capital-risque. Par exemple, la stratégie de « céder à un gestionnaire du quartile supérieur précédent » ne fonctionne plus dans le domaine des buyouts.
Le capital-risque d'entreprise est lancé pour combler les lacunes de l'innovation interne et cesse lorsque la situation s'améliore :Ma(2020)a analysé 381 unités de capital-risque d'entreprise et montré que le capital-risque d'entreprise est lancé après une baisse du nombre et de la qualité des brevets internes et cesse lorsque la faiblesse s'améliore. Par exemple, il est plus proche de la réalité observée dans la recherche de concevoir le capital-risque d'entreprise non pas comme un « département d'investissement permanent » mais comme un « outil d'apprentissage limité dans le temps ».
L'avantage des fusions-acquisitions programmatiques est constant depuis plus de 20 ans :L'analyse la plus récente de McKinsey(Daume et al., 2021)montre que les entreprises poursuivant continuellement des acquisitions de petite et moyenne taille obtiennent des rendements d'excédent pour les actionnaires d'environ 2 points par an, 65 % étant positifs, tandis que les acquisitions massives et uniques sont équilibrées et que les entreprises ne procédant pas à d'acquisitions sont les plus pénalisées. Bain & Company(2024)rapporte également que l'avantage en rendement des actionnaires des entreprises effectuant fréquemment des acquisitions s'est étendu de 57 % au cours de la période 2000-2010 à environ 130 % actuellement. Par exemple, ce qui détermine le succès ou l'échec d'une fusion-acquisition n'est pas « en faire ou non » mais « à quelle taille, à quelle fréquence et avec quelle capacité le faire ».
Les facteurs comportementaux déterminent les résultats des fusions-acquisitions :Devers et al.(2020)ont synthétisé 188 études comportementales en matière de fusions-acquisitions au cours de la période 2008-2018 et ont montré que l'excès de confiance du PDG et le narcissisme incitent à des acquisitions destructrices de valeur, tandis que l'actifs hautement connexes, l'achat d'actifs cédés, les acquisitions partielles et un conseil d'administration indépendant améliorent les résultats. Par exemple, l'intégration d'une perspective indépendante dans le processus d'approbation des acquisitions est un gouvernement plus efficace que l'évaluation individuelle des cas.
Les accélérateurs fonctionnent « selon la conception » :Hallen et al.(2020)ont montré par une quasi-expérience en comparant les participants admis à ceux marginalement rejetés que les entreprises finalisées avaient 47-171 % de financement supplémentaire, la source de l'effet résidant dans l'apprentissage précoce intensif. Par exemple, même dans un accélérateur exploité par une entreprise, c'est la conception qui concentre les conseils en début de phase et rend la progression transparente qui détermine les résultats.
Les entreprises qui expérimentent croissent plus vite et échouent plus vite :Koning et al.(2022)ont montré que les startups adoptant les tests A/B augmentent les indicateurs de croissance et le lancement de nouveaux produits, et que la variance des résultats s'élargit également. Par exemple, un système expérimental n'augmente pas seulement la probabilité de succès mais permet de confirmer rapidement l'échec et de libérer le capital.
Les effets sur le terrain de l'IA générative sont importants, mais tardent à apparaître dans les résultats des entreprises :Brynjolfsson et al.(2025)ont rapporté une productivité +14 % dans l'assistance à la clientèle(+34 % pour les débutants), Noy & Zhang(2023)ont rapporté -40 % de temps requis et +18 % de qualité dans la rédaction de documents, et Dell'Acqua et al.(2023)ont rapporté une qualité +40 % dans les domaines où l'IA excelle et une précision -19 points dans les domaines où elle ne maîtrise pas le conseil. En revanche, selon l'enquête de McKinsey & Company(2025), 88 % des organisations utilisant l'IA le font, mais seulement 39 % des organisations signalent un impact sur l'EBIT du groupe. Par exemple, l'écart entre les effets au niveau des tâches et au niveau de l'entreprise peut s'expliquer par la présence ou l'absence d'investissements organisationnels complémentaires(Brynjolfsson et al., 2021).
Les effets macroéconomiques de l'IA présentent un écart de plus de 10 fois entre l'optimisme et la prudence :Acemoglu(2025)estime que l'impact sur la PFT au cours des 10 années suivantes l'introduction de l'IA générative ne dépasse pas 0,66 %(environ 0,07 % par an)en utilisant un modèle basé sur les tâches. Eloundou et al.(2024)estime que environ 80 % des travailleurs américains pourraient voir au moins 10 % de leurs tâches affectées par les modèles de langage de grande taille, et environ 19 % au moins 50 %. Par exemple, à partir des mêmes données d'exposition, l'estimation de l'effet macroéconomique varie considérablement selon l'hypothèse relative au taux de réduction des coûts des tâches.
Le taux de réussite des mégaprojets est inférieur à 1 % :Flyvbjerg & Gardner(2023)ont rapporté sur la base de données portant sur plus de 16 000 projets que 91,5 % d'entre eux ont dépassé le budget ou les délais, et que seuls 0,5 % ont atteint la totalité du budget, des délais et des avantages. Par exemple, la planification des investissements majeurs doit intégrer dès le départ une majoration basée sur la distribution des performances de la classe de référence.
Les entreprises sont excessivement averses au risque au niveau des projets individuels :Lovallo et al.(2020)ont souligné que les cadres intermédiaires risquent leur carrière pour chaque projet, ce qui signifie que l'entreprise dans son ensemble ne peut pas prendre de petits risques. Par exemple, l'agrégation des risques à l'échelle de l'entreprise et l'évaluation des individus sur la qualité de la prise de décision plutôt que sur les résultats du projet constituent un remède.
La valeur de l'investissement en marketing apparaît dans la valeur de l'entreprise par le biais de l'actif client :Edeling et al.(2021)ont synthétisé 285 études empiriques et organisé les connaissances telles que l'élasticité de la valeur de l'entreprise à l'égard de l'actif client étant de 0,72 et le rendement excédentaire de la satisfaction des clients étant de 10,8 % par an, tout en montrant que la réduction des dépenses de marketing à des fins de profit à court terme se produit dans 20 % des entreprises et est nuisible à long terme. Par exemple, la réduction des investissements en marketing nuit à la valeur à long terme bien plus que l'ajustement comptable du profit court terme.
Propositions des praticiens
L'allocation du capital est le travail le plus important du PDG :Mauboussin & Callahan(2025)ont quantifié l'utilisation du capital par les entreprises américaines de 1970 à 2024, affirmant que « l'allocation du capital est la responsabilité la plus importante du PDG » et que le capital incapable de générer un coût du capital à long terme détruit de la valeur. Les 8 PDG de Thorndike(2012)ont également consacré plus de temps à l'allocation du capital qu'à l'exploitation des activités. Par exemple, selon les données de Mauboussin & Callahan(2025), le prix des actions des entreprises acquéreuses baisse 60 % du temps au moment de l'annonce, seulement 36 % des entreprises réalisent leurs objectifs de synergies de coûts et 17 % pour les synergies de revenus.
Préférer les activités de qualité à la trésorerie, mais attendre s'il n'y a pas d'opportunités :Buffett(2025)a déclaré que « Berkshire ne donne jamais la priorité à la détention de l'équivalent de trésorerie par rapport à la propriété d'activités de qualité », tout en affirmant que « souvent il n'y a rien d'attrayant et que rarement on se retrouve jusqu'aux genoux dans les opportunités », expliquant ainsi la détention record de liquidités par un manque d'opportunités. Par exemple, la société a vendu plus de 134 milliards de dollars d'actions en 2024 et n'a pas procédé à des rachats d'actions au quatrième trimestre.
Le rachat d'actions propres dépend du prix :Buffett(2024)a déclaré que « tous les rachats d'actions propres devraient être tributaires du prix, rationnels à un prix inférieur à la valeur de l'entreprise, mais insensés à un prix supérieur », et Mauboussin & Callahan(2025)ont également établi comme règle d'or le fait de « n'acheter que lorsque le prix des actions est inférieur à la valeur attendue ». Par exemple, Apple a distribué 290 milliards de dollars aux actionnaires au titre d'un flux de trésorerie d'exploitation de 240 milliards de dollars au deuxième trimestre 2025 et a établi un nouveau cadre de rachat d'actions de 1 000 milliards de dollars(Apple, 2025).
Parier hardiment pour le leadership de marché à long terme : Bezos (1998) a déclaré « prendre les décisions d'investissement du point de vue du leadership de marché à long terme plutôt que des profits à court terme ou des réactions éphémères de Wall Street » et « faire des choix d'investissement audacieux plutôt que timides », et Bezos (2016) a affirmé « il faut toujours saisir les paris offrant une probabilité de 10% de rendements 100 fois supérieurs ». Par exemple, Bezos (2017) distingue les décisions en « portes à sens unique » irréversibles et « portes à double sens » réversibles, arguant que pour ces dernières il faut décider rapidement avec peu d'informations.
Tirer d'abord la balle, puis le canon : Collins & Hansen (2011) rapportent que les entreprises qui expérimentent à bas coût et faible risque pour affiner leur visée avant d'investir d'importantes ressources ont généré 10 fois plus de résultats en environnement incertain. Par exemple, le « canon non calibré » qui fait de gros paris avant validation était corrélé aux désastres.
Accumuler de petites acquisitions à des prix disciplinés : Leonard (2016) de Constellation Software a maintenu des taux de rendement minimum stricts tout en acquérant régulièrement de petites sociétés de logiciels, affirmant « le taux de rendement fonctionne comme un aimant, et une fois abaissé, les rendements attendus des projets ultérieurs s'attirent au nouveau niveau ». Danaher a répété les acquisitions en transférant son propre système de gestion d'entreprise (Danaher Business System) aux entreprises acquises, réallouant 66% du capital entre 1990 et 2009 pour atteindre un rendement pour les actionnaires de 25% par an (Hall et al., 2012). Par exemple, ce qui unit les deux sociétés est la répétition du même type d'acquisition selon la même discipline, plutôt qu'une seule grande acquisition.
Séparation entre concentration sur l'activité principale et paris spéculatifs : Page (2015) a déclaré qu'en restructurant Alphabet en holding, il alliait « la concentration sur l'activité principale » et « la gestion stricte de l'allocation du capital » en séparant et gérant les activités spéculatives. Par exemple, la structure de holding peut être vue comme l'institutionnalisation au niveau de l'allocation du capital du « management ambilatéré » décrit au chapitre 3.
Exemple extrême d'investissement concentré : SoftBank Group a décidé en 2025 d'investir jusqu'à 40 milliards de dollars dans OpenAI, et par rapport aux 44,6 milliards de dollars d'investissements cumulés au 30 juin 2026, la juste valeur a été évaluée à 89,6 milliards de dollars (SoftBank Group, 2025, 2026). Les investissements cumulés dans Vision Fund 1 et 2 étaient respectivement de 87,2 milliards et 109,8 milliards de dollars, avec des gains bruts cumulés de 26,6 milliards et 21,3 milliards de dollars (SoftBank Group, 2026). Par exemple, les paris extrêmement concentrés génèrent à la fois d'énormes gains non réalisés et des pertes, les résultats étant déterminés par les fluctuations de valorisation.
L'investissement stratégique à l'ère de l'IA diffère en échelle et structure du modèle antérieur : Après la restructuration d'OpenAI en octobre 2025, Microsoft détient environ 27% du capital (valorisé à environ 135 milliards de dollars), et OpenAI s'est engagée à acheter 250 milliards de dollars d'Azure (Microsoft, 2025). NVIDIA a signé une lettre d'intention pour investir progressivement jusqu'à 100 milliards de dollars dans OpenAI (OpenAI, 2025) et a investi 5 milliards de dollars dans Intel (NVIDIA, 2025). Par exemple, les investissements « circulaires » où les fournisseurs investissent chez les clients et concurrents pour soutenir par le capital la demande de leur propre écosystème ne peuvent être pleinement évalués dans le cadre traditionnel du capital-risque corporatif.
L'investissement IA : « Le risque de sous-investissement est dramatiquement plus grand »: Pichai d'Alphabet a déclaré lors de la conférence de résultats 2024 « en traversant une telle courbe, le risque de sous-investissement est dramatiquement plus grand que le risque de suraccumulation » (Alphabet, 2024), et Nadella de Microsoft a positionné l'investissement comme « un actif à long terme qui stimulera la croissance au-delà de la prochaine décennie » (Microsoft, 2024). Par exemple, les dépenses en capital des quatre hyperscalers en 2025 ont atteint un total d'environ 410 milliards de dollars.
L'investissement IA ne correspond pas aux revenus : En réponse, Cahn de Sequoia Capital (2024) a calculé à rebours à partir des revenus des centres de données de NVIDIA que justifier l'investissement en infrastructure IA nécessiterait 600 milliards de dollars de chiffre d'affaires annuel, tandis que l'écart par rapport à la situation actuelle s'élève à 500 milliards de dollars. Selon le rapport de Goldman Sachs (2024), Covello a déclaré « l'IA n'a pas été conçue pour résoudre des problèmes complexes justifiant l'investissement », et Acemoglu dans le même rapport soutient des effets limités. Par exemple, la question « l'investissement est-il justifié ? » doit être examinée en tenant compte du fait que l'euphorie spéculative s'est répétée au cours de la phase de diffusion des technologies (Cahn, 2024), et doit être décomposée pour chaque entreprise en « à quoi mon propre investissement vise-t-il à servir ? ».
Restitution ou réinvestissement : Lazonick (2014) a critiqué le fait que les entreprises du S&P 500 consacrent 54% des bénéfices aux rachats d'actions et 37% aux dividendes, perdant ainsi les ressources destinées à l'investissement et aux salaires. En réponse, Fried & Wang (2018) ont contré que la restitution nette après déduction des émissions d'actions n'atteint que 41%, et que le niveau d'investissement est proche du plus haut historique. Par exemple, les deux positions regardent les mêmes données en « montants bruts » et « montants nets », et selon le chiffre utilisé, les conclusions politiques s'inversent.
Échec de l'allocation axée sur la réduction de coûts : Kraft Heinz, connu pour la méthode de 3G Capital, a donné la priorité à la réduction de coûts par budgétisation à base zéro, ce qui a entraîné une sous-investissement en actifs de marque, aboutissant à une dépréciation de 15,4 milliards de dollars et une réduction de dividende en 2019 (Kraft Heinz, 2019). Par exemple, il s'agit d'un cas typique d'allocation du capital qui maximise uniquement l'effet de levier du profit et néglige les leviers de croissance et de risque.
Investir selon la loi de puissance : Thiel & Masters (2014) affirment que les rendements d'investissement en capital-risque suivent une loi de puissance où le succès d'une seule entreprise dépasse le reste du fonds, raison pour laquelle ils n'investissent que dans les entreprises susceptibles de rembourser l'ensemble du fonds. Par exemple, cette logique s'applique aussi au portefeuille de nouvelles activités, et les nouvelles activités visant un « succès moyen » contribuent peu au rendement global du portefeuille.
Conclusion
Dans cet article, nous avons organisé de manière exhaustive les principes et processus d'investissement optimal et d'allocation du capital des entreprises en nous appuyant sur les derniers savoirs de la recherche et de la pratique. Indépendamment du stade de l'entreprise ou de la nature de ses activités, nous espérons que cette organisation basée sur les savoirs généralisés sera utile pour l'examen de mesures à plus forte probabilité de succès.
Références bibliographiques
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 Résumé : Utilisant un modèle macroéconomique basé sur les tâches, l'auteur estime que l'amélioration du PFT sur 10 ans de l'IA générative n'atteint au maximum que 0,66% (environ 0,07% par an), sonnant l'alarme sur les attentes excessives.
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. Résumé : L'article soutient que la logique des options réelles ne fonctionne que pour les investissements aux conditions d'arrêt claires et au champ d'application fixe, et que dans les investissements exploratoires, les coûts irrécupérables et les motivations de promotion entraînent un report de l'arrêt.
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. Résumé : Analysant 402 acquisitions de participations d'au moins 5%, l'étude montre que les participations minoritaires accompagnées d'alliances ou de JV augmentent le cours de l'action de l'investie (+9,1%) et ses investissements (+58,4%), tandis que le rendement de l'investisseur n'est pas significatif.
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. Résumé : L'étude démontre que les entreprises sur le point de décevoir légèrement les prévisions d'EPS recourent aux rachats d'actions pour gonfler l'EPS, suivi d'une réduction des investissements en capital, R&D et effectifs.
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. Résumé : Enregistrement de la conférence de résultats où le PDG Pichai a affirmé au sujet de l'infrastructure IA « le risque de sous-investissement est dramatiquement plus grand que le risque de suraccumulation », expliquant les investissements en capital de 13 milliards de dollars par trimestre.
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. Résumé : L'étude montre que dans les fusions et acquisitions américaines de 1973 à 1998, les réactions de cours à l'annonce étaient +16% pour l'acquis, −0,7% pour l'acquéreur, et +1,8% au total, avec les gains revenant aux actionnaires de l'acquis.
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ Résumé : Communiqué annonçant la restitution de 29 milliards de dollars aux actionnaires au deuxième trimestre 2025 et l'établissement d'une nouvelle enveloppe de rachat d'actions de 100 milliards de dollars.
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. Résumé : L'étude démontre expérimentalement que les gens continuent d'utiliser davantage ce pour quoi ils ont payé plus cher même lorsque le montant déjà dépensé est rationnellement sans pertinence, distordant le jugement.
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 Résumé : Analysant environ 800 000 publications d'entreprises de 1980 à 2015, l'étude montre que plus les externalités de connaissances vers les concurrents sont importantes, plus les entreprises se retirent de la recherche fondamentale.
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. Résumé : Enquête rapportant qu'après les faillites bancaires de mars 2023, 45% des directeurs financiers ont transféré les dépôts vers les grandes banques, avec 47% de la trésorerie détenue en dépôts bancaires et 12% en bons du Trésor.
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. Synthèse : Cet ouvrage présente un cadre de croissance fondé sur la gestion simultanée de trois horizons : le cœur métier actuel, les nouvelles activités en cours de démarrage, et l'ensemencement des options futures.
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ Synthèse : L'analyse de 40 opérations de scission d'entreprises valant plus d'un milliard de dollars montre une polarisation des résultats entre le tiers supérieur (+50 % et plus) et le tiers inférieur (−40 %), avec une performance moyenne ne surpassant pas le marché.
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ Synthèse : L'avantage en termes de rendement pour les actionnaires des entreprises effectuant au moins une acquisition par an s'est élargi de 57 % entre 2000 et 2010 à environ 130 %, démontrant la supériorité des acquéreurs fréquents sur la base de données de 660 000 transactions sur environ 20 ans.
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ Synthèse : Le volume mondial des opérations de fusion-acquisition en 2024 s'est rétabli à environ 3,5 billions de dollars (+15 %), et le rendement total pour les actionnaires des entreprises effectuant fréquemment des acquisitions (8,5 % annuels) dépasse plus que le double celui des entreprises n'en réalisant pas (3,7 %).
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. Synthèse : Le taux de réussite des coentreprises est aussi faible que celui des fusions-acquisitions, et l'auteur soutient que les mécanismes de prise de décision et l'allocation des talents au cours des 100 premiers jours suivant le lancement sont déterminants pour le succès ou l'échec.
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. Synthèse : Les expériences et les données empiriques montrent que les dirigeants ont tendance à répartir le capital de manière égale entre les divisions commerciales, la façon de diviser l'entreprise modifiant la répartition, phénomène qualifié de « diversification naïve ».
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. Synthèse : Le ratio de trésorerie des entreprises américaines a doublé, passant de 10,5 % en 1980 à 23,2 % en 2006, cette hausse s'expliquant principalement par une motivation précautionnaire liée à l'augmentation du risque des flux de trésorerie.
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. Synthèse : L'augmentation du ratio de trésorerie des entreprises cotées américaines peut être expliquée par un effet de sélection selon lequel les entreprises à fort contenu en R&D et à faible marge de profit s'introduisent en bourse avec des ratios de trésorerie élevés.
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. Synthèse : Les données d'entreprises néerlandaises montrent que la R&D collaborative avec les universités et les concurrents contribue à la croissance des ventes de produits destinés aux nouveaux marchés, tandis que la R&D en collaboration avec les fournisseurs favorise la croissance de la productivité du travail.
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. Synthèse : En comparant la valeur des conglomérats à la somme des valeurs de leurs divisions évaluées séparément, les auteurs ont estimé que les entreprises diversifiées ont détruit entre 13 % et 15 % de valeur en moyenne entre 1986 et 1991.
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. Synthèse : Parmi les quelque 26 000 actions cotées aux États-Unis entre 1926 et 2016, 58 % ont sous-performé les bons du Trésor à court terme, l'intégralité de la création nette de richesse provenant des 4 % des actions les plus performantes.
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million Synthèse : Un référentiel pratique qui présente, à chaque phase de croissance des entreprises cloud, des repères tels que le score d'efficacité (somme du taux de croissance et du taux de flux de trésorerie disponible) et les taux de rétention.
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders Synthèse : Amazon déclare comme principe fondateur de faire des choix d'investissement en se basant sur le leadership à long terme plutôt que sur les profits à court terme, et de procéder à des investissements audacieux.
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. Synthèse : L'auteur place la Marketplace, Prime et AWS comme trois grands activités métier nées de paris audacieux, et expose les conditions d'une entreprise idéale.
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. Synthèse : Bezos affirme que l'on devrait toujours accepter un pari offrant 10 % de probabilité d'un rendement 100 fois supérieur, et expose une approche distinguant les décisions irréversibles des décisions réversibles.
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders Synthèse : Pour maintenir l'état « Day 1 », l'auteur soutient qu'il faut prendre les décisions une fois que 70 % environ des informations souhaitées sont disponibles, et que les décisions réversibles doivent être traitées rapidement par un processus allégé.
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. Synthèse : Les auteurs pointent le fait que plus de 90 % de l'allocation des ressources reconduisent les décisions de l'année précédente (inertie des ressources), et présentent dix techniques pour améliorer la réallocation, notamment des réunions budgétaires fondées sur la réallocation, des contre-ancrages basés sur des données externes, une enveloppe discrétionnaire du PDG, et des cessions d'activités régulières.
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. Synthèse : Une expérience randomisée fournissant gratuitement des services de conseil en gestion à des usines textiles en Inde montre une amélioration de la productivité de 17 % la première année et un gain de profit annuel d'environ 300 000 dollars par usine.
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. Synthèse : La productivité de la recherche aux États-Unis décline à un rythme supérieur à 5 % par an, le nombre de chercheurs nécessaires pour obtenir les mêmes résultats ne cessant d'augmenter.
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. Synthèse : Sur la base de données portant sur plus de 11 000 entreprises dans 34 pays, la qualité des pratiques de gestion explique environ 30 % de l'écart de productivité totale des facteurs entre les pays et à l'intérieur de chaque pays.
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. Synthèse : L'analyse de 2 393 grandes entreprises mondiales révèle une « courbe de puissance » où le profit économique se concentre dans les deux tiers supérieurs, et soutient que les « grands coups » tels que la fusion-acquisition programmatique, la réallocation du capital et l'intensification des investissements en immobilisations augmentent la probabilité de progression.
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. Synthèse : Une enquête auprès de 384 directeurs financiers montre que les dividendes représentent un engagement peu flexible difficile à réduire, tandis que les rachats d'actions sont exécutés de manière flexible après la finalisation du plan d'investissement, avec les flux de trésorerie résiduels.
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. Synthèse : Un manuel de finance d'entreprise qui explique les outils standards de la prise de décision d'investissement, notamment la VAN, le TRI, l'indice de rentabilité et la sélection de projets sous contrainte de capital.
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. Synthèse : Un dollar de capital informatique est corrélé avec environ 10 dollars de valeur marchande, la majorité de cette corrélation provenant des actifs immatériels complémentaires tels que la transformation organisationnelle associée à l'informatique.
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. Synthèse : Données de 527 entreprises américaines montrant que l'effet de productivité des investissements informatiques est équivalent au rendement normal du capital sur un an, mais s'élargit jusqu'à cinq fois sur 5 à 7 ans.
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 Synthèse : L'adoption de l'IA générative auprès de plus de 5 000 agents d'assistance client a montré une augmentation moyenne de productivité de 14 %, et de 34 % pour les agents moins expérimentés.
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 Synthèse : Introduction de la « courbe J de productivité », proposant que les investissements complémentaires incorporels ne soient pas mesurables lors des débuts de l'adoption de technologies polyvalentes, entraînant une sous-estimation de la productivité.
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html Synthèse : Source originale du « test du dollar », selon lequel les bénéfices ne doivent être retenus que si on s'attend à ce que chaque dollar retenu génère au moins un dollar de valeur de marché.
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html Synthèse : Formalisation du test du dollar en tant que principe directeur auprès des actionnaires, avec engagement de ne pas procéder à des acquisitions ignorant l'économie à long terme ni à des émissions d'actions en deçà de leur valeur.
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf Synthèse : Le rachat d'actions propres dépend du prix ; il est rationnel à un prix inférieur à la valeur de l'entreprise, mais devient irrationnel à un prix supérieur.
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf Synthèse : Concernant les réserves de trésorerie record, la priorité n'a jamais été accordée à la détention d'équivalents de trésorerie par rapport à la propriété d'excellentes entreprises ; la trésorerie résulte d'une pénurie d'opportunités.
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ Synthèse : Rétroanalyse des ventes de centres de données NVIDIA montrant que justifier les investissements en infrastructure IA nécessite un chiffre d'affaires annuel de 600 milliards de dollars, avec un écart de 500 milliards de dollars par rapport à la situation actuelle.
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. Synthèse : Benchmark de 2 579 fonds de capital-risque américains montrant un TRI sur 10 ans de 14,57 %, surpassant les actions publiques, mais au cours de la dernière année seulement 3,23 %, illustrant la forte variabilité selon les périodes.
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. Synthèse : Contrôlant l'auto-sélection où les entreprises moins bien valorisées optent pour la diversification, la décote de diversification diminue ou disparaît, et peut même devenir une prime dans certains cas.
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. Synthèse : Le niveau de ROIC montre une forte persistance sur dix ans, tandis que la croissance élevée revient rapidement à la moyenne ; ainsi, les investissements de croissance ne créent de valeur que pour les entreprises à ROIC élevé.
CB Insights. (2025). State of CVC 2024. Synthèse : En 2024, le financement impliquant du CVC s'est élevé à 65,9 milliards de dollars (+20 %), le secteur IA représentant 37 %, et les CVC ont participé à environ 28 % des dossiers de capital-risque mondiaux.
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. Synthèse : Enquête auprès de praticiens des coentreprises de 30 entreprises du S&P 500 révélant que 40 à 60 % des coentreprises achevées n'ont pas atteint leur potentiel.
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. Synthèse : Classification des investissements en capital-risque d'entreprise selon l'objectif (stratégique/financier) et le degré d'intégration avec l'activité, en quatre types : pilotée, complémentaire, émergente et passive.
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. Synthèse : Démonstration que la logique de l'activité existante entrave l'investissement dans les technologies disruptives, d'où la principe de cultiver les nouveaux projets dans des organisations autonomes et séparées.
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. Synthèse : Analyse de 160 fusions montrant qu'environ 70 % n'ont pas réalisé les synergies de chiffre d'affaires prévues, tandis qu'environ 60 % ont presque atteint les synergies de coûts.
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. Synthèse : Les entreprises qui mènent d'expériences à faible coût (balles) pour affiner leur visée avant de déployer d'importantes ressources (canon) réalisent des performances 10 fois supérieures dans un environnement incertain.
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. Synthèse : Démonstration que plus le taux de croissance des actifs totaux est élevé, plus le rendement boursier de l'année suivante est faible, avec une différence entre les 10 % supérieurs et inférieurs de 8,4 % en annualisé pondéré par la capitalisation (« anomalie de croissance d'actifs »).
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. Synthèse : Estimation que l'investissement incorporel des entreprises américaines s'élevait à environ 1 trillion de dollars en 1999, égalant l'investissement corporel, et a atteint 1,36 fois l'investissement corporel en 2000-2003.
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. Synthèse : Analyse de plus de 20 000 dossiers d'investissement en capital-risque américains montrant que 65 % affichent des pertes en capital et que seulement 4 % des rendements dépassent 10 fois l'investissement initial.
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 Synthèse : Démonstration que la majorité de l'« écart d'investissement » (faibles investissements corporels par rapport à la valeur de l'entreprise) s'explique par les actifs incorporels plutôt que par le pouvoir de marché.
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ Synthèse : Données agrégées des dépenses d'équipement net en pourcentage des ventes par secteur, montrant des écarts considérables : services publics supérieurs à 30-40 %, logiciels 18-26 %, et marché global environ 4 %.
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. Synthèse : Analyse de 2 000 grandes entreprises mondiales montrant que l'approche programmatique d'acquisitions petites et moyennes génère un rendement anormal des actionnaires d'environ 2 points par an avec 65 % de cas positifs, tandis que les grandes acquisitions ponctuelles sont équilibrées et les entreprises sans acquisitions sous-performent.
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). Résumé : Une expérience menée auprès de 758 consultants a montré que dans les domaines où l'IA excelle, les tâches complétées ont augmenté de 12,2 % et la qualité s'est améliorée de plus de 40 %, tandis que dans les domaines où l'IA est faible, le taux de réponses correctes a baissé de 19 points de pourcentage.
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. Résumé : Auprès de 1 009 grandes entreprises belges, l'étude a montré que la réduction du délai de recouvrement des créances et du délai d'écoulement des stocks était associée à une amélioration de la rentabilité.
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. Résumé : En synthétisant 188 études comportementales sur les fusions et acquisitions menées entre 2008 et 2018, l'étude a clarifié que l'excès de confiance du PDG, l'expérience, la similarité des actifs et la gouvernance d'entreprise influencent les résultats des acquisitions.
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. Résumé : Sur la base de données couvrant 35 marchés de 1900 à 2024, l'étude a montré que les rendements réels des actions s'élèvent à 5,2 % par an, surpassant largement les obligations (1,7 %) et les bons du Trésor à court terme (0,5 %), avec un rendement réel des actions américaines d'environ 6,6 %.
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. Résumé : Dans les entreprises dont la gouvernance est faible, la valeur de marché d'un dollar de trésorerie ne s'élève qu'à 0,42–0,88 dollar, tandis qu'une bonne gouvernance d'entreprise multiplie cette valeur par deux environ.
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. Résumé : Dans un contexte d'irréversibilité de l'investissement et d'incertitude, l'étude a formalisé que l'exécution d'un investissement signifie l'abandon de l'« option d'attente » et qu'une VAN positive ne suffit pas.
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. Résumé : Sur la base de données portant sur 1 173 entreprises publiques américaines, l'étude a montré que le capital-risque d'entreprise (CVC) est positivement corrélé au q de Tobin, mais que cet effet se limite aux CVC poursuivant des objectifs stratégiques, tandis que les CVC à objectif financier peuvent détruire de la valeur.
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. Résumé : L'étude a proposé un cadre de décision pour « s'associer ou acquérir » en fonction du type de synergies, de la nature des ressources, de l'incertitude du marché et de la présence de concurrents.
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. Résumé : En synthétisant 285 études empiriques, l'étude a montré qu'une élasticité de la valeur client à la valeur d'entreprise de 0,72 et que la réduction du marketing au profit des bénéfices à court terme s'avère nuisible à long terme.
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 Résumé : L'étude a estimé qu'environ 80 % des travailleurs américains pourraient voir plus de 10 % de leurs tâches affectées par les modèles de langage de grande taille (LLM), tandis qu'environ 19 % pourraient en être affectés à hauteur de 50 % ou plus.
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. Résumé : L'étude a montré que la valeur marginale d'un dollar de trésorerie pour les actionnaires s'élève en moyenne à 0,94 dollar, et que cette valeur est encore plus faible dans les entreprises disposant de liquidités abondantes ou affichant des ratios d'endettement élevés.
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. Résumé : L'étude a appliqué pour la première fois la prévision par classe de référence, basée sur la distribution des résultats de projets similaires, aux pratiques, montrant qu'elle peut éliminer à la fois les biais d'optimisme et les sous-estimations stratégiques.
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. Résumé : Parmi plus de 16 000 projets, 91,5 % ont dépassé leur budget ou leurs délais, et seulement 0,5 % ont atteint l'ensemble de leurs objectifs en matière de budget, de délais et d'avantages.
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. Résumé : Le portefeuille des entreprises affichant les niveaux de satisfaction clientèle les plus élevés a enregistré des rendements excédentaires annuels d'environ 10,8 % sur la période 2000–2014.
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. Résumé : L'étude a avancé que les rendements nets versés aux actionnaires, après déduction des émissions d'actions, ne représentent que 41 % du bénéfice net, et que le niveau d'investissement des entreprises se situe près de ses plus hauts niveaux historiques.
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. Résumé : L'étude a montré que les rendements aux actionnaires du S&P 500 représentent un total de 96 % du bénéfice net, mais que les rendements nets après déduction des émissions d'actions ne s'élèvent qu'à 41 % pour l'ensemble des entreprises publiques, et que l'investissement et la trésorerie ont augmenté au cours de la même période.
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. Résumé : Ce rapport pose la question de savoir si les investissements en équipements d'IA dépassant 1 billion de dollars sont justifiés par les bénéfices, en présentant les arguments des sceptiques (Covello, Acemoglu) et des optimistes.
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. Résumé : Sur la base de 32 364 investissements en capital-risque réalisés entre 1983 et 1994, l'étude a montré que les investissements en capital-risque d'entreprise (CVC) ayant une bonne adéquation stratégique affichent des taux de succès supérieurs aux fonds de capital-risque indépendants, tandis que les programmes de CVC ont une durée de vie médiane de seulement un an.
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. Résumé : L'étude a montré que le coût du capital perçu par les entreprises s'écarte du coût de marché, les entreprises ayant une perception plus élevée du coût investissant moins et affichant un ROIC plus élevé, entraînant un mauvais allocation du capital.
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 Résumé : À partir des données de conférences téléphoniques de quelque 2 500 entreprises, l'étude a montré que le taux d'actualisation des entreprises dépasse en moyenne le coût du capital perçu d'environ 3 points de pourcentage, et que l'élargissement et la persistance de cet écart pourraient expliquer l'insuffisance d'investissement observée récemment.
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. Résumé : L'étude a montré que l'avantage fiscal de la dette représente environ 9,7 % de la valeur de l'entreprise, et que les grandes entreprises et les entreprises de premier plan utilisent un endettement bien moins important que le niveau optimal prédit par la théorie.
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. Résumé : Une enquête auprès de 392 directeurs financiers a montré que 75 % environ des entreprises utilisent couramment le TRI et la VAN, tandis que la méthode du délai de récupération reste largement utilisée à hauteur d'environ 57 %.
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. Résumé : Les rachats d'actions ne signalent pas une amélioration future de la performance, mais s'expliquent par la réduction du risque liée à la diminution des opportunités de croissance et la suppression de l'investissement excessif.
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. Résumé : Une comparaison de plusieurs milliers d'entreprises américaines a montré que les rachats d'actions ne sont associés ni à un sous-investissement ni à une rémunération excessive des dirigeants, mais sont plutôt réalisés par les entreprises les plus rentables.
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. Résumé : Une synthèse d'un demi-siècle de recherche empirique a montré que le rendement privé de la R&D se situe généralement entre 20 et 30 %, tandis que le rendement social le dépasse largement.
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. Résumé : Environ trois quarts des entrepreneurs ayant reçu un financement de capital-risque ne reçoivent rien à la sortie, ce qui montre que le fardeau du risque non-diversifiable est extrêmement lourd.
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is Résumé : Une analyse de 1 616 sociétés cotées américaines pour la période 1990–2005 a montré que la corrélation de l'allocation de capital d'une année à l'autre est de 0,92, c'est-à-dire pratiquement fixe, mais les entreprises qui réallouent activement leurs ressources affichent environ 30 % de rendements pour les actionnaires supérieurs.
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. Résumé : Une quasi-expérience comparant les candidats retenus et les candidats non retenus de justesse a montré que les accélérateurs correctement conçus augmentent le financement des entreprises participantes de 47 à 171 %, l'apprentissage précoce intensif étant la source de cet effet.
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. Résumé : Cet article présente le « diamant stratégique » qui structure la stratégie autour de cinq éléments : Arenas, Vehicles, Differentiators, Staging et Economic Logic.
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. Résumé : Une analyse d'environ 1 400 fonds américains a montré que les opérations de LBO surpassent l'indice S&P 500 de 20 à 27 % (plus de 3 % par an) sur la totalité de la durée du fonds, tandis que le capital-risque a sous-performé au cours des années 2000.
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. Résumé : Les informations disponibles au moment de la levée de fonds montrent qu'il y a pratiquement pas de persistance des performances en LBO depuis 2000, tandis qu'une persistance subsiste uniquement pour le capital-risque.
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. Résumé : Cet ouvrage présente les quatre caractéristiques des actifs incorporels (scalabilité, coûts irrécupérables, externalités et synergies) et montre que l'investissement incorporel a dépassé l'investissement tangible dans les principaux pays avancés.
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. Résumé : Cet article montre que, sous certaines conditions, le q marginal est égal au q moyen observable, ce qui a permis l'utilisation empirique du q de Tobin.
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. Résumé : Le rendement anormal moyen quatre ans après l'annonce d'un rachat d'actions atteint 12,1 %, voire 45,3 % pour les actions sous-évaluées, ce qui montre que le marché n'intègre pas complètement l'information lors de l'annonce.
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. Résumé : Les entreprises appliquent un taux d'actualisation (taux critique) environ deux fois plus élevé que le coût du capital (autour de 15 %), cette différence s'expliquant non pas par des contraintes financières, mais par les contraintes de ressources de gestion et la valeur de l'option d'attente.
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. Résumé : Ce classique de la théorie du mandant-mandataire montre que les dirigeants disposant de flux de trésorerie excédentaires sont enclins à réaliser des investissements à VAN négative ou une croissance excessive, et que l'endettement et les acquisitions jouent un rôle disciplinaire.
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. Résumé : Une analyse des données de 16 pays sur la période 1870–2015 montre que les rendements réels des actions (6,9 %) et de l'immobilier (7,1 %) sont au même niveau et supérieurs, surpassant largement ceux des obligations (2,5 %) et des bons du Trésor à court terme (1,0 %).
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. Résumé : Cet article recense les estimations selon lesquelles le taux d'échec des alliances dépasse largement 50 %, et soutient que la complémentarité des partenaires, la gouvernance et l'existence d'une fonction dédiée aux partenariats sont les facteurs déterminants du succès.
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. Résumé : Le rendement moyen des fonds de capital-investissement après déduction des frais est pratiquement équivalent à celui du S&P 500, mais avec une grande variabilité, et la performance affiche une persistance selon les sociétés de gestion.
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. Résumé : Cet article fondateur du dimensionnement des mises dérive la proportion de mise optimale f = p − (1 − p)/b qui maximise le taux de croissance à long terme du portefeuille.
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. Résumé : Environ 55 % des investissements en capital-risque se terminent par une perte, tandis que 6 % générant des rendements supérieurs à 5 fois représentent environ la moitié du rendement total, ce qui justifie la réalisation de nombreuses petites expériences.
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. Résumé : Sur les marchés où les institutions sont sous-développées, les groupes d'entreprises diversifiés se substituent aux mécanismes de marché, et les entreprises membres du groupe le plus diversifié affichent une performance supérieure à celle des entreprises indépendantes.
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. Résumé : Une méta-analyse montrant que la performance de l'entreprise acquéreuse après une acquisition se détériore légèrement en moyenne, et que les variables traditionnelles telles que la pertinence, le mode de paiement et l'expérience ne peuvent pas expliquer cette différence.
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. Résumé : Une étude qualitative qui classe les éléments de conception des accélérateurs d'entreprise en quatre catégories : proposition, processus, personnes et lieu.
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. Résumé : Un manuel de référence qui systématise les principes fondamentaux de la création de valeur, selon lesquels la valeur d'une entreprise est déterminée par le NOPAT, le taux de croissance, le ROIC et le WACC, et la croissance ne crée de la valeur que lorsque le ROIC dépasse le WACC.
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. Résumé : Les résultats montrent que les startups adoptant les tests A/B enregistrent une augmentation des indicateurs de croissance et du lancement de nouveaux produits, tandis que la variance des résultats s'élargit (croissance rapide, échec rapide).
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. Résumé : Les résultats montrent que la prime de productivité pour les travailleurs ayant reçu une formation en entreprise est de 23 %, et la prime salariale de 12 %, démontrant qu'une part considérable des rendements de la formation revient à l'entreprise.
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. Résumé : La différence entre les gestionnaires des quartiles supérieurs et inférieurs du capital-investissement est de 7 à 8 points de pourcentage par an, mais le bruit étant important, les investisseurs ne peuvent pratiquement pas identifier à l'avance les gestionnaires supérieurs.
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. Résumé : L'annonce d'une dépréciation de marques de 15,4 milliards de dollars et d'une réduction de dividende a été largement citée comme exemple des conséquences d'une allocation de capital trop axée sur la réduction des coûts.
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. Résumé : Les résultats montrent une relation négative cohérente entre le degré de diversification et le q de Tobin des entreprises américaines dans les années 1980.
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. Résumé : L'étude critique les 449 entreprises du S&P 500 qui ont consacré 54 % de leurs bénéfices aux rachats d'actions et 37 % aux dividendes entre 2003 et 2012, perdant les fonds destinés à l'investissement et aux salaires.
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. Résumé : Une méta-analyse sur la relation entre cession d'activités et performance montre une relation globalement positive, plus forte pour les indicateurs de marché.
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. Résumé : La lettre décrit la politique consistant à poursuivre l'acquisition de petites entreprises de logiciels tout en respectant des taux minimaux de rendement rigoureux, arguant que les taux minimaux agissent comme un aimant et que les réduire une fois attire les rendements attendus des projets ultérieurs vers ce nouveau niveau.
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. Résumé : L'étude clarify que le capital-risque d'entreprise peut surpasser le capital-risque indépendant, mais peut échouer rapidement selon la conception des récompenses, des processus d'approbation et de l'engagement de la direction.
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. Résumé : L'étude soutient que les dirigeants ont tendance à élaborer des plans optimistes à partir d'une « perspective interne » et devraient les corriger en utilisant une « perspective externe » basée sur la distribution des résultats de projets comparables.
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. Résumé : L'étude pointe une structure où les cadres intermédiaires prennent des risques au cas par cas et mettent en jeu leur carrière, ce qui crée une aversion aux pertes forte empêchant l'entreprise de prendre des petits paris, et propose d'agréger les risques au niveau de l'entreprise.
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. Résumé : L'étude montre que le rendement social marginal de la R&D (environ 58 %) est environ quatre fois supérieur au rendement privé marginal (environ 14 %), et que l'ampleur des externalités positives n'a pas diminué depuis les années 1980.
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. Résumé : L'étude présente un cadre qui considère la stratégie comme un portefeuille d'options réelles, utilisant deux axes — le ratio valeur/coût et la volatilité — pour déterminer « investir maintenant, abandonner ou cultiver et attendre ».
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. Résumé : L'analyse de 381 unités de capital-risque d'entreprise montre que le CVC commence après une baisse de l'innovation interne et se termine lors d'une reprise, avec une durée médiane d'environ 4 ans et 46 % se terminant en moins de 3 ans.
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. Résumé : L'ouvrage synthétise la théorie et la pratique du critère de Kelly, organisant les opérations telles que le demi-Kelly, qui réduit les mises de moitié afin de se protéger contre les erreurs d'estimation.
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. Résumé : L'étude montre que les PDG trop confiants qui détiennent les options sur actions jusqu'à leur expiration ont tendance à surinvestir lorsqu'ils disposent d'une trésorerie abondante.
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. Résumé : L'étude montre que les PDG trop confiants sont 65 % plus susceptibles de mener des acquisitions, et la réaction du marché à l'annonce est significativement négative (−0,9 %).
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. Résumé : L'ouvrage fondateur de la théorie moderne du portefeuille montre que la valeur d'un portefeuille est déterminée par l'espérance et la variance (corrélation) des rendements, et que la combinaison d'actifs peu corrélés réduit le risque.
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. Résumé : Sur la base de données de plus de 30 ans concernant les 1 500 principales entreprises américaines, l'étude organise les preuves relatives au fait que plus de 90 % des sources de capital proviennent de fonds internes, et aux évolutions des fusions et acquisitions, investissements, R&D, rachats d'actions et dividendes en relation avec la création de valeur.
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. Résumé : L'étude quantifie l'utilisation des capitaux des entreprises américaines de 1970 à 2024, positionne l'allocation de capital comme la responsabilité la plus importante du PDG, et établit comme règle d'or que les rachats d'actions ne doivent être effectués que lorsque le cours de l'action est inférieur à la valeur attendue.
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. Résumé : L'étude montre que l'« option d'attendre » a une valeur dans un investissement irréversible, et qu'avec des paramètres raisonnables, il peut être optimal d'attendre jusqu'à ce que les avantages soient environ deux fois le montant de l'investissement.
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. Aperçu : Cette étude présente une approche consistant à considérer les nouvelles activités comme des « expériences de validation des hypothèses » et à répartir progressivement les ressources par étapes de jalons, en commençant par les hypothèses les moins coûteuses à vérifier.
McKinsey & Company. (2020). Why business building is the new priority for growth. Aperçu : Alors que 52 % des cadres dirigeants considèrent la création de nouvelles activités comme la priorité absolue de la croissance, l'étude rapporte que seuls 24 % des nouvelles activités lancées au cours de la dernière décennie subsistent comme des activités de grande envergure, et que les entreprises ayant lancé quatre activités ou plus ont une probabilité plus de deux fois supérieure d'obtenir des rendements élevés.
McKinsey & Company. (2021). 2021 global report: The state of new-business building. Aperçu : L'étude rapporte que pour les nouvelles activités opérationnelles depuis plus de quatre ans après leur lancement, au moins 80 % d'entre elles affichent des revenus annuels inférieurs à 50 millions de dollars, et plus de la moitié ont des revenus annuels inférieurs à 1 million de dollars ou ont fermé.
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. Aperçu : Bien que 88 % des organisations utilisent l'IA, l'étude rapporte que seules 39 % signalent un impact sur l'EBIT global de l'entreprise, et que les meilleurs performers attribuant 5 % ou plus de l'EBIT à l'IA ne représentent qu'environ 6 %.
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ Aperçu : Microsoft positionne les investissements en infrastructures dans le cloud et l'IA comme des « actifs à long terme porteurs de croissance pour la décennie à venir et au-delà ».
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ Aperçu : Suite à la restructuration d'OpenAI, Microsoft a annoncé qu'il détient environ 27 % du capital (évalué à environ 135 milliards de dollars) et qu'OpenAI s'est engagée à acheter 250 milliards de dollars de services Azure.
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. Aperçu : L'étude rapporte que 95 % des investissements en IA générative des entreprises ne contribuent pas aux résultats nets ; toutefois, comme il s'agit d'une enquête préliminaire non évaluée par des pairs avec des critères de succès peu rigoureux, elle doit être considérée comme fournissant uniquement une orientation.
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. Aperçu : Depuis l'adoption du Code de gouvernance d'entreprise, les ventes de stocks d'investissements stratégiques ont augmenté fortement, mais l'étude montre que les investissements en équipements, la R&D et les performances des entreprises ayant vendu ces participations ne se sont pas améliorés de manière significative.
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. Aperçu : Ce travail fondateur de la théorie financière d'entreprise démontre que dans les marchés sans frictions, la structure du capital est sans rapport avec la valeur de l'entreprise.
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. Aperçu : En tenant compte de l'impôt sur les sociétés, cette étude montre que l'effet fiscal des dettes élève la valeur de l'entreprise, formant la base de la théorie du compromis avec les coûts de faillite.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. Aperçu : Cette étude de 12 023 acquisitions aux États-Unis entre 1980 et 2001 montre que les actionnaires des petites entreprises acquéreuses ont gagné un total de 8 milliards de dollars, tandis que les actionnaires des grandes entreprises acquéreuses ont perdu 226 milliards de dollars.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. Aperçu : Cette étude démontre que entre 1998 et 2001, les actionnaires des entreprises acquéreuses ont perdu un total de 240 milliards de dollars (12 cents pour chaque dollar dépensé), les pertes étant concentrées dans un petit nombre de grandes opérations impliquant des entreprises à très haute valorisation.
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. Aperçu : Cette étude de 1 305 entreprises américaines des années 1990 montre que non seulement les acquisitions mais aussi les cessions d'activités accroissent la valeur pour les actionnaires au moment de l'annonce, et que les gains sont proportionnels à l'importance de la transaction.
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. Aperçu : Cette étude rapporte que les entreprises très performantes répartissent leurs investissements en innovation selon 70 % pour le cœur de métier, 20 % pour les activités adjacentes et 10 % pour la transformation, tandis que la composition des rendements s'inverse (10/20/70).
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. Aperçu : L'étude rapporte que le ratio de participations croisées au sein des entreprises cotées au Japon a atteint un plus bas historique pour la sixième année consécutive au cours de l'exercice 2024, la réduction étant la plus importante parmi les entreprises de secteur.
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 Aperçu : Cette étude démontre que ChatGPT réduit le temps nécessaire pour les tâches de rédaction chez les professionnels de 40 % et améliore la qualité de 18 %, tout en réduisant les écarts de performance entre les travailleurs.
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. Aperçu : NVIDIA a annoncé un investissement de 5 milliards de dollars dans Intel pour développer conjointement des processeurs personnalisés et une infrastructure d'IA.
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ Aperçu : NVIDIA a publié une lettre d'intention indiquant son intention d'investir progressivement jusqu'à 100 milliards de dollars pour accompagner le déploiement de 10 gigawatts de systèmes.
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. Aperçu : Cette étude montre que les entreprises ayant d'importantes opportunités de croissance et des flux de trésorerie instables maintiennent un ratio de liquidités plus élevé, tandis que les grandes entreprises ayant un meilleur accès aux marchés de capitaux maintiennent un ratio plus bas.
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. Aperçu : En analysant 35 activités révolutionnaires dans 9 secteurs et 15 unités commerciales, cette étude montre que dans les organisations « ambidextres » où les unités d'exploration sont séparées mais intégrées au niveau de la direction générale, plus de 90 % atteignent leurs objectifs, contre 0 à 25 % avec d'autres structures.
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. Aperçu : Cette étude théorise la capacité à poursuivre simultanément l'exploitation des activités existantes et l'exploration de nouveaux domaines comme une capacité dynamique.
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. Aperçu : Cette étude montre que les participations minoritaires sont choisies lorsqu'une acquisition complète diluerait les incitations des cadres de la cible, ou lorsqu'une entreprise souhaite recueillir des informations avant de procéder à une acquisition complète.
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ Aperçu : Cette lettre explique que la restructuration en holding d'Alphabet vise à concilier la concentration sur l'activité centrale et la gestion stricte de l'allocation de capital, montrant une structure de gestion séparée pour les activités spéculatives.
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. Résumé : examen exhaustif démontrant que l'engagement dans les partenariats université-industrie est principalement caractérisé par des collaborations de recherche et du conseil plutôt que par des brevets ou l'entrepreneuriat commercial.
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. Résumé : proposition d'un « q total » intégrant le capital immatériel, démontrant que 42 % du capital total des entreprises américaines est du capital immatériel.
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. Résumé : démonstration empirique que lorsque les opportunités d'investissement divergent fortement entre divisions, le capital s'écoule vers des divisions moins efficaces, amplifiant la décote de diversification.
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. Résumé : rapport indiquant que le groupe Toyota envisage de vendre environ 700 milliards de yens d'actions Denso pour résoudre les participations croisées et financer les investissements en électrification.
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. Résumé : rapport indiquant que les rachats d'actions du S&P 500 en 2024 ont atteint un record de 94,25 milliards de dollars et que les dividendes ont atteint 62,96 milliards de dollars, les 20 premières entreprises représentant environ la moitié des rachats.
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. Résumé : théorisation du mécanisme de « socialisme interne » où le siège social suralloue du capital aux divisions faibles en raison du rent-seeking des directeurs de division.
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. Résumé : méta-analyse de 56 études montrant que l'élasticité des ventes à la publicité est en moyenne de 0,12 à court terme et 0,24 à long terme, déclinant dans le temps et plus faible pour les marques matures.
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. Résumé : étude réalisée sur environ 59 000 entreprises-années américaines démontrant que la réduction du cycle net de conversion augmente la rentabilité et la valeur actionnariale.
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 Résumé : annonce d'un accord d'investissement jusqu'à 40 milliards de dollars dans OpenAI.
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. Résumé : divulgation du montant cumulatif des investissements et des profits totaux de Vision Fund 1 et 2, ainsi que des investissements cumulatifs de 44,6 milliards de dollars dans OpenAI avec une juste valeur de 89,6 milliards de dollars.
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. Résumé : démonstration expérimentale que lorsqu'un investissement choisi échoue, les individus ont tendance à investir davantage dans le projet, phénomène appelé « escalade de l'engagement ».
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. Résumé : argument selon lequel le siège social peut créer de la valeur en concentrant les fonds sur les divisions prometteuses grâce à son pouvoir de contrôle, mais cette « sélection des gagnants » est limitée à un petit nombre de divisions connexes qu'il peut surveiller.
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. Résumé : divulgation qu'à octobre 2025, l'entreprise détient 640 250 BTC (valeur d'acquisition totale de 4,738 milliards de dollars) et poursuit les acquisitions par émission d'actions et d'actions privilégiées.
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. Résumé : démonstration que le « capital numérique », capital immatériel spécifique à l'entreprise lié aux technologies de l'information, représente plus de 25 % des actifs des entreprises, est concentré chez quelques entreprises et prédit la productivité trois ans plus tard.
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. Résumé : divulgation que Tesla a vendu environ 75 % du bitcoin qu'elle avait acheté en 2021 au cours de 2022 et a comptabilisé une dépréciation de 204 millions de dollars cette année-là.
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. Résumé : description du principe que les rendements du capital-risque suivent une loi de puissance et que l'on ne devrait investir que dans des entreprises ayant le potentiel de rembourser l'ensemble du fonds.
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. Résumé : argumentation illustrée par l'exemple de Booking.com menant environ 25 000 expériences annuelles, selon laquelle la limitation de l'expansion des expériences n'est pas technique mais culturelle.
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. Résumé : démonstration que huit PDG ayant placé l'allocation de capital au cœur de leur gestion ont surpassé le S&P 500 par un facteur supérieur à 20, présentant un cadre de cinq usages du capital et de trois sources de financement.
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. Résumé : démonstration que les entreprises ayant considérablement augmenté leurs investissements d'équipement subissent une réduction annuelle d'environ 2 % de leurs rendements boursiers ultérieurs, cet effet étant particulièrement marqué pour les entreprises disposant d'abondantes réserves de trésorerie et d'un faible endettement.
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. Résumé : introduction de la notion que le ratio de la valeur de marché au coût de remplacement (q) détermine les décisions d'investissement.
トヨタ自動車. (2025). 2025年3月期 決算短信. Résumé : divulgation que Toyota a mis en œuvre environ 1,18 trillion de yens de rachats d'actions au cours de la période fiscale se terminant en mars 2025.
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. Résumé : organisation des options de report, investissement en étapes, modification d'échelle, abandon, conversion et croissance, avec formulation de la VAN étendue = VAN statique + valeur des options.
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. Résumé : méta-analyse de 26 études montrant que le rendement anormal moyen à l'annonce de scission est de +3,02 %, mais que les rendements excédentaires à long terme ne sont pas confirmés par les méthodologies rigoureuses.
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. Aperçu : L'analyse des données de segments autodéclarées révèle une décote de diversification, tandis que les données au niveau de l'établissement montrent une prime de diversification, suggérant que la décote pourrait être un artefact de la méthode de mesure.
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. Aperçu : Le taux de succès des expansions dans des domaines adjacents ne dépasse en moyenne que 25%, mais les entreprises disposant d'une approche d'expansion reproductible doublent leur taux de succès, et plus de 80% des expansions les plus réussies sont nées d'une exploration approfondie des besoins de la clientèle principale.