Research
最新研究与实务中最优的企业投资与资本配置
Product
Career
本文由日语原文自动翻译而成
Overview
企业应该如何配置所拥有的资源,才能使企业价值最大化?本文将既有事业、新事业、M&A/合作、金融资产、股东回报这5个投资方向与"等待"这一选择并列,用企业价值(利润、风险、增长)这一统一尺度来衡量,并按投资方向逐一整理研究显示的预期回报率、成功概率和时间轴。
导言
企业价值取决于企业如何配置资源。但应如何按程序审视合理的配置呢?本章将基于最新研究和实务洞见,全面整理配置审视的思路和流程。
本文的新颖之处在以下三点:
将企业的所有投资方向用统一尺度进行比较,并整合为8步骤流程:将既有事业、新事业、M&A、金融资产、股东回报与"等待"等选择项用企业价值这一统一尺度进行排列,将研究数值编制成表格,然后从目标函数设定到资本重新配置的8个步骤中加以应用。例如,R&D的私人收益率20~30%(Hall et al., 2010)、收购方平均回报率接近零(Andrade et al., 2001)、短期国债实际收益率0.5%(Dimson et al., 2025)可在同一表格中进行比较,按预期超额回报×战略适配度÷风险的方式加权配置。
展示了不同公司阶段、规模和业务内容下配置如何变化:从创业阶段到成熟大企业的4个阶段、决定投资数量的规模、从资本密集型到平台型的业务类型,对核心业务、邻近业务、新业务、M&A、金融资产、股东回报的配置目标和依据进行了整理。例如,创业阶段核心业务配置比例接近100%、金融资产仅用于资金周转;上市中堅企业按70/20/10配置(Nagji & Tuff, 2012),并持续进行小额收购的程序化M&A。
整理了最新的研究和实务动向:对企业折现率与资本成本的偏离、无形资产对投资缺口的解释、自有股票回购与投资的关系、生成式AI现场效果与宏观效果的差异等2020年代的研究,以及Buffett、Bezos、Leonard、Pichai、Cahn等人的主张,从集中还是分散、回报还是再投资、AI投资是否过度这三个议题进行了正反两方面的对照阐述。例如,Alphabet的"投资不足风险更大"的主张与Sequoia的"6,000亿美元收入缺口"的警告被并列展示。
企业投资是什么
本章将企业投资定义为"资本配置"并阐述其与企业价值的关系,整理可配置资源的范围、投资方向的全景图,以及投资决策的基本原理。
什么是资本配置
企业的投资通过资本配置来实施(即企业对其拥有的资源应如何分配、配置多少的判断)。
经营就是资本配置:Thorndike(2012)分析了8位首席执行官的任期,发现资本的用途分为向既有事业投资、收购、债务偿还、自有股票回购、股息分红5类,融资来源为经营现金流、债务、股票发行3类,系统性优化这些因素的首席执行官的投资回报率超过标普500指数20倍以上。例如,Teledyne公司的Henry Singleton在1963~1990年间实现了年均20.4%的回报率(同期标普500指数为11.6%),并在股价被低估时期通过自有股票回购消退了已发行股票的约90%。
用1美元测试来判断企业的盈利能力:Buffett(1985)指出,保留利润(即公司不将利润作为股息支付给股东,而是保留在公司内部使用)只有在"保留1美元合理地预计将为股东创造至少1美元市场价值时"才能被证实是正当的,在Berkshire Hathaway的《股东手册》(Buffett, 1996)中也将这一标准作为行动原则予以明文规定。例如,如果保留利润产生的增量利润率低于股东在市场上自己获得的收益率,那么这部分利润应通过股息或自有股票回购的方式返还给股东。
资本配置决定企业价值:Koller et al.(2020)将企业价值定义为未来自由现金流的折现现值,并整理出价值由NOPAT、增长率g、投入资本回报率ROIC、资本成本WACC决定(V = NOPAT × (1 − g/ROIC) ÷ (WACC − g))。只有当ROIC超过WACC时,增长才能创造价值;低于WACC时,增长反而会减少价值。例如,ROIC为8%、WACC为10%的业务即使将销售额翻倍,企业价值也会下降,但ROIC为20%的业务则成长投资1元的价值增长幅度很大。
大多数资本配置是前一年的延续:Hall et al.(2012)用美国上市公司1,616家1990~2005年的数据显示,事业部门资本配置与前一年的相关性平均为0.92(约三分之一的公司达到0.99),配置基本是固定的。资本重新配置程度在上位三分之一的企业比下位三分之一的企业年度股东总回报率高约30%,规避被收购或倒闭的概率也高13%。例如,同为美国综合性企业,1990~2009年间只重新配置了25%资本的Honeywell年均回报率为14%,而重新配置66%资本的Danaher达到25%(Hall et al., 2012)。
投资的资金来源
企业投资的资金来源即可配置资本的种类,并不仅限于现金。人才、经营者的时间、无形资产、客户基础都是可转换为未来现金流的资源,往往比现金构成更强的制约。
财务资本:手头现金、经营现金流、借入能力、股票发行能力是基本的资金来源。根据Mauboussin & Callahan(2014),美国前1,500大企业的资本来源超过90%来自内部资金,在2025年的更新版本(Mauboussin & Callahan, 2025)中,2024年美国企业的总资本投入达7.5万亿美元(其中M&A 1.4万亿美元、设备投资1.5万亿美元等)。例如,销售额为1,000亿日元的企业如拥有经营现金流100亿日元和借入能力200亿日元,则年度可配置的财务资本最多约为300亿日元。
人力资本:Jagannathan et al.(2016)报告称,企业采用约15%的最低回报率(投资标准)而非理论上的WACC(约8%)的主要原因,不是资金制约,而是经营人才和组织执行能力这样的"业务运营制约"(理论上应接受所有超过WACC约8%的项目,但实际上9%-14%回报率的项目往往被拒绝)。换句话说,配置的瓶颈通常不是现金,而是人。用餐厅做比喻,一家只有20个座位的受欢迎餐厅,即使是盈利的客人(WACC约8%以上回报率的项目)也不会全部接待,而是为高单价套餐客人保留座位(只配置资本给15%以上回报率的项目)。拒绝的原因不是"没有采购食材的钱",而是"座位(=人力资本执行能力)是有限的,占满了就会失去好客人"。
无形资产:Haskel & Westlake(2017)指出,美国自1990年代中期以后,对无形资产(品牌、客户基础、数据、软件、专利、组织架构)的投资已超过对有形资产(机械、公司车、办公楼等)的投资,并整理出无形资产具有可扩展性、沉没成本、溢出效应、协同效应这4个特性。Peters & Taylor(2017)推算美国企业总资本的42%为无形资本。无形资产即使不在资产负债表上显示,也是后续投资的资金来源和对象。
既有客户基础和流通渠道:Bain的调查(Zook & Allen, 2003)表明,向邻近领域最成功的扩展中,80%以上都源自对核心客户需求的深化。与客户的关系是可重新配置的资源。例如,向既有客户销售邻近服务的客户获得成本低于开拓新客户,相同投资额下可获得更高回报。
投资方向
投资方向可大致分为5类,加上"等待"这一选择。
既有事业:对设备、产能扩充、R&D、销售营销、人才、IT自动化、品牌等无形资产、营运资本的投资。例如,工厂扩建或销售团队扩员属于此类。
新事业:通过公司内部创新、分拆、CVC、加速器、产学合作进行的投资。例如,将既有技术扩展到新客户群体的新部门设立。
M&A与合作:收购、少数股权投资、合资企业、联盟,以及业务出售(负投资)。例如,收购邻近市场的企业或对拥有技术的初创企业进行少数股权投资。
金融资产:现金、货币市场基金、国债、公司债、上市股票、风险投资/私募股权基金、房产、加密资产、政策性持股。例如,将余余现金用短期国债进行运作。
股东回报与负债偿还:股息、自有股票回购、负债偿还。这些也是"公司内部不存在超过资本成本的项目"这一判断的体现。如果公司内部不存在超过资本成本的项目,却仍进行内部留存、NPV为负的投资或高价收购,将导致股价下跌,或因股东蒙受损失而促成管理层更替。
等待(不投资):在不确定性高时,延期投资本身是有价值的(McDonald & Siegel, 1986; Dixit & Pindyck, 1994)。例如,在监管方向确定前将大型设备投资延期1年,可以避免错误投资。
投资决策的基本原理
评估单个投资机会的尺度只需采用企业财务的标准工具。
NPV与IRR:投资的采纳与否基本上通过将未来现金流按资本成本折现得出的净现值NPV是否为正来判断。Graham & Harvey(2001)对392名首席财务官的调查显示,经常使用IRR的企业占75.7%,NPV占74.9%,回收期法也占56.7%。例如,初期投资10亿日元、每年产生2亿日元现金流持续8年的项目,按10%的折现率计算NPV约为+0.7亿日元,应予采纳。
收益性指数PI:当资本受限时,按投资1元的NPV(PI = NPV ÷ 投资额)的高低顺序采纳,可从有限资本中实现最大价值(Brealey et al., 2022)。本公司的过往文章(mign, 2026a)也示范了将自动化项目按PI顺序排列、直到预算用尽的采纳流程。例如,NPV 3亿日元、投资5亿日元的项目(PI 0.6)应优于NPV 4亿日元、投资10亿日元的项目(PI 0.4)。
ROIC > WACC:在业务单位层面,投入资本收益率是否超过资本成本是持续投资的条件。根据Cao et al.(2006)的研究,ROIC水平具有高度持续性,在1994年ROIC超过20%的企业中,50%在2003年也保持在20%以上,但高增长的持续性较低,增长率超过20%的企业中,56%在10年后实质增速下降至5%以下。例如,对高ROIC现有业务的追加投资往往比对新的高增长业务的投资能更确定地创造价值。
资本成本的2倍以上回报率:Jagannathan et al.(2016)的调查显示企业平均折现率为15.1%,约为资本成本的两倍。Gormsen & Huber(2025)通过分析约2,500家公司的财报说明会发言发现,折现率比企业自身认知的资本成本平均高约3个百分点,美国这一差异(楔形)从2002年的约3个百分点扩大到2020年的约5个百分点,资本成本的变化需要数年时间才能反映到折现率中。折现率上升1个百分点会导致次年净投资率下降0.8个百分点。例如,即使利率下降,企业投资也不会立即增加的现象,可以用这种楔形的粘性来解释。
各投资对象的预期回报
将前章所示的6个投资去向细分,对各投资对象按「概况」「预期回报」「成功概率」「时间轴」4个方面进行整理。
对现有业务的投资
对现有业务的投资因为已有客户、组织和专业知识,成功概率最高,是大多数企业资本配置的中心。但根据投资类型的不同,回报水平和衡量难度也差异很大。
设备和能力扩充
概况:对工厂、店铺、数据中心、物流基地等有形资产的投资,通过增加生产能力或降低单位成本来增加现金流。例如,对产能已满、订单超过能力的工厂进行产线扩增。
预期回报:中等水平(相当于该业务的ROIC。美国大企业的ROIC中位数长期约为9%)。理论上应根据市场价值是否超过重置成本(托宾q > 1)来投资(Tobin, 1969; Hayashi, 1982),但实证研究表明大幅增加设备投资的企业其后的股票回报率年均低约2%(Titman et al., 2004),总资产增长率最高10%的企业与最低10%的企业次年回报率差异按时价总额加权为年8.4%(Cooper et al., 2008)。也就是说,平均的设备投资回报相当于现有业务的ROIC(Cao et al., 2006),过度投资会低于此水平。例如,美国企业的设备投资占销售收入比从1970年的8.8%下降到2024年的6.3%(Mauboussin & Callahan, 2025),资本正在从有形资产向无形资产转移。
成功概率:高(投资中最确定的一类,参考水平7~9成)。但是「按计划完成预算和工期」的概率不足1成。Flyvbjerg & Gardner(2023)对1万6,000多个项目的分析表明,91.5%超出预算或工期,同时实现预算、工期和收益三者目标的仅为0.5%。当需求预测出现偏差时,不可逆的固定成本残留会导致损失放大。例如,需求仅达计划80%的工厂会因产能利用率下降导致单位成本上升,投资后的利润率反而可能低于投资前。
时间轴:从建设到投产需1~3年,回收期需3~10年,是难以中途停止的长期投资。不同行业对其需求水平不同,净设备投资占销售收入比在公用事业中为30~40%以上,软件行业为18~26%,整个市场约为4%(Damodaran, 2026)。例如,Bradley et al.(2018)报告称,设备投资比率超过行业中位数1.7倍的「大手笔」投资将企业移向经济利润前20%的概率提高,在成长市场中长期的积极投资能获得回报。
研究开发(R&D)
概况:用于开发新产品、新技术、新工艺的投资,是无形资产的核心。例如,制药公司开发新药候选物或软件企业开发新功能。
预期回报:高(私人收益率年均20~30%)。Hall et al.(2010)总结了半个世纪的实证研究,认为R&D的私人收益率大约为20~30%,高于物质资本,社会收益率更高。Lucking et al.(2019)估计边际社会收益率约58%,而边际私人收益率约14%,即社会波及效应约为私人回报的4倍。例如,R&D成果的大部分会泄露给竞争对手或客户,因此企业的投资倾向于少于社会最优水平。
成功概率:低(单个课题层面,参考水平1~3成),但整体投资组合成功概率高。单个研究课题的成败差异很大,少数成功支撑全体收益,因此即使平均收益率很高,投资单一课题反而失败概率更高。此外,研究生产率呈长期下降趋势,Bloom et al.(2020)指出美国整体研究生产率以年均5%以上的速度下降,半导体集成度翻倍所需研究人员数比1970年代初期增加了18倍以上。例如,由于获得相同成果所需R&D投资年年增加,如果按前年水平固定R&D比例,实际成果会逐年缩水。
时间轴:R&D成果转化为销售收入需3~10年,基础研究周期更长。例如,Arora et al.(2021)表明大企业因担心成果流出而退出基础研究,时间轴越长的R&D越倾向于通过外部协作来补充。
销售和营销
概况:用于广告、销售促进、销售人员和客户获取的投资,目标是增加销售收入和积累客户资产。例如,针对新市场的广告活动或销售团队的人员扩增。
预期回报:广告为低~中等,客户资产投资为高。Sethuraman et al.(2011)对56项研究的元分析表明,广告的销售价格弹性短期平均为0.12,长期平均为0.24,即广告费增加10%也仅能短期增加销售1.2%、长期增加2.4%(除非是高毛利业务否则无法收回广告成本)。相比之下,客户资产的企业价值弹性为0.72(Edeling et al., 2021),客户满意度领先企业的投资组合在2000~2014年间取得年均约10.8%的超额回报(Fornell et al., 2016)。例如,毛利率60%的业务可通过1.2%的销售增长收回10%的广告费增加,但毛利率20%的业务则无法收回。
成功概率:中等(参考水平4~7成,因业务阶段而异)。研究发现广告效果在增长期品牌中较高(弹性0.16),在成熟品牌中较低(0.11)(Sethuraman et al., 2011),相同广告费在成熟市场中的预期值更低且波动更大。例如,在新市场中创造需求的广告成功率高,在成熟市场中争夺市场份额的广告容易被竞争对手反应相抵。
时间轴:广告效果分为短期(本期)和长期(次年以后),长期效果更大但更难衡量,因此常因短期利润目标而被削减。Edeling et al.(2021)报告称,20%的企业因短期利润目标削减了营销投入,这损害了长期价值。例如,为达到季度利润目标而停止广告会增加本期利润,但会导致次年以后的销售收入和客户资产减少。
人才、教育和管理质量
概况:用于招聘、培训和管理实践改善的投资。例如,基层主管管理研修或外部顾问的经营改善咨询。
预期回报:高(年均数十%到数倍)。Konings & Vanormelingen(2015)估计,接受培训的劳动者生产率溢价为23%,工资溢价为12%,其中约11个百分点的差异归属于企业。Bloom et al.(2013)在印度纺织工厂进行的随机对照实验显示,约7.5万美元的管理咨询在第一年提升生产率17%,每厂年均获利约30万美元,相当于投资额每年返回约4倍。例如,管理实践改善是用远少于设备投资的资本就能创造巨大回报的投资对象。
成功概率:高(参考水平7成以上)。Bloom et al.(2013)的实验中处理组工厂持续显示改善,改善手法都是公开的。决定成败的不是资金而是信息和组织惯性。例如,Bloom et al.(2017)指出管理质量解释了国内外全要素生产率差异的约30%,但许多企业要么不知道还有改善空间,要么知道但未付诸行动。
时间轴:培训和经营改善的效果在1~3年内显现,回收速度比设备和R&D更快。例如,Bloom et al.(2013)的实验中第一年生产率提升17%,处理组企业在3年内建设了新工厂。
IT、自动化和AI
概况:对业务系统、数据基础设施、自动化和AI的投资。例如,将定型业务从「人工全项检查」升级到「仅例外项人工检查」的自动化投资。
预期回报:高(平均值),但企业间差异是最大的投资类型之一。Brynjolfsson & Hitt(2000)发现IT资本1美元与约10美元的市场价值相关,其大部分源于IT相关的组织变革等互补无形资产。关于生成AI,有实验数据显示:客户支持中应用生成AI生产率平均提升14%、经验不足员工提升34%(Brynjolfsson et al., 2025);专业人士的文档撰写时间减少40%、质量提升18%(Noy & Zhang, 2023)。例如,对758名顾问的实验显示,在AI擅长的领域中任务完成数增加12.2%、质量提升超40%(Dell'Acqua et al., 2023)。
成功概率:低~中(企业层面3~4成)。任务层面效果显著,但在企业损益中显现的案例较少。使用AI的组织达88%,但报告全公司EBIT影响的组织仅39%,将EBIT的5%以上归属于AI的「高效能者」仅约6%(McKinsey & Company, 2025)。如本公司以前文章(mign, 2026b)所整理,整个DX中达成目标的变革也是少数派。例如,Dell'Acqua et al.(2023)的实验显示,在AI不擅长的领域正答率下降19个百分点,应用于哪些业务决定了成败。
时间轴:IT投资的生产力效应在1年内与通常资本回报率相当,但在5-7年内可扩大至5倍(Brynjolfsson & Hitt, 2003)。实施初期,互补性无形投资无法计量,导致生产力暂时下降,形成"生产力J曲线"(Brynjolfsson et al., 2021)。例如,如果仅根据AI投资实施首年的损益来判断效果,几乎所有项目都会显得失败。
品牌、数据和组织等无形资产
概要:对品牌、客户数据、软件、组织机制、业务流程等难以在资产负债表中体现的资产的投资。例如,客户数据基础的建设或为了品牌构建进行的长期质量投资。
预期回报:高(市场评价最高的投资方向)。Corrado等人(2009)估计,美国企业的无形投资在1999年约为1万亿美元,与有形投资几乎相当,而在2000-2003年间达到有形投资的1.36倍。Crouzet & Eberly(2023)表明,企业价值相对下降的有形投资"投资缺口"的38%-69%可由无形资产解释,股票市场对无形资产的回报预期超过有形资产。例如,2024年美国企业将销售收入的13.4%投向无形资产,6.3%投向设备投资(Mauboussin & Callahan, 2025),无形资产已是最大的投资方向。
成功概率:中等(预计4-6成。成功与失败差异大)。无形资产具有可扩展性和协同效应,但属于沉没成本且溢出效应大,成功分布比有形资产更加偏斜(Haskel & Westlake, 2017)。例如,软件或品牌成功时可零边际成本扩大,但失败时几乎无法通过出售回收。
时间轴:累积需要数年时间,效果也随之滞后。根据Tambe等人(2020),IT伴生的企业特有无形资本(数字资本)的累积可预测约3年后的生产力。例如,对数据基础的投资效果不会在翌年体现,而是在使用该数据的产品或自动化开始运作数年后才会在损益表中显现。
营运资本
概要:对应收账款、库存和应付账款的管理。减少营运资本是创造无需追加投资的现金,可作为"负投资"处理。例如,缩短库存天数或加快应收账款回收。
预期回报:高(无需追加投入资本就能改善利润率和现金)。Deloof(2003)在比利时1,009家大企业中证明,应收账款回收天数和库存天数的缩短与盈利能力提升挂钩;Shin & Soenen(1998)用美国约5.9万家企业年度数据表明,净贸易周期的缩短能提升盈利能力和股东价值。例如,销售收入为1000亿日元、营运资本周转天数为60天的企业如果缩短10天,就能无需投资创造约27亿日元现金。
成功概率:高(仅凭自身裁量即可执行。预计8成以上)。效果确定性在各投资方向中属最高。但过度削减库存或延迟付款可能导致缺货或与供应商关系恶化。例如,单方面延迟向交易方付款虽能短期增加现金,但可能损害采购价格和供应稳定性。
时间轴:效果在数月内体现,周转天数缩短时一次性释放现金。例如,周转天数的缩短不是可重复的年度利润,而应作为一次性资本释放处理。
新业务投资
新业务投资因成功概率低、回报分布极度偏斜而不同于既有业务。
内部新业务
概要:利用既有的组织、技术和客户基础推出新产品、服务或业务的投资。例如,制造企业利用传感器数据在内部建立保养服务业务。
预期回报:平均低至中等,但分布极度偏斜(少数成功决定整体)。根据麦肯锡公司(2020),过去10年中创办过4个以上新业务的企业获得投资回报5倍以上的概率超过2倍,大规模新业务约3分之2出自建立过多个业务的企业。仅创办1个新业务的企业期望值较低,重复建立同类新业务的企业期望值更高。例如,与其投资资金集中赌一个5倍收益的项目,不如用相同资金创办4个项目来得期望值和学习更大。
成功概率:低(约25%)。过去10年创办的新业务中,当今仍作为大规模业务存续的仅占24%(麦肯锡公司,2020);贝恩对1,850家公司的调查显示,邻近领域进出的成功率平均约25%,拥有可复制扩展模式的企业约2倍(约5成)(Zook & Allen, 2003)。组织设计影响也很大;O'Reilly & Tushman(2004)分析35个突破业务后发现,采用"两面手"组织(将探索组织分离、由高管层整合)的公司90%以上达成目标,而职能型组织仅约25%,跨职能团队为0%。例如,在既有业务中放置新业务,既有业务的评估指标和流程会令新业务窒息(Christensen, 1997)。
时间轴:从创办到规模化需3-7年,创办后4年以上的新业务中至少80%年收入低于5000万美元,超过半数年收入低于100万美元或已关闭(麦肯锡公司,2021)。例如,虽然许多执行官希望5年后销售收入约半数来自新业务,但实际时间轴往往更长。
分拆与剥离
概要:将社内的事业或技术分离为独立公司的投资(或退出)。母公司可继续持股。例如,将与本业在客户或资本时间轴上不同的业务分拆独立,并引入外部资金。
预期回报:中等(公告时+3%,长期看平均值与市场相当)。Veld & Veld-Merkoulova(2009)的26项研究元分析显示,分拆公告时的平均异常收益为+3.02%,但长期超额收益在精细手法检验下未被确认。贝恩公司(2014)分析了企业价值超10亿美元的40个案例,分离后18个月的平均股票收益未超市场表现。例如,分离本身不产生价值,价值由分离后各公司的行动决定。
成功概率:中等(约3分之1大幅成功,3分之1大幅失败)。贝恩公司(2014)的40个案例中,前3分之1在分离后的合计市值增长超50%,而另外3分之1在18个月后下跌40%。成功案例具有明确的战略依据和协同效应损失对冲计划。例如,如果分离目的在战"聚焦本业"与"向新业务提供外部资金和独立性"之间模糊不清,就容易陷入两极分化的下行。
时间轴:从决定至完成需12-18个月,交易成本约为合并销售收入的1%,需投入75名以上专职人员,初年平均上升约5%的销管费需在12-24个月内相消(贝恩公司,2014)。例如,分离效果评估应在完成后2年及以后进行。
企业风险投资(CVC)
概要:事业公司对初创企业进行少数股权投资,Chesbrough(2002)按目的(战略/财务)和事业结合度分为推进型、补充型、创发型和被动型四类。例如,向补充自家产品需求的初创企业出资属补充型。
预期回报:战略目的则中至高,财务目的则低(可能为负)。Dushnitsky & Lenox(2006)用美国1,173家上市企业数据表明,CVC与托宾Q值正相关,但效果仅限于战略目的CVC,财务目的CVC可能毁损价值。例如,2024年CVC参与全球约28%的风险投资案件,659亿美元融资中37%流向AI领域(CB Insights, 2025)。
成功概率:投资对象单位为低至中等(IPO到达率35%),项目单位为低(近半数3年内关闭)。Gompers & Lerner(2000)分析1983-1994年3万2,364笔VC投资后发现,CVC投资对象的IPO到达率为35.1%,高于独立VC的30.6%,战略契合案件达39.3%。但Ma(2020)对381个项目单位的分析显示,46%的CVC项目在3年内关闭。例如,薪酬低于市场水平、批准缓慢、经营层更替时撤出等设计缺陷使项目短命(Lerner, 2013)。
时间轴:从投资至回收需5-10年,而CVC项目寿命中位数约4年(Ma, 2020),Gompers & Lerner(2000)时代约1年。Ma(2020)论证CVC作为"技术窗口"发挥作用,在内部创新衰退后启动,恢复后关闭。例如,若投资回收期长于项目寿命,出资在财务上将以未完成状态结束。
加速器与创业工厂
概要:向期间限定的集中支持项目(加速器)或企业自行量产业务的机制(创业工厂)的投资。例如,运营行业特化型加速器,向优秀参加企业出资。
预期回报:对参加企业为高(融资额增加47-171%),对运营企业不明(缺乏定量研究)。Hallen等人(2020)通过准实验比较合格者与勉强落选者,在4期中的3期显示,完成企业2-3年后融资额多47-171%,效果源自集中早期学习。例如,虽然参加企业增长上升,但运营企业财务回报的定量研究仍然稀缺。
成功概率:中(设计次第。4个队列中3个有效果)。效果越高的项目越倾向于集中提供建议、提高进展透明度、按标准化时间表运营(Hallen et al., 2020),同时企业加速器成果的定量证据不足(Kohler, 2016),风险工作室行业发布的高成功率属于自我申报,缺乏独立验证。例如,无法以行业协会公布值作为成功概率的依据。
时间轴:项目本身为3~6个月,但成果(融资·存活)的确认需要2~3年后(Hallen et al., 2020)。例如,需要用3年后的存活率和融资额来评估,而非初年度的参加企业数。
产学合作·联合研究
概要:通过与大学和研究机构进行联合研究、委托研究、咨询等方式进行知识获取投资。例如,与大学实验室联合开展涉及公司制造工艺的基础研究。
期望回报:中(以新市场产品销售增长的形式出现。收益率没有通用推估)。Belderbos et al.(2004)利用荷兰企业面板数据表明,与大学和竞争对手的联合R&D有助于新市场产品销售增长,与供应商和竞争对手的联合R&D有助于劳动生产率增长。例如,与大学合作的回报以探索型新产品销售的形式出现,而非效率改善。
成功概率:中(取决于企业是否具备成果吸收能力)。根据Perkmann et al.(2013)的综述,产学合作以"参与"(如联合研究和咨询)为主流,而非专利或创业,研究人员的动机在于获取研究资源。例如,即使没有相应研究人员的企业将研究委托给大学,成果也更容易转化为论文而非产品。
时间轴:越接近基础研究,成果需要5年以上。如Arora et al.(2021)所示,大企业已从基础研究中撤退,外部合作是补充长期研究的手段。例如,在某些情况下,通过与大学联合研究早期获得成果比在公司内部进行基础研究的资本效率更高。
M&A 和提携
M&A是最大且波动最大的资本用途。研究结论一致:「平均而言收购对买方没有价值,但方法不同差异很大」。
收购
概要:通过获得其他公司的控制权来进行投资,以时间换能力、客户和技术的获取。例如,收购同行企业以进入相邻市场。
期望回报:平均接近零(对买方股东而言),取决于方法可达中~高。根据Andrade et al.(2001),1973~1998年美国并购中,被收购企业股价公告时上升16%,收购企业下跌−0.7%(无显著性),合计上升1.8%。并购整体创造价值,但收益归属于被收购企业股东。King et al.(2004)的元分析同样表明收购企业的并购后业绩平均略有恶化,Moeller et al.(2005)报告1998~2001年收购企业股东合计损失2,400亿美元(每支出1美元损失12美分)。另一方面,每年持续进行多笔小中型收购的「程序化」收购者获得超过同行年约2个百分点的超额股东回报(Daume et al., 2021),频繁进行收购的企业股东总回报年8.5%,是不进行收购企业(3.7%)的两倍以上(Bain & Company, 2025)。例如,同样的收购总额,单次大型收购期望值为零,小项目积累可获得年2个百分点的增幅,这是研究的平均图景。
成功概率:低~中(单笔大型收购约5成,程序化型约65%,销售协同实现约3成)。收购企业股价公告时60%情况下下跌(Mauboussin & Callahan, 2025),麦肯锡160笔案例分析表明约70%的并购未能实现计划的销售协同,成本协同接近达成的约60%(Christofferson et al., 2004)。程序化收购者中65%获得正超额回报,而单笔大型收购各半(Daume et al., 2021)。CEO的过度自信也有影响,自信过度型CEO进行收购的概率高65%,市场反应为−0.9%,对比其他CEO的−0.12%(Malmendier & Tate, 2008)。例如,仅进行一笔大型交易的企业与每年持续进行数笔小型交易的企业,同样收购总额下成功概率存在显著差异。
时间轴:整合和协同实现需要2~3年,频繁收购者的优势在10年级别才显现。根据Bain & Company(2025)分析,2012~2022年频繁进行收购的企业股东总回报年8.5%,是不进行收购企业(3.7%)的两倍以上。例如,在公告时的股价反应上评估收购,无法看出长期整合能力的差异。
少数出资
概要:不获取控制权,仅获取他人企业一部分股份的投资,用作提携担保、信息收集、未来收购的铺垫。例如,对技术合作伙伴初创企业投资10%。
期望回报:对出资方基本为零(对被出资方为高)。Allen & Phillips(2000)分析了1980~1991年5%以上股权获取的402笔案例,在伴随提携或JV的出资中被出资方股价上升9.1%(不伴随时为5.5%),但出资方回报无显著性。例如,少数出资的价值不在出资本身,而在于它所实现的业务合作关系(销售渠道、技术、信息)所产生的价值。
成功概率:伴随提携则高,不伴随则低。Allen & Phillips(2000)中,伴随提携的被出资方3年后投资(固定资产投资+R&D)在行业调整后增长58.4%,不伴随提携出资则无显著增加。例如,仅为维持交易关系的出资往往难以带动被出资方成长,也难以创造出资方价值。
时间轴:效果显现在被出资方投资和业绩中需要约3年,根据Ouimet(2013),常被作为完整收购前的信息收集「阶段」使用。例如,当收购方远大于对方时,部分出资比完整整合更能维持对方管理层的积极性。
合资企业(JV)
概要:多个企业联合出资创立新公司的投资。例如,与当地企业建立合资公司以进入海外市场。
期望回报:低~中(与M&A相当,平均JV为母公司创造的价值有限)。Bamford et al.(2004)指出JV的成功率与M&A相当,「不太好」。例如,JV的价值在于能够利用单独无法获得的对方资源(销售渠道、许可证、技术),如果这一点不明确,JV期望值就会降低。
成功概率:中(约4~6成未达潜力。即成功率为4~6成)。麦肯锡对标普500强30家公司的从业者(300多个JV经验者)的调查表明,完成的JV中40~60%未达潜力,部分完全失败(Chao et al., 2014)。成败取决于合作方选择、治理设计、决策机制。例如,即使JV合同谈判花了不少时间,如果决策机制和人员配置仍模糊不清,很多JV就会这样开始。
时间轴:成立后100天的运营被认为是成败的关键(Bamford et al., 2004),实际上许多JV在设立后数年内即被解除。例如,成立时如果不确定退出条件(收购·解除的条件),结束表现不佳的JV需要数年时间。
联盟
概要:无资本关系或资本关系有限的业务合作。例如,销售代理合同或联合开发合同。
期望回报:低~中(投资额较小,绝对额也小,但作为收购和新业务前阶段的学习价值大)。Dyer et al.(2004)提到的思科在10年间整合36笔收购和100多笔合作,将市值以年44%的速度增长。例如,提携不是单独投资,而是作为收购和新业务前阶段的学习手段具有价值。
成功概率:低~中(失败率超过5成的推估较多。即成功率为3~5成)。联盟失败率因调查而异为30~70%,Kale & Singh(2009)整理出超过50%的推估较多。成败取决于合作方的互补性和相容性、关系资本、是否设有专门提携部门。例如,Dyer et al.(2004)提出了根据协同类型、资源性质(人员依赖型资源则提携、设备型则收购)、市场不确定性、竞争有无来判断「合作还是收购」的框架。
时间轴:从合同到成果1~3年,易于终止的投资。例如,市场不确定性高的阶段通过提携学习,确信后切换到收购的顺序受到推荐(Dyer et al., 2004)。
业务售出
概要:出售或分拆现有业务的「负投资」。释放资本和经营者时间供其他用途。例如,ROIC持续低于资本成本的非核心业务的出售。
期望回报:中~高(公告时股东价值增加,收益与交易规模成正比)。Mulherin & Boone(2000)分析了1990年代美国1,305家公司,表明不仅收购而且业务出售也在公告时提升股东价值,收益与交易规模成正比。Lee & Madhavan(2010)的元分析也表明业务出售与业绩的整体关系为正,在市场指标上更明显。例如,Bradley et al.(2018)将10年内将资本60%以上重新配置到新领域或高增长领域列为迈向前20%的「大手笔」之一。
成功概率:高(平均创造价值的少数交易。障碍不在于执行难度,而在于心理和组织)。Birshan et al.(2013)举出每年出售组合2~3%的能源企业例子,推荐「学会放手」的机制。例如,若有每年机械地甄别出售候选的规则,个别事业部门的阻力就不容易左右判断。
时间轴:从决定到完成需要12至18个月,只有当售出资本的再配置目标确定时,价值才能实现。例如,如果将售出所得保留为现金,按照Faulkender & Wang(2006)的定义,其价值低于1美元。
对金融资产的投资
对于事业公司而言,金融资产是确保资金流动性安全并将闲置现金放置到下一个投资机会之前的手段。
现金、货币市场基金、国债
概述:最安全、流动性最高的资产,作为运营资金、应对突发状况的储备和未来投资机会的待命资金而持有。例如,持有相当于半年固定成本的存款和短期国债。
预期回报:低(实际年化收益率0.5%-1.0%。对股东的价值每美元不超过0.94美元)。根据Dimson et al.(2025)1900-2024年的数据,短期国债的全球平均实际回报率年化0.5%,长期国债为1.7%。根据Jordà et al.(2019)1870-2015年16个国家的估算,短期国债为实际年化1.0%,国债为2.5%。股东持有现金1美元的边际价值平均为0.94美元(Faulkender & Wang, 2006),在治理较弱的企业中仅为0.42-0.88美元(Dittmar & Mahrt-Smith, 2007)。例如,在通胀率2%的环境中,现金闲置一年,实际价值将以年2%的速度缩水。
成功概率:高(本金确实性最高。但并非零风险)。2023年3月美国银行破产风波后,45%的企业财务负责人将存款转到大型银行,约80%的现金集中在存款、政府货币市场基金和国债中(Association for Financial Professionals, 2024)。例如,将存款分散到多家银行,并注意存款保险上限是现金管理的最基本做法。
时间轴:可即时使用,最适合作为待命资金。但等待时间越长,机会成本累积越多。例如,持有没有明确目标、期限和超出上限后还原规则的现金,在Jensen(1986)的定义中属于缺乏纪律。
公司债券
概述:通过承担信用风险来获得高于国债的收益率的资产。例如,采用1-3年高评级公司债的阶梯式运作。
预期回报:低(实际年化1.7%-2.5%。相比短期国债溢价1-2个百分点)。长期资产类别数据显示,债券整体实际回报率年化1.7%-2.5%,与股票(5%-7%)差异较大,相比短期国债溢价约1-2个百分点(Dimson et al., 2025; Jordà et al., 2019)。例如,公司债获得的溢价收益年化约1个百分点,相比主业投资机会只是误差范围。
成功概率:高(高评级债券本金确实性高)。但在利率上升期间会产生评估损失。例如,在需要到期前卖出的情况下,原本应为安全资产的公司债也会产生亏损。
时间轴:基本原则是将到期日与资金需求时间相匹配。例如,将18个月后需要的资金用5年期债券运作,必需时可能会持有评估损失。
上市股票
概述:作为纯投资持有他人上市股票。例如,用闲置现金购买跟踪股价指数的投资基金。
预期回报:中等(指数实际年化5%-7%。但不增加事业公司的企业价值)。股票的长期实际收益率全球平均年化5.2%(1900-2024年),美国约6.6%(Dimson et al., 2025),16个国家1870-2015年为6.9%(Jordà et al., 2019)。但事业公司的纯投资不能提升企业价值,因为股东可以自行购买相同股票。例如,制造业企业购买投资基金,由于股东可以自己购买同样的投资基金,企业价值不会增加。
成功概率:指数高,个别股票低(约40%)。根据Bessembinder(2018),1926-2016年美国上市约26,000只股票中,58%表现不如短期国债,净价值创造完全来自顶部4%的股票。例如,集中投资个别股票的期望值低于指数,如果不分散投资,就无法获得平均回报。
时间轴:平均回报需要10年以上才能实现,2000-2024年全球股票实际收益率仅年化3.5%(Dimson et al., 2025)。由于业务销售和股市在同一经济周期中变动,存在衰退时本业和投资损失叠加的风险。例如,衰退中本业资金需求上升时出售股票,会以最低价格出售。
风险投资、私募基金
概述:作为有限合伙人对风险投资基金或并购基金的投资。例如,向自身行业相关的风险投资基金出资,同时追求信息和回报。
预期回报:中等(并购约公开股票加年化3%,风险投资随时期而大幅变动)。Harris et al.(2014)分析了约1,400只美国基金,并购基金在基金期间内整体超越标普500指数20%-27%(年化超过3%),但风险投资在1990年代超越,2000年代则未能超越。根据Kaplan & Schoar(2005),扣除管理费后的平均回报与标普500基本相当。例如,根据Cambridge Associates(2025)基准,美国2,579只风险投资基金10年基金期间内部收益率为14.57%(Russell 2000为8.91%),但近一年为3.23%(同比26.44%)。
成功概率:按项目计算低(35%-45%。55%-65%亏本结束),运营方的事前选择基本无法实现。根据Kerr et al.(2014),约55%的风险投资投资企业以亏损结束,5倍以上回报仅占6%,而这6%产生约总回报的50%。Correlation Ventures(2014)对2万多项投资的分析显示,65%亏本,10倍以上仅占4%。运营方的上下四分位差异年化7-8个百分点,但噪音较大,事前基本无法判断优秀运营方(Korteweg & Sorensen, 2017)。例如,"向前次顶部四分位运营方出资"这一策略在2000年后的并购中已不再有效(Harris et al., 2023)。
时间轴:基金期限在10年以上,途中换现基本不可能。例如,出资后5年时的回报仍只是基于评估值的临时值。
房地产
概述:除本社、工厂等业务用房地产外,以获取租赁收入或升值为目标的投资。例如,在闲置土地上建造出租办公室。
预期回报:中等(实际年化约7%。与股票相当,但事业公司持有理由有限)。根据Jordà et al.(2019),住房实际总回报1870-2015年年化7.1%,与股票(6.9%)相当,波动率小于股票。例如,长期看与股票收益相当,但由于股东可以自行持有,事业公司持有也不会增加企业价值。
成功概率:中等(平均稳定,但个别物业因位置和管理而波动很大)。例如,即使在同一城市,距车站距离和用途不同,空房率和租金可能相差数倍,平均值无法用于个别判断。
时间轴:流动性低,交易成本高,管理需要经营者时间。例如,事业公司若拥有房地产业务,本业投资判断与房地产景气循环混合,资本配置纪律往往松散。
加密资产
概述:将比特币等加密资产作为财务资产持有。例如,将部分现金替换为比特币。
预期回报:不明确(缺乏长期学术推算)。企业案例呈两极分化,Strategy(原MicroStrategy)截至2025年10月持有64万250个BTC(总取得成本473.8亿美元),通过发行股票和优先股不断增持,而Tesla则于2021年以15亿美元购买的比特币,于2022年售出约75%,获得9.36亿美元,同年计提2.04亿美元减值(Strategy, 2025; Tesla, 2023)。例如,同一资产在作为事业核心的企业和作为财务部分的企业中结果差异很大。
成功概率:不明确(缺乏可用基准数据)。价格分布比股票更极端,从历史价格变动推估成功概率,无法保证该分布今后继续存在。
时间轴:价格变动直接反映为损益,无论持有期长短,都会增大本业利润的波动性(折现率)。例如,本业利润100亿日元的企业持有200亿日元的加密资产,季度损益将由加密资产价格而非本业决定。
政策持股(战略性股权持有)
概述:为维持交易关系或作为合作担保而持有他人股票。例如,与主要交易方相互持有股票。
预期回报:低(仅限分红收益率)。如Allen & Phillips(2000)所示,伴随合作或合资的战略性出资提高投资方和被投资方价值,但仅为维持交易关系的持股经济回报仅限于分红收益率。例如,持有交易方股票,若该交易不伴随合作或共同投资,出资仅是交易关系的"担保",资本被锁定在低收益。
成功概率:低(不伴随业务合作的持股很少产生价值)。各国都在收缩方向发展,在股票相互持有广泛存在的日本,上市企业的相互持股比例在2024年度创造6年连续新低纪录,事业公司的下降幅度最大(西山, 2026)。例如,Toyota在2023年决定出售约7,000亿日元的Denso股票,2025年3月期进行约1.18万亿日元的自家股票回购(Reuters, 2023; 丰田汽车, 2025)。
时间轴:出售后可即时释放资本,但若没有确定再配置目标,价值无法实现。例如,也有分析表明政策持股出售企业的设备投资和研发并未明确增加(宫島・齋藤, 2023),出售仅是再配置的入口。
股东回报与债务偿还
股东回报和债务偿还是"不投资"的选择,是在公司内部不存在超过资本成本项目时的理性结果。另一方面,是否牺牲投资来进行回报分配一直是长期争议的话题。
股利
概述:以现金形式将利润的一部分分配给股东。例如,按净利润的30%进行股利分配的政策。
预期回报:零(将1美元原封不动地返还给股东。企业价值不增长)。但在Jensen(1986)的框架中,股利通过减少管理者的过剩现金流,作为防止无谓投资的约束机制而具有价值。例如,在成熟产业中投资机会稀缺的企业中,较高的分红比率对企业价值有所贡献。
成功概率:高(确保到达股东手中)。但一旦开始就难以降低,成为粘性承诺。Brav et al.(2005)对384名财务高管的调查显示,65.4%的分红企业表示宁愿通过新融资来执行投资项目也不愿降低股利,部分管理者甚至为维持股利而搁置NPV为正的项目。例如,一旦提高分红水平,即使在衰退期也会有维持股利的压力,导致对投资的削减压力。
时间轴:可以立即执行,效果也是立即的。但由于投资者预期这种分配的持续性,实质上构成长期承诺。例如,业绩波动较大的企业相比固定股利,采用回购作为主要回报手段能保持更多灵活性。
股票回购
概述:从市场上买回公司自身的股票。相比股利更灵活,如果在股价低于企业价值时进行回购,留存股东的每股价值会增加。例如,判断股价低于企业价值时进行回购。
预期回报:取决于价格(低估为正收益,公允价值为零,高估为负收益)。股票回购不是增加业务价值,而是在卖出股票的股东和留存股东之间转移价值。如果股价低于企业价值,留存股东的价值会增加;如果高于企业价值,价值会减少。Buffett(2024)表示"所有股票回购都应该取决于价格,在低于企业价值的价格下进行是合理的,在高于企业价值的价格下进行则是愚蠢的"。例如,根据Ikenberry et al.(1995),回购公告后4年的平均异常收益率为12.1%,低估股票的异常收益率为45.3%。
成功概率:中(等于价格判断正确的概率。管理者的自我评估往往过于乐观)。据Mauboussin & Callahan(2025),在典型季度中,50~80%的首席财务官认为自家股票被低估,不可能所有人都判断正确。此外,股票回购不是未来业绩改善的信号,而可以通过成长机会减少伴随的风险下降来解释(Grullon & Michaely, 2004)。Almeida et al.(2016)表明,预期收益可能略低于目标的企业通过回购来"美化"EPS,随后削减资本支出(约10%)和雇用(约5%)。例如,为了EPS目标而进行的回购与价格无关,因此价值创造的概率很低。
时间轴:执行是即时的,但是否牺牲投资需要数年来评估。Lazonick(2014)批评S&P 500中的449家企业在2003~2012年间将利润的54%(2.4万亿美元)用于回购,37%用于股利,而Fried & Wang(2019)反驳称扣除股票发行后的净回报仅占上市企业整体净利润的41%,同期研发和资本投资反而增加了。例如,2024年S&P 500的股票回购创历史新高,达9,425亿美元,其中前20家公司占约一半(S&P Dow Jones Indices, 2025)。
债务偿还
概述:偿还借款或债券,降低财务风险。例如,为应对衰退而降低借债比率。
预期回报:低(等于税后借入利率,通常年2~4%)。债务偿还的回报等于利息支出节省,只要本业ROIC超过它,投资就应优先于偿还。自Modigliani & Miller(1958, 1963)以来的理论认为,债务具有节税效应,最优水平由其与破产成本的平衡决定。Graham(2000)推计债务的节税价值约占企业价值的9.7%,但指出大型优质企业的债务使用水平远低于理论最优水平。例如,借入利率税后为3%、本业ROIC为15%时,偿还的优先级就较低。
成功概率:高(利息节省是确定的收益,是投资选项中不确定性最低的)。但偿还是降低折现率(风险)的投资,而不是增加利润的投资。例如,根据公司过往文章(mign, 2026a),固定成本增加导致利润波动加大的企业,可以通过降低债务来降低财务折现率,从而保护企业价值。
时间轴:可以立即执行,效果(利息减少和风险下降)也会立即显现。例如,在不景气情景下利息支付超过营业现金流的30%时,相比其他投资应优先进行偿还。
投资组合的思路
仅对前章的投资对象进行单独评估不会产生整体最优的配置。本章从分散、实物期权、与战略的整合、创新组合、时间轴和失败模式这6个角度,整理投资对象组合时的原理。
分散
在投资者投资组合理论中分散是基础,但不能直接应用于事业公司。这是因为股东可以自行分散。
股东可以自行分散:自Markowitz(1952)以来的投资组合理论中,通过组合低相关资产可以降低风险,但这种分散是股东可以在市场上以低成本执行的。事业公司即使持有与本业无关的业务或金融资产来进行分散,对股东而言也不产生新价值。例如,制造业用闲置现金购买股票投资基金,股东自己也能购买同样的投资基金,因此企业价值不增加。
多角化折价:Lang & Stulz(1994)发现在1980年代美国企业中多角化程度与托宾q一直呈负相关,Berger & Ofek(1995)发现相比将各业务作为独立企业估值的总和,多角化企业平均失去13~15%的价值。例如,拥有多个无关业务的企业,分拆成专业公司后,合计市场价值往往更高。
多角化溢价:Campa & Kedia(2002)表明,控制原本估值较低的企业选择多角化这一自我选择后,折价会缩小或消失,Villalonga(2004)在业务单位层面数据中观察到多角化溢价现象。此外,在制度欠完善的市场中,多角化企业集团充当资本、人才、信息市场的替代功能,最多角化集团下属企业的业绩超过独立企业(Khanna & Palepu, 2000)。例如,多角化本身并不破坏价值,而是存在"破坏价值的多角化方式",这是目前的理解。
事业部间投资差异:Stein(1997)认为,公司总部不同于银行之处在于拥有控制权,可以通过"选择赢家"将资金从弱势业务转向有前景的业务来创造价值,但这仅限于总部能够照顾到的少数关联业务。反之,Scharfstein & Stein(2000)指出事业部长的寻租行为会导致强势事业部补贴弱势事业部的"内部社会主义",Rajan et al.(2000)实证了事业部间投资机会差异越大,资本就越容易流向低效率事业部。例如,关联性高的少数业务企业内部资本市场易于发挥作用,而投资机会参差不齐的众多业务企业则难以发挥作用。
实物期权
高不确定性投资不应一次性大额投入,而应分阶段小额投入并在获取信息过程中逐步扩大,这种思路称为实物期权。
等待的价值:McDonald & Siegel(1986)表明,不可逆投资中"等待期权"具有价值,在合理参数下最优方案可能是等待至收益约为投资额的2倍,Dixit & Pindyck(1994)将其体系化,论证投资执行是放弃等待期权,因此仅NPV为正是不充分的。例如,企业使用高于理论资本成本的障碍率现象(Jagannathan et al., 2016)可以部分由此期权价值解释。
期权种类:Trigeorgis(1996)整理了延期、分阶段投资、规模调整、退出、转换、增长等期权,定式化为扩展NPV = 静态NPV + 期权价值。例如,与其一次建造工厂,不如分两期建造,第一期后可根据需求再判断第二期,这种灵活性具有价值。
战略是期权、投资组合:Luehrman(1998)在"价值/成本比"和"波动率"两轴中将各项目分为6个区域,区分现在应投资、应放弃、应育成待投的对象,提出"番茄园"的比喻。例如,虽然当前NPV为负,但不确定性高、前景看好的项目,应成为少量投入培育的对象。
新业务试验:Kerr et al.(2014)论证新业务成功率在投资前难以确定,因此进行多次低成本试验的体制是合理的,指出企业创办的试验成本在10年间从约500万美元降至5万美元以下。Collins & Hansen(2011)报告称,用低成本低风险的"子弹"定位后再发射大资源的"炮弹"的企业,在不确定环境中取得了10倍成果。例如,即使是DX投资,通过事先确定分阶段投资和退出条件,也能理性地着手于静态NPV下被否决的项目。
与战略的整合
投资是战略执行的手段。战略不明确的企业,其投资配置无论计算多精密都缺乏一致性。
战略钻石:Hambrick & Fredrickson(2001)的战略钻石框架认为,战略由五个要素组成:竞争领域(Arenas,在哪里竞争)、进入方式(Vehicles,如何到达:自主开发、合作还是并购)、差异化策略(Differentiators,如何赢得优势)、推进步骤(Staging,推进的顺序和速度)和盈利逻辑(Economic Logic,如何获利)。投资对象的选择本质上就是对竞争领域和进入方式的选择。例如,"在三年内进入相邻市场"这一竞争领域和推进步骤的决定,会通过进入方式的决定(是自主开发新业务、与他人合作,还是进行并购)转化为具体的资本配置。
合作还是收购:Dyer et al.(2004)提出了判断标准:如果所需资源依赖于人才则选择合作,如果是设备或技术则选择收购,如果市场不确定性高则先合作,待确定后再收购。例如,在技术方向尚未确定的领域,应通过少数股权投资或联合开发来学习,待看到成功路径后再转向收购。
核心、相邻和新领域:Zook & Allen(2003)研究表明,持续增长的企业多数采用可复制的方式向核心业务周边领域扩张,相邻领域扩张的平均成功率约为25%,但拥有可复制扩张方式的企业成功率可达其两倍。例如,那些反复采取"循序渐进式相邻"策略的企业——如向现有客户销售新产品、在新地区销售现有产品——比一次性跨越进入新领域的企业成功概率更高。
重大举措:Bradley et al.(2018)分析全球2,393家大型企业发现,经济利润的约90%由排名前20%的企业获得,中位企业在十年内跻身前列的概率仅约8%。提高晋升可能性的五个"重大举措"是:战略性的并购、十年内重新配置占资本60%以上的资源、将资本支出比例提升至行业中位数的1.7倍以上、生产率改进和差异化。例如,通过逐年预算对各事业部进行小幅增减的方式不会改变战略地位。
创新投资组合
既有业务与新业务的资本配置存在一些实践经验法则。这些都不是"黄金比例",而是需要根据行业和成熟度进行调整。
70/20/10法则:Nagji & Tuff(2012)发现,高业绩企业将创新投资的约70%分配到核心业务、20%分配到相邻领域、10%分配到变革型业务,而回报构成正好相反(核心业务10%、相邻领域20%、变革型业务70%)。例如,仅占投资额10%的变革型举措在长期回报中占比70%,因此即使配置很小,也必须持续投入。
三个视野框架:Baghai et al.(1999)提出了同时管理三个层次的框架:保护和扩展当前核心业务(视野1)、正在兴起的新业务(视野2)、未来选择的前期探索(视野3)。例如,当视野1的利润表现良好时,更需要有纪律地维持对视野2和视野3的投资配置。
双元经营:O'Reilly & Tushman(2008)将既有业务的利用(exploitation)与新领域的探索(exploration)的同步能力理论化为"动态能力",并建议在结构上分离探索部门,同时在高层管理层进行整合。例如,如果对探索部门施加与既有业务相同的利润率或关键绩效指标要求,探索活动将在短期内萎缩。
发现驱动型规划:McGrath & MacMillan(2009)对新业务的规划方法是:不盲目相信商业计划,而是列出"成功所需的假设",从最便宜且容易验证的假设开始,在检查点按阶段配置资金。例如,在进行产品开发投资前,应先通过对10家客户的访谈验证"客户每月愿意支付1万元"这一假设。
时间轴的协调
当投资回收期与资本提供者和经营管理者的时间视野不一致时,合理的投资会被放弃,不合理的投资会继续进行。
生产率的J曲线:Brynjolfsson et al.(2021)展示了通用技术采用初期出现的"J曲线"现象:初期互补性无形投资无法被计量,导致生产率被低估,之后又会被高估。例如,如果仅根据人工智能投资实施第一年的损益来判断效果,几乎所有项目都会显得"失败"。
短期主义:Fried & Wang(2019)验证了"股东回报挤压投资"的说法,得出结论净回报占净利润41%,投资和现金都在增加。相比之下,Almeida et al.(2016)证明季度每股收益目标确实会导致投资削减。例如,短期主义不是企业整体趋势,而是在特定情况下(业绩预期可能略低于预测时)出现的行为。
长期成果指标:Bezos(1998)宣布Amazon"以长期市场领导力的观点而非短期利润或华尔街短期反应来进行投资决策",Bezos(2017)表示"大多数决策应在掌握约70%所需信息时做出"。例如,对于回收期超过5年的投资,如果没有通过中期关键指标(客户数量、使用率、无形资产积累)来追踪进展的机制,投资会在过程中被中止。
资本配置失败模式
了解在研究中反复验证的失败模式,是设计框架的必要前提。
前年延续:资本配置与前一年的相关性平均为0.92(Hall et al., 2012),Birshan et al.(2013)报告称各部门配置往往与前一年相同,"资源惯性"常常超过90%。例如,如果预算会议变成讨论"相比前一年增减百分比"的场景,组织中实质上不会发生重新配置。
帝国构建与过度自信:Jensen(1986)论述的过剩现金流导致的过度投资会因首席执行官的过度自信而加剧。Malmendier & Tate(2005)发现,将股票期权持有至行权日期的"过度自信型"首席执行官在手头现金充裕时会过度投资;Malmendier & Tate(2008)表明同类型首席执行官进行并购的可能性高65%。例如,现金充裕的企业越需要在投资决策中纳入外部视角的机制。
沉没成本与承诺升级:Staw(1976)通过实验表明,当自己选择的投资失败时,人们倾向于向该项目追加资金;Arkes & Blumer(1985)证明已支付的金额虽在理性上无关,但会扭曲判断。例如,对累计投资100亿日元的新业务的继续判断,应仅基于"未来投入的资金和未来产生的现金流",而非"过去已投入的100亿日元"。
计划谬误:Lovallo & Kahneman(2003)指出管理人员倾向于从"内部视角"制定乐观计划,应用基于类似项目实际表现分布的"外部视角"进行校正。Flyvbjerg & Gardner(2023)对超过16,000个项目的数据分析显示,91.5%超出预算或工期,同时达成预算、工期和效益目标的仅占0.5%。例如,信息技术项目中18%会超支50%以上,平均超支率达到447%。
过度风险规避:Lovallo et al.(2020)指出中层管理人员对每个项目都"以职业生涯为赌注",因此损失规避强烈,对小额投资施加与大额投资相同的严格标准,导致企业整体过度规避风险。例如,对1,000万日元的实验性投资和10亿日元的设备投资采用相同的审批标准,会系统性地排除应该承担风险的小规模赌注。
按公司阶段、规模和业务内容分类的理想投资组合
理想的投资组合没有唯一答案,而是根据公司阶段、规模和业务内容而变化。本章将结合前几章的研究数据和原理,阐述不同条件下的配置变化。本章的配置比例不是研究确认的数据,而是从引用研究和原理推导出的参考值。
按阶段分类
公司阶段同时决定投资机会的分布、资本获取渠道和失败容忍度,因此对配置产生最大影响。
创业期(产品市场契合前后):这一阶段的最优配置几乎100%用于核心业务。创业成功概率低且分布极端不均匀(Kerr et al., 2014),创业期企业唯一的回报来源是本业成功,分散化没有意义。Hall & Woodward(2010)表明,获得风投支持的企业家中约四分之三在退出时一无所获,不可分散的风险已经最大化。金融资产应仅限于现金管理用途,存放在存款、政府货币基金和短期国债中,在2023年美国银行危机后,企业财务人员中45%分散存款(Association for Financial Professionals, 2024)。例如,将融资资金的一部分用于上市股票投资,或转向与本业无关的新业务,与投资者委托资金的目的不符。
成长期(业务模式可复制阶段):以核心业务投资为中心(目标配比75~85%),加上相邻领域扩张(10~20%)和小额实验(约5%)。如Zook & Allen(2003)所示,相邻领域扩张的平均成功率约25%,但具有可复制方式的企业可达两倍,因此多次进行同类型小规模扩张的期望值高于单次大规模进入新领域。成长率与利润率的平衡遵循经验法则"增长率+自由现金流率"衡量,软件企业在年度经常性收入2,500万至5,000万美元规模时约70%,超过1亿美元时约50%(Bessemer Venture Partners, 2021)。例如,这一阶段首次尝试小规模收购(辅助性并购)来积累组织的整合能力,为后来的战略性并购奠定基础。
上市及中堅企业:以Nagji & Tuff(2012)的70/20/10为起点,以核心70%、相邻20%、转型10%为目标,M&A转向每年持续进行多宗小型和中型项目的程序化型(Daume et al., 2021)。根据Bradley et al.(2018),程序化收购方每年投入相当于市值5~6%的资金用于收购,超过平均企业的2~3%。ROIC持续低于资本成本的业务成为出售候选,其资本被重新配置或返还。例如,拥有ROIC 20%的核心业务和ROIC 5%且无改善前景的相邻业务的企业,出售相邻业务并投资于核心业务的邻接领域会提高企业价值。
成熟及大型企业:投资机会相对于资本而言数量减少,股东回报比例上升。在美国,自股回购达到股息的1.3倍(Mauboussin & Callahan, 2025),2024年标普500股东回报总额达1.57万亿美元(S&P Dow Jones Indices, 2025)。另一方面,大企业能够同时进行更多投资赌注,因此企业风险投资和转型投资的绝对额可以更大。正如Birshan et al.(2013)提出的"每年出售组合的2~3%"规则,将业务出售作为常规活动能够创造重新配置的资金来源。例如,Google在2015年通过控股公司重组,同时实现了对核心业务的集中和对投机性业务(Other Bets)的分离管理,并宣布"严格对待资本配置"(Page, 2015)。
按规模
规模决定"赌注数量"和"单次规模大小"。小企业被迫集中,大企业可以从分布角度考虑。
小型企业必须集中:赌注数量少的企业无法通过回报分散的新业务或收购来期待平均值。Kerr et al.(2014)显示的"55%亏损,6%获得总回报一半"的分布对于只能进行1~2宗赌注的企业意味着"可能以亏损告终"。例如,年度投资能力为5亿日元的企业,相比将5亿日元投入成功概率25%的新业务,将资金分配给成功概率较高的现有业务改进和每宗数千万日元的实验会有更高的期望值。
大企业可从分布角度考虑:根据McKinsey & Company(2020),过去10年启动4宗及以上新业务的企业获得投资额5倍以上回报的概率是其他企业的2倍多,大规模新业务中约三分之二来自建立了多项业务的企业。Thomke(2020)举例的Booking.com每年进行约25,000项实验,Koning et al.(2022)表明采用A/B测试的初创公司增长指标和新产品推出都有所增加。例如,即使同样是100亿日元,投入1宗大型收购与分配给10宗小型收购和20项实验相比,后者在学习和期望值两方面都更优。
收购规模越大失败风险越高:Moeller et al.(2004)报告了1980~2001年美国12,023宗收购中,小型收购企业股东共获利80亿美元,而大型收购企业股东亏损226亿美元。例如,企业规模越大,"具有意义的规模"收购就越大,失败损失也越大,因此大企业更应该以小型案件的积累为基础。
适度现金水平因规模而异:Opler et al.(1999)表明,成长机会大且现金流不稳定的企业现金比率更高,进入资本市场便利的大企业现金比率更低。Begenau & Palazzo(2021)指出,美国上市企业现金比率上升可以用研发密集且利润率薄的新上市企业的进入来解释。例如,研发型年轻企业持有数年销售额的现金是合理的,但稳定的大企业持有相同比例的现金根据Jensen(1986)的定义构成纪律缺失。
按业务性质
业务性质改变投资对象比例和回报时间轴。这里按4种类型整理。
资本密集型(制造、基础设施、能源):资本投资是最大用途,公用事业的净资本投资占销售收入比超过30~40%(Damodaran, 2026)。投资具有不可逆性且规模大,实物期权(分阶段投资、延迟)价值最大(Dixit & Pindyck, 1994)。例如,在需求确定前延迟第二期设备投资的设计在此类企业中最为有效。
资产轻资型(软件、AI、服务):投资主要为研发、人才、客户获取、数据等无形资产,美国企业整体无形投资占销售收入的13.4%,超过资本投资6.3%的2倍(Mauboussin & Callahan, 2025)。无形资产具有可扩展性和沉没成本特征(Haskel & Westlake, 2017),成功时回报极大,失败时几乎无法回收。例如,此类企业的配置判断标准不是"资本投资额"而是"客户获取成本与客户生涯价值之比"或"研发成果指标"。
受管制行业(金融、医疗、公用事业、建筑):投资可行性和时间轴由管制决定,高进入壁垒使现有业务ROIC易于保持稳定。管制变化是主要增长市场来源之一,通过情景分析监测管制方向并监视先行指标的投资是有效的。例如,管制合规系统投资作为不产生竞争优势的"效率投资"应单独预算。
平台型(具有网络效应的业务):初期客户获取投资大,收益化须在规模超过阈值后才能实现,J曲线最深。Bezos(2016)关于"成功概率10%但回报100倍的赌注应该经常做"的思想体现了此类业务的决策方式。例如,Amazon在1997年股东信中宣布"以长期市场领导力而非短期利润进行投资决策",并将Prime、AWS和市场平台分别作为大胆赌注推出(Bezos, 1998; Bezos, 2015)。
投资机会评估框架
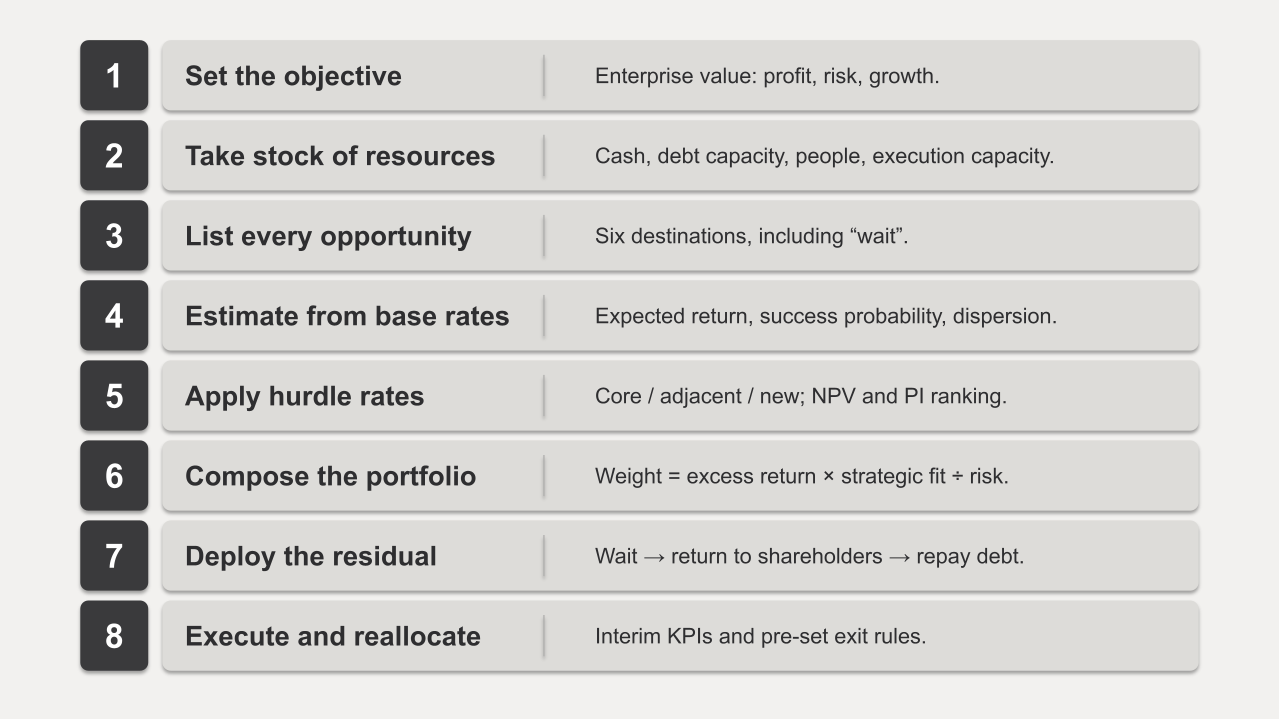
本章将前述讨论整合为一个流程。问题很简单:当企业拥有资源时,以何顺序、如何分配才能最大化企业价值。答案分为8个步骤。
第1步 确定目的函数和单位
首先确定"最大化什么"和"以什么单位配置"。模糊定义会导致资本流向声音最大的部门。
将目的函数设定为企业价值:企业价值是未来自由现金流的折现现值,可调节的杠杆是利润、风险和增长三个(Koller et al., 2020)。以销售额、市场份额或利润额之一作为目标,会为牺牲其他杠杆的投资辩护。例如,以销售额为目标会使低ROIC收购看起来"合理",以当期利润为目标会使研发或营销削减看起来"合理"。
确定配置单位:配置单位不是事业部门而是"战略上的整体"(市场×产品×客户细分)。Hall et al.(2012)指出配置单位越粗糙越容易前年踏袭,Birshan et al.(2013)将制作粒度细致的"资源地图"列为首要技术。例如,将"制造事业部"分为"主力产品现有客户"、"主力产品新地区"和"新产品",会发现同一事业部的ROIC差异很大。
确定周期:区分年度配置和季度评估。Birshan et al.(2013)建议将战略讨论和预算讨论分离,CEO保持可裁量框架(某企业为资本投资的5%)。例如,年初固定配置后,每季度仅评估"触发撤退标准的项目"和"满足追加投资条件的项目"。
确定决策者:如Stein(1997)所示,内部资本市场仅在总部能够关注少数相关业务时才有效。例如,将配置最终决定权交给事业部长协议会,Scharfstein & Stein(2000)的"内部社会主义"就会发生,资本从强势业务流向弱势业务。
第2步 盘点资源和约束
接下来统计可配置的资源和不能超越的约束。忽视现金以外的资源会导致配置超出执行能力。
计算可投资额:合计营业现金流、手头现金减去必需现金水平的余额、借入能力和出售可收回资本。美国企业超过9成的资本调度来自内部资金(Mauboussin & Callahan, 2014),首先要估算内部生成资本。例如,营业现金流120亿日元、余剩现金50亿日元、借入能力200亿日元、出售候选回收预期90亿日元,则可投资额上限为460亿日元,确定本期使用额。
确定必需现金水平:先确定保证资金流动性安全的水平,不降低到以下。如Opler et al.(1999)和Bates et al.(2009)所示,现金流变动大且研发密集的企业必需水平更高。例如,固定费用的6个月份或下次融资前的18个月作为"禁触现金"确保。
统计人才和管理者时间:如Jagannathan et al.(2016)所示,企业实质约束是资金而非经管人才和执行能力。收购整合、新业务启动、大型设备建设各需相应人才。例如,同时进行的收购整合最多2宗、新业务启动最多1宗等将执行能力上限数值化。
确定风险容限:确定损失而不威胁业务连续性的上限。如Lovallo et al.(2020)指出,此判断应在企业全体层面进行,对小赌注宽容,对大赌注严格。例如,"单宗最大损失不超过可投资额10%"和"失败重复也不低于必需现金水平"两个条件表示容限。
第3步 全面列举投资机会
列举机会如有遗漏,之后的计算再精准结果也会偏差。战略一级筛选时不漏掉5个去向和"等待"。
在所有五个方向都列出候选项:既有业务(设备、研发、销售、人才、IT、无形资产、运营资本)、新业务、并购与合作(包括出售)、金融资产、股东回报与债务偿还等各个类别中列出候选项,并将"等待"也作为明确的选择方案纳入其中。Mauboussin & Callahan(2025)提出以零基础进行配置,将资金用于战略而非项目这一原则。例如,不将"业务出售"和"自身股票回购"作为候选项的企业,实际上是在默认"继续所有业务,资本在公司内部使用"这一决定。
通过战略进行初步筛选:根据Hambrick & Fredrickson(2001)的战略菱形,排除与Arenas(竞争领域)和Vehicles(达成手段)不一致的候选项。根据Dyer et al.(2004)"合作还是购买"的标准,在此处决定合作、投资或收购中哪种形式最为合适。例如,如果战略是"三年内进入相邻市场",那么即使无关市场的收购项目再便宜,也应排除在候选项之外。
按竞争优势的关系进行分类:像VRIO筛选一样,将每个候选项区分为是否强化可持续竞争优势,或仅仅是维持竞争均衡的效率投资。例如,合规投资或基础系统更新作为效率投资另行处理,不与与竞争优势相关的投资同台竞争,可以防止必要的效率投资被削减。
用外部视角补充候选项:Birshan et al.(2013)讨论了基于外部数据的"反向锚定",举例说明某家消费品公司通过在讨论中引入这一方法,将配置讨论的范围从同比90-110%扩大到50-200%。例如,将竞争对手的投资配置或行业设备投资比率(Damodaran, 2026)与自身进行比较,并将"自身未投资的领域"加入候选项。
第4步 评估各项机会
针对每项机会,评估预期回报、成功概率、波动性、时间轴、所需资源、战略价值和期权价值。评估的出发点应是公司研究和行业基准率,而非公司的期望。
从基准率开始:如Lovallo & Kahneman(2003)和Flyvbjerg(2006)所示,仅通过内部视角制定的计划往往过于乐观。以第2章整理的研究数值(新业务扩大化率24%、相邻进出成功率25%、收购方平均回报接近零、风险投资本金亏损率65%等)作为基准率,根据公司具体情况进行调整。例如,如果新业务的计划书以80%的成功概率为前提,则需要求出能说明基准率25%之差的根据(公司过往的自身业绩、是否存在可复制的方法)。
将成长市场的判断用概率表示:在以市场成长为前提的投资中,如公司的过往文章(mign, 2026d)所整理的,应根据成长源泉(政治、经济、社会、技术)分别采用不同的预测方法,将问题分解为更小的单位从基准率开始,并用新信息更新概率。例如,不是"该市场五年内增长三倍",而是"技术成本低于阈值的概率60%、监管得到完善的概率50%、两者都满足时市场增长三倍"这样的分解。
用分布进行评估:不仅评估期望值,还要评估成功时的回报倍数、失败时的损失率和成功概率这三个要素。如Kerr et al.(2014)和Bessembinder(2018)所示,新业务和股票的回报分布由少数大成功主导,平均值几乎无法代表大多数项目的结果。例如,将一个项目表示为"成功概率20%、成功时为投资的5倍、失败时全损",其期望值为投资额的1.0倍(=0.2 × 5),期望回报为零,但从分布来看可以清楚地看出"每5个项目中仅1个成功"。
确定时间轴和中间指标:在此处决定回收期间和衡量过程进展的中间KPI。如Brynjolfsson et al.(2021)的J曲线所示,伴随无形资产的投资初期会导致损益恶化,如果没有损益以外的指标,正确的投资可能会在中途被叫停。例如,对于AI投资,以"目标业务的自动化率""异常处理件数"为中间KPI,对于新业务以"付费客户数""续费率"为中间KPI。
评估期权价值:对于可以分阶段投资的项目,评估第1阶段获得的信息如何改善第2阶段的决策(Luehrman, 1998; Trigeorgis, 1996)。例如,如果通过1亿日元的试点可以了解需求是否存在,并能将10亿日元本格投资的失败概率从50%降低到20%,那么试点的价值相当于10亿日元 × 30% = 3亿日元。
第5步 用障碍率确定采纳与否
将评估的机会与按类别划分的障碍率进行比较,以此决定采纳与否。在此阶段被拒绝的既有业务将成为出售候选。
设定按类别的障碍率:核心业务设定接近WACC的水平,相邻领域设定稍高的水平,新业务设定更高的水平。如Jagannathan et al.(2016)所示,实务中的障碍率约为资本成本的两倍,其原因不在资金而在执行能力的制约和期权价值。本文以如下为目安:核心为WACC+0-2个百分点,相邻为WACC+3-5个百分点,新业务为WACC+10-15个百分点,金融资产为市场回报。例如,对于WACC 8%的企业,核心为8-10%,相邻为11-13%,新业务为18-23%。
不要设定过高的障碍率:Gormsen & Huber(2025)表明,企业的折现率平均比资本成本高约3个百分点,这一差异解释了近年来的投资不足。Constellation Software创始人Mark Leonard曾说"障碍率如磁铁般作用,一旦降低,之后项目的期望回报也会被吸引到新水平"(Leonard, 2016),但反之,过高的障碍率会导致企业放弃超过资本成本的项目,从而减少企业价值。例如,对核心业务一律设定15%的障碍率的企业,会放弃ROIC 12%、确实能产生价值的设备更新。
用NPV和PI决定采纳与否:确认各项目的NPV是否为正,在资本约束下按PI(NPV ÷ 投资额)的高低排序(Brealey et al., 2022; mign, 2026a)。例如,虽然NPV都是10亿日元,但投资额20亿日元的项目(PI 0.5)应比投资额50亿日元的项目(PI 0.2)更优先。
将被拒绝的既有业务列为出售候选:ROIC低于资本成本且无改善希望的业务不应继续投资,改为转入出售或缩小的候选范围。如Mulherin & Boone(2000)和Lee & Madhavan(2010)所示,出售平均而言会提高股东价值。例如,ROIC 4%的外围业务通过出售所得资本重新配置到ROIC 18%的主力业务,相比继续投资更能提高企业价值。
第6步 组建投资组合
将采纳候选项组合成一个投资组合。如果仅按个别NPV排序,新业务要么变为零,要么超过执行能力,因此需用配置公式和上限进行调整。
配置公式:各候选项的权重计为"期望超额回报 × 战略适合度 ÷ 风险",在约束条件下正规化为投资可用额。期望超额回报为期望回报减去按类别的障碍率,战略适合度按与战略菱形的一致性分三个等级,风险按波动性和失败时的损失率分三个等级。例如,期望超额回报10个百分点、适合度3、风险1的项目(权重30)的优先度约是超额5个百分点、适合度2、风险3的项目(权重3.3)的9倍。
设定上限比率:按阶段设定目安(初创期核心几乎100%,成长期核心75-85%,上市、中堅期为70/20/10,成熟期60-70/15-20/10-15),将配置公式的结果调整到此范围内。Nagji & Tuff(2012)的"变革型10%"作为下限发挥作用,即使短期损益良好的年份也不会中断探索投资。例如,即使配置公式显示变革型为零的年份,也要将下限10%部分用于"试错"实验。
用Kelly准则确定每项的上限:对于可以估算成功概率p和成功时纯回报倍数b的赌博式项目,用Kelly(1956)的准则 f = p − (1 − p) ÷ b 求出相对投资可用资本的单项上限。作为估计误差的备防,实务中广泛采用其一半(半Kelly)(MacLean et al., 2011)。例如,成功概率20%、成功时10倍(纯回报9倍)的项目,f = 0.2 − 0.8 ÷ 9 ≒ 0.11,半Kelly时投资可用资本的约5.5%是单项上限。
用实物期权进行阶段化:高度不确定的项目不应一次性配置全额,而应决定第1阶段预算和进入第2阶段的条件(Dixit & Pindyck, 1994; McGrath & MacMillan, 2009)。如Adner & Levinthal(2004)的警告所示,如不事先决定中止条件,期权就无法发挥作用。例如,应在文件中事先决定"12个月内达成30家付费客户、续费率80%后配置第2阶段5亿日元,未达成则终止"。
确认相关性和执行能力:检查配置方案中是否存在依赖于相同因素(同一客户行业景气、同一技术、同一监管)的项目集中,以及是否超过可同时执行的项目数量(第2步)。例如,3个并购项目和2个新业务项目都以同一客户行业成长为前提,则1个项目的失败要因会波及全部项目。
第7步 处理剩余资本
当社内采纳候选项全部满足后仍有剩余资本时,应决定处理的顺序。本文的立场是"等待→股东回报→债务偿还"的顺序,但当财务安全性不足时,债务偿还应优先。
评估等待的价值:当预期在不远的将来出现投资机会时,将资本通过短期国债或政府货币基金保持流动是有价值的(McDonald & Siegel, 1986)。如Buffett(2025)所说"往往没有吸引力的东西,极少情况下机会会浮现",当机会分布偏斜时,等待是合理的选择。例如,如预期行业重组,且2年内收购机会集中出现,那么保持充足现金不是"不投资"而是"收购准备"。
确定待机上限:但现金的边际价值低于1美元,治理越弱越低(Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007)。待机资本需要附加"为什么""到何时为止""超额时的回报上限"。例如,"必要现金水平 + 2年投资计划超出的现金,下一期通过自家股票回购或分红返还"这样的规则。
股东回报根据价格选择方式:如果股价低于企业价值,自家股票回购较为合理;如果高于企业价值,分红较为合理(Buffett, 2024; Mauboussin & Callahan, 2025)。分红一旦开始就难以减少,可能对投资造成压力(Brav et al., 2005),因此收益波动较大的企业应以自家股票回购为主。例如,以EPS目标达成为目的的自家股票回购(Almeida et al., 2016)容易伴随投资削减,应予以避免。
债务偿还作为降低折现率的投资处理:债务偿还的回报等同于税后借入利率,只要本业ROIC超过该利率,优先级就较低。但对于固定成本增加或景气波动导致利润波动加大的企业,偿还通过降低折现率来保护企业价值(Graham, 2000; mign, 2026a)。例如,借入利率税后3%而本业ROIC为15%时,偿还属于后续事项;但如果不景气时利息支付超过营业现金流的一半,则偿还优先。
不持有与本业无关的金融资产:对上市股票、房地产、加密资产的纯投资是股东可以自行实施的事项,不能提高企业价值,反而扩大本业收益波动。例如,政策性保有股等战略性保有,如不伴随合作或共同投资等事业上的协力(Allen & Phillips, 2000),则应出售并作为再配分原资。
步骤8 执行、监控、再配分
配分决定后才是真正的工作。通过中间KPI测量进度,停止触及撤退标准的项目,在下一个周期进行再配分。将防止前年照搬和不断升级的机制纳入这里。
通过中间KPI进行监控:将步骤4确定的中间KPI与损益分开进行跟踪。在实施前、实施直后、定着后的3个时点测量使用率、满意度、净收益的机制最为有效。例如,AI投资的话,在实施3个月时评估使用率,12个月时评估净收益,对损益的反映在24个月后判定。
机械性地适用撤退标准:为了防止Staw(1976)和Arkes & Blumer(1985)所示的不断升级,应将撤退判断与项目推进者分离,按事先确定的标准执行。例如,"中间KPI连续2期低于标准的70%则自动审视"这样的规则,在审视时不将"至今投资额"作为讨论素材。
设计再配分会议:Birshan et al.(2013)建议将预算会议设计为"再配分"场合而非"同比增长",让各参与者明示配分的赌注,记录讨论过程并进行事后回顾。例如,新CEO上任初年度对设备投资实施30%再配分的资源企业案例一样,将配分变化率本身作为指标。
通过回顾提高估算精度:如Flyvbjerg & Gardner(2023)所示,计划与实绩的偏差存在体系性偏向。记录采择时的估算(期望回报、成功概率、周期)与实绩,将估算偏差反映到下一周期的基准率中。例如,过去5年新业务的计划成功概率平均70%但实绩为20%时,下一周期应统一降低计划的成功概率。
定期审视"重大举措":仅仅循环年度周期不会产生Bradley et al.(2018)所说的向上移动。每3~5年应审视一次战略性再配分是否必要,如资本60%以上在10年内再配分,并将其作为单独的常规周期外议题。例如,如果主力事业市场在结构上缩小,就不应仅进行年度微调,而应正面讨论业务出售和大型再配分。
案例研究
将相同的流程应用于销售收入10亿日元的AI创业公司和销售收入1,000亿日元的上市企业。所有数值均为虚构,旨在说明流程的使用方法。
A公司:销售收入10亿日元的AI创业公司
步骤1~2:目的函数是企业价值(下一轮融资时的估值)。手头现金15亿日元,年营业现金流−2亿日元,将18个月的运营资本9亿日元作为必要现金水平,本期投资可用额为7亿日元。执行能力的制约是,新举措最多同时进行2项。
步骤3~4:候选项是,①主力产品开发和销售人员(4亿日元、期望回报30%、成功概率80%)、②相邻市场功能(2亿日元、25%、50%)、③新产品实验(1亿日元、成功概率20%、成功时10倍)、④同业创业公司少数股权投资(1亿日元、15%)、⑤短期国债(4%)。WACC为15%。
步骤5:障碍率为核心15%、相邻19%、新业务27%、金融资产4%。①超额15个百分点、②超额6个百分点、③按分布评估、④超额−12个百分点不采用、⑤仅用于待机资金。
步骤6:配分权重为①的15 × 3 ÷ 1 = 45、②的6 × 2 ÷ 2 = 6、③不按超额回报而按Kelly标准确定上限。③的 f = 0.2 − 0.8 ÷ 9 ≒ 0.11,半Kelly时可用资本15亿日元的约5.5%(约0.8亿日元)为单项上限。配分为①4亿日元、②2亿日元、③1亿日元(分为0.5亿日元的2项实验)、④0日元,合计7亿日元。
步骤7~8:剩余现金全部存入政府MMF和短期国债,存款机构为多家银行。②的条件为"12个月内有付费客户20家"作为第2阶段,③中满足"6个月内继续使用客户10家"的仅1项进行追加投资。
B公司:销售收入1,000亿日元的上市企业
步骤1~2:目的函数是企业价值(未来自由现金流的现值)。营业现金流120亿日元、剩余现金50亿日元、借入余力200亿日元、WACC 8%,本期投资可用额为150亿日元。同时推进的并购整合最多2项、新业务启动最多1项。
步骤3~4:候选项是,①主力业务设备更新和自动化(80亿日元、期望ROIC 18%)、②相邻产品开发(30亿日元、14%)、③小型并购2项(合计40亿日元、15%)、④同业大型并购(300亿日元、10%)、⑤新业务和CVC(15亿日元、期望25%、成功概率30%)、⑥周边业务继续投资(20亿日元、ROIC 4%)、⑦政策保有股(账面价值30亿日元、股息收益率3%)、⑧自家股票回购(股价为推定企业价值的0.8倍)。
步骤5:障碍率为核心8%、相邻12%、新业务20%。①超额10个百分点、②超额2个百分点、③超额3个百分点、④超额−2个百分点不采用(投资可用额和整合能力超限)、⑤超额5个百分点、⑥超额−4个百分点不采用,周边业务纳入出售候选(回收预期60亿日元)。⑦因不伴随事业协力纳入出售候选(30亿日元)。
步骤6:权重为①的10 × 3 ÷ 1 = 30、②的2 × 3 ÷ 2 = 3、③的3 × 3 ÷ 2 = 4.5、⑤的5 × 2 ÷ 3 ≒ 3.3。在150亿日元投资可用额加上90亿日元出售回收共240亿日元中,配分①80亿日元、②30亿日元、③40亿日元、⑤15亿日元,共165亿日元。⑤在上限比率(变革型10%)范围内,分为第1阶段5亿日元和第2阶段10亿日元,第2阶段进展条件已文件化。
步骤7~8:剩余75亿日元因股价低于推定企业价值,用于自家股票回购。借入利率税后3%低于本业ROIC 18%,债务偿还后续处理;但如不景气情景中利息支付超过营业现金流的3成,则优先考虑偿还。①~⑤设定中间KPI和撤退标准,在次年再配分会议中,将推定与实绩偏差用于基准率补正。
框架的局限性
这一流程虽然可以使配分讨论结构化,但无法给出超越输入质量的答案。前提是理解局限性后再使用。
估算误差:期望回报和成功概率的估算存在体系性乐观偏差(Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023)。配分式将该误差原样反映在结果中,因此基准率和回顾性补正是不可或缺的。例如,成功概率高估10个百分点,就会改变新业务配分的正当性。
战略价值的数值化:用3阶段表示战略适配度的方法只是粗略近似战略价值(未来选择权、竞争地位、学习)。例如,防止竞争对手进入的投资,价值不在于增加现金流而在于"不减少",NPV中难以体现这种价值。
相关性和相互作用:项目间的相关性(对同一因素的依赖)和相互作用(一方成功提高另一方价值)不会显现在个别估算中。如Markowitz(1952)框架所示,投资组合价值不等于个别期望值之和。例如,两项新业务共享同一客户基础时,一方成功会降低另一方的客户获取成本。
组织执行能力:即使配分正确,没有整合、启动、运营能力也无法取得成果。如Jagannathan et al.(2016)所示,实务制约更多源于执行能力而非资金。例如,年度5项小型并购的方针,如不预先培养负责整合的人才就无法实现。
公式不能替代讨论:配分式的作用在于明确讨论前提(期望回报、概率、适配度、风险),确保根据证据而非前年照搬或声量大小进行配分。例如,当配分式结果与经营者直觉不符时,这正是讨论哪个输入有差异的价值所在。
2020年代的最新研究与实务家动向
本章整理2020年代的研究成果和知名实务家、企业的主张。研究集中于资本配分实态、无形资产与AI投资回报、M&A及股东还原的重新评估,实务家的主张在"集中或分散""还原或再投资""AI投资是否过度"这3个论点上存在分歧。
最新研究
企业的折现率偏离资本成本认识,导致投资不足:Gormsen & Huber(2025)汇集了20个国家约2,500家公司的业绩说明会发言,显示企业的折现率比认识到的资本成本平均高约3个百分点,美国的楔形差异从2002年的约3个百分点扩大到2020年的约5个百分点。资本成本的变化在两年内几乎不会反映在折现率中,完全反映需要10年以上的时间。例如,2010年代低利率环境下投资未增加的"失去的投资",在标准模型中相当于美国资本存量的20%,但考虑楔形差异后几乎消失。
企业认识到的资本成本与市场实际情况不同,导致资本配置不当:Gormsen & Huber(2024)显示,企业间认识到的资本成本差异难以通过基于市场的预期回报率解释,而且认识到的成本越高的企业投资越少、ROIC越高。例如,在同一行业、风险相同的两家企业中,即使经营者相信"自身资本成本为12%"和"8%",其长期投资水平和资本效率也会产生分化。
"投资缺口"的大部分可由无形资产解释:Crouzet & Eberly(2023)分解了企业价值相对于有形投资低迷的现象,将其拆分为物质资本租金、无形资产和无形资产租金,包括组织资本在内,无形资产相关因素可解释缺口的约69%。例如,软件或医疗企业的设备投资看似"较少",是因为投资以不计入资产负债表的形式进行。
企业现金增加的大部分可由"现金充裕型企业数量增加"解释:美国上市企业的现金及现金等价物比率从1980年的10.5%增加到2006年的23.2%(Bates et al., 2009),但Begenau & Palazzo(2021)显示,这一增幅的绝大部分可解释为:在研发上投入大量资金、尚未盈利的企业以较高的现金比率上市,从而推高了平均水平。
自身股票回购与投资不足无关:Guest et al.(2023)按自身股票回购强度对数千家美国企业进行比较,结果显示自身股票回购既与投资不足无关,也与过度的经营者报酬无关,反而是盈利能力强的企业在进行回购。结合Fried & Wang(2019)41%的纯返还估计,"返还挤压投资"的主张在大规模数据上未得到支持。例如,美国自2023年以来对自身股票回购征收1%的商品税,但其根据的"抑制投资"的说法在实证上是薄弱的。
大企业正在退出科学研究:Arora et al.(2021)从1980-2015年约80万篇企业论文的数据显示,随着研究成果向竞争者泄露,企业正在退出基础研究。例如,即使基础研究的社会回报率很高,对各个企业而言,不投资从经济上看更为理性。
创意越来越难找到:Bloom et al.(2020)显示美国的研究生产率以年超5%的速度下降,每13年减半。例如,名义上保持研发预算,也需以实际成果每年缩水的前提来规划配置。
PE基金的"持续性"事前无法利用:Harris et al.(2023)显示,从最终成绩看,杠杆收购和风险投资都具有持续性,但仅凭基金募集时可获得的信息,2000年以后的杠杆收购几乎不存在持续性,只有风险投资保留了这一特点。例如,"投资于前一轮顶级四分位运营方"这一策略在杠杆收购中已失效。
CVC作为内部创新的补充而启动,当内部恢复后则终止:Ma(2020)分析了381个CVC单位,发现CVC在内部专利数量或质量下降后启动,当弱点改善后则终止。例如,与其将CVC定位为"永久的投资部门",不如定位为"有期限的学习工具"更符合研究中观察到的实际情况。
程序化并购的优势在20多年间保持一致:麦肯锡的最新分析(Daume et al., 2021)显示,持续进行小型和中型收购的企业获得年约2个百分点的超额股东回报,其中65%为正收益,而大型单笔收购则各占一半,未进行收购的企业表现最差。贝恩公司(2024)也报告称,频繁进行收购的企业股东回报的优势从2000-2010年的57%扩大到目前的约130%。例如,并购的成败取决于的不是"做还是不做",而是"规模多大、频率多高、具有什么能力"。
行为因素影响并购的成效:Devers et al.(2020)整合了2008-2018年188篇行为并购研究,指出CEO的过度自信和自恋会推动破坏价值的收购,而高度关联的资产、出售资产的购买、部分收购和独立董事会则可改善成效。例如,在收购审批流程中纳入独立视角,比单个案件评估是更有效的治理。
加速器"视设计而定"是否发挥作用:Hallen et al.(2020)通过对合格者和小幅落选者的对比准实验,显示完成企业的融资额高47-171%,效果的来源是集中的早期学习。例如,即使是由企业运营的加速器,早期集中提供建议、公开进展的设计也会影响成效。
进行实验的企业增长更快,失败也更快:Koning et al.(2022)显示,采用A/B测试的初创企业成长指标和新产品投入增加,成败的分散也随之扩大。例如,实验机制不仅提高成功概率,还能快速确认失败并释放资本。
生成AI的现场效果显著,但企业损益中仍难以显现:Brynjolfsson et al.(2025)报告客户支持生产力提升+14%(初学者+34%),Noy & Zhang(2023)报告文档创作所需时间减少40%、质量提升+18%,Dell'Acqua et al.(2023)报告咨询中AI擅长领域质量提升+40%以上,不擅长领域正确率下降19个百分点。另一方面,麦肯锡公司(2025)的调查显示,使用AI的组织达到88%,但报告对全公司EBIT影响的组织仅为39%。例如,任务单位的效果与企业单位效果的差异,可由补充性组织投资(Brynjolfsson et al., 2021)的有无来解释。
AI的宏观效果在乐观和谨慎预测间相差10倍以上:Acemoglu(2025)用基于任务的模型推算,生成AI的10年TFP增幅最多为0.66%(年约0.07%)。Eloundou et al.(2024)推算美国约80%的劳动力其业务的1成以上、约19%的5成以上可能受LLM影响。例如,从相同的暴露度数据出发,由于对任务成本削减率的估计不同,宏观效果的推算可能相差很大。
巨型项目的成功率低于1%:Flyvbjerg & Gardner(2023)从1万6,000多个项目的数据显示,91.5%超出预算或工期,同时实现预算、工期和效益目标的仅有0.5%。例如,大型投资计划应该从一开始就纳入基于参考类实绩分布的上升幅度。
企业在项目层面过度规避风险:Lovallo et al.(2020)指出,中层管理人员为每个项目押上职业生涯,导致企业整体无法承担小赌注。例如,在企业全体范围内汇总风险,并根据决策质量而非项目结果评估个人,是解决方案。
营销投资的价值通过客户资产渗透到企业价值中:Edeling et al.(2021)整合了285项实证研究,整理出客户资产的企业价值弹性0.72、客户满意度的超额回报率年10.8%等认识,同时指出20%的企业因短期利润而削减营销,长期上有害。例如,营销投资的削减比会计盈利调整更损害长期价值。
实务人士的主张
资本配置是CEO最重要的工作:Mauboussin & Callahan(2025)量化了1970-2024年美国企业的资本用途,指出"资本配置是CEO最重要的责任",长期无法赚取资本成本的资本会破坏价值。Thorndike(2012)的8位CEO也将比事业运营更多的时间投入到资本配置中。例如,根据Mauboussin & Callahan(2025)的数据,收购企业的股价在公布时有60%的情况下跌,实现成本协同效应目标的企业仅占36%,销售协同效应仅占17%。
优质企业优于现金,但无机会时则等待:Buffett(2025)表示"伯克希尔永远不会将现金等价物的持有置于优质企业的所有权之上",同时也表示"通常没有吸引人的东西,只有很少的机会能深入参与",并将创纪录的现金持有解释为机会不足的结果。例如,该公司2024年出售了超过1,340亿美元的股票,第四季度未进行自身股票回购。
自身股票回购取决于价格:Buffett(2024)表示"所有自身股票回购都应该取决于价格,低于企业价值时合理,高于企业价值时则愚蠢",Mauboussin & Callahan(2025)也将"仅当股价低于期望价值时才回购"奉为黄金法则。例如,苹果在2025年第二季度在营业现金流240亿美元的基础上,向股东返还290亿美元,并新设了1,000亿美元的自身股票回购授权(Apple, 2025)。
为长期市场领导力大胆投资:Bezos(1998)宣称"相比短期利润和华尔街的短期反应,应从长期市场领导力的角度进行投资决策",并"进行大胆而非保守的投资决策",Bezos(2016)表示"概率为10%但回报率为100倍的赌注应该始终采纳"。例如,Bezos(2017)将决策分为不可逆转的"单向门"和可逆的"双向门",认为后者应在信息有限的情况下快速决策。
先射击后炮击:Collins & Hansen(2011)报告称,企业通过低成本、低风险的实验进行试探,再投入更多资源,在不确定环境中实现了10倍的成果。例如,投入大规模资源前未经验证的"未校准的大炮"与灾难存在相关性。
以纪律性价格积累小型收购:Constellation Software的Leonard(2016)在坚守高门槛收益率的同时持续收购小型软件企业,指出"门槛收益率如同磁石般运作,一旦降低,随后项目的预期收益率也会被吸引到新水平"。Danaher通过将自身经营体系(Danaher Business System)植入收购对象,重复进行收购,在1990-2009年期间重新配置了66%的资本,实现了年度25%的股东回报率(Hall et al., 2012)。例如,两家公司的共同点在于,它们采取的不是单笔大型收购,而是以相同的纪律重复相同类型的收购。
核心业务集中与投机性赌注分离:Page(2015)在Alphabet控股公司化时表示,将"专注核心业务"与"资本配置的严格管理"相结合,并将投机性业务分开管理。例如,控股公司结构可视为第3章所述"两利经营"在资本配置层面的制度化。
集中投资的极端案例:SoftBank Group在2025年决定向OpenAI投资最多400亿美元,截至2026年6月底,累计投资额446亿美元对应的公允价值评估为896亿美元(SoftBank Group, 2025, 2026)。Vision Fund 1、2的累计投资额分别为872亿美元、1,098亿美元,累计总利润分别为266亿美元、213亿美元(SoftBank Group, 2026)。例如,极度集中的赌注产生巨额评估收益和损失,损益由评估值变动决定。
AI时代战略性投资的规模和结构与传统不同:Microsoft在2025年10月OpenAI重组后持有约27%的股权(估值约1,350亿美元),OpenAI承诺购买2,500亿美元的Azure服务(Microsoft, 2025)。NVIDIA与OpenAI签订意向书,将分阶段投资最多1,000亿美元(OpenAI, 2025),并向Intel投资50亿美元(NVIDIA, 2025)。例如,供应商向客户或竞争对手投资以通过资本支撑自身生态系统需求的"循环性"投资,超出了传统CVC框架的评估范围。
AI投资中"过度投资的风险小于投资不足的风险":Alphabet首席执行官皮查伊在2024年财报电话会议上表示"通过这样的曲线时,投资不足的风险比过度投资的风险戏剧性地更大"(Alphabet, 2024),Microsoft首席执行官纳德拉也将投资定位为"驱动未来十年及以后增长的长期资产"(Microsoft, 2024)。例如,四大超大规模计算企业2025年的资本支出合计约410亿美元。
AI投资与收益不匹配:相对地,Sequoia Capital的Cahn(2024)通过NVIDIA数据中心销售反推计算,认为AI基础设施投资的合理化需要年销售额6,000亿美元,而现状差距达5,000亿美元。Goldman Sachs(2024)报告中,该公司的Covello表示"生成AI并非为解决需要投资来证明合理性的复杂问题而设计",同份报告中Acemoglu也主张效果有限。例如,"投资是否合理"的问题应基于投机热潮在技术普及期反复出现的事实(Cahn, 2024),按企业细化分解为"自身投资为了获得什么"来思考。
返还还是再投资:Lazonick(2014)批评S&P 500企业将利润的54%用于自股回购、37%用于股息,损失了投资和工资的资金。相对地,Fried & Wang(2018)反驳称,扣除股票发行后的净返还仅为41%,投资水平接近历史高位。例如,两者是用"总额"和"净额"看同样数据,使用哪个数字会导致政策结论相反。
成本削减偏重配置的失败:以3G Capital手法著称的Kraft Heinz因优先进行零基预算成本削减,导致品牌投资不足,2019年出现154亿美元的减值和减息(Kraft Heinz, 2019)。例如,这是仅最大化利润杠杆、轻视增长和风险杠杆的资本配置典型案例。
按幂律法则进行投资:Thiel & Masters(2014)指出,风险投资回报遵循幂律分布,单一成功抵得过整支基金的其他投资,因此只对能够收回整支基金的企业进行投资。例如,这一思想也适用于新业务投资组合,"平均成功"的新业务对整体投资组合回报贡献甚微。
结语
本文基于最新研究和实践知识,全面整理了企业最优投资和资本配置的理念和流程。无论企业阶段或业务内容如何,我们希望基于广泛适用的见解,能够有助于考虑更高成功率的举措。
参考文献
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 概要:使用基于任务的宏观模型,估算生成AI十年间的TFP增长最高为0.66%(年均约0.07%),对过度期望敲响警钟。
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. 概要:论证实物期权逻辑仅适用于中止条件明确、范围固定的投资,在探索型投资中,沉没成本和晋升动机会导致中止延迟。
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. 概要:分析了402宗5%以上股权取得案例,发现伴随联盟或合资的少数股权投资提高了被投资企业的股价(+9.1%)和投资(+58.4%),而投资方的回报无统计显著性。
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. 概要:实证表明,企业当EPS预期略低于预期时进行自股回购来推高EPS,随后削减资本支出、研发和雇用。
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. 概要:首席执行官皮查伊在财报电话会议上就AI基础设施表示"过度投资的风险比投资不足的风险戏剧性地更小",解释了季度130亿美元的资本支出的记录。
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. 概要:分析1973-1998年美国并购案例,发布时股价反应为被收购企业+16%、收购企业-0.7%、总计+1.8%,表明收益流向被收购企业股东。
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ 概要:公告称2025年第二季度向股东返还290亿美元,并设立新的1,000亿美元自股回购授权。
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. 概要:通过实验表明,尽管已支付金额在理性上无关,但人们倾向于继续使用支付额更高的物品,判断会扭曲。
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 概要:分析1980-2015年约80万篇企业论文数据,表明竞争对手溢出效应越大,企业越倾向退出基础研究。
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. 概要:调查报告2023年3月美国银行破产后,45%的企业财务主管将存款转移至大型银行,现金的47%以银行存款形式、12%以国债形式持有。
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. 概要:呈现了一个同时管理三个地平线的增长框架——现有核心业务、新兴业务和未来选择的种子阶段。
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ 概要:分析了40起企业价值超过10亿美元的分拆案例,发现业绩呈两极分化——前三分之一(+50%以上)和后三分之一(-40%),平均而言未超越市场表现。
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ 概要:年并购1笔以上的企业股东回报率优势从2000-2010年的57%扩大至约130%,基于约20年、66万笔交易数据,证明频繁并购者的优势。
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ 概要:报告2024年全球并购总额回升至约3.5万亿美元(+15%),频繁进行并购的企业股东总回报率(年8.5%)是不进行并购企业(3.7%)的两倍多以上。
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. 概要:指出合资企业的成功率与并购相当较低,认为上市后100天的决策机制和人员配置是决定成败的关键。
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. 概要:通过实验和实际数据展示了经营者倾向于向各业务部门均等配置资本的现象,以及业务部门的划分方式会改变配置结果的"朴素分散"趋势。
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. 概要:显示美国企业的现金和存款比率从1980年的10.5%倍增至2006年的23.2%,主要原因是伴随现金流风险上升的预防动机。
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. 概要:显示美国上市企业现金比率的上升可以通过研发密集型且利润率低的企业以高现金比率上市的选择效应来解释。
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. 概要:通过荷兰企业数据显示与大学和竞争对手的合作研发有助于新市场产品的销售增长,与供应商的合作研发有助于劳动生产率增长。
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. 概要:估计与将各业务作为独立企业评估的总和相比,多元化企业在1986-1991年期间平均损失了13%-15%的价值。
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. 概要:显示1926-2016年美国约26,000家上市公司中58%的股票表现劣于短期国债,净资产创造的全部价值来自于排名前4%的公司。
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million 概要:云计算企业成长阶段的实务基准,显示增长率与自由现金流率之和(效率评分)和留存率的参考指标。
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders 概要:亚马逊的原始宣言,强调以长期市场领导力而非短期利润为投资判断标准,并进行大胆投资。
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. 概要:将Marketplace、Prime和AWS定位为源自大胆赌注的三项大型业务,并展示了理想业务的条件。
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. 概要:阐述"10%的概率获得100倍回报的赌注总是应该接受",展示了区分不可逆决策和可逆决策的思想。
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders 概要:为维持"Day 1",主张在掌握所需信息的约70%时做出决策,可逆决策应通过轻流程快速执行。
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. 概要:指出配置的前年惯性(资源惯性)超过90%的现实,并提示了10种技法,包括以再配置为前提的预算会议、外部数据的反锚定、首席执行官的裁量空间和经常性业务出售。
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. 概要:对印度纺织工厂提供免费管理咨询的随机化实验显示,第一年生产率提升17%,每家工厂年利润增加约30万美元。
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. 概要:显示美国研究生产率以年5%以上的速度下降,为获得相同成果所需的研究人员数量不断增加。
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. 概要:基于34个国家11,000多家公司的数据,显示经营实践质量解释了国内外全要素生产率差距的约30%。
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. 概要:对全球2,393家大企业的分析显示经济利润集中在前五分之一的"幂律曲线"现象,主张程序化并购、资本重配和设备投资积极化等"大手笔"举措可提高上升的概率。
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. 概要:对384名财务高管的调查显示股利是难以削减的粘性承诺,而回购则在投资计划确定后以灵活方式对剩余资金进行。
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. 概要:讲解净现值、内部收益率、收益性指数和资本约束下的项目选择等投资判断的标准工具的企业财务教科书。
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. 概要:显示信息技术资本1美元与约10美元的市场价值相关,其中大部分归因于伴随IT的组织变革等补充性无形资产。
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. 概要:通过美国527家企业的数据显示,IT投资的生产率效应在第一年相当于普通资本回报率,但在5-7年后最多可扩大到5倍。
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 概要:在5,000多名客户支持员工中部署生成AI,生产率平均提高14%,经验不足的员工生产率提高34%。
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 概要:提出"生产率J曲线"概念,指出通用技术采用初期,互补性无形投资未被计量导致生产率被低估。
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html 概要:提出"1美元测试"原则,即仅当预期留存的1美元利润能产生至少1美元的市场价值时,才应进行内部保留。
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html 概要:将1美元测试作为致股东的行为准则明确规定,宣示将不进行忽视长期经济学的收购或低于价值的股票发行。
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf 概要:阐述自我股票回购取决于价格,当价格低于企业价值时是理性的,但高于企业价值时则是愚蠢的。
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf 概要:解释创纪录的现金持有,持有现金等价物从不会优先于优质业务所有权,现金储备是缺乏投资机会的结果。
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ 概要:通过NVIDIA数据中心销售逆向推导,指出为使AI基础设施投资合理化需要年销售额6,000亿美元,现状与目标存在5,000亿美元差距。
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. 概要:2,579只美国VC基金的基准数据显示,10年年化收益率为14.57%超过公开股票,但最近1年仅为3.23%,反映时期间变动巨大。
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. 概要:控制低估值企业选择多元化的自选择偏差后,多元化折扣会缩小甚至消失,某些情况下转化为溢价。
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. 概要:ROIC水平在10年期间显示强持续性,而高增长快速回归平均水平,因此增长投资仅对ROIC高的企业才能创造价值。
CB Insights. (2025). State of CVC 2024. 概要:2024年CVC参与的融资额达659亿美元(增长20%),AI领域占37%,CVC参与全球风险投资项目的约28%。
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. 概要:对30家标普500企业的合资企业从业人员调查显示,已完成的合资企业有40-60%未达到潜在目标。
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. 概要:按目的(战略性/财务性)和与现有业务的结合度,将CVC投资分为推动型、互补型、涌现型和被动型四类。
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. 概要:阐述现有业务逻辑如何阻碍破坏性技术投资,成为通过分离自主组织孵化新业务原则的理论源头。
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. 概要:分析160起并购,约70%未能实现计划的销售协同,仅约60%基本实现了成本协同。
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. 概要:展示通过低成本试验(子弹)瞄准后投入大量资源(大炮)的企业在不确实际环境中取得10倍成果。
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. 概要:总资产增长率越高的企业次年股票收益越低,最高和最低十分位差异按市值加权计达年8.4%的"资产增长异常"。
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. 概要:推算美国企业无形投资1999年约1万亿美元与有形投资相当,2000-2003年达有形投资的1.36倍。
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. 概要:分析2万多起美国风投案件显示,65%本金亏损,10倍以上回报仅占4%。
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 概要:显示相对企业价值有形投资低迷的"投资缺口"大部分可由无形资产解释,而非市场支配力。
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ 概要:汇总业种别净设备投资占销售额比例,公用事业超30-40%,软件为18-26%,整体市场约4%,差异巨大。
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. 概要:对全球2,000家大企业分析显示,持续进行小中型收购的程序化型年均超额股东收益约2个百分点,65%实现正收益,而大型一次性收购五五开,不进行收购的企业表现最差。
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). 概要:在758名顾问的实验中,AI在擅长的领域中完成数量增加12.2%、质量提升超40%,而在不擅长的领域中正确率下降19个百分点。
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. 概要:在比利时大型企业1,009家的研究中,应收账款回收期和库存天数的缩短与盈利能力的提高呈正相关。
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. 概要:对2008~2018年间188项行为性并购研究的整合分析表明,CEO的自信、经验、资产相似性和治理结构决定了并购的成效。
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. 概要:基于1900~2024年35个市场的数据,股票的实质回报率为年5.2%,远超债券(1.7%)和短期国债(0.5%),美国股票的实质收益率约为6.6%。
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. 概要:治理结构薄弱的企业中,现金1美元的市场价值仅为0.42~0.88美元,而良好的治理能使其价值翻倍。
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. 概要:在投资不可逆且不确定的情况下,投资的执行意味着放弃"等待选权",仅以净现值为正为标准是不够的。
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. 概要:基于1,173家美国上市企业的数据,公司风险投资与托宾q呈正相关,但该效果仅限于战略目的的投资,财务目的的投资可能会毁损价值。
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. 概要:根据协同效应类型、资源特性、市场不确定性和竞争格局,可以构建"合作还是收购"的判断框架。
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. 概要:对285项实证研究的综合分析表明,客户资产的企业价值弹性为0.72,为了短期利润削减营销投资在长期内会造成伤害。
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 概要:研究估计,约80%的美国工作者可能受到大语言模型影响其10%以上的工作,约19%的工作者可能受影响超50%。
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. 概要:现金对股东的边际价值平均为每美元0.94美元,现金充足或负债率高的企业中该价值更低。
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. 概要:首次将基于类似项目历史分布的参考类预测法应用于实务,可同时规避乐观偏差和战略性低估两种风险。
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. 概要:在超过16,000个项目中,91.5%超出预算或工期,仅0.5%同时实现预算、工期和效益目标。
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. 概要:客户满意度排名靠前的企业组合在2000~2014年间实现了约10.8%的年超额回报。
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. 概要:扣除股票发行后,股东净回报仅占净利润的41%,企业投资水平接近历史高位。
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. 概要:标普500股东还款总额占净利润的96%,但扣除股票发行后的净还款在所有上市企业中仅为41%,同期投资和现金都在增加。
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. 概要:在超过1万亿美元的人工智能设备投资中,是否产生了相应的收益,该报告采用怀疑派(Covello、Acemoglu)和乐观派的双边观点进行讨论。
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. 概要:基于1983~1994年32,364笔风险投资的研究表明,战略协同性良好的企业风险投资成功率超越独立风险投资,但公司风险投资计划的中位寿命仅约1年。
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. 概要:企业认识到的资本成本与市场实际成本存在偏离,感知成本较高的企业投资较少但净投资回报率较高,导致资本配置不当。
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 概要:基于约2,500家企业财报会议数据,企业使用的贴现率比认识到的资本成本平均高约3个百分点,该差距的扩大与粘性可能解释了近年来的投资不足。
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. 概要:负债的税收优势占企业价值的约9.7%,但大型和优质企业实际使用的负债远低于理论最优水平。
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. 概要:对392名首席财务官的调查表明,约75%的企业常用内部收益率和净现值,回收期法也有约57%的企业使用,显示其根深蒂固的应用现状。
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. 概要:自股份回购不是未来业绩改善的信号,而是源于增长机会减少带来的风险下降和过度投资的抑制。
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. 概要:通过对数千家美国企业的比较分析,表明股份回购与投资不足和过度管理层薪酬均无关联,而是由高盈利企业执行。
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. 概要:总结了半个世纪的实证研究,表明研发的私人收益率约为20%-30%,而社会收益率远超此水平。
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. 概要:获得风投融资的创业者约四分之三在退出时无法获得任何回报,显示非系统性风险的承担负担极其沉重。
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is 概要:对美国上市1,616家企业1990-2005年的分析表明,资本配分与前年的相关性为0.92,基本保持不变,但积极进行再配分的企业股东回报率高约30%。
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. 概要:通过比较录取者与几乎落选者的准实验方法,表明设计得当的加速器可使参与企业融资额增加47%-171%,效果的源头在于集中式的早期学习。
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. 概要:提出将战略分解为竞争领域、实现手段、差异化优势、阶段安排、经济逻辑五要素的"战略钻石"框架。
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. 概要:对约1,400支美国基金的分析表明,杠杆收购在整个基金周期内的回报率比标普500高20%-27%(年均超3%),而风险投资在2000年代则表现不佳。
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. 概要:表明仅凭基金募集时期的可获得信息,2000年以后杠杆收购基金几乎不存在持续性,而风险投资基金则保持了持续性。
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. 概要:提出无形资产的四个特征(可扩展性、沉没成本、溢出效应、协同效应),并表明主要发达国家的无形资产投资已超过有形资产投资。
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. 概要:在一定条件下证明了边际q等于可观测的平均q,为托宾q的实证应用奠定了基础。
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. 概要:表明自股份回购公告后四年的超额收益平均为12.1%,低估股票中达45.3%,显示市场在公告时未能充分消化信息。
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. 概要:表明企业采用的障碍率是资本成本的约两倍(约15%),其原因不在于资金约束,而在于管理资源约束和等待期权的价值。
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. 概要:论述持有过剩现金流的管理者容易进行净现值为负的投资或过度增长,而负债和并购作为其约束机制的古典代理理论著作。
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. 概要:基于16个国家1870-2015年数据表明,股票(6.9%)和住房(7.1%)的实际回报率处于同等高位,远超债券(2.5%)和短期国债(1.0%)。
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. 概要:整理了联盟失败率远超50%的估计,并论述相手互补性、治理结构、专门联盟职能是联盟成败的决定因素。
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. 概要:表明私募股权基金的扣除管理费后平均回报与标普500相近但波动性较大,且运营机构的成绩存在持续性。
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. 概要:推导了最大化长期资产增长率的投注比例公式 f = p − (1 − p)/b,是投注规模确定的原始文献。
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. 概要:表明风投投资企业约55%以亏损收场,5倍以上回报的6%企业贡献了约一半的总回报,体现了极端偏斜的分布,论证了多次廉价试验的合理性。
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. 概要:表明在制度不完善的市场中,多角化企业集团可代替市场功能,最具多角化的集团旗下企业的业绩超越独立企业。
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. 概要:被收购企业收购后的业绩平均略有恶化,元分析显示传统变量如关联性、支付方式和经验等无法解释这种差异。
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. 概要:定性研究提出企业加速器的设计要素,分为提案、流程、人员和场所四个方面。
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. 概要:企业价值由NOPAT、增长率、ROIC和WACC决定,仅当ROIC超过WACC时增长才能创造价值,是将价值创造基本原理系统化的标准教科书。
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. 概要:采用A/B测试的初创企业增长指标和新产品投入增加,成功失败的分散也扩大(快速增长、快速失败),实证显示了这一效果。
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. 概要:接受企业内培训的劳动者生产率溢价为23%,薪资溢价为12%,说明培训收益的相当部分归属于企业。
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. 概要:PE行业中上四分位和下四分位管理公司的年度差异为7-8个百分点,但由于噪音较大,投资者事先难以识别优秀的管理公司。
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. 概要:公开品牌减值154亿美元和减少股息,作为成本削减偏重资本配分结果的案例被广泛引用。
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. 概要:1980年代美国企业的多元化程度与托宾q始终呈负相关。
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. 概要:批评标普500指数中的449家企业在2003-2012年期间将利润的54%用于自股回购、37%用于股息,导致投资和薪资资金流失。
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. 概要:元分析研究事业出售与业绩的关系,显示整体为正相关,市场指标中表现更明显。
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. 概要:阐述了在坚守高门槛收益率前提下继续收购小规模软件企业的方针,认为门槛收益率如同磁石般发挥作用,一旦降低,之后案件的期望收益也会被吸引到新的水平。
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. 概要:企业风险投资虽能超越独立风险投资基金,但报酬、审批流程和经营承诺的设计不当则会导致短命。
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. 概要:经营者往往从"内部视角"出发制定乐观计划,应用基于类似案例实际分布的"外部视角"进行修正。
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. 概要:中层管理者为每个项目付出职业代价,因此损失厌恶强烈,企业整体无法进行小规模赌注,提议在企业层面汇总风险。
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. 概要:研发的边际社会收益率约58%,是边际私人收益率约14%的约4倍,溢出效应的规模自1980年代以来并未下降。
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. 概要:将战略视为实物期权组合,用价值/成本比和波动率两个维度判断"现在投资、放弃还是培育观望"的框架。
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. 概要:分析381个企业风险投资单元,发现企业风险投资在内部创新下降后启动,在恢复后终止,平均寿命约4年,46%的项目在3年内结束。
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. 概要:汇总Kelly准则的理论与实务,整理了半Kelly等应对估计误差的运作方法。
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. 概要:过度自信型CEO持有股票期权至到期而不出售,在拥有充足现金时会过度投资。
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. 概要:过度自信型CEO进行收购的概率高65%,市场对收购公告的反应明显不利(-0.9%)。
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. 概要:投资组合价值由收益期望值和方差(相关性)决定,低相关资产组合能降低风险,为现代投资组合理论的原典。
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. 概要:美国排名前1500家企业30年以上数据表明,资本融资来源中内部资金占比超过9成,并整理了并购、设备投资、研发、自股回购、股息推移与价值创造的证据。
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. 概要:量化了美国企业1970-2024年资本用途,将资本配分定位为首席执行官最重要职责,将自股回购仅在股价低于期望价值时进行定为黄金法则。
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. 概要:不可逆投资中"等待期权"有价值,合理参数下最优策略可能是等待至收益为投资额约2倍时再投资。
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. 概要:将新业务视为"前提验证实验",提出了一种从成本最低的前提开始逐步验证,并在检查点阶段性配置资金的方法。
McKinsey & Company. (2020). Why business building is the new priority for growth. 概要:报告了52%的经营管理层将新业务构建列为增长最优先课题,但在过去10年创办的新业务中仅24%作为大规模业务存续,启动4项及以上新业务的企业获得高回报的概率是其他企业的2倍以上。
McKinsey & Company. (2021). 2021 global report: The state of new-business building. 概要:报告了成立4年以上的新业务中至少80%年收入不足5,000万美元,超过一半年收入不足100万美元或已关闭。
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. 概要:报告了使用AI的组织占88%,但报告全公司EBIT影响的组织仅占39%,将EBIT的5%以上归因于AI的高绩效企业仅约6%。
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ 概要:将云计算和AI的设备投资定位为"驱动未来10年及以后增长的长期资产"。
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ 概要:公布了OpenAI重组后Microsoft持有约27%股份(估值约1,350亿美元),以及OpenAI承诺购买2,500亿美元Azure的内容。
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. 概要:报告了企业生成AI投资的95%未对损益做出贡献,但因为该研究未经同行评审、成功定义较宽松,应仅作为显示方向的资料处理。
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. 概要:公司治理准则实施后政策持股的出售急剧增加,但出售企业的设备投资、研发和业绩未见明确改善。
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. 概要:在无摩擦市场中,资本结构与企业价值无关,这是公司财务的出发点。
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. 概要:考虑法人税时,债务的税收优惠效应提升企业价值,构成了与破产成本权衡理论的基础。
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. 概要:以1980年至2001年美国12,023起并购案为样本,显示小规模收购方股东获得合计80亿美元收益,而大规模收购方股东损失226亿美元。
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. 概要:1998年至2001年期间,收购方股东合计损失240亿美元(每支出1美元损失12美分),损失集中在少数超高估值企业的大型交易。
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. 概要:对1990年代美国1,305家公司的分析表明,并购和事业出售均在公告时增加股东价值,收益与交易规模成正比。
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. 概要:报告了高绩效企业将创新投资按核心70%、相邻20%、变革型10%配置,而收益构成恰好相反(10/20/70)。
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. 概要:报告了上市企业的交叉持股比例在2024年度连续第6年创历史新低,事业公司的下降幅度最大。
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 概要:在专业人士文档编写任务中,ChatGPT使所需时间减少40%、质量提升18%,劳动者间差异缩小。
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. 概要:NVIDIA宣布向Intel投资50亿美元,共同开发定制CPU和AI基础设施。
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ 概要:NVIDIA公布了与10吉瓦系统部署相配套、最高100亿美元的分阶段投资意向函。
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. 概要:成长机会大、现金流不稳定的企业现金持有率较高,资本市场通道良好的大企业持有率较低。
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. 概要:对9个行业15个事业部门的35个突破性事业分析表明,采用探索组织分离、上级经营层整合的"两利性"组织结构的90%以上实现了目标,而其他结构仅为0-25%。
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. 概要:将同时追求既有事业利用与新领域探索的能力理论化为动态能力。
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. 概要:当完全收购削弱对方管理层激励,或在正式收购前需要收集信息时,会选择少数股权投资。
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ 概要:解释了Alphabet控股公司化的目标在于同时实现对核心业务集中和资本配置严格管理,展示了分离管理投机性业务的结构。
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. 概要:产学合作中,共同研究和咨询型的"参与"比专利和创业型商业化更为主流,这是一项全面综述所揭示的发现。
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. 概要:提出了包含无形资本的"总q",并表明美国企业总资本的42%为无形资本。
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. 概要:实证证明事业部间投资机会差距越大,资本越会流向低效率的事业部,多角化折价也越大。
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. 概要:报道丰田集团为了解除交叉持股并确保电动化投资原资,计划出售价值约700亿日元的电装股份。
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. 概要:报告2024年标普500指数自社股买回达历史最高942.5亿美元,股利达629.6亿美元,排名前20位的公司占自社股买回的约一半。
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. 概要:理论阐述了事业部长的寻租活动如何导致本社向弱势事业部过度配置资本的"内部社会主义"机制。
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. 概要:通过对56项研究的元分析表明,广告销售弹性短期平均为0.12,长期平均为0.24,随时间递减,成熟品牌的弹性更低。
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. 概要:基于约5.9万家美国企业年度数据,证明了缩短净贸易周期能提高盈利能力和股东价值。
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 概要:公布了向OpenAI投资最多400亿美元的合同。
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. 概要:披露了Vision Fund 1、2累计投资额与总利润,以及向OpenAI的累计投资额446亿美元和公允价值896亿美元。
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. 概要:通过实验证明了当自己选择的投资失败时,人们反而会向该项目追加资金投入的"承诺升级"现象。
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. 概要:论述了本社因拥有控制权能够通过"选择赢家"向前景看好的事业集中资金创造价值,但这仅限于本社能够关注的少数相关事业。
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. 概要:披露截至2025年10月持有64万250枚比特币(累计取得成本473.8亿美元),并通过发行股票和优先股继续增持。
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. 概要:表明与信息技术相关的企业特有无形资本"数字资本"占企业资产的25%以上,集中于少数企业,并能预测约3年后的生产率。
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. 概要:披露了2021年购入的比特币约75%在2022年售出,同年计提减值损失2.04亿美元。
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. 概要:阐述了风险投资回报遵循幂律分布,应仅投资于能够返回整个基金的企业这一原则。
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. 概要:以Booking.com每年约2.5万次实验等为例,论证了限制实验规模化的不是技术而是企业文化。
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. 概要:表明了将资本配置置于管理核心的8位首席执行官的表现超越标普500指数20倍以上,并提示了资本五大用途和三大筹资来源的框架。
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. 概要:证明了大幅增加资本支出的企业其后的股票回报年均低约2%,特别是在现金充裕、负债较少的企业中表现最为显著。
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. 概要:引入了市场价值与重置成本比率(q)决定投资决策的思想。
丰田汽车. (2025). 2025年3月期 决算短信. 概要:披露了2025年3月期实施了约1.18万亿日元的自社股买回。
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. 概要:整理了延期、分阶段投资、规模调整、退出、转换和增长等各类期权,并将扩展净现值定式化为:扩展净现值=静态净现值+期权价值。
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. 概要:对26项研究的元分析表明分拆公司宣告时的平均异常回报为+3.02%,但精密方法却未能确认长期超额回报。
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. 概要:自我申报的分部数据显示多角化折扣,而业务所在地级别的数据显示多角化溢价,表明折扣可能是测量方法的产物。
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. 概要:向相邻领域扩张的成功率平均仅约25%,但具有可重复扩张方式的企业成功率提高一倍,最成功的扩张中超过80%源自对核心客户需求的深层挖掘。
已读
接下来阅读 ↓