Research
Làm thế nào để tìm thấy thị trường tăng trưởng? Phương pháp dự báo thị trường tăng trưởng dựa trên nghiên cứu mới nhất
Product
Career
Đây là bản dịch tự động từ bản gốc tiếng Nhật
Overview
Các công ty và quốc gia đã thực hiện tăng trưởng nhanh chóng lịch sử đã đầu tư vào các lĩnh vực tăng trưởng trước khi nhiều người nhận ra. Làm thế nào để tìm thấy các thị trường tăng trưởng? Bài viết này sắp xếp các nguồn tạo ra lĩnh vực tăng trưởng theo 4 thay đổi của môi trường bên ngoài - chính trị, kinh tế, xã hội và công nghệ, phân loại các phương pháp dự báo thành 5 hệ thống và 12 phương pháp từ đường cong S và quy luật Wright đến tín hiệu yếu, phương pháp Delphi, phương pháp lead user và kế hoạch kịch bản. Bài viết này tổng hợp đầy đủ các ví dụ thực tiễn từ các nhà đầu tư, công ty, nhà nghiên cứu và quốc gia, xu hướng nghiên cứu mới nhất kể từ năm 2020 trở đi, và cả các hạn chế riêng có của dự báo thị trường dựa trên nghiên cứu mới nhất.
Phần mở đầu
Các công ty và quốc gia đã thực hiện tăng trưởng nhanh chóng lịch sử đã thực hiện các khoản đầu tư lớn và những thách thức trong các lĩnh vực tăng trưởng trước khi nhiều người nhận ra. Tuy nhiên, làm thế nào có thể tìm thấy các thị trường tăng trưởng như vậy? Tại đây, chúng tôi sắp xếp các phương pháp để định hướng các thị trường tăng trưởng như vậy.
Tính mới lạ của bài viết này nằm ở 3 điểm sau:
- Sắp xếp các nguồn tạo ra lĩnh vực tăng trưởng theo 4 thay đổi của môi trường bên ngoài và chứng minh thông qua nghiên cứu thực nghiệm rằng điều đó không chỉ di chuyển thị trường mà còn di chuyển cả hướng của các chủ đề nghiên cứu và phát minh.
- Phân loại các phương pháp dự báo thành 5 hệ thống và chỉ ra mối quan hệ tương ứng với các nguồn.
- Sắp xếp xu hướng nghiên cứu kể từ năm 2020 trở đi.
Các yếu tố của thị trường tăng trưởng
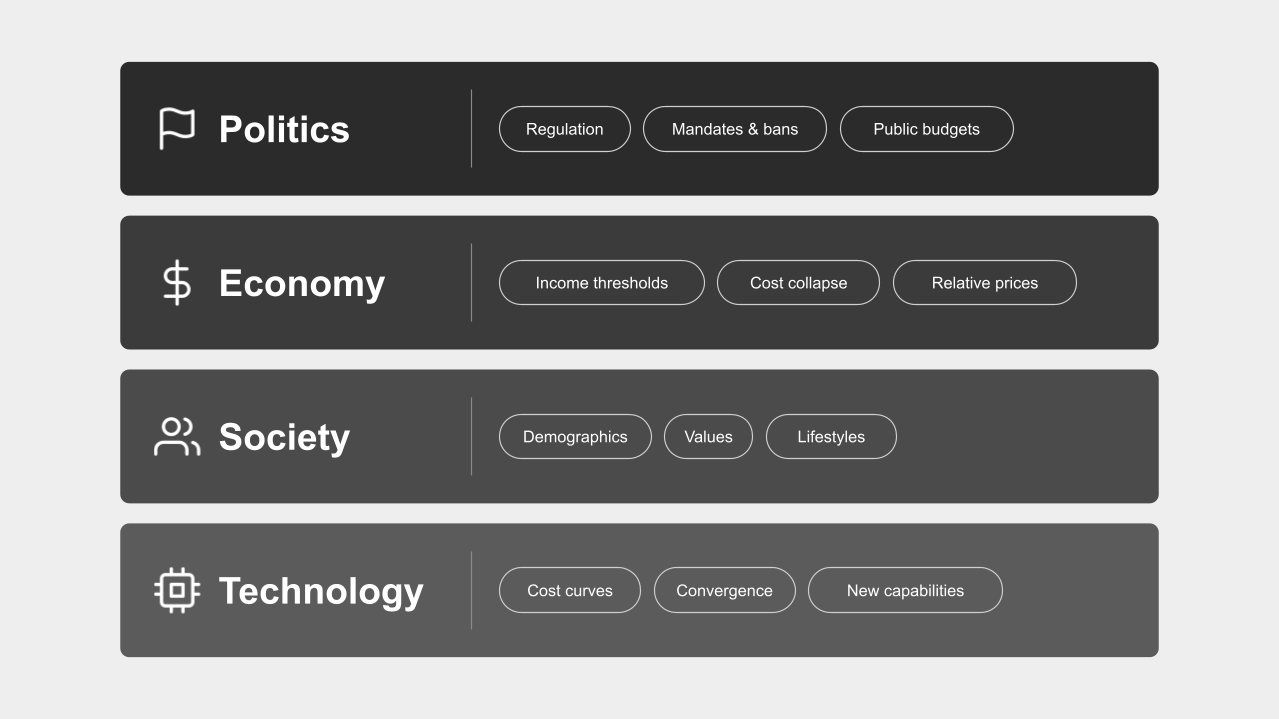
Các nguồn tạo ra lĩnh vực tăng trưởng đã được sắp xếp theo 4 thay đổi - chính trị, kinh tế, xã hội và công nghệ (PEST) kể từ các tác phẩm cổ điển của nghiên cứu environmental scanning (lĩnh vực nghiên cứu phân tích môi trường bên ngoài (chính trị, kinh tế, xã hội, công nghệ, v.v.) và áp dụng vào quản lý kinh doanh) (Aguilar, 1967). Dưới đây, các thay đổi được sắp xếp theo từng hạng mục trong 4 hạng mục.
Thay đổi chính trị
Làm thế nào để tác động đến thị trường
- Tạo ra và cấm đoán nhu cầu: Quy định tạo ra và loại bỏ nhu cầu trực tiếp bằng cách bắt buộc hoặc cấm các sản phẩm và công nghệ cụ thể. Quy định được thiết kế đúng cách được cho là thúc đẩy đổi mới của các công ty và tạo ra các thị trường mới mà các công ty hiện tại đã bỏ qua (Porter & van der Linde, 1995). Dữ liệu bằng sáng chế xác nhận rằng các phát minh tuân thủ quy định tập trung ở các quốc gia và thời kỳ có quy định được tăng cường (Lee, Veloso & Hounshell, 2011)
- Hướng dẫn nghiên cứu thông qua phân bổ quỹ: Vốn nghiên cứu công khai có mục đích chỉ định sẽ dịch chuyển sự quan tâm của các nhà nghiên cứu sang chủ đề đó. Dữ liệu từ NIH Hoa Kỳ cho thấy rằng khi quỹ cho một lĩnh vực cụ thể tăng lên, các nhà nghiên cứu sẽ thay đổi chủ đề và nộp đơn, chứng minh rằng hướng nghiên cứu được chính sách di chuyển (Myers, 2020)
Các ví dụ cụ thể
- Luật năng lượng tái tạo của Đức và thị trường năng lượng mặt trời: Luật năng lượng tái tạo (EEG) được thực thi năm 2000 đảm bảo giá mua cố định trong 20 năm, nâng Đức trở thành thị trường năng lượng mặt trời lớn nhất thế giới và kích hoạt các khoản đầu tư sản xuất hàng loạt bảng điều khiển trên toàn cầu. Luật pháp này đã được thảo luận từ những năm 1990 và các dấu hiệu có thể được quan sát trước khi thông qua (Jacobsson & Lauber, 2006)
- Quy định phương tiện phát thải bằng không của California và thị trường EV: Quy định ZEV được giới thiệu năm 1990 bắt buộc các nhà sản xuất bán một tỷ lệ nhất định các phương tiện không phát thải, và thông qua việc tăng cường sau đó, nó đã hướng dẫn nghiên cứu và phát triển điện hóa. Một trong những điểm xuất phát của thị trường EV là quy định, không phải nhu cầu (Collantes & Sperling, 2008)
- Quy định khí thải và bộ chuyển đổi xúc tác: Tăng cường quy định khí thải theo Đạo luật Không khí sạch Hoa Kỳ đã tăng đơn xin cấp bằng sáng chế công nghệ làm sạch khí thải của các nhà sản xuất ô tô và các nhà cung cấp theo thời gian của quy định. Quy định xác định thời kỳ và hướng của phát minh (Lee, Veloso & Hounshell, 2011)
Thay đổi kinh tế
Làm thế nào để tác động đến thị trường
- Ngưỡng sức mua: Khi mức thu nhập tăng và giá của một sản phẩm nhất định rơi dưới mức mà hộ gia đình có thể chi trả, thị trường sẽ tăng lên một cách không liên tục. Sự mở rộng của tầng lớp trung lưu ở các nước mới nổi đã làm tăng dân số vượt quá ngưỡng này hàng năm theo đơn vị hàng chục triệu (Kharas, 2017)
- Giải phóng các ứng dụng thông qua sự sụp đổ chi phí: Khi chi phí của công nghệ giảm xuống, các ứng dụng "về mặt kỹ thuật có thể nhưng quá đắt" trở nên có lợi về kinh tế theo thứ tự và chuyển thành thị trường. Quy tắc kinh nghiệm rằng chi phí giảm một tỷ lệ nhất định mỗi khi đã tăng gấp đôi khối lượng sản xuất tích lũy đã được xác nhận cho nhiều công nghệ, và điểm giao nhau của đường cong giảm chi phí và ngưỡng khả năng sinh lợi của ứng dụng trở thành ước tính thời gian bắt đầu của thị trường (Nagy et al., 2013; Farmer & Lafond, 2016)
- Hướng dẫn phát minh thông qua giá tương đối: Khi giá của các tài nguyên đầu vào tăng lên, các phát minh để tiết kiệm tài nguyên đó sẽ tăng lên. Cơ chế này, được gọi là "đổi mới có tính ưu tiên", cho thấy rằng các tín hiệu kinh tế di chuyển hướng của phát minh (Schmookler, 1966; Popp, 2002)
Các ví dụ cụ thể
- Tầng lớp trung lưu ở các nước mới nổi và thanh toán di động: Dân số tầng lớp trung lưu thế giới đã phát triển nhanh chóng trong những năm 2010 và phần lớn trong đó do Châu Á chiếm (Kharas, 2017). Khi những người không có tài khoản ngân hàng có được điện thoại thông minh, các thị trường không tồn tại ở các nước phát triển như thanh toán di động của Trung Quốc hoặc các nền tảng chia sẻ xe và thanh toán ở Đông Nam Á đã được khai trương.
- Sự sụp đổ chi phí giải mã bộ gen và xét nghiệm gen cho cá nhân: Chi phí để giải mã bộ gen của một người con người đã giảm từ khoảng 100 triệu đô la vào năm 2001 xuống dưới 1.000 đô la vào giữa những năm 2010 (Wetterstrand, 2023). Qua sự sụp đổ này, xét nghiệm gen cho cá nhân, y tế bộ gen cho ung thư, và các ứng dụng trong nông nghiệp và chăn nuôi mà trước đây chỉ các tổ chức nghiên cứu mới có thể thực hiện được đã trở thành thị trường.
- Giá năng lượng và bằng sáng chế công nghệ tiết kiệm năng lượng: Sau những cú sốc dầu mỏ những năm 1970, tăng giá năng lượng đã tăng đơn xin cấp bằng sáng chế công nghệ tiết kiệm năng lượng một cách có ý nghĩa thống kê. Hiệu ứng tăng giá xuất hiện trong vài năm, và khi giá giảm xuống, phát minh cũng chậm lại (Popp, 2002). Đây là ví dụ thực chứng rõ ràng nhất rằng thay đổi giá tương đối di chuyển hướng của phát minh.
Thay đổi xã hội
Làm thế nào để tác động đến thị trường
- Tính chắc chắn của cấu trúc dân số: Động lực dân số là "tương lai đã xảy ra". Số lượng người sinh năm nay phần lớn xác định dân số 20 tuổi trong 20 năm, và nhu cầu về tiêu dùng, chăm sóc y tế và nhà ở của mỗi nhóm tuổi có thể được dự báo từ 10 đến 20 năm trước. Đây là vật liệu dự báo chắc chắn nhất trong 4 nguồn (Drucker, 1997)
- Hướng dẫn phát minh thông qua dự tính nhu cầu trong tương lai: Quy mô thị trường trong tương lai được dự tính từ động lực dân số di chuyển hướng của nghiên cứu và phát triển của công ty. Đã được xác nhận về mặt nhân quả rằng các lĩnh vực có quy mô thị trường dự kiến lớn hơn sẽ có nhiều phát triển sản phẩm mới hơn (Acemoglu & Linn, 2004)
- Thay đổi giá trị và lối sống: Thay đổi giá trị (môi trường, sức khỏe, cách sử dụng thời gian) và cấu trúc hộ gia đình dịch chuyển nhu cầu của các danh mục sản phẩm hiện tại sang các danh mục khác. Không giống như thống kê dân số, nó xuất hiện muộn trong các con số, vì vậy nó chỉ có thể được nắm bắt sớm bằng cách quan sát các người dùng tiên phong (von Hippel, 1986)
Các ví dụ cụ thể
- Lão hóa Nhật Bản và thị trường chăm sóc lâu dài và chăm sóc sức khỏe: Tỷ lệ dân số 65 tuổi trở lên của Nhật Bản đã tăng từ 12% năm 1990 lên 29% năm 2020, và dự kiến sẽ tiếp tục tăng (Viện Nghiên cứu Chính sách An sinh xã hội và Dân số Quốc gia, 2023). Với nền tảng của sự thay đổi chắc chắn này, thị trường dịch vụ chăm sóc lâu dài đã được khởi động cùng với giới thiệu của Bảo hiểm Chăm sóc lâu dài năm 2000, và hiện đã mở rộng sang thị trường cho các ứng dụng công nghệ như giám sát, quản lý cách uống thuốc và robot chăm sóc.
- Động lực dân số và phát triển thuốc mới: Bệnh này có thể dự tính số lượng bệnh nhân trong tương lai từ sự thay đổi dân số của mỗi nhóm tuổi ở Hoa Kỳ, và điều đó cho thấy rằng phát triển và phê duyệt thuốc mới tăng lên. Với ước tính rằng quy mô thị trường dự kiến lớn hơn 1% sẽ dẫn đến sự gia tăng khoảng 4-6% trong sự tham gia của thuốc mới, đây là ví dụ thực chứng rằng dự tính nhu cầu trong tương lai quyết định hướng của phát minh (Acemoglu & Linn, 2004)
- Mở rộng việc làm của phụ nữ và thị trường dịch vụ tiết kiệm thời gian và chăm sóc trẻ em: Mở rộng việc làm và hình thành sự nghiệp của phụ nữ vào cuối thế kỷ 20 được gọi là "cuộc cách mạng yên tĩnh" (Goldin, 2006), một sự thay đổi cấu trúc, và thông qua sự tăng lên của các hộ gia đình hai người làm việc, nó đã nâng cao thị trường dịch vụ tiết kiệm thời gian ở nhiều quốc gia như chăm sóc trẻ em, thực phẩm bán chế biến và giao hàng bữa ăn, và dịch vụ gia chính. Đây là ví dụ về sự kết hợp của thống kê dân số và thay đổi giá trị.
Thay đổi công nghệ
Đây là nguồn tạo ra sự thay đổi không liên tục nhất trong số bốn nguồn và được xử lý với độ dày lớn nhất.
Làm thế nào để tác động đến thị trường
- Chuỗi lĩnh vực ứng dụng của công nghệ đa năng: Các công nghệ đa năng (General Purpose Technology) như động cơ hơi nước, điện và CNIT không tạo ra giá trị về chính nó mà sinh ra những ứng dụng vô số thông qua chuỗi các đổi mới bổ sung (Bresnahan & Trajtenberg, 1995). Chuỗi này được quan sát lặp lại ở các lớp Cơ sở hạ tầng → Nền tảng → Ứng dụng, và nếu có thể xác nhận sự xuất hiện của công nghệ đa năng, dự báo có cấu trúc có thể được đưa ra rằng "cái tiếp theo sẽ phát triển là lớp ứng dụng của nó, và cái tiếp theo sẽ mở là chủ đề nghiên cứu của lớp ứng dụng" (Andreessen, 2011)
- Cấu trúc thời gian dài: Để công nghệ đa năng được phản ánh trong năng suất, cần có những phát minh bổ sung như thiết kế lại quy trình kinh doanh và tổ chức, mất hàng chục năm. Khoảng cách từ phát minh đến phổ biến lên tới bình quân 45 năm về mặt lịch sử, và sự khác biệt về khoảng cách đó giải thích khoảng 1/4 chênh lệch thu nhập giữa các quốc gia (Comin & Hobijn, 2010). Cuộc cách mạng công nghệ tuân theo mô hình chung là "giai đoạn giới thiệu → phấn khích và bong bóng → điểm chuyển đổi → giai đoạn triển khai", được chỉ ra bằng 5 làn sóng kể từ cuộc cách mạng công nghiệp (Perez, 2002)
- Giải phóng thị trường thông qua đường cong chi phí: Quy tắc kinh nghiệm "mỗi khi khối lượng sản xuất tích lũy tăng gấp đôi, chi phí giảm một tỷ lệ nhất định" (quy luật Wright) đã được xác nhận có sức mạnh dự báo cao trong xác nhận 62 công nghệ (Wright, 1936; Nagy et al., 2013). Mỗi khi chi phí giảm, các ứng dụng mới trở nên có lợi về kinh tế, và thị trường mở ra theo từng bước.
Các ví dụ cụ thể
- Điện và năng suất của nhà máy (khoảng 40 năm trễ): Mặc dù điện được thương mại hóa vào những năm 1880, nhưng nó đã được phản ánh trong năng suất của nhà máy vào những năm 1920. Điều này đòi hỏi khoảng 40 năm phát minh bổ sung để thiết kế lại bố trí và thiết kế công việc của nhà máy trên cơ sở động cơ hơi nước thành cơ sở động cơ điện (David, 1990). Đây là ví dụ gốc cho thấy rằng thị trường của công nghệ đa năng không mở ra với sự xuất hiện của công nghệ mà với việc chuẩn bị các tài sản bổ sung.
- Internet, đám mây và lớp thị trường ứng dụng: Trên nền tảng Internet là thương mại điện tử, tìm kiếm, SaaS, trên nền tảng điện thoại thông minh là kinh tế ứng dụng, trên nền tảng đám mây là kinh tế API, mỗi cái đã mở ra khoảng 10 năm sau. Quan sát "phần mềm ăn cả thế giới" từ năm 2011 dịch cấu trúc lớp này thành luận điểm đầu tư (Andreessen, 2011)
- Từ GPU và học sâu đến AI đa năng, các tác nhân AI chuyên biệt:Năm 2009, người ta chứng minh rằng GPU tăng tốc độ huấn luyện học sâu lên hàng chục lần (Raina, Madhavan & Ng, 2009), và năm 2012, các mạng thần kinh được huấn luyện bằng GPU đã áp đảo trong nhận dạng hình ảnh, bắt đầu làn sóng học sâu (Krizhevsky, Sutskever & Hinton, 2012). Sự suy giảm chi phí tính toán song song đã tạo nên các mô hình nền tảng (AI đa năng), và như một lớp ứng dụng, thị trường cho các tác nhân AI chuyên biệt đang mở rộng. Quyết định của NVIDIA năm 2006 khi đầu tư vào CUDA là một cược vào nguồn gốc của chuỗi này (Witt, 2025)
- Đường cong chi phí năng lượng mặt trời và pin:Chi phí của năng lượng mặt trời đã giảm khoảng 20% cứ sau mỗi lần tăng gấp đôi sản lượng tích lũy trong khoảng 40 năm, và từ những năm 2010 trở đi, nó đã thấp hơn các nguồn điện hiện tại ở nhiều khu vực (Farmer & Lafond, 2016). Pin lithi-ion cũng tuân theo cùng quy luật và đã vượt qua ngưỡng tính kinh tế cho xe điện (Ziegler & Trancik, 2021). Nếu ngoại suy đường cong chi phí, có thể đã dự báo được thời kỳ khởi động của cả hai thị trường từ hơn 10 năm trước
Bốn thay đổi môi trường bên ngoài này không độc lập mà liên động với nhau. Thị trường xe điện ra đời từ phép nhân: giảm chi phí pin (công nghệ) × quy định khí thải (chính trị) × giá trị phi carbon (xã hội) × nhu cầu của các nước mới nổi (kinh tế). Thị trường năng lượng mặt trời cũng là kết quả của đường cong chi phí (công nghệ và kinh tế), chế độ mua lại điện (chính trị) và chuẩn mực môi trường (xã hội) cùng hướng. Khi nhiều nguồn hội tụ cùng hướng, sự tăng trưởng của lĩnh vực có độ chắc chắn cao nhất.
Phương pháp tiếp cận dự báo thị trường tăng trưởng
Các kỹ thuật phát hiện và định lượng các thay đổi là yếu tố của thị trường tăng trưởng có thể được sắp xếp thành 5 hệ thống và 12 kỹ thuật. Dưới đây, mỗi kỹ thuật được giải thích từ cùng góc độ: tổng quan, bối cảnh ra đời và ví dụ cụ thể.
Hệ thống ngoại suy và mô hình hóa
Đây là hệ thống áp dụng quy luật vào dữ liệu quá khứ và kéo dài vào tương lai. Ở giai đoạn có dữ liệu, nó là định lượng nhất, và ở giai đoạn không có dữ liệu, nó sử dụng các trường hợp tương tự.
Đường cong S/Lý thuyết phổ biến
- Tổng quan:Sự phổ biến của công nghệ mới theo tuần tự: những người đổi mới (2,5%) → những người sớm áp dụng (13,5%) → những người áp dụng chủ yếu sớm (34%) → những người áp dụng chủ yếu muộn (34%) → những kẻ lạc hậu (16%), và khi tích lũy, nó tạo thành hình chữ S. Khi tỷ lệ phổ biến đạt 10-20%, độ dốc của chữ S có thể được ước tính, và mức bão hòa cũng như thời gian đạt được có thể được ngoại suy (Rogers, 1962)
- Bối cảnh ra đời:Gốc rễ của nó là một nghiên cứu xã hội học theo dõi quá trình mà nông dân ở Iowa thập niên 1930 áp dụng ngô lai tổng hợp. Sự phân bố thời gian áp dụng gần giống với phân bố chuẩn, và sự tích lũy tạo thành hình chữ S (Ryan & Gross, 1943). Các nhà kinh tế học đã tái tạo điều này với dữ liệu từ mỗi tiểu bang và chỉ ra rằng tốc độ phổ biến tỷ lệ thuận với lợi nhuận (Griliches, 1957). Rogers đã hợp nhất hơn 500 nghiên cứu về sự phổ biến và hệ thống hóa nó như một lý thuyết chung
- Ví dụ cụ thể:Tỷ lệ phổ biến của tivi màu, điện thoại di động, điện thoại thông minh và Internet đều tạo thành hình chữ S trong tỷ lệ phổ biến ở các hộ gia đình Mỹ. Lỗi trong dự báo điện thoại di động Mỹ những năm 1980 khi thấp hơn thực tế hơn 100 lần là do kéo dài phần khởi động tương đối phẳng ban đầu thành đường thẳng (The Economist, 1999). Ngược lại, nếu áp dụng hình chữ S vào thời điểm tỷ lệ phổ biến vượt quá 10%, mức bão hòa có thể được đọc với độ chính xác khá cao (Rogers, 1962; The Economist, 1999)
Mô hình Bass
- Tổng quan:Đây là mô hình toán học hóa hình chữ S bằng hai hệ số: "hệ số đổi mới p (sức mạnh áp dụng tự phát thông qua quảng cáo hoặc thông tin bên ngoài)" và "hệ số bắt chước q (sức mạnh lan tỏa từ những người áp dụng hiện tại qua miệng)". Số lượng người áp dụng trong thời kỳ tiếp theo có thể được tính từ tổng số người áp dụng tích lũy, và thời gian đạt đỉnh cũng như kích thước thị trường có thể được tìm ra một cách giải tích. Trong phân tích tổng hợp của 213 nghiên cứu ứng dụng, giá trị trung bình của p là khoảng 0,03 và giá trị trung bình của q là khoảng 0,38 (Bass, 1969; Sultan, Farley & Lehmann, 1990)
- Bối cảnh ra đời:Vào những năm 1960, các nhà sản xuất điện gia dụng cần dự báo thời gian bán hàng đạt đỉnh từ dữ liệu của vài năm sau khi phát hành để lập kế hoạch sản xuất cho các hàng tiêu dùng lâu bền như tivi màu. Bass đã xác minh tính khả thi với 11 sản phẩm bao gồm tủ lạnh, tủ đông và tivi, và đã chứng minh dự báo trước thời gian bán hàng đạt đỉnh của tvi màu (Bass, 1969)
- Ví dụ cụ thể:Trước khi bắt đầu dịch vụ vào năm 1994, DirecTV đã sử dụng mô hình Bass để dự báo số lượng người đăng ký trong 5 năm bằng cách mượn hệ số từ các dịch vụ tương tự như truyền hình cáp, và kết quả gần như phù hợp. Đây là một ví dụ tiêu biểu cho thấy mô hình có thể hoạt động ngay cả trước khi phát hành (Bass et al., 2001)
Luật Wright (Đường cong kinh nghiệm)
- Tổng quan:"Mỗi khi sản lượng tích lũy tăng gấp đôi, chi phí đơn vị giảm với tỷ lệ cố định (10-30% tùy theo công nghệ)" là một quy luật kinh nghiệm. Nó dự báo sự khởi động của thị trường từ phía chi phí chứ không phải từ phía nhu cầu. Thời điểm mà đường giảm chi phí giao với ngưỡng mà từng ứng dụng trở nên có lợi về kinh tế là ước tính về thời gian thị trường mở ra (Wright, 1936)
- Bối cảnh ra đời:Năm 1936, kỹ sư hàng không Wright phát hiện ra rằng công nhân lắp ráp thân máy bay giảm một tỷ lệ cố định khi số lượng máy bay sản xuất tích lũy tăng lên. Nó được sử dụng trong kế hoạch sản xuất máy bay quân sự trong Thế chiến II, và vào những năm 1960, Nhóm Tư vấn Boston đã đưa nó vào chiến lược kinh doanh dưới tên "đường cong kinh nghiệm" (Wright, 1936; Boston Consulting Group, 1968). Kể từ những năm 2010, nó đã được xác minh một cách thống kê rằng luật này có sức dự báo cao hơn so với các phương pháp dự báo khác trong dữ liệu của 62 công nghệ (Nagy et al., 2013)
- Ví dụ cụ thể:Mô-đun phát điện năng lượng mặt trời đã tiếp tục giảm chi phí khoảng 20% cứ sau mỗi lần tăng gấp đôi sản lượng tích lũy kể từ năm 1976, và từ những năm 2010 trở đi, nó đã thấp hơn chi phí phát điện từ nhiên liệu hóa thạch ở nhiều khu vực. Pin lithi-ion cũng tuân theo quy luật tương tự và đã vượt quá ngưỡng tính kinh tế cho xe điện (Farmer & Lafond, 2016; Ziegler & Trancik, 2021). Nếu ngoại suy luật này vào năm 1980, có thể đã dự báo rằng thị trường năng lượng mặt trời sẽ mở ra từ những năm 2010 (Farmer & Lafond, 2016; Ziegler & Trancik, 2021)
Dự báo lớp tham chiếu
- Tổng quan:Thay vì tích lũy mục tiêu dự báo từ "bên trong", phương pháp này điều tra phân bố kết quả thực tế của các trường hợp tiên phong tương tự (lớp tham chiếu) và định vị mục tiêu trong phân bố đó. Trong dự báo thị trường mới, nó sử dụng hệ số phổ biến hoặc số năm để đạt đỉnh của các công nghệ tương tự (Kahneman & Tversky, 1979; Flyvbjerg, 2006)
- Bối cảnh ra đời:Các nhà tâm lý học Kahneman và Tversky đã chỉ ra rằng con người là có xu hướng lạc quan một cách hệ thống khi nhìn kế hoạch của họ từ bên trong (sai lầm của kế hoạch) và đề xuất một thủ tục điều chỉnh từ quan điểm bên ngoài (Kahneman & Tversky, 1979). Flyvbjerg đã chỉ ra từ dữ liệu của 258 dự án cơ sở hạ tầng giao thông rằng 9 trong 10 dự án vượt quá chi phí (Flyvbjerg, Holm & Buhl, 2002), và đã thực hiện hóa kỹ thuật để tính toán tỷ lệ điều chỉnh từ phân bố lớp tham chiếu. Bộ Tài chính Anh đã áp dụng nó vào hướng dẫn chính thức để đánh giá dự án công cộng vào năm 2004 (Flyvbjerg, 2006)
- Ví dụ cụ thể:Trong dự báo doanh số bán hàng của sản phẩm điện gia dụng mới, dự báo sử dụng tham chiếu đường cong phổ biến của các sản phẩm tương tự có độ chính xác cao hơn so với dự báo chỉ dựa trên đán án của các nhà quản lý (Goodwin, Dyussekeneva & Meeran, 2013). Dự báo trước khi phát hành của DirecTV cũng là một loại dự báo lớp tham chiếu sử dụng hệ số từ các dịch vụ tương tự (Bass et al., 2001). Để ước tính sự phổ biến của các tác nhân AI chuyên biệt, sự tiến triển của tỷ lệ áp dụng trong các doanh nghiệp đối với SaaS và điện toán đám mây là những ứng cử viên tiềm năng của lớp tham chiếu
Hệ thống phát hiện tín hiệu
Đây là hệ thống để nhặt các dấu hiệu phân mảnh trước khi dữ liệu trở thành con số.
Tín hiệu yếu (weak signals)
- Tổng quan:Đây là cách tiếp cận để tập hợp và diễn giải một cách có hệ thống các dấu hiệu tiên phong phân mảnh và mơ hồ (tín hiệu yếu) trước các thay đổi lớn. Nó kết hợp "phản ứng từng bước" mà tăng cường phản ứng theo mức độ chắc chắn của tín hiệu (Ansoff, 1975)
- Bối cảnh ra đời:Khủng hoảng dầu lửa năm 1973 là lý do khởi phát, khi các kế hoạch kinh doanh dài hạn chủ yếu lúc bấy giờ không thể đối phó với các thay đổi không liên tục. Ansoff, người sáng lập lý thuyết quản lý chiến lược, lập luận rằng nếu chờ đợi thông tin đầy đủ, sẽ quá muộn, vì vậy cần phải bắt đầu hành động từ giai đoạn tín hiệu yếu (Ansoff, 1975). Vào những năm 2000, nó đã được hệ thống hóa như một nghiên cứu về "thị giác ngoại vi", và những lý do tại sao các tổ chức bỏ lỡ tín hiệu cũng như các biện pháp đối phó được sắp xếp (Day & Schoemaker, 2006; Schoemaker & Day, 2009)
- Ví dụ cụ thể:Công ty đồ chơi Mattel đã bỏ lỡ các dấu hiệu cho thấy doanh số bán hàng của búp bê Barbie chủ yếu đang bị xói mòn bởi đối thủ Bratz (sự thay đổi sở thích của các cô gái, sự thay đổi cách trưng bày ở các cửa hàng bán lẻ) trong nhiều năm, dẫn đến mất đáng kể thị phần. Nó được phân tích như một ví dụ mà các tín hiệu tồn tại nhưng tổ chức không có cơ chế để nhặt chúng (Day & Schoemaker, 2006). Ngược lại, trong lĩnh vực quy định, việc nộp, xem xét và bình luận công khai dự luật là những ví dụ điển hình của tín hiệu yếu, có thể được quan sát được từ vài năm trước khi được thông qua
Phân tích định lượng của bằng sáng chế và bài báo
- Tổng quan:Phương pháp này phát hiện công nghệ mới hàng năm trước khi thương mại hóa bằng cách sử dụng các chỉ số như gia tăng số lượng đơn xin cấp bằng sáng chế, tỷ lệ tăng số bài báo, thay đổi cấu trúc trong mạng lưới trích dẫn và sự hòa nhập của các lĩnh vực khác nhau. Gần đây, nhiều chỉ số được đưa vào học máy để tự động phân loại (Lee et al., 2018)
- Bối cảnh ra đời:Năm 1955, chỉ mục trích dẫn bài báo được đề xuất (Garfield, 1955), và vào những năm 1960, nó đã được thực hiện như Science Citation Index, cho phép theo dõi các xu hướng khoa học một cách định lượng. Đối với bằng sáng chế, người ta đã chứng minh rằng những bằng sáng chế được trích dẫn nhiều hơn có giá trị kinh tế cao hơn (Hall, Jaffe & Trajtenberg, 2005), và dữ liệu bằng sáng chế đã trở thành một công cụ để đo lường giá trị và hướng đi của công nghệ
- Ví dụ cụ thể:Kỹ thuật chỉnh sửa gene CRISPR-Cas9 sau khi công bố bài báo vào năm 2012 đã thấy số bài báo liên quan và số đơn xin cấp bằng sáng chế tăng đột ngột trong vài năm, trước Giải thưởng Nobel Hóa học năm 2020 và nhiều sự thành lập công ty. Theo dõi các chỉ số về bài báo, có thể đã phát hiện sự khởi động của thị trường ứng dụng vài năm trước. Kỹ thuật tương tự cũng có hiệu lực đối với các nhà nghiên cứu, trở thành một công cụ để tìm thấy những lĩnh vực mới chưa được tham dự (Foster, Rzhetsky & Evans, 2015)
Hệ thống trí tuệ tập thể và phán đoán
Khi không có dữ liệu tồn tại và phải dựa vào phán đoán của con người, đây là hệ thống để nâng cao độ chính xác thông qua cách thức thu thập phán đoán và huấn luyện.
Phương pháp Delphi
- Tổng quan:Phương pháp yêu cầu các chuyên gia đưa ra dự đoán một cách ẩn danh, sau đó phản hồi kết quả tổng hợp và lý do cho họ, rồi lặp lại quá trình này nhiều lần để hội tụ ý kiến. Tính ẩn danh ngăn chặn sự từ vựng tuân thủ người có tiếng nói lớn, và sự lặp lại giúp chia sẻ thông tin (Dalkey & Helmer, 1963). Lấy tên từ Delphi (Đẳng Phục), nơi có đền thờ thần Apollo ở Hy Lạp cổ đại, nơi mọi người tìm kiếm lời tiên tri của Delphi khi đưa ra những quyết định trọng đại cho đất nước—phương pháp này tập hợp kiến thức và dự đoán từ nhiều chuyên gia để dự đoán và quyết định tương lai.
- Bối cảnh ra đời:Trong thời kỳ Chiến tranh Lạnh những năm 1950, Viện RAND phát triển phương pháp này cho Không quân Mỹ để tập hợp phán đoán của các chuyên gia về những câu hỏi quân sự không có dữ liệu (ví dụ: cần bao nhiêu bom nguyên tử để giảm sản xuất quân sự của Mỹ một lượng nhất định trong trường hợp tấn công của Xô Viết). Phương pháp này giải quyết vấn đề về ý kiến bị kéo theo bởi những người có quyền lực hoặc nói nhiều trong cuộc họp thông qua sự lặp lại ẩn danh (Dalkey & Helmer, 1963). Các bài đánh giá nghiên cứu sau này cho thấy phương pháp Delphi vượt trội hơn một nhóm chỉ tập hợp theo thống kê trong 12 trên 16 nghiên cứu, và vượt trội hơn các nhóm đối mặt thông thường trong 5 trên 5 nghiên cứu (Rowe & Wright, 1999)
- Ví dụ cụ thể:Khảo sát dự đoán khoa học công nghệ của Nhật Bản từ năm 1971 đã liên tục hỏi hàng nghìn chuyên gia về thời gian thực hiện các công nghệ tương lai khoảng 5 năm một lần, và cuộc khảo sát lần thứ 11 đã xử lý khoảng 700 chủ đề khoa học công nghệ. Đây là cuộc khảo sát Delphi kéo dài lâu nhất thế giới, tiếp tục hơn nửa thế kỷ (Viện Chính sách Khoa học Công nghệ và Học thuật, 2019)
Thị trường dự đoán
- Tổng quan:Phương pháp cho phép mua bán các dự đoán như chứng chỉ (ví dụ: "X sẽ xảy ra vào năm ◯"), sau đó đọc giá của chúng như là ước tính xác suất. Phương pháp này chuyển đổi chức năng của thị trường trong việc tập hợp thông tin phân tán thành công cụ dự đoán (Wolfers & Zitzewitz, 2004)
- Bối cảnh ra đời:Hiểu biết rằng giá tập hợp kiến thức phân tán có gốc trong tác phẩm cổ điển của kinh tế học (Hayek, 1945). Năm 1988, Đại học Iowa thành lập thị trường dự đoán cho cuộc bầu cử tổng thống và dự đoán tỷ lệ phiếu bầu chính xác hơn các cuộc thăm dò dư luận, điều này đã thu hút sự chú ý (Forsythe et al., 1992). Từ những năm 2000, ứng dụng trong các công ty bắt đầu, và các nhà kinh tế học đã đề xuất sử dụng nó cho các chính sách (Arrow et al., 2008)
- Ví dụ cụ thể:Hewlett-Packard vận hành một thị trường nội bộ cho phép nhân viên dự đoán doanh số bán máy in, và trong 8 trường hợp, 6 trường hợp có kết quả chính xác hơn dự đoán doanh số chính thức (Chen & Plott, 2002). Phân tích thị trường dự đoán nội bộ của Google và Ford cũng cho thấy giá hoạt động như các xác suất được hiệu chỉnh hợp lý, và có tác dụng giảm thiểu độ thiên lệch lạc quan được tìm thấy trong các dự đoán chính thức của công ty (Cowgill & Zitzewitz, 2015)
Siêu dự đoán (Superforecasting)
- Tổng quan:Phương pháp coi việc dự đoán là một kỹ năng có thể được huấn luyện, với các bước: (1) chia nhỏ các câu hỏi lớn thành các câu hỏi nhỏ hơn có thể trả lời được, (2) bắt đầu từ tỷ lệ cơ sở (tỷ lệ xảy ra quá khứ của các trường hợp tương tự) rồi điều chỉnh theo những tình huống riêng biệt, (3) biểu thị xác suất bằng các khoảng chi tiết và cập nhật từng bước nhỏ với thông tin mới, (4) thảo luận với nhóm, và (5) ghi lại hiệu suất và rút kinh nghiệm, để tăng độ chính xác (Tetlock & Gardner, 2015)
- Bối cảnh ra đời:Dựa trên kết quả của 20 năm nghiên cứu cho thấy dự đoán của chuyên gia tệ ngang với tinh tinh (Tetlock, 2005), cơ quan tình báo Mỹ IARPA tổ chức một cuộc thi dự đoán địa chính trị từ năm 2011 đến 2015, yêu cầu các nhóm nghiên cứu cạnh tranh với nhau. Nhóm của Tetlock huấn luyện những tình nguyện viên bình thường, chọn ra "những dự đoán viên siêu hạng" ở top 2% và tổ chức thành một đội, vượt trội hơn các nhóm khác với tỷ số lớn (Mellers et al., 2014)
- Ví dụ cụ thể:Câu hỏi "Trong 5 năm tới, các AIエージェント chuyên dụng sẽ được triển khai ở bao nhiêu phần trăm các công ty vừa và nhỏ?" không thể trả lời một cách trực tiếp. Theo quy trình siêu dự đoán, nó được chia nhỏ thành: (a) tỷ lệ áp dụng công ty của các công nghệ tương tự (SaaS, RPA) đạt được bao nhiêu phần trăm trong 5 năm (tỷ lệ cơ sở), (b) các điều kiện tiên quyết cho áp dụng (tích hợp API, quy định, giá cả) hoàn thành trong bao lâu, (c) các chỉ số dẫn đầu (số lượng công bố triển khai thí điểm, việc làm) thay đổi như thế nào, sau đó gán xác suất cho từng yếu tố và kết hợp chúng. Bắt đầu từ tỷ lệ cơ sở đã cho thấy độ chính xác cao hơn trực giác của chuyên gia (Tetlock & Gardner, 2015)
系统探索需求侧
Hệ thống khám phá nhu cầu từ phía người tiêu dùng, chưa xuất hiện trong nghiên cứu thị trường.
Phương pháp người dùng dẫn đầu
- Tổng quan:Phương pháp tìm kiếm các người dùng tiên phong (người dùng dẫn đầu) những người đối mặt với các thách thức vài năm trước người dùng bình thường và tự tạo ra các giải pháp vì các sản phẩm hiện tại không thể giải quyết, sau đó đọc thị trường tương lai từ những giải pháp của họ. Điểm chính là tìm kiếm những người dùng dẫn đầu bên ngoài thị trường của công ty và ở các lĩnh vực liền kề nơi họ phải đối mặt với các thách thức tương tự ở dạng cực đoan hơn (von Hippel, 1986)
- Bối cảnh ra đời:Điểm xuất phát là phát hiện rằng 77% các đổi mới quan trọng trong lĩnh vực thiết bị khoa học được tạo ra bởi người dùng (các nhà nghiên cứu) chứ không phải nhà sản xuất (von Hippel, 1976). Ông nhận thấy rằng các nhà sản xuất không thể thấy các nhu cầu mới từ các cuộc khảo sát thị trường với những người dùng bình thường vì họ chưa đối mặt với những thách thức, và ông đã định hình phương pháp học trực tiếp từ những người dùng dẫn đầu vào năm 1986 (von Hippel, 1986)
- Ví dụ cụ thể:Bộ phận y tế của 3M, khi giải quyết vấn đề phòng chống nhiễm trùng trong phẫu thuật, không chỉ tìm đến các bác sĩ phẫu thuật—khách hàng của họ, mà còn tìm kiếm các người dùng dẫn đầu đối mặt với cùng một thách thức ở những điều kiện cực đoan hơn: các bác sĩ thú y (bệnh nhân có lông), các nghệ sĩ trang điểm của Hollywood (kéo dài thời gian dính chặt của màng phim), và các bác sĩ phẫu thuật ở các nước đang phát triển (phòng chống nhiễm trùng trong các điều kiện không có thiết bị), và họ có được các khái niệm về sản phẩm phòng chống nhiễm trùng mới (von Hippel, Thomke & Sonnack, 1999). Những ý tưởng sinh ra từ phương pháp người dùng dẫn đầu cho thấy tiềm năng bán hàng gấp khoảng 8 lần so với phương pháp thông thường (Lilien et al., 2002)
Lý thuyết công việc
- Tổng quan:Phương pháp dựa trên quan điểm rằng khách hàng không mua sản phẩm, mà họ "thuê" sản phẩm để hoàn thành "công việc" (ジョブ) mà họ muốn hoàn thành, do đó xác định lại thị trường không theo danh mục sản phẩm hoặc thuộc tính khách hàng hiện có, mà theo đơn vị công việc. Khi nhìn ở đơn vị công việc, quy mô thị trường và cạnh tranh đều thay đổi (Christensen et al., 2016)
- Bối cảnh ra đời:Những hiểu biết cũ của tiếp thị học "khách hàng muốn lỗ chứ không phải cái khoan" (Levitt, 1983) đã được Christensen lý thuyết hóa trong nghiên cứu của ông về đổi mới phá hoại. Nó xuất phát từ phân tích về những thất bại khi các công ty hiện tại chia thị trường theo thuộc tính khách hàng (tuổi, thu nhập) và bỏ lỡ nhu cầu mới (Christensen, 1997; Christensen et al., 2016)
- Ví dụ cụ thể:Một chuỗi thức ăn nhanh cố gắng tăng doanh số milkshake bằng cách cải thiện hương vị và giá cả nhưng không có hiệu quả, cho đến khi quan sát cho thấy nhiều người mua vào buổi sáng thực sự đang mua nó để "giết boredom trong suốt cuộc đi làm dài và kiềm chế cơn đói cho đến giữa trưa" - công việc mà họ đang thuê sản phẩm để làm. Các cạnh tranh đối với công việc này là chuối và bánh rán, vì vậy quy mô thị trường milkshake không nên đo lường bằng "thị trường tráng miệng" mà bằng "thị trường thời gian đi làm" (Christensen et al., 2016)
Hệ thống kịch bản và cấu trúc
Khi mức độ bất định quá cao để một dự đoán duy nhất có ý nghĩa, hệ thống này mô tả nhiều tương lai tiềm năng để chuẩn bị.
Lập kế hoạch kịch bản
- Tổng quan:Phương pháp không hạn chế dự đoán vào một kịch bản, mà tách riêng các yếu tố chắc chắn (nhân khẩu học v.v.) và những bất định quan trọng (quy định, bước đột phá công nghệ v.v.), sau đó vẽ 2-4 hình ảnh tương lai nhất quán bằng cách kết hợp các bất định, và theo dõi các chỉ số dẫn đầu cho mỗi kịch bản. Mục đích không phải dự đoán đúng, mà chuẩn bị những quyết định có thể ứng phó bất kể kịch bản nào xảy ra (Schoemaker, 1995)
- Bối cảnh ra đời:Từ những năm 1950-60, Herman Kahn tại Viện RAND phát triển một phương pháp mô tả tiến trình của một cuộc chiến tranh hạt nhân thành nhiều kịch bản (Kahn & Wiener, 1967). Công ty Shell đã mang phương pháp này vào quản lý kinh doanh, và vào đầu những năm 1970, đã trình bày cho ban lãnh đạo một kịch bản "giá dầu tăng vọt và các nước sản xuất dầu nắm quyền sáng lập", cho phép họ ứng phó nhanh hơn các đối thủ cạnh tranh khi cuộc khủng hoảng dầu lửa năm 1973 xảy ra. Người phụ trách dự án Wack đã lý thuyết hóa kinh nghiệm này thành một bài viết năm 1985 (Wack, 1985)
- Ví dụ cụ thể:Shell cũng đã vẽ các kịch bản về sự thay đổi chế độ Xô Viết và sự sụt giảm đột ngột của giá dầu vào những năm 1980, và được cho là đã chuẩn bị sẵn sàng cho sự sụt giảm giá dầu thô vào năm 1986 (Schwartz, 1991). Khi ứng dụng vào dự đoán thị trường tăng trưởng, ví dụ, đối với các tác nhân AI chuyên dụng, người ta có thể vẽ 4 kịch bản sử dụng 2 trục: "mức độ quy định AI (mạnh/yếu)" và "giảm chi phí của mô hình cơ sở (nhanh/chậm)", làm rõ ràng rằng các lĩnh vực ứng dụng và thời kỳ khác nhau được thành lập trong mỗi kịch bản, đồng thời giám sát tình trạng thẩm tra các đề án quy định và sự thay đổi chi phí suy luận như các chỉ số dẫn đầu (Schoemaker, 1995)
Sự tương ứng giữa nguồn và phương pháp
Năm hệ thống, khi liên kết với 4 nguồn gốc từ chương trước, sẽ làm rõ nơi sử dụng của chúng.
- Sự thay đổi chính trị:Hệ thống kịch bản và cấu trúc (lập kịch bản dựa trên các nhánh quy định / ngân sách, giám sát các chỉ số dẫn đầu)
- Sự thay đổi kinh tế:Hệ thống ngoại suy và mô hình (đường cong chi phí, giá tương đối, chỉ số vĩ mô)
- Sự thay đổi xã hội:Hệ thống ngoại suy và mô hình (thống kê dân số) + hệ thống khám phá nhu cầu từ phía người tiêu dùng (sự thay đổi giá trị)
- Sự thay đổi công nghệ:Hệ thống phát hiện tín hiệu + hệ thống ngoại suy và mô hình (bằng sáng chế, bài báo → đường cong S, đường cong chi phí)
Ví dụ từ những người thực hành
Bên ngoài học viện, các nhà nghiên cứu, nhà đầu tư, công ty và quốc gia xuất sắc cũng thực hành các phương pháp cùng hình dáng với những tiếp cận trên. Ở đây, chúng tôi tổng hợp những phương pháp và hành động nào mà từng loại sử dụng để dự đoán thị trường tăng trưởng.
Nhà đầu tư
Nhà đầu tư là những chủ thể chuyển đổi dự đoán thị trường tăng trưởng thành doanh thu một cách trực tiếp nhất. Tuy nhiên, phương pháp và khung thời gian khác nhau đáng kể giữa các công ty đầu tư mạo hiểm, nhà đầu tư cổ phiếu tăng trưởng, quỹ phòng hộ rủi ro và nhà đầu tư tổ chức.
- Công ty Vốn Mạo Hiểm (Sequoia Capital):Don Valentine, người đã đầu tư ban đầu vào Apple, Cisco và Google, đặt tiêu chí đầu tiên của quyết định đầu tư vào "quy mô thị trường". Ông nói "Tôi đầu tư vào thị trường lớn, không phải vào người", và lặp đi lặp lại khẳng định rằng ngay cả những nhà quản lý xuất sắc cũng không thể xây dựng các công ty lớn nếu thị trường quá nhỏ (Valentine, 2010)
- Các quỹ đầu tư mạo hiểm (Y Combinator, Andreessen Horowitz, Founders Fund): Paul Graham của Y Combinator phát biểu "sống trong tương lai và tạo ra những thứ còn thiếu", và tin rằng những bất tiện mà những người ở trong môi trường tiên tiến cảm nhận chính là thị trường trong tương lai. Đây là phiên bản thực hành của phương pháp người dùng hàng đầu (Graham, 2012). Luận đề "Phần mềm đang ăn thế giới" của Andreessen Horowitz là dịch lý thuyết công nghệ đa năng thành luận đề đầu tư, và công ty thực hiện phiên bản thực hành theo cấu trúc kịch bản bằng cách đặt ra trước các luận đề cụ thể (đám mây, di động, AI) rồi công khai và đầu tư theo đó (Andreessen, 2011). Câu hỏi "Sự thật quan trọng nào mà hầu hết mọi người không đồng ý" của Peter Thiel tại Founders Fund cho thấy rằng lợi nhuận vượt trội chỉ có thể đạt được thông qua dự báo lệch khỏi sự đồng thuận (Thiel & Masters, 2014)
- Nhà đầu tư dài hạn cổ phiếu tăng trưởng (Baillie Gifford): Công ty quản lý của Scotland Baillie Gifford đã đầu tư vào Amazon và Tesla ở giai đoạn sớm sau khi phát hành công khai, và tiếp tục nắm giữ trong hơn 10 năm. Cơ sở của họ là các nghiên cứu thực chứng cho thấy lợi nhuận từ cổ phiếu được phân bổ một cách cực kỳ lệch lạc. Trong phân tích cổ phiếu Mỹ từ năm 1926 trở đi, sự tạo ra tài sản tổng thể đến từ 4% hàng đầu các chứng chỉ, trong khi 96% còn lại có lợi nhuận bằng hoặc thấp hơn các tín phiếu kho bạc ngắn hạn (Bessembinder, 2018). Chiến lược dự báo toàn bộ thị trường không phải là điều cần thiết, mà thay vào đó là xác định một số ít các công ty có thể trở thành người chiến thắng áp đảo trên thị trường tăng trưởng, tập trung và nắm giữ lâu dài, được rút ra từ sự phân bổ này
- Quản lý chủ động theo chủ đề (ARK Invest): ARK Invest sử dụng Quy luật Wright (sự giảm chi phí cho mỗi lần nhân đôi sản lượng tích lũy) một cách tường minh, ngoại suy các đường cong chi phí của công nghệ như pin, giải mã gen, AI, v.v., và công khai phương pháp dự báo thời kỳ khởi động của các thị trường ứng dụng để đầu tư (ARK Invest, 2024). Đây là một ví dụ sử dụng trực tiếp hệ thống ngoại suy và mô hình từ bài viết này vào quản lý, nhưng thực tế cho thấy rằng tài sản quản lý đã giảm mạnh kể từ năm 2021, điều này cũng chứng minh những hạn chế rằng ngay cả khi dự báo hướng của công nghệ là chính xác, nếu giá vào và thời điểm sai, nó sẽ dẫn đến tổn thất (Perez, 2002; Siegel, 2005)
- Quỹ phòng hộ kinh tế vĩ mô (Bridgewater Associates): Bridgewater do Ray Dalio lãnh đạo sắp xếp một cách có hệ thống các trường hợp khủng hoảng nợ, khủng hoảng tiền tệ, và thay đổi quyền lực trong hàng trăm năm qua, và đánh giá tình huống hiện tại bằng cách xác định nó giống với giai đoạn lịch sử nào (Dalio, 2018). Đây là phiên bản thực hành của dự báo lớp tham khảo được áp dụng cho thị trường tài chính. Mặt khác, George Soros đã lý thuyết hóa "tính đệ quy" - những người tham gia thị trường dự báo giá cả, giá cả thay đổi thực thể - và đặt những hạn chế của tự tham chiếu, trong đó dự báo thay đổi đối tượng của nó, ở trung tâm của chiến lược đầu tư của mình (Soros, 1987). Đây là một ví dụ sử dụng những hạn chế của chính dự báo làm nguồn thu nhập
- Quỹ phòng hộ hệ thống lượng tử (Renaissance Technologies): Renaissance Technologies được thành lập bởi nhà toán học James Simons hoàn toàn không dự báo sự tăng trưởng của thị trường hoặc tương lai của doanh nghiệp. Công ty giới hạn giao dịch chỉ để nắm bắt các quy luật thống kê trong dữ liệu giá ngắn hạn (trong vài ngày), và duy trì thành tích cao bằng cách từ bỏ dự báo dài hạn (Zuckerman, 2019). Đây có thể được coi là sự nhận thức về các hạn chế từ hướng ngược lại với bài viết này - "phân biệt giữa những gì có thể dự báo (tính quy luật thống kê ngắn hạn) và những gì không thể dự báo (hướng dài hạn của thị trường), và chỉ cược vào cái trước"
- Nhà đầu tư giá trị (Berkshire Hathaway): Warren Buffett đã rõ ràng tránh dự báo các thị trường tăng trưởng để đầu tư. Trong thư gửi cổ đông năm 2007, ông cho biết "kinh doanh tồi tệ nhất là kinh doanh tăng trưởng nhanh, yêu cầu vốn lớn để tăng trưởng, nhưng tạo ra rất ít lợi nhuận. Hãy suy nghĩ về ngành hàng không" (Buffett, 2008). Chiến lược của ông là tách rời sự tăng trưởng của thị trường khỏi lợi nhuận đầu tư, chỉ chọn các công ty trong phạm vi mà bản thân ông có thể hiểu (vòng tròn khả năng) có lợi thế cạnh tranh bền vững. Đây là một ví dụ đặt những khó khăn trong việc dự báo các thị trường tăng trưởng và hạn chế rằng tăng trưởng không được kết nối với lợi nhuận vào những giả định cốt lõi của triết lý đầu tư
- Các nhà đầu tư tổ chức (Temasek, Quỹ Yale): Temasek, công ty đầu tư nhà nước của Singapore, đưa ra bốn xu hướng cấu trúc là "số hóa", "cuộc sống bền vững", "tương lai của tiêu dùng", "tuổi thọ cao", và tái sắp xếp danh mục đầu tư theo chủ đề này (Temasek, 2023). Đây là một ví dụ dịch bốn nguồn gốc trong bài viết này (công nghệ, xã hội, kinh tế, nhân khẩu học) thành phân bổ tài sản cho các nhà đầu tư tổ chức. David Swensen, người lãnh đạo Quỹ Yale, kể từ những năm 1980, đã chuyển phân bổ sang các lớp tài sản như vốn mạo hiểm và cổ phiếu không công khai, nơi tính không đối xứng của thông tin lớn và công nghệ dự báo được thưởng, và thay đổi hoàn toàn mô hình quản lý quỹ đại học (Swensen, 2009). Đây là một ví dụ về việc chọn không chỉ "thị trường nào sẽ tăng trưởng" mà còn "thị trường nào có thể tạo ra lợi nhuận vượt trội từ công nghệ phân biệt"
- Dự báo thực chứng cho thấy các quyết định của nhà đầu tư: Trong khảo sát 885 nhà cung cấp vốn mạo hiểm, yếu tố được coi trọng nhất trong lựa chọn công ty đầu tư là nhóm quản lý, với thị trường và mô hình kinh doanh ở vị trí sau (Gompers et al., 2020). Mặt khác, phân tích hậu kỳ của hơn 200 công ty cho thấy thời điểm là yếu tố giải thích thành công nhiều nhất (Gross, 2015). Lợi nhuận của vốn mạo hiểm có phân bổ cực kỳ lệch lạc được hỗ trợ bởi một số ít những thành công lớn (Kerr, Nanda & Rhodes-Kropf, 2014), và cổ phiếu công khai có phân bổ tương tự (Bessembinder, 2018), do đó việc phân biệt thị trường hoạt động không chỉ là câu hỏi "đầu tư vào dự án nào" mà còn là "phân bổ nhiều cược nhỏ trên nhiều lĩnh vực nào và làm thế nào để tập trung vào người chiến thắng", chức năng thiết kế danh mục đầu tư. Trong quản lý chủ động cổ phiếu công khai, rất ít người quản lý vượt quá mức trung bình thị trường sau khi trừ đi phí (Fama & French, 2010), và mối tương quan giữa tỷ lệ tăng trưởng kinh tế ở mỗi quốc gia và lợi nhuận cổ phiếu gần như bằng không hoặc âm (Ritter, 2005). Khả năng dự báo thị trường tăng trưởng và việc dự báo đó trở thành lợi nhuận đầu tư là những vấn đề riêng biệt về mặt thực chứng
Doanh nghiệp
- Amazon (Working Backwards, AWS): "Working Backwards" - viết trước một tuyên bố báo chí tương lai, sau đó tính toán ngược từ giá trị khách hàng - là sự thể chế hóa của khám phá nhu cầu. Công ty sử dụng phương pháp này để đọc được vào đầu những năm 2000 rằng từ các vấn đề vận hành cơ sở hạ tầng của chính mình, "các công ty khác cũng có cùng các vấn đề", và vào năm 2006 đã ra mắt dịch vụ đám mây AWS. Đây là một ví dụ phát hiện thị trường bên ngoài từ các vấn đề của người dùng hàng đầu nội bộ (nhóm phát triển của chính công ty) (Bryar & Carr, 2021)
- NVIDIA (CUDA): Năm 2006, vài năm trước bùng nổ học sâu, NVIDIA bắt đầu đầu tư vào cơ sở hạ tầng tính toán đa năng GPU CUDA. Ban đầu thị trường không tồn tại và bị nhà đầu tư chỉ trích, nhưng công ty cược vào sự sụp đổ chi phí tính toán song song, tiếp tục đầu tư trong khi xác nhận các tín hiệu rằng các nhà nghiên cứu bắt đầu sử dụng GPU (Raina, Madhavan & Ng, 2009; Krizhevsky, Sutskever & Hinton, 2012), và chờ đợi sự xuất hiện của các lĩnh vực ứng dụng (Witt, 2025). Đây là ví dụ điển hình về dự báo nguồn gốc từ công nghệ và cập nhật từng bước
- Intel (Điểm chuyển đổi chiến lược): Năm 1985, CEO Andy Grove đọc được tín hiệu rằng lợi nhuận từ kinh doanh bộ nhớ chính của mình, kinh doanh chính của công ty, đang biến mất do sự xâm nhập của các nhà sản xuất Nhật Bản, và quyết định từ bỏ kinh doanh sáng lập để tập trung vào bộ xử lý vi. Từ kinh nghiệm này, Grove gọi những dấu hiệu của sự thay đổi cấu trúc ngành là "điểm chuyển đổi chiến lược" và đã hệ thống hóa phương pháp phát hiện nó (Grove, 1996). Đây là ví dụ cho thấy quyết định rút lui cũng là kết quả của dự báo thị trường
- Netflix (Phát trực tuyến): Vào thời điểm thành lập năm 1997, Netflix bắt đầu với cho thuê DVD qua đường bưu điện, nhưng đặt "Net" trong tên công ty, và dự kiến rằng với sự phổ biến của băng thông rộng và sự giảm chi phí truyền thông (đường cong chi phí), tương lai sẽ chuyển sang phát trực tuyến. Năm 2007, công ty bắt đầu phát trực tuyến và tự thay thế kinh doanh chính của mình (Keating, 2012). Đây là ví dụ về ngoại suy đường cong chi phí và quyết định của công ty tự lên con tàu đổi mới có tính phá hủy trước tiên
- Shell (Lập kế hoạch kịch bản): Như đã nói ở trên, vào đầu những năm 1970, công ty chuẩn bị các kịch bản về khủng hoảng dầu mỏ, và đã phản ứng nhanh hơn các đối thủ cạnh tranh đối với cú sốc dầu năm 1973 (Wack, 1985). Đây là nguyên hình của tổng quan tương lai doanh nghiệp đã duy trì bộ phận kịch bản suốt nửa thế kỷ
- Dự báo thực chứng cho thấy hiệu quả của tổng quan tương lai doanh nghiệp: Trong một nghiên cứu theo dõi 83 công ty Châu Âu trong 7 năm, các công ty có hệ thống chuẩn bị cho tương lai (chức năng tổng quan tương lai) phát triển tốt hơn có tỷ suất lợi nhuận cao hơn 33% so với các công ty không có, và tỷ lệ tăng trưởng giá trị thị trường cao gấp khoảng 2 lần (Rohrbeck & Kum, 2018). Đây là bằng chứng rằng việc sở hữu chức năng khám phá không thay đổi, thay vì một dự báo một lần, gắn liền với hiệu suất
Nhà nghiên cứu
- Richard Hamming (Bell Labs): Đối với các điểm chung của các nhà nghiên cứu đạt được những kết quả lớn, Hamming chỉ ra "chọn các vấn đề quan trọng" và "làm việc với cửa mở (mở với thông tin xung quanh)". Hamming dành chiều thứ Sáu hàng tuần để suy nghĩ "vấn đề quan trọng là gì, tại sao bản thân tôi không giải quyết nó", và khuyên nên bước vào sớm các lĩnh vực đang mở ra (Hamming, 1986). Đây là phiên bản thực hành của vận hành liên tục phát hiện tín hiệu và tham gia sớm
- Katalin Karikó (Nghiên cứu mRNA): Từ những năm 1990, cô đã tiếp tục làm việc trên các ứng dụng điều trị mRNA, lúc đó hầu như không có tài trợ. Mặc dù trải qua sự hạ cấp tại đại học sở tại và từ chối cấp kinh phí nghiên cứu, năm 2005 cô công bố phương pháp nucleoside sửa đổi để kìm hãm tính miễn dịch gốc của mRNA, và phương pháp này trở thành cơ sở của vắcxin mRNA năm 2020, dẫn đến Giải thưởng Nobel Sinh lý học và Y học năm 2023 (Karikó et al., 2005). Đây là ví dụ thể hiện rằng "tham gia quá sớm" vào lĩnh vực nghiên cứu có trục thời gian khác với "tham gia quá sớm" vào kinh doanh, và rằng độ trễ từ phát minh đến phổ biến có thể kéo dài vài chục năm (Comin & Hobijn, 2010)
- Các nhà nghiên cứu GPU và học sâu: Năm 2009, một nhóm tại Đại học Stanford cho thấy bằng cách sử dụng GPU, có thể tăng tốc độ huấn luyện học sâu lên vài chục lần (Raina, Madhavan & Ng, 2009). Năm 2012, một nhóm tại Đại học Toronto đã huấn luyện một mạng lưới thần kinh bằng hai GPU và chiến thắng một cách áp đảo trong cuộc thi nhận dạng hình ảnh, trở thành điểm khởi đầu của bùng nổ học sâu (Krizhevsky, Sutskever & Hinton, 2012). Đây là ví dụ về việc chuyển đổi tín hiệu kỹ thuật về sự sụp đổ chi phí tính toán song song thành chủ đề nghiên cứu ở giai đoạn mà hầu hết các nhà nghiên cứu vẫn chưa chú ý
- Cách chọn dựa trên nghiên cứu thực chứng: Một nghiên cứu phân tích 17,9 triệu bài báo khoa học cho thấy những bài báo có tác động lớn nhất thường có cấu trúc "phần lớn là tổ hợp kiến thức quen thuộc, chỉ với một tổ hợp ngoài lệ ở một điểm" (Uzzi et al., 2013). Kết hợp với hiểu biết rằng cược vào lĩnh vực mới tạo ra tác động cao nhưng tỷ lệ thất bại cũng cao (Foster, Rzhetsky & Evans, 2015), có thể kết luận rằng những nhà nghiên cứu xuất sắc đang tham gia sớm bằng cách "bước ra từng bước vào lĩnh vực lân cận đang phát triển, dựa trên tích lũy của chính họ".
Quốc gia
- Singapore (RAHS): Kể từ năm 2004, RAHS (Đánh giá Rủi ro & Quét Chân trời) được thiết lập như một chức năng thường trực của chính phủ, phân loại hóa việc phát hiện các tín hiệu yếu. Hơn nữa, vào năm 2009, một Trung tâm Tương lai Chiến lược được thành lập trong Văn phòng Thủ tướng, điều phối kế hoạch kịch bản của các bộ (Habegger, 2010). Đây là một ví dụ về việc tìm kiếm tín hiệu được điều hành liên tục ở quy mô quốc gia.
- Nhật Bản (Khảo sát Dự báo Khoa học & Công nghệ): Kể từ năm 1971, tích lũy các cuộc khảo sát Delphi tiếp tục mỗi năm năm năm, và trong lần khảo sát thứ 11, hàng nghìn chuyên gia dự đoán thời gian thực hiện đối với khoảng 700 chủ đề khoa học & công nghệ. Đây là cuộc khảo sát Delphi kéo dài nhất thế giới, tiếp tục trong nửa thế kỷ (Viện Chính sách Khoa học & Công nghệ & Học thuật, 2019).
- Vương quốc Anh (Chương trình Foresight): Bắt đầu vào năm 1994 dưới Cục Khoa học Chính phủ, các hội đồng chuyên gia liên lĩnh vực xem xét những thay đổi về công nghệ và xã hội trong 10-20 năm tới, và áp dụng vào chính sách (Habegger, 2010).
- Hoa Kỳ (DARPA): Được thành lập vào năm 1958 như một phản ứng đối với vệ tinh Sputnik của Liên Xô, Cục Dự án Nghiên cứu Quốc phòng Tiên tiến đã đầu tư vào các lĩnh vực công nghệ trong giai đoạn không có thị trường, chẳng hạn như nguyên mẫu Internet (ARPANET), GPS, xe tự hành (Grand Challenge năm 2004), và tạo nền tảng cho những thị trường khổng lồ sau đó (Fuchs, 2010). Cũng được chỉ ra rằng nhiều công nghệ chính tạo nên iPhone có nguồn gốc từ tài chính nghiên cứu công cộng (Mazzucato, 2013). Đây là một ví dụ về quốc gia chịu trách nhiệm về trục thời gian của "tham gia quá sớm".
- Đài Loan (ITRI và TSMC): Vào những năm 1970, Viện Kỹ thuật Công nghiệp thuộc chính phủ (ITRI) đã nhập khẩu công nghệ bán dẫn từ Mỹ, và vào năm 1987, TSMC được thành lập theo hình thức tách biệt từ ITRI. Đây là một ví dụ về việc đọc được sự tăng trưởng lâu dài của thị trường bán dẫn và sự thay đổi cấu trúc công nghiệp trong phân công thiết kế và sản xuất, và quốc gia cược vào một tầng chuyên chế sản xuất (foundry) mà trước đây không tồn tại (Mathews, 1997).
Những điểm chung giữa 4 danh mục trên như sau:
- Không thực hiện dự báo một lần duy nhất: Chiều thứ sáu của Hamming, tiêu chí thị trường của Sequoia, bộ phận kịch bản của Shell, RAHS của Singapore - tất cả đều thiết lập các cơ chế liên tục để nhặt tín hiệu.
- Phản ứng sớm đối với tín hiệu công nghệ và quy định: NVIDIA, Netflix, DARPA, Đài Loan - tất cả đều hoạt động trước khi những thay đổi trong đường cong chi phí hoặc cấu trúc ngành xuất hiện trong các con số.
- Tiếp tục giám sát và cập nhật sau khi cược: Việc NVIDIA tiếp tục đầu tư trong khi xác nhận việc sử dụng GPU của các nhà nghiên cứu và quyết định rút lui của Intel - cả hai đều là thực hành xác minh và cập nhật sau khi đưa ra dự báo.
- Sử dụng trục thời gian khác nhau theo vai trò: Những nhà nghiên cứu và quốc gia phản ứng với cùng một tín hiệu trong trục thời gian hàng chục năm, VC trong 10 năm, doanh nghiệp trong 5-10 năm, và những người vào sớm hơn chịu những khoảng trễ dài hơn (Comin & Hobijn, 2010).
Xu hướng nghiên cứu gần đây về dự báo thị trường tăng trưởng
Chúng tôi tổng hợp các nghiên cứu được công bố chủ yếu từ cuối những năm 2010 đến năm 2026. Cách nhìn của nghiên cứu về dự báo thị trường tăng trưởng đã thay đổi theo những cách sau trong thập kỷ này.
3 bối cảnh nền tảng đã thay đổi cách nhìn
- Tiến bộ dữ liệu và phương pháp tính toán: Các bài báo, bằng sáng chế, thông tin tuyển dụng, biên bản hội nghị công khai định hướng đã trở nên có thể đọc được bằng máy và có thể được xử lý quy mô lớn bằng học sâu. Cái mà trước đây phụ thuộc vào phán đoán của chuyên gia hoặc một số nghiên cứu trường hợp nhỏ - câu hỏi "lĩnh vực mới sẽ mở ra ở đâu" - đã chuyển sang khoa học thực chứng được xác minh bằng hàng triệu dữ liệu (Bloom et al., 2021; Ebadi, Auger & Gauthier, 2022).
- Giải đấu dự báo như là cơ sở thí nghiệm: Giải đấu dự báo địa chính trị do IARPA (tổ chức tình báo Hoa Kỳ) thực hiện kể từ năm 2011 đã tạo ra dữ liệu lớn đầu tiên cho phép đo lường và so sánh độ chính xác của hàng nghìn người dự báo với cùng một câu hỏi, và trở thành nền tảng để xác minh thống kê "ai, bằng phương pháp nào, và có thể dự báo chính xác như thế nào" (Mellers et al., 2014; Tetlock, Mellers & Scoblic, 2017).
- Hai chuyển đổi công nghệ: chuyển đổi năng lượng và AI đa năng: Chi phí của năng lượng mặt trời và pin liên tục giảm nhanh hơn dự báo của các tổ chức chính, cung cấp một lượng lớn tài liệu để xác minh các phương pháp dự báo sau sự kiện (Meng et al., 2021). Đồng thời, sự xuất hiện của mô hình ngôn ngữ lớn quy mô đã tăng nhu cầu về dự báo sự lan rộng như "công nghệ đa năng này sẽ lan rộng vào những ngành công nghiệp nào và khi nào", và nó tự nó trở thành đối tượng nghiên cứu (Eloundou et al., 2024).
Dưới đây, chúng tôi sẽ xem xét tổng quan xu hướng nghiên cứu trong mỗi chủ đề.
Dự báo công nghệ
- Thiết lập dự báo xác suất dựa trên đường cong kinh nghiệm: Cách nhìn chiếm ưu thế lâu dài là tốc độ cải thiện chi phí và hiệu suất của công nghệ không thể dự báo được. Kể từ giữa những năm 2010, các nghiên cứu đã tích lũy xác minh sau sự kiện dự báo xác suất dựa trên đường cong kinh nghiệm (định luật Wright) sử dụng lịch sử chi phí của hơn 50 công nghệ, và đã chỉ ra rằng có thể tính các khoảng tin cậy bao gồm phân phối sai số dự báo (Farmer & Lafond, 2016; Lafond et al., 2018). Điều quyết định đó là một nghiên cứu so sánh ước tính của chuyên gia với dự báo của mô hình thống kê cho các công nghệ năng lượng, cho thấy mô hình thống kê chính xác hơn chuyên gia, và chuyên gia đã hệ thống đánh giá thấp giảm chi phí (Meng et al., 2021). Sử dụng hiểu biết này, dự báo xác suất giảm chi phí của năng lượng mặt trời, gió và pin dẫn đến kết luận rằng việc tăng tốc độ chuyển đổi năng lượng làm giảm tổng chi phí (Way et al., 2022).
- Mở rộng sang công nghệ không có thị trường: Phạm vi của dự báo đã mở rộng từ các công nghệ có lịch sử chi phí sang các công nghệ chưa có thị trường. Một phương pháp để ước tính tỷ lệ cải thiện cho mỗi lĩnh vực công nghệ từ dữ liệu bằng sáng chế đã được phát triển, và tỷ lệ cải thiện hàng năm được dự báo cho 1.757 lĩnh vực công nghệ (Singh, Triulzi & Magee, 2021). Một khuôn khổ định nghĩa bản thân các công nghệ mới nổi bằng năm thuộc tính - tính mới lạ cấp tiến, sự tăng trưởng tương đối nhanh, tính nhất quán, tác động nổi bật, và tính không chắc chắn - đã được đề xuất (Rotolo, Hicks & Martin, 2015), và dựa trên khuôn khổ này, các chỉ số đa chủ đề của bằng sáng chế được áp dụng cho học máy, và đã chỉ ra rằng có thể phân loại các công nghệ đã phát triển sau đó ở giai đoạn sớm (Lee et al., 2018). Các phương pháp sử dụng học sâu để phát hiện tín hiệu yếu từ văn bản của bài báo, bằng sáng chế và tin tức cũng đã phát triển (Zhou et al., 2020; Ebadi, Auger & Gauthier, 2022), và Trung tâm Nghiên cứu Liên hợp của EU đã triển khai nó trong hoạt động hàng năm (Ủy ban Châu Âu Trung tâm Nghiên cứu Liên hợp, 2024).
- Điểm đến: Như một điểm đến, những câu hỏi "khi nào công nghệ đó trở nên khả thi về mặt kinh tế" và "công nghệ nào sẽ phát triển tiếp theo" - bây giờ có thể được trả lời với cơ sở thống kê chứ không phải trực giác của chuyên gia. Trong số các hạn chế của dự báo thị trường được thảo luận sau đó, cả cạm bẫy ngoại suy thẳng và đánh giá thấp của chuyên gia đều có thể được sửa chữa bằng phương pháp này. Dữ liệu và phương pháp được công khai, và ngay cả các nhà nghiên cứu cá nhân và doanh nghiệp nhỏ và vừa cũng có thể thực hiện việc khám phá ở cùng mức độ.
Lan rộng và nhu cầu
- Theo dõi sự lan rộng bằng dữ liệu văn bản: Sự phổ biến của công nghệ mới được đo lường từ khi doanh số hoặc tỷ lệ áp dụng xuất hiện trong thống kê. Kể từ những năm 2020, các kỹ thuật đã được phát triển bằng cách kết hợp biên bản công khai định hướng của các công ty, bằng sáng chế, thông tin tuyển dụng để theo dõi 29 công nghệ phá hủy như đám mây và điện thoại thông minh, xác định khi nào công nghệ lan rộng đến công ty và thành phố nào. Nó cho thấy rằng công nhân trong các công nghệ mới lúc đầu tập trung ở một số thành phố hàng đầu và lan rộng theo thời gian (Bloom et al., 2021). Trong một nghiên cứu sử dụng thông tin tuyển dụng và học máy để xác minh liệu "công nghệ đa năng" có đáp ứng các điều kiện (cải thiện nhanh chóng, thẩm lọc rộng trên các ngành, gây ra sự đổi mới bổ sung), nó được xác nhận rằng so với các công nghệ mới nổi khác, nó có tính chất công nghệ đa năng mạnh hơn (Goldfarb, Taska & Teodoridis, 2023). Đối với các mô hình ngôn ngữ lớn quy mô, phạm vi của thị trường lao động bị ảnh hưởng được ước tính từ thành phần tác vụ cho mỗi nghề, và ước tính rằng khoảng 80% lao động sẽ bị ảnh hưởng ở một phần của công việc (Eloundou et al., 2024). Nó được chứng minh rằng thông tin tuyển dụng công khai và công khai định hướng đóng vai trò là các chỉ số hàng đầu vài năm trước thống kê thị trường.
- Bằng chứng nhân quả rằng nhu cầu thúc đẩy phát minh: Từ phía nhu cầu, câu hỏi "liệu dự báo quy mô thị trường trong tương lai có thực sự thúc đẩy hướng của phát minh không" đã được xác minh về nhân quả. Trong ngành dược phẩm, sự phát triển thuốc mới tăng đối với các lĩnh vực bệnh có quy mô thị trường trong tương lai dự kiến lớn hơn từ nhân khẩu học (Acemoglu & Linn, 2004), và độ co giãn ước tính rằng sự gia tăng 1% quy mô thị trường dẫn đến tăng khoảng 0,2% số lượng thuốc mới (Dubois et al., 2015). Trong ngành ô tô, các nhà sản xuất ở các nước có giá xăng tăng có xu hướng tăng bằng sáng chế cho công nghệ sạch như điện khí hóa thay vì động cơ đốt trong (Aghion et al., 2016), và cũng thu được bằng chứng rằng nhu cầu thúc đẩy vị trí sản xuất, cùng với việc các nước có gánh nặng bệnh tật lớn hơn tăng sản xuất và xuất khẩu thuốc điều trị (Costinot et al., 2019). Dự báo thị trường không chỉ bao gồm "có chính xác không" mà còn bao gồm "liệu những người khác cũng có cùng dự báo và tham gia không" - vấn đề cạnh tranh.
- Đường dẫn và thời gian từ khoa học đến thị trường: Đường dẫn và thời gian từ khoa học đến thị trường cũng đã được đo lường. Một nghiên cứu phân tích mạng lưới trích dẫn của 4,8 triệu bằng sáng chế và 32 triệu bài báo cho thấy rằng bằng sáng chế có giá trị thị trường cao hơn gần gũi với khoa học cơ bản, và bài báo có ảnh hưởng lớn gần gũi hơn với ứng dụng công nghệ (Ahmadpoor & Jones, 2017), và cơ sở dữ liệu trích dẫn các bài báo mà bằng sáng chế tham chiếu đã được xây dựng, làm cho có thể theo dõi quy mô lớn khoa học nào từ lĩnh vực được sử dụng trong công nghiệp (Marx & Fuegi, 2020). Mặt khác, để đầu tư trong công nghệ đa năng được phản ánh trong năng suất, cần phải có đầu tư vào các tài sản vô hình bổ sung như quy trình kinh doanh, nhân tài, dữ liệu, và thời gian đó được thống kê cho thấy mô tả một "đường cong J" trong đó năng suất tạm thời giảm (Brynjolfsson, Rock & Syverson, 2021). Đối với AI đa năng quy mô lớn, từ trad hệ thống này được dự báo rằng việc sắp xếp quy trình kinh doanh và dữ liệu sẽ trở thành giai đoạn hạn chế tốc độ của sự phổ biến, hơn là cải thiện hiệu suất của mô hình nền tảng.
Biên giới nghiên cứu
- Sự suy giảm kết quả phá vỡ mô hình và sự cứng nhắc của các lĩnh vực trưởng thành:Những câu hỏi về nơi mở ra các lĩnh vực nghiên cứu mới, nơi các nhà nghiên cứu nên đặt cược, bắt đầu có câu trả lời từ dữ liệu quy mô lớn. Một nghiên cứu phân tích 45 triệu bài báo và 3,9 triệu bằng sáng chế cho thấy tỷ lệ kết quả "phá vỡ mô hình" làm mới kiến thức hiện tại tiếp tục giảm trên tất cả các lĩnh vực (Park, Leahey & Funk, 2023), và cũng xác nhận rằng các lĩnh vực càng trưởng thành thì các ý tưởng mới càng khó thành công (Chu & Evans, 2021). Trên phía nhà nghiên cứu, trong khi chiến lược bảo thủ tập trung vào các lĩnh vực xu hướng đã được thiết lập là chiếm ưu thế, những cược vào lĩnh vực mới tạo ra tác động cao được thể hiện trong hàng triệu bài báo (Foster, Rzhetsky & Evans, 2015)
- Khoảng cách thời gian trong đánh giá tính mới:Có khoảng cách thời gian trong việc đánh giá tính mới. Các bài báo có tính mới cao với các kết hợp bất thường cho thấy mô hình "được công nhận muộn" với mức trích dẫn thấp trong ngắn hạn nhưng có tác động cao trong dài hạn (Wang, Veugelers & Stephan, 2017), và các bài báo có tác động lớn nhất có cấu trúc kết hợp kiến thức chuẩn mực với chỉ một kết hợp bất thường (Uzzi et al., 2013). Tuy nhiên, cũng đã xác nhận quy mô lớn "hình phạt chuyển hướng" khi các nhà nghiên cứu chuyển sang các chủ đề nằm ngoài chuyên môn của họ và tác động kết quả giảm (Hill et al., 2025), vì vậy việc tham gia vào lĩnh vực mới một cách hợp lý là khi nó liền kề với tích lũy của riêng bạn
- Điểm đến:Tóm lại, có một quy luật rằng các lĩnh vực mới dễ mở ra tại ranh giới của các lĩnh vực hoặc trong các lĩnh vực nhỏ hơn là tại trung tâm của các lĩnh vực lớn trưởng thành. Điểm đến hiện tại là "thị trường tăng trưởng" cho các nhà nghiên cứu và nhà phát minh là các lĩnh vực ranh giới liền kề với chuyên môn của họ và chưa bị quá tải
Phán đoán của con người và AI
- So sánh các phương pháp tổng hợp:Khi tập hợp những phán đoán của con người để dự đoán, dữ liệu từ các giải đấu dự đoán đã xác minh phương pháp tập hợp và phương pháp tổng hợp nào là chính xác nhất. "Khảo sát dự đoán" nơi những người tham gia trực tiếp trả lời xác suất và tổng hợp thống kê cho thấy độ chính xác bằng hoặc cao hơn thị trường dự đoán (Atanasov et al., 2017), và cũng cho thấy rằng khi thêm "cực đoan hóa" đẩy xác suất trung bình theo hướng 0 hoặc 1 trong quá trình tổng hợp thì độ chính xác sẽ tăng (Satopää et al., 2014). Đối với phương pháp Delphi, một bài viết đã tổng hợp các điều kiện tăng độ chính xác (đa dạng hóa những người tham gia, chất lượng phản hồi, số lần lặp) (Rowe & Wright, 1999). Hàm ý thực tiễn là việc tập hợp xác suất một cách ẩn danh và tổng hợp thống kê chính xác hơn so với việc đạt được sự thống nhất trong cuộc họp, và có thể đạt được độ chính xác tương đương mà không cần phải đầu tư chi phí vận hành thị trường dự đoán
- Sự ra đời và giới hạn của LLM:Kể từ năm 2023, các mô hình ngôn ngữ lớn (LLM) đã xuất hiện như những người dự đoán. Dự đoán bằng ensemble của 12 loại LLM khác nhau cho thấy độ chính xác không thể phân biệt thống kê với trí tuệ tập thể của 925 người (Schoenegger et al., 2024a), và LLM được tăng cường thông tin mới nhất thông qua tìm kiếm và tối ưu hóa quy trình suy luận đang tiếp cận các nhóm dự đoán của con người trong các câu hỏi riêng lẻ (Halawi et al., 2024). Trong các thử nghiệm cho những người dự đoán con người một trợ lý LLM, độ chính xác được cải thiện đáng kể với hoặc không có trợ lý (Schoenegger et al., 2024b). Mặt khác, trong so sánh với các tiêu chuẩn được cập nhật liên tục, những LLM tiên tiến nhất vẫn chưa đạt được những người dự đoán siêu luyện tập được, xác nhận rằng (Karger et al., 2024), và còn cách xa tự động hóa hoàn toàn
- Điểm đến:Như một điểm đến, AI giảm mạnh chi phí của các bước tiền dự đoán như thăm dò, trình bày tỷ lệ cơ sở, và chuẩn bị nháp kịch bản, trong khi phán đoán xác suất cuối cùng và phán đoán cập nhật chính xác hơn khi được con người được đào tạo đảm nhận. Cấu trúc phân công "AI thăm dò, con người phán đoán, AI giám sát, con người cập nhật" là cấu trúc chính xác nhất mà nghiên cứu hiện tại cho thấy. Mức độ quét từng trước chỉ có quốc gia hoặc VC mới có thể làm được, giờ đây đã nằm trong tầm tay của các nhà nghiên cứu riêng lẻ và các công ty kinh doanh chung thông qua phân công này
Giới hạn của dự đoán thị trường tăng trưởng
Cho đến nay, chúng ta đã tổng hợp các nguồn, phương pháp, thực tiễn và nghiên cứu mới nhất để phân biệt thị trường tăng trưởng. Cuối cùng, chúng tôi tổng hợp các giới hạn vốn có trong dự đoán thị trường. Các giới hạn được chia thành bốn loại: nhận thức của con người, cấu trúc thị trường, tính tự tham chiếu của dự đoán, và dữ liệu và phương pháp.
Giới hạn của nhận thức
- Độ chính xác dự đoán của chuyên gia:Dự đoán của các chuyên gia đã được xác nhận qua xác thực quy mô lớn trong thời gian dài là ở mức tương đương với việc đoán mò. Một nghiên cứu theo dõi trong 20 năm khoảng 28.000 dự đoán của 284 chuyên gia cho thấy tỷ lệ trúng của các chuyên gia gần như bằng "một chú tinh bộc phát tung phi tiêu" và loại chỉ giải thích mọi thứ bằng một lý thuyết lớn (loại nhím) có kết quả tồi tệ nhất, trong khi loại linh hoạt đồng hóa thông tin đa dạng (loại cáo) tương đối vượt trội (Tetlock, 2005). Trong dự đoán thị trường, một cuộc khảo sát do AT&T yêu cầu vào đầu những năm 1980 dự đoán số hợp đồng điện thoại di động của Mỹ tại thời điểm năm 2000 là khoảng 900.000, thấp hơn hơn 100 lần so với kết quả thực tế là khoảng 109 triệu (The Economist, 1999). Đối với năng lượng mặt trời, các dự đoán về khối lượng triển khai của các tổ chức chính hàng năm đều thấp hơn kết quả thực tế, và ngay cả khi kết quả vượt quá dự đoán, dự đoán của năm sau cũng không được nâng cao đủ (Creutzig et al., 2017)
- Quy luật của những sai lệch:Hướng sai lệch có quy luật. Thứ nhất, mặc dù sự phổ biến của công nghệ diễn ra theo đường cong S hoặc hàm mũ, con người vẽ xu hướng gần đây bằng một đường thẳng, dẫn đến sai lầm là "quá đánh giá thay đổi trong 2 năm tới và đánh giá thấp thay đổi trong 10 năm tới" (Gates, 1996; Rogers, 1962). Đã xác nhận qua so sánh hậu kỳ với các mô hình thống kê rằng các chuyên gia đánh giá thấp một cách hệ thống việc giảm chi phí công nghệ năng lượng (Meng et al., 2021). Thứ hai, do đổi mới phá vỡ có hiệu suất thấp khi ra mắt và thị trường cũng nhỏ, phân tích dựa trên giọng nói của khách hàng hiện tại và dữ liệu thị trường hiện tại sẽ xem xét "không đáng kể" (Christensen, 1997). Thứ ba, khi dự đoán bằng cách "từ bên trong" tích lũy dự án của riêng bạn, nó được sai lệch một cách hệ thống theo hướng lạc quan do sai sót lập kế hoạch (planning fallacy). Phân tích 258 dự án công cộng cho thấy 90% đã đánh giá thấp chi phí (Kahneman & Tversky, 1979; Flyvbjerg, Holm & Buhl, 2002)
- Tính bảo thủ của nhà nghiên cứu:Các nhà nghiên cứu cũng có cùng loại sai lệch. Các nhà nghiên cứu có xu hướng áp dụng chiến lược bảo thủ tập trung vào các lĩnh vực xu hướng đã được thiết lập, nhưng trong khi những cược vào lĩnh vực mới có tỷ lệ thất bại cao, tác động khi thành công lại lớn, và được thể hiện trong hàng triệu bài báo rằng lựa chọn bảo thủ là quá mức cho cộng đồng (Foster, Rzhetsky & Evans, 2015). Trong các lĩnh vực nơi tăng trưởng đã rõ ràng với tất cả mọi người, cạnh tranh gay gắt và lợi thế của việc tham gia sớm bị mất, và chỉ có dự đoán nằm ngoài sự đồng thuận mới có lợi nhuận vượt mức (Thiel & Masters, 2014)
Giới hạn cấu trúc
- Sự phân biệt giữa rủi ro và bất định:"Rủi ro" có thể dự đoán được và "bất định" không thể dự đoán được được phân biệt. Đối với rủi ro nơi xác suất có thể được tính từ tần số quá khứ, bất định nơi không tồn tại quá khứ tham chiếu (bất định của Knight) không thể xác định xác suất, và sự khởi động của các thị trường mới thường thuộc về loại sau (Knight, 1921). Hơn nữa, trong các lĩnh vực nơi phân bố kết quả lệch rất nhiều so với phân bố chuẩn, những sự kiện hiếm dự định phần lớn kết quả, do đó dự đoán trung bình sẽ lệch một cách có hệ thống. Đã được xác nhận thực nghiệm rằng giá trị của đầu tư mạo hiểm và phát minh chính xác có phân bố này (Taleb, 2007; Scherer & Harhoff, 2000; Kerr, Nanda & Rhodes-Kropf, 2014)
- Lợi suất tăng và phụ thuộc vào con đường:Trong các thị trường nơi lợi suất tăng và phụ thuộc vào con đường hoạt động, những sự kiện tình cờ nhỏ ban đầu quyết định người chiến thắng và không thể dự đoán trước. Do vì hiệu ứng mạng lưới hoặc hiệu ứng học tập, công nghệ được phổ biến trước sẽ tăng cường sự ưu thế của nó, do đó các tiêu chuẩn kém về mặt kỹ thuật cũng có thể thống trị thị trường. Quá trình này được lập mô hình về mặt lý thuyết (Arthur, 1989) và được chứng minh bằng lịch sử của cách bố trí bàn phím QWERTY không phải là tối ưu về mặt kỹ thuật nhưng vẫn được thiết lập (David, 1985). Điều này có nghĩa là "thị trường nào sẽ tăng trưởng" có thể được dự đoán, nhưng "ai sẽ thắng trên thị trường đó" về cấu trúc rất khó dự đoán
- Sự tích hợp cấu trúc của bong bóng:Triển khai công nghệ đa dụng có các giai đoạn cuồng nhiệt và bong bóng được tích hợp về cấu trúc. Năm cuộc cách mạng công nghệ kể từ Cách mạng công nghiệp đã có quá nhiều vốn tài chính chảy vào giai đoạn giới thiệu tạo thành bong bóng và sau khi sụp đổ đã bước vào giai đoạn triển khai (Perez, 2002). Ngay cả dự đoán chính xác sự tăng trưởng của thị trường, nếu tham gia và đầu tư trong giai đoạn bong bóng thì sẽ chịu tổn thất. Sự chính xác của dự đoán và sự chính xác của thời gian tham gia và giá cần được xác minh riêng biệt
Giới hạn của tự tham chiếu
- Lời tiên tri tự thực hiện:Dự đoán hiện tượng xã hội được chính việc được dự đoán thay đổi hành vi của đối tượng. Cấu trúc của "lời tiên tri tự thực hiện" này là một chỉ dẫn cổ điển của xã hội học (Merton, 1948) và áp dụng trực tiếp cho dự đoán thị trường. Khi ý tưởng "thị trường này sẽ tăng trưởng" được chia sẻ rộng rãi, sự tham gia sẽ ồ ạt xảy ra và tăng trưởng sẽ được thực hiện, nhưng lợi nhuận trên mỗi người tham gia sẽ biến mất. Rằng dự đoán về quy mô thị trường trong tương lai thực sự thúc đẩy phát minh và sự tham gia đã được xác nhận một cách nhân quả trong các ngành công nghiệp dược phẩm và ô tô (Acemoglu & Linn, 2004; Dubois et al., 2015; Aghion et al., 2016)
- Vấn đề được tính toán sẵn:Trong bối cảnh đầu tư, giới hạn này xuất hiện như vấn đề "được tính toán sẵn". Vì dự đoán dựa trên thông tin công khai đã được phản ánh trong giá, tăng trưởng mà tất cả mọi người đều biết không tạo lợi nhuận vượt mức (Fama, 1970). Giả định rằng đầu tư vào các ngành và công ty tăng trưởng không mang lại lợi nhuận cao như kỳ vọng "cái bẫy tăng trưởng" xuất phát từ việc kỳ vọng về tăng trưởng được tính toán sẵn trong giá cổ phiếu, dẫn đến việc trả giá quá cao (Siegel, 2005). Việc nhìn thấu được tăng trưởng và việc lợi nhuận từ tăng trưởng đó là những vấn đề khác nhau
- Định luật Goodhart:Khi chỉ số trở thành mục tiêu, chỉ số sẽ mất giá trị của nó như một chỉ số. "Khi một số liệu thống kê trở thành mục tiêu chính sách, nó sẽ mất độ tin cậy như một số liệu thống kê" định luật này (Goodhart, 1984) cũng áp dụng cho các chỉ dẫn hàng đầu. Nếu số lượng đơn đăng ký sáng chế hoặc số lượng công việc được tuyển dụng được biết rộng rãi là "tín hiệu thị trường tăng trưởng", những đơn đăng ký và công việc tuyển dụng có ý thức về điều này sẽ tăng lên, và tín hiệu sẽ chuyển thành nhiễu. Chỉ dẫn hàng đầu chỉ có sức dự đoán cao nhất trong giai đoạn trước khi nó được công nhận là một chỉ dẫn
Giới hạn của dữ liệu và phương pháp
- Thị trường mới không có dữ liệu:Các phương pháp định lượng yêu cầu dữ liệu quá khứ, nhưng theo định nghĩa, thị trường mới không có quá khứ. Các hệ số của mô hình khuếch tán không thể được ước tính ổn định cho đến khi tỷ lệ khuếch tán đạt 10-20% (Bass, 1969; Sultan, Farley & Lehmann, 1990), và trước đó, chúng ta phải dựa vào dự báo lớp tham chiếu sử dụng các hệ số từ các trường hợp tương tự (Kahneman & Tversky, 1979). Tuy nhiên, lựa chọn tiêu chí "tương tự" ảnh hưởng đến kết quả, và chính sự lựa chọn đó lại phụ thuộc vào phán đoán của người dự báo. Những phát hiện cho rằng mô hình thống kê vượt trội hơn các chuyên gia (Meng et al., 2021) là kết luận về các công nghệ có lịch sử chi phí kéo dài hàng chục năm, không áp dụng trực tiếp cho các công nghệ không có lịch sử.
- Điểm yếu của học máy đối với chuyển đổi chế độ:Học máy chỉ có thể học từ các mô hình quá khứ và có giới hạn khi đối mặt với những thời kỳ cấu trúc thay đổi (chuyển đổi chế độ). Trong các cuộc thi dự báo quy mô lớn sử dụng chuỗi thời gian của 100.000 bộ dữ liệu, các phương pháp học máy thuần túy không vượt qua các phương pháp thống kê đơn giản, và sự kết hợp của nhiều phương pháp là chính xác nhất (Makridakis, Spiliotis & Assimakopoulos, 2018; Makridakis et al., 2020). Đối với các mô hình ngôn ngữ lớn, trong khi có báo cáo rằng chúng tương đương với trí thông minh tập hợp của con người, các mô hình này vẫn chưa đạt được mức của những người dự báo được huấn luyện trên các tiêu chuẩn được cập nhật liên tục (Schoenegger et al., 2024a; Karger et al., 2024).
- Dương tính giả trong phát hiện tín hiệu:Phát hiện tín hiệu luôn gặp vấn đề dương tính giả. Chính định nghĩa của công nghệ mới đã chứa đựng sự không chắc chắn (Rotolo, Hicks & Martin, 2015), và không hiếm khi các công nghệ thu hút sự chú ý sau đó sụt kém "cơn sốt" là điều bình thường. "Chu kỳ cơn sốt" mô tả sự chuyển biến kỳ vọng của công nghệ được sử dụng rộng rãi trong thực tế, nhưng đã được chỉ ra rằng hỗ trợ nghiên cứu yếu đối với việc liệu hình dạng của nó có thể được tổng quát hóa thực nghiệm (Dedehayir & Steinert, 2016). Hầu hết các tín hiệu yếu, khi nhìn lại, chẳng qua chỉ là nhiễu không dẫn đến bất cứ điều gì.
Những kết quả đạt được dựa trên những giới hạn
- Xác suất, cập nhật và kết hợp:Những giới hạn trên không phải là lý do để từ bỏ dự báo, mà là lý do để thay đổi cách sử dụng dự báo. Thứ nhất, đầu ra của dự báo không phải là một điểm mà là một phân bố xác suất, phải được xử lý với độ rộng nhất định. Thứ hai, xác suất được cập nhật mỗi khi có thông tin mới, và cố chấp với một dự báo đã đưa ra là yếu tố thất bại lớn nhất. Sự chênh lệch khoảng 30% của những người dự báo được huấn luyện vượt trội hơn các sĩ quan phân tích thông tin chủ yếu bắt nguồn từ thói quen cập nhật này (Mellers et al., 2014; Tetlock & Gardner, 2015). Thứ ba, việc không dựa vào một phương pháp duy nhất mà kết hợp nhiều phương pháp là kết luận được hỗ trợ một cách nhất quán trong nửa thế kỷ nghiên cứu dự báo và các cuộc thi mới nhất (Armstrong, 2001; Makridakis et al., 2020).
- Bổ sung bằng Foresight:Sự không chắc chắn mà forecasting không thể xử lý được bổ sung bằng foresight. Đối với những tương lai không thể dự đoán, sẽ hợp lý hơn là phác thảo nhiều kịch bản, giám sát các chỉ số dẫn đầu, và chuẩn bị các quyết định có thể ứng phó với bất kỳ kịch bản nào, thay vì cá cược vào một dự báo duy nhất (Schoemaker, 1995; Wack, 1985). Khi dự báo sai, đó là do phương pháp không tốt, và phương pháp có thể được cải thiện. Tuy nhiên, ngay cả phương pháp cải thiện cũng có giới hạn của nó, và thiết kế quyết định dựa trên những giới hạn đó sẽ là bước tiếp theo của dự báo.
Kết luận
Như vậy, chúng tôi đã tổng hợp lại các phương pháp để tìm ra thị trường tăng trưởng. Các phương pháp được tổng hợp ở đây, mặc dù không thể dự đoán chắc chắn thị trường tăng trưởng, nhưng qua tiếp cận khoa học, có thể dự đoán với xác suất cao nhất có thể. Được coi là có thể được áp dụng như một phương pháp tiếp cận để dự đoán loại thị trường nào sẽ phát triển trong tương lai thời đại AI sắp tới.
Tài liệu tham khảo
- Acemoglu, D., & Linn, J. (2004). Market size in innovation: Theory and evidence from the pharmaceutical industry. Quarterly Journal of Economics, 119(3), 1049–1090.(Bài báo thực nghiệm rằng quy mô thị trường dự kiến từ nhân khẩu học quyết định hướng phát triển thuốc mới)
- Aghion, P., Dechezleprêtre, A., Hémous, D., Martin, R., & Van Reenen, J. (2016). Carbon taxes, path dependency, and directed technical change: Evidence from the auto industry. Journal of Political Economy, 124(1), 1–51.(Bài báo thực nghiệm rằng sự gia tăng giá nhiên liệu làm tăng số bằng sáng chế công nghệ sạch của các nhà sản xuất ô tô)
- Aguilar, F. J. (1967). Scanning the business environment. Macmillan.(Tác phẩm hệ thống hóa quét môi trường bên ngoài của doanh nghiệp và trở thành nguyên mẫu của phân tích PEST)
- Ahmadpoor, M., & Jones, B. F. (2017). The dual frontier: Patented inventions and prior scientific advance. Science, 357(6351), 583–587.(Bài báo đo khoảng cách giữa khoa học và công nghệ từ mạng trích dẫn bằng sáng chế và bài báo, cho thấy bằng sáng chế có giá trị thị trường cao gần với khoa học cơ bản)
- Andreessen, M. (2011, August 20). Why software is eating the world. The Wall Street Journal.(Bài luận thuyết đầu tư cho rằng phần mềm sẽ tái cấu trúc mọi ngành công nghiệp)
- Ansoff, H. I. (1975). Managing strategic surprise by response to weak signals. California Management Review, 18(2), 21–33.(Bài báo đề xuất ứng phó với "tín hiệu yếu" tiền thân của những thay đổi lớn)
- Armstrong, J. S. (Ed.). (2001). Principles of forecasting: A handbook for researchers and practitioners. Kluwer Academic Publishers.(Sách tay tổng hợp các nguyên tắc nghiên cứu dự báo, cho thấy sự kết hợp các phương pháp nâng cao độ chính xác)
- Arrow, K. J., Forsythe, R., Gorham, M., Hahn, R., Hanson, R., Ledyard, J. O., Levmore, S., Litan, R., Milgrom, P., Nelson, F. D., Neumann, G. R., Ottaviani, M., Schelling, T. C., Shiller, R. J., Smith, V. L., Snowberg, E., Sunstein, C. R., Tetlock, P. C., Tetlock, P. E., … Zitzewitz, E. (2008). The promise of prediction markets. Science, 320(5878), 877–878.(Bài báo thảo luận hiệu quả và khả năng chính sách của các thị trường dự báo)
- Arthur, W. B. (1989). Competing technologies, increasing returns, and lock-in by historical events. Economic Journal, 99(394), 116–131.(Bài báo lý thuyết hóa rằng dưới điều kiện lợi nhuận tăng, những sự kiện ngẫu nhiên ban đầu quyết định người chiến thắng, làm cho dự báo trước khó khăn)
- Atanasov, P., Rescober, P., Stone, E., Swift, S. A., Servan-Schreiber, E., Tetlock, P., Ungar, L., & Mellers, B. (2017). Distilling the wisdom of crowds: Prediction markets vs. prediction polls. Management Science, 63(3), 691–706.(Bài báo thực nghiệm rằng khảo sát dự báo được tổng hợp thống kê có độ chính xác bằng hoặc vượt quá thị trường dự báo)
- Bass, F. M. (1969). A new product growth for model consumer durables. Management Science, 15(5), 215–227.(Bài báo gốc của mô hình Bass, định hình sự khuếch tán sản phẩm mới bằng hệ số đổi mới và hệ số bắt chước)
- Bass, F. M., Gordon, K., Ferguson, T. L., & Githens, M. L. (2001). DIRECTV: Forecasting diffusion of a new technology prior to product launch. Interfaces, 31(3), S82–S93.(Bài báo báo cáo việc sử dụng mô hình Bass để dự báo số lượng đăng ký truyền hình vệ tinh trước khi ra mắt sản phẩm, gần như trùng khớp với kết quả thực tế)
- Bloom, N., Hassan, T. A., Kalyani, A., Lerner, J., & Tahoun, A. (2021). The diffusion of disruptive technologies (NBER Working Paper No. 28999). National Bureau of Economic Research.(Bài báo theo dõi sự khuếch tán giữa các công ty và khu vực của 29 công nghệ phá vỡ từ văn bản thuyết minh tài chính, bằng sáng chế và tuyển dụng)
- Boston Consulting Group. (1968). Perspectives on experience. Boston Consulting Group.(Báo cáo đưa quy luật Wright vào chiến lược kinh doanh dưới dạng "đường cong kinh nghiệm")
- Bresnahan, T. F., & Trajtenberg, M. (1995). General purpose technologies: 'Engines of growth'? Journal of Econometrics, 65(1), 83–108.(Bài báo cho thấy công nghệ đa năng sinh ra tăng trưởng thông qua chuỗi đổi mới bổ sung)
- Bryar, C., & Carr, B. (2021). Working backwards: Insights, stories, and secrets from inside Amazon. St. Martin's Press.(Tác phẩm giải thích quy trình dự toán từ phía khách hàng của Amazon bởi một người trong cuộc)
- Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372.(Bài báo trình bày đường cong J cho thấy quá trình từ khi đầu tư vào công nghệ đa dụng đến khi tác động lên năng suất được phản ánh thông qua việc trang bị các tài sản vô hình bổ sung)
- Chen, K.-Y., & Plott, C. R. (2002). Information aggregation mechanisms: Concept, design and implementation for a sales forecasting problem (Social Science Working Paper No. 1131). California Institute of Technology.(Bài báo báo cáo về thị trường dự báo nội bộ của HP vượt quá dự báo bán hàng chính thức)
- Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press.(Tác phẩm chỉ ra lý do tại sao sự đổi mới phá hủy lại không xuất hiện trong phân tích thị trường của các công ty hiện tại)
- Christensen, C. M., Hall, T., Dillon, K., & Duncan, D. S. (2016). Know your customers' "jobs to be done". Harvard Business Review, 94(9), 54–62.(Bài báo giải thích lý thuyết công việc định nghĩa lại thị trường dựa trên những "công việc mà khách hàng muốn hoàn thành")
- Chu, J. S. G., & Evans, J. A. (2021). Slowed canonical progress in large fields of science. Proceedings of the National Academy of Sciences, 118(41), e2021636118.(Bài báo chỉ ra rằng trong các lĩnh vực khoa học ngày càng trưởng thành, các ý tưởng mới càng khó được công nhận)
- Collantes, G., & Sperling, D. (2008). The origin of California's zero emission vehicle mandate. Transportation Research Part A: Policy and Practice, 42(10), 1302–1313.(Bài báo phân tích quá trình hình thành quy định ZEV của California năm 1990 và chỉ ra rằng quy định này là khởi điểm dẫn dắt thị trường xe điện)
- Comin, D., & Hobijn, B. (2010). An exploration of technology diffusion. American Economic Review, 100(5), 2031–2059.(Bài báo chỉ ra rằng khoảng thời gian từ phát minh đến phổ biến trung bình lên tới 45 năm, và sự khác biệt này giải thích được chênh lệch thu nhập giữa các quốc gia)
- Costinot, A., Donaldson, D., Kyle, M., & Williams, H. (2019). The more we die, the more we sell? A simple test of the home-market effect. Quarterly Journal of Economics, 134(2), 843–894.(Bài báo thực chứng rằng các quốc gia có gánh nặng bệnh tật lớn hơn sẽ sản xuất và xuất khẩu nhiều thuốc điều trị hơn, chứng minh rằng nhu cầu thúc đẩy địa điểm sản xuất)
- Cowgill, B., & Zitzewitz, E. (2015). Corporate prediction markets: Evidence from Google, Ford, and Firm X. Review of Economic Studies, 82(4), 1309–1341.(Bài báo chỉ ra rằng thị trường dự báo nội bộ của Google và Ford hoạt động như các xác suất được hiệu chỉnh, giúp sửa chữa độ lệch lạc quan trong dự báo chính thức)
- Creutzig, F., Agoston, P., Goldschmidt, J. C., Luderer, G., Nemet, G., & Pietzcker, R. C. (2017). The underestimated potential of solar energy to mitigate climate change. Nature Energy, 2, 17140.(Bài báo phân tích nguyên nhân các tổ chức chính liên tục đánh giá thấp dự báo về lượng năng lượng mặt trời được triển khai)
- Dalkey, N., & Helmer, O. (1963). An experimental application of the Delphi method to the use of experts. Management Science, 9(3), 458–467.(Bài báo báo cáo về ứng dụng thực nghiệm đầu tiên của phương pháp Delphi)
- David, P. A. (1985). Clio and the economics of QWERTY. American Economic Review, 75(2), 332–337.(Bài báo lấy sự trở thành chuẩn của bố cục QWERTY làm ví dụ, chỉ ra rằng thông qua sự phụ thuộc đường dẫn, các tiêu chuẩn không tối ưu về mặt kỹ thuật có thể chiếm lĩnh thị trường)
- David, P. A. (1990). The dynamo and the computer: An historical perspective on the modern productivity paradox. American Economic Review, 80(2), 355–361.(Bài báo từ lịch sử của điện cho thấy hiệu ứng năng suất bị trễ khoảng 40 năm, từ đó minh họa cấu trúc thời gian của công nghệ đa dụng)
- Day, G. S., & Schoemaker, P. J. H. (2006). Peripheral vision: Detecting the weak signals that will make or break your company. Harvard Business School Press.(Tác phẩm chỉ ra lý do tại sao các tổ chức bỏ lỡ các tín hiệu yếu và những phương pháp để tăng cường tầm nhìn ngoại vi)
- Dedehayir, O., & Steinert, M. (2016). The hype cycle model: A review and future directions. Technological Forecasting and Social Change, 108, 28–41.(Bài báo tổng quan chỉ ra rằng hỗ trợ nghiên cứu cho việc có thể khái quát hóa hình dạng của chu kỳ cường điệu còn yếu)
- Drucker, P. F. (1997). The future that has already happened. Harvard Business Review, 75(5), 20–24.(Bài báo trình bày cách sử dụng nhân khẩu học làm "tương lai đã xảy ra" trong dự báo)
- Dubois, P., de Mouzon, O., Scott-Morton, F., & Seabright, P. (2015). Market size and pharmaceutical innovation. RAND Journal of Economics, 46(4), 844–871.(Bài báo ước tính độ co giãn cho thấy sự mở rộng quy mô thị trường 1% làm tăng số lượng thuốc mới khoảng 0,2%)
- Ebadi, A., Auger, A., & Gauthier, Y. (2022). Detecting emerging technologies and their evolution using deep learning and weak signal analysis. Journal of Informetrics, 16(4), 101344.(Bài báo trình bày phương pháp sử dụng học sâu và phân tích tín hiệu yếu để phát hiện các công nghệ mới nổi)
- The Economist. (1999, October 7). Cutting the cord.(Bài báo đưa tin về trường hợp trong những năm 1980, dự báo thị trường điện thoại di động thấp hơn kết quả thực tế hơn 100 lần)
- Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308.(Bài báo ước tính phạm vi thị trường lao động mà các mô hình ngôn ngữ lớn có thể ảnh hưởng dựa trên thành phần nhiệm vụ của các nghề)
- European Commission Joint Research Centre. (2024). Weak signals in science and technologies 2024. Publications Office of the European Union.(Báo cáo về phát hiện các tín hiệu yếu mà EU vận hành thực tế hàng năm)
- Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. Journal of Finance, 25(2), 383–417.(Bài báo hệ thống hóa giả thuyết thị trường hiệu quả cho rằng các thông tin công khai đã được phản ánh vào giá)
- Farmer, J. D., & Lafond, F. (2016). How predictable is technological progress? Research Policy, 45(3), 647–665.(Bài báo chỉ ra rằng dự báo xác suất về chi phí công nghệ dựa trên đường cong kinh nghiệm có độ chính xác có ích)
- Felin, T., & Zenger, T. R. (2017). The theory-based view: Economic actors as theorists. Strategy Science, 2(4), 258–271.(Bài báo trình bày quan điểm chiến lược dựa trên lý thuyết cho rằng tính hấp dẫn của thị trường chỉ được nhìn thấy thông qua lý thuyết độc đáo của từng doanh nghiệp)
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15.(Bài báo áp dụng dự báo lớp tham chiếu vào thực tiễn và trình bày các phương pháp giải quyết sai sót kế hoạch)
- Flyvbjerg, B., Holm, M. S., & Buhl, S. (2002). Underestimating costs in public works projects: Error or lie? Journal of the American Planning Association, 68(3), 279–295.(Bài báo chỉ ra rằng 9 trong 10 dự án hạ tầng vượt chi phí trong số 258 dự án, từ đó chứng thực sự cần thiết của dự báo lớp tham chiếu)
- Forsythe, R., Nelson, F., Neumann, G. R., & Wright, J. (1992). Anatomy of an experimental political stock market. American Economic Review, 82(5), 1142–1161.(Bài báo báo cáo rằng Thị trường Điện tử Iowa đã dự đoán kết quả bầu cử chính xác hơn so với các cuộc thăm dò ý kiến)
- Foster, J. G., Rzhetsky, A., & Evans, J. A. (2015). Tradition and innovation in scientists' research strategies. American Sociological Review, 80(5), 875–908.(Bài báo đã chứng minh trong hàng triệu bài báo rằng trong khi lựa chọn chủ đề bảo thủ của các nhà nghiên cứu chiếm ưu thế, những phán đoán về các lĩnh vực mới lại tạo ra tác động cao)
- Fuchs, E. R. H. (2010). Rethinking the role of the state in technology development: DARPA and the case for embedded network governance. Research Policy, 39(9), 1133–1147.(Bài báo phân tích cơ chế mà DARPA đầu tư vào các lĩnh vực công nghệ ở giai đoạn khi thị trường chưa tồn tại)
- Garfield, E. (1955). Citation indexes for science: A new dimension in documentation through association of ideas. Science, 122(3159), 108–111.(Bài báo đề xuất chỉ số trích dẫn của các bài báo và tạo nên nền tảng của lượng tử học)
- Gates, B. (1996). The road ahead (Rev. ed.). Penguin Books.(Tác phẩm chỉ ra xu hướng của con người trong việc đánh giá quá cao những thay đổi trong ngắn hạn và đánh giá quá thấp những thay đổi trong dài hạn)
- Goldfarb, A., Taska, B., & Teodoridis, F. (2023). Could machine learning be a general purpose technology? A comparison of emerging technologies using data from online job postings. Research Policy, 52(1), 104653.(Bài báo sử dụng thông tin tuyển dụng để xác minh liệu học máy có đáp ứng các điều kiện của công nghệ mục đích chung)
- Goldin, C. (2006). The quiet revolution that transformed women's employment, education, and family. American Economic Review, 96(2), 1–21.(Bài báo phân tích sự mở rộng việc làm và phát triển sự nghiệp của phụ nữ như một "cuộc cách mạng im lặng")
- Gompers, P. A., Gornall, W., Kaplan, S. N., & Strebulaev, I. A. (2020). How do venture capitalists make decisions? Journal of Financial Economics, 135(1), 169–190.(Bài báo từ cuộc khảo sát 885 nhà đầu tư mạo hiểm đã làm rõ các yếu tố và trọng số trong các quyết định đầu tư)
- Goodhart, C. A. E. (1984). Monetary theory and practice: The UK experience. Macmillan.(Tác phẩm chứng minh "Định luật Goodhart" - khi một thống kê trở thành mục tiêu chính sách, nó sẽ mất đi độ tin cậy như một chỉ báo)
- Goodwin, P., Dyussekeneva, K., & Meeran, S. (2013). The use of analogies in forecasting the annual sales of new electronics products. IMA Journal of Management Mathematics, 24(4), 407–423.(Bài báo chứng minh rằng dự báo bán hàng sản phẩm điện tử mới bằng cách sử dụng phép loại suy từ các sản phẩm tương tự chính xác hơn dự báo dựa chỉ trên phán đoán)
- Graham, P. (2012). How to get startup ideas. Y Combinator.(Bài tiểu luận trình bày phương pháp khám phá ý tưởng khởi nghiệp: "Sống trong tương lai và tạo ra những gì còn thiếu")
- Griliches, Z. (1957). Hybrid corn: An exploration in the economics of technological change. Econometrica, 25(4), 501–522.(Bài báo định lượng phân tích đường cong S của sự phổ biến ngô lai và chứng minh rằng tốc độ phổ biến tỷ lệ thuận với lợi nhuận)
- Gross, B. (2015). The single biggest reason why start-ups succeed [Video]. TED Conferences.(Bài giảng từ phân tích hơn 200 công ty cho thấy thời điểm là yếu tố quan trọng nhất cho sự thành công)
- Grove, A. S. (1996). Only the paranoid survive: How to exploit the crisis points that challenge every company. Currency Doubleday.(Tác phẩm trong đó người thực hành phân tích sự chuyển dịch lợi nhuận khi ngành công nghiệp PC chuyển từ tích hợp theo chiều dọc sang phân công ngang)
- Habegger, B. (2010). Strategic foresight in public policy: Reviewing the experiences of the UK, Singapore, and the Netherlands. Futures, 42(1), 49–58.(Bài báo so sánh các hệ thống dự báo chiến lược của các chính phủ, bao gồm RAHS của Singapore)
- Halawi, D., Zhang, F., Yueh-Han, C., & Steinhardt, J. (2024). Approaching human-level forecasting with language models. arXiv preprint arXiv:2402.18563.(Bài báo chứng minh rằng các LLM được tăng cường bởi tìm kiếm thông tin đạt độ chính xác gần với các nhóm dự báo của con người)
- Hall, B. H., Jaffe, A., & Trajtenberg, M. (2005). Market value and patent citations. RAND Journal of Economics, 36(1), 16–38.(Bài báo thực nghiệm cho thấy những bằng sáng chế được trích dẫn nhiều hơn có đóng góp lớn hơn vào giá trị doanh nghiệp)
- Hamming, R. W. (1986). You and your research [Lecture]. Bell Communications Research Colloquium Seminar.(Bài giảng trong đó người thuyết giảng lập luận rằng những nhà nghiên cứu tạo ra kết quả lớn chọn các vấn đề quan trọng và vào sớm vào các lĩnh vực đang mở ra)
- Hayek, F. A. (1945). The use of knowledge in society. American Economic Review, 35(4), 519–530.(Bài báo tạo nên nền tảng lý thuyết cho thị trường dự báo, thảo luận về chức năng của giá trong việc tổng hợp kiến thức phân tán)
- Hill, R., Yin, Y., Stein, C., Wang, X., Wang, D., & Jones, B. F. (2025). The pivot penalty in research. Nature, 642, 999–1006.(Bài báo sử dụng dữ liệu quy mô lớn chứng minh rằng khi các nhà nghiên cứu chuyển sang các chủ đề xa khỏi chuyên môn của họ, tác động giảm)
- Jacobsson, S., & Lauber, V. (2006). The politics and policy of energy system transformation—explaining the German diffusion of renewable energy technology. Energy Policy, 34(3), 256–276.(Bài báo phân tích quá trình ra đời của Luật Năng lượng tái tạo của Đức và cách nó khởi động thị trường năng lượng mặt trời)
- Kahn, H., & Wiener, A. J. (1967). The year 2000: A framework for speculation on the next thirty-three years. Macmillan.(Tác phẩm kinh điển về lập kế hoạch kịch bản, hệ thống hóa phương pháp kịch bản xuất phát từ Viện RAND)
- Kahneman, D., & Tversky, A. (1979). Intuitive prediction: Biases and corrective procedures. TIMS Studies in Management Science, 12, 313–327.(Bài báo trình bày sai lệch kế hoạch và quy trình điều chỉnh bằng góc nhìn bên ngoài (lớp tham chiếu))
- Karger, E., Bastani, H., Yueh-Han, C., Jacobs, Z., Halawi, D., Zhang, F., & Tetlock, P. E. (2024). ForecastBench: A dynamic benchmark of AI forecasting capabilities. arXiv preprint arXiv:2409.19839.(Bài báo với đánh giá chuẩn được cập nhật liên tục cho thấy các LLM tiên tiến vẫn chưa đạt được khả năng của các nhà dự báo siêu hạng)
- Karikó, K., Buckstein, M., Ni, H., & Weissman, D. (2005). Suppression of RNA recognition by Toll-like receptors: The impact of nucleoside modification and the evolutionary origin of RNA. Immunity, 23(2), 165–175.(Bài báo chứng minh phương pháp nucleoside sửa đổi tạo nên nền tảng của vắc xin mRNA, là đối tượng của Giải Nobel năm 2023)
- Keating, G. (2012). Netflixed: The epic battle for America's eyeballs. Portfolio/Penguin.(Tác phẩm mô tả cách Netflix từ khi thành lập đã dự tính sự chuyển đổi sang phát trực tuyến và thay thế kinh doanh chính của chính mình)
- Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48.(Bài báo chứng minh rằng lợi nhuận của các nhà đầu tư mạo hiểm có phân bố lệch phụ thuộc vào số ít thành công lớn, và đầu tư hoạt động như một thử nghiệm)
- Kharas, H. (2017). The unprecedented expansion of the global middle class: An update (Global Economy & Development Working Paper No. 100). Brookings Institution.(Bài báo ước tính sự mở rộng nhanh chóng dân số tầng lớp trung lưu toàn cầu và sự tập trung vào châu Á)
- Knight, F. H. (1921). Risk, uncertainty and profit. Houghton Mifflin.(Tác phẩm kinh điển kinh tế học phân biệt rủi ro có thể tính được xác suất và không chắc chắn không thể tính được)
- Krizhevsky, A., Sutskever, I., & Hinton, G. E. (2012). ImageNet classification with deep convolutional neural networks. Advances in Neural Information Processing Systems, 25, 1097–1105.(Bài báo có mạng nơ-ron sâu được huấn luyện bằng GPU thắng lớn trong nhận dạng hình ảnh, trở thành điểm khởi đầu của cuộc cách mạng học sâu)
- Lafond, F., Bailey, A. G., Bakker, J. D., Rebois, D., Zadourian, R., McSharry, P., & Farmer, J. D. (2018). How well do experience curves predict technological progress? A method for making distributional forecasts. Technological Forecasting and Social Change, 128, 104–117.(Bài báo đề xuất phương pháp dự báo phân phối xác suất dựa trên đường cong kinh nghiệm và xác thực trên hơn 50 công nghệ)
- Lee, C., Kwon, O., Kim, M., & Kwon, D. (2018). Early identification of emerging technologies: A machine learning approach using multiple patent indicators. Technological Forecasting and Social Change, 127, 291–303.(Bài báo trình bày phương pháp xác định sớm công nghệ mới nổi bằng cách sử dụng nhiều chỉ số bằng sáng chế và máy học)
- Lee, J., Veloso, F. M., & Hounshell, D. A. (2011). Linking induced technological change, and environmental regulation: Evidence from patenting in the U.S. auto industry. Research Policy, 40(9), 1240–1252.(Bài báo chứng minh rằng quy định khí thải của Hoa Kỳ đã kích thích các ứng dụng bằng sáng chế công nghệ làm sạch khí thải trong ngành công nghiệp ô tô)
- Levitt, T. (1983). The marketing imagination. Free Press.(Tác phẩm nổi tiếng phổ biến cái nhìn sâu sắc "Khách hàng muốn lỗ, không phải máy khoan")
- Lilien, G. L., Morrison, P. D., Searls, K., Sonnack, M., & von Hippel, E. (2002). Performance assessment of the lead user idea-generation process for new product development. Management Science, 48(8), 1042–1059.(Bài báo chỉ ra rằng phương pháp người dùng hàng đầu tại công ty 3M đã tạo ra tiềm năng bán hàng cao hơn khoảng 8 lần so với phương pháp thông thường)
- Makridakis, S., Spiliotis, E., & Assimakopoulos, V. (2018). Statistical and machine learning forecasting methods: Concerns and ways forward. PLoS ONE, 13(3), e0194889.(Bài báo chỉ ra rằng phương pháp máy học thuần túy thấp hơn phương pháp thống kê đơn giản và tổng hợp các hạn chế của máy học trong dự báo)
- Makridakis, S., Spiliotis, E., & Assimakopoulos, V. (2020). The M4 Competition: 100,000 time series and 61 forecasting methods. International Journal of Forecasting, 36(1), 54–74.(Bài báo báo cáo rằng trong cuộc thi dự báo với 100,000 chuỗi thời gian, sự kết hợp nhiều phương pháp là chính xác nhất)
- Marx, M., & Fuegi, A. (2020). Reliance on science: Worldwide front-page patent citations to scientific articles. Strategic Management Journal, 41(9), 1572–1594.(Bài báo xây dựng cơ sở dữ liệu các bài báo được trích dẫn bởi bằng sáng chế, cho phép theo dõi quy mô lớn sự kết nối giữa khoa học và công nghiệp)
- Mathews, J. A. (1997). A Silicon Valley of the East: Creating Taiwan's semiconductor industry. California Management Review, 39(4), 26–54.(Bài báo phân tích quá trình chính phủ Đài Loan tạo ra ngành công nghiệp bán dẫn thông qua ITRI và TSMC)
- Mazzucato, M. (2013). The entrepreneurial state: Debunking public vs. private sector myths. Anthem Press.(Tác phẩm chỉ ra rằng nhiều công nghệ chính tạo nên iPhone có nguồn gốc từ quỹ nghiên cứu công cộng, bàn luận về vai trò của tầm nhìn xa của nhà nước)
- Mellers, B., Ungar, L., Baron, J., Ramos, J., Gurcay, B., Fincher, K., Scott, S. E., Moore, D., Atanasov, P., Swift, S. A., Murray, T., Stone, E., & Tetlock, P. E. (2014). Psychological strategies for winning a geopolitical forecasting tournament. Psychological Science, 25(5), 1106–1115.(Bài báo chứng minh thông qua cuộc thi dự báo rằng huấn luyện, thành lập nhóm và cập nhật xác suất làm tăng đáng kể độ chính xác của dự báo)
- Meng, J., Way, R., Verdolini, E., & Diaz Anadon, L. (2021). Comparing expert elicitation and model-based probabilistic technology cost forecasts for the energy transition. Proceedings of the National Academy of Sciences, 118(27), e1917165118.(Bài báo chỉ ra rằng mô hình thống kê vượt trội hơn ước tính của chuyên gia trong dự báo chi phí công nghệ năng lượng, và chuyên gia đánh giá thấp sự giảm chi phí)
- Merton, R. K. (1948). The self-fulfilling prophecy. Antioch Review, 8(2), 193–210.(Bài báo định hình "lời tiên tri tự thực hiện" - khi dự báo thay đổi hành vi của đối tượng và tự hiện thực hóa chính nó)
- Myers, K. (2020). The elasticity of science. American Economic Journal: Applied Economics, 12(4), 103–134.(Bài báo chứng minh bằng dữ liệu NIH rằng nhà nghiên cứu chuyển sang các chủ đề khác nhau để phản ứng với nguồn tài trợ nghiên cứu có mục đích cụ thể)
- Nagy, B., Farmer, J. D., Bui, Q. M., & Trancik, J. E. (2013). Statistical basis for predicting technological progress. PLoS ONE, 8(2), e52669.(Bài báo xác thực sức mạnh dự báo của định luật Wright với dữ liệu 62 công nghệ)
- Park, M., Leahey, E., & Funk, R. J. (2023). Papers and patents are becoming less disruptive over time. Nature, 613, 138–144.(Bài báo chỉ ra rằng tỷ lệ kết quả phá vỡ đang giảm liên tục dựa trên 45 triệu bài báo và 3,9 triệu bằng sáng chế)
- Perez, C. (2002). Technological revolutions and financial capital: The dynamics of bubbles and golden ages. Edward Elgar.(Tác phẩm chỉ ra rằng cách mạng công nghệ trải qua giai đoạn giới thiệu, bong bóng, điểm chuyển tiếp và giai đoạn triển khai qua 5 làn sóng)
- Popp, D. (2002). Induced innovation and energy prices. American Economic Review, 92(1), 160–180.(Bài báo chứng minh rằng sự tăng giá năng lượng kích thích các ứng dụng bằng sáng chế công nghệ tiết kiệm năng lượng)
- Porter, M. E., & van der Linde, C. (1995). Toward a new conception of the environment-competitiveness relationship. Journal of Economic Perspectives, 9(4), 97–118.(Bài báo bàn luận rằng quy định được thiết kế thích hợp có thể thúc đẩy đổi mới và các thị trường mới)
- Raina, R., Madhavan, A., & Ng, A. Y. (2009). Large-scale deep unsupervised learning using graphics processors. Proceedings of the 26th Annual International Conference on Machine Learning, 873–880.(Bài báo chỉ ra rằng GPU đã tăng tốc độ huấn luyện học sâu đáng kể và trở thành tín hiệu tiên phong cho nhu cầu tính toán GPU)
- Rogers, E. M. (1962). Diffusion of innovations. Free Press.(Tác phẩm cổ điển của lý thuyết khuếch tán chỉ ra rằng sự khuếch tán của đổi mới tạo thành đường cong S)
- Rohrbeck, R., & Kum, M. E. (2018). Corporate foresight and its impact on firm performance: A longitudinal analysis. Technological Forecasting and Social Change, 129, 105–116.(Bài báo chứng minh rằng các công ty có chức năng dự báo chiến lược đạt tỷ suất lợi nhuận và tốc độ tăng trưởng cao 7 năm sau)
- Rohrbeck, R., Battistella, C., & Huizingh, E. (2015). Corporate foresight: An emerging field with a rich tradition. Technological Forecasting and Social Change, 101, 1–9.(Bài báo tổ chức lĩnh vực nghiên cứu dự báo công ty và định vị mối quan hệ với dự báo)
- Rotolo, D., Hicks, D., & Martin, B. R. (2015). What is an emerging technology? Research Policy, 44(10), 1827–1843.(Bài báo định nghĩa công nghệ mới nổi bằng năm thuộc tính và cung cấp khung công việc chung cho các nghiên cứu tiếp theo)
- Rowe, G., & Wright, G. (1999). The Delphi technique as a forecasting tool: Issues and analysis. International Journal of Forecasting, 15(4), 353–375.(Bài báo xác minh độ chính xác dự báo của phương pháp Delphi thông qua rà soát các nghiên cứu thực nghiệm)
- Ryan, B., & Gross, N. C. (1943). The diffusion of hybrid seed corn in two Iowa communities. Rural Sociology, 8(1), 15–24.(Bài báo gốc của nghiên cứu về sự phổ biến lần đầu tiên phát hiện rằng quá trình áp dụng đổi mới theo đường cong S)
- Satopää, V. A., Baron, J., Foster, D. P., Mellers, B. A., Tetlock, P. E., & Ungar, L. H. (2014). Combining multiple probability predictions using a simple logit model. International Journal of Forecasting, 30(2), 344–356.(Bài báo chỉ ra rằng khi cực đoan hóa và tổng hợp dự báo xác suất của nhóm, độ chính xác sẽ tăng lên)
- Scherer, F. M., & Harhoff, D. (2000). Technology policy for a world of skew-distributed outcomes. Research Policy, 29(4–5), 559–566.(Bài báo chỉ ra rằng giá trị kinh tế của các phát minh có phân bố cực kỳ lệch, với một số ít nắm giữ phần lớn giá trị)
- Schmookler, J. (1966). Invention and economic growth. Harvard University Press.(Tác phẩm cổ điển của thuyết kéo theo nhu cầu chỉ ra rằng hướng của các phát minh phản ứng lại quy mô của nhu cầu)
- Schoemaker, P. J. H. (1995). Scenario planning: A tool for strategic thinking. Sloan Management Review, 36(2), 25–40.(Bài báo tổ chức các quy trình lập kế hoạch kịch bản và ý nghĩa chiến lược của nó)
- Schoemaker, P. J. H., & Day, G. S. (2009). How to make sense of weak signals. MIT Sloan Management Review, 50(3), 81–89.(Bài báo chỉ ra phương pháp để phát hiện và giải thích một cách có hệ thống các tín hiệu yếu)
- Schoenegger, P., Park, P. S., Karger, E., Trott, S., & Tetlock, P. E. (2024b). AI-augmented predictions: LLM assistants improve human forecasting accuracy. arXiv preprint arXiv:2402.07862.(Bài báo chỉ ra rằng độ chính xác dự báo của con người được cải thiện đáng kể khi được cấp trợ lý LLM)
- Schoenegger, P., Tuminauskaite, I., Park, P. S., & Tetlock, P. E. (2024a). Wisdom of the silicon crowd: LLM ensemble prediction capabilities rival human crowd accuracy. Science Advances, 10(45), eadp1528.(Bài báo chỉ ra rằng độ chính xác dự báo của tập hợp LLM ngang bằng với trí tuệ tập thể của con người)
- Schwartz, P. (1991). The art of the long view: Planning for the future in an uncertain world. Doubleday.(Tác phẩm hệ thống hóa thực hành lập kế hoạch kịch bản của Shell và mô tả chuẩn bị cho sự sụp đổ giá dầu thô năm 1986)
- Siegel, J. J. (2005). The future for investors: Why the tried and the true triumph over the bold and the new. Crown Business.(Tác phẩm chỉ ra "bẫy tăng trưởng" trong đó đầu tư vào các ngành công nghiệp đang phát triển kết thúc với lợi tức thấp bằng cách sử dụng dữ liệu dài hạn)
- Singh, A., Triulzi, G., & Magee, C. L. (2021). Technological improvement rate predictions for all technologies: Use of patent data and an extended domain description. Research Policy, 50(9), 104294.(Bài báo dự báo tỷ lệ cải thiện hàng năm của 1.757 lĩnh vực công nghệ từ dữ liệu bằng sáng chế)
- Sultan, F., Farley, J. U., & Lehmann, D. R. (1990). A meta-analysis of applications of diffusion models. Journal of Marketing Research, 27(1), 70–77.(Bài báo phân tích 213 nghiên cứu ứng dụng mô hình Bass và chỉ ra các giá trị điển hình của hệ số đổi mới và hệ số bắt chước)
- Taleb, N. N. (2007). The black swan: The impact of the highly improbable. Random House.(Tác phẩm thảo luận rằng trong các lĩnh vực mà phân bố kết quả lệch khỏi phân bố chuẩn, các sự kiện hiếm hoi thống trị kết quả và dự báo trung bình bị sai)
- Tetlock, P. E. (2005). Expert political judgment: How good is it? How can we know? Princeton University Press.(Tác phẩm theo dõi độ chính xác dự báo của chuyên gia trong 20 năm và chỉ ra những hạn chế cũng như khả năng cải thiện của nó)
- Tetlock, P. E., & Gardner, D. (2015). Superforecasting: The art and science of prediction. Crown.(Tác phẩm hệ thống hóa dự báo như một kỹ năng có thể được đào tạo)
- Tetlock, P. E., Mellers, B. A., & Scoblic, J. P. (2017). Bringing probability judgments into policy debates via forecasting tournaments. Science, 355(6324), 481–483.(Bài báo đề xuất giải đấu dự báo như một phương tiện để đưa tư duy xác suất vào các cuộc tranh luận chính sách)
- Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.(Tác phẩm thảo luận về đầu tư vào "những sự thật ẩn giấu" không đồng ý với đồng thuận)
- Uzzi, B., Mukherjee, S., Stringer, M., & Jones, B. (2013). Atypical combinations and scientific impact. Science, 342(6157), 468–472.(Bài báo chỉ ra rằng các bài báo có tác động cao bao gồm sự kết hợp bất thường một điểm với kiến thức tiêu chuẩn)
- Valentine, D. (2010). View from the top [Lecture]. Stanford Graduate School of Business.(Bài giảng của nhà sáng lập Sequoia Capital thảo luận cách tiếp cận quy mô thị trường như tiêu chí đầu tiên để đưa ra quyết định đầu tư)
- von Hippel, E. (1976). The dominant role of users in the scientific instrument innovation process. Research Policy, 5(3), 212–239.(Bài báo chỉ ra rằng 77% đổi mới thiết bị khoa học đến từ người dùng và là nguồn gốc của phương pháp người dùng hàng đầu)
- von Hippel, E. (1986). Lead users: A source of novel product concepts. Management Science, 32(7), 791–805.(Bài báo gốc của phương pháp người dùng hàng đầu chỉ ra rằng người dùng tiên tiến dự đoán trước nhu cầu trong tương lai)
- von Hippel, E., Thomke, S., & Sonnack, M. (1999). Creating breakthroughs at 3M. Harvard Business Review, 77(5), 47–57.(Bài báo báo cáo quá trình mà bộ phận dịch vụ y tế của 3M đã sử dụng phương pháp người dùng hàng đầu để có được các khái niệm sản phẩm mới)
- Wack, P. (1985). Scenarios: Uncharted waters ahead. Harvard Business Review, 63(5), 72–89.(Bài báo mà chính những người tham gia đã báo cáo thực hành lập kế hoạch kịch bản của Shell)
- Wang, J., Veugelers, R., & Stephan, P. (2017). Bias against novelty in science: A cautionary tale for users of bibliometric indicators. Research Policy, 46(8), 1416–1436.(Bài báo chỉ ra rằng các bài báo có tính mới cao bị đánh giá thấp trong ngắn hạn nhưng có tác động cao trong dài hạn)
- Way, R., Ives, M. C., Mealy, P., & Farmer, J. D. (2022). Empirically grounded technology forecasts and the energy transition. Joule, 6(9), 2057–2082.(Bài báo cho thấy từ dự báo xác suất dựa trên đường cong kinh nghiệm, rằng thúc đẩy chuyển đổi năng lượng nhanh hơn sẽ giảm tổng chi phí.)
- Wetterstrand, K. A. (2023). DNA sequencing costs: Data. National Human Genome Research Institute.(Dữ liệu công khai cho thấy xu hướng chi phí giải trình tự bộ gen người.)
- Witt, S. (2025). The thinking machine: Jensen Huang, Nvidia, and the world's most coveted microchip. Viking.(Tác phẩm mô tả quá trình NVIDIA chờ đợi sự xuất hiện của các thị trường ứng dụng thông qua đầu tư sớm vào CUDA.)
- Wolfers, J., & Zitzewitz, E. (2004). Prediction markets. Journal of Economic Perspectives, 18(2), 107–126.(Bài báo tổng hợp lý thuyết và bằng chứng thực nghiệm về thị trường dự báo.)
- Wright, T. P. (1936). Factors affecting the cost of airplanes. Journal of the Aeronautical Sciences, 3(4), 122–128.(Bài báo gốc của Wright's Law phát hiện mối quan hệ giữa sản lượng tích lũy và giảm chi phí.)
- Zhou, Y., Dong, F., Liu, Y., Li, Z., Du, J., & Zhang, L. (2020). Forecasting emerging technologies using data augmentation and deep learning. Scientometrics, 123, 1–29.(Bài báo trình bày phương pháp dự báo công nghệ mới nổi bằng cách sử dụng tăng cường dữ liệu và học sâu.)
- Ziegler, M. S., & Trancik, J. E. (2021). Re-examining rates of lithium-ion battery technology improvement and cost decline. Energy & Environmental Science, 14(4), 1635–1651.(Bài báo cho thấy chi phí pin lithium-ion đã giảm theo đường cong kinh nghiệm.)
- 国立社会保障・人口問題研究所. (2023). 日本の将来推計人口(令和5年推計). 人口問題研究資料第347号.(Tài liệu công khai cho thấy xu hướng và dự báo tỷ lệ già hóa của Nhật Bản.)
- 科学技術・学術政策研究所. (2019). 第11回科学技術予測調査. NISTEP REPORT No. 183.(Báo cáo mới nhất của cuộc điều tra Delphi tại Nhật Bản, kéo dài khoảng 5 năm một lần kể từ năm 1971.)
Đã đọc
Đọc tiếp ↓