
Articles
Quá trình phát triển theo thời gian của các công ty, quốc gia và nhà tài phiệt có tăng trưởng nhanh nhất trong lịch sử - bối cảnh thời đại và hành động
Product
Career
Đây là bản dịch tự động từ bản gốc tiếng Nhật
Lời mở đầu
Lịch sử cho thấy những công ty, quốc gia và nhà đầu tư (thực doanh gia hoặc nhà đầu tư cá nhân) tăng trưởng nhanh chóng đã thực hiện những hành động nào trong bối cảnh thời đại nào? Mặc dù mỗi công ty, quốc gia và nhà đầu tư có những lý thuyết và phương pháp luận riêng với kiến thức tích lũy, nhưng không có nhiều tài liệu đã đủ xem xét các điểm chung và khác biệt khi nhìn xuyên suốt ba lĩnh vực này.
Chúng tôi sẽ đưa ra 10 công ty, 10 khu vực quốc gia và 10 nhà đầu tư nổi bật có tăng trưởng nhanh chóng gần đây, sắp xếp theo thứ tự thời gian sự thay đổi giá trị của họ (vốn hóa thị trường / GDP / tài sản), bối cảnh của các điểm chuyển hướng chính (các biện pháp / đầu tư / M&A và các hành động khác), cùng với "tại sao lại tăng trưởng nhanh chóng" kết hợp với số tiền đầu tư, đối tượng đầu tư và quy mô thị trường.
Ngoài ra, chúng tôi sẽ so sánh các trường hợp thành công và thất bại bằng cách đưa ra 5 công ty, 5 khu vực quốc gia và 5 nhà đầu tư đã thất bại lớn sau khi tăng trưởng nhanh chóng.
Cuối cùng, chúng tôi sẽ tóm tắt các điểm chung và khác biệt xuyên suốt ba nhóm này.
Chúng tôi hy vọng điều này có thể trở thành tài liệu tham khảo cho những ai có mục tiêu đạt được tăng trưởng nhanh chóng ở mức tương đương hoặc cao hơn trong tương lai.
10 công ty tăng trưởng nhanh nhất
Sự mở rộng nhanh chóng của giá trị công ty (vốn hóa thị trường) trong phần lớn các trường hợp được hỗ trợ bởi cấu trúc lợi tức tăng của "phần mềm hoặc sở hữu trí tuệ có chi phí sao chép gần như bằng không" "hiệu ứng mạng nơi giá trị tăng khi số lượng người dùng tăng" "khóa cứng bởi chi phí chuyển đổi" (Arthur, 1989; Katz & Shapiro, 1985; Parker et al., 2016).
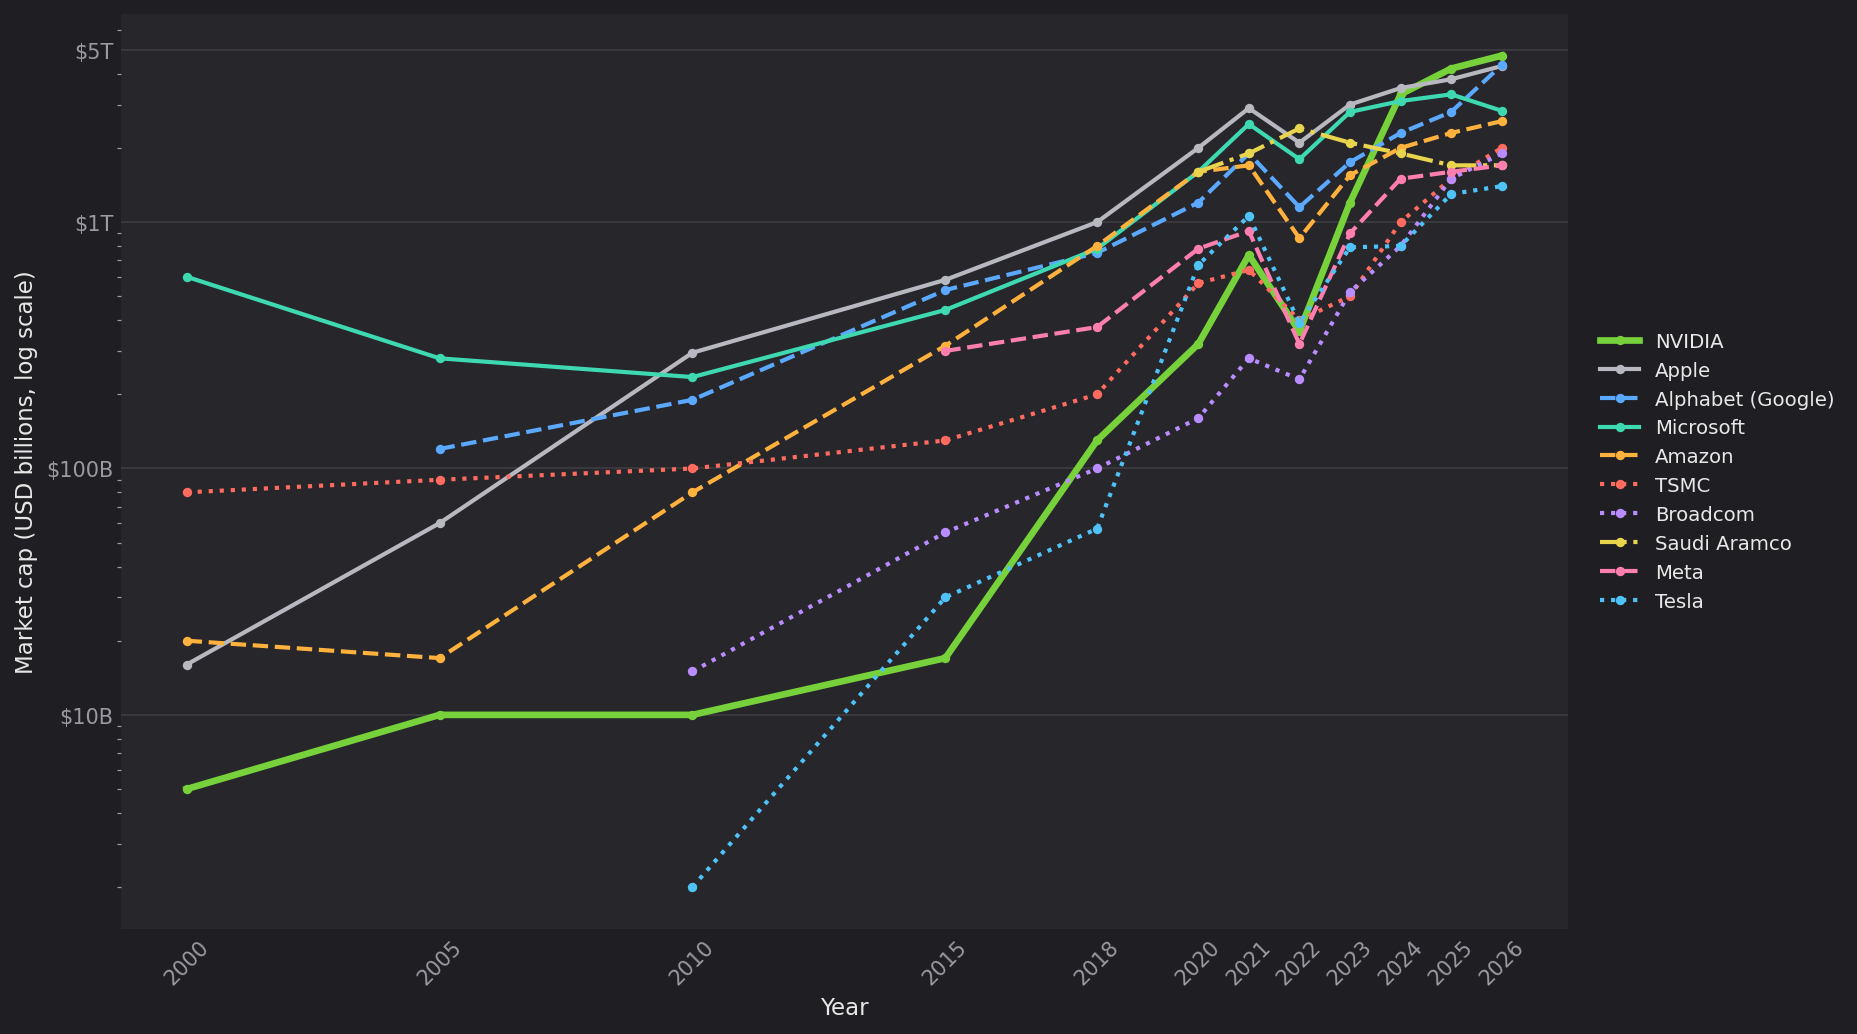
Sự thay đổi vốn hóa thị trường của từng công ty
NVIDIA
Công ty bán dẫn của Mỹ. Là nhà sản xuất GPU (bán dẫn xử lý hình ảnh) lớn nhất thế giới, hiện nắm giữ tiêu chuẩn thực tế cho chip tính toán AI.
Hành động 1: Công bố CUDA (Tổng quát hóa GPU)
Thời kỳ: 2006
Bối cảnh thời đại: GPU được sử dụng độc quyền cho đồ họa trò chơi, AI và học sâu chưa được ứng dụng thực tế.
Biện pháp: Mở rộng GPU cho tính toán tổng quát bằng cách công bố miễn phí nền tảng phần mềm CUDA, sáp nhập hệ sinh thái nhà phát triển.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường GPGPU lúc bấy giờ (tính toán GPU tổng quát cho AI / trung tâm dữ liệu) gần như bằng không / Tỷ lệ tăng trưởng: GPU trung tâm dữ liệu sau khi khởi động đã mở rộng trên 30% mỗi năm.
Số tiền đầu tư: Đầu tư R&D liên tục (quy mô hàng trăm triệu đô la mỗi năm).
Kết quả của sự tăng trưởng nhanh chóng: Dẫn đến sự độc quyền nền tảng tính toán AI sau này, và sự kiện kinh doanh trung tâm dữ liệu từ không có gì đã phát triển thành khoảng 28,5 tỷ đô la mỗi quý vào năm 2024.
Hành động 2: Mua lại Mellanox (Tích hợp thẳng đứng cơ sở hạ tầng AI)
Thời kỳ: 2020
Bối cảnh thời đại: Nhu cầu đám mây và trung tâm dữ liệu đang mở rộng.
Biện pháp: Mua lại Mellanox với công nghệ truyền thông tốc độ cao, tích hợp GPU + mạng.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường thiết bị mạng tốc độ cao cho trung tâm dữ liệu lúc bấy giờ có quy mô khoảng 10 tỷ đô la / Tỷ lệ tăng trưởng: Với nhu cầu đám mây tăng khoảng 10% mỗi năm.
Số tiền đầu tư: Giá mua lại khoảng 6,9 tỷ đô la.
Kết quả của sự tăng trưởng nhanh chóng: Doanh số bán hàng trung tâm dữ liệu trở thành lực lượng chính, vốn hóa thị trường từ khoảng 320 tỷ đô la năm 2020 → khoảng 3,3 nghìn tỷ đô la năm 2024 (tăng gấp 10 lần).
Hành động 3: Cung cấp GPU độc quyền cho AI sinh tạo
Thời kỳ: 2023〜2025
Bối cảnh thời đại: Nhu cầu huấn luyện AI phát nổ sau khi ChatGPT xuất hiện.
Biện pháp: Cung cấp GPU cho huấn luyện AI (H100, v.v.) thực tế độc quyền (hệ sinh thái CUDA, hiệu suất cao, quyền ưu tiên sản xuất TSMC và những rào cản khác).
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường GPU trung tâm dữ liệu khoảng 28,5 tỷ đô la một quý (2024), tổng bán dẫn khoảng 627,6 tỷ đô la / Tỷ lệ tăng trưởng: GPU trung tâm dữ liệu trên 30% mỗi năm, tổng bán dẫn khoảng 8% dài hạn mỗi năm.
Số tiền đầu tư: Đầu tư R&D của NVIDIA khoảng 8,7 tỷ đô la mỗi năm.
Kết quả của sự tăng trưởng nhanh chóng: Vốn hóa thị trường $1 nghìn tỷ (5/2023) → $3 nghìn tỷ (6/2024) → $5 nghìn tỷ (10/2025), tăng khoảng 5 lần và trở thành số 1 thế giới.
Apple
Công ty công nghệ của Mỹ. Cung cấp linh hoạt cả phần cứng như iPhone và Mac, và dịch vụ như App Store, là một trong những công ty lớn nhất thế giới.
Hành động 1: Phát hành iPhone
Thời kỳ: 2007
Bối cảnh thời đại: Điện thoại di động đang trong quá trình đa chức năng, điện thoại thông minh vẫn còn chưa trưởng thành.
Biện pháp: Phát minh lại điện thoại thông minh với sự tích hợp giữa phần cứng và phần mềm.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường điện thoại thông minh lúc bấy giờ ở giai đoạn sơ khai (hiện tại là khoảng 600 tỷ đô la trên thế giới) / Tỷ lệ tăng trưởng: 2007-15 tăng trên 20% mỗi năm, hiện tại khoảng 5% mỗi năm.
Số tiền đầu tư: Chi phí phát triển iPhone thế hệ đầu tiên là khoảng 150 triệu đô la trong 30 tháng.
Kết quả của sự tăng trưởng nhanh chóng: iPhone trở thành cột sáng doanh số, thành công công ty đầu tiên ở Mỹ đạt $1 nghìn tỷ vào tháng 8 năm 2018.
Hành động 2: App Store và chuyển đổi dịch vụ
Thời kỳ: 2008〜 (chuyển đổi dịch vụ là 2015 trở về sau)
Bối cảnh thời đại: Nền kinh tế ứng dụng di động mới nổi, sự trưởng thành của tăng trưởng phần cứng.
Biện pháp: Xây dựng hệ sinh thái nhà phát triển, chuyển doanh thu sang doanh thu định kỳ từ App Store, iCloud, v.v.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Doanh số brutto của hệ sinh thái App Store là khoảng 1,3 nghìn tỷ đô la vào năm 2024 (trong đó doanh số kỹ thuật số có đối tượng hoa hồng là khoảng 131 tỷ đô la), tổng thanh toán tích lũy cho nhà phát triển là hơn 320 tỷ đô la (2008〜) / Tỷ lệ tăng trưởng: Doanh số brutto gấp đôi trong 5 năm gần đây (khoảng 15% mỗi năm).
Số tiền đầu tư: Chi phí nghiên cứu và phát triển của Apple khoảng 30 tỷ đô la mỗi năm.
Kết quả của sự tăng trưởng nhanh chóng: Doanh thu dịch vụ lợi nhuận cao mở rộng, $2 nghìn tỷ (2020) → $3 nghìn tỷ (2023).
Alphabet(Google)
Công ty CNTT của Mỹ. Là công ty hoàn toàn sở hữu công ty mẹ với công cụ tìm kiếm Google là lõi, triển khai quảng cáo, video (YouTube), AI.
Hành động 1: Quảng cáo liên kết tìm kiếm (AdWords)
Thời kỳ: 2000
Bối cảnh thời đại: Phương pháp kiếm tiền từ tìm kiếm chưa được thiết lập.
Biện pháp: Giới thiệu quảng cáo liên kết tìm kiếm, thiết lập công cụ sinh doanh thu.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường quảng cáo Internet năm 2000 khoảng 8 tỷ đô la ở Mỹ (quảng cáo kỹ thuật số toàn cầu hiện tại khoảng 700 tỷ đô la) / Tỷ lệ tăng trưởng: Quảng cáo kỹ thuật số mở rộng khoảng 20% mỗi năm vào những năm 2000.
Số tiền đầu tư: Tự phát triển dựa trên huy động vốn từ VC khoảng 25 triệu đô la (1999).
Kết quả của sự tăng trưởng nhanh chóng: Thông qua kiếm tiền cao hiệu suất, IPO năm 2004, thiết lập nền tảng tăng trưởng tiếp theo.
Hành động 2: Mua lại YouTube và AI sinh tạo (Gemini)
Thời kỳ: 2006 (mua lại) / 2023〜 (AI)
Bối cảnh thời đại: Sự nổi lên của video và AI như các lĩnh vực tăng trưởng mới.
Biện pháp: Mua lại YouTube để nắm giữ quảng cáo video, đầu tư quy mô lớn vào AI sinh tạo.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường quảng cáo video trực tuyến (doanh thu quảng cáo của YouTube riêng lẻ là khoảng 36,1 tỷ đô la vào năm 2024 = hơn 20 lần giá mua lại) / Tỷ lệ tăng trưởng: Quảng cáo video tăng 15〜20% mỗi năm.
Số tiền đầu tư: Mua lại YouTube khoảng 1,65 tỷ đô la (2006), đầu tư cơ sở hạ tầng vào AI / trung tâm dữ liệu khoảng 52,5 tỷ đô la (2024).
Kết quả của sự tăng trưởng nhanh chóng: Kỳ vọng AI cũng được bổ sung, vốn hóa thị trường từ 2025 → 26 là khoảng 2,8 nghìn tỷ → 4,3 nghìn tỷ đô la.
Microsoft
Công ty phần mềm của Mỹ. Xây dựng nền tảng bằng Windows và Office, hiện tại đám mây (Azure) và AI là cột tăng trưởng.
Hành động 1: Triển khai toàn diện đám mây Azure
Thời kỳ: 2010〜
Bối cảnh thời đại: Bắt đầu quá trình chuyển đổi đám mây CNTT công ty.
Biện pháp: Triển khai đám mây doanh nghiệp trên nền tảng Windows và Office.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường đám mây vào năm 2010 quy mô hàng trăm tỷ đô la → hiện tại khoảng 1,1 nghìn tỷ đô la / Tỷ lệ tăng trưởng: Đám mây tăng khoảng 17% mỗi năm.
Số tiền đầu tư: Đầu tư cơ sở hạ tầng của Microsoft năm tài chính 2024 khoảng 55,7 tỷ đô la (phần lớn dành cho trung tâm dữ liệu đám mây / AI).
Kết quả của sự tăng trưởng nhanh chóng: Đám mây dẫn đầu tăng trưởng, trở thành công ty $1 nghìn tỷ vào năm 2019.
Hành động 2: Đầu tư OpenAI và mua lại Activision
Thời kỳ: 2019、2023
Bối cảnh thời đại: Tăng trưởng AI sinh tạo và trò chơi (dịch vụ đăng ký).
Biện pháp: Đầu tư vào OpenAI, mua lại Activision Blizzard.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường AI sinh tạo đang mở rộng nhanh chóng lên quy mô hàng nghìn tỷ đô la, thị trường trò chơi toàn cầu khoảng 180 tỷ đô la / Tỷ lệ tăng trưởng: AI sinh tạo 30〜40% mỗi năm, trò chơi khoảng 8% mỗi năm.
Số tiền đầu tư: Đầu tư OpenAI khoảng 11 tỷ đô la + mua lại Activision khoảng 68,7 tỷ đô la.
Kết quả của sự tăng trưởng nhanh chóng: Tái tăng tốc bằng AI, đạt $3 nghìn tỷ vào năm 2024.
Amazon
Công ty của Mỹ. EC (mua sắm trực tuyến) lớn nhất thế giới và kinh doanh đám mây AWS là hai cột chính.
Hành động 1: Bắt đầu AWS (đám mây)
Thời kỳ: 2006
Bối cảnh thời đại: Cơ hội cung cấp cơ sở hạ tầng khổng lồ của công ty cho các bên ngoài.
Biện pháp: Bắt đầu nền tảng đám mây AWS và đầu tư vốn nội bộ.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường đám mây vào năm 2006 gần như bằng không → hiện tại khoảng 1,1 nghìn tỷ đô la / Tỷ lệ tăng trưởng: Đám mây tăng khoảng 17% mỗi năm.
Số tiền đầu tư: Đầu tư tiền mặt nội bộ liên tục (đầu tư cơ sở hạ tầng của Amazon gần đây quy mô khoảng 50 tỷ đô la mỗi năm).
Kết quả của sự tăng trưởng nhanh chóng: AWS trở thành nguồn lợi nhuận lớn nhất, trở thành cột tạo ra hơn nửa lợi nhuận hoạt động.
Hành động 2: Mua lại Whole Foods và tái đầu tư
Thời kỳ: 2017
Bối cảnh thời đại: Tích hợp EC × cửa hàng thực tế.
Biện pháp: Mua lại Whole Foods về tươi và cửa hàng thực tế, tái đầu tư liên tục vào mạng lưới hậu cần.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán lẻ thực phẩm tươi ở Mỹ khoảng 800 tỷ đô la / Tỷ lệ tăng trưởng: Bán lẻ thực phẩm tăng khoảng 3% mỗi năm (thị trường ổn định).
Số tiền đầu tư: Giá mua lại khoảng 13,7 tỷ đô la.
Kết quả của sự tăng trưởng nhanh chóng: Vốn hóa thị trường từ khoảng $1 nghìn tỷ năm 2018 → khoảng 2,6 nghìn tỷ đô la năm 2026.
TSMC
Nhà thầu sản xuất bán dẫn ủy thác (foundry) lớn nhất của Đài Loan. Không sở hữu thương hiệu riêng, sản xuất chip được thiết kế bởi các công ty khác.
Hành động 1: Thành lập ủy thác sản xuất (Foundry)
Thời kỳ: 1987
Bối cảnh thời đại: Bán dẫn thường là thiết kế và sản xuất một thể.
Biện pháp: Thiết lập mô hình không sở hữu thương hiệu riêng và tập trung vào sản xuất.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán dẫn năm 1987 khoảng 33 tỷ đô la → hiện tại khoảng 627,6 tỷ đô la / Tỷ lệ tăng trưởng: Bán dẫn dài hạn tăng khoảng 8〜9% mỗi năm.
Số tiền đầu tư: Vốn thành lập khoảng 220 triệu đô la (đầu tư chính phủ khoảng 48%).
Kết quả của sự tăng trưởng nhanh chóng: Tạo ra thị trường sản xuất ủy thác, thiết lập vị trí không có đối thủ cạnh tranh với khách hàng.
Hành động 2: Đầu tư thiết bị khổng lồ vào quy trình tiên tiến
Thời kỳ: 2010s〜
Bối cảnh thời đại: Nhu cầu chip tiên tiến cho điện thoại thông minh và AI tăng vọt.
Biện pháp: Đầu tư thiết bị 300〜400 tỷ đô la mỗi năm để độc hành quy trình tiên tiến nhất.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán dẫn khoảng 627,6 tỷ đô la (trong đó ủy thác sản xuất khoảng 150 tỷ đô la) / Tỷ lệ tăng trưởng: Ủy thác sản xuất (Foundry) tăng trên 10% mỗi năm, giai đoạn AI tăng tốc thêm.
Số tiền đầu tư: Đầu tư thiết bị 300〜400 tỷ đô la mỗi năm.
Kết quả của sự tăng trưởng nhanh chóng: Độc quyền sản xuất cho Apple, NVIDIA, vốn hóa thị trường từ 2024 → 26 là khoảng 1 nghìn tỷ → 2 nghìn tỷ đô la.
Broadcom
Công ty bán dẫn và phần mềm cơ sở hạ tầng của Mỹ. Tập hợp kinh doanh thông qua M&A, gần đây tăng nhanh chóng bằng bán dẫn cho AI.
Hành động 1: Tập hợp kinh doanh thông qua M&A (Rollup)
Thời kỳ: 2016〜2023
Bối cảnh thời đại: Giai đoạn tái cơ cấu bán dẫn và phần mềm cơ sở hạ tầng.
Biện pháp: Sau khi kế tự tên công ty thông qua Avago, liên tiếp mua lại CA, Symantec, VMware.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán dẫn + phần mềm cơ sở hạ tầng quy mô hàng nghìn tỷ đô la / Tỷ lệ tăng trưởng: Phần mềm cơ sở hạ tầng tăng khoảng 8〜10% mỗi năm.
Số tiền đầu tư: Tổng giá mua lại khoảng 136 tỷ đô la (Broadcom 37 tỷ + CA 19 tỷ + Symantec 10,7 tỷ + VMware 69 tỷ).
Kết quả của sự tăng trưởng nhanh chóng: Tập hợp các kinh doanh lợi nhuận cao, vốn hóa thị trường từ 2023 → 26 là khoảng 520 tỷ → 1,9 nghìn tỷ đô la.
Hành động 2: Tham gia vào bán dẫn cho AI
Thời kỳ: 2024〜
Bối cảnh thời đại: Sự mở rộng trung tâm dữ liệu AI.
Biện pháp: Cung cấp mạng AI và bán dẫn tùy chỉnh.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán dẫn tùy chỉnh và mạng cho trung tâm dữ liệu AI đang mở rộng nhanh chóng lên quy mô hàng trăm tỷ đô la mỗi năm / Tỷ lệ tăng trưởng: Mở rộng nhanh chóng hơn 30% mỗi năm.
Số tiền đầu tư: Đầu tư R&D khoảng 9 tỷ đô la mỗi năm.
Kết quả của sự tăng trưởng nhanh chóng: Tăng nhanh chóng bằng nhu cầu AI, trở thành thường xuyên ở danh sách vốn hóa thị trường $1 nghìn tỷ trở lên.
Saudi Aramco
Công ty dầu khí quốc doanh của Ả Rập Xê Út. Có trữ lượng dầu thô lớn nhất thế giới và sản lượng, là công ty năng lượng quy mô khổng lồ.
Hành động 1: IPO lớn nhất trong lịch sử
Thời kỳ: Tháng 12 năm 2019
Bối cảnh thời đại: Số hóa tài sản nhằm phục vụ mục tiêu loại bỏ dầu mỏ.
Biện pháp: Niêm yết một phần cổ phiếu và huy động vốn từ thị trường vốn.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường dầu mỏ toàn cầu khoảng 2 nghìn tỷ USD mỗi năm (giá trị bán dầu thô) / Tỷ lệ tăng trưởng: Nhu cầu tăng chỉ khoảng 1% mỗi năm (giá có tính chất chu kỳ).
Số vốn đầu tư: Số tiền huy động IPO khoảng 25,6 tỷ USD (lớn nhất lúc bấy giờ).
Thành quả tăng trưởng nhanh: Niêm yết với giá trị vốn hóa khoảng 1,7 nghìn tỷ USD, trở thành một trong những doanh nghiệp lớn nhất thế giới.
Hành động 2: Tăng giá trị do giá dầu thô tăng
Thời kỳ: Năm 2022
Bối cảnh thời đại: Khủng hoảng năng lượng (do nhu cầu tăng khi nền kinh tế phục hồi sau COVID-19 và do cuộc xâm lược Ukraine của Nga) dẫn đến giá dầu thô tăng.
Biện pháp: Duy trì sản xuất dầu thô với chi phí cực kỳ thấp.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường dầu mỏ toàn cầu khoảng 2 nghìn tỷ USD mỗi năm (năm 2022 giá dầu tăng vọt nên thị trường mở rộng) / Tỷ lệ tăng trưởng: Nhu cầu tăng khoảng 1% mỗi năm, năm 2022 giá tăng vọt khoảng 1,5 lần.
Số vốn đầu tư: Đầu tư trang thiết bị của công ty khoảng 40-50 tỷ USD mỗi năm.
Thành quả tăng trưởng nhanh: Giá trị vốn hóa một lúc đạt khoảng 2,4 nghìn tỷ USD, trở thành hạng nhất thế giới.
Meta
Công ty mạng xã hội của Mỹ (công ty Meta trước đây). Điều hành Facebook, Instagram và WhatsApp, lấy quảng cáo làm nguồn doanh thu chính.
Hành động 1: Mua lại Instagram và WhatsApp
Thời kỳ: Năm 2012 và 2014
Bối cảnh thời đại: Sự dịch chuyển chiến trường chính sang di động và nhắn tin.
Biện pháp: Mua lại các đối thủ cạnh tranh hàng đầu để sáp nhập.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Khi điện thoại thông minh phổ biến, người dùng mạng xã hội di động đạt quy mô hàng tỷ người / Tỷ lệ tăng trưởng: Quảng cáo trên mạng xã hội mở rộng hơn 20% mỗi năm trong thập niên 2010.
Số vốn đầu tư: Mua lại Instagram khoảng 1 tỷ USD (2012), mua lại WhatsApp khoảng 19 tỷ USD (2014).
Thành quả tăng trưởng nhanh: Thành công trong quá trình chuyển sang di động, mở rộng nền tảng người dùng một cách độc quyền.
Hành động 2: Từ đầu tư Metaverse sang AI và phục hồi quảng cáo
Thời kỳ: Năm 2021 trở đi
Bối cảnh thời đại: Sau kỳ vọng về Metaverse, nhu cầu quay sang AI và phục hồi quảng cáo.
Biện pháp: Đầu tư hàng trăm tỷ USD mỗi năm vào Reality Labs, sau đó chuyển hướng sang AI và quảng cáo.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường quảng cáo xã hội khoảng 339 tỷ USD (hiện tại) / Tỷ lệ tăng trưởng: Quảng cáo xã hội tăng khoảng 12% mỗi năm.
Số vốn đầu tư: Đầu tư vào Reality Labs cộng lũy khoảng trên 60 tỷ USD (100-160 tỷ USD mỗi năm).
Thành quả tăng trưởng nhanh: Sau sự sụt giảm mạnh năm 2022 (một lúc khoảng 320 tỷ USD), phục hồi lên khoảng 1,7 nghìn tỷ USD trong giai đoạn 2024-2026.
Tesla
Nhà sản xuất xe ô tô điện (EV) của Mỹ. Ngoài ô tô, còn phát triển lĩnh vực lưu trữ năng lượng và lái xe tự động.
Hành động 1: Sản xuất hàng loạt Model 3 và Gigafactory
Thời kỳ: Năm 2017 trở đi
Bối cảnh thời đại: Giai đoạn EV bắt đầu phổ biến.
Biện pháp: Thiết lập khả năng sản xuất qua xe bình dân Model 3 và Gigafactory.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường ô tô toàn cầu khoảng 2,75 nghìn tỷ USD (lúc bấy giờ EV chỉ chiếm dưới 1% thị phần) / Tỷ lệ tăng trưởng: Ô tô toàn bộ tăng khoảng 3% mỗi năm, EV tăng nhanh 20-30% mỗi năm.
Số vốn đầu tư: Đầu tư Gigafactory khoảng 5 tỷ USD cho mỗi cơ sở.
Thành quả tăng trưởng nhanh: Sản xuất hàng loạt EV được đánh giá cao, đạt giá trị vốn hóa 1 nghìn tỷ USD vào tháng 10 năm 2021.
Hành động 2: Mở rộng sang lĩnh vực Phần mềm và Năng lượng
Thời kỳ: Thập niên 2020
Bối cảnh thời đại: Kỳ vọng vào lái xe tự động và lưu trữ năng lượng.
Biện pháp: Mở rộng sang FSD (lái xe tự động) và sự kinh doanh năng lượng.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Lái xe tự động và lưu trữ năng lượng dự kiến sẽ là thị trường quy mô hàng trăm tỷ USD trong tương lai / Tỷ lệ tăng trưởng: Tỷ lệ tăng trưởng dự báo trên 20% mỗi năm (thị trường đang hình thành).
Số vốn đầu tư: Đầu tư R&D của Tesla khoảng 4 tỷ USD mỗi năm.
Thành quả tăng trưởng nhanh: Do kỳ vọng tương lai, duy trì giá trị vốn hóa ở mức cao nhất trong ngành ô tô.
Lý do chung về tăng trưởng nhanh của doanh nghiệp
Nắm bắt cấu trúc lợi tức tăng dần Thông qua hiệu ứng mạng, hệ sinh thái và chi phí chuyển đổi, các doanh nghiệp tiên phong đã thiết lập cấu trúc "người thắng cuối cùng chiếm toàn bộ" với lợi thế gia tăng (Arthur, 1989; Parker et al., 2016).
Bước lên từ một sóng công nghệ lớn Mỗi khi sóng thay đổi từ PC → Internet → Điện thoại thông minh → Đám mây → AI, vai trò chính cũng thay đổi, và sóng lớn nhất hiện tại là AI đã đẩy NVIDIA, TSMC và Broadcom phát triển (Schumpeter, 1934).
Sử dụng M&A một cách khác nhau tùy theo mục đích Mục đích của việc mua lại rõ ràng: sáp nhập đối thủ, có được khả năng và tập hợp kinh doanh.
Tái đầu tư lợi nhuận Ưu tiên đầu tư trang thiết bị và nghiên cứu phát triển hơn chi trả cổ tức (AWS, capex của TSMC).
Nhắm đến thị trường khổng lồ đang mở rộng Đám mây, bán dẫn, quảng cáo, v.v., chính sự tăng trưởng của thị trường đã đẩy giá trị vốn hóa. Ngoại lệ là Aramco, điểm khác biệt là do độc quyền tài nguyên.
10 quốc gia/khu vực có tăng trưởng nhanh nhất
Tăng trưởng GDP của một quốc gia là kết quả của chiến lược tăng trưởng quốc gia, trong đó quốc gia chọn lựa sản xuất ngành công nghiệp nội địa nào sẽ được tăng trong cơ cấu GDP, thông qua các chính sách như phân bổ vốn (tài chính chính sách, ưu đãi thuế, đầu tư công), tạo cơ hội (cải cách quy định, chính sách thương mại/tỷ giá, thu hút đầu tư nước ngoài) và thiết kế thể chế (chống tham nhũng, thực thi hợp đồng, kỷ luật tài chính). Nói cách khác, đó là quyết định đầu tư quy mô quốc gia về việc "phân bổ tập trung những nguồn lực hạn chế như tài chính, tín dụng, nhân lực và vốn nước ngoài cho ngành công nghiệp (thị trường) nào".
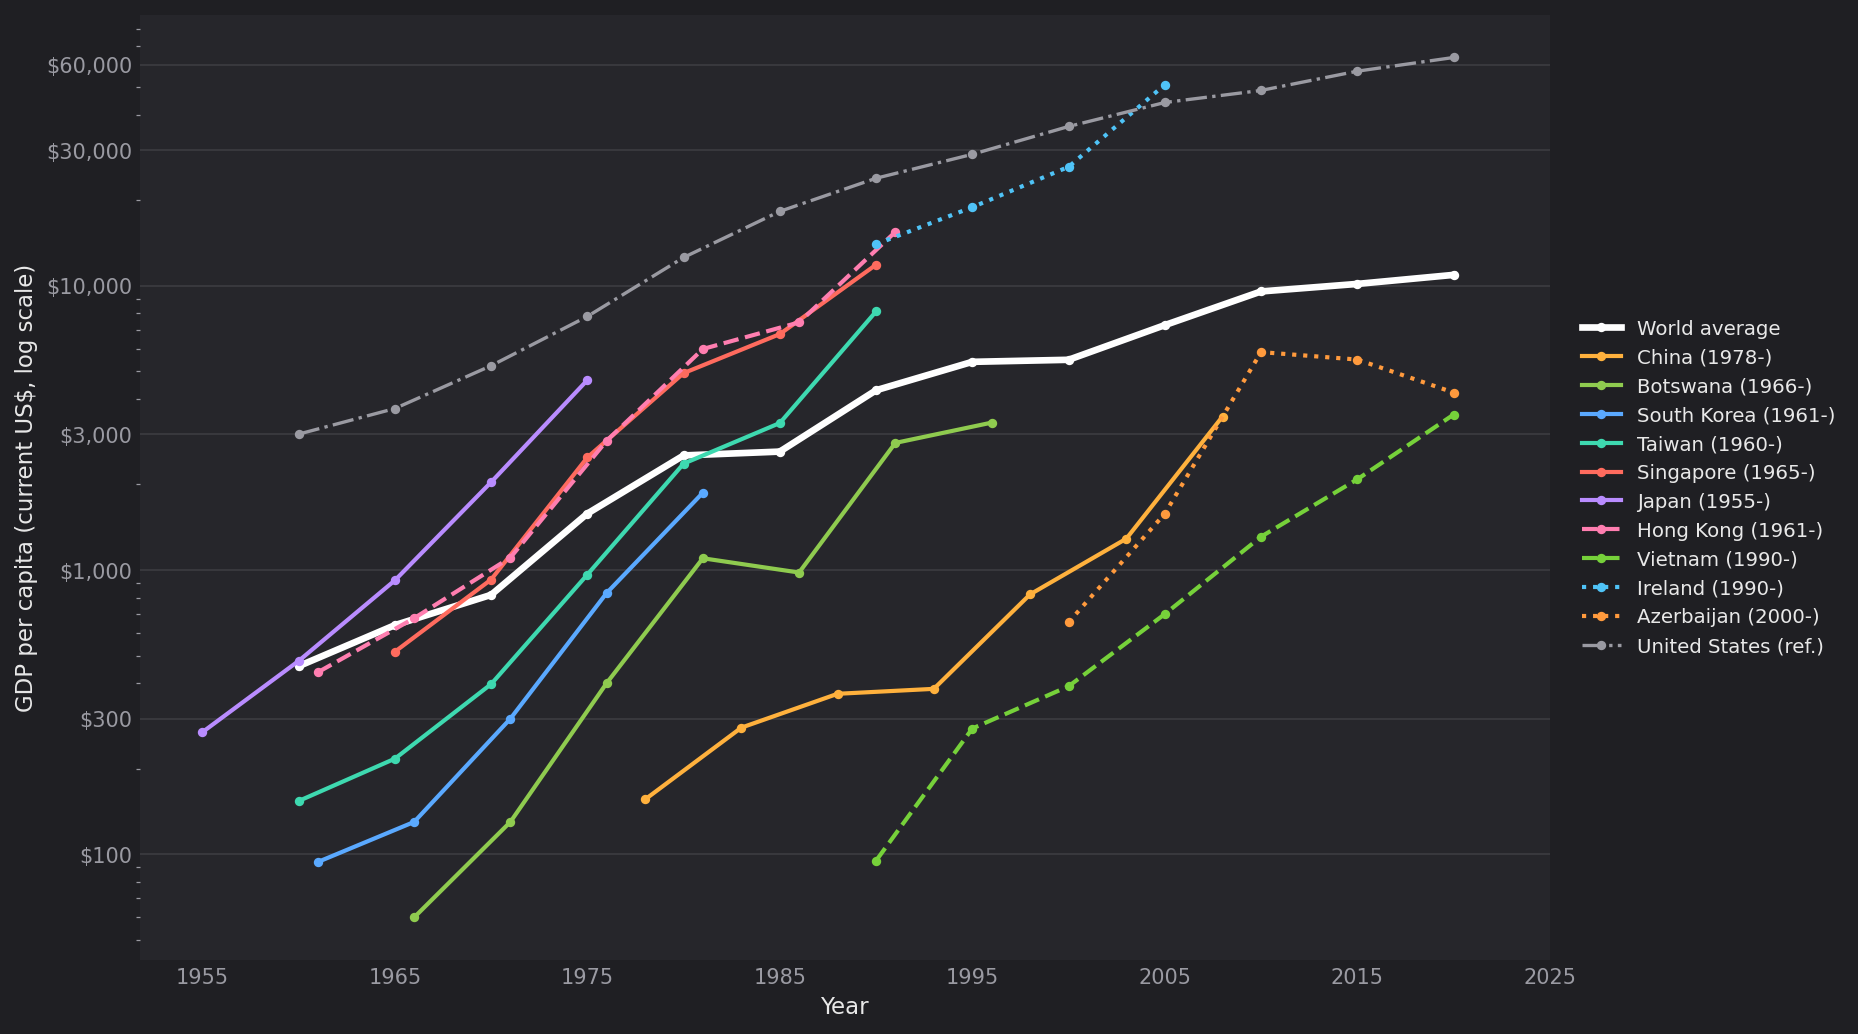
Quá trình phát triển GDP bình quân đầu người của từng quốc gia
Nhật Bản
Quốc đảo ở Đông Á. Trở thành một trong những nền kinh tế lớn hàng đầu thế giới thông qua tăng trưởng kinh tế cao sau chiến tranh.
Hành động 1: Kế hoạch tăng gấp đôi thu nhập
Thời kỳ: Năm 1960
Bối cảnh thời đại: Giai đoạn kết thúc tái thiết sau chiến tranh, chuyển sang tăng trưởng thực sự.
Biện pháp: Tập trung ngân sách vào cơ sở hạ tầng (đường bộ, Shinkansen, cảng biển, điện lực), hướng dẫn đầu tư thiết bị của khu vực tư nhân qua lãi suất thấp.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường xuất khẩu mở rộng như thị trường ô tô toàn cầu (hiện tại khoảng 2,75 nghìn tỷ USD) / Tỷ lệ tăng trưởng: Thương mại toàn cầu sau chiến tranh mở rộng khoảng 8% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Tăng đầu tư công cộng quá gấp đôi trong 10 năm (Tuyến Shinkansen Tokaido khoảng 380 tỷ yên = lúc bấy giờ, bao gồm vay từ Ngân hàng Thế giới), dẫn dắt đầu tư thiết bị tư nhân qua lãi suất thấp / Tạo cơ hội = Tự do hóa thương mại (tăng tỷ lệ tự do hóa từ 1960 khoảng 40% → 1964 khoảng 93%) và khuyến khích xuất khẩu / Thiết kế thể chế = Thống nhất kỳ vọng của doanh nghiệp và hộ gia đình với mục tiêu "tăng gấp đôi thu nhập" trong 10 năm.
Thành quả tăng trưởng nhanh: Từ năm 1955-1973, GDP bình quân đầu người tăng khoảng 15 lần, tăng trưởng bình quân mỗi năm khoảng 10%.
Hồng Kông
Thành phố ở miền Nam Trung Quốc (khi đó là lãnh thổ Anh). Là một trong những "Bốn con rồng nhỏ" của Châu Á nhờ là trung tâm thương mại tự do và tài chính.
Hành động 1: Công nghiệp hóa xuất khẩu qua thương mại tự do và thuế suất thấp
Thời kỳ: Thập niên 1950-1970
Bối cảnh thời đại: Dòng chảy di cư và vốn sau chiến tranh, cùng với vị trí làm trung tâm thương mại trung chuyển dưới thời Chiến tranh Lạnh.
Biện pháp: Duy trì tự do kinh tế (không can thiệp tích cực) và thuế suất thấp, khuyến khích công nghiệp nhẹ như dệu may, đồ chơi, điện tử và thương mại.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường công nghiệp nhẹ và thương mại toàn cầu (xuất khẩu Hồng Kông tăng trên 10% mỗi năm trong thập niên 1960-1970) / Tỷ lệ tăng trưởng: Thương mại toàn cầu sau chiến tranh mở rộng khoảng 8% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Đầu tư công của chính phủ giới hạn trong cơ sở hạ tầng và nhà ở công cộng, dẫn dắt bởi khu vực tư nhân / Tạo cơ hội = Cảng tự do không thuế và thuế doanh nghiệp khoảng 15% để thu hút thương mại và công nghiệp nhẹ / Thiết kế thể chế = Hệ thống pháp luật kiểu Anh và "không can thiệp tích cực" bảo đảm tự do hợp đồng và chuyển động vốn.
Thành quả tăng trưởng nhanh: Từ 1961-1990, tăng trưởng thực tế khoảng 7,5% mỗi năm, GDP bình quân đầu người tăng khoảng 35 lần trong 30 năm (danh nghĩa).
Hành động 2: Chuyển đổi thành trung tâm tài chính và dịch vụ
Thời kỳ: Thập niên 1980-1990
Bối cảnh thời đại: Các ngành sản xuất chuyển sang Trung Quốc do cải cách mở cửa.
Biện pháp: Nâng cao công nghiệp lên tài chính, logistics và dịch vụ chuyên môn, thiết lập vị trí là cửa ngõ đối với Trung Quốc.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường tài chính Châu Á (vốn hóa thị trường Sàn giao dịch Hồng Kông hiện tại là hàng nghìn tỷ USD) / Tỷ lệ tăng trưởng: Tài chính và thương mại Châu Á mở rộng khoảng 10% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Vốn tư nhân dẫn dắt (chính phủ cung cấp đất đai và cơ sở hạ tầng) / Tạo cơ hội = Vị trí là cửa ngõ vào Trung Quốc sau cải cách mở cửa / Thiết kế thể chế = Chốt tỷ giá đồng USD (năm 1983, 1 USD = 7,8 HKD) và pháp quyền bảo đảm tín nhiệm của trung tâm tài chính quốc tế.
Thành quả tăng trưởng nhanh: Trở thành một trong những trung tâm tài chính quốc tế hàng đầu ở Châu Á, vào danh sách nền kinh tế thu nhập cao.
Hàn Quốc
Quốc gia ở Đông Á. Với công nghiệp hóa do xuất khẩu dẫn dắt gọi là "Kỳ tích sông Hàn", trở thành quốc gia phát triển.
Hành động 1: Công nghiệp hóa công nghiệp nhẹ do xuất khẩu dẫn dắt
Thời kỳ: Năm 1962 trở đi
Bối cảnh thời đại: Xuất phát từ một trong những quốc gia nghèo nhất thế giới.
Biện pháp: Nhà nước lãnh đạo ưu tiên phân bổ tín dụng cho doanh nghiệp xuất khẩu.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường dệu may và công nghiệp nhẹ toàn cầu / Tỷ lệ tăng trưởng: Thương mại toàn cầu tăng khoảng 8% mỗi năm trong thập niên 1960.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Tài chính chính sách ưu tiên cho doanh nghiệp xuất khẩu / Tạo cơ hội = Khuyến khích xuất khẩu và khử giá đồng tiền (giá xuất khẩu tăng từ năm 1961 khoảng 40 triệu USD → năm 1970 khoảng 840 triệu USD) / Thiết kế thể chế = Hội thảo khuyến khích xuất khẩu hàng tháng có sự tham dự của Tổng thống, v.v., liên kết thực tích xuất khẩu với hỗ trợ "kỷ luật xuất khẩu".
Thành quả tăng trưởng nhanh: Xuất khẩu tăng vọt, thiết lập nền tảng công nghiệp hóa.
Hành động 2: Lái xe chiến dịch công nghiệp hóa hóa chất nặng (HCI)
Thời kỳ: Năm 1973
Bối cảnh thời đại: Điểm chuyển đổi từ công nghiệp nhẹ sang nâng cao hơn.
Biện pháp: Tập trung khoảng một nửa tín dụng nội địa vào thép, đóng tàu, điện tử qua "tài chính chính sách" với lãi suất thấp hơn thị trường khoảng 5%.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường thép, đóng tàu, điện tử toàn cầu / Tỷ lệ tăng trưởng: Thép và đóng tàu mở rộng khoảng 10% mỗi năm trong thời kỳ tăng trưởng cao.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Khoảng một nửa tín dụng nội địa tập trung vào thép, đóng tàu, điện tử qua tài chính chính sách với lãi suất thấp hơn lãi suất thị trường khoảng 5% (1973-1979) / Tạo cơ hội = Cấp phép tham gia cho các tập đoàn tài chính và kết nối với thị trường công nghiệp nặng toàn cầu / Thiết kế thể chế = Kỷ luật rút hỗ trợ từ các doanh nghiệp không đạt mục tiêu để ngăn ngừa lãng phí vốn.
Thành quả tăng trưởng nhanh: Tỷ trọng sản xuất công nghiệp hóa chất nặng tăng từ 41% → 56%, từ 1961-1979 GDP bình quân đầu người tăng khoảng 19 lần.
Đài Loan
Hòn đảo ở Đông Á. Nâng cao từ chế xuất hàng hóa lên bán dẫn, trở thành trung tâm sản xuất bán dẫn thế giới.
Hành động 1: Mười công trình xây dựng lớn (Cơ sở hạ tầng và công nghiệp nặng)
Thời kỳ: 1974-1979
Bối cảnh thời đại: Quá độ từ chế xuất hàng hóa sang nâng cao công nghiệp.
Biện pháp: Đầu tư quy mô lớn về ngân sách vào cơ sở hạ tầng và công nghiệp nặng.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Cơ sở hạ tầng và công nghiệp nặng (đường cao tốc, cảng biển, thép, đóng tàu) / Tỷ lệ tăng trưởng: Xuất khẩu Đài Loan tăng khoảng 20% mỗi năm trong thập niên 1970.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Tổng đầu tư trên 300 tỷ đô la Đài tệ (quy mô khoảng 1-2 phần trăm GDP lúc bấy giờ) vào đường cao tốc, cảng biển, thép, đóng tàu / Tạo cơ hội = Khu vực chế xuất hàng hóa (Cao Hùng năm 1966, là thế giới đầu tiên) kết nối vốn nước ngoài và thị trường xuất khẩu / Thiết kế thể chế = Thực hiện liên tục kế hoạch dài hạn của cơ cấu quan chức kinh tế (Bộ Kinh tế, Hội Xây dựng Kinh tế).
Thành quả tăng trưởng nhanh: Cơ sở hạ tầng hoàn thiện, thiết lập nền tảng cho nâng cao công nghiệp.
Hành động 2: Thành lập TSMC (Đầu tư nhảy vọt vào bán dẫn)
Thời kỳ: Năm 1987
Bối cảnh thời đại: Giai đoạn hình thành ngành bán dẫn.
Biện pháp: Thành lập doanh nghiệp sản xuất bán dẫn ủy thác do chính phủ lãnh đạo.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Thị trường bán dẫn năm 1987 khoảng 33 tỷ USD → hiện tại khoảng 627,6 tỷ USD / Tỷ lệ tăng trưởng: Bán dẫn tăng trưởng dài hạn khoảng 8-9% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế thể chế: Phân bổ vốn = Chính phủ đầu tư khoảng 48% của tổng vốn thành lập khoảng 220 triệu USD / Tạo cơ hội = Chiết tách công nghệ và nhân tài từ ITRI (tổ chức nghiên cứu công cộng) để khai phá thị trường sản xuất bán dẫn ủy thác toàn cầu / Thiết kế thể chế = Xây dựng Công viên Khoa học Hsin-chu (1980) và chính sách gọi lại nhân tài nước ngoài.
Thành quả tăng trưởng nhanh: Từ 1960-1990, GDP bình quân đầu người tăng khoảng 53 lần.
Singapore
Quốc gia thành phố ở Đông Nam Á. Phát triển từ quốc gia nhỏ thành nước thu nhập cao nhờ là trung tâm đầu tư nước ngoài và thương mại.
Hành động 1: EDB và Khu công nghiệp Jurong
Thời kỳ: Năm 1961 trở đi
Bối cảnh thời đại: Ngay sau độc lập, tình trạng thất nghiệp cao và thiếu tài nguyên.
Biện pháp: Tập trung ngân sách vào cơ sở hạ tầng công nghiệp, thu hút đầu tư nước ngoài qua tiếng Anh, hệ thống pháp luật và chống tham nhũng.
Quy mô thị trường mục tiêu và tỷ lệ tăng trưởng: Sản xuất toàn cầu của các doanh nghiệp đa quốc gia (điện tử, lọc dầu) / Tỷ lệ tăng trưởng: Sản xuất nước ngoài của các doanh nghiệp đa quốc gia mở rộng trên 10% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Phát triển khu công nghiệp Jurong khoảng 5,600ha và đầu tư vào các doanh nghiệp nhà nước (Temasek được thành lập năm 1974) / Tạo cơ hội = Tiếp cận của Cục Phát triển Kinh tế (EDB) dẫn đến trên 1,200 công ty nước ngoài và khoảng 93,000 việc làm đến cuối những năm 1970 / Thiết kế chế độ = Ngôn ngữ Anh, hệ thống pháp luật theo kiểu Anh và Cục Kiểm soát Tham nhũng (CPIB) mang lại quản trị sạch sẽ ở mức cao nhất thế giới.
Thành quả tăng trưởng nhanh chóng: GDP bình quân đầu người từ $516 năm 1965 → khoảng $12,000 năm 1990 (tăng khoảng 24 lần).
Trung Quốc
Một cường quốc ở Đông Á. Kể từ khi cải cách và mở cửa năm 1978, nước này đã tăng trưởng nhanh chóng với tư cách là "nhà máy của thế giới".
Hành động 1: Cải cách, mở cửa và khu kinh tế đặc biệt
Giai đoạn: 1978–1980
Bối cảnh thời đại: Chuyển đổi từ sự đình trệ của nền kinh tế kế hoạch.
Biện pháp: Thị trường hóa và thu hút vốn nước ngoài trong các khu kinh tế đặc biệt như Thẩm Quyến.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường sản xuất và xuất khẩu toàn cầu / Tốc độ tăng trưởng: Xuất khẩu của Trung Quốc tăng khoảng 15% mỗi năm trong giai đoạn 1980–2000.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Tập trung tài chính và tín dụng vào hạ tầng khu đặc biệt / Tạo cơ hội = Mở cửa thị trường cho vốn nước ngoài trong các khu kinh tế đặc biệt (mở rộng từ 4 → 14 thành phố Thẩm Quyến, v.v.), FDI từ khoảng 57 triệu đô la năm 1980 → khoảng 45 tỷ đô la mỗi năm trong giai đoạn 1997–1998 / Thiết kế chế độ = Chế độ hợp đồng nông dân (giải thể công xã nhân dân) và luật về công ty liên doanh phục hồi các động lực cá nhân.
Thành quả tăng trưởng nhanh chóng: GDP tổng hợp tăng khoảng 27 lần trong giai đoạn 1978–2000.
Hành động 2: Gia nhập WTO
Giai đoạn: 2001
Bối cảnh thời đại: Gia tốc toàn cầu hóa.
Biện pháp: Tham gia toàn diện vào hệ thống thương mại thế giới.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thương mại thế giới (xuất khẩu của Trung Quốc từ khoảng 266 tỷ đô la năm 2001 → khoảng 1.58 nghìn tỷ đô la năm 2010) / Tốc độ tăng trưởng: Xuất khẩu của Trung Quốc tăng khoảng 20% mỗi năm trong giai đoạn 2001–2010.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Nghiêng tín dụng từ các ngân hàng nhà nước về công nghiệp sản xuất xuất khẩu và hạ tầng / Tạo cơ hội = Gia nhập WTO (2001) làm giảm thuế và rào cản xuất khẩu, FDI vượt quá 50 tỷ đô la mỗi năm / Thiết kế chế độ = Hoàn thiện luật nội địa theo quy tắc WTO và cải cách doanh nghiệp nhà nước.
Thành quả tăng trưởng nhanh chóng: Trở thành "nhà máy của thế giới" và tiếp tục tăng trưởng cao sau đó.
Việt Nam
Một nước ở Đông Nam Á. Kể từ khi mở cửa thị trường (Đổi Mới) năm 1986, nước này tiếp tục tăng trưởng nhanh chóng thông qua xuất khẩu sản phẩm sản xuất.
Hành động 1: Đổi Mới (Cải tổ) qua mở cửa thị trường
Giai đoạn: 1986 trở đi
Bối cảnh thời đại: Bế tắc của nền kinh tế kế hoạch và khủng hoảng lạm phát.
Biện pháp: Tách rời nông nghiệp khỏi tập thể, tự do hóa giá cả, biến đổi lớn về mở cửa với bên ngoài.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường sản xuất lao động thâm dụng toàn cầu (dệt may khoảng 1.5 nghìn tỷ đô la, giày khoảng 400 tỷ đô la, v.v.) / Xuất khẩu của Việt Nam từ khoảng 2.4 tỷ đô la năm 1990 → khoảng 370 tỷ đô la năm 2022 / Tốc độ tăng trưởng: Xuất khẩu của Việt Nam tăng 15–20% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Phân bổ lại tài nguyên từ khu vực nhà nước sang tư nhân và nước ngoài (các doanh nghiệp FDI hiện chiếm khoảng 19% GDP và khoảng 35% việc làm chính thức) / Tạo cơ hội = Tự do hóa giá cả và mở cửa với bên ngoài để chuyển đổi sang nền kinh tế thị trường / Thiết kế chế độ = Hoàn thiện quyền sử dụng đất đai và luật công ty hợp pháp hóa doanh nghiệp tư nhân và kinh doanh nông hộ.
Thành quả tăng trưởng nhanh chóng: Tăng trưởng bình quân năm khoảng 6.8% trong giai đoạn 1990–2019, GDP bình quân đầu người tăng khoảng 37 lần trong 30 năm (theo giá trị danh nghĩa).
Hành động 2: Tích hợp vào chuỗi cung ứng toàn cầu
Giai đoạn: 2000 trở đi
Bối cảnh thời đại: Chi phí lao động tăng ở Trung Quốc và nhu cầu nhận chuyển tiếp sản xuất.
Biện pháp: Gia nhập WTO (2007) và thỏa thuận thương mại cùng thu hút vốn nước ngoài để trở thành trung tâm xuất khẩu điện tử và may mặc.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường thiết bị điện tử toàn cầu khoảng 1 nghìn tỷ đô la và trên / Thị trường dệt may khoảng 1.5 nghìn tỷ đô la / Tốc độ tăng trưởng: Xuất khẩu điện tử và dệt may tăng trên 10% mỗi năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Dòng vốn FDI 100–200 tỷ đô la mỗi năm (Samsung một mình đã đầu tư hơn 20 tỷ đô la tính đến nay) / Tạo cơ hội = Gia nhập WTO (2007) và các FTA khác nhau kết nối với thị trường xuất khẩu thế giới / Thiết kế chế độ = Hoàn thiện môi trường đầu tư dành cho nước ngoài qua khu công nghiệp và ưu đãi thuế.
Thành quả tăng trưởng nhanh chóng: Trở thành một trung tâm sản xuất lớn của Samsung và Apple, tiếp tục tăng trưởng cao.
Azerbaijiang
Một nước xuất khẩu dầu ở vùng Caucasus (cũ là nước thành viên Liên Xô). Nước này đã ghi nhận mức tăng trưởng nhanh nhất thế giới vào những năm 2000 thông qua phát triển mỏ dầu Caspian.
Hành động 1: "Hợp đồng thế kỷ" và đường ống BTC
Giai đoạn: 1994–2006
Bối cảnh thời đại: Cạnh tranh phát triển tài nguyên sau sự sụp đổ của Liên Xô và giá dầu thô cao vào những năm 2000.
Biện pháp: Phát triển mỏ dầu Caspian thông qua liên danh với vốn nước ngoài và bảo đảm đường xuất khẩu qua đường ống BTC (chi phí đầu tư khoảng 4 tỷ đô la).
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường dầu mỏ toàn cầu khoảng 2 nghìn tỷ đô la mỗi năm / Tốc độ tăng trưởng: Giá dầu tăng khoảng 4 lần vào những năm 2000.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Hàng trăm tỷ đô la vốn nước ngoài vào mỏ dầu và đường ống (đường ống BTC khoảng 4 tỷ đô la) / Tạo cơ hội = "Hợp đồng thế kỷ" (1994) mở quyền phát triển cho các tập đoàn dầu mỏ quốc tế / Thiết kế chế độ = Quỹ dầu mỏ quốc gia SOFAZ (2001) tích lũy doanh thu từ tài nguyên (tuy nhiên, sự phụ thuộc vào dầu mỏ vẫn tồn tại).
Thành quả tăng trưởng nhanh chóng: Tốc độ tăng trưởng GDP thực chứng khoảng 35% năm 2006 (nhanh nhất thế giới vào thời điểm đó), tăng trưởng 20–35% mỗi năm trong giai đoạn 2005–2007.
Botswana
Một nước nằm trong lục địa ở phía nam Châu Phi. Nước này đã đạt tăng trưởng cao nhờ tài nguyên kim cương và quản trị lành mạnh.
Hành động 1: Chuyển đổi doanh thu kim cương thành quỹ
Giai đoạn: 1967 trở đi
Bối cảnh thời đại: Ngay sau độc lập, nước này là một trong những nước nghèo nhất thế giới.
Biện pháp: Phát triển thông qua liên doanh với De Beers (Debswana), chuyển đổi doanh thu thành quỹ để phân bổ cho hạ tầng và giáo dục.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường kim cương toàn cầu khoảng 101 tỷ đô la (xuất khẩu của Botswana gần đây khoảng 3.3 tỷ đô la mỗi năm) / Tốc độ tăng trưởng: Nhu cầu kim cương lâu dài khoảng 3% mỗi năm (tăng trưởng thấp).
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Chuyển đổi doanh thu kim cương (khoảng 30% GDP) thành quỹ và tái đầu tư vào hạ tầng và giáo dục / Tạo cơ hội = Liên doanh 50:50 với De Beers (Debswana) đảm bảo sức mạnh thương lượng và kênh phân phối / Thiết kế chế độ = Kiềm chế tham nhũng và kỷ luật tài chính thông qua kế hoạch phát triển quốc gia để tránh "lời nguyền của tài nguyên".
Thành quả tăng trưởng nhanh chóng: Tăng trưởng thực bình quân khoảng 9% mỗi năm trong giai đoạn 1966–1980, nhanh nhất ở mức thế giới.
Ireland
Một nước đảo ở châu Âu. Nước này đã tăng trưởng cao được gọi là "Hổ Keltich" bằng cách thu hút doanh nghiệp đa quốc gia qua thuế suất công ty thấp.
Hành động 1: Thu hút vốn nước ngoài và thuế suất công ty thấp
Giai đoạn: 1990 trở đi
Bối cảnh thời đại: Thành lập thị trường duy nhất EU và toàn cầu hóa.
Biện pháp: Thuế suất công ty 12.5% và thu hút qua IDA để tích tụ các trung tâm châu Âu của công nghệ thông tin và dược phẩm của Mỹ.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Nhu cầu về trung tâm châu Âu của công nghệ thông tin và dược phẩm của Mỹ hướng đến thị trường duy nhất EU (dân số khoảng 450 triệu người, GDP khoảng 18 nghìn tỷ đô la) (thị trường dược phẩm toàn cầu khoảng 1.6 nghìn tỷ đô la, thị trường dịch vụ CNTT khoảng 1.5 nghìn tỷ đô la. Hiện tại các công ty nước ngoài ở Ireland tuyển dụng trực tiếp khoảng 300,000 người) / Tốc độ tăng trưởng: Công nghệ thông tin và dược phẩm tăng trưởng khoảng 10% mỗi năm trong những năm 1990–2000.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ: Phân bổ vốn = Đầu tư công vào giáo dục (giáo dục trung học được miễn phí hóa năm 1967, mạng lưới trường công nghệ được xây dựng) / Tạo cơ hội = Thu hút bằng thuế suất công ty 12.5% và IDA để tích tụ các trung tâm châu Âu của công nghệ thông tin và dược phẩm của Mỹ (các công ty nước ngoài tuyển dụng trực tiếp khoảng 300,000 người) / Thiết kế chế độ = Gia nhập EU (1973) giúp tiếp cận thị trường duy nhất và thỏa thuận tiền lương giữa lao động và tư nhân (quan hệ đối tác xã hội).
Thành quả tăng trưởng nhanh chóng: GDP bình quân đầu người từ khoảng $14,000 năm 1990 → khoảng $60,000 năm 2007 (tăng khoảng 4 lần).
Lý do toàn bộ tăng trưởng nhanh chóng của các quốc gia
Phân bổ vốn với lựa chọn và tập trung Mỗi quốc gia đều chọn "thị trường sẽ thắng" và tập trung bổ sung tài chính, tín dụng và vốn nước ngoài. Nguồn gốc có thể phân loại thành 3 loại: tài chính nội bộ, vốn bên ngoài (viện trợ, FDI) và doanh thu từ tài nguyên.
Nhắm vào thị trường mở rộng Mặc dù ban đầu nhỏ nhưng các quốc gia nhắm vào thị trường mở rộng ở quy mô toàn cầu (bán dẫn, ô tô, sản xuất, CNTT), điều này giống như các công ty và tỷ phú.
Chất lượng chế độ và quản trị là yếu tố quyết định Với cùng một tài nguyên, nếu được chuyển đổi thành quỹ và tái đầu tư thì sẽ phát triển (Botswana), nhưng nếu bị tham nhũng và lãng phí thì sẽ giảm tốc độ. Những gì tương đương với "lợi nhuận kinh doanh" của công ty là "chất lượng quản trị" ở quốc gia (Acemoglu & Robinson, 2012). Cũng có những chỉ rõ rằng nếu tăng trưởng phụ thuộc vào đầu vào tăng và thiếu năng suất thì sẽ khó duy trì (Krugman, 1994).
10 tỷ phú tăng trưởng nhanh nhất
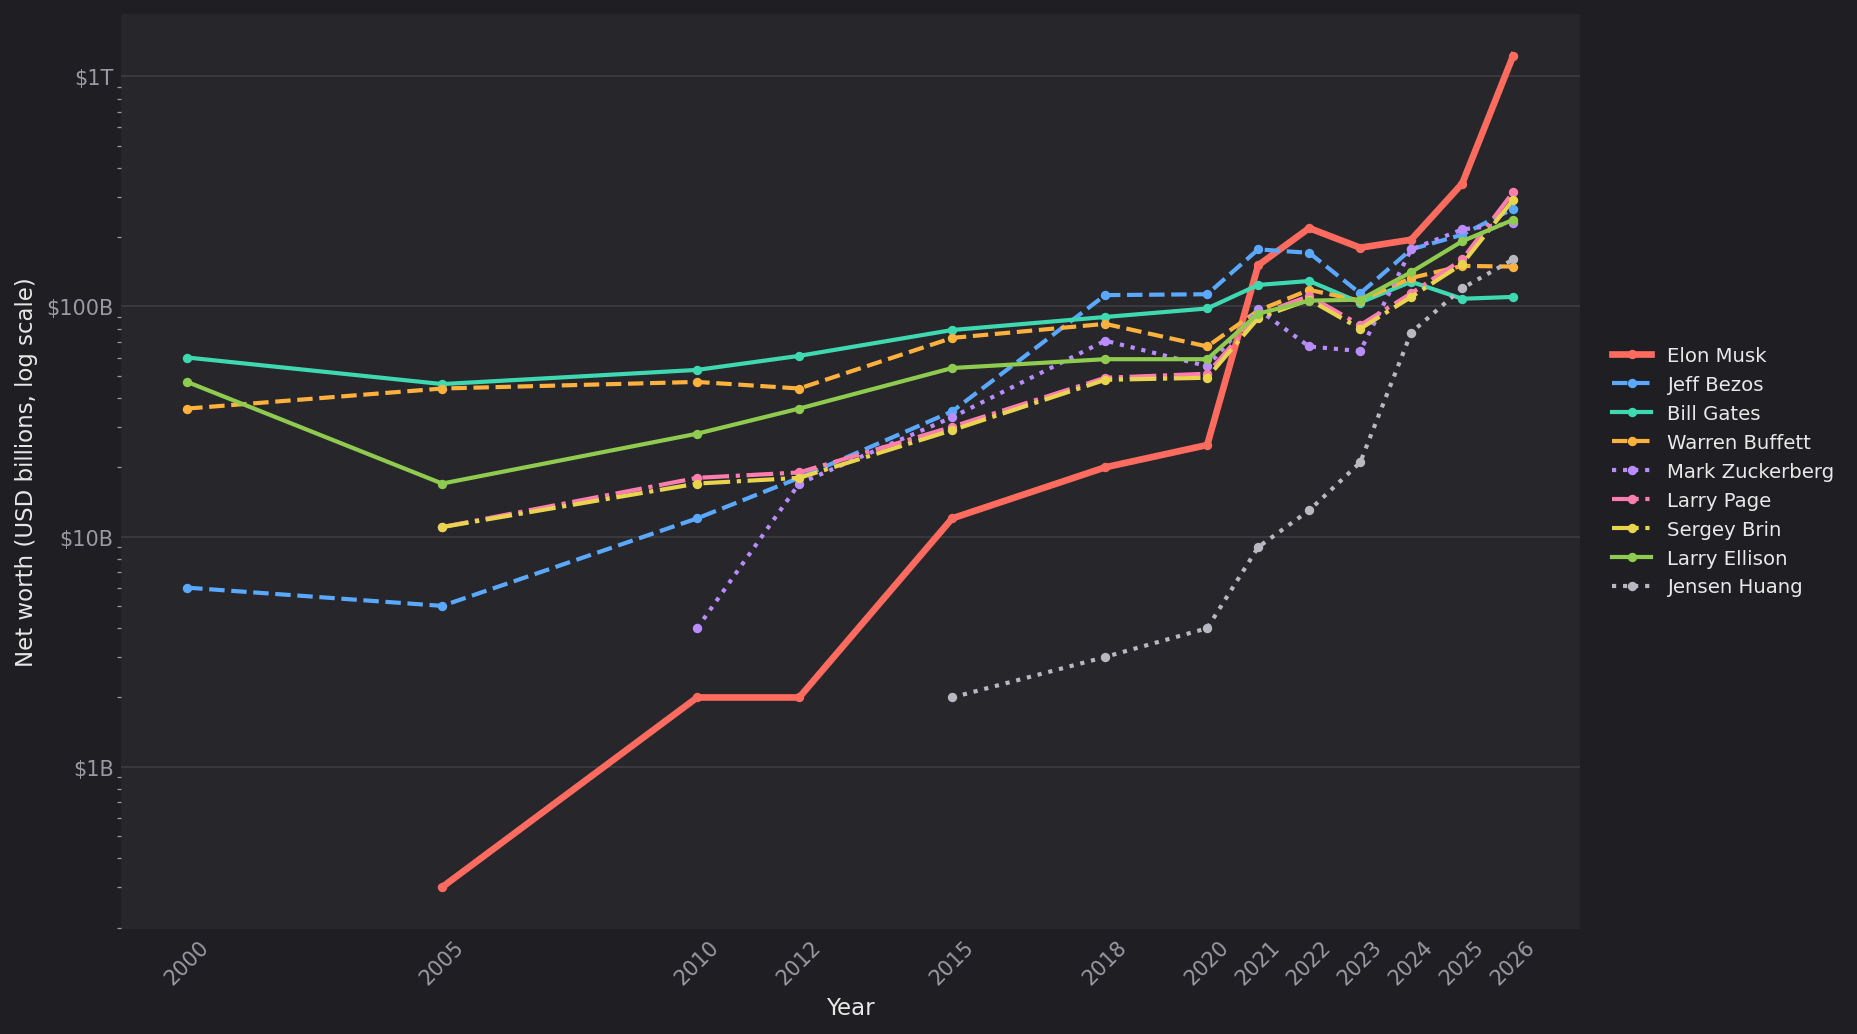
Xu hướng tài sản ròng của mỗi tỷ phú
Elon Musk
Một người khởi nghiệp người Mỹ. Người này lãnh đạo Tesla trong lĩnh vực xe điện và SpaceX trong lĩnh vực không gian, trở thành tỷ phú siêu giàu đầu tiên vượt quá 1 nghìn tỷ đô la thế giới vào năm 2026.
Hành động 1: Tái đầu tư toàn bộ doanh thu bán PayPal
Giai đoạn: 2002–2004
Bối cảnh thời đại: Trước thời đại Web 2.0, cả lĩnh vực xe điện và không gian đều chưa trưởng thành.
Biện pháp: Thành lập X.com, sáp nhập với đối thủ Confinity để tạo thành PayPal, eBay mua lại PayPal với doanh thu ròng khoảng 180 triệu đô la, tập trung toàn bộ vào SpaceX và Tesla.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Liên quan đến không gian khoảng 400–600 tỷ đô la, ô tô khoảng 2.75 nghìn tỷ đô la / Tốc độ tăng trưởng: Không gian tăng trưởng khoảng 8% mỗi năm, xe điện tăng trưởng 20–30% mỗi năm.
Số tiền đầu tư: Khoảng 180 triệu đô la.
Thành quả tăng trưởng nhanh chóng: Cổ phiếu khởi nghiệp của cả hai công ty sau này tạo ra lợi nhuận tiềm ẩn ở quy mô hàng trăm tỷ đô la.
Hành động 2: IPO của SpaceX và tích hợp xAI
Giai đoạn: 2026
Bối cảnh thời đại: Sự mở rộng đồng thời của AI và không gian (liên lạc vệ tinh).
Biện pháp: Tích hợp xAI vào SpaceX rồi IPO.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Liên quan đến không gian khoảng 400–600 tỷ đô la cộng với thị trường AI đang mở rộng nhanh chóng / Tốc độ tăng trưởng: Không gian tăng trưởng khoảng 8% mỗi năm, AI tăng trưởng trên 30% mỗi năm.
Số tiền đầu tư: IPO của SpaceX huy động khoảng 750 tỷ đô la (năm 2026, lớn nhất lịch sử).
Thành quả tăng trưởng nhanh chóng: Phần sở hữu (khoảng 42%) trở thành khoảng 760 tỷ đô la, tài sản khoảng 1.23 nghìn tỷ đô la (tỷ phú siêu giàu đầu tiên thế giới vượt quá 1 nghìn tỷ).
Jeff Bezos
Một người khởi nghiệp người Mỹ. Người sáng lập của Amazon, công ty thương mại điện tử và đám mây lớn nhất thế giới.
Hành động 1: Thành lập Amazon
Giai đoạn: 1994
Bối cảnh thời đại: Giai đoạn sơ khai thương mại hóa Internet.
Biện pháp: Thành lập cửa hàng sách trực tuyến, ưu tiên tái đầu tư hơn lợi nhuận.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Giai đoạn bình minh của thương mại điện tử / Tốc độ tăng trưởng: Thương mại điện tử tăng trưởng 20–30% mỗi năm vào cuối những năm 1990 đến những năm 2000.
Số tiền đầu tư: Tự túc và vay từ bố mẹ khoảng 245,000 đô la.
Thành quả tăng trưởng nhanh chóng: IPO năm 1997, tài sản ở quy mô hàng trăm triệu đô la.
Hành động 2: Khởi động AWS (đám mây)
Giai đoạn: 2006
Bối cảnh thời đại: Khởi phát của điện toán đám mây.
Biện pháp: Bán ngoài cơ sở hạ tầng nội bộ để thương mại hóa thành doanh nghiệp có lợi nhuận cao.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường đám mây từ gần như bằng không vào năm 2006 → hiện tại khoảng 1.1 nghìn tỷ đô la / Tốc độ tăng trưởng: Đám mây tăng trưởng khoảng 17% mỗi năm.
Số tiền đầu tư: Tái đầu tư liên tục lợi nhuận của Amazon (chi phí vốn gần đây khoảng 50 tỷ đô la mỗi năm).
Thành quả tăng trưởng nhanh chóng: AWS trở thành trụ cột lợi nhuận, đạt khoảng 112 tỷ đô la năm 2018, số một thế giới.
Bill Gates
Một người khởi nghiệp người Mỹ. Đồng sáng lập của công ty phần mềm lớn Microsoft, người từng là tỷ phú số một thế giới trong nhiều năm.
Hành động 1: Giữ quyền cấp phép MS-DOS
Giai đoạn: 1980
Bối cảnh thời đại: Ngay trước khi máy tính cá nhân phổ biến.
Biện pháp: Theo hợp đồng IBM không nhượng bộ bản quyền hệ điều hành, cung cấp cho các công ty khác.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường hệ điều hành cho máy tính (Windows chiếm trên 90% thị phần vào những năm 1990, xuất xưởng máy tính vượt quá 100 triệu máy mỗi năm) / Tốc độ tăng trưởng: Xuất xưởng máy tính tăng trưởng khoảng 20% mỗi năm vào những năm 1980–1990.
Số tiền đầu tư: Chi phí mua lại 86-DOS, cơ sở của MS-DOS, khoảng 75,000 đô la.
Thành quả tăng trưởng nhanh chóng: Độc quyền Windows khiến anh trở thành tỷ phú số một thế giới vào năm 1995.
Hành động 2: Phân tán tài sản qua Cascade
Giai đoạn: 2000 trở đi
Bối cảnh thời đại: Tránh rủi ro tập trung vốn Microsoft.
Biện pháp: Bán cổ phiếu và phân tán sang cổ phiếu chất lượng, đường sắt, đất nông nghiệp và bất động sản.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường cổ phiếu và tài sản thực (đường sắt, đất nông nghiệp, bất động sản, v.v.) / Tốc độ tăng trưởng: Lợi tức dài hạn khoảng 7–10% mỗi năm.
Số tiền đầu tư: Doanh thu bán cổ phiếu Microsoft hàng trăm tỷ đô la được quản lý phân tán.
Thành quả tăng trưởng nhanh chóng: Dù tài sản bị giảm qua tặng cho từ thiện nhưng vẫn duy trì tài sản khoảng 110 tỷ đô la.
Warren Buffett
Một nhà đầu tư người Mỹ. Người lãnh đạo công ty đầu tư Berkshire Hathaway, được gọi là "thần thánh của đầu tư".
Hành động 1: Mua lại Berkshire và bước vào bảo hiểm
Giai đoạn: 1965–1967
Bối cảnh thời đại: Thời kỳ thực hành đầu tư giá trị.
Biện pháp: Chuyển đổi thành công ty đầu tư, sử dụng "float" bảo hiểm (phí bảo hiểm thu được) làm vốn vận hành lãi suất không.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường bảo hiểm và chứng khoán Mỹ / Tốc độ tăng trưởng: Lợi suất dài hạn của cổ phiếu Mỹ khoảng 10% mỗi năm.
Số tiền đầu tư: Float bảo hiểm (vốn vận hành lãi suất không từ công ty bảo hiểm National Indemnity được mua lại) đã tăng trưởng lên khoảng 170 tỷ đô la hiện nay.
Kết quả tăng trưởng nhanh: Thiết lập nền tảng vận hành lãi kép với đòn bẩy lãi suất thực tế bằng không.
Hành động 2: Mua lại số lượng lớn cổ phiếu Coca-Cola
Thời kỳ: 1988
Bối cảnh thời đại: Đầu tư dài hạn vào các thương hiệu hàng tiêu dùng chất lượng cao.
Biện pháp: Mua lại số lượng lớn cổ phiếu thương hiệu toàn cầu và nắm giữ vĩnh viễn.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường đồ uống lạnh toàn cầu quy mô hàng trăm tỷ đô la / Tốc độ tăng trưởng: Đồ uống tăng trưởng ổn định khoảng 4-5% mỗi năm.
Số tiền đầu tư: Khoảng 1,3 tỷ đô la (1988-89, phần nắm giữ hiện nay khoảng 28 tỷ đô la).
Kết quả tăng trưởng nhanh: Gấp nhiều lần thông qua nắm giữ dài hạn, trở thành lõi của tài sản khoảng 149 tỷ đô la.
Mark Zuckerberg
Doanh nhân Mỹ. Đồng sáng lập công ty mạng xã hội lớn Meta (trước đây là Facebook).
Hành động 1: Mua lại Instagram
Thời kỳ: 2012
Bối cảnh thời đại: Chuyển dịch từ máy tính để bàn sang di động.
Biện pháp: Mua lại ứng dụng chia sẻ ảnh xã hội và đảm bảo nền tảng di động.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Chia sẻ ảnh di động (Instagram lúc đó có khoảng 30 triệu người dùng, doanh thu bằng không) / Tốc độ tăng trưởng: Người dùng mạng xã hội di động lúc đó tăng gấp đôi mỗi năm.
Số tiền đầu tư: Giá mua lại khoảng 1 tỷ đô la.
Kết quả tăng trưởng nhanh: Thành công trong chuyển dịch di động và mở rộng người dùng một cách độc quyền.
Hành động 2: Mua lại WhatsApp
Thời kỳ: 2014
Bối cảnh thời đại: Sự trỗi dậy của nhắn tin.
Biện pháp: Tiếp cận ứng dụng nhắn tin khổng lồ.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường quảng cáo xã hội khoảng 339 tỷ đô la (hiện nay) / Tốc độ tăng trưởng: Quảng cáo xã hội tăng trưởng khoảng 12% mỗi năm.
Số tiền đầu tư: Giá mua lại khoảng 19 tỷ đô la.
Kết quả tăng trưởng nhanh: Mở rộng nền tảng quảng cáo thành tài sản khoảng 230 tỷ đô la.
Larry Page & Sergey Brin
Doanh nhân Mỹ. Hai đồng sáng lập công ty tìm kiếm lớn Google (hiện là Alphabet).
Hành động 1: Quảng cáo liên kết với tìm kiếm (AdWords)
Thời kỳ: 2000
Bối cảnh thời đại: Kiếm tiền từ tìm kiếm chưa được thiết lập.
Biện pháp: Thiết lập động cơ doanh thu thông qua quảng cáo tìm kiếm.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường quảng cáo trực tuyến khoảng 8 tỷ đô la tại Mỹ vào năm 2000 → Quảng cáo kỹ thuật số toàn cầu hiện nay khoảng 700 tỷ đô la / Tốc độ tăng trưởng: Quảng cáo kỹ thuật số mở rộng khoảng 20% mỗi năm trong những năm 2000.
Số tiền đầu tư: Gọi vốn VC khoảng 25 triệu đô la (1999).
Kết quả tăng trưởng nhanh: Kiếm tiền cao, lên sàn năm 2004, cổ phiếu sáng lập trở thành tài sản khổng lồ.
Hành động 2: Mua lại YouTube
Thời kỳ: 2006
Bối cảnh thời đại: Sự mở rộng thị trường video.
Biện pháp: Mua lại YouTube và nắm giữ quảng cáo video.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường quảng cáo video trực tuyến (doanh thu quảng cáo của YouTube năm 2024 khoảng 36,1 tỷ đô la) / Tốc độ tăng trưởng: Quảng cáo video tăng trưởng 15-20% mỗi năm.
Số tiền đầu tư: Giá mua lại khoảng 1,65 tỷ đô la.
Kết quả tăng trưởng nhanh: Tài sản của từng cá nhân tăng lên khoảng 290-310 tỷ đô la.
Larry Ellison
Doanh nhân Mỹ. Đồng sáng lập công ty phần mềm cấp doanh nghiệp lớn Oracle.
Hành động 1: Thành lập Oracle
Thời kỳ: 1977
Bối cảnh thời đại: Sự nảy sinh nhu cầu cơ sở dữ liệu của doanh nghiệp.
Biện pháp: Kinh doanh hóa cơ sở dữ liệu quan hệ thương mại.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Phần mềm cơ sở dữ liệu cấp doanh nghiệp (khoảng 56 tỷ đô la) / Tốc độ tăng trưởng: Phần mềm cơ sở dữ liệu tăng trưởng hơn 15% mỗi năm trong những năm 1980-90, hiện tại tăng trưởng khoảng 10-20% mỗi năm.
Số tiền đầu tư: Vốn thành lập khoảng 2.000 đô la.
Kết quả tăng trưởng nhanh: Độc quyền cơ sở hạ tầng cốt lõi khó thay đổi.
Hành động 2: Mở rộng quy mô thông qua mua lại
Thời kỳ: 2005-2010
Bối cảnh thời đại: Tái cấu trúc ngành phần mềm.
Biện pháp: Mua lại PeopleSoft, Sun và những công ty khác.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường phần mềm cấp doanh nghiệp quy mô hàng trăm tỷ đô la (phần mềm cơ sở dữ liệu hiện nay khoảng 56 tỷ đô la) / Tốc độ tăng trưởng: Phần mềm doanh nghiệp tăng trưởng khoảng 8% mỗi năm.
Số tiền đầu tư: Mua lại PeopleSoft khoảng 10,3 tỷ đô la, mua lại Sun khoảng 7,4 tỷ đô la.
Kết quả tăng trưởng nhanh: Mở rộng quy mô thành tài sản khoảng 238 tỷ đô la.
Jensen Huang
Doanh nhân Mỹ (gốc Đài Loan). Đồng sáng lập và CEO công ty bán dẫn lớn NVIDIA.
Hành động 1: Thành lập NVIDIA và GPU
Thời kỳ: 1993
Bối cảnh thời đại: Nhu cầu đồ họa máy tính cá nhân mở rộng.
Biện pháp: Phát triển GPU và lên sàn.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường chip đồ họa máy tính cá nhân khoảng 30-40 tỷ đô la cuối những năm 1990 (xuất xưởng máy tính cá nhân năm 1990 khoảng 24 triệu máy → năm 2000 khoảng 130 triệu máy) / Tốc độ tăng trưởng: Mở rộng nhanh khoảng 20% mỗi năm trong những năm 1990.
Số tiền đầu tU: Gọi vốn VC khoảng 20 triệu đô la.
Kết quả tăng trưởng nhanh: Thiết lập hoạt động GPU.
Hành động 2: Từ CUDA đến sóng AI
Thời kỳ: 2006-2023
Bối cảnh thời đại: Sự trỗi dậy của học sâu và AI sinh thành.
Biện pháp: Mở rộng tính toán chung với CUDA và độc quyền cung cấp GPU cho AI.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường GPU trung tâm dữ liệu khoảng 28,5 tỷ đô la mỗi quý (2024) / Tốc độ tăng trưởng: Tăng trưởng nhanh hơn 30% mỗi năm.
Số tiền đầu tư: Tiếp tục đầu tư R&D vào CUDA, v.v. (hiện nay khoảng 8,7 tỷ đô la mỗi năm).
Kết quả tăng trưởng nhanh: Cổ phiếu NVIDIA tăng vọt thành tài sản khoảng 160 tỷ đô la.
Lý do tổng thể tài sản gia tăng nhanh
Thực chất của tài sản là cổ phiếu sáng lập Lương không phải nguồn gốc của tài sản, mà là giá trị đánh giá cổ phiếu công ty sáng lập được nắm giữ liên tục (Piketty, 2014).
Tập trung tại một điểm và nắm giữ dài hạn Chúng tôi đã đặt cược vốn và thời gian vào kinh doanh mà tôi hiểu rõ nhất chứ không phải phân tán, và nắm giữ lâu dài.
Mở rộng thị trường và lợi suất tăng dần Chiếm các hoạt động với chi phí sao chép thấp và rào cản vào cao (phần mềm, nền tảng, cơ sở hạ tầng cốt lõi, bán dẫn AI), và sự tăng trưởng thị trường đẩy tài sản lên (Arthur, 1989).
Buffett là ngoại lệ Thay vì tạo thị trường mới, anh ấy mua lại các công ty tốt hiện có với giá rẻ và xây dựng tài sản tương đương thông qua float bảo hiểm và lãi kép, một loại hình khác biệt.
5 công ty thất bại lớn sau khi tăng trưởng nhanh
"Tập trung tại một điểm", "đòn bẩy" và "cược vào sự mở rộng" hỗ trợ tăng trưởng nhanh, sẽ ngược lại trở thành nguyên nhân tiêu diệt nếu thiếu thích ứng với thay đổi môi trường, kỷ luật và tính minh bạch.
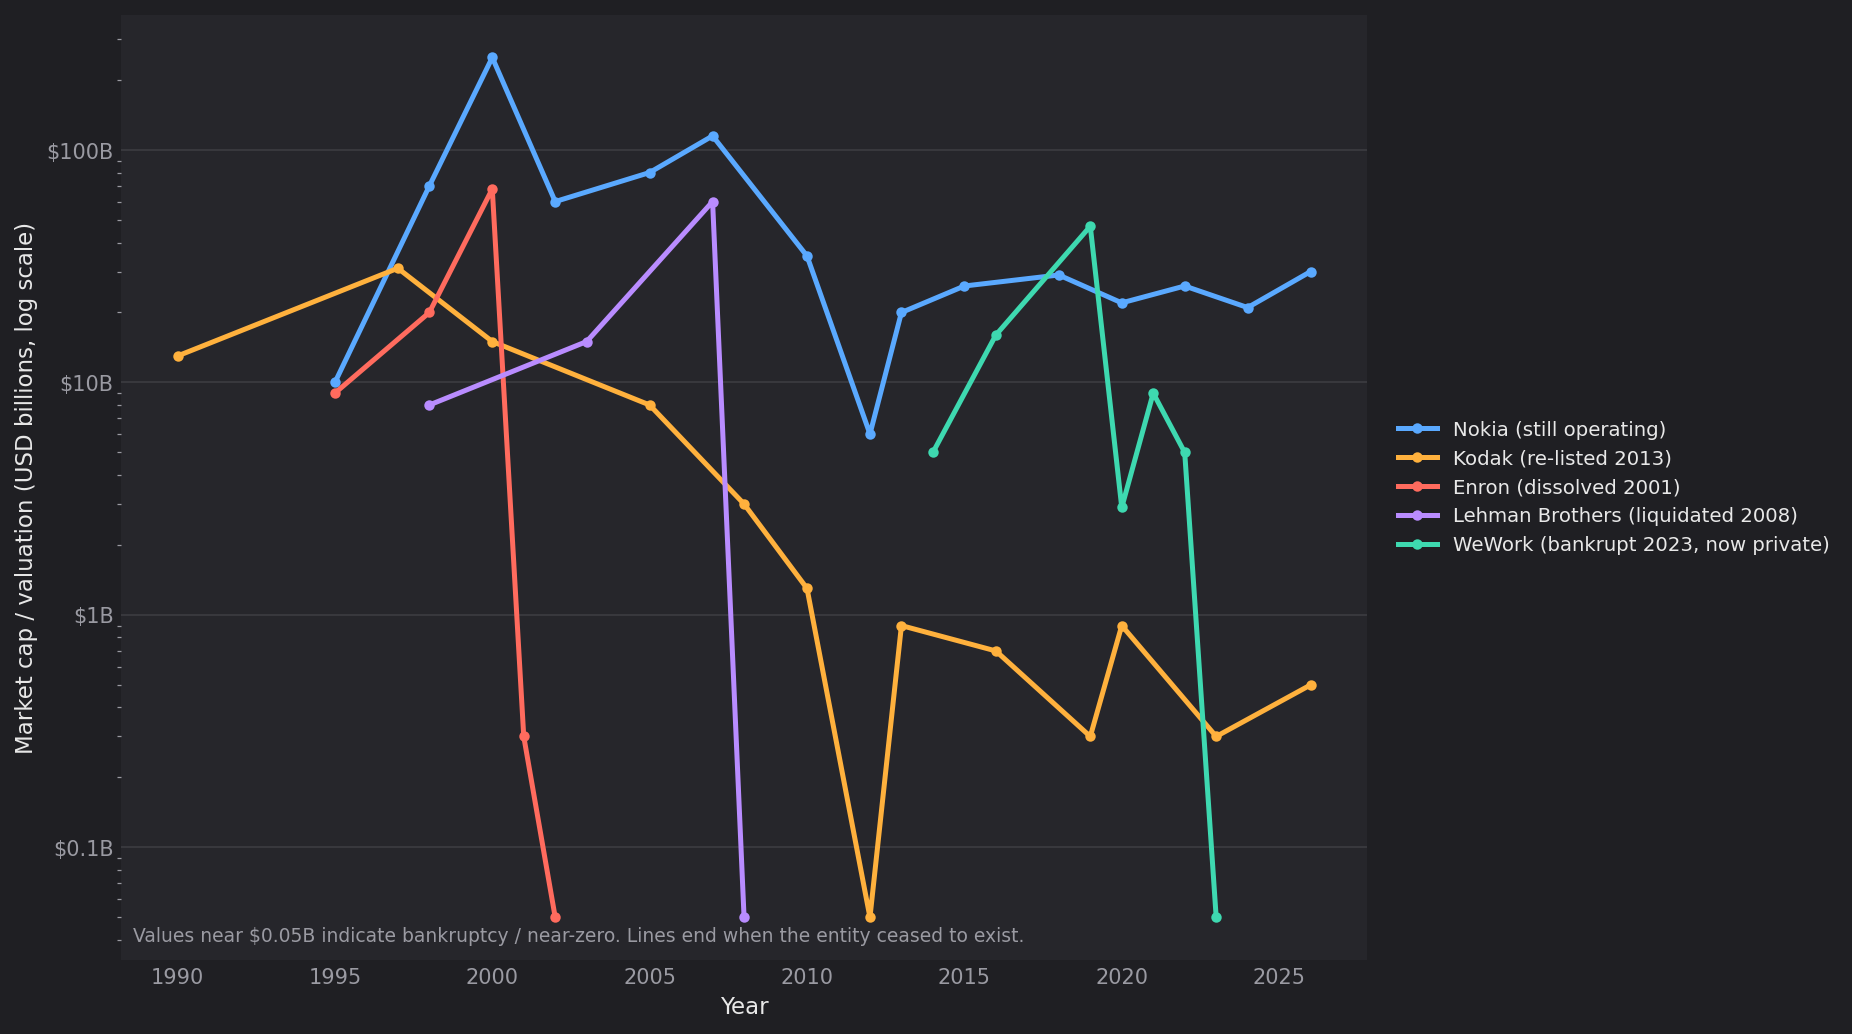
Sự thay đổi của vốn hóa thị trường của mỗi công ty
Nokia
Công ty thiết bị viễn thông Phần Lan. Từng là công ty dẫn đầu thế giới về thị phần điện thoại di động, nhưng trễ màn hình cảm ứng thông minh và suy thoái.
Hành động 1: Phản ứng chậm trước sóng điện thoại thông minh
Thời kỳ: 2007-2013
Bối cảnh thời đại: Chuyển sang kỷ nguyên điện thoại thông minh với sự xuất hiện của iPhone (2007).
Biện pháp: Bám vào HĐH riêng (Symbian) và chậm chuyển đổi sang vận hành cảm ứng và kinh tế ứng dụng.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường điện thoại di động năm 2007 bán hàng toàn cầu khoảng 1,1 tỷ chiếc (thị phần Nokia khoảng 40%) / Tốc độ tăng trưởng: Điện thoại thông minh tăng trưởng hơn 50% mỗi năm, điện thoại di động truyền thống bắt đầu suy giảm.
Số tiền đầu tư: Tiếp tục đầu tư R&D vào Symbian, v.v. (hàng chục tỷ đô la mỗi năm) nhưng hướng sai.
Kết quả thất bại lớn: Vốn hóa thị trường từ đỉnh khoảng €303B (tháng 5 năm 2000) xuống còn khoảng €5B vào năm 2012 (giảm khoảng 98%).
Kodak
Công ty phim ảnh chính hãng Mỹ. Bất chấp tự phát minh ra máy ảnh kỹ thuật số, đã không thể thích ứng với kỹ thuật số hóa và phá sản.
Hành động 1: Trốn tránh kỹ thuật số hóa từ phát minh của chính mình
Thời kỳ: Những năm 1990-2012
Bối cảnh thời đại: Kỹ thuật số hóa ảnh chụp.
Biện pháp: Tự phát minh ra máy ảnh kỹ thuật số đầu tiên thế giới nhưng tránh triển khai toàn diện để bảo vệ kinh doanh phim có lợi nhuận cao.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường máy ảnh kỹ thuật số Mỹ quy mô khoảng 7 tỷ đô la (khoảng năm 2005), thị phần Kodak từ 24% → 7%. Kỹ thuật số tăng trưởng khoảng 30% mỗi năm, phim giảm từ đỉnh năm 2000 với tốc độ 20-30% mỗi năm.
Số tiền đầu tU: Ưu tiên bảo vệ phim có tỷ suất lợi nhuận gộp khoảng 70%, đầu tư kỹ thuật số nửa vời (máy ảnh Advantix kết hợp phim đã tiêu tốn khoảng 500 triệu đô la nhưng thất bại).
Kết quả thất bại lớn: Doanh thu đỉnh khoảng 16 tỷ đô la (1996) → khoảng 6 tỷ đô la khi phá sản, nhân viên từ tối đa khoảng 145.000 người → khoảng 17.000 người, nợ khoảng 6,8 tỷ đô la đơn xin Chương 11, vốn hóa thị trường từ đỉnh khoảng 31 tỷ đô la (1997) → gần như bằng không.
Enron
Công ty giao dịch năng lượng lớn Mỹ. Phá sản sau khi lộ ra gian lận kế toán khổng lồ, trở thành biểu tượng của sự không chính trực doanh nghiệp.
Hành động 1: Tăng trưởng nhanh giả tạo thông qua gian lận kế toán
Thời kỳ: Những năm 1990-2001
Bối cảnh thời đại: Tự do hóa quy định giao dịch năng lượng.
Biện pháp: Ẩn doanh thu tại công ty mục đích đặc biệt ngoài sổ (SPE) và thổi phồng lợi nhuận.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường giao dịch năng lượng Mỹ sau tự do hóa (doanh thu khai báo Enron năm 2000 khoảng 101 tỷ đô la = thứ 7 toàn Mỹ) / Tốc độ tăng trưởng: Thị trường giao dịch mở rộng nhanh (nhưng lợi nhuận bị gian lận).
Số tiền đầu tư: Vốn hóa thị trường đỉnh khoảng 68 tỷ đô la, ẩn doanh thu hàng chục tỷ đô la tại SPE ngoài sổ.
Kết quả thất bại lớn: Phá sản tháng 12 năm 2001 (tài sản 63,4 tỷ đô la, lớn nhất trong lịch sử Mỹ lúc đó), cổ phiếu trở thành vô giá trị, công ty kiểm toán Arthur Andersen cũng bị giải thể.
Lehman Brothers
Công ty đầu tư ngân hàng lớn Mỹ. Phá sản năm 2008, trở thành nguyên nhân kích hoạt khủng hoảng tài chính toàn cầu.
Hành động 1: Đòn bẩy quá mức vào subprime
Thời kỳ: 2003-2008
Bối cảnh thời đại: Bong bóng nhà ở và sóng chứng khoán hóa.
Biện pháp: Định hướng đòn bẩy cao vào chứng khoán liên quan đến vay vốn nhà ở.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường chứng khoán hóa vay vốn nhà ở Mỹ quy mô hàng nghìn tỷ đô la / Tốc độ tăng trưởng: Chứng khoán hóa mở rộng khoảng 20% mỗi năm trong nửa đầu những năm 2000 → đông lạnh năm 2007.
Số tiền đầu tU: Tổng tài sản khoảng 639 tỷ đô la, đòn bẩy khoảng 30 lần.
Kết quả thất bại lớn: Phá sản ngày 15 tháng 9 năm 2008 (nợ 613 tỷ đô la, lớn nhất trong lịch sử Mỹ), trở thành nguyên nhân kích hoạt khủng hoảng tài chính toàn cầu.
WeWork
Công ty chia sẻ văn phòng Mỹ. Phá sản sau khi bị định giá quá cao và mở rộng quá mức.
Hành động 1: Định giá quá cao và mở rộng quá mức
Thời kỳ: 2019-2023
Bối cảnh thời đại: Bong bóng kỷ lân dưới lãi suất thấp.
Biện pháp: Mở rộng nhanh với mô hình cho thuê dài hạn × chuyển cho thuê ngắn hạn với tổn thất, tiếp tục gọi vốn khổng lồ.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường cho thuê văn phòng toàn cầu quy mô hàng trăm tỷ đô la (điểm đặt của WeWork ở giai đoạn cao nhất khoảng 39 quốc gia, 770 điểm) / Tốc độ tăng trưởng: Văn phòng linh hoạt tăng trưởng khoảng 20% mỗi năm → suy giảm nhanh chóng vì Covid.
Số tiền đầu tU: Gọi vốn từ SoftBank v.v. tích lũy hơn 10 tỷ đô la, giá trị đỉnh khoảng 47 tỷ đô la.
Kết quả thất bại lớn: Sau khi rút lại IPO năm 2019, phá sản tháng 11 năm 2023 (nợ 18,65 tỷ đô la), cổ phiếu gần như vô giá trị.
Lý do tổng thể các công ty thất bại lớn
Bám vào sức mạnh hiện có (Thế lưỡng nan của nhà đổi mới) Bản thân việc bảo vệ kinh doanh hiện tại có lợi nhuận cao (phim, Symbian) đã cản trở chuyển đổi sang thay đổi phá hoại (Kodak, Nokia) (Christensen, 1997). Ví dụ về Kodak, công ty tự phát minh ra máy ảnh kỹ thuật số, cho thấy đó là thất bại trong ra quyết định tổ chức chứ không phải thiếu công nghệ.
Đòn bẩy quá mức · Mở rộng quá mức Sự mở rộng phụ thuộc vào vay mượn hoặc nghĩa vụ cho thuê dài hạn sẽ ngay lập tức biến thành phá sản khi môi trường đảo chiều (đòn bẩy của Lehman khoảng 30 lần, cho thuê dài hạn × chuyển cho thuê ngắn hạn của WeWork) (Kindleberger & Aliber, 2005).
Gian lận · Sự không chính trực trong tăng trưởng giả tạo Lợi nhuận không có tính thực chất sẽ biến mất hoàn toàn cùng với giá trị doanh nghiệp khi bị lộ (SPE ngoài sổ của Enron).
Tính đối xứng với công ty thành công Công ty thất bại cũng áp dụng hành động "tập trung · mở rộng · theo sóng" giống như công ty thành công, điểm khác biệt chỉ là khả năng thích ứng, kỷ luật và tính minh bạch. Chỉ nhìn bề ngoài khi đi lên, NVIDIA và Enron không thể phân biệt.
5 khu vực quốc gia thất bại lớn sau khi tăng trưởng nhanh
Sự thất bại của quốc gia, trong nhiều trường hợp, xảy ra khi "kỷ luật nợ · tiền tệ · thể chế" bị mất, và gánh nặng lâu dài do dân chúng chịu (Reinhart & Rogoff, 2009).
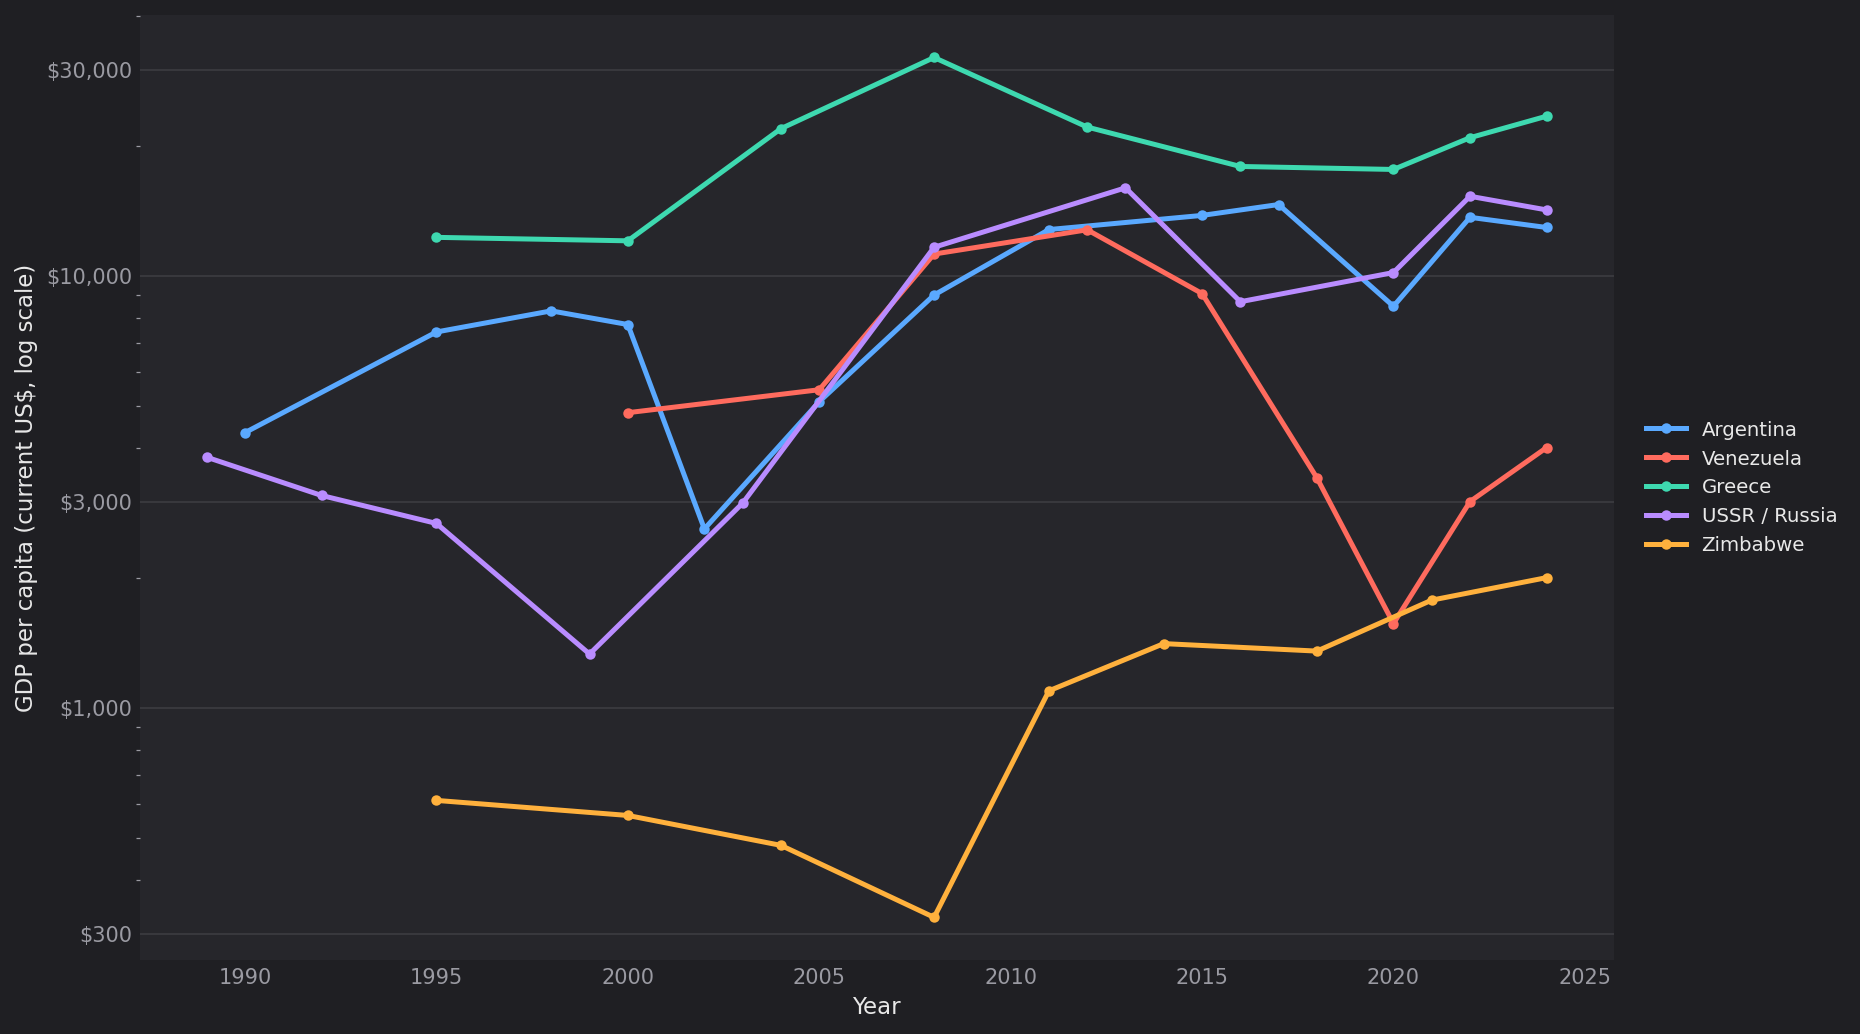
Sự thay đổi GDP bình quân đầu người của mỗi quốc gia
Argentina
Quốc gia Nam Mỹ. Ban đầu thế kỷ XX là một trong những quốc gia giàu có hàng đầu thế giới, nhưng đã suy thoái kéo dài do những cuộc khủng hoảng nợ liên tiếp.
Hành động 1: Tỷ giá cố định và lạm phát nợ ngoài
Thời kỳ: Những năm 1990–2001
Bối cảnh thời đại: Ban đầu thế kỷ XX là một trong những quốc gia giàu có hàng đầu thế giới. Ổn định một thời với cố định giá dollar.
Chính sách: Duy trì tỷ giá cố định với đô la trong khi mở rộng nợ ngoài.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Vay vốn từ thị trường vốn quốc tế (nợ công khoảng trên 100 tỷ đô la, trong đó khoảng 81.3 tỷ đô la bị vỡ nợ) / Tốc độ tăng trưởng: Lưu lượng vốn mở rộng trong những năm 1990 → dừng đột ngột và đảo chiều vào năm 2001.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ (mô hình thất bại): Phân bổ vốn = vay từ nước ngoài (nợ công khoảng trên 100 tỷ đô la) được dùng để bù đắp thâm hụt tài chính hơn là cải thiện năng suất / Tạo cơ hội = với cố định giá dollar (1 peso = 1 đô la), đồng tiền bị định giá quá cao, mất khả năng cạnh tranh xuất khẩu / Thiết kế chế độ = thiếu kỷ luật tài chính và không thể dừng chi tiêu hoang phí của chính quyền tiểu bang (tiêu thụ dự trữ ngoại tệ để duy trì cố định giá).
Kết quả thất bại lớn: GDP giảm khoảng 19.9% từ 1998–2002, vỡ nợ khoảng 81.3 tỷ đô la vào cuối năm 2001 (khoản vỡ nợ nước ngoài lớn nhất vào thời điểm đó).
Venezuela
Quốc gia sản xuất dầu ở Nam Mỹ. Phụ thuộc vào dầu mỏ và quản lý tồi tàn đã làm GDP giảm khoảng 80%, dẫn đến siêu lạm phát.
Hành động 1: Phụ thuộc dầu mỏ và chính sách hào phóng cùng quốc hữu hóa
Thời kỳ: Từ những năm 2000 trở đi
Bối cảnh thời đại: Thời kỳ giá dầu cao dưới chính quyền Chavez.
Chính sách: Phụ thuộc vào thu nhập từ dầu mỏ, tiến hành quốc hữu hóa doanh nghiệp, kiểm soát giá cả và mở rộng tài chính.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Dầu mỏ chiếm hơn 90% xuất khẩu, nguồn ngoại tệ hàng trăm tỷ đô la mỗi năm (giá dầu rơi mạnh từ khoảng 110 xuống 50 đô la/thùng vào năm 2014) / Tốc độ tăng trưởng: Giá dầu giảm khoảng 50% vào năm 2014, thị trường co lại.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ (mô hình thất bại): Phân bổ vốn = dùng thu nhập dầu mỏ cho chính sách hào phóng và trợ cấp, bỏ bê đầu tư lại cho công ty dầu mỏ quốc doanh PDVSA, sản lượng khai thác giảm từ khoảng 3 triệu barrel/ngày xuống 700,000 barrel/ngày / Tạo cơ hội = quốc hữu hóa, kiểm soát giá cả và kiểm soát ngoại tệ loại bỏ khu vực tư nhân và vốn nước ngoài / Thiết kế chế độ = kiểm soát ba quyền hành pháp và tham nhũng lan tràn, làm mất đi cơ chế kỷ luật (trái ngược hoàn toàn với Botswana).
Kết quả thất bại lớn: GDP giảm khoảng 80%, siêu lạm phát khoảng 130,000% vào năm 2018, khoảng 8 triệu dân di cư ra nước ngoài.
Hy Lạp
Quốc gia Châu Âu (Đông Nam Âu). Sau khi áp dụng đồng euro, phụ thuộc vay vốn đã dẫn đến cuộc khủng hoảng nợ năm 2010.
Hành động 1: Phụ thuộc vay vốn sau khi áp dụng euro
Thời kỳ: Những năm 2000–2010
Bối cảnh thời đại: Gia nhập khu vực euro cho phép huy động vốn với lãi suất thấp.
Chính sách: Mở rộng nhu cầu nội địa dựa trên thâm hụt tài chính và vay nợ ngoài.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường trái phiếu chính phủ khu vực euro (nợ chính phủ Hy Lạp trên 300 tỷ euro) / Tốc độ tăng trưởng: Lãi suất thấp mở rộng tín dụng → thị trường vay vốn đóng cửa năm 2010.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ (mô hình thất bại): Phân bổ vốn = vay vốn với lãi suất thấp nhờ gia nhập euro (nợ chính phủ khoảng trên 300 tỷ euro) được phân bổ cho lương công chức, năn hưu và các chi tiêu tiêu dùng, trong khi đầu tư vào các ngành xuất khẩu rất ít / Tạo cơ hội = sử dụng euro tự cắt đứt con đường phục hồi cạnh tranh thông qua khử giá tiền tệ / Thiết kế chế độ = làm giả thống kê (khai báo thâm hụt tài chính thấp hơn mức thực) và yếu kém trong thực hiện thuế làm cho kỷ luật không phát huy tác dụng.
Kết quả thất bại lớn: GDP giảm từ €242 tỷ xuống €179 tỷ từ 2008–2014 (khoảng 26% giảm), tỷ lệ nợ trên GDP từ 130% tăng lên 180%.
Liên Xô / Nga
Quốc gia lớn trên lục địa Á-Âu (Liên Xô cũ và Nga sau này). Kinh tế kế hoạch đã sụp đổ và Liên Xô tan rã vào năm 1991.
Hành động 1: Cứng nhắc của kinh tế kế hoạch và sự sụp đổ
Thời kỳ: Những năm 1970–1991 (giai đoạn chuyển tiếp những năm 1990)
Bối cảnh thời đại: Sau chiến tranh, công nghiệp nặng đã tăng trưởng nhanh một thời, nhưng năng suất stagnate.
Chính sách: Duy trì kinh tế kế hoạch thiếu cơ chế thị trường, và thực hiện chuyển tiếp cấp tiến ở giai đoạn cuối.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Toàn bộ nền kinh tế quốc gia (chi tiêu quân sự ước tính khoảng 15–20% GDP) / Tốc độ tăng trưởng: Tốc độ tăng trưởng từ khoảng 5% hàng năm vào những năm 1950 xuống gần bằng không vào những năm 1980.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ (mô hình thất bại): Phân bổ vốn = tập trung đầu tư một cách kế hoạch vào quân sự (15–20% GDP) và công nghiệp nặng, trong khi hàng tiêu dùng và dịch vụ bị thiếu hụt mãn tính / Tạo cơ hội = không có tự do về giá cả, thương mại và khởi nghiệp, cắt đứt kết nối với thị trường thế giới / Thiết kế chế độ = không có giá thị trường như một thông tin và không có kỷ luật cạnh tranh, thậm chí không có cơ chế để đo lường lãng phí vốn.
Kết quả thất bại lớn: Liên Xô sụp đổ năm 1991, GDP khu vực cũ Liên Xô giảm khoảng 50% so với 1989, Nga giảm GDP thực tế khoảng 30–40% từ 1991–98.
Zimbabwe
Quốc gia ở nam Châu Phi. Do thu hồi đất đai và tăng cung tiền, nền kinh tế sụp đổ và rơi vào siêu lạm phát cao nhất lịch sử.
Hành động 1: Thu hồi đất đai và tăng cung tiền
Thời kỳ: Những năm 2000
Bối cảnh thời đại: Cải cách đất đai bắt buộc dưới chính quyền Mugabe.
Chính sách: Thu hồi nông trại thương mại làm sản xuất nông nghiệp sụp đổ, bù đắp thâm hụt tài chính bằng tăng cung tiền.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Nông nghiệp chiếm khoảng 20% GDP và lõi xuất khẩu (khoảng 4,500 nông trại thương mại là mục tiêu thu hồi, xuất khẩu thuốc lá khoảng 600 triệu đô la/năm → giảm mạnh) / Tốc độ tăng trưởng: Sau thu hồi, sản xuất nông nghiệp giảm khoảng nửa trong vài năm.
Nội dung phân bổ vốn, tạo cơ hội và thiết kế chế độ (mô hình thất bại): Phân bổ vốn = thu hồi các nông trại thương mại có năng suất cao (khoảng 4,500) và tái phân bổ cho những người có mối quan hệ không có khả năng quản lý / Tạo cơ hội = phá hủy quyền tài sản làm vốn nước ngoài và đầu tư nội địa cùng sơ tán / Thiết kế chế độ = cướp độc lập của ngân hàng trung ương và bù đắp tài chính bằng tăng cung tiền (siêu lạm phát khoảng 89.7 垓% vào năm 2008).
Kết quả thất bại lớn: Nền kinh tế giảm khoảng nửa từ 2000–2008, năm 2008 siêu lạm phát khoảng 89.7 垓% so với năm trước, đồng tiền tự quốc phá sụp.
Lý do tổng thể các quốc gia thất bại lớn
Thất bại trong phân bổ vốn Vay nợ hoặc thu nhập từ tài nguyên được phân bổ cho tiêu dùng và vị thế cộng sự thay vì đầu tư tăng năng suất (chi tiêu tiêu dùng của Hy Lạp, tái phân bổ nông trại cho vị thế cộng sự của Zimbabwe, chính sách hào phóng của Venezuela). Điều này là ngược lại hoàn toàn với "cơ cấu quỹ và tái đầu tư" của các quốc gia thành công (Botswana).
Đảo chiều trong tạo cơ hội (cắt đứt kết nối với thị trường) Quốc hữu hóa, phá hủy quyền tài sản, cố định tỷ giá định giá quá cao và kinh tế kế hoạch đã tự cắt đứt kết nối với khu vực tư nhân, vốn nước ngoài và thị trường xuất khẩu (Venezuela, Zimbabwe, Argentina, Liên Xô).
Sự sụp đổ của thiết kế chế độ và kỷ luật Sự sụp đổ bắt đầu vào lúc mất đi kỷ luật về tài chính và tiền tệ cũng như chất lượng quản trị. Các ví dụ điển hình bao gồm làm giả thống kê (Hy Lạp), tăng cung tiền bằng cách khiến ngân hàng trung ương phục tùng (Zimbabwe), bảo vệ cố định tỷ giá bằng cách tiêu thụ dự trữ ngoại tệ (Argentina) (Reinhart & Rogoff, 2009; Acemoglu & Robinson, 2012).
Tính mong manh của phụ thuộc đơn lẻ Phụ thuộc vào một cách kiếm tiền duy nhất - dầu mỏ, nông nghiệp, hoặc vay vốn với lãi suất thấp - đã trở thành vết thương bí mật khi giá cả hoặc dòng chảy vốn đảo chiều (lời nguyền của tài nguyên).
Tính bất đối xứng của phục hồi Khi các nguyên nhân sụp đổ (cố định tỷ giá, tăng cung tiền, chế độ) bị loại bỏ, sẽ có sự phản ứng từ mức thấp (Argentina 2003~, Nga 2000~, mỹ hoá của Zimbabwe), nhưng quốc gia lâu lâu không thể quay trở lại quỹ đạo tăng trưởng trước khi sụp đổ, và gánh nặng tiếp tục được dân tộc chịu đựng.
5 tỷ phú thất bại lớn sau khi tăng trưởng nhanh chóng
Sự sụp đổ của tỷ phú xảy ra khi "tập trung và đòn bẩy" tạo ra tăng trưởng gặp phải sự suy giảm hoặc khi bê bối được phơi bày.
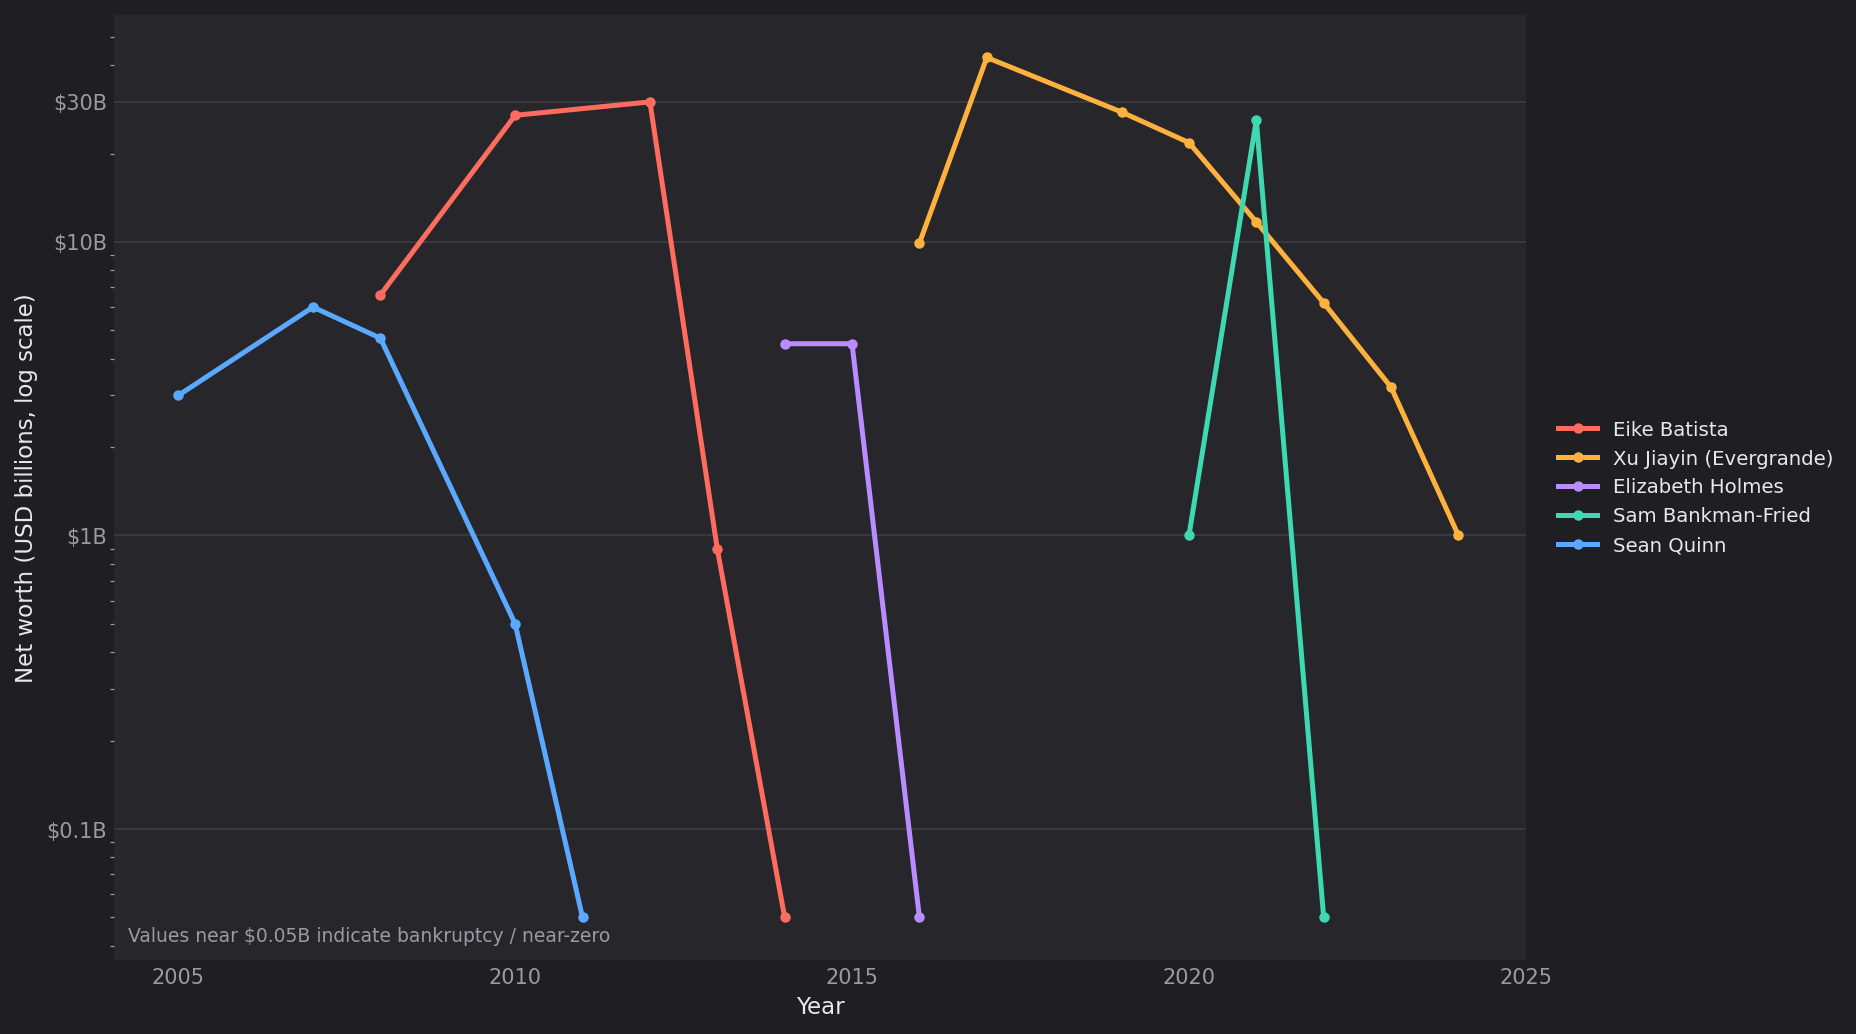
Sự biến động tài sản ròng của mỗi tỷ phú
Eike Batista
Doanh nhân Brazil. Trở thành người giàu thứ 7 thế giới từ các dự án tài nguyên nhưng mất tất cả tài sản trong vòng vài năm.
Hành động 1: Tập trung độc quyền vào hoạt động tài nguyên và đòn bẩy
Thời kỳ: 2007–2014
Bối cảnh thời đại: Boom tài nguyên.
Chính sách: Tập trung toàn bộ vốn và đòn bẩy vào các hoạt động tài nguyên như công ty dầu mỏ OGX.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường tài nguyên và dầu mỏ giai đoạn giá cao (giá dầu khoảng 140 đô la/thùng vào năm 2008, quặng sắt cũng ở mức cao kỷ lục) / Tốc độ tăng trưởng: Chu kỳ siêu xoay vòng tài nguyên (giá tăng gấp lần vào những năm 2000) → đảo chiều năm 2014.
Số tiền đầu tư: Niêm yết 5 công ty con và huy động hàng chục tỷ đô la, tập trung toàn bộ tài sản cá nhân bằng đòn bẩy.
Kết quả thất bại lớn: Tài sản giảm từ khoảng 30 tỷ đô la năm 2012 (thứ 7 thế giới) xuống âm vào năm 2014 do OGX không đạt sản lượng dự tính và nhà đầu tư rút lui.
Hui Ka Yan
Vua bất động sản Trung Quốc. Dẫn dắt Tập đoàn Hengda trở thành người giàu nhất Trung Quốc nhưng bị mất quyền lực vì khủng hoảng nợ khổng lồ.
Hành động 1: Mở rộng bất động sản do nợ chủ đạo
Thời kỳ: Những năm 2010–2021
Bối cảnh thời đại: Boom bất động sản Trung Quốc.
Chính sách: Nhanh chóng mở rộng mua đất và phát triển bằng nợ khổng lồ.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường bất động sản Trung Quốc khoảng 2 nghìn tỷ đô la/năm (thời kỳ đỉnh) / Tốc độ tăng trưởng: Tăng trưởng khoảng 20%/năm từ 2000–những năm 2010 → doanh số giảm 30–50% từ 2021 trở đi.
Số tiền đầu tư: Nợ khoảng trên 300 tỷ đô la (2.4 nghìn tỷ nhân dân tệ).
Kết quả thất bại lớn: Vỡ nợ trái phiếu đô la tháng 12 năm 2021, tài sản mất hơn 90% từ khoảng 42 tỷ đô la năm 2017 (người giàu nhất Trung Quốc), lệnh thanh lý ở Hong Kong tháng 1 năm 2024, bản thân bị quản thúc năm 2023.
Elizabeth Holmes
Doanh nhân Hoa Kỳ. Sáng lập công ty xét nghiệm máu Theranos nhưng công nghệ giả mạo được phơi bày và bị kết tội lừa dối.
Hành động 1: Huy động vốn bằng công nghệ chưa được xác minh
Thời kỳ: 2003–2018
Bối cảnh thời đại: Boom Kỳ lân của Silicon Valley.
Chính sách: Quảng bá một cách phóng đại công nghệ chưa được xác minh về "một giọt máu để kiểm tra toàn bộ".
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường xét nghiệm lâm sàng Hoa Kỳ khoảng 75 tỷ đô la (thị trường dự tính) / Tốc độ tăng trưởng: Thị trường xét nghiệm tăng trưởng ổn định khoảng 5%/năm (công nghệ chưa được xác minh).
Số tiền đầu tư: Huy động từ các nhà đầu tư tổng cộng trên 900 triệu đô la.
Kết quả thất bại lớn: Công nghệ không hoạt động, tài sản trên giấy khoảng 4.5 tỷ đô la đổ vỡ. Bị kết tội lừa dối, bản án thực 11 năm.
Sam Bankman-Fried
Doanh nhân Hoa Kỳ. Sáng lập sàn giao dịch tiền điện tử FTX nhưng bị phá sản và vào tù do sử dụng tiền của khách hàng trái phép.
Hành động 1: Sử dụng tiền của khách hàng trái phép
Thời kỳ: 2019–2022
Bối cảnh thời đại: Bong bóng tiền điện tử.
Chính sách: Sử dụng tiền của khách hàng trên sàn giao dịch FTX cho quỹ liên quan trái phép.
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Thị trường tiền điện tử (vốn hóa thị trường đỉnh khoảng 3 nghìn tỷ đô la, năm 2021) / Tốc độ tăng trưởng: Tăng khoảng 10 lần từ 2020–21 → giảm khoảng 70% năm 2022.
Số tiền đầu tư: Tiền của khách hàng khoảng 8 tỷ đô la bị sử dụng trái phép.
Kết quả thất bại lớn: Phá sản trong vài ngày tháng 11 năm 2022, tài sản khoảng 26 tỷ đô la đổ vỡ, bị tuyên phạt 25 năm tù và lệnh tịch thu khoảng 11 tỷ đô la năm 2024.
Sean Quinn
Doanh nhân Ireland. Từng là người giàu nhất quốc gia nhưng bị phá sản vì một cuộc cược cổ phiếu của một ngân hàng.
Hành động 1: Đầu tư đòn bẩy cao vào cổ phiếu một ngân hàng
Thời kỳ: 2007–2011
Bối cảnh thời đại: Bong bóng tín dụng của Ireland.
Chính sách: Đầu tư đòn bẩy cao vào cổ phiếu Ngân hàng Anglo-Irish bằng CFD (thanh toán chênh lệch).
Quy mô thị trường mục tiêu và tốc độ tăng trưởng: Một cổ phiếu duy nhất (Ngân hàng Anglo-Irish, vốn hóa thị trường đỉnh khoảng 13 tỷ euro) / Tốc độ tăng trưởng: Giá cổ phiếu giảm khoảng 98% do khủng hoảng tài chính.
Số tiền đầu tư: Nắm giữ tương đương khoảng 28% cổ phiếu lưu hành bằng CFD, tổn thất khoảng 3.2 tỷ euro.
Kết quả thất bại lớn: Cổ phiếu sụp đổ do khủng hoảng tài chính, phá sản vào năm 2011 từ mức khoảng 6 tỷ đô la (người giàu nhất Ireland) năm 2008.
Lý do tổng thể tỷ phú thất bại lớn
Tập trung × Đòn bẩy có thời hạn trả nợ Điểm quyết định là họ thực hiện tập trung một điểm giống như những người thành công nhưng bằng các khoản nợ có thời hạn cấp nợp hay bắt nợp (CFD của Quinn, nợ phụ thuộc của Batista và Hui Ka Yan). Sự tương phản với tiền bảo hiểm nổi của Buffett (không có thời hạn trả nợ hay cấp nợp) cho thấy tầm quan trọng của "chất lượng" của đòn bẩy.
Phụ thuộc vào định giá không có thực chất Tài sản trên giấy được làm phồng bởi công nghệ chưa được xác minh hoặc bê bối đã biến mất cùng với sự phơi bày (khoảng 4.5 tỷ đô la của Holmes, khoảng 26 tỷ đô la của Bankman-Fried).
Mua tăng thêm tại đỉnh của thị trường chu kỳ Trong các thị trường có giá biến động theo chu kỳ như tài nguyên, bất động sản và tiền điện tử, họ tiếp tục mở rộng hướng tới đỉnh (Kindleberger & Aliber, 2005). Điều này trái ngược với những người thành công đặt cược vào "thị trường mở rộng về cơ cấu" (đám mây, trí tuệ nhân tạo).
Tính đối xứng với những người thành công Trên đường lên, không thể phân biệt được người thành công và người thất bại. Trên đường xuống, những điều phân chia vận mệnh là chất lượng của đòn bẩy (tiền không bỏ chạy hay nợ có yêu cầu bổ sung ký quỹ), sự tồn tại hay không của bản chất kinh doanh, và sự khác biệt giữa thị trường có tăng trưởng cơ cấu hay tăng trưởng vòng tròn.
Điểm chung và khác biệt giữa thành công và thất bại
Điểm chung và khác biệt của các doanh nghiệp, quốc gia và tỷ phú đã tăng trưởng lớn
Điểm chung
Phân bổ tập trung các nguồn lực hạn chế Tất cả đều có điểm chung là "phân bổ tập trung các nguồn lực hạn chế vào thị trường đang mở rộng". Các doanh nghiệp tập trung vốn và nhân tài vào một doanh nghiệp, quốc gia tập trung tài chính, tín dụng và vốn đầu tư nước ngoài vào một ngành công nghiệp, những tỷ phú tập trung vốn vào một công ty (Rodrik, 2007; Studwell, 2013).
Đặt cược vào thị trường đang mở rộng Ngay cả khi ban đầu nhỏ, sau này sẽ lớn lên thành hàng trăm tỷ đến hàng nghìn tỷ đô la, việc nhắm vào những thị trường này đã tạo ra sự mở rộng theo hàm mũ của tốc độ tăng trưởng thị trường.
Tái đầu tư và lãi kép Lợi nhuận hoặc thu nhập không được tiêu dùng mà được tái đầu tư, dẫn đến sự mở rộng theo tính chất lãi kép và hàm mũ (Brynjolfsson et al., 2021; Piketty, 2014).
Xây dựng rào cản vào thị trường và nắm giữ dài hạn Xây dựng và duy trì lâu dài những lợi thế như hiệu ứng mạng, độc quyền, sức cạnh tranh xuất khẩu, vị trí địa lý (Arthur, 1989; Barney, 1991).
Tăng tốc theo từng bước tại các điểm chuyển đổi Tăng trưởng không tuyến tính mà theo từng bước tại các điểm chuyển đổi như thành lập, niêm yết, mua lại, hoặc cải cách, mở cửa, lập khu kinh tế đặc biệt (Schumpeter, 1934).
Độ lệch sinh tồn Chỉ những người chiến thắng hiện tại đã thành công mới được nhìn thấy, trong khi phía sau tồn tại vô số những ví dụ thất bại với cùng một loại đặt cược.
Điểm khác biệt
Sự khác biệt về mục đích Những tỷ phú nhằm tối đa hóa sự giàu có riêng tư, doanh nghiệp nhằm tối đa hóa giá trị cổ đông, quốc gia nhằm nâng cao mức sống của toàn bộ quốc dân.
Khả năng phân tán Doanh nghiệp và tỷ phú có thể thành công kể cả khi tập trung tuyệt đối, nhưng quốc gia nếu phụ thuộc vào một ngành công nghiệp cụ thể sẽ gặp phải "lời nguyền tài nguyên" hoặc "bẫy thu nhập trung bình", nên cần đa dạng hóa.
Khung thời gian Giá trị doanh nghiệp hay tài sản có thể tăng hay giảm mạnh trong vài năm tùy thuộc vào giá cổ phiếu, nhưng GDP quốc gia tăng chậm hơn và yêu cầu sự bền vững trong nhiều chục năm.
Điểm then chốt quyết định thành bại Với doanh nghiệp và tỷ phú, "tính sinh lợi của kinh doanh" quyết định, với quốc gia, "chất lượng quản trị và chế độ" quyết định (Acemoglu & Robinson, 2012).
Hệ quả của rủi ro Thất bại của doanh nghiệp và tỷ phú chỉ dẫn đến tổn thất của cổ đông hay cá nhân, nhưng thất bại của quốc gia ảnh hưởng đến mức sống của toàn bộ quốc dân.
Chỉ số đo lường Doanh nghiệp được đo bằng vốn hóa thị trường, tỷ phú bằng giá trị cổ phiếu sở hữu, quốc gia bằng GDP, và những chỉ số sau chịu ảnh hưởng mạnh hơn từ giá cả, tỷ giá hối đoái và dân số.
Điểm chung và khác biệt của các doanh nghiệp, quốc gia và tỷ phú đã thất bại lớn
Điểm chung
Đòn bẩy quá mức và đặt cược vào một điểm Vay nợ hoặc tập trung vào một đối tượng duy nhất dẫn đến sự kiệt vong ngay trong giai đoạn có dấu hiệu suy giảm (Lehman, Quinn, Hengda, Batista). "Tập trung" tạo ra tăng trưởng nhưng nếu thiếu kỷ luật sẽ trở thành rủi ro lớn nhất.
Không thích ứng với những thay đổi môi trường Sự bảo thủ các điểm mạnh của quá khứ hoặc mô hình hiện tại đã cản trở sự chuyển đổi đối với những thay đổi phá hoại (Nokia, Kodak, Liên Xô) (Christensen, 1997).
Thiếu quản trị và minh bạch hóa cũng như gian lận Kế toán làm đẹp hoặc sử dụng dụng tiền của khách hàng đã dẫn đến sự sụp đổ (Enron, FTX, Theranos).
Phụ thuộc vào nguồn doanh thu duy nhất Sự phụ thuộc quá mức vào dầu mỏ, tài nguyên, bất động sản hoặc một ngành công nghiệp đã trở thành mối đe dọa tử tế khi môi trường đảo ngược (Venezuela, Batista, Hengda).
Định giá quá cao vượt quá thực tế và sự mở rộng quá mức Sự b膨胀do kỳ vọng bọt nước bọt đã dẫn đến sự sụp đổ khi thực tế không theo kịp (WeWork, sự phụ thuộc vào vay nợ của Hy Lạp) (Kindleberger & Aliber, 2005).
Điểm khác biệt
Sự khác biệt về loại hình thất bại Doanh nghiệp thất bại do "không thích ứng với những thay đổi phá hoại" hoặc "gian lận và sự mở rộng quá mức", quốc gia thất bại do "sự sụp đổ của nợ, tiền tệ và chế độ", tỷ phú thất bại do "tập trung và điều tiết từ phía dưới" hoặc "gian lận".
Sự khác biệt về tính thuận nghịch Thất bại của doanh nghiệp hoặc tỷ phú thường kết thúc ở phá sản hoặc không, nhưng thất bại của quốc gia khiến quốc dân phải chịu đựng gánh nặng dài hạn (Venezuela, Zimbabwe).
Sự khác biệt về nguyên nhân chính Với doanh nghiệp và tỷ phú, sai sót trong quyết định kinh doanh hoặc gian lận là nguyên nhân chính, nhưng với quốc gia, sự thất bại của chế độ và quản trị cũng như thiếu kỷ luật tài chính và tiền tệ là nguyên nhân chính (Reinhart & Rogoff, 2009).
Tính đối xứng với thành công Thành công và thất bại thường là hai mặt của cùng một hành động (tập trung, đòn bẩy, đặt cược vào sự mở rộng), và sự có hay vắng của kỷ luật, minh bạch hóa và khả năng thích ứng quyết định vận mệnh. Chỉ nhìn độ dốc của đường lên cũng không thể phân biệt được người chiến thắng và kẻ thua cuộc.
Những gì nên và không nên làm để thực hiện tăng trưởng nhanh chóng
Những gì nên làm để thực hiện tăng trưởng nhanh chóng
Nhận diện sớm thị trường đang mở rộng và xây dựng vị trí thống trị Tập trung vào những thị trường nhỏ ban đầu nhưng sẽ lớn lên thành hàng trăm tỷ đến hàng nghìn tỷ đô la, nắm giữ sớm (Christensen, 1997; Parker et al., 2016).
Tái đầu tư lợi nhuận để tạo lãi kép Ưu tiên tái đầu tư vào kinh doanh, cơ sở hạ tầng, nhân tài hơn là trả cổ tức hoặc tiêu dùng ngắn hạn (Brynjolfsson et al., 2021).
Xây dựng rào cản vào thị trường Xây dựng những lợi thế khó bắt chước hoặc chuyển đổi như hiệu ứng mạng, công nghệ độc quyền, vị trí địa lý, chế độ (Arthur, 1989; Barney, 1991).
Chuyển đổi theo những thay đổi môi trường (hai mặt) Duy trì những điểm mạnh hiện tại nhưng có tính linh hoạt để tự chuyển đổi khi có những thay đổi phá hoại.
Các nguồn lực và vốn ngoài có kỷ luật được đầu tư vào sản xuất Thu nhập từ tài nguyên hoặc FDI được quy vào quỹ và đầu tư nâng cao năng suất (thành công của Botswana / thất bại của Venezuela).
Duy trì minh bạch hóa và quản trị tốt Giữ sức khỏe của kế toán và quản lý tài chính, ngăn chặn bồi lắng gian lận.
Chuẩn bị cho điều tiết từ phía dưới, giữ lại tùy chọn rút lui Đảm bảo đầu tư theo giai đoạn hoặc quyền rút lui (tùy chọn thực), tránh những vết thương tử tế.
Những gì không nên làm để thực hiện tăng trưởng nhanh chóng
Đòn bẩy quá mức không thể thu hồi Sụp đổ ngay tức khắc khi có điều tiết từ phía dưới (Lehman, Quinn).
Đặt cược toàn bộ vào một nguồn doanh thu hoặc một điểm duy nhất Tập trung không để lại chỗ cho phân tán sẽ gây sự kiệt vong khi môi trường đảo ngược (Batista, Hengda, Venezuela).
Kế toán làm đẹp, gian lận, hoặc sử dụng dụng tiền khách hàng Thậm chí tạm thời làm tăng trưởng, nhưng khi bị lộ sẽ mất tất cả (Enron, FTX, Theranos).
Bảo thủ những điểm mạnh hiện tại Xem nhẹ những thay đổi phá hoại sẽ dẫn đến rơi từ đỉnh cao (Nokia, Kodak).
Sự mở rộng quá mức không có bản chất thực tế và định giá quá cao Bọt nước bọt sẽ luôn được điều chỉnh, sự膨胀thiếu bản chất sẽ sụp đổ (WeWork).
Phân phát và lãng phí doanh thu từ tài nguyên, lấp đầy lỗ hổng bằng cách tăng cấp tiền tệ Mất kỷ luật tài chính và tiền tệ sẽ dẫn đến siêu lạm phát hoặc sụp đổ tiền tệ (Zimbabwe, Venezuela).
Coi nhẹ quản trị và chế độ Với quốc gia, tăng trưởng không có chất lượng chế độ và quản trị sẽ không bền vững (Acemoglu & Robinson, 2012).
Tập trung, đòn bẩy và đặt cược vào sự mở rộng là những lực thúc đẩy tăng trưởng nhưng cũng là những con dao hai lưỡi, sự có hay vắng của kỷ luật, minh bạch hóa, khả năng thích ứng và tùy chọn rút lui quyết định sự khác biệt giữa thành công lớn và thất bại lớn.
Kết luận
Cho dù là doanh nghiệp, quốc gia hay tỷ phú (doanh nhân, nhà đầu tư), nơi tập trung đầu tư tài chính là yếu tố mang lại tăng trưởng nhanh chóng. Để thực hiện tăng trưởng nhanh chóng, chúng ta cần cân nhắc kỹ lưỡng nơi tập trung đầu tư tài chính, đồng thời chuẩn bị kỷ luật, minh bạch hóa, khả năng thích ứng và tùy chọn rút lui ở mức độ như nhau. Đó là điều mà chúng ta tìm hiểu được.
Đã đọc
Đọc tiếp ↓