Research
최신 연구·실무를 통한 최적의 기업 투자·자본 배분
Product
Career
일본어 원문으로부터의 자동 번역입니다
Overview
기업이 보유한 자원을 어디에 얼마나 배분해야 기업 가치가 최대화될까요? 본 글은 기존 사업·신규 사업·M&A/제휴·금융자산·주주 환원이라는 5가지 투자처와 '기다린다'는 선택지를 기업 가치(수익·리스크·성장)라는 동일한 척도 위에 놓고, 연구가 제시하는 기대 수익률, 성공 확률, 시간축을 투자처별로 정리합니다.
서론
기업 가치는 기업이 자원을 어떻게 배분하는지에 따라 결정됩니다. 그러나 적절한 배분을 어떤 절차로 검토하면 좋을까요? 여기서는 최신 연구와 실무의 지견을 바탕으로, 배분을 어떻게 검토해야 하는지, 그 생각과 프로세스를 종합적으로 정리합니다.
본 글의 새로움은 다음 3가지에 있습니다.
기업의 모든 투자처를 하나의 척도로 비교하고 8단계의 절차에 통합했습니다:기존 사업·신규 사업·M&A·금융자산·주주 환원과 '기다린다'는 선택지를 기업 가치라는 동일한 척도에 놓고, 연구값을 일람표로 만든 후 목적함수의 설정부터 재배분까지 8단계로 구체화했습니다. 예를 들어 R&D의 사적 수익률 20~30%(Hall et al., 2010), 인수측의 평균 수익 거의 영(Andrade et al., 2001), 단기 국채의 실질 0.5%(Dimson et al., 2025)를 동일한 표에서 비교하고, 기대 초과수익률×전략 적합도÷리스크로 가중치를 부여하여 배분합니다.
회사의 성장단계·규모·사업 내용에 따라 배분이 어떻게 변하는지 보였습니다:창업기부터 성숙·대기업까지의 4단계, 베팅 수를 결정하는 규모, 자본집약형부터 플랫폼형까지의 사업 유형별로, 코어·인접·신규·M&A·금융자산·환원의 배분 목안과 근거를 정리했습니다. 예를 들어 창업기는 코어에 거의 100%이고 금융자산은 자금 관리에만 한정하며, 상장·중견기는 70/20/10(Nagji & Tuff, 2012)과 소규모 인수를 지속하는 프로그래매틱한 M&A에 대응시킵니다.
최신 연구와 실무 동향을 정리했습니다:기업의 할인율과 자본비용의 괴리, 무형자산에 의한 투자 격차의 설명, 자사주 매입과 투자의 관계, 생성 AI의 현장 효과와 거시 효과의 차이 같은 2020년대 연구와, Buffett, Bezos, Leonard, Pichai, Cahn의 주장을 집중 vs 분산, 환원 vs 재투자, AI 투자는 과잉인가라는 3가지 논점에서 양론 병기로 정리했습니다. 예를 들어 Alphabet의 '과소투자 리스크가 더 크다'는 주장과 Sequoia의 '6,000억 달러의 수익 격차'라는 경고를 나란히 제시합니다.
기업 투자란 무엇인가
본 장에서는 기업 투자를 '자본 배분'으로서 기업 가치와의 관계에서 정의하고, 배분할 수 있는 자원의 범위, 투자처의 전체상, 그리고 투자 판단의 기본 원리를 정리합니다.
자본 배분이란 무엇인가
기업의 투자는 자본 배분(기업이 보유한 자원을 어느 용도에 얼마나 배분할 것인가 하는 판단)에 의해 실행됩니다.
경영이란 자본 배분이다:Thorndike(2012)는 8명의 CEO의 재임 기간을 분석하여, 자본의 사용처는 기존 사업에 대한 투자·인수·부채 상환·자사주 매입·배당의 5가지이고, 조달원은 영업 캐시플로우·부채·주식 발행의 3가지이며, 이들을 체계적으로 최적화한 CEO는 S&P 500을 20배 이상 상회했다고 述했습니다. 예를 들어 Teledyne의 Henry Singleton은 1963~1990년에 연율 20.4%(동기간 S&P 500은 11.6%)의 수익을 실현했고, 주가가 저평가된 시기에 발행 주식의 약 90%를 자사주 매입으로 소각했습니다.
1달러 테스트로 기업의 수익력을 판단한다:Buffett(1985)는 이익의 사내 유보(이익을 주주에게 배당으로 지급하지 않고 회사 내에 남겨두어 사용하는 것)는 '유보 1달러당 최소한 1달러의 시장 가치가 주주에게 생긴다는 합리적인 기대가 있는 경우'에만 정당화된다고 했으며, Berkshire Hathaway의 Owner's Manual(Buffett, 1996)에서도 동일한 기준을 행동 원칙으로 명문화했습니다. 예를 들어 유보한 이익에서 나오는 증분 이익률이 주주가 시장에서 자신이 얻을 수 있는 수익률을 하회한다면, 그 이익은 배당이나 자사주 매입으로 주주에게 반환해야 한다는 판단이 됩니다.
자본 배분이 기업 가치를 결정한다:Koller et al.(2020)은 기업 가치를 미래 자유 캐시플로우의 할인 현재가치로 정의하고, 가치는 NOPAT, 성장률 g, 투하 자본 수익률 ROIC, 자본 비용 WACC로 결정된다(V = NOPAT × (1 − g/ROIC) ÷ (WACC − g))고 정리했습니다. ROIC가 WACC를 상회할 때만 성장이 가치를 만들고, 하회할 때는 오히려 성장이 가치를 감소시킵니다. 예를 들어 ROIC 8%·WACC 10%인 사업은 매출을 2배로 늘려도 기업 가치가 하락하지만, ROIC 20%인 사업이면 성장 투자 1원당 가치가 크게 증가합니다.
자본 배분의 대부분은 전년 답습이다:Hall et al.(2012)는 미국 상장 1,616개 기업의 1990~2005년 데이터에서 사업부문에 대한 자본 배분의 전년 대비 상관계수가 평균 0.92(약 3분의 1의 기업은 0.99)로, 배분이 거의 고정되어 있음을 보였습니다. 재배분 정도가 상위 3분의 1의 기업은 하위 3분의 1보다 연간 주주 총 수익이 약 30% 높고, 인수나 파산을 면할 확률도 13% 높다고 보고했습니다. 예를 들어 동일한 미국의 복합기업이어도 1990~2009년에 자본의 25%만 재배분한 Honeywell의 연간 수익은 14%, 66%를 재배분한 Danaher는 25%였습니다(Hall et al., 2012).
투자의 원자금
기업 투자의 원자금인 배분할 자본의 종류는 현금뿐이 아닙니다. 인적 자원, 경영진의 시간, 무형자산, 고객기반도 미래 캐시플로우로 전환할 수 있는 자원이며, 종종 현금보다 강한 제약이 됩니다.
재무 자본:수중 현금, 영업 캐시플로우, 차입 여력, 주식 발행 여력이 기본의 자금원입니다. Mauboussin & Callahan(2014)에 따르면 미국 상위 1,500개 기업의 자본 조달원의 90% 이상이 내부 자금이며, 2025년 개정판(Mauboussin & Callahan, 2025)에서는 2024년 미국 기업의 총 자본 투입액이 7.5조 달러(M&A 1.4조 달러, 설비 투자 1.5조 달러 등)였습니다. 예를 들어 매출 1,000억 원의 기업이 영업 캐시플로우 100억 원과 차입 여력 200억 원을 보유하고 있다면, 연간에 배분할 수 있는 재무 자본은 최대 약 300억 원 정도로 추정할 수 있습니다.
인적 자본:Jagannathan et al.(2016)은 기업이 WACC(약 8%)의 약 2배에 해당하는 약 15%의 허들율(투자 기준)을 사용하는 주요 원인이 자금 제약이 아니라 경영 인재와 조직의 실행 능력이라는 '업무상 제약'에 있다고 보고했습니다(이론적으로는 WACC 약 8%를 상회하는 안건이면 전부 해야 하지만, 실제로는 9%-14%의 수익 안건은 보류합니다). 즉 배분의 병목은 종종 현금이 아니라 사람입니다. 레스토랑의 예를 들면, 좌석이 20개뿐인 인기 레스토랑이 채산이 맞는 손님(WACC 약 8% 이상의 수익 안건)이더라도 예약을 다 받지 않고 단가가 높은 코스 손님을 위해 좌석을 비워두는 것과 같습니다(15% 이상의 수익 안건만 자본 배분). 거절하는 이유는 '식재를 仕入れるお金がない'이 아니라 '좌석(=인적 자본에 의한 실행 능력)이 한정되어 있고, 다 차면 좋은 손님을 놓치기'기 때문입니다.
무형자산:Haskel & Westlake(2017)는 미국에서 1990년대 중반 이후 무형자산(브랜드, 고객 기반, 데이터, 소프트웨어, 특허, 조직의 시스템)에 대한 투자가 유형자산(기계, 사용차, 사무실 건물 등)에 대한 투자를 상회했다고 지적하고, 무형자산은 확장성·침몰·파급·시너지라는 4가지 특성을 가진다고 정리했습니다. Peters & Taylor(2017)은 미국 기업의 총 자본의 42%가 무형 자본이라고 추계합니다. 무형자산은 대차대조표에 나타나지 않더라도 다음 투자의 자금원이자 대상입니다.
기존 고객 기반과 유통 채널:Bain의 조사(Zook & Allen, 2003)에서 가장 성공적인 인접 영역 진출의 80% 이상이 핵심 고객의 니즈 심화에서 나왔습니다. 고객과의 관계는 재배분 가능한 자원입니다. 예를 들어 기존 고객에게 인접 서비스를 판매하는 것이 신규 고객 획득보다 고객 획득 비용이 낮고, 동일한 투자액으로 더 높은 수익이 기대됩니다.
투자처
투자처는 크게 5가지로 나뉘며, 여기에 '기다린다'는 선택지가 더해집니다.
기존 사업:설비·능력 증강, R&D, 영업·마케팅, 인적 자원, IT·자동화, 브랜드 등의 무형자산, 운전자본에 대한 투자입니다. 예를 들어 공장 증설이나 영업팀 확대가 이에 해당합니다.
신규 사업:사내 신규 사업, 스핀아웃, CVC, 액셀러레이터, 산학연 협력을 통한 투자입니다. 예를 들어 기존 기술을 다른 고객층에게 전개하는 신부문 설립입니다.
M&A와 제휴:인수, 소수 출자, JV, 얼라이언스, 그리고 사업 매각(음의 투자)입니다. 예를 들어 인접 시장의 기업 인수나 기술을 보유한 스타트업에 대한 소수 출자입니다.
금융자산:현금·MMF·국채, 회사채, 상장주식, VC/PE 펀드, 부동산, 암호자산, 정책 보유 주식입니다. 예를 들어 여유 현금을 단기 국채로 운용하는 것입니다.
주주 환원과 부채 상환:배당, 자사주 매입, 부채 상환입니다. 이들은 '사내에 자본비용을 상회하는 안건이 남아 있지 않다'는 판단의 표현이기도 합니다. 사내에 자본비용을 상회하는 안건이 남아 있지 않은데도 사내 유보나 NPV가 음수인 투자나 고평가 인수를 하면, 주가 하락이나 주주 손실로 경영진 교체를 맞게 됩니다.
기다린다(투자하지 않는다):불확실성이 높을 때는 투자 자체를 연기하는 것이 가치 있습니다(McDonald & Siegel, 1986; Dixit & Pindyck, 1994). 예를 들어 규제 방향이 결정될 때까지 대형 설비 투자를 1년 연기함으로써 잘못된 투자를 피할 수 있습니다.
투자 판단의 기본 원리
개별 투자 기회를 평가하는 척도는 기업 재무의 표준적인 도구로 충분합니다.
NPV와 IRR:투자의 채택 여부는 미래 캐시플로우를 자본비용으로 할인한 정미 현재가치 NPV가 플러스인지 여부로 판단하는 것이 기본입니다. Graham & Harvey(2001)의 CFO 392명에 대한 조사에서 IRR을 상용하는 기업이 75.7%, NPV가 74.9%, 회수 기간법도 56.7%였습니다. 예를 들어 초기 투자 10억 원, 연 2억 원의 캐시플로우가 8년간 지속되는 안건은 할인율 10%에서 NPV가 약 +0.7억 원이 되어 채택됩니다.
수익성 지수 PI:자본에 제약이 있을 때는 투자 1원당의 NPV(PI = NPV ÷ 투자액)가 높은 순서대로 채택하면, 한정된 자본에서의 가치를 최대화할 수 있습니다(Brealey et al., 2022). 당사의 과거 글(mign, 2026a)에서도 자동화 안건을 PI 순서대로 나열하여 예산이 소진될 때까지 채택하는 절차를 제시했습니다. 예를 들어 NPV 3억 원·투자 5억 원인 안건(PI 0.6)은 NPV 4억 원·투자 10억 원인 안건(PI 0.4)보다 우선됩니다.
ROIC > WACC:사업 단위에서는 투하자본이익률이 자본비용을 초과하는지 여부가 지속적 투자의 조건입니다. Cao et al.(2006)에 따르면 ROIC 수준은 지속성이 높아서 1994년에 ROIC 20% 초과였던 기업의 50%는 2003년도 20% 초과였지만, 고성장의 지속성은 낮아서 20% 초과로 성장하던 기업의 56%는 10년 후 실질 5% 미만으로 둔화되었습니다. 예를 들어 ROIC가 높은 기존 사업으로의 추가 투자는 새로운 고성장 사업으로의 투자보다 더 확실하게 가치를 생기는 경우가 많다는 것입니다.
자본비용의 2배 이상의 수익률:Jagannathan et al.(2016)의 조사에서는 기업의 평균 할인율이 15.1%로 자본비용의 약 2배였습니다. Gormsen & Huber(2025)는 약 2,500개 기업의 결산 설명회 발언에서 할인율이 기업 자신이 인식하는 자본비용보다 평균 약 3포인트 높으며, 미국에서는 이 차이(웨지)가 2002년의 약 3포인트에서 2020년의 약 5포인트로 확대되었고, 자본비용의 변화가 할인율에 반영되는 데 수년이 걸린다는 것을 보여주었습니다. 할인율이 1포인트 올라가면 다음 해의 순투자율은 0.8포인트 내려갑니다. 예를 들어 금리가 내려가도 기업의 투자가 바로 증가하지 않는 현상은 이 웨지의 점착성으로 설명할 수 있습니다.
각 투자처의 기대 수익률
전장에서 제시한 6가지 사용처를 세분화하여 각 투자처에 대해 「개요」「기대 수익률」「성공 확률」「시간축」의 4가지 항목으로 정리합니다.
기존 사업으로의 투자
기존 사업으로의 투자는 이미 고객·조직·노하우가 있어서 성공 확률이 가장 높으며, 대부분의 기업에서 자본 배분의 중심입니다. 다만 투자의 종류에 따라 수익률의 수준과 계측의 용이성도 크게 다릅니다.
설비·능력 증강
개요:공장·점포·데이터센터·물류 거점 등의 유형자산으로의 투자로, 생산능력을 늘리거나 단위 비용을 낮춤으로써 현금흐름을 증가시킵니다. 예를 들어 수주가 능력을 초과하고 있는 공장의 라인 증설입니다.
기대 수익률:중(그 사업의 ROIC 수준. 미국 대기업의 ROIC 중앙값은 장기적으로 약 9%). 이론상으로는 시장가치가 재취득원가를 상회하는(토빈의 q > 1) 사업일수록 투자해야 하지만(Tobin, 1969; Hayashi, 1982), 실증에서는 설비투자를 대폭 늘린 기업의 주식 수익률이 그 후 연 약 2% 낮으며(Titman et al., 2004), 총자산 성장률이 최상위 10%인 기업과 최하위 10%인 기업의 다음 해 수익률 차이는 시가총액 가중으로 연 8.4%입니다(Cooper et al., 2008). 즉 평균적인 설비투자는 기존 사업의 ROIC(Cao et al., 2006) 수준이며, 과다투자는 그 이하입니다. 예를 들어 미국 기업의 설비투자는 매출액 대비로 1970년의 8.8%에서 2024년의 6.3%로 저하되었으며(Mauboussin & Callahan, 2025), 자본은 유형자산에서 무형자산으로 이동하고 있습니다.
성공 확률:높음(투자처 중 가장 확실한 부류. 목안 7〜9할). 다만 「계획대로의 예산과 공기로 끝난다」확률은 1할 미만입니다. Flyvbjerg & Gardner(2023)의 1만 6,000건 이상의 프로젝트에서는 91.5%가 예산이나 공기를 초과하였으며, 예산·공기·편익 모두를 달성한 것은 0.5%였습니다. 수요 예측이 외면했을 때는 돌이킬 수 없는 고정비가 남기 때문에 손실은 커집니다. 예를 들어 수요가 계획의 8할에 그친 공장은 가동률의 저하로 단위 비용이 올라 투자 전보다 이익률이 내려가는 경우가 있습니다.
시간축:건설에서 가동까지 1〜3년, 회수까지 3〜10년으로 길며, 도중에 멈추기 어려운 투자입니다. 업종에 따라 필요 수준도 다르며, 순설비투자의 매출액 대비는 공익사업에서 30〜40% 초과, 소프트웨어에서 18〜26%, 시장 전체에서 약 4%입니다(Damodaran, 2026). 예를 들어 Bradley et al.(2018)은 설비투자 비율이 업계 중앙값의 1.7배를 초과하는 「큰 한 수」가 경제적 이윤의 상위 2할로 이동할 확률을 높인다고 보고하였으며, 성장시장에서는 장기의 적극투자가 보상받습니다.
연구개발(R&D)
개요:신제품·신기술·신공정을 만들어내기 위한 투자로, 무형자산의 핵심입니다. 예를 들어 제약회사의 신약 후보 개발이나 소프트웨어 기업의 신기능 개발입니다.
기대 수익률:높음(사적 수익률로 연 20〜30%). Hall et al.(2010)은 반세기의 실증 연구를 총괄하여 R&D의 사적 수익률은 대체로 20〜30%로 물적자본보다 높으며, 사회적 수익률은 더욱 높다고 했습니다. Lucking et al.(2019)는 한계사회적 수익률 약 58%에 대해 한계사적 수익률 약 14%로, 사회로의 파급이 사적 수익의 약 4배라고 추정하고 있습니다. 예를 들어 R&D의 성과 대부분은 경합사업자나 고객으로 새나가기 때문에, 기업은 사회적으로 바람직한 수준보다 적게만 투자하는 경향이 있습니다.
성공 확률:낮음(개별 테마 단위. 목안 1〜3할), 다만 포트폴리오 전체로는 높음. 개개의 연구 테마의 성패는 크게 치우쳐서 소수의 성공이 전체 수익을 지탱하기 때문에, 평균 수익률이 높아도 1개 테마에 거는 경우 실패로 끝날 확률이 더 높아집니다. 나아가 연구의 생산성은 장기적으로 저하하고 있으며, Bloom et al.(2020)에 따르면 미국 전체의 연구 생산성은 연 5% 초과의 속도로 내려가고, 반도체의 집적도를 배로 늘리는 데 필요한 연구자 수는 1970년대 초반의 18배 이상이 되었습니다. 예를 들어 동일한 성과를 얻기 위해 필요한 R&D 투자는 매해 늘어나기 때문에, R&D 비율을 전년 답습으로 고정하면 실질적인 성과는 목감합니다.
시간축:성과가 매출에 나타나기까지 3〜10년이 걸리며, 기초 연구에서는 더욱 길어집니다. 예를 들어 Arora et al.(2021)이 보여주는 바와 같이 대기업은 성과의 유출을 싫어해서 기초 연구에서 철수하고 있으며, 시간축이 긴 R&D일수록 외부와의 연계로 보충하는 경향이 강해지고 있습니다.
영업·마케팅
개요:광고, 판매 촉진, 영업 인원, 고객 획득으로의 투자로, 매출의 증가와 고객자산의 축적을 목표로 합니다. 예를 들어 신시장 대상 광고 캠페인이나 영업팀의 증원입니다.
기대 수익률:광고는 저〜중, 고객자산으로의 투자는 높음. Sethuraman et al.(2011)의 56개 연구의 메타 분석에서는 광고의 매출 탄력성이 단기 평균 0.12, 장기 평균 0.24로 광고비를 10% 늘려도 매출은 단기로 1.2%, 장기로 2.4%만 증가합니다(조수익률이 높은 사업이 아니면 광고비를 회수할 수 없는 수준입니다). 한편 고객자산의 기업가치 탄력성은 0.72(Edeling et al., 2021), 고객 만족도 상위 기업의 포트폴리오는 2000〜2014년에 연율 약 10.8%의 초과 수익을 기록했습니다(Fornell et al., 2016). 예를 들어 조수익률 60%의 사업이라면 매출 1.2% 증로 광고비 10% 증을 회수할 수 있지만, 조수익률 20%의 사업에서는 회수할 수 없습니다.
성공 확률:중(목안 4〜7할. 사업의 단계에 따라 크게 변함). 광고의 효과는 성장기의 브랜드에서 높고(탄력성 0.16), 성숙 브랜드에서 낮다(0.11)는 것이 알려져 있으며(Sethuraman et al., 2011), 동일한 광고비여도 성숙시장에서는 기댓값이 낮고 편차가 커집니다. 예를 들어 신시장에서 수요를 창출하는 광고는 성공하기 쉽고, 성숙시장에서 점유율을 놓고 경쟁하는 광고는 경합사업자의 반응으로 상쇄되기 쉽습니다.
시간축:광고의 효과는 단기(당기)와 장기(다음 해 이후)로 나뉘며, 장기가 더 큰 한편 계측하기 어렵기 때문에 단기 이익 목표를 위해 삭제되기 쉽습니다. Edeling et al.(2021)은 단기 이익을 위한 마케팅 삭감이 20%의 기업에서 관찰되며 장기의 가치를 손상시킨다고 보고하고 있습니다. 예를 들어 분기 이익 목표를 위해 광고를 중단하면 당기의 이익은 증가하지만 다음 해 이후의 매출과 고객자산이 감소합니다.
인재·교육·경영의 질
개요:채용, 연수, 경영 관행의 개선으로의 투자입니다. 예를 들어 현장 감독자 대상의 관리 연수나 외부 컨설턴트에 의한 경영 개선입니다.
기대 수익률:높음(연율로 수십 %〜수배). Konings & Vanormelingen(2015)은 연수를 받은 노동자의 생산성 프리미엄이 23%, 임금 프리미엄이 12%로 그 차이의 약 11포인트가 기업에 귀속된다고 추정했습니다. Bloom et al.(2013)의 인도 섬유 공장의 무작위 실험에서는 약 7.5만 달러의 경영 컨설팅으로 1년차 생산성이 17% 향상되어 1공장당 연간 약 30만 달러의 이익 증을 얻었으며, 투자액의 약 4배가 매해 돌아오는 계산입니다. 예를 들어 경영 관행의 개선은 설비투자보다 훨씬 적은 자본으로 큰 수익을 생기는 투자처입니다.
성공 확률:높음(목안 7할 이상). Bloom et al.(2013)의 실험에서는 처치군의 공장에서 일관되게 개선이 보였으며, 개선 기법은 공지의 것뿐이었습니다. 성패를 갈라놓는 것은 자금이 아니라 정보와 조직의 관성입니다. 예를 들어 Bloom et al.(2017)에 따르면 경영의 질은 국내외의 TFP 격차의 약 30%를 설명하지만, 많은 기업은 그 개선 여지를 모르거나 알아도 실행하지 않고 있습니다.
시간축:연수나 경영 개선의 효과는 1〜3년에 나타나며, 설비나 R&D보다 회수가 빠른 투자입니다. 예를 들어 Bloom et al.(2013)의 실험에서는 1년차에 생산성이 17% 향상되었으며, 처치군의 기업은 3년 내에 신공장을 개설했습니다.
IT·자동화·AI
개요:업무 시스템, 데이터 기반, 자동화, AI로의 투자입니다. 예를 들어 정형 업무를 「사람이 전건 확인한다」수준에서 「예외만 사람이 확인한다」수준으로 끌어올리는 자동화 투자입니다.
기대 수익률:높음(평균값), 다만 기업 간의 편차가 가장 큰 투자처 중 하나. Brynjolfsson & Hitt(2000)은 IT 자본 1달러가 약 10달러의 시장가치와 상관되며, 그 대부분은 IT에 수반되는 조직 변혁 등의 보완적 무형자산에 의한 것이라고 추정했습니다. 생성 AI에 대해서는 고객 지원으로의 도입에서 생산성이 평균 14%, 경험이 얕은 담당자에서 34% 향상했으며(Brynjolfsson et al., 2025), 전문직의 문서 작성에서 소요 시간이 40% 감소하고 품질이 18% 향상했다(Noy & Zhang, 2023)는 실험 결과가 있습니다. 예를 들어 컨설턴트 758명의 실험에서는 AI가 능한 영역의 작업에서 완료 수가 12.2% 증가하고 품질이 40% 초과 향상했습니다(Dell'Acqua et al., 2023).
성공 확률:낮음〜중(기업 단위로는 3〜4할). 태스크 단위의 효과는 크지만, 기업의 손익에 나타나는 예는 소수파입니다. AI를 이용하는 조직은 88%에 달하는 한편 전사 EBIT으로의 영향을 보고하는 조직은 39%, EBIT의 5% 이상을 AI에 귀속시키는 「고성과자」는 약 6%에 머물고 있습니다(McKinsey & Company, 2025). 당사의 과거 기사(mign, 2026b)에서 정리한 바와 같이 DX 전체에서도 목표를 달성하는 변혁은 소수파입니다. 예를 들어 Dell'Acqua et al.(2023)의 실험에서는 AI가 부득한 영역에서 정답률이 19포인트 저하되었으며, 어느 업무에 사용하는지에 따라 성패가 갈라집니다.
시간축: IT 투자의 생산성 효과는 1년에는 통상적인 자본수익률 수준이지만, 5~7년에는 최대 5배로 확대됩니다(Brynjolfsson & Hitt, 2003). 도입 초기에는 보완적인 무형자산 투자가 계측되지 않아 생산성이 일시적으로 하락해 보이는 "생산성 J커브"가 발생합니다(Brynjolfsson et al., 2021). 예를 들어, AI 투자의 효과를 도입 1년차의 손익만으로 판단하면, 거의 모든 사업이 실패로 보입니다.
브랜드·데이터·조직 등의 무형자산
개요: 브랜드, 고객 데이터, 소프트웨어, 조직의 체계, 업무 프로세스 등 대차대조표에 올리기 어려운 자산으로의 투자입니다. 예를 들어, 고객 데이터 기반 정비나 브랜드 구축을 위한 장기적인 품질 투자입니다.
기대 수익: 높음(시장에서 가장 높이 평가하는 투자 대상). Corrado et al.(2009)은 미국 기업의 무형자산 투자가 1999년에 약 1조 달러로 유형자산과 거의 동등하며, 2000~2003년에는 유형자산의 1.36배에 달했다고 추정했습니다. Crouzet & Eberly(2023)는 기업가치에 비해 유형자산 투자가 저조한 "투자격차"의 38~69%를 무형자산으로 설명할 수 있으며, 주식시장이 무형자산에 유형자산을 상회하는 수익률을 반영하고 있다고 나타냈습니다. 예를 들어, 2024년 미국 기업은 매출액의 13.4%를 무형자산에, 6.3%를 설비투자에 투자하고 있으며(Mauboussin & Callahan, 2025), 무형자산이 이미 최대 투자 대상입니다.
성공 확률: 중간(목안 4~6할. 성공과 실패의 차이가 큼). 무형자산은 확장 가능하고 시너지를 생성하는 한편, 매몰(철수 시 회수 불가)이며 파급 효과가 크기 때문에, 성패의 분포가 유형자산보다 편중됩니다(Haskel & Westlake, 2017). 예를 들어, 소프트웨어나 브랜드는 성공하면 한계비용 0으로 확대 가능하지만, 실패한 경우 매각하여 회수하기는 거의 불가능합니다.
시간축: 축적에 수년이 소요되며, 효과도 지연되어 나타납니다. Tambe et al.(2020)에 따르면, IT에 따른 기업특이적 무형자본(디지털 자본)의 축적은 약 3년 후의 생산성을 예측합니다. 예를 들어, 데이터 기반으로의 투자는 정비한 다음해가 아니라, 그 데이터를 사용한 제품이나 자동화가 가동되기 시작한 수년 후에 손익으로 나타납니다.
운전자본
개요: 매출채권·재고·매입채무의 관리입니다. 운전자본을 줄이는 것은 투자를 요하지 않는 현금의 창출이며, "음의 투자"로 취급할 수 있습니다. 예를 들어, 재고 일수 단축이나 매출채권 회수 조기화입니다.
기대 수익: 높음(추가 투입 자본 없이 수익률과 현금이 개선됨). Deloof(2003)는 벨기에 대기업 1,009사에서 매출채권 회수 일수와 재고 일수 단축이 수익성 향상과 연결됨을, Shin & Soenen(1998)은 미국 기업 약 5.9만 사·년 데이터에서 순 매출채권채무 순환기간 단축이 수익성과 주주가치를 높임을 나타냈습니다. 예를 들어, 매출 1,000억 엔·운전자본 회전 일수 60일의 기업이 회전 일수를 10일 줄이면, 약 27억 엔의 현금이 투자 없이 생깁니다.
성공 확률: 높음(자사의 재량만으로 실행 가능. 목안 8할 이상). 효과의 확실성은 투자 대상 중 가장 높은 부류입니다. 다만, 과도한 재고 삭감이나 지급 지연은 품절이나 거래처와의 관계 악화를 초래합니다. 예를 들어, 거래처에 대한 지급을 일방적으로 지연하는 수법은 단기 현금을 증가시키지만, 조달 가격이나 공급의 안정성을 손상시킬 수 있습니다.
시간축: 효과는 수개월 내에 나타나며, 회전 일수를 단축한 시점에 일회만 현금이 생깁니다. 예를 들어, 회전 일수 단축은 매년 반복 가능한 이익이 아니라, 일회성 자본 해제로 취급하는 것이 적절합니다.
신규사업 투자
신규사업 투자는 성공 확률이 낮고 수익 분포가 극도로 편중되어 있다는 점에서 기존 사업과 성질이 다릅니다.
사내 신규사업
개요: 기존의 조직·기술·고객 기반을 활용하여 새로운 제품·서비스·사업을 입사하는 투자입니다. 예를 들어, 제조업이 센서 데이터를 활용한 유지보수 서비스 사업을 사내에서 입사하는 것입니다.
기대 수익: 평균적으로는 저~중간, 다만 분포가 극도로 편중됨(소수의 성공이 전체를 좌우). McKinsey & Company(2020)에 따르면, 지난 10년간 4건 이상의 신사업을 입사한 기업은 투자액의 5배 이상 수익을 얻을 확률이 2배 이상이며, 대규모 신사업의 약 3분의 2가 복수의 사업을 구축한 기업에서 나타났습니다. 1건만 입사하는 기업의 기대값은 낮고, 같은 형태의 입사를 반복하는 기업일수록 기대값이 높아집니다. 예를 들어, 투자액의 5배를 노리는 1건의 도박보다, 같은 자금으로 4건을 입사하는 것이 기대값도 학습도 커집니다.
성공 확률: 낮음(약 25%). 지난 10년간 입사한 신사업 중 현재도 대규모 사업으로 존속하는 것은 24%(McKinsey & Company, 2020), Bain의 1,850사 조사에서는 인접 영역으로의 진출 성공률이 평균 약 25%이며, 재현 가능한 확장 방식을 보유한 기업은 약 2배(5할 전후)였습니다(Zook & Allen, 2003). 조직 설계의 영향도 크며, O'Reilly & Tushman(2004)이 35건의 돌파구 사업을 분석한 결과, 탐색 조직을 분리하고 상급 경영층에서 통합하는 "양손잡이" 조직에서는 90% 이상이 목표를 달성하고, 기능별 조직에서는 약 25%, 크로스펑셔널 팀에서는 0%였습니다. 예를 들어, 기존 사업 내에 신규 사업을 두면, 기존 사업의 평가 지표와 프로세스가 신규 사업을 질식시킵니다(Christensen, 1997).
시간축: 입사에서 규모화까지 3~7년이 소요되며, 입사 후 4년 이상 경과한 신사업의 최소 80%는 연 매출 5,000만 달러 미만이며, 절반 이상은 연 매출 100만 달러 미만이거나 폐쇄되었습니다(McKinsey & Company, 2021). 예를 들어, 5년 후 매출의 약 절반을 신사업에서 얻고 싶다고 답하는 경영자는 많지만, 실적의 시간축은 그보다 긴 것이 통례입니다.
스핀아웃·카브아웃
개요: 사내의 사업이나 기술을 분리하여 독립회사로 하는 투자(또는 철수)입니다. 모회사가 주식을 계속 보유하는 경우도 있습니다. 예를 들어, 본업과 고객이나 자본의 시간축이 다른 사업을 분사하여 외부 자금을 받아 독립시키는 것입니다.
기대 수익: 중간(발표 시 +3%, 장기에는 평균적으로 시장 수준). Veld & Veld-Merkoulova(2009)의 26개 연구 메타분석에서 스핀오프 발표 시의 평균 초과수익률은 +3.02%였으나, 장기 초과수익률은 정교한 기법으로는 확인되지 않았습니다. Bain & Company(2014)가 기업가치 10억 달러 초과의 40건을 분석한 결과, 평균적으로 분리 후 18개월의 주식 수익률이 시장을 상회하지 않았습니다. 예를 들어, 분리 자체가 가치를 생성하는 것이 아니라, 분리 후 각사가 무엇을 하는지에 따라 가치가 결정됩니다.
성공 확률: 중간(약 3분의 1이 크게 성공, 3분의 1이 크게 실패). Bain & Company(2014)의 40건에서 상위 3분의 1이 분리 후 합산 시가총액을 50% 초과 증가시킨 한편, 다른 3분의 1은 18개월 후 40% 감소했습니다. 성공 사례에는 명확한 전략 근거와 디스시너지 상쇄 계획이 있었습니다. 예를 들어, 분리의 목적이 "본업 집중"인지 "신사업에 외부 자금과 독립성을 부여하는 것"인지가 모호하면 양극화의 하단에 들기 쉬워집니다.
시간축: 결정에서 완료까지 12~18개월, 거래비용은 연결 매출의 약 1%, 전임 인원 75명 이상이 필요하며, 초년도에 평균 약 5% 상승하는 판관비를 12~24개월에 상쇄할 필요가 있습니다(Bain & Company, 2014). 예를 들어, 분리의 효과를 판단할 수 있는 것은 완료 후 2년 이후입니다.
코퍼레이트 벤처 캐피털(CVC)
개요: 사업회사가 스타트업에 소액 출자하는 투자로, Chesbrough(2002)는 목적(전략적/재무적)과 사업의 결합도에 따라 추진형·보완형·창발형·수동형의 4가지 유형으로 분류했습니다. 예를 들어, 자사 제품의 수요를 촉발하는 보완 제품 스타트업으로의 출자는 보완형입니다.
기대 수익: 전략 목적이면 중~높음, 재무 목적이면 낮음(마이너스가 될 수 있음). Dushnitsky & Lenox(2006)는 미국 상장기업 1,173사 데이터에서 CVC가 토빈의 q와 정의 관계에 있으나, 효과는 전략 목적의 CVC에 한정되며, 재무 목적의 CVC는 가치를 훼손할 수 있다고 나타냈습니다. 예를 들어, 2024년 CVC는 세계 벤처 사건의 약 28%에 참여하고, 자금조달액 659억 달러 중 37%가 AI 분야였습니다(CB Insights, 2025).
성공 확률: 출자 대상 단위에서는 저~중간(IPO 도달률 35%), 프로그램 단위에서는 낮음(약 절반이 3년 내에 종료). Gompers & Lerner(2000)는 1983~1994년 VC 투자 3만 2,364건을 분석하여, CVC 출자 대상의 IPO 도달률이 35.1%로 독립 VC(30.6%)보다 높으며, 전략적 적합이 있는 사건에서는 39.3%였습니다. 한편 Ma(2020)의 381개 유닛 분석에서는 CVC 프로그램의 46%가 3년 내에 종료되었습니다. 예를 들어, 보상이 시장 수준 미만, 승인이 느림, 경영 교체로 철수하는 등 설계상의 실패가 프로그램을 단명하게 합니다(Lerner, 2013).
시간축: 출자에서 회수까지 5~10년이 소요되는 한편, CVC 프로그램의 수명은 중앙값 약 4년(Ma, 2020), Gompers & Lerner(2000) 시대에는 약 1년이었습니다. Ma(2020)는 CVC가 사내 이노베이션 저하 후에 개시되고, 회복하면 종료되는 "기술의 창"으로 기능한다고 논합니다. 예를 들어, 투자의 회수 기간보다 프로그램의 수명이 짧으면, 출자는 재무적으로 미완 상태로 끝납니다.
액셀러레이터·스튜디오
개요: 기간 제한의 집중 지원 프로그램(액셀러레이터)이나, 기업이 스스로 사업을 량산하는 체계(벤처스튜디오)로의 투자입니다. 예를 들어, 자사의 업계에 특화한 액셀러레이터를 운영하고, 우수한 참가 기업에 출자하는 것입니다.
기대 수익: 참가 기업에게는 높음(자금조달액이 47~171% 증가), 운영 기업에게는 불명(정량적 연구 없음). Hallen et al.(2020)은 합격자와 미세한 불합격자를 비교하는 준실험에서, 4개 코호트 중 3개에서 수료 기업의 2~3년 후 자금조달액이 47~171% 많으며, 효과의 원천은 집중적인 초기 학습에 있다고 나타냈습니다. 예를 들어, 참가 기업의 성장은 높아지지만, 운영 기업의 재무 수익률을 정량화한 연구는 빈약한 것이 현상입니다.
성공확률: 중(설계에 따라 달라짐. 4개 코호트 중 3개에서 효과 있음). 효과는 자문을 조기에 집중시키고, 진행상황을 투명하게 하며, 표준화된 일정으로 운영하는 프로그램일수록 높습니다(Hallen et al., 2020). 한편, 기업 액셀러레이터의 성과에 대한 정량적 증거는 부족하며(Kohler, 2016), 벤처스튜디오 업계가 공개하는 높은 성공률은 자체 보고이며 독립적인 검증이 없습니다. 예를 들어, 업계 단체의 공개 수치를 성공확률의 근거로 사용할 수 없습니다.
시간축: 프로그램 자체는 3~6개월이지만, 성과(자금조달·생존)를 확인할 수 있는 것은 2~3년 후입니다(Hallen et al., 2020). 예를 들어, 초년도 참여 기업 수가 아닌 3년 후의 생존율과 자금조달액으로 평가할 필요가 있습니다.
산학협력·공동연구
개요: 대학이나 연구기관과의 공동연구, 위탁연구, 컨설팅을 통한 지식 획득에 대한 투자입니다. 예를 들어, 자사의 제조공정과 관련된 기초연구를 대학 연구실과 공동으로 수행하는 것입니다.
기대수익: 중(신규시장 대향 제품의 매출증가로 나타남. 수익률의 일반적인 추정치는 없음). Belderbos et al.(2004)는 네덜란드 기업의 패널데이터에서 대학이나 경쟁사와의 공동R&D는 신규시장 대향 제품의 매출성장에, 공급사나 경쟁사와의 공동R&D는 노동생산성 성장에 기여함을 보여주었습니다. 예를 들어, 대학과의 협력 수익은 효율개선이 아닌 탐색형 신제품 매출로 나타납니다.
성공확률: 중(기업 측에 성과를 흡수하는 흡수능력이 있는지에 따라 결정됨). Perkmann et al.(2013)의 리뷰에 따르면, 산학협력은 특허나 창업보다는 공동연구나 컨설팅 등의 "참여"가 주류이며, 연구자 측의 동기는 연구 자원 획득에 있습니다. 예를 들어, 사내에 대응하는 연구자가 없는 기업이 대학에 연구를 위탁해도, 성과는 논문이 되기는 하지만 제품이 되기는 어렵습니다.
시간축: 기초연구에 가까울수록 성과까지 5년 이상이 걸립니다. Arora et al.(2021)이 보여주는 바와 같이 대기업은 기초연구에서 철수하고 있으며, 외부와의 협력은 시간축이 긴 연구를 보완하는 수단입니다. 예를 들어, 사내에서 기초연구를 보유하는 것보다, 대학과의 공동연구에서 성과를 조기에 흡수하는 것이 자본 효율성이 높은 경우가 있습니다.
M&A와 제휴
M&A는 최대이면서 가장 변동성이 큰 자본 사용처입니다. 연구의 결론은 일관되어 있으며, "평균적인 인수는 인수자에게 가치를 주지 않지만, 방식에 따라 큰 차이가 난다"는 것입니다.
인수
개요: 다른 회사의 지배권을 취득하는 투자로, 능력·고객·기술을 시간을 사서 획득합니다. 예를 들어, 인접 시장에 진출하기 위한 동업종 다른 회사의 인수입니다.
기대수익: 평균적으로는 영(인수자의 주주 입장에서), 방식에 따라 중~고. Andrade et al.(2001)에 따르면, 1973~1998년 미국의 합병에서 발표 시 피인수 기업의 주가가 +16%, 인수 기업은 -0.7%(유의하지 않음), 합산 +1.8%였습니다. 합병은 전체적으로 가치를 생성하지만, 이득은 피인수 기업의 주주에게 귀속됩니다. King et al.(2004)의 메타분석에서도 인수 기업의 인수 후 성과는 평균적으로 악화했으며, Moeller et al.(2005)는 1998~2001년 인수 기업의 주주가 총 2,400억 달러(지출 1달러당 12센트)를 잃었다고 보고했습니다. 한편, 소형·중형 인수를 매년 여러 건 지속하는 "프로그래매틱" 인수자는 동업종보다 연간 약 2포인트 높은 초과 주주수익을 얻고 있으며(Daume et al., 2021), 자주 인수하는 기업의 주주총수익은 연 8.5%로, 인수를 하지 않는 기업(3.7%)의 2배 이상이었습니다(Bain & Company, 2025). 예를 들어, 동일한 인수 총액이라도, 1건의 대형 인수는 기대값 영, 소형 안건의 적립은 연 2포인트의 상향이라는 것이 연구의 평균상입니다.
성공확률: 저~중(단발 대형 인수는 약 5할, 프로그래매틱형은 약 65%, 매출 시너지 달성은 약 3할). 인수 기업의 주가는 발표 시 60%의 경우에 하락하며(Mauboussin & Callahan, 2025), McKinsey의 160건 분석에서는 약 70%의 합병이 계획한 매출 시너지를 달성하지 못했고, 비용 시너지를 거의 달성한 것은 약 60%였습니다(Christofferson et al., 2004). 프로그래매틱 인수자는 65%가 플러스의 초과수익을 얻은 반면, 단발 대형 인수는 오오십오입니다(Daume et al., 2021). CEO의 과신도 영향을 미치며, 자신감 과잉형 CEO는 인수를 수행할 확률이 65% 높고, 시장의 반응은 -0.9%로 다른 CEO(-0.12%)보다 나빴습니다(Malmendier & Tate, 2008). 예를 들어, 대형 안건을 1건만 수행하는 기업과 소형 안건을 연 수건 지속하는 기업은 동일한 인수 총액이라도 성공확률이 크게 다릅니다.
시간축: 통합과 시너지 실현에 2~3년, 자주 인수하는 기업의 우위가 나타나는 것은 10년 단위입니다. Bain & Company(2025)의 분석에서는 2012~2022년에 자주 인수한 기업의 주주총수익이 연 8.5%로, 인수를 하지 않는 기업(3.7%)의 2배 이상이었습니다. 예를 들어, 인수의 평가를 발표 시 주가 반응으로 수행하면, 장기의 통합능력 차이가 보이지 않습니다.
소수 출자
개요: 지배권을 취하지 않고 다른 회사 주식의 일부를 취득하는 투자로, 제휴의 담보, 정보수집, 향후 인수의 포석으로 사용됩니다. 예를 들어, 기술 제휴사 스타트업에 10% 출자하는 것입니다.
기대수익: 출자자 입장에서는 거의 영(출자처 입장에서는 높음). Allen & Phillips(2000)는 1980~1991년의 5% 이상 주식취득 402건을 분석하여, 제휴나 JV를 동반하는 출자에서는 출자처의 주가가 +9.1%(동반하지 않는 경우는 +5.5%) 상승한 반면, 출자자의 수익은 유의하지 않았습니다. 예를 들어, 소수 출자의 가치는 출자 자체가 아닌, 그것이 가능하게 하는 사업상 협력관계(판로, 기술, 정보)에서 생겨납니다.
성공확률: 제휴를 동반하면 높음, 동반하지 않으면 낮음. Allen & Phillips(2000)에서는 제휴를 동반하는 출자처의 3년 후 투자(설비투자+R&D)는 업계조정 후 58.4% 증가한 반면, 제휴를 동반하지 않는 출자는 유의한 증가가 없었습니다. 예를 들어, 거래관계 유지만을 목적으로 한 출자는, 출자처의 성장에도 출자자의 가치에도 결행하기 어렵습니다.
시간축: 출자처의 투자나 성과에 효과가 나타날 때까지 약 3년을 요하며, Ouimet(2013)에 따르면 본격적인 인수 전에 정보를 수집하는 "단계"로 사용되는 경우가 많은 투자입니다. 예를 들어, 인수 측이 상대보다 극도로 크면, 완전 통합보다도 부분 출자 쪽이 상대의 경영진의 동기를 유지할 수 있습니다.
조인트 벤처(JV)
개요: 여러 기업이 자본을 출자하여 신규회사를 설립하는 투자입니다. 예를 들어, 해외시장 진출에서 현지 기업과 합작회사를 설립하는 것입니다.
기대수익: 저~중(M&A와 동일 수준이며, 평균적인 JV가 모회사에 생성하는 가치는 한정적). Bamford et al.(2004)는 JV의 성공률은 M&A와 동일 수준으로 "별로 좋지 않다"고 하고 있습니다. 예를 들어, JV의 가치는 단독으로는 얻을 수 없는 상대의 자원(판로, 인허가, 기술)을 사용할 수 있음에 있으며, 그것이 명확하지 않은 JV는 기대값이 낮아집니다.
성공확률: 중(약 4~6할이 잠재력에 미치지 못함. 즉, 성공은 4~6할). McKinsey가 S&P 500 기업 30사의 실무자(300건 이상의 JV 경험자)를 조사한 결과, 완료된 JV의 40~60%가 잠재력 이하이며, 일부는 완전히 실패했습니다(Chao et al., 2014). 성패는 상대 선정, 거버넌스 설계, 의사결정 체계에 좌우됩니다. 예를 들어, JV 계약 협상에 시간을 들여도, 의사결정의 체계나 인재 배치가 모호한 채로 시작되는 JV가 많습니다.
시간축: 출범 후 100일의 운영이 성패를 결정한다고 논의되고 있으며(Bamford et al., 2004), 설립으로부터 수년 내에 해소되는 JV도 많은 것이 실태입니다. 예를 들어, 설립 시에 출구 조건(매입·해소의 조건)을 정해두지 않으면, 부진한 JV를 종료하는 데 수년을 요합니다.
얼라이언스
개요: 자본관계를 갖지 않거나 한정적인 자본관계로 수행하는 사업 제휴입니다. 예를 들어, 판매 대리점 계약이나 공동개발 계약입니다.
기대수익: 저~중(투자액이 작은 만큼 절대액도 작지만, 인수나 신규사업의 전단계로서의 학습가치가 큼). Dyer et al.(2004)가 제시하는 Cisco는 10년간 36건의 인수와 100건 이상의 제휴를 조합하여 시가총액을 연 44% 성장시켰습니다. 예를 들어, 제휴는 단독 투자라기보다는 인수나 신규사업의 전단계로서의 학습수단으로서 가치를 갖습니다.
성공확률: 저~중(실패율은 5할 이상이라는 추정이 많음. 즉, 성공은 3~5할). 얼라이언스의 실패율은 조사에 따라 30~70%로 폭이 있으며, Kale & Singh(2009)는 50%를 크게 상회하는 추정이 많다고 정리하고 있습니다. 성패는 상대의 보완성과 상성, 관계 자본, 전담 제휴 부서의 유무에 좌우됩니다. 예를 들어, Dyer et al.(2004)는 시너지의 유형, 자원의 성질(인에 의존하는 자원이면 제휴, 설비면 인수), 시장의 불확실성, 경쟁사의 유무로 "제휴할지 인수할지"를 판단하는 체계를 제시했습니다.
시간축: 계약으로부터 성과까지 1~3년으로 짧고, 그만두기 쉬운 투자입니다. 예를 들어, 시장의 불확실성이 높은 단계에서는 제휴로 배우고, 확신이 생긴 단계에서 인수로 전환하는 순서가 권장되고 있습니다(Dyer et al., 2004).
사업 매각
개요: 기존 사업을 매각 또는 분리하는 "음의 투자"입니다. 자본과 경영진의 시간을 다른 용도로 해방합니다. 예를 들어, ROIC가 자본원가를 하회하고 있는 비핵심 사업의 매각입니다.
기대수익: 중~고(발표 시 주주가치가 증가하며, 이득은 거래규모에 비례). Mulherin & Boone(2000)는 1990년대 미국 1,305개사를 분석하여, 인수뿐만 아니라 사업 매각도 발표 시 주주가치를 높이며, 이득이 거래규모에 비례함을 보여주었습니다. Lee & Madhavan(2010)의 메타분석에서도 사업 매각과 성과의 관계는 전체적으로 정(正)이며, 시장지표에서 더욱 강하게 나타났습니다. 예를 들어, Bradley et al.(2018)는 10년간 자본의 60% 이상을 신규 영역이나 고성장 영역에 재배분하는 것을 상위 2할로 이동하는 "큰 한 수"의 하나로 들고 있습니다.
성공확률: 높음(평균적으로 가치를 생성하는 드문 거래. 장벽은 실행의 어려움이 아니라 심리와 조직). Birshan et al.(2013)는 매년 포트폴리오의 2~3%를 매각하는 규칙을 갖는 에너지 기업의 사례를 들어, "포기하는 것을 배우는" 체계를 권장하고 있습니다. 예를 들어, 매각 후보를 매년 기계적으로 파악하는 규칙이 있으면, 개별 사업 부서의 저항에 판단이 좌우되기 어렵습니다.
시간축: 결정에서 완료까지 12~18개월이 소요되며, 매각으로 얻은 자본의 재배분처가 정해져야 비로소 가치가 실현됩니다. 예를 들어 매각익을 현금 상태로 보유하면 Faulkender & Wang(2006)의 의미에서 1달러 미만의 가치만 갖습니다.
금융자산으로의 투자
사업회사에게 금융자산은 자금 유동성의 안정을 확보하고, 다음 투자 기회까지 잉여 현금을 보유하는 수단입니다.
현금·MMF·국채
개요: 가장 안전하고 유동성이 높은 자산이며, 운전자본, 불측의 사태에 대한 대비, 향후 투자 기회를 위한 대기자금으로 보유됩니다. 예를 들어 6개월치 고정비 상당액을 예금과 단기국채로 보유하는 것입니다.
기대수익률: 낮음(실질 연 0.5~1.0%. 주주에게의 가치는 1달러당 0.94달러 이하). Dimson et al.(2025)의 1900~2024년 데이터에서는 단기국채의 실질수익률이 세계 평균 연 0.5%, 장기국채는 1.7%였습니다. Jordà et al.(2019)의 1870~2015년·16개국 추정에서도 단기국채는 실질 연 1.0%, 국채는 2.5%입니다. 주주에게의 현금 1달러의 한계가치는 평균 0.94달러이며(Faulkender & Wang, 2006), 지배구조가 약한 기업에서는 0.42~0.88달러에 그칩니다(Dittmar & Mahrt-Smith, 2007). 예를 들어 인플레이션율 2%의 환경에서 현금을 1년 보관하면 실질가치는 연 2%씩 감소합니다.
성공확률: 높음(원금의 확실성이 가장 높음. 다만 0은 아님). 2023년 3월 미국 은행 파산 이후 기업 재무담당자의 45%가 예금을 대형은행으로 이동했으며, 현금의 약 80%를 예금·정부MMF·국채에 집중시켰습니다(Association for Financial Professionals, 2024). 예를 들어 예금처를 여러 은행에 분산하고 예금보험 한도를 의식하는 것이 현금 보유의 최소한의 관리입니다.
시간축: 즉시 사용 가능하며 대기자금으로 가장 적합합니다. 다만 대기가 장기화할수록 기회비용이 쌓입니다. 예를 들어 "왜 위해" "언제까지" "초과 시 환원하는 상한"을 정하지 않고 보유하는 현금은 Jensen(1986)의 의미에서의 규율 부재입니다.
회사채
개요: 신용위험을 감수하는 대신 국채보다 높은 수익률을 얻는 자산입니다. 예를 들어 1~3년 고등급 회사채의 사다리식 운용입니다.
기대수익률: 낮음(실질 연 1.7~2.5%. 단기국채와의 차이는 1~2포인트). 장기의 자산클래스별 데이터에서는 채권 전체의 실질수익률이 연 1.7~2.5%로 주식(5~7%)과의 차이가 크며, 단기국채와의 차이는 1~2포인트 정도입니다(Dimson et al., 2025; Jordà et al., 2019). 예를 들어 회사채로 얻을 수 있는 추가수익률은 연 약 1포인트이며, 본업의 투자 기회와 비교하면 오차 범위입니다.
성공확률: 높음(고등급이면 원금의 확실성이 높음). 다만 금리 상승국면에서는 평가손이 발생합니다. 예를 들어 만기 전에 매각해야 하는 상황에서는 안전자산이어야 할 회사채도 손실을 확정하게 됩니다.
시간축: 만기를 자금수요 시기에 맞추는 것이 기본입니다. 예를 들어 18개월 후에 사용할 자금을 5년물 채권으로 운용하면 필요할 때 평가손을 안고 있을 가능성이 있습니다.
상장주식
개요: 다른 회사의 상장주식을 순투자로 보유하는 것입니다. 예를 들어 잉여 현금으로 주가지수 연동 투자신탁을 매입하는 것입니다.
기대수익률: 중간(지수로 실질 연 5~7%. 다만 사업회사의 기업가치는 증가하지 않음). 주식의 장기 실질수익률은 세계 평균 연 5.2%(1900~2024년), 미국은 약 6.6%(Dimson et al., 2025), 16개국의 1870~2015년은 6.9%(Jordà et al., 2019)입니다. 그러나 사업회사의 순투자는 주주가 자신이 직접 동일한 주식을 매입할 수 있는 이상 기업가치를 높이지 못합니다. 예를 들어 제조업이 투자신탁을 매입해도 주주는 동일한 투자신탁을 스스로 매입할 수 있으므로 기업가치는 증가하지 않습니다.
성공확률: 지수면 높음, 개별 종목이면 낮음(약 40%). Bessembinder(2018)에 따르면 1926~2016년 미국 상장주식 약 2만6,000개 종목의 58%는 단기국채에 미달하며, 순자산 창출의 전부를 상위 4% 종목이 생성했습니다. 예를 들어 개별 주식으로의 집중투자의 기대값은 지수보다 낮으며, 분산하지 않으면 평균수익률을 얻을 수 없습니다.
시간축: 평균수익률이 실현되려면 10년 이상이 필요하며, 2000~2024년의 세계 주식의 실질수익률은 연 3.5%에 그쳤습니다(Dimson et al., 2025). 사업의 매출과 주식시장은 동일한 경기순환에서 움직이므로, 불황 시 본업과 운용 손실이 겹치는 위험도 있습니다. 예를 들어 불황에서 본업의 자금수요가 높아졌을 때 주식을 매각하면 가장 낮은 가격에 매각하게 됩니다.
VC·PE 펀드
개요: 벤처캐피탈이나 바이아웃펀드에 유한책임투자자로서 투자하는 것입니다. 예를 들어 자사의 산업에 투자하는 VC펀드에 출자하여 정보와 수익 모두를 노리는 것입니다.
기대수익률: 중간(바이아웃은 공개주식+연 3% 정도, VC는 시기에 따라 크게 변동). Harris et al.(2014)는 약 1,400본의 미국 펀드를 분석하여 바이아웃펀드는 S&P 500을 펀드 기간 전체에서 20~27%(연 3% 초과) 상회했지만, VC는 1990년대는 상회했고 2000년대는 하회했다고 보고했습니다. Kaplan & Schoar(2005)에 따르면 수수료 차감 후 평균수익률은 S&P 500과 거의 동등합니다. 예를 들어 Cambridge Associates(2025)의 벤치마크에서는 미국 VC 2,579본의 10년 풀 IRR은 14.57%(Russell 2000은 8.91%)이지만, 최근 1년은 3.23%(동 26.44%)였습니다.
성공확률: 안건 단위로는 낮음(35~45%. 55~65%는 원금 이하), 운용사의 사전 선별은 거의 불가능. Kerr et al.(2014)에 따르면 VC 투자처의 약 55%는 손실로 종료되고, 5배 초과 수익은 6%에 불과하며, 그 6%가 총수익의 약 50%를 생성합니다. Correlation Ventures(2014)의 2만건 초과 분석에서도 65%가 원금 이하, 10배 이상은 4%였습니다. 운용사의 상위·하위 사분위수의 차이는 연 7~8포인트 있지만, 노이즈가 크고 사전에 우수한 운용사를 판단하기는 거의 불가능합니다(Korteweg & Sorensen, 2017). 예를 들어 "전회 상위 사분위수 운용사에 출자한다"는 전략은 2000년 이후의 바이아웃에서는 작동하지 않습니다(Harris et al., 2023).
시간축: 펀드의 기간은 10년 이상이며 중도 환금은 거의 불가능합니다. 예를 들어 출자 후 5년 시점의 수익률은 아직 평가액에 기초한 임시값일 뿐입니다.
부동산
개요: 본사·공장 등 사업용 부동산을 제외한 임차료 수입이나 값상승을 목적으로 하는 투자입니다. 예를 들어 유휴지에 임차용 오피스를 건설하는 것입니다.
기대수익률: 중간(실질 연 약 7%. 주식 수준이지만, 사업회사가 보유할 이유는 낮음). Jordà et al.(2019)에 따르면 주택의 실질 총수익률은 1870~2015년에 연 7.1%로 주식(6.9%)과 동수준이며, 변동은 주식보다 작다고 알려져 있습니다. 예를 들어 장기적으로는 주식과 맞먹는 자산클래스이지만, 주주가 직접 보유할 수 있는 이상 사업회사가 보유해도 기업가치는 증가하지 않습니다.
성공확률: 중간(평균은 안정적이지만, 개별 물건은 입지와 관리에 따라 크게 편차가 남). 예를 들어 동일 도시에서도 역으로부터의 거리나 용도에 따라 공실률과 임료가 수배 차이가 나며, 평균값은 개별 판단에는 사용할 수 없습니다.
시간축: 유동성이 낮고, 거래비용이 높으며, 관리에 경영진의 시간이 소요됩니다. 예를 들어 사업회사가 부동산 사업을 보유하면 본업의 투자 판단과 부동산의 경기순환이 섞여 자본배분의 규율이 느슨해지기 쉽습니다.
암호자산
개요: 비트코인 등의 암호자산을 재무자산으로 보유하는 것입니다. 예를 들어 현금의 일부를 비트코인으로 전환하는 것입니다.
기대수익률: 불명확(장기의 학술적 추정이 없음). 기업의 사례는 양극화되어 있으며, Strategy(구 MicroStrategy)는 2025년 10월 시점에서 64만250 BTC(취득총액 473.8억 달러)를 주식·우선주 발행으로 계속 매입하고 있는 한편, Tesla는 2021년에 15억 달러로 구입한 비트코인의 약 75%를 2022년에 9.36억 달러에 매각했으며 같은 해에 2.04억 달러의 손상차손을 계상했습니다(Strategy, 2025; Tesla, 2023). 예를 들어 동일한 자산이라도 사업의 중핵에 두는 기업과 재무의 일부로 보유하는 기업에서는 결과가 크게 다릅니다.
성공확률: 불명확(기준율로 사용 가능한 실적이 없음). 가격 분포는 주식보다 극단적이며, 과거의 가격변동으로부터 성공확률을 추정해도 그 분포 자체가 향후에도 계속될 보장이 없습니다.
시간축: 가격변동이 손익에 직접 반영되므로, 보유기간에 관계없이 본업의 이익의 변동성(할인율)을 크게 합니다. 예를 들어 본업의 이익이 100억 엔인 기업이 200억 엔 상당의 암호자산을 보유하면, 분기별 손익은 본업이 아닌 암호자산의 가격으로 결정됩니다.
정책 보유주(전략적 주식 보유)
개요: 거래관계의 유지나 제휴의 담보를 목적으로 다른 회사의 주식을 보유하는 것입니다. 예를 들어 주요 거래처의 주식을 상호 보유하는 것입니다.
기대수익률: 낮음(배당 수익률 정도). Allen & Phillips(2000)가 보여주듯이, 제휴나 JV를 동반하는 전략적 출자는 출자처의 투자와 가치를 높이지만, 거래관계의 유지만을 목적으로 하는 보유의 경제적 수익률은 배당 수익률 정도에 그칩니다. 예를 들어 거래처의 주식을 보유해도 그 거래가 제휴나 공동투자를 동반하지 않으면, 출자는 거래관계의 "담보"일 뿐이며, 자본은 낮은 수익률에 고정됩니다.
성공확률: 낮음(사업상의 협력을 동반하지 않는 보유가 가치를 생성하는 예는 적음). 각국에서 축소 방향에 있으며, 주식의 지분 거래가 광범위하게 이루어져온 국가인 일본의 경우, 상장기업의 지분 거래 비율이 2024년도에 6년 연속 과거 최저를 기록했으며, 사업회사의 저하폭이 최대가 되었습니다(西山, 2026). 예를 들어 Toyota는 2023년에 약 7,000억 엔 상당의 Denso 주식 매각을 결정했으며, 2025년 3월 기말에는 약 1.18조 엔의 자사주 매입을 실행했습니다(Reuters, 2023; トヨタ自動車, 2025).
시간축: 매각하면 즉시 자본을 해방할 수 있지만, 매각으로 얻은 자본의 재배분처가 정해지지 않으면 가치는 실현되지 않습니다. 예를 들어 정책 보유주를 매각한 기업의 설비투자나 R&D가 명확히 증가했는지에 대한 분석도 있으며(宮島·齋藤, 2023), 매각은 재배분의 입구일 뿐입니다.
주주환원과 부채 상환
주주 환원과 부채 상환은 "투자하지 않는" 선택이며, 회사 내 자본비용을 초과하는 사업이 남아있지 않을 때의 합리적인 결과입니다. 한편, 투자를 희생한 환원인지 여부는 오랫동안 논쟁의 대상이었습니다.
배당
개요:이익의 일부를 현금으로 주주에게 분배하는 것입니다. 예를 들어, 순이익의 30%를 배당하는 방침입니다.
기대 수익률:0% (1달러를 1달러로 그대로 주주에게 반환. 기업 가치는 증가하지 않음). 다만 Jensen(1986)의 프레임워크에서는 배당이 경영진의 잉여 현금흐름을 줄이고 낭비적 투자를 방지하는 훈육으로서 가치를 갖습니다. 예를 들어, 성숙 산업에서 투자 기회가 적은 기업일수록 높은 배당성향이 기업 가치에 기여합니다.
성공 확률:높음 (주주에게 확실히 전달됨). 다만 한번 시작하면 낮추기 어려운 끈기 있는 공약이 됩니다. Brav et al.(2005)의 재무담당임원 384명 조사에서는 배당 기업의 65.4%가 배당을 낮추기보다 새로운 자금을 조달하여 투자 사업을 실행한다고 답했으며, 일부 경영진은 배당 유지를 위해 NPV가 양수인 사업을 포기한다고까지 밝혔습니다. 예를 들어, 배당 수준을 한 번 올리면 불황기에도 유지하려고 하여 투자를 줄이는 압박이 생깁니다.
시간축:즉시 실행 가능하며 효과도 즉시 나타납니다. 다만 지속을 전제로 받아들여지기 때문에 실질적으로는 장기의 공약입니다. 예를 들어, 실적이 변동하기 쉬운 기업은 고정 배당보다 자사주 매입을 주요 환원 수단으로 하는 것이 유연성을 유지할 수 있습니다.
자사주 매입
개요:자사의 주식을 시장에서 매입하는 것입니다. 배당보다 유연하며, 할인된 가격일 때 실행하면 남은 주주의 주당 가치가 증가합니다. 예를 들어, 주가가 기업 가치 이하라고 판단할 때의 매입입니다.
기대 수익률:가격에 따라 결정됨 (할인 가격이면 양수, 적정 가격이면 0, 할증 가격이면 음수). 자사주 매입은 사업 가치를 늘리지 않고 매도한 주주와 남은 주주 사이에서 가치를 이전시킵니다. 주가가 기업 가치 이하라면 남은 주주의 가치가 증가하고, 초과하면 감소합니다. Buffett(2024)은 "모든 자사주 매입은 가격에 따라 이루어져야 하며, 기업 가치 이하 가격에서 합리적인 것도 초과 가격에서 행하면 어리석은 짓이 된다"고 밝혔습니다. 예를 들어, Ikenberry et al.(1995)에 따르면 자사주 매입 공시 후 4년간의 이상 수익률은 평균 12.1%, 할인 주식에서는 45.3%였습니다.
성공 확률:중간 (가격 판단이 맞을 확률과 같음. 경영진의 자기평가는 낙관적임). Mauboussin & Callahan(2025)에 따르면 전형적인 분기에 CFO의 50~80%가 자사주를 할인된 가격이라고 답하고 있으며, 모두가 정확할 수는 없습니다. 또한 자사주 매입은 향후 실적 개선을 나타내는 신호가 아니며, 성장 기회 감소에 따른 위험 저감으로 설명됩니다(Grullon & Michaely, 2004). Almeida et al.(2016)은 EPS 예상을 약간 하회할 것 같은 기업이 자사주 매입으로 EPS를 "부풀리고" 그 후 설비 투자(약 10%)나 고용(약 5%)을 삭감함을 보였습니다. 예를 들어, EPS 목표를 위한 자사주 매입은 가격과 무관하게 이루어지므로 가치를 창출할 확률이 낮습니다.
시간축:실행은 즉시이지만, 투자를 희생하고 있는지 여부는 수년 단위로 평가됩니다. Lazonick(2014)은 S&P 500 기업 449사가 2003~2012년 이익의 54% (2.4조 달러)를 자사주 매입에, 37%를 배당에 충당했다고 비판했고, Fried & Wang(2019)은 주식 발행을 차감한 순환원은 상장 기업 전체에서 순이익의 41%에 불과하며, 동 기간에 R&D와 설비 투자는 증가했다고 반박했습니다. 예를 들어, 2024년 S&P 500의 자사주 매입은 사상 최고인 942.5억 달러에 달했으며, 상위 20대 기업이 그 약 절반을 차지하고 있습니다(S&P Dow Jones Indices, 2025).
부채 상환
개요:차입금이나 사채를 상환하여 재무 위험을 낮추는 것입니다. 예를 들어, 불황에 대비하여 차입 비율을 낮추는 것입니다.
기대 수익률:낮음 (세후 차입금리와 같음. 대략 연 2~4%). 부채 상환의 수익률은 이자 절감과 같으며, 본업의 ROIC가 이를 초과하는 한 상환보다 투자가 우선됩니다. Modigliani & Miller(1958, 1963) 이래의 이론에서는 부채가 절세 효과를 갖고 있으며, 도산 비용과의 균형에서 최적 수준이 결정됩니다. Graham(2000)은 부채의 절세 가치를 기업 가치의 약 9.7%로 추정하는 한편, 대기업·우량 기업일수록 이론상 최적 수준보다 훨씬 보수적인 부채만 사용하고 있다고 지적했습니다. 예를 들어, 차입금리가 세후 3%이고 본업의 ROIC가 15%라면 상환의 우선순위는 낮아집니다.
성공 확률:높음 (이자 절감은 확실히 얻을 수 있음. 투자처 중 가장 불확실성이 낮음). 다만 상환은 할인율(위험)을 낮추는 투자이며 이익을 늘리는 투자는 아닙니다. 예를 들어, 당사의 과거 기사(mign, 2026a)에서 보여준 대로 고정비 증가로 이익의 변동이 커진 기업은 부채를 줄여 재무면의 할인율을 낮춤으로써 기업 가치를 지킬 수 있습니다.
시간축:즉시 실행 가능하며 효과(이자 절감과 위험 저감)도 즉시 나타납니다. 예를 들어, 불황 시나리오에서 이자 부담이 영업 현금흐름의 3할을 초과하는 구조라면 다른 투자에 앞서 상환을 우선하는 조건을 둘 필요가 있습니다.
투자 포트폴리오의 생각 방식
전장의 투자처를 개별적으로 평가하기만 해서는 전체적으로 최적의 배분이 될 수 없습니다. 본장에서는 투자처의 조합을 생각할 때의 원리를 분산, 실물옵션, 전략과의 정합, 이노베이션 포트폴리오, 시간축, 그리고 실패 패턴의 6가지 관점에서 정리합니다.
분산
투자자의 포트폴리오 이론에서는 분산이 기본이지만, 사업 회사에 그대로 적용할 수는 없습니다. 주주는 스스로 분산할 수 있기 때문입니다.
주주는 스스로 분산할 수 있다:Markowitz(1952) 이래의 포트폴리오 이론에서는 상관성이 낮은 자산을 조합함으로써 위험을 줄일 수 있지만, 이 분산은 주주가 시장에서 저비용으로 실행할 수 있습니다. 사업 회사가 본업과 무관한 사업이나 금융 자산을 보유하여 분산해도 주주에게는 새로운 가치가 되지 않습니다. 예를 들어, 제조업이 잉여 현금으로 주식 투자 펀드를 사도 주주는 같은 투자 펀드를 자신이 살 수 있으므로 기업 가치는 증가하지 않습니다.
다각화 할인:Lang & Stulz(1994)는 1980년대 미국 기업에서 다각화 정도와 토빈의 q가 일관되게 음의 관계에 있음을 보였고, Berger & Ofek(1995)은 각 사업을 단독 기업으로 평가한 합계와 비교하면 다각화 기업은 평균 13~15%의 가치를 잃고 있음을 보였습니다. 예를 들어, 무관한 사업을 여러 개 안고 있는 기업은 전문 기업으로 분할하는 것이 합계 시장 가치가 더 높아지는 경우가 많습니다.
다각화 프리미엄:Campa & Kedia(2002)는 원래 평가가 낮은 기업이 다각화를 선택하는 자기 선택을 통제하면 할인이 축소·소멸함을 보였고, Villalonga(2004)는 사업소 수준의 데이터에서는 다각화 프리미엄이 관찰됨을 보였습니다. 또한 제도가 미정비한 시장에서는 다각화한 기업 그룹이 자본·인재·정보 시장의 대체 기능을 하며, 가장 다각화한 그룹 산하 기업이 독립 기업을 상회하는 실적을 보이고 있습니다(Khanna & Palepu, 2000). 예를 들어, 다각화가 가치를 파괴하는 것이 아니라 "가치를 파괴하는 방식의 다각화"가 있다는 것이 현재의 이해입니다.
사업부간 투자 격차:Stein(1997)은 본사가 은행과 달리 지배권을 가지므로 약한 사업에서 유망 사업으로 자금을 이동하는 "승자 선택"으로 가치를 생성할 수 있지만, 이는 본사가 챙길 수 있는 적은 수의 관련 사업에 한정된다고 논했습니다. 반대로 Scharfstein & Stein(2000)은 사업부장의 렌트시킹으로 인해 강한 사업부가 약한 사업부를 보조하는 "사내 사회주의"가 발생한다고 지적했고, Rajan et al.(2000)은 사업부간 투자 기회의 격차가 클수록 자본이 비효율적 사업부로 유입됨을 실증했습니다. 예를 들어, 관련성이 높은 적은 수의 사업을 보유한 기업은 내부 자본 시장이 잘 작동하고, 투자 기회가 각각인 많은 사업을 안고 있는 기업은 작동하기 어렵다는 뜻입니다.
실물옵션
불확실성이 높은 투자는 한 번에 크게 거는 것이 아니라 단계적으로 작게 걸어 정보를 얻으면서 확대하는 것이 합리적이며, 이 생각 방식을 실물옵션이라고 부릅니다.
기다릴 가치:McDonald & Siegel(1986)은 되돌릴 수 없는 투자에서 "기다리는 옵션"에 가치가 있으며, 적절한 파라미터에서는 편익이 투자액의 약 2배가 될 때까지 기다리는 것이 최적이 될 수 있음을 보였습니다. Dixit & Pindyck(1994)은 이를 체계화하여 투자의 실행은 기다리는 옵션을 포기하는 것이므로 NPV가 양수라는 것만으로는 불충분하다고 논했습니다. 예를 들어, 기업이 이론상 자본비용보다 높은 허들 레이트를 사용하는 현상(Jagannathan et al., 2016)은 이 옵션 가치로 부분적으로 설명될 수 있습니다.
옵션의 종류:Trigeorgis(1996)는 연기, 단계 투자, 규모 변경, 철수, 전환, 성장의 각 옵션을 정리하여 확장된 NPV = 정적 NPV + 옵션의 가치로 정식화했습니다. 예를 들어, 공장을 한 번에 짓는 대신 2기로 나눠 지으면 1기의 수요를 본 후 2기를 판단할 수 있고, 그 유연성에 가치가 있습니다.
전략을 옵션 포트폴리오로:Luehrman(1998)은 각 안건을 "가치/비용 비율"과 "변동성"의 2축으로 6개 영역에 나누어 지금 투자할 것, 버릴 것, 키워서 기다릴 것을 구별하는 "토마토밭" 비유를 제시했습니다. 예를 들어, 현 시점에 NPV가 음수여도 불확실성이 높고 미래성이 있는 안건은 소액을 투입하여 키우는 대상이 됩니다.
신규 사업의 실험:Kerr et al.(2014)는 신규 사업의 성공 확률은 투자 전에는 알 수 없으므로 저렴한 실험을 여러 번 하는 체제가 합리적이라고 논했으며, 기업 창립의 실험 비용이 10년간 약 500만 달러에서 5만 달러 미만으로 떨어졌음을 지적했습니다. Collins & Hansen(2011)은 저비용·저리스크의 "총알"로 목표를 정한 후 큰 자원을 투입하는 "대포"를 쏘는 기업이 불확실한 환경에서 10배의 성과를 올렸다고 보고했습니다. 예를 들어, DX 투자에서도 단계 투자와 철수 조건을 미리 정해 놓음으로써 정적 NPV에서는 보류되는 안건에 합리적으로 착수할 수 있습니다.
전략과의 정합
투자는 전략의 실행 수단입니다. 전략이 정해지지 않은 기업의 투자 배분은 아무리 정교하게 계산해도 일관성을 결합니다.
전략 다이아몬드: Hambrick & Fredrickson(2001)의 전략 다이아몬드에서는 전략이 Arenas(어디서 경쟁할 것인가), Vehicles(어떻게 도달할 것인가: 자체·제휴·인수), Differentiators(어떻게 이길 것인가), Staging(어떤 순서와 속도로), Economic Logic(어떻게 이익을 얻을 것인가)의 5가지 요소로 구성됩니다. 투자 대상의 선택은 Arenas와 Vehicles의 선택 그 자체입니다. 예를 들어, "인접 시장에 3년 이내에 진입한다"는 Arenas와 Staging의 결정은 자체적으로 신규 사업을 시작할지, 제휴할지, 인수할지라는 Vehicles의 결정을 통해 투자 배분으로 번역됩니다.
제휴할지 인수할지: Dyer et al.(2004)은 필요한 자원이 인력에 의존한다면 제휴, 설비나 기술이라면 인수, 시장의 불확실성이 높다면 먼저 제휴하고 확신이 생기면 인수로 전환한다는 판단 기준을 제시했습니다. 예를 들어, 기술 방향성이 정해지지 않은 영역에서는 소수 출자나 공동 개발로 학습하고, 성공의 실마리가 보일 때 인수로 전환하는 것이 순서입니다.
핵심·인접·신규 영역: Zook & Allen(2003)은 지속적으로 성장하는 기업 대부분이 핵심 사업 주변으로 재현 가능한 방식으로 확장하고 있음을 보여주었으며, 인접 영역 진출의 성공률은 평균 약 25%이지만, 재현 가능한 확장 방식을 갖춘 기업은 그 2배에 달한다고 보고했습니다. 예를 들어, 같은 고객에게 새로운 제품을 판매하고, 같은 제품을 새로운 지역에서 판매하는 식으로 "한 걸음씩의 인접"을 반복하는 기업은, 한 번에 신규 영역으로 진출하는 기업보다 성공 확률이 높습니다.
큰 한 수: Bradley et al.(2018)은 전 세계 대기업 2,393개 사의 분석에서 경제적 수익의 약 90%를 상위 20% 기업이 차지하고, 중위 기업이 10년 이내에 상위권으로 이동할 확률은 약 8%에 불과함을 보여주었습니다. 상위권으로의 이동을 높이는 것은 프로그래밍 방식의 M&A, 10년 동안 자본의 60% 이상을 재배분하기, 설비 투자 비율을 업계 중앙값의 1.7배 이상으로 하기, 생산성 개선, 차별화라는 5가지 "큰 한 수"였습니다. 예를 들어, 매년 예산에서 각 사업부에 조금씩 증감을 주는 방식으로는 전략적 위치가 변하지 않습니다.
이노베이션 포트폴리오
기존 사업과 신규 사업의 배분에는 몇 가지 실무적인 경험 법칙이 있습니다. 모두 "황금비"가 아니라 업종과 성숙도에 맞춰 조정할 것을 전제로 합니다.
70/20/10: Nagji & Tuff(2012)는 고성과 기업이 이노베이션 투자의 약 70%를 핵심, 20%를 인접, 10%를 혁신형에 배분하고 있으며, 리턴의 구성은 그 반대(핵심 10%, 인접 20%, 혁신형 70%)라고 보고했습니다. 예를 들어, 투자액의 1할에 불과한 혁신형 과제가 장기적 리턴의 7할을 창출하기 때문에, 작은 배분이라도 끊기지 않도록 하는 것이 중요합니다.
3가지 호라이즌: Baghai et al.(1999)은 현재의 핵심 사업 방어와 확장(호라이즌 1), 시작되고 있는 신규 사업(호라이즌 2), 향후 선택지의 씨 뿌리기(호라이즌 3)를 동시에 관리하는 프레임워크를 제시했습니다. 예를 들어, 호라이즌 1의 수익이 호황일 때일수록 호라이즌 2·3으로의 배분을 유지하는 규율이 필요해집니다.
양손잡이 경영: O'Reilly & Tushman(2008)은 기존 사업의 활용(exploitation)과 신규 영역의 탐색(exploration)을 동시에 추구하는 능력을 "다이나믹 케이퍼빌리티"로 이론화하고, 탐색 조직을 구조적으로 분리하면서 상급 경영층에서 통합할 것을 권고했습니다. 예를 들어, 탐색 조직에 기존 사업과 동일한 수익률이나 KPI를 부과하면, 탐색은 단기간에 축소됩니다.
발견 주도형 계획: McGrath & MacMillan(2009)은 신규 사업에서는 사업 계획을 믿는 것이 아니라, "성립에 필요한 전제"를 나열하고 저렴하게 검증할 수 있는 전제부터 순차적으로 체크포인트에서 자금을 단계적으로 배분하는 기법을 제시했습니다. 예를 들어, "고객은 월 1만 엔을 지불한다"는 전제를 10개 회사와의 인터뷰로 검증한 후 제품 개발에 투자한다는 순서입니다.
시간축의 정합
투자 회수 기간과 자본 제공자·경영자의 시간축이 어긋나면, 합리적인 투자는 보류되고 비합리적인 투자는 계속됩니다.
생산성의 J커브: Brynjolfsson et al.(2021)은 범용 기술 도입 초기에 보완적인 무형 투자가 측정되지 않아 생산성이 과소 평가되고, 후에 과대 평가되는 "J커브"를 제시했습니다. 예를 들어, AI 투자의 효과를 도입 1년차의 손익만으로 판단하면, 거의 모든 안건이 "실패"로 보입니다.
단기주의: Fried & Wang(2019)은 주주 환원이 투자를 빼앗았다는 주장을 검증하여 순 환원이 순이익의 41%였으나 투자도 현금도 증가하고 있었다고 결론지었습니다. 한편 Almeida et al.(2016)은 분기별 EPS 목표가 실제로 투자 삭감을 초래함을 보여주었습니다. 예를 들어, 단기주의는 기업 전체의 경향이라기보다 특정 상황(실적 예상을 조금 하회할 것 같을 때)에서 나타나는 행동으로 이해할 수 있습니다.
장기의 성과 지표: Bezos(1998)는 Amazon이 "단기 이익이나 단기적인 월스트리트의 반응보다 장기 시장 리더십의 관점에서 투자 판단을 한다"고 선언했고, Bezos(2017)는 "대부분의 결정은 원하는 정보의 70% 정도가 모인 시점에서 내려야 한다"고 말했습니다. 예를 들어, 회수에 5년 이상 걸리는 투자는 중간 KPI(고객 수, 이용률, 무형 자산의 축적)로 진행 상황을 측정하는 메커니즘이 없으면 도중에 중단됩니다.
자본 배분의 실패 패턴
연구에서 반복적으로 확인된 실패 패턴을 아는 것은 프레임워크를 설계할 때의 전제가 됩니다.
전년도 답습: 자본 배분의 전년도와의 상관관계는 평균 0.92이며(Hall et al., 2012), Birshan et al.(2013)은 각 부문의 배분이 전년도와 동일한 "자원의 관성"이 종종 90%를 초과한다고 보고했습니다. 예를 들어, 예산 회의가 "전년도 대비 몇 % 증감할 것인가"를 논의하는 자리가 된 기업에서는 재배분이 구조적으로 일어나지 않습니다.
제국 구축과 과신: Jensen(1986)이 논의한 잉여 현금흐름에 의한 과잉 투자는 CEO의 과신으로 증폭됩니다. Malmendier & Tate(2005)는 자사주 옵션을 만기까지 보유하는 "과신형" CEO가 현금이 있을 때 과잉 투자를 한다는 것을, Malmendier & Tate(2008)는 같은 유형의 CEO가 인수를 실행할 확률이 65% 높다는 것을 보여주었습니다. 예를 들어, 현금이 풍부한 기업일수록 투자 판단에 외부의 시각을 반영하는 메커니즘이 필요합니다.
매몰 비용과 약속의 에스컬레이션: Staw(1976)는 자신이 선택한 투자가 실패했을 때 사람들이 오히려 그 안건에 추가 자금을 투입하는 경향을 실험으로 보여주었고, Arkes & Blumer(1985)는 이미 지출한 금액이 합리적으로는 무관함에도 불구하고 판단을 왜곡한다는 것을 보여주었습니다. 예를 들어, 누적으로 100억 엔을 투입한 신규 사업의 계속 판단은 "지금까지의 100억 엔"이 아닌 "앞으로 투입할 자금과 앞으로 얻을 현금흐름"만으로 해야 합니다.
계획의 오류: Lovallo & Kahneman(2003)은 경영자가 "내부 관점"에서 낙관적인 계획을 세우기 쉽고, 유사 안건의 실적 분포에 기반한 "외부 관점"으로 보정해야 한다고 논했습니다. Flyvbjerg & Gardner(2023)의 16,000건 이상 프로젝트 데이터에서는 91.5%가 예산이나 공기를 초과했고, 예산·공기·편익 모두를 달성한 것은 0.5%였습니다. 예를 들어, IT 안건의 18%는 50% 초과 원가 초과를 일으켰고, 그 평균 초과율은 447%에 달했습니다.
과도한 위험 회피: Lovallo et al.(2020)은 중간 관리직이 안건마다 "자신의 경력을 걸기" 때문에 손실 회피가 강하고, 소액 투자에도 대형 투자와 동일한 엄격한 기준을 요구하여 기업 전체로서 과도하게 위험을 회피하게 된다고 지적했습니다. 예를 들어, 1,000만 엔의 실험적 투자와 10억 엔의 설비 투자에 동일한 승인 기준을 적용하면, 위험을 감수해야 할 작은 도박이 조직적으로 배제됩니다.
회사의 스테이지·규모·사업 내용별 이상적인 포트폴리오
이상적인 투자 포트폴리오는 하나가 아니며, 회사의 스테이지, 규모, 사업 내용에 따라 달라집니다. 본장에서는 전장까지의 연구값과 원리를 결합하여 각 조건에서 배분이 어떻게 달라지는지 정리합니다. 본장의 배분 비율은 연구에서 확정된 값이 아니라 인용한 연구와 원리로부터 도출한 목안입니다.
스테이지별
회사의 스테이지는 투자 기회의 분포, 자본으로의 접근, 실패의 허용도를 동시에 결정하기 때문에, 배분에 가장 큰 영향을 미칩니다.
창업기(프로덕트마켓핏 전후): 이 단계의 최적 배분은 핵심 사업에 거의 100%입니다. 창업의 성공 확률은 낮고 분포는 극단적으로 치우쳐 있기 때문에(Kerr et al., 2014), 창업기 기업에 있어 유일한 리턴 원천은 본업의 성공이며, 분산은 의미를 갖지 않습니다. Hall & Woodward(2010)는 VC 출자를 받은 창업가의 약 4분의 3이 엑시트 시에 아무것도 받지 못한다는 것을 보여주었으며, 분산 불가능한 위험은 이미 최대한으로 감수하고 있습니다. 금융 자산은 자금 조달의 도구에 한정하고 예금·정부 MMF·단기 국채에 배치하며, 2023년 미국 은행 파산 이후 기업 재무 담당자의 45%가 실행한 것처럼 예금처를 분산합니다(Association for Financial Professionals, 2024). 예를 들어, 조달한 자금의 일부를 상장 주식으로 운용하거나 본업과 무관한 신규 사업에 돌리는 것은 투자자가 자금을 맡긴 목적에 반합니다.
성장기(사업 모델이 재현 가능해진 단계): 핵심 사업으로의 투자를 중심(목안으로 75~85%)으로 인접 영역으로의 확장(10~20%)과 소액의 실험(약 5%)을 더합니다. Zook & Allen(2003)이 보여주는 바와 같이 인접 영역 확장의 성공률은 평균 약 25%이지만, 재현 가능한 방식을 갖춘 기업에서는 2배가 되기 때문에, 1건의 큰 진출보다 같은 유형의 작은 진출을 반복하는 것이 기댓값이 높습니다. 성장률과 수익률의 균형은 "성장률+프리 캐시플로우율"로 측정하는 경험 법칙이 있으며, 소프트웨어 기업에서는 ARR 2,500만~5,000만 달러 규모에서 약 70%, 1억 달러 이상에서 약 50%가 목안으로 제시되고 있습니다(Bessemer Venture Partners, 2021). 예를 들어, 이 단계에서 처음으로 소형 인수(택인)를 시도하여 통합 능력을 조직에 축적하기 시작하는 것이 이후 프로그래밍 방식의 M&A의 전제가 됩니다.
상장·중견기업:Nagji & Tuff(2012)의 70/20/10을 출발점으로 하여 코어 70%, 인접 20%, 변혁형 10%를 기준으로 삼으며, M&A는 소규모·중규모 건을 매년 여러 건 지속하는 프로그래매틱 방식으로 전환합니다(Daume et al., 2021). Bradley et al.(2018)에 따르면, 프로그래매틱 인수자는 연간 시가총액의 5~6% 정도를 인수에 투자하고 있으며, 평균 기업의 2~3%를 상회합니다. ROIC가 자본비용을 밑도는 사업은 매각 대상이 되며, 그 자본은 재배분 또는 환원에 사용합니다. 예를 들어 ROIC 20%의 주력사업과 ROIC 5%로 개선 전망이 없는 주변사업을 보유한 기업이 주변사업을 매각하고 주력사업의 인접 영역에 투자하는 것이 기업가치를 높입니다.
성숙·대기업:투자 기회가 자본에 비해 상대적으로 적어지므로 주주환원 비율이 높아집니다. 미국에서는 자사주 매입이 배당의 1.3배에 달하며(Mauboussin & Callahan, 2025), 2024년 S&P 500의 주주환원 총액은 1.57조 달러였습니다(S&P Dow Jones Indices, 2025). 한편 대기업일수록 동시에 여러 건의 베팅을 보유할 수 있으므로, CVC와 변혁형 투자의 절대액은 더 크게 할 수 있습니다. Birshan et al.(2013)이 제시하는 "매년 포트폴리오의 2~3%를 매각하는" 규칙처럼 사업 매각을 상시적 활동으로 삼으면 재배분의 원자재가 생깁니다. 예를 들어 Alphabet은 2015년의 지주회사 전환으로 핵심사업으로의 집중과 투기적 사업(Other Bets)의 분리 관리를 양립시키고, "자본배분을 엄격하게 다룬다"고 선언했습니다(Page, 2015).
규모별
규모는 "베팅의 수"와 "1건당 크기"를 결정합니다. 작은 기업은 집중해야 하며, 큰 기업은 분포로 생각할 수 있습니다.
소규모 기업은 집중한다:베팅의 수가 적은 기업은 리턴이 편향된 신규사업이나 인수로 평균값을 기대할 수 없습니다. Kerr et al.(2014)이 제시하는 "55%가 손실, 6%가 총 리턴의 절반"이라는 분포는, 1~2건만 베팅할 수 있는 기업에게는 "아마도 손실로 끝난다"는 의미입니다. 예를 들어 연간 투자 여력이 5억 원인 기업이 성공확률 25%의 신규사업에 5억 원을 투자하기보다, 성공확률이 높은 기존사업의 개선과 1건당 수천만 원의 실험으로 나누는 것이 기댓값이 높습니다.
대기업은 분포로 생각한다:McKinsey & Company(2020)에 따르면, 지난 10년간 4건 이상의 신사업을 입운한 기업이 투자액의 5배 이상 리턴을 얻을 확률이 2배 이상이며, 대규모 신사업의 약 3분의 2는 여러 사업을 구축한 기업에서 탄생합니다. Thomke(2020)이 제시하는 Booking.com은 연간 약 2만 5,000건의 실험을 실시하고, Koning et al.(2022)은 A/B 테스트를 도입한 스타트업이 성장 지표와 신제품 투입이 증가함을 보였습니다. 예를 들어 같은 100억 원이라도 1건의 대형 인수에 투자하는 것과 10건의 소형 인수와 20건의 실험으로 나누는 것은 후자가 학습과 기댓값 양면에서 우수합니다.
큰 인수일수록 실패하기 쉽다:Moeller et al.(2004)는 1980~2001년 미국의 인수 1만 2,023건에서 소형 인수 기업의 주주가 총 80억 달러를 얻은 반면, 대형 인수 기업의 주주는 2,260억 달러를 손실했다고 보고합니다. 예를 들어 기업 규모가 커질수록 "1건으로 의미 있는 규모"의 인수가 커지고 실패의 손실도 커지므로, 오히려 대기업이 소규모 건의 축적을 기본으로 해야 합니다.
현금의 적정 수준은 규모에 따라 변한다:Opler et al.(1999)은 성장 기회가 크고 캐시플로우가 불안정한 기업일수록 현금 비율이 높고, 자본시장 접근성이 좋은 대기업일수록 낮음을 보였습니다. Begenau & Palazzo(2021)는 미국 상장기업의 현금 비율 상승이 R&D 집약적이고 수익성이 낮은 신규 상장기업의 진입으로 설명될 수 있다고 했습니다. 예를 들어 연구개발형 신진 기업이 매출액의 수년분 현금을 보유하는 것은 합리적이지만, 안정적인 대기업이 동일한 비율로 현금을 보유하는 것은 Jensen(1986)의 의미에서 규율 부족이 됩니다.
사업 내용별
사업의 성질은 투자처의 비율과 리턴의 시간축을 변화시킵니다. 여기서는 4가지 유형으로 정리합니다.
자본집약형(제조·인프라·에너지):설비투자가 최대의 용도가 되며, 순설비투자의 매출액 대비는 공익사업에서 30~40% 이상에 달합니다(Damodaran, 2026). 투자가 돌이킬 수 없고 대규모이므로, 실물옵션(단계투자·연기)의 가치가 가장 큰 사업입니다(Dixit & Pindyck, 1994). 예를 들어 수요가 확정될 때까지 2단계 설비투자를 연기하는 설계는 이 유형 기업에서 가장 효과적입니다.
자산경량형(소프트웨어·AI·서비스):투자의 주체는 R&D, 인재, 고객획득, 데이터 등 무형자산이며, 미국 기업 전체에서도 무형투자는 매출액의 13.4%로 설비투자(6.3%)의 2배를 초과합니다(Mauboussin & Callahan, 2025). 무형자산은 확장 가능하고 매몰비용이므로(Haskel & Westlake, 2017), 성공 시 리턴은 극히 크고 실패 시 회수는 거의 불가능합니다. 예를 들어 이 유형 기업에서는 "설비투자액"이 아니라 "고객획득비용과 고객생애가치의 비" 또는 "연구개발의 성과지표"가 배분의 판단 기준이 됩니다.
규제산업(금융·의료·공익·건설):투자의 가능 여부와 시간축이 규제로 결정되며, 진입장벽이 높은 만큼 기존사업의 ROIC가 안정적인 사업입니다. 규제 변화는 성장시장을 만드는 주요 원천 중 하나이며, 규제 방향을 시나리오로 읽고 선행지표를 모니터링하는 투자가 효과적입니다. 예를 들어 규제 대응을 위한 시스템 투자는 경쟁우위를 생기지 않는 "효율투자"로서 별도 예산으로 다루는 것이 타당합니다.
플랫폼형(네트워크 효과를 가진 사업):초기 고객획득 투자가 크고, 수익화는 규모가 임계값을 초과한 후이므로, J곡선이 가장 깊은 유형입니다. Bezos(2016)의 "10% 확률로 100배 리턴이 있는 베팅은 항상 해야 한다"는 생각은 이 유형 사업의 의사결정을 나타냅니다. 예를 들어 Amazon은 1997년 주주 편지에서 "단기 이익보다 장기 시장 리더십으로 투자 판단을 한다"고 선언했으며, Prime·AWS·마켓플레이스를 각각 과감한 베팅으로 입출했습니다(Bezos, 1998; Bezos, 2015).
투자처 검토의 프레임워크
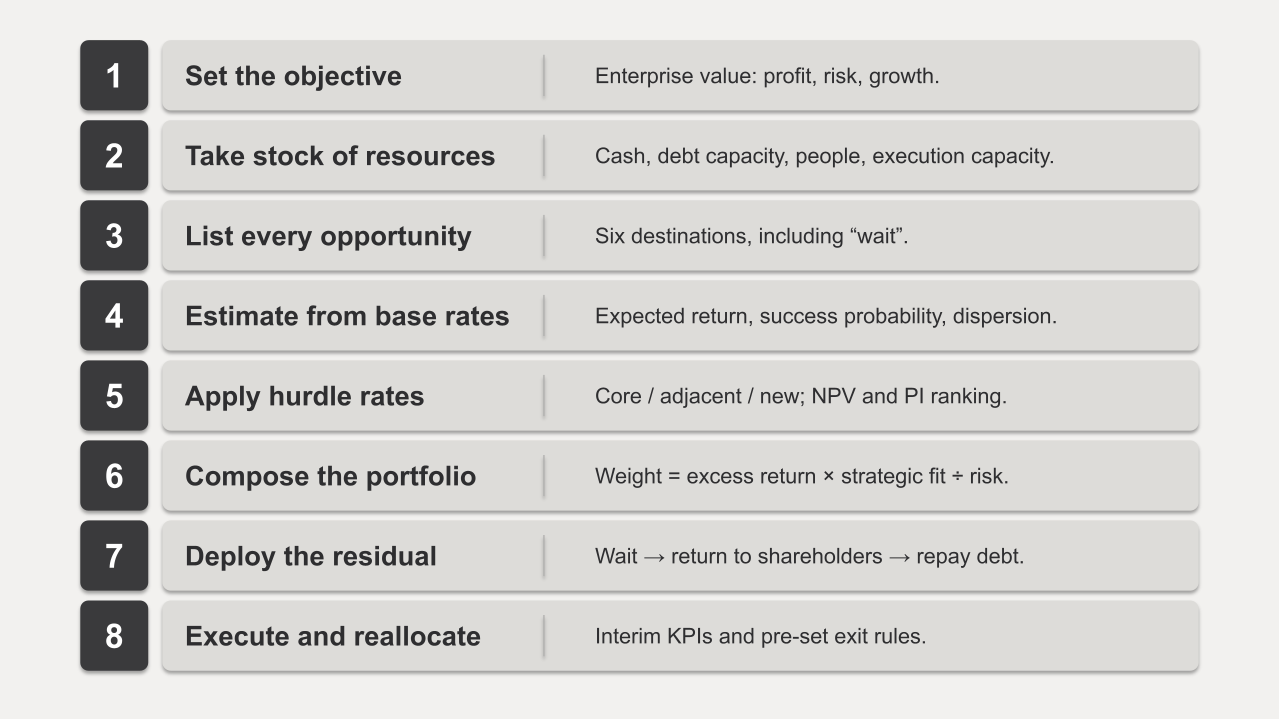
본 장에서는 지금까지의 논의를 하나의 프로세스로 통합합니다. 질문은 단순하며, 기업이 리소스를 보유할 때 그것을 어느 순서로, 어떻게 배분하면 기업가치가 최대화되는가입니다. 답변은 8가지 스텝으로 나눌 수 있습니다.
스텝 1 목적함수와 단위를 결정한다
가장 먼저 결정하는 것은 "무엇을 최대화할 것인가"와 "무엇을 단위로 배분할 것인가"입니다. 이것이 모호한 채 개별 건을 평가하면, 목소리 큰 부서에 자본이 흘러갑니다.
목적함수는 기업가치에 둔다:기업가치는 미래 프리 캐시플로우의 할인현재가치이며, 움직일 수 있는 레버는 이익·리스크·성장 3가지입니다(Koller et al., 2020). 매출, 시장점유율, 이익액 중 하나를 목표로 하면 다른 레버를 희생하는 투자가 정당화됩니다. 예를 들어 매출을 목표로 하면 낮은 ROIC의 인수가, 당기이익을 목표로 하면 연구개발이나 마케팅 삭감이 각각 "합리적"으로 보입니다.
배분의 단위를 결정한다:배분 단위는 사업부서가 아니라 "전략상의 묶음"(시장×제품×고객세그먼트)으로 합니다. Hall et al.(2012)은 배분 단위가 클수록 전년도 답습이 일어나기 쉽다고 지적했으며, Birshan et al.(2013)은 입도가 세밀한 "리소스의 지도"를 만드는 것을 첫 번째 기법으로 들고 있습니다. 예를 들어 "제조사업부"가 아니라 "주력제품의 기존 고객향", "주력제품의 신규 지역향", "신제품"으로 나누면, 같은 사업부 내에서 ROIC가 크게 달라짐을 알 수 있습니다.
사이클을 결정한다:연간 배분과 분기별 재검토를 나눕니다. Birshan et al.(2013)은 전략 논의와 예산 논의를 다른 시기에 행하고, CEO의 재량으로 움직일 수 있는 틀(어느 기업에서는 설비투자의 5%)을 가질 것을 권장합니다. 예를 들어 년초에 배분을 고정한 후 분기별로 "철수 기준에 해당한 건"과 "추가투자 조건을 충족한 건"만 재검토하는 운영입니다.
누가 결정하는지 결정한다:Stein(1997)이 보여주듯이, 내부자본시장이 기능하는 것은 본사가 소수의 관련사업을 살필 수 있을 때입니다. 예를 들어 배분의 최종 결정을 사업부장의 협의에 맡기면 Scharfstein & Stein(2000)의 "사내사회주의"가 일어나 강한 사업에서 약한 사업으로 자본이 흘러갑니다.
스텝 2 리소스와 제약을 재고한다
다음으로 배분할 수 있는 리소스와 초과할 수 없는 제약을 세어봅니다. 현금 이외의 리소스를 세는 것을 잊으면 실행능력을 초과한 배분이 됩니다.
투자 가능액을 산출한다:영업 캐시플로우, 수중 현금에서 필요 현금 수준을 뺀 여수, 차입여력, 매각으로 회수할 수 있는 자본을 합산합니다. 미국 기업의 자본 조달의 9할 이상이 내부 자금이므로(Mauboussin & Callahan, 2014), 먼저 내부에서 생기는 자본의 추정이 출발점입니다. 예를 들어 영업 캐시플로우 120억 원, 여수 현금 50억 원, 차입여력 200억 원, 매각 후보의 회수 예상 90억 원이면, 투자 가능액의 상한은 460억 원이고 이 중 금기에 사용할 액을 결정합니다.
필요 현금 수준을 결정한다:자금 운영의 안전을 확보하는 수준을 먼저 결정하고 이보다 낮게 내려놓지 않습니다. Opler et al.(1999)과 Bates et al.(2009)이 보여주듯이, 캐시플로우의 변동이 크고 R&D 집약적인 기업일수록 필요 수준이 높아집니다. 예를 들어 고정비의 6개월분, 또는 다음 자금조달까지의 18개월분을 "건드릴 수 없는 현금"으로 확보합니다.
인재와 경영자의 시간을 센다:Jagannathan et al.(2016)이 보여주듯이, 기업의 실질적인 제약은 자금이 아니라 경영인재와 실행능력입니다. 인수 통합, 신규사업 입출, 대형 설비 건설은 각각 담당할 수 있는 인재가 필요합니다. 예를 들어 동시에 진행할 수 있는 인수 통합은 2건까지, 신규사업 입출은 1건까지, 하는 식으로 실행능력의 상한을 수치로 둡니다.
리스크 허용도를 결정한다:손실이 나도 사업의 지속성을 위협하지 않는 상한을 결정합니다. Lovallo et al.(2020)이 지적하듯이, 이 판단은 건별이 아니라 기업 전체에서 하고, 작은 베팅에는 관대하게, 큰 베팅에는 엄격하게 임합니다. 예를 들어 "1건당 최대 손실은 투자 가능액의 10%까지", "실패가 반복되어도 필요 현금 수준을 밑돌지 않는다"는 2가지 조건으로 허용도를 나타냅니다.
스텝 3 투자 기회를 망라적으로 나열한다
기회 나열에서 누락이 있으면, 그 이후의 계산이 아무리 정밀해도 결과는 편향됩니다. 5가지 거처와 "대기"를 빠뜨리지 않고 전략으로 1차 스크리닝합니다.
5개의 행き先 모두에서 후보를 제시한다:기존사업(설비·R&D·영업·인재·IT·무형자산·운전자본), 신규사업, M&A와 제휴(매각 포함), 금융자산, 주주환원·부채상환의 각 카테고리에서 후보를 들고, "대기"도 명시적인 선택지에 포함합니다. Mauboussin & Callahan(2025)은 제로베이스로 배분하고, 안건이 아닌 전략에 자금을 배정할 것을 원칙으로 제시하고 있습니다. 예를 들어 "사업 매각"과 "자사주 매입"을 후보에 포함하지 않는 기업은 암묵적으로 "모든 사업을 계속하고 자본은 사내에서 사용한다"는 결정을 하는 것입니다.
전략으로 1차 스크리닝을 한다:Hambrick & Fredrickson(2001)의 전략 다이아몬드에 비추어, Arenas(경쟁 영역)와 Vehicles(도달 수단)에 부합하지 않는 후보를 제외합니다. Dyer et al.(2004)의 "제휴할 것인가 인수할 것인가"의 기준으로, 제휴·출자·인수 중 어떤 형태가 적절한지도 여기서 결정합니다. 예를 들어 "인접 시장에 3년 내 진입한다"는 전략이 있다면, 무관한 시장의 인수 안건은 아무리 저가라도 후보에서 제외합니다.
경쟁우위와의 관계로 분류한다:VRIO 스크리닝처럼, 각 후보가 지속적인 경쟁우위를 강화하는지, 경쟁 균형을 유지할 뿐인 효율투자인지를 구분합니다. 예를 들어 규제 대응이나 기간계 시스템 업그레이드는 효율투자로 별도 편성하고, 경쟁우위에 관련된 투자와 같은 입장에서 경쟁하지 않게 함으로써 필요한 효율투자가 삭감되는 것을 방지합니다.
외부 관점으로 후보를 보충한다:Birshan et al.(2013)은 외부 데이터에 기반한 "카운터앵커"를 논의에 가져옴으로써 어떤 소비재 기업이 배분 논의의 폭을 전년 대비 90~110%에서 50~200%로 확대한 사례를 제시하고 있습니다. 예를 들어 경합사의 투자 배분이나 업계의 설비투자 비율(Damodaran, 2026)과 자사를 비교하여 "자사가 투자하지 않는 영역"을 후보에 추가합니다.
스텝 4 각 기회를 추정한다
기회별로 기대수익률, 성공확률, 변동성, 시간축, 필요자원, 전략적 가치, 옵션 가치를 추정합니다. 추정의 출발점은 자사의 희망이 아니라 연구와 업계의 기준율입니다.
기준율부터 시작한다:Lovallo & Kahneman(2003)과 Flyvbjerg(2006)가 보여주듯이, 내부 관점만으로 만든 계획은 낙관적으로 치우칩니다. 제2장에서 정리한 연구값(신규사업의 대규모화율 24%, 인접진출 성공률 25%, 인수자의 평균 수익률 거의 제로, VC 손본 65% 등)을 기준율로 삼고, 자사의 사정으로 보정합니다. 예를 들어 신규사업 사업계획서가 성공확률 80%를 전제하고 있다면, 기준율 25%와의 차이를 설명할 수 있는 근거(과거의 자사 실적, 재현 가능한 방식의 유무)를 요구합니다.
성장시장의 판단을 확률로 표현한다:시장 성장을 전제하는 투자에서는, 당사의 과거 기사(mign, 2026d)에서 정리한 대로, 성장의 원천(정치·경제·사회·기술)별로 예측 기법을 달리하고, 문제를 작게 분해하여 기준율부터 시작하고 새로운 정보로 확률을 업데이트합니다. 예를 들어 "이 시장은 5년에 3배가 된다"가 아니라, "기술 비용이 임계값 이하일 확률 60%, 규제가 정비될 확률 50%, 둘 다 갖춰지면 시장은 3배"로 분해합니다.
분포로 추정한다:기대값뿐만 아니라 성공 시 수익 배율, 실패 시 손실률, 성공확률 3가지를 추정합니다. Kerr et al.(2014)과 Bessembinder(2018)가 보여주듯이, 신규사업이나 주식의 수익은 소수의 대성공에 편중된 분포이며, 평균값은 대부분의 안건 결과를 나타내지 않습니다. 예를 들어 "성공확률 20%, 성공 시 투자의 5배, 실패 시 전손"이라고 표현한 안건의 기대값은 투자액의 1.0배(= 0.2 × 5)로 기대수익률은 제로이지만, 분포를 보면 "5건 중 1건만 성공한다"는 것을 알 수 있습니다.
시간축과 중간지표를 정한다:회수기간과, 중간에 진행을 측정할 중간 KPI를 여기서 정합니다. Brynjolfsson et al.(2021)의 J커브가 보여주듯이, 무형자산을 수반하는 투자는 초기에 손익이 악화하므로, 손익 이외의 지표가 없으면 올바른 투자가 중간에 중단됩니다. 예를 들어 AI 투자라면 "대상 업무의 자동처리율" "예외처리 건수", 신규사업이라면 "유료고객수" "계속율"을 중간 KPI로 합니다.
옵션 가치를 추정한다:단계적으로 투자할 수 있는 안건에서는, 제1단계에서 얻을 수 있는 정보가 제2단계의 판단을 얼마나 개선하는지를 평가합니다(Luehrman, 1998; Trigeorgis, 1996). 예를 들어 1억 엔의 파일럿으로 수요의 유무를 알 수 있고, 10억 엔의 본격 투자의 실패확률을 50%에서 20%로 낮출 수 있다면, 파일럿의 가치는 10억 엔 × 30% = 3억 엔에 상당합니다.
스텝 5 허들레이트로 채택 여부를 정한다
추정한 기회를, 카테고리별 허들레이트와 비교하여 채택 여부를 정합니다. 여기서 불채택이 된 기존사업은 매각 후보가 됩니다.
카테고리별 허들레이트를 설정한다:코어 사업에는 WACC에 가까운 수준, 인접 영역에는 다소 높은 수준, 신규사업에는 한층 높은 수준을 설정합니다. Jagannathan et al.(2016)이 보여주듯이 실무의 허들레이트는 자본비용의 약 2배이지만, 그 이유는 자금이 아니라 실행 능력의 제약과 옵션 가치였습니다. 본고에서는 목안으로 코어는 WACC+0~2포인트, 인접은 WACC+3~5포인트, 신규는 WACC+10~15포인트, 금융자산은 시장수익률로 합니다. 예를 들어 WACC 8%인 기업이라면 코어 8~10%, 인접 11~13%, 신규 18~23%입니다.
허들레이트를 지나치게 높이지 않는다:Gormsen & Huber(2025)는 기업의 할인율이 자본비용보다 평균 약 3포인트 높고, 이 차이가 최근의 투자 부족을 설명한다고 보여주고 있습니다. Constellation Software의 창업자 Mark Leonard는 "허들레이트는 자석처럼 작용하며, 한 번 내리면 그 후의 안건의 기대수익률도 새로운 수준으로 끌려간다"고 말했지만(Leonard, 2016), 반대로 지나치게 높은 허들레이트는 자본비용을 초과하는 안건을 보류하여 기업가치를 감소시킵니다. 예를 들어 코어 사업에도 15%의 허들레이트를 일괄적으로 적용하는 기업은 ROIC 12%로 확실히 가치를 생산하는 설비 업그레이드를 보류하게 됩니다.
NPV와 PI로 채택 여부를 정한다:각 안건의 NPV가 플러스인지를 확인하고, 자본 제약 하에서는 PI(NPV ÷ 투자액)의 높은 순서로 정렬합니다(Brealey et al., 2022; mign, 2026a). 예를 들어 같은 NPV 10억 엔이라도, 투자액 20억 엔의 안건(PI 0.5)은 투자액 50억 엔의 안건(PI 0.2)보다 우선됩니다.
불채택의 기존사업은 매각 후보로 돌린다:ROIC가 자본비용을 하회하고 개선의 전망이 없는 사업에 대한 지속 투자는 불채택으로 분류하고, 매각 또는 축소의 후보로 이동합니다. Mulherin & Boone(2000)과 Lee & Madhavan(2010)이 보여주듯이, 매각은 평균적으로 주주가치를 높입니다. 예를 들어 ROIC 4%의 주변사업은 매각으로 얻은 자본을 ROIC 18%의 주력사업에 재배분하는 것이 지속 투자보다 기업가치를 높입니다.
스텝 6 포트폴리오를 구성한다
채택 후보를 하나의 포트폴리오로 구성합니다. 개별 NPV 순서로만 정렬하면 신규사업이 제로가 되거나 실행 능력을 초과하는 중 하나가 되므로, 배분식과 상한으로 조정합니다.
배분식:각 후보의 가중치를 "기대 초과수익률 × 전략 적합도 ÷ 리스크"로 구하고, 제약 하에서 투자 가능액에 정규화합니다. 기대 초과수익률은 기대수익률에서 카테고리별 허들레이트를 뺀 값, 전략 적합도는 전략 다이아몬드와의 정합을 3단계로, 리스크는 변동성과 실패 시 손실률을 3단계로 표현합니다. 예를 들어 기대 초과수익률 10포인트·적합도 3·리스크 1의 안건(가중치 30)은 초과 5포인트·적합도 2·리스크 3의 안건(가중치 3.3)의 약 9배의 우선순위가 됩니다.
상한 비율을 설정한다:스테이지별 목안(창업기는 코어 거의 100%, 성장기는 코어 75~85%, 상장·중견은 70/20/10, 성숙기는 60~70/15~20/10~15)을 상한과 하한으로 설정하고, 배분식의 결과가 이 범위에 수렴하도록 조정합니다. Nagji & Tuff(2012)의 "혁신형 10%"는 하한으로 기능하여 단기 손익이 좋은 해에도 탐색 투자를 끊지 않게 합니다. 예를 들어 배분식에서 혁신형이 제로가 된 해도 하한 10% 분은 "총탄"으로 실험에 충당합니다.
Kelly 기준으로 건당 상한을 정한다:성공확률 p와 성공 시의 순수익 배율 b를 추정할 수 있는 도박에서는, Kelly(1956)의 기준 f = p − (1 − p) ÷ b로, 투자 가능 자본에 대한 건당 상한을 구합니다. 추정 오차에 대비하여 실무에서는 그 절반(하프Kelly)이 널리 사용됩니다(MacLean et al., 2011). 예를 들어 성공확률 20%, 성공 시 5배(순수익 4배)의 안건이라면 f = 0.2 − 0.8 ÷ 4 = 0, 즉 기대값이 제로이므로 투자하지 않습니다. 성공 시 10배(순수익 9배)라면 f = 0.2 − 0.8 ÷ 9 ≒ 0.11로, 하프Kelly라면 투자 가능 자본의 약 5.5%가 건당 상한입니다.
리얼옵션으로 단계화한다:불확실성이 높은 안건은 한 번에 전액을 배분하지 않고, 제1단계의 예산과 제2단계로 진행할 조건을 정합니다(Dixit & Pindyck, 1994; McGrath & MacMillan, 2009). Adner & Levinthal(2004)의 경고처럼, 중단 조건을 처음부터 정하지 않으면 옵션은 기능하지 않습니다. 예를 들어 "12개월 내 유료고객 30사, 계속율 80%를 달성하면 제2단계의 5억 엔을 배분하고, 달성하지 못하면 종료한다"고 문서로 정해둡니다.
상관관계와 실행 능력을 확인한다:배분안 중에 같은 요인(같은 고객산업의 경기, 같은 기술, 같은 규제)에 의존하는 안건이 집중되어 있지 않은지, 동시에 실행할 수 있는 건수(스텝 2)를 초과하지 않는지를 확인합니다. 예를 들어 3건의 인수와 2건의 신규사업이 모두 같은 고객산업의 성장을 전제하고 있다면, 1건의 실패 요인이 전건에 미칩니다.
스텝 7 잔여 자본을 처리한다
사내의 채택 후보를 모두 충족하고도 자본이 남을 경우, 그 처리의 순서를 정합니다. 본고의 입장은 "대기 → 주주환원 → 부채상환"의 순이지만, 재무 안전성이 부족할 때는 부채상환이 먼저가 됩니다.
대기의 가치를 추정한다:다음 투자기회가 가까운 장래에 예상되는 경우, 자본을 단기 국채나 정부 MMF로 대기하게 하는 것에는 가치가 있습니다(McDonald & Siegel, 1986). Buffett(2025)이 "종종 매력적인 것은 아무것도 없고, 극히 드물게 기회에 무릎까지 담긴다"고 말하듯이, 대기는 기회의 분포가 편중되어 있을 때의 합리적 선택입니다. 예를 들어 업계 재편이 예상되고, 2년 이내에 인수 기회가 집중될 전망이 있다면, 현금을 두텁게 보유하는 것은 "투자하지 않는다"가 아니라 "인수 준비"입니다.
대기의 상한을 결정하기:다만 현금의 한계가치는 1달러 미만이며, 지배구조가 약할수록 낮아집니다(Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007). 보유하는 자본에는 「목적」「기한」「초과 시 환원 한도」를 붙입니다. 예를 들어, 「필요현금수준 + 2년분의 투자계획을 초과하는 현금은 익년도에 자사주매입이나 배당으로 환원한다」는 규칙입니다.
주주환원은 가격에 따라 수단을 선택하기:주가가 기업가치를 하회하면 자사주매입, 상회하면 배당이 합리적입니다(Buffett, 2024; Mauboussin & Callahan, 2025). 배당은 한번 시작하면 줄이기 어렵고 투자를 압박할 수 있으므로(Brav et al., 2005), 변동성이 큰 기업은 자사주매입을 주로 합니다. 예를 들어, EPS 목표 달성을 목적으로 한 자사주매입(Almeida et al., 2016)은 투자 삭감을 동반하기 쉽기 때문에 피합니다.
부채 상환을 할인율을 낮추는 투자로 취급하기:부채 상환의 수익률은 세후 차입금리와 같으며, 본업의 ROIC가 이를 상회하는 한 우선순위는 낮아집니다. 다만 고정비 증가나 경기 변동으로 이익 변동이 커진 기업에서는 상환에 의한 할인율 저하가 기업가치를 지킵니다(Graham, 2000; mign, 2026a). 예를 들어, 차입금리가 세후 3%이고 본업의 ROIC가 15%라면 상환은 뒤로 미루지만, 불황 시에 이자지급이 영업현금흐름의 절반을 초과하는 구조라면 상환이 먼저입니다.
본업과 무관한 금융자산은 보유하지 않기:상장주식, 부동산, 암호자산에 대한 순투자는 주주가 스스로 실행할 수 있기 때문에 기업가치를 높이지 못하고, 본업의 손익 변동을 크게 합니다. 예를 들어, 정책보유주처럼 전략적 목적의 보유라도 제휴나 공동투자 같은 사업상 협력을 동반하지 않으면(Allen & Phillips, 2000) 매각하여 재배분의 원자금으로 합니다.
스텝 8 실행・감시・재배분하기
배분은 정한 후가 본번입니다. 중간 KPI로 진행 상황을 측정하고, 철수 기준에 닿은 사안을 멈추고, 다음 사이클에서 재배분합니다. 전년도 답습과 에스컬레이션을 방지하는 체계를 여기에 구축합니다.
중간 KPI로 감시하기:스텝 4에서 정한 중간 KPI를 손익과 별개로 추적합니다. 도입 전・도입 직후・정착 후의 3시점에서 이용, 만족도, 순편익을 측정하는 체계가 효과적입니다. 예를 들어, AI 투자라면 도입 3개월에서 이용률, 12개월에서 순편익을 평가하고, 손익 반영은 24개월 후에 판정합니다.
철수 기준을 기계적으로 적용하기:Staw(1976)와 Arkes & Blumer(1985)가 제시한 에스컬레이션을 방지하려면, 철수 판단을 사안의 추진자로부터 분리하고, 사전에 정한 기준으로 시행합니다. 예를 들어, 「중간 KPI가 2기 연속으로 기준의 70% 미만이면 자동으로 검토」라는 규칙으로 하고, 검토 자리에서는 「지금까지의 투자액」을 논의의 재료로 하지 않습니다.
재배분 회의를 설계하기:Birshan et al.(2013)은 예산 회의를 「전년 대비」가 아닌 「재배분」의 자리로 설계하고, 각 참석자에게 배분의 배팅액을 명시하게 하고, 논의 기록과 사후 검토를 실행할 것을 권장합니다. 예를 들어, 신임 CEO 취임 초년도에 설비투자의 30%를 재배분한 자원 기업의 사례처럼, 배분 변화율 자체를 지표로 합니다.
검토에서 추정 정확성을 높이기:Flyvbjerg & Gardner(2023)가 제시한 바와 같이, 계획과 실적의 차이는 체계적으로 편향됩니다. 채택 시의 추정(기대수익률, 성공확률, 기간)과 실적을 기록하고, 추정의 편향을 다음 사이클의 기준율에 반영합니다. 예를 들어, 과거 5년의 신규사업 계획 성공확률 평균이 70%이고 실적이 20%라면, 다음 사이클에서는 계획의 성공확률을 일괄적으로 할인합니다.
「큰 한 수」를 정기적으로 묻기:연간 사이클을 돌리는 것만으로는 Bradley et al.(2018)이 말하는 상위로의 이동이 일어나지 않습니다. 3〜5년에 한 번은 10년간 자본의 60% 이상을 재배분하는 정도의 전략적 재배분의 당부를, 통상적인 사이클과 별개로 검토합니다. 예를 들어, 주력사업의 시장이 구조적으로 축소하고 있다면, 매년의 미세조정이 아니라 사업 매각과 대형 재배분을 정면으로 논의합니다.
케이스 스터디
같은 절차를, 매출 10억 엔의 AI 스타트업과 매출 1,000억 엔의 상장기업에 적용합니다. 수치는 모두 가상이며, 절차의 사용 방법을 보여주기 위한 것입니다.
A사: 매출 10억 엔의 AI 스타트업
스텝 1〜2:목적함수는 기업가치(다음 자금조달 시의 평가액)입니다. 수중현금 15억 엔, 연간 영업현금흐름은 −2억 엔, 18개월분의 운전자금 9억 엔을 필요현금수준으로 하고, 이기의 투자가능액을 7억 엔이라 합니다. 실행능력 제약은 신규 추진 사안을 동시에 2건까지로 합니다.
스텝 3〜4:후보는, ①주력 제품의 개발 및 영업인원(4억 엔, 기대수익률 30%, 성공확률 80%), ②인접 세그먼트용 기능(2억 엔, 25%, 50%), ③신규 프로덕트 실험(1억 엔, 성공확률 20%, 성공 시 10배), ④동업 스타트업에 대한 소수 출자(1억 엔, 15%), ⑤단기 국채(4%)입니다. WACC는 15%라 합니다.
스텝 5:허들레이트는 코어 15%, 인접 19%, 신규 27%, 금융자산 4%입니다. ①은 초과 15포인트, ②는 초과 6포인트, ③은 분포로 평가하고, ④는 초과 −12포인트로 부채택, ⑤는 대기자금에만 씁니다.
스텝 6:배분식의 가중치는, ①이 15 × 3 ÷ 1 = 45, ②가 6 × 2 ÷ 2 = 6, ③은 초과수익률이 아닌 Kelly 기준으로 상한을 정합니다. ③의 f = 0.2 − 0.8 ÷ 9 ≒ 0.11, 하프Kelly로 투자가능자본 15억 엔의 약 5.5%(약 0.8억 엔)가 1건의 상한입니다. 배분은 ①4억 엔, ②2억 엔, ③1억 엔(0.5억 엔씩 2건의 실험으로 분할), ④0원으로 합계 7억 엔입니다.
스텝 7〜8:남은 현금은 모두 정부 MMF와 단기 국채로 대기시키고, 예금처를 여러 은행에 나눕니다. ②는 「12개월에서 유료 고객 20사」를 제2단계 조건으로 하고, ③은 「6개월에서 지속 이용 10사」를 만족한 1건에만 추가 투자합니다.
B사: 매출 1,000억 엔의 상장기업
스텝 1〜2:목적함수는 기업가치(향후 프리캐시흐름의 현재가치)입니다. 영업현금흐름 120억 엔, 잉여현금 50억 엔, 차입여력 200억 엔, WACC 8%로, 이기의 투자가능액을 150억 엔이라 합니다. 동시에 진행할 수 있는 인수통합은 2건, 신규사업 입ヨup은 1건까지로 합니다.
스텝 3〜4:후보는, ①주력사업의 설비 갱신과 자동화(80억 엔, 기대 ROIC 18%), ②인접 제품의 개발(30억 엔, 14%), ③소형 인수 2건(계 40억 엔, 15%), ④동업의 대형 인수(300억 엔, 10%), ⑤신규사업과 CVC(15억 엔, 기대 25%, 성공확률 30%), ⑥주변사업으로의 지속 투자(20억 엔, ROIC 4%), ⑦정책보유주(장부가 30억 엔, 배당 수익률 3%), ⑧자사주매입(주가는 추정 기업가치의 0.8배)입니다.
스텝 5:허들레이트는 코어 8%, 인접 12%, 신규 20%입니다. ①초과 10포인트, ②초과 2포인트, ③초과 3포인트, ④는 초과 −2포인트로 부채택(투자가능액과 통합능력도 초과), ⑤초과 5포인트, ⑥은 초과 −4포인트로 부채택하고 주변사업은 매각 후보(회수 예상 60억 엔)로 이전합니다. ⑦은 사업상 협력을 동반하지 않으므로 매각 후보(30억 엔)로 합니다.
스텝 6:가중치는 ①이 10 × 3 ÷ 1 = 30, ②가 2 × 3 ÷ 2 = 3, ③이 3 × 3 ÷ 2 = 4.5, ⑤가 5 × 2 ÷ 3 ≒ 3.3입니다. 투자가능액 150억 엔에 매각 회수 90억 엔을 더한 240억 엔 중에서, ①80억 엔, ②30억 엔, ③40억 엔, ⑤15억 엔의 합계 165억 엔을 배분합니다. ⑤는 상한 비율(변혁형 10%)의 범위 내에서 제1단계 5억 엔과 제2단계 10억 엔으로 나누고, 제2단계로 진행할 조건을 문서화합니다.
스텝 7〜8:남은 75억 엔은 주가가 추정 기업가치를 하회하므로 자사주매입에 충당합니다. 차입금리는 세후 3%로 본업의 ROIC 18%를 하회하므로 부채 상환은 후순위로 하지만, 불황 시나리오에서 이자지급이 영업현금흐름의 3할을 초과할 경우는 상환을 우선하는 조건을 붙입니다. ①〜⑤에는 중간 KPI와 철수 기준을 설정하고, 익년도 재배분 회의에서 추정과 실적의 차이를 기준율 보정에 씁니다.
프레임워크의 한계
이 절차는 배분의 논의를 구조화하지만, 입력의 품질을 초과하는 답은 내지 못합니다. 한계를 이해한 위에서 사용하는 것이 전제입니다.
추정 오차:기대수익률과 성공확률의 추정은 체계적으로 낙관적으로 편향됩니다(Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023). 배분식은 그 오차를 그대로 결과에 반영하므로 기준율과 검토에 의한 보정이 필수입니다. 예를 들어, 성공확률을 10포인트 높게 추정하기만 해도 신규사업의 배분은 정당화되거나 부정됩니다.
전략적 가치의 수치화:전략 적합도를 3단계로 나타내는 방법은, 전략적 가치(향후의 선택지, 경쟁상 위치, 학습)를 대략적으로 근사할 뿐입니다. 예를 들어, 경쟁사의 진입을 방지하기 위한 투자처럼, 현금흐름을 늘리는 것이 아니라 「줄이지 않는」 투자는 NPV에서는 보이기 어려운 가치를 갖습니다.
상관과 상호작용:사안 간의 상관(같은 요인에의 의존)이나 상호작용(한쪽의 성공이 다른 쪽의 가치를 높이기)은 개별 추정에는 나타나지 않습니다. Markowitz(1952)의 틀이 보여주듯 포트폴리오의 가치는 개별 기대값의 합이 아닙니다. 예를 들어, 2개의 신규사업이 같은 고객 기반을 공유한다면, 한쪽의 성공은 다른 쪽의 고객획득 원가를 낮춥니다.
조직의 실행능력:배분이 올바르더라도, 통합・입ヨup・운용의 능력이 없으면 결과는 나지 않습니다. Jagannathan et al.(2016)이 보여주듯 실무의 제약은 자금보다 실행능력에 있습니다. 예를 들어, 소형 인수를 연 5건 행한다는 방침은 통합을 담당할 인재를 미리 키우지 않으면 작동하지 않습니다.
수식은 논의의 대체가 아닙니다:배분식의 역할은 논의의 전제(기대수익률, 확률, 적합도, 리스크)를 명시하고, 전년도 답습이나 목소리 큰 쪽이 아닌 근거로 배분하는 것입니다. 예를 들어, 배분식의 결과와 경영진의 직감이 어긋날 때야말로 어느 입력이 다른지를 논의할 가치가 있습니다.
2020년대의 최신 연구・실무가의 동향
본장에서는 2020년대의 연구와 저명한 실무가・기업의 주장을 정리합니다. 연구는 자본배분의 실태, 무형자산과 AI 투자의 수익률, M&A와 주주환원의 재평가에 집중하고 있으며, 실무가의 주장은 「집중인가 분산인가」「환원인가 재투자인가」「AI 투자는 과잉인가」라는 3가지 논점에서 갈립니다.
최신의 연구
기업의 할인율이 인식된 자본비용과 괴리되어 투자 부족을 야기함:Gormsen & Huber(2025)는 20개국 약 2,500개 기업의 실적 설명회 발언을 수집하여 기업의 할인율이 인식된 자본비용보다 평균 약 3포인트 높으며, 미국의 격차는 2002년 약 3포인트에서 2020년 약 5포인트로 확대되었음을 보여주었습니다. 자본비용의 변화는 2년 이내에는 할인율에 거의 반영되지 않으며, 완전히 반영되기까지 10년 이상 소요됩니다. 예를 들어, 2010년대 저금리 환경에서 증가하지 않은 투자인 "잃어버린 투자"는 표준 모형에서는 미국 자본스톡의 20%에 해당하지만, 격차를 고려하면 거의 사라집니다.
기업이 인식하는 자본비용이 시장 현황과 달라 자본의 오배분을 야기함:Gormsen & Huber(2024)는 기업이 인식하는 자본비용의 기업 간 편차가 시장 기반 기대수익률로는 거의 설명될 수 없으며, 인식이 높은 기업일수록 투자가 적고 ROIC가 높음을 보여주었습니다. 예를 들어, 동일한 업종·동일한 위험도의 두 기업도 경영진이 "자사의 자본비용은 12%"라고 믿는 기업과 "8%"라고 믿는 기업에서는 투자 수준과 자본효율이 장기적으로 달라집니다.
"투자 격차"의 대부분이 무형자산으로 설명 가능함:Crouzet & Eberly(2023)는 기업가치에 비해 유형투자가 침체된 현상을 물적자본 수익, 무형자산, 무형자산 수익으로 분해하고, 조직자본을 포함하면 무형관련 요인이 격차의 약 69%를 설명한다고 보여주었습니다. 예를 들어, 소프트웨어나 의료 기업에서 설비투자가 "적어"보이는 것은 투자가 대차대조표에 기재되지 않는 형태로 진행되기 때문입니다.
기업의 현금 증가 대부분이 '현금을 많이 보유하는 종류의 기업이 증가'한 것으로 설명 가능함:미국 상장기업의 현금및현금성자산 비율 평균은 1980년 10.5%에서 2006년 23.2%로 배증했으나(Bates et al., 2009), Begenau & Palazzo(2021)는 이러한 상승의 대부분이 연구개발에 많은 자금을 소비하고 아직 수익을 내지 못하는 기업이 높은 현금 비율로 상장하여 평균을 상향시킨 것으로 설명할 수 있다고 보여주었습니다.
자사주 매입이 투자 부족과 무관함:Guest et al.(2023)은 수천 개의 미국 기업을 자사주 매입 강도별로 분류하여 비교한 결과, 자사주 매입이 투자 부족과도 과도한 경영진 보상과도 관련이 없으며, 오히려 수익성이 높은 기업이 이를 수행한다고 보고했습니다. Fried & Wang(2019)의 순환원 41% 추정과 함께 "환원이 투자를 빼앗는다"는 주장은 대규모 데이터에서는 뒷받침되지 않습니다. 예를 들어, 미국에서는 2023년부터 자사주 매입에 1%의 물품세가 부과되고 있지만, 그 근거가 된 "투자 억제"는 실증적으로는 약합니다.
대기업이 과학에서 철수하고 있음:Arora et al.(2021)은 1980∼2015년의 기업 논문 약 80만 건 데이터로부터 연구 성과가 경쟁사에 유출되는 정도로 기업이 기초연구에서 철수한다는 것을 보여주었습니다. 예를 들어, 기초연구의 사회적 수익이 높아도 개별 기업 입장에서는 투자하지 않는 것이 합리적인 구조가 되어 있습니다.
아이디어를 찾기 어려워지고 있음:Bloom et al.(2020)은 미국의 연구 생산성이 연 5% 이상의 속도로 저하되고 있으며 13년마다 절반으로 줄어들고 있음을 보여주었습니다. 예를 들어, R&D 예산을 명목상 유지해도 실질적 성과는 매년 목감하는 전제로 배분을 고려해야 합니다.
PE 펀드의 "지속성"은 사전에 활용할 수 없음:Harris et al.(2023)은 최종 성적으로 보면 바이아웃과 VC 모두에 지속성이 있지만, 펀드 모집 시점에 입수 가능한 정보만으로는 2000년 이후 바이아웃에는 지속성이 거의 없으며 VC에만 남아 있다고 보여주었습니다. 예를 들어, "전회 상위 사분위 운용사에 투자한다"는 전략은 바이아웃에서는 더 이상 작동하지 않습니다.
CVC는 사내 혁신의 공백 메우기로 시작되어 회복되면 종료됨:Ma(2020)은 381개 CVC 유닛을 분석하여 CVC는 사내 특허 수나 품질 저하 후에 시작되며, 약점이 회복되면 종료되는 경향을 보여주었습니다. 예를 들어, CVC를 "영구적인 투자 부문"이 아닌 "기한이 정해진 학습 수단"으로 위치시키는 것이 연구에서 관찰되는 실태에 더 가깝습니다.
프로그래매틱 M&A의 우위가 20년 이상 일관되게 지속됨:McKinsey의 최신 분석(Daume et al., 2021)에서는 소형·중형 인수를 계속하는 기업이 연 약 2포인트의 초과 주주수익률을 거두었고 65%가 플러스였던 반면, 대형 일회성 인수는 오십오십이었고, 인수를 하지 않은 기업이 가장 저조했습니다. Bain & Company(2024)도 빈번하게 인수하는 기업의 주주수익률 우위가 2000∼2010년의 57%에서 현재는 약 130%로 확대되었다고 보고했습니다. 예를 들어, M&A의 성패를 가르는 것은 "하느냐 하지 않느냐"가 아니라 "어느 규모에서, 어느 빈도로, 어떤 역량을 갖고 수행하느냐"입니다.
행동적 요인이 M&A의 성과를 좌우함:Devers et al.(2020)은 2008∼2018년의 행동적 M&A 연구 188개를 종합하여 CEO의 과신이나 자기애가 가치 파괴 인수를 유도하는 한편, 관련성 높은 자산, 매각된 자산의 매입, 부분 인수, 독립적인 이사회가 성과를 개선한다고 정리했습니다. 예를 들어, 인수 승인 프로세스에 독립적인 관점을 포함시키는 것이 개별 안건 평가보다 효과적인 거버넌스입니다.
액셀러레이터는 "설계 여부에 따라" 기능함:Hallen et al.(2020)은 합격자와 근소한 차로 탈락한 자를 비교하는 준실험을 통해 수료 기업의 자금조달액이 47∼171% 더 많음을 보여주었으며, 효과의 원천은 집중적인 초기 학습에 있다고 했습니다. 예를 들어, 기업이 운영하는 액셀러레이터도 조언을 초기에 집중시키고 진전을 투명하게 하는 설계가 성과를 좌우합니다.
실험하는 기업일수록 빠르게 성장하고 빠르게 실패함:Koning et al.(2022)는 A/B 테스트를 도입한 스타트업이 성장 지표와 신제품 출시가 증가하며 성공 여부의 편차도 확대된다는 것을 보여주었습니다. 예를 들어, 실험 체계는 성공 확률을 높일 뿐만 아니라 실패를 빠르게 확정시켜 자본을 해방시킵니다.
생성 AI의 현장 효과는 크지만 기업의 손익에는 아직 나타나지 않음:Brynjolfsson et al.(2025)은 고객 지원에서 생산성 +14%(초심자 +34%), Noy & Zhang(2023)은 문서 작성에서 소요 시간 −40%·품질 +18%, Dell'Acqua et al.(2023)은 컨설팅에서 AI가 장점이 있는 분야에서는 품질 +40% 초과, 약점이 있는 분야에서는 정답률 −19포인트라는 결과를 보고했습니다. 한편 McKinsey & Company(2025)의 조사에서는 AI를 사용하는 조직이 88%에 달하지만, 전사적 EBIT에 대한 영향을 보고하는 조직은 39%입니다. 예를 들어, 태스크 단위의 효과와 기업 단위의 효과의 차이는 보완적 조직 투자(Brynjolfsson et al., 2021)의 유무로 설명할 수 있습니다.
AI의 거시 효과는 낙관론과 신중론 사이에 10배 이상 차이가 있음:Acemoglu(2025)는 태스크 기반 모형으로 생성 AI에 의한 10년간 TFP 상승이 최대 0.66%(연 약 0.07%)에 불과하다고 추정했습니다. Eloundou et al.(2024)은 미국 노동자의 약 80%가 업무의 10% 이상을, 약 19%가 50% 이상을 LLM의 영향하에 놓일 수 있다고 추정했습니다. 예를 들어, 동일한 노출 정도의 데이터에서 태스크의 비용 절감률 추정치에 따라 거시 효과 추정치는 크게 달라집니다.
거대 프로젝트의 성공률이 1% 미만임:Flyvbjerg & Gardner(2023)은 16,000건 이상의 프로젝트 데이터로 91.5%가 예산이나 공기를 초과했으며, 예산·공기·편익을 모두 달성한 것은 0.5%였다고 보고했습니다. 예를 들어, 대형 투자 계획에는 참조 클래스의 실적 분포에 기반한 상향 조정을 처음부터 반영해야 합니다.
기업은 안건 단위에서는 과도하게 위험회피적임:Lovallo et al.(2020)은 중간관리자가 안건마다 경력을 걸기 때문에 기업 전체로서는 작은 베팅을 취할 수 없는 구조를 지적했습니다. 예를 들어, 위험을 기업 전체에서 집계하고 개인을 안건 결과가 아닌 의사결정의 질로 평가하는 것이 해결책입니다.
마케팅 투자의 가치는 고객 자산을 통해 기업가치에 나타남:Edeling et al.(2021)은 285개의 실증 연구를 종합하여 고객 자산의 기업가치 탄력성 0.72, 고객 만족도의 초과수익 연 10.8% 등의 지견을 정리하는 한편, 단기 이익을 위한 마케팅 삭감이 20%의 기업에서 발생하며 장기적으로 해롭다는 것을 보여주었습니다. 예를 들어, 마케팅 투자 삭감은 회계 이익 조정보다 장기 가치를 손상시킵니다.
실무가의 주장
자본배분은 CEO의 가장 중요한 일임:Mauboussin & Callahan(2025)은 미국 기업의 1970∼2024년 자본 용도를 정량화하여 "자본배분은 CEO의 가장 중요한 책무"이며, 장기적으로 자본비용을 벌지 못하는 자본은 가치를 파괴한다고 설했습니다. Thorndike(2012)의 8명 CEO도 사업 운영보다 자본배분에 시간을 투자했습니다. 예를 들어, Mauboussin & Callahan(2025) 데이터에서는 인수 기업의 주가가 발표 시점에 60%의 경우 하락했으며, 비용 시너지 목표를 달성한 기업은 36%, 매출 시너지는 17%에 불과합니다.
현금보다 우량 사업, 다만 기회가 없으면 기다림:Buffett(2025)는 "Berkshire는 현금및현금성자산 보유를 우량 사업 소유보다 우선시한 적이 없다"고 말하는 한편, "종종 매력적인 것이 아무것도 없으며, 아주 드물게 기회에 발이 잠긴다"고도 말하여 기록적인 현금 보유를 기회 부족의 결과로 설명했습니다. 예를 들어, 동사는 2024년에 1,340억 달러 이상의 주식을 매각했으며, 4분기에는 자사주 매입을 수행하지 않았습니다.
자사주 매입은 가격 여하에 달려 있음:Buffett(2024)는 "모든 자사주 매입은 가격 여하에 달려 있어야 하며, 기업가치보다 낮은 가격에서는 합리적이지만 초과 가격에서 수행하면 어리석은 것이 된다"고 말했으며, Mauboussin & Callahan(2025)도 "주가가 기대가치보다 낮을 때만 매입하는 것"을 황금률로 삼고 있습니다. 예를 들어, Apple은 2025년 2분기에 영업 현금흐름 240억 달러에 대해 290억 달러를 주주에게 환원했으며, 새로이 1,000억 달러의 자사주 매입 한도를 설정했습니다(Apple, 2025).
장기 시장 리더십을 위해 과감하게 투자하다:Bezos(1998)는 "단기 이익이나 단기적 월스트리트 반응보다 장기 시장 리더십 관점에서 투자 의사결정을 하라"며 "소극적이 아닌 과감한 투자 의사결정을 하라"고 선언했고, Bezos(2016)은 "10%의 확률로 100배의 수익을 올릴 수 있는 도박은 항상 해야 한다"고 말했습니다. 예를 들어, Bezos(2017)은 의사결정을 되돌릴 수 없는 "일방통행문"과 돌릴 수 있는 "양쪽문"으로 구분하며, 후자는 적은 정보로 빠르게 결정해야 한다고 했습니다.
총을 쏜 후 대포를 쏘다:Collins & Hansen(2011)은 저비용·저위험의 실험으로 목표를 정한 후 큰 자원을 투입하는 기업이 불확실한 환경에서 10배의 성과를 올렸다고 보고했습니다. 예를 들어, 검증 전에 큰 도박을 하는 "조정되지 않은 대포"는 재앙과 상관관계를 보였습니다.
작은 인수합병을 규율 있는 가격으로 반복하다:Constellation Software의 Leonard(2016)는 높은 수익률 기준을 지키면서 소규모 소프트웨어 기업을 지속적으로 인수하며, "수익률 기준은 자석처럼 작용하고, 한 번 낮추면 이후의 안건들도 새로운 수준으로 끌려간다"고 말했습니다. Danaher는 인수 대상에 자사의 경영 시스템(Danaher Business System)을 이식하는 방식으로 인수를 거듭하여 1990~2009년에 자본의 66%을 재배분하고 연율 25%의 주주 수익을 실현했습니다(Hall et al., 2012). 예를 들어, 두 회사의 공통점은 한 건의 대형 인수가 아닌 같은 유형의 인수를 같은 규율로 반복하는 점입니다.
핵심 사업으로의 집중과 투기적 도박의 분리:Page(2015)는 Alphabet의 지주회사화에 앞서 "핵심 사업으로의 집중"과 "자본 배분의 엄격한 관리"를 양립시키고 투기적 사업을 분리하여 관리한다고 말했습니다. 예를 들어, 지주회사 구조는 제3장에서 언급한 "양손잡이 경영"을 자본 배분 차원에서 제도화한 것으로 볼 수 있습니다.
집중 투자의 극단적 사례:SoftBank Group은 2025년 OpenAI에 최대 400억 달러의 투자를 결정했으며, 2026년 6월 말 기준 누적 투자액 446억 달러에 대해 공정가치는 896억 달러로 평가되었습니다(SoftBank Group, 2025, 2026). Vision Fund 1·2의 누적 투자액은 각각 872억 달러·1,098억 달러이고 누적 총이익은 266억 달러·213억 달러였습니다(SoftBank Group, 2026). 예를 들어, 극도로 집중된 도박은 막대한 평가이익과 손실 모두를 발생시키며, 손익은 평가액 변동으로 결정됩니다.
AI 시대의 전략적 출자는 규모와 구조가 종전과 다르다:Microsoft는 2025년 10월 OpenAI의 재편 후 약 27%의 지분(평가액 약 1,350억 달러)을 보유하며, OpenAI는 2,500억 달러의 Azure 구매를 약속했습니다(Microsoft, 2025). NVIDIA는 OpenAI에 최대 1,000억 달러를 단계적으로 투자하기로 의향서를 체결했으며(OpenAI, 2025), Intel에 50억 달러를 출자했습니다(NVIDIA, 2025). 예를 들어, 공급자가 고객이나 경쟁사에 출자하여 자사 에코시스템의 수요를 자본으로 뒷받침하는 "순환적" 투자는 종전의 CVC 틀로는 평가할 수 없습니다.
AI 투자는 "과소 투자의 위험이 더 크다":Alphabet의 피차이는 2024년 실적 설명회에서 "이런 곡선을 통과할 때 과소 투자의 위험은 과잉 투자의 위험보다 극적으로 크다"고 말했고(Alphabet, 2024), Microsoft의 나델라도 투자를 "향후 10년 이후의 성장을 주도할 장기 자산"으로 자리매김했습니다(Microsoft, 2024). 예를 들어, 4대 하이퍼스케일러의 2025년 설비 투자는 총 약 4,100억 달러에 달했습니다.
AI 투자는 수익에 미치지 못한다:이에 대해 Sequoia Capital의 Cahn(2024)은 NVIDIA의 데이터센터 판매액으로 역산하면 AI 인프라 투자를 정당화하려면 연 6,000억 달러의 판매액이 필요하며, 현황과의 차이는 5,000억 달러에 이른다고 지적했습니다. Goldman Sachs(2024) 보고서에서 Covello는 "AI는 투자를 정당화하는 복잡한 문제를 풀도록 설계되지 않았다"고 말했으며, 같은 보고서에서 Acemoglu도 제한적 효과를 주장하고 있습니다. 예를 들어, "투자는 정당화되는가"라는 질문은 투기적 열광이 기술 보급기마다 반복되어 왔다는 점(Cahn, 2024)을 감안하여 기업별로 "우리의 투자는 무엇을 얻기 위한 것인가"로 분해하여 생각할 필요가 있습니다.
환원 대 재투자:Lazonick(2014)은 S&P 500 기업이 이익의 54%를 자사주 매입에, 37%를 배당에 충당하며 투자와 임금에 쓸 자금을 잃고 있다고 비판했습니다. 이에 대해 Fried & Wang(2018)은 주식 발행을 차감한 순 환원은 41%에 불과하며 투자 수준은 과거 최고 수준에 근접하다고 반박했습니다. 예를 들어, 양측은 같은 데이터를 "총액"과 "순액"으로 보고 있으며, 어느 수치를 사용하는가에 따라 정책적 결론이 역전됩니다.
비용 절감 편중 배분의 실패:3G Capital의 방식으로 알려진 Kraft Heinz는 영점 기반 예산에 의한 비용 절감을 우선한 결과, 브랜드 투자 부족으로 2019년 154억 달러의 손상 차각 및 감배당에 이르렀습니다(Kraft Heinz, 2019). 예를 들어, 이익의 레버만을 최대화하고 성장과 위험의 레버는 경시한 자본 배분의 전형적 사례입니다.
멱의 법칙에 따라 투자하다:Thiel & Masters(2014)는 벤처 투자의 수익이 한 기업의 성공이 펀드 전체의 나머지를 초과하는 멱의 법칙을 따르기 때문에, 펀드 전체를 회수할 가능성이 있는 기업에만 투자한다고 말합니다. 예를 들어, 이 생각은 신규 사업 포트폴리오에도 적용되며, "평균적 성공"을 노리는 신규 사업은 포트폴리오 전체의 수익에 거의 기여하지 않습니다.
결론
본고에서는 최신 연구와 실무 지식을 바탕으로 최적의 기업 투자 및 자본 배분 방식과 프로세스를 체계적으로 정리했습니다. 기업의 단계나 사업 내용에 관계없이 일반화된 지식을 바탕으로 성공률이 높은 시책 검토에 도움이 되기를 바랍니다.
참고문헌
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 개요: 과제 기반 거시 모형으로 생성 AI의 10년간 전요소 생산성(TFP) 상승을 최대 0.66%(연 약 0.07%)로 추정하며 과도한 기대에 경종을 울렸습니다.
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. 개요: 실물옵션의 논리는 중단 조건이 명확하고 범위가 고정된 투자에만 기능하며, 탐색형 투자에서는 매몰 비용과 승진 동기로 중단이 연기된다고 주장했습니다.
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. 개요: 5% 이상의 주식 취득 402건을 분석하여 제휴나 JV를 수반하는 소수 출자는 피투자 기업의 주가(+9.1%)와 투자(+58.4%)를 높이는 반면, 출자 측의 수익은 유의하지 않음을 보였습니다.
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. 개요: EPS 예상을 약간 밑돌 것 같은 기업이 자사주 매입으로 EPS를 부풀리고 그 후 설비 투자·R&D·고용을 삭감함을 실증했습니다.
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. 개요: CEO 피차이가 AI 인프라에 관해 "과소 투자의 위험은 과잉 투자의 위험보다 극적으로 크다"고 말하며 분기 130억 달러의 설비 투자를 설명한 실적 설명회 기록입니다.
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. 개요: 1973~1998년 미국의 합병에서 공시 시 주가 반응은 피인수 기업 +16%, 인수 기업 -0.7%, 합계 +1.8%이며, 이득은 피인수 기업 주주에게 귀속됨을 보였습니다.
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ 개요: 2025년 2분기에 290억 달러를 주주에게 환원하고 새로운 1,000억 달러 자사주 매입 한도를 설정했음을 공표했습니다.
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. 개요: 이미 지출한 금액이 합리적으로는 무관함에도 불구하고, 사람들이 많이 지출한 것일수록 계속 사용하고 판단이 왜곡됨을 실험으로 보였습니다.
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 개요: 1980~2015년의 기업 논문 약 80만 건 데이터로 경쟁사로의 스핀오프가 클수록 기업이 기초 연구에서 철수함을 보였습니다.
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. 개요: 2023년 3월 미국 은행 파산 이후 기업 재무담당자의 45%가 예금을 대형 은행으로 옮겼고, 현금의 47%를 은행 예금, 12%를 국채로 보유하고 있다고 보고한 조사입니다.
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. 개요: 현재의 핵심 사업, 부상하는 신규 사업, 미래의 선택지 육성이라는 3가지 지평을 동시에 관리하는 성장 프레임워크를 제시했다.
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ 개요: 기업가치 10억 달러 초과의 스핀오프 40건을 분석하여 성과가 상위 3분의 1(+50% 초과)과 하위 3분의 1(-40%)로 양극화되며, 평균적으로는 시장을 상회하지 못함을 보여주었다.
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ 개요: 연 1건 이상 인수합병을 하는 기업의 주주 수익률 우위가 2000~2010년의 57%에서 약 130%로 확대되었으며, 약 20년 66만 건의 거래 데이터로 빈번한 인수합병자의 우위를 입증했다.
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ 개요: 2024년 세계 M&A 총액이 약 3.5조 달러(+15%)로 회복되었으며, 빈번하게 인수합병하는 기업의 주주 총 수익률(연 8.5%)이 인수합병을 하지 않는 기업(3.7%)의 2배 이상임을 보고했다.
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. 개요: JV의 성공률이 M&A와 동 수준으로 낮으며, 출범 후 100일 간의 의사결정 메커니즘과 인사 배치가 성패를 좌우한다고 주장했다.
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. 개요: 경영진이 사업부에 자본을 균등하게 배분하는 경향이 있으며, 사업부의 분류 방식에 따라 배분이 달라지는 "순진한 분산"의 경향을 실험과 실제 데이터로 입증했다.
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. 개요: 미국 기업의 현금 및 예치금 비율이 1980년의 10.5%에서 2006년의 23.2%로 배증되었으며, 주요 원인이 현금흐름 위험 상승에 따른 예비적 동기임을 보여주었다.
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. 개요: 미국 상장 기업의 현금 비율 상승이 R&D 집약적이고 이윤이 박한 기업이 높은 현금 비율로 상장하는 선택 효과로 설명될 수 있음을 보여주었다.
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. 개요: 대학이나 경쟁사와의 공동 R&D는 신규 시장 제품의 매출 성장에, 공급업체와의 공동 R&D는 노동 생산성 성장에 기여함을 네덜란드 기업 데이터로 입증했다.
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. 개요: 각 사업을 독립 기업으로 평가한 합계와 비교할 때, 다각화 기업은 1986~1991년에 평균 13~15%의 가치를 상실했다고 추정했다.
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. 개요: 1926~2016년 미국 상장 주식 약 26,000개 중 58%가 단기 국채에 미달했으며, 순자산 창출의 전부를 상위 4%의 주식이 창출했음을 보여주었다.
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million 개요: 클라우드 기업의 성장 단계별로 성장률과 프리 캐시 플로우율의 합계(효율성 점수)와 유지율의 기준을 제시한 실무 벤치마크이다.
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders 개요: 단기 이익보다는 장기 시장 리더십을 기준으로 투자 판단을 하고 대담한 투자를 실행한다는 Amazon의 원점적 선언이다.
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. 개요: 마켓플레이스, 프라임, AWS를 대담한 베팅에서 나온 3대 사업으로 위치시켰으며, 이상적인 사업의 조건을 제시했다.
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. 개요: "10% 확률로 100배 수익을 주는 베팅은 항상 해야 한다"고 언급하며, 돌이킬 수 없는 결정과 돌이킬 수 있는 결정을 구별하는 사고방식을 제시했다.
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders 개요: "Day 1"을 유지하기 위해 원하는 정보의 70% 정도가 모아졌을 때 결정하고, 돌이킬 수 있는 결정은 간편한 절차로 신속하게 처리해야 한다고 주장했다.
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. 개요: 배분의 전년 답습(자원의 관성)이 90%를 초과하는 실태를 지적하고, 재배분을 전제로 한 예산 회의, 외부 데이터를 통한 카운터앵커링, CEO의 재량 범위, 정례적인 사업 매각 등 10가지 기법을 제시했다.
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. 개요: 인도의 섬유 공장에 경영 컨설팅을 무료로 제공한 무작위 실험에서 1년차 생산성이 17% 향상되었으며, 공장당 연간 약 30만 달러의 이윤 증가를 달성했음을 보여주었다.
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. 개요: 미국의 연구 생산성이 연 5% 이상의 속도로 저하되고 있으며, 동일한 성과를 얻기 위해 필요한 연구자 수가 계속 증가하고 있음을 보여주었다.
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. 개요: 34개국 11,000개 기업 초과의 데이터로 경영 관행의 질이 국내외 TFP 격차의 약 30%를 설명함을 보여주었다.
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. 개요: 세계 대기업 2,393개사의 분석으로 경제적 이윤이 상위 2할에 집중하는 "파워 커브"를 제시했으며, 프로그래매틱 M&A, 자본 재배분, 설비 투자 적극화 등의 "큰 한 수"가 상위 이동 확률을 높인다고 주장했다.
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. 개요: 재무 담당 임원 384명 대상 조사로 배당은 줄이기 어려운 점착적 약속이며, 자사주 매입은 투자 계획 확정 후 남은 자금으로 유연하게 실행됨을 보여주었다.
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. 개요: NPV, IRR, 수익성 지수, 자본 제약하의 프로젝트 선택 등 투자 판단의 표준 도구를 설명한 기업 재무 교과서이다.
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. 개요: IT 자본 1달러가 약 10달러의 시장 가치와 상관관계가 있으며, 그 대부분이 IT에 수반되는 조직 변혁 등 보완적 무형자산에 의한 것임을 보여주었다.
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. 개요: IT 투자의 생산성 효과는 1년에는 통상의 자본수익률 수준이지만, 5~7년에는 최대 5배로 확대됨을 미국 527개 기업의 데이터로 보여주었다.
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 개요: 고객지원 담당자 5,000명 이상에 대한 생성 AI 도입으로 생산성이 평균 14%, 경험이 부족한 담당자는 34% 향상되었음을 보여주었다.
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 개요: 범용 기술 도입 초기에 보완적인 무형 투자가 측정되지 않아 생산성이 과소평가되는 "생산성 J자형 곡선"을 제안했다.
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html 개요: 유보 1달러당 최소 1달러의 시장가치를 생성할 것으로 예상되는 경우에만 이익을 사내 유보해야 한다는 "1달러 테스트"의 원전이다.
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html 개요: 1달러 테스트를 주주를 위한 행동원칙으로 명문화하고, 장기 경제성을 무시한 인수 또는 가치 이하의 주식 발행을 하지 않기로 선언했다.
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf 개요: 자사주 매입은 가격에 따라 다르며, 기업가치 이하의 가격에서는 합리적이지만 초과 가격에서는 어리석다고 말했다.
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf 개요: 기록적인 현금 보유에 대해 현금 동등물 보유를 우량 사업 소유보다 우선하지 않으며, 현금은 기회 부족의 결과라고 설명했다.
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ 개요: NVIDIA의 데이터센터 매출로부터 역산하여 AI 인프라 투자를 정당화하려면 연간 6,000억 달러의 매출이 필요하고, 현황과의 차이는 5,000억 달러에 이른다고 지적했다.
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. 개요: 미국 VC 펀드 2,579개의 벤치마크에서 10년 풀 IRR은 14.57%로 상장 주식을 상회하는 한편, 최근 1년은 3.23%에 불과하는 등 시기에 따른 변동이 큼을 보여주었다.
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. 개요: 평가가 낮은 기업이 다각화를 선택하는 자기선택을 통제하면 다각화 할인이 축소·소멸하고, 경우에 따라 프리미엄이 되기도 함을 보여주었다.
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. 개요: ROIC의 수준은 10년 기간에 높은 지속성을 보이는 한편, 고성장은 빠르게 평균 회귀하므로 ROIC가 높은 기업에만 성장 투자가 가치를 생성함을 보여주었다.
CB Insights. (2025). State of CVC 2024. 개요: 2024년 CVC 관여 자금조달액은 659억 달러(+20%)이고, AI 분야이 37%를 차지하며, CVC는 세계 벤처 프로젝트의 약 28%에 참여했다고 보고했다.
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. 개요: S&P 500 기업 30개사의 JV 실무자 조사에서 완료된 JV의 40~60%가 잠재력을 하회했음을 보고했다.
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. 개요: CVC 투자를 목적(전략적/재무적)과 사업과의 결합도에 따라 추진형·보완형·창발형·수동형의 4가지 유형으로 정리했다.
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. 개요: 기존 사업의 논리가 파괴적 기술로의 투자를 저해함을 보여주고, 분리된 자율 조직에서 신사업을 육성하는 원칙의 원류가 되었다.
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. 개요: 160건의 합병을 분석한 결과, 약 70%가 계획한 매출 시너지를 달성하지 못했으며, 비용 시너지를 거의 달성한 것은 약 60%였음을 보여주었다.
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. 개요: 저비용 실험(총알)으로 조준한 후 큰 자원(대포)을 투입하는 기업이 불확실한 환경에서 10배의 성과를 거두었음을 보여주었다.
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. 개요: 총자산 성장률이 높은 기업일수록 다음 해 주식 수익률이 낮으며, 상위·하위 10분위의 차이가 시가총액 가중으로 연 8.4%에 달하는 "자산 성장 이상 현상"을 보여주었다.
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. 개요: 미국 기업의 무형 투자가 1999년에 약 1조 달러로 유형 투자에 필적하고, 2000~2003년에는 유형 투자의 1.36배에 이르렀다고 추정했다.
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. 개요: 2만 건 이상의 미국 VC 투자 프로젝트 분석에서 65%가 원본 할손, 10배 이상의 수익은 4%에 불과함을 보여주었다.
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 개요: 기업가치에 비해 유형 투자가 부진한 "투자 격차"의 대부분이 시장 지배력이 아닌 무형자산으로 설명될 수 있음을 보여주었다.
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ 개요: 업종별 순설비 투자의 매출고비를 집계하여 공익사업에서 30~40% 초과, 소프트웨어에서 18~26%, 시장 전체에서 약 4%로 크게 다름을 보여주는 데이터이다.
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. 개요: 세계 대기업 2,000개사 분석 결과, 소형·중형 인수를 지속하는 프로그래매틱형이 연 약 2포인트의 초과 주주 수익률을 얻고 65%가 플러스인 반면, 대형 단발 인수는 오십오십이고, 인수를 하지 않는 기업이 가장 부진했음을 보여주었다.
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). 개요: 컨설턴트 758명의 실험에서 AI가 잘하는 영역에서는 완료 건수가 12.2% 증가하고 품질이 40% 이상 향상되었으며, AI가 못하는 영역에서는 정답률이 19포인트 저하됨을 보여주었다.
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. 개요: 벨기에 대기업 1,009개사를 대상으로 한 연구에서, 매출채권 회수일수와 재고일수의 단축이 수익성 향상과 연결됨을 보여주었다.
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. 개요: 2008년~2018년의 행동적 M&A 연구 188개를 통합하여, CEO의 과신, 경험, 자산의 유사성, 거버넌스가 인수의 성과를 좌우함을 정리했다.
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. 개요: 1900년~2024년·35개 시장의 데이터에서 주식의 실질 수익률은 연 5.2%로 채권(1.7%)·단기 국채(0.5%)를 크게 상회하며, 미국 주식은 실질 약 6.6%임을 보여주었다.
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. 개요: 거버넌스가 취약한 기업에서 현금 1달러의 시장가치가 0.42~0.88달러에 불과하며, 양호한 거버넌스가 그 가치를 약 2배로 높임을 보여주었다.
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. 개요: 투자의 비가역성과 불확실성 하에서 투자 실행이 '대기 옵션'의 포기를 의미하며, NPV가 양수라는 것만으로는 불충분함을 체계화했다.
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. 개요: CVC는 토빈의 q와 양의 관계가 있으나, 효과는 전략목적의 CVC에 한정되며, 재무목적의 CVC는 가치를 훼손할 수 있음을 미국 상장기업 1,173개사의 데이터에서 보여주었다.
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. 개요: 시너지의 유형, 자원의 성질, 시장의 불확실성, 경쟁 유무에 따라 '제휴하는가 인수하는가'를 판단하는 틀을 제시했다.
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. 개요: 285개의 실증연구를 통합하여 고객자산의 기업가치 탄력성이 0.72이며, 단기 수익을 위한 마케팅 삭감이 장기적으로 해롭다는 것을 보여주었다.
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 개요: 미국 노동자의 약 80%가 업무의 10% 이상을, 약 19%가 50% 이상을 LLM의 영향 하에 놓일 수 있다고 추정했다.
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. 개요: 주주에게 있어 현금 1달러의 한계가치는 평균 0.94달러이며, 현금이 많은 기업이나 부채비율이 높은 기업에서는 더욱 낮음을 보여주었다.
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. 개요: 유사 프로젝트의 실적 분포에 기반한 참조 클래스 예측을 실무에 처음 적용하여, 낙관 편향과 전략적 과소 추정 둘 다를 회피할 수 있음을 보여주었다.
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. 개요: 1만 6,000건을 넘는 프로젝트의 91.5%가 예산 또는 공기를 초과했으며, 예산·공기·편익 모두를 달성한 것은 0.5%였음을 보여주었다.
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. 개요: 고객만족도 상위 기업의 포트폴리오가 2000년~2014년에 연율 약 10.8%의 초과수익을 기록했음을 보여주었다.
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. 개요: 주식 발행을 차감한 주주에 대한 순환원은 순이익의 41%에 불과하며, 기업의 투자 수준은 과거 최고 근처라고 주장했다.
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. 개요: S&P 500의 주주환원은 총액으로는 순이익의 96%이나, 주식 발행을 차감한 순환원은 상장기업 전체에서 41%이며, 같은 기간 투자와 현금이 증가했음을 보여주었다.
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. 개요: 1조 달러 이상의 AI 설비투자에 맞는 편익이 있는지를 회의론자(Covello, Acemoglu)와 낙관론자의 양론을 병행하여 질문한 보고서다.
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. 개요: 1983년~1994년의 VC 투자 3만 2,364건에서 전략적 부합이 있는 CVC 투자는 독립 VC를 상회하는 성공률을 보이는 한편, CVC 프로그램의 수명은 중앙값 약 1년으로 짧음을 보여주었다.
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. 개요: 기업이 인식하는 자본비용이 시장 실세로부터 괴리되어 있으며, 인식이 높은 기업일수록 투자가 적고 ROIC가 높으며 자본의 오배분이 발생함을 보여주었다.
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 개요: 약 2,500개사의 결산설명회 데이터에서 기업의 할인율이 인식 자본비용보다 평균 약 3포인트 높으며, 그 차이의 확대와 점착성이 최근의 투자 부족을 설명할 수 있음을 보여주었다.
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. 개요: 부채의 절세가치는 기업가치의 약 9.7%이며, 대기업·우량기업일수록 이론상 최적 수준보다 훨씬 보수적인 부채만을 사용하고 있음을 보여주었다.
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. 개요: CFO 392명에 대한 조사에서 IRR과 NPV를 상용하는 기업이 약 75%, 회수기간법도 약 57%로 뿌리깊게 사용되고 있는 실태를 보여주었다.
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. 개요: 자사주 매입이 향후 업적 개선의 신호가 아니라 성장 기회 감소에 따른 리스크 저하와 과잉 투자 억제로 설명됨을 보여주었다.
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. 개요: 수천 개 미국 기업을 비교하여 자사주 매입이 투자 부족이나 과도한 경영진 보상과도 관련이 없으며, 수익성이 높은 기업이 실행함을 보여주었다.
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. 개요: 반세기의 실증 연구를 총괄하여 R&D의 사적 수익률이 대체로 20~30%이며, 사회적 수익률이 이를 크게 상회함을 보여주었다.
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. 개요: VC 투자를 받은 창업가의 약 4분의 3이 엑시트 시점에 아무것도 받지 못하며, 분산 불가능 리스크의 부담이 극히 무거움을 보여주었다.
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is 개요: 미국 상장 1,616개사의 1990~2005년 분석에서 자본 배분의 전년대비 상관관계가 0.92로 거의 고정되어 있으나, 적극적으로 재배분하는 기업의 주주 수익률이 약 30% 높음을 보여주었다.
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. 개요: 합격자와 근소한 차이로 탈락한 기업을 비교하는 준실험을 통해, 적절히 설계된 액셀러레이터는 참여 기업의 자금 조달액을 47~171% 증가시키며, 효과의 원천이 집중적인 초기 학습에 있음을 보여주었다.
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. 개요: 전략을 Arenas, Vehicles, Differentiators, Staging, Economic Logic의 5가지 요소로 구성하는 '전략 다이아몬드'를 제시했다.
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. 개요: 약 1,400개 미국 펀드를 분석하여 바이아웃이 S&P 500을 펀드 기간 전체에서 20~27%(연 3% 초과) 상회하는 한편, VC는 2000년대에 하회함을 보여주었다.
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. 개요: 펀드 모금 시점에 입수 가능한 정보만으로는 2000년 이후 바이아웃에는 거의 지속성이 없으며, VC에만 지속성이 남아있음을 보여주었다.
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. 개요: 무형자산의 4가지 특성(확장성, 매몰, 파급효과, 시너지)을 제시하고, 주요 선진국에서 무형 투자가 유형 투자를 초과했음을 보여주었다.
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. 개요: 일정한 조건 하에서 한계q가 관측 가능한 평균q와 동일함을 보여주어 토빈의 q의 실증 활용을 가능하게 했다.
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. 개요: 자사주 매입 공시 후 4년간의 초과 수익률이 평균 12.1%, 저평가 주식에서는 45.3%에 달하며, 시장이 공시 시점에 정보를 충분히 반영하지 않음을 보여주었다.
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. 개요: 기업이 자본비용의 약 2배(약 15%)의 허들 레이트를 사용하며, 그 원인이 자금 제약이 아니라 경영 자원의 제약과 대기 옵션의 가치에 있음을 보여주었다.
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. 개요: 잉여 현금흐름을 보유한 경영자는 NPV가 마이너스인 투자나 과도한 성장으로 치닫기 쉬우며, 부채나 인수합병이 그 규율로 작용한다는 에이전시 이론의 고전.
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. 개요: 16개국의 1870~2015년 데이터에서 주식(6.9%)과 주택(7.1%)의 실질 수익률이 동일 수준으로 높으며, 채권(2.5%)과 단기 국채(1.0%)를 크게 상회함을 보여주었다.
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. 개요: 얼라이언스의 실패율이 50%를 크게 넘는다는 추정을 정리하고, 상대의 보완성, 거버넌스, 전담 제휴 기능이 성패를 결정한다고 논했다.
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. 개요: PE 펀드의 수수료 차감 후 평균 수익률이 S&P 500과 거의 동등하지만 편차가 크며, 운용사별 성과에 지속성이 있음을 보여주었다.
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. 개요: 장기 자산 성장률을 최대화하는 베팅 비율 f = p − (1 − p)/b를 도출한 베팅 사이징의 원전.
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. 개요: VC 투자처의 약 55%가 손실로 종료되며, 5배 초과의 수익을 생성하는 6%가 총 수익의 약 절반을 차지하는 편향된 분포를 보여주고, 저렴한 실험을 다수 수행하는 합리성을 논했다.
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. 개요: 제도가 미비한 시장에서는 다각화한 기업 그룹이 시장 기능을 대체하며, 가장 다각화한 그룹 산하 기업이 독립 기업을 상회하는 성과를 나타냄을 밝혔다.
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. 개요: 인수 후 인수 기업의 성과는 평균적으로 약간 악화되며, 관련성·지불 수단·경험 등 기존의 변수로는 그 차이를 설명할 수 없음을 메타분석으로 보여주었다.
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. 개요: 코퍼레이트 액셀러레이터의 설계 요소를 제안·프로세스·인물·장소의 4가지로 정리한 정성 연구다.
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. 개요: 기업 가치는 NOPAT, 성장률, ROIC, WACC로 결정되며, ROIC가 WACC를 초과할 때만 성장이 가치를 창출한다는 가치창출의 기본 원리를 체계화한 표준 교과서다.
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. 개요: A/B 테스트를 도입한 스타트업은 성장 지표와 신제품 출시가 증가하며, 성패의 분산도 넓어진다(빠르게 성장하고, 빠르게 실패하는)는 것을 보여주었다.
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. 개요: 기업 내 교육을 받은 근로자의 생산성 프리미엄은 23%, 임금 프리미엄은 12%이며, 교육 수익의 상당 부분이 기업에 귀속됨을 보여주었다.
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. 개요: PE의 상위·하위 사분위 운용사의 차이는 연 7~8포인트이지만, 잡음이 크고 투자자가 사전에 우수한 운용사를 구별하기는 거의 불가능함을 보여주었다.
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. 개요: 브랜드의 손상차 154억 달러와 배당 감소를 공시하여, 비용 절감 편중의 자본 배분의 결과로 널리 인용되는 사례가 되었다.
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. 개요: 1980년대 미국 기업에서 다각화 정도와 토빈의 q가 일관되게 음의 관계에 있음을 보여주었다.
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. 개요: S&P 500 기업 449개사가 2003~2012년 이익의 54%를 자사주 매입에, 37%를 배당에 충당하여 투자와 임금에 돌릴 자금을 잃고 있다고 비판했다.
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. 개요: 사업 매각과 성과의 관계를 메타분석하여 전체적으로 양의 관계가 있으며, 시장 지표에서 더욱 강하게 나타남을 보여주었다.
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. 개요: 높은 허들 레이트를 지키면서 소규모 소프트웨어 기업의 인수를 계속하는 방침을 제시하였으며, 허들 레이트는 자석처럼 작용하고 일단 낮추면 그 이후의 건들의 기대 수익도 새로운 수준으로 끌어당겨진다고 논했다.
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. 개요: CVC는 독립 VC를 능가하는 성과를 낼 수 있지만, 보상·승인 프로세스·경영 공약의 설계에 따라 단명으로 끝날 수 있음을 정리했다.
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. 개요: 경영진은 "내부 관점"에서 낙관적인 계획을 세우는 경향이 있으며, 유사 사업의 실적 분포에 기초한 "외부 관점"으로 보정해야 한다고 논했다.
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. 개요: 중간 관리자가 건별로 경력을 거는 까닭에 손실 회피가 강하고, 기업 전체로서 작은 베팅을 취할 수 없는 구조를 지적하며, 리스크를 기업 전체에서 집계할 것을 제안했다.
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. 개요: R&D의 한계 사회적 수익률(약 58%)은 한계 사적 수익률(약 14%)의 약 4배이며, 스필오버의 규모는 1980년대 이후 감소하지 않았음을 보여주었다.
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. 개요: 전략을 실물옵션의 포트폴리오로 보고, 가치/비용 비율과 변동성의 2축으로 "지금 투자하기·포기하기·키워서 기다리기"를 판단하는 프레임워크를 제시했다.
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. 개요: 381개의 CVC 유닛을 분석하여 CVC는 사내 혁신 저하 후 시작되고 회복 시 종료되며, 수명의 중앙값은 약 4년이고 46%가 3년 이내에 종료됨을 보여주었다.
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. 개요: Kelly 기준의 이론과 실무를 집대성하여, 추정 오류에 대비하여 베팅 규모를 절반으로 줄이는 하프 Kelly 등의 운용을 정리했다.
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. 개요: 자사주 옵션을 만기까지 계속 보유하는 과신형 CEO는 수중 현금이 있을 때 과다 투자함을 보여주었다.
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. 개요: 과신형 CEO는 인수 확률이 65% 높으며, 인수 발표에 대한 시장의 반응도 유의미하게 부정적(−0.9%)임을 보여주었다.
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. 개요: 포트폴리오의 가치는 수익률의 기댓값과 분산(상관관계)으로 결정되며, 상관성이 낮은 자산의 조합이 리스크를 낮춘다는 것을 보여준 현대 포트폴리오 이론의 원전이다.
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. 개요: 미국 상위 1,500개 기업의 30년 이상 데이터에서 자본 조달원의 9할 이상이 내부 자금이며, M&A·설비 투자·R&D·자사주 매입·배당의 추이와 가치창출 에비던스를 정리했다.
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. 개요: 미국 기업의 1970~2024년 자본 용도를 정량화하여, 자본 배분을 CEO의 가장 중요한 책임으로 위치지으며, 자사주 매입은 주가가 기대 가치를 하회할 때만 행할 것을 황금 규칙으로 삼았다.
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. 개요: 비가역적 투자에서는 "기다림 옵션"이 가치를 가지며, 타당한 매개변수에서는 편익이 투자액의 약 2배가 될 때까지 기다리는 것이 최적일 수 있음을 보여주었다.
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. 개요: 신규사업을 「전제를 검증하는 실험」으로 보고, 저비용으로 검증할 수 있는 전제부터 순서대로 체크포인트에서 자금을 단계적으로 배분하는 기법을 제시했다.
McKinsey & Company. (2020). Why business building is the new priority for growth. 개요: 경영진의 52%가 신규사업 구축을 성장의 최우선 과제로 꼽는 한편, 지난 10년의 신사업 중 대규모사업으로 존속하는 것은 24%이며, 4개 이상 입사한 기업이 높은 수익을 얻을 확률이 2배 이상임을 보고했다.
McKinsey & Company. (2021). 2021 global report: The state of new-business building. 개요: 입사 후 4년 이상 경과한 신사업의 최소 80%가 연 매출 5,000만 달러 미만이며, 절반 이상이 연 매출 100만 달러 미만이거나 폐업되었음을 보고했다.
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. 개요: AI를 활용하는 조직이 88%에 달하는 한편, 전사 EBIT에 미치는 영향을 보고하는 조직은 39%, EBIT의 5% 이상을 AI에 귀속시키는 고성과 기업은 약 6%에 불과함을 보고했다.
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ 개요: 클라우드 및 AI에 대한 설비 투자를 「향후 10년 이상의 성장을 주도하는 장기 자산」으로 위치지었다.
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ 개요: OpenAI의 재편 후 Microsoft가 약 27%의 지분(평가액 약 1,350억 달러)을 보유하고, OpenAI가 2,500억 달러의 Azure 구매를 약속했음을 공표했다.
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. 개요: 기업의 생성AI 투자 95%가 손익에 기여하지 않음을 보고했으나, 심사 없는 예비 조사로 성공의 정의도 느슨하므로 방향성만을 나타내는 자료로 다루어야 한다.
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. 개요: 기업지배구조 코드 이후 정책 보유주의 매각이 급증했으나, 매각 기업의 설비 투자·R&D·업적은 명확히 개선되지 않았음을 보였다.
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. 개요: 마찰이 없는 시장에서는 자본 구성이 기업 가치와 무관함을 보인 기업 재무의 출발점이다.
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. 개요: 법인세를 고려하면 부채의 절세 효과가 기업 가치를 높임을 보이고, 파산 비용과의 트레이드오프 이론의 기초가 되었다.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. 개요: 1980~2001년 미국의 인수 12,023건에서 소규모 인수 기업의 주주는 총 80억 달러를 얻은 반면, 대규모 인수 기업의 주주는 2,260억 달러를 잃었음을 보였다.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. 개요: 1998~2001년 인수 기업의 주주가 총 2,400억 달러(지출액 1달러당 12센트)를 잃었으며, 손실이 소수의 초고평가 기업의 대형 건에 집중되었음을 보였다.
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. 개요: 1990년대 미국 1,305개 기업에서 인수뿐만 아니라 사업 매각도 발표 시점에 주주 가치를 높이고, 이득이 거래 규모에 비례함을 보였다.
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. 개요: 고성과 기업은 혁신 투자를 코어 70%·인접 20%·변혁형 10%로 배분하고, 수익의 구성은 그 반대(10/20/70)임을 보고했다.
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. 개요: 상장 기업의 주식 지분 비율이 2024년도에 6년 연속으로 사상 최저를 경신했으며, 사업 회사에서 하락폭이 최대가 되었음을 보고했다.
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 개요: 전문직 문서 작성 작업에서 ChatGPT로 인해 소요 시간이 40% 감소하고 품질이 18% 향상되었으며, 노동자 간 격차가 축소되었음을 보였다.
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. 개요: NVIDIA가 Intel에 50억 달러를 출자하고 맞춤형 CPU와 AI 인프라를 공동 개발함을 공표했다.
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ 개요: NVIDIA가 10기가와트 시스템 배치에 맞춰 최대 1,000억 달러를 단계적으로 투자할 의향을 공표했다.
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. 개요: 성장 기회가 크고 현금흐름이 불안정한 기업일수록 현금 및 예금 비율이 높고, 자본 시장에의 접근성이 좋은 대기업일수록 낮음을 보였다.
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. 개요: 9개 업종·15개 사업부의 35건의 돌파구 사업을 분석하여, 탐색 조직을 분리하면서 고급 경영층에서 통합하는 「양손잡이」 조직에서는 90% 이상이 목표를 달성한 반면, 다른 구조에서는 0~25%였음을 보였다.
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. 개요: 기존 사업의 활용과 신 영역의 탐색을 동시에 추구하는 능력을 다이나믹 캐퍼빌리티로 이론화했다.
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. 개요: 완전 인수가 상대 경영진의 인센티브를 약화시키는 경우나 본격적인 인수 전에 정보를 수집하고 싶을 경우에 소수 출자가 선택됨을 보였다.
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ 개요: Alphabet의 지주회사화 의도를 중핵 사업에의 집중과 자본 배분의 엄격한 관리 양립으로 설명하고, 투기적 사업을 분리 관리하는 구조를 제시했다.
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. 개요: 산학연계가 특허나 창업형 상용화보다 공동연구 및 컨설팅형의 "관여"가 주류임을 보여주는 포괄적 검토.
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. 개요: 무형자본을 포함하는 "토탈q"를 제안하고 미국 기업의 총자본의 42%가 무형자본임을 보여주었다.
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. 개요: 사업부 간 투자 기회의 격차가 클수록 자본이 비효율적 사업부로 흐르고 다각화 할인도 커짐을 실증했다.
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. 개요: 토요타 그룹이 지분 상호 보유 해소와 전기화 투자 원자금 확보를 위해 약 7,000억 엔 상당의 덴소 주식을 매각할 계획임을 보도했다.
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. 개요: 2024년 S&P 500의 자사주 매입이 사상 최고의 942.5억 달러, 배당금이 629.6억 달러에 달했으며 상위 20개 기업이 자사주 매입의 약 절반을 차지했음을 보고했다.
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. 개요: 사업부장의 지대추구로 인해 본사가 약한 사업부에 자본을 과다 배분하는 "사내 사회주의" 메커니즘을 이론화했다.
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. 개요: 56개 연구의 메타분석으로 광고의 매출 탄력성은 단기 평균 0.12, 장기 평균 0.24이며 시간이 지날수록 감소하고 성숙 브랜드일수록 낮음을 보여주었다.
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. 개요: 미국 기업 약 5.9만 개사·연도의 데이터로 순 무역 사이클의 단축이 수익성과 주주 가치를 높임을 보여주었다.
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 개요: OpenAI에 최대 400억 달러를 투자하는 계약을 공표했다.
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. 개요: Vision Fund 1·2의 누적 투자액과 총이익, OpenAI에 대한 누적 투자액 446억 달러와 공정 가치 896억 달러를 공시했다.
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. 개요: 자신이 선택한 투자가 실패했을 때 사람들이 오히려 그 프로젝트에 추가 자금을 투입하는 "공약의 에스컬레이션"을 실험으로 보여주었다.
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. 개요: 본사는 지배권을 가지므로 유망한 사업에 자금을 집중시키는 "우승자 선택"으로 가치를 창출할 수 있지만, 이는 본사가 관심을 기울일 수 있는 소수의 관련 사업에만 제한된다고 논했다.
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. 개요: 2025년 10월 현재 64만 250 BTC(취득 총액 473.8억 달러)를 보유하고 있으며 주식 및 우선주 발행으로 매입을 계속하고 있음을 공시했다.
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. 개요: IT에 수반되는 기업 고유의 무형자본 "디지털 자본"이 기업 자산의 25% 이상을 차지하고 소수 기업에 집중되며 약 3년 후의 생산성을 예측함을 보여주었다.
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. 개요: 2021년에 구입한 비트코인의 약 75%를 2022년에 매각했으며 동년에 2.04억 달러의 손상을 계상했음을 공시했다.
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. 개요: 벤처 투자의 수익률은 멱법칙을 따르며 펀드 전체를 반환할 가능성이 있는 기업에만 투자한다는 원칙을 제시했다.
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. 개요: Booking.com의 연간 약 2만 5,000건의 실험 등을 예로 들어 실험의 규모화를 막는 것은 기술이 아니라 문화라고 논했다.
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. 개요: 자본 배분을 경영의 핵심에 둔 8명의 CEO가 S&P 500을 20배 이상 상회함을 보여주고 자본의 5가지 용도와 3가지 조달원의 프레임워크를 제시했다.
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. 개요: 설비 투자를 대폭 늘린 기업은 이후 주식 수익률이 연 약 2% 낮으며 특히 현금이 풍부하고 부채가 적은 기업에서 두드러짐을 보여주었다.
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. 개요: 시장 가치와 재취득 원가의 비율(q)이 투자를 결정한다는 개념을 도입했다.
토요타 자동차. (2025). 2025년 3월기 결산 속보. 개요: 2025년 3월기에 약 1.18조 엔의 자사주 매입을 실시했음을 공시했다.
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. 개요: 연기·단계 투자·규모 변경·철수·전환·성장의 각 옵션을 정리하고 확장된 NPV = 정적 NPV + 옵션의 가치로 정식화했다.
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. 개요: 26개 연구의 메타분석으로 스핀오프 발표 시점의 평균 초과 수익률은 +3.02%이지만 장기 초과 수익률은 정밀한 방법으로는 확인되지 않음을 보여주었다.
Villalonga, B. (2004). Diversification discount or premium? New Evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. 개요: 자기신고 세그먼트 데이터에서는 다각화 할인이, 사업소 수준의 데이터에서는 다각화 프리미엄이 관찰되었으며, 할인이 측정 방법의 산물일 가능성을 보여주었습니다.
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. 개요: 인접 영역으로의 진출 성공률은 평균 약 25%에 불과하지만, 재현 가능한 확장 방식을 갖춘 기업은 성공률이 2배가 되었으며, 가장 성공한 진출의 80% 이상이 핵심 고객의 니즈를 심화한 데서 비롯되었음을 보여주었습니다.
읽음
다음 읽을 글 ↓