Research
Asignación óptima de inversiones y capital empresarial según investigación y mejores prácticas
Product
Career
Esta es una traducción automática del texto original en japonés
Overview
¿Cómo puede una empresa maximizar su valor empresarial asignando sus recursos? El presente artículo coloca cinco destinos de inversión (negocios existentes, nuevos negocios, M&A/alianzas, activos financieros y devoluciones a accionistas) junto con la opción de "esperar" en la misma escala de medición del valor empresarial (beneficio, riesgo, crecimiento), y organiza por destino de inversión la rentabilidad esperada, la probabilidad de éxito y el horizonte temporal que muestran las investigaciones.
Introducción
El valor empresarial se determina según cómo la empresa distribuya sus recursos. Sin embargo, ¿cuál es el mejor procedimiento para examinar la distribución adecuada? Aquí, basándonos en los conocimientos de las investigaciones más recientes y la práctica empresarial, organizamos de manera integral la forma de examinar la distribución y el enfoque y proceso para hacerlo.
La novedad del presente artículo se encuentra en los tres puntos siguientes:
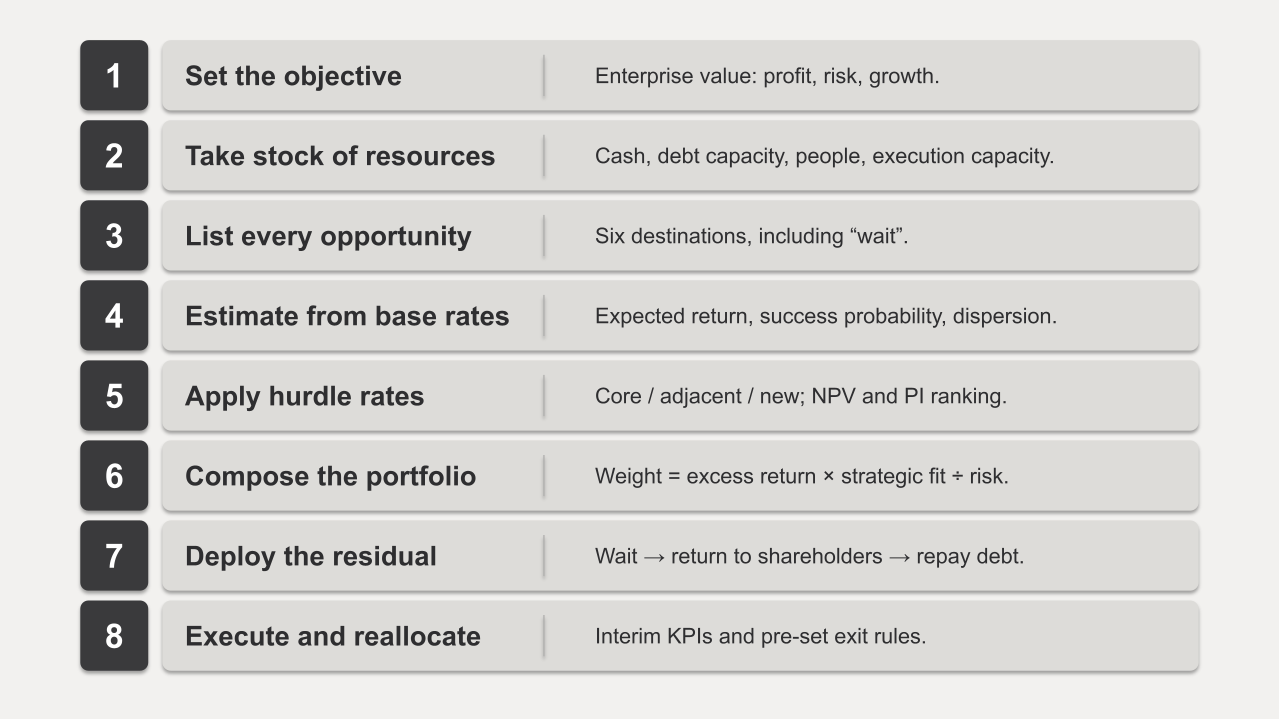
Comparamos todos los destinos de inversión de la empresa en una única escala e integración en 8 pasos: Colocamos en la misma escala de valor empresarial los negocios existentes, nuevos negocios, M&A, activos financieros, devoluciones a accionistas y la opción de "esperar", compilamos los valores de investigación en una tabla y los convertimos en 8 pasos desde el establecimiento de la función objetivo hasta la reasignación. Por ejemplo, comparamos en la misma tabla la tasa de rentabilidad privada del R&D del 20-30% (Hall et al., 2010), la rentabilidad promedio prácticamente nula del lado comprador (Andrade et al., 2001), y la rentabilidad real del 0,5% de los bonos del Tesoro a corto plazo (Dimson et al., 2025), asignando ponderaciones mediante rentabilidad esperada excesiva × adecuación estratégica ÷ riesgo.
Mostramos cómo cambia la asignación según la etapa, tamaño y contenido empresarial de la empresa: Para 4 etapas que van desde la fase de startup hasta empresas maduras y grandes, el tamaño que determina el número de apuestas, y tipos de negocios desde intensivos en capital hasta basados en plataformas, hemos organizado los objetivos de asignación y fundamentos para núcleo, adyacente, nuevo, M&A, activos financieros y devoluciones. Por ejemplo, vinculamos la fase de startup con casi 100% en el núcleo y activos financieros solo para la gestión de tesorería, empresas cotizadas y medianas con una distribución 70/20/10 (Nagji & Tuff, 2012) y M&A programático de pequeñas compras continuadas.
Organizamos las tendencias en investigación y práctica más recientes: La divergencia entre la tasa de descuento corporativa y el costo de capital, la explicación de la brecha de inversión causada por activos intangibles, la relación entre recompra de acciones propias e inversión, la divergencia entre el efecto local de la IA generativa y su efecto macroeconómico y otras investigaciones del siglo XXI, junto con las afirmaciones de Buffett, Bezos, Leonard, Pichai y Cahn, las presentamos en ambos puntos de vista sobre tres cuestiones: concentración o diversificación, devolución o reinversión, ¿es excesiva la inversión en IA? Por ejemplo, mostramos lado a lado la afirmación de Alphabet sobre "el riesgo de invertir insuficientemente es mayor" y la advertencia de Sequoia sobre "una brecha de ingresos de 600 mil millones de dólares".
¿Qué es la inversión empresarial?
En este capítulo, definimos la inversión empresarial como "asignación de capital" en relación con el valor empresarial, y organizamos el rango de recursos que se pueden distribuir, la visión general de destinos de inversión, y los principios básicos de toma de decisiones de inversión.
¿Qué es la asignación de capital?
La inversión empresarial se ejecuta mediante la asignación de capital (la decisión de hacia qué uso y en qué cantidad la empresa orienta sus recursos).
La gestión empresarial es asignación de capital: Thorndike (2012) analizó los períodos de mandato de 8 directores ejecutivos y demostró que los usos del capital son cinco: inversión en negocios existentes, adquisiciones, amortización de deuda, recompra de acciones propias y dividendos, y las fuentes de financiamiento son tres: flujo de caja operativo, deuda y emisión de acciones. Los directores ejecutivos que optimizaron sistemáticamente estas opciones superaron el S&P 500 más de 20 veces. Por ejemplo, Henry Singleton de Teledyne logró una rentabilidad del 20,4% anual entre 1963 y 1990 (el S&P 500 en el mismo período fue del 11,6%), y canceló aproximadamente el 90% de las acciones en circulación mediante recompra de acciones propias cuando el precio de las acciones era bajo.
Evaluamos la capacidad de generación de ingresos de la empresa mediante la prueba del dólar: Buffett (1985) sostuvo que la retención de ganancias (no distribuir la ganancia como dividendo a los accionistas sino retenerla dentro de la empresa para usarla) se justifica solo "cuando hay una perspectiva razonable de que por cada dólar retenido se genere al menos un dólar de valor de mercado para los accionistas", y también en el Manual del Propietario de Berkshire Hathaway (Buffett, 1996) estableció el mismo criterio como principio de conducta. Por ejemplo, si la tasa de ganancia incremental generada por las ganancias retenidas es inferior al rendimiento que los accionistas pueden obtener por sí solos en el mercado, esa ganancia debe devolverse a los accionistas mediante dividendos o recompra de acciones propias.
La asignación de capital determina el valor empresarial: Koller et al. (2020) definieron el valor empresarial como el valor presente descontado del flujo de caja libre futuro y organizaron que el valor está determinado por NOPAT, tasa de crecimiento g, tasa de rentabilidad del capital invertido ROIC, y costo de capital WACC (V = NOPAT × (1 − g/ROIC) ÷ (WACC − g)). Solo cuando ROIC supera WACC el crecimiento genera valor; cuando es inferior, el crecimiento de hecho reduce el valor. Por ejemplo, un negocio con ROIC del 8% y WACC del 10% verá disminuir el valor empresarial aunque duplique las ventas, mientras que un negocio con ROIC del 20% genera un valor considerable por cada yuan de inversión en crecimiento.
La mayoría de la asignación de capital sigue el año anterior: Hall et al. (2012) demostraron mediante datos de 1,616 empresas estadounidenses cotizadas en bolsa de 1990 a 2005 que la correlación de la asignación de capital a divisiones con el año anterior era en promedio 0,92 (alrededor de un tercio de las empresas tenían 0,99), mostrando que la asignación estaba prácticamente fija. Informaron que las empresas en el tercio superior en grado de reasignación tenían una rentabilidad total para accionistas anual aproximadamente 30% más alta que las del tercio inferior, y una probabilidad 13% más alta de evitar adquisiciones o quiebras. Por ejemplo, aunque ambas eran conglomerados estadounidenses, Honeywell, que reasignó solo el 25% del capital entre 1990 y 2009, tuvo una rentabilidad anual del 14%, mientras que Danaher, que reasignó el 66%, tuvo una rentabilidad del 25% (Hall et al., 2012).
Capital de inversión
El capital que la empresa distribuye como fuente de inversión no es solo efectivo. El talento, el tiempo de los ejecutivos, los activos intangibles y la base de clientes también son recursos que pueden convertirse en flujo de caja futuro, y a menudo se convierten en limitaciones más fuertes que el efectivo.
Capital financiero: El efectivo disponible, flujo de caja operativo, capacidad de endeudamiento y capacidad de emisión de acciones constituyen la fuente básica. Según Mauboussin & Callahan (2014), más del 90% de las fuentes de capital de las 1,500 principales empresas estadounidenses proviene de fondos internos, y la versión actualizada de 2025 (Mauboussin & Callahan, 2025) muestra que la inversión de capital total de empresas estadounidenses en 2024 fue de 7,5 billones de dólares (M&A 1,4 billones de dólares, inversión en equipos 1,5 billones de dólares, etc.). Por ejemplo, una empresa con ventas de 100 mil millones de yenes que tiene un flujo de caja operativo de 10 mil millones de yenes y una capacidad de endeudamiento de 20 mil millones de yenes puede estimar que el capital financiero que puede distribuir anualmente es de aproximadamente 30 mil millones de yenes como máximo.
Capital humano: Jagannathan et al. (2016) informaron que la razón principal por la cual las empresas utilizan una tasa mínima de retorno (estándar de inversión) de aproximadamente 15%, alrededor del doble del WACC (aproximadamente 8%), no es la restricción de fondos sino la "restricción operativa" de talento directivo y capacidad de ejecución organizacional (teóricamente se deberían hacer todos los proyectos que excedan el WACC de aproximadamente 8%, pero en realidad se descartan proyectos con rentabilidad del 9-14%). En otras palabras, el cuello de botella en la distribución a menudo no es el efectivo sino las personas. Por analogy con un restaurante, un restaurante popular con solo 20 mesas no acepta todas las reservas de clientes rentables (proyectos con rentabilidad superior a aproximadamente 8% WACC), sino que deja mesas disponibles para clientes de cursos de mayor precio (solo proyectos con rentabilidad superior al 15%). La razón por la que rechazan no es "no tenemos dinero para comprar ingredientes", sino "nuestras mesas (= capacidad de ejecución mediante capital humano) son finitas, y si las llenamos, perderemos buenos clientes".
Activos intangibles: Haskel & Westlake (2017) señalaron que en Estados Unidos, desde mediados de los años noventa, la inversión en activos intangibles (marca, base de clientes, datos, software, patentes, sistemas organizacionales) ha superado la inversión en activos tangibles (máquinas, vehículos de empresa, edificios de oficinas, etc.), y organizaron que los activos intangibles tienen cuatro características: escalabilidad, hundimiento (recuperación difícil), desbordamiento y sinergia. Peters & Taylor (2017) estiman que el 42% del capital total de las empresas estadounidenses es capital intangible. Los activos intangibles, aunque no aparezcan en el balance, son tanto fuente como destino de inversión posterior.
Base de clientes existente y canales de distribución: Según una encuesta de Bain (Zook & Allen, 2003), más del 80% de los incursiones más exitosas en territorios adyacentes nacieron de la profundización de las necesidades de clientes principales. La relación con clientes es un recurso redistribuible. Por ejemplo, vender servicios adyacentes a clientes existentes tiene un costo de adquisición de clientes más bajo que la adquisición de nuevos clientes, y la misma cantidad de inversión genera rentabilidad más alta.
Destinos de inversión
Los destinos de inversión se dividen en cinco categorías principales, a las cuales se suma la opción de "esperar".
Negocios existentes: Inversión en aumento de equipos y capacidad, I+D, ventas y marketing, talento, TI y automatización, activos intangibles como marca, y capital de trabajo. Por ejemplo, esto incluye la expansión de fábricas o el aumento de personal de ventas.
Nuevos negocios: Inversión a través de nuevos negocios internos, spinouts, CVC, aceleradores y colaboración público-privada. Por ejemplo, el establecimiento de una nueva división que expande la tecnología existente a una capa de clientes diferente.
M&A y alianzas: Adquisiciones, participaciones minoritarias, asociaciones empresariales, alianzas, y venta de negocios (inversión negativa). Por ejemplo, la adquisición de empresas en mercados adyacentes o participaciones minoritarias en startups con tecnología.
Activos financieros: Efectivo, fondos del mercado monetario, bonos del gobierno, bonos corporativos, acciones cotizadas, fondos VC/PE, bienes raíces, criptoactivos y acciones de tenencia estratégica. Por ejemplo, la gestión del efectivo excedente mediante bonos del Tesoro a corto plazo.
Devoluciones a accionistas y amortización de deuda: Dividendos, recompra de acciones propias y amortización de deuda. Estos también representan una declaración del juicio de que "no hay proyectos restantes dentro de la empresa que superen el costo de capital". Si no hay proyectos restantes dentro de la empresa que superen el costo de capital, pero la empresa retiene fondos internamente, invierte en proyectos con VAN negativo, o realiza adquisiciones sobrevaloradas, resultará en caída del precio de las acciones o pérdidas para los accionistas, lo que lleva a presión para cambios en la dirección.
Esperar (no invertir): Cuando la incertidumbre es alta, el aplazamiento de la inversión mismo tiene valor (McDonald & Siegel, 1986; Dixit & Pindyck, 1994). Por ejemplo, al posponer una inversión importante en equipos un año hasta que se aclare la dirección regulatoria, se evita una inversión errónea.
Principios básicos de toma de decisiones de inversión
La herramienta para evaluar cada oportunidad de inversión individual es suficientemente estándar en finanzas corporativas.
VAN e IRR: La decisión de aceptar o rechazar una inversión se basa fundamentalmente en si el valor presente neto VAN de los flujos de caja futuros descontados a la tasa de costo de capital es positivo o no. Según una encuesta de Graham & Harvey (2001) a 392 directores financieros, el 75,7% de las empresas utilizan regularmente IRR, el 74,9% VAN, y el 56,7% también el método del período de retorno. Por ejemplo, un proyecto con inversión inicial de 1 mil millones de yenes y flujos de caja anuales de 200 millones de yenes durante 8 años tiene un VAN de aproximadamente +70 millones de yenes a una tasa de descuento del 10%, por lo que se acepta.
Índice de rentabilidad PI: Cuando hay restricciones de capital, la aceptación en orden de VAN por yuan invertido (PI = VAN ÷ cantidad invertida) maximiza el valor del capital limitado (Brealey et al., 2022). En un artículo anterior de nuestra empresa (mign, 2026a), también mostramos el procedimiento de ordenar proyectos de automatización por orden de PI y aceptarlos hasta que se agote el presupuesto. Por ejemplo, un proyecto con VAN de 300 millones de yenes e inversión de 500 millones de yenes (PI 0,6) tiene prioridad sobre un proyecto con VAN de 400 millones de yenes e inversión de 1,000 millones de yenes (PI 0,4).
ROIC > WACC: A nivel de unidad de negocio, la inversión continua depende de que la rentabilidad del capital invertido supere el costo del capital. Según Cao et al. (2006), el nivel de ROIC tiene alta persistencia: el 50% de las empresas que superaban ROIC del 20% en 1994 también lo hacían en 2003, pero la persistencia del crecimiento alto es baja: el 56% de las empresas que crecían a más del 20% desaceleraron a menos del 5% real una década después. Por ejemplo, la inversión adicional en negocios existentes con alto ROIC suele generar valor de manera más segura que la inversión en nuevos negocios de alto crecimiento.
Rentabilidad superior al doble del costo de capital: En la encuesta de Jagannathan et al. (2016), la tasa de descuento promedio empresarial fue del 15,1%, aproximadamente el doble del costo de capital. Gormsen & Huber (2025) extrajeron información de aproximadamente 2.500 conferencias de resultados empresariales y encontraron que la tasa de descuento es en promedio unos 3 puntos porcentuales mayor que el costo de capital reconocido por la propia empresa; en Estados Unidos, esta brecha (wedge) se amplió de aproximadamente 3 puntos en 2002 a aproximadamente 5 puntos en 2020, y los cambios en el costo de capital tardan años en reflejarse en la tasa de descuento. Cuando la tasa de descuento sube un punto porcentual, la tasa de inversión neta del año siguiente cae 0,8 puntos porcentuales. Por ejemplo, el fenómeno de que la inversión empresarial no aumente de inmediato cuando bajan las tasas de interés puede explicarse por la viscosidad de esta brecha.
Rentabilidad esperada de cada destino de inversión
Se subdividen los seis destinos mostrados en el capítulo anterior y se organizan cada destino de inversión en cuatro puntos: "descripción general", "rentabilidad esperada", "probabilidad de éxito" y "horizonte temporal".
Inversión en negocios existentes
La inversión en negocios existentes tiene la probabilidad de éxito más alta porque ya existen clientes, organización y conocimiento, y es el centro de la asignación de capital para la mayoría de las empresas. Sin embargo, según el tipo de inversión, el nivel de rentabilidad y la facilidad de medición varían considerablemente.
Instalaciones y ampliación de capacidad
Descripción general: Inversión en activos tangibles como fábricas, tiendas, centros de datos y centros de distribución que aumentan el flujo de efectivo mediante el aumento de la capacidad de producción o la reducción del costo unitario. Por ejemplo, la instalación de líneas adicionales en una fábrica cuya demanda de pedidos supera su capacidad.
Rentabilidad esperada: Media (equivalente al ROIC de ese negocio; la mediana de ROIC de grandes empresas estadounidenses es aproximadamente del 9% a largo plazo). En teoría, la inversión debe ser mayor cuanto más el valor de mercado supera el costo de reposición (q de Tobin > 1) (Tobin, 1969; Hayashi, 1982), pero en la evidencia empírica el rendimiento accionario de las empresas que aumentaron significativamente la inversión en equipos fue aproximadamente un 2% anual más bajo posteriormente (Titman et al., 2004), y la diferencia en rentabilidad del año siguiente entre las empresas con mayor crecimiento de activos totales (10% superior) y las de menor crecimiento (10% inferior) es del 8,4% anual en valor de mercado ponderado (Cooper et al., 2008). Es decir, la inversión promedio en equipos rinde aproximadamente lo que el ROIC del negocio existente (Cao et al., 2006), y la sobreinversión rinde menos. Por ejemplo, la inversión en equipos de las empresas estadounidenses cayó del 8,8% de las ventas en 1970 al 6,3% en 2024 (Mauboussin & Callahan, 2025), y el capital se ha desplazado de activos tangibles a intangibles.
Probabilidad de éxito: Alta (entre los destinos de inversión, la más confiable; estimación: 70-90%). Sin embargo, la probabilidad de que se "complete dentro del presupuesto y el cronograma planificados" es inferior al 10%. En 16.000 proyectos de Flyvbjerg & Gardner (2023), el 91,5% excedió presupuesto o cronograma, y solo el 0,5% logró todos los objetivos de presupuesto, cronograma y beneficios. Cuando la previsión de demanda falla, quedan costos fijos irreversibles, por lo que las pérdidas son grandes. Por ejemplo, una fábrica cuya demanda alcanza solo el 80% del plan puede aumentar el costo unitario por la baja utilización, resultando en una rentabilidad inferior a la anterior a la inversión.
Horizonte temporal: Largo, desde la construcción hasta la operación 1-3 años y recuperación 3-10 años; es una inversión difícil de detener a mitad del camino. El nivel requerido varía según la industria: la inversión neta de equipos como porcentaje de ventas supera el 30-40% en servicios públicos, es del 18-26% en software y del 4% aproximadamente en el mercado total (Damodaran, 2026). Por ejemplo, Bradley et al. (2018) informan que los "grandes movimientos" en los que la relación de inversión en equipos supera 1,7 veces la mediana de la industria aumentan la probabilidad de pasar al quintil superior de beneficios económicos, y en mercados en crecimiento la inversión agresiva a largo plazo produce resultados.
Investigación y desarrollo (I+D)
Descripción general: Inversión para generar nuevos productos, nuevas tecnologías y nuevos procesos; es el núcleo del activo intangible. Por ejemplo, el desarrollo de nuevos candidatos a medicamentos en empresas farmacéuticas o el desarrollo de nuevas características en empresas de software.
Rentabilidad esperada: Alta (tasa de rentabilidad privada del 20-30% anual). Hall et al. (2010) resumieron medio siglo de investigación empírica y concluyeron que la tasa de rentabilidad privada de I+D es generalmente del 20-30%, más alta que el capital físico, y la tasa de rentabilidad social es aún más alta. Lucking et al. (2019) estiman que la tasa marginal de rentabilidad social es aproximadamente del 58% frente a la rentabilidad marginal privada aproximada del 14%, es decir, el derrame social es aproximadamente 4 veces el rendimiento privado. Por ejemplo, la mayoría de los resultados de I+D se filtran a competidores y clientes, por lo que las empresas tienden a invertir menos que el nivel socialmente deseable.
Probabilidad de éxito: Baja (por tema individual; estimación: 10-30%), pero alta en el conjunto del portafolio. El éxito o fracaso de cada tema de investigación individual es muy sesgado; pocos éxitos sostienen la rentabilidad general, así que aunque la rentabilidad promedio sea alta, apostar en un solo tema resulta más probable en fracaso. Además, la productividad de la investigación ha disminuido a largo plazo; según Bloom et al. (2020), la productividad de investigación en todo Estados Unidos disminuye a un ritmo superior al 5% anual, y el número de investigadores necesarios para duplicar la densidad de integración de semiconductores es más de 18 veces el de principios de los años 70. Por ejemplo, como la inversión en I+D requerida para lograr el mismo resultado aumenta cada año, si se fija el ratio de I+D por inercia del año anterior, los resultados sustanciales se erosionan.
Horizonte temporal: Tarda 3-10 años para que los resultados se reflejen en las ventas, y en la investigación básica tarda aún más. Por ejemplo, como muestra Arora et al. (2021), las grandes empresas se retiran de la investigación básica porque no quieren que se fuguen los resultados, y existe una tendencia cada vez mayor a complementar la I+D con horizontes temporales más largos mediante asociaciones externas.
Ventas y marketing
Descripción general: Inversión en publicidad, promoción de ventas, personal de ventas y adquisición de clientes para aumentar las ventas y acumular activos de clientes. Por ejemplo, campañas publicitarias para nuevos mercados o aumento del equipo de ventas.
Rentabilidad esperada: Publicidad baja a media; inversión en activos de clientes alta. En el metaanálisis de 56 estudios de Sethuraman et al. (2011), la elasticidad de ventas de la publicidad es 0,12 en promedio a corto plazo y 0,24 a largo plazo; aumentar el gasto en publicidad un 10% solo aumenta las ventas un 1,2% a corto plazo y un 2,4% a largo plazo (un nivel en el que el gasto en publicidad no se puede recuperar a menos que el negocio tenga alto margen bruto). Por otro lado, la elasticidad del valor empresarial del activo de clientes es 0,72 (Edeling et al., 2021); el portafolio de empresas con máxima satisfacción del cliente registró un rendimiento excesivo de aproximadamente el 10,8% anual de 2000 a 2014 (Fornell et al., 2016). Por ejemplo, en un negocio con margen bruto del 60%, un aumento del 1,2% en ventas recupera un aumento del 10% en gasto publicitario, pero en un negocio con margen bruto del 20%, no se recupera.
Probabilidad de éxito: Media (estimación: 40-70%; varía mucho según la etapa del negocio). Se sabe que el efecto de la publicidad es alto para marcas en crecimiento (elasticidad 0,16) y bajo para marcas maduras (0,11) (Sethuraman et al., 2011); con el mismo gasto en publicidad, el valor esperado es más bajo y la dispersión es mayor en mercados maduros. Por ejemplo, la publicidad que crea demanda en nuevos mercados tiene más probabilidades de éxito, mientras que la publicidad que compite por cuota en mercados maduros se ve más fácilmente compensada por la reacción de competidores.
Horizonte temporal: El efecto de la publicidad se divide en corto plazo (período actual) y largo plazo (años posteriores); el efecto a largo plazo es mayor pero más difícil de medir, por lo que tiende a reducirse por objetivos de ganancias a corto plazo. Edeling et al. (2021) informan que se observó reducción de marketing por ganancias a corto plazo en el 20% de las empresas, dañando el valor a largo plazo. Por ejemplo, si se interrumpe la publicidad para cumplir objetivos de ganancias trimestrales, la ganancia del período aumenta, pero las ventas y activos de clientes del año siguiente disminuyen.
Talento, educación y calidad de gestión
Descripción general: Inversión en contratación, capacitación y mejora de prácticas de gestión. Por ejemplo, capacitación en gestión para supervisores de campo o mejora de gestión realizada por consultores externos.
Rentabilidad esperada: Alta (decenas de por ciento a múltiples veces anualmente). Konings & Vanormelingen (2015) estiman que la prima de productividad de los trabajadores capacitados es del 23% y la prima salarial es del 12%, siendo aproximadamente 11 puntos porcentuales atribuibles a la empresa. En el experimento aleatorizado de Bloom et al. (2013) en fábricas textiles de India, una consultoría de gestión de aproximadamente 75.000 dólares mejoró la productividad del primer año en un 17%, generando una ganancia anual de aproximadamente 300.000 dólares por fábrica; es decir, aproximadamente 4 veces el monto de inversión se recupera cada año. Por ejemplo, la mejora de prácticas de gestión es un destino de inversión que genera un rendimiento mucho mayor con mucho menos capital que la inversión en equipos.
Probabilidad de éxito: Alta (estimación: 70% o más). En el experimento de Bloom et al. (2013), las fábricas del grupo de tratamiento mostraron mejora consistente, y los métodos de mejora eran de conocimiento público. Lo que determina el éxito o fracaso es la información y la inercia organizacional, no los fondos. Por ejemplo, según Bloom et al. (2017), la calidad de gestión explica aproximadamente el 30% de la brecha de PTF dentro y fuera del país, pero muchas empresas desconocen ese margen de mejora o, aunque lo conocen, no lo implementan.
Horizonte temporal: El efecto de la capacitación y mejora de gestión aparece en 1-3 años, una inversión con recuperación más rápida que equipos o I+D. Por ejemplo, en el experimento de Bloom et al. (2013), la productividad mejoró un 17% en el primer año y las empresas del grupo de tratamiento abrieron nuevas fábricas dentro de 3 años.
TI, automatización e IA
Descripción general: Inversión en sistemas de negocio, bases de datos, automatización e IA. Por ejemplo, automatización que eleva los procesos estándares desde un nivel en el que "las personas revisan todos los casos" a un nivel en el que "las personas revisan solo excepciones".
Rentabilidad esperada: Alta (valor promedio), pero uno de los destinos de inversión con mayor variación entre empresas. Brynjolfsson & Hitt (2000) estiman que un dólar de capital de TI se correlaciona con aproximadamente 10 dólares de valor de mercado, siendo la mayoría atribuible a activos intangibles complementarios como transformación organizacional asociada con TI. Para IA generativa, hay resultados experimentales que muestran productividad promedio del 14% en soporte al cliente, 34% para personal menos experimentado (Brynjolfsson et al., 2025); 40% de reducción en tiempo de redacción de documentos y 18% de mejora en calidad para profesionales (Noy & Zhang, 2023). Por ejemplo, en un experimento con 758 consultores, la IA aumentó el número de tareas completadas en un 12,2% y la calidad en más del 40% para trabajos en los que la IA es competente (Dell'Acqua et al., 2023).
Probabilidad de éxito: Baja a media (a nivel empresarial, 30-40%). Mientras que el efecto por tarea es grande, son casos excepcionales los que se reflejan en la rentabilidad empresarial. El 88% de las organizaciones utiliza IA, pero solo el 39% informa del impacto en EBIT de toda la empresa, y los "de alto desempeño" que atribuyen el 5% o más del EBIT a IA representan solo aproximadamente el 6% (McKinsey & Company, 2025). Como se aclaró en nuestro artículo anterior (mign, 2026b), la minoría logra transformaciones DX que alcanzan objetivos. Por ejemplo, en el experimento de Dell'Acqua et al. (2023), la tasa de respuestas correctas fue 19 puntos porcentuales más baja en áreas donde la IA no es competente; el éxito o fracaso depende de en qué operaciones se use.
Horizonte temporal:El efecto de productividad de la inversión en TI es equiparable a la rentabilidad de capital normal en un año, pero se expande hasta 5 veces en 5-7 años (Brynjolfsson & Hitt, 2003). En las fases iniciales de implementación, surge la "curva J de productividad", donde la productividad cae temporalmente porque las inversiones intangibles complementarias no se miden (Brynjolfsson et al., 2021). Por ejemplo, si se juzga el efecto de la inversión en IA solo por los resultados del primer año de implementación, casi todos los proyectos parecen fracasos.
Activos intangibles: marca, datos y organización
Descripción general:Inversiones en activos que rara vez aparecen en el balance, como marca, datos de clientes, software, estructuras organizacionales y procesos empresariales. Por ejemplo, el establecimiento de una base de datos de clientes o inversión en calidad a largo plazo para construir marca.
Rentabilidad esperada:Alta (la inversión más valorada por el mercado). Corrado et al. (2009) estimó que la inversión intangible de empresas estadounidenses alcanzó aproximadamente 1 billón de dólares en 1999, casi equiparándose a la inversión tangible, y llegó a 1,36 veces la inversión tangible en 2000-2003. Crouzet & Eberly (2023) demuestran que el 38-69% de la "brecha de inversión" (baja inversión tangible en relación con el valor empresarial) puede explicarse por activos intangibles, lo que indica que el mercado de valores incorpora rentabilidades superiores a los activos intangibles frente a los tangibles. Por ejemplo, en 2024 las empresas estadounidenses invierten el 13,4% de sus ventas en activos intangibles y el 6,3% en bienes de equipo (Mauboussin & Callahan, 2025), siendo los activos intangibles ya el destino de inversión más grande.
Probabilidad de éxito:Media (aproximadamente 40-60% como referencia. La diferencia entre éxito y fracaso es grande). Los activos intangibles son escalables y generan sinergias, pero son costos irrecuperables (no se pueden recuperar al retirarse) y tienen grandes efectos de derrame, por lo que la distribución de éxito/fracaso es más sesgada que la de activos tangibles (Haskel & Westlake, 2017). Por ejemplo, el software y la marca, si tienen éxito, pueden expandirse con costos marginales cercanos a cero, pero si fracasan, casi no se pueden recuperar mediante la venta.
Horizonte temporal:Requiere varios años de acumulación y los efectos también se retrasan. Según Tambe et al. (2020), la acumulación de capital intangible específico de la empresa asociado con TI (capital digital) predice la productividad aproximadamente 3 años después. Por ejemplo, la inversión en una base de datos no aparece en resultados al año siguiente de su implementación, sino varios años después cuando los productos que utilizan esos datos o la automatización comienzan a funcionar.
Capital de trabajo
Descripción general:Gestión de cuentas por cobrar, inventarios y cuentas por pagar. Reducir el capital de trabajo genera flujo de efectivo sin requerir inversión adicional, tratándose como una "inversión negativa". Por ejemplo, acortar días de inventario o acelerar el cobro de cuentas por cobrar.
Rentabilidad esperada:Alta (se mejora la rentabilidad y el efectivo sin capital adicional). Deloof (2003) mostró en 1.009 grandes empresas belgas que acortar días de cuentas por cobrar e inventarios está vinculado a mejora de rentabilidad, y Shin & Soenen (1998) demostraron en datos de aproximadamente 59.000 empresas estadounidenses-año que acortar el ciclo neto de comercio mejora la rentabilidad y el valor accionario. Por ejemplo, una empresa con ventas de 100.000 millones de yenes y días de rotación de capital de trabajo de 60 días que reduzca la rotación en 10 días genera aproximadamente 2.700 millones de yenes en efectivo sin inversión.
Probabilidad de éxito:Alta (se puede ejecutar únicamente con discreción de la propia empresa. Aproximadamente 80% o más como referencia). La certeza del efecto es de las más altas entre los destinos de inversión. Sin embargo, reducción excesiva de inventarios o demoras en pagos pueden causar faltantes de existencias o deterioro de relaciones con proveedores. Por ejemplo, retrasar unilateralmente los pagos a proveedores aumenta el efectivo a corto plazo, pero puede afectar los precios de compra y la estabilidad del suministro.
Horizonte temporal:Los efectos aparecen en cuestión de meses, y el efectivo se genera una sola vez cuando se reduce el período de rotación. Por ejemplo, la reducción de días de rotación es apropiado tratarla como liberación de capital de una sola vez, no como ganancia que se repite anualmente.
Inversión en nuevos negocios
La inversión en nuevos negocios difiere de los negocios existentes en que tiene una baja probabilidad de éxito y la distribución de retornos es extremadamente sesgada.
Nuevos negocios internos
Descripción general:Inversión para lanzar nuevos productos, servicios o negocios utilizando la base organizacional, tecnológica y de clientes existentes. Por ejemplo, una empresa manufacturera que lanza internamente un negocio de servicio de mantenimiento mediante datos de sensores.
Rentabilidad esperada:En promedio baja a media, pero la distribución es extremadamente sesgada (los pocos éxitos determinan el resultado general). Según McKinsey & Company (2020), las empresas que lanzaron 4 o más nuevos negocios en los últimos 10 años tienen el doble de probabilidad de obtener rentabilidad 5 veces superior a la cantidad invertida, y aproximadamente dos tercios de los grandes negocios nuevos nacen de empresas que han construido múltiples negocios. El valor esperado de una empresa que lanza solo uno es bajo, y el valor esperado aumenta cuanto más empresas repiten el mismo tipo de lanzamiento. Por ejemplo, es mejor esperar lanzar 4 negocios con el mismo capital que hacer una única apuesta buscando 5 veces de retorno, porque tanto el valor esperado como el aprendizaje son mayores.
Probabilidad de éxito:Baja (aproximadamente 25%). De los nuevos negocios lanzados en los últimos 10 años, el 24% sigue existiendo como negocio de gran escala actualmente (McKinsey & Company, 2020); en una encuesta de Bain de 1.850 empresas, la tasa de éxito de expansión a áreas adyacentes promedia alrededor del 25%, y las empresas con métodos de expansión reproducibles tienen aproximadamente el doble (alrededor del 50%) (Zook & Allen, 2003). El diseño organizacional también tiene gran impacto; cuando O'Reilly & Tushman (2004) analizaron 35 negocios de ruptura, las organizaciones "ambidiestras" que separan la unidad de exploración e integran en la alta dirección alcanzaron objetivos en más del 90%, las organizaciones funcionales en aproximadamente 25%, y los equipos multifuncionales en 0%. Por ejemplo, cuando se coloca un nuevo negocio dentro de un negocio existente, los indicadores de evaluación y procesos del negocio existente asfixian el nuevo negocio (Christensen, 1997).
Horizonte temporal:Desde el lanzamiento hasta el escalado toma 3-7 años; al menos el 80% de los nuevos negocios con más de 4 años desde el lanzamiento tiene ingresos anuales inferiores a 50 millones de dólares, y más de la mitad tiene ingresos anuales inferiores a 1 millón de dólares o ha cerrado (McKinsey & Company, 2021). Por ejemplo, aunque muchos ejecutivos responden que desean obtener aproximadamente la mitad de las ventas en 5 años desde nuevos negocios, el horizonte temporal de los resultados reales es generalmente más largo.
Spinout / Carveout
Descripción general:Inversión (o desinversión) que separa un negocio o tecnología interno para convertirlo en una empresa independiente. La empresa matriz puede continuar manteniendo acciones. Por ejemplo, separar un negocio cuyo horizonte de tiempo de clientes y capital difiere del negocio principal, e independizarlo introduciendo capital externo.
Rentabilidad esperada:Media (retorno anormal de +3% en el anuncio, promedio de mercado a largo plazo). En un metanálisis de 26 estudios por Veld & Veld-Merkoulova (2009), el retorno anormal promedio en el anuncio de spinoff fue +3,02%, pero el exceso de retorno a largo plazo no se ha confirmado con métodos precisos. Cuando Bain & Company (2014) analizó 40 casos con valor empresarial superior a 1.000 millones de dólares, el retorno de acciones en 18 meses posteriores a la separación no superó el mercado en promedio. Por ejemplo, la separación en sí no crea valor; el valor se determina por lo que hace cada empresa después de la separación.
Probabilidad de éxito:Media (aproximadamente un tercio tienen gran éxito, un tercio fracaso importante). En los 40 casos de Bain & Company (2014), el tercio superior aumentó la capitalización de mercado total posterior a la separación en más del 50%, mientras que otro tercio disminuyó 40% en 18 meses. Los casos exitosos tenían una base estratégica clara y planes para compensar las desinergias. Por ejemplo, si el propósito de la separación es ambiguo —si es "concentrarse en el negocio principal" o "dar capital externo e independencia al nuevo negocio"—, es más fácil caer en el lado inferior de la polarización.
Horizonte temporal:Desde la decisión hasta la finalización toma 12-18 meses, los costos de transacción rondan el 1% de las ventas consolidadas, requiere personal dedicado de 75 o más, y es necesario compensar en 12-24 meses el aumento promedio de gastos de administración y venta de aproximadamente 5% en el primer año (Bain & Company, 2014). Por ejemplo, es posible juzgar el efecto de la separación 2 años o más después de su finalización.
Capital de Riesgo Corporativo (CVC)
Descripción general:Inversión en la que una empresa de negocio hace una pequeña inversión de capital en startups. Chesbrough (2002) clasificó los tipos en: impulsora, complementaria, emergente y pasiva, según el propósito (estratégico/financiero) y el grado de integración con el negocio. Por ejemplo, la inversión en startups que desarrollan productos complementarios que estimulan la demanda de sus propios productos es de tipo complementario.
Rentabilidad esperada:Media a alta si el propósito es estratégico, baja (puede ser negativa) si es financiero. Dushnitsky & Lenox (2006) mostraron en datos de 1.173 empresas públicas estadounidenses que el CVC tiene una relación positiva con el q de Tobin, pero el efecto se limita al CVC con propósito estratégico, y el CVC con propósito financiero puede destruir valor. Por ejemplo, en 2024 el CVC participó en aproximadamente el 28% de los tratos de capital de riesgo mundial, y del capital recaudado de 65.900 millones de dólares, el 37% fue en el sector de IA (CB Insights, 2025).
Probabilidad de éxito:Baja a media a nivel de empresa receptora de inversión (tasa de llegada a IPO del 35%), baja a nivel de programa (aproximadamente la mitad termina dentro de 3 años). Gompers & Lerner (2000) analizaron 32.364 inversiones de capital de riesgo de 1983-1994 y encontraron que la tasa de llegada a IPO de empresas financiadas por CVC fue del 35,1%, superior a la de capital de riesgo independiente (30,6%), y alcanzó 39,3% en casos con ajuste estratégico. Por otro lado, en el análisis de 381 unidades de Ma (2020), el 46% de los programas CVC terminó dentro de 3 años. Por ejemplo, fallos en el diseño como compensación por debajo de la tasa de mercado, aprobaciones lentas o retiro tras cambios en la dirección acortan la vida de los programas (Lerner, 2013).
Horizonte temporal:Desde la inversión hasta la recuperación toma 5-10 años, mientras que la vida útil del programa CVC es una mediana de aproximadamente 4 años (Ma, 2020), y fue de aproximadamente 1 año en la época de Gompers & Lerner (2000). Ma (2020) argumenta que el CVC funciona como una "ventana de tecnología" que comienza después de la disminución de la innovación interna y termina cuando se recupera. Por ejemplo, si la vida del programa es más corta que el período de recuperación de la inversión, la inversión termina financieramente incompleta.
Acelerador / Estudio de Ventures
Descripción general:Inversión en programas de apoyo intensivo de tiempo limitado (acelerador) o mecanismos para que las empresas creen negocios en masa (estudio de ventures). Por ejemplo, operar un acelerador especializado en la industria propia e invertir en excelentes empresas participantes.
Rentabilidad esperada:Alta para las empresas participantes (aumento de 47-171% en recaudación de fondos), desconocida para la empresa operadora (no hay investigación cuantitativa). Hallen et al. (2020) utilizaron un cuasiexperimento comparando aceptados con rechazados por poco margen en 4 cohortes, demostrando que en 3 de ellos las empresas graduadas tuvieron 47-171% más recaudación de fondos 2-3 años después, siendo la fuente del efecto el aprendizaje temprano intensivo. Por ejemplo, el crecimiento de las empresas participantes aumenta, pero la investigación que cuantifica los retornos financieros de la empresa operadora es escasa actualmente.
Probabilidad de éxito: Media (depende del diseño. Efectos positivos en 3 de 4 cohortes). La efectividad es mayor en programas que concentran asesoramiento en etapas tempranas, garantizan transparencia en el progreso y funcionan con cronogramas estandarizados (Hallen et al., 2020); sin embargo, la evidencia cuantitativa sobre los resultados de aceleradores corporativos es limitada (Kohler, 2016), y las altas tasas de éxito publicadas por la industria de venture studios son autorreportadas sin validación independiente. Por ejemplo, no se pueden usar valores publicados por asociaciones industriales como base para fundamentar la probabilidad de éxito.
Horizonte temporal: El programa en sí dura 3-6 meses, pero los resultados (recaudación de fondos y supervivencia) se pueden confirmar 2-3 años después (Hallen et al., 2020). Por ejemplo, la evaluación debe basarse en la tasa de supervivencia y la cantidad recaudada 3 años después, no en el número de empresas participantes en el primer año.
Colaboración industria-universidad y investigación conjunta
Descripción: Inversión en adquisición de conocimiento a través de investigación conjunta con universidades e instituciones de investigación, investigación por encargo y consultoría. Por ejemplo, realizar conjuntamente investigación fundamental relacionada con los procesos de fabricación propios con un laboratorio universitario.
Retorno esperado: Medio (aparece como aumento de ventas de productos para nuevos mercados. No hay estimaciones genéricas de tasa de retorno). Belderbos et al. (2004) utilizó datos de panel de empresas holandesas para demostrar que la I+D conjunta con universidades y competidores contribuye al crecimiento de ventas de productos para nuevos mercados, mientras que la I+D conjunta con proveedores y competidores contribuye al crecimiento de la productividad laboral. Por ejemplo, el retorno de la colaboración con universidades se manifiesta no como mejora de eficiencia, sino como ventas de productos nuevos de naturaleza exploratoria.
Probabilidad de éxito: Media (depende de si la empresa tiene capacidad de absorción para asimilar los resultados). Según la revisión de Perkmann et al. (2013), la colaboración industria-universidad se caracteriza principalmente por "participación" en forma de investigación conjunta y consultoría más que por patentes o empresas derivadas, y la motivación de los investigadores se centra en la adquisición de recursos de investigación. Por ejemplo, cuando una empresa sin investigadores internos correspondientes encarga investigación a una universidad, los resultados tienden a convertirse en artículos académicos en lugar de productos.
Horizonte temporal: La investigación más cercana a la investigación básica requiere más de 5 años para producir resultados. Como muestra Arora et al. (2021), las grandes empresas se han retirado de la investigación básica, y la colaboración externa es un medio para complementar la investigación con horizontes temporales más largos. Por ejemplo, en algunos casos la eficiencia de capital puede ser mayor mediante investigación conjunta con universidades para asimilar resultados rápidamente, que manteniendo investigación básica internamente.
M&A y alianzas
M&A es el uso de capital más grande y volátil. Las conclusiones de la investigación son consistentes: "la adquisición promedio no genera valor para el comprador, pero los resultados varían considerablemente según cómo se realice".
Adquisiciones
Descripción: Inversión para adquirir control de otra empresa, comprando tiempo para obtener capacidades, clientes y tecnología. Por ejemplo, adquirir un competidor en la industria para ingresar a un mercado adyacente.
Retorno esperado: Cero en promedio (para los accionistas del comprador), medio a alto según la estrategia. Según Andrade et al. (2001), en fusiones estadounidenses entre 1973-1998, el precio de la empresa adquirida se incrementó +16% en el anuncio, mientras que el de la compradora fue −0.7% (no significativo), para un total combinado de +1.8%. Las fusiones generan valor en conjunto, pero las ganancias se distribuyen a los accionistas de la empresa adquirida. El metaanálisis de King et al. (2004) también muestra que el desempeño posterior a la adquisición del comprador se deteriora levemente en promedio, y Moeller et al. (2005) reportan que los accionistas del comprador perdieron un total de 240,000 millones de dólares entre 1998-2001 (12 centavos por dólar gastado). En contraste, los compradores "programáticos" que realizan múltiples adquisiciones pequeñas y medianas cada año obtienen retornos de accionistas en exceso aproximadamente 2 puntos porcentuales más altos que sus pares (Daume et al., 2021), y el retorno total para accionistas de empresas que adquieren frecuentemente fue de 8.5% anual, más del doble que el de empresas sin adquisiciones (3.7%) (Bain & Company, 2025). Por ejemplo, con el mismo monto total de adquisiciones, una única adquisición grande tiene valor esperado cero, mientras que la acumulación de operaciones pequeñas suma 2 puntos porcentuales anuales, que es la imagen promedio de la investigación.
Probabilidad de éxito: Baja a media (aproximadamente 50% para adquisiciones grandes individuales, 65% para modelo programático, aproximadamente 30% para lograr sinergias de ventas). El precio de las acciones del comprador cae en el 60% de los casos en el anuncio (Mauboussin & Callahan, 2025), y en el análisis de 160 casos de McKinsey, aproximadamente 70% de las fusiones no alcanzaron las sinergias de ventas planeadas, mientras que aproximadamente 60% lograron casi completamente las sinergias de costos (Christofferson et al., 2004). Los compradores programáticos obtuvieron retorno en exceso positivo en el 65% de los casos, mientras que las adquisiciones grandes individuales están casi divididas por la mitad (Daume et al., 2021). El exceso de confianza del CEO también tiene impacto; los CEOs con exceso de confianza tienen 65% más probabilidad de realizar adquisiciones, y la reacción del mercado es −0.9% comparada con −0.12% para otros CEOs (Malmendier & Tate, 2008). Por ejemplo, una empresa que realiza una única adquisición grande versus una empresa que realiza varias adquisiciones pequeñas anualmente muestran probabilidades de éxito muy diferentes, incluso con el mismo monto total de adquisiciones.
Horizonte temporal: La integración y realización de sinergias requieren 2-3 años, y la ventaja de los compradores frecuentes aparece en horizontes de 10 años. Según el análisis de Bain & Company (2025), entre 2012-2022 el retorno total para accionistas de empresas que realizaron adquisiciones frecuentes fue de 8.5% anuales, más del doble que el de empresas sin adquisiciones (3.7%). Por ejemplo, si se evalúa una adquisición por la reacción del precio de las acciones en el anuncio, no se verá la diferencia en capacidad de integración a largo plazo.
Inversión minoritaria
Descripción: Inversión para adquirir una parte del capital de otra empresa sin tomar control, utilizada como garantía de alianzas, recopilación de información e introducción para futuras adquisiciones. Por ejemplo, invertir el 10% en una startup socia tecnológica.
Retorno esperado: Prácticamente cero para el inversor (alto para la empresa receptora). Allen & Phillips (2000) analizaron 402 adquisiciones de 5% o más entre 1980-1991 y encontraron que cuando la inversión acompañaba alianzas o JV, el precio de la empresa receptora aumentó +9.1% (sin acompañamiento fue +5.5%), mientras que el retorno del inversor no fue significativo. Por ejemplo, el valor de la inversión minoritaria no proviene de la inversión en sí, sino de las relaciones comerciales (canales de distribución, tecnología, información) que hace posible.
Probabilidad de éxito: Alta si acompaña alianzas, baja si no. Según Allen & Phillips (2000), la inversión (gasto de capital + I+D) 3 años después en empresas receptoras donde la inversión acompañaba alianzas aumentó 58.4% después del ajuste por industria, mientras que en inversiones sin alianzas no hubo aumento significativo. Por ejemplo, inversiones cuyo único objetivo es mantener relaciones comerciales difícilmente se traducen en crecimiento de la empresa receptora ni en valor para el inversor.
Horizonte temporal: Aproximadamente 3 años para que los efectos aparezcan en la inversión o desempeño de la empresa receptora, y según Ouimet (2013), frecuentemente se utiliza como "etapa" para recopilar información antes de una adquisición a mayor escala. Por ejemplo, cuando el lado comprador es extremadamente más grande que el receptor, la inversión parcial puede mantener mejor la motivación de la dirección receptora que la integración completa.
Asociación en participación (Joint Venture)
Descripción: Inversión en la que múltiples empresas aportan capital para crear una nueva empresa. Por ejemplo, establecer una empresa conjunta con una empresa local para ingresar a un mercado extranjero.
Retorno esperado: Bajo a medio (similar a M&A; el valor que genera un JV promedio a la empresa matriz es limitado). Bamford et al. (2004) señala que la tasa de éxito de JV es comparable a la de M&A y "no es muy buena". Por ejemplo, el valor de un JV reside en poder usar recursos del socio que no se pueden obtener independientemente (canales de distribución, permisos regulatorios, tecnología), y un JV sin esto claramente definido tiene bajo valor esperado.
Probabilidad de éxito: Media (aproximadamente 40-60% no alcanzan su potencial. Es decir, el éxito es 40-60%). Cuando McKinsey encuestó a profesionales de 30 empresas S&P 500 (con experiencia en más de 300 JV), encontró que 40-60% de los JV completados quedaron por debajo de su potencial, y algunos fracasaron completamente (Chao et al., 2014). El éxito o fracaso depende de la selección de socios, diseño de gobernanza y mecanismos de toma de decisiones. Por ejemplo, aunque se dedique tiempo a negociar el contrato de JV, muchos JV comienzan con mecanismos de toma de decisiones y asignación de personal vagos.
Horizonte temporal: Se argumenta que los primeros 100 días de operación después del lanzamiento determinan el éxito o fracaso (Bamford et al., 2004), y muchos JV se disuelven en los años posteriores a su establecimiento. Por ejemplo, si no se definen condiciones de salida (condiciones para compra o disolución) en el momento de la constitución, puede tomar años terminar un JV con bajo desempeño.
Alianza
Descripción: Asociación comercial sin relaciones de capital, o con relaciones de capital limitadas. Por ejemplo, contratos de distribución o contratos de desarrollo conjunto.
Retorno esperado: Bajo a medio (los montos de inversión son pequeños, por lo que los valores absolutos también lo son, pero el valor de aprendizaje como etapa previa a adquisiciones o nuevos negocios es significativo). Dyer et al. (2004) menciona que Cisco combinó 36 adquisiciones y más de 100 alianzas en 10 años, aumentando su capitalización de mercado en 44% anuales. Por ejemplo, las alianzas tienen valor no como inversión independiente, sino como medio de aprendizaje en etapas previas a adquisiciones o nuevos negocios.
Probabilidad de éxito: Baja a media (muchas estimaciones sitúan la tasa de fracaso en más del 50%. Es decir, el éxito es 30-50%). La tasa de fracaso de alianzas varía entre 30-70% según el estudio, y Kale & Singh (2009) señala que la mayoría de estimaciones superan significativamente el 50%. El éxito o fracaso depende de la complementariedad y compatibilidad de socios, capital relacional y existencia de unidad dedicada de alianzas. Por ejemplo, Dyer et al. (2004) presenta un marco para decidir "asociarse o comprar" basado en el tipo de sinergia, naturaleza de recursos (recursos dependientes de personas requieren alianza, equipos requieren adquisición), incertidumbre de mercado y presencia de competencia.
Horizonte temporal: Corto, de 1-3 años desde contrato a resultados, e inversión fácil de terminar. Por ejemplo, cuando la incertidumbre del mercado es alta, se recomienda aprender mediante alianzas y cambiar a adquisición una vez que hay certidumbre (Dyer et al., 2004).
Venta de negocios
Descripción: "Inversión negativa" que vende o separa un negocio existente. Libera capital y tiempo de gestión para otros usos. Por ejemplo, vender negocios no centrales que continuamente generan ROIC por debajo del costo de capital.
Retorno esperado: Medio a alto (aumenta el valor para accionistas en el anuncio, y la ganancia es proporcional al tamaño de la transacción). Mulherin & Boone (2000) analizaron 1,305 empresas estadounidenses en los años 90 y demostraron que, además de adquisiciones, la venta de negocios también aumenta el valor para accionistas en el anuncio, siendo la ganancia proporcional al tamaño de la transacción. El metaanálisis de Lee & Madhavan (2010) también muestra que la relación entre venta de negocios y desempeño es positiva en general, manifestándose más fuertemente en indicadores de mercado. Por ejemplo, Bradley et al. (2018) identifica la reasignación del 60% o más del capital en 10 años a nuevas áreas o áreas de alto crecimiento como uno de los "grandes movimientos" para pasar al 20% superior.
Probabilidad de éxito: Alta (una de las pocas transacciones que generan valor en promedio. La barrera no es la dificultad de ejecución sino aspectos psicológicos y organizacionales). Birshan et al. (2013) cita el ejemplo de una empresa de energía con reglas para vender 2-3% del portafolio anualmente, recomendando mecanismos para "aprender a soltar". Por ejemplo, si existe una regla que identifica mecánicamente candidatos a venta anualmente, la decisión será menos influenciada por la resistencia de unidades comerciales individuales.
Eje temporal: Requiere de 12 a 18 meses desde la decisión hasta la finalización, y el valor se realiza únicamente cuando se decide el destino de reinversión del capital obtenido de la venta. Por ejemplo, si se mantiene el producto de la venta en efectivo, tiene un valor inferior a 1 dólar según Faulkender & Wang (2006).
Inversión en activos financieros
Para las empresas de negocios, los activos financieros aseguran la seguridad del flujo de caja y permiten mantener el exceso de efectivo disponible hasta la siguiente oportunidad de inversión.
Efectivo, fondos de mercado monetario y bonos del Estado
Descripción general: Son los activos más seguros y líquidos, mantenidos como capital de trabajo, provisión para contingencias e inmovilizado en espera de futuras oportunidades de inversión. Por ejemplo, mantener el equivalente a seis meses de costos fijos en depósitos y bonos del Estado a corto plazo.
Rendimiento esperado: Bajo (en términos reales, 0,5-1,0% anual; valor para los accionistas de 0,94 dólares o menos por dólar). Según datos de Dimson et al. (2025) de 1900-2024, el rendimiento real de los bonos del Estado a corto plazo fue de un promedio mundial del 0,5% anual, mientras que los bonos a largo plazo alcanzaron el 1,7%. El análisis de Jordà et al. (2019) de 1870-2015 en 16 países también muestra un rendimiento real del 1,0% para bonos a corto plazo y del 2,5% para bonos estatales. El valor marginal de 1 dólar en efectivo para los accionistas es en promedio de 0,94 dólares (Faulkender & Wang, 2006), cayendo a 0,42-0,88 dólares en empresas con gobierno corporativo débil (Dittmar & Mahrt-Smith, 2007). Por ejemplo, en un entorno con inflación del 2%, mantener efectivo inmovilizado durante un año reduce su valor real anualmente en un 2%.
Probabilidad de éxito: Alta (la certeza del principal es la más alta, aunque no es cero). Tras las quiebras bancarias estadounidenses de marzo de 2023, el 45% de los directores financieros corporativos trasladaron depósitos a bancos grandes, concentrando aproximadamente el 80% del efectivo en depósitos, fondos del gobierno y bonos del Estado (Association for Financial Professionals, 2024). Por ejemplo, la práctica mínima de gestión de efectivo incluye diversificar los depósitos entre varios bancos y ser consciente de los límites del seguro de depósitos.
Eje temporal: Está disponible inmediatamente y es el más adecuado como capital inmovilizado. Sin embargo, cuanto más se prolongue la inmovilización, mayor será el costo de oportunidad acumulado. Por ejemplo, mantener efectivo sin decidir "para qué", "hasta cuándo" y "qué límite para la restitución" constituye una falta de disciplina en el sentido de Jensen (1986).
Bonos corporativos
Descripción general: Un activo que ofrece rendimientos más altos que los bonos del Estado a cambio de asumir riesgo crediticio. Por ejemplo, una estrategia de escalera con bonos corporativos de alta calificación a 1-3 años.
Rendimiento esperado: Bajo (en términos reales, 1,7-2,5% anual; diferencial con respecto a bonos del Estado a corto plazo de 1-2 puntos porcentuales). Los datos históricos por clase de activos muestran que el rendimiento real del conjunto de bonos es de 1,7-2,5% anual, con una brecha significativa con respecto a las acciones (5-7%) y una diferencia de aproximadamente 1-2 puntos porcentuales con respecto a los bonos del Estado a corto plazo (Dimson et al., 2025; Jordà et al., 2019). Por ejemplo, el rendimiento adicional obtenido de los bonos corporativos es de aproximadamente 1 punto porcentual anual, lo que está dentro del margen de error en comparación con las oportunidades de inversión del negocio principal.
Probabilidad de éxito: Alta (con calificaciones altas, la certeza del principal es alta), aunque en un entorno de tasas de interés crecientes pueden surgir pérdidas no realizadas. Por ejemplo, si es necesario vender antes del vencimiento, los bonos corporativos, a pesar de ser activos seguros, pueden resultar en pérdidas realizadas.
Eje temporal: La práctica básica es alinear el vencimiento con el período de necesidad de fondos. Por ejemplo, si se gestiona un fondo que se necesita en 18 meses mediante bonos a 5 años, existe el riesgo de que presenten pérdidas no realizadas cuando se requieran los fondos.
Acciones cotizadas
Descripción general: Mantener acciones cotizadas de otras empresas como inversión pura. Por ejemplo, comprar un fondo mutuo indexado a un índice de precios de acciones con efectivo excedente.
Rendimiento esperado: Medio (en el índice, rendimiento real anual de 5-7%; sin embargo, no aumenta el valor empresarial de la empresa). El rendimiento real a largo plazo de las acciones es del 5,2% anual en promedio mundial (1900-2024) y aproximadamente del 6,6% en los Estados Unidos (Dimson et al., 2025), y del 6,9% en 16 países (1870-2015, Jordà et al., 2019). Sin embargo, la inversión pura por parte de empresas no aumenta el valor empresarial en la medida en que los accionistas puedan comprar las mismas acciones por sí solos. Por ejemplo, si una empresa manufacturera compra fondos mutuos, los accionistas pueden comprar los mismos fondos por sí solos, por lo que el valor empresarial no aumenta.
Probabilidad de éxito: Alta para índices, baja para acciones individuales (aproximadamente 40%). Según Bessembinder (2018), el 58% de aproximadamente 26.000 acciones cotizadas estadounidenses (1926-2016) tuvo un rendimiento inferior a los bonos del Estado a corto plazo, y toda la creación de valor neto fue generada por el 4% superior de las acciones. Por ejemplo, el valor esperado de la inversión concentrada en acciones individuales es inferior al del índice y, sin diversificación, no se logra el rendimiento promedio.
Eje temporal: Se requieren más de 10 años para que se realice el rendimiento promedio, y el rendimiento real de las acciones mundiales durante 2000-2024 fue solo del 3,5% anual (Dimson et al., 2025). Dado que las ventas del negocio y los mercados de valores se mueven en el mismo ciclo económico, existe el riesgo de que las pérdidas operacionales y de inversión se superpongan durante recesiones. Por ejemplo, cuando se venden acciones durante una recesión cuando aumenta la necesidad de efectivo del negocio principal, se termina vendiéndolas al precio más bajo.
Fondos de capital de riesgo y private equity
Descripción general: Inversión como socio comanditario en fondos de capital de riesgo o private equity. Por ejemplo, invertir en un fondo de capital de riesgo dentro de la industria de la propia empresa, persiguiendo tanto información como rendimientos.
Rendimiento esperado: Medio (private equity es acciones públicas más aproximadamente 3% anual; capital de riesgo varía significativamente según el período). Harris et al. (2014) analizaron aproximadamente 1.400 fondos estadounidenses y encontraron que los fondos de private equity superaron el S&P 500 en 20-27% durante el período del fondo (más del 3% anual), aunque el capital de riesgo los superó en los años 90 pero tuvo un desempeño inferior en los años 2000. Según Kaplan & Schoar (2005), el rendimiento promedio después de deducir honorarios es aproximadamente equivalente al S&P 500. Por ejemplo, el benchmark de Cambridge Associates (2025) muestra que 2.579 fondos de capital de riesgo estadounidenses tenían un IRR de 10 años del 14,57% (Russell 2000 fue del 8,91%), pero en el último año fue del 3,23% (mismo período 26,44%).
Probabilidad de éxito: Baja a nivel de transacción (35-45%; 55-65% terminan con pérdida de principal), la selección previa de las sociedades gestoras es prácticamente imposible. Según Kerr et al. (2014), aproximadamente el 55% de las inversiones en capital de riesgo terminan en pérdida y solo el 6% genera rendimientos superiores a 5 veces, siendo ese 6% responsable de aproximadamente el 50% del rendimiento total. El análisis de Correlation Ventures (2014) de más de 20.000 transacciones también mostró que el 65% resultó en pérdida de principal y solo el 4% alcanzó 10 veces o más. Aunque la diferencia entre los cuartiles superior e inferior de las sociedades gestoras es de 7-8 puntos porcentuales anuales, hay mucho ruido y es prácticamente imposible identificar con anticipación sociedades gestoras superiores (Korteweg & Sorensen, 2017). Por ejemplo, la estrategia de "invertir en sociedades gestoras que fueron del cuartil superior en la ronda anterior" no ha funcionado en el private equity desde 2000 en adelante (Harris et al., 2023).
Eje temporal: El período del fondo supera los 10 años y la redención a mitad de camino es prácticamente imposible. Por ejemplo, el rendimiento en el quinto año después de la inversión es solo un valor provisional basado en valores estimados.
Bienes raíces
Descripción general: Inversión en bienes raíces distintos de los inmuebles operativos para la empresa, como sede social o fábricas, con el objetivo de obtener ingresos por alquiler o apreciación. Por ejemplo, construir oficinas de alquiler en terrenos ociosos.
Rendimiento esperado: Medio (rendimiento real de aproximadamente 7% anual; equivalente a acciones, pero hay pocas razones para que una empresa de negocios lo mantenga). Según Jordà et al. (2019), el rendimiento total real de la vivienda fue del 7,1% anual (1870-2015), equivalente al de las acciones (6,9%) con menor volatilidad. Por ejemplo, aunque sea equivalente a las acciones a largo plazo, en la medida en que los accionistas puedan mantenerlo por sí solos, el valor empresarial no aumenta cuando la empresa lo posee.
Probabilidad de éxito: Media (el promedio es estable, pero los inmuebles individuales varían significativamente según la ubicación y la gestión). Por ejemplo, en la misma ciudad, la distancia desde la estación y el uso pueden hacer que las tasas de ocupación y alquileres difieran en varios múltiplos, por lo que el valor promedio no es útil para decisiones individuales.
Eje temporal: Baja liquidez, altos costos de transacción y requiere tiempo del gerente. Por ejemplo, cuando una empresa de negocios posee un negocio inmobiliario, los ciclos económicos de la decisión de inversión del negocio principal y los bienes raíces se entrecruzan, lo que tiende a debilitar la disciplina de la asignación de capital.
Activos criptográficos
Descripción general: Mantener activos criptográficos como Bitcoin como activos financieros. Por ejemplo, reemplazar una parte del efectivo con Bitcoin.
Rendimiento esperado: Incierto (no hay estimaciones académicas a largo plazo). Los ejemplos empresariales están polarizados: Strategy (anteriormente MicroStrategy) continúa comprando 640.250 BTC al 7 de octubre de 2025 (inversión total de 47.380 millones de dólares) mediante la emisión de acciones e instrumentos preferentes, mientras que Tesla vendió aproximadamente el 75% de los Bitcoin que compró por 1.500 millones de dólares en 2021 por 936 millones de dólares en 2022 e imputó una pérdida de 204 millones de dólares ese año (Strategy, 2025; Tesla, 2023). Por ejemplo, los resultados difieren significativamente entre empresas que hacen de un activo el núcleo de su negocio y aquellas que lo mantienen como parte de su finanzas.
Probabilidad de éxito: Incierta (no hay tasa base de desempeño utilizable). La distribución de precios es más extrema que la de las acciones, y incluso si se estima la probabilidad de éxito a partir de fluctuaciones de precios pasados, no hay garantía de que esa distribución continúe en el futuro.
Eje temporal: Las fluctuaciones de precios se reflejan directamente en los resultados, por lo que la tenencia aumenta la variabilidad de las ganancias del negocio principal (tasa de descuento) independientemente del período de tenencia. Por ejemplo, si una empresa con ganancias de 10.000 millones de yen mantiene 20.000 millones de yen en activos criptográficos, los resultados trimestrales estarán determinados por los precios de los activos criptográficos en lugar del negocio principal.
Participaciones accionarias de política (tenencia de acciones estratégica)
Descripción general: Mantener acciones de otras empresas con el propósito de preservar relaciones comerciales o asegurar alianzas. Por ejemplo, mantener mutuamente acciones de proveedores clave.
Rendimiento esperado: Bajo (aproximadamente rendimiento de dividendos). Como demuestran Allen & Phillips (2000), las inversiones estratégicas que implican alianzas o joint ventures aumentan las inversiones y el valor de las empresas receptoras, pero las tenencias cuyo único propósito es mantener relaciones comerciales generan rendimientos económicos limitados al rendimiento de dividendos. Por ejemplo, aunque se mantenga acciones de proveedores, si esa relación comercial no implica alianzas o coinversión, la inversión es simplemente un "aval" de la relación comercial, dejando el capital bloqueado en bajos rendimientos.
Probabilidad de éxito: Baja (hay pocos ejemplos de tenencia sin cooperación empresarial que genere valor). La tendencia es a reducirse en todos los países, y en Japón, un país donde históricamente se generalizó la tenencia cruzada de acciones, la proporción de tenencia cruzada de empresas cotizadas en 2024 alcanzó un mínimo histórico durante 6 años consecutivos, siendo el descenso de empresas de negocios el más pronunciado (Nishiyama, 2026). Por ejemplo, Toyota decidió vender aproximadamente 700.000 millones de yen en acciones de Denso en 2023 y realizó recompras de acciones propias de aproximadamente 1,18 billones de yen en el ejercicio fiscal que termina en marzo de 2025 (Reuters, 2023; Toyota Motor Corporation, 2025).
Eje temporal: Una vez vendidas, el capital se libera inmediatamente, pero el valor no se realiza a menos que se decida el destino de reinversión del capital obtenido. Por ejemplo, hay análisis que muestran que el gasto de capital e I+D no aumentó claramente en empresas que vendieron tenencias de política accionaria (Miyajima & Saito, 2023), siendo la venta solo la puerta de entrada a la reinversión.
Devolución a accionistas y reembolso de deuda
La remuneración a los accionistas y la devolución de deuda son opciones de "no invertir" y son una consecuencia racional cuando no hay proyectos dentro de la empresa que superen el costo de capital. Por otro lado, si la remuneración se ha hecho a costa de sacrificar inversión es objeto de una controversia de largo plazo.
Dividendos
Resumen: Distribuir una parte de las ganancias en efectivo a los accionistas. Por ejemplo, una política de repartir el 30% de la utilidad neta como dividendos.
Rendimiento esperado: Cero (devolver 1 dólar al accionista como 1 dólar; el valor empresarial no aumenta). Sin embargo, en el marco de Jensen (1986), los dividendos tienen valor como disciplina que reduce el flujo de efectivo excedente de la gerencia y evita inversiones inútiles. Por ejemplo, en industrias maduras con pocas oportunidades de inversión, una razón de pago de dividendos más alta contribuye al valor empresarial.
Probabilidad de éxito: Alta (llega con seguridad a los accionistas). Sin embargo, una vez iniciada, se convierte en un compromiso adhesivo difícil de reducir. En una encuesta de Brav et al. (2005) a 384 ejecutivos de finanzas, el 65,4% de empresas que pagan dividendos respondió que preferiría obtener nuevos fondos para ejecutar proyectos antes que reducir dividendos, y algunos gerentes incluso mencionaron haber abandonado proyectos con VAN positivo para mantener los dividendos. Por ejemplo, una vez que se sube el nivel de dividendos, surgen presiones para reducir inversiones en períodos de recesión para mantenerlos.
Horizonte temporal: Se ejecuta de inmediato y el efecto también es inmediato. Sin embargo, se recibe sobre el supuesto de continuidad, por lo que es esencialmente un compromiso a largo plazo. Por ejemplo, las empresas con ganancias volátiles pueden mantener flexibilidad usando recompras de acciones como principal medio de remuneración en lugar de dividendos fijos.
Recompra de acciones propias
Resumen: Recomprar acciones propias del mercado. Es más flexible que dividendos, y si se hace cuando la acción está subvaluada, el valor por acción de los accionistas restantes aumenta. Por ejemplo, recompra cuando se juzga que el precio de la acción es inferior al valor empresarial.
Rendimiento esperado: Depende del precio (positivo si es barato, cero si es justo, negativo si es caro). La recompra de acciones no aumenta el valor del negocio sino que transfiere valor entre los accionistas que venden y los que quedan. Si el precio de la acción es inferior al valor empresarial, el valor de los accionistas restantes aumenta; si lo supera, disminuye. Buffett (2024) ha dicho: "Toda recompra de acciones debe depender del precio; hacer es racional a un precio por debajo del valor empresarial, pero absurdo a un precio que lo supera". Por ejemplo, según Ikenberry et al. (1995), el rendimiento anómalo promedio en los 4 años posteriores al anuncio de recompra es del 12,1%, y en acciones subvaluadas alcanza el 45,3%.
Probabilidad de éxito: Media (igual a la probabilidad de que el juicio sobre el precio sea correcto; la autoevaluación gerencial es generosa). Según Mauboussin & Callahan (2025), entre el 50% y 80% de los CFO responden en un trimestre típico que la acción está subvaluada, y no es posible que todos estén en lo correcto. Además, la recompra de acciones no es una señal de mejora de desempeño futuro, sino que se explica por la reducción de riesgo acompañada por la disminución de oportunidades de crecimiento (Grullon & Michaely, 2004). Almeida et al. (2016) demostró que empresas que van a quedarse ligeramente por debajo de las previsiones de EPS usan recompras para "inflar" el EPS y luego reducen la inversión en activos fijos (aproximadamente 10%) y el empleo (aproximadamente 5%). Por ejemplo, las recompras para cumplir objetivos de EPS se realizan independientemente del precio, por lo que la probabilidad de generar valor es baja.
Horizonte temporal: La ejecución es inmediata, pero si la inversión ha sido sacrificada se evalúa en años. Lazonick (2014) criticó que 449 empresas del S&P 500 destinaron el 54% de las ganancias (2,4 billones de dólares) a recompras de acciones y el 37% a dividendos entre 2003 y 2012, mientras que Fried & Wang (2019) contrarrestaron que la remuneración neta (descontadas emisiones) fue solo el 41% de la utilidad neta para toda la población de empresas públicas, y en el mismo período aumentaron I+D e inversión en activos fijos. Por ejemplo, las recompras del S&P 500 en 2024 alcanzaron un máximo histórico de 942,5 mil millones de dólares, con las 20 empresas principales representando aproximadamente la mitad (S&P Dow Jones Indices, 2025).
Devolución de deuda
Resumen: Pagar préstamos o bonos para reducir el riesgo financiero. Por ejemplo, reducir el ratio de endeudamiento en preparación para una recesión.
Rendimiento esperado: Bajo (igual a la tasa de interés después de impuestos sobre los préstamos; generalmente 2-4% anual). El rendimiento de la devolución de deuda equivale al ahorro en pagos de intereses, y mientras el ROIC del negocio principal supere esto, la inversión tiene prioridad sobre la devolución. Desde Modigliani & Miller (1958, 1963), la teoría sostiene que la deuda tiene un beneficio tributario y su nivel óptimo se determina por el equilibrio con costos de insolvencia. Graham (2000) estimó que el valor fiscal de la deuda es aproximadamente 9,7% del valor empresarial, pero señaló que las grandes empresas de calidad usan mucha menos deuda que la óptima teóricamente. Por ejemplo, si la tasa de interés sobre préstamos es del 3% después de impuestos y el ROIC del negocio principal es del 15%, la prioridad de devolución es baja.
Probabilidad de éxito: Alta (el ahorro en pagos de intereses se obtiene con seguridad; es la inversión más baja en incertidumbre entre las opciones). Sin embargo, la devolución es una inversión que reduce la tasa de descuento (riesgo), no una que aumenta ganancias. Por ejemplo, como se mostró en un artículo anterior de nuestra empresa (mign, 2026a), cuando una empresa ha aumentado costos fijos, haciendo mayor la variabilidad de ganancias, puede proteger el valor empresarial reduciendo deuda para bajar la tasa de descuento financiero.
Horizonte temporal: Se ejecuta de inmediato y los efectos (reducción de pagos de intereses y disminución de riesgo) también aparecen inmediatamente. Por ejemplo, si en un escenario de recesión los pagos de intereses superan el 30% del flujo de efectivo operacional, es apropiado establecer la condición de priorizar la devolución antes que otras inversiones.
Perspectiva de cartera de inversión
Evaluar individualmente los destinos de inversión del capítulo anterior no resulta en una asignación óptima en el conjunto. En este capítulo, organizamos los principios para considerar la combinación de destinos de inversión desde seis perspectivas: diversificación, opciones reales, alineación estratégica, cartera de innovación, horizonte temporal y patrones de fallo.
Diversificación
Aunque la diversificación es fundamental en la teoría de cartera de inversionistas, no se puede aplicar directamente a empresas operativas. Es porque los accionistas pueden diversificar por sí mismos.
Los accionistas pueden diversificar por sí mismos: Desde Markowitz (1952), la teoría de cartera muestra que combinar activos con baja correlación reduce riesgo, pero los accionistas pueden implementar esta diversificación a bajo costo en el mercado. Si una empresa operativa se diversifica en negocios no relacionados o activos financieros, no crea valor nuevo para los accionistas. Por ejemplo, si un fabricante compra fondos de inversión en acciones con efectivo excedente, los accionistas pueden comprar el mismo fondo por sí mismos, por lo que no aumenta el valor empresarial.
Descuento por diversificación: Lang & Stulz (1994) mostraron que en empresas estadounidenses de los años 80, el grado de diversificación y la q de Tobin tenían consistentemente una relación negativa, mientras que Berger & Ofek (1995) demostraron que las empresas diversificadas pierden en promedio 13-15% de valor comparadas con la suma de evaluar cada negocio como empresa independiente. Por ejemplo, una empresa que posee múltiples negocios no relacionados frecuentemente tiene mayor valor de mercado si se divide en empresas especializadas.
Prima de diversificación: Campa & Kedia (2002) mostraron que cuando se controla la auto-selección de empresas inicialmente poco valoradas eligiendo diversificarse, el descuento se reduce o desaparece, mientras que Villalonga (2004) observó prima de diversificación en datos a nivel de establecimiento. Además, en mercados con instituciones débiles, los grupos empresariales diversificados actúan como sustitutos para mercados de capital, personal e información, y las filiales bajo grupos más diversificados superan el desempeño de empresas independientes (Khanna & Palepu, 2000). Por ejemplo, la diversificación no destruye valor; más bien, "existen formas de diversificación que destruyen valor", esta es la comprensión actual.
Disparidad de inversión entre divisiones: Stein (1997) argumentó que la sede corporativa, a diferencia de un banco, tiene poder de control y puede generar valor mediante "elegir ganadores" trasladando recursos de negocios débiles a prometedores, pero esto está limitado a unos pocos negocios relacionados que la sede puede supervisar. Por el contrario, Scharfstein & Stein (2000) señalaron que surge "socialismo corporativo interno" donde divisiones fuertes subsidian a débiles por búsqueda de rentas de directores de división, y Rajan et al. (2000) demostraron que cuanto mayor es la disparidad de oportunidades de inversión entre divisiones, más capital fluye hacia divisiones ineficientes. Por ejemplo, empresas con pocos negocios altamente relacionados tienden a que funcione bien el mercado de capital interno, mientras que empresas con muchos negocios con oportunidades dispares tienden a que funcione mal.
Opciones reales
Para inversiones con alta incertidumbre, es racional hacer apuestas pequeñas en fases en lugar de una gran apuesta de una vez, ganando información mientras se expande; este enfoque se llama opciones reales.
Valor de esperar: McDonald & Siegel (1986) demostraron que en inversiones irreversibles, la "opción de esperar" tiene valor, y con parámetros razonables, el óptimo puede ser esperar hasta que el beneficio sea aproximadamente el doble de la inversión. Dixit & Pindyck (1994) lo sistematizó, argumentando que ejecutar la inversión es renunciar a la opción de esperar, por lo que un VAN positivo simplemente no es suficiente. Por ejemplo, el fenómeno de que las empresas usen tasas de corte superiores al costo de capital teórico (Jagannathan et al., 2016) se puede explicar parcialmente por este valor de opción.
Tipos de opciones: Trigeorgis (1996) clasificó opciones de aplazamiento, inversión en fases, cambio de escala, abandono, cambio y crecimiento, y formalizó como VAN expandido = VAN estático + Valor de opciones. Por ejemplo, en lugar de construir una fábrica de una vez, construirla en dos períodos permite observar la demanda del primer período antes de decidir el segundo, y esa flexibilidad tiene valor.
Estrategia como cartera de opciones: Luehrman (1998) presentó la metáfora del "huerto de tomates", dividiendo cada proyecto en 6 regiones según dos ejes: "razón valor/costo" y "volatilidad", distinguiendo qué debe invertirse ahora, qué debe abandonarse y qué debe cultivarse y esperar. Por ejemplo, un proyecto con VAN negativo actualmente pero alta incertidumbre y promesa futura es candidato para inversión pequeña y cultivo.
Experimentación en nuevos negocios: Kerr et al. (2014) argumentó que como la probabilidad de éxito de nuevos negocios no se conoce antes de invertir, un régimen de múltiples experimentos baratos es racional, e indicó que los costos de experimentación para empresas emergentes cayeron de aproximadamente 5 millones de dólares en 10 años a menos de 50 mil dólares. Collins & Hansen (2011) reportó que empresas que usan "balas" económicas y de bajo riesgo para apuntar antes de disparar "cañones" con grandes recursos logran 10 veces el resultado en ambientes inciertos. Por ejemplo, incluso para inversión DX, decidiendo anticipadamente condiciones de inversión en fases y abandono, es posible comprometerse racionalmente con proyectos que el VAN estático descartaría.
Alineación estratégica
La inversión es el medio para ejecutar la estrategia. Sin una estrategia definida, la asignación de inversión de una empresa, por muy precisamente calculada que esté, carece de coherencia.
Diamante Estratégico: En el diamante estratégico de Hambrick & Fredrickson (2001), la estrategia se compone de 5 elementos: Arenas (dónde competir), Vehicles (cómo llegar: internamente, alianzas o adquisiciones), Differentiators (cómo ganar), Staging (qué orden y velocidad) y Economic Logic (cómo obtener ganancias). La selección de inversiones es en sí misma la elección de Arenas y Vehicles. Por ejemplo, la decisión de Arenas y Staging de "ingresar al mercado adyacente dentro de 3 años" se traduce en asignación de inversión a través de la decisión de Vehicles sobre si desarrollar internamente un nuevo negocio, formar una alianza o realizar una adquisición.
Asociarse o Adquirir: Dyer et al. (2004) presentan criterios de juicio: si los recursos necesarios dependen de personas, formar alianzas; si dependen de equipos o tecnología, adquirir; si la incertidumbre del mercado es alta, primero formar alianzas y luego cambiar a adquisición cuando haya certidumbre. Por ejemplo, en áreas donde la dirección tecnológica no está clara, aprender a través de participación minoritaria o desarrollo conjunto, y cambiar a adquisición cuando el patrón ganador sea visible es el orden correcto.
Core, Adyacente, Nuevo Dominio: Zook & Allen (2003) demuestran que muchas empresas con crecimiento sostenido expanden hacia la periferia de su negocio central de manera reproducible, y reportan que aunque la tasa de éxito de expansión a dominios adyacentes es en promedio aproximadamente 25%, las empresas con métodos de expansión reproducibles alcanzan el doble. Por ejemplo, las empresas que repiten "adyacencia paso a paso" —vender nuevos productos a los mismos clientes, vender el mismo producto en nuevas regiones— tienen mayor probabilidad de éxito que aquellas que avanzan hacia nuevos dominios de un salto.
Grandes Movidas: Bradley et al. (2018), en su análisis de 2,393 grandes empresas mundiales, demuestran que aproximadamente el 90% de la ganancia económica es capturada por el 20% superior de empresas, y que la probabilidad de que una empresa de nivel medio ascienda al nivel superior dentro de 10 años es de apenas aproximadamente 8%. Los cinco "grandes movidas" que aumentan la probabilidad de ascenso son: M&A programática, reasignación de más del 60% del capital en 10 años, inversión en capital de 1.7 veces o más la mediana de la industria, mejora de productividad y diferenciación. Por ejemplo, ajustar ligeramente cada división de negocio año a año en presupuestos anuales no cambia la posición estratégica.
Cartera de Innovación
La asignación entre negocios existentes y nuevos tiene varias reglas prácticas de experiencia. Ninguna es una "proporción áurea" y se presupone el ajuste según industria y madurez.
70/20/10: Nagji & Tuff (2012) reportan que empresas de alto desempeño asignan aproximadamente el 70% de inversión en innovación al core, 20% a adyacente y 10% a transformacional, mientras que la composición de retorno es inversa (core 10%, adyacente 20%, transformacional 70%). Por ejemplo, como los esfuerzos transformacionales, que representan apenas el 10% de inversión, generan el 70% de los retornos a largo plazo, es importante no interrumpir incluso asignaciones pequeñas.
Los Tres Horizontes: Baghai et al. (1999) presentan un marco para gestionar simultáneamente la defensa y expansión del negocio central actual (Horizonte 1), negocios nuevos en desarrollo (Horizonte 2) y sembrado de opciones futuras (Horizonte 3). Por ejemplo, cuando los beneficios del Horizonte 1 van bien, se requiere disciplina para mantener la asignación a Horizontes 2 y 3.
Gestión Ambidiestra: O'Reilly & Tushman (2008) teorizan como "Capacidad Dinámica" la habilidad de perseguir simultáneamente la explotación de negocios existentes (exploitation) y la exploración de nuevos dominios (exploration), recomendando separar estructuralmente la organización de exploración e integrarla en el nivel de la alta dirección. Por ejemplo, si se impone a la organización de exploración la misma tasa de ganancia y KPIs que el negocio existente, la exploración se contraerá en poco tiempo.
Planificación Impulsada por el Descubrimiento: McGrath & MacMillan (2009) presentan un método para negocios nuevos: en lugar de creer en planes de negocio, enumerar las "premisas necesarias para el éxito", verificar las premisas que se pueden validar a bajo costo comenzando desde los puntos de control y asignar capital en etapas. Por ejemplo, validar la premisa de que "los clientes pagarán 10,000 yenes al mes" mediante entrevistas con 10 clientes antes de invertir en desarrollo de producto.
Alineación de Horizontes Temporales
Cuando el período de recuperación de la inversión no coincide con el horizonte temporal de los proveedores de capital y los ejecutivos, se descartan inversiones racionales y continúan inversiones irracionales.
Curva J de Productividad: Brynjolfsson et al. (2021) presentan la "Curva J" donde en la etapa inicial de adopción de tecnología de propósito general, la inversión complementaria intangible no es medida y la productividad es subestimada, siendo posteriormente sobreestimada. Por ejemplo, si se juzga el efecto de la inversión en IA solo por la pérdida y ganancia del primer año de implementación, casi todos los proyectos parecerían "fracasos".
Cortoplacismo: Fried & Wang (2019) verifican la afirmación de que el retorno de acciones a accionistas redujo la inversión, concluyendo que la devolución neta fue del 41% de la ganancia neta mientras que tanto inversión como efectivo aumentaron. Por otro lado, Almeida et al. (2016) demuestran que los objetivos de EPS trimestrales efectivamente causan recortes de inversión. Por ejemplo, el cortoplacismo puede entenderse no como una tendencia de toda la empresa, sino como un comportamiento que aparece en situaciones específicas (cuando el desempeño parece que quedará ligeramente por debajo de las proyecciones).
Indicadores de Éxito a Largo Plazo: Bezos (1998) declara que Amazon toma decisiones de inversión "desde la perspectiva de liderazgo de mercado a largo plazo en lugar de ganancias de corto plazo o reacciones de corto plazo de Wall Street", y Bezos (2017) afirma que "la mayoría de decisiones deben tomarse cuando se tiene aproximadamente el 70% de la información deseada". Por ejemplo, una inversión que tarda más de 5 años en recuperarse requiere un mecanismo para medir el progreso con KPIs intermedios (número de clientes, tasa de utilización, acumulación de activos intangibles) o será cancelada en el camino.
Patrones de Falla en la Asignación de Capital
Conocer los patrones de falla confirmados repetidamente en la investigación se convierte en un requisito previo para diseñar el marco.
Continuidad Año a Año: La correlación de asignación de capital de un año al anterior promedia 0.92 (Hall et al., 2012), y Birshan et al. (2013) reportan que la "inercia de recursos" donde la asignación de cada división es igual a la del año anterior frecuentemente supera el 90%. Por ejemplo, en empresas donde las reuniones de presupuesto se convierten en discusiones sobre "qué porcentaje aumentar o disminuir respecto al año anterior", la reasignación es estructuralmente imposible.
Construcción de Imperios y Exceso de Confianza: La inversión excesiva causada por flujo de efectivo excedente, que Jensen (1986) discute, se amplifica por el exceso de confianza del CEO. Malmendier & Tate (2005) muestran que CEOs "confiados en exceso" que mantienen opciones sobre acciones propias hasta su vencimiento realizan inversión excesiva cuando tienen efectivo disponible, y Malmendier & Tate (2008) demuestran que CEOs del mismo tipo tienen una probabilidad 65% más alta de realizar adquisiciones. Por ejemplo, cuanto más abundante sea el efectivo de una empresa, más necesario es incorporar perspectivas externas en el proceso de decisión de inversión.
Costos Hundidos y Escalada de Compromiso: Staw (1976) demuestra experimentalmente que cuando una inversión que alguien eligió fracasa, la persona tiende a invertir fondos adicionales en ese proyecto, y Arkes & Blumer (1985) muestran que la cantidad ya pagada distorsiona el juicio aunque sea irrelevante racionalmente. Por ejemplo, la decisión de continuidad de un nuevo negocio en el que se han invertido acumulativamente 10 mil millones de yenes debe basarse solo en "los fondos a invertir en adelante y los flujos de efectivo a obtener", no en "los 10 mil millones ya invertidos".
Falacia de Planificación: Lovallo & Kahneman (2003) argumentan que los ejecutivos tienden a hacer planes optimistas desde la "perspectiva interna" y deben ser corregidos por la "perspectiva externa" basada en la distribución de resultados de casos similares. En datos de más de 16,000 proyectos de Flyvbjerg & Gardner (2023), el 91.5% excedió presupuesto o cronograma, y solo el 0.5% logró todos los objetivos de presupuesto, cronograma y beneficio. Por ejemplo, el 18% de proyectos de TI incurren en sobrecostos superiores al 50%, con una tasa de sobrecosto promedio de 447%.
Evitación Excesiva del Riesgo: Lovallo et al. (2020) señalan que los directivos intermedios "cotizan sus propias carreras" en cada proyecto, tienen una fuerte aversión a pérdidas y exigen la misma rigurosidad para inversiones pequeñas que para grandes, haciendo que la empresa sea excesivamente aversa al riesgo en general. Por ejemplo, si se aplica el mismo criterio de aprobación a una inversión experimental de 10 millones de yenes y a una inversión de capital de 1 mil millones de yenes, las pequeñas apuestas que deberían asumir riesgos serán excluidas sistemáticamente de la organización.
Cartera de Inversión Ideal por Etapa, Tamaño y Contenido de Negocio de la Empresa
No hay una única cartera de inversión ideal; varía según la etapa, tamaño y contenido de negocio de la empresa. Este capítulo organiza cómo cambia la asignación bajo cada condición, combinando valores de investigación y principios de capítulos anteriores. Las ratios de asignación en este capítulo no son valores confirmados por investigación, sino valores objetivo derivados de estudios y principios citados.
Por Etapa
La etapa de la empresa determina simultáneamente la distribución de oportunidades de inversión, el acceso al capital y la tolerancia al fracaso, teniendo el impacto más grande en la asignación.
Etapa de Fundación (alrededor del product-market fit): La asignación óptima en esta etapa es casi 100% al negocio central. La probabilidad de éxito empresarial es baja y la distribución es extremadamente sesgada (Kerr et al., 2014), por lo que para empresas en etapa de fundación, la única fuente de retorno es el éxito del negocio principal, y la diversificación carece de sentido. Hall & Woodward (2010) demuestran que aproximadamente tres cuartas partes de los empresarios que reciben financiación de capital de riesgo no reciben nada al momento de salida, por lo que el riesgo no diversificable ya ha sido tomado al máximo. Los activos financieros se limitan a herramientas de gestión de flujo de efectivo, colocándolos en depósitos, fondos del mercado monetario del gobierno y bonos de tesorería a corto plazo, diversificando depósitos como hizo el 45% de los tesoreros de empresa después de las quiebras bancarias estadounidenses de 2023 (Association for Financial Professionals, 2024). Por ejemplo, destinar una parte de los fondos recaudados a la gestión de acciones que cotizan en bolsa o a nuevos negocios no relacionados con la actividad principal va en contra del propósito con el que los inversores confiaron los fondos.
Etapa de Crecimiento (cuando el modelo de negocio se vuelve reproducible): Asignación centrada en inversión de negocio central (como referencia de 75-85%), con expansión a dominios adyacentes (10-20%) y experimentos en pequeña escala (aproximadamente 5%). Como muestra Zook & Allen (2003), aunque la tasa de éxito promedio de expansión a dominios adyacentes es aproximadamente 25%, para empresas con métodos de expansión reproducibles se duplica, por lo que repetir muchas pequeñas expansiones del mismo tipo tiene mayor valor esperado que una gran expansión única. Hay una regla práctica de equilibrio entre tasa de crecimiento y tasa de flujo de caja libre medida como "tasa de crecimiento + tasa de flujo de caja libre", y para empresas de software en el rango de ARR de 25-50 millones de dólares se estima aproximadamente 70%, superior a 100 millones de dólares aproximadamente 50% (Bessemer Venture Partners, 2021). Por ejemplo, en esta etapa intentar por primera vez pequeñas adquisiciones (tuck-in), acumular capacidad de integración en la organización, se convierte en el requisito previo para M&A programática posterior.
Empresas cotizadas y medianas: Partiendo de la matriz 70/20/10 de Nagji & Tuff (2012), se utiliza como referencia un 70% en el núcleo, 20% adyacente y 10% transformador, con una transición hacia un modelo programático donde se realizan múltiples operaciones pequeñas y medianas cada año (Daume et al., 2021). Según Bradley et al. (2018), los compradores programáticos invierten anualmente entre el 5 y el 6% de la capitalización de mercado en adquisiciones, superando el 2-3% de las empresas promedio. Los negocios con ROIC por debajo del costo de capital se convierten en candidatos para desinversión, y ese capital se reasigna o se devuelve a los accionistas. Por ejemplo, una empresa con un negocio principal de ROIC del 20% y un negocio periférico de ROIC del 5% sin perspectivas de mejora aumentará su valor empresarial vendiendo el negocio periférico e invirtiendo en áreas adyacentes al negocio principal.
Empresas maduras y grandes: Dado que las oportunidades de inversión son relativamente escasas en relación al capital, aumenta la proporción de devolución de valor a accionistas. En Estados Unidos, la recompra de acciones ha alcanzado 1,3 veces el nivel de dividendos (Mauboussin & Callahan, 2025), y el total de devoluciones a accionistas del S&P 500 en 2024 fue de 1,57 billones de dólares (S&P Dow Jones Indices, 2025). Por otro lado, las grandes empresas pueden mantener simultáneamente múltiples apuestas estratégicas, permitiendo inversiones mayores en CVC e iniciativas transformadoras en términos absolutos. Como señalan Birshan et al. (2013), adoptar la regla de "vender el 2-3% del portafolio anualmente" convierte la desinversión en una actividad permanente que genera recursos para la reasignación. Por ejemplo, Alphabet logró en 2015 mediante su conversión en holding company conciliar la concentración en negocios principales con la gestión separada de negocios especulativos (Other Bets), declarando que "trata la asignación de capital con rigor" (Page, 2015).
Por escala
La escala determina la "cantidad de apuestas" y "el tamaño de cada una". Las empresas pequeñas se ven obligadas a concentrarse, mientras que las grandes pueden pensar en términos de distribución.
Las empresas pequeñas deben concentrarse: Las empresas con pocas apuestas no pueden esperar el valor promedio de nuevos negocios o adquisiciones con rendimientos sesgados. La distribución mostrada por Kerr et al. (2014) —"55% resulta en pérdidas, 6% genera la mitad del retorno total"— significa que para empresas con solo 1-2 apuestas disponibles, "probablemente termine en pérdida". Por ejemplo, una empresa con capacidad de inversión anual de 500 millones de yenes obtiene mayor valor esperado dividiendo su inversión entre la mejora de negocios existentes con alta probabilidad de éxito y experimentos de decenas de millones de yenes cada uno, en lugar de invertir los 500 millones íntegramente en un nuevo negocio con probabilidad de éxito del 25%.
Las grandes empresas pueden pensar en distribuciones: Según McKinsey & Company (2020), las empresas que lanzaron 4 o más nuevos negocios en la última década tienen más del doble de probabilidad de obtener retornos superiores a 5 veces su inversión, y aproximadamente dos tercios de los nuevos negocios de gran escala surgieron de empresas que construyeron múltiples negocios. Thomke (2020) señala que Booking.com realiza alrededor de 25,000 experimentos anuales, y Koning et al. (2022) demuestran que las startups que implementaron pruebas A/B muestran mayor crecimiento en métricas e introducción de nuevos productos. Por ejemplo, con los mismos 10 mil millones de yenes, asignar recursos a una gran adquisición versus dividirlos entre 10 adquisiciones pequeñas y 20 experimentos produce superior aprendizaje y valor esperado con este último enfoque.
Las adquisiciones más grandes tienden a fracasar más: Moeller et al. (2004) reportan que en 12,023 adquisiciones estadounidenses entre 1980 y 2001, los accionistas de las empresas adquirentes en operaciones pequeñas ganaron 800 millones de dólares acumulados, mientras que los de operaciones grandes perdieron 226 mil millones. Por ejemplo, conforme crece el tamaño empresarial, una adquisición "de tamaño significativo" es más grande y sus pérdidas potenciales también, por lo que las grandes empresas deberían fundamentar su estrategia en la acumulación sistemática de pequeñas operaciones.
El nivel óptimo de efectivo varía según la escala: Opler et al. (1999) demuestran que las empresas con grandes oportunidades de crecimiento y flujos de caja inestables mantienen mayores ratios de efectivo, mientras que las grandes empresas con acceso privilegiado a mercados de capital mantienen ratios menores. Begenau & Palazzo (2021) muestran que el aumento en ratios de efectivo de empresas cotizadas estadounidenses puede explicarse por la participación de empresas nuevas que requieren intensidad en I+D y márgenes reducidos. Por ejemplo, mientras que es racional que una empresa joven enfocada en I+D mantenga varios años de ventas en efectivo, una gran empresa estable manteniendo la misma proporción constituiría, en el sentido de Jensen (1986), una falta de disciplina.
Por naturaleza de negocio
La naturaleza del negocio modifica la proporción de destinos de inversión y el horizonte temporal de retornos. Aquí se presentan cuatro tipos.
Intensivas en capital (manufactura, infraestructura, energía): La inversión en activos fijos constituye el principal uso de recursos, alcanzando la inversión neta en planta y equipo como porcentaje de ventas más del 30-40% en servicios públicos (Damodaran, 2026). Dado que la inversión es irreversible y de gran escala, el valor de opciones reales (inversión por etapas, aplazamiento) es máximo en este tipo de negocio (Dixit & Pindyck, 1994). Por ejemplo, diseñar la inversión para diferir la inversión en la segunda fase hasta que la demanda se confirme es el enfoque más efectivo para este tipo de empresas.
Activos ligeros (software, IA, servicios): La inversión principal se canaliza hacia I+D, talento, adquisición de clientes y datos —activos intangibles—, alcanzando la inversión intangible en empresas estadounidenses el 13,4% de ventas, más del doble que la inversión en activos fijos (6,3%) (Mauboussin & Callahan, 2025). Los activos intangibles son escalables y no recuperables (Haskel & Westlake, 2017), por lo que los retornos en caso de éxito son extraordinarios y la recuperación en caso de fracaso es prácticamente imposible. Por ejemplo, en este tipo de empresas, la métrica de asignación no es "monto de inversión en activos fijos" sino "ratio de costo de adquisición de cliente a valor de vida del cliente" o "indicadores de desempeño en I+D".
Industrias reguladas (finanzas, salud, servicios públicos, construcción): La viabilidad y el horizonte temporal de la inversión se determinan por regulación, y la alta barrera de entrada facilita que el ROIC de negocios existentes sea más estable. Los cambios regulatorios son una fuente principal de mercados de crecimiento, siendo efectiva la inversión en leer escenarios de cambio regulatorio y monitorear indicadores adelantados. Por ejemplo, la inversión en sistemas para cumplimiento regulatorio es apropriadamente tratada como inversión por "eficiencia" que no genera ventaja competitiva, bajo un presupuesto separado.
Tipo plataforma (negocios con efectos de red): La inversión inicial en adquisición de clientes es considerable y la monetización solo comienza cuando se cruza un umbral de escala, produciendo la curva J más profunda de todos los tipos. El pensamiento de Bezos (2016) —"siempre tomar una apuesta con 10% de probabilidad de retorno 100 veces superior"— refleja la toma de decisiones característica de este tipo de negocio. Por ejemplo, Amazon declaró en su carta a accionistas de 1997 que "realiza decisiones de inversión basadas en liderazgo de mercado a largo plazo antes que ganancias a corto plazo", lanzando Prime, AWS y Marketplace como apuestas estratégicas decididas (Bezos, 1998; Bezos, 2015).
Marco para evaluar oportunidades de inversión
En este capítulo se integra la discusión anterior en un único proceso. La pregunta es simple: cuando una empresa posee recursos, ¿en qué orden y cómo distribuirlos para maximizar el valor empresarial? La respuesta se divide en 8 pasos.
Paso 1 Definir la función objetivo y la unidad de distribución
Lo primero es definir "qué se maximiza" y "cuál es la unidad de distribución". Sin claridad en esto, al evaluar casos individuales, el capital fluye hacia departamentos con mayor influencia.
Situar el valor empresarial como función objetivo: El valor empresarial es el valor presente descontado de los flujos de caja libres futuros, con tres palancas que se pueden mover: ganancia, riesgo y crecimiento (Koller et al., 2020). Si se elige como objetivo cualquiera de ventas, participación de mercado o monto de ganancia, se justifican inversiones que sacrifican otros. Por ejemplo, con objetivo de ventas se valida la adquisición de bajo ROIC, con objetivo de ganancia del período actual se justifica reducir I+D o marketing, cada una pareciendo "racional".
Definir la unidad de distribución: La unidad no es la división de negocio sino "un conjunto con sentido estratégico" (mercado × producto × segmento de cliente). Hall et al. (2012) señalan que unidades más gruesas propician la perpetuación presupuestaria del año anterior, mientras que Birshan et al. (2013) identifica como primera técnica construir un "mapa de recursos" con granularidad fina. Por ejemplo, dividir "división de manufactura" en "clientes existentes de producto principal", "nuevas geografías para producto principal" y "nuevo producto" revela que ROIC varía significativamente dentro de la misma división.
Definir el ciclo: Separar la asignación anual de las revisiones trimestrales. Birshan et al. (2013) recomiendan celebrar discusiones estratégicas y presupuestarias en períodos distintos, manteniendo un margen discrecional para el CEO (en algunas empresas, el 5% de inversión en activos fijos) que pueda reajustarse. Por ejemplo, fijar la asignación al inicio del año y revisar trimestralmente solo proyectos que "toquen criterios de abandono" o "cumplan condiciones de inversión adicional".
Definir quién decide: Como muestra Stein (1997), el mercado de capital interno funciona cuando la matriz puede supervisar un pequeño número de negocios relacionados. Por ejemplo, si se delega la decisión final de asignación al consenso entre jefes de división, ocurre el "socialismo corporativo" de Scharfstein & Stein (2000), fluyendo capital desde negocios fuertes hacia débiles.
Paso 2 Hacer inventario de recursos y restricciones
A continuación se cuantifican los recursos disponibles para asignar y las restricciones que no deben cruzarse. Omitir recursos no monetarios aquí resulta en asignaciones que superan la capacidad de ejecución.
Calcular el monto de inversión disponible: Sumar flujo de caja operativo, efectivo en mano menos el nivel de efectivo requerido, capacidad de endeudamiento y capital recuperable de desinversiones. Más del 90% del financiamiento de capital en empresas estadounidenses proviene de recursos internos (Mauboussin & Callahan, 2014), siendo la estimación del capital generado internamente el punto de partida. Por ejemplo, si flujo operativo es 12 mil millones, efectivo excedente 5 mil millones, capacidad de deuda 20 mil millones y recuperación esperada de desinversiones 9 mil millones, el límite de inversión disponible es 46 mil millones, del cual se decide cuánto usar en el período.
Determinar el nivel de efectivo requerido: Establecer el nivel que asegure liquidez en situaciones de presión y no reducirlo por debajo de ese punto. Como demuestran Opler et al. (1999) y Bates et al. (2009), empresas con mayor variabilidad de flujo de caja e intensidad en I+D requieren niveles más altos. Por ejemplo, asegurar "efectivo intocable" equivalente a 6 meses de costos fijos u 18 meses hasta la próxima financiación.
Cuantificar talento y tiempo ejecutivo: Como Jagannathan et al. (2016) demuestran, la restricción real no es financiera sino de talento directivo y capacidad de ejecución. Integración de adquisiciones, lanzamiento de nuevos negocios y construcción de plantas grandes requieren talento dedicado. Por ejemplo, establecer en números concretos límites de capacidad: máximo 2 integraciones de adquisiciones simultáneas, máximo 1 lanzamiento de nuevo negocio.
Definir tolerancia al riesgo: Establecer el límite de pérdida que la empresa puede absorber sin comprometer continuidad operativa. Como Lovallo et al. (2020) señalan, este juicio es a nivel empresa, no por proyecto, siendo tolerante con apuestas pequeñas y riguroso con grandes. Por ejemplo, expresar tolerancia mediante dos condiciones: "pérdida máxima por proyecto no supera 10% de inversión disponible" y "aun con fracasos consecutivos, no se cae por debajo del nivel mínimo de efectivo".
Paso 3 Enumerar de forma exhaustiva las oportunidades de inversión
Las omisiones en la enumeración de oportunidades sesgan resultados posteriores por mucho que se refinen los cálculos. Los cinco destinos y la opción de "esperar" se enumeran sin omisiones, aplicando filtrado estratégico de primer nivel.
Generar candidatos en los cinco destinos: Operaciones existentes (equipos, I+D, ventas, talento, TI, activos intangibles, capital de trabajo), nuevos negocios, M&A y alianzas (incluida la venta), activos financieros, y devoluciones a accionistas/reembolso de deuda en cada categoría, incluyendo "esperar" como una opción explícita. Mauboussin & Callahan (2025) establecen que la asignación debe ser de base cero, con el principio de financiar estrategias, no proyectos. Por ejemplo, una empresa que no incluye "venta de negocios" ni "recompra de acciones propias" como candidatos está tomando implícitamente la decisión de "continuar todos los negocios y usar el capital internamente".
Hacer una selección preliminar por estrategia: A la luz del diamante estratégico de Hambrick & Fredrickson (2001), descartar candidatos que no se alineen con Arenas (campos de competencia) y Vehicles (medios para alcanzarlos). Con el criterio de "asociarse o adquirir" de Dyer et al. (2004), determinar aquí qué forma es la más apropiada entre alianza, inversión o adquisición. Por ejemplo, si la estrategia es "entrar en mercados adyacentes en tres años", descartarán candidatos de adquisición de mercados no relacionados, sin importar lo baratos que sean.
Clasificar según la relación con ventaja competitiva: Como en la selección de VRIO, separar qué candidatos fortalecerán una ventaja competitiva sostenible y cuáles son simplemente inversiones de eficiencia para mantener la paridad competitiva. Por ejemplo, las inversiones en cumplimiento regulatorio o actualización de sistemas centrales se tratan como inversiones de eficiencia en una categoría separada, evitando que compitan en el mismo nivel que las inversiones relacionadas con ventajas competitivas, lo que impide que se corten inversiones de eficiencia necesarias.
Complementar candidatos con perspectiva externa: Birshan et al. (2013) analizan la introducción de "contraanclas" basadas en datos externos en la discusión, citando un ejemplo de una empresa de bienes de consumo que amplió el rango de debate de asignación de 90–110% año a año a 50–200%. Por ejemplo, comparar la asignación de inversión de competidores o el ratio de inversión en capital fijo de la industria (Damodaran, 2026) con el de la propia empresa, e incluir "áreas en las que la empresa no invierte" como candidatos.
Paso 4 Estimar cada oportunidad
Para cada oportunidad, estimar el rendimiento esperado, la probabilidad de éxito, la varianza, el horizonte temporal, los recursos necesarios, el valor estratégico y el valor de opción. El punto de partida para la estimación no debe ser la esperanza interna de la empresa, sino la investigación y los ratios de referencia de la industria.
Comenzar con el ratio de referencia: Como muestran Lovallo & Kahneman (2003) y Flyvbjerg (2006), los planes creados únicamente con perspectiva interna tienden al optimismo sesgado. Usando como ratios de referencia los valores de investigación sistematizados en el Capítulo 2 (tasa de escalamiento de nuevos negocios 24%, tasa de éxito de entrada a mercados adyacentes 25%, rendimiento promedio de adquisidores prácticamente cero, tasa de pérdida de principal de VC 65%, etc.), se realiza correcciones por circunstancias de la empresa. Por ejemplo, si el plan de negocios de una nueva empresa asume una probabilidad de éxito del 80%, se solicita una justificación para explicar la diferencia con el ratio de referencia del 25% (historial pasado de la empresa propia, disponibilidad de métodos reproducibles).
Expresar expectativas sobre mercados en crecimiento como probabilidades: En inversiones que asumen el crecimiento del mercado, como se sistematizó en nuestro artículo anterior (mign, 2026d), se seleccionan métodos de predicción por cada fuente de crecimiento (política, economía, sociedad, tecnología), se descompone la pregunta de manera granular comenzando desde el ratio de referencia y se actualiza la probabilidad con nueva información. Por ejemplo, en lugar de "este mercado triplicará su tamaño en cinco años", descomponer como "probabilidad de 60% de que los costos tecnológicos caigan por debajo del umbral, probabilidad de 50% de que la regulación se establezca, y si ambos ocurren, el mercado se triplica".
Estimar mediante distribuciones: Más que el valor esperado, estimar tres elementos: el múltiplo de rendimiento en caso de éxito, la tasa de pérdida en caso de fracaso y la probabilidad de éxito. Como muestran Kerr et al. (2014) y Bessembinder (2018), los rendimientos en nuevos negocios y acciones siguen una distribución sesgada hacia unos pocos grandes éxitos, donde el valor promedio no representa el resultado de casi ningún proyecto. Por ejemplo, un proyecto expresado como "probabilidad de éxito 20%, cinco veces la inversión en caso de éxito, pérdida total en caso de fracaso" tiene un valor esperado de 1.0 veces la inversión (= 0.2 × 5), rendimiento esperado cero, pero observar la distribución revela "solo 1 de 5 casos tiene éxito".
Determinar horizonte temporal e indicadores intermedios: Aquí se decide el período de recuperación y los KPI intermedios para medir progreso en el camino. Como muestra la curva en J de Brynjolfsson et al. (2021), las inversiones que conllevan activos intangibles deterioran inicialmente el resultado, por lo que sin indicadores distintos de ganancias/pérdidas, las inversiones correctas pueden cancelarse prematuramente. Por ejemplo, para inversión en IA, usar "tasa de procesamiento automático de la tarea objetivo" y "número de excepciones procesadas" como KPI intermedios; para nuevos negocios, usar "número de clientes pagadores" y "tasa de retención".
Estimar el valor de opción: En proyectos donde es posible invertir por etapas, evaluar cuánto la información obtenida en la etapa 1 mejora la decisión de la etapa 2 (Luehrman, 1998; Trigeorgis, 1996). Por ejemplo, si un piloto de 100 millones de yenes clarifica la demanda y reduce la probabilidad de fracaso de una inversión a gran escala de 10,000 millones de yenes de 50% a 20%, el valor del piloto equivale a 10,000 millones × 30% = 3,000 millones de yenes.
Paso 5 Decidir aceptación o rechazo con tasa de obstáculo
Decidir aceptación o rechazo comparando las oportunidades estimadas con la tasa de obstáculo por categoría. Los negocios existentes rechazados en este punto se convierten en candidatos para venta.
Establecer tasas de obstáculo por categoría: Aplicar niveles cercanos a WACC para operaciones principales, niveles ligeramente superiores para sectores adyacentes, y niveles aún más altos para nuevos negocios. Como muestra Jagannathan et al. (2016), la tasa de obstáculo en la práctica es aproximadamente el doble del costo de capital, razón que se debe no al financiamiento sino a las restricciones de capacidad de ejecución y valor de opción. Esta propuesta ofrece como referencia: principal WACC + 0–2 puntos, adyacente WACC + 3–5 puntos, nuevo WACC + 10–15 puntos, activos financieros rendimiento de mercado. Por ejemplo, para una empresa con WACC del 8%, principal 8–10%, adyacente 11–13%, nuevo 18–23%.
No establecer tasas de obstáculo demasiado altas: Gormsen & Huber (2025) muestran que la tasa de descuento de las empresas es en promedio aproximadamente 3 puntos superior al costo de capital, y esta brecha explica la insuficiencia de inversión en años recientes. Mark Leonard, fundador de Constellation Software, afirmó que "la tasa de obstáculo funciona como un imán; una vez reducida, los rendimientos esperados de proyectos posteriores también se atraen al nuevo nivel" (Leonard, 2016), pero inversamente, una tasa de obstáculo demasiado alta rechaza proyectos que superan el costo de capital y reduce el valor empresarial. Por ejemplo, una empresa que aplica uniformemente una tasa de obstáculo del 15% a operaciones principales rechazará actualizaciones de equipos con ROIC del 12% que generan valor con seguridad.
Decidir aceptación o rechazo por VAN e IP: Confirmar si el VAN de cada proyecto es positivo; bajo restricción de capital, ordenarlos por IP (VAN ÷ monto de inversión) en orden descendente (Brealey et al., 2022; mign, 2026a). Por ejemplo, aunque ambos tengan VAN de 1,000 millones de yenes, un proyecto con inversión de 2,000 millones (IP 0.5) tiene prioridad sobre uno de 5,000 millones (IP 0.2).
Convertir negocios existentes rechazados en candidatos para venta: Las inversiones continuas en negocios cuyo ROIC cae por debajo del costo de capital sin perspectivas de mejora se rechazan y se trasladan a candidatos para venta o reducción. Como muestran Mulherin & Boone (2000) y Lee & Madhavan (2010), la venta en promedio aumenta el valor para los accionistas. Por ejemplo, un negocio periférico con ROIC del 4% genera más valor empresarial si se vende y el capital obtenido se reasigna al negocio principal con ROIC del 18%, en comparación con mantener la inversión continua.
Paso 6 Componer la cartera
Ensamblar los candidatos aceptados en una cartera integrada. Simplemente ordenarlos por VAN individual conduciría a que los nuevos negocios fuesen cero o excedieran la capacidad de ejecución; se requiere ajustar mediante fórmulas de asignación y límites.
Fórmula de asignación: Obtener el peso de cada candidato como "rendimiento esperado en exceso × grado de alineación estratégica ÷ riesgo", normalizado a la cantidad inversible bajo restricciones. El rendimiento esperado en exceso es el rendimiento esperado menos la tasa de obstáculo específica de categoría; el grado de alineación estratégica se expresa en tres niveles según coherencia con el diamante estratégico; el riesgo se expresa en tres niveles de varianza y tasa de pérdida en caso de fracaso. Por ejemplo, un proyecto con rendimiento en exceso de 10 puntos, grado de alineación 3, riesgo 1 (peso 30) tiene aproximadamente 9 veces la prioridad de uno con rendimiento en exceso de 5 puntos, grado de alineación 2, riesgo 3 (peso 3.3).
Establecer ratios límite: Utilizar referencias por etapa (etapa inicial principal ~100%, crecimiento principal 75–85%, listado/mediano 70/20/10, madurez 60–70/15–20/10–15) como límites superior e inferior, ajustando el resultado de la fórmula de asignación para que caiga en este rango. El "10% transformador" de Nagji & Tuff (2012) funciona como límite inferior, evitando interrumpir la inversión exploratoria incluso en años de buenos resultados operativos cortoplacistas. Por ejemplo, incluso en años donde la fórmula de asignación produce cero para inversión transformadora, se asigna el 10% inferior como "proyectos piloto".
Determinar límite por proyecto usando criterio de Kelly: Para apuestas donde es posible estimar la probabilidad de éxito p y el múltiplo de rendimiento neto en caso de éxito b, usar el criterio de Kelly (1956) f = p − (1 − p) ÷ b para obtener el límite por proyecto respecto al capital inversible (MacLean et al., 2011). Por ejemplo, para un proyecto con probabilidad de éxito 20% y ganancia 5 veces (rendimiento neto 4 veces), f = 0.2 − 0.8 ÷ 4 = 0, es decir, valor esperado cero, por lo que no se invierte. Si la ganancia es 10 veces (rendimiento neto 9 veces), f = 0.2 − 0.8 ÷ 9 ≈ 0.11, y con Kelly medio el límite por proyecto es aproximadamente 5.5% del capital inversible.
Escalonar mediante opciones reales: En proyectos de alta incertidumbre, no asignar el monto total de una sola vez, sino determinar el presupuesto de la etapa 1 y las condiciones para avanzar a la etapa 2 (Dixit & Pindyck, 1994; McGrath & MacMillan, 2009). Como advierten Adner & Levinthal (2004), si no se decide la condición de abandono desde el principio, la opción no funciona. Por ejemplo, documentar: "Si se alcanzan 30 clientes pagadores y tasa de retención 80% en 12 meses, asignar 500 millones de yenes para la etapa 2; de lo contrario, terminar".
Verificar correlación y capacidad de ejecución: Confirmar que los proyectos en la propuesta de asignación no se concentren en los mismos factores (ciclo económico del mismo sector cliente, misma tecnología, misma regulación) y que no excedan el número que puede ejecutarse simultáneamente (paso 2). Por ejemplo, si tres adquisiciones y dos nuevos negocios dependen todas del crecimiento del mismo sector cliente, un factor de fracaso en un proyecto afectará a todos.
Paso 7 Gestionar el capital residual
Cuando el capital permanece después de cumplir todos los candidatos aceptados internamente, determinar el orden de su disposición. Nuestra posición es "esperar → devolución a accionistas → reembolso de deuda", pero cuando falta solidez financiera, el reembolso de deuda se prioriza.
Estimar el valor de esperar: Cuando se prevé oportunidades de inversión en el futuro próximo cercano, mantener capital en bonos del tesoro a corto plazo o fondos del mercado de dinero del gobierno tiene valor (McDonald & Siegel, 1986). Como expresa Buffett (2025), "frecuentemente no hay nada atractivo, y solo raramente uno se hunde hasta las rodillas en una oportunidad", esperar es una opción racional cuando la distribución de oportunidades es sesgada. Por ejemplo, si se anticipa reestructuración industrial y se espera que oportunidades de adquisición se concentren en los próximos dos años, mantener efectivo abundante no es "no invertir" sino "prepararse para adquisiciones".
Establecer un límite superior para la retención de efectivo:Sin embargo, el valor marginal del efectivo es inferior a 1 dólar y disminuye con la debilidad del gobierno corporativo (Faulkender & Wang, 2006; Dittmar & Mahrt-Smith, 2007). El capital retenido debe tener "para qué", "hasta cuándo" y "un límite de restitución si se excede". Por ejemplo, una regla como "el efectivo que exceda el nivel de efectivo necesario más 2 años de planes de inversión se devuelve en el próximo período mediante recompra de acciones propias o dividendos".
La devolución a los accionistas debe elegir el medio según el precio:Si el precio de la acción está por debajo del valor empresarial, la recompra de acciones propias es racional; si está por encima, los dividendos son racionalesionales (Buffett, 2024; Mauboussin & Callahan, 2025). Una vez iniciados, los dividendos son difíciles de reducir y pueden presionar la inversión (Brav et al., 2005), por lo que las empresas con alta volatilidad deben priorizar la recompra de acciones propias. Por ejemplo, las recompras de acciones propias con el objetivo de alcanzar metas de EPS (Almeida et al., 2016) tienden a ir acompañadas de reducciones de inversión, por lo que deben evitarse.
Tratar el reembolso de deuda como una inversión que reduce la tasa de descuento:El retorno del reembolso de deuda es igual a la tasa de interés de préstamo después de impuestos, y su prioridad es baja mientras el ROIC del negocio principal la supere. Sin embargo, en empresas donde el aumento de costos fijos y la volatilidad económica generan grandes fluctuaciones en las ganancias, la reducción de la tasa de descuento mediante el reembolso protege el valor empresarial (Graham, 2000; mign, 2026a). Por ejemplo, si la tasa de interés de préstamo es del 3% después de impuestos y el ROIC del negocio principal es del 15%, el reembolso es secundario; pero si la estructura es tal que el pago de intereses supera la mitad del flujo de caja operativo en una recesión, el reembolso tiene prioridad.
No retener activos financieros sin relación con el negocio principal:Las inversiones netas en acciones cotizadas, bienes raíces y criptoactivos no aumentan el valor empresarial porque los accionistas pueden ejecutarlas por sí solos, y aumentan la variabilidad de las pérdidas y ganancias del negocio principal. Por ejemplo, la tenencia de acciones de política de propiedad también, a menos que vaya acompañada de colaboración o coinversión en asuntos comerciales (Allen & Phillips, 2000), debe venderse y reasignarse.
Paso 8: Ejecutar, monitorear y reasignar
Una vez tomada la decisión de asignación, comienza el verdadero trabajo. Mida el progreso mediante KPIs intermedios, detenga los proyectos que alcancen criterios de salida y reasigne en el siguiente ciclo. Incorpore mecanismos aquí para evitar la adherencia al año anterior y la escalada.
Monitorear con KPIs intermedios:Realice el seguimiento de los KPIs intermedios decididos en el Paso 4, independientemente de las pérdidas y ganancias. Es efectivo medir uso, satisfacción y beneficio neto en tres momentos: antes de la implementación, inmediatamente después de la implementación y después de la consolidación. Por ejemplo, para inversiones en IA, evalúe la tasa de utilización a los 3 meses después de la implementación, el beneficio neto a los 12 meses, y determine la reflexión en las pérdidas y ganancias 24 meses después.
Aplicar criterios de salida mecánicamente:Para evitar la escalada que demostraron Staw (1976) y Arkes & Blumer (1985), separe la decisión de salida de quienes impulsan el proyecto y llévela a cabo según criterios predeterminados. Por ejemplo, una regla como "si los KPIs intermedios están por debajo del 70% del estándar durante 2 períodos consecutivos, revisión automática"; en la revisión, no incluya "el monto de inversión anterior" como tema de discusión.
Diseñar una reunión de reasignación:Birshan et al. (2013) recomiendan diseñar reuniones presupuestarias no como "comparación con el año anterior" sino como un espacio de "reasignación", haciendo que cada participante deje clara la apuesta de su asignación, documentando la discusión y realizando una revisión posterior. Por ejemplo, como en el caso de una empresa de recursos que reasignó el 30% de la inversión de capital en el primer año de un nuevo CEO, use la tasa de cambio en la asignación misma como indicador.
Mejorar la precisión de las estimaciones mediante la revisión:Como muestra Flyvbjerg & Gardner (2023), la desviación entre plan y resultado tiene una tendencia sistemática. Registre las estimaciones en el momento de la adopción (retorno esperado, probabilidad de éxito, período) frente a los resultados reales, y refleje el sesgo de estimación en la tasa base del siguiente ciclo. Por ejemplo, si la probabilidad de éxito promedio en el plan de nuevos negocios de los últimos 5 años fue del 70% pero el resultado real fue del 20%, descuente uniformemente la probabilidad de éxito del plan en el siguiente ciclo.
Cuestionar regularmente el "movimiento importante":Simplemente ejecutar ciclos anuales no produce el movimiento hacia arriba del que hablan Bradley et al. (2018). Una vez cada 3 a 5 años, considere separadamente la viabilidad de una reasignación estratégica que reasigne el 60% o más del capital durante 10 años, fuera del ciclo normal. Por ejemplo, si el mercado del negocio principal se está contrayendo estructuralmente, en lugar de ajustes incrementales anuales, discuta abiertamente la venta de negocios y la reasignación a gran escala.
Estudio de caso
Aplicar el mismo procedimiento a una startup de IA con ventas de 1.000 millones de yenes y una empresa cotizada con ventas de 100.000 millones de yenes. Todos los números son ficticios y tienen la intención de mostrar cómo usar el procedimiento.
Empresa A: Startup de IA con ventas de 1.000 millones de yenes
Pasos 1-2:La función objetivo es el valor empresarial (valor de tasación en la próxima ronda de financiación). Con efectivo disponible de 1.500 millones de yenes, flujo de caja operativo anual de -200 millones de yenes, y capital de trabajo de 900 millones de yenes (18 meses) como nivel de efectivo necesario, la cantidad disponible para inversión en este período es de 700 millones de yenes. La restricción de capacidad de ejecución es hasta 2 nuevas iniciativas simultáneamente.
Pasos 3-4:Los candidatos son: ①desarrollo del producto principal y personal de ventas (400 millones de yenes, retorno esperado 30%, probabilidad de éxito 80%), ②funcionalidad para segmento adyacente (200 millones, 25%, 50%), ③experimento de nuevo producto (100 millones, probabilidad de éxito 20%, 10 veces si tiene éxito), ④inversión minoritaria en startup competidor (100 millones, 15%), ⑤bonos del tesoro a corto plazo (4%). El WACC es 15%.
Paso 5:Los hurdle rates son núcleo 15%, adyacente 19%, nuevo 27%, activo financiero 4%. ①supera por 15 puntos, ②supera por 6 puntos, ③se evalúa por distribución, ④supera por −12 puntos (rechazado), ⑤se usa solo para fondos de espera.
Paso 6:Los pesos de la fórmula de asignación son: ① 15 × 3 ÷ 1 = 45, ② 6 × 2 ÷ 2 = 6, ③ se establece un límite mediante el criterio de Kelly en lugar de retorno excesivo. El f de ③ = 0.2 − 0.8 ÷ 9 ≒ 0.11, con Kelly medio, aproximadamente el 5.5% del capital de inversión disponible de 1.500 millones de yenes (aproximadamente 800 millones) es el límite por caso. La asignación es ①400 millones, ②200 millones, ③100 millones (divididos en dos experimentos de 50 millones cada uno), ④0, totalizando 700 millones de yenes.
Pasos 7-8:Todo el efectivo restante se retiene en MMF gubernamental y bonos del tesoro a corto plazo, con depósitos distribuidos entre múltiples bancos. ② establece "20 clientes de pago" a los 12 meses como condición para la Fase 2, y ③ solo recibe inversión adicional en 1 experimento que cumple con "10 usuarios continuos a los 6 meses".
Empresa B: Empresa cotizada con ventas de 100.000 millones de yenes
Pasos 1-2:La función objetivo es el valor empresarial (valor actual del flujo de caja libre futuro). Con flujo de caja operativo de 12.000 millones de yenes, efectivo excedente de 5.000 millones, capacidad de endeudamiento de 20.000 millones, WACC de 8%, la cantidad disponible para inversión en este período es de 15.000 millones de yenes. Se pueden ejecutar simultáneamente hasta 2 integraciones de adquisición y 1 lanzamiento de nuevo negocio.
Pasos 3-4:Los candidatos son: ①actualización y automatización de equipo del negocio principal (8.000 millones, ROIC esperado 18%), ②desarrollo de producto adyacente (3.000 millones, 14%), ③2 adquisiciones pequeñas (4.000 millones totales, 15%), ④adquisición grande del mismo sector (30.000 millones, 10%), ⑤nuevo negocio y CVC (1.500 millones, retorno esperado 25%, probabilidad de éxito 30%), ⑥inversión continua en negocios periféricos (2.000 millones, ROIC 4%), ⑦tenencia de acciones de política (valor en libros 3.000 millones, rendimiento de dividendos 3%), ⑧recompra de acciones propias (el precio de la acción es 0.8 veces el valor empresarial estimado).
Paso 5:Los hurdle rates son núcleo 8%, adyacente 12%, nuevo 20%. ①supera por 10 puntos, ②supera por 2 puntos, ③supera por 3 puntos, ④supera por −2 puntos (rechazado; también excede la cantidad de inversión disponible y capacidad de integración), ⑤supera por 5 puntos, ⑥supera por −4 puntos (rechazado), y el negocio periférico se mueve a candidato para venta (recuperación esperada 6.000 millones). ⑦se mueve a candidato para venta (3.000 millones) porque no va acompañada de cooperación comercial.
Paso 6:Los pesos son: ① 10 × 3 ÷ 1 = 30, ② 2 × 3 ÷ 2 = 3, ③ 3 × 3 ÷ 2 = 4.5, ⑤ 5 × 2 ÷ 3 ≒ 3.3. De 24.000 millones de yenes (15.000 millones de cantidad de inversión disponible + 9.000 millones de recuperación de ventas), se asignan ①8.000 millones, ②3.000 millones, ③4.000 millones, ⑤1.500 millones, totalizando 16.500 millones. ⑤ se divide en Fase 1 de 500 millones y Fase 2 de 1.000 millones dentro del rango del límite de proporción (transformación 10%), con condiciones documentadas para avanzar a la Fase 2.
Pasos 7-8:Los 7.500 millones restantes se asignan a recompra de acciones propias porque el precio de la acción está por debajo del valor empresarial estimado. Con tasa de interés de préstamo del 3% después de impuestos por debajo del ROIC del negocio principal del 18%, el reembolso de deuda es secundario; sin embargo, se adjunta la condición de que el reembolso se prioriza si el pago de intereses supera el 30% del flujo de caja operativo en un escenario de recesión. Se establece KPI intermedio y criterios de salida para ①-⑤, y en la reunión de reasignación del próximo año, se utiliza la desviación entre estimación y resultado real para corregir la tasa base.
Limitaciones del marco
Este procedimiento estructura la discusión sobre asignación, pero no produce respuestas que superen la calidad de las entradas. El uso requiere la comprensión de las limitaciones.
Error de estimación:La estimación del retorno esperado y la probabilidad de éxito tiende sistemáticamente a ser optimista (Lovallo & Kahneman, 2003; Flyvbjerg & Gardner, 2023). La fórmula de asignación refleja ese error directamente en los resultados, por lo que la corrección mediante tasa base y revisión es esencial. Por ejemplo, simplemente estimar la probabilidad de éxito 10 puntos más alta puede justificar o negar la asignación a nuevos negocios.
Cuantificación del valor estratégico:El método de expresar el ajuste estratégico en tres niveles solo aproxima aproximadamente el valor estratégico (opciones futuras, posición competitiva, aprendizaje). Por ejemplo, inversiones cuyo propósito es prevenir la entrada de competidores, que no aumentan el flujo de caja sino que lo "evitan disminuir", tienen valor que es difícil de ver en el VAN.
Correlación e interacción:La correlación entre proyectos (dependencia de los mismos factores) e interacción (el éxito de uno aumenta el valor del otro) no aparecen en estimaciones individuales. Como muestra el marco de Markowitz (1952), el valor de una cartera no es la suma de valores esperados individuales. Por ejemplo, si dos nuevos negocios comparten la misma base de clientes, el éxito de uno reduce el costo de adquisición de clientes del otro.
Capacidad de ejecución organizacional:Incluso si la asignación es correcta, sin capacidad para integración, lanzamiento u operación, no se logran resultados. Como muestra Jagannathan et al. (2016), la restricción práctica está más en capacidad de ejecución que en fondos. Por ejemplo, una política de realizar 5 adquisiciones pequeñas al año no funciona sin desarrollar primero el personal responsable de la integración.
La fórmula no sustituye la discusión:El papel de la fórmula de asignación es hacer explícitas las premisas de la discusión (retorno esperado, probabilidad, ajuste, riesgo) y asignar según fundamento en lugar de adherencia al año anterior o quién hable más fuerte. Por ejemplo, cuando el resultado de la fórmula de asignación entra en conflicto con la intuición del ejecutivo, hay valor en discutir cuál de las entradas es diferente.
Tendencias en investigación y práctica más recientes
Este capítulo organiza investigación de los años 2020 y afirmaciones de reconocidos profesionales y empresas. La investigación se concentra en la realidad de la asignación de capital, retorno de activos intangibles e inversión en IA, y reevaluación de M&A y devolución a accionistas, mientras que los profesionales discrepan en tres temas: "concentración vs. dispersión", "devolución vs. reinversión", y "¿es excesiva la inversión en IA?".
Investigación más reciente
La tasa de descuento corporativa se desvía del costo de capital reconocido, generando insuficiencia de inversión: Gormsen & Huber (2025) recopilaron declaraciones de juntas de resultados de aproximadamente 2,500 empresas en 20 países y demostraron que la tasa de descuento corporativa es en promedio aproximadamente 3 puntos más alta que el costo de capital reconocido, y que la brecha en Estados Unidos se ha ampliado de aproximadamente 3 puntos en 2002 a aproximadamente 5 puntos en 2020. Los cambios en el costo de capital apenas se reflejan en la tasa de descuento dentro de 2 años, y tardan más de 10 años en reflejarse completamente. Por ejemplo, la "inversión perdida" durante el período de tasas de interés bajas en la década de 2010, que no aumentó la inversión, equivale al 20% del acervo de capital de Estados Unidos en el modelo estándar, pero se reduce casi a cero cuando se incorpora la brecha.
El costo de capital reconocido por las empresas difiere de las condiciones del mercado, generando mala asignación de capital: Gormsen & Huber (2024) demostraron que la variación entre empresas en el costo de capital reconocido no se explica en gran medida por los rendimientos esperados basados en el mercado, y que las empresas con mayor reconocimiento de costo invierten menos y tienen un ROIC más alto. Por ejemplo, incluso dos empresas del mismo sector y con el mismo riesgo divergen en sus niveles de inversión y eficiencia de capital a largo plazo si un ejecutivo cree que "el costo de capital de nuestra empresa es 12%" mientras que el otro cree que es "8%".
La mayor parte de la "brecha de inversión" se puede explicar por activos intangibles: Crouzet & Eberly (2023) descomponían el fenómeno de depresión de la inversión tangible en comparación con el valor empresarial en renta del capital físico, activos intangibles y renta de activos intangibles, y demostraron que cuando se incluye el capital organizacional, los factores relacionados con activos intangibles explican aproximadamente el 69% de la brecha. Por ejemplo, la razón por la que la inversión en capital en empresas de software o de atención médica parece "baja" es que la inversión se realiza de formas que no aparecen en el balance.
La mayor parte del aumento de efectivo corporativo se puede explicar por el hecho de que "han aumentado las empresas del tipo que mantiene más efectivo": La relación promedio de efectivo y depósitos de las empresas estadounidenses cotizadas en bolsa se duplicó del 10.5% en 1980 al 23.2% en 2006 (Bates et al., 2009), pero Begenau & Palazzo (2021) demostraron que la mayor parte de este aumento se puede explicar por el hecho de que empresas que gastan grandes cantidades en investigación y desarrollo y aún no son rentables se cotizan con altos índices de efectivo, lo que eleva el promedio.
La recompra de acciones propias es independiente de la insuficiencia de inversión: Guest et al. (2023) dividieron a miles de empresas estadounidenses por la intensidad de recompra de acciones propias y las compararon, informando que la recompra de acciones propias no está relacionada ni con la insuficiencia de inversión ni con la compensación excesiva de los ejecutivos, sino que de hecho es realizada por empresas altamente rentables. Cuando se combina con la estimación del 41% de rendimiento neto de Fried & Wang (2019), la afirmación de que "la devolución de capital está reduciendo la inversión" no es respaldada por datos a gran escala. Por ejemplo, desde 2023, Estados Unidos ha aplicado un impuesto sobre bienes del 1% a la recompra de acciones propias, pero la "supresión de inversión" que se suponía era su justificación es débil empíricamente.
Las grandes empresas están abandonando la ciencia: Arora et al. (2021) utilizaron datos de aproximadamente 800,000 artículos de empresas de 1980 a 2015 para demostrar que a medida que los resultados de la investigación se filtran a los competidores, las empresas se retiran de la investigación básica. Por ejemplo, incluso cuando el rendimiento social de la investigación básica es alto, se vuelve racional para las empresas individuales no invertir en ella.
Las ideas son cada vez más difíciles de encontrar: Bloom et al. (2020) demostraron que la productividad de la investigación en Estados Unidos está disminuyendo a un ritmo superior al 5% anual y se reduce a la mitad cada 13 años. Por ejemplo, incluso si se mantiene el presupuesto de I+D en términos nominales, la asignación debe considerarse con la premisa de que los resultados reales disminuyen año tras año.
La "persistencia" de los fondos de PE no se puede utilizar antes del tiempo: Harris et al. (2023) demostraron que, aunque hay persistencia cuando se observan los resultados finales tanto para compras apalancadas como para VC, no hay casi persistencia en las compras apalancadas desde 2000 basándose solo en la información disponible en el momento del lanzamiento del fondo, y la persistencia solo permanece en VC. Por ejemplo, la estrategia de "invertir en empresas operadoras del cuartil superior anterior" ya no funciona en compras apalancadas.
Los CVC comienzan como forma de compensar la falta de innovación interna y terminan cuando se recupera: Ma (2020) analizó 381 unidades de CVC y mostró que los CVC comienzan después de disminuciones en el número o la calidad de las patentes internas, y tienden a terminar cuando se recuperan las debilidades. Por ejemplo, es más cercano a la realidad observada en la investigación posicionar los CVC no como "división de inversión permanente" sino como "medio de aprendizaje con plazo limitado".
La ventaja del M&A programático ha sido consistente durante más de 20 años: En el análisis más reciente de McKinsey (Daume et al., 2021), las empresas que continúan con adquisiciones pequeñas y medianas obtienen rendimientos de accionistas excedentes de aproximadamente 2 puntos anuales, con el 65% siendo positivo, mientras que las adquisiciones grandes y únicas están divididas equitativamente, y las empresas que no realizan adquisiciones tienen el peor desempeño. Bain & Company (2024) también informan que la ventaja de rendimiento de accionistas de las empresas que adquieren frecuentemente se ha ampliado del 57% en 2000-2010 a aproximadamente 130% actualmente. Por ejemplo, lo que determina el éxito o fracaso del M&A no es "si se hace o no" sino "a qué escala, con qué frecuencia y con qué capacidad se realiza".
Los factores de comportamiento determinan los resultados del M&A: Devers et al. (2020) sintetizaron 188 estudios de M&A conductual de 2008 a 2018 y concluyeron que el exceso de confianza del CEO y el narcisismo impulsan adquisiciones que destruyen valor, mientras que los activos altamente relacionados, la compra de activos vendidos, las adquisiciones parciales y las juntas directivas independientes mejoran los resultados. Por ejemplo, incorporar una perspectiva independiente en el proceso de aprobación de adquisiciones es un gobierno más efectivo que la evaluación de proyectos individuales.
Los aceleradores funcionan "según el diseño": Hallen et al. (2020) compararon en un cuasiexperimento a los solicitantes aceptados con los rechazados por poco margen y demostraron que las empresas graduadas recaudaron 47-171% más capital, y que la fuente del efecto radica en el aprendizaje temprano intensivo. Por ejemplo, incluso en aceleradores operados por empresas, el diseño que concentra la asesoría en las primeras etapas y hace la progresión transparente determina los resultados.
Las empresas que experimentan crecen más rápido y fallan más rápido: Koning et al. (2022) demostraron que las startups que implementaron pruebas A/B aumentaron sus indicadores de crecimiento e introducción de nuevos productos, y que la dispersión de resultados también se amplió. Por ejemplo, el mecanismo de experimentación no solo aumenta la probabilidad de éxito sino que también acelera el fracaso y libera capital.
El efecto operativo de la IA generativa es grande, pero aún no aparece claramente en los resultados corporativos: Brynjolfsson et al. (2025) reportaron productividad +14% en servicio al cliente (principiantes +34%), Noy & Zhang (2023) reportaron tiempo requerido −40% y calidad +18% en redacción de documentos, y Dell'Acqua et al. (2023) reportaron en consultoría que la calidad fue +40% superior en áreas donde la IA es fuerte y −19 puntos en tasa de respuestas correctas en áreas donde es débil. Por otro lado, en la encuesta de McKinsey & Company (2025), las organizaciones que utilizan IA alcanzan el 88%, pero solo el 39% reportan un impacto en el EBIT de toda la empresa. Por ejemplo, la diferencia entre el efecto a nivel de tarea y el efecto a nivel empresarial se puede explicar por la presencia o ausencia de inversión organizacional complementaria (Brynjolfsson et al., 2021).
El efecto macroeconómico de la IA tiene una brecha de más de 10 veces entre optimistas y cautelosos: Acemoglu (2025) estimó utilizando un modelo basado en tareas que el aumento de TFP de 10 años de la IA generativa se limita como máximo a 0.66% (aproximadamente 0.07% anual). Eloundou et al. (2024) estimaron que aproximadamente el 80% de los trabajadores estadounidenses podrían verse afectados en al menos el 10% de sus tareas, y aproximadamente el 19% en al menos el 50% de sus tareas por los LLM. Por ejemplo, a partir de los mismos datos de exposición, la estimación del efecto macroeconómico cambia significativamente dependiendo de la estimación de la tasa de reducción de costos de tareas.
La tasa de éxito de proyectos gigantes es inferior al 1%: Flyvbjerg & Gardner (2023) utilizaron datos de más de 16,000 proyectos y reportaron que el 91.5% excedió el presupuesto o el plazo, y solo el 0.5% logró todos los objetivos de presupuesto, plazo y beneficio. Por ejemplo, los planes de inversión de gran escala deben incorporar de antemano un margen basado en la distribución de resultados de la clase de referencia.
Las empresas son excesivamente aversa al riesgo a nivel de proyecto: Lovallo et al. (2020) señalaron una estructura en la que los gerentes intermedios apuestan sus carreras por proyecto, lo que significa que la empresa en su conjunto no puede asumir apuestas pequeñas. Por ejemplo, agregar el riesgo en toda la empresa y evaluar a los individuos por la calidad de la toma de decisiones en lugar del resultado del proyecto es la solución.
El valor de la inversión en marketing aparece en el valor de la empresa a través del activo de cliente: Edeling et al. (2021) integraron 285 estudios empíricos y organizaron conocimientos tales como elasticidad del valor de empresa del activo de cliente 0.72 y rendimiento excedente anual de satisfacción del cliente 10.8%, mientras que demostraban que la reducción de marketing para ganancia a corto plazo ocurre en el 20% de las empresas y es perjudicial a largo plazo. Por ejemplo, la reducción de inversión en marketing causa más daño al valor a largo plazo que el ajuste de ganancias contables.
Argumentos de profesionales
La asignación de capital es el trabajo más importante del CEO: Mauboussin & Callahan (2025) cuantificaron el uso de capital de empresas estadounidenses de 1970 a 2024 y señalaron que "la asignación de capital es la responsabilidad más importante del CEO" y que el capital que no puede ganar el costo de capital a largo plazo destruye valor. Los 8 CEOs de Thorndike (2012) también dedicaron más tiempo a la asignación de capital que a la operación del negocio. Por ejemplo, según los datos de Mauboussin & Callahan (2025), el precio de las acciones de las empresas adquirentes cayó al momento del anuncio en el 60% de los casos, el 36% de las empresas alcanzaron los objetivos de sinergias de costos, y solo el 17% logró sinergias de ingresos.
Negocios de calidad sobre efectivo, pero esperar si no hay oportunidades: Buffett (2025) afirmó que "Berkshire nunca priorizaría la tenencia de equivalentes de efectivo sobre la propiedad de negocios de calidad", pero también señaló que "a menudo no hay nada atractivo, e incluso rara vez nos sumergimos hasta la rodilla en una oportunidad", explicando la tenencia récord de efectivo como resultado de la falta de oportunidades. Por ejemplo, la compañía vendió más de 134,000 millones de dólares en acciones en 2024 y no realizó recompra de acciones propias en el cuarto trimestre.
La recompra de acciones propias depende del precio: Buffett (2024) afirmó que "todas las recompras de acciones propias deben depender del precio, siendo racionales a precios por debajo del valor empresarial pero tontas a precios por encima", y Mauboussin & Callahan (2025) también establecieron como regla de oro "comprar solo cuando el precio de las acciones está por debajo del valor esperado". Por ejemplo, Apple devolvió 29,000 millones de dólares a los accionistas en relación con un flujo de caja operativo de 24,000 millones de dólares en el segundo trimestre de 2025 y estableció un nuevo programa de recompra de acciones propias de 1,000 mil millones de dólares (Apple, 2025).
Apostar audazmente para el liderazgo de mercado a largo plazo: Bezos (1998) declaró que "toma decisiones de inversión desde la perspectiva del liderazgo de mercado a largo plazo, en lugar de ganancias a corto plazo o reacciones a corto plazo de Wall Street" y "toma decisiones de inversión audaces, no tímidas". Bezos (2016) afirmó que "siempre debe tomar apuestas con 10% de probabilidad de retornos 100 veces mayores". Por ejemplo, Bezos (2017) clasificó la toma de decisiones en "puertas de un sentido" irreversibles y "puertas de doble sentido" reversibles, sugiriendo que estas últimas deben decidirse rápidamente con información limitada.
Dispare la bala antes de disparar el cañón: Collins & Hansen (2011) reportaron que las empresas que se orientaban mediante experimentos de bajo costo y bajo riesgo antes de invertir grandes recursos lograban 10 veces mejor desempeño en ambientes inciertos. Por ejemplo, los "cañones no calibrados" que apuestan fuerte antes de validar se correlacionaban con desastres.
Acumular pequeñas adquisiciones a precios disciplinados: Leonard (2016) de Constellation Software adquirió continuamente pequeñas empresas de software mientras mantenía un alto hurdle rate, afirmando que "el hurdle rate funciona como un imán y una vez que lo bajas, los retornos esperados de los proyectos posteriores también se atraen hacia el nuevo nivel". Danaher realizó adquisiciones sucesivas trasplantando su sistema de gestión empresarial (Danaher Business System) a las empresas adquiridas, reasignando el 66% del capital entre 1990 y 2009 para lograr retornos a accionistas del 25% anual (Hall et al., 2012). Por ejemplo, lo común a ambas empresas es repetir el mismo tipo de adquisición con la misma disciplina, en lugar de hacer una única adquisición grande.
Separación entre concentración en negocios core y apuestas especulativas: Page (2015) afirmó que en la restructuración de Alphabet como holding, "concentración en negocios core" y "gestión rigurosa de la asignación de capital" se logran simultáneamente, separando y gestionando negocios especulativos. Por ejemplo, la estructura de holding puede verse como la institucionalización del "ambidextrismo organizacional" mencionado en el Capítulo 3 desde el perspectiva de la asignación de capital.
Ejemplo extremo de inversión concentrada: SoftBank Group decidió invertir hasta 40,000 millones de dólares en OpenAI en 2025, y la inversión acumulada de 44,600 millones de dólares al 30 de junio de 2026 fue evaluada con un valor razonable de 89,600 millones de dólares (SoftBank Group, 2025, 2026). La inversión acumulada de Vision Fund 1 y 2 fue de 87,200 millones de dólares y 109,800 millones de dólares respectivamente, con ganancias acumuladas totales de 26,600 millones de dólares y 21,300 millones de dólares (SoftBank Group, 2026). Por ejemplo, las apuestas extremadamente concentradas generan tanto ganancias de revaluación masivas como pérdidas, y los resultados se determinan por cambios en la valuación.
La inversión estratégica en la era de la IA tiene escala y estructura diferentes de las anteriores: Microsoft posee aproximadamente el 27% de participación (valor evaluado en aproximadamente 135,000 millones de dólares) después de la reestructuración de OpenAI en octubre de 2025, y OpenAI se comprometió a comprar 250,000 millones de dólares en Azure (Microsoft, 2025). NVIDIA firmó una carta de intención para invertir gradualmente hasta 100,000 millones de dólares en OpenAI (OpenAI, 2025) e invirtió 5,000 millones de dólares en Intel (NVIDIA, 2025). Por ejemplo, la inversión "cíclica" donde proveedores invierten en clientes o competidores para apoyar la demanda de su propio ecosistema con capital no se puede evaluar completamente dentro del marco del CVC tradicional.
La inversión en IA: "el riesgo de subinversión es dramáticamente mayor": Pichai de Alphabet afirmó en la llamada de ganancias de 2024 que "cuando se atraviesa esta curva, el riesgo de subinversión es dramáticamente mayor que el riesgo de sobreinversión" (Alphabet, 2024), y Nadella de Microsoft posicionó la inversión como "activos a largo plazo que impulsan el crecimiento en la próxima década y más allá" (Microsoft, 2024). Por ejemplo, los gastos de capital de los 4 hiperscaladores principales en 2025 alcanzaron aproximadamente 410,000 millones de dólares en total.
La inversión en IA no se justifica con ingresos: En contraste, Cahn de Sequoia Capital (2024) señaló mediante ingeniería inversa desde las ventas de centros de datos de NVIDIA que se necesitan 600,000 millones de dólares en ingresos anuales para justificar la inversión en infraestructura de IA, con una brecha de 500,000 millones de dólares respecto al estado actual. En el reporte de Goldman Sachs (2024), Covello afirmó que "la IA no está diseñada para resolver problemas complejos que justifiquen la inversión", y Acemoglu en el mismo reporte argumenta efectos limitados. Por ejemplo, la pregunta "¿se justifica la inversión?" requiere descomponerla para cada empresa en "¿qué buscamos lograr con nuestra inversión?", considerando que el frenesí especulativo se ha repetido durante períodos de difusión de tecnología (Cahn, 2024).
Devolución versus reinversión: Lazonick (2014) criticó que empresas del S&P 500 destinaban el 54% de ganancias a recompras de acciones propias y 37% a dividendos, perdiendo fondos para inversión y salarios. En contraste, Fried & Wang (2018) argumentaron que la devolución neta después de descontar emisiones de acciones era solo del 41%, y que los niveles de inversión estaban cerca del máximo histórico. Por ejemplo, ambos ven los mismos datos en términos de "monto total" versus "monto neto", y la conclusión política se invierte según qué cifra se use.
Fracaso de asignación excesivamente enfocada en reducción de costos: Kraft Heinz, conocida por la metodología de 3G Capital, priorizó la reducción de costos mediante presupuestos base cero, resultando en insuficiente inversión en marcas y llevando a pérdidas por deterioro de 15,400 millones de dólares y reducción de dividendos en 2019 (Kraft Heinz, 2019). Por ejemplo, es un ejemplo típico de asignación de capital que maximiza solo la palanca de ganancias mientras descuida las palancas de crecimiento y riesgo.
Invertir según la ley de potencia: Thiel & Masters (2014) afirmaron que los retornos de la inversión de riesgo siguen una ley de potencia donde el éxito de una empresa supera el resto del fondo completo, por lo que solo invierten en empresas que podrían pagar todo el fondo. Por ejemplo, este enfoque también se aplica a carteras de nuevos negocios, y los nuevos negocios que apuntan a "éxito promedio" contribuyen poco a los retornos de la cartera completa.
Conclusión
En este artículo, hemos sistematizado integralmente los enfoques y procesos óptimos para inversión empresarial y asignación de capital basándonos en investigaciones y conocimiento práctico reciente. Independientemente del etapa o contenido empresarial, esperamos que sea útil para considerar iniciativas con mayor probabilidad de éxito basadas en conocimiento generalizado.
Referencias bibliográficas
Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58. https://doi.org/10.1093/epolic/eiae042 Resumen: Utilizando un modelo macroeconómico basado en tareas, estimó que el aumento de PFT en 10 años por IA generativa es de máximo 0.66% (aproximadamente 0.07% anual), advirtiendo contra expectativas excesivas.
Adner, R., & Levinthal, D. A. (2004). What is not a real option: Considering boundaries for the application of real options to business strategy. Academy of Management Review, 29(1), 74–85. Resumen: La lógica de opciones reales funciona solo en inversiones con condiciones de cese claras y alcance fijo, y en inversiones exploratorias, el cese se pospone debido a costos hundidos y motivaciones de promoción.
Allen, J. W., & Phillips, G. M. (2000). Corporate equity ownership, strategic alliances, and product market relationships. Journal of Finance, 55(6), 2791–2815. Resumen: Analizando 402 adquisiciones de 5% o más de acciones, mostró que inversiones minoritarias con alianzas o JV aumentan el precio de acciones (+9.1%) e inversión (+58.4%) de la empresa invertida, mientras que los retornos del inversor no son significativos.
Almeida, H., Fos, V., & Kronlund, M. (2016). The real effects of share repurchases. Journal of Financial Economics, 119(1), 168–185. Resumen: Empresas que probablemente no alcanzarían pronósticos de EPS realizan recompras propias para inflar EPS, seguidas de reducción en inversión de capital, R&D y empleo.
Alphabet Inc. (2024, July 23). Q2 2024 earnings call transcript. Resumen: El CEO Pichai explicó que respecto a infraestructura de IA, "el riesgo de subinversión es dramáticamente mayor que el riesgo de sobreinversión", justificando gastos de capital de 13,000 millones de dólares por trimestre en la llamada de ganancias.
Andrade, G., Mitchell, M., & Stafford, E. (2001). New evidence and perspectives on mergers. Journal of Economic Perspectives, 15(2), 103–120. Resumen: En fusiones estadounidenses 1973–1998, la reacción de precio al anuncio fue +16% para empresa adquirida, −0.7% para adquirente, +1.8% combinado, mostrando que ganancias se atribuyen a accionistas de empresa adquirida.
Apple Inc. (2025, May 1). Apple reports second quarter results [Press release]. https://www.apple.com/newsroom/2025/05/apple-reports-second-quarter-results/ Resumen: En segundo trimestre de 2025, devolvió 29,000 millones de dólares a accionistas y estableció nuevo marco de recompra de acciones propias de 100,000 millones de dólares.
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. Resumen: Experimentalmente demostró que aunque montos ya pagados son racionalmente irrelevantes, las personas continúan usando artículos por los que pagaron más, distorsionando el juicio.
Arora, A., Belenzon, S., & Sheer, L. (2021). Knowledge spillovers and corporate investment in scientific research. American Economic Review, 111(3), 871–898. https://doi.org/10.1257/aer.20171742 Resumen: Utilizando datos de aproximadamente 800,000 publicaciones corporativas 1980–2015, mostró que cuanto mayor es el desbordamiento a competidores, más se retiran las empresas de investigación básica.
Association for Financial Professionals. (2024). 2024 AFP liquidity survey. Resumen: Encuesta reportando que después de la quiebra bancaria de marzo de 2023, el 45% de ejecutivos financieros corporativos trasladó depósitos a grandes bancos, manteniendo 47% de efectivo en depósitos bancarios y 12% en valores del Tesoro.
Baghai, M., Coley, S., & White, D. (1999). The alchemy of growth: Practical insights for building the enduring enterprise. Perseus Books. Resumen: Presentó un marco de crecimiento que gestiona simultáneamente tres horizontes: el negocio central actual, los nuevos negocios en ascenso y la siembra de opciones futuras.
Bain & Company. (2014). Mastering the good breakup. https://www.bain.com/insights/mastering-the-good-breakup/ Resumen: Analizó 40 escisiones de empresas con valor superior a mil millones de dólares, demostrando que los resultados se polarizaron entre el tercio superior (+50% o más) y el tercio inferior (−40%), sin superar el mercado en promedio.
Bain & Company. (2024). How companies got so good at M&A. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ Resumen: Demostró que la ventaja de retorno accionario en empresas que adquieren más de una vez al año se expandió del 57% en 2000-2010 a aproximadamente 130%, mostrando la superioridad de los compradores frecuentes con datos de 66 millones de transacciones en aproximadamente 20 años.
Bain & Company. (2025). Global M&A report 2025. https://www.bain.com/insights/topics/m-and-a-report/ Resumen: Informó que el volumen global de fusiones y adquisiciones en 2024 se recuperó a aproximadamente 3,5 billones de dólares (+15%), y que el retorno accionario total de empresas que adquieren frecuentemente (8,5% anuales) es más del doble que el de empresas que no realizan adquisiciones (3,7%).
Bamford, J., Ernst, D., & Fubini, D. G. (2004). Launching a world-class joint venture. Harvard Business Review, 82(2), 90–100. Resumen: Argumentó que la tasa de éxito de las asociaciones estratégicas es tan baja como la de fusiones y adquisiciones, y que los procesos de toma de decisiones y asignación de personal en los primeros 100 días posteriores al lanzamiento determinan el éxito o fracaso.
Bardolet, D., Fox, C. R., & Lovallo, D. (2011). Corporate capital allocation: A behavioral perspective. Strategic Management Journal, 32(13), 1465–1483. Resumen: Demostró mediante experimentos y datos reales que los ejecutivos tienden a distribuir el capital de manera equitativa entre divisiones, con una tendencia a la "diversificación ingenua" donde la asignación cambia según la forma en que se dividen los negocios.
Bates, T. W., Kahle, K. M., & Stulz, R. M. (2009). Why do U.S. firms hold so much more cash than they used to? Journal of Finance, 64(5), 1985–2021. Resumen: Mostró que la proporción de efectivo y depósitos de las empresas estadounidenses se duplicó de 10,5% en 1980 a 23,2% en 2006, con la principal causa siendo el aumento del riesgo de flujo de caja acompañado de motivaciones precautorias.
Begenau, J., & Palazzo, B. (2021). Firm selection and corporate cash holdings. Journal of Financial Economics, 139(3), 697–718. Resumen: Mostró que el aumento en la proporción de efectivo de las empresas estadounidenses cotizadas se puede explicar por un efecto de selección en el que empresas intensivas en I+D con márgenes reducidos se cotizan con proporciones de efectivo más altas.
Belderbos, R., Carree, M., & Lokshin, B. (2004). Cooperative R&D and firm performance. Research Policy, 33(10), 1477–1492. Resumen: Demostró con datos de empresas holandesas que la I+D cooperativa con universidades y competidores contribuye al crecimiento de las ventas de productos para mercados nuevos, mientras que la I+D cooperativa con proveedores contribuye al crecimiento de la productividad laboral.
Berger, P. G., & Ofek, E. (1995). Diversification's effect on firm value. Journal of Financial Economics, 37(1), 39–65. Resumen: Estimó que las empresas diversificadas perdieron un promedio de 13-15% de valor entre 1986 y 1991 en comparación con la suma de las valoraciones de cada negocio como empresa independiente.
Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. Resumen: Mostró que el 58% de aproximadamente 26.000 acciones estadounidenses cotizadas entre 1926 y 2016 tuvo un desempeño inferior a los bonos del Tesoro a corto plazo, con el 4% superior generando toda la creación neta de valor.
Bessemer Venture Partners. (2021). Scaling to $100 million. https://www.bvp.com/atlas/scaling-to-100-million Resumen: Un referente de prácticas reales que muestra objetivos para cada etapa de crecimiento de empresas en la nube, incluyendo la suma de tasa de crecimiento y tasa de flujo de caja libre (puntuación de eficiencia) y tasas de retención.
Bezos, J. (1998). 1997 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/amazons-original-1997-letter-to-shareholders Resumen: Una declaración fundacional de Amazon que afirma que las decisiones de inversión se basan en el liderazgo de mercado a largo plazo en lugar de las ganancias a corto plazo, y que realiza inversiones audaces.
Bezos, J. (2015). 2014 letter to shareholders. Amazon.com. Resumen: Posicionó Marketplace, Prime y AWS como tres grandes negocios nacidos de apuestas audaces, e ilustró las condiciones de un negocio ideal.
Bezos, J. (2016). 2015 letter to shareholders. Amazon.com. Resumen: Afirmó que "siempre debe hacer una apuesta cuando hay una probabilidad del 10% de obtener 100 veces el retorno", demostrando una forma de pensar que distingue entre decisiones irreversibles y reversibles.
Bezos, J. (2017). 2016 letter to shareholders. Amazon.com. https://www.aboutamazon.com/news/company-news/2016-letter-to-shareholders Resumen: Argumentó que para mantener el "Day 1", debe tomar decisiones cuando ha recopilado aproximadamente el 70% de la información deseada, y que las decisiones reversibles deben tomarse con procesos ligeros y rapidez.
Birshan, M., Engel, M., & Sibony, O. (2013). Avoiding the quicksand: Ten techniques for more agile corporate resource allocation. McKinsey Quarterly. Resumen: Señaló que la perpetuación año tras año en la asignación (inercia de recursos) supera el 90%, y presentó diez técnicas incluyendo presupuestos con reasignación como premisa, contrapesos con datos externos, discrecionalidad del CEO y desinversiones periódicas de negocios.
Bloom, N., Eifert, B., Mahajan, A., McKenzie, D., & Roberts, J. (2013). Does management matter? Evidence from India. Quarterly Journal of Economics, 128(1), 1–51. Resumen: En un experimento aleatorizado donde se proporcionó consultoría de gestión gratuita a fábricas textiles indias, la productividad en el primer año mejoró un 17%, generando una ganancia anual de aproximadamente 300.000 dólares por fábrica.
Bloom, N., Jones, C. I., Van Reenen, J., & Webb, M. (2020). Are ideas getting harder to find? American Economic Review, 110(4), 1104–1144. Resumen: Mostró que la productividad de la investigación en Estados Unidos ha disminuido a un ritmo superior al 5% anual, y que el número de investigadores necesarios para lograr los mismos resultados sigue aumentando.
Bloom, N., Sadun, R., & Van Reenen, J. (2017). Management as a technology? (NBER Working Paper No. 22327). National Bureau of Economic Research. Resumen: Con datos de más de 11.000 empresas en 34 países, mostró que la calidad de las prácticas de gestión explica aproximadamente el 30% de la brecha de TFP nacional e internacional.
Bradley, C., Hirt, M., & Smit, S. (2018). Strategy beyond the hockey stick: People, probabilities, and big moves to beat the odds. Wiley. Resumen: El análisis de 2.393 grandes empresas mundiales mostró una "curva de poder" donde la ganancia económica se concentra en el quintil superior, argumentando que grandes movimientos como fusiones y adquisiciones programáticas, reasignación de capital e intensificación de la inversión de capital aumentan la probabilidad de ascenso en el ranking.
Brav, A., Graham, J. R., Harvey, C. R., & Michaely, R. (2005). Payout policy in the 21st century. Journal of Financial Economics, 77(3), 483–527. Resumen: Una encuesta a 384 directores financieros mostró que los dividendos son un compromiso adhesivo difícil de reducir, mientras que la recompra de acciones se realiza con flexibilidad con el flujo de caja residual después de que se confirman los planes de inversión.
Brealey, R. A., Myers, S. C., Allen, F., & Edmans, A. (2022). Principles of corporate finance (14th ed.). McGraw Hill. Resumen: Un libro de texto de finanzas corporativas que explica herramientas estándar para la toma de decisiones de inversión incluyendo VAN, TIR, índice de rentabilidad y selección de proyectos bajo restricción de capital.
Brynjolfsson, E., & Hitt, L. M. (2000). Beyond computation: Information technology, organizational transformation and business performance. Journal of Economic Perspectives, 14(4), 23–48. Resumen: Mostró que un dólar de capital de TI se correlaciona con aproximadamente diez dólares de valor de mercado, con la mayoría atribuible a activos intangibles complementarios como transformación organizacional asociada con la TI.
Brynjolfsson, E., & Hitt, L. M. (2003). Computing productivity: Firm-level evidence. Review of Economics and Statistics, 85(4), 793–808. Resumen: Se demostró con datos de 527 empresas estadounidenses que el efecto productivo de la inversión en TI es equiparable a la rentabilidad ordinaria del capital en un año, pero se expande hasta cinco veces en 5-7 años.
Brynjolfsson, E., Li, D., & Raymond, L. (2025). Generative AI at work. Quarterly Journal of Economics, 140(2), 889–942. https://doi.org/10.1093/qje/qjae044 Resumen: Se demostró que la adopción de IA generativa en más de 5,000 representantes de atención al cliente mejoró la productividad en promedio un 14%, y un 34% en el caso de representantes menos experimentados.
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386 Resumen: Se propuso la «curva J de productividad», según la cual en las fases iniciales de adopción de tecnologías de propósito general, las inversiones intangibles complementarias no se miden, subestimando la productividad.
Buffett, W. E. (1985). Chairman's letter to the shareholders of Berkshire Hathaway Inc. (1984 annual report). https://www.berkshirehathaway.com/letters/1984.html Resumen: Documento original de la «prueba del dólar», según la cual las ganancias deben retenerse internamente solo si se espera que generen al menos un dólar de valor de mercado por cada dólar retenido.
Buffett, W. E. (1996). An owner's manual. Berkshire Hathaway Inc. https://www.berkshirehathaway.com/owners.html Resumen: Se formalizó la prueba del dólar como principio de acción para los accionistas, declarándose el compromiso de no realizar adquisiciones que ignoren la economía a largo plazo ni emitir acciones por debajo de su valor.
Buffett, W. E. (2024). Letter to the shareholders of Berkshire Hathaway Inc. (2023 annual report). https://www.berkshirehathaway.com/letters/2023ltr.pdf Resumen: Se señaló que la recompra de acciones propias es racional cuando el precio está por debajo del valor empresarial, pero imprudente cuando lo supera.
Buffett, W. E. (2025). Letter to the shareholders of Berkshire Hathaway Inc. (2024 annual report). https://www.berkshirehathaway.com/letters/2024ltr.pdf Resumen: Respecto al nivel récord de caja, se explicó que nunca se prioriza la tenencia de equivalentes de efectivo sobre la propiedad de negocios de calidad, y que la caja es el resultado de la falta de oportunidades.
Cahn, D. (2024). AI's $600B question. Sequoia Capital. https://www.sequoiacap.com/article/ais-600b-question/ Resumen: Se señaló que, extrapolando a partir de las ventas de centros de datos de NVIDIA, se requieren 600 mil millones de dólares en ventas anuales para justificar la inversión en infraestructura de IA, y la brecha actual es de 500 mil millones de dólares.
Cambridge Associates. (2025). US venture capital index and selected benchmark statistics, September 30, 2024. Resumen: El análisis de referencia de 2,579 fondos de VC estadounidenses mostró que la TIR acumulada a 10 años es del 14,57%, por encima de las acciones públicas, aunque en el último año fue de apenas el 3,23%, evidenciando gran variabilidad según el período.
Campa, J. M., & Kedia, S. (2002). Explaining the diversification discount. Journal of Finance, 57(4), 1731–1762. Resumen: Al controlar la autoselección por la cual empresas con valuaciones bajas eligen la diversificación, se demostró que el descuento por diversificación se reduce o desaparece, pudiendo incluso convertirse en prima.
Cao, B., Jiang, B., & Koller, T. (2006). Balancing ROIC and growth to build value. McKinsey on Finance, Spring 2006. Resumen: Se demostró que el nivel de ROIC muestra fuerte persistencia en un horizonte de 10 años, mientras que el crecimiento alto revierte rápidamente a la media, por lo que la inversión en crecimiento solo crea valor en empresas con ROIC elevado.
CB Insights. (2025). State of CVC 2024. Resumen: Se reportó que en 2024 la financiación con participación de CVC fue de 65,9 mil millones de dólares (+20%), con el sector de IA representando el 37%, y CVC participando en aproximadamente el 28% de los acuerdos de capital riesgo a nivel mundial.
Chao, J., Rinaudo, E. K., & Uhlaner, R. (2014). Avoiding blind spots in your next joint venture. McKinsey & Company. Resumen: Una encuesta a profesionales de JV en 30 empresas del S&P 500 reportó que entre el 40% y 60% de los JV completados no alcanzaron su potencial.
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99. Resumen: Se clasificó la inversión de CVC en cuatro tipos (impulsada, complementaria, emergente y pasiva) según el propósito (estratégico o financiero) y el grado de alineación con el negocio.
Christensen, C. M. (1997). The innovator's dilemma: When new technologies cause great firms to fail. Harvard Business School Press. Resumen: Se demostró que la lógica del negocio existente obstaculiza la inversión en tecnologías disruptivas, siendo la fuente de origen del principio de cultivar nuevos negocios en organizaciones autónomas separadas.
Christofferson, S. A., McNish, R. S., & Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, (2), 92–99. Resumen: Un análisis de 160 fusiones mostró que aproximadamente el 70% no alcanzó los sinergias de ingresos planeadas, mientras que solo alrededor del 60% logró prácticamente las sinergias de costos.
Collins, J., & Hansen, M. T. (2011). Great by choice: Uncertainty, chaos, and luck—Why some thrive despite them all. HarperBusiness. Resumen: Se demostró que empresas que disparan primero con experimentos de bajo costo (balas) para apuntar antes de invertir grandes recursos (cañones) logran 10 veces más resultados en entornos inciertos.
Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. Journal of Finance, 63(4), 1609–1651. Resumen: Se demostró la «anomalía del crecimiento de activos»: empresas con mayor tasa de crecimiento de activos totales generan menores retornos accionarios al año siguiente, con una diferencia entre el decil superior e inferior de 8,4% anual en base ponderada por capitalización.
Corrado, C., Hulten, C., & Sichel, D. (2009). Intangible capital and U.S. economic growth. Review of Income and Wealth, 55(3), 661–685. Resumen: Se estimó que la inversión intangible de las empresas estadounidenses alcanzó aproximadamente 1 billón de dólares en 1999, igualando la inversión tangible, y de 2000 a 2003 llegó a 1,36 veces la inversión tangible.
Correlation Ventures. (2014). Venture outcomes are even more skewed than you think. Resumen: El análisis de más de 20,000 inversiones de VC estadounidenses mostró que el 65% resultó en pérdida de capital, mientras que apenas el 4% logró retornos de 10 veces o más.
Crouzet, N., & Eberly, J. (2023). Rents and intangible capital: A q+ framework. Journal of Finance, 78(4), 1873–1916. https://doi.org/10.1111/jofi.13231 Resumen: Se demostró que la mayor parte de la «brecha de inversión» —donde la inversión tangible es baja en relación al valor empresarial— se explica por activos intangibles más que por poder de mercado.
Damodaran, A. (2026). Capital expenditures by sector (US). NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/ Resumen: Datos que agrupan la inversión neta en equipos como porcentaje de ventas por sector, mostrando grandes diferencias: más del 30-40% en servicios públicos, 18-26% en software, y aproximadamente 4% en el mercado total.
Daume, P., Lundberg, T., McCurdy, P., Rudnicki, J., & Wol, L. (2021). How one approach to M&A is more likely to create value than all others. McKinsey Quarterly. Resumen: El análisis de 2,000 grandes empresas mundiales mostró que el enfoque programático de adquisiciones pequeñas y medianas continuas generó aproximadamente 2 puntos porcentuales de retorno accionario en exceso anual con un 65% de rentabilidad positiva, mientras que las grandes adquisiciones aisladas fueron de 50-50, y las empresas sin actividad de fusiones fueron las de peor desempeño.
Dell'Acqua, F., McFowland, E., III, Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2023). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality (Harvard Business School Working Paper No. 24-013). Resumen: Un experimento con 758 consultores demostró que en áreas donde la IA es competente, la cantidad completada aumentó un 12,2% y la calidad mejoró más de un 40%; en áreas donde no es competente, la tasa de respuestas correctas disminuyó en 19 puntos porcentuales.
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588. Resumen: En un estudio de 1.009 grandes empresas belgas, se demostró que la reducción de los días de cobro de cuentas por cobrar y los días de inventario se vinculaban con mejoras en la rentabilidad.
Devers, C. E., Wuorinen, S., McNamara, G., Haleblian, J., Gee, I. H., & Kim, J. (2020). An integrative review of the emerging behavioral acquisition literature: Charting the next decade of research. Academy of Management Annals, 14(2), 869–907. Resumen: Una revisión integrada de 188 estudios sobre M&A conductual (2008–2018) organizó cómo la sobreconfianza del CEO, la experiencia, la similitud de activos y el gobierno corporativo determinan los resultados de las adquisiciones.
Dimson, E., Marsh, P., & Staunton, M. (2025). UBS global investment returns yearbook 2025. UBS. Resumen: Con datos de 1900–2024 de 35 mercados, se demostró que la rentabilidad real de las acciones es del 5,2% anual, superando ampliamente los bonos (1,7%) y las letras del tesoro a corto plazo (0,5%); las acciones estadounidenses presentan una rentabilidad real de aproximadamente 6,6%.
Dittmar, A., & Mahrt-Smith, J. (2007). Corporate governance and the value of cash holdings. Journal of Financial Economics, 83(3), 599–634. Resumen: Se demostró que en empresas con gobierno corporativo débil, el valor de mercado de 1 dólar en efectivo se reduce a 0,42–0,88 dólares, mientras que un buen gobierno corporativo duplica aproximadamente ese valor.
Dixit, A. K., & Pindyck, R. S. (1994). Investment under uncertainty. Princeton University Press. Resumen: Se sistematizó que bajo irreversibilidad de inversiones e incertidumbre, ejecutar una inversión implica renunciar a la "opción de esperar", por lo que un VAN positivo por sí solo es insuficiente.
Dushnitsky, G., & Lenox, M. J. (2006). When does corporate venture capital investment create firm value? Journal of Business Venturing, 21(6), 753–772. Resumen: Con datos de 1.173 empresas estadounidenses cotizadas, se demostró que el CVC se correlaciona positivamente con la q de Tobin, pero el efecto se limita a CVC con propósitos estratégicos; el CVC con propósitos financieros puede destruir valor.
Dyer, J. H., Kale, P., & Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, 82(7/8), 108–115. Resumen: Se presentó un marco para decidir "asociarse o adquirir" basado en el tipo de sinergias, la naturaleza de los recursos, la incertidumbre del mercado y la presencia de competencia.
Edeling, A., Srinivasan, S., & Hanssens, D. M. (2021). The marketing–finance interface: A new integrative review of metrics, methods, and findings and an agenda for future research. International Journal of Research in Marketing, 38(4), 857–876. Resumen: Una integración de 285 estudios empíricos mostró una elasticidad del valor empresarial respecto al patrimonio de clientes de 0,72 y que la reducción de inversión en marketing por ganancias a corto plazo es perjudicial a largo plazo.
Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. https://doi.org/10.1126/science.adj0998 Resumen: Se estimó que aproximadamente el 80% de los trabajadores estadounidenses podrían estar expuestos a impactos de LLM en al menos el 10% de sus tareas, y alrededor del 19% en al menos el 50% de sus tareas.
Faulkender, M., & Wang, R. (2006). Corporate financial policy and the value of cash. Journal of Finance, 61(4), 1957–1990. Resumen: Se demostró que el valor marginal de 1 dólar en efectivo para los accionistas es en promedio 0,94 dólares, siendo aún menor en empresas con mayores tenencias de efectivo o mayores ratios de endeudamiento.
Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. Resumen: Se aplicó por primera vez en la práctica la predicción de clase de referencia basada en la distribución del desempeño de proyectos similares, demostrando que puede evitar tanto el sesgo optimista como las subestimaciones estratégicas.
Flyvbjerg, B., & Gardner, D. (2023). How big things get done: The surprising factors that determine the fate of every project, from home renovations to space exploration. Currency. Resumen: Se demostró que el 91,5% de más de 16.000 proyectos excedieron el presupuesto o plazo, y solo el 0,5% alcanzó todos los objetivos de presupuesto, plazo y beneficios.
Fornell, C., Morgeson, F. V., III, & Hult, G. T. M. (2016). Stock returns on customer satisfaction do beat the market: Gauging the effect of a marketing intangible. Journal of Marketing, 80(5), 92–107. Resumen: Se demostró que un portafolio de empresas con alto nivel de satisfacción del cliente registró un rendimiento de mercado superior de aproximadamente 10,8% anual entre 2000 y 2014.
Fried, J. M., & Wang, C. C. Y. (2018). Are buybacks really shortchanging investment? Harvard Business Review, 96(2), 88–95. Resumen: Se argumentó que los rendimientos netos a accionistas después de descontar emisiones de acciones representan solo el 41% de las ganancias netas, y que los niveles de inversión corporativa están cerca de máximos históricos.
Fried, J. M., & Wang, C. C. Y. (2019). Short-termism and capital flows. Review of Corporate Finance Studies, 8(1), 207–233. Resumen: Se demostró que, aunque los rendimientos a accionistas de S&P 500 totalizan el 96% de la utilidad neta, los rendimientos netos después de descontar emisiones representan solo el 41% en todas las empresas cotizadas; durante el mismo período, la inversión y el efectivo aumentaron.
Goldman Sachs. (2024). Gen AI: Too much spend, too little benefit? (Top of Mind, Issue 129). Goldman Sachs Global Macro Research. Resumen: Un reporte que cuestiona, a través de perspectivas tanto de escépticos (Covello, Acemoglu) como de optimistas, si más de 1 billón de dólares en inversión en infraestructura de IA está justificado por los beneficios generados.
Gompers, P., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated corporate ownership (pp. 17–54). University of Chicago Press. Resumen: Con datos de 32.364 inversiones de capital riesgo (1983–1994), se demostró que las inversiones CVC con alineación estratégica superan a los VCs independientes en tasas de éxito, aunque los programas de CVC tienen una vida mediana de aproximadamente 1 año.
Gormsen, N. J., & Huber, K. (2024). Firms' perceived cost of capital (NBER Working Paper No. 32611). National Bureau of Economic Research. Resumen: Se demostró que el costo de capital que perciben las empresas se desvía de los precios de mercado; las empresas con percepciones más altas invierten menos y tienen un ROIC más alto, lo que genera una asignación deficiente de capital.
Gormsen, N. J., & Huber, K. (2025). Corporate discount rates. American Economic Review, 115(6), 2001–2049. https://doi.org/10.1257/aer.20231246 Resumen: Con datos de reuniones de ganancias de aproximadamente 2.500 empresas, se demostró que la tasa de descuento corporativa es en promedio aproximadamente 3 puntos porcentuales superior al costo de capital percibido, y que el crecimiento y persistencia de esta brecha podrían explicar la insuficiencia reciente de inversión.
Graham, J. R. (2000). How big are the tax benefits of debt? Journal of Finance, 55(5), 1901–1941. Resumen: Se demostró que el valor del beneficio fiscal de la deuda representa aproximadamente el 9,7% del valor empresarial, y que las grandes empresas y empresas de calidad utilizan niveles de endeudamiento mucho más conservadores que los óptimos en teoría.
Graham, J. R., & Harvey, C. R. (2001). The theory and practice of corporate finance: Evidence from the field. Journal of Financial Economics, 60(2–3), 187–243. Resumen: Una encuesta a 392 directores financieros mostró que aproximadamente el 75% de las empresas utilizan habitualmente la TIR y el VAN, mientras que el método del período de recuperación se utiliza de manera persistente en aproximadamente el 57%.
Grullon, G., & Michaely, R. (2004). The information content of share repurchase programs. Journal of Finance, 59(2), 651–680. Resumen: La recompra de acciones propias no es una señal de mejora futura del desempeño, sino que se explica por la reducción del riesgo asociada con la disminución de oportunidades de crecimiento y la restricción de la inversión excesiva.
Guest, N., Kothari, S. P., & Venkat, P. (2023). Share repurchases on trial: Large-sample evidence on share price performance, executive compensation, and corporate investment. Financial Management, 52(1), 19–40. Resumen: Un análisis comparativo de miles de empresas estadounidenses mostró que las recompras de acciones propias no están asociadas con inversión insuficiente ni con una compensación de ejecutivos desproporcionada, y son realizadas por empresas con alta rentabilidad.
Hall, B. H., Mairesse, J., & Mohnen, P. (2010). Measuring the returns to R&D. In B. H. Hall & N. Rosenberg (Eds.), Handbook of the economics of innovation (Vol. 2, pp. 1033–1082). Elsevier. Resumen: Una síntesis de investigación empírica de medio siglo mostró que la rentabilidad privada de I+D es aproximadamente del 20–30%, mientras que la rentabilidad social la supera considerablemente.
Hall, R. E., & Woodward, S. E. (2010). The burden of the nondiversifiable risk of entrepreneurship. American Economic Review, 100(3), 1163–1194. Resumen: Aproximadamente tres cuartas partes de los empresarios que reciben financiamiento de capital de riesgo no reciben nada en el momento de la salida, lo que muestra que la carga del riesgo no diversificable es extremadamente pesada.
Hall, S., Lovallo, D., & Musters, R. (2012). How to put your money where your strategy is. McKinsey Quarterly. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is Resumen: Un análisis de 1,616 empresas estadounidenses cotizadas entre 1990 y 2005 mostró que la correlación de la asignación de capital con el año anterior es 0,92 (prácticamente fija), pero las empresas que reasignan activamente logran retornos para accionistas aproximadamente 30% superiores.
Hallen, B. L., Cohen, S. L., & Bingham, C. B. (2020). Do accelerators work? If so, how? Organization Science, 31(2), 378–414. Resumen: Un cuasi-experimento comparando candidatos aceptados con solicitantes rechazados por poco mostró que los aceleradores bien diseñados aumentan la recaudación de fondos de las empresas participantes entre 47% y 171%, siendo la fuente del efecto el aprendizaje intensivo y temprano.
Hambrick, D. C., & Fredrickson, J. W. (2001). Are you sure you have a strategy? Academy of Management Executive, 15(4), 48–59. Resumen: Se presentó el "Diamante de Estrategia" que define la estrategia mediante cinco elementos: Arenas (ámbitos), Vehicles (vehículos), Differentiators (diferenciadores), Staging (secuenciación) y Economic Logic (lógica económica).
Harris, R. S., Jenkinson, T., & Kaplan, S. N. (2014). Private equity performance: What do we know? Journal of Finance, 69(5), 1851–1882. Resumen: Un análisis de aproximadamente 1,400 fondos estadounidenses mostró que los buyouts superan al S&P 500 en un 20–27% (más del 3% anual) durante el período del fondo, mientras que el capital de riesgo mostró un desempeño inferior en la década de 2000.
Harris, R. S., Jenkinson, T., Kaplan, S. N., & Stucke, R. (2023). Has persistence persisted in private equity? Evidence from buyout and venture capital funds. Journal of Corporate Finance, 81, Article 102361. https://doi.org/10.1016/j.jcorpfin.2023.102361. Resumen: La información disponible en el momento de la captación de fondos muestra que desde 2000 los buyouts carecen prácticamente de persistencia en el desempeño, mientras que la persistencia se mantiene solo en los fondos de capital de riesgo.
Haskel, J., & Westlake, S. (2017). Capitalism without capital: The rise of the intangible economy. Princeton University Press. Resumen: Se presentan las cuatro características de los activos intangibles (escalabilidad, costos hundidos, derrames y sinergias) y se demuestra que en los principales países desarrollados la inversión en intangibles ha superado a la inversión en activos tangibles.
Hayashi, F. (1982). Tobin's marginal q and average q: A neoclassical interpretation. Econometrica, 50(1), 213–224. Resumen: Se demostró que bajo ciertas condiciones el q marginal es igual al q promedio observable, lo que permitió la utilización empírica de la q de Tobin.
Ikenberry, D., Lakonishok, J., & Vermaelen, T. (1995). Market underreaction to open market share repurchases. Journal of Financial Economics, 39(2–3), 181–208. Resumen: El rendimiento anormal en los cuatro años posteriores al anuncio de recompra de acciones es en promedio 12,1%, alcanzando 45,3% para acciones baratas, demostrando que el mercado no incorpora completamente la información al momento del anuncio.
Jagannathan, R., Matsa, D. A., Meier, I., & Tarhan, V. (2016). Why do firms use high discount rates? Journal of Financial Economics, 120(3), 445–463. Resumen: Se demostró que las empresas utilizan tasas de corte (hurdle rates) aproximadamente el doble de su costo de capital (alrededor del 15%), siendo la causa no la restricción de fondos sino la restricción de recursos gerenciales y el valor de la opción de espera.
Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. American Economic Review, 76(2), 323–329. Resumen: Un clásico de la teoría de agencia que establece que los gerentes con flujos de caja excedentes tienden a realizar inversiones con VAN negativo y crecimiento excesivo, siendo la deuda y las adquisiciones mecanismos disciplinarios sobre estos comportamientos.
Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics, 134(3), 1225–1298. Resumen: Un análisis de datos de 16 países entre 1870 y 2015 mostró que los rendimientos reales de acciones (6,9%) y vivienda (7,1%) son similares y más altos, superando significativamente a bonos (2,5%) y letras del tesoro a corto plazo (1,0%).
Kale, P., & Singh, H. (2009). Managing strategic alliances: What do we know now, and where do we go from here? Academy of Management Perspectives, 23(3), 45–62. Resumen: Se sintetiza la evidencia de que la tasa de fracaso de las alianzas supera significativamente el 50%, concluyendo que el éxito depende de la complementariedad de socios, el diseño de gobernanza y la existencia de una función dedicada a la alianza.
Kaplan, S. N., & Schoar, A. (2005). Private equity performance: Returns, persistence, and capital flows. Journal of Finance, 60(4), 1791–1823. Resumen: El rendimiento promedio de fondos de capital privado después de comisiones es comparable al S&P 500 pero con gran variabilidad, y existe persistencia en el desempeño entre empresas gestoras.
Kelly, J. L., Jr. (1956). A new interpretation of information rate. Bell System Technical Journal, 35(4), 917–926. Resumen: Se derivó la proporción óptima de apuestas f = p − (1 − p)/b que maximiza el crecimiento a largo plazo de los activos, siendo el documento fundacional de la teoría de dimensionamiento de apuestas.
Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. Resumen: Se muestra que aproximadamente el 55% de las inversiones de capital de riesgo terminan en pérdidas, mientras que el 6% que genera rendimientos superiores a 5 veces representa aproximadamente la mitad del rendimiento total, justificando la realización de múltiples experimentos de bajo costo.
Khanna, T., & Palepu, K. (2000). Is group affiliation profitable in emerging markets? An analysis of diversified Indian business groups. Journal of Finance, 55(2), 867–891. Resumen: Se demuestra que en mercados con instituciones débiles, los grupos empresariales diversificados sustituyen funciones de mercado, y las empresas pertenecientes a los grupos más diversificados superan en desempeño a las empresas independientes.
King, D. R., Dalton, D. R., Daily, C. M., & Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal, 25(2), 187–200. Resumen: Un metaanálisis que demuestra que el desempeño de las empresas adquirentes después de la adquisición se deteriora ligeramente en promedio, y que las variables convencionales como la relevancia, el medio de pago y la experiencia no pueden explicar estas diferencias.
Kohler, T. (2016). Corporate accelerators: Building bridges between corporations and startups. Business Horizons, 59(3), 347–357. Resumen: Un estudio cualitativo que propone elementos de diseño de aceleradoras corporativas organizados en cuatro categorías: propuesta, proceso, personas y lugar.
Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley. Resumen: Un libro de texto estándar que sistematiza los principios fundamentales de creación de valor, donde el valor corporativo está determinado por NOPAT, tasa de crecimiento, ROIC y WACC, y el crecimiento genera valor solo cuando el ROIC supera el WACC.
Koning, R., Hasan, S., & Chatterji, A. (2022). Experimentation and start-up performance: Evidence from A/B testing. Management Science, 68(9), 6434–6453. Resumen: Un estudio que demuestra que las startups que implementan pruebas A/B aumentan sus indicadores de crecimiento e introducción de nuevos productos, mientras que también se amplía la dispersión de resultados (crecimiento rápido y fracaso rápido).
Konings, J., & Vanormelingen, S. (2015). The impact of training on productivity and wages: Firm-level evidence. Review of Economics and Statistics, 97(2), 485–497. Resumen: Un estudio que demuestra que la prima de productividad para trabajadores que reciben capacitación dentro de la empresa es del 23% y la prima salarial es del 12%, lo que indica que una parte considerable de los beneficios de la capacitación se asigna a la empresa.
Korteweg, A., & Sorensen, M. (2017). Skill and luck in private equity performance. Journal of Financial Economics, 124(3), 535–562. Resumen: Un estudio que demuestra que la diferencia entre gestores de PE en los cuartiles superior e inferior es de 7–8 puntos porcentuales anuales, pero que el ruido es tan alto que los inversores prácticamente no pueden identificar de antemano gestores superiores.
Kraft Heinz Company. (2019, February 21). Kraft Heinz reports fourth quarter and full year 2018 results [Press release]. Resumen: Un comunicado de prensa en el que la empresa anunció una reducción de valor de marca de 15.400 millones de dólares y una reducción de dividendos, que se convirtió en un caso ampliamente citado como resultado de una asignación de capital que enfatiza excesivamente la reducción de costos.
Lang, L. H. P., & Stulz, R. M. (1994). Tobin's q, corporate diversification, and firm performance. Journal of Political Economy, 102(6), 1248–1280. Resumen: Un estudio que demuestra que en las empresas estadounidenses de los años ochenta existe una relación consistentemente negativa entre el grado de diversificación y la q de Tobin.
Lazonick, W. (2014). Profits without prosperity. Harvard Business Review, 92(9), 46–55. Resumen: Un artículo crítico que señala que 449 empresas del S&P 500 destinaron el 54% de sus ganancias a recompras de acciones y el 37% a dividendos durante 2003–2012, perdiendo recursos para inversión y salarios.
Lee, D., & Madhavan, R. (2010). Divestiture and firm performance: A meta-analysis. Journal of Management, 36(6), 1345–1371. Resumen: Un metaanálisis sobre la relación entre desinversión y desempeño que demuestra una relación positiva general, con manifestaciones más fuertes en indicadores de mercado.
Leonard, M. (2016). President's letter (2015). Constellation Software Inc. Resumen: Una carta que describe la política de continuar adquiriendo pequeñas empresas de software mientras se mantienen altas tasas de rentabilidad mínima requerida, argumentando que la tasa de rentabilidad mínima actúa como un imán que, una vez reducida, atrae expectativas de retorno más bajas en los proyectos posteriores.
Lerner, J. (2013). Corporate venturing. Harvard Business Review, 91(10), 86–94. Resumen: Un artículo que analiza cómo el capital de riesgo corporativo puede superar al capital de riesgo independiente, pero que tiende a fracasar rápidamente dependiendo del diseño de incentivos, procesos de aprobación y compromiso gerencial.
Lovallo, D., & Kahneman, D. (2003). Delusions of success: How optimism undermines executives' decisions. Harvard Business Review, 81(7), 56–63. Resumen: Un artículo que argumenta que los ejecutivos tienden a hacer planes optimistas desde una "perspectiva interna", y deberían complementarlos con una "perspectiva externa" basada en la distribución de resultados de casos similares.
Lovallo, D., Koller, T., Uhlaner, R., & Kahneman, D. (2020). Your company is too risk-averse. Harvard Business Review, 98(2), 104–111. Resumen: Un artículo que señala que los directivos intermedios arriesgan su carrera en cada proyecto, lo que genera una fuerte aversión a pérdidas y una estructura organizacional incapaz de asumir apuestas pequeñas, proponiendo agregar riesgos a nivel empresarial.
Lucking, B., Bloom, N., & Van Reenen, J. (2019). Have R&D spillovers declined in the 21st century? Fiscal Studies, 40(4), 561–590. Resumen: Un estudio que demuestra que la tasa de retorno social marginal de I+D (aproximadamente 58%) es aproximadamente cuatro veces la tasa de retorno privado marginal (aproximadamente 14%), y que la magnitud de los derrames no ha disminuido desde los años ochenta.
Luehrman, T. A. (1998). Strategy as a portfolio of real options. Harvard Business Review, 76(5), 89–99. Resumen: Un artículo que propone ver la estrategia como un portafolio de opciones reales y presenta un marco de dos ejes (relación valor/costo y volatilidad) para decidir "invertir ahora, abandonar o cultivar y esperar".
Ma, S. (2020). The life cycle of corporate venture capital. Review of Financial Studies, 33(1), 358–394. Resumen: Un análisis de 381 unidades de CVC que demuestra que el capital de riesgo corporativo comienza después de una disminución de la innovación interna y termina cuando se recupera, con una vida media de aproximadamente 4 años y el 46% finaliza dentro de 3 años.
MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (Eds.). (2011). The Kelly capital growth investment criterion: Theory and practice. World Scientific. Resumen: Un compendio que reúne la teoría y práctica del criterio de Kelly, incluyendo variantes operacionales como el Half-Kelly como protección contra errores de estimación.
Malmendier, U., & Tate, G. (2005). CEO overconfidence and corporate investment. Journal of Finance, 60(6), 2661–2700. Resumen: Un estudio que demuestra que los CEO excesivamente confiados, identificados por mantener opciones sobre acciones propias hasta su vencimiento, tienden a invertir en exceso cuando disponen de efectivo.
Malmendier, U., & Tate, G. (2008). Who makes acquisitions? CEO overconfidence and the market's reaction. Journal of Financial Economics, 89(1), 20–43. Resumen: Un estudio que demuestra que los CEO excesivamente confiados tienen una probabilidad 65% mayor de realizar adquisiciones, y la reacción del mercado a los anuncios es significativamente negativa (−0,9%).
Markowitz, H. (1952). Portfolio selection. Journal of Finance, 7(1), 77–91. Resumen: El artículo fundacional de la teoría moderna de portafolios que demuestra que el valor de un portafolio está determinado por la media y la varianza (correlación) de los retornos, y que combinar activos con baja correlación reduce el riesgo.
Mauboussin, M. J., & Callahan, D. (2014). Capital allocation: Evidence, analytical methods, and assessment guidance. Journal of Applied Corporate Finance, 26(4), 48–74. Resumen: Un análisis de datos de más de 30 años de las 1.500 principales empresas estadounidenses que documenta que más del 90% de las fuentes de capital son recursos internos, e integra evidencia sobre el impacto de M&A, inversión de capital, I+D, recompras de acciones y dividendos en la creación de valor.
Mauboussin, M. J., & Callahan, D. (2025). Capital allocation: Results, analysis, and assessment. Morgan Stanley Investment Management, Counterpoint Global. Resumen: Un análisis que cuantifica el uso de capital de empresas estadounidenses entre 1970 y 2024, posiciona la asignación de capital como la responsabilidad más importante del CEO, y establece como regla de oro que la recompra de acciones propias solo debe realizarse cuando el precio de mercado está por debajo del valor esperado.
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. Quarterly Journal of Economics, 101(4), 707–727. Resumen: Un estudio que demuestra que en inversiones irreversibles existe valor en la "opción de espera", y con parámetros razonables puede ser óptimo esperar hasta que los beneficios sean aproximadamente el doble del monto de inversión.
McGrath, R. G., & MacMillan, I. C. (2009). Discovery-driven growth: A breakthrough process to reduce risk and seize opportunity. Harvard Business Press. Resumen: Presenta un enfoque que considera los nuevos negocios como "experimentos para validar supuestos", asignando fondos de manera escalonada en puntos de control, verificando primero los supuestos que se pueden validar de forma económica.
McKinsey & Company. (2020). Why business building is the new priority for growth. Resumen: Reporta que el 52% de los líderes empresariales considera la construcción de nuevos negocios como la principal prioridad para el crecimiento, aunque solo el 24% de los nuevos negocios del pasado decenio se mantiene como operaciones a gran escala; además, las empresas que han lanzado cuatro o más iniciativas tienen más del doble de probabilidad de obtener rendimientos altos.
McKinsey & Company. (2021). 2021 global report: The state of new-business building. Resumen: Reporta que al menos el 80% de los negocios nuevos con más de cuatro años de operación generan menos de 50 millones de dólares en ingresos anuales, y más de la mitad tienen ingresos anuales inferiores a 1 millón de dólares o han cerrado.
McKinsey & Company. (2025). The state of AI in 2025: Agents, innovation, and transformation. Resumen: Reporta que el 88% de las organizaciones utiliza IA, aunque solo el 39% de ellas reporta el impacto en el EBIT de toda la empresa, y solo aproximadamente el 6% de los de alto rendimiento atribuye el 5% o más del EBIT a la IA.
Microsoft. (2024). Annual report 2024: Shareholder letter. https://www.microsoft.com/investor/reports/ar24/ Resumen: Posiciona la inversión en infraestructura en nube e IA como "activos a largo plazo para impulsar el crecimiento en el próximo decenio y más allá".
Microsoft. (2025, October 28). The next chapter of the Microsoft–OpenAI partnership. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ Resumen: Anuncia que tras la reestructuración de OpenAI, Microsoft posee aproximadamente el 27% de la participación (valorada en alrededor de 135 mil millones de dólares) y que OpenAI se ha comprometido a adquirir 250 mil millones de dólares en Azure.
MIT NANDA. (2025). The GenAI divide: State of AI in business 2025. Massachusetts Institute of Technology. Resumen: Reporta que el 95% de la inversión en IA generativa de las empresas no contribuye a la rentabilidad; sin embargo, al tratarse de un estudio preliminar sin revisión por pares con definiciones laxas de éxito, debe considerarse como un documento que solo indica la dirección.
宮島英昭・齋藤卓爾. (2023). 企業統治改革と政策保有株の売却:その決定要因と経済的帰結(RIETI Policy Discussion Paper 23-P-005). 経済産業研究所. Resumen: Muestra que tras la adopción del Código de Gobierno Corporativo, las ventas de acciones de participación estratégica se dispararon, pero la inversión en capital fijo, investigación y desarrollo, y el desempeño de las empresas que vendieron no mejoraron significativamente.
Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297. Resumen: Punto de partida de la teoría de finanzas corporativas, demostrando que en mercados sin fricciones la estructura de capital es irrelevante para el valor empresarial.
Modigliani, F., & Miller, M. H. (1963). Corporate income taxes and the cost of capital: A correction. American Economic Review, 53(3), 433–443. Resumen: Considerando el impuesto sobre la renta de las sociedades, demuestra que el efecto de escudo fiscal de la deuda aumenta el valor empresarial, sentando la base de la teoría del trade-off con los costos de quiebra.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2004). Firm size and the gains from acquisitions. Journal of Financial Economics, 73(2), 201–228. Resumen: En 12,023 transacciones de adquisición en EE.UU. entre 1980 y 2001, los accionistas de empresas adquirentes pequeñas ganaron 8,000 millones de dólares en total, mientras que los de empresas adquirentes grandes perdieron 226,000 millones de dólares.
Moeller, S. B., Schlingemann, F. P., & Stulz, R. M. (2005). Wealth destruction on a massive scale? A study of acquiring-firm returns in the recent merger wave. Journal of Finance, 60(2), 757–782. Resumen: Entre 1998 y 2001, los accionistas de empresas adquirentes perdieron 240,000 millones de dólares (12 centavos por cada dólar gastado), con pérdidas concentradas en operaciones de gran tamaño de un pequeño número de empresas con valuaciones extremadamente altas.
Mulherin, J. H., & Boone, A. L. (2000). Comparing acquisitions and divestitures. Journal of Corporate Finance, 6(2), 117–139. Resumen: En 1,305 empresas estadounidenses durante los años noventa, tanto las adquisiciones como la venta de negocios incrementaron el valor para los accionistas en el momento del anuncio, siendo las ganancias proporcionales al tamaño de la transacción.
Nagji, B., & Tuff, G. (2012). Managing your innovation portfolio. Harvard Business Review, 90(5), 66–74. Resumen: Reporta que las empresas de alto desempeño asignan la inversión en innovación en un 70% para el core, 20% para negocios adyacentes y 10% para transformación, siendo la composición de los retornos la inversa (10/20/70).
西山賢吾. (2026). 低下幅が拡大したわが国企業の2024年度の株式持ち合い比率. 野村資本市場研究所. Resumen: Reporta que la ratio de tenencia cruzada de acciones de empresas cotizadas actualizó un mínimo histórico por sexto año consecutivo en el año fiscal 2024, con la mayor disminución observada en las empresas del sector comercial.
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187–192. https://doi.org/10.1126/science.adh2586 Resumen: Demuestra que en tareas de redacción de documentos profesionales, ChatGPT reduce el tiempo requerido en un 40% e incrementa la calidad en un 18%, reduciendo a su vez las disparidades entre trabajadores.
NVIDIA. (2025, September 18). NVIDIA and Intel to develop AI infrastructure and personal computing products [Press release]. Resumen: Anuncia una inversión de NVIDIA de 5,000 millones de dólares en Intel para desarrollar conjuntamente CPU personalizadas e infraestructura de IA.
OpenAI. (2025, September 22). OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems. https://openai.com/index/openai-nvidia-systems-partnership/ Resumen: NVIDIA anuncia una carta de intención para invertir gradualmente hasta 100,000 millones de dólares coincidiendo con el despliegue de sistemas de 10 gigavatios.
Opler, T., Pinkowitz, L., Stulz, R., & Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3–46. Resumen: Demuestra que las empresas con mayores oportunidades de crecimiento y flujos de caja inestables mantienen ratios más altos de efectivo y depósitos, mientras que las grandes empresas con mejor acceso a mercados de capital mantienen ratios más bajos.
O'Reilly, C. A., III, & Tushman, M. L. (2004). The ambidextrous organization. Harvard Business Review, 82(4), 74–81. Resumen: Analizando 35 iniciativas de ruptura en 15 unidades de negocio de 9 industrias, demuestra que en organizaciones "ambidiestras" que separan la unidad de exploración pero la integran en la alta dirección, más del 90% alcanza sus objetivos, mientras que en otras estructuras solo el 0-25% lo logra.
O'Reilly, C. A., III, & Tushman, M. L. (2008). Ambidexterity as a dynamic capability: Resolving the innovator's dilemma. Research in Organizational Behavior, 28, 185–206. Resumen: Teoriza la capacidad de perseguir simultáneamente la explotación del negocio existente y la exploración de nuevas áreas como una capacidad dinámica.
Ouimet, P. P. (2013). What motivates minority acquisitions? The trade-offs between a partial equity stake and complete integration. Review of Financial Studies, 26(4), 1021–1047. Resumen: Demuestra que la participación minoritaria se elige cuando una adquisición completa debilitaría los incentivos de la administración de la empresa objetivo o cuando se desea recopilar información antes de una adquisición formal.
Page, L. (2015). 2015 founders' letter. Alphabet Inc. https://abc.xyz/investor/founders-letters/2015/ Resumen: Explica que la estructura de holding de Alphabet busca conciliar la concentración en el negocio principal con una gestión rigurosa de la asignación de capital, separando y gestionando negocios especulativos en una estructura diferenciada.
Perkmann, M., Tartari, V., McKelvey, M., Autio, E., Broström, A., D'Este, P., Fini, R., Geuna, A., Grimaldi, R., Hughes, A., Krabel, S., Kitson, M., Llerena, P., Lissoni, F., Salter, A., & Sobrero, M. (2013). Academic engagement and commercialisation: A review of the literature on university–industry relations. Research Policy, 42(2), 423–442. Resumen: Revisión exhaustiva que demuestra que la colaboración universidad-industria se caracteriza principalmente por "participación" en forma de investigación conjunta y consultoría, más que por comercialización patentada o empresarial.
Peters, R. H., & Taylor, L. A. (2017). Intangible capital and the investment-q relation. Journal of Financial Economics, 123(2), 251–272. Resumen: Se propone el "q total" que incluye capital intangible, demostrando que el 42% del capital total de las empresas estadounidenses es capital intangible.
Rajan, R., Servaes, H., & Zingales, L. (2000). The cost of diversity: The diversification discount and inefficient investment. Journal of Finance, 55(1), 35–80. Resumen: Se demuestra empíricamente que cuanto mayor es la disparidad en oportunidades de inversión entre divisiones de negocio, más capital fluye hacia divisiones ineficientes y mayor es el descuento de diversificación.
Reuters. (2023, November 28). Toyota group companies plan $4.7 billion sale of Denso stake, sources say. Resumen: Se informó que el grupo Toyota planea vender acciones de Denso por aproximadamente 700 mil millones de yenes para resolver participaciones accionarias cruzadas y asegurar recursos para inversiones en electrificación.
S&P Dow Jones Indices. (2025, March 19). S&P 500 Q4 2024 buybacks increase 7.4% and 2024 expenditure sets new record by increasing 18.5% [Press release]. Resumen: Se reportó que las recompras de acciones propias del S&P 500 en 2024 alcanzaron un récord de 942.5 mil millones de dólares, los dividendos llegaron a 629.6 mil millones de dólares, y las 20 principales empresas representaron aproximadamente la mitad de las recompras.
Scharfstein, D. S., & Stein, J. C. (2000). The dark side of internal capital markets: Divisional rent-seeking and inefficient investment. Journal of Finance, 55(6), 2537–2564. Resumen: Se teoriza el mecanismo de "socialismo corporativo interno" por el cual la búsqueda de rentas por parte de directivos de divisiones lleva a la oficina central a sobreasignar capital a divisiones débiles.
Sethuraman, R., Tellis, G. J., & Briesch, R. A. (2011). How well does advertising work? Generalizations from meta-analysis of brand advertising elasticities. Journal of Marketing Research, 48(3), 457–471. Resumen: El metaanálisis de 56 estudios muestra que la elasticidad de ventas de la publicidad es en promedio 0.12 en el corto plazo y 0.24 en el largo plazo, disminuyendo con el tiempo y siendo más baja en marcas maduras.
Shin, H.-H., & Soenen, L. (1998). Efficiency of working capital management and corporate profitability. Financial Practice and Education, 8(2), 37–45. Resumen: Con datos de aproximadamente 59,000 empresas-año estadounidenses, se demuestra que la reducción del ciclo neto de comercio mejora la rentabilidad y el valor para los accionistas.
SoftBank Group Corp. (2025, April 1). SoftBank Group to invest up to $40 billion in OpenAI [Press release]. https://group.softbank/en/news/press/20250401 Resumen: Se anunció un contrato para invertir hasta 40 mil millones de dólares en OpenAI.
SoftBank Group Corp. (2026). Consolidated financial report for the three months ended June 30, 2026. Resumen: Se divulgaron el monto de inversión acumulada y la ganancia total del Vision Fund 1 y 2, así como la inversión acumulada de 44.6 mil millones de dólares en OpenAI y su valor razonable de 89.6 mil millones de dólares.
Staw, B. M. (1976). Knee-deep in the big muddy: A study of escalating commitment to a chosen course of action. Organizational Behavior and Human Performance, 16(1), 27–44. Resumen: Experimentos demuestran la "escalada de compromiso" donde, cuando una inversión elegida por uno falla, las personas tienden a invertir aún más fondos adicionales en ese proyecto.
Stein, J. C. (1997). Internal capital markets and the competition for corporate resources. Journal of Finance, 52(1), 111–133. Resumen: Se argumenta que la oficina central puede crear valor mediante "seleccionar ganadores" concentrando fondos en negocios prometedores, gracias a su poder de control, pero esto se limita a un pequeño número de negocios relacionados que pueden ser supervisados.
Strategy Inc. (2025, October 13). Strategy announces ATM and BTC activity updates [Form 8-K]. U.S. Securities and Exchange Commission. Resumen: Se divulgó que a octubre de 2025 posee 640,250 BTC (costo de adquisición acumulado de 4.738 mil millones de dólares) y continúa acumulando mediante emisiones de acciones y acciones preferentes.
Tambe, P., Hitt, L., Rock, D., & Brynjolfsson, E. (2020). Digital capital and superstar firms (NBER Working Paper No. 28285). National Bureau of Economic Research. Resumen: Se demuestra que el "capital digital" (capital intangible específico de la empresa asociado con la tecnología de la información) representa más del 25% de los activos corporativos, se concentra en un pequeño número de empresas y predice la productividad aproximadamente tres años después.
Tesla, Inc. (2023). Form 10-K for the fiscal year ended December 31, 2022. U.S. Securities and Exchange Commission. Resumen: Se divulgó que Tesla vendió aproximadamente el 75% del bitcoin comprado en 2021 durante 2022 e registró una pérdida por deterioro de 204 millones de dólares en ese año.
Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. Resumen: Se plantea que los rendimientos de la inversión de riesgo siguen una ley de potencia y se enuncia el principio de invertir solo en empresas con potencial para devolver el fondo completo.
Thomke, S. (2020). Experimentation works: The surprising power of business experiments. Harvard Business Review Press. Resumen: Usando ejemplos como los aproximadamente 25,000 experimentos anuales de Booking.com, se argumenta que lo que obstaculiza la escalada de la experimentación es la cultura, no la tecnología.
Thorndike, W. N. (2012). The outsiders: Eight unconventional CEOs and their radically rational blueprint for success. Harvard Business Review Press. Resumen: Se demuestra que 8 CEOs que colocaron la asignación de capital en el núcleo de la gestión superaron el S&P 500 en más de 20 veces, y se presenta un marco de cinco usos del capital y tres fuentes de financiamiento.
Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677–700. Resumen: Se demuestra que las empresas que aumentan significativamente la inversión de capital experimentan rendimientos accionarios aproximadamente 2% menores al año subsecuente, efecto particularmente pronunciado en empresas con flujo de caja abundante y bajo endeudamiento.
Tobin, J. (1969). A general equilibrium approach to monetary theory. Journal of Money, Credit and Banking, 1(1), 15–29. Resumen: Se introduce la idea de que la relación entre valor de mercado y costo de reposición (q) determina las decisiones de inversión.
トヨタ自動車. (2025). 2025年3月期 決算短信. Resumen: Se divulgó que Toyota Motor ejecutó recompras de acciones propias por aproximadamente 1.18 billones de yenes durante el período terminado en marzo de 2025.
Trigeorgis, L. (1996). Real options: Managerial flexibility and strategy in resource allocation. MIT Press. Resumen: Se sistematizan las opciones de diferir, inversión por etapas, cambio de escala, abandono, cambio y crecimiento, formulando VAN expandido = VAN estático + Valor de las opciones.
Veld, C., & Veld-Merkoulova, Y. V. (2009). Value creation through spin-offs: A review of the empirical evidence. International Journal of Management Reviews, 11(4), 407–420. Resumen: El metaanálisis de 26 estudios muestra que la rentabilidad anormal promedio en el momento del anuncio de escisión es +3.02%, pero los rendimientos excesivos a largo plazo no se confirman con metodologías rigurosas.
Villalonga, B. (2004). Diversification discount or premium? New evidence from the Business Information Tracking Series. Journal of Finance, 59(2), 479–506. Resumen: Los datos de segmentos autorreportados muestran un descuento por diversificación, mientras que los datos a nivel de establecimiento muestran una prima por diversificación, lo que sugiere que el descuento puede ser un artefacto del método de medición.
Zook, C., & Allen, J. (2003). Growth outside the core. Harvard Business Review, 81(12), 66–73. Resumen: La tasa de éxito de la entrada en áreas adyacentes se limita a aproximadamente el 25% en promedio, pero las empresas con modelos de expansión reproducibles duplican su tasa de éxito, y más del 80% de las expansiones más exitosas surgieron del análisis profundo de las necesidades de los clientes principales.
Leído
Siguiente lectura ↓