
Articles
历史上增长最快的企业、国家和富豪的时间线推移、时代背景及行动策略
Product
Career
本文由日语原文自动翻译而成
引言
历史上急速增长的企业、国家和资产家(企业家或个人投资者)是在什么样的时代背景下,通过什么样的行动实现增长的呢?虽然企业、国家和资产家各自都积累了理论和方法论知识,但跨越这三个领域进行横向比较的充分论述文献却难以找到。
本文选取近年来代表性的急速增长的10家企业、10个国家/地区和10位资产家,将它们的价值(市值、GDP、资产)进行时间序列整理,分析各个转折点的背景(施策、投资、并购等行动),以及"为何实现急速增长",并结合投资额、投资对象和市场规模进行综合分析。
此外,还选取了急速增长后出现重大失败的5家企业、5个国家/地区和5位资产家,对成功和失败案例进行比较。
最后,我们总结三者之间的共通点和差异点。
希望这对今后实现相同或更大规模的急速增长时能有所参考。
急速增长最快的10家企业
企业价值(市值)的急速扩大,在很多情况下都以"复制成本几乎为零的软件或知识产权"、"用户越多价值越高的网络效应"、"转换成本形成的锁定"等收益递增结构为支撑 (Arthur, 1989; Katz & Shapiro, 1985; Parker et al., 2016)。
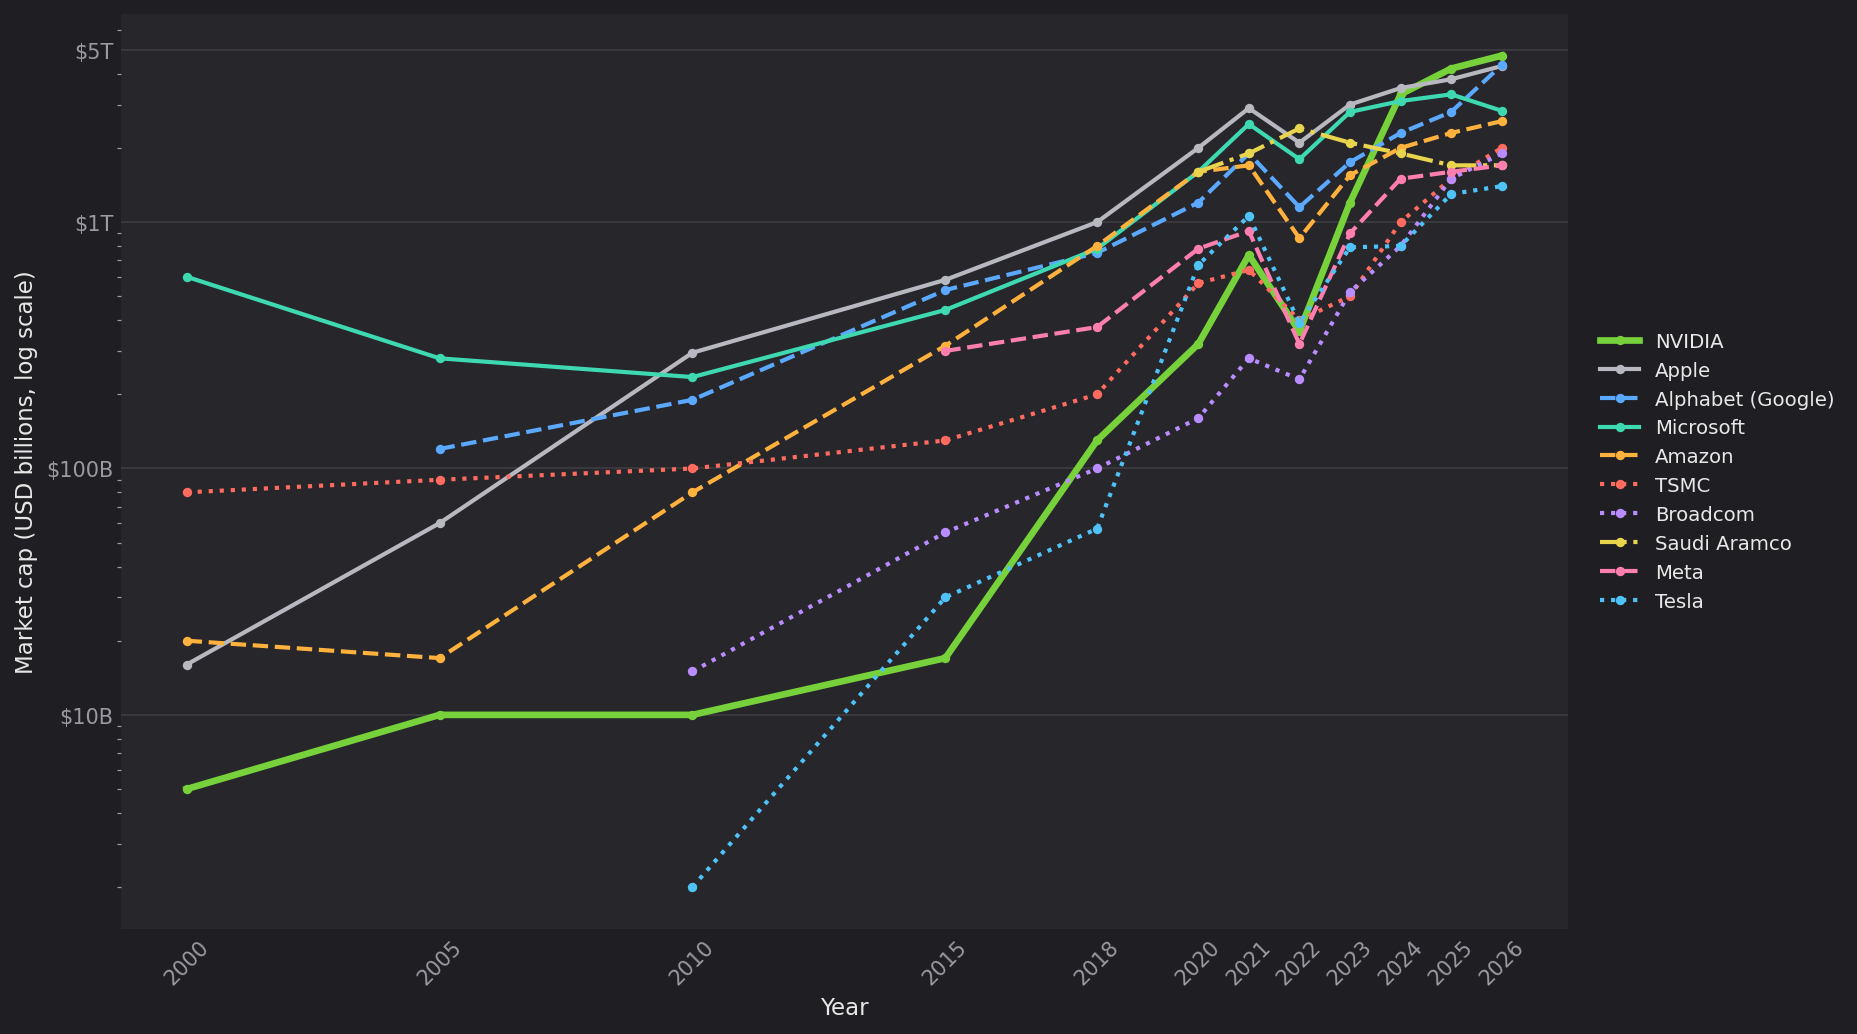
各企业市值的推移
NVIDIA
美国半导体企业。图形处理芯片(GPU)全球最大供应商,目前掌握AI计算芯片事实上的行业标准。
行动1:CUDA公开(GPU通用化)
时间:2006年
时代背景:GPU仅用于游戏图像处理,AI和深度学习尚未实用化。
施策:向公众免费公开用于通用计算的软件基础CUDA,围绕开发者生态进行整合。
目标市场规模和增长率:当时的GPGPU市场(AI和数据中心用通用计算GPU)几乎为零/增长率:启动后数据中心GPU以年30%以上速度扩大。
投资额:持续的研究开发投资(年数亿美元规模)。
急速增长的成果:导致后来对AI计算基础设施的垄断,原本为零的数据中心业务增长到2024年每季度约285亿美元。
行动2:Mellanox并购(AI基础设施纵向整合)
时间:2020年
时代背景:云计算和数据中心需求不断扩大。
施策:收购拥有高速通信技术的Mellanox,整合GPU和网络。
目标市场规模和增长率:当时数据中心高速网络设备市场约100亿美元/增长率:云计算需求推动年约10%增长。
投资额:并购金额约69亿美元。
急速增长的成果:数据中心销售成为主业,市值从2020年约3,200亿美元增至2024年约3.3万亿美元(约10倍增长)。
行动3:生成AI用GPU独家供应
时间:2023~2025年
时代背景:ChatGPT问世引发AI学习需求爆炸性增长。
施策:事实上垄断供应AI学习用GPU(H100等)(通过CUDA生态、性能优势、TSMC制造优先权等形成护城河)。
目标市场规模和增长率:数据中心GPU市场每季度约285亿美元(2024),半导体全体约6,276亿美元/增长率:数据中心GPU年30%以上,半导体整体长期年约8%。
投资额:NVIDIA研究开发投资年约87亿美元。
急速增长的成果:市值从1万亿美元(2023/5月)→3万亿美元(2024/6月)→5万亿美元(2025/10月),约5倍增长,跃居世界第一。
Apple
美国科技企业。提供iPhone、Mac等硬件以及App Store等服务的全球最大级企业。
行动1:iPhone发布
时间:2007年
时代背景:移动电话正在多功能化过程中,智能手机尚不成熟。
施策:重新发明硬件和软件一体化的智能手机。
目标市场规模和增长率:当时智能手机市场处于萌芽阶段(目前全球约6,000亿美元)/增长率:2007~2015年以年20%以上速度快速扩大,目前年约5%。
投资额:初代iPhone开发费在约30个月内约1.5亿美元。
急速增长的成果:iPhone成为销售支柱,2018年8月成为美国首家万亿美元企业。
行动2:App Store和服务转换
时间:2008年~(服务转换从2015年起)
时代背景:移动应用经济兴起,硬件增长趋向成熟。
施策:构建开发者生态,将收益转向App Store、iCloud等持续收费。
目标市场规模和增长率:App Store生态交易额2024年达约1.3万亿美元(其中手续费对象数字销售约1,310亿美元),累计向开发者支付超3,200亿美元(2008年~)/增长率:交易额近5年增长约2倍(年约15%)。
投资额:Apple研究开发费年约300亿美元规模。
急速增长的成果:高利润的服务收入扩大,从2万亿美元(2020年)→3万亿美元(2023年)。
Alphabet(Google)
美国IT企业。以搜索引擎Google为核心,展开广告、视频(YouTube)和AI业务的控股公司。
行动1:搜索关联广告(AdWords)
时间:2000年
时代背景:搜索的商业化手段尚未确立。
施策:引入搜索关联广告,确立收入引擎。
目标市场规模和增长率:网络广告市场2000年当时美国约80亿美元(全球数字广告目前约7,000亿美元)/增长率:数字广告在2000年代以年约20%速度扩大。
投资额:风险投资融资约2,500万美元(1999年)作为自主开发的基础。
急速增长的成果:通过高利润化,2004年上市,建立后续增长基础。
行动2:YouTube并购和生成AI(Gemini)
时间:2006年(并购)/2023年~(AI)
时代背景:视频和AI作为新的增长领域崭露头角。
施策:通过YouTube并购掌握视频广告,对生成AI进行大规模投资。
目标市场规模和增长率:在线视频广告市场(YouTube单独的广告收入2024年约361亿美元=并购额的20倍以上)/增长率:视频广告年15~20%增长。
投资额:YouTube并购约16.5亿美元(2006年),AI和数据中心设备投资约525亿美元(2024年)。
急速增长的成果:加上AI期待,市值从2025→26年约2.8万亿→4.3万亿美元。
Microsoft
美国软件企业。以Windows和Office为基础,目前云计算(Azure)和AI是增长支柱。
行动1:云计算Azure全面展开
时间:2010年~
时代背景:企业IT开始向云计算迁移。
施策:在Windows和Office基础上展开企业云计算。
目标市场规模和增长率:云计算市场2010年约数百亿美元→目前约1.1万亿美元/增长率:云计算年约17%增长。
投资额:Microsoft 2024年度设备投资约557亿美元(大多数用于云计算和AI数据中心)。
急速增长的成果:云计算引领增长,2019年成为万亿美元企业。
行动2:OpenAI投资和Activision并购
时间:2019年、2023年
时代背景:生成AI和游戏(订阅制)的增长。
施策:投资OpenAI,并购Activision Blizzard。
目标市场规模和增长率:生成AI市场正快速扩大至数千亿美元规模,全球游戏市场约1,800亿美元/增长率:生成AI年30~40%,游戏年约8%。
投资额:OpenAI投资约110亿美元+Activision并购约687亿美元。
急速增长的成果:AI推动再次加速,2024年达到3万亿美元。
Amazon
美国企业。全球最大级电子商务(网络购物)和云计算事业AWS为两大支柱。
行动1:AWS(云计算)启动
时间:2006年
时代背景:自有巨大基础设施的对外提供机会。
施策:启动云计算基础设施AWS,投入自有资本。
目标市场规模和增长率:2006年云计算市场几乎为零→目前约1.1万亿美元/增长率:云计算年约17%增长。
投资额:持续投入自有现金(Amazon近年设备投资年约500亿美元规模)。
急速增长的成果:AWS成为最大利润来源,成为贡献营业利润过半的支柱。
行动2:Whole Foods并购和再投资
时间:2017年
时代背景:电子商务与实体店融合。
施策:获得生鲜和实体店Whole Foods,持续向物流网络进行再投资。
目标市场规模和增长率:美国食品和生鲜零售市场约8,000亿美元/增长率:食品零售年约3%的低增长(稳定市场)。
投资额:并购金额约137亿美元。
急速增长的成果:市值从2018年约1万亿美元→2026年约2.6万亿美元。
TSMC
台湾半导体代工制造(晶圆代工)最大企业。不拥有自有品牌,为其他企业设计的芯片进行制造。
行动1:晶圆代工(代工制造)创立
时间:1987年
时代背景:半导体设计和制造一体化是常规。
施策:建立不拥有自有品牌、专注制造的模式。
目标市场规模和增长率:半导体市场1987年约330亿美元→目前约6,276亿美元/增长率:半导体长期年约8~9%增长。
投资额:设立资金约2.2亿美元(政府出资约48%)。
急速增长的成果:创造代工制造市场,建立与客户和竞争者区别的地位。
行动2:先进工艺巨额设备投资
时间:2010年代~
时代背景:智能手机和AI用先进芯片需求剧增。
施策:以年300~400亿美元设备投资独占最先进工艺。
目标市场规模和增长率:半导体市场约6,276亿美元(其中代工制造约1,500亿美元规模)/增长率:代工制造(晶圆代工)年10%以上,AI时期进一步加速。
投资额:设备投资年300~400亿美元。
急速增长的成果:垄断Apple和NVIDIA的制造,市值从2024→2026年约1万亿→2万亿美元。
Broadcom
美国半导体和基础设施软件企业。通过并购集中事业,近年因AI用半导体而急速增长。
行动1:通过并购集中事业(整合增长)
时间:2016~2023年
时代背景:半导体和基础设施软件的整合期。
施策:Avago社名承继后,连续并购CA、Symantec和VMware。
目标市场规模和增长率:半导体加基础设施软件市场数千亿美元规模/增长率:基础设施软件年约8~10%增长。
投资额:并购总额约1,360亿美元(Broadcom 370亿+CA 190亿+Symantec 107亿+VMware 690亿)。
急速增长的成果:集中高收益事业,市值从2023→2026年约5,200亿→1.9万亿美元。
行动2:迈向AI用半导体
时间:2024年~
时代背景:AI数据中心不断扩大。
施策:供应AI网络和定制芯片。
目标市场规模和增长率:AI数据中心用定制芯片和网络市场年数百亿美元规模快速扩大/增长率:年30%以上急速扩大。
投资额:研究开发投资年约90亿美元规模。
急速增长的成果:因AI需求急速增长,成为市值1万亿美元以上的常客。
Saudi Aramco
沙特阿拉伯国营石油公司。拥有世界最大级原油储量和产量的能源企业。
行动1:史上最大规模的首次公开募股
时间:2019年12月
时代背景:考虑到石油转型,对资产进行资金化。
举措:上市部分股票,从资本市场融资。
目标市场规模和增长率:全球石油市场 年约2万亿美元(原油销售额)/增长率:需求年增长率约1%的低增速(价格呈周期性波动)。
投资额:首次公开募股融资额 约256亿美元(当时全球最大)。
快速增长成果:以约1.7万亿美元的市值上市,成为全球最大级企业。
行动2:原油价格上升带来的估值提升
时间:2022年
时代背景:能源危机(新冠疫情后经济复苏导致需求增加,加上俄罗斯入侵乌克兰)导致原油价格上升。
举措:保持绝对、低成本的原油生产。
目标市场规模和增长率:全球石油市场 年约2万亿美元(2022年因油价暴涨而扩大)/增长率:需求年增长率约1%,2022年价格暴涨约1.5倍。
投资额:公司设备投资 年约400~500亿美元。
快速增长成果:市值曾一度达到约2.4万亿美元,跃升全球第一位。
Meta
美国社交媒体企业(前Facebook公司)。运营Facebook、Instagram、WhatsApp,主要收入来自广告。
行动1:Instagram及WhatsApp并购
时间:2012年、2014年
时代背景:移动和即时通讯成为竞争主战场。
举措:并购有力竞争对手予以整合。
目标市场规模和增长率:随着智能手机普及,移动社交媒体用户达到数十亿规模/增长率:社交媒体广告在2010年代以年20%以上的速度扩大。
投资额:Instagram并购 约10亿美元(2012年),WhatsApp并购 约190亿美元(2014年)。
快速增长成果:成功完成移动转型,独占性地扩大用户基础。
行动2:从元宇宙投资向AI和广告恢复转变
时间:2021年~
时代背景:元宇宙热潮后,AI和广告迎来恢复。
举措:向Reality Labs年投资数百亿美元,之后重心转向AI和广告。
目标市场规模和增长率:社交媒体广告市场 约3,390亿美元(当前)/增长率:社交媒体广告年增长率约12%。
投资额:向Reality Labs的累计投资超600亿美元(年100~160亿美元)。
快速增长成果:2022年急剧下跌(一度约3,200亿美元)后,2024~26年恢复至约1.7万亿美元。
Tesla
美国电动汽车(EV)制造商。除汽车外,还涉足能源储存和自动驾驶领域。
行动1:Model 3量产和超级工厂
时间:2017年~
时代背景:电动汽车进入普及初期阶段。
举措:通过量产车Model 3和超级工厂确立生产能力。
目标市场规模和增长率:全球汽车市场 约2.75万亿美元(当时电动汽车市场份额不足1%)/增长率:汽车整体年增长率约3%,电动汽车年增长20~30%实现快速扩大。
投资额:超级工厂投资 单个工厂约50亿美元。
快速增长成果:电动汽车量产获得评价,2021年10月市值达到1万亿美元。
行动2:向软件和能源的扩展
时间:2020年代
时代背景:对自动驾驶和能源储存的期待。
举措:拓展至FSD(自动驾驶)和能源业务。
目标市场规模和增长率:自动驾驶和能源储存预期为未来数千亿美元规模市场/增长率:预期增长率年20%以上(市场尚在形成阶段)。
投资额:特斯拉研发投资 年约40亿美元。
快速增长成果:由于对未来的期待,保持汽车行业最高水准的市值。
企业实现快速增长的总体原因
掌握了收益递增的结构 通过网络效应、生态系统和转换成本,确立了先行者呈加速度优势的"赢者通吃"结构(Arthur, 1989; Parker et al., 2016)。
顺应了大技术浪潮 从PC→互联网→智能手机→云计算→AI,每次浪潮更替时行业领导者都随之改变,当前最大浪潮AI推动了NVIDIA、TSMC、Broadcom的增长(Schumpeter, 1934)。
根据目标灵活运用并购 竞争对手吸收、能力获取、业务整合,并购目标明确。
将利润重新投入 优先于派息进行设备投资和研发(AWS、TSMC的资本支出)。
瞄准扩大的巨大市场 云计算、半导体、广告等,市场本身的增长推动了市值增长。例外是阿美石油公司,其特点在于通过资源垄断实现增长。
增长最快的国家地区十强
国家GDP增长是指国家的增长战略,通过选择国内产业中的哪个产业的生产来增加,并通过资本配置(政策金融、税收优惠、国家投资等)、机会创造(监管改革、贸易/汇率政策、外资引进等)、制度设计(反腐、合同执行、财政纪律等)政策,最终实现该产业生产的提升。也就是说,这是国家规模的投资决策,即"如何将财政、信用、人才、外资等有限资源集中配置到哪个产业(市场)"。
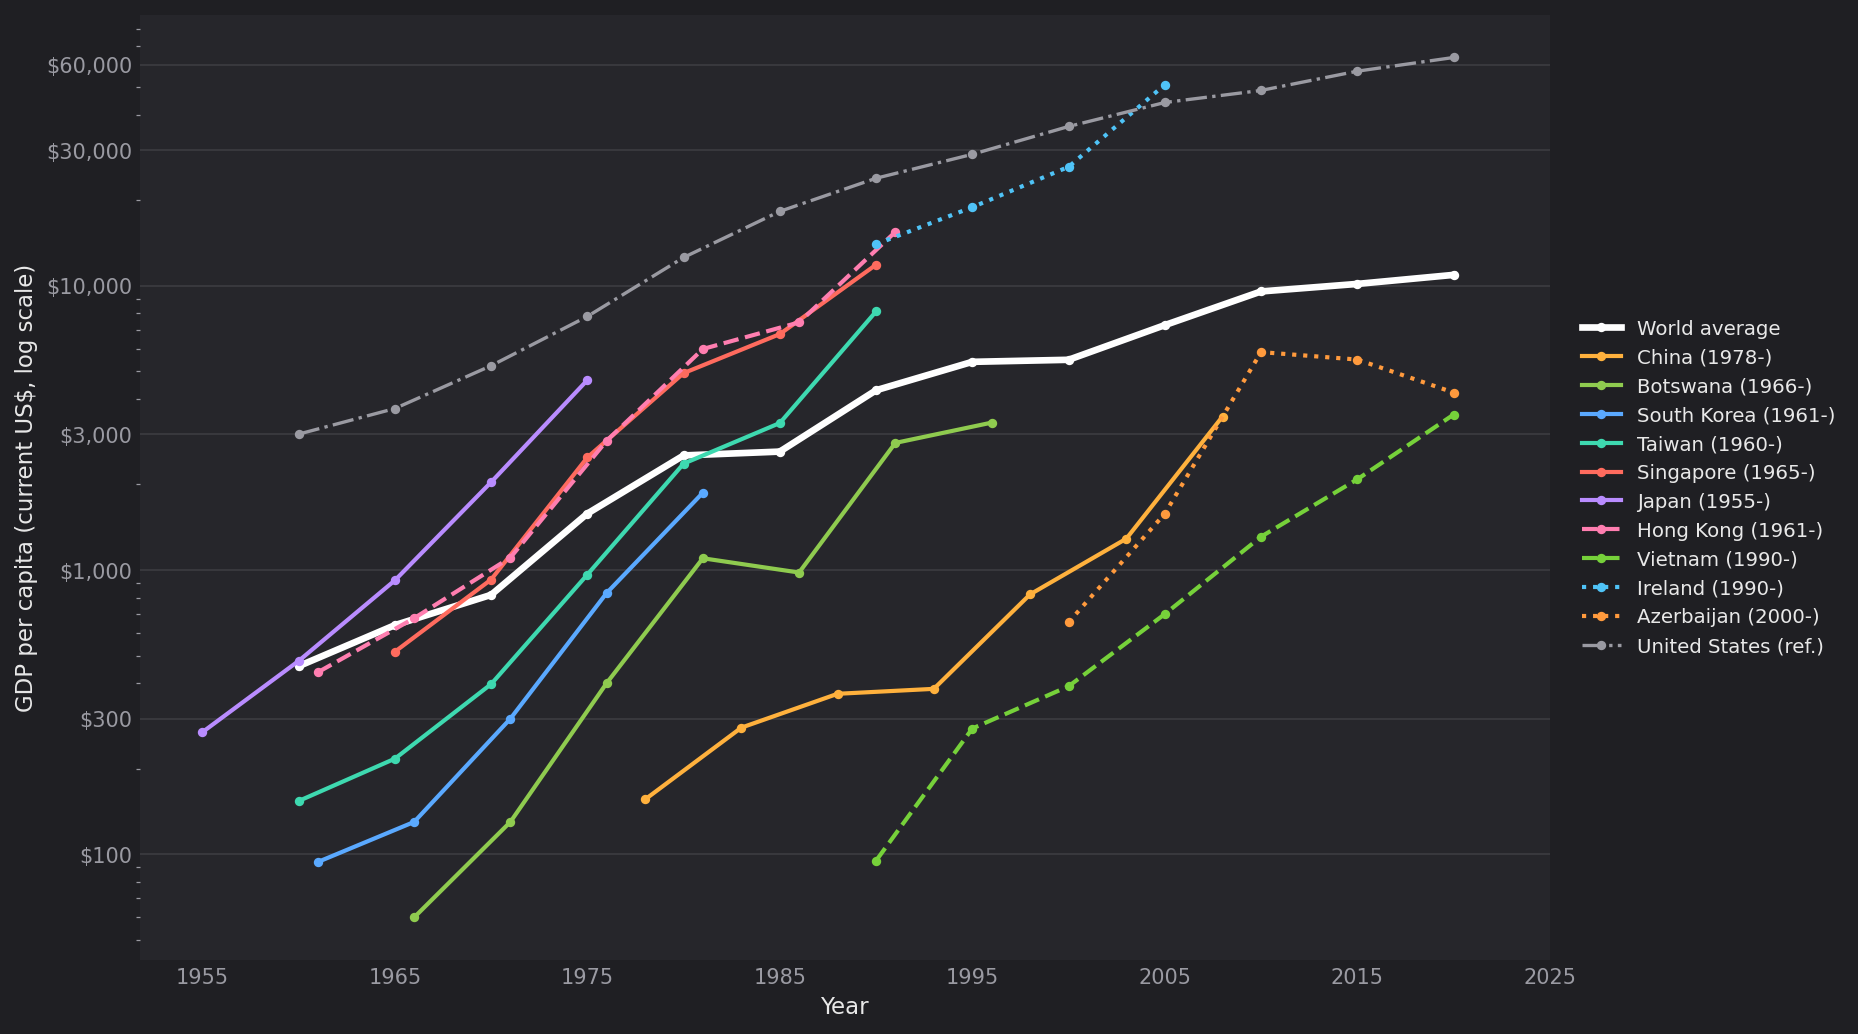
各国人均GDP的推移
日本
东亚岛国。通过战后高速经济增长成为世界经济大国。
行动1:所得倍增计划
时间:1960年
时代背景:战后复兴完成,进入本格增长阶段。
举措:将财政集中于基础设施(道路、新干线、港口、电力),通过低息利率诱导民间设备投资。
目标市场规模和增长率:世界汽车市场(当前约2.75万亿美元)等处于扩张期的出口市场/增长率:战后世界贸易年增长约8%。
资本配置、机会创造、制度设计的内容:资本配置=公共投资在10年内翻倍增长(东海道新干线 约3,800亿日元=当时,含世界银行贷款),通过低息诱导民间设备投资/机会创造=贸易自由化(自由化率从1960年约40%→1964年约93%)和出口振兴/制度设计=通过"所得倍增"这一10年目标统一企业和家计对增长的期待。
快速增长成果:1955~73年人均GDP增长约15倍,年平均增速约10%。
香港
中国南部城市(当时为英属)。作为自由贸易和金融枢纽,是"亚洲四小龙"之一。
行动1:通过自由贸易和低税率实现出口工业化
时间:1950~70年代
时代背景:战后移民和资本涌入,以及冷战下的中转贸易枢纽地位。
举措:坚持自由放任(积极不干预)和低税率政策,振兴纺织、玩具、电子等轻工业和贸易。
目标市场规模和增长率:全球轻工业和贸易市场(香港出口在1960~70年代年增速超10%)/增长率:战后世界贸易年增长约8%。
资本配置、机会创造、制度设计的内容:资本配置=政府投资仅限基础设施和公共住房,民间主导/机会创造=无关税的自由港和约15%的企业税率吸引贸易和轻工业投资/制度设计=英国式法律体系和"积极不干预"保证合同和资本流动的自由。
快速增长成果:1961~90年实质年增速约7.5%,30年间人均GDP增长约35倍(名义值)。
行动2:向金融服务枢纽转变
时间:1980~90年代
时代背景:中国改革开放导致制造业向内地转移。
举措:产业升级至金融、物流、专业服务,确立对华门户地位。
目标市场规模和增长率:亚洲金融市场(香港交易所市值当前数万亿美元)/增长率:亚洲金融贸易年增长约10%。
资本配置、机会创造、制度设计的内容:资本配置=民间资本主导(政府负责土地供应和基础设施)/机会创造=改革开放后作为对华门户的独特地位/制度设计=美元挂钩(1983年,1美元=7.8港元)和法治保证国际金融中心信誉。
快速增长成果:成为亚洲首屈一指的国际金融中心,进入高收入经济体行列。
韩国
东亚国家。通过被誉为"汉江奇迹"的出口导向型工业化进入发达国家行列。
行动1:出口导向的轻工业化
时间:1962年~
时代背景:从世界最贫困国之一出发。
举措:国家主导向出口企业优先配置信用。
目标市场规模和增长率:全球纺织和轻工业市场/增长率:1960年代世界贸易年增长约8%。
资本配置、机会创造、制度设计的内容:资本配置=政策金融向出口企业优先配置/机会创造=出口振兴和汇率贬值(出口额从1961年约4,000万美元→1970年约8.4亿美元)/制度设计=总统主持的月度出口振兴会议等,将出口成绩与支持政策联动的"出口纪律"。
快速增长成果:出口剧增,奠定工业化基础。
行动2:重化工业化(HCI)驱动
时间:1973年
时代背景:从轻工业升级的转折点。
举措:将国内融资的约一半作为市场利率低约5%的"政策金融"集中于钢铁、造船、电子。
目标市场规模和增长率:全球钢铁、造船、电子市场/增长率:高增长期钢铁和造船年增长约10%。
资本配置、机会创造、制度设计的内容:资本配置=将国内融资的约一半作为低于市场利率约5%的政策金融集中于钢铁、造船、电子(1973~79年)/机会创造=财阀进入认可和与全球重工业市场的对接/制度设计=对未达目标企业收回支持的纪律机制以防止资本浪费。
快速增长成果:重化工业制造业比重从41%→56%,1961~79年人均GDP增长约19倍。
台湾
东亚岛屿。从出口加工升级至半导体,成为全球半导体制造中心。
行动1:十大建设(基础设施和重工业)
时间:1974~1979年
时代背景:出口加工向产业升级的转变。
举措:向基础设施和重工业投入大规模财政。
目标市场规模和增长率:基础设施和重工业(高速公路、港口、钢铁、造船)/增长率:台湾出口在1970年代年增长约20%。
资本配置、机会创造、制度设计的内容:资本配置=总投资额新台币3,000亿以上(当时占GDP的1~2成)用于高速公路、港口、钢铁、造船/机会创造=出口加工区(1966年高雄为世界首创)将外资与出口市场对接/制度设计=经济官僚机构(经济部、经建会)一贯执行长期计划。
快速增长成果:基础设施完善,奠定产业升级基础。
行动2:台积电成立(对半导体的先行投资)
时间:1987年
时代背景:半导体产业初期。
举措:政府主导成立半导体代工企业。
目标市场规模和增长率:半导体市场1987年约330亿美元→当前约6,276亿美元/增长率:半导体长期年增长约8~9%。
资本配置、机会创造、制度设计的内容:资本配置=政府在设立资金约2.2亿美元中出资约48%/机会创造=公共研究机构ITRI的技术和人才进行拆分,开拓全球半导体代工市场/制度设计=新竹科学园区(1980)的建设和海外人才回归政策。
快速增长成果:1960~90年人均GDP增长约53倍。
新加坡
东南亚城市国家。作为外资和贸易枢纽,从小国发展为高收入国家。
行动1:经济发展局与裕廊工业园区
时间:1961年~
时代背景:独立后,高失业和资源匮乏。
举措:财政集中于工业基础设施,通过英语、法律体系和反腐赢得外资。
目标市场规模和增长率:跨国企业全球生产(电子、石油精炼)/增长率:跨国企业海外生产年增长超10%。
资本配分、机会创出、制度设计的内容:资本配分=裕廊工业园区 约5,600公顷的开发及向政府企业出资(1974年成立淡马锡)/机会创出=经济发展局(EDB)的招商引资在1970年代末前共吸引外资企业1,200余家、约9.3万人就业/制度设计=英语、英国式法律体系、贪污调查局(CPIB)实现世界最高水平的廉洁治理。
高速增长的成果:人均GDP从1965年的$516增至1990年约$1.2万(约增长24倍)。
中国
东亚大国。1978年改革开放以后,作为"世界工厂"实现了高速增长。
行动1:改革开放与经济特区
时期:1978〜1980年
时代背景:从计划经济停滞向转变。
施策:市场化,及深圳等经济特区吸引外资。
目标市场规模与增长率:全球制造业与出口市场/增长率:中国出口在1980〜2000年间年均增长约15%。
资本配分、机会创出、制度设计的内容:资本配分=财政与融资集中投入特区基础设施/机会创出=经济特区(深圳等从4个扩大至14个城市)向外资开放市场,外资直接投资从1980年约0.57亿美元增至1997〜98年年约450亿美元/制度设计=农家承包制(解体人民公社)与合资企业法恢复私人激励机制。
高速增长的成果:总GDP在1978〜2000年间增长约27倍。
行动2:加入世贸组织
时期:2001年
时代背景:全球化加速。
施策:全面参与世界贸易体系。
目标市场规模与增长率:世界贸易(中国出口从2001年约2,660亿美元增至2010年约1.58万亿美元)/增长率:中国出口在2001〜10年间年均增长约20%。
资本配分、机会创出、制度设计的内容:资本配分=国有银行融资倾斜配置到出口制造业与基础设施/机会创出=加入世贸(2001年)使关税与出口壁垒下降,外资直接投资年超500亿美元/制度设计=按照WTO规则完善国内法律与国有企业改革。
高速增长的成果:成为"世界工厂",此后保持高速增长。
越南
东南亚国家。1986年市场开放(革新)以来,以制造业出口实现持续高速增长。
行动1:革新(刷新)实现市场开放
时期:1986年〜
时代背景:计划经济陷入困境与通胀危机。
施策:农业脱离集体化、价格自由化、对外开放的大转变。
目标市场规模与增长率:全球劳动密集型制造市场(服装约1.5万亿美元、鞋类约4,000亿美元等)/越南出口从1990年约24亿美元增至2022年约3,700亿美元/增长率:越南出口年增长15〜20%。
资本配分、机会创出、制度设计的内容:资本配分=资源从国营部门重新配置到民间与外资(外资企业目前占GDP约19%、正规就业约35%)/机会创出=价格自由化与对外开放实现市场经济转变/制度设计=通过土地使用权与企业法完善使民营企业与农家经营合法化。
高速增长的成果:1990〜2019年间年均增长约6.8%,人均GDP在30年内增长约37倍(名义值)。
行动2:融入全球供应链
时期:2000年代〜
时代背景:中国人工成本上升与生产转移承接需求。
施策:加入世贸(2007年)与贸易协定、招引外资,成为电子与缝纫出口基地。
目标市场规模与增长率:全球电子设备市场约1万亿美元以上、服装市场约1.5万亿美元/增长率:电子与服装对外出口年增长10%以上。
资本配分、机会创出、制度设计的内容:资本配分=外资流入年100〜200亿美元(三星一家累计超200亿美元)/机会创出=加入世贸(2007年)与各类自由贸易协定接入全球出口市场/制度设计=工业园区、税收优惠等外资投资环境完善。
高速增长的成果:成为三星、Apple等相关产业的大型生产基地,持续高速增长。
阿塞拜疆
高加索地区产油国(前苏联加盟共和国)。因里海油田开发,2000年代创造了世界最快的增长速度。
行动1:"世纪合同"与BTC管道
时期:1994〜2006年
时代背景:苏联解体后的资源开发竞争与2000年代的油价上升。
施策:与外资财团联手开发里海油田,通过BTC管道(投资额约40亿美元)确保出口路径。
目标市场规模与增长率:全球石油市场年约2万亿美元/增长率:2000年代油价上升约4倍。
资本配分、机会创出、制度设计的内容:资本配分=数百亿美元外资投向油田与管道(BTC管道约40亿美元)/机会创出="世纪合同"(1994年)向国际石油资本开放开发权/制度设计=国家石油基金SOFAZ(2001年)积累资源收入(但石油依赖仍存在)。
高速增长的成果:2006年实际GDP增长率约35%(当时世界最快),2005〜07年年增长20〜35%。
博茨瓦纳
南非内陆国。凭借钻石资源与健全治理实现高速增长。
行动1:钻石收益基金化
时期:1967年〜
时代背景:独立直后,属世界最贫国之一。
施策:与戴比尔斯合资(Debswana)开发,将收益基金化配置于基础设施与教育。
目标市场规模与增长率:全球钻石市场约101亿美元(博茨瓦纳出口近年年约33亿美元)/增长率:钻石需求长期年增长约3%。
资本配分、机会创出、制度设计的内容:资本配分=钻石收益(占GDP约3成)基金化后重新投资于基础设施与教育/机会创出=与戴比尔斯50:50合资(Debswana)确保谈判力与销售渠道/制度设计=通过抑制腐败与国家发展计划实施财政纪律以规避"资源诅咒"。
高速增长的成果:1966〜80年代实际年均增长约9%,属世界最快级别。
爱尔兰
欧洲岛国。以低企业税率吸引跨国企业,获得"凯尔特虎"美誉并实现高速增长。
行动1:外资招商与低企业税率
时期:1990年代〜
时代背景:欧盟单一市场成立与全球化。
施策:企业税12.5%与爱尔兰发展局(IDA)招商,集聚美国IT与制药的欧洲总部。
目标市场规模与增长率:欧盟单一市场(人口约4.5亿、GDP约18万亿美元)向美国IT与制药拓展的总部需求(全球医药市场约1.6万亿美元、IT服务市场约1.5万亿美元,爱尔兰外资企业目前直接雇用约30万人)/增长率:IT与制药在1990〜2000年代年增长约10%。
资本配分、机会创出、制度设计的内容:资本配分=教育公共投资(1967年中等教育免费化、建立工科大学网络)/机会创出=企业税12.5%与爱尔兰发展局(IDA)招商集聚美国IT与制药的欧洲总部(外资直接雇用约30万人)/制度设计=欧盟加盟(1973年)获得单一市场准入,及劳资薪资协议(社会伙伴制)。
高速增长的成果:人均GDP从1990年约$1.4万增至2007年约$6万(增长约4倍)。
国家高速增长的总体原因
选择与集中的资源配置 各国都选择"要赢的市场",并集中投入财政、信用、外资。原资可分为自有财政、外部资本(援助、外资直接投资)、资源收入三类。
瞄准扩大的市场 虽然初期规模很小,但瞄准全球规模扩大的市场(半导体、汽车、制造、IT)的做法,与企业和资产家类似。
制度与治理质量是决定因素 相同资源若基金化并再投资则增长(博茨瓦纳),若腐败浪费则失速。对于企业的"事业收益性"而言,国家对应的是"治理质量" (Acemoglu & Robinson, 2012)。也有研究指出,若增长依赖投入增加而缺乏生产率,则难以持续 (Krugman, 1994)。
增长最快的资产家十人
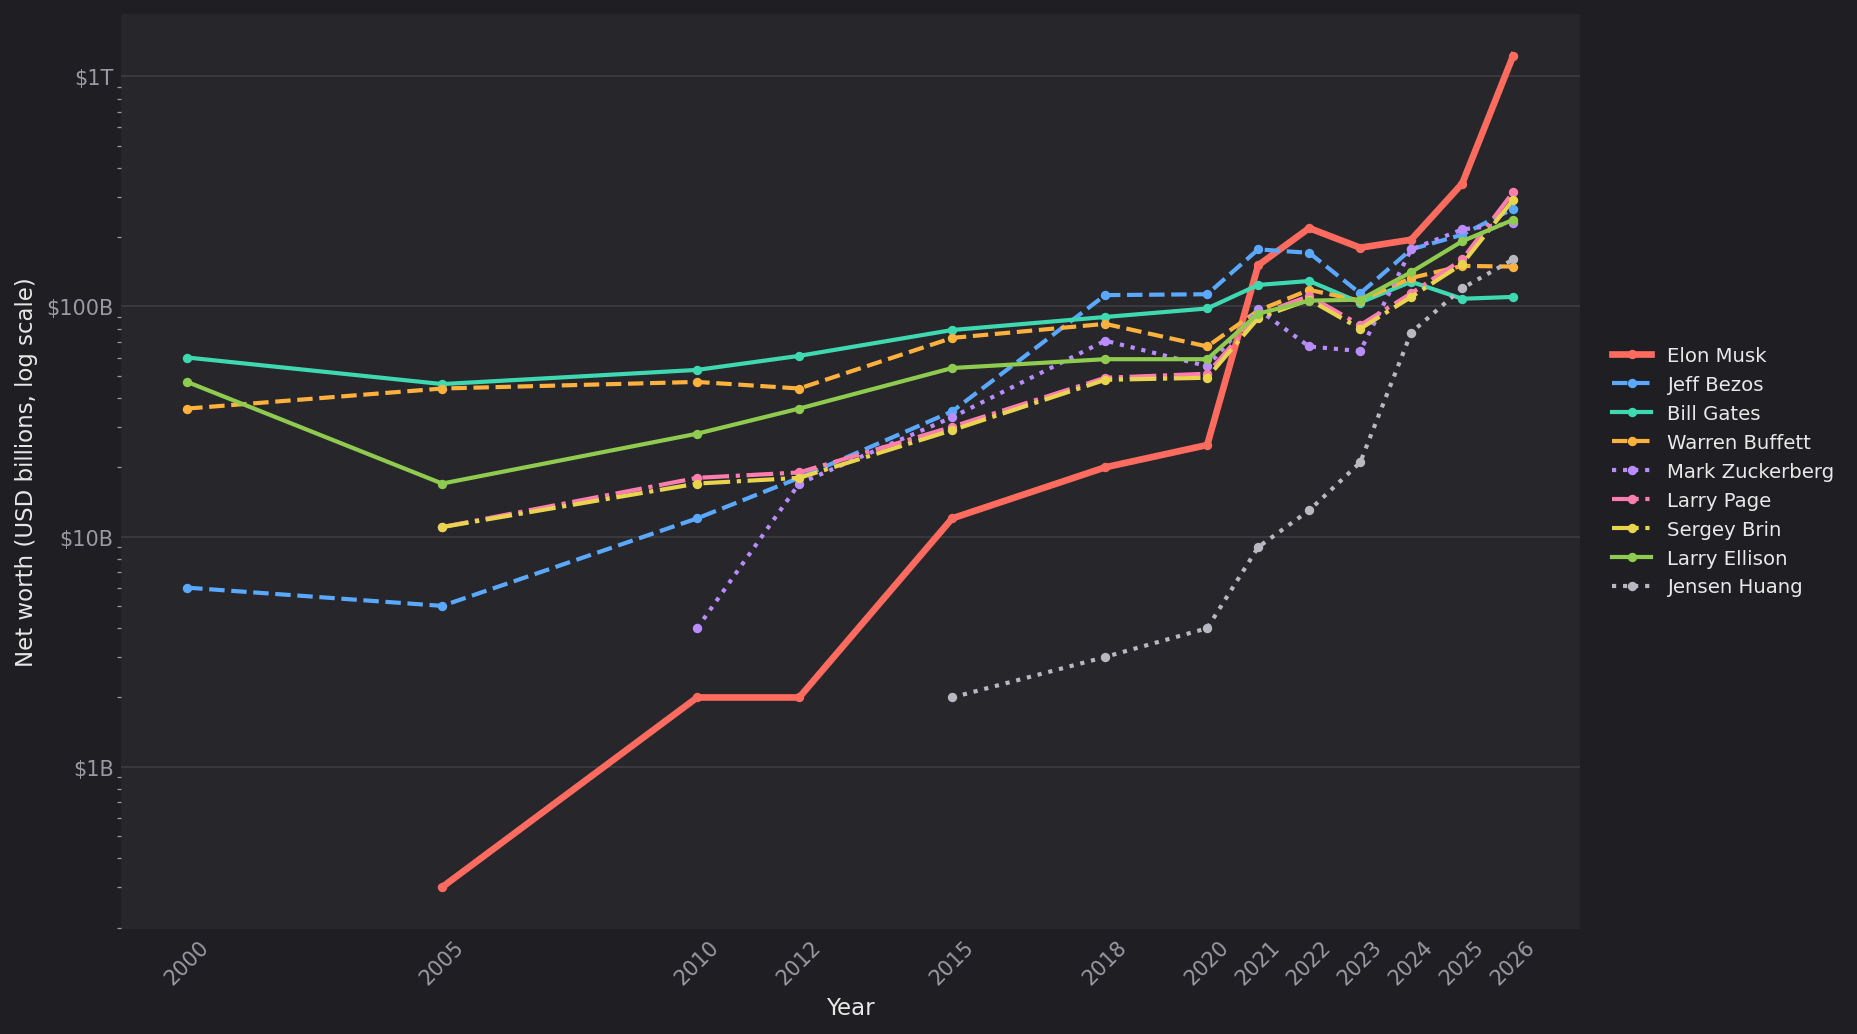
各资产家净资产的推移
Elon Musk
美国企业家。领导电动汽车企业Tesla与太空企业SpaceX,于2026年成为全球首位万亿美元以上富豪。
行动1:PayPal出售所得全额再投资
时期:2002〜2004年
时代背景:Web2.0前夜,电动汽车与太空均属未成熟领域。
施策:创立X.com,与竞争对手Confinity合并成PayPal,eBay收购PayPal后,将所得净额约1.8亿美元集中投入SpaceX与Tesla。
目标市场规模与增长率:太空相关约4,000〜6,000亿美元、汽车约2.75万亿美元/增长率:太空年增长约8%,电动汽车年增长20〜30%。
投资额:约1.8亿美元。
高速增长的成果:两家企业的创始股后来成长为数千亿美元规模的未实现收益。
行动2:SpaceX上市与xAI整合
时期:2026年
时代背景:AI与太空(卫星通信)同步扩张。
施策:将xAI整合入SpaceX后进行IPO。
目标市场规模与增长率:太空相关约4,000〜6,000亿美元+快速扩大的AI市场/增长率:太空年增长约8%,AI年增长30%以上。
投资额:SpaceX IPO融资约750亿美元(2026年,史上最大)。
高速增长的成果:持股份额(约42%)价值约7,600亿美元,资产约1.23万亿美元(全球首位万亿美元以上)。
Jeff Bezos
美国企业家。全球最大级别的电商与云计算企业Amazon的创始人。
行动1:Amazon创办
时期:1994年
时代背景:互联网商业化初期。
施策:创办在线书店,优先再投资而非获利。
目标市场规模与增长率:电商黎明期/增长率:电商在1990年代后期〜2000年代年增长20〜30%。
投资额:自有资金+父母资金共约24.5万美元。
高速增长的成果:1997年上市,资产达数亿美元规模。
行动2:AWS(云计算)启动
时期:2006年
时代背景:云计算兴起。
施策:将内部基础设施外销实现高收益业务。
目标市场规模与增长率:云市场从2006年当时几乎为零增至现在约1.1万亿美元/增长率:云计算年增长约17%。
投资额:Amazon利润不分红而持续再投资(近年设备投资年规模约500亿美元)。
高速增长的成果:AWS成为利润支柱,2018年达约1,120亿美元规模全球第一。
Bill Gates
美国企业家。软件巨头Microsoft的共同创始人,长期位居全球首富。
行动1:MS-DOS许可持有权
时期:1980年
时代背景:个人计算机普及前夜。
施策:在IBM合同中保留OS著作权,并供应给其他公司。
目标市场规模与增长率:个人计算机OS市场(1990年代Windows获得9成以上市场份额,PC出货年超1亿台)/增长率:PC出货在1980〜90年代年增长约20%。
投资额:作为MS-DOS基础的86-DOS获取费约7.5万美元。
高速增长的成果:Windows垄断地位使其于1995年成为全球首富。
行动2:通过Cascade进行资产分散
时期:2000年代
时代背景:规避Microsoft股票集中风险。
施策:出售股票并分散到优良股票、铁路、农地、不动产。
目标市场规模与增长率:股票与实物资产市场(铁路、农地、不动产等)/增长率:长期回报年约7〜10%。
投资额:Microsoft股票出售所得数百亿美元进行分散运用。
高速增长的成果:虽有慈善捐赠而资产有所减少,但保持约1,100亿美元资产。
Warren Buffett
美国投资家。执掌投资公司伯克希尔·哈撒韦,被誉为"投资之神"。
行动1:Berkshire收购与保险参入
时期:1965〜1967年
时代背景:价值投资的实践期。
施策:投资公司化,将保险费的"浮存金"作为无息运用本金。
目标市场规模和增长率:美国保险・股票市场/增长率:美国股票的长期回报率约为年10%。
投资额:保险浮存金(通过收购的保险公司National Indemnity产生的无息运用本金)目前已增长至约1,700亿美元规模。
快速增长的成果:以实质无息杠杆建立复利运用的基础。
行动2:大量收购可口可乐股票
时期:1988年
时代背景:对优质消费品牌的长期投资。
施策:大量收购世界知名品牌股票并永久持有。
目标市场规模和增长率:全球软饮料市场 数千亿美元规模/增长率:饮料行业年约4~5%的稳定增长。
投资额:约13亿美元(1988~89,持有部分目前约280亿美元)。
快速增长的成果:通过长期持有增长数倍,资产约1,490亿美元的核心部分。
Mark Zuckerberg
美国企业家。社交媒体巨头Meta(前身为Facebook)的联合创始人。
行动1:收购Instagram
时期:2012年
时代背景:从桌面向移动设备的转变。
施策:收购照片社交网络以确保移动平台基础。
目标市场规模和增长率:移动照片分享(当时Instagram用户约3,000万、收入为零)/增长率:移动社交网络用户当时以年倍增速度增长。
投资额:收购价格约10亿美元。
快速增长的成果:成功实现移动转变并垄断性地扩大用户。
行动2:收购WhatsApp
时期:2014年
时代背景:消息应用的兴起。
施策:整合大型消息应用。
目标市场规模和增长率:社交广告市场 约3,390亿美元(目前)/增长率:社交广告年增长约12%。
投资额:收购价格约190亿美元。
快速增长的成果:通过扩大广告基础,资产增至约2,300亿美元。
Larry Page & Sergey Brin
美国企业家。搜索引擎巨头Google(现为Alphabet)的两位联合创始人。
行动1:搜索关键词广告(AdWords)
时期:2000年
时代背景:搜索商业化尚未确立。
施策:通过搜索广告建立收益引擎。
目标市场规模和增长率:互联网广告市场2000年时美国约80亿美元→全球数字广告目前约7,000亿美元/增长率:数字广告在2000年代以年约20%的速度扩大。
投资额:风险投资融资约2,500万美元(1999)。
快速增长的成果:通过高收益化于2004年上市,创始股票转化为巨额财富。
行动2:收购YouTube
时期:2006年
时代背景:视频市场的扩大。
施策:收购YouTube并掌控视频广告。
目标市场规模和增长率:在线视频广告市场(YouTube广告收入2024年约361亿美元)/增长率:视频广告年增长15~20%。
投资额:收购价格约16.5亿美元。
快速增长的成果:各自资产增至约2,900~3,100亿美元。
Larry Ellison
美国企业家。企业级软件巨头Oracle的联合创始人。
行动1:Oracle创立
时期:1977年
时代背景:企业数据库需求的兴起。
施策:将商用关系型数据库商业化。
目标市场规模和增长率:企业级数据库软件(约560亿美元)/增长率:数据库软件在1980~90年代年增长超15%,目前仍年约10~20%增长。
投资额:创业资金约2,000美元。
快速增长的成果:垄断难以迁移的基础设施。
行动2:通过收购实现规模扩大
时期:2005~2010年
时代背景:软件行业重组。
施策:收购PeopleSoft、Sun等企业。
目标市场规模和增长率:企业级软件市场 数百亿美元规模(数据库软件目前约560亿美元)/增长率:企业软件年增长约8%。
投资额:PeopleSoft收购约103亿美元,Sun收购约74亿美元。
快速增长的成果:通过规模扩大,资产增至约2,380亿美元。
Jensen Huang
美国(台湾裔)企业家。半导体巨头NVIDIA的联合创始人兼CEO。
行动1:NVIDIA创立与GPU
时期:1993年
时代背景:个人电脑图形需求扩大。
施策:开发GPU并上市。
目标市场规模和增长率:个人电脑图形芯片市场1990年代末约30~40亿美元规模(个人电脑出货量1990年约2,400万台→2000年约1.3亿台)/增长率:1990年代年约20%快速扩大。
投资额:风险投资融资约2,000万美元。
快速增长的成果:建立GPU业务。
行动2:从CUDA到AI浪潮
时期:2006~2023年
时代背景:深度学习和生成AI的兴起。
施策:通过CUDA开放通用计算,垄断性供应AI用GPU。
目标市场规模和增长率:数据中心GPU市场 季度约285亿美元(2024)/增长率:年增长超30%的高速增长。
投资额:继续在CUDA等领域进行研发投资(目前年约87亿美元)。
快速增长的成果:NVIDIA股票急涨,资产增至约1,600亿美元。
资产家快速增长的总体原因
财富的实体是创业股票 财富来源不是薪酬,而是持续保有的创业企业股票评估值(Piketty, 2014)。
一点集中与长期持有 不是分散,而是在自己最了解的业务上投入资本和时间,并长期持有。
市场扩大与收益递增 掌握复制成本低、进入壁垒高的业务(软件・平台・基础设施・AI芯片),市场增长推高资产(Arthur, 1989)。
巴菲特的例外 不是创造新市场,而是以低价收购优质现有企业,通过保险浮存金和复利积累同等财富的对比型。
快速增长后大幅失败的5家企业
支撑快速增长的"一点集中"、"杠杆"、"扩大赌注"在缺乏环境适应性、纪律和透明性时,会直接转化为失败原因。
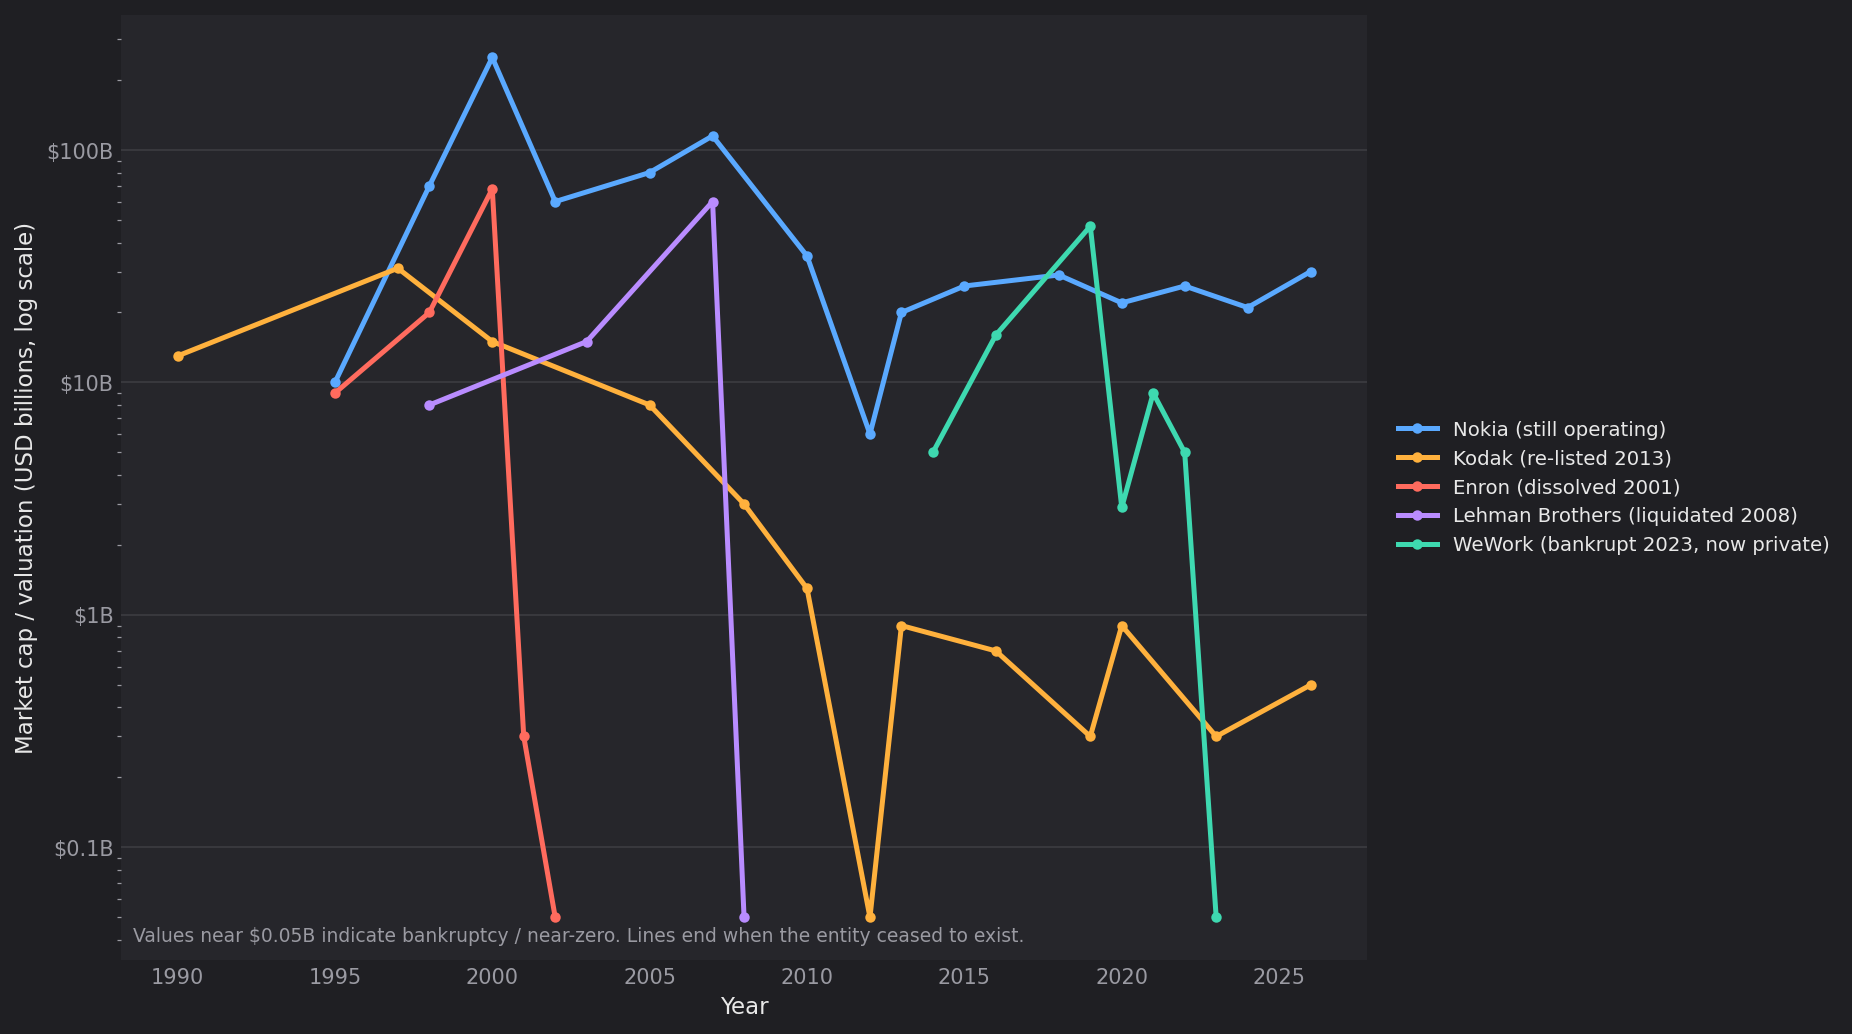
各企业市值的推移
Nokia
芬兰通信设备企业。曾是全球手机市场首位,因错过智能手机潮流而衰退。
行动1:应对智能手机浪潮的迟滞
时期:2007~2013年
时代背景:iPhone(2007)问世,进入智能手机时代。
施策:固守自有操作系统(Symbian),触屏操作和应用经济的转变迟缓。
目标市场规模和增长率:手机市场2007年全球销量约11亿台(诺基亚市场份额约40%)/增长率:智能手机年增长超50%,传统手机萎缩。
投资额:继续投资Symbian等(年数十亿美元)但方向错误。
大失败的结果:市值从峰值约€303B(2000年5月)跌至2012年约€5B(下跌约98%)。
Kodak
美国摄影胶卷大企业。自己发明了数字相机却未能适应数字化而破产。
行动1:逃避自己发明的数字化
时期:1990年代~2012年
时代背景:摄影的数字化。
施策:自己发明了全球首台数字相机,但为保护高利润的胶卷业务,回避全面展开。
目标市场规模和增长率:美国数字相机市场约70亿美元规模(2005年左右),柯达市场份额24%→7%。数字产品年约30%增长,胶卷从2000年左右峰值开始年下跌20~30%
投资额:优先保护毛利率约70%的胶卷业务,数字投资半途而废(对胶卷兼容的Advantix相机投入约5亿美元失败)
大失败的结果:销售峰值约160亿美元(1996)→破产时约60亿美元,员工最多约14.5万人→约1.7万人,债务约68亿美元申请第11章破产保护,市值从峰值约310亿美元(1997)→接近零
Enron
美国能源交易大企业。巨额财务造假曝光而破产,成为企业违规的象征。
行动1:通过财务造假实现表面快速增长
时期:1990年代~2001年
时代背景:能源交易的放松管制。
施策:通过表外特殊目的公司(SPE)隐藏损失,虚增利润。
目标市场规模和增长率:放松管制后的美国能源交易市场(安然2000年申报销售额约1,010亿美元=全美第7位)/增长率:交易市场快速扩大(但利润系造假)。
投资额:市值峰值约680亿美元,表外SPE隐藏数十亿美元损失。
大失敗的结果:2001年12月破产(资产634亿美元,当时美国历史最大),股票无价值化,审计事务所普华永道也被解体。
Lehman Brothers
美国大型投资银行。2008年破产,引发全球金融危机。
行动1:次贷过度杠杆
时期:2003~2008年
时代背景:房产泡沫和证券化繁荣。
施策:对住宅贷款相关证券高度杠杆化配置。
目标市场规模和增长率:美国住宅贷款证券化市场 数万亿美元规模/增长率:证券化在2000年代前期年约20%扩大→2007年冻结。
投资额:总资产约6,390亿美元,杠杆约30倍。
大失败的结果:2008年9月15日破产(负债6,130亿美元,美国历史最大),引发全球金融危机。
WeWork
美国共享办公企业。因过度估值和过度扩张而破产。
行动1:过度估值与过度扩张
时期:2019~2023年
时代背景:低利率下的独角兽热潮。
施策:通过长期租赁×短期转租模式在亏损下快速扩张,持续进行巨额融资。
目标市场规模和增长率:全球办公租赁市场 数千亿美元规模(WeWork峰值拥有约39个国家・770个据点)/增长率:灵活办公年约20%增长→疫情后急剧收缩。
投资额:从软银等融资累计超100亿美元,峰值估值约470亿美元。
大失败的结果:2019年IPO撤回后,2023年11月破产(负债186.5亿美元),股票基本无价值。
企业大幅失败的总体原因
对既有优势的执着(创新者的窘境) 保护高利润的既有业务(胶卷、Symbian)本身妨碍了对破坏性变化的转换(柯达・诺基亚)(Christensen, 1997)。柯达自己发明数字相机却失败的案例表明,问题不在技术缺陷,而在组织决策失败。
过度杠杆・过度扩张 依靠借入或长期租赁义务的扩张在环境反转时立即破产(雷曼兄弟约30倍杠杆、WeWork长期租赁×短期转租)(Kindleberger & Aliber, 2005)。
造假・违规导致的虚假增长 无实质基础的利润在曝光瞬间企业价值全灭(安然表外SPE)。
与成功企业的对称性 失败企业也采取与成功企业相同的"集中・扩张・乘势"行为,唯一区别是适应力・纪律和透明性的有无。仅从上升阶段外观无法区分NVIDIA和安然。
快速增长后大幅失败的国家5个地区
国家失败多数情况下发生在"债务・货币・制度纪律"丧失时,其负担长期由国民承受(Reinhart & Rogoff, 2009)。
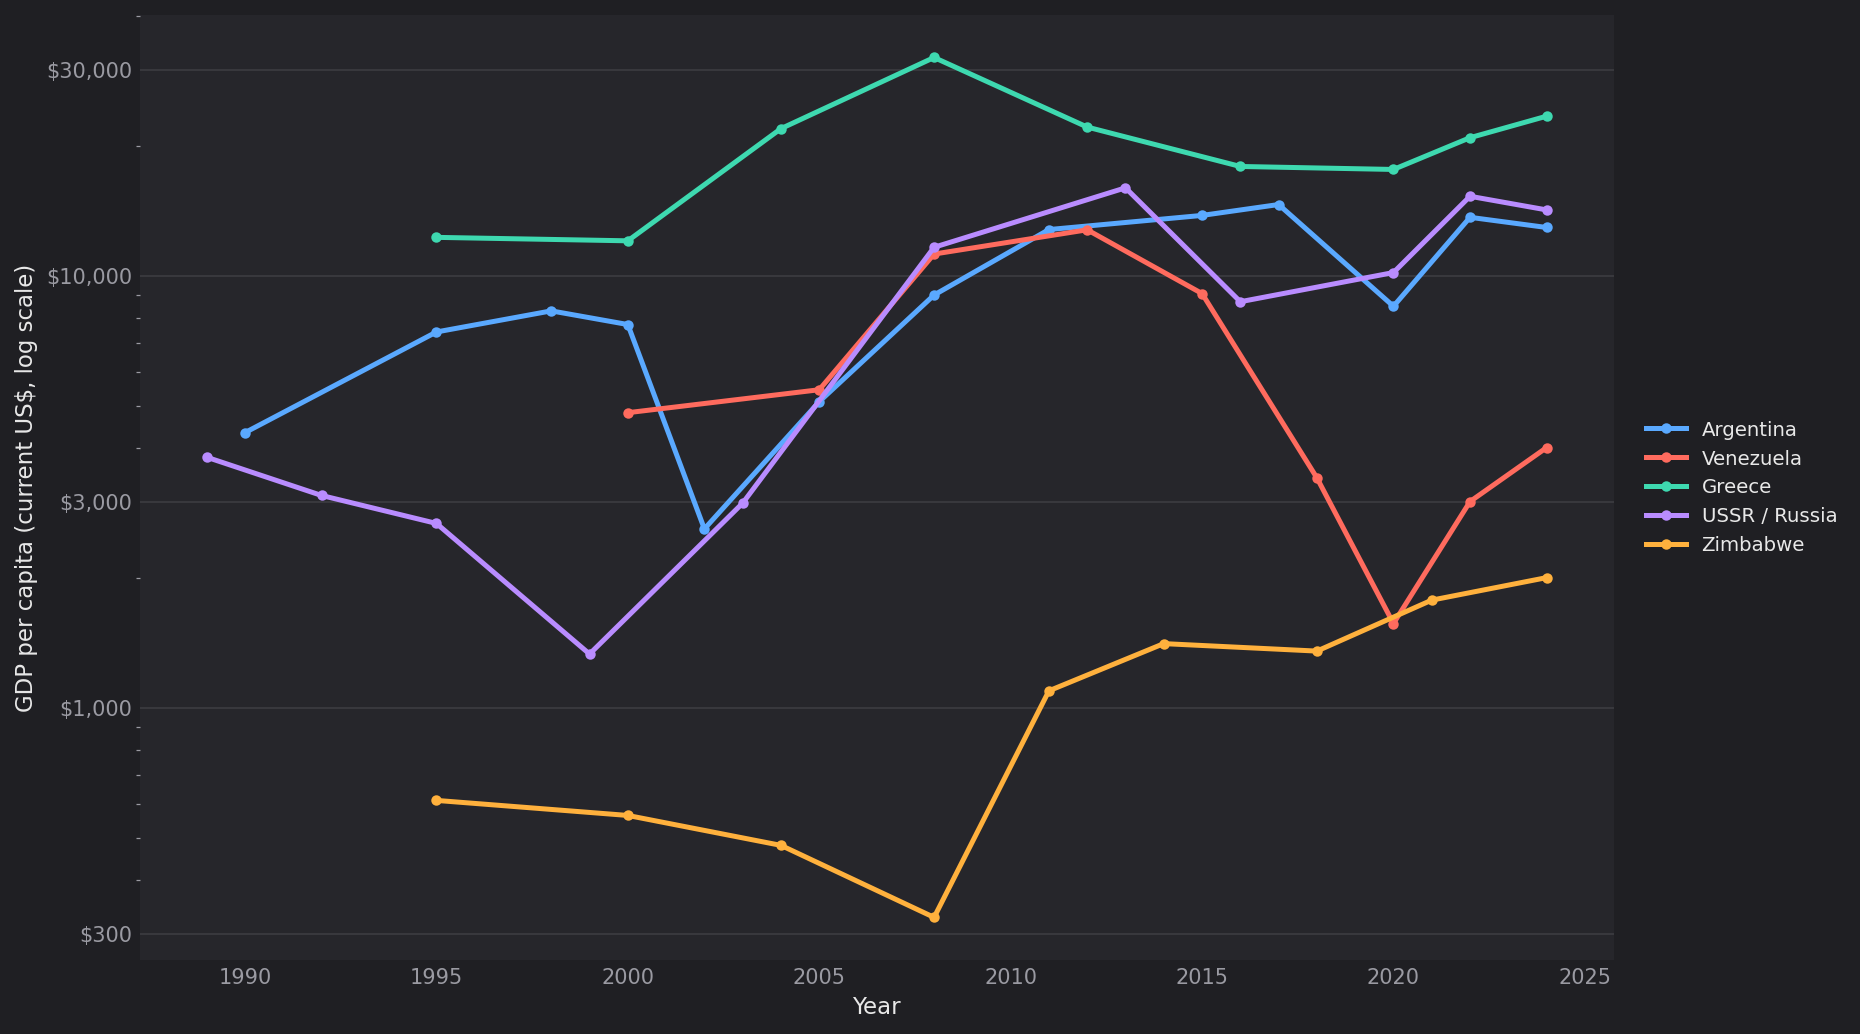
各国家人均GDP的推移
阿根廷
南美洲的国家。20世纪初期曾是世界最富裕的国家之一,但因多次债务危机陷入长期低迷。
行动1:固定汇率与对外债务膨胀
时期:1990年代~2001年
时代背景:20世纪初期是世界最富裕的国家之一。美元钉住汇率制一度稳定。
施策:在维持美元固定汇率的同时扩大对外债务。
目标市场规模和成长率:来自国际资本市场的借入(公共债务约1000亿美元以上,其中约813亿美元发生违约)/成长率:资本流入在1990年代扩大→2001年急剧停止并反向流出。
资本配置、机会创造、制度设计的内容(失败类型):资本配置=来自国外的借入(公共债务约1000亿美元以上)被用于填补财政赤字而非生产率提高/机会创造=美元钉住汇率(1比索=1美元的固定汇率)导致货币被高估,失去出口竞争力/制度设计=缺乏财政纪律,无法制止州政府的挥霍支出(外汇储备因维持钉住汇率而耗尽)。
重大失败的结果:1998~2002年期间GDP下降约19.9%,2001年末约813亿美元发生违约(当时最大的国家债务违约事件)。
委内瑞拉
南美洲的产油国。因石油依赖和施政失当,GDP缩小约八成,陷入恶性通货膨胀。
行动1:石油依赖与撒钱和国有化
时期:2000年代~
时代背景:查韦斯政权下的高油价。
施策:依赖石油收入,推进企业国有化、价格管制和财政扩张。
目标市场规模和成长率:石油占出口的九成以上、年外汇收入数百亿美元(2014年油价从约110美元/桶急跌至50美元/桶)/成长率:2014年油价下跌约50%,市场缩小。
资本配置、机会创造、制度设计的内容(失败类型):资本配置=石油收入被用于撒钱和补贴,对国营石油公司PDVSA的再投资不足,产油量从日产约300万桶下降至70万桶/机会创造=国有化、价格管制和外汇管制将民间和外资赶出市场/制度设计=掌控三权和腐败蔓延导致监管机制消失(与博茨瓦纳的情况相反)。
重大失败的结果:GDP缩小约80%,2018年恶性通货膨胀率约13万%,约800万国民流亡国外。
希腊
欧洲(南欧)的国家。采用欧元后依赖借入,导致了2010年的债务危机。
行动1:欧元导入后的借入依赖
时期:2000年代~2010年
时代背景:加入欧元区后可以获得低利率融资。
施策:依赖财政赤字和对外借入来扩大内需。
目标市场规模和成长率:欧元区国债市场(希腊政府债务约3000亿欧元以上)/成长率:低利率导致信用扩张→2010年借入市场关闭。
资本配置、机会创造、制度设计的内容(失败类型):资本配置=欧元加入带来的低利率借入(政府债务约3000亿欧元以上)被分配用于公务员工资和养老金等消费性支出,对出口产业的投资很少/机会创造=欧元使得无法通过货币贬值来恢复竞争力,自我封闭了这条道路/制度设计=统计数据造假(财政赤字少报)和税收征管薄弱导致规律机制失效。
重大失败的结果:2008~2014年GDP从€2420亿下降至€1790亿(下降约26%),债务占GDP比例从130%上升至180%。
苏联/俄罗斯
欧亚大陆的大国(前苏联及其继承者俄罗斯)。计划经济破产,于1991年崩溃。
行动1:计划经济的僵化与崩溃
时期:1970年代~1991年(过渡期为1990年代)
时代背景:战后重工业化时期曾一度快速增长,其后生产率停滞。
施策:维持缺乏市场机制的计划经济,末期进行激进的改革。
目标市场规模和成长率:国家经济整体(军事支出估计占GDP的15~20%)/成长率:增长率从1950年代的年约5%下降至1980年代接近零。
资本配置、机会创造、制度设计的内容(失败类型):资本配置=将军事(GDP的15~20%)和重工业作为计划投资的重点,而消费品和服务长期短缺/机会创造=缺乏价格、贸易和创业自由,与世界市场的联系被切断/制度设计=不存在市场价格提供的信息和竞争规律,甚至没有衡量资本浪费的机制。
重大失败的结果:1991年苏联解体,前苏联地区GDP相比1989年下降约50%,俄罗斯在1991~98年期间实际GDP下降约30~40%。
津巴布韦
非洲南部的国家。因土地没收和货币增发而经济崩溃,陷入有史以来最严重的恶性通货膨胀。
行动1:土地没收与货币增发
时期:2000年代
时代背景:穆加贝政权下的强制性土地改革。
施策:没收商业农场导致农业生产崩溃,用货币增发来填补财政赤字。
目标市场规模和成长率:农业占GDP约两成、出口核心(约4500个商业农场成为没收对象,烟草出口从年约6亿美元急剧减少)/成长率:没收后农业生产在数年内下降约50%。
资本配置、机会创造、制度设计的内容(失败类型):资本配置=没收生产率高的商业农场(约4500个),重新分配给缺乏管理能力的裙带人士/机会创造=摧毁产权制度导致外资和国内投资纷纷逃离/制度设计=剥夺中央银行独立性,用货币增发来填补财政赤字(2008年通货膨胀率约89.7垓%)。
重大失败的结果:2000~2008年期间经济缩小约50%,2008年前年比恶性通货膨胀率约89.7垓%,自国货币崩溃。
国家大规模失败的总体原因
资本配置失败 将借入或资源收入分配到消费和裙带关系,而不是生产率提高的投资(希腊的消费性支出、津巴布韦向裙带人士重新分配农场、委内瑞拉的撒钱)。这与成功国家"基金化和再投资"(博茨瓦纳)的做法完全相反。
机会创造的逆向(与市场隔绝) 通过国有化、摧毁产权、固定高估汇率、计划经济等手段,自我切断了与民间、外资和出口市场的联系(委内瑞拉、津巴布韦、阿根廷、苏联)。
制度设计和规律的崩溃 丧失财政和货币规律及治理质量的一刻,崩溃便开始了。统计数据造假(希腊)、让中央银行从属于政治的货币增发(津巴布韦)、因死守固定汇率而耗尽外汇储备(阿根廷)是典型案例 (Reinhart & Rogoff, 2009; Acemoglu & Robinson, 2012)。
单一依赖的脆弱性 对石油、农业、低利率借入等单一收入来源的依赖,在价格或资金流反转时会成为致命伤(资源诅咒)。
恢复的非对称性 当导致崩溃的原因(固定汇率、货币增发、体制)被消除后,会出现低水平的反弹(阿根廷2003~、俄罗斯2000~、津巴布韦的美元化),但很难长期回到崩溃前的增长轨道,负担始终由国民承担。
急速增长后大规模失败的富豪5人
富豪的失败发生于支撑成长的"集中和杠杆"在下行时,或者不正当行为被曝光时。
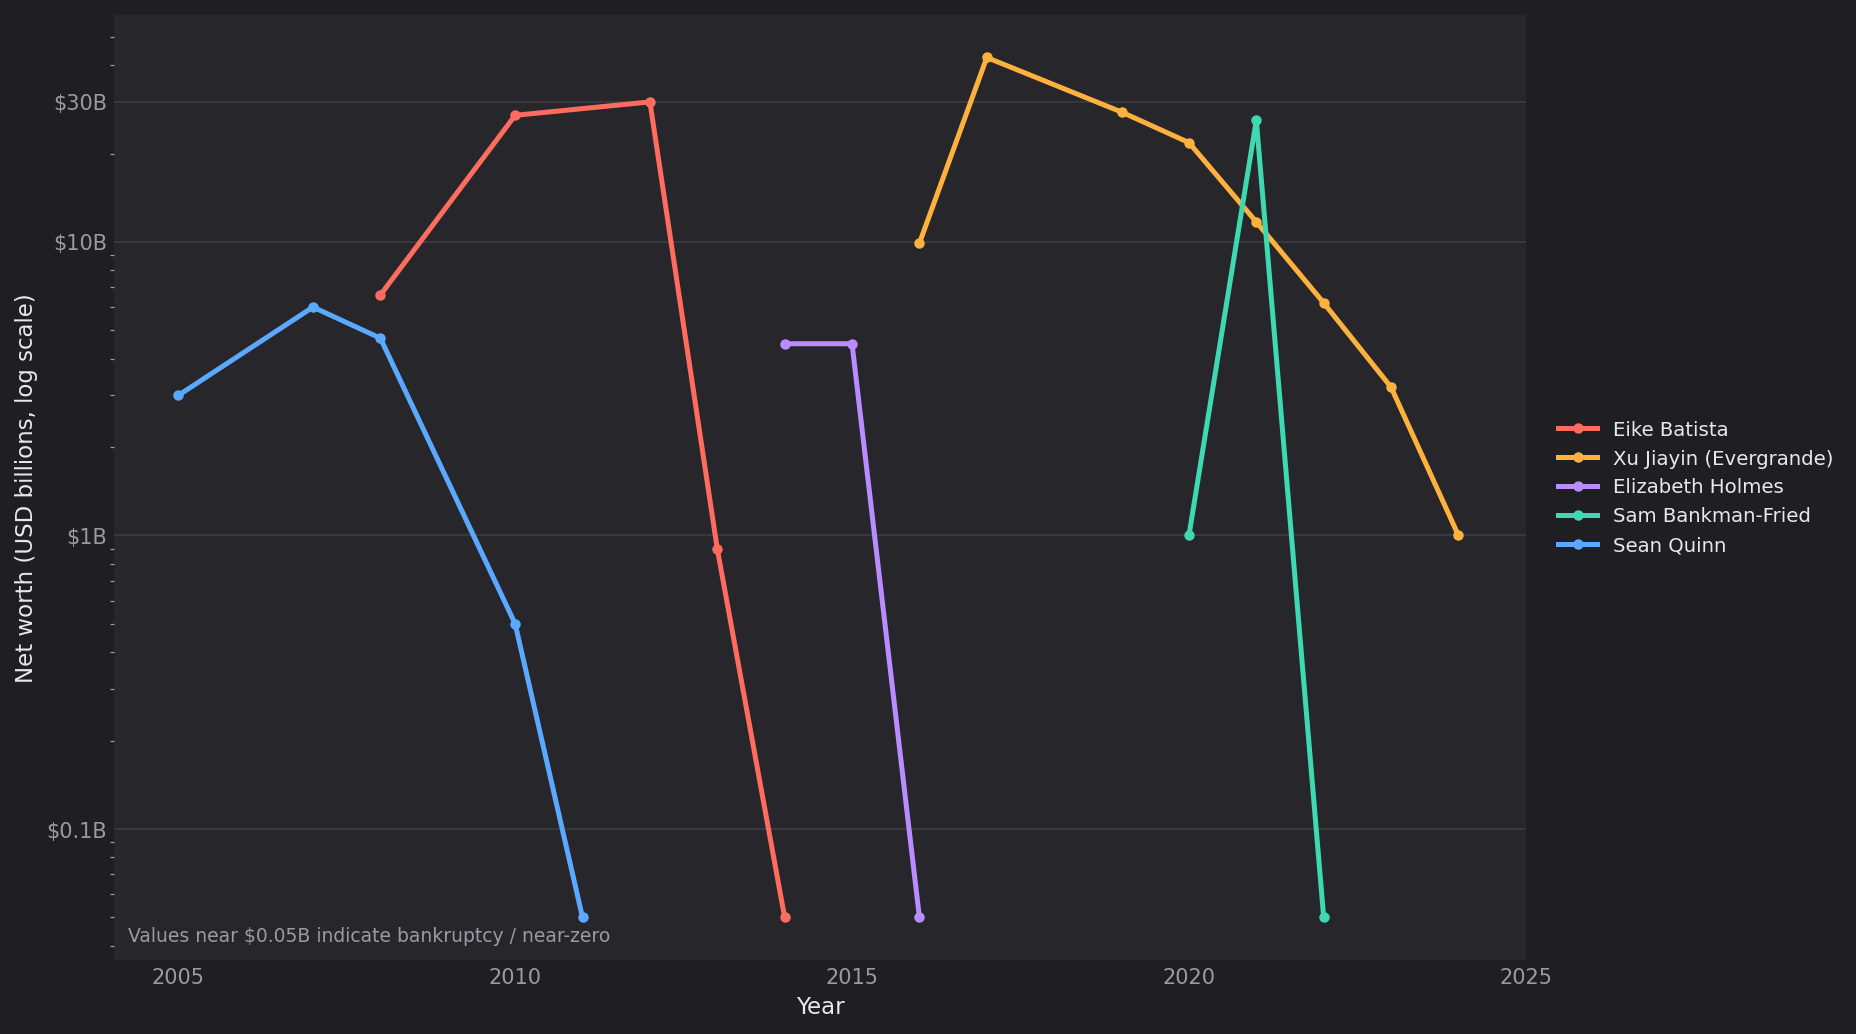
各富豪纯资产的推移
Eike Batista
巴西商人。因资源业务成为世界第7富豪,但数年内失去全部资产。
行动1:对资源业务的单点集中和杠杆
时期:2007~2014年
时代背景:资源繁荣。
施策:将全部资本和杠杆集中在包括石油公司OGX等资源业务中。
目标市场规模和成长率:高油价时期的资源和石油市场(油价在2008年达到约140美元/桶,铁矿石也处于历史高位)/成长率:资源超级周期(2000年代价格增长数倍)→2014年反转。
投资额:旗下5家公司上市融资数十亿美元,个人资产也通过杠杆集中投入。
重大失败的结果:资产从2012年的约300亿美元(世界第7位)因OGX产量未达预期和投资者撤离,2014年跌至实质上的负数。
许家印
中国房地产大亨。率领恒大集团成为中国首富,但巨额债务崩溃而失势。
行动1:债务驱动的房地产扩张
时期:2010年代~2021年
时代背景:中国房地产繁荣。
施策:通过巨额债务快速扩大土地收购和开发。
目标市场规模和成长率:中国房地产市场 年约2万亿美元(峰值时)/成长率:2000~2010年代年均约20%增长→2021年后销售减少3~5成。
投资额:负债约3000亿美元以上(2.4万亿元)。
重大失败的结果:2021年12月美元债违约,资产从2017年的约420亿美元(中国首富)缩水90%以上,2024年1月香港宣布清算令,本人亦于2023年被拘。
Elizabeth Holmes
美国创业家。创办血液检测企业Theranos,因技术虚假被发现而因欺诈罪获罪。
行动1:未经证实技术的融资
时期:2003~2018年
时代背景:硅谷独角兽热潮。
施策:夸大宣传"一滴血进行全面检测"的未经证实技术。
目标市场规模和成长率:美国临床检测市场 约750亿美元(预估)/成长率:检测市场年均约5%稳定增长(技术未经证实)。
投资额:从投资者累计融资约9亿美元以上。
重大失败的结果:技术无法正常运作,账面资产约45亿美元归零。因欺诈罪获罪,判处约11年实刑。
Sam Bankman-Fried
美国创业家。创办加密资产交易所FTX,因挪用客户资金而破产并入狱。
行动1:客户资金的非法挪用
时期:2019~2022年
时代背景:加密资产泡沫。
施策:将交易所FTX的客户资金非法挪用至关联基金。
目标市场规模和成长率:加密资产市场(时价总额峰值约3万亿美元,2021年)/成长率:2020~21年增长约10倍→2022年下跌约7成。
投资额:客户资金约80亿美元被非法挪用。
重大失败的结果:2022年11月数日内破产,资产约260亿美元归零,2024年被判禁锢25年并没收约110亿美元。
Sean Quinn
爱尔兰商人。曾是该国首富,因对一家银行股票的高杠杆押注而破产。
行动1:单一股票的高杠杆投资
时期:2007~2011年
时代背景:爱尔兰信用泡沫。
施策:用CFD(差价合约)对盎格鲁-爱尔兰银行股票进行高杠杆投资。
目标市场规模和成长率:单一股票(盎格鲁-爱尔兰银行,时价总额峰值约130亿欧元)/成长率:金融危机导致股价下跌约98%。
投资额:通过CFD持有已发行股票约28%相当的头寸,亏损约32亿欧元。
重大失败的结果:金融危机导致股价暴跌,从2008年的约60亿美元(爱尔兰首富)于2011年破产。
富豪大规模失败的总体原因
集中×有追证和期限的杠杆 成功者也采用的一点集中,却是通过有追证或期限的借入来进行的,这是决定性的差异(Quinn的CFD、Batista和许家印的债务依赖)。与Buffett的保险浮存金(既无期限也无追证的资金)的对比表明了杠杆"质量"的重要性。
对无实体评价的依赖 未经证实的技术或通过不正当手段膨胀的账面资产,在曝光的同时便消失了(Holmes的约45亿美元、Bankman-Fried的约260亿美元)。
循环性市场顶点的加码 在资源、房地产、加密资产等价格呈循环的市场中,在顶点向上继续扩大(Kindleberger & Aliber, 2005)。而与之相比,成功者是赌在"结构性扩张的市场"(云计算、AI)上。
与成功者的对称性 在上升阶段,成功者和失败者无法区分。在下降阶段,明暗分化的原因在于杠杆的质量(是不用还的资金还是需追加保证金的借债),业务是否具有实质性,以及市场是结构性增长还是周期性波动的差异。
成功与失败的共同点和差异
大幅增长的企业、国家和资产家的共同点与差异
共同点
限制资源的集中配置 它们的共同之处在于"将有限的资源集中配置到不断扩大的市场"。企业将资本和人才集中投入一项业务,国家将财政、信用和外资集中投入一个产业,资产家将资本集中投入一家公司 (Rodrik, 2007; Studwell, 2013)。
押注于不断扩大的市场 瞄准初期规模较小但后来扩大至数千亿至数万亿美元的市场,市场本身的增长率产生了指数级的扩张。
再投资与复利 利润或收入不被消费,而是转入再投资,实现了复利和指数级增长 (Brynjolfsson et al., 2021; Piketty, 2014)。
构建进入壁垒与长期持有 建立网络效应、垄断、出口竞争力、地理位置等优势,并长期维持 (Arthur, 1989; Barney, 1991)。
在转折点阶梯式加速 增长不是线性的,而是在创业、上市、并购或改革、开放、特区设立等转折点处阶梯式跳跃 (Schumpeter, 1934)。
幸存者偏差 我们只能看到"当今成功的赢家",背后无数因同样的赌注而失败的例子被隐没。
差异
目的的差异 资产家追求私人财富最大化,企业追求股东价值最大化,国家追求全体国民生活水准的提高。
分散的可能性 企业和资产家即使集中一点也可能成功,但国家对特定产业的依赖会导致"资源诅咒"或"中等收入陷阱",因此需要多元化。
时间轴 企业价值和资产会因股价在数年内急速上升或下跌,但国家的GDP变化更为缓慢,需要持续数十年。
决定成败的核心 对企业和资产家而言是"业务的盈利性",对国家而言是"治理和制度的质量" (Acemoglu & Robinson, 2012)。
风险的后果 企业和资产家的失败仅限于股东或个人的损失,但国家的失败会影响整个国民的生活。
测量指标 企业以市值衡量,资产家以持股评估值衡量,国家以GDP衡量,后者受物价、汇率和人口的影响更大。
大幅失败的企业、国家和资产家的共同点与差异
共同点
过度杠杆和单点押注 借债或集中于单一对象在下行阶段直接导致破产(雷曼兄弟、Quinn、恒大、Batista)。促成增长的"集中"如果缺乏纪律,会反转为最大的风险。
对环境变化的不适应 对过去优势或既有模式的固执妨碍了对破坏性变化的转换 (Nokia、柯达、苏联) (Christensen, 1997)。
缺乏治理和透明度及不当行为 财务造假或挪用客户资金导致崩溃(安然、FTX、Theranos)。
对单一收入来源的依赖 对石油、资源、房地产或单一产业的过度依赖在环境反转时成为致命伤(委内瑞拉、Batista、恒大)。
超越实体的高估值和过度扩张 因泡沫预期而膨胀,实体跟不上而崩溃(WeWork、希腊的借债依赖)(Kindleberger & Aliber, 2005)。
差异
失败类型的差异 企业因"对破坏性变化的不适应"或"不当行为和过度扩张"而失败,国家因"债务、货币和制度崩溃"而失败,资产家因"集中与杠杆下行"或"不当行为"而失败。
可逆性的差异 企业和资产家的失败往往以破产、归零而告终,但国家的失败导致国民长期承担负担(委内瑞拉、津巴布韦)。
主要原因的差异 企业和资产家的失败主要源于商业判断错误或不当行为,而国家的失败主要源于制度和治理失败以及财政和货币规律的缺失 (Reinhart & Rogoff, 2009)。
与成功的对称性 成功与失败往往是同一行为(集中、杠杆、扩张押注)的两面,规律、透明性和适应能力的有无决定了成败。仅从上升的坡度无法区分赢家和输家。
为实现快速增长应该做的事和不应该做的事
为实现快速增长应该做的事
及早识别不断扩大的市场,建立支配地位 瞄准初期规模小但后来扩大至数千亿至数万亿美元的市场,抢先占领 (Christensen, 1997; Parker et al., 2016)。
将利润再投资,发挥复利效应 优先进行再投资,投向业务、基础设施和人才,而非短期分红或消费 (Brynjolfsson et al., 2021)。
构建进入壁垒 建立网络效应、独特技术、地理位置、制度等难以被模仿和替代的优势 (Arthur, 1989; Barney, 1991)。
根据环境变化进行转换(两面能力) 既保护现有优势,又对破坏性变化具有自我转换的灵活性。
资源和外部资本应有纪律地投向生产性投资 资源收入或外商直接投资应建立基金,用于提高生产率的投资(博茨瓦纳的成功/委内瑞拉的失败)。
维持透明度和治理 保持会计和资金管理的健全性,杜绝不当行为的源头。
为下行做好准备,保留退出选择权 确保阶段投资或退出权利(实期权),避免致命打击。
为实现快速增长不应该做的事
不可回收程度的过度杠杆 下行时立刻破产(雷曼兄弟、Quinn)。
将全部赌注押在单一收入源或单点上 没有分散余地的集中在环境反转时导致毁灭(Batista、恒大、委内瑞拉)。
财务造假、不当行为或挪用客户资金 即使短期能掩饰增长,一旦曝光便损失殆尽(安然、FTX、Theranos)。
对现有优势的固执 轻视破坏性变化会导致从顶峰跌落(Nokia、柯达)。
没有实体支撑的高估值和过度扩张 泡沫必然调整,缺乏实体基础的膨胀会崩溃(WeWork)。
资源收入的挥霍浪费、通过印钞填补窟窿 财政和货币规律缺失会导致恶性通胀或货币崩溃(津巴布韦、委内瑞拉)。
轻视治理和制度 对于国家,缺乏制度和治理质量的增长无法持续 (Acemoglu & Robinson, 2012)。
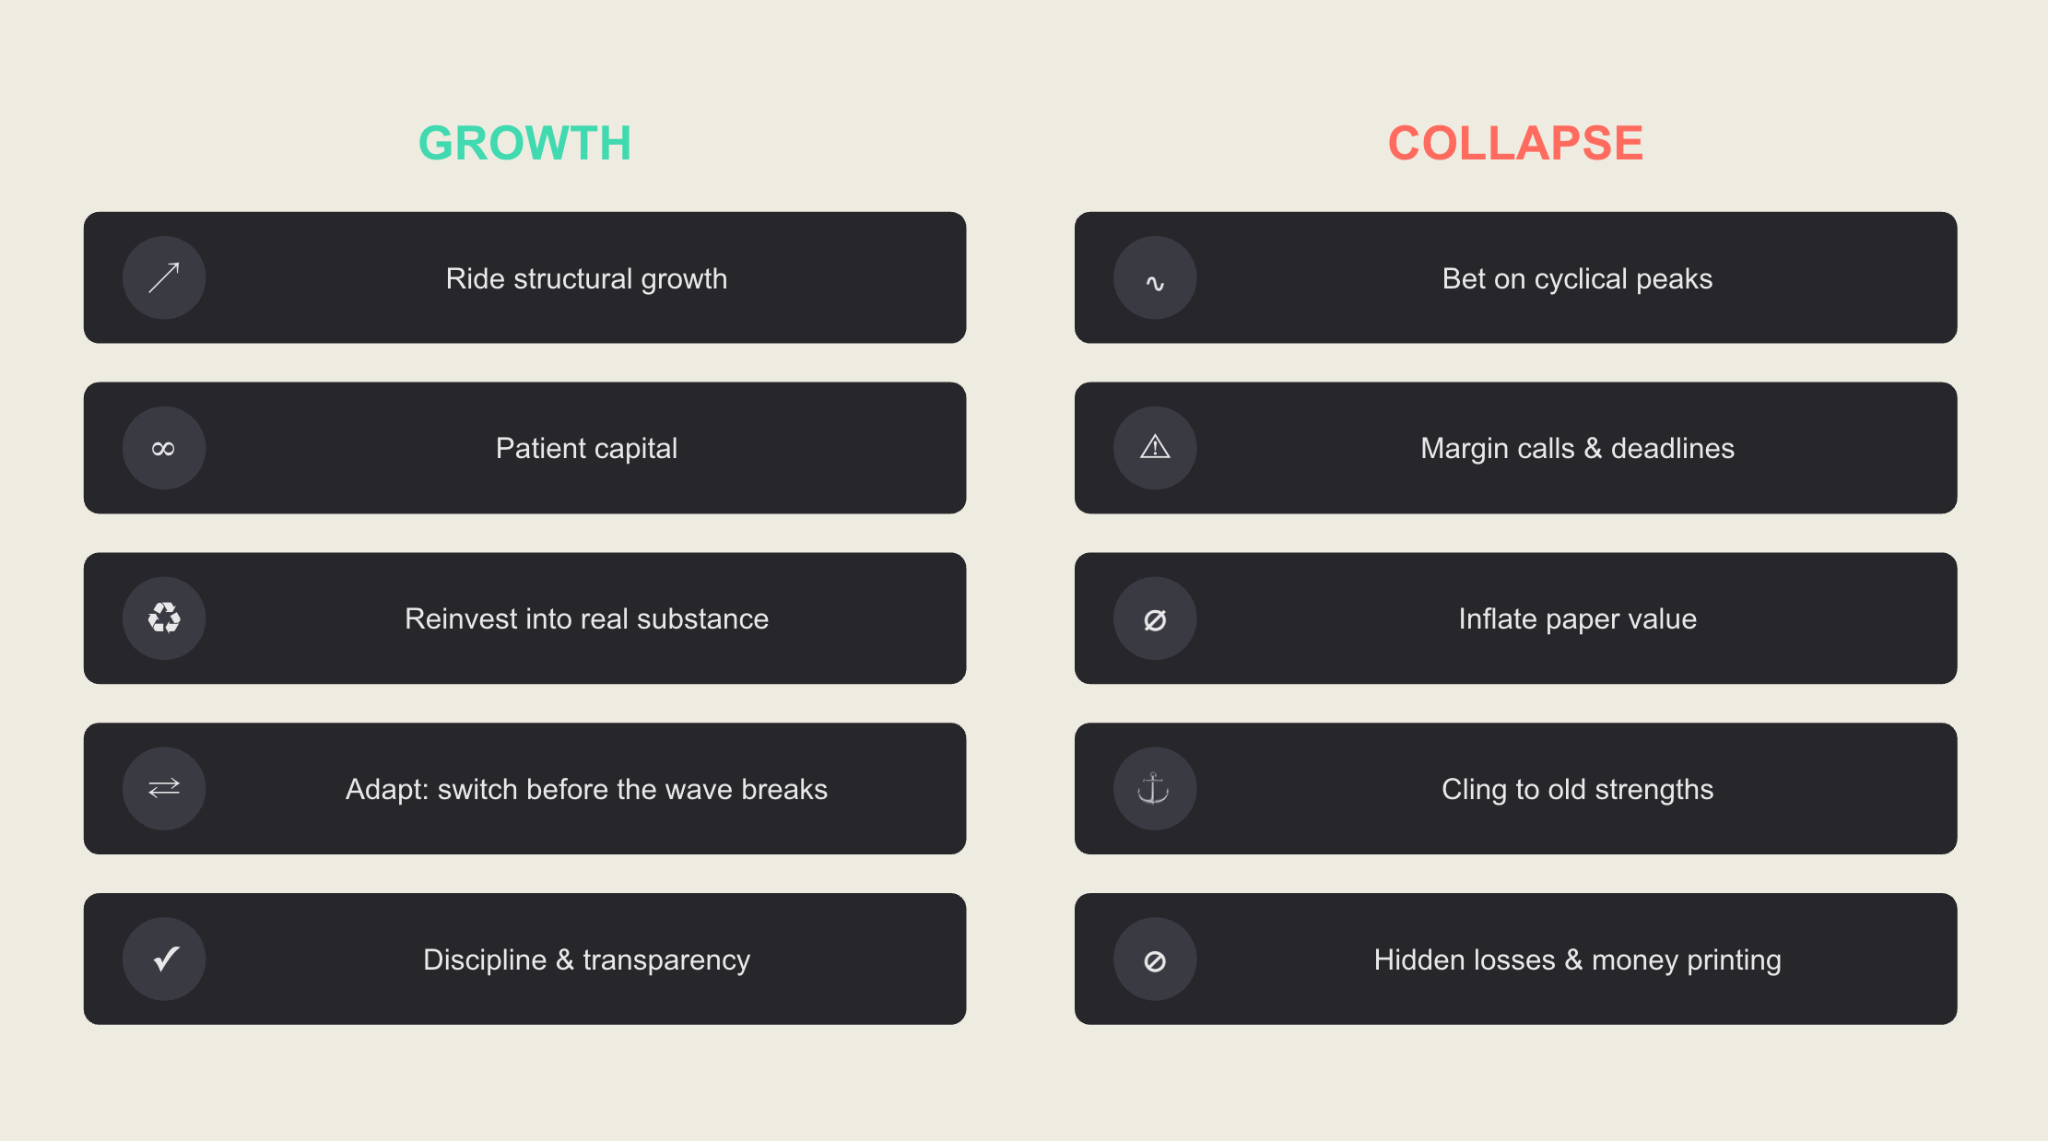
作为增长驱动力的集中、杠杆和扩张押注是双刃剑。能否备好规律、透明性、适应力和撤退选择权决定了大成功和大失败的分界。
结语
无论是企业、国家还是资产家(实业家和投资家),资本配置的集中投向决定了快速增长。为实现快速增长,既要认真思考如何集中投向资本,同时也要同等程度地重视始终备好规律、透明性、适应力和撤退选择权。这一点我们已经明白了。
已读
接下来阅读 ↓