Articles
역사상 가장 급성장한 기업·국가·자산가의 시계열적 변화·시대 배경·액션
Product
Career
Overview
歴史上の急成長は、企業・国家・資産家のいずれにおいても、どこに資本を集中投下するかという資本配分の判断によってもたらされています。本稿は、近年の急成長を代表する企業10社・国家10地域・資産家10人を取り上げ、それぞれの価値(時価総額・GDP・資産)の時系列的な推移と、各ターニングポイントの時代背景やアクションを整理し、さらに急成長後に大きく失敗した企業5社・国家5地域・資産家5人と比較します。そのうえで、三者を横断した成功と失敗の共通点・相違点をまとめ、急成長を実現するためにすべきこと・してはいけないことを導きます。結論としては、どこに資本を集中的に投下していくのかをよく考えることと同時に、常に規律・透明性・適応力・撤退の選択肢を用意することが同程度に重要です。
はじめに
歴史的に急成長した企業、国家、資産家(実業家や個人投資家)はどのような時代背景でどのようなアクションを重ねて実現してきたのでしょうか。そして、企業、国家、資産家それぞれの理論や方法論は知見の蓄積があると思いますが、横断的に見た時の共通点や相違点については十分に考察されている文献は見当たりません。
近年の急成長を代表する企業10社・国家10地域・資産家10人を取り上げ、それぞれの価値(時価総額・GDP・資産)の時系列的な推移と、各ターニングポイントの背景(施策・投資・M&Aなどのアクション)、そして「なぜ急成長したのか」を、投資額・投資対象・市場規模とあわせて整理します。
また、急成長後の大きく失敗した企業5社・国家5地域・資産家5人を取り上げ、成功と失敗の事例の比較をします。
最後に三者を横断した共通点と相違点をまとめます。
今後、同等もしくはそれ以上の急成長を実現することを目指すときの参考になればと思います。
最も急成長した企業10社
企業価値(時価総額)の急拡大は、多くの場合「複製費用がほぼゼロのソフトウェアやIP」「利用者が増えるほど価値が高まるネットワーク効果」「乗り換えコストによる固定化」という、収穫逓増の構造に支えられています (Arthur, 1989; Katz & Shapiro, 1985; Parker et al., 2016)。
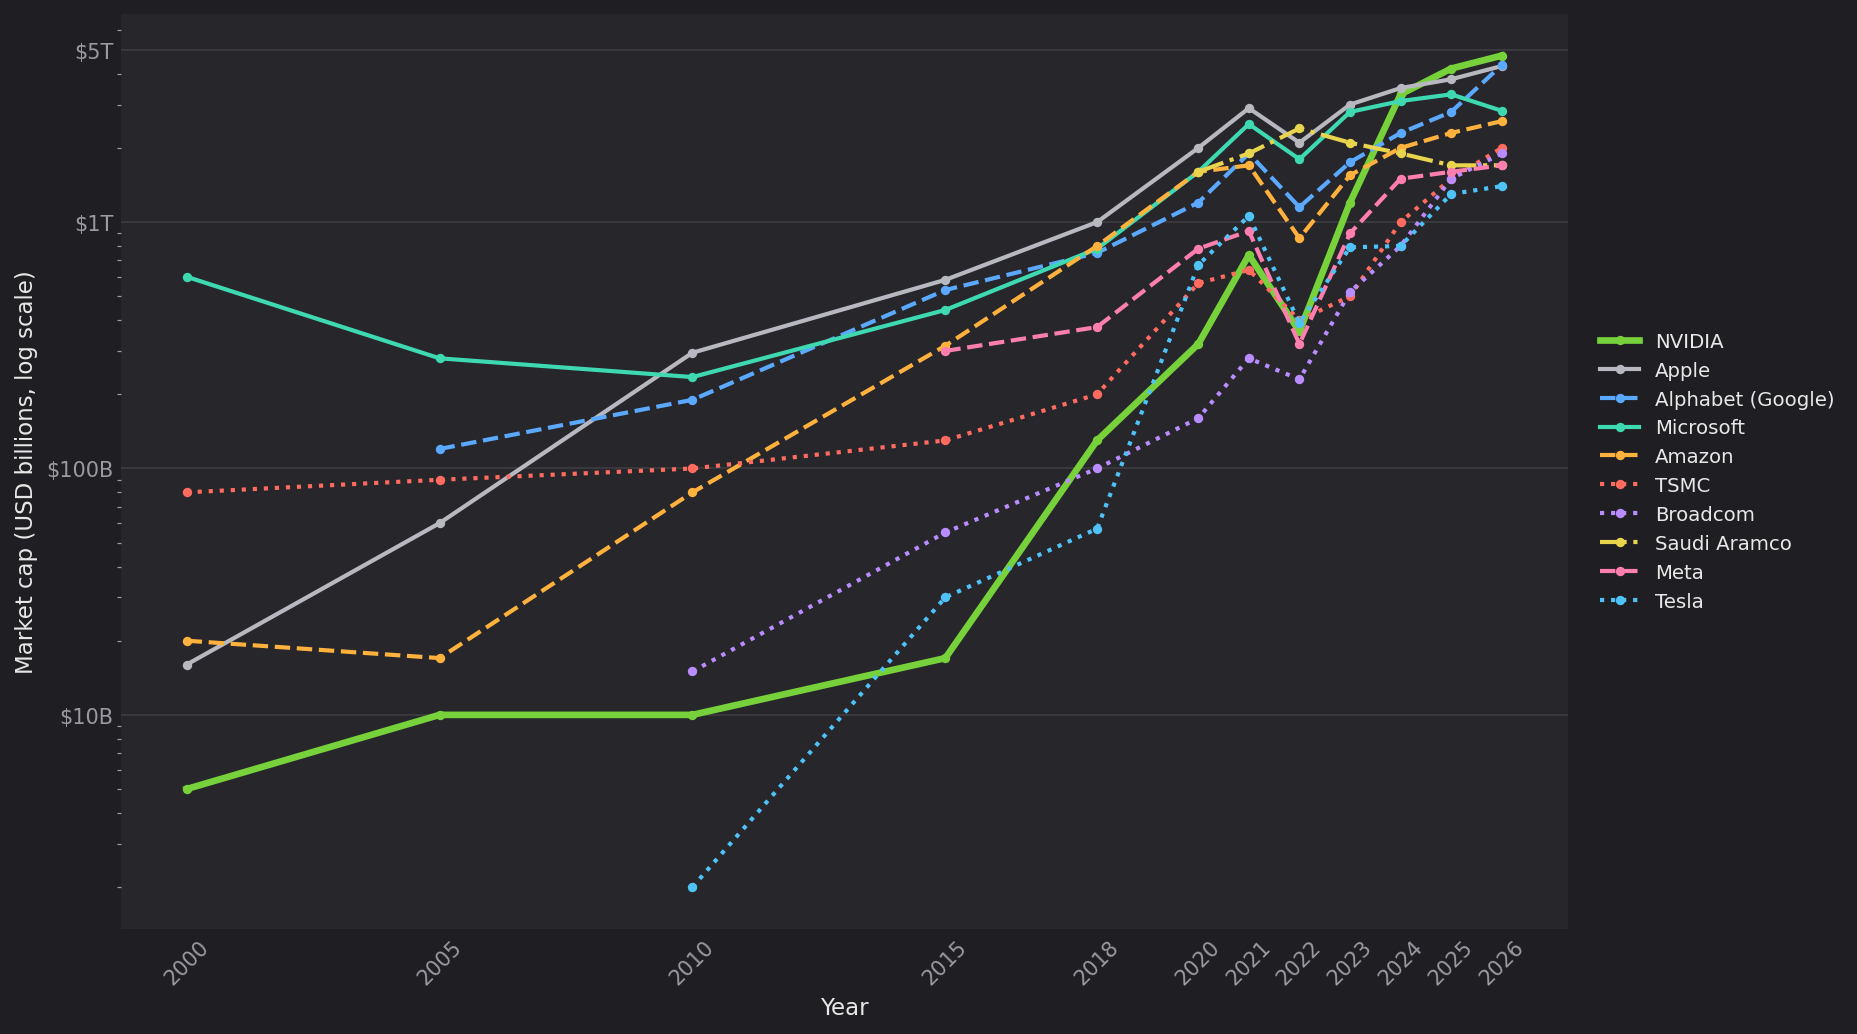
各企業の時価総額の推移
NVIDIA
米国の半導体企業。GPU(画像処理半導体)の世界最大手で、現在はAI計算用チップの事実上の標準を握る。
アクション1:CUDAの公開(GPUの汎用化)
時期:2006年
時代背景:GPUはゲーム描画専用で、AI・ディープラーニングはまだ実用化前。
施策:GPUを汎用計算に開放するソフト基盤CUDAを無償公開し、開発者エコシステムを囲い込み。
ターゲット市場規模と成長率:当時のGPGPU市場(AI・データセンター向け汎用計算GPU)はほぼゼロ/成長率:立ち上げ後のデータセンターGPUは年30%超で拡大。
投資額:継続的なR&D投資(年数億ドル規模)。
急成長の成果:後のAI計算基盤の独占につながり、ゼロだったデータセンター事業が2024年に四半期あたり約285億ドルへ。
アクション2:Mellanox買収(AIインフラの垂直統合)
時期:2020年
時代背景:クラウド・データセンター需要の拡大。
施策:高速通信技術のMellanoxを買収し、GPU+ネットワークを統合。
ターゲット市場規模と成長率:データセンター向け高速ネットワーク機器市場は当時 約100億ドル規模/成長率:クラウド需要で年約10%成長。
投資額:買収額 約69億ドル。
急成長の成果:データセンター売上が主力化し、時価総額は2020年 約3,200億ドル→2024年 約3.3兆ドル(約10倍成長)。
アクション3:生成AI向けGPUの独占供給
時期:2023〜2025年
時代背景:ChatGPT登場でAI学習需要が爆発。
施策:AI学習用GPU(H100等)を事実上独占供給(CUDAのエコシステム、性能の高さ、TSMCの製造の優先権などによるMoat)。
ターゲット市場規模と成長率:データセンターGPU市場は四半期約285億ドル(2024)、半導体全体 約6,276億ドル/成長率:データセンターGPUは年30%超、半導体全体は長期 年約8%。
投資額:NVIDIAのR&D投資 年約87億ドル。
急成長の成果:時価総額 $1兆(2023/5)→$3兆(2024/6)→$5兆(2025/10)、約5倍で世界1位。
Apple
米国のテクノロジー企業。iPhoneやMacなどのハードと、App Store等のサービスを一体で提供する世界最大級の企業。
アクション1:iPhoneの発売
時期:2007年
時代背景:携帯電話は多機能化の途上で、スマートフォンは未成熟。
施策:ハードとソフトを一体化したスマートフォンを再発明。
ターゲット市場規模と成長率:当時スマートフォン市場は黎明期(現在は世界 約6,000億ドル)/成長率:2007〜15年は年20%超で急拡大、現在は年約5%。
投資額:初代iPhoneの開発費は約30カ月で 約1.5億ドル。
急成長の成果:iPhoneが売上の柱となり、2018年8月に米国初の$1兆企業に。
アクション2:App Storeとサービス転換
時期:2008年〜(サービス化は2015年以降)
時代背景:モバイルアプリ経済の勃興、ハード成長の成熟。
施策:開発者エコシステムを構築し、App Store・iCloud等の継続課金へ収益をシフト。
ターゲット市場規模と成長率:App Storeエコシステムの取扱高は2024年に約1.3兆ドル(うち手数料対象のデジタル売上 約1,310億ドル)、開発者への累計支払いは3,200億ドル超(2008年〜)/成長率:取扱高は直近5年で約2倍(年約15%)。
投資額:Appleの研究開発費は年約300億ドル規模。
急成長の成果:高利益のサービス収益が拡大し、$2兆(2020)→$3兆(2023)。
Alphabet(Google)
米国のIT企業。検索エンジンGoogleを中核に、広告・動画(YouTube)・AIを展開する持株会社。
アクション1:検索連動広告(AdWords)
時期:2000年
時代背景:検索の収益化手法が未確立。
施策:検索連動広告を導入し、収益エンジンを確立。
ターゲット市場規模と成長率:ネット広告市場は2000年当時 米国で約80億ドル(世界のデジタル広告は現在 約7,000億ドル)/成長率:デジタル広告は2000年代に年約20%で拡大。
投資額:VC調達 約2,500万ドル(1999)を元手にした自社開発。
急成長の成果:高収益化により2004年上場、以後の成長基盤を確立。
アクション2:YouTube買収と生成AI(Gemini)
時期:2006年(買収)/2023年〜(AI)
時代背景:動画とAIという新たな成長領域の台頭。
施策:YouTube買収で動画広告を掌握、生成AIへ大規模投資。
ターゲット市場規模と成長率:オンライン動画広告市場(YouTube単体の広告収入は2024年に約361億ドル=買収額の20倍超)/成長率:動画広告は年15〜20%成長。
投資額:YouTube買収 約16.5億ドル(2006)、AI・データセンターへの設備投資 約525億ドル(2024)。
急成長の成果:AI期待も加わり、時価総額は2025→26年で 約2.8兆→4.3兆ドル。
Microsoft
米国のソフトウェア企業。Windows・Officeで基盤を築き、現在はクラウド(Azure)とAIが成長の柱。
アクション1:クラウドAzureの本格展開
時期:2010年〜
時代背景:法人ITのクラウド移行が始動。
施策:Windows・Officeの基盤上に法人クラウドを展開。
ターゲット市場規模と成長率:クラウド市場は2010年当時 数百億ドル規模→現在 約1.1兆ドル/成長率:クラウドは年約17%成長。
投資額:Microsoftの設備投資は2024年度 約557億ドル(大半がクラウド・AI向けデータセンター)。
急成長の成果:クラウドが成長を牽引し、2019年に$1兆企業へ。
アクション2:OpenAI出資とActivision買収
時期:2019年・2023年
時代背景:生成AIとゲーム(サブスク)の成長。
施策:OpenAIへ出資、Activision Blizzardを買収。
ターゲット市場規模と成長率:生成AI市場は数千億ドル規模へ急拡大中、世界のゲーム市場 約1,800億ドル/成長率:生成AIは年30〜40%、ゲームは年約8%。
投資額:OpenAI出資 約110億ドル+Activision買収 約687億ドル。
急成長の成果:AIで再加速し、2024年に$3兆へ。
Amazon
米国の企業。世界最大級のEC(ネット通販)と、クラウド事業AWSを二本柱とする。
アクション1:AWS(クラウド)の開始
時期:2006年
時代背景:自社の巨大インフラを外部提供する機会。
施策:クラウド基盤AWSを開始し社内資本を投下。
ターゲット市場規模と成長率:クラウド市場は2006年当時ほぼゼロ→現在 約1.1兆ドル/成長率:クラウドは年約17%成長。
投資額:社内キャッシュを継続投下(Amazonの設備投資は近年 年500億ドル規模)。
急成長の成果:AWSが最大の利益源となり、営業利益の過半を稼ぐ柱に。
アクション2:Whole Foods買収と再投資
時期:2017年
時代背景:EC×実店舗の融合。
施策:生鮮・実店舗のWhole Foodsを取得、物流網へ継続再投資。
ターゲット市場規模と成長率:米国の食品・生鮮小売市場 約8,000億ドル/成長率:食品小売は年約3%の低成長(安定市場)。
投資額:買収額 約137億ドル。
急成長の成果:時価総額は2018年 約$1兆→2026年 約2.6兆ドル。
TSMC
台湾の半導体受託製造(ファウンドリ)最大手。自社ブランドを持たず、他社が設計したチップを製造する。
アクション1:ファウンドリ(受託製造)の創業
時期:1987年
時代背景:半導体は設計・製造一体が常識だった。
施策:自社ブランドを持たず製造に専念するモデルを確立。
ターゲット市場規模と成長率:半導体市場は1987年当時 約330億ドル→現在 約6,276億ドル/成長率:半導体は長期 年約8〜9%成長。
投資額:設立資金 約2.2億ドル(政府出資約48%)。
急成長の成果:受託製造市場を創出し、顧客と競合しない地位を確立。
アクション2:先端プロセスへの巨額設備投資
時期:2010年代〜
時代背景:スマホ・AI向け先端チップ需要の急増。
施策:年間300〜400億ドルの設備投資で最先端プロセスを独走。
ターゲット市場規模と成長率:半導体市場 約6,276億ドル(うち受託製造は約1,500億ドル規模)/成長率:受託製造(ファウンドリ)は年10%超、AI期はさらに加速。
投資額:設備投資 年300〜400億ドル。
急成長の成果:Apple・NVIDIAの製造を独占し、時価総額は2024→26年で 約1兆→2兆ドル。
Broadcom
米国の半導体・インフラソフト企業。M&Aで事業を集約し、近年はAI向け半導体で急伸。
アクション1:M&Aによる事業集約(ロールアップ)
時期:2016〜2023年
時代背景:半導体・インフラソフトの再編期。
施策:Avagoによる社名承継後、CA・Symantec・VMwareを連続買収。
ターゲット市場規模と成長率:半導体+インフラソフト市場 数千億ドル規模/成長率:インフラソフトは年約8〜10%成長。
投資額:買収総額 約1,360億ドル(Broadcom 370億+CA 190億+Symantec 107億+VMware 690億)。
急成長の成果:高収益事業を集約し、時価総額は2023→26年で 約5,200億→1.9兆ドル。
アクション2:AI向け半導体への合流
時期:2024年〜
時代背景:AIデータセンターの拡大。
施策:AIネットワーク・カスタム半導体を供給。
ターゲット市場規模と成長率:AIデータセンター向けカスタム半導体・ネットワーク市場は年数百億ドル規模へ急拡大/成長率:年30%超で急拡大。
投資額:R&D投資 年約90億ドル規模。
急成長の成果:AI需要で急伸し、時価総額$1兆超の常連に。
Saudi Aramco
サウジアラビアの国営石油会社。世界最大級の原油埋蔵量と生産量を持つエネルギー企業。
アクション1:史上最大のIPO
時期:2019年12月
時代背景:脱石油を見据えた資産の資金化。
施策:株式の一部を上場し資本市場から調達。
ターゲット市場規模と成長率:世界の石油市場 年約2兆ドル(原油販売額)/成長率:需要は年約1%の低成長(価格は循環的)。
投資額:IPO調達額 約256億ドル(当時史上最大)。
急成長の成果:時価総額 約1.7兆ドルで上場、世界最大級の企業に。
アクション2:原油高による評価上昇
時期:2022年
時代背景:エネルギー危機(コロナ禍からの経済再開に伴う需要増と、ロシアのウクライナ侵攻による)による原油高。
施策:圧倒的・低コストの原油生産を維持。
ターゲット市場規模と成長率:世界の石油市場 年約2兆ドル(2022年は油価急騰で拡大)/成長率:需要は年約1%、2022年は価格が約1.5倍に急騰。
投資額:自社の設備投資 年約400〜500億ドル。
急成長の成果:時価総額が一時 約2.4兆ドルに達し世界1位に。
Meta
米国のSNS企業(旧Facebook社)。Facebook・Instagram・WhatsAppを運営し、広告を主収益とする。
アクション1:Instagram・WhatsApp買収
時期:2012年・2014年
時代背景:モバイルとメッセージングへの主戦場の移行。
施策:有力な競合を買収して取り込み。
ターゲット市場規模と成長率:スマホ普及で モバイルSNS利用者が数十億人規模へ/成長率:SNS広告は2010年代に年20%超で拡大。
投資額:Instagram買収 約10億ドル(2012)、WhatsApp買収 約190億ドル(2014)。
急成長の成果:モバイル移行に成功し、利用者基盤を独占的に拡大。
アクション2:メタバース投資からAI・広告回復へ
時期:2021年〜
時代背景:メタバース期待の後、AIと広告の回復。
施策:Reality Labsへ年数百億ドルを投資、その後AIと広告に軸足。
ターゲット市場規模と成長率:ソーシャル広告市場 約3,390億ドル(現在)/成長率:ソーシャル広告は年約12%成長。
投資額:Reality Labsへの投資は累計600億ドル超(年100〜160億ドル)。
急成長の成果:2022年の急落(一時 約$3,200億)後、2024〜26年で 約1.7兆ドルへ回復。
Tesla
米国の電気自動車(EV)メーカー。自動車に加え、エネルギー貯蔵や自動運転にも展開する。
アクション1:Model 3量産とギガファクトリー
時期:2017年〜
時代背景:EVが普及初期に入る局面。
施策:量産車Model 3とギガファクトリーで生産能力を確立。
ターゲット市場規模と成長率:世界の自動車市場 約2.75兆ドル(当時EVはシェア1%未満)/成長率:自動車全体は年約3%、EVは年20〜30%で急拡大。
投資額:ギガファクトリー投資 1拠点あたり約50億ドル。
急成長の成果:EV量産化が評価され、2021年10月に時価総額$1兆到達。
アクション2:ソフト・エネルギーへの拡張
時期:2020年代
時代背景:自動運転・エネルギー貯蔵への期待。
施策:FSD(自動運転)やエネルギー事業へ拡張。
ターゲット市場規模と成長率:自動運転・エネルギー貯蔵は将来 数千億ドル規模と期待される市場/成長率:予想成長率は年20%超(市場は形成途上)。
投資額:TeslaのR&D投資 年約40億ドル。
急成長の成果:将来期待により、自動車業界最高水準の時価総額を維持。
企業が急成長した全体的な理由
収穫逓増の構造を握った ネットワーク効果・エコシステム・乗り換えコストにより、先行者が加速度的に有利になる「勝者総取り」の構造を確立しました (Arthur, 1989; Parker et al., 2016)。
大きな技術の波に乗った PC→インターネット→スマートフォン→クラウド→AIと波が交代するたびに主役が入れ替わり、現在の最大の波であるAIがNVIDIA・TSMC・Broadcomを押し上げました (Schumpeter, 1934)。
M&Aを目的別に使い分けた 競合の吸収、能力の獲得、事業の集約と、買収の目的が明確でした。
利益を再投資に回した 配当より設備投資・研究開発を優先しました(AWS、TSMCのcapex)。
拡大する巨大市場を狙った クラウド・半導体・広告など、市場そのものの成長が時価総額を押し上げました。例外はAramcoで、資源の独占による点が対照的です。
最も急成長した国家10地域
国家のGDP成長は、国家の成長戦略は、GDPの内訳のうち、どの自国の産業の生産を伸ばすかを選び、資本配分(政策金融・税制優遇・国家出資など)・機会創出(規制改革・貿易/為替政策・外資誘致など)・制度設計(汚職対策、契約執行、財政規律など)という政策によって、結果として当産業の生産が向上します。つまり「財政・信用・人材・外資という限られた資源を、どの産業(市場)に集中配分するか」という国家規模の投資判断となります。
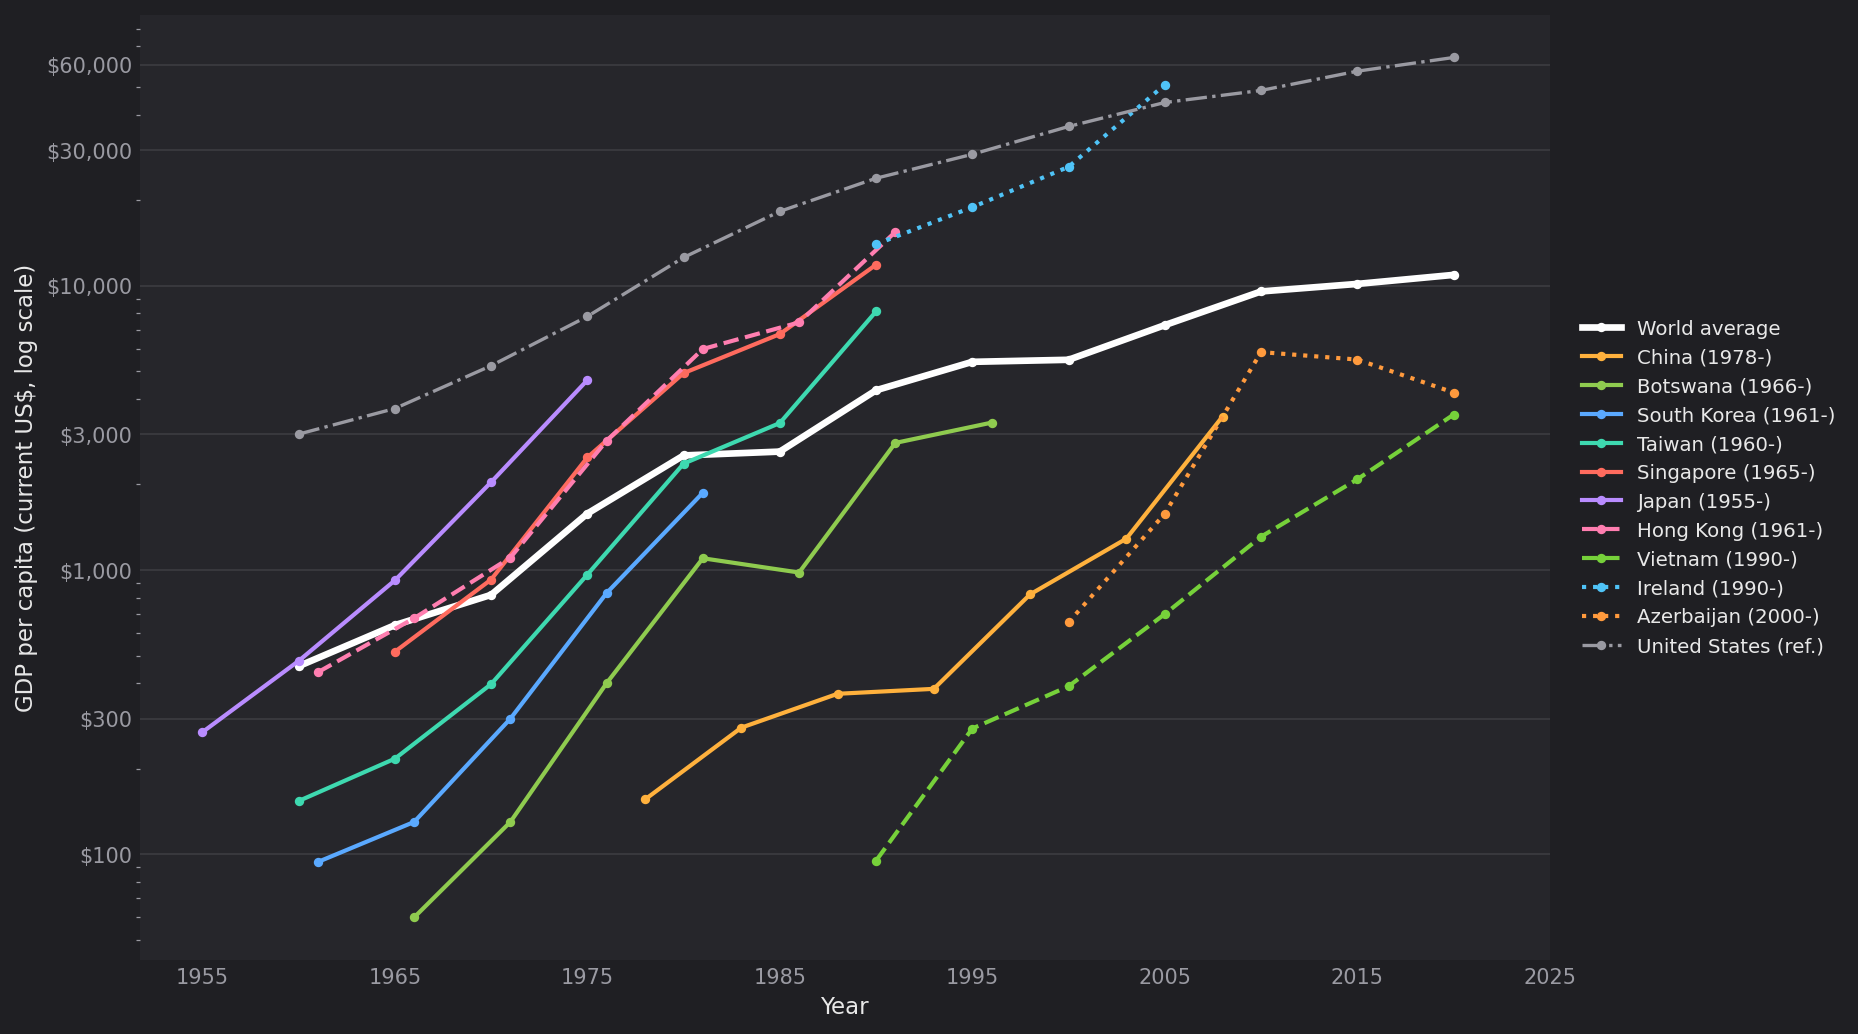
各国家の1人当たりGDPの推移
日本
東アジアの島国。戦後の高度経済成長で世界有数の経済大国となった。
アクション1:所得倍増計画
時期:1960年
時代背景:戦後復興を終え、本格成長へ移行する局面。
施策:インフラ(道路・新幹線・港湾・電力)へ財政を集中、低金利で民間設備投資を誘導。
ターゲット市場規模と成長率:世界の自動車市場(現在 約2.75兆ドル)など拡大期の輸出市場/成長率:戦後の世界貿易は年約8%で拡大。
資本配分・機会創出・制度設計の内容:資本配分=公共投資を10年で倍増超(東海道新幹線 約3,800億円=当時、世銀借款含む)、低金利で民間設備投資を誘導/機会創出=貿易自由化(自由化率を1960年 約40%→64年 約93%へ)と輸出振興/制度設計=「所得倍増」という10年目標で企業・家計の期待を成長へ統一。
急成長の成果:1955〜73年で1人当たりGDPが約15倍、年平均約10%成長。
香港
中国南部の都市(当時は英領)。自由貿易と金融のハブとして「アジア四小龍」の一角を占めた。
アクション1:自由貿易・低税率による輸出工業化
時期:1950〜70年代
時代背景:戦後の移民・資本の流入と、冷戦下の中継貿易拠点という立地。
施策:自由放任(積極的不介入)と低税率を貫き、繊維・玩具・電子など軽工業と貿易を振興。
ターゲット市場規模と成長率:世界の軽工業・貿易市場(香港の輸出は1960〜70年代に年10%超で拡大)/成長率:世界貿易は戦後 年約8%で拡大。
資本配分・機会創出・制度設計の内容:資本配分=政府投資はインフラ・公共住宅に限定し民間主導/機会創出=無関税の自由港と法人税15%前後で貿易・軽工業を誘致/制度設計=英国式の法制度と「積極的不介入」で契約・資本移動の自由を保証。
急成長の成果:1961〜90年に実質年約7.5%成長、1人当たりGDPは約30年で約35倍(名目)。
アクション2:金融・サービスハブへの転換
時期:1980〜90年代
時代背景:中国の改革開放で製造業が本土へ移転。
施策:金融・物流・専門サービスへ産業を高度化し、対中ゲートウェイの地位を確立。
ターゲット市場規模と成長率:アジアの金融市場(香港取引所の時価総額は現在 数兆ドル)/成長率:アジアの金融・貿易は年10%前後で拡大。
資本配分・機会創出・制度設計の内容:資本配分=民間資本が主導(政府は土地供給とインフラ)/機会創出=改革開放後の中国への玄関口(対中ゲートウェイ)という地位/制度設計=米ドルペッグ(1983年、1ドル=7.8HKドル)と法の支配で国際金融センターの信認を確保。
急成長の成果:アジア有数の国際金融センターとなり、高所得経済入り。
韓国
東アジアの国。「漢江の奇跡」と呼ばれる輸出主導の工業化で先進国入りした。
アクション1:輸出主導の軽工業化
時期:1962年〜
時代背景:世界最貧国の一つからの出発。
施策:国家主導で信用を輸出企業へ優先配分。
ターゲット市場規模と成長率:世界の繊維・軽工業市場/成長率:世界貿易は1960年代に年約8%で拡大。
資本配分・機会創出・制度設計の内容:資本配分=政策金融を輸出企業へ優先配分/機会創出=輸出振興と為替切り下げ(輸出額は1961年 約4,000万ドル→1970年 約8.4億ドル)/制度設計=大統領臨席の月例輸出振興会議など、輸出実績と支援を連動させる「輸出規律」。
急成長の成果:輸出が急増し、工業化の土台を確立。
アクション2:重化学工業化(HCI)ドライブ
時期:1973年
時代背景:軽工業から高度化への転換点。
施策:国内融資の約半分を市場より約5%低金利の「政策金融」として鉄鋼・造船・電子へ集中。
ターゲット市場規模と成長率:世界の鉄鋼・造船・電子市場/成長率:鉄鋼・造船は高度成長期に年10%前後で拡大。
資本配分・機会創出・制度設計の内容:資本配分=国内融資の約半分を市場金利より約5%低い政策金融として鉄鋼・造船・電子へ集中(1973〜79)/機会創出=財閥への参入認可と世界の重工業市場への接続/制度設計=目標未達の企業から支援を引き揚げる規律で資本の浪費を抑制。
急成長の成果:重化学の製造業比率が41%→56%、1961〜79年で1人当たり約19倍。
台湾
東アジアの島。輸出加工から半導体へ高度化し、世界の半導体製造の中心となった。
アクション1:十大建設(インフラ・重工業)
時期:1974〜1979年
時代背景:輸出加工から産業高度化への移行。
施策:インフラと重工業へ大規模財政を投下。
ターゲット市場規模と成長率:インフラ・重工業(高速道路・港湾・製鉄・造船)/成長率:台湾の輸出は1970年代に年約20%成長。
資本配分・機会創出・制度設計の内容:資本配分=総投資額NT$3,000億超(当時GDPの1〜2割規模)を高速道路・港湾・製鉄・造船へ/機会創出=輸出加工区(1966年 高雄が世界初)で外資と輸出市場を接続/制度設計=経済官僚機構(経済部・経建会)による長期計画の一貫実行。
急成長の成果:インフラが整い、産業高度化の基盤を確立。
アクション2:TSMC設立(半導体への先行投資)
時期:1987年
時代背景:半導体産業の黎明。
施策:政府主導で半導体受託製造企業を設立。
ターゲット市場規模と成長率:半導体市場は1987年当時 約330億ドル→現在 約6,276億ドル/成長率:半導体は長期 年約8〜9%成長。
資本配分・機会創出・制度設計の内容:資本配分=政府が設立資金 約2.2億ドルの約48%を出資/機会創出=公的研究機関ITRIの技術・人材をスピンオフし世界の半導体受託市場を開拓/制度設計=新竹サイエンスパーク(1980)の整備と海外人材の呼び戻し政策。
急成長の成果:1960〜90年で1人当たりGDP約53倍。
シンガポール
東南アジアの都市国家。外資と貿易のハブとして、小国から高所得国へ発展した。
アクション1:EDBとジュロン工業団地
時期:1961年〜
時代背景:独立直後、高失業と資源の乏しさ。
施策:工業インフラへ財政集中、英語・法制度・汚職撲滅で外資を誘致。
ターゲット市場規模と成長率:多国籍企業のグローバル生産(電子・石油精製)/成長率:多国籍企業の海外生産は年10%超で拡大。
資本配分・機会創出・制度設計の内容:資本配分=ジュロン工業団地 約5,600haの開発と政府系企業への出資(1974年にテマセク設立)/機会創出=経済開発庁(EDB)の誘致で1970年代末までに外資1,200社超・約9.3万人の雇用/制度設計=英語・英国式法制度・汚職取締局(CPIB)による世界最高水準のクリーンな統治。
急成長の成果:1人当たりGDPが1965年 $516→1990年 約$1.2万(約24倍)。
中国
東アジアの大国。1978年の改革開放以降、「世界の工場」として急成長した。
アクション1:改革開放と経済特区
時期:1978〜1980年
時代背景:計画経済の停滞からの転換。
施策:市場化と、深圳など経済特区での外資誘致。
ターゲット市場規模と成長率:世界の製造・輸出市場/成長率:中国の輸出は1980〜2000年に年約15%成長。
資本配分・機会創出・制度設計の内容:資本配分=特区インフラへ財政・融資を集中/機会創出=経済特区(深圳など4→14都市へ拡大)で外資に市場を開放、FDIは1980年 約0.57億ドル→1997〜98年 年約450億ドル/制度設計=農家請負制(人民公社の解体)と合弁企業法で私的インセンティブを回復。
急成長の成果:総GDPが1978〜2000年で約27倍。
アクション2:WTO加盟
時期:2001年
時代背景:グローバル化の加速。
施策:世界貿易体制へ本格参入。
ターゲット市場規模と成長率:世界貿易(中国の輸出は2001年 約2,660億ドル→2010年 約1.58兆ドル)/成長率:中国の輸出は2001〜10年に年約20%成長。
資本配分・機会創出・制度設計の内容:資本配分=国有銀行の融資を輸出製造業・インフラへ傾斜/機会創出=WTO加盟(2001)で関税・輸出障壁が低下し、FDIは年500億ドル超へ/制度設計=WTOルールに合わせた国内法整備と国有企業改革。
急成長の成果:「世界の工場」となり、以後も高成長を継続。
ベトナム
東南アジアの国。1986年の市場開放(ドイモイ)以降、製造業輸出で急成長を続けている。
アクション1:ドイモイ(刷新)による市場開放
時期:1986年〜
時代背景:計画経済の行き詰まりとインフレ危機。
施策:農業の脱集団化、価格の自由化、対外開放へ大転換。
ターゲット市場規模と成長率:世界の労働集約型製造市場(アパレル 約1.5兆ドル、履物 約4,000億ドルなど)/ベトナムの輸出は1990年 約24億ドル→2022年 約3,700億ドル/成長率:ベトナムの輸出は年15〜20%成長。
資本配分・機会創出・制度設計の内容:資本配分=国営部門から民間・外資へ資源を再配分(FDI企業が現在GDPの約19%・正規雇用の約35%)/機会創出=価格自由化と対外開放で市場経済へ転換/制度設計=土地使用権と企業法の整備で私営企業と農家経営を合法化。
急成長の成果:1990〜2019年に年平均約6.8%成長、1人当たりGDPは30年で約37倍(名目)。
アクション2:世界サプライチェーンへの統合
時期:2000年代〜
時代背景:中国の人件費上昇と生産移転の受け皿需要。
施策:WTO加盟(2007)や貿易協定と外資誘致で、電子・縫製の輸出拠点化。
ターゲット市場規模と成長率:世界の電子機器市場 約1兆ドル超・アパレル市場 約1.5兆ドル/成長率:電子・アパレルの対外輸出は年10%超で拡大。
資本配分・機会創出・制度設計の内容:資本配分=FDI流入 年100〜200億ドル(Samsung一社で累計200億ドル超)/機会創出=WTO加盟(2007)と各種FTAで世界の輸出市場へ接続/制度設計=工業団地・税優遇など外資向け投資環境の整備。
急成長の成果:SamsungやApple関連の一大生産拠点となり、高成長を持続。
アゼルバイジャン
カフカス地方の産油国(旧ソ連構成国)。カスピ海油田の開発で2000年代に世界最速の成長を記録した。
アクション1:「世紀の契約」とBTCパイプライン
時期:1994〜2006年
時代背景:ソ連崩壊後の資源開発競争と、2000年代の原油高。
施策:外資とのコンソーシアムでカスピ海油田を開発し、BTCパイプライン(投資額 約40億ドル)で輸出経路を確保。
ターゲット市場規模と成長率:世界の石油市場 年約2兆ドル/成長率:2000年代は油価が約4倍に上昇。
資本配分・機会創出・制度設計の内容:資本配分=油田・パイプラインへ外資数百億ドル(BTCパイプラインは約40億ドル)/機会創出=「世紀の契約」(1994)で国際石油資本に開発権を開放/制度設計=国家石油基金SOFAZ(2001)で資源収入を積立(ただし石油依存は残存)。
急成長の成果:2006年に実質GDP成長率 約35%(当時世界最速)、2005〜07年に年20〜35%の成長。
ボツワナ
アフリカ南部の内陸国。ダイヤモンド資源と健全な統治で高成長を遂げた。
アクション1:ダイヤ収益の基金化
時期:1967年〜
時代背景:独立直後、世界最貧国の一つ。
施策:デビアスとの合弁(Debswana)で開発し、収益を基金化してインフラ・教育へ配分。
ターゲット市場規模と成長率:世界のダイヤモンド市場 約1,010億ドル(ボツワナの輸出は近年 年約33億ドル)/成長率:ダイヤ需要は長期 年約3%の低成長。
資本配分・機会創出・制度設計の内容:資本配分=ダイヤ収益(GDPの約3割)を基金化しインフラ・教育へ再投資/機会創出=デビアスとの50:50合弁(Debswana)で交渉力と販路を確保/制度設計=汚職の抑制と国家開発計画による財政規律で「資源の呪い」を回避。
急成長の成果:1966〜80年代に実質年約9%成長、世界最速級。
アイルランド
欧州の島国。低法人税で多国籍企業を誘致し「ケルトの虎」と呼ばれる高成長を遂げた。
アクション1:外資誘致と低法人税
時期:1990年代〜
時代背景:EU単一市場の成立とグローバル化。
施策:法人税12.5%とIDAによる誘致で、米IT・製薬の欧州拠点を集積。
ターゲット市場規模と成長率:EU単一市場(人口 約4.5億人・GDP 約18兆ドル)へ向かう米IT・製薬の拠点需要(世界の医薬品市場 約1.6兆ドル、ITサービス市場 約1.5兆ドル。アイルランドでは外資系が現在 約30万人を直接雇用)/成長率:IT・製薬は1990〜2000年代に年約10%成長。
資本配分・機会創出・制度設計の内容:資本配分=教育への公共投資(1967年に中等教育を無償化、工科大学網を整備)/機会創出=法人税12.5%とIDAの誘致で米IT・製薬の欧州拠点を集積(外資が約30万人を直接雇用)/制度設計=EU加盟(1973)による単一市場アクセスと、労使の賃金協定(社会的パートナーシップ)。
急成長の成果:1人当たりGDPが1990年 約$1.4万→2007年 約$6万(約4倍)。
国家が急成長した全体的な理由
選択と集中の資源配分 どの国も「勝たせる市場」を選び、財政・信用・外資を集中投下しました。原資は自前の財政、外部資本(援助・FDI)、資源収入の3タイプに整理できます。
拡大する市場を狙った 当初は小さくても世界規模で拡大する市場(半導体・自動車・製造・IT)を狙った点は、企業や資産家と同型です。
制度と統治の質が決め手 同じ資源でも、基金化・再投資すれば伸び(ボツワナ)、腐敗・浪費すれば失速します。企業の「事業の収益性」に当たるものが、国家では「統治の質」です (Acemoglu & Robinson, 2012)。成長が投入増に依存し生産性を欠くと持続しにくい、との指摘もあります (Krugman, 1994)。
最も急成長した資産家10人
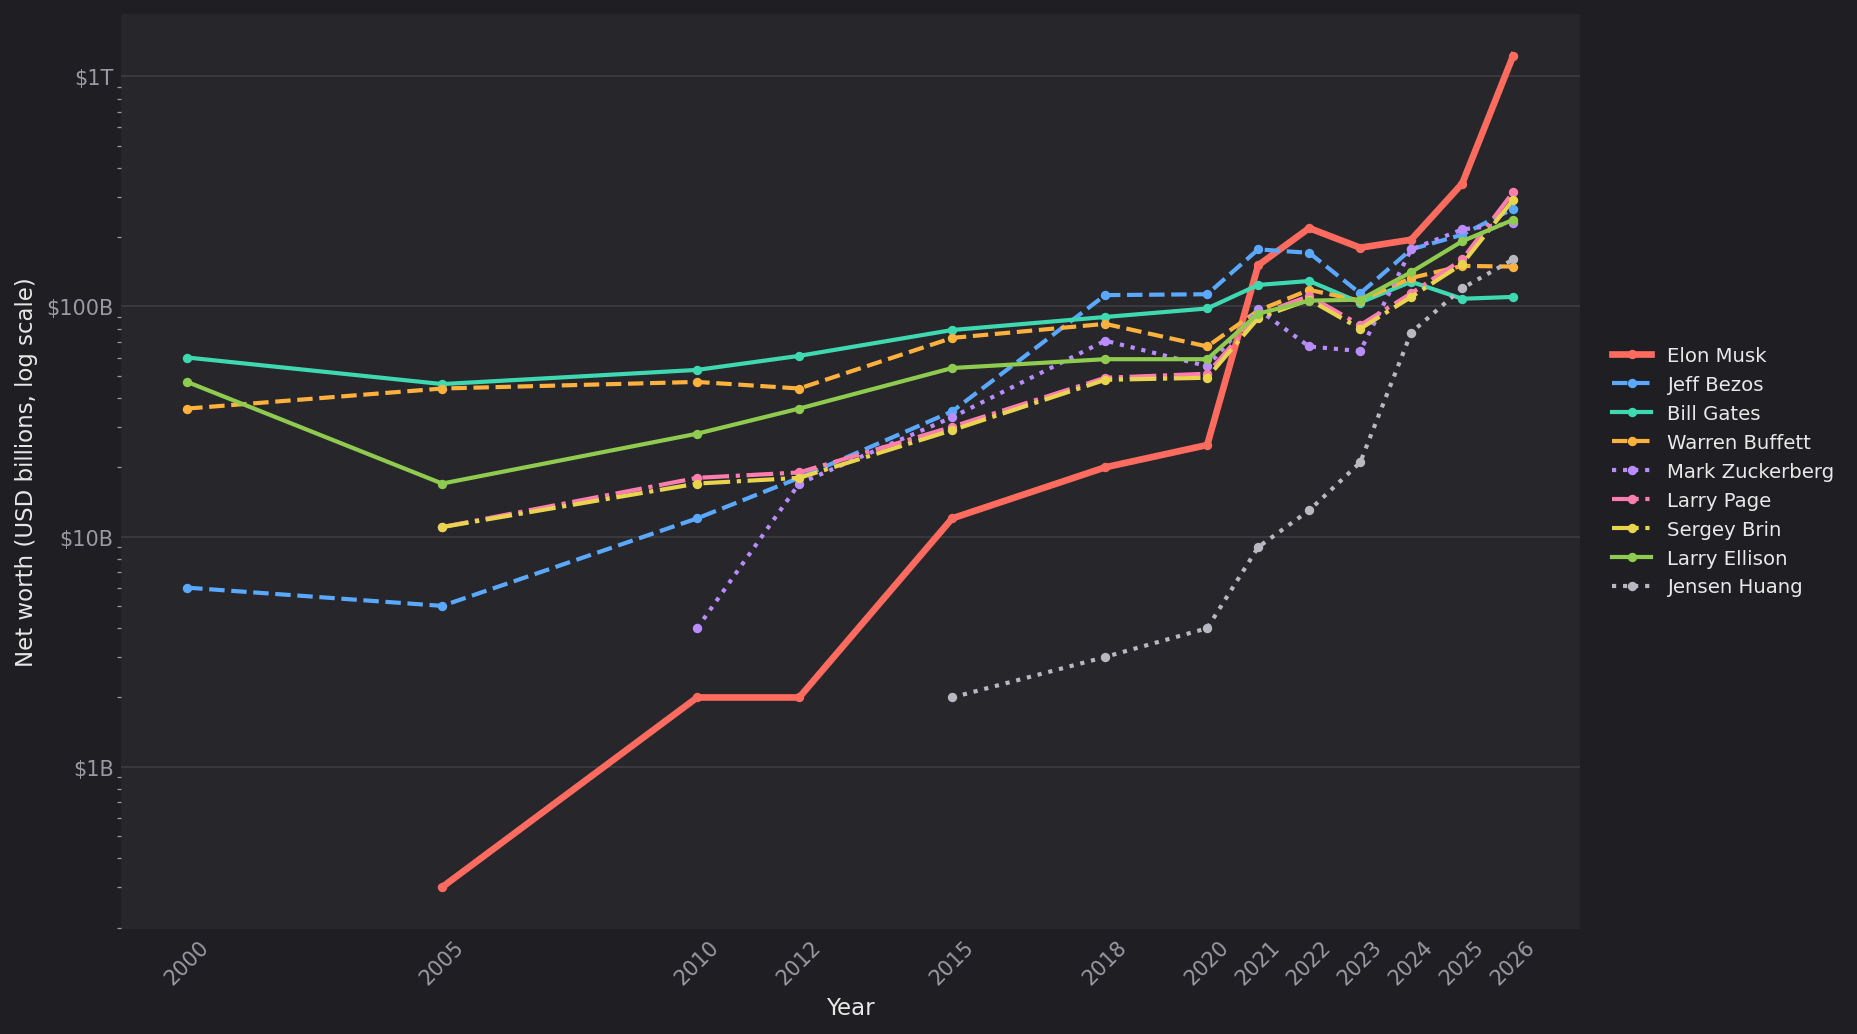
各資産家の純資産の推移
Elon Musk
米国の起業家。EVのTeslaと宇宙のSpaceXを率い、2026年に世界初の1兆ドル超富豪となった。
アクション1:PayPal売却益の全額再投資
時期:2002〜2004年
時代背景:Web2.0前夜、EV・宇宙はいずれも未成熟。
施策:X.comを創業し、競合のConfinityと合併してPayPalになり、eBayがPayPalを買収し、その手取り約1.8億ドルをSpaceX・Teslaへ集中投下。
ターゲット市場規模と成長率:宇宙関連 約4,000〜6,000億ドル・自動車 約2.75兆ドル/成長率:宇宙は年約8%、EVは年20〜30%成長。
投資額:約1.8億ドル。
急成長の成果:両社の創業株が後に数千億ドル規模の含み益に。
アクション2:SpaceX上場とxAI統合
時期:2026年
時代背景:AIと宇宙(衛星通信)の同時拡大。
施策:xAIをSpaceXへ統合後にIPO。
ターゲット市場規模と成長率:宇宙関連 約4,000〜6,000億ドル+急拡大するAI市場/成長率:宇宙は年約8%、AIは年30%超。
投資額:SpaceX IPOで約750億ドルを調達(2026、史上最大)。
急成長の成果:保有分(約42%)が約7,600億ドルとなり、資産 約1.23兆ドル(世界初の兆ドル超)。
Jeff Bezos
米国の起業家。世界最大級のEC・クラウド企業Amazonの創業者。
アクション1:Amazon創業
時期:1994年
時代背景:インターネット商用化の初期。
施策:オンライン書店を創業し、利益より再投資を優先。
ターゲット市場規模と成長率:EC黎明期/成長率:ECは1990年代後半〜2000年代に年20〜30%成長。
投資額:自己資金+両親から 約24.5万ドル。
急成長の成果:1997年上場、資産は数億ドル規模に。
アクション2:AWS(クラウド)の立ち上げ
時期:2006年
時代背景:クラウドコンピューティングの勃興。
施策:社内インフラを外販し高収益事業化。
ターゲット市場規模と成長率:クラウド市場は2006年当時ほぼゼロ→現在 約1.1兆ドル/成長率:クラウドは年約17%成長。
投資額:Amazonの利益を配当せず継続再投資(設備投資は近年 年500億ドル規模)。
急成長の成果:AWSが利益の柱となり、2018年に約1,120億ドルで世界一。
Bill Gates
米国の起業家。ソフトウェア大手Microsoftの共同創業者で、長年世界一の富豪だった。
アクション1:MS-DOSのライセンス保持
時期:1980年
時代背景:PC普及の直前。
施策:IBM契約でOSの著作権を手放さず、他社にも供給。
ターゲット市場規模と成長率:PC用OS市場(1990年代にWindowsがシェア9割超、PC出荷は年1億台超へ)/成長率:PC出荷は1980〜90年代に年約20%成長。
投資額:MS-DOSの元となる86-DOSの取得費 約7.5万ドル。
急成長の成果:Windowsの独占で1995年に世界一の富豪に。
アクション2:Cascadeによる資産分散
時期:2000年代
時代背景:Microsoft株への集中リスクの回避。
施策:株を売却し優良株・鉄道・農地・不動産へ分散。
ターゲット市場規模と成長率:株式・実物資産市場(鉄道・農地・不動産など)/成長率:長期リターンは年7〜10%程度。
投資額:Microsoft株の売却益 数百億ドルを分散運用。
急成長の成果:寄付で目減りしつつも資産 約1,100億ドルを維持。
Warren Buffett
米国の投資家。投資会社バークシャー・ハサウェイを率いる「投資の神様」。
アクション1:Berkshire買収と保険参入
時期:1965〜1967年
時代背景:バリュー投資の実践期。
施策:投資会社化し、保険料の「フロート」を無利子の運用元手に。
ターゲット市場規模と成長率:米国の保険・株式市場/成長率:米国株の長期リターンは年約10%。
投資額:保険フロート(買収した保険会社National Indemnityによる無利子の運用元手)は現在 約1,700億ドル規模に成長。
急成長の成果:実質無利子のレバレッジで複利運用の基盤を確立。
アクション2:コカ・コーラ株の大量取得
時期:1988年
時代背景:優良消費財ブランドへの長期投資。
施策:世界的ブランド株を大量取得し永久保有。
ターゲット市場規模と成長率:世界の清涼飲料市場 数千億ドル規模/成長率:飲料は年約4〜5%の安定成長。
投資額:約13億ドル(1988〜89、保有分は現在 約280億ドルに)。
急成長の成果:長期保有で数倍に、資産 約1,490億ドルの中核に。
Mark Zuckerberg
米国の起業家。SNS大手Meta(旧Facebook)の共同創業者。
アクション1:Instagram買収
時期:2012年
時代背景:デスクトップからモバイルへの移行。
施策:写真SNSを買収しモバイル基盤を確保。
ターゲット市場規模と成長率:モバイル写真共有(当時のInstagramは利用者約3,000万人・売上ゼロ)/成長率:モバイルSNS利用者は当時 年倍増ペース。
投資額:買収額 約10億ドル。
急成長の成果:モバイル移行に成功し利用者を独占的に拡大。
アクション2:WhatsApp買収
時期:2014年
時代背景:メッセージングの台頭。
施策:巨大メッセージングアプリを取り込み。
ターゲット市場規模と成長率:ソーシャル広告市場 約3,390億ドル(現在)/成長率:ソーシャル広告は年約12%成長。
投資額:買収額 約190億ドル。
急成長の成果:広告基盤の拡大で資産 約2,300億ドルへ。
Larry Page & Sergey Brin
米国の起業家。検索大手Google(現Alphabet)の共同創業者2人。
アクション1:検索連動広告(AdWords)
時期:2000年
時代背景:検索の収益化が未確立。
施策:検索広告で収益エンジンを確立。
ターゲット市場規模と成長率:ネット広告市場は2000年当時 米国で約80億ドル→世界のデジタル広告は現在 約7,000億ドル/成長率:デジタル広告は2000年代に年約20%で拡大。
投資額:VC調達 約2,500万ドル(1999)。
急成長の成果:高収益化で2004年上場、創業株が巨額の富に。
アクション2:YouTube買収
時期:2006年
時代背景:動画市場の拡大。
施策:YouTubeを買収し動画広告を掌握。
ターゲット市場規模と成長率:オンライン動画広告市場(YouTubeの広告収入は2024年 約361億ドル)/成長率:動画広告は年15〜20%成長。
投資額:買収額 約16.5億ドル。
急成長の成果:各自の資産が約2,900〜3,100億ドルへ。
Larry Ellison
米国の起業家。企業向けソフトウェア大手Oracleの共同創業者。
アクション1:Oracle創業
時期:1977年
時代背景:企業のデータベース需要の勃興。
施策:商用リレーショナル・データベースを事業化。
ターゲット市場規模と成長率:企業向けDBソフト(約560億ドル)/成長率:DBソフトは1980〜90年代に年15%超、現在も年約10〜20%成長。
投資額:創業資金 約2,000ドル。
急成長の成果:乗り換え困難な基幹インフラを独占。
アクション2:買収による規模拡大
時期:2005〜2010年
時代背景:ソフト業界の再編。
施策:PeopleSoftやSunなどを買収。
ターゲット市場規模と成長率:企業向けソフト市場 数百億ドル規模(DBソフトは現在 約560億ドル)/成長率:エンタープライズソフトは年約8%成長。
投資額:PeopleSoft買収 約103億ドル、Sun買収 約74億ドル。
急成長の成果:規模拡大で資産 約2,380億ドルへ。
Jensen Huang
米国(台湾系)の起業家。半導体大手NVIDIAの共同創業者兼CEO。
アクション1:NVIDIA創業とGPU
時期:1993年
時代背景:PCグラフィックスの需要拡大。
施策:GPUを開発し上場。
ターゲット市場規模と成長率:PCグラフィックスチップ市場は1990年代末に約30〜40億ドル規模(PC出荷は1990年 約2,400万台→2000年 約1.3億台)/成長率:1990年代に年約20%で急拡大。
投資額:VC調達 約2,000万ドル。
急成長の成果:GPU事業を確立。
アクション2:CUDAからAIの波へ
時期:2006〜2023年
時代背景:ディープラーニングと生成AIの台頭。
施策:CUDAで汎用計算に開放し、AI向けGPUを独占供給。
ターゲット市場規模と成長率:データセンターGPU市場 四半期約285億ドル(2024)/成長率:年30%超で急成長。
投資額:CUDA等へのR&D投資を継続(現在 年約87億ドル)。
急成長の成果:NVIDIA株の急騰で資産 約1,600億ドルへ。
資産家が急成長した全体的な理由
富の実体は創業株式 給与ではなく、保有し続けた創業企業の株式評価額が富の源泉です (Piketty, 2014)。
一点集中と長期保有 分散でなく、自分が最も理解する事業に資本と時間を賭け、長期に握り続けました。
拡大市場と収穫逓増 複製費用が低く参入障壁の高い事業(ソフト・プラットフォーム・基幹インフラ・AI半導体)を押さえ、市場の成長が資産を押し上げました (Arthur, 1989)。
例外としてのバフェット 新市場を作るのでなく既存の優良企業を割安に買い、保険フロートと複利で同等の富を築いた対照的な型です。
急成長後に大きく失敗した企業5社
急成長を支えた”一点集中”、”レバレッジ”、”拡大への賭け”は、環境変化・規律・透明性を欠くと、そのまま破滅の原因に反転します。
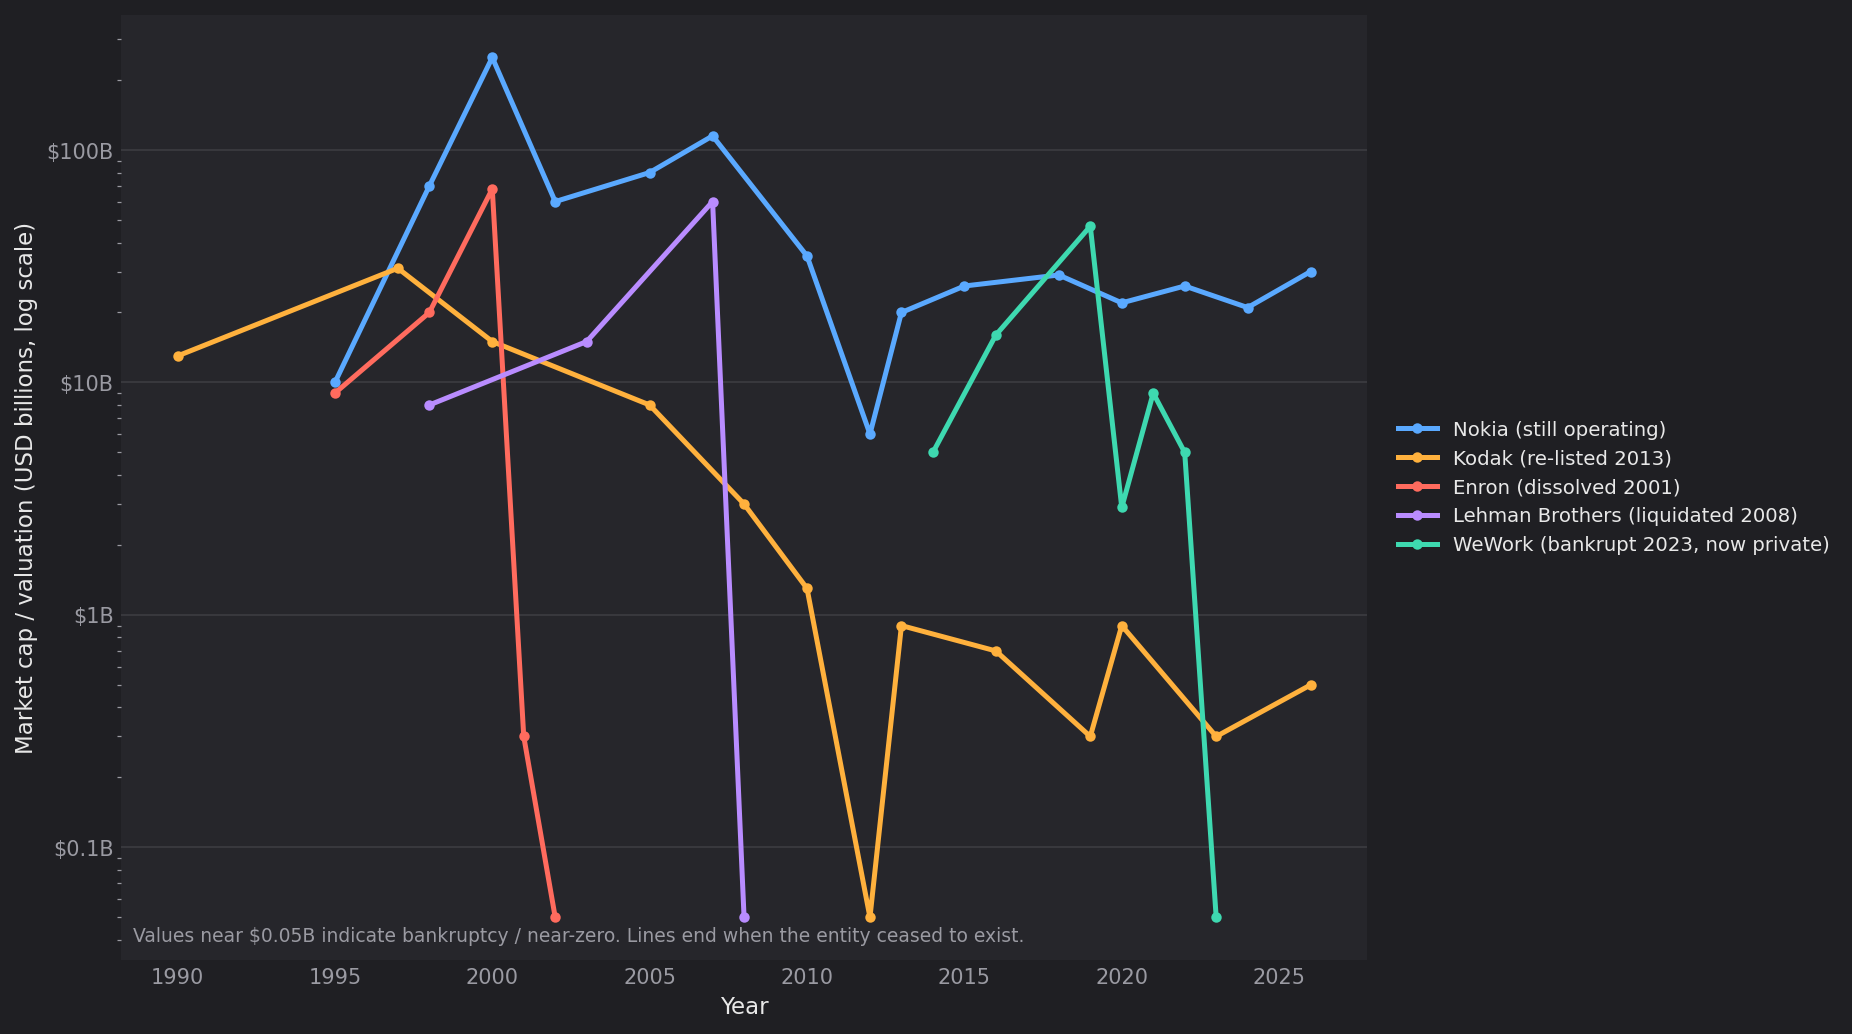
各企業の時価総額の推移
Nokia
フィンランドの通信機器企業。かつて携帯電話で世界シェア首位だったが、スマホ化に乗り遅れ凋落した。
アクション1:スマートフォンの波への対応遅れ
時期:2007〜2013年
時代背景:iPhone(2007)登場でスマートフォン時代へ移行。
施策:自社OS(Symbian)に固執し、タッチ操作とアプリ経済への転換が遅れた。
ターゲット市場規模と成長率:携帯電話市場は2007年に世界販売 約11億台(Nokiaのシェア約40%)/成長率:スマホは年50%超で急伸、従来型携帯は縮小へ。
投資額:Symbian等へのR&Dを継続(年数十億ドル)も方向を誤る。
大失敗の結果:時価総額はピーク約€303B(2000年5月)から2012年に約€5B(約98%減)。
Kodak
米国の写真フィルム大手。自らデジタルカメラを発明しながらデジタル化に対応できず破綻した。
アクション1:自ら発明したデジタル化からの逃避
時期:1990年代〜2012年
時代背景:写真のデジタル化。
施策:世界初のデジタルカメラを自ら発明しながら、高収益のフィルム事業を守るため本格展開を回避。
ターゲット市場規模と成長率:米デジタルカメラ市場 約70億ドル規模(2005年頃)、Kodakシェア24%→7%。デジタルは年約30%成長、フィルムは2000年頃のピークから年20〜30%で縮小
投資額:粗利率約70%のフィルム防衛を優先し、デジタル投資は中途半端(フィルム併用のAdvantixカメラに約5億ドルを投じ失敗)
大失敗の結果:売上ピーク約160億ドル(1996)→破綻時約60億ドル、従業員 最大約14.5万人→約1.7万人、負債約68億ドルでChapter 11申請、時価総額はピーク約310億ドル(1997)→ほぼゼロ
Enron
米国のエネルギー取引大手。巨額の粉飾会計が発覚して破綻し、企業不正の象徴となった。
アクション1:粉飾会計による見かけの急成長
時期:1990年代〜2001年
時代背景:エネルギー取引の規制緩和。
施策:簿外の特別目的会社(SPE)で損失を隠し、利益を水増し。
ターゲット市場規模と成長率:規制緩和後の米エネルギー取引市場(Enronの申告売上は2000年に約1,010億ドル=全米7位)/成長率:取引市場は急拡大(ただし利益は粉飾)。
投資額:時価総額ピーク 約680億ドル、簿外SPEに数十億ドルの損失を隠蔽。
大失敗の結果:2001年12月に破産(資産634億ドル、当時米国史上最大)、株は無価値化し、監査法人アーサー・アンダーセンも解体。
Lehman Brothers
米国の大手投資銀行。2008年に破綻し、世界金融危機の引き金となった。
アクション1:サブプライムへの過剰レバレッジ
時期:2003〜2008年
時代背景:住宅バブルと証券化ブーム。
施策:住宅ローン関連証券へ高いレバレッジで傾斜。
ターゲット市場規模と成長率:米住宅ローン証券化市場 数兆ドル規模/成長率:証券化は2000年代前半に年約20%拡大→2007年に凍結。
投資額:総資産 約6,390億ドル、レバレッジ約30倍。
大失敗の結果:2008年9月15日に破産(負債6,130億ドル、米国史上最大)、世界金融危機の引き金となった。
WeWork
米国のシェアオフィス企業。過大評価と過剰拡大の末に破綻した。
アクション1:過大評価と過剰拡大
時期:2019〜2023年
時代背景:低金利下のユニコーン・ブーム。
施策:長期賃借×短期転貸というモデルで赤字のまま急拡大、巨額調達を続けた。
ターゲット市場規模と成長率:世界のオフィス賃貸市場 数千億ドル規模(WeWorkの拠点は最盛期 約39カ国・770拠点)/成長率:フレキシブルオフィスは年約20%成長→コロナで急縮小。
投資額:SoftBank等から累計100億ドル超を調達、ピーク評価額 約470億ドル。
大失敗の結果:2019年のIPO撤回後、2023年11月に破産(負債186.5億ドル)、株はほぼ無価値に。
企業が大きく失敗した全体的な理由
既存の強みへの固執(イノベーターのジレンマ) 高収益の既存事業(フィルム、Symbian)を守ること自体が、破壊的変化への転換を妨げました(Kodak・Nokia) (Christensen, 1997)。自らデジタルカメラを発明していたKodakの例は、技術の欠如ではなく組織の意思決定の失敗であることを示します。
過剰なレバレッジ・過剰拡大 借入や長期賃借義務に依存した拡大は、環境の反転で即座に破綻に転じました(Lehmanのレバレッジ約30倍、WeWorkの長期賃借×短期転貸) (Kindleberger & Aliber, 2005)。
粉飾・不正による見かけの成長 実体のない利益は、露見した瞬間に企業価値ごと消滅しました(Enronの簿外SPE)。
成功企業との対称性 失敗企業も「集中・拡大・波に乗る」という成功企業と同じ行動を取っており、違いは適応力・規律・透明性の有無だけでした。上り坂の姿だけでは、NVIDIAとEnronは区別できません。
急成長後に大きく失敗した国家5地域
国家の失敗は、多くの場合「債務・通貨・制度の規律」を失ったときに起こり、その負担は長く国民が背負います (Reinhart & Rogoff, 2009)。
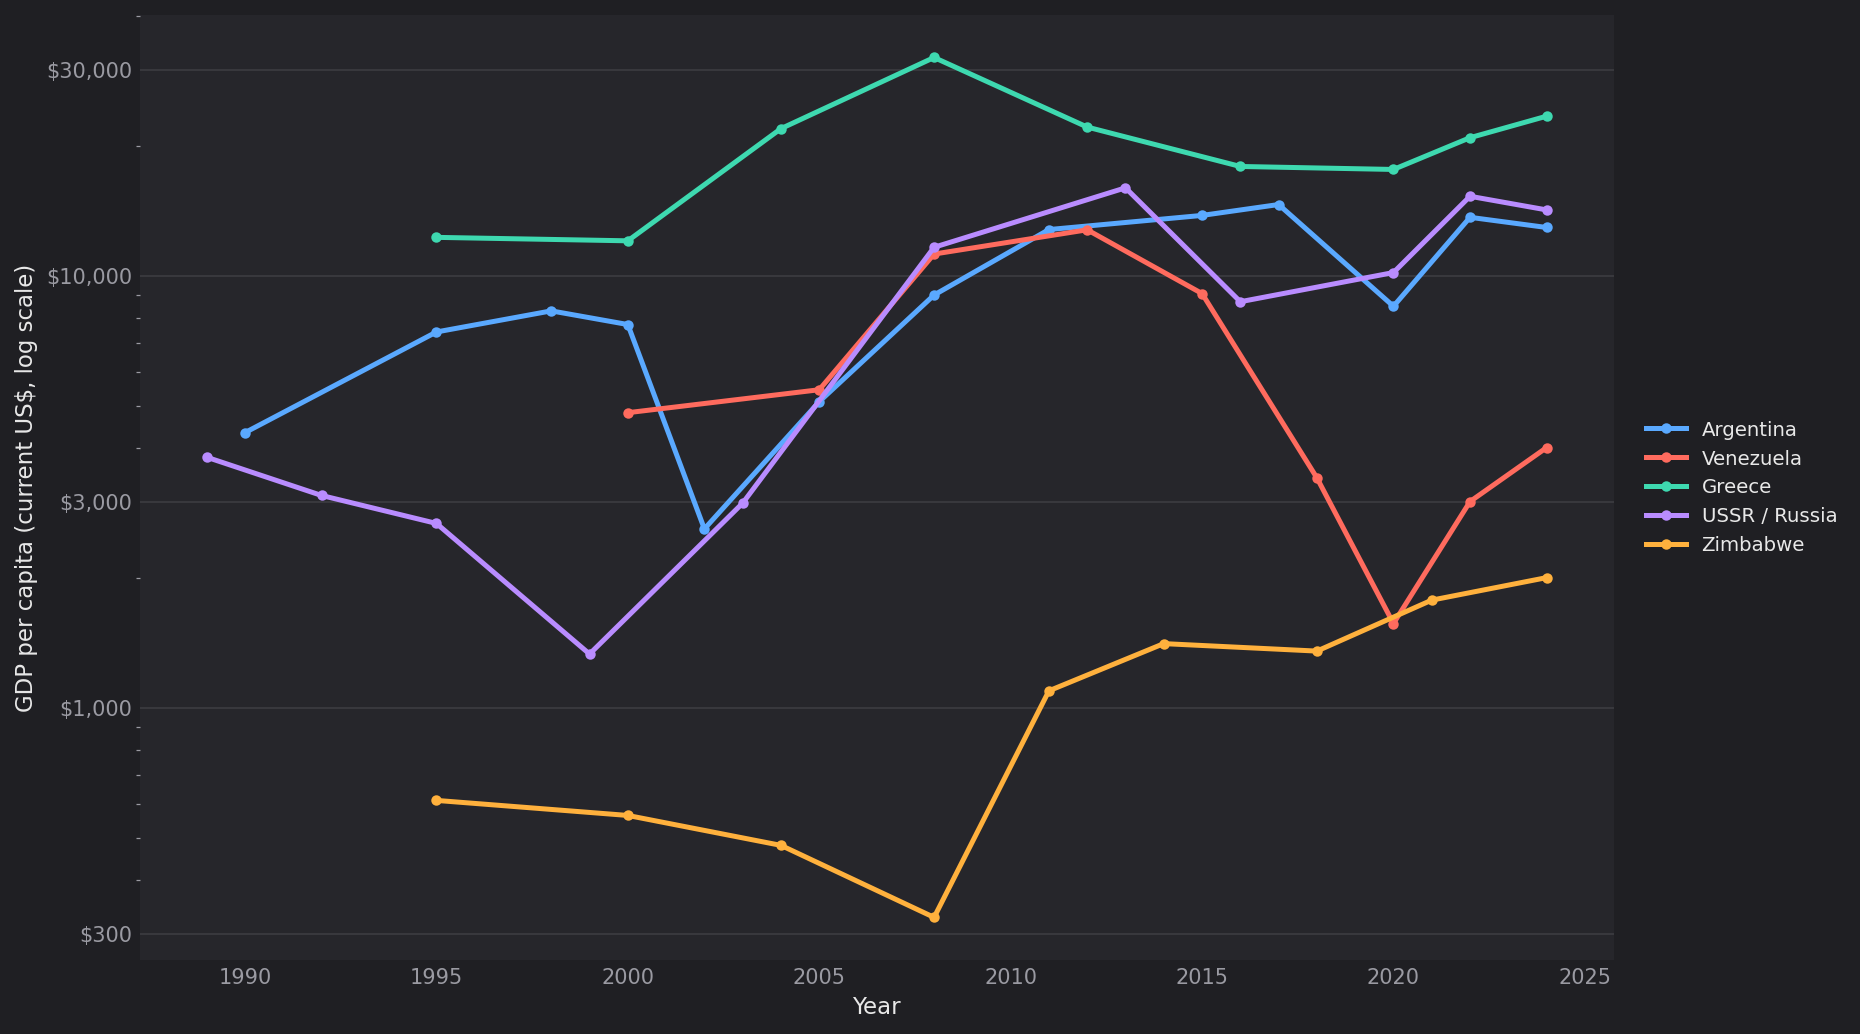
各国家の1人当たりGDPの推移
アルゼンチン
南米の国。20世紀初頭は世界有数の富裕国だったが、たび重なる債務危機で長期低迷した。
アクション1:固定相場と対外債務の膨張
時期:1990年代〜2001年
時代背景:20世紀初頭は世界有数の富裕国。ドルペッグで一時安定。
施策:ドルとの固定相場を維持しつつ対外債務を拡大。
ターゲット市場規模と成長率:国際資本市場からの借入(公的債務は約1,000億ドル超、うち約813億ドルをデフォルト)/成長率:資本流入は1990年代に拡大→2001年に急停止・逆流。
資本配分・機会創出・制度設計の内容(失敗の型):資本配分=海外からの借入(公的債務 約1,000億ドル超)を生産性向上より財政赤字の穴埋めに充当/機会創出=ドルペッグ(1ペソ=1ドルという固定相場)で通貨が過大評価され、輸出競争力を喪失/制度設計=財政規律の欠如と州政府の放漫支出を止められない統治(ペッグ維持のため外貨準備を消耗)。
大失敗の結果:1998〜2002年でGDP約19.9%減、2001年末に約813億ドルをデフォルト(当時最大の国家債務不履行)。
ベネズエラ
南米の産油国。石油依存と失政でGDPが約8割縮小し、ハイパーインフレに陥った。
アクション1:石油依存とバラマキ・国有化
時期:2000年代〜
時代背景:チャベス政権下の高油価。
施策:石油収入に依存し、企業の国有化・価格統制・財政拡張を進めた。
ターゲット市場規模と成長率:石油が輸出の9割超・年数百億ドルの外貨収入源(2014年に油価が約110→50ドル/バレルへ急落)/成長率:2014年に油価が約50%下落し市場は縮小。
資本配分・機会創出・制度設計の内容(失敗の型):資本配分=石油収入をバラマキ・補助金に充て、国営石油PDVSAへの再投資を怠り産油量は日量約300万→70万バレルへ/機会創出=国有化・価格統制・外貨規制で民間と外資を締め出し/制度設計=三権の掌握と汚職の蔓延で、規律をかける仕組みが消滅(ボツワナの正反対)。
大失敗の結果:GDPが約80%縮小、2018年にハイパーインフレ約13万%、国民約800万人が国外へ流出。
ギリシャ
欧州(南欧)の国。ユーロ導入後の借入依存が、2010年の債務危機を招いた。
アクション1:ユーロ導入後の借入依存
時期:2000年代〜2010年
時代背景:ユーロ加盟で低金利の資金調達が可能に。
施策:財政赤字と対外借入に依存した内需拡大。
ターゲット市場規模と成長率:ユーロ圏の国債市場(ギリシャの政府債務は約3,000億ユーロ超)/成長率:低金利で信用が拡大→2010年に借入市場が閉鎖。
資本配分・機会創出・制度設計の内容(失敗の型):資本配分=ユーロ加盟による低金利借入(政府債務 約3,000億ユーロ超)を公務員給与・年金など消費的支出へ配分し、輸出産業への投資は乏しい/機会創出=ユーロで通貨切り下げによる競争力回復の道を自ら封鎖/制度設計=統計の粉飾(財政赤字の過少申告)と徴税の弱さで規律が機能せず。
大失敗の結果:2008〜2014年でGDPが€2,420億→€1,790億(約26%減)、債務対GDP比が130%→180%へ。
ソ連/ロシア
ユーラシアの大国(旧ソビエト連邦とその後継ロシア)。計画経済の破綻で1991年に崩壊した。
アクション1:計画経済の硬直化と崩壊
時期:1970年代〜1991年(移行期の1990年代)
時代背景:戦後の重工業化で一時急成長した後、生産性が停滞。
施策:市場メカニズムを欠いた計画経済を維持し、末期に急進的な移行を行った。
ターゲット市場規模と成長率:国家経済全体(軍事費はGDPの15〜20%と推定)/成長率:成長率は1950年代の年約5%→1980年代にほぼゼロへ低下。
資本配分・機会創出・制度設計の内容(失敗の型):資本配分=軍事(GDPの15〜20%)と重工業へ計画的に集中投資する一方、消費財・サービスは慢性的欠乏/機会創出=価格・貿易・起業の自由がなく、世界市場との接続を遮断/制度設計=市場価格という情報と競争の規律が存在せず、資本の浪費を測る仕組み自体がなかった。
大失敗の結果:1991年にソ連崩壊、旧ソ連圏のGDPは1989年比で約50%減、ロシアは1991〜98年で実質GDP約30〜40%減。
ジンバブエ
アフリカ南部の国。土地接収と通貨増刷で経済が崩壊し、史上有数のハイパーインフレに陥った。
アクション1:土地接収と通貨増刷
時期:2000年代
時代背景:ムガベ政権下の強制的な土地改革。
施策:商業農場を接収して農業生産が崩壊、財政赤字を通貨増刷で穴埋め。
ターゲット市場規模と成長率:農業がGDPの約2割・輸出の中核(約4,500の商業農場が接収対象、タバコ輸出は年約6億ドル→激減)/成長率:接収後、農業生産は数年で約半減。
資本配分・機会創出・制度設計の内容(失敗の型):資本配分=生産性の高い商業農場(約4,500)を接収し、経営能力のない縁故者へ再配分/機会創出=財産権の破壊で外資・国内投資とも逃避/制度設計=中央銀行の独立性を奪い通貨増刷で財政を穴埋め(2008年に約89.7垓%のインフレ)。
大失敗の結果:2000〜2008年で経済が約半減、2008年に前年比約89.7垓(がい)%のハイパーインフレとなり、自国通貨が崩壊。
国家が大きく失敗した全体的な理由
資本配分の失敗 借入や資源収入を、生産性を高める投資ではなく消費・縁故へ配分しました(ギリシャの消費的支出、ジンバブエの縁故への農場再配分、ベネズエラのバラマキ)。成功国家の「基金化と再投資」(ボツワナ)の正反対です。
機会創出の逆行(市場との遮断) 国有化・財産権の破壊・過大評価の固定相場・計画経済により、民間・外資・輸出市場との接続を自ら断ちました(ベネズエラ、ジンバブエ、アルゼンチン、ソ連)。
制度設計・規律の崩壊 財政・通貨の規律と統治の質を失った瞬間に崩壊が始まりました。統計の粉飾(ギリシャ)、中央銀行を従属させた通貨増刷(ジンバブエ)、外貨準備を消耗する固定相場の死守(アルゼンチン)が典型です (Reinhart & Rogoff, 2009; Acemoglu & Robinson, 2012)。
単一依存の脆さ 石油・農業・低金利借入という単一の稼ぎ方への依存が、価格や資金フローの反転で致命傷になりました(資源の呪い)。
回復の非対称性 崩壊の原因(固定相場・通貨増刷・体制)が除去されると低水準からの反発は起きますが(アルゼンチン2003〜、ロシア2000〜、ジンバブエのドル化)、崩壊前の成長軌道には長く戻れず、負担は国民が背負い続けます。
急成長後に大きく失敗した資産家5人
資産家の転落は、成長を生んだ「集中とレバレッジ」が下振れした場合か、不正が露見した場合に起こります。
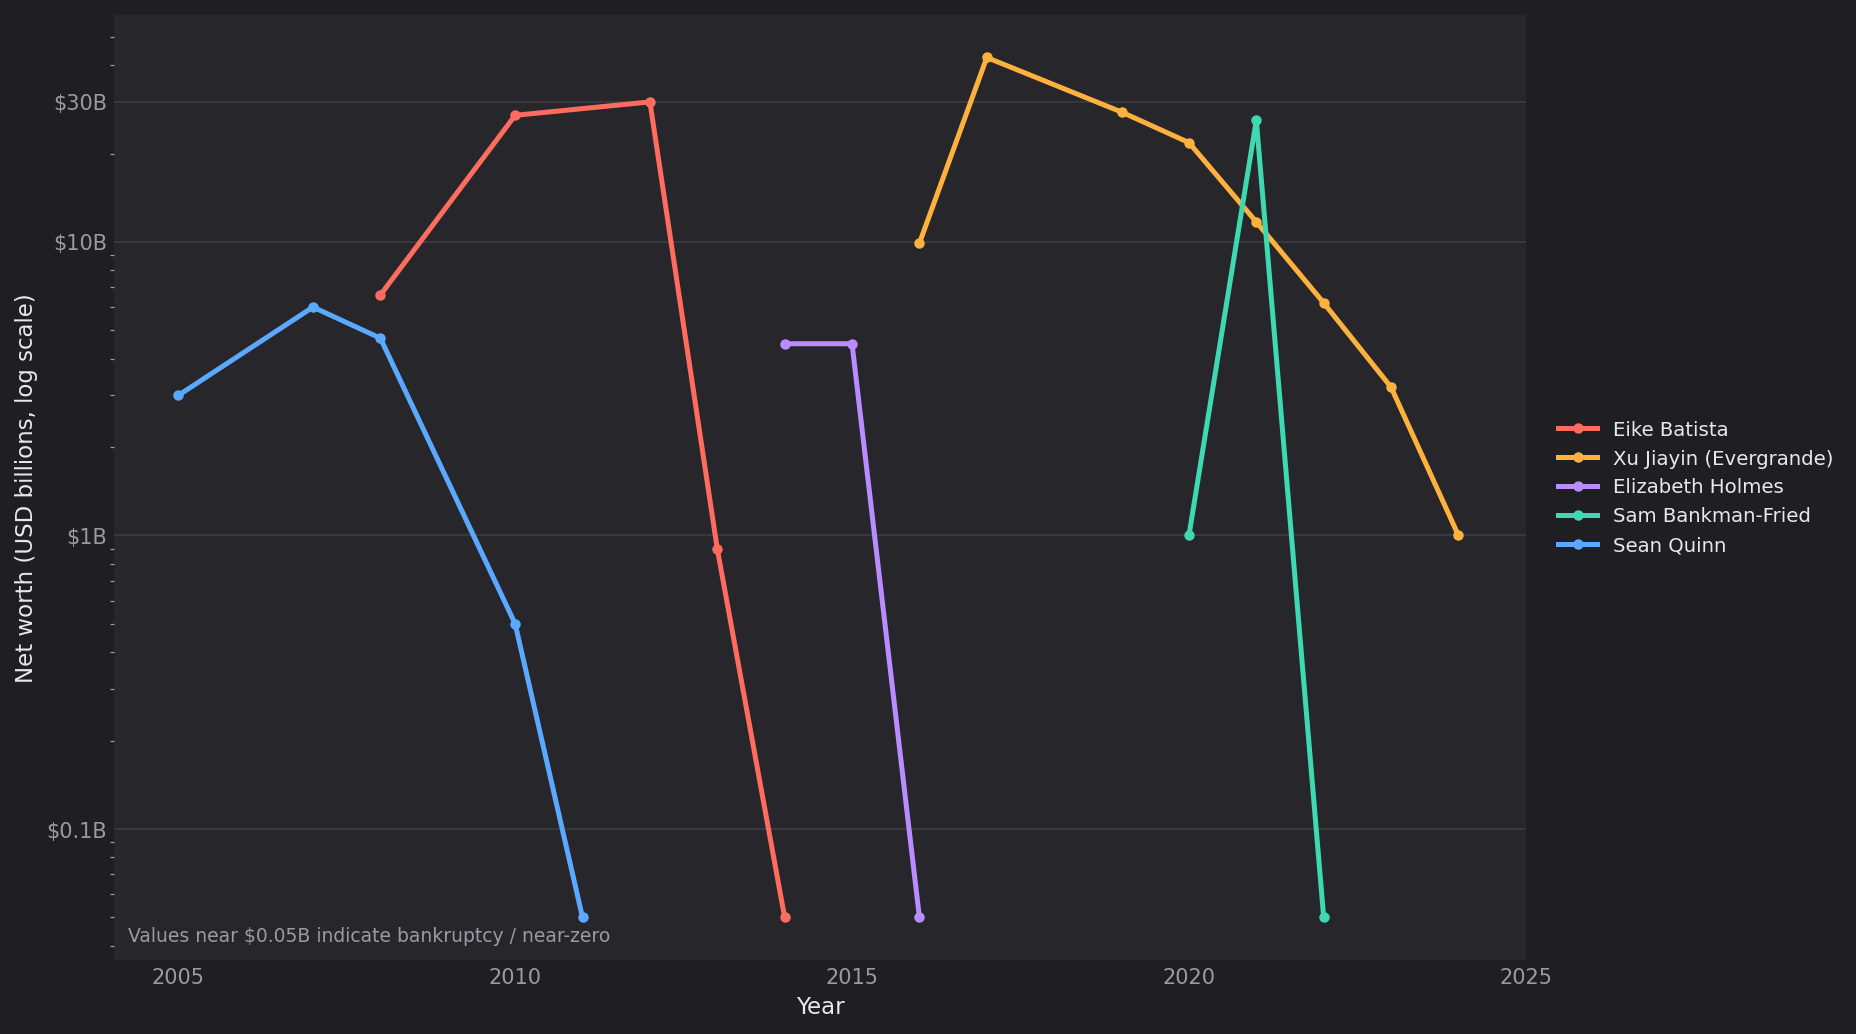
各資産家の純資産の推移
Eike Batista
ブラジルの実業家。資源事業で世界7位の富豪になったが、数年で全資産を失った。
アクション1:資源事業への一極集中とレバレッジ
時期:2007〜2014年
時代背景:資源ブーム。
施策:石油会社OGXなど資源事業へ全資本とレバレッジを集中。
ターゲット市場規模と成長率:高油価期の資源・石油市場(油価は2008年に約140ドル/バレル、鉄鉱石も史上最高値圏)/成長率:資源スーパーサイクル(2000年代に価格数倍)→2014年に反転。
投資額:傘下5社を上場させ数十億ドルを調達、個人資産もレバレッジで集中投下。
大失敗の結果:資産は2012年の約300億ドル(世界7位)から、OGXの生産未達と投資家撤退により2014年に実質マイナスへ。
許家印
中国の不動産王。恒大集団を率いて中国一の富豪となったが、巨額債務の崩壊で失脚した。
アクション1:債務主導の不動産拡大
時期:2010年代〜2021年
時代背景:中国の不動産ブーム。
施策:巨額の債務で用地取得と開発を急拡大。
ターゲット市場規模と成長率:中国の不動産市場 年約2兆ドル(ピーク時)/成長率:2000〜2010年代に年約20%成長→2021年以降 販売が3〜5割減。
投資額:負債 約3,000億ドル超(2.4兆元)。
大失敗の結果:2021年12月にドル債デフォルト、資産は2017年の約420億ドル(中国一)から90%超を喪失、2024年1月に香港で清算命令、本人も2023年に拘束。
Elizabeth Holmes
米国の起業家。血液検査企業Theranosを創業したが、技術の虚偽が発覚し詐欺で有罪となった。
アクション1:未実証技術での資金調達
時期:2003〜2018年
時代背景:シリコンバレーのユニコーン・ブーム。
施策:「一滴の血で全検査」という未実証の技術を誇大に喧伝。
ターゲット市場規模と成長率:米国の臨床検査市場 約750億ドル(想定した市場)/成長率:検査市場は年約5%の安定成長(技術は未実証)。
投資額:投資家から累計 約9億ドル超を調達。
大失敗の結果:技術が機能せず、紙上資産約45億ドルがゼロに。詐欺で有罪、約11年の実刑。
Sam Bankman-Fried
米国の起業家。暗号資産取引所FTXを創業したが、顧客資金の不正流用で破綻・服役した。
アクション1:顧客資金の不正流用
時期:2019〜2022年
時代背景:暗号資産バブル。
施策:取引所FTXの顧客資金を関連ファンドへ不正流用。
ターゲット市場規模と成長率:暗号資産市場(時価総額ピーク 約3兆ドル、2021)/成長率:2020〜21年に約10倍→2022年に約7割下落。
投資額:顧客資金 約80億ドルを不正流用。
大失敗の結果:2022年11月に数日で破綻、資産約260億ドルがゼロに、2024年に禁錮25年・約110億ドルの没収を命じられた。
Sean Quinn
アイルランドの実業家。かつて同国一の富豪だったが、一行の銀行株への賭けで破産した。
アクション1:一行の株への高レバレッジ投資
時期:2007〜2011年
時代背景:アイルランドの信用バブル。
施策:アングロ・アイリッシュ銀行株にCFD(差金決済)で高レバレッジ投資。
ターゲット市場規模と成長率:単一銘柄(アングロ・アイリッシュ銀行、時価総額ピーク 約130億ユーロ)/成長率:金融危機で株価は約98%下落。
投資額:CFDで発行済株式の約28%相当を保有、損失は約32億ユーロ。
大失敗の結果:金融危機で株が暴落、2008年の約60億ドル(アイルランド一)から2011年に破産。
資産家が大きく失敗した全体的な理由
集中×返済期限つきレバレッジ 成功者と同じ一点集中を、追証や返済期限のある借金で行った点が決定的でした(QuinnのCFD、Batistaと許家印の負債依存)。Buffettの保険フロート(返済期限も追証もない資金)との対比が、レバレッジの「質」の重要性を示します。
実体なき評価への依存 未実証の技術や不正で膨らんだ紙上の資産は、露見と同時に消滅しました(Holmesの約45億ドル、Bankman-Friedの約260億ドル)。
循環的市場の頂点での買い増し 資源・不動産・暗号資産という価格が循環する市場で、頂点に向かって拡大し続けました(Kindleberger & Aliber, 2005)。成功者が「構造的に拡大する市場」(クラウド・AI)に賭けたのと対照的です。
成功者との対称性 上り坂では成功者と失敗者は区別できません。下り坂で明暗を分けたのは、レバレッジの質(逃げないお金か、追証つきの借金か)、事業の実体の有無、そして市場が構造的成長か循環かの違いでした。
成功と失敗の共通点・相違点
大きく成長した企業・国家・資産家の共通点と相違点
共通点
限られた資源の集中配分 いずれも「限られた資源を、拡大する市場へ集中的に配分した」点で共通します。企業は資本と人材を一事業へ、国家は財政・信用・外資を一産業へ、資産家は資本を一社へ集中しました (Rodrik, 2007; Studwell, 2013)。
拡大する市場に賭けた 当初は小さくても後に数千億〜数兆ドルへ拡大する市場を狙い、市場そのものの成長率が指数関数的な拡大を生みました。
再投資と複利 利益や収入を消費せず再投資に回し、複利的・指数関数的に拡大しました (Brynjolfsson et al., 2021; Piketty, 2014)。
参入障壁の構築と長期保有 ネットワーク効果・独占・輸出競争力・立地といった優位を築き、長期に維持しました (Arthur, 1989; Barney, 1991)。
転換点で階段状に加速 成長は直線でなく、創業・上場・買収、あるいは改革・開放・特区設置といった転換点を境に階段状に跳ねました (Schumpeter, 1934)。
生存者バイアス いずれも「成功した現在の勝者」だけが見えており、同じ賭けで失敗した例が背後に無数に存在します。
相違点
目的の違い 資産家は私的な富の最大化、企業は株主価値の最大化、国家は国民全体の生活水準の向上を目的とします。
分散の可否 企業や資産家は一点集中でも成功し得ますが、国家は特定産業への依存が「資源の呪い」や「中所得国の罠」を招くため、多角化が必要です。
時間軸 企業価値や資産は株価次第で数年で急騰・急落しますが、国家のGDPはより緩やかで、数十年単位の持続が問われます。
成否を分ける核心 企業・資産家では「事業の収益性」が、国家では「統治・制度の質」が成否を左右します (Acemoglu & Robinson, 2012)。
リスクの帰結 企業・資産家の失敗は株主や個人の損失にとどまりますが、国家の失敗は国民全体の生活を左右します。
測定指標 企業は時価総額、資産家は保有株式評価額、国家はGDPで測られ、後者ほど物価・為替・人口の影響を強く受けます。
大きく失敗した企業・国家・資産家の共通点と相違点
共通点
過剰なレバレッジと一点賭け 借入や単一対象への集中が、下振れの局面でそのまま破滅につながりました(Lehman、Quinn、恒大、Batista)。成長を生んだ「集中」が、規律を欠くと最大のリスクに反転します。
環境変化への不適応 過去の強みや既存モデルへの固執が、破壊的変化への転換を妨げました(Nokia、Kodak、ソ連) (Christensen, 1997)。
ガバナンス・透明性の欠如と不正 粉飾会計や顧客資金の流用が崩壊を招きました(Enron、FTX、Theranos)。
単一の収益源への依存 石油・資源・不動産・一産業への過度な依存が、環境が反転した瞬間に致命傷となりました(ベネズエラ、Batista、恒大)。
実体を超えた過大評価・過剰拡大 バブル的な期待で膨張し、実体が追いつかず崩壊しました(WeWork、ギリシャの借入依存) (Kindleberger & Aliber, 2005)。
相違点
失敗の型の違い 企業は「破壊的変化への不適応」または「不正・過剰拡大」、国家は「債務・通貨・制度の崩壊」、資産家は「集中とレバレッジの下振れ」または「不正」に大別されます。
可逆性の違い 企業や資産家の失敗は破産・ゼロで完結しがちですが、国家の失敗は国民が長期にわたり負担を背負います(ベネズエラ・ジンバブエ)。
主因の違い 企業・資産家では事業判断の誤りや不正が主因ですが、国家では制度・統治の失敗と財政・通貨の規律の欠如が主因となります (Reinhart & Rogoff, 2009)。
成功との対称性 成功と失敗はしばしば同じ行動(集中・レバレッジ・拡大への賭け)の裏表であり、規律・透明性・適応力の有無が明暗を分けます。上り坂の傾きだけを見ても、勝者と敗者は区別できません。
急成長を実現するためにすべきこと・してはいけないこと
急成長を実現するためにすべきこと
拡大する市場を早期に見極め、支配的な地位を築く 当初は小さくても後に数千億〜数兆ドルへ拡大する市場を狙い、先行して押さえます (Christensen, 1997; Parker et al., 2016)。
利益を再投資し、複利を効かせる 短期の配当や消費より、事業・インフラ・人材への再投資を優先します (Brynjolfsson et al., 2021)。
参入障壁を築く ネットワーク効果・独自技術・立地・制度といった、模倣・乗り換えの難しい優位を構築します (Arthur, 1989; Barney, 1991)。
環境変化に合わせて転換する(両利き) 既存の強みを守りつつ、破壊的変化には自ら乗り換える柔軟性を持ちます。
資源・外部資本は規律をもって生産的投資へ 資源収入やFDIは、基金化し生産性を高める投資に回します(ボツワナの成功/ベネズエラの失敗)。
透明性とガバナンスを保つ 会計・資金管理の健全性を維持し、不正の芽を断ちます。
下振れに備え、撤退の選択肢を残す 段階投資や撤退の権利(リアルオプション)を確保し、致命傷を避けます。
急成長を実現するためにしてはいけないこと
回収不能なほどの過剰レバレッジ 下振れで即座に破綻します(Lehman、Quinn)。
単一の収益源・一点賭けに全てを賭ける 分散の余地を残さない集中は、環境反転で破滅します(Batista、恒大、ベネズエラ)。
粉飾・不正・顧客資金の流用 一時的に成長を装えても、露見すれば全てを失います(Enron、FTX、Theranos)。
既存の強みへの固執 破壊的変化を軽視すると、頂点からでも転落します(Nokia、Kodak)。
実体を伴わない過大評価・過剰拡大 バブルは必ず調整され、実体の乏しい膨張は崩壊します(WeWork)。
資源収入のバラマキ・浪費、通貨増刷による穴埋め 財政・通貨の規律を失うと、ハイパーインフレや通貨崩壊を招きます(ジンバブエ、ベネズエラ)。
統治・制度の軽視 国家では、制度と統治の質を欠いた成長は持続しません (Acemoglu & Robinson, 2012)。
成長の駆動力である集中・レバレッジ・拡大への賭けは諸刃の剣であり、そこに規律・透明性・適応力・撤退の選択肢を備えられるかどうかが、大きな成功と大きな失敗を分けると言えます。
おわりに
企業、国家、資産家(実業家・投資家)のどれであっても、資本配分をどこに集中投下するのか、ということが急成長をもたらします。急成長を実現させるためには、どこに資本を集中的に投下していくのか、よく考えることと同時に、常に規律・透明性・適応力・撤退の選択肢を用意することが同程度に重要だということがわかりました。
읽음
다음 읽을 글 ↓