
Articles
Hướng dẫn tự động hóa các hoạt động kinh doanh của doanh nghiệp
Product
Career
Đây là bản dịch tự động từ bản gốc tiếng Nhật
Giới thiệu
DX và tự động hóa công việc kinh doanh nên được thực hiện theo cách thức và quy trình nào? Nhiều công ty đang tiếp cận theo những cách khác nhau, và tôi nghĩ rằng cả lãnh đạo và nhân viên đều băn khoăn liệu phương pháp này có phù hợp hay không.
Hướng dẫn này trình bày cách thức mà tối đa hóa giá trị doanh nghiệp (mục tiêu của công ty) được thực hiện bởi các yếu tố nào, và cách thức mà phân tích và tự động hóa công việc kinh doanh tác động lên cải thiện giá trị doanh nghiệp, được biểu diễn bằng công thức toán học, các hành động và nghiên cứu trường hợp (các tình huống giả định).
Cuối cùng, chúng tôi sẽ trình bày ngắn gọn các bước thực hành.
1. Ba yếu tố nâng cao giá trị doanh nghiệp
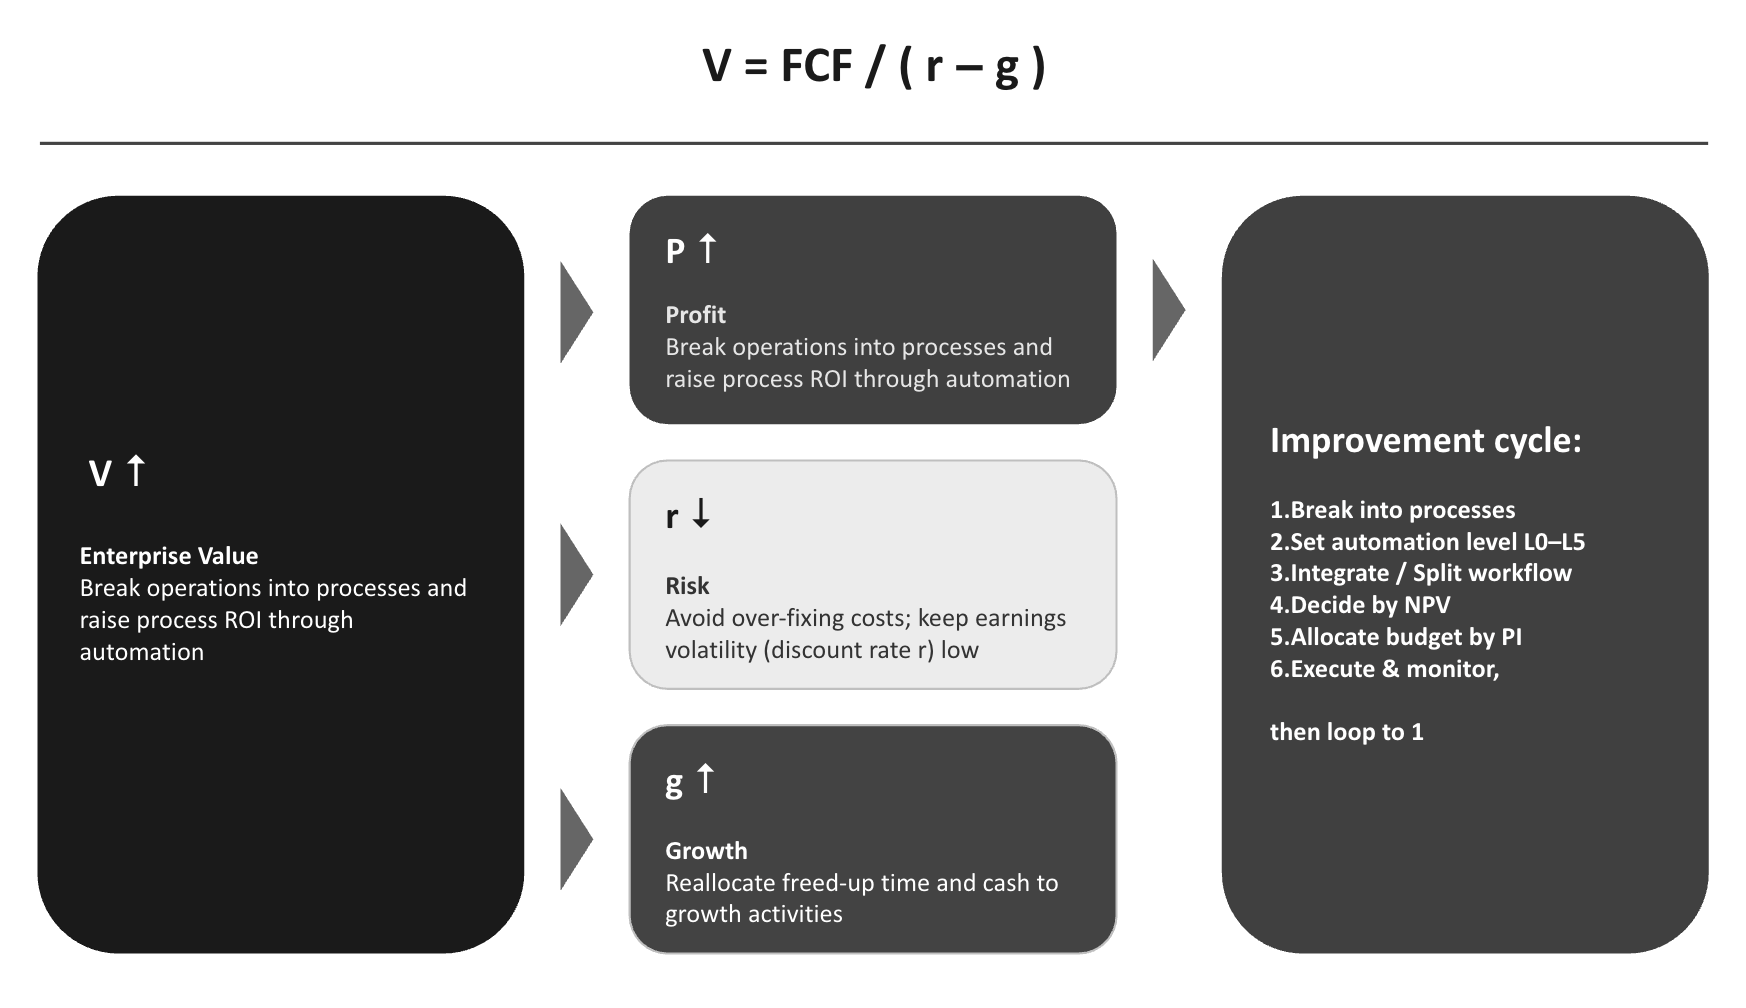
Hàm mục tiêu mà doanh nghiệp cần tối đa hóa là giá trị doanh nghiệp (Value, ). Giá trị doanh nghiệp được định nghĩa là "tổng của các khoản tiền mà công ty sẽ kiếm được trong tương lai, được chiết khấu theo mức độ chắc chắn của nó", được định nghĩa như sau (Phương pháp DCF). (Koller et al., 2020; Damodaran, 2012)
Phần tử số của là Dự báo số tiền mà công ty có thể sử dụng tự do trong năm thứ t (Dòng tiền tự do: Free Cash Flow, FCF) (giá trị kỳ vọng: Expected value, E). Phần tử mẫu số của là tỷ suất chiết khấu (lãi suất dùng để chuyển đổi tiền tương lai thành giá trị hiện tại), và càng cao đối với các công ty có biến động kết quả lớn, tức là có rủi ro cao (Risk, ). (Sharpe, 1964)
Giả sử lợi nhuận (Profit, ) tăng trưởng với tỷ lệ tăng trưởng (Growth, ) hàng năm không đổi, thì công thức này trở thành dạng đơn giản sau (Mô hình tăng trưởng với tỷ lệ không đổi). (Gordon, 1959)
Công thức này trở thành công thức toàn cảnh cho toàn bộ bài viết này. Theo công thức này, có chỉ ba đòn bẩy duy nhất để thay đổi giá trị doanh nghiệp:
Lợi nhuận ()tăng lên → Chương 2:Phân tách các nhiệm vụ kinh doanh và nâng cao hiệu suất lợi nhuận của quy trình thông qua tự động hóa
Rủi ro ()để giảm thiểu → Chương 3: Bảo vệ cấu trúc chi phí, lỗi và tính bền vững
Sự tăng trưởng ()tăng cao → Chương 4: Chúng tôi hướng các nguồn lực được giải phóng sang phát triển
Sau đó, bằng cách kết hợp ba yếu tố này và quyết định "nên đầu tư vào đâu", chúng ta nâng cao giá trị doanh nghiệp (Chương 5).
Các hành động của doanh nghiệp
Ước tính xem biện pháp này tăng lợi nhuận () bao nhiêu ở mức độ quy trình công việc (→ Chương 2)
Ghi chú cách biện pháp thay đổi rủi ro (), và tái đánh giá xem có chấp nhận biện pháp dẫn đến tăng lợi nhuận nhưng cũng tăng rủi ro hay không dựa trên giá trị doanh nghiệp (→ Chương 3)
Đánh giá các biện pháp bao gồm cách các tài nguyên được giải phóng liên kết với tốc độ tăng trưởng () (→ Chương 4)
Nghiên cứu trường hợp (Công ty A - Chuỗi khách sạn): Lợi nhuận tăng nhưng giá trị doanh nghiệp giảm
Lợi nhuận hàng năm của Công ty A là 1 tỷ yên,、 Giả sử như vậy. Giá trị doanh nghiệp là tỷ yên. Tại đây, khi cắt giảm đáng kể nhân viên tiếp tân và nhân viên vệ sinh để tăng lợi nhuận lên 1,1 tỷ yên, chất lượng dịch vụ khách hàng giảm, danh tiếng và tỷ lệ lấp phòng trở nên không ổn định, và tăng lên 10%. Khi đó tỷ yên. Mặc dù lợi nhuận tăng 100 triệu yên, nhưng giá trị doanh nghiệp giảm khoảng 4,3 tỷ yên. Điều quan trọng là thực hiện các biện pháp không chỉ tăng lợi nhuận mà còn không gây ra sự gia tăng rủi ro.
2. Tăng lợi nhuận (): Phân tích công việc kinh doanh và tự động hóa
2.1 Phân tích lợi nhuận xuống mức quy trình công việc
Lợi nhuận toàn công ty có thể được phân tích thành "Số vốn đầu tư (Investment, ) × Tỷ suất lợi nhuận trên vốn đầu tư (Return on Investment, ROI)" cho mỗi doanh nghiệp , và hơn nữa cho mỗi quy trình công việc (Nhiệm vụ) trong kinh doanh. (Porter, 1985; Autor, 2015)
Tự động hóa và hiệu suất hóa công việc kinh doanh là đầu tư để nâng cao tỷ suất lợi nhuận ở cấp độ quy trình để nâng cao đầu tư. Không thể xem xét tự động hóa ở mức toàn công ty hay đơn vị kinh doanh. Chỉ khi phân rã đến từng quy trình, bạn mới có thể thấy rõ "nơi nào nhân lực và chi phí tập trung, nơi nào không tạo ra giá trị". (Acemoglu & Restrepo, 2019; Brynjolfsson, Mitchell, & Rock, 2018)
Có thể tìm thấy quy trình có ROI thấp qua ba bước sau:
(1) Đo lường chi phí thực tế: Với mỗi quy trình, hãy đo lường chi phí thực tế bằng "Khối lượng công việc hàng năm × Giá trị theo giờ". (Kaplan & Cooper, 1998)
(2) Ước tính giá trị: Ước tính gần đúng là được phép. Đối với quy trình gắn liền với doanh thu, hãy ước tính dựa trên mối quan hệ với doanh thu, còn đối với quy trình hỗ trợ, hãy ước tính dựa trên "điều gì sẽ bị mất nếu chất lượng giảm" hoặc so sánh với giá ngoài.
(3) Chọn các quy trình "Chi phí cao × Đóng góp giá trị thấp" làm ứng cử viên.
Các hành động của doanh nghiệp
Phân tích kinh doanh thành các quy trình công việc (Nhiệm vụ) và trực quan hóa chi phí và giá trị được tạo ra cho mỗi quy trình
Xác định công việc có ROI quy trình thấp và đưa vào danh sách ứng cử viên để tự động hóa hoặc hiệu suất hóa
Nghiên cứu trường hợp (Công ty B - Siêu thị thực phẩm): Nên nhắm vào quy trình nào
Công ty B đang xem xét những quy trình nào cần được hiệu suất hóa thông qua DX. Tìm kiếm quy trình có ROI thấp qua ba bước sau:
(1) Đo lường chi phí thực tế ――"Bao nhiêu tiền được trả cho công việc đó trong một năm"
Chỉ cần làm phép nhân.
Dịch vụ khách hàng và chuẩn bị khu bán hàng: 30 giờ tính lũy tích mỗi ngày trên mỗi cửa hàng (tổng dịch vụ, chuẩn bị hàng hóa và trưng bày của nhân viên nhiều người trong giờ mở cửa) × 22 cửa hàng × 365 ngày ≒ 240.000 giờ mỗi năm. Với mức lương theo giờ là 1.500 yên chủ yếu là nhân viên bán thời gian ≒ khoảng 3,6 tỷ yên mỗi năm
Công việc đặt hàng: 1 giờ mỗi ngày trên mỗi cửa hàng × 22 cửa hàng × 365 ngày ≒ 8.000 giờ mỗi năm. Nếu tính theo mức lương theo giờ là 3.000 yên ≒ 24 triệu yên mỗi năm
Tạo bảng giá khuyến mãi và nhãn giá: 12.000 giờ mỗi năm tại trụ sở chính và các cửa hàng × 3.000 yên ≒ 36 triệu yên mỗi năm
Đặt hàng vật tư (giấy photocopy, dụng cụ vệ sinh, v.v.): Khoảng 1 giờ mỗi tháng trên mỗi cửa hàng × 22 cửa hàng × 12 tháng ≒ 260 giờ mỗi năm × 3.000 yên ≒ khoảng 800.000 yên mỗi năm
Điểm quan trọng là diễn đạt "24 triệu yên được trả cho công việc đặt hàng". Nếu để ở dạng giờ, sẽ không cảm nhận rõ mức độ, nhưng khi chuyển thành tiền, sẽ có thể so sánh được.
(2) Ước tính giá trị gần đúng ――"Công việc đó có ích lợi bao nhiêu" được ước tính một cách sơ bộ
Vì không thể đo lường chính xác, hãy sử dụng ba phương pháp đo lường khác nhau tùy theo loại quy trình:
Công việc gắn liền trực tiếp với doanh thu: Với dịch vụ khách hàng, hãy so sánh "tỷ lệ mua hàng của khách hàng được nhân viên chào hỏi so với những khách hàng không được chào hỏi". Nếu chênh lệch lớn, thì giá trị cao
Công việc hỗ trợ, hãy đo lường bằng "điều gì sẽ bị mất nếu tệ đi": Với công việc đặt hàng, nếu đặt hàng trở nên tùy tiện thì sẽ tăng hàng hóa hết cung cấp (mất bán) và hàng hóa hỏng (lãng phí). Nếu sự gia tăng này là 5 triệu yên mỗi năm, thì giá trị của công việc đặt hàng là "ngăn chặn tổn thất 5 triệu yên mỗi năm"
So sánh với giá ngoài: Công ty đang tốn 36 triệu yên mỗi năm để tạo bảng giá khuyến mãi nội bộ, nhưng nếu ngoài hay công cụ tự động tạo sẽ chỉ tốn 12 triệu yên mỗi năm, thì chênh lệch 24 triệu yên là "dấu hiệu làm quá đắt"
(3) Lọc theo hai trục ――Chọn công việc "Chi phí cao × Đóng góp giá trị thấp" làm mục tiêu DX
Xếp (1) và (2) cạnh nhau và chia chi phí và đóng góp giá trị thành bốn phần tư (cao-thấp, cao-thấp).
Dịch vụ khách hàng và chuẩn bị khu bán hàng
Chi phí: Cực lớn (3,6 tỷ yên)
Đóng góp giá trị: Cao (gắn liền với doanh thu)
Ưu tiên DX: Thấp (tăng cường nhân viên)
Tạo bảng giá khuyến mãi
Chi phí: Lớn (36 triệu yên)
Đóng góp giá trị: Thấp (ngoài thì 1/3)
Ưu tiên DX: Cao (ứng cử viên tự động hóa)
Công việc đặt hàng
Chi phí: Lớn (24 triệu yên)
Đóng góp giá trị: Thấp (công việc hỗ trợ có thể quy định hóa)
Ưu tiên DX: Cao (ứng cử viên tự động hóa)
Đặt hàng vật tư
Chi phí: Nhỏ (500.000 yên)
Đóng góp giá trị: Thấp
Ưu tiên DX: Hoãn (hiệu quả nhỏ)
Chỉ nhắm vào "tốn tiền nhưng không phải là công việc tạo ra sự khác biệt" ở góc trái trên. Không đưa những công việc như dịch vụ khách hàng "chi phí lớn nhưng giá trị cũng cao" vào ứng cử viên tự động hóa.
Tuy nhiên, "ROI của công việc đặt hàng thấp" ≠ "công việc đặt hàng không cần thiết". Công việc đặt hàng là công việc cần thiết cho cửa hàng. Tự động hóa là đặt hàng một cách thủ công với chi phí cao 24 triệu yên mỗi năm, nhưng bằng cách đặt hàng tự động, công việc tương tự có thể được thực hiện với chi phí chỉ 4 triệu yên mỗi năm (chi phí hệ thống + nhân công để xử lý các trường hợp ngoại lệ), giữ nguyên giá trị nhưng chỉ giảm chi phí.
2.2 Xác định mức độ tự động hóa: Khi trao quyền cho AI bao nhiêu thì lợi nhuận thay đổi bao nhiêu
Mức độ tự động hóa được biểu thị bằng 6 cấp độ (Level, L) là tổng quát hóa tiêu chuẩn quốc tế về xe tự lái (SAE J3016). Cùng một khung phân loại được sử dụng ở nhiều lĩnh vực khác nhau như vận hành mạng thông tin liên lạc, robot phẫu thuật, cải tạo và đánh giá BIM. (SAE International, 2021; Parasuraman, Sheridan, & Wickens, 2000; Sheridan & Verplank, 1978)
L0 (Thủ công): Con người thực hiện tất cả các quy trình. Không sử dụng AI
L1 (Hỗ trợ): AI hỗ trợ bằng cách cung cấp thông tin, chuẩn bị sơ bộ, và thảo luận. Quyết định và thực hiện là do con người
L2 (Tự động hóa một phần): AI thực hiện công việc, nhưng con người phải xác minh toàn bộ và cho phép cuối cùng
L3 (Tự động hóa có điều kiện): Trong các điều kiện được quy định, AI hoàn thành từ quyết định đến thực hiện, và con người chỉ can thiệp khi có trường hợp ngoại lệ
L4 (Tự động hóa cao): Trong các lĩnh vực hạn chế, hoàn thành mà không cần con người
L5 (Tự động hóa hoàn toàn): Con người không cần thiết trong mọi tình huống (Hiện tại đây là hình thức lý tưởng và hầu như chưa được thực hiện)
Thay đổi lợi nhuận hàng năm khi nâng một quy trình lên mức độ tự động hóa (Level, : L0 thủ công đến L5 tự động hoàn toàn) có thể được viết bằng ba thành phần:
Các thành phần ở vế phải có nghĩa là (Tiết kiệm nhân công) − (Chi phí vận hành AI) − (Tổn thất kỳ vọng từ lỗi)
Các ký hiệu như sau:
Giá trị theo giờ (wage, ) và khối lượng công việc hàng năm (Hours, ): Tích của chúng là chi phí nhân công hiện tại
Tỷ lệ liên quan của con người (human, ): Tỷ lệ thời gian con người tiếp tục tham gia ở mức AI (cost,
Tỷ lệ lỗi (error, )
), Mức mất mát từ một lỗi (Damage, ), và Tỷ lệ phát hiện lỗi bằng cách kiểm tra của con người (detect, Chìa khóa nằm trong hình dạng của )
. Cho đến L2 (AI thực hiện công việc, con người xác minh toàn bộ), vẫn ở mức cao, và tiết kiệm nhân công không nhiều. Vào thời điểm chuyên qua L3 (con người chỉ nhìn thấy các ngoại lệ), đột ngột rơi xuống tỷ lệ các ngoại lệ. Nói cách khác, trận chiến chính vào hiệu ứng nằm ở một bước duy nhất nâng các công việc quy định từ L2 lên L3. (Endsley & Kaber, 1999; Parasuraman et al., 2000) Tuy nhiên, có một giới hạn trên đối với mức độ
. Các quy trình không thể hoàn tác lỗi (không thể đảo ngược), liên quan đến tính mạng, sức khỏe, hay số tiền lớn ( lớn), luật pháp yêu cầu phán xét của người có chứng chỉ, hoặc liên quan đến phán xét lao động trí tuệ ――trong những quy trình như vậy, hãy đặt giới hạn trên cho mức độ mục tiêu thấp hơn. Do đó, được đệ quy hóađược biểu thị như sau:
Nói cách khác, tùy theo tính chất của quy trình, nên nhắm vào các mức độ tự động hóa sau:
Quy trình "quy định × rủi ro thấp × có thể đảo ngược × khối lượng lớn": Mức độ mục tiêu là L3–L4. Kiểm tra của con người chỉ ở các trường hợp ngoại lệ hoặc chỉ giám sát
Quy trình "bán quy định (yêu cầu phán xét cuối cùng của con người)": Mức độ mục tiêu là L2. Con người xác minh toàn bộ (AI là bản nháp)
Quy trình "không quy định (phán xét nặng / sáng tạo)": Mức độ mục tiêu là L1. AI đóng vai trò thảo luận, quyết định là của con người
Quy trình "không thể đảo ngược, tổn thất cao, yêu cầu pháp lệnh": Mức độ mục tiêu là L2 hoặc thấp hơn. Con người xác minh toàn bộ và những người có chứng chỉ hoặc chịu trách nhiệm phê duyệt
Quy trình "thương lượng với con người / công việc thể chất": Mức độ mục tiêu là L0–L1. Con người thực hiện, AI chỉ hỗ trợ chuẩn bị và ghi chép (Dự kiến sẽ từng bước trở thành mục tiêu tự động hóa bởi Physical AI) (Frohm, Lindström, Winroth, & Stahre, 2008)
Các hành động của doanh nghiệp
Kiểm tra xem có quy trình L2 nào "đã đưa AI vào nhưng toàn bộ nhân viên vẫn ở lại" không
Đối với quy trình quy định và rủi ro thấp, hãy đặt mục tiêu chuyên qua L3 nơi con người chỉ nhìn thấy các ngoại lệ
Đối với quy trình không thể đảo ngược, tổn thất cao hoặc yêu cầu pháp lệnh, không cố gắng nâng mức độ
Nghiên cứu trường hợp (Công ty C - Nhà máy sản xuất linh kiện ô tô): Hiệu ứng của L2 và L3 khác nhau 3 lần
Kiểm tra ngoại hình của các linh kiện do Công ty C sản xuất cần 10 nhân viên kiểm tra và 20.000 giờ mỗi năm (chi phí nhân công 60 triệu yên). Khi đưa vào camera kiểm tra AI nhưng chỉ ở L2 (con người xác minh lại toàn bộ,), hiệu ứng là yên/năm. L3 (chỉ 15% người kiểm tra khi AI có độ tin cậy thấp,) khi nâng lên, yên/năm. Với cùng một AI, hiệu quả thay đổi khoảng 3 lần tùy thuộc vào việc có thể ngừng "người xem toàn bộ" hay không. Mặt khác, "phê duyệt cuối cùng của quyết định giao hàng" được đặt giới hạn ở L2 vì đó là quy trình không thể đảo ngược trực tiếp dẫn đến việc hàng lỗi chảy vào thị trường.
2.3 Chuyển đổi quy trình kinh doanh: Áp dụng quy trình hiện tại hay thiết kế lại
Khi xem xét mục tiêu cấp độ trong 2.2, có hai lựa chọn liệu có chuyển đổi quy trình kinh doanh hay không.
Phương án A (Sử dụng quy trình hiện tại): Giữ nguyên quy trình làm việc hiện tại (phân chia giai đoạn và luồng kiểm tra), áp dụng AI cho từng giai đoạn
Phương án B (Chuyển đổi quy trình): Dựa trên AI, thiết kế lại cách chia giai đoạn và cách bố trí kiểm tra của con người
Phương án A yêu cầu đầu tư nhỏ và có thể bắt đầu nhanh chóng, nhưng có giới hạn. Vì quy trình hiện tại được xây dựng dựa trên giả định "người thực hiện công việc, người xác nhận", nên ngay cả khi thêm AI, việc xác nhận của con người vẫn còn lại, tỷ lệ tham gia không giảm. Hơn nữa, yếu tố gây ảnh hưởng lớn nhất đến hiệu quả tự động hóa không phải là chính giai đoạn đó mà là "điểm kết nối" giữa các giai đoạn (bàn giao, sao chép, xác nhận lại do con người). Nếu điểm kết nối vẫn do con người thực hiện, công việc sẽ bị dừng lại ở đó, không giảm và hiệu quả bị giới hạn ở mức L2 (con người xác nhận toàn bộ). Hiệu quả tăng vọt ở mức L3 (chỉ con người xem các ngoại lệ) nhưng để tiến tới đó cần phải thiết kế lại quy trình. (Davenport & Short, 1990; Davenport, 1993)
Chuyển đổi quy trình kinh doanh là việc vẽ lại "ranh giới kinh doanh" dựa trên AI. Những chuyển động này có hai hướng nhìn ngược nhau. (Hammer, 1990; Hammer & Champy, 1993)
Tích hợp (loại bỏ điểm kết nối): Gộp các giai đoạn lân cận bị tách rời, chạy một cách liên tục. Sự bàn giao do con người trung gian biến mất, toàn bộ quy trình dễ dàng tiến tới L3
Phân chia (chia một giai đoạn): Tách một khối giai đoạn thành phần có thể quy tắc hóa (chạy tự động) và phần cần phán đoán (do con người đảm nhận), chỉ tự động hóa phần có quy tắc
Thoạt nhìn trái chiều nhưng cả hai đều là một phần của "thiết kế lại trách nhiệm" - quyết định chạy tự động ở đâu và giữ lại phán đoán và trách nhiệm của con người ở đâu. Các công việc cụ thể gồm 3 bước sau, chúng tạo thành một luồng liên tục:
Vẽ lại ranh giới: Tích hợp các giai đoạn lân cận để loại bỏ điểm kết nối, hoặc chia một giai đoạn thành phần có quy tắc và phần phán đoán
Sắp xếp lại theo ngưỡng: Vẽ đường "từ đây tự động, từ đây là con người" dựa trên các ngưỡng độ tin cậy AI, giá trị, tính mới của dữ liệu, v.v. (kích hoạt tự động hóa)
Sắp xếp lại kiểm soát: Thay đổi phương pháp xem xét từ xác nhận toàn bộ → lấy mẫu → chỉ trong trường hợp ngoại lệ → giám sát, theo mức độ từng bước dựa trên kết quả (các giai đoạn không thể bỏ qua được giữ nguyên)
Lựa chọn giữa phương án A và B cũng được quyết định bởi mức độ cải thiện lợi nhuậncủa mỗi phương án.
Hiệu quả tích hợp thể hiện rõ nét trong cái trước đó ( giảm). Phương án B yêu cầu đầu tư bổ sung (sắp xếp lại quy trình, đào tạo, chuẩn bị dữ liệu), do đó chọn phương án B khi giá trị hiện tại của chênh lệch trên vượt quá đầu tư bổ sung. Chọn phương án
vẫn cao, mới đầu tư vào phương án B. (Trigeorgis & Reuer, 2017) nên ưu tiên đầu tư vào phương án B từ các công đoạn có chi phí vẫn cao. (Trigeorgis & Reuer, 2017)
Hành động của công ty
Đối với các giai đoạn bị giới hạn, vẽ lại ranh giới kinh doanh bằng "tích hợp" các quy trình liền kề hoặc "phân chia" một quy trình
Thiết kế ngưỡng và kiểm soát (phương pháp xem xét) phù hợp với ranh giới và vận hành dưới dạng quy tắc vào cùng với mức độ tự động hóa
Ước tính chuyển đổi quy trình kèm theo đầu tư bổ sung, so sánh với hiệu quả bổ sung để quyết định
Ước tính số thiệt hại
theo từng giai đoạn, giữ lại kiểm tra của con người ở các phần có lớn
Tình huống thực tế (Công ty D - Công ty bảo hiểm phi nhân thọ): Vượt qua rào cản bằng kết hợp tích hợp và phân chia
Công ty D đã triển khai AI cho xử lý sự cố. Lúc đầu với phương án A, áp dụng AI vào các giai đoạn "tiếp nhận, ghi chép, định giá, thanh toán" theo quy trình hiện tại, với cán bộ xác nhận toàn bộ, nhưng việc bàn giao tài liệu giữa các giai đoạn vẫn do con người thực hiện, nên hiệu quả rất thấp. Đó là tình huống điển hình bị giới hạn ở L2.
Sau đó với phương án B, chúng tôi thiết kế lại quy trình. Trước tiên là tích hợp. Tích hợp các "tiếp nhận sự cố → ghi chép → tính toán bảo hiểm ban đầu" được thực hiện riêng rẽ trước đó thành một luồng liên tục, loại bỏ việc bàn giao giữa cán bộ (điểm kết nối), và cho phép các sự cố tiêu chuẩn chạy tự động qua định giá. Tiếp theo là phân chia. "Định giá bảo hiểm" được chia thành tính toán cơ học theo giá trị (có thể quy tắc hóa) và quyết định cuối cùng về trả hay không (do con người đảm nhận).
Trên cơ sở đó, ngưỡng và kiểm soát được thiết kế theo số thiệt hại . "Tiếp nhận và ghi chép sự cố" ngay cả có lỗi cũng có thể sửa sau qua điện thoại, nhỏ, do đó bỏ toàn bộ xác nhận (mất mát tăng từ việc bỏ kiểm tra là 10 vạn sự cố × 1% × 2.000 yên = 2 triệu yên/năm, trong khi chi phí kiểm tra toàn bộ là 25 triệu yên/năm nên không đáng). Ngược lại, "quyết định cuối cùng về thanh toán" có lỗi trực tiếp ảnh hưởng đến cuộc sống của khách hàng và uy tín công ty, lớn (mất mát từ việc bỏ kiểm tra là 2 vạn sự cố × 1% × 1 triệu yên = 2 trăm triệu yên/năm, lớn hơn nhiều chi phí kiểm tra toàn bộ 30 triệu yên/năm), do đó giữ lại kiểm tra của cán bộ định giá. Loại bỏ điểm kết nối bằng tích hợp, giữ lại phán đoán cho con người bằng phân chia, thực hiện thiết kế lại trách nhiệm.
2.4 Có giá trị đầu tư không: Phán đoán bằng NPV
Với thiết kế 2.2~2.3, cải thiện lợi nhuận được xác định. Quyết định đầu tư dựa trên Giá trị Hiện tại Ròng (Net Present Value, NPV) - hiệu của hiệu quả trong suốt vòng đời được chiết khấu về giá trị hiện tại trừ đi số tiền đầu tư. (Brealey, Myers, & Allen, 2020)
Nếu NPV dương, khoản đầu tư đó sẽ tăng giá trị doanh nghiệp. Khi so sánh nhiều dự án, hãy sắp xếp theo Chỉ số Lợi nhuận (Profitability Index, PI) - lợi nhuận trên mỗi yên đầu tư. Có hai điểm lưu ý. Thứ nhất, số tiền đầu tư không chỉ bao gồm chi phí hệ thống mà còn chi phí sắp xếp lại quy trình, đào tạo, chuẩn bị dữ liệu. Thứ hai, hiệu quả ban đầu sẽ âm do chi phí học tập, sau 1~2 năm mới tăng lên (gọi là đường cong J năng suất). Đừng phán là "thất bại" vì lỗ năm đầu, hãy phán đoán tính tiếp tục bằng các KPI trung gian (tỷ lệ chuẩn bị dữ liệu, độ chính xác, tỷ lệ tự động hóa). (Brynjolfsson, Rock, & Syverson, 2021)
Hành động của doanh nghiệp
Đối với từng dự án, phán đoán liệu NPV có dương hay không; khi so sánh nhiều dự án, dùng PI
Kỳ hạn đánh giá đầu tư là dựa trên kỳ hạn tồn tại của hiệu quả, không phải kỳ hạn khấu hao
Đừng rút lui vì lỗ năm đầu, phán đoán tính tiếp tục bằng KPI trung gian
Tình huống thực tế (Công ty E - Công ty vận tải xe tải): Kỳ hạn đánh giá thay đổi kết luận
Công ty E đầu tư 120 triệu yên (hệ thống 80 triệu yên + chuẩn bị dữ liệu và đào tạo 40 triệu yên) vào AI hóa kế hoạch điều động. Hiệu quả là năm 1: -10 triệu yên (học tập trước), năm 2: +20 triệu yên, năm 3 trở đi: +35 triệu yên/năm (). Nếu tính trong 5 năm, NPV khoảng -35 triệu yên, nhưng vì hệ thống dùng được 10 năm nên khi tính trong 10 năm, NPV chuyển thành khoảng +60 triệu yên (PI=0,5). Kỳ hạn đánh giá và cách xử lý lỗ năm đầu quyết định kết luận của quyết định đầu tư.
3. Giảm rủi ro (): Ổn định cấu trúc chi phí
Tay đòn thứ hai là tỷ lệ chiết khấu . ở mẫu số, rủi ro càng lớn (lợi nhuận càng biến động) thì doanh nghiệp càng cao. Do đó khi tiến hành tự động hóa, không chỉ xem "tăng lợi nhuận bao nhiêu" mà còn cần xem "rủi ro kinh doanh = biến động như thế nào". (Sharpe, 1964; Mandelker & Rhee, 1984) Đường chính mà tự động hóa thay đổi là thay đổi cấu trúc chi phí. Khi thay chi phí nhân sự (chi phí biến đổi giảm được theo doanh số) bằng chi phí hệ thống (chi phí cố định không giảm được ngay cả khi doanh số giảm), chi phí không giảm trong thời suy thoái, biến động lợi nhuận lớn hơn nên
tăng lên. Để kiểm soát , giữ chi phí là chi phí biến đổi càng nhiều càng tốt. (Mandelker & Rhee, 1984) để kiềm chế, việc giữ chi phí ở mức chi phí biến động càng nhiều càng tốt là hiệu quả. (Mandelker & Rhee, 1984)
Hành động của doanh nghiệp
Đối với đầu tư cố định lớn, kiểm tra khả năng chịu đựng trong kịch bản suy thoái (ví dụ doanh số -20%) rồi mới thực hiện
Trong đánh giá biện pháp, không chỉ xem chi phí hàng năm mà còn xem thay đổi của
do cố định hóa chi phí cũng xem xét những thay đổi
Nghiên cứu trường hợp (Công ty F – Công ty SaaS): Chọn giải pháp rẻ hơn nhưng giá trị doanh nghiệp giảm xuống
Phương án tự sở hữu: Mua máy chủ hiệu năng cao tự mình vận hành. Sau khi mua, giá/đơn vị rẻ nhưng chi phí hầu như cố định mỗi năm dù dùng hay không (= chi phí cố định)
Phương án tính theo lượng: Dùng dịch vụ AI bên ngoài, chỉ trả tiền theo lượng dùng. Giá/đơn vị hơi cao nhưng không dùng thì chi phí cũng giảm (= chi phí biến đổi)
Trong năm tốt khi câu hỏi nhiều, phương án tự sở hữu có chi phí hàng năm rẻ hơn. Chỉ nhìn cái này thì phương án tự sở hữu có vẻ là đúng.
Nhưng khi suy thoái đến và câu hỏi giảm 3 phần, sự khác biệt lộ ra. Phương án tính theo lượng tự động giảm chi phí theo lượng giảm 3 phần, nhưng phương án tự sở hữu vì đã mua máy chủ nên chi phí hầu như không giảm. Doanh số giảm nhưng chi phí không giảm -- tức là biến động lợi nhuận (lên xuống) lớn lên.
Doanh nghiệp có biến động lợi nhuận lớn hơn sẽ có tỷ lệ chiết khấu
cao hơn, ở mẫu số lớn lên nên giá trị doanh nghiệp giảm. Do đó, ngay cả khi chi phí hàng năm của phương án tự sở hữu rẻ hơn, giá trị doanh nghiệp tính trên toàn bộ rủi ro suy thoái lại có thể thấp hơn phương án tính theo lượng. "Phương án chi phí rẻ nhất" và "phương án giá trị doanh nghiệp cao nhất" không nhất thiết phải giống nhau. 4. Tăng tốc độ tăng trưởng (
): Hướng nguồn lực dư sang tăng trưởngTay đòn thứ ba là tốc độ tăng trưởng (Growth,
). Tốc độ tăng trưởng bền vững được xác định bởi tích của "tỷ lệ lợi nhuận được tái đầu tư (tỷ lệ tái đầu tư, )" và "tỷ suất lợi nhuận từ tài sản được đầu tư (Return on Invested Capital, ROIC)". (Damodaran, 2012; Koller et al., 2020) Tự động hóa tăng
bằng 3 đường: Thứ nhất, cải thiện lợi nhuận quy trình (chương 2) tăng chính ROIC.
Thứ hai, nếu phân bổ lại thời gian nhân sự và tiền mặt dư ra cho các hoạt động tăng trưởng (phát triển sản phẩm, thị trường mới, tăng khách hàng) thì
cao lên. sẽ tăng lên.
Thứ ba, vì quy trình tự động hóa không tăng chi phí nhiều ngay cả khi tăng thông lượng xử lý, nên bỏ được "cổ chai" là "không có đủ nhân lực để tăng trưởng".
Từ hình dáng có thể thấy rõ, cải thiện 1 điểm của có tác động tương đương với giảm 1 điểm của giá trị doanh nghiệp. Tùy thuộc vào việc xem tự động hóa là "giảm chi phí" hay chuyển đổi nó thành "nguồn lực tăng trưởng", mà tác động đến giá trị doanh nghiệp sẽ khác biệt rất lớn.
Hành động của doanh nghiệp
Không chỉ thu hồi khối lượng công việc tiết kiệm được từ tự động hóa bằng cách giảm nhân sự, mà phải phê duyệt cùng với kế hoạch bố trí lại cho các công việc tăng trưởng
Hoạch định đồng thời các khoản đầu tư mở rộng thị trường với các quy trình có chi phí biên giảm từ tự động hóa
Quản lý dữ liệu tích lũy trong quá trình tự động hóa như tài sản sinh ra các cải thiện tiếp theo và dịch vụ mới
Trường hợp học tập (Công ty G · Dịch vụ học trực tuyến): Lợi nhuận bằng nhưng giá trị gấp 1,5 lần
Công ty I đã giải phóng 60% thời gian giảng viên thông qua chấm điểm tự động hóa AI và phản hồi tự động (L3: chỉ những câu hỏi khó mới chuyển cho giảng viên). Lợi nhuận hàng năm là 500 triệu yên, là. Theo cách truyền thống , ROIC=10% nên 、 triệu yên.
Chuyển thời gian được giải phóng cho phát triển khóa học mới , ROIC=12% khi đó、 triệu yên.
Ngay cả khi lợi nhuận kỳ này vẫn là 500 triệu yên, chỉ cải thiện khả năng tăng trưởng thôi cũng làm giá trị doanh nghiệp tăng khoảng 1,5 lần. Nếu chỉ đo tự động hóa bằng "số tiền giảm chi phí", bạn sẽ bỏ lỡ hoàn toàn hiệu quả này.
5. Đầu tư vào đâu: Tối ưu toàn diện phân bổ ngân sách
Mục tiêu đầu tư tự động hóa là các quy trình được phân tách trong chương 2.1 (=kinh doanh,=quy trình). Khi đã có đủ NPV của từng quy trình kết hợp lợi nhuận (Chương 2) · Rủi ro (Chương 3) · Khả năng tăng trưởng (Chương 4), cuối cùng là vấn đề phân bổ ngân sách hạn chế (Budget, ) cho quy trình nào và bao nhiêu tiền.
max{xij} Σ NPVij(xij) s.t. Σ xij ≤ B
Ở đây là số tiền đầu tư phân bổ cho tự động hóa quy trình (quyết định biến là đầu tư bao nhiêu). là giá trị hiện tại ròng mà khoản đầu tư đó sinh ra, ràng buộc bên phải thể hiện điều kiện "tổng cộng các khoản đầu tư cho tất cả quy trình không vượt quá ngân sách ".
Trong thực tế, chỉ cần chọn theo thứ tự PI cao nhất (NPV trên mỗi yên đầu tư), từ cao xuống thấp cho đến hết ngân sách là hoạt động hiệu quả. Không nên cho toàn bộ tiền vào một quy trình duy nhất dường như sẽ sinh lợi nhất, mà phân bổ cho nhiều quy trình theo thứ tự hiệu quả là đánh giá đúng đắn. (Brealey, Myers, & Allen, 2020; Kundisch & Meier, 2011)
Hành động của doanh nghiệp
Không phê duyệt từng dự án riêng lẻ, mà sắp xếp tất cả các ứng cử viên theo thứ tự PI từ trên xuống và chọn từ trên cho đến hết ngân sách
Không chọn các dự án có NPV âm, dù vì xu hướng hay tiền lệ của công ty khác
Trong tờ đề xuất, yêu cầu ghi ① cải thiện lợi nhuận (bao gồm giai đoạn lỗ ban đầu), ② sự thay đổi tỷ lệ chiết khấu r do chi phí cố định hóa, ③ biện pháp xử lý lỗi cho các quy trình có tổn thất lớn, ④ số tiền đầu tư, 4 mục này, và quyết định phê duyệt dựa trên khuôn khổ này
Trường hợp học tập (Công ty H · Công ty xây dựng / Ngành xây dựng): Phân bổ ngân sách 150 triệu yên như thế nào
Các ứng cử viên tự động hóa (quy trình) của Công ty H và đánh giá của chúng được tổ chức như sau.
Tự động hóa hóa đơn · xử lý thanh toán (Kế toán): Số tiền đầu tư 20 triệu yên, NPV=36 triệu yên, PI=1,8 (tạo ra 1,8 yên giá trị cho mỗi yên đầu tư = hiệu quả nhất)
Khảo sát bằng flycam · quản lý công trình (Hiện trường): Số tiền đầu tư 120 triệu yên, NPV=60 triệu yên, PI=0,5 (giá trị tuyệt đối NPV lớn nhất nhưng hiệu suất kém hơn kế toán)
Tự động tạo báo cáo công việc hàng ngày: Số tiền đầu tư 30 triệu yên, NPV=−3 triệu yên, PI=−0,1 (NPV âm = giảm giá trị doanh nghiệp nên không chọn)
Phân bổ theo thứ tự PI, trước tiên Kế toán (20 triệu yên), tiếp theo Khảo sát flycam (120 triệu yên) cộng lại 140 triệu yên. Báo cáo công việc không được chọn vì NPV âm, ngay cả khi còn dư ngân sách. Nếu nghĩ "vì là công ty xây dựng nên phải ưu tiên hiện trường trước", thì sẽ bỏ lỡ dự án kế toán hiệu quả nhất (kiếm 1,8 yên từ 1 yên).
6. Quy trình thực hành: Các bước mà nhà lãnh đạo và chuyên gia thực tế cần thực hiện
Tóm tắt nội dung trên theo thứ tự thực tế để thực hiện. Vui lòng lặp lại các bước sau cho mỗi quy trình.
Đặt mục đích ở giá trị doanh nghiệp: Đừng chỉ đo lường biện pháp bằng số tiền lợi nhuận, mà đánh giá theo ảnh hưởng đến 3 yếu tố là lợi nhuận () · Rủi ro () · Khả năng tăng trưởng () (Chương 1)
Phân tách công việc thành quy trình: Chia sẻ kinh doanh thành các quy trình (tác vụ), đo thực tế chi phí cho mỗi quy trình, gần đúng giá trị, và liệt kê "chi phí cao × đóng góp giá trị thấp" làm ứng cử viên tự động hóa (2.1)
Quyết định mức tự động hóa mục tiêu: Xác định từng quy trình sẽ nâng lên đến L0–L5 nào dựa trên cả hai phương diện hiệu ứng () và giới hạn (không thể đảo ngược · quy mô tổn hại · pháp lệnh · tính chất giao dịch với con người). Các quy trình định hình · rủi ro thấp nhắm đến L3 (2.2)
Đánh giá nhu cầu cải cách luồng: Trước tiên hãy thử nhỏ với luồng hiện có, nếu quy trình dừng ở L2 thì cần "tích hợp" quy trình liền kề hoặc "phân tách" một quy trình để vẽ lại ranh giới công việc. So sánh chi phí bổ sung và hiệu ứng bổ sung để quyết định (2.3)
Đánh giá khả năng đầu tư bằng NPV: Ước tính không chỉ chi phí hệ thống mà cả chi phí sắp xếp lại · đào tạo · chuẩn bị dữ liệu, quyết định phê duyệt dựa trên NPV dương. Không rút lui vì lỗ năm đầu tiên mà tiếp tục ra quyết định dựa trên KPI trung gian (2.4)
Kết hợp rủi ro và khả năng tăng trưởng: Kiểm tra xem chi phí cố định hóa có làm tỷ lệ chiết khấu tăng lên hay không, và liệu có thể chuyển tài nguyên được giải phóng cho tăng trưởng () (Chương 3 · 4)
Phân bổ ngân sách theo thứ tự PI: Sắp xếp các quy trình ứng cử viên theo thứ tự PI cao nhất (NPV trên mỗi yên đầu tư), chọn từ trên xuống cho đến hết ngân sách. Không chọn những cái có NPV âm (Chương 5)
Thực hiện · theo dõi và vòng lặp: Sau khi triển khai, đo lường kết quả thực tế (khối lượng công việc · tỷ lệ lỗi · số tiền tổn thất), xem lại sự phân tách · mức độ · ranh giới trong chu kỳ tiếp theo (sử dụng IS Success Model, v.v.). Quay lại bước 1 (DeLone & McLean, 2016; Schryen, 2013)
Quy trình này không kết thúc ở một lần, mà càng vòng lặp, độ chính xác ước tính của từng giá trị càng tăng, và phạm vi cũng như độ chính xác của tự động hóa sẽ cao hơn.
Kết luận
Với chủ đề hướng dẫn tự động hóa công việc kinh doanh của doanh nghiệp, chúng tôi đã tổng hợp lại trên cơ sở những hiểu biết từ các nghiên cứu học thuật và kinh nghiệm thực hành, để tối đa hóa giá trị doanh nghiệp, liên quan đến việc xem xét và thực hiện các biện pháp DX. Tôi hy vọng rằng trong tương lai, bất kể những công nghệ mới hay thay đổi xã hội nào đến, nó sẽ có ích cho việc làm việc cải thiện hoạt động kinh doanh thông qua một quy trình nhất quán.
Tài liệu tham khảo
1. Acemoglu, D., & Restrepo, P. (2019). Automation and new tasks: How technology displaces and reinstates labor. Journal of Economic Perspectives, 33(2), 3–30.
Tóm tắt: Coi tự động hóa là "tái phân bổ vốn tác vụ" và thể hiện hiệu ứng thay thế và hiệu ứng tái tạo từ các tác vụ mới. Khung này.
2. Autor, D. H. (2015). Why are there still so many jobs? The history and future of workplace automation. Journal of Economic Perspectives, 29(3), 3–30.
Tóm tắt: Tự động hóa diễn ra ở đơn vị tác vụ chứ không phải nghề nghiệp, và giá trị của các tác vụ được bổ sung sẽ tăng lên. Bài báo được tranh luận.
3. Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of corporate finance (13th ed.). McGraw-Hill Education.
Tóm tắt: NPV · Chỉ số lợi suất (PI) · Lựa chọn đầu tư dưới ràng buộc vốn, v.v. Sách giáo khoa tiêu chuẩn về tài chính doanh nghiệp.
4. Brynjolfsson, E., Mitchell, T., & Rock, D. (2018). What can machines learn, and what does it mean for occupations and the economy? AEA Papers and Proceedings, 108, 43–47.
Tóm tắt: Đánh giá độ phù hợp với học máy (SML) theo đơn vị tác vụ, chỉ ra rằng nhiều nghề chỉ có một phần tác vụ có thể tự động hóa và yêu cầu thiết kế lại công việc.
5. Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372.
Tóm tắt: Công nghệ chung yêu cầu đầu tư bổ sung vào tài sản vô hình, tạo ra sự suy giảm năng suất ban đầu và bước nhảy sau này (Đường cong J). Thực nghiệm được chứng minh.
6. Damodaran, A. (2012). Investment valuation: Tools and techniques for determining the value of any asset (3rd ed.). Wiley.
Tóm tắt: Định giá DCF và các phương pháp thực tế định giá như tỷ lệ tăng trưởng = tỷ lệ tái đầu tư × ROIC, v.v. được hệ thống hóa trong tài liệu.
7. Davenport, T. H. (1993). Process innovation: Reengineering work through information technology. Harvard Business School Press.
Tóm tắt: Thể hiện phương pháp luận để đổi mới quy trình kinh doanh dựa trên CNTT. Sách cơ bản của quá trình đổi mới.
8. Davenport, T. H., & Short, J. E. (1990). The new industrial engineering: Information technology and business process redesign. Sloan Management Review, 31(4), 11–27.
Tóm tắt: Công nghệ thông tin và tái thiết kế quy trình kinh doanh về cơ bản phải một thể, trình bày quan điểm về tái thiết kế quy trình. Bài báo tiên phong.
9. DeLone, W. H., & McLean, E. R. (2016). Information systems success measurement. Foundations and Trends in Information Systems, 2(1), 1–116.
Tóm tắt: Đo lường thành công của hệ thống thông tin theo nhiều chiều từ chất lượng hệ thống/thông tin/dịch vụ · sử dụng · sự hài lòng · lợi ích ròng. Mô hình D&M.
10. Endsley, M. R., & Kaber, D. B. (1999). Level of automation effects on performance, situation awareness and workload in a dynamic control task. Ergonomics, 42(3), 462–492.
Tóm tắt: Bằng thực nghiệm cho thấy mức độ tự động hóa ảnh hưởng đến hiệu suất · nhận thức tình huống · khối lượng công việc. Nghiên cứu kỹ thuật nhân tố.
11. Frohm, J., Lindström, V., Winroth, M., & Stahre, J. (2008). Levels of automation in manufacturing. Ergonomia – International Journal of Ergonomics and Human Factors, 30(3).
Tóm tắt: Tự động hóa sản xuất chia thành khía cạnh vật lý và khía cạnh nhận thức thành giai đoạn. Khuôn khổ (quan điểm tự động hóa tác vụ thân thể).
12. Gordon, M. J. (1959). Dividends, earnings, and stock prices. The Review of Economics and Statistics, 41(2), 99–105.
Tóm tắt: Đặt nền tảng cho mô hình tăng trưởng hằng định (mô hình chiết khấu cổ tức). Bài báo cổ điển.
13. Hammer, M. (1990). Reengineering work: Don’t automate, obliterate. Harvard Business Review, 68(4), 104–112.
Tóm tắt: Thay vì tự động hóa công việc hiện tại, nên tái thiết kế lại quy trình. Bài viết ban đầu của BPR được tranh luận.
14. Hammer, M., & Champy, J. (1993). Reengineering the corporation: A manifesto for business revolution. HarperBusiness.
Tóm tắt: Hệ thống hóa tái thiết kế căn cơ quy trình kinh doanh (kỹ thuật lập trình lại). Sách quản lý kinh doanh.
15. Kaplan, R. S., & Cooper, R. (1998). Cost & effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
Tóm tắt: Phương pháp để trực quan hóa chi phí và lợi nhuận theo đơn vị quy trình · hoạt động thông qua tính toán chi phí dựa trên hoạt động (ABC).
16. Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley.
Tóm tắt: Định giá giá trị doanh nghiệp dựa trên DCF và sách tiêu chuẩn thực tế về yếu tố chính tạo ra giá trị (ROIC · tăng trưởng) (McKinsey).
17. Kundisch, D., & Meier, C. (2011). IT/IS project portfolio selection in the presence of project interactions. Wirtschaftsinformatik Proceedings 2011.
Tóm tắt: Tư liệu tổng hợp về lựa chọn danh mục đầu tư có tính đến tương tác giữa các dự án CNTT.
18. Mandelker, G. N., & Rhee, S. G. (1984). The impact of the degrees of operating and financial leverage on systematic risk of common stock. Journal of Financial and Quantitative Analysis, 19(1), 45–57.
Tóm tắt: Độ tương tác bán hàng (tỷ lệ chi phí cố định) và hỏa lực tài chính làm tăng rủi ro hệ thống của cổ phiếu (β). Thực nghiệm được chứng minh.
19. Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics – Part A, 30(3), 286–297.
Tóm tắt: Khuôn khổ phân bổ mức tự động hóa cho 4 chức năng lấy · phân tích · quyết định · thực hiện thông tin.
20. Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
Tóm tắt: Trình bày khái niệm chuỗi giá trị, thiết lập quan điểm phân tách tạo ra giá trị thành các đơn vị hoạt động. Tác phẩm cổ điển.
21. SAE International. (2021). J3016: Taxonomy and definitions for terms related to driving automation systems for on-road motor vehicles.
Tóm tắt: Xác định lái xe tự động L0–L5 tiêu chuẩn quốc tế. Mô hình tổng quát hoá là cơ sở của 6 giai đoạn tự động hóa trong hướng dẫn này.
22. Schryen, G. (2013). Revisiting IS business value research: What we already know, what we still need to know, and how we can get there. European Journal of Information Systems, 22(2), 139–169.
Tóm tắt: Tóm tắt nghiên cứu giá trị đầu tư CNTT, tổ chức các vấn đề định giá như tài sản vô hình · hiệu ứng trễ · khả năng tổ chức.
23. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425–442.
Tóm tắt: Trình bày CAPM thể hiện mối quan hệ giữa rủi ro và lợi tức kỳ vọng, đặt nền tảng cho mối quan hệ giữa tỷ lệ chiết khấu và rủi ro. Bài báo cổ điển.
24. Sheridan, T. B., & Verplank, W. L. (1978). Human and computer control of undersea teleoperators. MIT Man-Machine Systems Laboratory.
Tóm tắt: Cho thấy nguyên mẫu 10 giai đoạn tự động hóa, trở thành nguồn gốc của lý thuyết giai đoạn tự động hóa của tất cả các ngành. Nghiên cứu.
25. Trigeorgis, L., & Reuer, J. J. (2017). Real options theory in strategic management. Strategic Management Journal, 38(1), 42–63.
Tóm tắt: Dưới tình trạng không chắc chắn, thảo luận rằng tính linh hoạt (tùy chọn thực tế) có thể bắt đầu nhỏ và mở rộng · rút lui có giá trị. Bài đánh giá.
Đã đọc
Đọc tiếp ↓