
Articles
Lignes directrices pour l'automatisation des opérations commerciales des entreprises
Product
Career
Traduction automatique du texte original en japonais
Introduction
Comment la transformation numérique et l'automatisation des processus métier doivent-elles être abordées ? De nombreuses entreprises s'y engagent selon diverses approches, et les dirigeants comme les responsables opérationnels se demandent si cette méthode est la bonne.
Le présent guide examine comment la décomposition et l'automatisation des processus métier d'une entreprise contribuent à améliorer la valeur de l'entreprise, en tenant compte des éléments qui réalisent la maximisation de la valeur d'entreprise, qui est l'objectif fondamental de l'entreprise. Cela sera illustré par des formules mathématiques, des actions et des études de cas (exemples fictifs).
Enfin, nous présentons une procédure pratique concise.
1. Trois éléments clés pour améliorer la valeur d'entreprise
La fonction objectif que l'entreprise doit maximiser est la valeur d'entreprise (Value, ). La valeur d'entreprise est définie comme « la somme des flux monétaires futurs générés par l'entreprise, actualisée par son degré de certitude » et s'exprime comme suit (méthode DCF). (Koller et al., 2020; Damodaran, 2012)
Le numérateur est le montant prévu (valeur attendue : Expected value, E) du flux de trésorerie disponible (Free Cash Flow, FCF) que l'entreprise peut utiliser librement au cours de l'année n. Le dénominateur est le taux d'actualisation (le taux d'intérêt appliqué pour ramener la valeur future à la valeur actuelle) et devient plus élevé pour les entreprises dont les performances sont plus volatiles, c'est-à-dire celles présentant un risque (Risk, ) plus élevé. (Sharpe, 1964)
En supposant que le bénéfice (Profit, ) croît à un taux de croissance constant (Growth, ) chaque année, cette équation prend la forme simplifiée suivante (modèle de croissance à taux constant). (Gordon, 1959)
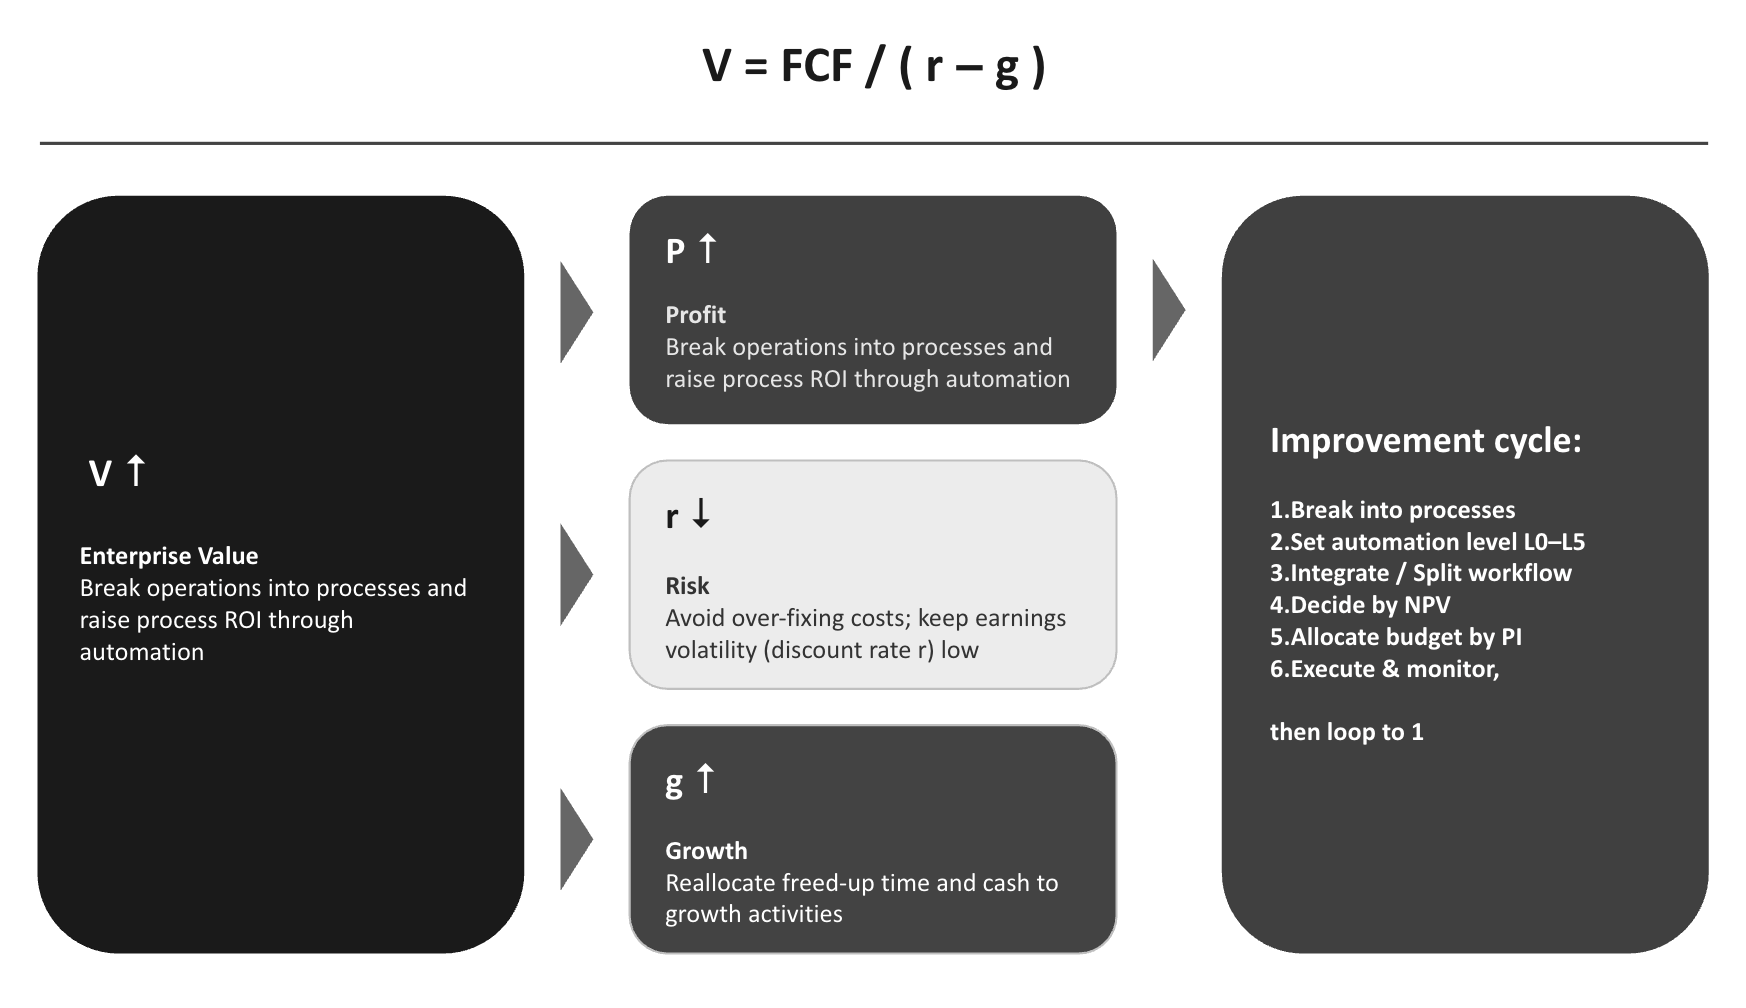
Cette équation est la formule pivot qui encompasse l'ensemble de cet article. Selon cette équation, il n'existe que trois leviers pour modifier la valeur d'entreprise.
Profit ()augmenter → Chapitre 2 : Nous décomposons les processus métier et augmentons la rentabilité des étapes par l'automatisation
Risque ()réduire → Chapitre 3 : Nous protégeons la structure des coûts, les erreurs et la durabilité
Croissance ()améliorer → Chapitre 4 : Rediriger les ressources libérées vers la croissance
En intégrant ces trois éléments, les décisions d'investissement sont prises pour améliorer la valeur d'entreprise (Chapitre 5).
Actions de l'entreprise
Estimer, au niveau de chaque processus métier, de combien la mesure augmente le bénéfice () (→ Chapitre 2)
Documenter comment la mesure modifie le risque () ; réévaluer l'acceptabilité des mesures qui augmentent le bénéfice mais augmentent aussi le risque, sur la base de la valeur d'entreprise (→ Chapitre 3)
Évaluer en incluant comment les ressources libérées par la mesure se traduisent par une croissance () (→ Chapitre 4)
Étude de cas (Société A, chaîne hôtelière) : Le bénéfice a augmenté mais la valeur d'entreprise a diminué
Le bénéfice annuel de la Société A est de 1 milliard de yens,、 . La valeur d'entreprise est de milliards de yens. Lorsque l'entreprise a réduit considérablement le nombre de réceptionnistes et de personnel de nettoyage, ce qui a augmenté le bénéfice à 1,1 milliard de yens, la qualité du service à la clientèle s'est dégradée, la réputation et le taux d'occupation sont devenus instables, et a augmenté à 10 %. Alors milliards de yens. Bien que le bénéfice ait augmenté de 100 millions de yens, la valeur d'entreprise a chuté d'environ 4,3 milliards de yens. Il est important de mettre en œuvre des mesures qui augmentent le bénéfice sans créer une augmentation du risque.
2. Augmenter le bénéfice () : Décomposition et automatisation des processus
2.1 Décomposer le bénéfice jusqu'au niveau du processus métier
Le bénéfice de l'entreprise peut être décomposé par activité et, au sein de chaque activité, par processus métier ou tâche comme « Montant de l'investissement (Investment, ) × Rentabilité de l'investissement (Return on Investment, ROI) ». (Porter, 1985; Autor, 2015)
L'automatisation et l'optimisation des processus métier consistent à augmenter la rentabilité au niveau de chaque processus par l'investissement. L'automatisation ne peut être étudiée qu'au niveau de l'ensemble de l'entreprise ou de la division commerciale. Ce n'est qu'en décomposant jusqu'au niveau du processus que l'on peut voir « où se concentrent la main-d'œuvre et les coûts, et où la valeur n'est pas créée ». (Acemoglu & Restrepo, 2019; Brynjolfsson, Mitchell, & Rock, 2018)
Les processus à faible ROI peuvent être identifiés en trois étapes.
(1) Mesure réelle des coûts : Pour chaque processus, mesurer réellement le coût en « heures annuelles × taux horaire ». (Kaplan & Cooper, 1998)
(2) Estimation de la valeur : L'estimation de la valeur peut être approximative. Pour les processus directement liés au chiffre d'affaires, estimer la valeur en relation avec le chiffre d'affaires ; pour les processus indirects, l'estimer en déterminant « ce qu'on perd si la qualité baisse » ou en comparant avec les prix d'externalisation.
(3) Cibler les processus où « coût élevé × faible contribution à la valeur ».
Actions de l'entreprise
Décomposer les activités en processus métier (tâches) et visualiser le coût et la valeur générée pour chaque processus
Identifier les activités à faible ROI et les inscrire sur la liste des candidats à l'automatisation et à l'optimisation
Étude de cas (Société B, supermarché alimentaire) : Quel processus faut-il cibler ?
La Société B examine quels processus devraient être optimisés par la transformation numérique. Les processus à faible ROI sont identifiés selon les trois étapes suivantes.
(1) Mesure réelle des coûts — Compter « combien cette activité coûte par an »
Il suffit de faire un calcul simple.
Service client et agencement des rayons : 30 heures cumulées par magasin et par jour (cumul du service, de l'approvisionnement et de la mise en rayon des multiples employés pendant les heures d'ouverture) × 22 magasins × 365 jours ≒ 240 000 heures par an. Avec un salaire horaire de 1 500 yens (majoritairement des employés à temps partiel), cela représente environ 360 millions de yens par an
Commandes : 1 heure par magasin par jour × 22 magasins × 365 jours ≒ 8 000 heures par an. À un taux horaire de 3 000 yens, cela représente 24 millions de yens par an
Création de prospectus et d'étiquettes : 12 000 heures par an (siège social et magasins) × 3 000 yens = 36 millions de yens par an
Commandes d'équipements (papier copie, produits de nettoyage, etc.) : 1 heure par magasin par mois × 22 magasins × 12 mois ≒ 260 heures par an × 3 000 yens ≒ 800 000 yens par an
Le point important est de convertir en « nous dépensons 24 millions de yens pour la commande ». Tant que c'est exprimé en heures, le poids de cette dépense n'est pas perceptible, mais en convertissant en montant, on peut faire des comparaisons.
(2) Estimation approximative de la valeur — Évaluer grossièrement « combien cette activité contribue »
Comme on ne peut pas mesurer précisément, on utilise trois méthodes de mesure différentes selon le type de processus.
Travail directement lié au chiffre d'affaires : Pour le service client, comparer « à quel point le taux d'achat diffère entre les clients à qui les employés ont parlé et ceux à qui ils n'ont pas parlé ». Si la différence est grande, la valeur est élevée
Pour le travail indirect, mesurer par « ce qu'on perd si cela se détériore » : Pour la commande, si la commande devient négligente, les ruptures de stock (perte de ventes) et les déchets (pertes par destruction) augmentent. Si cette augmentation représente 5 millions de yens par an, alors la valeur de l'activité de commande est « prévention d'une perte de 5 millions de yens par an »
Comparer avec le prix d'externalisation : La création de prospectus coûte 36 millions de yens en interne, mais pourrait coûter 12 millions de yens en externalisation ou avec un outil de génération automatique, ce qui indique une « surcharge de 24 millions de yens »
(3) Filtrage à deux axes — Cibler les activités « coût élevé × faible contribution à la valeur » pour la transformation numérique
Placer côte à côte les résultats de (1) et (2), et diviser le coût et la contribution à la valeur en quatre quadrants (grand/petit × haut/bas).
Service client et agencement des rayons
Coût : Très élevé (360 millions de yens)
Contribution à la valeur : Élevée (directement liée au chiffre d'affaires)
Priorité de transformation numérique : Faible (renforcer le personnel)
Création de prospectus
Coût : Élevé (36 millions de yens)
Contribution à la valeur : Faible (un tiers en externalisation)
Priorité de transformation numérique : Élevée (candidate à l'automatisation)
Commandes
Coût : Élevé (24 millions de yens)
Contribution à la valeur : Faible (processus administratif qui peut être formalisé)
Priorité de transformation numérique : Élevée (candidate à l'automatisation)
Commandes d'équipements
Coût : Faible (500 000 yens)
Contribution à la valeur : Faible
Priorité de transformation numérique : Différée (effet limité)
Ne cibler que le quadrant haut-gauche « dépense importante pour une activité qui ne fait pas la différence ». Les activités comme le service client, où « le coût est élevé mais la valeur aussi », ne doivent pas être candidates à l'automatisation.
Cependant, « le faible ROI de la commande » ne signifie pas « la commande est inutile ». La commande est une activité essentielle pour le magasin. Le point est que cette activité essentielle coûte 24 millions de yens par an, ce qui est trop cher, mais que la commande automatisée peut accomplir le même travail pour 4 millions de yens par an (frais du système + ressources humaines pour les exceptions). L'automatisation consiste à maintenir la valeur identique tout en réduisant uniquement le coût.
2.2 Déterminer le niveau d'automatisation : Dans quelle mesure déléguer augmentera le bénéfice
Le degré d'automatisation est exprimé selon six niveaux (Level, L) qui généralisent la norme internationale de la conduite autonome (SAE J3016). Ce même cadre de classification est utilisé dans divers domaines tels que l'exploitation des réseaux de communication, la robotique chirurgicale, l'inspection génie climatique, l'audit BIM, etc. (SAE International, 2021; Parasuraman, Sheridan, & Wickens, 2000; Sheridan & Verplank, 1978)
L0 (Manuel) : La personne exécute tous les processus. Pas d'utilisation d'IA
L1 (Support) : L'IA aide en fournissant des informations, en effectuant des recherches préalables ou en servant de sounding board. La personne prend les décisions et exécute
L2 (Automatisation partielle) : L'IA exécute la tâche, mais la personne vérifie l'intégralité du travail et donne l'approbation finale
L3 (Automatisation conditionnelle) : Au sein de conditions prédéfinies, l'IA complète l'ensemble du processus du jugement à l'exécution, et la personne n'intervient qu'en cas d'exception
L4 (Automatisation avancée) : Achèvement sans intervention humaine dans les domaines définis
L5 (Automatisation complète) : Aucune personne requise dans toute situation (actuellement, c'est une forme idéale, pratiquement non réalisée)
La variation du bénéfice annuel lorsqu'un processus est élevé au niveau d'automatisation (Level, : L0 manuel à L5 complètement automatique) peut s'écrire en trois termes.
Le terme du membre droit signifie (réduction des coûts de main-d'œuvre) − (coûts d'exploitation de l'IA) − (perte attendue due aux erreurs).
Les symboles sont les suivants :
Taux horaire (wage, ) et heures annuelles (Hours, ) : Le produit de ces deux est le coût actuel des salaires
Taux d'implication humaine (human, ) : La proportion du temps pendant lequel la personne reste impliquée au niveau Coûts d'exploitation de l'IA (cost,
Taux d'erreur (error, )
), montant des dommages par erreur (Damage, ), taux de détection (detect, qui est la proportion d'erreurs trouvées par vérification humaine )
La clé réside dans la forme de . Jusqu'à L2 (l'IA exécute la tâche et la personne vérifie l'intégralité), reste élevé et la réduction des coûts de main-d'œuvre est mineure. Au passage à L3 (la personne ne vérifie que les exceptions), les chutent soudainement au taux d'exceptions. Autrement dit, le principal terrain du changement se situe au passage du niveau L2 à L3 pour les activités routinières. (Endsley & Kaber, 1999; Parasuraman et al., 2000)
Cependant, chaque niveau a une limite supérieure . Pour les processus dont les erreurs sont irréversibles, qui impliquent des vies humaines, la santé ou des sommes importantes ( est grande), où la loi exige le jugement d'une personne qualifiée, ou qui impliquent un jugement interpersonnel, la limite supérieure du niveau cible est fixée basse. Par conséquent, lequi est réalisé est exprimé comme suit :
Autrement dit, selon la nature du processus, les niveaux d'automatisation cibles sont les suivants :
Processus « routinier × faible risque × réversible × grand volume » : Le niveau cible est L3 à L4. La vérification humaine ne se limite qu'aux exceptions ou à la surveillance
Processus « semi-routinier (jugement final par la personne) » : Le niveau cible est L2. La personne vérifie l'intégralité (l'IA fournit un brouillon)
Processus « non-routinier (jugement complexe et créativité) » : Le niveau cible est L1. L'IA sert de sounding board et la personne prend la décision
Processus « irréversible, dommages élevés, exigences légales » : Le niveau cible est L2 ou inférieur. La personne vérifie l'intégralité et la personne qualifiée/responsable approuve
Processus « négociation interpersonnelle et travail physique » : Le niveau cible est L0 à L1. La personne exécute et l'IA reste en appui pour la préparation et l'enregistrement (On s'attend à une automatisation progressive par l'IA physique). (Frohm, Lindström, Winroth, & Stahre, 2008)
Actions de l'entreprise
Vérifier s'il existe des processus bloqués au L2 « où l'IA a été introduite mais tout le personnel reste » sans l'IA
Pour les processus routiniers et à faible risque, fixer l'objectif du passage à L3 où seules les exceptions nécessitent une intervention humaine
Pour les processus irréversibles, à dommages élevés ou ayant des exigences légales, ne pas forcer une augmentation du niveau
Étude de cas (Société C, usine de pièces automobiles) : L'effet est trois fois plus important entre L2 et L3
L'inspection visuelle des pièces produites par la Société C est effectuée par 10 inspecteurs représentant 20 000 heures par an (coût de main-d'œuvre 60 millions de yens). Même avec l'introduction d'une caméra d'inspection IA, au L2 (la personne vérifie à nouveau l'intégralité,), l'effet est millions de yens par an. L3 (seuls les 15 % où la confiance de l'IA est faible sont vérifiés par des personnes),) passer à, millions de yens par an. Avec le même IA, l'effet varie environ 3 fois selon qu'on peut cesser ou non de « faire examiner toutes les pièces par des personnes ». En revanche, pour l'« approbation finale de la décision d'expédition », comme il s'agit d'un traitement irréversible directement lié aux rappels sur le marché en cas de défaut, nous avons fixé la limite à L2.
2.3 Transformer le flux de travail : utiliser le flux existant ou le reconstruire ?
Lors de l'examen du niveau cible en 2.2, deux options s'offrent à nous : transformer le flux de travail ou non.
Option A (réutilisation du flux existant) : conserver le flux de travail actuel (délimitation des étapes et flux de contrôle) tel quel, en appliquant l'IA à chaque étape
Option B (transformation du flux) : en considérant l'IA comme base, redéfinir la manière dont les étapes sont délimitées et la manière dont les contrôles humains sont positionnés
L'option A demande peu d'investissement et peut être lancée rapidement, mais elle a un plafond. Le flux existant est conçu sur la prémisse que « les personnes travaillent et les personnes vérifient », de sorte que même avec l'IA, la vérification par les personnes reste inchangée et le taux de participation ne diminue pas. De plus, ce qui réduist le plus l'effet d'automatisation n'est pas l'étape elle-même, mais les « points de jonction » entre étapes (échanges impliquant des personnes, transferts de données et re-vérifications). Si les points de jonction restent manuels, le travail s'arrête là, et ne diminue pas, créant un plafond L2 (état où les personnes vérifient tous les cas) au-delà duquel l'effet stagne. L'effet décolle vraiment au passage à L3 (où seules les exceptions sont vérifiées par des personnes), mais pour progresser jusqu'à ce stade, il faut refondre le flux lui-même. (Davenport & Short, 1990; Davenport, 1993)
La transformation du flux de travail signifie redéfinir les « limites des processus » en considérant l'IA comme base. Ce mouvement comporte deux directions qui semblent opposées. (Hammer, 1990; Hammer & Champy, 1993)
Intégration (éliminer les points de jonction) : regrouper les étapes adjacentes fragmentées et les faire circuler en flux continu. Les transferts impliquant des personnes disparaissent, ce qui facilite la progression vers L3 pour l'ensemble du flux
Décomposition (diviser une étape) : séparer une étape monolithique en une partie standardisée pouvant être formalisée (flux automatisé) et une partie nécessitant un jugement (portée par les personnes), en automatisant uniquement la partie standardisée
Bien que semblant opposées, ces deux approches font partie de la refonte des responsabilités, à savoir « où laisser circuler automatiquement et où laisser le jugement et la responsabilité aux personnes ». Le travail concret comprend trois éléments suivants, qui forment un flux continu :
Redéfinir les limites : intégrer les étapes adjacentes pour éliminer les points de jonction, ou décomposer une étape en parties standardisées et en parties de jugement
Réorganiser par seuil : tracer une ligne « jusque-là automatique, à partir de là humain » en utilisant des seuils de degré de confiance de l'IA, de montants, de nouveauté, etc. (déclencheurs d'automatisation)
Réorganiser le contrôle : adapter progressivement la méthode d'examen de la vérification complète → prélèvement → exceptions uniquement → surveillance uniquement, en fonction des résultats (maintenir fixes les étapes qui ne peuvent pas être omises)
Le choix entre l'option A et l'option B dépend aussi de l'ampleur de l'amélioration du profitdans chaque cas.
transformation du flux
pour les parties où ce montant est important, conserver le contrôle humain il est prudent d'investir dans l'option B en commençant par les processus où le coût reste élevé. (Trigeorgis & Reuer, 2017)
Actions de l'entreprise
Elle a alors remis en place le flux avec l'option B. D'abord l'intégration : elle a lié « réception du sinistre → enregistrement → calcul initial de l'indemnité » en flux continu, éliminant les transferts entre agents (points de jonction), de sorte que les sinistres standards s'évaluent automatiquement jusqu'au calcul. Ensuite la décomposition : elle a séparé « l'évaluation du paiement de l'indemnité » entre calcul mécanique du montant (formalisable) et jugement final sur le paiement (porté par des personnes).
Elle a ensuite conçu les seuils et le contrôle selon le montant de la perte
. Pour « réception et enregistrement », même en cas d'erreur, on peut corriger par téléphone après coup, le
étant faible, elle a supprimé la vérification complète (la perte si on arrête les chèques est de 100 000 cas × 1 % × 2 000 yens = 2 millions de yens par an, tandis que le coût de vérification complète de 25 millions de yens par an n'en vaut pas la peine). À l'inverse, pour le « jugement final sur le paiement », une erreur affecte directement la vie des clients et la réputation de la compagnie, le
étant important (la perte si on arrête les chèques est de 20 000 cas × 1 % × 1 million de yens = 200 millions de yens par an, bien supérieur au coût de vérification complète de 30 millions de yens par an), elle a maintenu la vérification par les évaluateurs. Elle a réconçu les responsabilités en éliminant les points de jonction par intégration et en gardant le jugement aux personnes par décomposition. 2.4 En vaut-il la peine d'investir : juger par la VAN Avec la conception en 2.2-2.3, l'amélioration du profit
Étude de cas (Société D, compagnie d'assurance dommages) : Surmonter les obstacles en combinant l'intégration et la décomposition
Une VAN positive signifie que cet investissement augmente la valeur d'entreprise. Pour comparer plusieurs projets, on les classe par indice de rentabilité (Profitability Index, PI) — le gain par yens investi. Deux points d'attention : d'abord, le coût d'investissement
comprend non seulement le système, mais aussi la réorganisation des processus, la formation et la préparation des données. Ensuite, l'effet commence en négatif au lancement en raison des coûts d'apprentissage, puis décollent 1-2 ans plus tard (appelé courbe en J de la productivité). Ne jugez pas sur le déficit initial, mais jugez la continuation par des KPIs intermédiaires (taux de préparation des données, précision, taux d'automatisation). (Brynjolfsson, Rock, & Syverson, 2021)
Par ailleurs, le seuil et le contrôle du montant des dommages Pour chaque projet, juger si la VAN est positive ; pour plusieurs projets, juger par le PI Aligner la période d'évaluation de l'investissement non pas sur l'amortissement, mais sur la durée de l'effet Ne pas vous retirer sur un déficit initial, mais juger la continuation par des KPIs intermédiaires
2.4 En vaut-il la peine d'investir : évaluer par NPV
La Société E investit 120 millions de yens (système : 80 millions + préparation des données et formation : 40 millions) dans l'optimisation par IA de la planification du chargement. L'effet est année 1 : −10 millions de yens (apprentissage en avance), année 2 : +20 millions de yens, année 3 et après : +35 millions de yens par an ( ). Sur 5 ans, la VAN est d'environ −35 millions de yens, mais comme le système fonctionne 10 ans, en l'évaluant sur 10 ans, la VAN devient environ +60 millions de yens (PI = 0,5). La période d'évaluation et le traitement du déficit initial séparent la conclusion d'investissement.
3. Réduire le risque ( ) : stabiliser la structure de coûts
Actions d'entreprise
.
est au dénominateur de
; plus la volatilité du profit d'une entreprise (fluctuations des résultats) est grande, plus
Étude de cas (Entreprise E, société de transport routier) : les conclusions changent selon la période d'évaluation
». (Sharpe, 1964; Mandelker & Rhee, 1984)Le principal chemin par lequel l'automatisation affecte
est le changement de structure de coûts. Remplacer les frais de personnel (coûts variables réductibles selon le chiffre d'affaires) par les frais système (coûts fixes non réductibles même en baisse de ventes) augmente les fluctuations de profit en période de récession et élève.
Pour réduire , il est efficace de garder les coûts aussi variables que possible. (Mandelker & Rhee, 1984) au dénominateur, et plus l'entreprise connaît des fluctuations de performance (variations des bénéfices) importantes, Privilégier les contrats à l'usage (facturation à la consommation, leasing) qui réduisent les coûts proportionnellement aux ventes Avant tout gros investissement fixe, vérifier la résilience sous scénario récession (ex. : chiffre d'affaires −20 %)
Dans l'évaluation des mesures, voir non seulement l'ampleur du coût annuel, mais aussi le changement de dû à la fixation des coûts augmente. La Société F a comparé deux approches informatiques pour faire tourner une réponse par IA à des demandes de renseignements.
Actions de l'entreprise
Option à l'usage : payer selon la consommation d'un service IA externe. Le coût unitaire est légèrement supérieur, mais les frais baissent si on n'utilise pas (= coût variable)
Les années de forte demande, le coût annuel est inférieur avec l'option d'achat à bas coût unitaire. Vue sous cet angle, l'achat en propre semble correct.
Mais la récession vient et la demande chute de 30 %. La différence apparaît : l'option à l'usage voit les frais chuter automatiquement de 30 %, tandis que l'option d'achat, comme le serveur est déjà acheté, voit les frais à peine diminuer. Ventes baissent mais les coûts ne baissent pas — c'est-à-dire que la volatilité du profit (fluctuations) s'accroît. Plus la volatilité du profit est grande, plus le taux d'actualisation
Étude de cas (Entreprise F - Société SaaS) : Choisir l'option moins chère a réduit la valeur de l'entreprise
grandit, et plus la valeur d'entreprise baisse. Par conséquent, bien que le coût annuel soit inférieur en achat en propre en temps normal, en incluant le risque de récession, la valeur d'entreprise avec l'option à l'usage peut être supérieure. « L'option au coût le moins cher » et « l'option à la plus haute valeur d'entreprise » ne sont pas forcément identiques.
4. Augmenter la croissance (
) : rediriger les ressources libérées vers la croissance
Le troisième levier est la croissance (Growth,
). Le taux de croissance durable est le produit de « la part du profit réinvestie (taux de réinvestissement,
) » et « le rendement du capital investi (Return on Invested Capital, ROIC) ». (Damodaran, 2012; Koller et al., 2020) L'automatisation élève par trois chemins.
D'abord, l'amélioration de la rentabilité des étapes (Chapitre 2) élève le ROIC lui-même.Ensuite, si le temps humain et les liquidités libérés sont réaffectés aux métiers de croissance (développement de produits, nouveaux marchés, acquisition de clients), le
s'élève. ). Le taux de croissance durable est « la proportion du bénéfice réinvestie (taux de réinvestissement, )」et du « Retour sur le capital investi (Return on Invested Capital, ROIC) ». (Damodaran, 2012; Koller et al., 2020)
L'automatisation emprunte 3 chemins différents améliore.
Premièrement, l'amélioration de la rentabilité des processus (chapitre 2) augmente le ROIC lui-même.
Deuxièmement, si vous réaffectez le temps et les liquidités libérés aux activités de croissance (développement de produits, nouveaux marchés, acquisition de clients), augmente.
Troisièmement, les processus automatisés ne voient leurs coûts augmenter que très peu même lorsque le volume de traitement augmente, ce qui élimine le goulot d'étranglement « nous ne pouvons pas croître faute de personnel ».
Comme on peut le voir à partir de la forme de une amélioration d'1 point de a le même impact sur la valeur d'entreprise qu'une baisse d'1 point de. Que vous terminiez l'automatisation par une « réduction des coûts » ou que vous la transformiez en « matériel brut pour la croissance » fait une grande différence dans son impact sur la valeur d'entreprise.
Actions pour l'entreprise
Ne récupérer les heures dégagées par l'automatisation que par une réduction d'effectifs, mais approuver en tant qu'ensemble avec un plan de réallocation aux activités de croissance.
Planifier simultanément les investissements de mise à l'échelle, tels que l'expansion des canaux de distribution, pour les activités qui disposent de processus dont le coût marginal a baissé.
Gérer les données accumulées au cours du processus d'automatisation en tant qu'actif qui génère les prochaines améliorations et nouveaux services.
Étude de cas (Société G, Service d'apprentissage en ligne) : même profit mais valeur 1,5 fois plus importante
La société I a libéré 60 % du temps des instructeurs par la correction assistée par l'IA et la réponse automatique (L3 : seuls les problèmes difficiles sont transmis aux instructeurs). Le bénéfice annuel est de 500 millions de yens, Auparavant, , ROIC = 10% et 、 millions de yens.
Avec le temps libéré consacré au développement de nouveaux cours , ROIC = 12%, alors、 millions de yens.
Même si le bénéfice de la période reste à 500 millions de yens, la valeur d'entreprise augmente d'environ 1,5 fois du seul fait de l'amélioration de la croissance. Si vous mesurez l'automatisation uniquement par le « montant de la réduction des coûts », vous passerez entièrement à côté de cet effet.
5. Où investir : optimisation globale de l'allocation budgétaire
Les cibles d'investissement en automatisation sont les processus décomposés au chapitre 2.1 (= activité,= processus). Une fois que vous disposez de la VAN de chaque processus incorporant les profits (chapitre 2), les risques (chapitre 3) et la croissance (chapitre 4), le dernier défi consiste à déterminer comment répartir le budget limité (Budget, ) entre les différents processus et en quel montant.
max{xij} Σ NPVij(xij) s.t. Σ xij ≤ B
Ici, est le montant d'investissement alloué à l'automatisation du processus (la variable de décision déterminant le montant à investir). est la valeur actuelle nette générée par cet investissement, et la contrainte de droite exprime la condition « l'investissement total dans tous les processus ne dépasse pas le budget ».
En pratique, il suffit de sélectionner les projets par indice de rentabilité PI (VAN par euro investi) décroissant jusqu'à épuisement du budget. La bonne décision est de répartir entre plusieurs processus dans l'ordre d'efficacité, plutôt que d'investir la totalité dans le seul processus qui semble le plus rentable. (Brealey, Myers, & Allen, 2020; Kundisch & Meier, 2011)
Actions pour l'entreprise
Ne pas approuver les projets individuellement, mais classer tous les candidats par ordre de PI décroissant et sélectionner du haut jusqu'à épuisement du budget.
Ne pas approuver les projets à VAN négative en invoquant la mode ou des exemples d'autres entreprises.
Dans la note de justification, exiger quatre éléments : ① amélioration des profits (y compris la période de perte initiale), ② évolution du taux d'actualisation r due à la fixation des coûts, ③ mesures d'erreur pour les processus à dommages élevés, ④ montant de l'investissement, et prendre la décision d'approbation dans ce cadre.
Étude de cas (Société H, Construction / Secteur du bâtiment) : comment répartir un budget de 150 millions de yens
Les candidats à l'automatisation (processus) de la société H et leur évaluation se résument comme suit.
Automatisation des factures et des paiements (Comptabilité) : Montant d'investissement 20 millions de yens, VAN = 36 millions de yens, PI = 1,8 (génère 1,8 yen de valeur par yen investi = la plus haute efficacité)
Levé par drone et gestion de la forme (Chantier) : Montant d'investissement 120 millions de yens, VAN = 60 millions de yens, PI = 0,5 (la VAN absolue est la plus élevée, mais l'efficacité est inférieure à celle de la comptabilité)
Création automatique du journal quotidien des travaux : Montant d'investissement 30 millions de yens, VAN = −3 millions de yens, PI = −0,1 (VAN négative = réduit la valeur d'entreprise, donc non approuvée)
En ordre de PI, nous allouons d'abord la comptabilité (20 millions de yens), puis le levé par drone (120 millions de yens), pour un total de 140 millions de yens. Le journal des travaux ne sera pas approuvé malgré le budget restant car sa VAN est négative. Si on pensait « pour une entreprise de construction, commencer par le chantier », on aurait raté le projet comptable le plus efficace (qui génère 1,8 yen pour 1 yen investi).
6. Procédure pratique : Étapes pour que les chefs d'entreprise et praticiens s'engagent
Ce qui précède est organisé selon l'ordre d'exécution réel. Répétez les étapes suivantes pour chaque processus.
Placer l'objectif sur la valeur d'entreprise : évaluer les initiatives non seulement par le montant du profit, mais par leur impact sur les trois éléments () et risque () et croissance () (Chapitre 1)
Décomposer les activités en processus : diviser l'activité en processus (tâches), mesurer réellement les coûts par processus, approximer la valeur, et identifier les processus « coûts élevés × faible contribution à la valeur » comme candidats à l'automatisation (2.1)
Déterminer le niveau d'automatisation cible : décider jusqu'où porter chaque processus, de L0 à L5, en fonction à la fois de l'effet () et des limites (irréversibilité, ampleur des dommages, conformité légale, interaction humaine). Viser L3 pour les processus normalisés et à faible risque (2.2)
Juger de la nécessité d'une révision du flux : d'abord tester en petit sur le flux existant ; si un processus atteint son plafond à L2, redessiner les limites des activités par « intégration » des processus adjacents ou « décomposition » d'un processus. Comparer les investissements supplémentaires et les bénéfices supplémentaires pour décider (2.3)
Juger de l'approbation de l'investissement par la VAN : estimer en incluant non seulement le coût des systèmes mais aussi les frais de réorganisation, formation et préparation des données ; décider de l'approbation selon que la VAN est positive. Ne pas se retirer après un déficit la première année mais continuer en fonction des KPI intermédiaires (2.4)
Intégrer le risque et la croissance : vérifier que la fixation des coûts n'augmente pas le taux d'actualisation et que les ressources libérées peuvent être consacrées à la croissance () (Chapitres 3 et 4)
Répartir le budget par ordre de PI : classer les processus candidats par indice de rentabilité (VAN par yen investi) décroissant et approuver jusqu'à épuisement du budget. Ne pas approuver si VAN est négative (Chapitre 5)
Exécuter, surveiller et boucler : mesurer les résultats après mise en œuvre (heures, taux d'erreur, montant des dommages) et, dans le cycle suivant, réviser la décomposition, le niveau et les limites (en utilisant le modèle de succès SI par exemple). Retourner à l'étape 1 (DeLone & McLean, 2016; Schryen, 2013)
Cette procédure ne se termine pas en une seule itération ; plus vous la répétez, plus la précision de l'estimation de chaque valeur s'améliore et la portée et la précision de l'automatisation augmentent.
Conclusion
Sur le thème du Guide des lignes directrices pour l'automatisation des activités de l'entreprise, nous avons organisé les examens et l'exécution des initiatives DX pour maximiser la valeur d'entreprise, en nous appuyant sur les connaissances des recherches académiques et des praticiens. À l'avenir, face aux nouvelles technologies et aux changements de la société, nous espérons que ce guide vous sera utile pour aborder l'amélioration des activités de l'entreprise par un processus cohérent.
Références bibliographiques
1. Acemoglu, D., & Restrepo, P. (2019). Automation and new tasks: How technology displaces and reinstates labor. Journal of Economic Perspectives, 33(2), 3–30.
Résumé : cadre qui conçoit l'automatisation comme une « réallocation du capital aux tâches » et montre l'effet de substitution et l'effet de recréation par de nouvelles tâches.
2. Autor, D. H. (2015). Why are there still so many jobs? The history and future of workplace automation. Journal of Economic Perspectives, 29(3), 3–30.
Résumé : article arguant que l'automatisation progresse au niveau des tâches plutôt que des postes, et que la valeur des tâches complémentaires s'accroît.
3. Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of corporate finance (13th ed.). McGraw-Hill Education.
Résumé : manuel standard de finance d'entreprise couvrant la VAN, l'indice de rentabilité (PI), la sélection des investissements sous contrainte de capital, etc.
4. Brynjolfsson, E., Mitchell, T., & Rock, D. (2018). What can machines learn, and what does it mean for occupations and the economy? AEA Papers and Proceedings, 108, 43–47.
Résumé : évalue l'adéquation à l'apprentissage automatique (SML) au niveau des tâches et montre que de nombreuses professions ne peuvent automatiser que certaines tâches et nécessitent une redéfinition des emplois.
5. Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372.
Résumé : démontre que les technologies génériques nécessitent des investissements complémentaires en actifs incorporels et créent une baisse initiale de la productivité et un saut ultérieur (courbe en J).
6. Damodaran, A. (2012). Investment valuation: Tools and techniques for determining the value of any asset (3rd ed.). Wiley.
Résumé : systématise la valorisation par flux de trésorerie actualisés et les méthodes pratiques telles que taux de croissance = taux de réinvestissement × ROIC.
7. Davenport, T. H. (1993). Process innovation: Reengineering work through information technology. Harvard Business School Press.
Résumé : montre la méthodologie pour innover les processus métier en supposant l'informatique, livre fondamental de l'innovation par processus.
8. Davenport, T. H., & Short, J. E. (1990). The new industrial engineering: Information technology and business process redesign. Sloan Management Review, 31(4), 11–27.
Résumé : article pionnier affirmant que l'IT et la redéfinition des processus métier sont intrinsèquement liés, présentant la perspective de redéfinition.
9. DeLone, W. H., & McLean, E. R. (2016). Information systems success measurement. Foundations and Trends in Information Systems, 2(1), 1–116.
Résumé : modèle D&M qui mesure le succès des systèmes d'information selon plusieurs dimensions : qualité système/information/service, utilisation, satisfaction, bénéfice net.
10. Endsley, M. R., & Kaber, D. B. (1999). Level of automation effects on performance, situation awareness and workload in a dynamic control task. Ergonomics, 42(3), 462–492.
Résumé : recherche en ergonomie montrant expérimentalement comment les niveaux d'automatisation affectent la performance, la conscience situationnelle et la charge de travail.
11. Frohm, J., Lindström, V., Winroth, M., & Stahre, J. (2008). Levels of automation in manufacturing. Ergonomia – International Journal of Ergonomics and Human Factors, 30(3).
Résumé : cadre d'étapes de l'automatisation manufacturière séparant les aspects physiques et cognitifs (perspective d'automatisation des tâches corporelles).
12. Gordon, M. J. (1959). Dividends, earnings, and stock prices. The Review of Economics and Statistics, 41(2), 99–105.
Résumé : article classique ayant posé les fondations du modèle de croissance à taux constant (modèle d'actualisation des dividendes).
13. Hammer, M. (1990). Reengineering work: Don’t automate, obliterate. Harvard Business Review, 68(4), 104–112.
Résumé : point de départ du BPR prônant non pas d'automatiser les processus existants mais de repenser le processus lui-même.
14. Hammer, M., & Champy, J. (1993). Reengineering the corporation: A manifesto for business revolution. HarperBusiness.
Résumé : ouvrage de gestion systématisant la redéfinition radicale (reengineering) des processus métier.
15. Kaplan, R. S., & Cooper, R. (1998). Cost & effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
Résumé : technique de visualisation des coûts et de la rentabilité par processus et activité par la comptabilité par activités (ABC).
16. Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley.
Résumé : manuel pratique standard pour l'évaluation de la valeur d'entreprise basée sur le flux de trésorerie actualisé et les moteurs de création de valeur (ROIC, croissance) (McKinsey).
17. Kundisch, D., & Meier, C. (2011). IT/IS project portfolio selection in the presence of project interactions. Wirtschaftsinformatik Proceedings 2011.
Résumé : revue de littérature sur la sélection de portefeuille de projets IT en tenant compte des interactions entre projets.
18. Mandelker, G. N., & Rhee, S. G. (1984). The impact of the degrees of operating and financial leverage on systematic risk of common stock. Journal of Financial and Quantitative Analysis, 19(1), 45–57.
Résumé : démontre que le levier opérationnel (ratio de coûts fixes) et le levier financier augmentent le risque systématique (β) des actions.
19. Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics – Part A, 30(3), 286–297.
Résumé : cadre attribuant des niveaux d'automatisation à chacune des quatre fonctions : acquisition, analyse, jugement et exécution de l'information.
20. Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
Résumé : classique présentant le concept de chaîne de valeur et établissant la perspective de décomposer la création de valeur par activité.
21. SAE International. (2021). J3016: Taxonomy and definitions for terms related to driving automation systems for on-road motor vehicles.
Résumé : définit les niveaux L0 à L5 de conduite autonome, norme internationale. Modèle de généralisation à la base des six étapes d'automatisation de ce guide.
22. Schryen, G. (2013). Revisiting IS business value research: What we already know, what we still need to know, and how we can get there. European Journal of Information Systems, 22(2), 139–169.
Résumé : synthèse de la recherche sur la valeur de l'investissement IT, clarifiant les enjeux de l'évaluation tels que les actifs incorporels, les effets différés et les capacités organisationnelles.
23. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425–442.
Résumé : article présentant le CAPM montrant la relation entre risque et rendement attendu, fondant la relation entre taux d'actualisation et risque.
24. Sheridan, T. B., & Verplank, W. L. (1978). Human and computer control of undersea teleoperators. MIT Man-Machine Systems Laboratory.
Résumé : recherche montrant le prototype des 10 étapes d'automatisation, source du courant théorique sur les étapes d'automatisation pour tous les secteurs.
25. Trigeorgis, L., & Reuer, J. J. (2017). Real options theory in strategic management. Strategic Management Journal, 38(1), 42–63.
Résumé : revue arguant que sous l'incertitude, la flexibilité (option réelle) de commencer petit et de pouvoir augmenter ou se retirer a de la valeur.