
Articles
Directrices para la automatización de operaciones empresariales
Product
Career
Esta es una traducción automática del texto original en japonés
Introducción
¿Cómo debe abordarse la transformación digital (DX) y la automatización de procesos empresariales? Muchas empresas están trabajando en esto de diversas maneras, y tanto los ejecutivos como los responsables están reflexionando sobre si este enfoque es el correcto.
Esta guía se basa en cómo se logra la maximización del valor empresarial, el objetivo de las empresas, y presenta mediante fórmulas, acciones y casos de estudio (ejemplos ficticios) cómo la descomposición y automatización de procesos empresariales impacta en la mejora del valor empresarial.
Finalmente, se presentan los pasos prácticos de manera concisa.
1. Tres elementos que mejoran el valor empresarial
El objetivo que las empresas deben maximizar es el valor empresarial (Value, ). El valor empresarial se define como "la suma del dinero que la empresa generará en el futuro, descontado por su nivel de certeza" y se define de la siguiente manera (método DCF): (Koller et al., 2020; Damodaran, 2012)
El numerador es el monto esperado (valor esperado: Expected value, E) del flujo de caja libre (Free Cash Flow, FCF) que la empresa puede usar libremente en el año. El denominador es la tasa de descuento (la tasa de interés utilizada para convertir dinero futuro al valor presente), y es mayor cuanto mayor sea la variabilidad del desempeño, es decir, el riesgo (Risk, ) de la empresa. (Sharpe, 1964)
Si asumimos que la ganancia (Profit, ) crece continuamente a una tasa de crecimiento constante cada año (Growth, ), esta fórmula toma la siguiente forma simple (modelo de crecimiento a tasa constante): (Gordon, 1959)
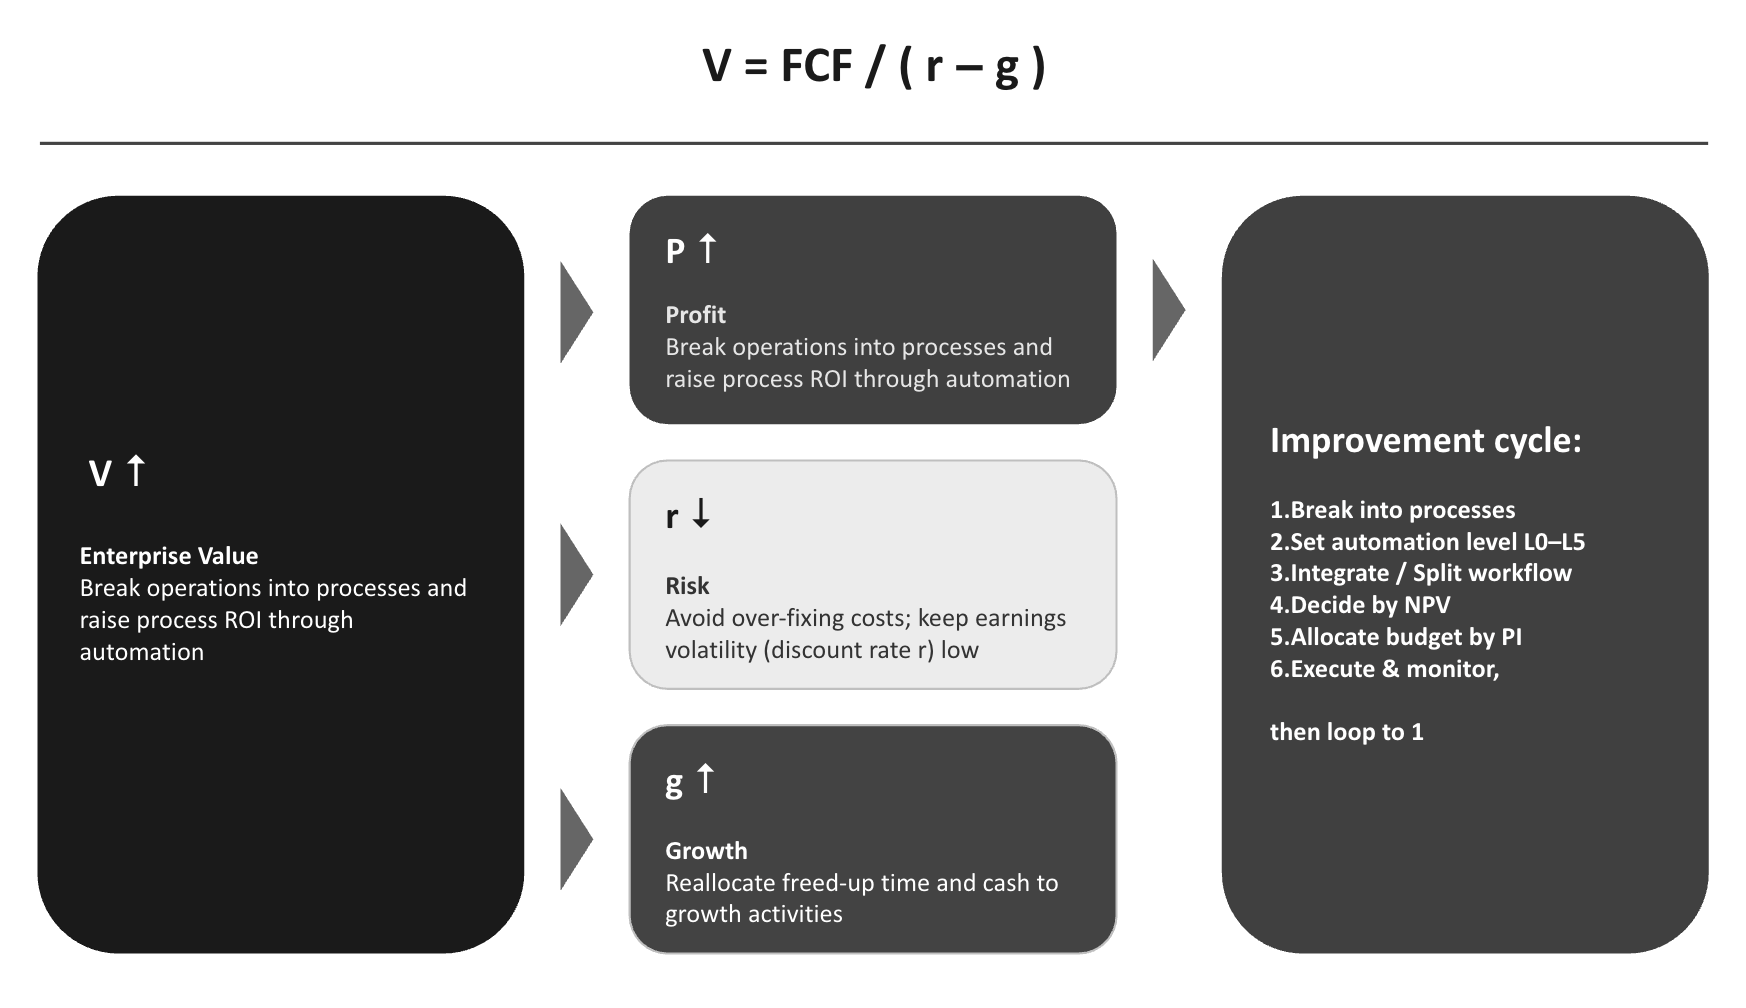
Esta fórmula es la que proporciona una visión general de todo este documento. Siguiendo esta fórmula, solo hay tres palancas que mueven el valor empresarial:
Beneficio ()aumentar → Capítulo 2: Desglosamos las operaciones y mejoramos la rentabilidad de los procesos mediante la automatización
Riesgo ()を reducir → Capítulo 3:Protegemos la estructura de costos, errores y sostenibilidad
Crecimiento ()para mejorar → Capítulo 4: Destinamos los recursos liberados al crecimiento
Y al integrar estas tres dimensiones, decidimos "dónde invertir" para mejorar el valor empresarial (Capítulo 5).
Acciones de la empresa
Estimar cuánto aumentan las ganancias () cada medida a nivel de proceso empresarial (→ Capítulo 2)
Documentar también cómo cambia el riesgo () de cada medida, y reevaluar si las medidas que aumentan las ganancias pero también aumentan el riesgo son viables desde la perspectiva del valor empresarial (→ Capítulo 3)
Evaluar también cómo se refleja el crecimiento () a través de los recursos liberados por cada medida (→ Capítulo 4)
Caso de estudio (Empresa A, cadena hotelera): Las ganancias aumentan pero el valor empresarial disminuye
La ganancia anual de la empresa A es de 1.000 millones de yenes,、 Aquí el valor empresarial es de millones de yenes. Cuando la empresa redujo significativamente al personal de recepción y limpieza e incrementó las ganancias a 1.100 millones de yenes, la calidad del servicio al cliente disminuyó, afectando la reputación y la tasa de ocupación se volvió inestable, y aumentó al 10%. Entonces millones de yenes. Aunque las ganancias aumentaron en 100 millones de yenes, el valor empresarial disminuyó aproximadamente 4.300 millones de yenes. Es importante no solo aumentar las ganancias, sino implementar medidas que no causen un aumento significativo del riesgo.
2. Aumentar las ganancias (): Descomposición y automatización de procesos
2.1 Descomponemos las ganancias hasta el nivel de proceso empresarial
La ganancia total de la empresa se puede descomponer en "Monto de inversión (Investment, ) × Tasa de retorno de inversión (Return on Investment, ROI)" para cada línea de negocio y además para cada proceso empresarial (tarea) dentro del negocio. (Porter, 1985; Autor, 2015)
La automatización y eficiencia de procesos es una inversión para mejorar la rentabilidad a nivel de proceso para mejorar la inversión. La automatización no puede considerarse a nivel de toda la empresa o división comercial. Solo cuando se descompone hasta el nivel de proceso, es posible ver claramente "dónde se concentran los recursos humanos y costos, y dónde no se genera valor". (Acemoglu & Restrepo, 2019; Brynjolfsson, Mitchell, & Rock, 2018)
Los procesos de bajo ROI se pueden identificar en los siguientes tres pasos:
(1) Medición real de costos: Medimos el costo real para cada proceso como "horas de trabajo anuales × costo por hora". (Kaplan & Cooper, 1998)
(2) Estimación de valor: La estimación puede ser aproximada. Para procesos directamente relacionados con ventas, estimamos basándonos en la relación con las ventas; para procesos indirectos, estimamos en función de "qué perderíamos si la calidad disminuyera" o comparación con precios de subcontratación.
(3) Identificamos procesos que son "alto costo × baja contribución de valor" como candidatos.
Acciones de la empresa
Descomponer el negocio en procesos empresariales (tareas) y visualizar el costo y el valor generado para cada proceso
Identificar operaciones con bajo ROI de proceso y incluirlas en la lista de candidatos para automatización y eficiencia
Caso de estudio (Empresa B, supermercado de alimentos): En qué proceso enfocarse
La empresa B está considerando qué procesos debería mejorar mediante DX. Identificamos los procesos de bajo ROI en los siguientes tres pasos:
(1) Medición real de costos ――"¿Cuánto pagamos anualmente por este trabajo?"
Solo necesitamos hacer una multiplicación:
Atención al cliente y gestión de displays: 30 horas promedio por día por tienda (total de atención, reabastecimiento y disposición de productos de múltiples empleados durante el horario de apertura) × 22 tiendas × 365 días ≒ 240.000 horas anuales. Con un salario por hora de 1.500 yenes para empleados de tiempo parcial ≒ aproximadamente 360 millones de yenes anuales
Trabajo de pedidos: 1 hora por tienda por día × 22 tiendas × 365 días ≒ 8.000 horas anuales. A razón de 3.000 yenes por hora ≒ 24 millones de yenes anuales
Creación de folletos y etiquetas de precio: 12.000 horas anuales en la oficina central y tiendas × 3.000 yenes = 36 millones de yenes anuales
Pedidos de suministros (papel para copias, artículos de limpieza, etc.): 1 hora por mes por tienda × 22 tiendas × 12 meses ≒ 260 horas anuales × 3.000 yenes ≒ aproximadamente 800.000 yenes anuales
El punto clave es expresarlo como "pagamos 24 millones de yenes por pedidos". Cuando se expresa en horas, no se siente el peso, pero cuando se expresa en dinero, se puede comparar.
(2) Aproximación de valor ――"¿Cuánto valor aporta este trabajo?"
No podemos medirlo con precisión, así que utilizamos tres métodos de medición diferentes según el tipo de proceso:
Trabajo directamente relacionado con ventas: Para atención al cliente, comparamos la tasa de compra entre clientes a los que se dirigió el personal de ventas y aquellos a los que no. Si la diferencia es grande, el valor es alto
Trabajo de apoyo: Se mide por "qué perderíamos si esto se hiciera mal": Si los pedidos se hacen de forma descuidada, aumentan los faltantes (pérdidas de ventas) y la basura (pérdidas por desechos). Si el aumento es de 5 millones de yenes anuales, el valor del trabajo de pedidos es "prevenir una pérdida de 5 millones de yenes anuales"
Comparación con precios de subcontratación: Si la creación de folletos cuesta 36 millones de yenes internamente pero podría hacerse por 12 millones de yenes mediante externalización o herramientas de generación automática, la diferencia de 24 millones de yenes es una "señal de que se está haciendo de manera demasiado cara"
(3) Cribado de dos ejes ――Seleccionar procesos de "alto costo × baja contribución de valor" como objetivo de DX
Comparamos (1) y (2) y clasificamos el costo y la contribución de valor en cuatro cuadrantes (grande/pequeño, alto/bajo):
Atención al cliente y gestión de displays
Costo: Muy alto (360 millones de yenes)
Contribución al valor: Alto (directamente relacionado con ventas)
Prioridad de DX: Bajo (aumentar personal)
Creación de folletos
Costo: Alto (36 millones de yenes)
Contribución al valor: Bajo (1/3 si se externaliza)
Prioridad de DX: Alto (candidato para automatización)
Trabajo de pedidos
Costo: Alto (24 millones de yenes)
Contribución al valor: Bajo (trabajo de apoyo que puede normalizarse)
Prioridad de DX: Alto (candidato para automatización)
Pedidos de suministros
Costo: Bajo (500.000 yenes)
Contribución al valor: Bajo
Prioridad de DX: Posterior (efecto pequeño)
El objetivo son solo aquellos de "arriba a la izquierda" ――trabajo que cuesta dinero pero no diferencia el negocio. No consideramos para automatización el trabajo como la atención al cliente, que tiene "alto costo pero también alto valor".
Sin embargo, "bajo ROI de pedidos" no significa "los pedidos no son necesarios". Los pedidos son trabajo esencial para la tienda. Lo que significa es que hacemos el mismo trabajo necesario a un costo demasiado alto de 24 millones de yenes, pero con pedidos automáticos podría hacerse al mismo valor por solo 4 millones de yenes (costo del sistema + costo de personal para excepciones). La automatización es reducir el precio mientras se mantiene el valor.
2.2 Decidimos el nivel de automatización: ¿Hasta dónde delegar para cambiar la ganancia?
El grado de automatización se expresa en 6 niveles (Level, L) generalizados a partir del estándar internacional de conducción autónoma (SAE J3016). Marcos similares se utilizan en diversas áreas como operación de redes de comunicaciones, robots quirúrgicos, análisis geotécnico, revisión de BIM, etc. (SAE International, 2021; Parasuraman, Sheridan, & Wickens, 2000; Sheridan & Verplank, 1978)
L0 (Manual): Las personas realizan todos los pasos del proceso. No se utiliza IA
L1 (Asistencia): La IA proporciona información, investiga preliminarmente y actúa como revisor. La toma de decisiones y la ejecución son realizadas por personas
L2 (Automatización parcial): La IA realiza el trabajo, pero las personas revisan y aprueban todos los casos
L3 (Automatización condicional): La IA completa desde la toma de decisiones hasta la ejecución dentro de condiciones establecidas, y las personas intervienen solo en excepciones
L4 (Automatización avanzada): En áreas limitadas, se completa sin intervención humana
L5 (Automatización completa): Las personas no son necesarias en cualquier situación (actualmente es una forma ideal y prácticamente no realizada)
El cambio en la ganancia anual cuando se eleva un proceso al nivel de automatización (Level, : L0 manual a L5 completamente automático) se puede expresar con tres términos:
Los términos en el lado derecho significan (reducción de costos de personal) — (costo operativo de IA) — (pérdida esperada por errores).
Los símbolos son los siguientes:
Costo por hora (wage, ) y horas de trabajo anuales (Hours, ): El producto de estos dos es el costo de personal actual
Tasa de participación humana (human, ): La proporción de tiempo que las personas siguen estando involucradas incluso en el nivel Costo operativo de IA (cost,
Tasa de error (error, )
), monto del daño por error (Damage, ), tasa de detección de errores por revisión humana (detect, La clave está en la forma de )
. Hasta L2 (IA realiza el trabajo y las personas revisan todos los casos), permanece alto, y el costo de personal no se reduce mucho. En el momento en que sube a L3 (solo las personas ven excepciones), cae bruscamente a la proporción de excepciones. En otras palabras, el principal campo de batalla para la efectividad está en dar ese paso único de elevar procesos estandarizados de L2 a L3. (Endsley & Kaber, 1999; Parasuraman et al., 2000) Sin embargo, hay un límite superior para el nivel
. Si los errores no se pueden deshacer (irreversible), si están relacionados con vidas humanas, salud o grandes cantidades de dinero ( es grande), si la ley requiere el juicio de un profesional certificado, o si implica juicio interpersonal ――en estos procesos, establecemos un límite superior más bajo para el nivel objetivo. Por lo tanto, el que se vuelve recursivo se expresa de la siguiente manera:En otras palabras, según la naturaleza del proceso, el nivel de automatización objetivo es el siguiente:
Procesos "estandarizados × bajo riesgo × reversibles × de gran volumen": Nivel objetivo L3~L4. Revisión humana solo en excepciones o solo monitoreo
Procesos "semi-estandarizados (requiere juicio humano final)": Nivel objetivo L2. Revisión de todos los casos por personas (IA realiza borradores)
Procesos "no estandarizados (juicio pesado, creatividad)": Nivel objetivo L1. IA actúa como revisor, la decisión es tomada por personas
Procesos "irreversibles, alto daño, requerimientos legales": Nivel objetivo L2 o inferior. Revisión de todos los casos por personas y aprobación por profesionales certificados o responsables
Procesos "interacción interpersonal, trabajo físico": Nivel objetivo L0~L1. Personas implementan, IA se limita a ayuda en preparación y registro (se espera que gradualmente se conviertan en objetivos de automatización mediante IA física) (Frohm, Lindström, Winroth, & Stahre, 2008)
Proceso de "negociación interpersonal y trabajo físico": el nivel objetivo es L0–L1. Los humanos ejecutan la tarea, mientras que la IA se limita a asistir en la preparación y registro (se espera que se automatice gradualmente mediante IA física) (Frohm, Lindström, Winroth, & Stahre, 2008)
Acciones de la empresa
Establecer como objetivo la transición de procesos estandarizados de bajo riesgo a L3 donde solo las personas ven excepciones
Para procesos irreversibles, de alto daño o con requerimientos legales, no forzar la subida de nivel
Para procesos irreversibles, de alto daño o que requieren cumplimiento normativo, no force un aumento de nivel.
Caso de estudio (Empresa C, fábrica de componentes automotrices): El impacto es 3 veces mayor entre L2 y L3
), el efecto esmillones de de yen/año. L3 (solo el 15% con baja confianza de IA es verificado por humanos,) se eleva a, de yen/año. Con la misma IA, el efecto cambia aproximadamente 3 veces dependiendo de si se puede dejar de "revisar todos los casos por humanos". Por otro lado, la "aprobación final del juicio de envío" es un proceso irreversible que se vincula directamente a la recuperación del mercado en caso de flujo de defectos, por lo que establecí el límite en L2.
2.3 Transformar el flujo de negocio: ¿aplicar el existente o rediseñarlo?
Al considerar el nivel objetivo en 2.2, hay dos opciones: si transformar o no el flujo de negocio.
Opción A (Aprovechamiento del flujo existente): El flujo de trabajo existente (la división de procesos y el flujo de verificación) permanece igual, aplicando IA a cada proceso.
Opción B (Transformación del flujo): Basándose en IA, rediseñar cómo se dividen los procesos y dónde se coloca la verificación humana.
La opción A requiere menos inversión y puede iniciarse rápidamente, pero tiene un techo. El flujo existente está estructurado con la premisa de que "los humanos trabajan y los humanos verifican", por lo que incluso con IA, la verificación humana permanece igual y la tasa de participación no disminuye. Además, lo que más reduce el efecto de automatización no es el proceso en sí, sino las "conexiones" entre procesos (entrega, transcripción y re-verificación intermediadas por humanos). Si las conexiones permanecen en manos humanas, el trabajo se detiene allí, no disminuye y el efecto se estanca en la barrera L2 (estado donde los humanos verifican todos los casos). El efecto realmente salta en el paso a L3 (solo los humanos ven las excepciones), pero para progresar allí es necesario rediseñar el flujo en sí. (Davenport & Short, 1990; Davenport, 1993)
La transformación del flujo de negocio es redefinir los "límites del negocio" en base a IA. Tiene dos direcciones que parecen opuestas cuando se ven hacia atrás. (Hammer, 1990; Hammer & Champy, 1993)
Integración (eliminar conexiones): Reunir procesos adyacentes separados y hacerlos fluir sin interrupciones. La entrega intermediada por humanos desaparece, facilitando que el flujo completo avance a L3.
Descomposición (dividir un proceso): Separar un bloque de proceso en una parte estandarizada que puede ser reglamentada (flujo automático) y una parte que requiere juicio (que los humanos se hagan cargo), automatizando solo la parte estandarizada.
Aunque parecen opuestos, ambos son parte del rediseño de responsabilidad: "qué se automatiza y dónde permanece el juicio y la responsabilidad humanos". El trabajo específico consiste en estos 3 pasos, que forman un flujo continuo:
Redibujar límites: Integrar procesos adyacentes para eliminar conexiones, o descomponer un proceso en partes estandarizadas y partes de juicio.
Reposicionar por umbral: Establecer el umbral (disparador de automatización) por confianza de IA, monto, novedad, etc., trazando una línea de "hasta aquí es automático, de aquí es humano".
Reorganizar controles: Cambiar el método de revisión de verificación de todos los casos → muestreo → solo excepciones → solo monitoreo, aligerándose gradualmente según el desempeño (fijar los procesos que no deben quitarse).
Cuál opción A o B elegir también depende de la magnitud de la mejora de gananciade cada una.
de flujo \frac{\\Delta P_{\\text{ij}}(L_{B},\\, t) - \\Delta P_{\\text{ij}}(L_{A},\\, t)}{(1 + r)^{t}}\\mspace{6mu} > \\mspace{6mu}\\Delta I_{\\text{ij}}\\quad \\Rightarrow \\quad Se adopta la Opción B (Transformación de flujo)
es grande. Es seguro invertir en la opción B comenzando por los procesos donde el riesgo sigue siendo alto. (Trigeorgis & Reuer, 2017)
Acciones de la empresa
Luego rediseñó el flujo con la opción B. Primero la integración: conectó de un extremo a otro "recepción de reclamación → registro → cálculo inicial de pago de seguros", eliminando la entrega entre empleados (conexión), permitiendo que reclamaciones estándar fluyeran automáticamente hasta el cálculo de tasación. Luego la descomposición: dividió "tasación de pago de seguros" en cálculo mecánico de monto (reglamentable) y juicio final de viabilidad de pago (que los humanos asumen).
Posteriormente diseñó el umbral y el control según el monto de daño
. Para "recepción y registro de reclamación", un error puede ser corregido después por teléfono,
siendo pequeño, por lo que se eliminó la verificación de todos los casos (la pérdida por dejar de verificar es 1 millón de registros × 1% × 2.000 yen = 2 millones de yen/año, mientras que el costo de verificación completa es 25 millones de yen/año, no vale la pena). Por el contrario, el "juicio final de viabilidad de pago" afecta directamente a la vida del cliente y la credibilidad de la empresa,
siendo grande (la pérdida por dejar de verificar es 20.000 registros × 1% × 1 millón de yen = 200 millones de yen/año, muy superior al costo de verificación completa de 30 millones de yen/año), por lo que se mantuvo la verificación del tasador. Rediseñaron la responsabilidad integrando las conexiones para eliminarlas y descomponiendo el juicio para dejarlo en los humanos. 2.4 ¿Vale la pena invertir?: Decidir por VPN En el diseño de 2.2 a 2.3, se determinó la mejora de ganancia
Caso de estudio (Empresa D, compañía de seguros de daños): Superar barreras combinando integración y descomposición
Si el VPN es positivo, esa inversión aumenta el valor empresarial. Al comparar múltiples proyectos, se clasifican por el Índice de Rentabilidad (Profitability Index, PI), que es la ganancia por yen invertido. Hay dos puntos cuidadosos. Primero, la cantidad invertida
incluye no solo el costo del sistema, sino también los gastos de reorganización de procesos, capacitación y preparación de datos. Segundo, el efecto inicialmente incurre en costos de aprendizaje y se vuelve temporalmente negativo, levantándose después de 1-2 años (llamado la curva J de productividad). No juzgue como "fracaso" por pérdidas del primer año; juzgue la continuación por KPI intermedios (tasa de preparación de datos, precisión, tasa de automatización). (Brynjolfsson, Rock, & Syverson, 2021)
Además, umbral y control a la cantidad de daños Para proyectos individuales, juzgar si VPN es positivo; para comparar múltiples proyectos, usar PI. Alinear el período de evaluación de inversión con el período de sostenimiento del efecto, no el período de depreciación. No abandonar por pérdidas del primer año; juzgar la continuación por KPI intermedios.
2.4 ¿Vale la pena invertir?: Decidir con el VAN
La empresa E invierte 120 millones de yen (sistema 80 millones de yen + preparación de datos y capacitación 40 millones de yen) en la automatización de IA del plan de asignación. El efecto es −10 millones de yen en el año 1 (aprendizaje adelantado), +20 millones de yen en el año 2, +35 millones de yen/año en el año 3 en adelante ( ). Con un horizonte de 5 años, el VPN es aproximadamente −35 millones de yen, pero como el sistema se puede usar 10 años, evaluando a 10 años el VPN es aproximadamente +60 millones de yen (PI = 0,5). El período de evaluación y el tratamiento de la pérdida inicial dividen la conclusión de la decisión de inversión.
3. Reducir riesgo ( ): Estabilizar la estructura de costos
Acciones de la empresa
.
en el denominador, y cuanto mayor sea la fluctuación del desempeño (alzas y bajas de ganancia), mayor será
. Por lo tanto, al avanzar la automatización, no solo es necesario ver "cuánta ganancia se aumenta", sino también "cómo cambia la fluctuación del desempeño =
Caso de estudio (Empresa E, empresa de transporte por camión): La conclusión cambia según el período de evaluación
El principal camino por el quese mueve por automatización es el cambio en la estructura de costos. Cuando se reemplaza el costo laboral (gasto variable reducible según ventas) con costo de sistema (gasto fijo que no se reduce aunque caigan las ventas), el costo no disminuye en recesión, la fluctuación de ganancia aumenta y
sube.Para suprimir
, es efectivo mantener los costos lo más posible como gastos variables. (Mandelker & Rhee, 1984) . Priorizar contratos de pago por volumen, arrendamiento, etc., que permitan reducir costos en línea con las ventas. Para grandes inversiones fijas, confirmar la resiliencia en escenarios de recesión (ventas −20%, etc.) antes de ejecutar. En la evaluación de medidas, no solo ver el tamaño del costo anual, sino también la variación de
por la fijación de costos. El factor principal que cambia es la estructura de costos. Cuando se reemplaza la nómina de personal (costos variables que pueden reducirse según las ventas) por costos de sistemas (costos fijos que no se pueden reducir aunque caigan las ventas), los gastos no disminuyen en períodos de recesión, lo que provoca mayores fluctuaciones en la rentabilidad. La empresa F comparó 2 opciones de cómo usar computadoras para operar la respuesta a consultas con IA. Opción de propiedad propia: Comprar un servidor de alto rendimiento por cuenta propia. Una vez comprado, el precio unitario es bajo, pero el costo es casi fijo año a año (= gasto fijo) usándolo o no.
Acciones de la empresa
En años de auge cuando hay muchas consultas, la opción de propiedad propia con precio unitario más bajo tiene menor costo anual. Viendo solo esto, la opción de propiedad propia parece correcta.
Pero cuando llega la recesión y las consultas caen un 30%, aparece la diferencia. La opción de pago por volumen automáticamente reduce el costo un 30% con el volumen reducido, pero la opción de propiedad propia ya compró el servidor, por lo que el costo casi no disminuye. Vender caídas pero costos no caen—la fluctuación de ganancia (alzas y bajas) aumenta.
Las empresas con mayor fluctuación de ganancia tienen mayor tasa de descuento , agrandando el denominador de
Caso de estudio (Empresa F, empresa SaaS): elegir la opción más económica reduce el valor empresarial
4. Elevar el crecimiento (
): Dirigir recursos liberados al crecimiento
El tercer palanca es el crecimiento (Growth,
). La tasa de crecimiento sostenible se determina por el producto de "el porcentaje de ganancia reinvertido (tasa de reinversión,
)" y "la tasa de retorno de la reinversión (Return on Invested Capital, ROIC)". (Damodaran, 2012; Koller et al., 2020)
La automatización eleva a través de tres caminos. Primero, la mejora de rentabilidad de proceso (Capítulo 2) eleva el ROIC en sí.
Segundo, si se reasignan las horas humanas y el efectivo liberados a negocios de crecimiento (desarrollo de productos, nuevos mercados, adquisición de clientes), laaumenta.
El tercer apalancamiento es el crecimiento (Growth, ). La tasa de crecimiento sostenible es "la proporción de ganancias reinvertidas (tasa de reinversión, )」y el producto de la "Tasa de retorno sobre el capital invertido (Return on Invested Capital, ROIC)". (Damodaran, 2012; Koller et al., 2020)
La automatización se produce a través de tres canales para mejorar.
En primer lugar, la mejora de la rentabilidad del proceso (Capítulo 2) aumenta el ROIC en sí mismo.
En segundo lugar, si se reasignan las horas-persona y el flujo de caja liberados a tareas de crecimiento (desarrollo de productos, nuevos mercados, adquisición de clientes), aumenta.
En tercer lugar, dado que los procesos automatizados no aumentan significativamente los costos incluso cuando se incrementa el volumen de procesamiento, se elimina el cuello de botella de "no poder crecer por falta de personal".
Como se puede ver en la forma de una mejora de 1 punto en tiene el mismo impacto en el valor empresarial que una disminución de 1 punto en . El impacto en el valor empresarial varía enormemente según si se termina la automatización como "reducción de costos" o se la transforma en "fuente de crecimiento".
Acciones de la empresa
Aprobar la recuperación del tiempo liberado por la automatización no solo mediante reducción de personal, sino como parte de un plan de reasignación a actividades de crecimiento.
Planificar simultáneamente con inversiones de escala, como expansión de canales de distribución, para negocios que poseen procesos con costos marginales reducidos.
Gestionar los datos acumulados durante el proceso de automatización como un activo que genere la próxima mejora y nuevos servicios.
Caso de estudio (Empresa G, Servicio de aprendizaje en línea): Aunque la ganancia es la misma, el valor es 1,5 veces mayor
La Empresa I liberó el 60% del tiempo de instructores mediante corrección asistida por IA y respuesta automática (L3: solo problemas difíciles se derivan a instructores). La ganancia anual es de 500 millones de yenes, anteriormente era , ROIC=10%, por lo que 、 millones de yenes.
Si el tiempo liberado se dedica al desarrollo de nuevos cursos , el ROIC se convierte en 12%, entonces、 millones de yenes.
Aunque la ganancia del período sigue siendo de 500 millones de yenes, solo la mejora en crecimiento multiplica el valor empresarial aproximadamente 1,5 veces. Si se mide la automatización únicamente por "cantidad de reducción de costos", se pasa por alto completamente este efecto.
5. Dónde invertir: Optimización global de la asignación presupuestaria
Los objetivos de inversión en automatización son los procesos descompuestos en la sección 2.1 ( es (=negocio,=proceso). Una vez que se haya calculado el VPN de cada proceso incorporando ganancia (Capítulo 2), riesgo (Capítulo 3) y crecimiento (Capítulo 4), el problema final es cómo asignar el presupuesto limitado (Budget, ) a qué procesos y en qué cantidad.
max{xij} Σ NPVij(xij) s.t. Σ xij ≤ B
Aquí es la cantidad de inversión asignada a la automatización del proceso (la variable de decisión de cuánto invertir). es el valor presente neto generado por esa inversión, y la restricción de la derecha expresa la condición de que "la suma total de inversiones en todos los procesos no exceda el presupuesto ".
En la práctica, basta con clasificar por IP (VPN por cada yen invertido) en orden descendente y adoptar hasta que se agote el presupuesto. Lo correcto es distribuir entre múltiples procesos en orden de eficiencia, no invertir todo el monto en el único proceso que parece más rentable. (Brealey, Myers, & Allen, 2020; Kundisch & Meier, 2011)
Acciones de la empresa
No aprobar proyectos individualmente, sino ordenar todos los candidatos por IP y adoptar de arriba hacia abajo hasta agotar el presupuesto.
No adoptar proyectos con VPN negativo basándose en tendencias o ejemplos de otras empresas.
En la solicitud de presupuesto, incluir estos 4 elementos: ① mejora de ganancia (incluido el período de pérdida inicial), ② cambio en la tasa de descuento r por fijación de costos, ③ medidas de error en procesos con daño significativo, ④ monto de inversión, y tomar decisiones de aprobación dentro de este marco.
Caso de estudio (Empresa H, Empresa constructora / Construcción): ¿Cómo distribuir un presupuesto de 150 millones de yenes?
Los candidatos a automatización (procesos) de la Empresa H y su evaluación se resumen de la siguiente manera:
Automatización de facturación y pago (Contabilidad): Monto de inversión 20 millones de yenes, VPN=36 millones de yenes, IP=1,8 (genera 1,8 yenes de valor por cada yen invertido =la eficiencia más alta)
Topografía con dron y gestión de productos terminados (Obra): Monto de inversión 120 millones de yenes, VPN=60 millones de yenes, IP=0,5 (el monto absoluto del VPN es máximo, pero la eficiencia es inferior a la de contabilidad)
Creación automática del diario de trabajo: Monto de inversión 30 millones de yenes, VPN=−3 millones de yenes, IP=−0,1 (VPN es negativo =reduce el valor empresarial, por lo que no se adopta)
En orden de IP, primero asignamos contabilidad (20 millones de yenes) y luego topografía con dron (120 millones de yenes), totalizando 140 millones de yenes. El diario de trabajo no se adopta aunque sobren fondos, porque su VPN es negativo. Si hubiera pensado "porque es una empresa constructora, primero la obra", habría pasado por alto el proyecto de contabilidad más eficiente (ganar 1,8 yenes con 1 yen).
6. Procedimiento práctico: Pasos para que directivos y profesionales se comprometan
El contenido anterior se resume como el orden en el que implementarlo realmente. Ejecute los siguientes pasos para cada proceso:
Establecer el objetivo en el valor empresarial: No medir la iniciativa solo por el monto de ganancia, sino evaluar su impacto en tres aspectos: ganancia (), riesgo () y crecimiento () (Capítulo 1)
Descomponer las operaciones en procesos: Dividir el negocio en procesos (tareas), medir costos reales por proceso y aproximar el valor, seleccionando procesos de "alto costo × bajo valor" como candidatos a automatización (2.1)
Decidir el nivel de automatización objetivo: Determinar hasta dónde llevar cada proceso (de L0 a L5) considerando tanto el efecto como los límites (irreversibilidad, magnitud del daño, regulación legal, naturaleza interpersonal). Apuntar a L3 para procesos estándar y bajo riesgo (2.2)Evaluar la necesidad de transformación de flujo: Primero intentar pequeñamente con el flujo existente; para procesos que se estancan en L2, redefinir los límites del negocio mediante "integración" de procesos adyacentes o "descomposición" de un solo proceso. Comparar inversión adicional y efecto adicional para decidir (2.3)
Evaluar la inversión por VPN: Presupuestar no solo el costo del sistema, sino también reorganización, capacitación y preparación de datos; decidir aprobación por si VPN es positivo. No abandonar ante pérdida del primer año; juzgar continuidad por KPI intermedios (2.4)
Incorporar riesgo y crecimiento: Verificar si la fijación de costos aumenta la tasa de descuento y si los recursos liberados pueden destinarse a crecimiento (
) (Capítulos 3 y 4) no aumenta o se asignen los recursos liberados al crecimiento () (Capítulos 3 y 4)
Distribuir presupuesto en orden de IP: Ordenar procesos candidatos por IP (VPN por cada yen invertido) en orden descendente y adoptar hasta agotar presupuesto. No adoptar si VPN es negativo (Capítulo 5)
Ejecutar, monitorear y hacer circular: Medir resultados reales después de la implementación (tiempo de trabajo, tasa de error, monto de daño) y revisar descomposición, nivel y límites en la siguiente ronda (utilizando modelos como IS Success Model). Volver al paso 1 (DeLone & McLean, 2016; Schryen, 2013)
Este procedimiento no es único, sino que se repite; con cada ciclo aumenta la precisión estimada de cada valor y mejora el alcance y la precisión de la automatización.
Conclusión
Bajo el tema de "Guía de automatización de operaciones empresariales", hemos organizado, tomando como base investigaciones académicas y el conocimiento de profesionales experimentados, cómo considerar e implementar iniciativas de transformación digital para maximizar el valor empresarial. Esperamos que sea de utilidad para abordar la mejora de actividades empresariales a través de un proceso consistente, sin importar qué nuevas tecnologías o cambios sociales lleguen en el futuro.
Referencias bibliográficas
1. Acemoglu, D., & Restrepo, P. (2019). Automation and new tasks: How technology displaces and reinstates labor. Journal of Economic Perspectives, 33(2), 3–30.
Resumen: Marco que concibe la automatización como "reasignación de capital de tareas", mostrando el efecto de sustitución y el efecto de recreación por nuevas tareas.
2. Autor, D. H. (2015). Why are there still so many jobs? The history and future of workplace automation. Journal of Economic Perspectives, 29(3), 3–30.
Resumen: Artículo que argumenta que la automatización avanza a nivel de tarea, no de profesión, y que el valor de tareas complementarias aumenta.
3. Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of corporate finance (13th ed.). McGraw-Hill Education.
Resumen: Libro de texto estándar de finanzas corporativas que cubre VPN, índice de rentabilidad (IP), selección de inversión bajo restricción de capital, etc.
4. Brynjolfsson, E., Mitchell, T., & Rock, D. (2018). What can machines learn, and what does it mean for occupations and the economy? AEA Papers and Proceedings, 108, 43–47.
Resumen: Evalúa la aptitud de aprendizaje automático (SML) a nivel de tarea y demuestra que muchas profesiones solo permiten automatizar tareas parciales, requiriendo rediseño de funciones.
5. Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372.
Resumen: Demuestra que la tecnología de uso general requiere inversión complementaria en activos intangibles, generando caída inicial de productividad y posterior salto (Curva J).
6. Damodaran, A. (2012). Investment valuation: Tools and techniques for determining the value of any asset (3rd ed.). Wiley.
Resumen: Sistematiza evaluación por DCF y técnicas prácticas de valuación como crecimiento=tasa de reinversión × ROIC.
7. Davenport, T. H. (1993). Process innovation: Reengineering work through information technology. Harvard Business School Press.
Resumen: Presenta metodología para innovar procesos empresariales sobre la base de TI; libro fundamental de innovación de procesos.
8. Davenport, T. H., & Short, J. E. (1990). The new industrial engineering: Information technology and business process redesign. Sloan Management Review, 31(4), 11–27.
Resumen: Artículo pionero que sostiene que TI y rediseño de procesos empresariales deberían ser originalmente uno solo, presentando perspectiva de rediseño de procesos.
9. DeLone, W. H., & McLean, E. R. (2016). Information systems success measurement. Foundations and Trends in Information Systems, 2(1), 1–116.
Resumen: Modelo D&M que mide el éxito de sistemas de información de forma multidimensional: calidad de sistema/información/servicio, uso, satisfacción y beneficio neto.
10. Endsley, M. R., & Kaber, D. B. (1999). Level of automation effects on performance, situation awareness and workload in a dynamic control task. Ergonomics, 42(3), 462–492.
Resumen: Investigación ergonómica que demuestra experimentalmente el impacto del nivel de automatización en desempeño, conciencia situacional y carga de trabajo.
11. Frohm, J., Lindström, V., Winroth, M., & Stahre, J. (2008). Levels of automation in manufacturing. Ergonomia – International Journal of Ergonomics and Human Factors, 30(3).
Resumen: Marco que etapifica la automatización manufacturera dividiendo en aspecto físico y aspecto cognitivo (perspectiva de automatización de tareas corporales).
12. Gordon, M. J. (1959). Dividends, earnings, and stock prices. The Review of Economics and Statistics, 41(2), 99–105.
Resumen: Artículo clásico que fundamentó el modelo de crecimiento constante (modelo de descuento de dividendos).
13. Hammer, M. (1990). Reengineering work: Don’t automate, obliterate. Harvard Business Review, 68(4), 104–112.
Resumen: Origen del BPR que predica no automatizar operaciones existentes, sino recrear el proceso mismo.
14. Hammer, M., & Champy, J. (1993). Reengineering the corporation: A manifesto for business revolution. HarperBusiness.
Resumen: Libro de gestión que sistematiza rediseño fundamental de procesos empresariales (reingeniería).
15. Kaplan, R. S., & Cooper, R. (1998). Cost & effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
Resumen: Técnica para visualizar costos y rentabilidad a nivel de proceso y actividad mediante costeo basado en actividades (ABC).
16. Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley.
Resumen: Libro estándar práctico sobre valuación de valor empresarial basada en DCF y generadores de valor (ROIC, crecimiento) (McKinsey).
17. Kundisch, D., & Meier, C. (2011). IT/IS project portfolio selection in the presence of project interactions. Wirtschaftsinformatik Proceedings 2011.
Resumen: Revisión de literatura sobre selección de cartera considerando interacciones entre proyectos de TI.
18. Mandelker, G. N., & Rhee, S. G. (1984). The impact of the degrees of operating and financial leverage on systematic risk of common stock. Journal of Financial and Quantitative Analysis, 19(1), 45–57.
Resumen: Demuestra que apalancamiento operacional (proporción de costos fijos) y apalancamiento financiero elevan el riesgo sistemático de acciones (β).
19. Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics – Part A, 30(3), 286–297.
Resumen: Marco que asigna nivel de automatización por cada una de las 4 funciones: obtención, análisis, juicio y ejecución de información.
20. Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
Resumen: Clásico que presentó el concepto de cadena de valor y estableció la perspectiva de descomponer la creación de valor a nivel de actividad.
21. SAE International. (2021). J3016: Taxonomy and definitions for terms related to driving automation systems for on-road motor vehicles.
Resumen: Norma internacional que define L0 a L5 de conducción autónoma. Modelo de generalización base de los 6 niveles de automatización de esta guía.
22. Schryen, G. (2013). Revisiting IS business value research: What we already know, what we still need to know, and how we can get there. European Journal of Information Systems, 22(2), 139–169.
Resumen: Sintetiza investigación sobre valor de inversión en TI e integra cuestiones de evaluación como activos intangibles, efectos de retraso y capacidad organizacional.
23. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425–442.
Resumen: Artículo que presentó CAPM mostrando la relación entre riesgo y rendimiento esperado, sentando las bases de la relación entre tasa de descuento y riesgo.
24. Sheridan, T. B., & Verplank, W. L. (1978). Human and computer control of undersea teleoperators. MIT Man-Machine Systems Laboratory.
Resumen: Investigación que mostró el prototipo original de 10 niveles de automatización; fuente primaria de teoría de etapas de automatización en todas las industrias.
25. Trigeorgis, L., & Reuer, J. J. (2017). Real options theory in strategic management. Strategic Management Journal, 38(1), 42–63.
Resumen: Revisión que argumenta que bajo incertidumbre, comenzar pequeño con flexibilidad para expandir o retirarse (opciones reales) tiene valor.
Leído
Siguiente lectura ↓