
Articles
企业业务自动化指南
Product
Career
本文由日语原文自动翻译而成
引言
DX和业务自动化应该如何思考和推进?许多企业都在以各种不同的方式推进,我想经营层和相关负责人也在为采用哪种方法而感到头痛。
本指南基于企业目标——企业价值最大化——由哪些要素实现这一认识,用数学公式、行动方案和案例研究(虚构案例)来说明企业业务分解和自动化如何对改善企业价值产生影响。
最后,我们将简洁地提示实践的步骤。
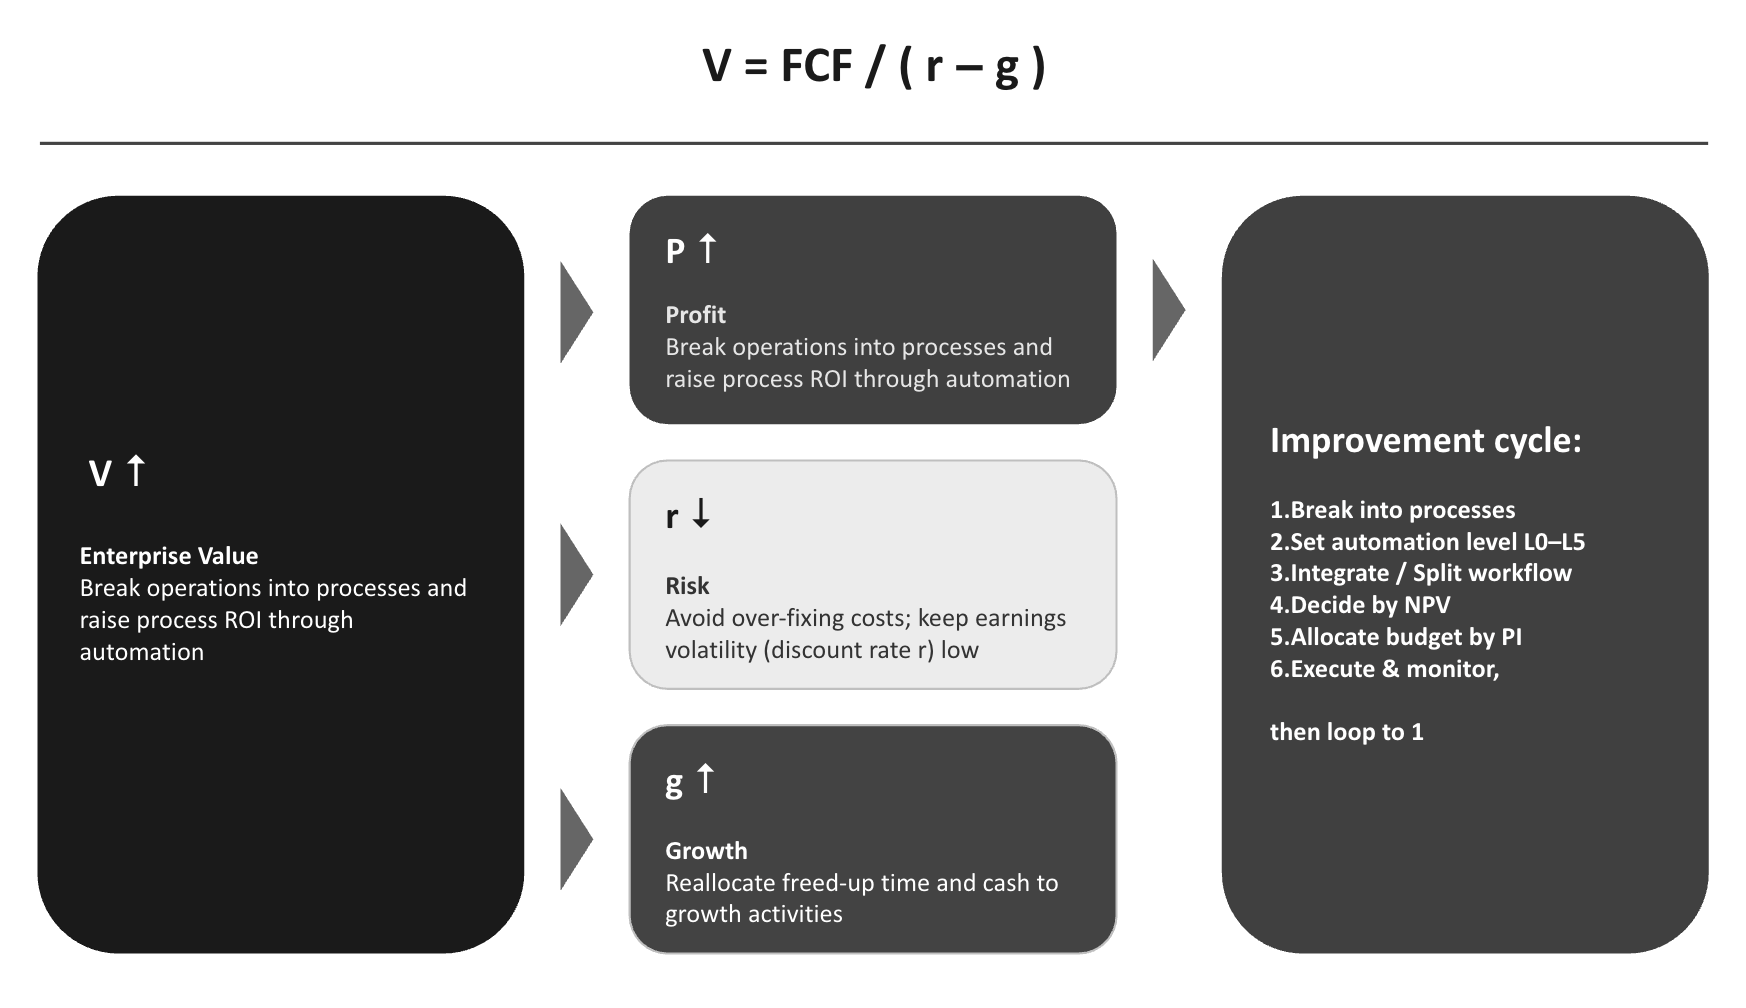
1. 提升企业价值的3个要素
企业应该最大化的目标函数是企业价值(Value、 )。企业价值是指"公司未来赚取的资金按其确定性折现后的总和",定义如下(DCF法)。 (Koller et al., 2020; Damodaran, 2012)
分子的 是、 年公司能够自由支配的资金(自由现金流:Free Cash Flow, FCF)的预期金额(期望值:Expected value, E)。分母的 是折现率(将未来资金折现为现值时所用的利率),公司业绩波动越大,即风险(Risk、 )越高,其值就越大。 (Sharpe, 1964)
如果假设利润(Profit、 )每年以一定的增长率(Growth、 )持续增长,则该公式简化为以下形式(恒定增长率模型)。 (Gordon, 1959)
这个公式是本文的总体框架。根据该公式,驱动企业价值的杠杆只有以下3个:
利益()增加 → 第2章:分解业务,通过自动化提高流程的盈利性
风险()降低 → 第3章:保护成本结构、错误和可持续性
增长()来提升 → 第4章:将释放的资源用于增长
通过结合这3个因素来决定"投资于何处",从而提升企业价值(第5章)。
企业行动
按业务工序单位估算该措施能增加多少利润()(→第2章)
同时标注该措施如何改变风险(),并重新评估利润增加但风险也增加的措施是否从企业价值角度采纳(→第3章)
评估该措施节省的资源如何转化为增长(),包括这一环节(→第4章)
案例研究(A公司·酒店连锁):利润增加,企业价值却下降
A公司年利润为10亿日元、、 。企业价值为 亿日元。在这里,大幅削减前台员工和清扫人员,利润增至11亿日元,但由于服务质量下降,口碑和入住率变得不稳定, 上升到10%。那么 亿日元。利润虽然增加了1亿日元,企业价值却下降了约43亿日元。重要的是不仅要增加利润,还要实施不会导致风险增加的措施。
2. 增加利润():业务分解和自动化
2.1 将利润分解到业务工序
全公司利润可以分解为各事业 ,进一步分解为事业中各业务工序 (任务)的"投资额(Investment、 )× 投资回报率(Return on Investment, ROI)"。 (Porter, 1985; Autor, 2015)
业务自动化·效率化就是提高工序级收益率 的投资。仅停留在公司整体或事业部单位是无法考虑自动化的。只有分解到工序,才能看清"在哪里投入了人力和成本,又在哪里没有创造价值"。 (Acemoglu & Restrepo, 2019; Brynjolfsson, Mitchell, & Rock, 2018)
可以通过以下3个步骤找出ROI低的工序。
(1) 成本实测:按工序"年工时 × 时间单价"实测成本。 (Kaplan & Cooper, 1998)
(2) 价值估算:价值可以用近似值。直接产生销售的工序用销售关系来估算,间接工序则用"如果质量下降会失去什么"或与外包价格的比较来估算。
(3) 将"成本大 × 价值贡献低"的工序作为候选对象。
企业行动
将事业分解为业务工序(任务),使各工序的成本和所创造的价值可视化
识别工序ROI低的业务,列入自动化·效率化候选清单
案例研究(B公司·食品超市):该瞄准哪个工序
B公司通过DX检讨应该效率化哪些工序。通过以下3个步骤找出ROI低的工序。
(1) 成本实测――"该工作每年花了多少钱"来计算
只需做乘法。
顾客服务·卖场打造:每店每天共计30小时(开店期间多名员工的顾客服务·理货·陈列的总计)× 22店 × 365天 ≒ 年24万小时。以兼职为主的时薪1,500日元计,年约3.6亿日元
订货业务:每店每天1小时 × 22店 × 365天 ≒ 年8,000小时。按时薪3,000日元计,年2,400万日元
传单·价签制作:总部和各店年12,000小时 × 3,000日元 = 年3,600万日元
办公用品订购(复印纸·清洁用具等):每店每月1小时 × 22店 × 12个月 ≒ 年260小时 × 3,000日元 ≒ 年80万日元
关键是用"订货花了2,400万日元"这种说法。如果用小时表示就体会不到这笔钱的重量,但换成金额就能比较了。
(2) 价值近似――"该工作大约值多少钱"来估算
无法精确测量,所以按工序类型用3种测量方法区分对待。
直接产生销售的工作:以顾客服务为例,比较"店员问候过的顾客和没问候过的顾客购买率差异有多大"。差异大说明价值高
幕后工作用"如果做砸了会失去什么"来测量:以订货为例,如果订货不周密就会增加缺货(销售机会失失)和废弃(报废损耗)。如果增幅达年500万日元,那么订货业务的价值就是"防止了年500万日元的损失"
与外包价格比较:社内制作传单年花3,600万日元,但外包或用自动生成工具年只需1,200万日元的话,差额2,400万日元就是"过度操作的信号"
(3) 两轴筛选――"成本大 × 价值贡献低"的工作纳入DX对象
并排列出(1)和(2),按成本和对价值的贡献分为4个象限(大小·高低)。
顾客服务·卖场打造
成本:特大(3.6亿日元)
对价值的贡献:高(直接产生销售)
DX优先度:低(增加人手)
传单制作
成本:大(3,600万日元)
对价值的贡献:低(外包仅为1/3)
DX优先度:高(自动化候选)
订货业务
成本:大(2,400万日元)
对价值的贡献:低(可规则化的幕后工作)
DX优先度:高(自动化候选)
办公用品订购
成本:小(50万日元)
对价值的贡献:低
DX优先度:延后(效果小)
只需瞄准左上的"花钱多但并非决出胜负的工作"。像顾客服务这样"成本大但价值也高"的工作不作为自动化候选。
但是,"订货ROI低"≠"订货不必要"。订货是店铺必不可少的工作。必需的工作目前花费年2,400万日元这个过高的价格,但如果采用自动订货系统,同样的工作可以用年400万日元(系统费用+例外处理的人件费)完成,这就是在保持价值不变的情况下仅降低成本的自动化。
2.2 确定自动化级别:委托到什么程度,利润会改变多少
自动化程度用自动驾驶国际标准(SAE J3016)推广的6阶自动化级别(Level, L)来表示。通信网络运维、手术机器人、开发审查、BIM审查等各个领域都采用类似框架分类。 (SAE International, 2021; Parasuraman, Sheridan, & Wickens, 2000; Sheridan & Verplank, 1978)
L0(手动):人完成所有工序。不使用AI
L1(支持):AI通过信息提示、事前调查、讨论来支持。判断和执行由人进行
L2(部分自动化):AI进行工作,但人对全部进行确认并最终批准
L3(条件自动化):在规定条件内AI完成从判断到执行的全过程,仅在出现例外时人才介入
L4(高度自动化):在有限领域内,无需人的介入即可完成
L5(完全自动化):在任何情况下都不需要人(目前是理想形态,基本未实现)
将某工序的自动化级别(Level、 :L0手动~L5完全自动)提升时,年利润的变化 可以用3项表示。
等号右侧的项表示(人件费削减)-(AI运用费)-(错误的期望损失)。
符号说明如下:
时间单价(wage、 )和年工时(Hours、 ):这两者的乘积是现状的人件费
人的参与率(human、 ):即使升至级别 也继续参与工作的时间比例
AI运用费(cost、 )
错误率(error、 )、每个错误的损害额(Damage、 )、人工检查发现错误的检测率(detect、 )
关键在于 的形状。直到L2(AI工作,人全部确认)为止, 保持高位,人件费削减并不多。一升到L3(仅在例外时人见面), 就会一下子降低到例外比例。也就是说,效果的主战场是将定型业务从L2提升到L3这一步。 (Endsley & Kaber, 1999; Parasuraman et al., 2000)
但是,级别有上限 。错误无法取消(不可逆)、涉及人命、健康、巨额资金( 大)、法律要求资格人士判断、包含对人的判断――对于这些工序,要设定目标级别的上限较低。因此,可达成的表示如下:
也就是说,根据工序性质确定如下自动化级别目标:
"定型 × 低风险 × 可逆 × 大量"的工序:目标级别为L3~L4。人仅在例外时检查或仅进行监视
"半定型(最终判断需人来)"的工序:目标级别为L2。人对全部确认(AI进行初稿)
"非定型(重判断·创造性)"的工序:目标级别为L1。AI作为讨论伙伴,决定由人来做
"不可逆·高损害·法令要求"的工序:目标级别为L2以下。人对全部确认,资格人士·责任人批准
"对人交涉·身体作业"的工序:目标级别为L0~L1。人进行实施,AI仅限于准备、记录辅助(预计随着Physical AI发展逐步成为自动化对象) (Frohm, Lindström, Winroth, & Stahre, 2008)
企业行动
检查是否存在"虽然引入了AI但全体人员仍保留"L2止步的工序
将定型·低风险工序的目标设定为迁移至仅例外时由人审看的L3
对于不可逆·高损害·有法令要求的工序,不要勉强提升级别
案例研究(C公司·汽车零部件工厂):L2和L3效果相差3倍
C公司生产的零部件外观检查需要10名检查员·年20,000小时(人件费6,000万日元)。引入AI检查摄像头即使是L2(人对全部重新确认、)时,效果也是 万元/年。L3(AI自信度低的15%才由人确认,)时, 万元/年。同样的AI,能否停止"人工查看所有案件"会导致效果相差约3倍。另一方面,"出货判定的最终批准"是不良品流出会直接导致市场召回的不可逆处理,因此上限设在L2。
2.3 业务流程变革:沿用现有流程还是重新设计
在2.2中讨论目标级别时,有是否进行业务流程变革这两种选择。
A案(沿用现有流程):保持现有工作流程(工序划分和检查流程),在各工序中应用AI
B案(流程变革):以AI为前提,重新设计工序划分方式和人工检查的位置
A案投资小、启动快,但有上限。现有流程是以"人工操作、人工确认"为前提建立的,即使引入AI,人工确认仍会保留,参与率 不会下降。此外,最大削弱自动化效果的不是工序本身,而是工序之间的"衔接处"(人工中转、抄写、重复确认)。如果衔接处仍保留人工操作,作业会在那里停滞, 不会下降,效果在L2的壁垒处(人工全部确认)停滞不前。要实现效果跳跃,需要进入L3(仅例外由人工查看),但这需要重新设计流程本身。(Davenport & Short, 1990; Davenport, 1993)
业务流程变革是指以AI为前提重新划定"业务边界"。这种做法看似相反,但有两个方向。(Hammer, 1990; Hammer & Champy, 1993)
整合(消除衔接处):将分散的相邻工序整合在一起,形成一贯流。消除人工中转,整个流程更容易进入L3
分解(分割一个工序):将一个工序分成可规则化的标准部分(自动流转)和需要判断的部分(由人工承担),仅对标准部分进行自动化
虽然看似相反,但两者都是"哪部分自动流转、哪部分保留人工判断和责任"这一责任重新设计的一部分。具体工作包括以下3个环节,这些环节形成一个连贯的流程。
重新划定边界:整合相邻工序以消除衔接处,或将一个工序分解为标准部分和判断部分
按阈值重新配置:根据AI置信度、金额、新颖性等阈值(自动化触发点),划分"到此为止自动、从此以后由人工"的界线
调整控制方式:将审查方式从全部确认→抽样→仅例外情况→仅监控进行阶段性简化(必须保留的工序固定不变)
选择A案还是B案也取决于各自的利润改善的大小。
整合的效果主要体现在前者( 的减少)。B案需要额外投资 (流程重组、培训、数据整备),选择B案的条件是上述差额的现值大于额外投资。
如果不等号反向(额外效果未达到额外投资),则保持A案。实务中,安全的做法是先用A案小规模开始,确认技术与业务的匹配程度,然后从效果在L2壁垒处停滞的工序开始按顺序投资B案——这类工序的特征是"引入了AI却所有人力仍然保留",即 仍然很高的工序。(Trigeorgis & Reuer, 2017)
企业行动
首先在现有流程基础上小规模自动化,确定效果在L2壁垒处停滞的工序
对于停滞的工序,通过相邻工序的"整合"或单个工序的"分解"重新划定业务边界
根据边界设计阈值和控制方式(审查方法),与自动化级别一起纳入运营规则
流程变革要与额外投资一起估算,与额外效果相比后决定取舍
对每个工序估算损害额 , 较大的部分保留人工检查
案例研究(D公司·财产保险公司):结合整合与分解越过壁垒
D公司在事故应对中导入了AI。最初采用A案,按现有流程在"受理·记录·查勘·支付"各工序中应用AI,由员工全部确认,但工序间的文件交接仍为人工操作,效果微弱。典型的L2壁垒。
随后用B案重新设计了流程。首先是整合。将原来分散的"事故受理→记录→保险金初期计算"整合成一贯流,消除了员工之间的交接(衔接处),使标准事故自动流向查勘计算。其次是分解。将"保险金支付查勘"分成金额机械计算(可规则化)和支付可否最终判断(由人工承担)两部分。
在此基础上,根据损害额 设计了阈值和控制。"事故受理·记录"即使出错也可以后续电话补正, 较小,因此取消了全部确认(取消检查增加的损失为 100,000件 × 1% × 2,000日元 = 年200万日元,而全部确认费用年2,500万日元,不划算)。相反,"支付可否最终判断"错误直接影响客户生活和公司信用, 较大(取消检查增加的损失为 20,000件 × 1% × 1,000,000日元 = 年2亿日元,远超全部确认费用年3,000万日元),因此保留了查勘员的确认。衔接处通过整合来消除,判断则通过分解保留给人工,这样进行了责任的重新设计。
2.4 投资是否值得:用NPV判断
根据2.2~2.3的设计,利润改善 得以确定。投资的采否通过净现值(Net Present Value, NPV)来判断,即将生涯效果折算为现值后减去投资额。(Brealey, Myers, & Allen, 2020)
NPV为正时,该投资会增加企业价值。比较多个项目时,用投资1元钱的收益即收益率指数(Profitability Index, PI)排序。有两点需要注意。第一,投资额 包括系统费用,也包括业务重组、培训、数据整备的费用。第二,效果初期会由于学习成本先行出现负值,1~2年后才开始上升(称为生产率的J曲线)。不要因为首年亏损就判定为"失败",而应通过中期KPI(数据整备率、精度、自动化率)来判断是否继续。(Brynjolfsson, Rock, & Syverson, 2021)
企业行动
逐个项目用NPV是否为正来判断,比较多个项目用PI判断
投资评价期应与效果持续期相匹配,而非与折旧期相匹配
不因首年亏损而撤退,继续与否由中期KPI判断
案例研究(E公司·卡车运输公司):评价期改变结论
E公司投资1.2亿日元(系统8,000万日元+数据整备·培训4,000万日元)用于配车计划的AI化。效果为第1年−1,000万日元(学习先行),第2年+2,000万日元,第3年后+3,500万日元/年()。按5年计算NPV约为−3,500万日元,但系统可用10年,按10年评价时NPV约为+6,000万日元(PI=0.5)。评价期和初期亏损的处理方式决定了投资判断的结论。
3. 降低风险():稳定费用结构
第二个杠杆是折现率 。 的分母,业绩波动(利润浮动)越大的公司, 越大。因此在推进自动化时,不仅要看"利润增加多少",还要看"业绩波动= 如何变化"。(Sharpe, 1964; Mandelker & Rhee, 1984)
自动化中 变化的主要途径是费用结构的改变。将人工费(根据销售额可以减少的变动费)替换为系统费(销售额下降也减不了的固定费),在衰退时费用不会下降,利润波动增大, 上升。 的抑制手段是尽可能保持费用为变动费。(Mandelker & Rhee, 1984)
企业行动
优先采用按使用量计费、租赁等能根据销售额调整费用的合同
大型固定投资要在衰退情景(销售额−20%等)下验证耐性后才执行
在评估方案时,不仅看年度成本大小,也要看费用固定化导致的 变化
案例研究(F公司·SaaS企业):选便宜的反而企业价值下降
F公司为运行AI问题应答,用两个方案比较了计算机使用方式。
自有方案:自己购买高性能服务器。一旦购买,单价便宜,但无论使用与否每年费用基本固定(=固定费)
按使用量计费方案:使用外部AI服务,按使用量付费。单价略高,但不使用就不付费(=变动费)
景气好问询多的年份,单价便宜的自有方案年度成本更低。仅看这一点,自有方案似乎是正确答案。
但一旦景气下行问询减少3成,差异就会出现。按使用量计费方案会随着使用量减少自动降低费用3成,而自有方案因为已经购买了服务器,费用几乎不会减少。销售额下降但费用不下降——即利润波动(浮沈)增大。
利润波动越大的公司折现率 越高, 的分母越大,企业价值越低。因此即使自有方案在平常年度成本便宜,考虑到衰退风险后的企业价值也可能不如按使用量计费方案。"成本最便宜的方案"与"企业价值最高的方案"必不相同。
4. 提高增长():将浮出的资源用于成长
第三个杠杆是增长(Growth, )。持续增长率由"利润中用于再投资的比例(再投资率, )"与"再投资的收益率(Return on Invested Capital, ROIC)"的乘积决定。(Damodaran, 2012; Koller et al., 2020)
自动化通过3条途径提高 。
首先,工序收益性改善(第2章)直接提高ROIC。
其次,将浮出的人工时间和现金重新配置到成长业务(产品开发、新市场、客户获取),可以提高 。
第三に,自动化后的工程即使增加处理量,成本也几乎不会增加,因此"人手不足导致无法增长"的瓶颈就会被打破。
根据其形式可以看出, 中的1个百分点的改善 与1个百分点的下降对企业价值的影响大小相同。自动化是以"成本削减"而告终,还是转化为"增长的资本",这在很大程度上改变了对企业价值的影响方式。
企业的行动
不仅通过裁员来收回自动化节省的工时,而是与增长业务的重新配置计划一起批准
对于边际成本下降的工程所在的事业,要与扩大销售渠道等规模投资同时规划
对在自动化过程中积累的数据,要作为产生下一步改善和新服务的资产来管理
案例研究(G公司·在线学习服务):利润相同但价值提升1.5倍
I公司通过AI批改和自动应答(L3:仅将难题转给讲师),释放了讲师60%的时间。年度利润为5亿日元, 。按照传统 ,ROIC=10%时为 、 亿日元。
如果将释放的时间用于新课程开发, ,ROIC=12%,则为、 亿日元。
即使当期利润仍为5亿日元,仅通过改善增长性,企业价值就约提升1.5倍。如果只以"成本削减额"来衡量自动化,就会完全忽视这种效果。
5. 投资方向:预算配置的整体最优
自动化的投资对象是第2.1章中分解的工程 (=事业,=工程)。当利润(第2章)、风险(第3章)和增长性(第4章)织入的各工程NPV都已算出后,最后就变成了有限预算(Budget, )如何配置到各工程这一问题。
max{xij} Σ NPVij(xij) s.t. Σ xij ≤ B
这里 是分配给工程 的自动化投资额(投入多少的决策变量)。 是该投资产生的净现值,右侧约束条件表示"对全部工程的投资总额不超过预算 "。
在实践中,按PI(每投资1日元的NPV)从高到低排序,采纳至预算耗尽即可充分发挥作用。与其把全部资金投入看起来收益最高的单一工程,不如按效率高低分配到多个工程才是正确的判断。 (Brealey, Myers, & Allen, 2020; Kundisch & Meier, 2011)
企业的行动
不逐项批准,而是将全部候选项按PI顺序排列,从上往下采纳至预算耗尽
NPV为负的项目,不以流行或其他企业案例为理由而采纳
在报请批示书中记载①利润改善(包括初期赤字期间)、②费用固定化导致的折扣率r的变化、③损害较大工程的错误对策、④投资额,共4项,以此框架进行批准判断
案例研究(H公司·建筑公司/建筑业):预算1.5亿日元如何分配
H公司的自动化候选项(工程)及其评价整理如下。
发票和支付处理自动化(财务):投资额2000万日元,NPV=3600万日元,PI=1.8(每投资1日元产生1.8日元的价值=效率最高)
无人机测量·竣工管理(现场):投资额1.2亿日元,NPV=6000万日元,PI=0.5(NPV绝对额最大,但效率不及财务)
作业日报自动生成:投资额3000万日元,NPV=−300万日元,PI=−0.1(NPV为负=减少企业价值,不采纳)
按PI顺序,先分配财务(2000万日元),再分配无人机测量(1.2亿日元),共1.4亿日元。作业日报因NPV为负,即使有剩余预算也不采纳。若认为"建筑公司应该先从现场考虑",就会忽视效率最高的财务项目(1日元赚1.8日元)。
6. 实践步骤:经营者和实务工作者的推进步骤
将上述内容整理成实际推进的顺序。请按照以下步骤,对每个工程循环执行。
将目标设定为企业价值:不仅以利润额衡量施策,而是以对利润()、风险()和增长性()的影响进行评估(第1章)
将业务分解为工程:将事业细分为工程(任务),逐个工程实测成本并估算价值,将"成本大×价值贡献低"的工程列为自动化候选(2.1)
确定目标自动化等级:用效果()和上限(不可逆性、损害大小、法令、涉人性)两方面判断各工程应提升至L0~L5中的哪一级。定型、低风险工程应以L3为目标(2.2)
判断流程变革的必要性:先在现有流程基础上小规模试点,若工程在L2陷入瓶颈,则通过相邻工程的"整合"或单工程的"分解"重新划分业务边界。比较追加投资和追加效果后决策(2.3)
用NPV判断投资可行性:除系统成本外,还要纳入重组、培训、数据整备等费用进行估算,以NPV是否为正来决定取舍。初年度亏损不应撤退,而要用中期KPI继续判断(2.4)
织入风险和增长性:确认费用固定化是否会导致折扣率 上升,释放的资源是否能用于增长()(第3、4章)
按PI顺序配置预算:将候选工程按PI(每投资1日元的NPV)从高到低排列,采纳至预算耗尽。NPV为负的不采纳(第5章)
执行、监测并循环:导入后测量实际成果(工时、错误率、损害额),在下一轮循环中重新审视分解、等级和边界(可活用IS Success Model等)。返回第1步 (DeLone & McLean, 2016; Schryen, 2013)
本步骤不是一次性完成,每循环一次各数值的估算精度就会提高,自动化的范围和精度也会随之提升。
结语
以"企业业务自动化指南"为主题,基于学术研究和实务工作者的见解,整理了为实现企业价值最大化而进行DX施策检讨和实施的内容。无论今后出现什么样的新技术或社会变化,我们希望本指南能够帮助通过一贯的流程来推进企业活动的改善。
参考文献
1. Acemoglu, D., & Restrepo, P. (2019). Automation and new tasks: How technology displaces and reinstates labor. Journal of Economic Perspectives, 33(2), 3–30.
概要:将自动化理解为"任务向资本的重新配置",展示了替代效应和新任务再创造效应的框架。
2. Autor, D. H. (2015). Why are there still so many jobs? The history and future of workplace automation. Journal of Economic Perspectives, 29(3), 3–30.
概要:论证自动化以任务为单位进行,被取代任务的价值随之提升的学术论文。
3. Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of corporate finance (13th ed.). McGraw-Hill Education.
概要:NPV、收益性指数(PI)、资本约束下的投资选择等企业财务标准教科书。
4. Brynjolfsson, E., Mitchell, T., & Rock, D. (2018). What can machines learn, and what does it mean for occupations and the economy? AEA Papers and Proceedings, 108, 43–47.
概要:按任务单位评估机器学习的适应度(SML),论证许多职业仅部分任务可自动化,需要进行职务再设计。
5. Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372.
概要:论证通用技术需要无形资产的互补投资,产生初期生产率下降和后期飞跃(J曲线)的实证研究。
6. Damodaran, A. (2012). Investment valuation: Tools and techniques for determining the value of any asset (3rd ed.). Wiley.
概要:体系化了DCF评估以及增长率=再投资率×ROIC等估值实务手法的资料。
7. Davenport, T. H. (1993). Process innovation: Reengineering work through information technology. Harvard Business School Press.
概要:展示了以IT为前提革新业务流程方法论的流程创新基础书。
8. Davenport, T. H., & Short, J. E. (1990). The new industrial engineering: Information technology and business process redesign. Sloan Management Review, 31(4), 11–27.
概要:主张IT与业务流程再设计原本应一体化,提出流程再设计视角的先驱论文。
9. DeLone, W. H., & McLean, E. R. (2016). Information systems success measurement. Foundations and Trends in Information Systems, 2(1), 1–116.
概要:从系统/信息/服务质量、使用、满意度、净效益等多维度衡量信息系统成功的D&M模型。
10. Endsley, M. R., & Kaber, D. B. (1999). Level of automation effects on performance, situation awareness and workload in a dynamic control task. Ergonomics, 42(3), 462–492.
概要:用实验方法论证自动化等级对成果、情景认识、工作负荷的影响的人因工程研究。
11. Frohm, J., Lindström, V., Winroth, M., & Stahre, J. (2008). Levels of automation in manufacturing. Ergonomia – International Journal of Ergonomics and Human Factors, 30(3).
概要:将制造业自动化分为物理侧面和认知侧面进行阶段化的框架(身体任务自动化视角)。
12. Gordon, M. J. (1959). Dividends, earnings, and stock prices. The Review of Economics and Statistics, 41(2), 99–105.
概要:建立了恒定增长模型(股利折扣模型)基础的经典论文。
13. Hammer, M. (1990). Reengineering work: Don’t automate, obliterate. Harvard Business Review, 68(4), 104–112.
概要:主张不是自动化现有业务,而应重新创造流程本身的BPR原点。
14. Hammer, M., & Champy, J. (1993). Reengineering the corporation: A manifesto for business revolution. HarperBusiness.
概要:体系化了业务流程的彻底再设计(重组)的管理书籍。
15. Kaplan, R. S., & Cooper, R. (1998). Cost & effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
概要:通过作业成本法(ABC)按工程、活动单位可视化成本和收益性的手法。
16. Koller, T., Goedhart, M., & Wessels, D. (2020). Valuation: Measuring and managing the value of companies (7th ed.). Wiley.
概要:基于DCF的企业价值评估与价值创造驱动因素(ROIC、增长)的实务标准书(麦肯锡)。
17. Kundisch, D., & Meier, C. (2011). IT/IS project portfolio selection in the presence of project interactions. Wirtschaftsinformatik Proceedings 2011.
概要:考虑IT项目间相互作用的投资组合选择相关文献综述。
18. Mandelker, G. N., & Rhee, S. G. (1984). The impact of the degrees of operating and financial leverage on systematic risk of common stock. Journal of Financial and Quantitative Analysis, 19(1), 45–57.
概要:论证营业杠杆(固定费比率)和财务杠杆提高股票系统性风险(β)的实证研究。
19. Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics – Part A, 30(3), 286–297.
概要:按获取信息、分析、判断、执行4种功能分别设定自动化等级的框架。
20. Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
概要:提出价值链概念,建立按活动单位分解价值创造视角的经典著作。
21. SAE International. (2021). J3016: Taxonomy and definitions for terms related to driving automation systems for on-road motor vehicles.
概要:定义自动驾驶L0~L5的国际标准。是本指南自动化6个阶段的基础通用化模型。
22. Schryen, G. (2013). Revisiting IS business value research: What we already know, what we still need to know, and how we can get there. European Journal of Information Systems, 22(2), 139–169.
概要:综述IT投资价值研究,整理无形资产、延迟效应、组织能力等评估要点。
23. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425–442.
概要:提出展示风险与期望收益关系的CAPM,奠定折扣率与风险关系基础的论文。
24. Sheridan, T. B., & Verplank, W. L. (1978). Human and computer control of undersea teleoperators. MIT Man-Machine Systems Laboratory.
概要:展示自动化10阶段原型,成为全行业自动化阶段论源流的研究。
25. Trigeorgis, L., & Reuer, J. J. (2017). Real options theory in strategic management. Strategic Management Journal, 38(1), 42–63.
概要:论证在不确定性下,小规模启动且能扩大、撤退的灵活性(实物期权)具有价值的综述。
已读
接下来阅读 ↓