Articles
Moat kinh doanh theo nghiên cứu mới nhất:AI đa năng và các agent AI chuyên biệt tạo ra những rào cản cạnh tranh nào
Product
Career
Overview
サービスの利益率の高さと、高い利益率を維持する期間を持続させるためには、競合の模倣・参入を構造的に妨げるMoat(経済的な堀)の設計・構築が重要です。本稿は、最新の学術研究と実務家の見解をもとに、Moatをコスト構造、顧客側のロックイン、ネットワーク・プラットフォーム、無形資産、市場構造・戦略の5つのカテゴリ・19項目に整理し、汎用AI(基盤モデル)と特化型(業界特化・バーティカル)AIエージェントのMoatについても解説します。結論としては、優秀な事業は複数のMoatを重ねており、特にAI時代においてはモデルの性能そのものはMoatになりにくく、業界固有データの学習ループ、顧客ワークフローへの深い組み込み、計算資源・流通網といった補完資産がMoatの中心になっています。
はじめに
ニーズが大きく(需要が大きい)、かつ難しい技術などを活用することで競合サービスが少ない(供給が少ない)ほど、サービスの利益は大きくなります。ただ、時間が経過すると、外部環境の変化に伴うニーズの変化や、技術の普及や陳腐化による競合サービスの増加によって、徐々に利益率が落ちていき、完全競争市場のように利益(経済的利益)が0(売上とコストがほとんど一致する状態)になるような状態に近づきます。
サービスの利益率の高さや、高い利益率を維持する期間を持続するために、サービスのMoat(経済的な堀)を設計・構築します。一代で世界トップクラスの規模まで成長した企業(Microsoft、Amazon、Google、NVIDIAなど)を見ると、製品の優秀さは当然として、他社が参入できない構造を時間をかけて築いたことがその急成長の大きな要因となります。Buffettはこの構造を、城を守る「堀」になぞらえてMoatと呼び、投資判断の中核に据えてきました。
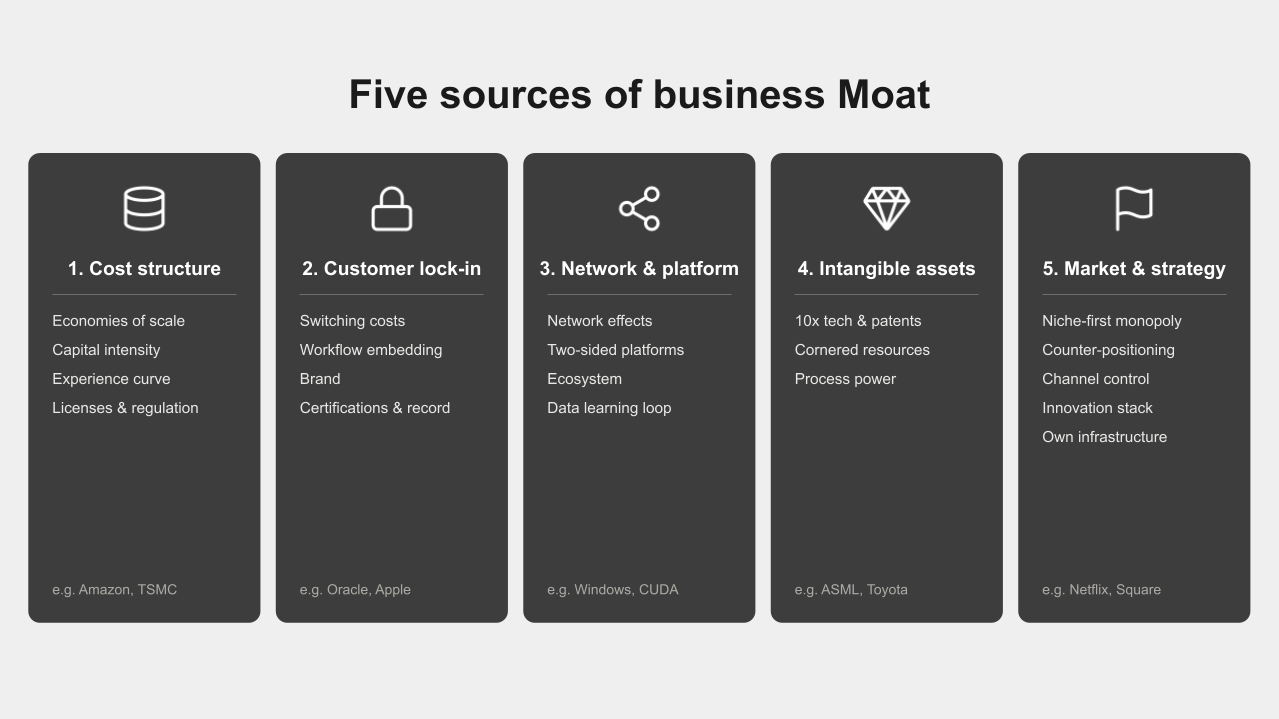
ここでは、最新の学術研究・実務家の見解を踏まえて、Moatを5つのカテゴリ・19項目に整理します。近年の汎用AIや垂直特化型AIエージェントのMoatについても記載します。
Moatの定義
Moatとは何かについて、研究や実務では以下のように捉えられています。
新規参入者が既存企業と同じ条件で競争することを妨げる構造的要因:Porterは規模の経済、製品差別化、資本、スイッチングコスト、流通チャネル、コスト優位、政府政策の7つを参入障壁として整理しました (Porter, 1980)。
競合より持続的に高いリターンを生み、かつ模倣できない条件:Helmerは、Moat(同氏の用語ではPower)を「便益(benefit)と障壁(barrier)の両方を満たすもの」と定義します。便益だけなら単なる強み、障壁だけなら利益なき防御であり、両方が揃って初めてMoatになります (Helmer, 2016)。
資源が「価値・希少性・模倣困難性・組織活用」を満たすこと:リソースベースドビュー(RBV)では、VRIOの4条件を満たす資源のみが持続的競争優位をもたらすと説明されます (Barney, 1991)。
投資家の視点では「高いROICの持続性」:実務では、Moatの有無は投下資本利益率(ROIC)が資本コストを上回る状態をどれだけ長く維持できるかで測定されます (Mauboussin & Callahan, 2024; Morningstar/VanEck, 2025)。
したがってMoatとは、"競合の模倣・参入を構造的に妨げ、平均を超えるリターンを長期に持続させる仕組み"と定義できます。
Moatの種類と具体例
コスト構造によるMoat
新規参入者が、既存企業と同じコストで事業を運営できない状態をつくる障壁です。
規模の経済:生産・調達・物流の規模拡大により単位コストが下がり、後発が同じ価格を提示できない構造です (Porter, 1980; Helmer, 2016)。例:Amazonは世界最大の物流網とAWSの規模により、同じ価格と配送速度を後発が再現できません。
巨額の初期投資(資本障壁):参入に巨額の先行投資が必要で、その回収リスクが新規参入者を躊躇させます (Porter, 1980)。例:TSMCの最先端半導体工場は1棟2兆円超を要し、資金力のある企業でも追随がほぼ現れません。生成AIの基盤モデル開発も、計算資源への数千億円規模の投資が同型の障壁になりつつあります (Azoulay et al., 2024)。
規模と無関係なコスト優位(経験曲線・独自資源):累積生産量による習熟、独自の原材料・立地・優遇措置など、資金では買えないコスト優位です (Porter, 1980)。例:SpaceXはロケット再利用(一度打ち上げたロケットの機体を回収し、整備して再び打ち上げに使う)の累積経験により、打ち上げコストで競合の数分の一を実現しています。
政府政策・規制・免許:免許・認可・電波・薬事承認など、制度そのものが参入者数を制限します (Porter, 1980)。例:通信キャリアは有限の電波免許に守られ、各国とも実質数社の寡占が続いています。
顧客側のロックインによるMoat
顧客が「乗り換えたくても乗り換えられない」状態をつくる障壁です。
スイッチングコスト:顧客がデータ移行・再学習・業務停止の痛みなしに他社へ移れない状態です (Klemperer, 1995; Helmer, 2016)。例:Oracleの基幹データベースは移行リスクが大きすぎるため、数十年にわたり高価格でも解約されません。
業務・ワークフローへの埋め込み:自社製品が顧客の日常業務プロセスの中核に組み込まれ、「外すと業務が止まる」状態です。例:Salesforceは営業組織の業務フロー全体に組み込まれることで、単なる機能比較では代替されなくなりました。a16zは2026年のレポートで、AIアプリケーションのMoatの源泉の一つとして、この「ワークフローの深さ」を挙げています (a16z, 2026)。
ブランド・製品差別化:顧客が価格比較をせずに指名買いする心理的な資産です (Porter, 1980; Masters & Thiel, 2014)。例:Appleは同等スペックの競合より高価格でも選ばれ、スマートフォン業界の利益の大半を占有しています。
長期契約・認証・実績要件:業界の調達慣行として長期契約や認証取得・導入実績が必須で、新規参入者が入札の土俵に乗れない状態です。例:航空・医療機器では認証取得に数年を要するため、実績を持つ既存企業が半永久的に受注を続けます。
ネットワーク・プラットフォームによるMoat
利用者が増えるほど価値が増し、先行者に需要が自己増殖的に集まる障壁です。
ネットワーク効果(直接):利用者が増えるほど製品価値そのものが高まり、先行者へ自己増殖的に需要が集まります (Katz & Shapiro, 1985; Masters & Thiel, 2014)。例:Facebookは「友人がいるから使う」という直接ネットワーク効果で、機能面で優れた後発SNSを退けました。
二面ネットワーク効果(プラットフォーム):供給側(開発者・出品者)と需要側(利用者)が相互に呼び合うループです (Parker & Van Alstyne, 2005)。例:Windowsは「利用者が多いからソフトが作られ、ソフトが多いから利用者が増える」という二面ループでOSシェア9割超を維持し、米独占禁止訴訟でもこの「アプリケーションの参入障壁」が独占の核心と認定されました。
エコシステム・補完財の囲い込み:自社製品の周囲にツール・人材・教育・周辺製品の生態系が育ち、その総体が乗り換え不能になる状態です (Azoulay et al., 2024)。例:NVIDIAのCUDAは世界中のAI開発者の技能とコード資産そのものとなり、GPU単体の性能競争を超えた障壁になっています。
データの蓄積と学習ループ:利用されるほど独自データが蓄積して製品精度が上がり、後発との差が自動的に開く構造です (Hagiu & Wright, 2023)。例:Google検索は数十年分の検索行動データで精度を高め続け、後発が同じ品質に到達できません。ただし後述のとおり、データは「保有量」ではなく「学習ループが回っているか」が本質であることが近年の研究で明確になっています。
無形資産によるMoat
法律や組織能力といった、目に見えない資産による障壁です。
独自技術・特許(10倍優位):既存の代替手段より、コストや実行時間などが10倍優れた独自技術を持っている、もしくは法的に模倣を禁じる特許によるMoatです (Masters & Thiel, 2014)。例:創薬企業は特許存続期間中、一つの薬剤で年間数兆円の売上を法的独占のもとで得られます。
希少資源・人材の占有(コーナードリソース):事業に不可欠な資源・供給元・人材を自社だけが押さえている状態です (Helmer, 2016)。例:ASMLはEUV露光装置を世界で唯一製造でき、半導体産業全体が同社への依存を避けられません(技術難易度の高さ、巨大な初期投資、供給網の独占など)。生成AIでは、トップ研究者と大規模計算資源の占有(トップ人材やGPU、クラウドとの巨額の契約)が同型のMoatとして機能しています (Azoulay et al., 2024)。
プロセスパワー(組織能力):長年の改善で組織に染み込んだ、文書化しても真似できない業務プロセスです (Helmer, 2016; Barney, 1991)。例:トヨタ生産方式は工場見学まで公開されているのに、数十年経っても他社が同水準を再現できていません。
市場構造・戦略によるMoat
市場の選び方とビジネスモデルの設計そのものが障壁になるケースです。
ニッチ市場の先行独占:大企業が参入するには小さすぎ、しかし自社が支配すれば拡張の起点になる市場を先に取る戦略です (Masters & Thiel, 2014)。例:Amazonはまず「書籍のネット通販」という狭い市場を完全支配してから、全商品カテゴリへ展開しました。
カウンターポジショニング:既存大手が「真似すると自社の既存事業を破壊してしまう」ため追随できないビジネスモデルです (Helmer, 2016; Christensen, 1997)。例:Netflixの定額配信に、延滞料が稼ぎ頭だったBlockbusterは追随できませんでした。
流通チャネルの占有:顧客への到達経路(棚・代理店・アプリストア・検索結果)を押さえ、後発が顧客に届かない状態です (Porter, 1980)。例:コカ・コーラは世界中の自販機・飲食店・小売の棚を押さえ、味の優劣以前に後発品が顧客の目に触れません。
イノベーション・スタック(複合Moat):単一の工夫ではなく、互いに補強し合う複数の革新の「束」を築き、部分的な模倣では機能しない状態です (McKelvey, 2020)。例:Square(スマホや専用リーダーなどでお店やネットで手軽にクレジットカード決済ができるサービス)は独自ハードウェア・手数料体系・即時審査など十数個の革新の束により、Amazonの参入すら撃退しました。
新興市場での自前インフラ構築:インフラ未整備の市場で決済・物流などを自前で構築し、それ自体が後発への壁になる戦略です (Hoffman & Yeh, 2018)。例:メルカドリブレは南米で決済網と物流網を自前で構築し、Amazonですら容易に攻略できない障壁としました。
AI事業のMoat
汎用AI(基盤モデル)のMoat
OpenAI、Anthropic、Googleなどが開発する汎用の基盤モデルは、「モデルの性能そのものはMoatになりにくい」という厳しい競争環境にあります (Bornstein et al., 2023)。似たアーキテクチャと似たデータで訓練されるため性能が収斂しやすく、オープンソースモデルの追い上げも速いためです。イノベーション経済学の分析では、汎用AIのMoatはモデルではなく、その周囲の「補完資産」に宿ると整理されています (Azoulay et al., 2024)。
巨額の初期投資(資本障壁):最先端モデルの訓練には数千億〜数兆円規模の計算インフラ投資が必要であり、これは伝統的な資本障壁そのものです (Azoulay et al., 2024)。例:最先端モデルを訓練できるGPUクラスタを確保できる企業は世界で数社に限られ、資金力と供給網の両方が壁になっています。
規模の経済:利用者が多いほど推論インフラの稼働率が上がり単位コストが下がるため、価格競争で先行者が有利になります。例:大手基盤モデル企業は同性能の推論を後発より安く提供でき、API価格の引き下げ競争で体力勝負に持ち込めます。
データの蓄積と学習ループ:利用者との対話から得られるフィードバック(RLHF等)がモデル改善に還流する構造は、データ学習ループ型のMoat候補です。ただしNBER論文は、このループが本当に持続的なデータネットワーク効果を生むかは「まだ断定できない」と慎重に評価しています (Azoulay et al., 2024)。
ブランド・製品差別化:消費者の頭の中で「AI=この製品」となる指名の座は、古典的なブランドのMoatです。例:ChatGPTは生成AIの代名詞となり、性能で並ばれても利用者の第一想起を握り続けています。
流通チャネルの占有:OSやブラウザ、業務ソフトへの標準搭載(デフォルトの座)を押さえれば、後発は性能以前に利用者へ到達できません。例:GoogleはAndroidと検索、MicrosoftはWindowsとOfficeという既存チャネルに自社AIを組み込み、配布力そのものを障壁にしています。
エコシステム・補完財の囲い込み:API・ツール群・プラグインの上に外部開発者の資産が蓄積すると、モデルの乗り換えはエコシステム全体の移行を意味するようになります。例:NVIDIAのCUDAが示したように、開発者の技能とコード資産の蓄積は単体性能を超える障壁になります。
希少資源・人材の占有(コーナードリソース):最先端の研究者は世界で数百人規模と希少であり、その占有はHelmerの言うコーナードリソースに該当します (Helmer, 2016; Azoulay et al., 2024)。例:主要AIラボは研究者に数億円規模の報酬を提示し、人材そのものを囲い込んでいます。
政府政策・規制・免許:各国のAI規制への準拠体制や政府との関係構築は、後発にとっての参入コストになりつつあります。例:規制の厳しい金融・医療・政府向け市場では、監査対応やコンプライアンス体制を先に整えた企業が指名されます。
汎用AIのMoatは「モデルの重み」ではなく、資本障壁・規模の経済・データループ・ブランド・流通・エコシステム・人材という補完資産の束であり、構造的には過去のOSやクラウドの覇権争いと同じ力学(古いMoat)が働いています (Azoulay et al., 2024)。
特化型(業界特化・バーティカル)AIエージェントのMoat
法務・医療・建設・金融など特定業界の業務を代替する特化型AIエージェントは、汎用モデルの性能向上に「飲み込まれる」リスク(いわゆるGPTラッパー問題)と隣り合わせです。しかし実務家の分析では、防御の源泉をモデルの外に置くことで、むしろSaaSより強いMoatを築き得ることが示されつつあります (a16z, 2026; VC Cafe, 2026)。
業務・ワークフローへの埋め込み:業界固有の業務手順・例外処理・関係者調整を製品に写し取ると、価値は「モデル」ではなく「ワークフロー」に宿るため、基盤モデルが更新されても模倣されません (a16z, 2026)。例:リーガルAIのHarveyは独自モデルの開発を取りやめ、法律事務所の業務フローへの組み込みの深さで競争する戦略に転じました。
データの蓄積と学習ループ:業務処理を通じて蓄積される業界固有データは汎用モデルの訓練データには存在せず、「利用→蓄積→精度向上→さらに利用」のループが回れば持続的なMoatになります (Hagiu & Wright, 2023)。例:業務での自動化率・精度が学習ループで改善し続ける製品は、後発が同じ精度に到達するまでの時間そのものが障壁になります。
カウンターポジショニング:特化型エージェントはIT予算ではなく人件費の予算と競合する「Service as Software」であり、席数課金で収益を立てる既存SaaS大手は、自社の収益モデルを破壊せずに「完了した業務量・削減した工数」への成果ベース課金へ移行できません (Helmer, 2016; VC Cafe, 2026)。例:人身傷害訴訟向けのEvenUpに法律事務所が支払うのは、ライセンス料ではなくパラリーガルの成果物への対価であり、削減工数に連動した課金は顧客のP/L上の効果と自社収益を一致させ、値下げ圧力への耐性を生みます。
スイッチングコスト(乗り換え費用):業務データの正本(システム・オブ・レコード)を自社に蓄積させることができれば、乗り換えは業務基盤全体の移行を意味するようになり、エージェント機能を超えて業界のデータ基盤そのものになります。例:バーティカルSaaSの歴史では、決済や台帳の正本を握った企業(Toast、Veevaなど)が最も強固なMoatを築いており、特化型エージェントも同じ経路を辿ると見られています。
長期契約・認証・実績要件:規制産業では、監査対応・賠償責任・専門職団体との関係・導入実績など、技術以外の参入コストが大きく、これが特化型の防御になります。例:医療・建築・金融の実務で使われるには業界固有の法規制への準拠と実績が前提となり、汎用アプリの横展開では越えられません。
ニッチ市場の先行独占:特定業界の特定業務という、大手が参入するには狭すぎる市場を先に支配し、そこを起点に周辺業務へ拡張する経路は、Thielの言うニッチ先行独占そのものです (Masters & Thiel, 2014)。例:リーガルAIのLegoraは法務という一業界に集中して18ヶ月でARR1億ドルに到達し、Bessemerはエンタープライズソフト史上最速の成長と評しました。
資本市場もこのMoatの有無を織り込み始めています。実務家の観測では、独自のワークフローデータを持つ特化型エージェントはARRの15〜20倍で評価される一方、モデル更新で一夜にして陳腐化し得る汎用アプリは3〜4倍にとどまるとされます (VC Cafe, 2026)。
最新の研究・実務家の見解の整理
近年のMoat研究は、大きく4つの方向で進んでいます。
実証研究:Moatは本当に利益を持続させるのか
無形資産型のMoatほどリターンが持続する:1963〜2023年の25,000社超・60年分のデータを分析した研究では、無形資産・ネットワーク型のMoatを持つ産業は、少ない追加投資で高い投下資本利益率(ROIC)を長期に維持できることが示されました。また、複数のMoatを重ねた企業は単一のMoatに頼る企業より優位が持続します (Mauboussin & Callahan, 2024)。
「Moat」の投資成果は条件つきで支持される:Morningstarの「wide moat(広い堀)」認定企業を検証した一連の研究では、Moatを持つ企業の事業リターン(ROIC)の持続性は一貫して確認される一方、株価での超過リターンは「Moatを市場がまだ織り込んでいない場合」に限られることが示されています (Boyd, 2005; VanEck, 2025)。事業の質と投資リターンは別問題である点に注意が必要です。
デジタルプラットフォームと競争政策
「Moat構築」が競争政策の正式な論点になった:OECDの競争委員会は、規模の経済やネットワーク効果といったMoatが深い市場ほど支配的企業が長期に市場支配力を維持しやすいことを整理し、支配的プラットフォームによる意図的なMoat構築・防御戦略(entrenchment)を規制当局が監視すべき対象として位置づけました (OECD, 2024)。事業者にとってのMoatは、規制当局にとっての監視対象という二面性を持ちます。
スイッチングコストとネットワーク効果の力関係が競争を決める:プラットフォーム競争の理論研究では、利用者の乗り換え費用がネットワーク効果に対して相対的に強いほど既存企業の優位が持続し、弱いほど後発の逆転が起こり得ることがモデル化されています (He & Li, 2023)。つまり、スイッチングコストがネットワーク効果より強い場合、後発がより良い製品を安く出しても、利用者は個人的な移行の痛みゆえに動きません。例として基幹データベースや銀行口座、ERPがあります。逆にネットワーク効果が相対的に強く、個人のスイッチングコストが軽い場合、後発が一部の集団(例えば若年層や特定コミュニティ)を補助金や新機能で切り崩して足場を作ると、「あちらに皆が集まりつつある」という期待の反転が起き、市場全体が一気に転倒します。MySpaceからFacebookへ、若年層のFacebookからTikTokへの移動が典型で、SNSはアカウントを作り直すだけなので個人の移行コストが軽く、雪崩が起きやすいことになります。
ネットワーク効果の「強さ」を測る実証が進む:プラットフォーム合併の自然実験を使いネットワーク効果の強さを定量推定する研究や、ソーシャルネットワークでの測定研究が登場しています。ネットワーク効果は「あるかないか」ではなく「どれだけ強いか」で評価すべき段階に入っています (Chen et al., 2021; Gregory et al., 2021)。
生成AI時代のMoat論争
「生成AIに体系的なMoatはない」という問題提起:a16zは2023年、生成AI市場を分析し「アプリは同じモデルを使うため差別化が弱く、モデルは似たデータで訓練されるため長期的差別化が不明確で、ハードウェアすら同じ工場で製造される」として、現時点で体系的なMoatが見当たらないと指摘しました (Bornstein et al., 2023)。この論考が、AI時代のMoat論争の出発点になっています。
イノベーション経済学は「古いMoatが新しいモデルにも効く」と整理:MIT・ハーバードの研究者らによるNBER論文は、生成AIの競争環境を「専有可能性(知識を独占できるか)」と「補完資産(計算資源・データ・流通網など参入に必要な資産を既存企業が握っているか)」という古典的枠組みで分析し、モデル自体の模倣は容易でも、計算資源・独自データ・顧客接点という補完資産が実質的なMoatになると論じました (Azoulay et al., 2024)。
「データMoat」の幻想と学習ループの本質:a16zのCasadoらは、データそのものはコピー可能で価値の減衰も早いため「データ量」は思われているほどMoatにならないと警告しました (Casado & Lauten, 2019)。理論研究もこれを裏づけ、データによる学習がMoatになるのは「利用→データ蓄積→製品改善→さらに利用」というループが回り続ける場合に限られることが示されています (Hagiu & Wright, 2023)。
AIアプリのMoatは「ワークフロー・文脈・エコシステム」へ:a16zは2026年のレポートで、モデルがコモディティ化する中でAIアプリケーションのMoatは、①顧客業務への深い組み込み(ワークフロー)、②顧客固有の文脈・データの蓄積、③エコシステムとの統合、から生まれると整理しました (a16z, 2026)。基盤モデルの性能競争ではなく、古典的なスイッチングコストと埋め込みの構築が再評価されています。
「Moatより永続性(permanence)」という実務家の異論:VCのSignalFireは、変化が速すぎるAI市場では初日にMoatを証明させる発想自体が壊れており、Moatは事業を続ける中で事後的に形成されるとし、防御可能性より「顧客の問題を解き続けて存在し続けること」への最適化を提唱しています (SignalFire, 2025)。Helmerのフレームワークでも、事業フェーズによって築けるMoatは異なるとされており(離陸期はカウンターポジショニング、成熟期はプロセスパワーなど)、この見解と整合的です (Helmer, 2016)。
戦略論としての体系化
Porterの7障壁からHelmerの7 Powersへ:Porter (1980) の産業レベルの参入障壁(規模の経済、製品差別化、資本、スイッチングコスト、流通、コスト優位、政府政策)に対し、Helmer (2016) は企業レベルの持続優位を7類型(規模の経済、ネットワーク効果、カウンターポジショニング、スイッチングコスト、ブランド、コーナードリソース、プロセスパワー)に再整理し、「どの事業フェーズでどのMoatが築けるか」という時間軸を導入しました。
RBV(リソースベースドビュー)が理論的基盤を提供している:Moatの持続性は、資源がVRIO(価値・希少性・模倣困難性・組織活用)の条件を満たすかで説明されます (Barney, 1991)。特許のような法的障壁より、組織能力のような「因果曖昧性」を持つMoatのほうが模倣されにくいことが知られています。
おわりに
ここに記載した19項目のMoatのうち、1つもない事業は、成功しても模倣されて利益が消えやすいと考えられます。優秀な事業は複数のMoatを重ねており、例えばNVIDIAは「エコシステム+独自技術+規模」、Amazonは「規模+Primeのロックイン+チャネル」の複合です。実証研究でも、複数のMoatを重ねた企業ほど優位が持続することが示されています (Mauboussin & Callahan, 2024)。
創業時点でMoatは存在しないのが普通であり、Moatは初日に証明するものではなく、問題を解き続けた年月の末に形成されるものです。特にAI時代においては、モデルの性能そのものはMoatになりにくく(コモディティ化が速い)、Moatの中心は、業界固有データの学習ループ、顧客ワークフローへの深い組み込み、計算資源・流通網といった補完資産へ移っています。同時に、変化の速い市場ではMoatを初日に求めすぎず、顧客の問題を解き続ける中で複数のMoatを段階的に重ねていく、という時間軸の設計(Thielの言うインテリジェント・デザイン)が本質になります。
参考文献
a16z (Andreessen Horowitz). (2026). Where the moats are: AI application report.(モデルのコモディティ化を前提に、AIアプリのMoatをワークフロー・文脈データ・エコシステムの3点に整理した実務レポート)
Azoulay, P., Krieger, J. L., & Nagaraj, A. (2024). Old moats for new models: Openness, control, and competition in generative AI. NBER Working Paper 32474.(生成AIの競争環境を専有可能性と補完資産という古典的枠組みで分析し、計算資源・データ・顧客接点が実質的Moatになると論じた論文)
Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.(資源の価値・希少性・模倣困難性・組織活用(VRIO)から持続的競争優位を説明する、リソースベースドビューの基礎論文)
Bornstein, M., Appenzeller, G., & Casado, M. (2023). Who owns the generative AI platform? Andreessen Horowitz.(生成AIのバリューチェーンを分析し「現時点で体系的なMoatは見当たらない」と指摘した、AI時代のMoat論争の出発点となった論考)
Boyd, D. (2005). Financial performance of wide-moat companies.(Morningstarが「広い堀」を認定した企業群の財務パフォーマンスを最初期に検証した実証研究)
Casado, M., & Lauten, P. (2019). The empty promise of data moats. Andreessen Horowitz.(データ量そのものはMoatになりにくく、規模の経済曲線と学習ループの設計が本質だと警告した論考)
Chen, T., et al. (2021). Measuring network effects using a digital platform merger. NBER Working Paper 28047.(プラットフォーム合併の自然実験を用いてネットワーク効果の強さを定量推定した実証論文)
Christensen, C. M. (1997). The innovator's dilemma. Harvard Business School Press.(優良企業ほど破壊的技術に追随できない構造を示し、カウンターポジショニングの理論的基盤となった古典)
Gregory, R. W., Henfridsson, O., Kaganer, E., & Kyriakou, H. (2021). Data network effects. HBS Working Paper 21-086.(ソーシャルネットワークにおけるネットワーク効果の強さの測定を試みた研究)
Hagiu, A., & Wright, J. (2023). Data-enabled learning, network effects, and competitive advantage. RAND Journal of Economics, 54(4).(データによる学習がいつ持続的競争優位(Moat)になるかを理論的に整理した論文)
He, S., & Li, M. (2023). Switching cost, network externality and platform competition. International Review of Economics & Finance, 84, 428-443.(スイッチングコストとネットワーク効果の相対的強さが、プラットフォーム競争における既存企業優位を決めることをモデル化した論文)
Helmer, H. (2016). 7 Powers: The foundations of business strategy. Deep Strategy LLC.(Moatを「便益と障壁の両立」と定義し、持続的競争優位を7つのパワーに類型化して事業フェーズごとの構築時期を整理した戦略書)
Hoffman, R., & Yeh, C. (2018). Blitzscaling. Currency.(勝者総取り市場での急成長戦略と、新興国での自前インフラ構築がMoatになることを論じた著作)
Katz, M. L., & Shapiro, C. (1985). Network externalities, competition, and compatibility. American Economic Review, 75(3), 424-440.(ネットワーク外部性の経済分析の出発点となった基礎論文)
Klemperer, P. (1995). Competition when consumers have switching costs. Review of Economic Studies, 62(4), 515-539.(スイッチングコストが市場競争と参入に与える影響を体系化した経済学の代表的論文)
Masters, B., & Thiel, P. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.(独占の4要素(独自技術・ネットワーク効果・規模の経済・ブランド)とニッチ先行独占戦略を提示した起業家向けの著作)
Mauboussin, M. J., & Callahan, D. (2024). Measuring moats. Morgan Stanley Counterpoint Global Insights.(60年分・25,000社超のデータから、Moatの種類とROICの持続性の関係を分析した大規模実証レポート)
McKelvey, J. (2020). The innovation stack. Portfolio.(Square創業者が、模倣不可能な「革新の束」がAmazonの参入をも撃退した過程を論じた著作)
OECD. (2024). Monopolisation, moat building and entrenchment strategies. OECD Competition Policy Papers.(デジタル市場における「Moat構築」と支配力の固定化を競争政策の観点から整理した報告書)
Parker, G. G., & Van Alstyne, M. W. (2005). Two-sided network effects: A theory of information product design. Management Science, 51(10), 1494-1504.(二面市場のネットワーク効果とプラットフォーム設計を理論化した基礎論文)
Porter, M. E. (1980). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.(5つの競争要因と7つの参入障壁を体系化した、競争戦略論の原典)
SignalFire. (2025). Moats are for castles: A new argument for permanence over defensibility in AI startups.(変化の速いAI市場ではMoatの初日証明を求める発想が機能せず、事業の永続性への最適化を優先すべきだと論じたVCの論考)
VanEck. (2025). What makes a moat? Morningstar's five sources of moat.(MorningstarのMoat5類型(無形資産・スイッチングコスト・ネットワーク効果・コスト優位・効率的規模)と投資成果の関係を整理したホワイトペーパー)
Đã đọc
Đọc tiếp ↓