
Articles
Le fossé commercial selon les dernières recherches : Qu'est-ce qui constitue une barrière à l'entrée pour les IA polyvalentes ou les agents IA spécialisés ?
Product
Career
Traduction automatique du texte original en japonais
Introduction
Plus les besoins sont importants (la demande est élevée) et plus on utilise des technologies difficiles créant peu de services concurrents (l'offre est faible), plus le profit du service est important. Cependant, avec le temps, les changements de besoins liés aux évolutions de l'environnement externe et l'augmentation des services concurrents due à la diffusion ou l'obsolescence des technologies entraînent une baisse progressive de la marge bénéficiaire, s'approchant progressivement d'un état de marché de concurrence parfaite où le profit (profit économique) atteint zéro (état où les revenus et les coûts sont presque identiques).
Afin de concevoir et construire une Moat (fossé économique) de service, nous devons maintenir une marge bénéficiaire élevée du service ou une période de maintien d'une marge bénéficiaire élevée. En observant les entreprises qui ont atteint une envergure de classe mondiale en une seule génération (Microsoft, Amazon, Google, NVIDIA, etc.), bien que l'excellence du produit soit bien entendu essentielle, un facteur majeur de leur croissance rapide a été la construction progressive d'une structure qui empêche les concurrents d'entrer. Buffett a comparé cette structure au « fossé » qui défend un château et l'a appelée Moat, en en faisant le cœur de sa prise de décision en matière d'investissement.
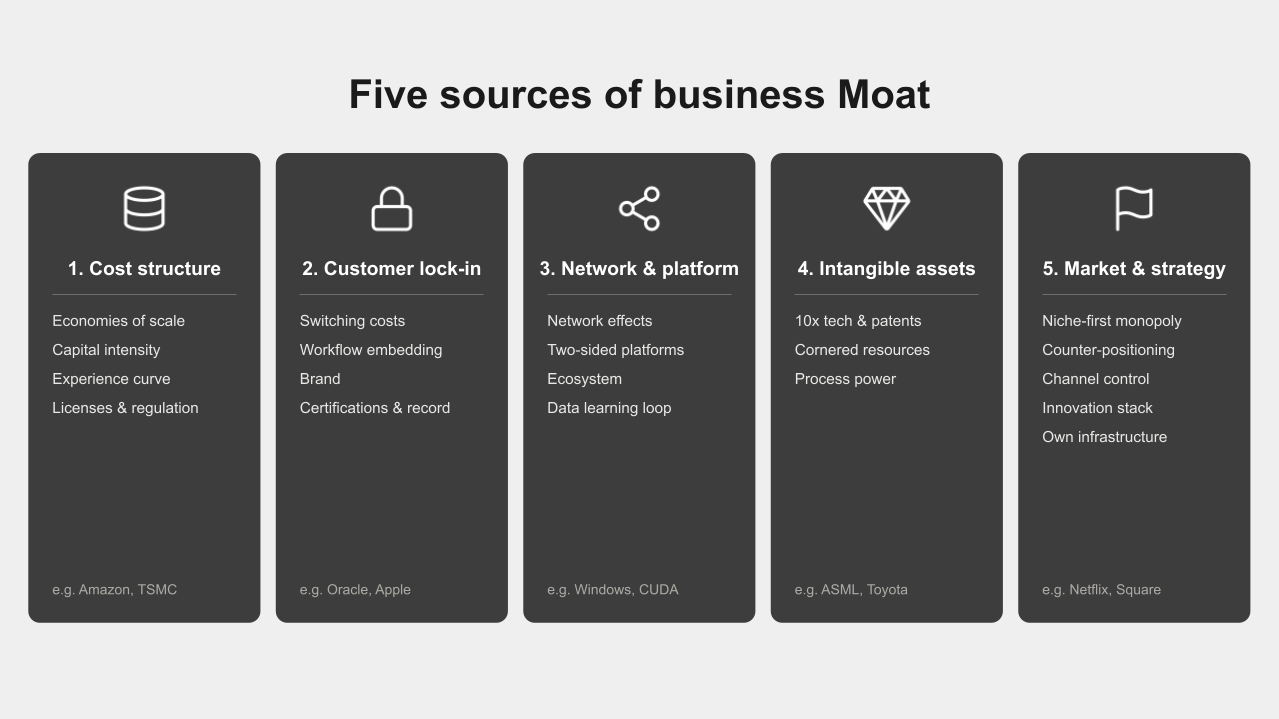
Ici, nous organisons la Moat en 5 catégories et 19 éléments, sur la base des dernières recherches académiques et des points de vue des praticiens. Nous incluons également des informations sur la Moat des IA génériques récentes et des agents IA spécialisés verticalement.
Définition de la Moat
La Moat est comprise comme suit dans la recherche et la pratique :
Facteurs structurels qui empêchent les nouveaux entrants de concurrencer dans les mêmes conditions que les entreprises existantes : Porter a organisé sept barrières à l'entrée : économies d'échelle, différenciation des produits, capital, coûts de commutation, canaux de distribution, avantage de coût et politique gouvernementale (Porter, 1980).
Conditions qui génèrent des rendements durablement supérieurs aux concurrents et qui ne peuvent pas être imitées : Helmer définit la Moat (qu'il appelle « Pouvoir ») comme « ce qui satisfait à la fois les bénéfices et les barrières ». Les seuls avantages ne sont qu'une force, les seules barrières ne sont qu'une défense sans profit, et la Moat émmerge seulement lorsque les deux sont réunis (Helmer, 2016).
Les ressources satisfont « la valeur, la rareté, la difficulté d'imitation et l'utilisation organisationnelle » : Dans la vision fondée sur les ressources (RBV), seules les ressources satisfaisant les quatre conditions du VRIO procurent un avantage concurrentiel durable (Barney, 1991).
Du point de vue des investisseurs, c'est « la durabilité d'un ROIC élevé » : En pratique, la présence d'une Moat est mesurée par la durée pendant laquelle le rendement du capital investi (ROIC) dépasse le coût du capital (Mauboussin & Callahan, 2024; Morningstar/VanEck, 2025).
Par conséquent, la Moat peut être définie comme « un mécanisme qui empêche structurellement l'imitation et l'entrée des concurrents et maintient à long terme des rendements supérieurs à la moyenne ».
Types de Moat et exemples concrets
Moat basée sur la structure des coûts
Une barrière qui crée une situation où les nouveaux entrants ne peuvent pas fonctionner au même coût que les entreprises existantes.
Économies d'échelle : L'expansion de l'échelle de la production, des achats et de la logistique réduit le coût unitaire, créant une structure où les suiveurs ne peuvent pas proposer le même prix (Porter, 1980; Helmer, 2016). Exemple : Amazon, avec son réseau logistique mondial le plus important et l'ampleur d'AWS, a créé une structure que les suiveurs ne peuvent pas reproduire avec le même prix et la même vitesse de livraison.
Investissements initiaux massifs (barrière de capital) : L'entrée nécessite un investissement initial massif, dont le risque de récupération dissuade les nouveaux entrants (Porter, 1980). Exemple : L'usine de semi-conducteurs de pointe de TSMC nécessite plus de 2 billions de yens par bâtiment, et même les entreprises disposant de ressources financières n'apparaissent presque pas. Le développement de modèles de base pour l'IA générative devient aussi une barrière de ce type, nécessitant des investissements dans les ressources informatiques à l'échelle de centaines de milliards de yens (Azoulay et al., 2024).
Avantage de coût indépendant de l'échelle (courbe d'apprentissage, ressources uniques) : Expertise liée au volume de production cumulé, matériaux bruts uniques, localisation, avantages préférentiels, etc. — avantages de coût qu'on ne peut pas acheter avec de l'argent (Porter, 1980). Exemple : SpaceX réalise un coût de lancement quelques fractions de celui de ses concurrents grâce à l'expérience cumulée de la réutilisation des fusées (récupération du fuselage de fusée lancé une fois, entretien et réutilisation pour les lancements suivants).
Politique gouvernementale, réglementation et licences : Les licences, approbations, spectres radioélectriques, approbations pharmaceutiques, etc., limiter le nombre de participants par la structure institutionnelle elle-même (Porter, 1980). Exemple : Les opérateurs de télécommunications sont protégés par des licences de spectre limité et le marché reste dominé par quelques entreprises dans chaque pays.
Moat due au verrouillage des clients
Une barrière qui crée une situation où les clients « veulent changer mais ne peuvent pas ».
Coûts de commutation : Situation où les clients ne peuvent pas passer à un concurrent sans supporter la douleur de la migration de données, réapprentissage et arrêt des activités (Klemperer, 1995; Helmer, 2016). Exemple : Le système de base de données principal d'Oracle présente un risque de migration si important que, même à un prix élevé, il n'est pas résilié pendant des décennies.
Intégration dans les opérations et les flux de travail : Le produit de l'entreprise est intégré dans le cœur des processus de travail quotidiens des clients, créant un état où « l'absence entraîne un arrêt des opérations ». Exemple : Salesforce s'intègre dans l'ensemble du flux de travail des organisations de vente, ce qui la rend inremplaçable par une simple comparaison de fonctionnalités. a16z cite dans son rapport 2026 la « profondeur des flux de travail » comme l'une des sources de Moat pour les applications d'IA (a16z, 2026).
Marque et différenciation des produits : Un atout psychologique où les clients achètent sans comparaison de prix (Porter, 1980; Masters & Thiel, 2014). Exemple : Apple est choisie même à un prix plus élevé que les concurrents aux spécifications équivalentes et capture la majorité des profits de l'industrie des smartphones.
Contrats à long terme, certifications et exigences de résultats : Les pratiques d'approvisionnement du secteur rendent obligatoires les contrats à long terme, les certifications et les résultats de déploiement, ce qui empêche les nouveaux entrants de participer aux appels d'offres (Porter, 1980). Exemple : Dans l'aérospatiale et l'équipement médical, l'obtention d'une certification prend plusieurs années, de sorte que les entreprises existantes possédant des antécédents continuent à remporter les commandes presque indéfiniment.
Moat basée sur le réseau et la plateforme
Une barrière où la valeur augmente avec le nombre d'utilisateurs et où la demande s'accumule de manière auto-proliférante chez le pionnier.
Effet de réseau direct : La valeur du produit elle-même augmente avec le nombre d'utilisateurs, la demande s'accumulant de manière auto-proliférante chez le pionnier (Katz & Shapiro, 1985; Masters & Thiel, 2014). Exemple : Facebook, avec un effet de réseau direct « utiliser parce que les amis y sont », a repoussé les réseaux sociaux rivaux plus avancés en termes de fonctionnalités.
Effet de réseau bilatéral (plateforme) : Une boucle où les fournisseurs (développeurs, vendeurs) et les demandeurs (utilisateurs) s'invitent mutuellement (Parker & Van Alstyne, 2005). Exemple : Windows maintient une part de marché du système d'exploitation supérieure à 90 % grâce à la boucle bilatérale « les logiciels sont développés parce que les utilisateurs sont nombreux, les utilisateurs augmentent parce que les logiciels sont nombreux » ; même dans le procès anti-monopole américain, cette « barrière à l'entrée des applications » a été reconnue comme le cœur du monopole.
Écosystème et intégration des biens complémentaires : Un écosystème d'outils, de talents, d'éducation et de produits complémentaires se développe autour du produit de l'entreprise, et la totalité devient inchangeable (Azoulay et al., 2024). Exemple : CUDA de NVIDIA est devenu lui-même les compétences et les actifs de code des développeurs IA du monde entier, devenant une barrière au-delà de la simple concurrence sur les performances des GPU.
Accumulation de données et boucle d'apprentissage : Une structure où les données uniques s'accumulent à mesure que le produit est utilisé, la précision s'améliore et l'écart avec les suiveurs s'élargit automatiquement (Hagiu & Wright, 2023). Exemple : Google Search améliore continuellement sa précision avec des données sur le comportement de recherche de plusieurs décennies, les suiveurs ne pouvant atteindre la même qualité. Cependant, comme expliqué plus loin, la recherche récente a clarifié que ce qui est essentiel aux données est non pas « la quantité détenue » mais « si la boucle d'apprentissage tourne ».
Moat basée sur les actifs incorporels
Une barrière créée par des actifs invisibles tels que la loi et les capacités organisationnelles.
Technologie propriétaire et brevets (avantage 10x) : Possession d'une technologie propriétaire qui est 10 fois supérieure en coût ou en temps d'exécution par rapport aux alternatives existantes, ou une Moat basée sur les brevets qui interdisent légalement l'imitation (Masters & Thiel, 2014). Exemple : Une entreprise pharmaceutique peut obtenir des revenus annuels de plusieurs billions de yens à partir d'un seul médicament sous monopole légal pendant la période de validité du brevet.
Occupation de ressources rares et de talents (ressources cornéliennes) : État où seule l'entreprise possède les ressources, sources d'approvisionnement et talents essentiels à l'activité (Helmer, 2016). Exemple : ASML est le seul fabricant mondial d'équipements de lithographie EUV, toute l'industrie des semi-conducteurs ne pouvant éviter sa dépendance (haute difficulté technique, investissement initial massif, monopole de la chaîne d'approvisionnement, etc.). Pour l'IA générative, l'occupation des meilleurs chercheurs et des ressources informatiques à grande échelle (talents de premier rang, GPU et contrats massifs avec les nuages) fonctionne comme une Moat du même type (Azoulay et al., 2024).
Pouvoir de processus (capacité organisationnelle) : Processus métier qui s'est imprégné dans l'organisation au fil des années d'amélioration et qui ne peut pas être imité même s'il est documenté (Helmer, 2016; Barney, 1991). Exemple : Le système de production Toyota est publié jusqu'aux visites d'usine, mais d'autres entreprises n'ont pas pu le reproduire au même niveau après plusieurs décennies.
Moat basée sur la structure de marché et la stratégie
Des cas où le choix du marché et la conception même du modèle commercial deviennent une barrière.
Monopole de pionnier sur un marché de niche : Une stratégie de s'emparer en premier d'un marché trop petit pour que les grandes entreprises y participent, mais qui, s'il est contrôlé par soi-même, peut devenir un point de lancement pour l'expansion (Masters & Thiel, 2014). Exemple : Amazon a d'abord pris le contrôle complet du marché étroit des « ventes de livres en ligne » puis s'est étendu à tous les produits.
Positionnement contrastif : Un modèle commercial que les grandes entreprises existantes ne peuvent pas suivre car « imiter détruirait leur entreprise existante » (Helmer, 2016; Christensen, 1997). Exemple : Blockbuster ne pouvait pas suivre le modèle d'abonnement illimité de Netflix car les frais de retard en retard étaient son principal revenu.
Occupation des canaux de distribution : Contrôle de la voie d'accès aux clients (étagères, agents, magasins d'applications, résultats de recherche), plaçant les suiveurs dans une situation où ils ne peuvent pas atteindre les clients (Porter, 1980). Exemple : Coca-Cola maîtrise les distributeurs automatiques, les restaurants et les étagères de détail du monde entier, les marques rivales n'ayant pas accès aux clients avant même une comparaison de goût.
Pile d'innovation (Moat composite) : Plutôt qu'une seule innovation, construction d'un « ensemble » de plusieurs innovations qui se renforcent mutuellement, créant un état où l'imitation partielle ne fonctionne pas (McKelvey, 2020). Exemple : Square (un service permettant aux magasins et en ligne d'accepter facilement les paiements par carte de crédit via des smartphones et des lecteurs dédiés) a repoussé même l'entrée d'Amazon grâce à un ensemble d'une dizaine d'innovations incluant du matériel propriétaire, des structures de frais et des approbations instantanées.
Construction autonome d'infrastructures sur les marchés émergents : Une stratégie de construire soi-même les paiements, la logistique, etc. sur les marchés aux infrastructures insuffisantes, ce qui devient lui-même une barrière pour les suiveurs (Hoffman & Yeh, 2018). Exemple : Mercado Libre a construit des réseaux de paiement et de logistique à titre personnel en Amérique du Sud, créant une barrière que même Amazon ne peut facilement pas surmonter.
Moat dans les activités d'IA
Moat de l'IA générique (modèle de base)
Les modèles fondamentaux polyvalents développés par OpenAI, Anthropic, Google et autres opèrent dans un environnement concurrentiel difficile où « les performances du modèle lui-même constituent difficilement un Moat » (Bornstein et al., 2023). La performance converge facilement car ces modèles sont entraînés avec des architectures et des données similaires, et les modèles open source rattrappent rapidement. L'analyse en économie de l'innovation indique que le Moat de l'IA polyvalente réside non pas dans le modèle, mais dans les « actifs complémentaires » qui l'entourent (Azoulay et al., 2024).
Investissements initiaux massifs (barrières au capital) : L'entraînement de modèles de pointe nécessite des investissements en infrastructure informatique de l'ordre de centaines de milliards à milliers de milliards de yens, ce qui constitue une barrière au capital traditionnelle en soi (Azoulay et al., 2024). Exemple : seules quelques entreprises au monde peuvent se procurer des clusters GPU capables d'entraîner les modèles les plus avancés, et la capacité financière comme la chaîne d'approvisionnement constituent des obstacles.
Économies d'échelle : Plus l'utilisation est importante, plus le taux d'utilisation de l'infrastructure d'inférence augmente et plus le coût unitaire diminue, donnant aux précurseurs un avantage dans la concurrence par les prix. Exemple : les grandes entreprises de modèles fondamentaux peuvent offrir une inférence de même performance moins chère que les arrivants tardifs, et peuvent imposer une compétition tarifaire sur les prix des API basée sur l'endurance financière.
Accumulation de données et boucles d'apprentissage : La structure où les retours d'information obtenus de l'interaction avec les utilisateurs (RLHF, etc.) sont réinjectés dans l'amélioration du modèle est un candidat potentiel pour un Moat de type boucle d'apprentissage des données. Cependant, l'article du NBER évalue prudemment cette boucle en se demandant si elle génère vraiment des effets de réseau de données durables et conclut qu'il est « encore impossible de l'affirmer » (Azoulay et al., 2024).
Différenciation de marque et de produit : La position d'appel nominal dans l'esprit des consommateurs où « IA = ce produit » est un Moat de marque classique. Exemple : ChatGPT est devenu synonyme d'IA générative, et même si les performances sont rattrapées, il maintient la première préférence des utilisateurs.
Occupation des canaux de distribution : Si l'on contrôle la position de préinstallation standard sur les systèmes d'exploitation, navigateurs et logiciels professionnels, les arrivants tardifs ne peuvent accéder aux utilisateurs avant même de rivaliser en performance. Exemple : Google intègre son IA dans Android et la recherche, Microsoft dans Windows et Office, utilisant les canaux de distribution existants comme obstacle en soi.
Capture de l'écosystème et des actifs complémentaires : Lorsque l'accumulation d'actifs de développeurs externes se construit au-dessus d'un groupe d'API, outils et plug-ins, changer de modèle signifie migrer l'écosystème entier. Exemple : Comme l'a démontré NVIDIA avec CUDA, l'accumulation de compétences et d'actifs de code des développeurs constitue une barrière dépassant la performance individuelle.
Occupation des ressources rares et des talents (ressources en coin) : Les chercheurs les plus avancés au monde ne comptent que quelques centaines d'unités et sont rares, leur occupation correspond à la ressource en coin mentionnée par Helmer (Helmer, 2016 ; Azoulay et al., 2024). Exemple : Les principaux laboratoires d'IA offrent des rémunérations de l'ordre de plusieurs centaines de millions de yens aux chercheurs pour les capturer eux-mêmes.
Politiques gouvernementales, régulation et licences : La mise en conformité avec les régulations IA de chaque pays et la construction de relations avec les gouvernements deviennent progressivement un coût d'entrée pour les arrivants tardifs. Exemple : Sur les marchés fortement réglementés comme la finance, la santé et le secteur public, les entreprises qui ont établi leur conformité administrative et leurs systèmes de conformité les premières sont préférées.
Le Moat de l'IA polyvalente n'est pas « les poids du modèle », mais un ensemble d'actifs complémentaires : barrières au capital, économies d'échelle, boucles de données, marque, distribution, écosystème et talents. Structurellement, les mêmes mécanismes d'autres luttes pour l'hégémonie (systèmes d'exploitation, cloud) s'appliquent, soit les anciens Moats (Azoulay et al., 2024).
Moat des agents IA spécialisés (verticaux, sectoriels)
Les agents IA spécialisés qui remplacent les opérations dans des secteurs spécifiques tels que le droit, la santé, la construction et la finance sont confrontés au risque d'être « absorbés » par l'amélioration des performances des modèles polyvalents (le problème dit du « wrapper GPT »). Cependant, l'analyse des praticiens montre que placer la source de défense en dehors du modèle peut permettre de construire un Moat plus fort que le SaaS traditionnel (a16z, 2026 ; VC Cafe, 2026).
Intégration dans les opérations et les flux de travail : En transposant les procédures opérationnelles spécifiques au secteur, les traitements d'exceptions et les ajustements relationnels dans le produit, la valeur réside non pas dans le « modèle » mais dans le « flux de travail », de sorte qu'elle ne peut être imitée même si le modèle fondamental est mis à jour (a16z, 2026). Exemple : Harvey, un IA juridique, a cessé de développer son propre modèle et a adopté une stratégie où il concurrence par la profondeur de son intégration dans les flux de travail des cabinets juridiques.
Accumulation de données et boucles d'apprentissage : Les données spécifiques au secteur accumulées par le traitement des opérations n'existent pas dans les données d'entraînement des modèles polyvalents, et si la boucle « utilisation → accumulation → amélioration de la précision → utilisation accrue » se produit, elle devient un Moat durable (Hagiu & Wright, 2023). Exemple : Un produit dont le taux d'automatisation et la précision des opérations s'améliorent continuellement grâce aux boucles d'apprentissage, le temps nécessaire pour que les arrivants tardifs atteignent la même précision devient lui-même un obstacle.
Positionnement contre-attaque : L'agent spécialisé est un « Service as Software » qui concurrence non pas le budget informatique mais le budget des salaires, et les grands acteurs SaaS existants ne peuvent pas passer d'une facturation par nombre de sièges à une facturation basée sur les résultats — « volume de travaux complétés, heures économisées » — sans détruire leur modèle de revenus (Helmer, 2016 ; VC Cafe, 2026). Exemple : Ce que les cabinets juridiques paient à EvenUp, un service pour les litiges en responsabilité civile, n'est pas des frais de licence mais une rémunération pour le travail des paralégalistes, et une facturation liée aux heures économisées aligne l'effet au compte de résultat du client avec les revenus de l'entreprise, créant une résistance aux pressions baissières.
Coûts de changement (coûts de migration) : Si l'on peut accumuler le dossier officiel des données opérationnelles (système d'enregistrement) chez soi, un changement signifie la migration de l'ensemble de la base opérationnelle, et l'agent devient non seulement une fonction mais la base de données même du secteur. Exemple : Dans l'histoire du SaaS vertical, les entreprises qui contrôlent le dossier officiel des paiements et des livres (Toast, Veeva, etc.) ont construit les Moats les plus robustes, et les agents spécialisés devraient suivre le même chemin.
Contrats à long terme, certifications et exigences de références : Dans les secteurs réglementés, les coûts d'entrée autre que techniques — conformité aux audits, responsabilité civile, relations avec les ordres professionnels, références d'implémentation — sont importants et constituent une défense pour les acteurs spécialisés. Exemple : Pour être utilisé dans la pratique de la santé, de la construction et de la finance, il faut d'abord être conforme aux lois et réglementations spécifiques au secteur et avoir des références, ce qu'un déploiement horizontal d'applications polyvalentes ne peut franchir.
Monopole des précurseurs sur un marché de niche : Dominer en premier un marché de niche trop petit pour que les grands acteurs y entrent — un marché consistant en opérations spécifiques d'une industrie spécifique — et partir de là pour s'étendre aux opérations adjacentes est exactement ce que Thiel appelle le monopole des précurseurs de niche (Masters & Thiel, 2014). Exemple : Legora, un IA juridique, s'est concentré sur le secteur juridique et a atteint un ARR de 100 millions de dollars en 18 mois ; Bessemer a qualifié sa croissance de plus rapide de l'histoire du logiciel d'entreprise.
Les marchés de capitaux commencent également à intégrer cette présence ou absence de Moat. Selon l'observation des praticiens, les agents spécialisés ayant leurs propres données de flux de travail sont évalués à 15-20 fois l'ARR, tandis que les applications polyvalentes risquant de devenir obsolètes du jour au lendemain avec une mise à jour de modèle ne se situent qu'à 3-4 fois (VC Cafe, 2026).
Synthèse de la recherche récente et des points de vue des praticiens
La recherche récente sur le Moat progresse selon quatre axes principaux.
Recherche empirique : Le Moat perpétue-t-il vraiment les profits ?
Les Moats d'actifs immatériels maintiennent davantage les rendements : Une recherche analysant plus de 25 000 entreprises et 60 années de données de 1963 à 2023 a montré que les secteurs ayant des Moats d'actifs immatériels ou de type réseau peuvent maintenir un rendement des capitaux investis (ROIC) élevé sur une longue période avec peu d'investissements supplémentaires. De plus, les entreprises combinant plusieurs Moats gardent un avantage plus durable que celles dépendant d'un seul Moat (Mauboussin & Callahan, 2024).
Les résultats d'investissement du « Moat » sont soutenus sous conditions : Une série d'études analysant les entreprises ayant la certification Morningstar « wide moat (large fossé) » montre que la durabilité du rendement opérationnel (ROIC) des entreprises possédant un Moat est confirmée de manière cohérente, tandis que l'excédent de rendement en bourse est limité au cas où « le Moat n'a pas encore été intégré par le marché » (Boyd, 2005 ; VanEck, 2025). Il est important de noter que la qualité du business et les rendements d'investissement sont des questions distinctes.
Plateformes numériques et politique de la concurrence
La « construction de Moat » est devenue un enjeu formel de la politique de concurrence : Le comité de la concurrence de l'OCDE a structuré la compréhension selon laquelle les Moats tels que les économies d'échelle et les effets de réseau permettent aux entreprises dominantes de maintenir plus facilement leur pouvoir de marché à long terme sur des marchés plus profonds, et a positionné la construction intentionnelle de Moat et les stratégies de défense par les plateformes dominantes (entrenchment) comme des cibles que les autorités de régulation doivent surveiller (OECD, 2024). Le Moat pour les entreprises est une cible de surveillance pour les autorités de régulation — il a cette double nature.
L'équilibre des forces entre coûts de changement et effets de réseau détermine la concurrence : Dans la recherche théorique en concurrence de plateformes, la durabilité de l'avantage des entreprises existantes est modélisée comme : plus le coût de changement des utilisateurs est fort relativement aux effets de réseau, plus l'avantage est durable ; plus il est faible, plus un renversement par les arrivants tardifs est possible (He & Li, 2023). En d'autres termes, lorsque les coûts de changement sont plus forts que les effets de réseau, même si un arrivant tardif propose un meilleur produit à bas prix, les utilisateurs ne changent pas en raison de la douleur individuelle de la migration. Les exemples incluent les bases de données essentielles, les comptes bancaires et les ERP. Inversement, lorsque l'effet de réseau est relativement fort et que les coûts de changement individuels sont faibles, si un arrivant tardif déploie des subventions ou de nouvelles fonctionnalités pour capturer un segment de population (par exemple, les jeunes ou une communauté spécifique) et y établir une présence, une « inversion d'attente » peut se produire — « tout le monde se concentre là-bas maintenant » — et le marché entier peut basculer d'un coup. Les mouvements de MySpace vers Facebook et de Facebook chez les jeunes vers TikTok en sont des exemples typiques. Pour les réseaux sociaux, puisque les utilisateurs ont juste à créer un nouveau compte, le coût de migration individuel est faible, rendant les basculements plus probables.
La recherche progressé pour mesurer la « force » des effets de réseau : Des recherches utilisant des expériences naturelles de fusion de plateformes pour estimer quantitativement la force des effets de réseau et des études de mesure sur les réseaux sociaux ont émergé. Les effets de réseau sont passés à un stade où ils doivent être évalués non pas comme « présents ou absents » mais comme « à quel point ils sont forts » (Chen et al., 2021 ; Gregory et al., 2021).
Débat sur le Moat à l'ère de l'IA générative
La question de « l'absence de Moat systématique en IA générative » : En 2023, a16z a analysé le marché de l'IA générative et affirmé qu'« comme les applications utilisent le même modèle, la différenciation est faible, comme les modèles sont entraînés avec des données similaires, la différenciation à long terme est peu claire, et même le matériel est fabriqué dans les mêmes usines », concluant qu'il n'existe actuellement aucun Moat systématique (Bornstein et al., 2023). Cette analyse est devenue le point de départ du débat sur le Moat à l'ère de l'IA.
L'économie de l'innovation montre que « les anciens Moats fonctionnent aussi avec les nouveaux modèles » : un document de travail du NBER rédigé par des chercheurs du MIT et de Harvard analyse l'environnement concurrentiel de l'IA générative selon le cadre classique de l'« appropriabilité (possibilité de monopoliser les connaissances) » et des « actifs complémentaires (ressources informatiques, données, réseaux de distribution et autres actifs nécessaires à l'entrée que les entreprises existantes contrôlent) », arguant que bien que l'imitation du modèle lui-même soit aisée, les ressources informatiques, les données propriétaires et les points de contact client constituent un Moat substantiel (Azoulay et al., 2024).
L'illusion du « Moat de données » et l'essence de la boucle d'apprentissage : Casado et d'autres de a16z ont avertissement que les données elles-mêmes sont copiables et que leur valeur décroît rapidement, de sorte que la « quantité de données » n'est pas un Moat aussi important qu'on ne le pense (Casado & Lauten, 2019). Les recherches théoriques confirment cela, montrant que l'apprentissage par les données ne constitue un Moat que lorsque la boucle « utilisation → accumulation de données → amélioration du produit → utilisation accrue » continue de tourner (Hagiu & Wright, 2023).
Le Moat des applications d'IA passe à « flux de travail, contexte et écosystème » : a16z a précisé dans son rapport 2026 que, à mesure que les modèles se banalisent, le Moat des applications d'IA provient de : ① l'intégration profonde dans les opérations client (flux de travail), ② l'accumulation de contexte et de données spécifiques au client, ③ l'intégration écosystémique (a16z, 2026). La concurrence sur les performances des modèles de base cède la place à une réévaluation des coûts de commutation classiques et de la construction de l'intégration.
L'objection des praticiens : « Permanence plutôt que Moat » : SignalFire, société de capital-risque, affirme que dans un marché de l'IA qui change trop vite, l'idée même de prouver un Moat dès le premier jour est erronée, et que le Moat se forme rétrospectivement au fil du développement de l'entreprise, préconisant l'optimisation vers « continuer à exister en résolvant constamment les problèmes des clients » plutôt que vers la défendabilité (SignalFire, 2025). Le cadre de Helmer reconnaît également que les Moats qui peuvent être construits diffèrent selon la phase de l'entreprise (positionnement contrariant en phase de décollage, puissance processuelle en phase de maturité, etc.), ce qui est cohérent avec ce point de vue (Helmer, 2016).
Systématisation en tant que théorie stratégique
Des 7 obstacles de Porter aux 7 Powers de Helmer : face aux obstacles à l'entrée au niveau industriel de Porter (1980) — économies d'échelle, différenciation produit, capital, coûts de commutation, distribution, avantage de coût, politique gouvernementale —, Helmer (2016) a reclassé l'avantage concurrentiel durable au niveau entreprise en 7 catégories (économies d'échelle, effets de réseau, positionnement contrariant, coûts de commutation, marque, ressources en coin, puissance processuelle) et a introduit un axe temporel montrant « quel Moat peut être construit à quelle phase commerciale ».
Le RBV (Resource Based View) fournit la base théorique : la persistance du Moat s'explique par le fait que les ressources satisfont les critères VRIO (valeur, rareté, difficulté d'imitation, exploitation organisationnelle) (Barney, 1991). Il est bien établi que les Moats présentant une « ambiguïté causale » comme les capacités organisationnelles sont plus difficiles à imiter que les obstacles de nature juridique comme les brevets.
Conclusion
Parmi les 19 Moats énumérés ici, une entreprise en dépourvu totalement risque de voir ses profits disparaître par imitation, même en cas de succès. Les entreprises excellentes empilent plusieurs Moats ; par exemple, NVIDIA combine « écosystème + technologie propriétaire + échelle », et Amazon combine « échelle + verrouillage Prime + canal ». Les études empiriques montrent que les entreprises empilant plusieurs Moats maintiennent un avantage durable (Mauboussin & Callahan, 2024).
Il est normal qu'aucun Moat n'existe au moment de la création, et le Moat n'est pas quelque chose à prouver dès le premier jour mais à construire au fil des années passées à résoudre des problèmes. Particulièrement à l'ère de l'IA, la performance du modèle lui-même n'est pas un Moat (sa banalisation est rapide), et le centre du Moat s'est déplacé vers les boucles d'apprentissage sur les données sectorielles, l'intégration profonde dans les flux de travail client, et les actifs complémentaires comme les ressources informatiques et les réseaux de distribution. En même temps, dans les marchés qui changent rapidement, plutôt que de chercher un Moat dès le premier jour, concevoir un axe temporel d'empilage progressif de plusieurs Moats en continuant à résoudre les problèmes des clients — ce qu'on appelle le « design intelligent » de Thiel — devient l'essence de la stratégie.
Références
a16z (Andreessen Horowitz). (2026). Where the moats are: AI application report. (Rapport d'exploitation qui, partant de l'hypothèse de banalisation des modèles, classe les Moats des applications d'IA selon trois points : flux de travail, données contextuelles, écosystème)
Azoulay, P., Krieger, J. L., & Nagaraj, A. (2024). Old moats for new models: Openness, control, and competition in generative AI. NBER Working Paper 32474. (Document analysant l'environnement concurrentiel de l'IA générative selon le cadre classique d'appropriabilité et d'actifs complémentaires, arguant que les ressources informatiques, données et points de contact client constituent un Moat substantiel)
Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. (Document fondateur de la Resource Based View expliquant l'avantage concurrentiel durable par la valeur, rareté, difficulté d'imitation et exploitation organisationnelle des ressources (VRIO))
Bornstein, M., Appenzeller, G., & Casado, M. (2023). Who owns the generative AI platform? Andreessen Horowitz. (Analyse de la chaîne de valeur de l'IA générative qui souligne « aucun Moat systématique n'est actuellement visible », point de départ du débat contemporain sur les Moats à l'ère de l'IA)
Boyd, D. (2005). Financial performance of wide-moat companies. (Recherche empirique précoce vérifiant la performance financière des sociétés reconnues par Morningstar comme ayant une « large moat »)
Casado, M., & Lauten, P. (2019). The empty promise of data moats. Andreessen Horowitz. (Analyse avertissant que la quantité de données seule n'est pas un Moat et que l'essence réside dans la courbe d'économies d'échelle et la conception de la boucle d'apprentissage)
Chen, T., et al. (2021). Measuring network effects using a digital platform merger. NBER Working Paper 28047. (Étude empirique qui quantifie l'ampleur des effets de réseau en utilisant une expérience naturelle de fusion de plateformes)
Christensen, C. M. (1997). The innovator's dilemma. Harvard Business School Press. (Classique montrant pourquoi les entreprises excellentes ne peuvent pas suivre les technologies disruptives, servant de base théorique au positionnement contrariant)
Gregory, R. W., Henfridsson, O., Kaganer, E., & Kyriakou, H. (2021). Data network effects. HBS Working Paper 21-086. (Recherche tentant de mesurer la force des effets de réseau dans les réseaux sociaux)
Hagiu, A., & Wright, J. (2023). Data-enabled learning, network effects, and competitive advantage. RAND Journal of Economics, 54(4). (Document théorique clarifiant quand l'apprentissage par les données crée un avantage concurrentiel durable (Moat))
He, S., & Li, M. (2023). Switching cost, network externality and platform competition. International Review of Economics & Finance, 84, 428-443. (Document modélisant comment l'ampleur relative des coûts de commutation et des effets de réseau détermine l'avantage des entreprises existantes dans la concurrence de plateforme)
Helmer, H. (2016). 7 Powers: The foundations of business strategy. Deep Strategy LLC. (Ouvrage stratégique définissant le Moat comme « coexistence de bénéfice et de barrière » et classifiant l'avantage concurrentiel durable en 7 Powers, avec calendrier de construction par phase commerciale)
Hoffman, R., & Yeh, C. (2018). Blitzscaling. Currency. (Ouvrage abordant la stratégie de croissance rapide sur les marchés à vainqueur unique et discutant comment l'infrastructure en interne dans les marchés émergents devient un Moat)
Katz, M. L., & Shapiro, C. (1985). Network externalities, competition, and compatibility. American Economic Review, 75(3), 424-440. (Document fondateur de l'analyse économique des externalités de réseau)
Klemperer, P. (1995). Competition when consumers have switching costs. Review of Economic Studies, 62(4), 515-539. (Document économique représentatif systématisant l'impact des coûts de commutation sur la concurrence de marché et l'entrée)
Masters, B., & Thiel, P. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. (Ouvrage destiné aux entrepreneurs présentant les 4 éléments du monopole (technologie propriétaire, effets de réseau, économies d'échelle, marque) et la stratégie de prise de monopole en niche)
Mauboussin, M. J., & Callahan, D. (2024). Measuring moats. Morgan Stanley Counterpoint Global Insights. (Rapport empirique à grande échelle analysant la relation entre types de Moats et persistance du ROIC à partir de données sur 60 ans et plus de 25 000 entreprises)
McKelvey, J. (2020). The innovation stack. Portfolio. (Ouvrage du fondateur de Square discutant comment le « bundle innovant » impossible à imiter a repoussé l'entrée d'Amazon)
OECD. (2024). Monopolisation, moat building and entrenchment strategies. OECD Competition Policy Papers. (Rapport classifiant la « construction de Moat » et l'entrenchment du pouvoir de marché dans les marchés numériques du point de vue de la politique de la concurrence)
Parker, G. G., & Van Alstyne, M. W. (2005). Two-sided network effects: A theory of information product design. Management Science, 51(10), 1494-1504.(Article fondateur qui théorise les effets de réseau de marchés bilatéraux et la conception de plateformes)
Porter, M. E. (1980). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.(Ouvrage de référence en théorie de la stratégie concurrentielle qui systématise les cinq forces concurrentielles et les sept barrières à l'entrée)
SignalFire. (2025). Moats are for castles: A new argument for permanence over defensibility in AI startups.(Analyse d'un fonds de capital-risque arguant que, sur un marché de l'IA où le changement est rapide, la recherche de preuves initiales de Moat est inefficace et qu'il convient de prioriser l'optimisation de la pérennité de l'entreprise)
VanEck. (2025). What makes a moat? Morningstar's five sources of moat.(Livre blanc qui organise la relation entre les cinq types de Moat de Morningstar(actifs incorporels, coûts de changement, effets de réseau, avantage de coûts, efficacité d'échelle)et la performance d'investissement)