
Articles
최신 연구에 따른 사업의 해자: 범용 AI와 특화형 AI 에이전트의 진입 장벽
Product
Career
일본어 원문으로부터의 자동 번역입니다
서론
필요(수요가 크고)가 크고 어려운 기술 등을 활용하여 경쟁 서비스가 적을수록(공급이 적을수록) 서비스의 이익은 커집니다. 다만 시간이 경과하면서 외부 환경 변화에 따른 필요의 변화와 기술의 보급 및 진부화로 인한 경쟁 서비스의 증가로 인해 이익률이 점진적으로 하락하고, 완전 경쟁 시장처럼 이익(경제적 이익)이 0(수입과 비용이 거의 일치하는 상태)에 가까워집니다.
서비스의 높은 이익률과 높은 이익률을 유지하는 기간을 지속하기 위해 서비스의 Moat(경제적 해자)를 설계·구축합니다. 한 세대에 세계 최고 수준의 규모까지 성장한 기업(Microsoft, Amazon, Google, NVIDIA 등)을 보면, 제품의 우수성은 당연하지만, 다른 회사가 참입할 수 없는 구조를 시간을 들여 구축한 것이 그들의 급성장의 큰 요인이 되었습니다. Buffett은 이 구조를 성을 지키는 "해자"에 비유하여 Moat이라 부르고, 투자 판단의 중핵에 두었습니다.
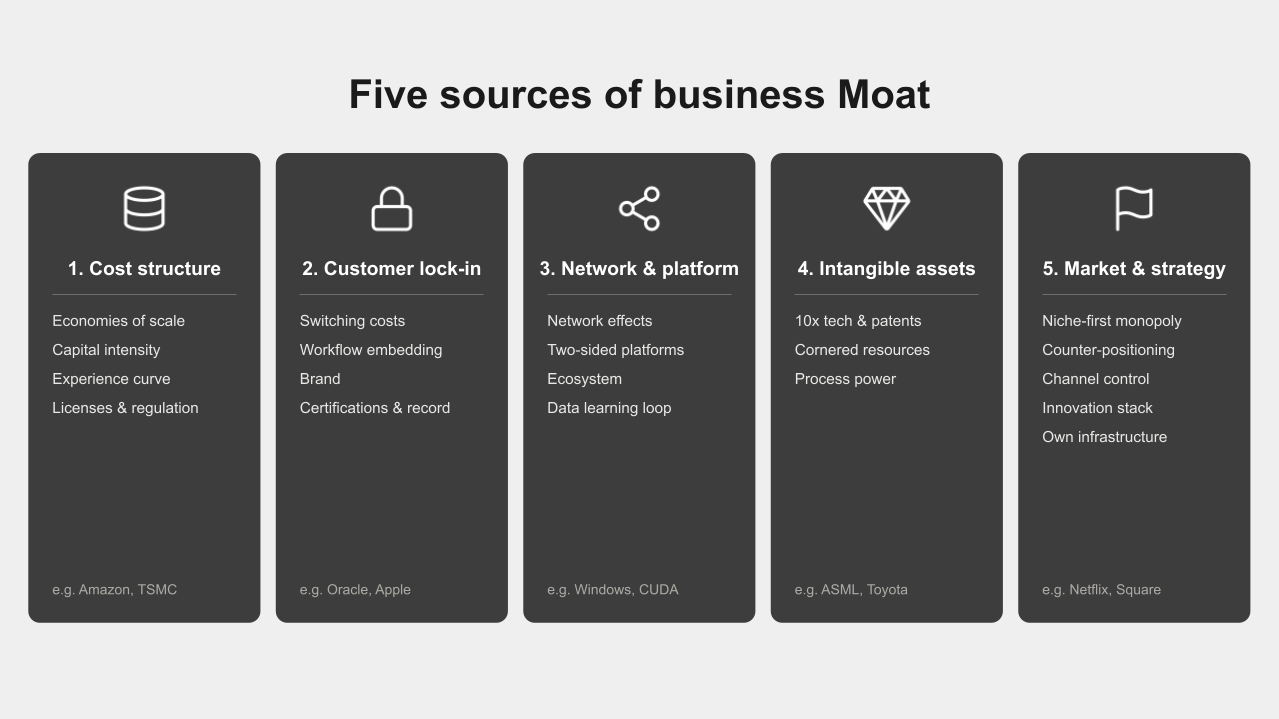
여기서는 최신 학술 연구와 실무가의 견해를 바탕으로 Moat을 5개 카테고리·19개 항목으로 정리합니다. 최근의 범용 AI나 수직 특화형 AI 에이전트의 Moat에 대해서도 기재합니다.
Moat의 정의
Moat이 무엇인지에 대해 연구와 실무에서는 다음과 같이 파악하고 있습니다.
신규 참입자가 기존 기업과 동일한 조건에서 경쟁하는 것을 방해하는 구조적 요인: Porter는 규모의 경제, 제품 차별화, 자본, 전환 비용, 유통 채널, 비용 우위, 정부 정책의 7가지를 참입 장벽으로 정리했습니다 (Porter, 1980).
경쟁사보다 지속적으로 높은 수익을 창출하며 모방할 수 없는 조건: Helmer는 Moat(그의 용어로는 Power)을 "편익(benefit)과 장벽(barrier) 모두를 만족하는 것"이라고 정의합니다. 편익만 있으면 단순한 강점이고, 장벽만 있으면 이익 없는 방어이며, 둘 다 갖춰야만 Moat이 됩니다 (Helmer, 2016).
자원이 "가치·희소성·모방 곤란성·조직 활용"을 만족하는 것: 리소스 기반 뷰(RBV)에서는 VRIO의 4가지 조건을 만족하는 자원만이 지속적 경쟁 우위를 가져온다고 설명됩니다 (Barney, 1991).
투자자 관점에서는 "높은 ROIC의 지속성": 실무에서 Moat의 유무는 투하 자본 이익률(ROIC)이 자본 비용을 초과하는 상태를 얼마나 오래 유지할 수 있는지로 측정됩니다 (Mauboussin & Callahan, 2024; Morningstar/VanEck, 2025).
따라서 Moat은 "경쟁사의 모방·참입을 구조적으로 방해하고, 평균을 초과하는 수익을 장기간 지속하는 메커니즘"으로 정의할 수 있습니다.
Moat의 종류와 구체적 사례
비용 구조에 따른 Moat
신규 참입자가 기존 기업과 동일한 비용으로 사업을 운영할 수 없는 상태를 만드는 장벽입니다.
규모의 경제: 생산·조달·물류의 규모 확대로 단위 비용이 하락하여 후발사가 동일한 가격을 제시할 수 없는 구조입니다 (Porter, 1980; Helmer, 2016). 예: Amazon은 세계 최대 물류망과 AWS의 규모로 후발사가 동일한 가격과 배송 속도를 재현할 수 없습니다.
거액의 초기 투자(자본 장벤): 참입에 거액의 선행 투자가 필요하고, 그 회수 위험이 신규 참입자를 주저하게 합니다 (Porter, 1980). 예: TSMC의 최첨단 반도체 공장은 1동에 2조 엔 이상이 소요되어, 자금력 있는 기업도 거의 따라올 수 없습니다. 생성 AI의 기반 모델 개발도 계산 자원에 수천억 엔 규모의 투자가 동일한 유형의 장벽이 되고 있습니다 (Azoulay et al., 2024).
규모와 무관한 비용 우위(경험 곡선·독자적 자원): 누적 생산량에 따른 숙련, 독자적 원재료·입지·우대 조치 등, 자금으로는 살 수 없는 비용 우위입니다 (Porter, 1980). 예: SpaceX는 로켓 재사용(한 번 발사한 로켓의 기체를 회수하여 정비한 후 다시 발사에 사용)의 누적 경험으로 발사 비용에서 경쟁사의 수분의 일을 달성하고 있습니다.
정부 정책·규제·면허: 면허·인가·전파·의약품 승인 등 제도 자체가 참입자 수를 제한합니다 (Porter, 1980). 예: 통신 캐리어는 유한한 전파 면허로 보호받으며, 각국 모두 실질적으로 수사의 과점이 계속되고 있습니다.
고객 측의 락인에 따른 Moat
고객이 "바꾸고 싶어도 바꿀 수 없는" 상태를 만드는 장벽입니다.
전환 비용: 고객이 데이터 이동·재학습·업무 중단의 고통 없이 다른 회사로 옮길 수 없는 상태입니다 (Klemperer, 1995; Helmer, 2016). 예: Oracle의 기간 데이터베이스는 이전 위험이 너무 커서 수십 년 동안 고가격이어도 해지되지 않습니다.
업무·워크플로에의 내장: 자사 제품이 고객의 일상 업무 프로세스의 중핵에 내장되어 "제거하면 업무가 중단되는" 상태입니다. 예: Salesforce는 영업 조직의 업무 흐름 전체에 내장됨으로써 단순한 기능 비교로는 대체되지 않게 되었습니다. a16z는 2026년 보고서에서 AI 애플리케이션의 Moat의 원천 중 하나로 이 "워크플로의 깊이"를 들고 있습니다 (a16z, 2026).
브랜드·제품 차별화: 고객이 가격 비교 없이 지정 구매하는 심리적 자산입니다 (Porter, 1980; Masters & Thiel, 2014). 예: Apple은 동등 사양의 경쟁사보다 높은 가격에도 선택되며, 스마트폰 산업의 이익의 대부분을 차지합니다.
장기 계약·인증·실적 요건: 업계 조달 관례로 장기 계약이나 인증 취득·도입 실적이 필수이어서 신규 참입자가 입찰 무대에 올라갈 수 없는 상태입니다. 예: 항공·의료기기 분야에서는 인증 취득에 수년이 소요되므로, 실적을 보유한 기존 기업이 반영구적으로 수주를 계속합니다.
네트워크·플랫폼에 따른 Moat
이용자가 증가할수록 가치가 증가하여 선행사에 수요가 자기 증식적으로 모이는 장벽입니다.
네트워크 효과(직접): 이용자가 증가할수록 제품 가치 그 자체가 높아져 선행사에 수요가 자기 증식적으로 모입니다 (Katz & Shapiro, 1985; Masters & Thiel, 2014). 예: Facebook은 "친구가 있어서 사용한다"는 직접 네트워크 효과로 기능면에서 우수한 후발 SNS를 격퇴했습니다.
양면 네트워크 효과(플랫폼): 공급 측(개발자·판매자)과 수요 측(이용자)이 상호 호출하는 루프입니다 (Parker & Van Alstyne, 2005). 예: Windows는 "이용자가 많아서 소프트웨어가 만들어지고, 소프트웨어가 많아서 이용자가 증가한다"는 양면 루프로 OS 점유율 90% 이상을 유지했으며, 미국 독점 금지 소송에서도 이 "애플리케이션의 참입 장벽"이 독점의 핵심으로 인정되었습니다.
에코시스템·보완재의 포위: 자사 제품 주변에 도구·인재·교육·주변 제품의 생태계가 성장하여 그 총체가 전환 불가능해지는 상태입니다 (Azoulay et al., 2024). 예: NVIDIA의 CUDA는 전 세계 AI 개발자의 기술과 코드 자산 그 자체가 되어 GPU 단체의 성능 경쟁을 초월한 장벽이 되었습니다.
데이터의 축적과 학습 루프: 사용될수록 독자적 데이터가 축적되어 제품 정확도가 향상되고, 후발사와의 차이가 자동으로 벌어지는 구조입니다 (Hagiu & Wright, 2023). 예: Google 검색은 수십 년 분의 검색 행동 데이터로 정확도를 계속 높이고 있으며, 후발사가 동일한 품질에 도달할 수 없습니다. 다만 이후 설명하는 바와 같이, 데이터는 "보유량"이 아니라 "학습 루프가 돌고 있는가"가 본질이라는 것이 근년 연구로 명확해졌습니다.
무형 자산에 따른 Moat
법률이나 조직 능력 같은 눈에 보이지 않는 자산에 의한 장벽입니다.
독자적 기술·특허(10배 우위): 기존의 대체 수단보다 비용이나 실행 시간 등에서 10배 우수한 독자적 기술을 보유하거나, 법적으로 모방을 금지하는 특허에 의한 Moat입니다 (Masters & Thiel, 2014). 예: 신약 개발 기업은 특허 존속 기간 중 하나의 약제로 연간 수조 엔의 매출을 법적 독점 하에서 얻을 수 있습니다.
희소 자원·인재의 점유(코너드 리소스): 사업에 불가결한 자원·공급원·인재를 자사만이 확보하고 있는 상태입니다 (Helmer, 2016). 예: ASML은 EUV 노광 장비를 세계에서 유일하게 제조하며, 반도체 산업 전체가 동사에 대한 의존을 피할 수 없습니다(기술 난이도의 높음, 거대한 초기 투자, 공급망의 독점 등). 생성 AI에서는 상위 연구자와 대규모 계산 자원의 점유(상위 인재나 GPU, 클라우드와의 거액 계약)가 동일한 유형의 Moat으로 기능하고 있습니다 (Azoulay et al., 2024).
프로세스 파워(조직 능력): 장년의 개선으로 조직에 배인, 문서화해도 따라 할 수 없는 업무 프로세스입니다 (Helmer, 2016; Barney, 1991). 예: Toyota 생산 방식은 공장 견학까지 공개되고 있는데도 수십 년이 지나도 다른 회사가 동수준을 재현하지 못하고 있습니다.
시장 구조·전략에 따른 Moat
시장의 선택 방식과 비즈니스 모델의 설계 그 자체가 장벽이 되는 경우입니다.
니치 시장의 선행 독점: 대기업이 참입하기에는 너무 작지만, 자사가 지배하면 확장의 시발점이 되는 시장을 먼저 점하는 전략입니다 (Masters & Thiel, 2014). 예: Amazon은 먼저 "서적의 인터넷 통신판매"라는 좁은 시장을 완전 지배한 후 전 상품 카테고리로 전개했습니다.
카운터 포지셔닝: 기존 대형사가 "따라하면 자사의 기존 사업을 파괴하기 때문에" 추종할 수 없는 비즈니스 모델입니다 (Helmer, 2016; Christensen, 1997). 예: Netflix의 정액 배신에 연체료가 수입원이던 Blockbuster는 추종할 수 없었습니다.
유통 채널의 점유: 고객으로의 도달 경로(선반·대리점·앱 스토어·검색 결과)를 점하여 후발사가 고객에게 닿을 수 없는 상태입니다 (Porter, 1980). 예: Coca-Cola는 전 세계의 자판기·음식점·소매점 선반을 점하여 맛의 우열 이전에 후발품이 고객의 눈에 띄지 않습니다.
이노베이션·스택(복합 Moat): 단일한 고안이 아니라 서로 보강하는 복수의 혁신의 "묶음"을 구축하여 부분적 모방으로는 기능하지 않는 상태입니다 (McKelvey, 2020). 예: Square(스마트폰이나 전용 리더기 등으로 가게나 인터넷에서 간편하게 신용카드 결제를 할 수 있는 서비스)는 독자적 하드웨어·수수료 체계·즉시 심사 등 십여 개의 혁신의 묶음으로 Amazon의 참입도 격퇴했습니다.
신흥 시장에서의 자체 인프라 구축: 인프라가 정비되지 않은 시장에서 결제·물류 등을 자체로 구축하여 그 자체가 후발사로의 벽이 되는 전략입니다 (Hoffman & Yeh, 2018). 예: Mercado Libre는 남미에서 결제망과 물류망을 자체로 구축하여 Amazon조차 용이하게 공략할 수 없는 장벽으로 만들었습니다.
AI 사업의 Moat
범용 AI(기반 모델)의 Moat
OpenAI, Anthropic, Google 등이 개발하는 범용 기초 모델은 "모델의 성능 자체는 Moat이 되기 어렵다"는 엄격한 경쟁 환경에 직면해 있습니다 (Bornstein et al., 2023). 유사한 아키텍처와 유사한 데이터로 훈련되기 때문에 성능이 수렴하기 쉽고, 오픈소스 모델의 추격도 빠르기 때문입니다. 혁신 경제학의 분석에 따르면, 범용 AI의 Moat는 모델이 아니라 그 주변의 "보완자산"에 있다고 정리되고 있습니다 (Azoulay et al., 2024).
막대한 초기 투자 (자본 장벽): 최첨단 모델 훈련에는 수천억 ~ 수조 원 규모의 계산 인프라 투자가 필요하며, 이는 전통적인 자본 장벽 그 자체입니다 (Azoulay et al., 2024). 예: 최첨단 모델을 훈련할 수 있는 GPU 클러스터를 확보할 수 있는 기업은 전 세계에 수 개 회사에 불과하며, 자금력과 공급망 모두가 장벽이 되고 있습니다.
규모의 경제: 사용자가 많을수록 추론 인프라의 가동률이 높아지고 단위 비용이 낮아지므로, 가격 경쟁에서 선행사가 유리합니다. 예: 대형 기초 모델 기업은 동등한 성능의 추론을 후발 기업보다 저렴하게 제공할 수 있으며, API 가격 인하 경쟁에서 체력 싸움으로 몰고 갈 수 있습니다.
데이터 축적 및 학습 루프: 사용자와의 상호작용에서 얻은 피드백 (RLHF 등)이 모델 개선에 환류되는 구조는 데이터 학습 루프형 Moat의 후보입니다. 다만 NBER 논문은 이 루프가 진정으로 지속적인 데이터 네트워크 효과를 생성하는지는 "아직 단정할 수 없다"고 신중하게 평가하고 있습니다 (Azoulay et al., 2024).
브랜드·제품 차별화: 소비자의 머릿속에서 "AI = 이 제품"이 되는 지명의 자리는 고전적인 브랜드의 Moat입니다. 예: ChatGPT는 생성 AI의 대명사가 되어, 성능에서 따라잡혀도 사용자의 최초 상기도를 계속 차지하고 있습니다.
유통 채널의 독점: OS나 브라우저, 업무 소프트웨어로의 표준 탑재 (기본값의 자리)를 차지하면, 후발 기업은 성능 이전에 사용자에게 도달할 수 없습니다. 예: Google은 Android와 검색에, Microsoft는 Windows와 Office라는 기존 채널에 자사 AI를 통합하여, 배포력 자체를 장벽으로 삼고 있습니다.
에코시스템·보완재의 독점: API·도구 모음·플러그인 위에 외부 개발자의 자산이 쌓이면, 모델 전환은 에코시스템 전체의 이전을 의미하게 됩니다. 예: NVIDIA의 CUDA가 보여주듯이, 개발자의 기술과 코드 자산 축적은 단일 성능을 초월하는 장벽이 됩니다.
희귀 자원·인재의 독점 (코너드 리소스): 최첨단 연구자는 전 세계에 수백 명 규모로 희귀하며, 그 독점은 Helmer의 말하는 코너드 리소스에 해당합니다 (Helmer, 2016; Azoulay et al., 2024). 예: 주요 AI 연구소는 연구자에게 수억 원 규모의 보상을 제시하여 인재 자체를 독점하고 있습니다.
정부 정책·규제·라이선스: 각국의 AI 규제 준수 체계 및 정부와의 관계 구축은 후발 기업의 진입 비용이 되고 있습니다. 예: 규제가 엄격한 금융·의료·정부 향 시장에서는 감시 대응 및 컴플라이언스 체계를 먼저 갖춘 기업이 지명됩니다.
범용 AI의 Moat는 "모델의 가중치"가 아니라 자본 장벽·규모의 경제·데이터 루프·브랜드·유통·에코시스템·인재라는 보완자산의 묶음이며, 구조적으로는 과거 OS나 클라우드 패권 싸움과 동일한 역학 (과거의 Moat)이 작동하고 있습니다 (Azoulay et al., 2024).
특화형 (업계 특화·수직형) AI 에이전트의 Moat
법무·의료·건설·금융 등 특정 업계의 업무를 대체하는 특화형 AI 에이전트는 범용 모델의 성능 향상에 "삼켜지는" 위험 (소위 GPT 래퍼 문제)과 동시에 직면해 있습니다. 그러나 실무가의 분석에 따르면, 방어의 원천을 모델 외부에 두면서 오히려 SaaS보다 강한 Moat를 구축할 수 있음이 드러나고 있습니다 (a16z, 2026; VC Cafe, 2026).
업무·워크플로우로의 내장: 업계 고유의 업무 절차·예외 처리·관계자 조율을 제품에 옮기면, 가치는 "모델"이 아니라 "워크플로우"에 있으므로, 기초 모델이 업데이트되어도 모방되지 않습니다 (a16z, 2026). 예: 리갈 AI의 Harvey는 독자 모델 개발을 중단하고 법률 사무소의 업무 플로우 내장의 깊이로 경쟁하는 전략으로 전환했습니다.
데이터 축적 및 학습 루프: 업무 처리를 통해 축적되는 업계 고유의 데이터는 범용 모델의 훈련 데이터에는 존재하지 않으며, "사용 → 축적 → 정확도 향상 → 더 많은 사용"의 루프가 회전하면 지속적인 Moat가 됩니다 (Hagiu & Wright, 2023). 예: 업무에서의 자동화율·정확도가 학습 루프로 계속 개선되는 제품은 후발 기업이 동일한 정확도에 도달할 때까지의 시간 자체가 장벽이 됩니다.
카운터포지셔닝: 특화형 에이전트는 IT 예산이 아니라 인건비 예산과 경쟁하는 "Service as Software"이며, 석수 과금으로 수익을 세우는 기존 SaaS 대형사는 자사 수익 모델을 파괴하지 않으면서 "완료된 업무량·삭감된 공수"의 성과 기반 과금으로 전환할 수 없습니다 (Helmer, 2016; VC Cafe, 2026). 예: 인신 상해 소송용 EvenUp에 법률 사무소가 지불하는 것은 라이선스료가 아니라 법률 보조원의 성과물에 대한 대가이며, 삭감 공수에 연동된 과금은 고객의 P/L 상 효과와 자사 수익을 일치시켜 값 내림 압박에 대한 내성을 생깁니다.
전환 비용 (변경 비용): 업무 데이터의 정본 (System of Record)을 자사에 축적시킬 수 있다면, 전환은 업무 기반 전체의 이전을 의미하게 되어 에이전트 기능을 초월하여 업계의 데이터 기반 자체가 됩니다. 예: 수직형 SaaS의 역사에서 결제나 장부의 정본을 차지한 기업 (Toast, Veeva 등)이 가장 견고한 Moat를 구축했으며, 특화형 에이전트도 동일한 경로를 따를 것으로 보입니다.
장기 계약·인증·실적 요건: 규제 산업에서는 감시 대응·배상 책임·전문직 단체와의 관계·도입 실적 등 기술 외의 진입 비용이 크며, 이것이 특화형의 방어가 됩니다. 예: 의료·건축·금융의 실무에서 사용되려면 업계 고유의 법규 준수와 실적이 전제가 되며, 범용 앱의 횡전개로는 극복할 수 없습니다.
틈새 시장의 선행 독점: 특정 업계의 특정 업무라는 대형사 진입에는 너무 좁은 시장을 먼저 지배하고, 여기를 기점으로 주변 업무로 확장하는 경로는 Thiel의 말하는 틈새 선행 독점 그 자체입니다 (Masters & Thiel, 2014). 예: 리갈 AI의 Legora는 법무라는 한 업계에 집중하여 18개월 만에 ARR 1억 달러에 도달했으며, Bessemer는 엔터프라이즈 소프트웨어 사상 최고 성장이라고 평가했습니다.
자본 시장도 이 Moat의 유무를 반영하기 시작했습니다. 실무가 관찰에 따르면, 독자적인 워크플로우 데이터를 보유한 특화형 에이전트는 ARR의 15~20배로 평가되는 한편, 모델 업데이트로 하루아침에 쓸모없어질 수 있는 범용 앱은 3~4배에 불과하다고 합니다 (VC Cafe, 2026).
최신 연구·실무가 견해의 정리
근년의 Moat 연구는 크게 4가지 방향으로 진행되고 있습니다.
실증 연구: Moat는 정말 이익을 지속시키는가
무형자산형 Moat일수록 리턴이 지속된다: 1963~2023년 25,000개사 이상·60년분의 데이터를 분석한 연구에서는 무형자산·네트워크형 Moat를 가진 산업이 적은 추가 투자로 높은 투하자본수익률 (ROIC)을 장기간 유지할 수 있음이 보여졌습니다. 또한 복수의 Moat를 겹친 기업은 단일 Moat에 의존하는 기업보다 우위가 지속됩니다 (Mauboussin & Callahan, 2024).
"Moat"의 투자 성과는 조건부로 지지된다: Morningstar의 "wide moat (넓은 해자)" 인정 기업을 검증한 일련의 연구에서는 Moat를 보유한 기업의 사업 리턴 (ROIC)의 지속성은 일관되게 확인되는 한편, 주가 초과 리턴은 "시장이 아직 Moat를 반영하지 않은 경우"에 한정됨이 보여졌습니다 (Boyd, 2005; VanEck, 2025). 사업의 질과 투자 리턴은 별개의 문제라는 점에 주의가 필요합니다.
디지털 플랫폼과 경쟁 정책
"Moat 구축"이 경쟁 정책의 공식 논점이 되었다: OECD 경쟁 위원회는 규모의 경제나 네트워크 효과 같은 Moat가 깊은 시장일수록 지배적 기업이 장기간 시장 지배력을 유지하기 쉬움을 정리하고, 지배적 플랫폼에 의한 의도적인 Moat 구축·방어 전략 (entrenchment)을 규제 당국이 감시해야 할 대상으로 위치지었습니다 (OECD, 2024). 사업자에게는 Moat이지만 규제 당국에게는 감시 대상이라는 양면성을 갖습니다.
전환 비용과 네트워크 효과의 역학이 경쟁을 결정한다: 플랫폼 경쟁의 이론 연구에서는 사용자의 전환 비용이 네트워크 효과에 대해 상대적으로 강할수록 기존 기업의 우위가 지속되고, 약할수록 후발의 역전이 일어날 수 있음이 모델화되고 있습니다 (He & Li, 2023). 즉, 전환 비용이 네트워크 효과보다 강한 경우, 후발이 더 좋은 제품을 싸게 내놓아도 사용자는 개인적인 이전의 고통 때문에 움직이지 않습니다. 기간 데이터베이스나 은행 계좌, ERP가 사례입니다. 반대로 네트워크 효과가 상대적으로 강하고 개인의 전환 비용이 가벼운 경우, 후발이 일부 집단 (예를 들어 청년층이나 특정 커뮤니티)을 보조금이나 새로운 기능으로 침식하여 발판을 마련하면, "저쪽에 다들 모이고 있다"는 기대의 반전이 일어나 시장 전체가 한순간에 전도됩니다. MySpace에서 Facebook으로, 청년층의 Facebook에서 TikTok으로의 이동이 전형인데, SNS는 계정을 다시 만드는 것뿐이므로 개인의 이전 비용이 가벼워 눈사태가 일어나기 쉬워집니다.
네트워크 효과의 "강도"를 측정하는 실증이 진행 중이다: 플랫폼 합병의 자연 실험을 이용해 네트워크 효과의 강도를 정량 추정하는 연구나 소셜 네트워크에서의 측정 연구가 등장하고 있습니다. 네트워크 효과는 "있는지 없는지"가 아니라 "얼마나 강한지"로 평가해야 하는 단계에 접어들었습니다 (Chen et al., 2021; Gregory et al., 2021).
생성 AI 시대의 Moat 논쟁
"생성 AI에는 체계적인 Moat가 없다"는 문제 제기: a16z는 2023년 생성 AI 시장을 분석하여 "앱은 동일한 모델을 사용하므로 차별화가 약하고, 모델은 유사한 데이터로 훈련되므로 장기적 차별화가 불명확하며, 하드웨어마저 같은 공장에서 제조된다"며 현 시점에서 체계적인 Moat가 보이지 않는다고 지적했습니다 (Bornstein et al., 2023). 이 논고가 AI 시대 Moat 논쟁의 출발점이 되었습니다.
혁신 경제학은 "오래된 Moat이 새로운 모델에도 효과가 있다"고 정리: MIT·하버드 연구자들의 NBER 논문은 생성 AI의 경쟁 환경을 "전유 가능성(지식을 독점할 수 있는가)"과 "보완 자산(계산 자원·데이터·유통망 등 진입에 필요한 자산을 기존 기업이 차지하고 있는가)"이라는 고전적 틀로 분석하여, 모델 자체의 모방은 용이하지만 계산 자원·독점 데이터·고객 접점이라는 보완 자산이 실질적인 Moat이 된다고 주장했습니다 (Azoulay et al., 2024).
"데이터 Moat"의 환상과 학습 루프의 본질: a16z의 Casado 등은 데이터 자체는 복제 가능하고 가치 감소도 빠르기 때문에 "데이터량"이 생각보다 Moat이 되지 않는다고 경고했습니다 (Casado & Lauten, 2019). 이론 연구도 이를 뒷받침하며, 데이터에 의한 학습이 Moat이 되는 것은 "이용→데이터 축적→제품 개선→더욱 이용"이라는 루프가 계속 순환하는 경우에만 한정된다는 것이 밝혀졌습니다 (Hagiu & Wright, 2023).
AI 앱의 Moat은 "워크플로우·문맥·에코시스템"으로 이동: a16z는 2026년 리포트에서 모델이 상용화되는 가운데 AI 애플리케이션의 Moat은 ①고객 업무에 대한 깊은 통합(워크플로우), ②고객 고유의 문맥·데이터 축적, ③에코시스템과의 통합에서 비롯된다고 정리했습니다 (a16z, 2026). 기초 모델의 성능 경쟁이 아니라 고전적인 전환 비용과 통합 구축이 재평가되고 있습니다.
"Moat보다 지속성(permanence)"이라는 실무가의 이의: VC의 SignalFire는 AI 시장의 변화가 너무 빨라서 초일에 Moat을 증명하려는 발상 자체가 깨졌으며, Moat은 사업을 계속하면서 사후적으로 형성된다고 하며, 방어 가능성보다 "고객의 문제를 계속 해결하면서 존속하는 것"에 최적화할 것을 제안했습니다 (SignalFire, 2025). Helmer의 프레임워크에서도 사업 단계에 따라 구축할 수 있는 Moat이 다르다고 되어 있으며(이륙기는 반대 포지셔닝, 성숙기는 프로세스 파워 등), 이 견해와 일치합니다 (Helmer, 2016).
전략론으로서의 체계화
Porter의 7가지 장벽에서 Helmer의 7가지 Powers로: Porter (1980)의 산업 수준 진입 장벽(규모의 경제, 제품 차별화, 자본, 전환 비용, 유통, 비용 우위, 정부 정책)에 대해 Helmer (2016)는 기업 수준의 지속 우위를 7가지 유형(규모의 경제, 네트워크 효과, 반대 포지셔닝, 전환 비용, 브랜드, 귀중한 자원, 프로세스 파워)으로 재정리하여 "어떤 사업 단계에서 어떤 Moat을 구축할 수 있는가"라는 시간 축을 도입했습니다.
RBV(자원 기반 관점)가 이론적 기초를 제공: Moat의 지속성은 자원이 VRIO(가치·희소성·모방 곤란성·조직 활용)의 조건을 충족하는지로 설명됩니다 (Barney, 1991). 특허 같은 법적 장벽보다 조직 능력 같은 "인과적 모호성"을 가진 Moat이 모방되기 어렵다는 것이 알려져 있습니다.
결론
여기 기재된 19가지 항목의 Moat 중 단 하나도 없는 사업은 성공해도 모방되어 수익이 소진되기 쉽다고 생각됩니다. 우수한 사업은 여러 Moat을 겹쳐 있으며, 예를 들어 NVIDIA는 "에코시스템+독자 기술+규모", Amazon은 "규모+Prime 록인+채널"의 복합입니다. 실증 연구에서도 여러 Moat을 겹친 기업일수록 우위가 지속된다는 것이 보여졌습니다 (Mauboussin & Callahan, 2024).
창업 시점에 Moat은 존재하지 않는 것이 보통이며, Moat은 초일에 증명하는 것이 아니라 문제를 계속 해결한 세월의 끝에 형성되는 것입니다. 특히 AI 시대에는 모델의 성능 자체는 Moat이 되기 어렵고(상용화가 빠름), Moat의 중심은 업계 고유 데이터의 학습 루프, 고객 워크플로우에 대한 깊은 통합, 계산 자원·유통망이라는 보완 자산으로 이동했습니다. 동시에 변화가 빠른 시장에서는 초일에 Moat을 너무 많이 요구하지 말고, 고객의 문제를 계속 해결하면서 여러 Moat을 단계적으로 겹쳐 나가는, 즉 시간 축의 설계(Thiel이 말하는 인텔리전트 디자인)가 본질이 됩니다.
참고문헌
a16z (Andreessen Horowitz). (2026). Where the moats are: AI application report.(모델의 상용화를 전제로 AI 앱의 Moat을 워크플로우·문맥 데이터·에코시스템의 3가지로 정리한 실무 리포트)
Azoulay, P., Krieger, J. L., & Nagaraj, A. (2024). Old moats for new models: Openness, control, and competition in generative AI. NBER Working Paper 32474.(생성 AI의 경쟁 환경을 전유 가능성과 보완 자산이라는 고전적 틀로 분석하여 계산 자원·데이터·고객 접점이 실질적 Moat이 된다고 주장한 논문)
Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.(자원의 가치·희소성·모방 곤란성·조직 활용(VRIO)에서 지속적 경쟁 우위를 설명하는 자원 기반 관점의 기초 논문)
Bornstein, M., Appenzeller, G., & Casado, M. (2023). Who owns the generative AI platform? Andreessen Horowitz.(생성 AI의 가치 사슬을 분석하여 "현시점에 체계적인 Moat은 보이지 않는다"고 지적한 AI 시대의 Moat 논쟁의 출발점이 된 논고)
Boyd, D. (2005). Financial performance of wide-moat companies.(Morningstar가 "넓은 해자"를 인정한 기업군의 재무 성과를 최초로 검증한 실증 연구)
Casado, M., & Lauten, P. (2019). The empty promise of data moats. Andreessen Horowitz.(데이터량 자체는 Moat이 되기 어렵고 규모의 경제 곡선과 학습 루프의 설계가 본질이라고 경고한 논고)
Chen, T., et al. (2021). Measuring network effects using a digital platform merger. NBER Working Paper 28047.(플랫폼 합병의 자연 실험을 이용하여 네트워크 효과의 강도를 정량 추정한 실증 논문)
Christensen, C. M. (1997). The innovator's dilemma. Harvard Business School Press.(우량 기업일수록 파괴적 기술을 따라가지 못하는 구조를 보여 반대 포지셔닝의 이론적 기초가 된 고전)
Gregory, R. W., Henfridsson, O., Kaganer, E., & Kyriakou, H. (2021). Data network effects. HBS Working Paper 21-086.(소셜 네트워크에서 네트워크 효과의 강도 측정을 시도한 연구)
Hagiu, A., & Wright, J. (2023). Data-enabled learning, network effects, and competitive advantage. RAND Journal of Economics, 54(4).(데이터에 의한 학습이 언제 지속적 경쟁 우위(Moat)가 되는지를 이론적으로 정리한 논문)
He, S., & Li, M. (2023). Switching cost, network externality and platform competition. International Review of Economics & Finance, 84, 428-443.(전환 비용과 네트워크 효과의 상대적 강도가 플랫폼 경쟁에서 기존 기업 우위를 결정한다는 것을 모델화한 논문)
Helmer, H. (2016). 7 Powers: The foundations of business strategy. Deep Strategy LLC.(Moat을 "편익과 장벽의 양립"으로 정의하고 지속적 경쟁 우위를 7가지 파워로 분류하여 사업 단계별 구축 시기를 정리한 전략서)
Hoffman, R., & Yeh, C. (2018). Blitzscaling. Currency.(승자독식 시장에서의 급성장 전략과 신흥국에서의 자체 인프라 구축이 Moat이 된다는 것을 논의한 저작)
Katz, M. L., & Shapiro, C. (1985). Network externalities, competition, and compatibility. American Economic Review, 75(3), 424-440.(네트워크 외부성의 경제 분석의 출발점이 된 기초 논문)
Klemperer, P. (1995). Competition when consumers have switching costs. Review of Economic Studies, 62(4), 515-539.(전환 비용이 시장 경쟁과 진입에 미치는 영향을 체계화한 경제학의 대표 논문)
Masters, B., & Thiel, P. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.(독점의 4가지 요소(독자 기술·네트워크 효과·규모의 경제·브랜드)와 틈새 선행 독점 전략을 제시한 창업가 대상 저작)
Mauboussin, M. J., & Callahan, D. (2024). Measuring moats. Morgan Stanley Counterpoint Global Insights.(60년분·25,000개 기업 초과 데이터에서 Moat의 종류와 ROIC 지속성의 관계를 분석한 대규모 실증 리포트)
McKelvey, J. (2020). The innovation stack. Portfolio.(Square 창업자가 모방 불가능한 "혁신의 번들"이 Amazon의 진입까지 격퇴한 과정을 논의한 저작)
OECD. (2024). Monopolisation, moat building and entrenchment strategies. OECD Competition Policy Papers.(디지털 시장에서 "Moat 구축"과 지배력 고착화를 경쟁 정책 관점에서 정리한 보고서)
Parker, G. G., & Van Alstyne, M. W. (2005). Two-sided network effects: A theory of information product design. Management Science, 51(10), 1494-1504.(양면시장의 네트워크 효과와 플랫폼 설계를 이론화한 기초 논문)
Porter, M. E. (1980). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.(5가지 경쟁 요인과 7가지 진입장벽을 체계화한 경쟁전략론의 고전)
SignalFire. (2025). Moats are for castles: A new argument for permanence over defensibility in AI startups.(변화가 빠른 AI 시장에서는 Moat의 초기 증명을 요구하는 사고가 작동하지 않으며, 사업의 지속성 최적화를 우선시해야 한다고 논한 VC의 고찰)
VanEck. (2025). What makes a moat? Morningstar's five sources of moat.(Morningstar의 Moat 5가지 유형(무형자산·전환비용·네트워크 효과·원가 우위·효율적 규모)과 투자성과의 관계를 정리한 화이트페이퍼)
읽음
다음 읽을 글 ↓