
Articles
最新研究揭示的商业护城河:通用AI和专业化AI代理如何构建进入壁垒
Product
Career
本文由日语原文自动翻译而成
开篇
需求越大,通过掌握难以获得的技术所面对的竞争对手就越少,服务的利润就越高。但随着时间推移,外部环境变化引发的需求变化,以及技术普及和陈旧化导致的竞争对手增加,利润率会逐步下降,最终趋向于完全竞争市场的状态——利润(经济利润)趋近于零(收入和成本基本一致)。
为了实现服务高利润率,并维持这种高利润率的持续性,需要设计和构建服务的Moat(经济护城河)。观察在一代内成长为全球顶级规模企业的公司(Microsoft、Amazon、Google、NVIDIA等),除了产品本身的优秀性外,一个重要因素是它们花费长期时间建立了竞争对手无法进入的结构。Buffett用城堡周围的"护城河"比喻这一结构,称之为Moat,并将其作为投资决策的核心。
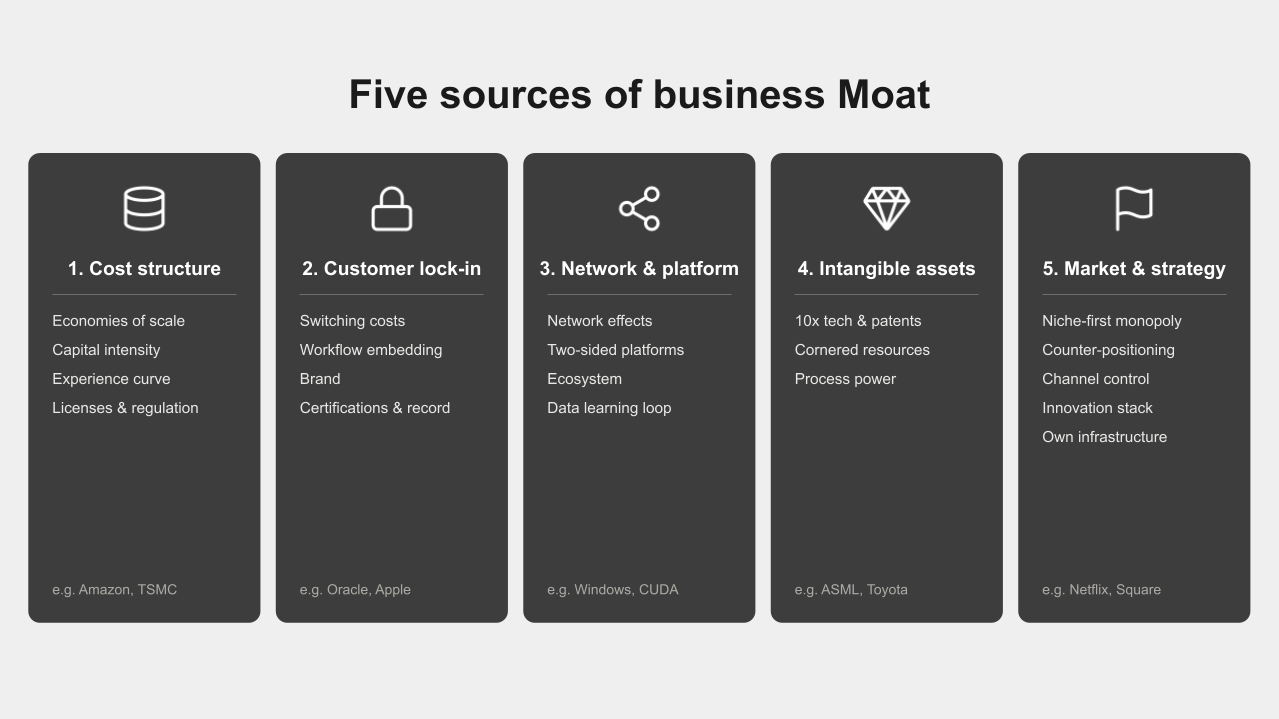
在此基础上,通过最新学术研究和实务界观点,将Moat整理为5个类别、19个项目。同时还介绍了最近的通用AI和垂直特化型AI代理的Moat。
Moat的定义
关于Moat的含义,学术研究和实务界有以下认识。
阻止新进入者在与现有企业相同的条件下竞争的结构性因素:Porter将规模经济、产品差异化、资本、转换成本、流通渠道、成本优势、政府政策等7项整理为参入壁垒(Porter, 1980)。
相比竞争对手能持续产生高回报且难以被模仿的条件:Helmer将Moat(其用语为Power)定义为"同时满足便益(benefit)和壁垒(barrier)的东西"。仅有便益是单纯的优势,仅有壁垒是无利润的防御,只有两者兼备才能构成Moat(Helmer, 2016)。
资源满足"价值、稀缺性、难以模仿性、组织利用"的要求:资源基础理论(RBV)认为,只有满足VRIO四个条件的资源才能带来持续的竞争优势(Barney, 1991)。
从投资者角度看是"高ROIC的持续性":在实务中,Moat的有无通过投入资本收益率(ROIC)能够超过资本成本的持续时间来衡量(Mauboussin & Callahan, 2024; Morningstar/VanEck, 2025)。
因此,Moat可定义为"在结构上阻止竞争对手模仿和进入,并能长期维持高于平均回报的机制"。
Moat的类型和具体案例
基于成本结构的Moat
造成新进入者无法以与现有企业相同的成本运营事业的障壁。
规模经济:通过生产、采购、物流规模的扩大,单位成本下降,后来者无法提供相同价格的结构(Porter, 1980; Helmer, 2016)。例如:Amazon通过世界最大的物流网络和AWS的规模,使后来者难以复制相同的价格和配送速度。
巨额初期投资(资本壁垒):进入需要巨大的先期投资,回收风险使新进入者望而却步(Porter, 1980)。例如:TSMC最尖端的半导体工厂单栋超过2万亿日元,即便资金充足的企业也很难追随。生成AI基础模型的开发也正成为同样的壁垒,需要数千亿日元级别计算资源的投资(Azoulay et al., 2024)。
与规模无关的成本优势(经验曲线、独有资源):通过累积生产经验获得的专业化、独有的原材料、立地位置或优惠政策等,不能通过资金购买的成本优势(Porter, 1980)。例如:SpaceX通过火箭重复利用(回收已发射火箭的机体,经整备后再次用于发射)的累积经验,实现了竞争对手数分之一的发射成本。
政府政策、规制和许可证:许可证、认可、频率分配、药事审批等制度本身限制了参入者数量(Porter, 1980)。例如:通信运营商因电波许可证数量有限而受保护,各国通常由寥寥数家公司实现寡占。
基于顾客锁定的Moat
造成顾客"想转移也无法转移"状态的障壁。
转换成本:顾客无法在不付出数据迁移、重新学习、业务中断等代价的情况下转向竞争对手(Klemperer, 1995; Helmer, 2016)。例如:Oracle的核心数据库因迁移风险过大,即使价格昂贵也会保持数十年的客户粘性。
融入业务和工作流程:自有产品融入客户日常业务流程的核心,呈现"移除则业务停顿"的状态。例如:Salesforce因融入销售组织的整体业务流程,超越了单纯的功能对比而实现了难以被替代。a16z在2026年报告中将这种"工作流程的深度"列为AI应用Moat的来源之一(a16z, 2026)。
品牌和产品差异化:顾客不进行价格比较就主动选择的心理资产(Porter, 1980; Masters & Thiel, 2014)。例如:Apple即使价格高于相同规格的竞争对手仍被选择,占据智能手机行业的大部分利润。
长期契约、认证和实绩要求:行业采购惯例要求长期契约、认证取得和部署实绩,新进入者无法参与招标的状态。例如:航空和医疗器械行业因认证需要数年,拥有实绩的既有企业能持续获得订单。
基于网络和平台的Moat
用户增加使价值增加,需求自我增殖地向先发者聚集的障壁。
直接网络效应:用户增加直接提高产品价值本身,需求自我增殖地向先发者聚集(Katz & Shapiro, 1985; Masters & Thiel, 2014)。例如:Facebook通过"因为朋友在用所以使用"的直接网络效应,战胜了功能更优的后发SNS。
双边网络效应(平台):供应方(开发者、卖家)和需求方(用户)相互吸引的循环(Parker & Van Alstyne, 2005)。例如:Windows通过"因为用户多所以开发软件,因为软件多所以用户增加"的双边循环维持了超过90%的OS市场份额,美国反垄断诉讼也确认了这种"应用的参入壁垒"是垄断的核心。
生态系统和互补产品的封闭:自有产品周围形成工具、人才、教育、相关产品的生态系统,这个整体变得难以转移(Azoulay et al., 2024)。例如:NVIDIA的CUDA成为全球AI开发者的技能和代码资产本身,形成了超越GPU单体性能竞争的障壁。
数据积累和学习循环:使用越多积累的独有数据越多,产品精度越高,与后发者的差距自动扩大的结构(Hagiu & Wright, 2023)。例如:Google搜索通过数十年的搜索行为数据不断提高精度,后来者难以达到相同水平。但如下文所述,近期研究表明,数据的本质不在于"保有量"而在于"学习循环是否运转"。
基于无形资产的Moat
由法律和组织能力等看不见的资产构成的障壁。
独有技术和专利(10倍优势):拥有在成本或执行时间等方面优于现有替代方案10倍的独有技术,或通过在法律上禁止模仿的专利形成的Moat(Masters & Thiel, 2014)。例如:制药企业在专利有效期内,可从单一药物获得年销售额数万亿日元的收入,受法律独占保护。
稀缺资源和人才占有(角资源):自有公司独占事业所需的资源、供应方或人才的状态(Helmer, 2016)。例如:ASML是全球唯一生产EUV光刻装置的企业,整个半导体行业无法避免对其依赖(技术难度高、巨大初期投资、供应链垄断等)。生成AI领域,顶级研究人员和大规模计算资源的占有(顶级人才、GPU、与云服务的巨额合同)作为同类型的Moat发挥作用(Azoulay et al., 2024)。
流程能力(组织能力):长年改善中深入组织的、即使文档化也难以复制的业务流程(Helmer, 2016; Barney, 1991)。例如:丰田生产方式即使对外开放工厂参观,数十年来其他公司仍未能达到同等水平。
基于市场结构和战略的Moat
市场的选择方式和商业模式的设计本身成为障壁的情况。
利基市场先发独占:选择大企业认为太小而不值得进入,但自有公司一旦主导就能成为扩张起点的市场,抢先占领的战略(Masters & Thiel, 2014)。例如:Amazon首先完全控制"图书网络销售"这一狭小市场,再而逐步扩展到全商品类别。
反向定位:既有大企业因"模仿会破坏自有既有业务"而无法追随的商业模式(Helmer, 2016; Christensen, 1997)。例如:Netflix的定额配信服务,Blockbuster因为延迟费是主要收入来源而无法追随。
流通渠道占有:占据顾客触达途径(货架、代理商、应用商店、搜索结果),导致后发者无法接触顾客的状态(Porter, 1980)。例如:可口可乐占据全球自动贩卖机、餐饮店和零售店的货架,后发产品在味道优劣的比较之前就无法进入顾客视线。
创新堆栈(复合Moat):不是单一创新,而是互相补强的多项创新的"束",部分模仿无法发挥作用的状态(McKelvey, 2020)。例如:Square(通过手机和专用读卡器等在门店或网络上轻松实现信用卡支付的服务)通过独有硬件、手续费体系、即时审批等十多项创新的组合,甚至击退了Amazon的进入。
新兴市场的自有基础设施构建:在基础设施不完善的市场中自行构建支付、物流等,使其本身成为后发者的壁垒的战略(Hoffman & Yeh, 2018)。例如:Mercado Libre在南美自行构建了支付网络和物流网络,即便Amazon也难以轻易攻克这一障壁。
AI事业的Moat
通用AI(基础模型)的Moat
OpenAI、Anthropic、Google等企业开发的通用基础模型处于"模型性能本身难以形成Moat"的严峻竞争环境中 (Bornstein et al., 2023)。这是因为它们采用相似的架构和数据进行训练,性能容易趋同,而且开源模型的追赶速度也很快。根据创新经济学的分析,通用AI的Moat不在模型本身,而在其周围的"互补资产"中 (Azoulay et al., 2024)。
巨大的初期投资(资本壁垒):训练最先进的模型需要数千亿至数万亿日元规模的计算基础设施投资,这本身就是传统资本壁垒 (Azoulay et al., 2024)。例如:能够确保GPU集群进行最先进模型训练的企业在全球仅有数家,充足的资金和供应链掌控力构成了双重壁垒。
规模经济:用户越多,推理基础设施的利用率越高,单位成本越低,这使得先行者在价格竞争中获得优势。例如:大型基础模型企业能以比后来者更低的成本提供相同性能的推理,通过API价格的下行竞争形成资金实力的比拼。
数据积累与学习循环:从用户交互中获取的反馈(如RLHF等)反哺到模型改进的结构,是数据学习循环型Moat的候选对象。但NBER论文谨慎地评价,这种循环是否真正能产生持久的数据网络效应"仍无法确定" (Azoulay et al., 2024)。
品牌与产品差异化:在消费者心中形成"AI=该产品"的指名购买地位是传统品牌Moat。例如:ChatGPT已成为生成AI的代名词,即便性能被追平,仍保持着用户的首选地位。
流通渠道的垄断:掌控操作系统、浏览器、业务软件上的预装地位(默认席位),后发者在达到用户之前就已输在性能之外。例如:Google将自家AI整合进Android和搜索,Microsoft将其嵌入Windows和Office,通过既有渠道的分发力本身成为壁垒。
生态系统与互补资产的锁定:当API、工具组、插件之上积累了外部开发者的资产后,模型切换意味着整个生态系统的迁移。例如:NVIDIA的CUDA所示,开发者技能和代码资产的积累超越了单体性能的壁垒。
稀缺资源与人才的垄断(角资源):全球顶尖研究人员数量仅有几百人,是稀缺资源,其垄断属于Helmer所说的角资源 (Helmer, 2016; Azoulay et al., 2024)。例如:主要AI实验室向研究人员提供数亿日元级别的薪酬,将人才本身纳入囲圏。
政府政策、监管与许可证:各国AI监管的合规体系和与政府的关系构建,正在成为后发企业的进入成本。例如:在监管严格的金融、医疗、政府市场中,率先建立审计对应和合规体系的企业更容易获得指名。
通用AI的Moat不是"模型权重",而是资本壁垒、规模经济、数据循环、品牌、流通、生态系统、人才等互补资产的束;在结构上与过去的操作系统和云计算的霸权争夺遵循同样的力学逻辑(旧的Moat)(Azoulay et al., 2024)。
特化型(行业特化、竖向)AI代理的Moat
替代法律、医疗、建筑、金融等特定行业业务的特化型AI代理,面临被通用模型性能提升"吞没"的风险(所谓的GPT包装器问题),但根据实务人士的分析,通过将防御源泉置于模型之外,反而可能比SaaS建立更强的Moat (a16z, 2026; VC Cafe, 2026)。
业务与工作流的嵌入:将行业特有的业务流程、例外处理、相关方协调写入产品后,价值不在"模型"而在"工作流",基础模型更新也无法被模仿 (a16z, 2026)。例如:法律AI产品Harvey放弃了自主模型开发,转向以对律师事务所业务流程的嵌入深度作为竞争战略。
数据积累与学习循环:通过业务处理积累的行业特有数据在通用模型的训练数据中不存在,若"使用→积累→精度提升→更多使用"的循环能够实现,就成为持久的Moat (Hagiu & Wright, 2023)。例如:业务自动化率和精度通过学习循环不断改善的产品,后发企业达到同等精度所需的时间本身就成为壁垒。
反向定位:特化型代理是与人力成本预算竞争的"Service as Software",而非IT预算竞争;采用席位数计费的既有SaaS大企业无法在不破坏自身收益模式的前提下,迁移到"完成的业务量、削减的工时"这种成果基础的计费模式 (Helmer, 2016; VC Cafe, 2026)。例如:人身伤害诉讼专向的EvenUp从律师事务所收取的不是许可证费,而是副律师工作成果的对价;按削减工时联动的计费使客户P/L上的效果与自身收益相一致,产生对降价压力的耐性。
转换成本(迁移费用):若能将业务数据的权威记录(系统之源)积累到自身,迁移就意味着整个业务基础的移行,代理功能之外,它本身变成行业的数据基础。例如:竖向SaaS的历史中,掌握支付和账簿权威记录的企业(Toast、Veeva等)建立了最强固的Moat,特化型代理也被认为会沿着同样的路径发展。
长期合同、认证与实绩要求:在监管产业中,审计对应、赔偿责任、专业协会关系、导入实绩等技术外的进入成本很大,这成为特化型的防御。例如:医疗、建筑、金融的实务应用需要行业特有的法规合规和实绩基础,通用应用的横向扩展无法逾越这些障碍。
利基市场的先发垄断:抢先控制特定行业特定业务这样大企业认为太狭窄而不愿进入的市场,再以此为起点向周边业务扩张,这正是Thiel所说的利基先发垄断 (Masters & Thiel, 2014)。例如:法律AI产品Legora集中于法务这一行业,18个月内达到ARR 1亿美元,Bessemer将其评为企业软件历史上增长最快的。
资本市场也开始将这种Moat的有无纳入评估。根据实务人士的观测,拥有自主工作流数据的特化型代理以ARR的15-20倍估值,而可能因模型更新一夜贬值的通用应用仅为3-4倍 (VC Cafe, 2026)。
最新研究与实务人士见解的整理
近年的Moat研究主要沿着4个方向推进。
实证研究:Moat真的能持续产生利润吗
无形资产型Moat的回报持续性更强:对1963-2023年超25000家企业、60年数据的分析研究表明,拥有无形资产、网络型Moat的产业以较少的追加投资就能长期维持较高的投入资本回报率(ROIC)。此外,重叠多种Moat的企业比单一Moat企业的优势更加持久 (Mauboussin & Callahan, 2024)。
"Moat"的投资成果在条件上得到支持:一系列验证Morningstar"宽堑垒(wide moat)"认证企业的研究表明,虽然拥有Moat的企业的事业回报(ROIC)的持续性得到一致证实,但股价的超额回报仅限于"市场尚未纳入Moat因素"的情况 (Boyd, 2005; VanEck, 2025)。需要注意事业质量和投资回报是两个问题。
数字平台与竞争政策
"Moat构建"正式成为竞争政策的论点:经合组织的竞争委员会理清了规模经济和网络效应等Moat较深的市场中支配企业更容易长期维持市场支配力,并将支配性平台的意图性Moat构建与防御战略(entrenchment)定位为监管部门应监视的对象 (OECD, 2024)。对事业者的Moat是监管部门的监视对象,这体现了二重性。
转换成本与网络效应的力量关系决定竞争:平台竞争理论研究表明,用户转换成本相对于网络效应越强,既有企业优势越持久;越弱,后发企业的逆转可能越大 (He & Li, 2023)。换句话说,当转换成本大于网络效应时,即便后发产品更好、价格更低,用户因个人迁移的痛苦也不会动作。基础数据库、银行账户、ERP就是例子。反之,网络效应相对较强、个人转换成本较轻时,后发企业通过补贴或新功能对部分群体(如年轻一代或特定社群)进行切割造成立足点,就会产生"大家都在向那边集中"的预期反转,整个市场一下子翻转。MySpace到Facebook、年轻一代从Facebook到TikTok的转移是典型,因为仅需重建账户,个人迁移成本轻,雪崩容易发生。
网络效应"强度"的测定实证在推进:利用平台合并这一自然实验定量估算网络效应强度的研究,以及社交网络的测定研究相继出现。网络效应已进入应以"有多强"而非"有没有"来评估的阶段 (Chen et al., 2021; Gregory et al., 2021)。
生成AI时代的Moat论争
"生成AI没有体系性Moat"的问题提起:a16z在2023年分析生成AI市场后指出"应用使用同一模型差别化弱,模型用相似数据训练长期差别化不明确,连硬件都在同一工厂制造",认为当前找不到体系性的Moat (Bornstein et al., 2023)。这一论考成为了AI时代Moat论争的出发点。
创新经济学将"旧的护城河在新商业模式中依然有效"进行了系统梳理:MIT和哈佛的研究人员在NBER论文中用"专有性(知识是否可以垄断)"和"互补资产(计算资源、数据、流通网络等进入市场所需的资产是否由现有企业掌握)"这一古典框架分析了生成AI的竞争环境,指出虽然模型本身容易被模仿,但计算资源、独有数据和客户接点等互补资产成为了实质性的护城河 (Azoulay et al., 2024)。
"数据护城河"的幻觉与学习循环的本质:a16z的Casado等人警告说,数据本身是可复制的且价值衰减快速,因此"数据量"并不如人们想象的那样构成护城河 (Casado & Lauten, 2019)。理论研究也证实了这一点,数据学习只有在"使用→数据积累→产品改进→继续使用"这样的循环持续运转的情况下,才能成为护城河 (Hagiu & Wright, 2023)。
AI应用的护城河转向"工作流、场景和生态系统":a16z在2026年的报告中指出,在模型商品化的时代,AI应用的护城河来自于:①与客户业务的深度融合(工作流)、②客户特有场景和数据的积累、③与生态系统的融合 (a16z, 2026)。重点不在基础模型的性能竞争,而是古典的转换成本和嵌入式战略的重新评估。
"相比护城河,持久性(permanence)更重要"——风投实践者的异议:VC公司SignalFire指出,在变化过于迅速的AI市场中,初日就要证明护城河的想法本身已经过时,护城河是在经营业务的过程中事后才形成的,应该更多地优化"持续解决客户问题、继续存在"而非可防御性 (SignalFire, 2025)。这与Helmer框架一致,后者认为不同的业务阶段能够构建不同的护城河(起飞期是反向定位,成熟期是流程能力等) (Helmer, 2016)。
作为战略论的系统化
从波特的7大障壁到海尔默的7大能力:波特(1980)提出的产业层级参入障壁(规模经济、产品差异化、资本、转换成本、分销、成本优势、政府政策)相对应,海尔默(2016)在企业层级上将持续竞争优势重新分类为7种类型(规模经济、网络效应、反向定位、转换成本、品牌、垄断资源、流程能力),并引入了"各个业务阶段能够构建哪些护城河"的时间维度。
资源基础论(RBV)提供了理论基础:护城河的持久性可以通过资源是否满足VRIO条件(价值、稀缺性、难以模仿性、组织可用性)来解释 (Barney, 1991)。与专利等法律障壁相比,组织能力这样具有"因果模糊性"的护城河更难被模仿。
结语
在这里提到的19项护城河中,一项都没有的业务,即使成功也容易被模仿,利润随之消失。优秀的业务往往堆叠多个护城河,例如NVIDIA具有"生态系统+独有技术+规模"的组合,亚马逊具有"规模+Prime锁定+渠道"的组合。实证研究也表明,护城河越多的企业竞争优势持续时间越长 (Mauboussin & Callahan, 2024)。
创业初期通常不存在护城河,护城河不是初日要证明的东西,而是经过多年不断解决问题后才形成的。特别是在AI时代,模型性能本身不太可能成为护城河(商品化速度太快),护城河的重点转向了行业特定数据的学习循环、客户工作流的深度融合、计算资源和流通网络等互补资产。同时,在快速变化的市场中,不应过度追求初日护城河的证明,而应该在持续解决客户问题的过程中,逐步堆叠多个护城河的时间轴设计(Thiel所说的智慧设计)成为了关键。
参考文献
a16z (Andreessen Horowitz). (2026). Where the moats are: AI application report.(以模型商品化为前提,将AI应用的护城河整理为工作流、场景数据、生态系统三个维度的实践报告)
Azoulay, P., Krieger, J. L., & Nagaraj, A. (2024). Old moats for new models: Openness, control, and competition in generative AI. NBER Working Paper 32474.(用专有性和互补资产这一古典框架分析生成AI的竞争环境,论证计算资源、数据和客户接点成为实质性护城河的论文)
Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.(从资源的价值、稀缺性、难以模仿性、组织可用性(VRIO)解释持续竞争优势,是资源基础论的奠基论文)
Bornstein, M., Appenzeller, G., & Casado, M. (2023). Who owns the generative AI platform? Andreessen Horowitz.(分析生成AI的价值链,指出"目前看不到系统性护城河",成为AI时代护城河论战的起点)
Boyd, D. (2005). Financial performance of wide-moat companies.(Morningstar认定的"宽护城河"企业群的财务表现的早期实证研究)
Casado, M., & Lauten, P. (2019). The empty promise of data moats. Andreessen Horowitz.(警告数据量本身难以成为护城河,规模经济曲线和学习循环设计才是本质的论考)
Chen, T., et al. (2021). Measuring network effects using a digital platform merger. NBER Working Paper 28047.(通过平台合并的自然实验定量评估网络效应强度的实证论文)
Christensen, C. M. (1997). The innovator's dilemma. Harvard Business School Press.(阐明优秀企业难以追随颠覆性技术的结构,成为反向定位理论基础的经典著作)
Gregory, R. W., Henfridsson, O., Kaganer, E., & Kyriakou, H. (2021). Data network effects. HBS Working Paper 21-086.(尝试衡量社交网络中网络效应强度的研究)
Hagiu, A., & Wright, J. (2023). Data-enabled learning, network effects, and competitive advantage. RAND Journal of Economics, 54(4).(理论上整理了数据学习何时成为持续竞争优势(护城河)的论文)
He, S., & Li, M. (2023). Switching cost, network externality and platform competition. International Review of Economics & Finance, 84, 428-443.(模型化了转换成本和网络效应的相对强度如何决定平台竞争中现有企业优势的论文)
Helmer, H. (2016). 7 Powers: The foundations of business strategy. Deep Strategy LLC.(将护城河定义为"收益与障壁的统一",将持续竞争优势分为7种类型,并整理了各业务阶段的构建时期的战略书)
Hoffman, R., & Yeh, C. (2018). Blitzscaling. Currency.(论述赢者通吃市场中的快速增长战略,以及新兴市场自建基础设施如何成为护城河的著作)
Katz, M. L., & Shapiro, C. (1985). Network externalities, competition, and compatibility. American Economic Review, 75(3), 424-440.(网络外部性经济学分析的奠基论文)
Klemperer, P. (1995). Competition when consumers have switching costs. Review of Economic Studies, 62(4), 515-539.(系统化分析转换成本对市场竞争和进入的影响的经济学代表性论文)
Masters, B., & Thiel, P. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.(提出独占的4要素(独有技术、网络效应、规模经济、品牌)和小众先发独占战略的创业者向著作)
Mauboussin, M. J., & Callahan, D. (2024). Measuring moats. Morgan Stanley Counterpoint Global Insights.(从60年、25000家以上企业的数据分析护城河类型与ROIC持续性关系的大规模实证报告)
McKelvey, J. (2020). The innovation stack. Portfolio.(Square创始人论述模仿不了的"创新集合"如何击退亚马逊进入的著作)
OECD. (2024). Monopolisation, moat building and entrenchment strategies. OECD Competition Policy Papers.(从竞争政策角度整理数字市场中"护城河构建"与支配力固化的报告)
Parker, G. G., & Van Alstyne, M. W. (2005). Two-sided network effects: A theory of information product design. Management Science, 51(10), 1494-1504.(将双面市场的网络效应和平台设计理论化的基础论文)
Porter, M. E. (1980). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.(体系化了五种竞争力量和七种进入壁垒的竞争战略理论原典)
SignalFire. (2025). Moats are for castles: A new argument for permanence over defensibility in AI startups.(论述在变化迅速的AI市场中,追求护城河初期验证的想法行不通,应优先考虑业务的持久性这一风投观点)
VanEck. (2025). What makes a moat? Morningstar's five sources of moat.(整理了晨星公司的护城河五分类法(无形资产、转换成本、网络效应、成本优势、规模效率)与投资成果的关系的白皮书)
已读
接下来阅读 ↓