
Articles
AGI 실현 후 스타트업은 어떻게 변할까?
Product
Career
일본어 원문으로부터의 자동 번역입니다
3
2026년 5월 18일 02:37
시작하며
현재의 AI(ChatGPT, Gemini, Claude 등)도 일반적인 전문가보다 충분히 더 많은 지식을 갖추고 있다고 할 수 있지만, 그 성능이 한층 더 일반화된 AGI(Artificial General Intelligence(범용인공지능))가 실현되면 사람들의 생활은 크게 변할 것으로 예상됩니다.
여기서는 스타트업 업계에 어떤 변화가 일어날 것인지를 정리해봅니다.
참고문헌
AGI에 관해서는 다양한 정보가 있지만, 다음과 같은 저자들처럼 높은 신뢰도를 갖춘 문헌에 한정하여 정보를 정리하고 있습니다
- 주요 AI 개발 기업: OpenAI, Google 등
- 주요 컨설팅 회사: McKinsey & Company, BCG 등
- 주요 증권·투자 회사: Goldman Sachs, Sequoia Capital 등
- 주요 연구기관: Harvard University, Stanford University 등
- 주요 학술지: Nature, Science 등
- 국제기관: World Economic Forum, OECD 등
다음의 문헌 내용을 바탕으로 정리하고 있습니다. 내용의 자세한 사항은 이들 문헌을 참조해주시기 바랍니다.
- Accel. (2025). Accel 2025 Globalscape.
- Acemoglu, D. (2024). The simple macroeconomics of AI (NBER Working Paper No. 32487). National Bureau of Economic Research.
- Bengio, Y., Mindermann, S., Privitera, D., et al. (2025). The international scientific report on the safety of advanced AI. Department for Science, Innovation and Technology.
- Robb, N. (2026). The AI-driven SaaS industry shift in mid-2026: From point solutions to platforms. BetterCloud.
- CB Insights. (2025). State of Venture 2025.
- Cahn, D. (2024). AI in 2024: From big bang to primordial soup. Sequoia Capital.
- Crunchbase. (2025). Crunchbase 2025.
- Davenport. (2025). Davenport 2025.
- Deloitte. (2025). TMT predictions 2026. Deloitte Center for Technology, Media & Telecommunications.
- Founders Fund. (2026). Founders Fund 2026.
- Gartner. (2026). Gartner top 10 strategic technology trends for 2026.
- Gates, B. (2023). The age of AI has begun.
- Grady, P., & Huang, S. (2026). 2026: This is AGI. Sequoia Capital.
- Graham, P. (2005). How to start a startup.
- Huang, S., Grady, P., & o1. (2024). Generative AI's act o1. Sequoia Capital.
- ICONIQ Growth. (2025). 2025 state of AI report: The builder's playbook.
- Korinek, A. (2024). Economic policy challenges for the age of AI (NBER Working Paper No. 32980). National Bureau of Economic Research.
- Levy-Weiss, G. (2024). Guided AI agents: Turbocharging the SMB. NFX.
- Levy-Weiss, G. (2026). What comes next is bigger than SaaS ever was. NFX.
- Makarov, I., & da Costa, J. (2024). CFO roundtable: AI growth, pricing, and forecasting. Andreessen Horowitz.
- Tully, T., Redfern, J., Das, D., & Xiao, D. (2025). 2025: The state of generative AI in the enterprise. Menlo Ventures.
- Mohamed, N. A., Rahma, M. M. S., & Al Hemairy, M. (2025). Challenges and prospects in granting patent rights to AI-generated inventions: a global legal study with special reference to the UAE. Humanities & Social Sciences Communications, 12(1851).
- Moore, O. (2025). The path to series A: Revenue benchmarks for enterprise Gen AI startups. Andreessen Horowitz.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- Ord, T. (2024). The precipice revisited.
- Poo, M. (2026). The enchanted loom of artificial general intelligence. National Science Review, 13(nwag040).
- Ropes & Gray. (2025). Artificial intelligence H1 2025 global report.
- Schmidt, J. (2025). How will my agent pay for things? Andreessen Horowitz.
- Cahn, D. (2024). AI's $600B question. Sequoia Capital.
- Sinofsky, S. (2026). (Article on media and technology). Andreessen Horowitz.
- Strange, A., & da Costa, J. (2024). (Article on B2B software and AI). Andreessen Horowitz.
- Suleyman, M., & Bhaskar, M. (2023). The coming wave: Technology, power, and the twenty-first century's greatest dilemma. Crown.
- Tan, K. (2025). Where enterprises are actually adopting AI. Andreessen Horowitz.
- Toner-Rodgers, A. (2024). Artificial intelligence, scientific discovery, and product innovation. MIT.
- Wang, S., & Xu, S. (2025). 16 changes to the way enterprises are building and buying generative AI. Andreessen Horowitz.
- Y Combinator. (2024). Vertical AI agents could be 10X bigger than SaaS. Lightcone Podcast.
서비스·비즈니스 모델의 변화
1. 제공 가치의 전환: 소프트웨어에서 '노동·성과'의 제공으로 (Service-as-a-Software)
지금까지의 SaaS 스타트업은 인간이 업무를 수행하는 것을 '보조·효율화'하기 위한 도구를 제공했습니다. 하지만 AGI 시대에는 소프트웨어 자체가 '노동자'로서 자율적으로 작업을 실행하고 완료하게 됩니다. 이 변화는 스타트업의 목표 시장을 극적으로 확대시킵니다. 기존의 엔터프라이즈 소프트웨어 시장 규모는 약 1조 달러로 알려져 있지만, AI 기업이 목표로 하는 것은 전 세계 50~60조 달러에 달하는 거대한 '인간 노동 시장' 그 자체입니다. AI 스타트업은 소프트웨어 라이선스를 판매하는 것이 아니라 AI를 통한 '업무의 성과(Work)'를 직접 판매하는 기업으로 진화하며, 'Service-as-a-Software'라고 불리는 새로운 패러다임을 주도합니다.
2. 과금 모델의 근본적 혁신: 시트 기반에서 '종량·성과보상'으로
도구에서 노동력 제공으로의 전환에 따라 수익 모델(프라이싱)도 크게 변화합니다. SaaS 업계에서 주류였던 '사용자 수(ID 또는 시트)에 따른 정액 요금'은 AI가 인간을 대신하여 작업을 수행하는 환경에서는 의미를 잃게 됩니다(시트 기반 과금은 인간의 직원이 소프트웨어를 조작하는 것을 전제로 설계되어 있기 때문에, 시트 수라는 지표 자체가 AI 에이전트가 사람 대신 작업을 실행한다는 가치를 반영할 수 없게 됩니다). 대신 대두되는 것이 다음과 같은 새로운 과금 모델입니다.
- 성과 기반(Outcome-based / Value-based) 과금: 고객지원 AI에 의한 '해결된 티켓 수' 또는 영업 AI에 의한 '획득한 미팅 수' 등 AI가 달성한 구체적인 비즈니스 성과에 대해 직접 과금하는 모델입니다.
- 종량 과금(Usage-based / Token-based): AI 모델의 컴퓨팅 사용량 또는 토큰 소비량, API 호출 횟수에 따른 과금 형태입니다. 가격 책정이 유연해지는 한편, 비용 및 수익 예측이 매우 어려워지기 때문에 스타트업에는 FinOps(클라우드 비용의 재무 관리) 지식 및 거버넌스가 필수가 됩니다.
3. BPO(업무 아웃소싱) 시장의 디스럽션 및 대체
앞으로의 스타트업의 최대 경쟁 상대는 다른 소프트웨어 기업이 아닙니다. 콜센터, 데이터 입력, 회계, 인사, IT 관리 등의 업무를 오랫동안 담당해온 거대한 BPO 산업이 AI에 의한 직접적인 디스럽션의 대상이 됩니다. 인간의 노동력에 의존하는 기존의 BPO는 확장성 부족, 인적 오류, 대응 지연 등의 과제를 안고 있으며, 수익을 얻기 위해 인건비 마크업에 의존하는 노동 집약적 비즈니스 모델이었습니다. AI 네이티브 스타트업은 24시간 365일 가동되며 다국어 대응이 가능하고 규정 준수를 따르는 자율형 AI 에이전트를 투입함으로써 낡은 BPO의 예산을 빼앗고 높은 이익률로 확장 가능한 솔루션을 전개하게 됩니다.
4. 대상 시장 확장: Vertical AI(업계 특화형 AI)에 의한 틈새 시장의 거대화
기존의 SaaS 투자 세계에서는 수의사, 세탁소, 카이로프랙틱 등 특정 틈새 산업을 대상으로 한 소프트웨어(Vertical SaaS)는 '확보 가능한 최대 시장 규모(TAM)가 너무 작다'는 이유로 외면받는 경향이 있었습니다. 하지만 AI가 이 전제를 뒤바꿉니다. AI 에이전트가 고객의 백오피스 업무 또는 노동력을 통째로 대체함으로써 고객 1사에서 얻을 수 있는 매출 단가(LTV: 생애고객가치)가 최대 10배 등 비약적으로 상승합니다. 더욱이 AI를 이용한 영업·마케팅 자동화로 고객 획득 비용(CAC)도 낮아지기 때문에, 기존에는 매력적이지 않았던 작은 시장에서도 거대한 평가액의 비즈니스를 구축하는 것이 가능해집니다. 예를 들어 치과 클리닉의 의료비 청구 업무에 특화된 AI 에이전트 등 극도로 전문적인 영역에서 거대한 기업이 떠오르고 있습니다.
5. 조직 및 성장 속도의 극적인 변화: 극소수 정예(한 사람 유니콘)의 대두
AGI의 혜택은 스타트업의 조직 구조 자체도 변혁합니다. AI가 코딩, 마케팅 콘텐츠 생성, 고객 대응을 담당하기 때문에 기업은 매출 성장에 맞춰 대량으로 인원을 채용할 필요가 없어집니다. 예를 들어 Slack과 Dropbox가 연간 경상 수익(ARR) 1억 달러에 도달하는 데는 수백 명의 직원과 수 년이 소요되었지만, Cursor와 Lovable 같은 AI 네이티브 기업은 수십 명 규모의 팀으로 창립 후 수개월~2년 미만이라는 비정상적인 속도로 동등한 수익을 달성하고 있습니다. 향후에는 극소수의 엔지니어 또는 '창업자 한 명'만으로 10억 달러 규모의 기업 가치를 실현하는 '한 사람 유니콘'의 탄생도 현실감을 띠게 되며, 벤처 캐피탈의 자금 조달 방식도 근본적으로 달라질 것입니다.
6. '서비스 주도 성장(Services-Led Growth)'과 현실적인 도입 지원의 가치
AI 에이전트가 복잡하고 고도의 자율적 작업을 수행할수록 역설적이게도 '인간 전문가에 의한 도입 지원'의 가치가 높아집니다. AI를 기업의 핵심 워크플로우 또는 고유의 데이터베이스(시스템 오브 레코드)에 안전하게 통합하려면 높은 수준의 보안 요건 대응과 문맥의 세밀한 조율이 필수적이기 때문입니다. 따라서 쉽게 시도할 수 있는 '제품 주도 성장(PLG)' 만으로 완결되는 것이 아니라 초기 단계에서 고객사에 동행하며 시스템 연결 및 워크플로우 재설계를 수행하는 '구현 전담 엔지니어(Forward Deployed Engineer)'를 배치하는 '서비스 주도 성장(Services-Led Growth)'이 중요시되고 있습니다. 일시적으로 열악한 이익률을 감수하더라도 현실적인 도입 지원을 통해 고객의 '업무의 시스템(System of Work)'과 데이터 파이프라인을 확보하는 것이 결과적으로 타사 AI로의 전환을 막는 강력한 해자(진입 장벽)가 됩니다.
팀 구조의 변화
1. 조직 규모의 극적인 축소와 '한 사람 유니콘'의 현실화
스타트업의 성장에 필요한 인적 자원의 양은 AI의 도입으로 그 어느 때보다도 감소하고 있습니다.
- 극소수 정예 팀(Tiny Team)에 의한 거대한 수익 달성: 기존의 SaaS 기업(Dropbox, Slack 등)이 연간 경상 수익(ARR) 1억 달러에 도달하는 데는 수 년의 세월과 수백 명 규모의 직원이 필요했습니다. 하지만 현재 떠오르고 있는 AI 네이티브 스타트업은 이 마일스톤을 놀라운 소수와 속도로 달성하고 있습니다. 예를 들어 AI 음성 합성의 ElevenLabs는 23개월·약 20명의 팀으로, AI 코딩 어시스턴트인 Anysphere(Cursor)는 21개월·50명 미만의 팀으로 1억 달러의 수익 규모에 도달했습니다.
- '한 사람 유니콘'의 탄생: 많은 벤처 캐피탈리스트들은 창업자 단 한 명 또는 극도로 적은 수의 인원으로 평가액 10억 달러(유니콘)를 달성하는 기업이 가까운 미래(빠른 예측으로는 2026년)에 탄생할 것이라고 확신하고 있습니다.
- 엔지니어링 및 마케팅 인원 감축: 강력한 AI 도구의 혜택으로 스타트업은 초기 단계나 확장 시기에 필요한 기술 인력을 대폭 줄일 수 있습니다. 과거의 3분의 1 수준의 엔지니어 수로 개발이 완료되고 정규직 마케터도 불필요하게 되는 사례가 증가하고 있습니다.
2. '도구'에서 '동료'로: 각 부문의 AI 에이전트로의 대체
AI는 인간의 작업을 보조하는 도구에서 자율적으로 업무를 완수하는 '실행자(Doers)'로 진화하고 있으며, 인간 직원과 마찬가지로 '채용'의 대상이 됩니다.
- 직원의 'AI 매니저화': 2026년 이후의 AI 애플리케이션은 일상적으로 가동되는 '동료'처럼 느껴질 것입니다. 그 결과 인간의 업무 방식은 직접 손으로 하는 개인 기여자(IC)에서 AI 에이전트 팀을 관리·감독하는 역할로 전환됩니다.
- QA 및 고객 지원 부문의 완전 자동화: 이전에는 인간의 품질 보증(QA) 담당자를 지원하는 소프트웨어가 주류였으나, 현재는 'UMuch'와 같은 AI가 QA 담당자 자체를 대체하기 시작했습니다. 그들의 피치는 'QA를 빠르게 하기'가 아니라 'QA 팀 자체가 불필요해진다'는 것입니다. 또한 고객 지원 영역에서도 'Sierra'와 같은 AI가 인간의 개입 없이 대응을 완결하고 있습니다.
- 개발자 지원(DevRel) 및 채용 부문의 축소: 엔지니어 대상 도구 기업에서 기술적 질문에 답하는 DevRel(개발자 관계) 팀은 'Capped AI'와 같은 고급 챗봇이 문서와 YouTube 영상을 읽고 완벽하게 답변할 수 있게 되어 대폭 축소되고 있습니다. 또한 채용 활동도 'Juicebox'와 같은 AI 리크루터가 담당합니다.
- 전문직의 AI화(Vertical AI Agents): 법무(Harvey), 의료 데이터 분석(OpenEvidence), 사이버 보안의 침투 테스트(XBOW), 나아가 칩 설계(Ricursive)와 수학 연구(Harmonic)에 이르기까지 높은 수준의 전문 지식이 요구되는 부문도 AI 에이전트가 담당하게 됩니다.
3. 인간의 역할 진화: '아이디어 출'에서 '판단·평가(Judgment)'로
AI가 작업 실행을 담당하게 됨에 따라 팀 내에 남아있는 인간에게 요구되는 핵심 스킬은 극적으로 변화합니다.
- 「아이디어 창출」에서 「AI 출력물 평가」로의 업무 전환: 한 대형 기업의 R&D 부문에서 실시된 AI 도입 실험 데이터가 이 변화를 명확히 보여줍니다. AI 도입 전에는 과학자들이 근무 시간의 39%를 「새로운 아이디어 창출」에 투자했으나, AI가 레시피를 자동 생성하기 시작하면서 이 시간은 16% 미만으로 감소했습니다. 한편, AI가 제안한 재료를 「테스트해야 할지 평가(Judgment)하는」 시간은 23%에서 40%로 급증했습니다.
- 도메인 지식에 기반한 「판단력(Judgment)」의 절대적 가치: AI가 생성하는 방대한 출력물에서 「거짓 양성(False Positives)」을 제거하고 진정으로 가치 있는 것을 식별하려면 깊은 도메인 지식에 기반한 인간의 「판단력」이 필수적입니다. AI의 제안을 적절히 평가할 수 있는 인간과 그렇지 못한 인간 사이에는 창출되는 성과에 있어 메울 수 없는 격차가 발생하며, 조직은 「AI 출력물을 올바르게 평가할 수 있는 인재」를 최고로 평가하게 됩니다.
- 인간은 「AI 오케스트레이터」로: 앞으로 인간의 역할은 AI를 학습시키고, 목표를 설정하고, 예외 사항을 감독하는 「오케스트레이터」로서의 성질을 강화할 것입니다. 어떤 지시(프롬프트)를 제공하고 여러 에이전트를 어떻게 연계시킬지라는 창의적인 지휘 능력이 요구됩니다.
4. 새로운 중요 직종 「Forward Deployed Engineer(도입 지원 팀)」의 부상
역설적이게도, AI에 의해 많은 업무가 자동화되는 한편, 스타트업 내부에서는 「수작업에 의한 현장 도입 지원」을 수행하는 팀의 중요성이 과거 유례없이 높아지고 있습니다.
- 레거시 시스템 대체를 위한 인적 지원: AI 에이전트가 Salesforce나 Workday 같은 기존 시스템으로부터 주도권을 빼앗기 위해서는 단순히 AI 모델을 제공하는 것만으로는 부족합니다. 복잡한 엔터프라이즈 워크플로우와 데이터 환경에 AI를 정확하고 안전하게 구현하지 않으면 AI는 곧 무너집니다.
- 전문 서비스 팀을 통한 경쟁 우위 구축: 이 과제를 해결하기 위해 AI 스타트업은 「Forward Deployed Engineer(현장 구현 엔지니어)」나 「Agent Product Managers」라고 불리는, 고객과 밀착하여 AI의 커스터마이징과 도입을 지원하는 전문 팀을 구축하고 있습니다(고객 지원 AI를 제공하는 Decagon 등의 사례). AI 모델 자체의 성능이 동질화되기 쉬운 가운데, 고객의 과제를 깊이 있게 이해하고 AI를 실제 업무 프로세스에 통합하는 이러한 인간 팀이야말로 스타트업에게 견고한 경쟁 우위(모트)가 됩니다.
5. 창업자·리더에게 요구되는 「인간적 자질」의 재정의
AI의 확산으로 벤처캐피탈이 창업자를 평가하는 기준도 기술적 스킬에서 인간 특유의 자질로 전환되고 있습니다.
- 압도적인 「학습의 민첩성(Learning Agility)」: AI 기술과 시장의 변화가 매우 빠르기 때문에 「현재 알고 있는 것」은 6개월 후에는 통용되지 않을 수 있습니다. 따라서 미지의 상황에 적응하고 최고 속도로 새로운 기술과 개념을 학습하는 능력이 창업자에게 가장 중요한 자질이 됩니다.
- 고객에 대한 깊은 공감과 현장 경험: AI를 사용하면 누구나 쉽게 아름다운 사업 계획서나 일반적인 시장 조사를 작성할 수 있게 되었습니다(이로 인해 VC 피칭의 「노이즈」는 사상 최고에 달하고 있습니다). 바로 이 때문에 AI가 생성한 표면적인 정보가 아니라, 고객과 직접 대화하며 타겟 시장의 페인 포인트를 몸소 이해하는 「고객에 대한 깊은 공감」이 진정한 차별화 요인이 됩니다.
- 아이디어가 아닌 「현장 실행력(Execution Ability)」: 프로토타입을 수 시간에 만들 수 있는 현재, 아이디어 자체의 가치는 상대적으로 저하되고 있습니다. 투자자는 그 아이디어를 실제 고객의 시스템에 어떻게 통합할지, 어떻게 확장할지라는 높은 해상도의 「실행력」을 갖춘 팀을 높이 평가합니다.
타겟 시장의 변화
1. 「소프트웨어 시장」에서 수조 달러 규모의 「서비스·노동력 시장」으로의 전환(Service-as-a-Software)
- 지금까지의 SaaS 스타트업은 수천억 달러 규모의 「소프트웨어 시장」을 타겟으로 해 왔습니다. 하지만 AGI 시대에는 AI 기업이 소프트웨어가 아니라 「노동력 자체」를 제공하게 되며, 타겟은 수조 달러 규모의 거대한 「서비스 시장」으로 확대됩니다.
- 클라우드 시대는 소프트웨어를 서비스로 제공하는 「SaaS(Software-as-a-Service)」였지만, AI 시대는 노동을 소프트웨어화하는 「Service-as-a-Software」로 전환됩니다.
- 판매 모델은 기존의 「사용자 1인당 월액 요금(Seat-based)」에서 업무 실행량이나 일의 성과에 직접 요금을 부과하는 「성과 기반(아웃컴 베이스)」으로 극적으로 변화합니다.
- 스타트업은 단순한 도구 제공자가 아니라 업무를 자율적으로 수행하는 「디지털 동료·실행자」로서 시장에 진입하게 됩니다.
2. 거대한 BPO(비즈니스 프로세스 아웃소싱)시장의 직접적 디스럽션
- AGI의 등장으로 스타트업에게 BPO 시장이 매우 매력적인 타겟으로 변모하고 있습니다.
- BPO 업계의 시장 규모는 2024년 시점에 3,000억 달러를 넘으며, 2030년에는 5,250억 달러에 도달할 것으로 예측되는 거대 시장입니다.
- 지금까지 기업들은 고객 지원, IT 운영, 데이터 처리, 인사, 회계 등 반복적이고 대량의 업무를 BPO 회사에 외주해 왔으나, 기존 BPO는 노동 집약적이며 응답 지연이나 휴먼 에러 등의 과제를 안고 있었습니다.
- 최신 AI 모델은 데이터 추출, 복잡한 추론, 브라우저 조작 등을 소프트웨어의 속도로 24시간 365일 수행할 수 있기 때문에, 스타트업은 이 거대한 외주 비용(BPO 예산)을 직접 빼앗아올 수 있게 됩니다.
3. 극도로 틈새인 시장(마이크로·버티컬)의 「TAM(최대 시장 규모)」 폭발
- 지금까지 특정의 좁은 업계에 특화한 Vertical SaaS는 「시장 규모(TAM)가 너무 작다」는 이유로 투자자들에게 외면받는 경향이 있었습니다. 하지만 AI의 등장으로 이 통념이 완전히 뒤집힙니다. 카이로프랙틱, 드라이클리닝, 세탁소, 수의학 등 지금까지 틈새 업계로 간주되던 분야가 거대한 비즈니스를 구축할 수 있는 매력적인 타겟 시장으로 변모합니다.
- AI를 활용하면 스타트업은 고객 기업의 내부 및 외부 노동 비용을 극적으로 절감할 수 있으며, 결과적으로 고객 1사당 LTV(고객 생애 가치)를 최대 10배까지 끌어올릴 수 있기 때문입니다.
- 나아가 AI를 이용한 영업과 마케팅의 자동화로 고객 획득 비용(CAC)도 감소하기 때문에, 모든 작은 산업이 거대한 비즈니스의 토양이 됩니다.
- Y Combinator의 논의에서도 Vertical AI 에이전트 카테고리 단독으로 「3,000억 달러 규모의 기업」이 탄생할 수 있다고 예측하고 있습니다.
4. 「시스템·오브·레코드(SoR)」에서 「시스템·오브·워크」로의 대체
- 지금까지 엔터프라이즈 소프트웨어 시장은 Salesforce나 ServiceNow, Workday 같은 「시스템·오브·레코드(기록의 시스템)」이라 불리는 거인들이 지배해 왔습니다. 하지만 AI 에이전트가 종원처럼 업무를 자율적으로 수행하게 되면서 기업에서 데이터의 입력 지점과 업무 흐름의 시작점이 AI로 이동합니다.
- 스타트업은 단순히 기존 시스템 위에 올려지는 래퍼(도구)를 목표로 하는 것이 아니라 가치 있는 데이터를 생성·보관하고 기업의 핵심 업무 흐름 자체를 담당하는 「시스템·오브·워크(일의 시스템)」을 목표로 삼게 됩니다.
- 이를 실현하기 위해서는 고객에게 동반하며 AI를 복잡한 업무 워크플로우에 안전하게 통합하는 「구현 전담 엔지니어(Forward Deployed Engineer)」 같은 현장 서비스 체계를 제공하는 것이 결과적으로 강력한 진입 장벽(모트)을 만드는 전략이 됩니다.
5. 프로슈머(Prosumer)시장을 기점으로 한 엔터프라이즈 시장으로의 침투
- 타겟 시장으로의 진입 경로(GTM 전략)에도 변화가 일어나고 있습니다. AI 애플리케이션 초기 시장의 성장 대부분은 「프로슈머(프로페셔널한 소비자)」시장의 열광으로부터 비롯되었습니다.
- ChatGPT나 코딩 AI인 Cursor, AI 음성 생성의 ElevenLabs 같은 스타트업은 먼저 개인 사용자나 개별 개발자 사이에서 강한 브랜드와 지지를 확립하고, 그것이 결과적으로 엔터프라이즈(기업) 시장으로부터의 강력한 수요(풀)을 불러일으키고 있습니다.
- 인터넷 초창기와 마찬가지로 소비자 시장과 기업 시장의 경계가 모호해지고, 보텀업으로 최종 사용자의 지지를 확보하는 것이 결과적으로 거대한 기업 예산을 획득하기 위한 최고의 루트가 되고 있습니다.
6. 고도의 전문 지식(화이트칼라 업무)의 민주화 시장 창출
- AGI 실현에 접근할수록 AI는 단순한 패턴 인식에 머물지 않고 논리적 사고, 문제 해결, 고도의 추론 능력(System 2 Thinking:의식적 집중과 논리적 분석을 동반하는 사고 프로세스)을 갖추기 시작하고 있습니다. 이로 인해 지금까지 고도의 인간 전문가에 의존하던 시장이 새로운 타겟으로 개척됩니다.
- 예를 들어, 의료의 진단·리서치 지원(OpenEvidence), 법무의 변호사 업무(Harvey), 사이버 보안의 침투 테스트(XBOW) 등입니다. 전통적으로 침투 테스트 같은 업무는 전문가에 의뢰하면 고액의 비용이 들기 때문에, 기업은 컴플라이언스상 필요한 경우에만 제한적으로 외주했습니다.
- 하지만 AI가 인간 전문가와 동등한 성능을 저렴하게 제공할 수 있게 되면서 모든 기업이 지속적으로 고도의 테스트를 실시할 수 있게 되고, 시장 자체가 수배로 확대(민주화)될 것입니다.
7. 「물리적 AI(Embodied AI)」와 로보틱스를 통한 현실 세계로의 시장 확장
- AGI 클래스의 고도의 인지 능력을 가진 AI는 디지털 공간의 소프트웨어에 머물지 않고 로보틱스와 융합하여 「물리적 AI(Embodied AI)」로서 현실 세계의 시장으로 확장합니다.
- 센서 데이터를 실시간으로 분석하고 자율적으로 판단·행동할 수 있는 AI 모델의 등장으로, 특정 업무에 특화된 기존 로봇에서 환경에 적응하여 모든 작업을 수행할 수 있는 「범용 로봇(General-Purpose Robots)」으로의 진화가 가속화되고 있습니다.
- 이로 인해 제조업이나 건설업뿐 아니라 요양 관리나 가사 같은 노동 집약적인 피지컬 공간도 스타트업의 타겟 시장이 되며, 범용 로보틱스 시장은 2040년까지 3,700억 달러 규모의 거대 시장으로 성장할 것으로 예측되고 있습니다.
8. 극소수 정예 팀(1인 유니콘)과 멀티에이전트 관리 시장의 부상
- AI 에이전트가 코드 작성에서 마케팅, 영업, 고객 지원까지 모든 업무를 자율적으로 수행하게 되면서, 기업의 성장에 맞춰 엔지니어나 영업 직원을 대량으로 채용하는 기존의 전제가 붕괴됩니다.
- 창업자 1명 또는 극히 소수의 팀이 거대한 매출을 올리고 평가액 10억 달러를 달성하는 "원인 유니콘"의 탄생이 현실화됩니다. 이러한 변화와 함께 새로운 타겟 시장으로 부상하는 것이 "AI 에이전트 오케스트레이션(관리)"을 수행하는 플랫폼 시장입니다.
- 자율적으로 동작하는 복수의 AI 에이전트를 원활하게 연계시키고, 보안과 거버넌스를 보장하면서 복잡한 업무 흐름을 관리하기 위한 기반 도구에 대한 수요가 향후 엔터프라이즈 시장에서 급증할 것입니다.
9. 거시경제에서의 "노동"의 가치 하락과 "컴퓨팅 자원"으로의 투자 집중
- AGI의 세계에서는 AI와 로봇이 인지 작업·물리 작업에서 인간의 노동을 완전히 대체할 수 있게 됩니다. 이에 따라 거시경제 관점에서는 "인간의 노동"이라는 생산요소의 가치와 희소성이 상대적으로 하락하고, "컴퓨팅 리소스(계산 자원)"와 "알고리즘"의 중요성이 극한까지 높아집니다.
- 스타트업에게는 대량의 인적 자본을 안고 가지 않으면서 AI의 컴퓨팅 리소스를 얼마나 효율적으로 확보하고, 이를 "디지털 노동력"으로 시장에 투입할 수 있는지가 승부가 됩니다.
- 향후에는 자율형 AI 에이전트를 지속적으로 훈련하고, 모든 산업의 핵심 업무에 "파견"하는 비즈니스 모델이 스타트업이 노리는 가장 큰 타겟 시장이 될 것입니다.
프로덕트 개발의 변화
1. 개발 프로세스와 팀 구성의 근본적 변화: 코딩 자동화와 "초소수 정예 팀"의 상시화
- 자율형 AI 에이전트에 의한 소프트웨어 엔지니어링: 기존 AI는 엔지니어의 코딩을 "보조"하는 도구였지만, AGI 시대에는 AI 자체가 자율적으로 계획을 세우고, 버그를 발견하며, 코드를 작성·수정하게 됩니다. 소프트웨어 개발 작업의 벤치마크인 "SWE-bench"에서 AI 에이전트의 해결율은 단기간에 비약적으로 향상되고 있으며, 복잡한 코딩 작업의 상당 부분이 AI에 의해 자동화되고 있습니다.
- 자연언어에 의한 개발과 "Vibe coding"의 보급: 자연언어 지시만으로 시스템을 구축·변경할 수 있는 "Vibe coding"이라는 개발 수법이 보급되고 있습니다. 이에 따라 프로그래밍 전문 지식이 없는 사업 도메인의 전문가나 비즈니스 담당자가 자신의 필요에 맞는 프로덕트를 직접 수시간 안에 구현·배포할 수 있게 됩니다.
- 극소규모 팀에 의한 거대한 가치 창출: AI 에이전트를 활용함으로써 스타트업은 성장에 맞춰 대량의 엔지니어를 채용할 필요가 없어집니다. 개발의 병목은 코딩 작업 자체가 아니게 되며, AI를 활용해 시스템을 구축·평가할 수 있는 수명의 엔지니어로 구성된 팀이나, 극단적인 경우 직원 10명 미만이나 창업자 1명만의 "원인 유니콘"이 차세대 스탠더드가 될 것으로 현실화되고 있습니다.
2. 프로덕트 아키텍처의 진화: "단일 모델의 래퍼"에서 "인지 아키텍처"의 구축으로
- "인지 아키텍처(Cognitive Architecture)"의 중요성: 단순히 대규모 언어 모델(LLM)의 API를 호출하기만 하는 "래퍼" 앱은 더 이상 경쟁 우위를 갖지 못합니다. 앞으로의 프로덕트 개발에서는 인간의 사고 프로세스나 복잡한 워크플로우를 모방하고, 복수의 AI 모델, 데이터베이스, 외부 도구를 결합한 독자적인 "인지 아키텍처"를 자사에서 설계·구축하는 것이 프로덕트의 핵심 가치가 됩니다.
- 에이전트형 워크플로우로의 집중: 실제 조사에 따르면 AI 네이티브 기업의 약 80%가 이미 "에이전트형 워크플로우(Agentic workflows)"의 개발에 집중하고 있습니다. 사용자의 입력에 대해 단순히 답변을 반환하는 것이 아니라, 배경에서 자율적으로 계획을 세우고, 필요한 도구(웹 검색, 코드 실행, API 연동 등)를 활용해 작업을 완수하는 시스템 구축이 개발의 중심이 됩니다.
- 적재적소의 "멀티모델 접근법": 모든 작업을 1개의 거대한 모델에 의존하지 않고, 작업의 성질, 비용, 보안 요구사항에 따라 최적의 모델(최신 추론 모델, 특정 작업에 특화된 오픈소스 모델 등)을 유연하게 조합하는 멀티모델 환경의 구축이 일반적이 됩니다.
3. 기술적 접근의 전환: 사전 학습에서 추론시 계산(Inference-time compute)의 최대화로
- 추론시의 "사고(Chain of Thought)"에 의한 정확도 향상: AI의 성능을 향상시키는 새로운 스케일링 법칙으로서 "추론시 계산(Inference-time compute)"이 주목받고 있습니다. 프로덕트 개발에서는 모델에 즉시 답변을 내게 하는 것이 아니라, 내부에서 긴 "사고의 연쇄(Chain of Thought)"를 수행하게 함으로써 복잡한 문제 해결이나 고도의 로직 구축 정확도를 비약적으로 높이는 시스템 설계가 핵심이 됩니다.
- 테스트 환경에서의 반복과 롱호라이즌(장기적) 실행: 수초 내에 작업을 끝내는 것이 아니라 사용자를 대신해 수시간 또는 수일에 걸쳐 자율적으로 작업을 실행하고, 에러가 발생하면 스스로 수정해 작업을 계속하는 "롱호라이즌 에이전트(Long-horizon agents)"의 개발이 향후 주류가 될 것입니다.
4. 인간의 역할의 패러다임 시프트: "아이디어 생성"에서 "출력의 평가·판단(Judgment)"으로
- R&D에서의 "아이디어 생성" 자동화: AI의 도입으로 연구개발이나 프로덕트 개발에서의 인간의 역할은 극적으로 변화합니다. MIT 연구자에 의한 재료과학 연구소의 실험 데이터에 따르면 AI 도구 도입 후 과학자가 "아이디어 생성(Idea Generation)"에 쏟는 시간은 극적으로 감소했으며, 그 프로세스의 약 57%가 AI에 의해 자동화되었습니다.
- "평가 능력(Judgment)"과 도메인 지식의 가치 급등: 한편, 인간의 역할은 AI가 대량으로 생성한 후보나 코드, 해결책 중에서 가장 유망하고 정확한 것을 "평가·판단(Judgment)"하는 작업으로 전환됩니다. 이 평가를 적절히 수행하기 위해서는 고도의 전문 지식(도메인 지식)이나 직관, 깊은 경험이 필수적입니다. 따라서 개발 팀에서는 직접 코드를 작성하는 능력 이상으로 **"AI 출력의 품질과 타당성을 가려내는 능력"을 갖춘 인재의 가치가 전례 없이 높아집니다**.
5. 프로덕트가 제공하는 가치와 UI/UX의 변질: "대화자(Talkers)"에서 "실행자(Doers)"로
- 소프트웨어가 "노동력"이 되다(Service-as-a-Software): 기존 AI 앱은 세련된 대화를 나누는 "Talkers(대화자)"에 불과했지만, 이제는 실제 업무를 자율적으로 대행하는 "Doers(실행자)"로 진화합니다. 프로덕트는 사용자를 보조하는 도구에서 성과(Outcome)를 직접 제공하는 디지털한 동료로서 기능하게 됩니다.
- UI/UX의 근본적 변화와 "휴먼 인 더 루프": 프로덕트의 인터페이스는 채팅박스에서 "에이전트로의 업무 위임(Agent delegation)"을 관리·감시하는 대시보드와 같은 형태로 진화합니다. 초기에는 인간이 AI의 출력과 행동을 감시·승인하는 "휴먼 인 더 루프(Human in the loop)" 형태가 주류가 되겠지만, 향후에는 인간이 예외 처리만 수행하는 단계로 자율성의 수준이 상향될 것입니다.
6. 개발에서의 평가(Evals)와 거버넌스(통제)의 고도화
- 엄격한 벤치마크와 독자적인 Evals 구축: AI 에이전트가 자율적으로 동작할수록 예상 밖의 동작에 따른 리스크가 높아집니다. 향후 엔지니어의 극히 중요한 업무는 자사의 유스케이스에 완전히 부합하는 독자적인 평가 지표(Evals)나 테스트 세트를 구축하고, 에이전트의 행동을 지속적으로 평가하는 것이 됩니다.
- 가드레일과 투명성의 구현: 엔터프라이즈(대기업) 시장에서 프로덕트가 받아들여지기 위해서는 성능의 높음만이 아니라 AI의 의사결정 프로세스를 설명 가능하게 하고, 데이터의 프라이버시와 보안을 보장하는 "가드레일"을 시스템 아키텍처의 근간에 내장하는 것이 필수가 됩니다.
영업·도입 접근법의 변화
1. 바텀업형의 급성장과 컨버전 율의 비약적 향상(PLG의 진화)
- 프로슈머로부터의 바텀업 도입(Product-Led Growth): 과거 인터넷이나 클라우드의 보급기처럼 엔터프라이즈용 AI 앱의 초기 성장은 개인 사용자나 프로슈머 시장으로부터의 강한 수요(바텀업)에 의해 견인되고 있습니다. 많은 기업에서 강력한 소비자용 브랜드 인지도가 엔터프라이즈 수요로 직결되며, 종래의 SaaS보다 훨씬 빠른 속도로 조직 내에 침투하고 있습니다.
- 종래의 약 2배에 달하는 압도적인 컨버전 율: AI 제품은 실제 사용을 통해 정식 계약 전에 가치를 입증할 수 있기 때문에 시범 도입(파일럿)에서 본격 가동(프로덕션)으로의 이행이 매우 매끄럽습니다. 어떤 조사에 따르면 AI 바이어의 컨버전 율은 약 47%에 달하고 있으며, 종래의 소프트웨어 조달 컨버전 율(약 25%)의 약 2배라는 높은 수준을 기록하고 있습니다. AI가 즉시 눈에 띄는 가치(ROI)를 제공함으로써 종래의 번거로운 소프트웨어 조달 프로세스를 숏컷할 수 있음이 입증되었습니다.
2. "성과 보상형(Outcome-based)"으로의 과금 모델 이행과 영업의 역할 변화
- "작업"에서 "아웃풋(성과)"으로의 전환: AI 에이전트가 자율적으로 워크플로우를 실행하게 되면 소프트웨어의 제공 가치는 "작업을 해내는 것"에서 "최종적인 성과를 내는 것"으로 변합니다. 이에 따라 종래의 "사용자 1인당 정액 과금(Seat-based)" 모델은 의미를 잃게 되며, 대신 획득한 신규 고객 수, 작성된 기사 수, 해결한 고객 지원 티켓 수 등 실제 성과에 연동한 "성과 보상형(Outcome-based)" 프라이싱으로의 이행이 진행됩니다.
- 영업 담당자의 새로운 역할(가치의 교육과 동반): 과금 모델이 복잡해지는 가운데 영업 담당자(Sellers)의 역할도 크게 변합니다. 영업은 단순히 기능의 스펙을 파는 것이 아니라 "AI 에이전트가 구체적으로 어떤 비즈니스 가치(성과)를 만들어내는가" "정액 과금에서 이행해도 비용이 증대하지 않는 이유"를 고객에게 교육하고 설득해야 합니다. 평가 지표나 보상 체계 자체도 재구축되며, 고객과의 보다 깊고 장기적인 관계 구축이 요구되게 됩니다.
- 과도기에서의 「가치 귀속」의 벽: 한편, 현재 단계의 CIO(최고정보책임자)들은 성과 기반 과금에 대해 「성과의 정의가 어렵다」 「비용 예측이 불명확하다」 「가치 귀속이 불분명하다(AI의 공로인지 인간의 공로인지 알 수 없다)」는 이유로 경계감을 갖고 있습니다. 스타트업의 영업팀은 압도적인 ROI의 증명을 통해 이러한 고객의 불안감을 해소할 필요가 있습니다.
3. 지루하지만 필수적인 도입 지원의 필수화: 서비스 주도형 성장(Services-Led Growth)의 부상
- AI 도입은 「할머니에게 아이폰을 건네주는 것 같은 것」: 엔터프라이즈 기업이 AI를 구매하는 것은, 예를 들면 「할머니가 최신 아이폰을 손에 넣은 상태」와 같으며, 사용하고 싶은 의욕이 있어도 초기 설정이나 시스템 구축의 두터운 지원이 필수입니다.
- 구현(Implementation)의 중요성: SaaS 시대에 각광받던 「손쉽게 도입할 수 있는 셀프서비스형 성장(PLG)」과 대조적으로, 복잡한 AI 에이전트를 기업의 내부 데이터베이스나 기존 시스템과 안전하게 연동시키기 위해서는 인간에 의한 「지루하지만 필수적인 구현 작업」이 필요합니다. AI 에이전트가 자율적인 「동료」로서 기능하기 위해서는 인간 관리자처럼 맥락을 부여하고, 독자적인 워크플로우에 최적화시키는 프로페셔널 서비스가 필수적입니다.
- Forward Deployed Engineer(구현 전담 엔지니어)에 의한 해자(Moat) 구축: 이 과제를 해결하기 위해 선진적인 AI 스타트업들은 「Forward Deployed Engineer(현장 구현 엔지니어)」나 「Agent Product Managers」라 불리는 고객 동반형 전문팀을 구축하고 있습니다. 그들이 고객 기업에 밀착하여 시스템을 구축하고, 기업의 데이터를 수집하는 「일의 시스템(System of Work)」을 근본적으로 파악하는 것이야말로 결과적으로 다른 회사의 AI로의 전환을 방지하는 강력한 진입장벽(해자)을 만들어내고, 장기적으로는 높은 총이익률을 가져옵니다.
4. 중소기업(SMB)으로의 신속한 가치 제공과 Vertical AI의 개척
- 대기업보다 빠른 SMB에서의 보급: AI 에이전트의 도입은 복잡한 레거시 시스템이나 엄격한 승인 프로세스를 가진 대기업보다도 SMB(중소기업)에서 더욱 빠르게 진행될 것으로 예상되고 있습니다. SMB에게 있어서 이제까지 예산상 고용할 수 없었던 전담 회계 담당자나 마케팅 에이전시를 「가상의 프리랜서(AI 에이전트)」로서 저렴하게 고용할 수 있다는 것은 순수한 이득이며, 기존 시스템을 제거(교체)하는 수고도 없으므로 도입 진입장벽이 극히 낮기 때문입니다.
- 니치 시장(Vertical SaaS)의 거대 시장화: AI가 노동력을 통째로 대체할 수 있게 됨에 따라 세탁소, 수의사, 카이로프랙틱 등 종래에는 「대상 시장규모(TAM)가 너무 작다」고 여겨지던 니치 산업을 위한 AI(Vertical AI)가 거대한 비즈니스 기회로 탈바꿈합니다. 노동집약적인 작업을 자동화함으로써 고객 1사당 LTV(생애 고객 가치)가 급증하고, AI를 활용한 영업 지원으로 고객 획득 비용(CAC)도 저하하므로 모든 특화형 산업을 위한 AI 에이전트 도입이 진행될 것입니다.
5. 엔터프라이즈 조달 프로세스의 변화와 「구매(Buy)」로의 전환
- 「자사 구축(Build)」에서 「구매(Buy)」로의 전환: AI 붐의 초기 많은 엔터프라이즈 기업들은 자사에서 모델을 학습시키고 자체적으로 AI 앱을 구축하려 시도했습니다. 그러나 AI 앱 에코시스템이 성숙해가면서 전문 AI 스타트업으로부터 우수한 서드파티 앱을 「구매(Buy)」하는 움직임이 가속화하고 있습니다. 처음부터 AI를 전제로 설계된 「AI 네이티브」 스타트업들은 혁신의 속도와 제품 품질에 있어서 기존 제품에 AI를 후부착한 SaaS 기업(Incumbents)을 능가하기 시작했습니다.
- 엄격한 소프트웨어 조달 프로세스의 부활: 기업으로의 도입이 본격화됨에 따라 기업의 AI 조달 프로세스는 종래 엔터프라이즈 소프트웨어의 구매 행동과 유사한 엄격한 형태로 회귀하고 있습니다. 보안, 비용, 그리고 외부의 벤치마크 평가 등이 모델이나 AI 앱 선정 시의 중요한 필터링 기준으로 채택되고 있습니다.
- 전환 비용의 증대: 단발적인 태스크가 아닌 복수의 단계로 구성된 「자율형 AI 에이전트」의 복잡한 워크플로우를 구축한 경우, 다른 AI 모델이나 앱으로 전환하는 비용은 급속도로 높아집니다. 프롬프트나 시스템 연동이 특정 환경에 맞게 최적화되어 있으므로 스타트업에게 있어서는 영업 단계에서 한 번 깊이 고객 시스템에 진입할 수 있다면, 견고한 고객 기반과 록인(Lock-in)을 구축하는 것이 가능해집니다.
자금 조달의 변화
1. 거시 추세: 자금의 극단적 집중과 「메가 라운드」의 상례화
스타트업으로의 투자 자금은 AI 영역에 일극 집중하고 있으며, 소수의 기업에 거액의 자금이 투입되는 「탑헤비」한 구조가 되고 있습니다.
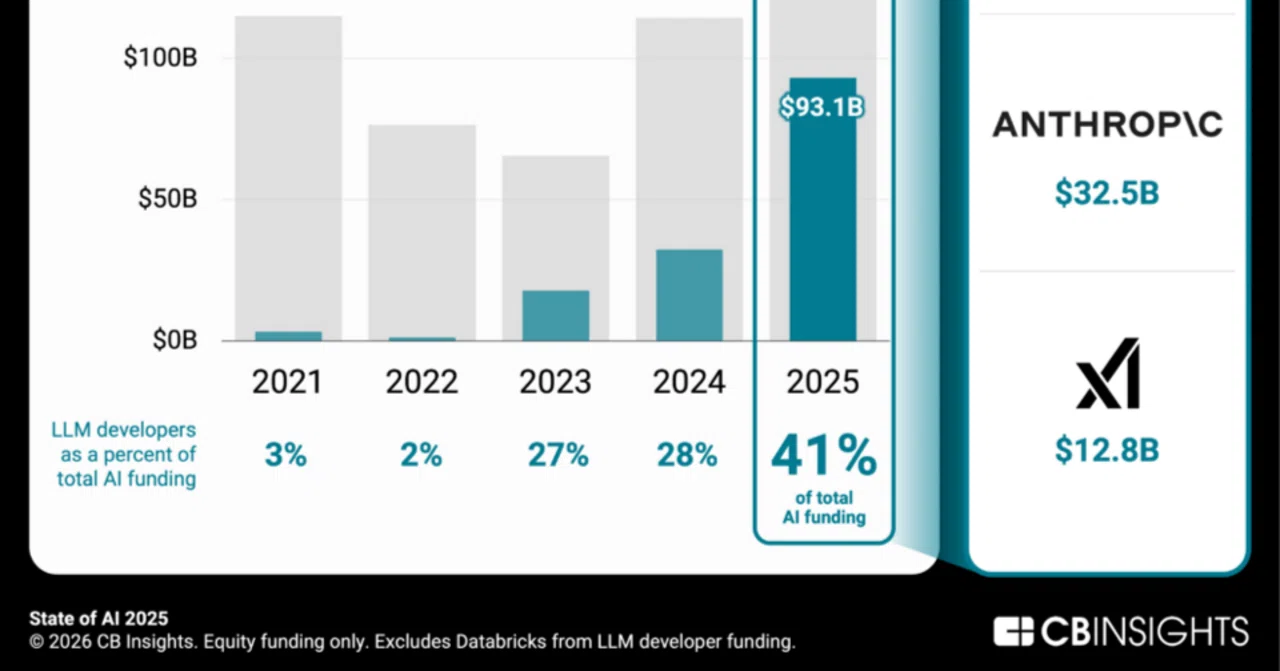
- VC 투자의 과반수가 AI로: 2025년 전 세계 벤처캐피탈(VC) 투자액 전체의 약 61%(약 2,587억 달러)가 AI 기업으로 향해지고 있으며, 2022년의 30%에서 단 3년 만에 그 점유율을 2배 증가시켰습니다. 다른 데이터에서도 2025년 세계 전체 투자액의 약 50%에 해당하는 2,023억 달러가 AI 섹터에 집중되었다고 보고되고 있습니다.
- 「메가 라운드」에 의한 자금의 과점: 조달 환경은 소수의 거대한 딜에 지배되고 있습니다. 1억 달러를 초과하는 「메가 라운드」가 2025년 AI 향 VC 투자액의 70% 이상(조사에 따라 73%~79%)을 차지하고 있습니다. 더욱이 10억 달러(약 1,500억 엔)를 초과하는 초대형 조달만으로 전체 투자액의 약 절반을 차지하는 상태가 되고 있습니다.
2. 레이어별 양극화: 인프라·기반 모델층 vs 애플리케이션층
AI의 테크놀로지 스택에 있어서 어느 레이어에서 경쟁하는가에 따라 자금 조달의 난도와 플레이어가 완전히 분리되고 있습니다.
- 기반 모델·인프라층(거대 자본에 의한 「Haves」와 「Have-nots」의 분리): OpenAI나 Anthropic 등의 소수 기반 모델 개발 기업만으로 AI 향 자금 전체의 약 40%(수백억 달러)를 흡수하고 있습니다. 또한 모델의 학습이나 운용에 필수적인 「IT 인프라와 호스팅」 영역으로의 투자는 2025년에 1,093억 달러로 급증하였으며, AI 향 VC 투자의 42% 이상을 차지했습니다. 이 영역은 방대한 계산 자원(Compute)을 확보하기 위한 게임이 되고 있으며, 자금력이 없는 기업은 도태될 위험이 높아지고 있습니다.
- 애플리케이션층(스타트업의 주전장): 범용적인 기반 모델의 개발에는 막대한 자본이 필요하지만, VC에게 가장 매력적이고 수익 기회가 큰 것은 이러한 인프라를 활용하여 특정 업무나 산업의 과제를 해결하는 「애플리케이션층」입니다. 실제로 산업 특화형의 Vertical AI나 개발자 도구 등 애플리케이션층에도 전체의 절반 가까운 자금이 분산되어 투입되고 있습니다.
3. 스케일링의 패러다임 시프트: 「더 적은 자금으로 더 빨리」
AI 도구의 활용으로 스타트업은 제품 개발이나 시장 개척(GTM)에 필요한 시간과 인원을 획기적으로 단축할 수 있게 되었으며, 자금 조달의 방식 자체가 변했습니다.
- 시드와 자기자금에 의한 「중간 라운드의 스킵」: 소수의 팀이라도 AI를 구사하여 고도의 소프트웨어를 구축할 수 있으므로, 초기의 시드 자금과 부트스트랩(자기자금 운영)의 조합만으로도 충분한 성장 궤도에 올릴 수 있게 되었습니다. 이에 따라 종래에는 필수였던 시리즈A나 시리즈B 같은 중간 라운드의 자금 조달을 스킵하는 기업이 나타나고 있습니다.
- 전례 없는 속도의 유니콘화: Cursor 등의 AI 네이티브 기업은 창업으로부터 겨우 1~2년이라는 짧은 기간에 ARR(연간 경상 수익) 1억 달러를 달성하는 등, 과거의 소프트웨어 기업에서는 상상할 수 없었던 속도로 성장하고 있습니다. 2025년에 탄생한 유니콘(평가액 10억 달러 이상의 미상장 기업)의 61%가 AI 기업이며, 이들은 단순한 개념 실증 단계를 벗어나 이미 상업적 규모에서 수익을 올리고 있는 것이 특징입니다.
4. 새로운 자금의 출처의 부상: CVC, 프라이빗 에쿼티, 국가 자본
종래의 벤처캐피탈에 더해 거대 테크 기업, 프라이빗 에쿼티(PE) 펀드, 그리고 국가를 배경으로 한 펀드가 시장을 주도하고 있습니다.
- Big Tech에 의한 CVC(코퍼레이트 벤처캐피탈)의 지배력 확대: 미국의 AI 향 VC 투자액에 있어서 거대 테크 기업을 중심으로 하는 CVC가 참여하는 라운드의 비율은 2022년의 54%에서 2025년에는 75%로 급증했습니다. 이들 Big Tech는 자사의 클라우드 자산의 이용 촉진이나 AI 에코시스템에서의 관계 구축, 향후의 M&A나 인재 획득을 대비하여 거액의 투자를 실행하고 있습니다.
- PE 펀드에 의한 「인프라」와 「애드온 인수」로의 투자: 프라이빗 에쿼티(PE) 펀드는 리스크가 높은 AI 스타트업으로의 직접 투자에 신중한 자세를 보이고 있습니다. 대신 「골드러시에서의 곡괭이」로서 데이터센터나 전력 공급 같은 AI를 지탱하는 디지털 인프라(데이터 인프라)로의 투자를 급속도로 확대하고 있습니다. 또한 기존의 투자처 기업의 경쟁력을 높이기 위해 AI 기술을 보유한 기업을 애드온 인수하는 전략을 취하고 있습니다.
- 「테크놀로지 주권」을 내세우는 국가 펀드의 참전: 미국과 중국을 중심으로 AI 패권을 둘러싼 지정학적 경쟁이 심화하고 있습니다. 중국의 「국가 AI 산업 지도 펀드(약 82억 달러 규모)」 등으로 대표되듯 안전보장이나 산업 경쟁력의 관점에서 국책으로 AI 에코시스템에 거액의 자금을 쏟아붓는 국가 백업의 펀드가 존재감을 높이고 있습니다.
5. M&A·엑시트 환경의 변화: 「의사 인수(Quasi-Acquisition)」의 증가
AI 스타트업의 M&A 건수는 2025년에 과거 최고를 기록했으며(전년 대비 1.5배), 특히 AI 에이전트나 인프라 관련 기업이 고가로 인수되었습니다. 그러나 규제 환경의 변화가 새로운 엑시트 형태를 만들어내고 있습니다.
- 독점금지법을 회피하는 「의사 인수」: Big Tech에 대한 독점금지법(반트러스트법) 감시가 강해지는 가운데 기업을 통째로 인수하지 않고 「기술의 독점적 라이선스 공여」와 「창업자나 주요 엔지니어 팀의 스카우트」를 조합한 「의사 인수(Quasi-Acquisition)」라는 새로운 수법이 트렌드가 되고 있습니다. 예를 들어 Meta에 의한 Scale AI로의 출자와 팀 합류 등이 그 전형이며, 이를 통해 투자자는 법적 리스크를 피하면서 자본을 회수(엑시트)하는 새로운 경로를 얻게 됩니다.
6. 투자자가 평가하는 포인트의 변화: 아이디어에서 「인간적 요소」와 「지루하지만 필수적인 실행력」으로
생성형 AI에 의해 피치 자료, 비즈니스 플랜, 소프트웨어 데모를 누구나 쉽게, 그리고 높은 품질로 작성할 수 있게 되었습니다. 이러한 환경에서 VC가 스타트업을 평가하는 기준은 크게 변화하고 있습니다.
- 「인재」와 「판단력」의 절대적 평가:표면적인 피치의 「노이즈」가 사상 최고에 이르는 가운데, 투자자가 가장 중시하는 것은 창업자의 인품, 비전, 그리고 미지의 상황에 적응하는 「학습의 민첩성」과 같이 AI가 대체할 수 없는 인간적 자질입니다.
- 「시스템 오브 워크」를 구축하는 실행력:아이디어 자체의 가치가 상대적으로 낮아진 현재, 투자자는 「그 기술을 복잡한 현실 세계의 업무에 어떻게 구현할 것인가」라는 실행력을 높이 평가합니다. AI의 보급에 따라, 단순한 도구 제공에 그치지 않고 전문적인 도입 지원(Forward Deployed Engineer)을 통해 고객의 핵심 업무 깊숙이 들어가 다른 회사가 쉽게 모방할 수 없는 강력한 진입 장벽(모트)을 구축할 수 있는 팀에 자금이 집중되고 있습니다.
마치며
AI의 진전에 따라 스타트업에 요구되는 것이 크게 변화하고 있습니다. 앞으로의 상황을 빠르게 예측하고 방침을 검토하고 수정해야 할 필요가 생기고 있습니다.
읽음
다음 읽을 글 ↓