
Articles
Comment les startups changeront-elles après la réalisation de l'AGI ?
Product
Career
Traduction automatique du texte original en japonais
3
18 mai 2026 02:37
Introduction
Bien que les IA actuelles (ChatGPT, Gemini, Claude, etc.) possèdent déjà des connaissances suffisantes pour rivaliser avec les experts généralistes, la réalisation d'une AGI (Artificial General Intelligence) aux performances encore généralisées devrait transformer radicalement la vie des individus.
Cette section synthétise les changements qui pourraient survenir dans l'industrie des startups.
Références
Bien qu'il existe diverses informations concernant l'AGI, nous nous en tenons ici aux sources hautement fiables, à l'image des auteurs suivants.
- Principaux développeurs d'IA : OpenAI, Google, etc.
- Principaux cabinets de conseil : McKinsey & Company, BCG, etc.
- Principales sociétés de valeurs et d'investissement : Goldman Sachs, Sequoia Capital, etc.
- Principaux instituts de recherche : Harvard University, Stanford University, etc.
- Principales revues académiques : Nature, Science, etc.
- Organisations internationales : World Economic Forum, OCDE, etc.
La synthèse qui suit s'appuie sur le contenu des sources ci-dessous. Pour plus de détails, veuillez consulter ces références.
- Accel. (2025). Accel 2025 Globalscape.
- Acemoglu, D. (2024). The simple macroeconomics of AI (NBER Working Paper No. 32487). National Bureau of Economic Research.
- Bengio, Y., Mindermann, S., Privitera, D., et al. (2025). The international scientific report on the safety of advanced AI. Department for Science, Innovation and Technology.
- Robb, N. (2026). The AI-driven SaaS industry shift in mid-2026: From point solutions to platforms. BetterCloud.
- CB Insights. (2025). State of Venture 2025.
- Cahn, D. (2024). AI in 2024: From big bang to primordial soup. Sequoia Capital.
- Crunchbase. (2025). Crunchbase 2025.
- Davenport. (2025). Davenport 2025.
- Deloitte. (2025). TMT predictions 2026. Deloitte Center for Technology, Media & Telecommunications.
- Founders Fund. (2026). Founders Fund 2026.
- Gartner. (2026). Gartner top 10 strategic technology trends for 2026.
- Gates, B. (2023). The age of AI has begun.
- Grady, P., & Huang, S. (2026). 2026: This is AGI. Sequoia Capital.
- Graham, P. (2005). How to start a startup.
- Huang, S., Grady, P., & o1. (2024). Generative AI's act o1. Sequoia Capital.
- ICONIQ Growth. (2025). 2025 state of AI report: The builder's playbook.
- Korinek, A. (2024). Economic policy challenges for the age of AI (NBER Working Paper No. 32980). National Bureau of Economic Research.
- Levy-Weiss, G. (2024). Guided AI agents: Turbocharging the SMB. NFX.
- Levy-Weiss, G. (2026). What comes next is bigger than SaaS ever was. NFX.
- Makarov, I., & da Costa, J. (2024). CFO roundtable: AI growth, pricing, and forecasting. Andreessen Horowitz.
- Tully, T., Redfern, J., Das, D., & Xiao, D. (2025). 2025: The state of generative AI in the enterprise. Menlo Ventures.
- Mohamed, N. A., Rahma, M. M. S., & Al Hemairy, M. (2025). Challenges and prospects in granting patent rights to AI-generated inventions: a global legal study with special reference to the UAE. Humanities & Social Sciences Communications, 12(1851).
- Moore, O. (2025). The path to series A: Revenue benchmarks for enterprise Gen AI startups. Andreessen Horowitz.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- Ord, T. (2024). The precipice revisited.
- Poo, M. (2026). The enchanted loom of artificial general intelligence. National Science Review, 13(nwag040).
- Ropes & Gray. (2025). Artificial intelligence H1 2025 global report.
- Schmidt, J. (2025). How will my agent pay for things? Andreessen Horowitz.
- Cahn, D. (2024). AI's $600B question. Sequoia Capital.
- Sinofsky, S. (2026). (Article on media and technology). Andreessen Horowitz.
- Strange, A., & da Costa, J. (2024). (Article on B2B software and AI). Andreessen Horowitz.
- Suleyman, M., & Bhaskar, M. (2023). The coming wave: Technology, power, and the twenty-first century's greatest dilemma. Crown.
- Tan, K. (2025). Where enterprises are actually adopting AI. Andreessen Horowitz.
- Toner-Rodgers, A. (2024). Artificial intelligence, scientific discovery, and product innovation. MIT.
- Wang, S., & Xu, S. (2025). 16 changes to the way enterprises are building and buying generative AI. Andreessen Horowitz.
- Y Combinator. (2024). Vertical AI agents could be 10X bigger than SaaS. Lightcone Podcast.
Évolution des modèles de service et d'affaires
1. Décalage de la proposition de valeur : du logiciel à la fourniture de « travail et résultats » (Service-as-a-Software)
Jusqu'à présent, les startups SaaS proposaient des outils pour « assister et optimiser » l'exécution des tâches par les humains. À l'ère de l'AGI, le logiciel lui-même devient un « travailleur » qui exécute et complète autonomement les tâches. Ce changement élargit dramatiquement le marché cible des startups. Alors que le marché historique des logiciels d'entreprise était estimé à environ 1 trillion de dollars, les entreprises d'IA ciblent le « marché du travail humain » lui-même, qui s'élève à 50-60 trillions de dollars à l'échelle mondiale. Les startups d'IA n'ont plus pour objectif de vendre des licences de logiciels, mais d'évoluer vers des entreprises qui vendent directement les « résultats du travail (Work) » via l'IA, pionnières du nouveau paradigme appelé « Service-as-a-Software ».
2. Transformation radicale du modèle de facturation : du modèle par siège au modèle « à l'usage et basé sur les résultats »
Avec le passage de l'outil à la fourniture de main-d'œuvre, le modèle de revenus (tarification) évolue considérablement. La facturation forfaitaire « selon le nombre d'utilisateurs (ID ou sièges) », prédominante dans l'industrie SaaS, perd sa pertinence dans un environnement où l'IA effectue les tâches à la place des humains (la facturation par siège a été conçue sur l'hypothèse que des employés humains manipulaient le logiciel ; la métrique du nombre de sièges ne reflète plus la valeur créée par les agents IA exécutant les tâches à la place des humains). Les nouveaux modèles de tarification émergents sont les suivants :
- Facturation basée sur les résultats (Outcome-based / Value-based) : un modèle qui facture directement en fonction des résultats commerciaux concrets réalisés par l'IA, comme le « nombre de tickets résolus » par un IA de support client, ou le « nombre de réunions générées » par un IA commercial.
- Facturation à l'usage (Usage-based / Token-based) : une structure de facturation basée sur le volume de calcul utilisé par le modèle d'IA, la consommation de tokens, ou le nombre d'appels API. Bien que la tarification devienne plus flexible, la prévision des coûts et des revenus devient extrêmement difficile, ce qui rend les connaissances et la gouvernance en FinOps (gestion financière des coûts cloud) essentielles pour les startups.
3. Disruption et remplacement du marché du BPO (Business Process Outsourcing)
Le plus grand concurrent futur des startups ne sera pas une autre entreprise de logiciels, mais plutôt la vaste industrie du BPO qui a longtemps assuré les services d'externalisation tels que les centres d'appels, la saisie de données, la comptabilité, les ressources humaines et la gestion informatique, et qui sera directement bouleversée par l'IA. Le modèle commercial traditionnel du BPO, dépendant de la main-d'œuvre humaine, souffre d'un manque d'évolutivité, d'erreurs humaines et de lenteurs de traitement, et repose sur une majoration des coûts de main-d'œuvre pour générer des bénéfices dans un modèle intensif en travail. Les startups nées avec l'IA déploieront des agents IA autonomes fonctionnant 24h/24, 7j/7, multilingues et conformes aux réglementations, capables de capturer les budgets du BPO dépassé et de proposer des solutions hautement évolutives et rentables.
4. Expansion du marché cible : Vertical AI (IA spécialisée par secteur) permettant l'amplification de niches
Dans le monde traditionnel de l'investissement SaaS, les logiciels destinés à des industries de niche spécifiques (Vertical SaaS) comme la médecine vétérinaire, les services de blanchisserie ou la chiropractie étaient évités car « le marché adressable total (TAM) accessible était trop restreint ». Or, l'IA renverse cette hypothèse. En remplaçant entièrement les fonctions de back-office et la main-d'œuvre du client par des agents IA, le revenu unitaire par client (LTV : valeur de vie client) augmente de façon spectaculaire, pouvant être multiplié par 10. De plus, l'automatisation des ventes et du marketing via l'IA réduit le coût d'acquisition client (CAC), ce qui rend possible la construction de vastes entreprises même sur de petits marchés autrefois peu attrayants. Par exemple, des agents IA hautement spécialisés émergent déjà pour des tâches très niche comme la gestion des réclamations d'assurance maladie dans les cliniques dentaires.
5. Évolution radicale de l'organisation et de la vitesse de croissance : l'émergence d'équipes ultra-réduites (licornes solitaires)
Les avantages de l'AGI transformeront la structure organisationnelle des startups elles-mêmes. Avec l'IA prenant en charge le codage, la génération de contenu marketing et le support client, les entreprises n'ont plus besoin d'embaucher massivement des effectifs au rythme de la croissance des revenus. Par exemple, Slack et Dropbox ont requis des centaines d'employés et plusieurs années pour atteindre un ARR (revenu annuel récurrent) de 100 millions de dollars, alors que les startups nées avec l'IA comme Cursor et Lovable atteignent un revenu équivalent en quelques mois à moins de deux ans avec des équipes de quelques dizaines de personnes seulement. À l'avenir, la naissance de « licornes solitaires » —des entreprises évaluées à plusieurs milliards de dollars dirigées par un seul fondateur ingénieur ou une équipe extrêmement réduite— devient une réalité tangible, et les modalités de levée de fonds des fonds de capital-risque changeront radicalement.
6. « Services-Led Growth (Croissance pilotée par les services) » et la valeur du déploiement pragmatique
Paradoxalement, plus les agents IA accomplissent de tâches autonomes complexes et sophistiquées, plus la valeur du « soutien à la mise en œuvre par des experts humains » augmente. En effet, intégrer de manière sécurisée les agents IA aux workflows essentiels de l'entreprise et aux bases de données propriétaires (Systèmes d'enregistrement) exige des mesures de sécurité avancées et un alignement contextuel minutieux. Par conséquent, contrairement à ce que permettrait une simple « Product-Led Growth (PLG) », il est désormais primordial de mettre en place une « Services-Led Growth » où des « Forward Deployed Engineers » accompagnent l'entreprise cliente dès les débuts pour connecter les systèmes et repenser les workflows. Même au prix d'une réduction temporaire des marges brutes, le suivi pragmatique de la mise en œuvre permet de sécuriser le « System of Work » du client et ses pipelines de données, ce qui constitue un fossé concurrentiel puissant contre les migrations vers les IA concurrentes.
Évolution de la structure de l'équipe
1. Réduction drastique de la taille de l'organisation et concrétisation des « licornes solitaires »
Avec l'adoption de l'IA, les ressources humaines requises pour la croissance des startups se sont réduites comme jamais auparavant.
- Équipes ultra-réduites (Tiny Team) réalisant des revenus massifs : alors que les entreprises SaaS traditionnelles (comme Dropbox ou Slack) ont mis plusieurs années et engagé des centaines d'employés pour atteindre un ARR (revenu annuel récurrent) de 100 millions de dollars, les startups nées avec l'IA qui émergent actuellement atteignent ce jalon à une vitesse et avec un nombre de personnes remarquablement réduits. Par exemple, ElevenLabs (synthèse vocale IA) a atteint un chiffre d'affaires de 100 millions de dollars en 23 mois avec environ 20 personnes, tandis qu'Anysphere (Cursor), assistant IA pour le codage, l'a atteint en 21 mois avec moins de 50 personnes.
- Naissance des « licornes solitaires » : de nombreux capital-risqueurs sont convaincus que des entreprises dirigées par un seul fondateur ou un nombre extrêmement réduit de cofondateurs atteindront une évaluation de 10 milliards de dollars (licorne) dans un avenir proche, certaines prédictions les plaçant en 2026.
- Réduction des effectifs en ingénierie et marketing : grâce aux outils IA puissants, les startups peuvent réduire considérablement les effectifs techniques nécessaires au lancement et à la montée en charge. Il est de plus en plus courant que le développement soit complété avec un tiers seulement du nombre d'ingénieurs auparavant requis, et les spécialistes marketing à temps plein deviennent même superflus dans certains cas.
2. « De l'outil au collègue » : remplacement des agents IA dans chaque département
L'IA évolue d'un outil assistant du travail humain vers un « exécutant (Doers) » autonome accomplissant les tâches de manière indépendante, et devient un sujet d'« embauche » au même titre que les employés humains.
- « Managérisation » de l'IA par les employés : à partir de 2026, les applications d'IA fonctionneront quotidiennement comme des « collègues ». En conséquence, le rôle des humains au travail évoluera de contributeurs individuels exécutant les tâches eux-mêmes à des managers supervisant et orchestrant les équipes d'agents IA.
- Automatisation complète des départements QA et support client : alors que le secteur était auparavant dominé par les logiciels assistants des responsables d'assurance qualité humains, des IA comme « UMuch » commencent désormais à remplacer les responsables QA eux-mêmes. Leur proposition n'est pas « d'accélérer le QA » mais plutôt « que l'équipe QA devient inutile ». Dans le domaine du support client également, des IA comme « Sierra » complètent les demandes sans intervention humaine.
- Réduction des équipes Developer Relations (DevRel) et recrutement : dans les entreprises proposant des outils pour développeurs, les équipes DevRel (Relations avec les développeurs) chargées de répondre aux questions techniques sont considérablement réduites, car des chatbots avancés comme « Capped AI » peuvent désormais lire et analyser la documentation et les vidéos YouTube pour fournir des réponses parfaites. De même, les activités de recrutement sont confiées à des recruteurs IA comme « Juicebox ».
- IA pour les professions spécialisées (Vertical AI Agents) : du droit (Harvey), à l'analyse de données médicales (OpenEvidence), en passant par les tests de pénétration en cybersécurité (XBOW), et jusqu'à la conception de puces (Ricursive) et la recherche mathématique (Harmonic), les départements exigeant une expertise spécialisée avancée sont également pris en charge par des agents IA.
3. Évolution du rôle humain : du « brainstorming » au « jugement et évaluation »
Avec l'IA qui prend en charge l'exécution des tâches, les compétences essentielles requises des humains restants dans l'équipe évoluent de manière radicale.
- Transition des tâches : de la « génération d'idées » à l'« évaluation des résultats de l'IA » : Les données issues d'une expérience de mise en œuvre de l'IA menée dans le département R&D d'une grande entreprise illustrent clairement ce changement. Avant l'introduction de l'IA, les scientifiques consacraient 39 % de leur temps de travail à la « création de nouvelles idées », mais quand l'IA a commencé à générer automatiquement des recettes, ce temps est tombé à moins de 16 %. En revanche, le temps consacré à l'« évaluation (Judgment) de la nécessité de tester » les matériaux proposés par l'IA a augmenté de manière spectaculaire, passant de 23 % à 40 %.
- La valeur absolue du « jugement » basé sur le savoir-faire spécialisé (Domain Knowledge) : Pour éliminer les « faux positifs (False Positives) » de la masse de résultats générés par l'IA et identifier ce qui a réellement de la valeur, le « jugement » humain fondé sur une connaissance approfondie du domaine est indispensable. Un écart insurmontable se creusera dans les résultats produits entre ceux qui peuvent correctement évaluer les suggestions de l'IA et ceux qui ne le peuvent pas, et les organisations valoriseront au plus haut point les personnes qui « savent évaluer correctement les résultats de l'IA ».
- L'être humain en tant qu'« orchestrateur de l'IA » : À l'avenir, le rôle des humains se renforcera comme celui d'un « orchestrateur » qui entraîne l'IA, fixe des objectifs et supervise la gestion des cas exceptionnels. La capacité créative à diriger des instructions (prompts) appropriées et à coordonner plusieurs agents sera mise à l'épreuve.
4. L'émergence d'une nouvelle profession clé : « Forward Deployed Engineer (Équipe de support de mise en œuvre) »
Paradoxalement, tandis que l'IA automatise de nombreuses tâches, l'importance des équipes qui fournissent un « support de mise en œuvre manuel et laborieux » au sein des startups n'a jamais été aussi grande.
- Support humain pour le remplacement des systèmes existants : Pour que les agents IA prennent le contrôle de systèmes existants comme Salesforce ou Workday, il ne suffit pas de fournir simplement un modèle d'IA. Si l'IA n'est pas mise en œuvre avec précision et sécurité dans les flux de travail d'entreprise complexes et les environnements de données, elle échouera rapidement.
- Construction d'un avantage concurrentiel par les équipes de services professionnels : Pour résoudre ce problème, les startups d'IA construisent des équipes spécialisées appelées « Forward Deployed Engineers (Ingénieurs de mise en œuvre sur site) » ou « Agent Product Managers » qui travaillent en étroite collaboration avec les clients pour personnaliser et mettre en œuvre l'IA (voir l'exemple de Decagon, qui propose une IA de support client). Alors que la performance des modèles d'IA eux-mêmes tend à devenir homogène, cette équipe humaine qui comprend profondément les défis des clients et intègre l'IA dans les processus métier réels constitue un avantage concurrentiel robuste (moat) pour la startup.
5. Redéfinition des « qualités humaines » requises chez les fondateurs et les leaders
Avec la prolifération de l'IA, les critères d'évaluation des fondateurs par les investisseurs en capital-risque se déplacent des compétences techniques vers les qualités spécifiquement humaines.
- Une « agilité d'apprentissage (Learning Agility) » extraordinaire : Parce que la technologie de l'IA et les marchés changent extrêmement rapidement, « ce que vous savez maintenant » pourrait ne plus être valide dans six mois. Par conséquent, la capacité à s'adapter à des situations inconnues et à apprendre rapidement de nouvelles technologies et de nouveaux concepts devient la qualité la plus importante pour un fondateur.
- Empathie profonde envers les clients et expérience de terrain : Avec l'IA, chacun peut désormais créer facilement de beaux plans d'affaires et des études de marché génériques (ce qui a porté le « bruit » des pitchs adressés aux VC à un niveau sans précédent). C'est pourquoi l'« empathie profonde envers les clients », qui vient de dialogues directs avec les clients et de la compréhension viscérale des points de douleur du marché cible, plutôt que les informations superficielles générées par l'IA, devient un véritable facteur de différenciation.
- Non pas l'idée, mais la « capacité d'exécution laborieuse (Execution Ability) » : Maintenant qu'il est possible de créer un prototype en quelques heures, la valeur de l'idée elle-même a diminué de manière relative. Les investisseurs valorisent hautement les équipes qui possèdent une « capacité d'exécution » précise : comment intégrer cette idée dans le système réel du client, comment la faire croître.
Changement des marchés cibles
1. Transition du « marché des logiciels » vers le « marché des services et de la main-d'œuvre » d'une ampleur de plusieurs milliers de milliards de dollars (Service-as-a-Software)
- Jusqu'à présent, les startups SaaS visaient le « marché du logiciel » d'une ampleur de plusieurs centaines de milliards de dollars. Cependant, à l'ère de l'AGI, les entreprises d'IA ne fourniront plus des logiciels mais la « main-d'œuvre elle-même », et le marché cible s'étendra à un énorme « marché des services » d'une ampleur de plusieurs milliers de milliards de dollars.
- À l'époque du cloud, le modèle était « SaaS (Software-as-a-Service) », qui fournissait des logiciels en tant que service. À l'époque de l'IA, on passe à « Service-as-a-Software », qui convertit le travail en logiciel.
- Le modèle de vente change radicalement, passant du modèle traditionnel de « facturation mensuelle par utilisateur (Seat-based) » à un modèle « basé sur les résultats (outcome-based) » qui facture directement en fonction du volume de tâches exécutées ou des résultats des travaux.
- Les startups ne sont plus simplement des fournisseurs d'outils, mais entrent sur le marché en tant que « collègues numériques et exécutants » autonomes qui accomplissent les tâches.
2. Perturbation directe du marché géant du BPO (Business Process Outsourcing)
- Avec l'arrivée de l'AGI, le marché du BPO s'est transformé en une cible extrêmement attrayante pour les startups.
- La taille du marché du BPO dépasse 300 milliards de dollars en 2024 et devrait atteindre 525 milliards de dollars d'ici 2030, c'est un marché gigantesque.
- Jusqu'à présent, les entreprises externalisaient auprès de sociétés de BPO les tâches répétitives et massives telles que le support client, les opérations informatiques, le traitement des données, les ressources humaines et la comptabilité. Cependant, les BPO existants sont laborieux et présentent des problèmes tels que les retards de réponse et les erreurs humaines.
- Les derniers modèles d'IA peuvent extraire des données, effectuer un raisonnement complexe et opérer des navigateurs à la vitesse du logiciel, 24 heures sur 24, 365 jours par an. Les startups peuvent donc maintenant s'emparer directement de ce gigantesque budget d'externalisation (budget BPO).
3. Explosion du « TAM (Total Addressable Market / Marché adressable total) » des marchés ultra-nichés (Micro-Verticals)
- Jusqu'à présent, les Vertical SaaS spécialisés dans une industrie spécifique étroite ont eu tendance à être évités par les investisseurs comme ayant une « taille de marché trop petite ». Cependant, l'arrivée de l'IA renverse complètement cette idée reçue. Des industries autrefois considérées comme nichées, telles que la chiropractie, le nettoyage à sec, la laverie automatique et la médecine vétérinaire, se transforment en marchés cibles attrayants pour la construction de grands projets commerciaux.
- En exploitant l'IA, les startups peuvent réduire drastiquement les coûts de main-d'œuvre internes et externes de leurs clients, ce qui permet d'augmenter le CLV (Customer Lifetime Value / Valeur de vie client) par client jusqu'à 10 fois au maximum.
- De plus, l'automatisation des ventes et du marketing à l'aide de l'IA réduit également le CAC (Customer Acquisition Cost / Coût d'acquisition client), de sorte que toute petite industrie devient un terreau pour un grand commerce.
- Même dans les discussions de Y Combinator, il est prédit qu'une « entreprise de 300 milliards de dollars » pourrait émerger juste de la catégorie Vertical AI Agents.
4. Remplacement du « System of Record (SoR) » par le « System of Work »
- Jusqu'à présent, le marché des logiciels d'entreprise a été dominé par des géants appelés « System of Record (Système d'enregistrement) », tels que Salesforce, ServiceNow et Workday. Cependant, à mesure que les agents d'IA accomplissent de manière autonome les tâches comme le ferait un employé, les points d'entrée des données et les débuts des flux de travail professionnels dans l'entreprise se déplacent vers l'IA.
- Plutôt que de viser simplement à être un wrapper (outil) reposant sur les systèmes existants, les startups visent à créer un « System of Work (Système de travail) » qui génère et stocke des données de valeur et assume les flux de travail métier fondamentaux eux-mêmes de l'entreprise.
- Pour réaliser cela, fournir une structure de service laborieuse et opérationnelle telle que des « Ingénieurs de mise en œuvre dédiés (Forward Deployed Engineers) » qui accompagnent les clients pour intégrer de manière sûre l'IA dans des flux de travail métier complexes devient stratégiquement une approche qui génère une barrière à l'entrée (moat) puissante.
5. Pénétration du marché des entreprises à partir du marché prosommateur
- Il y a aussi un changement dans la stratégie de pénétration de marché (GTM). Une grande partie de la croissance du marché initial des applications d'IA a été apportée par l'enthousiasme du marché « prosommateur (consommateur professionnel) ».
- Des startups comme ChatGPT, Cursor pour l'IA de codage, et ElevenLabs pour la génération vocale d'IA établissent d'abord une marque forte et le soutien des utilisateurs individuels et des développeurs individuels, ce qui provoque en retour une forte demande (pull) du marché des entreprises (Entreprise).
- Comme à l'aube d'Internet, la limite entre le marché des consommateurs et le marché des entreprises devient floue, et l'acquisition du soutien des utilisateurs finaux de bas en haut devient le chemin le plus rapide pour obtenir in fine un large budget d'entreprise.
6. Création du marché de démocratisation des connaissances professionnelles avancées (travail de col blanc)
- À mesure que l'on se rapproche de la réalisation de l'AGI, l'IA dépasse la simple reconnaissance de formes et commence à acquérir la pensée logique, la résolution de problèmes et la capacité de raisonnement avancée (System 2 Thinking : processus de pensée impliquant la concentration consciente et l'analyse logique). Cela ouvre de nouveaux marchés autrefois dépendants d'experts humains hautement spécialisés comme nouvelles cibles à explorer.
- Par exemple, le diagnostic en médecine et le soutien à la recherche (OpenEvidence), le travail juridique (Harvey), le test de pénétration en cybersécurité (XBOW) et ainsi de suite. Traditionnellement, des services comme les tests de pénétration coûtent cher à faire faire par des experts, de sorte que les entreprises ne les externalisaient que de manière limitée lorsqu'elles étaient requises par la conformité.
- Cependant, à mesure que l'IA peut fournir des performances équivalentes à celles d'experts humains à bas coût, toutes les entreprises peuvent effectuer des tests avancés en continu, ce qui expand plusieurs fois le marché lui-même (démocratisation).
7. Expansion du marché vers le monde réel via « l'IA incarnée (Embodied AI) » et la robotique
- L'IA dotée de capacités cognitives avancées de classe AGI ne reste pas limitée aux logiciels dans les espaces numériques, mais s'étend aux marchés du monde réel en fusionnant avec la robotique pour devenir une « IA incarnée (Embodied AI) ».
- Avec l'arrivée de modèles d'IA qui peuvent analyser les données de capteurs en temps réel et prendre des décisions et agir de manière autonome, l'évolution des robots traditionnels spécialisés dans des tâches spécifiques vers des « robots polyvalents (General-Purpose Robots) » capables de s'adapter à l'environnement et d'accomplir diverses tâches s'accélère.
- Cela transforme non seulement la fabrication et la construction, mais aussi les espaces physiques à forte intensité de main-d'œuvre comme les soins et les travaux ménagers, en marchés cibles pour les startups. On prédit que le marché de la robotique polyvalente devrait croître jusqu'à une énorme ampleur de 370 milliards de dollars d'ici 2040.
8. Émergence d'équipes ultra-élites de petite taille (licornes solo) et marché de gestion des agents multiples
- Parce que les agents IA accompliront de manière autonome toutes sortes de tâches, du codage au marketing, aux ventes et au support client, la prémisse historique de recruter massivement des ingénieurs et du personnel commercial à mesure que l'entreprise se développe s'effondre.
- La naissance d'« unicornes solitaires » - des créateurs seuls ou très petites équipes générant des revenus massifs et atteignant une valorisation de 1 milliard de dollars - deviendra une réalité. Parallèlement à ces changements, un nouveau marché cible émerge : les plateformes d'« orchestration (gestion) des agents IA ».
- La demande de plateformes-outils permettant de gérer des flux de travail complexes en coordonnant de manière transparente plusieurs agents IA autonomes tout en garantissant la sécurité et la gouvernance augmentera rapidement sur le marché d'entreprise à l'avenir.
9. Dévaluation de la « main-d'œuvre » dans la macroéconomie et concentration des investissements dans les « ressources informatiques »
- Dans le monde de l'AGI, l'IA et les robots seront capables de remplacer complètement le travail humain dans les tâches cognitives et physiques. En conséquence, du point de vue macroéconomique, la valeur et la rareté de la « main-d'œuvre humaine » en tant que facteur de production diminueront relativement, tandis que l'importance des « ressources informatiques (ressources de calcul) » et des « algorithmes » atteindra des niveaux extrêmes.
- Pour les startups, l'enjeu sera de sécuriser efficacement les ressources informatiques de l'IA sans accumuler un capital humain massif, et de les déployer sur le marché en tant que « main-d'œuvre numérique ».
- À l'avenir, le modèle commercial consistant à entraîner continuellement des agents IA autonomes et à les « déployer » dans les opérations essentielles de tous les secteurs deviendra le plus grand marché cible que les startups rechercheront.
Changements dans le développement de produits
1. Changements fondamentaux dans le processus de développement et la composition des équipes : automatisation du codage et normalisation des « équipes ultra-restreintes »
- Ingénierie logicielle par agents IA autonomes : Auparavant, l'IA était un outil d'« assistance » pour le codage des ingénieurs, mais à l'ère de l'AGI, l'IA elle-même planifiera de manière autonome, détectera les bogues et écrira et corrigera le code. Sur « SWE-bench », un repère pour les tâches de développement logiciel, le taux de résolution des agents IA s'est amélioré de façon spectaculaire en peu de temps, et une part considérable des tâches de codage complexe est maintenant automatisée par l'IA.
- Développement en langage naturel et prolifération du « Vibe coding » : Une méthode de développement appelée « Vibe coding » - où les systèmes peuvent être construits et modifiés en utilisant uniquement des instructions en langage naturel - se généralise. Cela permettra aux experts en domaine métier et aux responsables commerciaux sans connaissances spécialisées en programmation de mettre en œuvre et déployer directement en quelques heures des produits correspondant à leurs besoins.
- Création de valeur massive par des équipes ultra-petites : En utilisant des agents IA, les startups n'auront plus besoin d'embaucher un grand nombre d'ingénieurs à mesure de leur croissance. Le goulot d'étranglement du développement ne sera plus le travail de codage lui-même, et les équipes composées de seulement quelques ingénieurs capables de construire et évaluer des systèmes avec l'IA, ou dans les cas extrêmes les « unicornes solitaires » avec moins de 10 employés ou un seul créateur, sont maintenant considérées comme le standard de la prochaine génération.
2. Évolution de l'architecture des produits : passage des « wrappers de modèles uniques » à la « construction d'une architecture cognitive »
- Importance de l'« architecture cognitive (Cognitive Architecture) » : Les simples applications « wrapper » qui se contentent d'appeler les API de grands modèles de langage (LLM) n'ont plus d'avantage concurrentiel. Dans le développement de produits futurs, la valeur centrale du produit résidera dans la conception et la construction en interne d'une « architecture cognitive » unique qui imite les processus de pensée humains et les flux de travail complexes, en combinant plusieurs modèles d'IA, bases de données et outils externes.
- Accent mis sur les flux de travail de type agent : Selon des enquêtes réelles, environ 80 % des entreprises natives de l'IA investissent déjà fortement dans le développement de « flux de travail de type agent (Agentic workflows) ». Plutôt que de simplement fournir une réponse à une entrée utilisateur, la construction de systèmes qui planifient de manière autonome en arrière-plan et utilisent tous les outils nécessaires (recherche Web, exécution de code, intégration d'API, etc.) pour accomplir les tâches devient le cœur du développement.
- « Approche multi-modèles » appropriée selon les besoins : Au lieu de dépendre d'un seul modèle géant pour tous les tâches, la construction d'environnements multi-modèles devient courante, où les modèles optimaux (modèles de raisonnement dernier cri, modèles open-source spécialisés pour des tâches spécifiques, etc.) sont flexiblement combinés en fonction de la nature des tâches, des coûts et des exigences de sécurité.
3. Évolution de l'approche technique : passage de l'entraînement préalable à la maximisation du calcul en temps d'inférence (Inference-time compute)
- Amélioration de la précision grâce à la « réflexion (Chain of Thought) » en temps d'inférence : Le « calcul en temps d'inférence (Inference-time compute) » est identifié comme une nouvelle loi d'échelle pour améliorer les performances de l'IA. Dans le développement de produits, la conception clé consiste à faire en sorte que le modèle effectue une longue « chaîne de pensée (Chain of Thought) » en interne plutôt que de fournir immédiatement une réponse, ce qui améliore considérablement la précision de la résolution de problèmes complexes et de la construction de logiques sophistiquées.
- Itération en environnement de test et exécution à long horizon (long terme) : Plutôt que de terminer une tâche en quelques secondes, le développement d'« agents à long horizon (Long-horizon agents) » qui s'exécutent de manière autonome pendant des heures ou des jours à la place de l'utilisateur, se corrigent eux-mêmes en cas d'erreur et continuent leur travail deviendra la norme à l'avenir.
4. Changement de paradigme dans le rôle humain : passage de la « génération d'idées » à l'« évaluation et jugement (Judgment) des résultats »
- Automatisation de la « génération d'idées » en R&D : Avec l'introduction de l'IA, le rôle des humains dans la recherche et développement et le développement de produits changera considérablement. Selon les données expérimentales du laboratoire de science des matériaux du MIT par des chercheurs, après l'introduction d'outils d'IA, le temps que les scientifiques consacrent à la « génération d'idées (Idea Generation) » a considérablement diminué, ce processus (environ 57 %) étant automatisé par l'IA.
- Hausse spectaculaire de la valeur de la « capacité de jugement (Judgment) » et des connaissances du domaine : En revanche, le rôle humain change pour se concentrer sur l'« évaluation et le jugement (Judgment) » des candidats, codes et solutions générés en masse par l'IA pour identifier les plus prometteurs et précis. Pour effectuer correctement cette évaluation, une expertise de haut niveau (connaissance du domaine), l'intuition et une expérience approfondie sont essentielles. Par conséquent, dans les équipes de développement, la valeur de la capacité à **« distinguer la qualité et la pertinence des résultats de l'IA » devient d'une importance sans précédent**, plus encore que la capacité à écrire du code soi-même.
5. Changement de la valeur fournie par les produits et de l'UI/UX : passage des « interlocuteurs (Talkers) » aux « exécutants (Doers) »
- Le logiciel devient une « main-d'œuvre » (Service-as-a-Software) : Auparavant, les applications d'IA n'étaient que des « Talkers (interlocuteurs) » capables de converser avec élégance, mais à l'avenir, elles évolueront vers des « Doers (exécutants) » qui s'acquittent autonomement des tâches réelles. Les produits fonctionneront comme des collègues numériques fournissant directement des résultats (Outcome), plutôt que comme des outils d'assistance aux utilisateurs.
- Changement fondamental de l'UI/UX et « Human in the Loop » : L'interface du produit évoluera d'une boîte de chat vers un tableau de bord pour gérer et surveiller la « délégation de tâches aux agents (Agent delegation) ». Initialement, la forme « Human in the loop (Human in the loop) » où les humains supervisent et approuvent les résultats et les actions de l'IA sera la norme, mais à l'avenir, le niveau d'autonomie augmentera à un stade où les humains ne gèrent que les cas exceptionnels.
6. Sophistication accrue de l'évaluation (Evals) et de la gouvernance (contrôle) dans le développement
- Construction d'évaluations strictes de repères et d'Evals propriétaires : Plus les agents IA fonctionnent de manière autonome, plus le risque de comportements inattendus augmente. À l'avenir, une tâche extrêmement importante pour les ingénieurs sera de construire des métriques d'évaluation propriétaires (Evals) et des ensembles de tests qui correspondent parfaitement aux cas d'utilisation de l'entreprise, et d'évaluer continuellement le comportement des agents.
- Implémentation des garde-fous et de la transparence : Pour que les produits soient acceptés sur le marché des entreprises (grandes organisations), il ne suffit pas d'avoir une performance élevée. Il est essentiel d'intégrer au cœur de l'architecture système des « garde-fous » qui expliquent le processus de prise de décision de l'IA et garantissent la confidentialité des données et la sécurité.
Changements dans l'approche des ventes et du déploiement
1. Croissance rapide bottom-up et amélioration spectaculaire des taux de conversion (évolution du PLG)
- Adoption bottom-up depuis les prosommateurs (Product-Led Growth) : Comme lors de la période de généralisation d'Internet et du cloud, la croissance initiale des applications d'IA pour entreprises est portée par une forte demande ascendante (bottom-up) des utilisateurs individuels et du marché des prosommateurs. Dans de nombreuses organisations, la forte notoriété de la marque auprès des consommateurs se traduit directement par une demande des entreprises, et la pénétration au sein de l'organisation se fait à une vitesse bien supérieure aux solutions SaaS traditionnelles.
- Taux de conversion exceptionnels atteignant environ le double des normes précédentes : Les produits d'IA peuvent prouver leur valeur lors de leur utilisation réelle avant un contrat formel, ce qui rend la transition de l'essai pilote (Pilot) à la production (Production) très fluide. Selon une enquête, le taux de conversion des acheteurs d'IA atteint environ 47 %, soit environ deux fois le taux de conversion traditionnel des acquisitions logicielles (environ 25 %), enregistrant un niveau élevé. La capacité de l'IA à fournir une valeur visible immédiate (ROI) permet de contourner le processus traditionnel encombrant d'acquisition de logiciels.
2. Transition vers des modèles de tarification « basés sur les résultats (Outcome-based) » et changement du rôle des ventes
- Passage des « tâches » aux « résultats (Outcome) » : Lorsque les agents IA commenceront à exécuter des flux de travail de manière autonome, la valeur fournie par le logiciel changera de « l'accomplissement de tâches » à « la production de résultats finaux ». Avec ce changement, le modèle traditionnel de « tarification à siège unique (Seat-based) » n'aura plus de sens, et la transition vers une tarification « basée sur les résultats (Outcome-based) » liée aux résultats réels - tels que le nombre de nouveaux clients acquis, le nombre d'articles créés, le nombre de tickets de support client résolu - progressera.
- Nouveau rôle des commerciaux (éducation et accompagnement sur la valeur) : Au fur et à mesure que les modèles de tarification se complexifient, le rôle des commerciaux (Sellers) change également considérablement. Plutôt que de simplement vendre les spécifications des fonctionnalités, les vendeurs doivent éduquer et convaincre les clients sur « comment les agents IA créeront concrètement de la valeur commerciale (résultats) » et « pourquoi les coûts n'augmenteront pas lors de la transition par rapport aux tarifs fixes ». Les métriques d'évaluation et les systèmes de rémunération eux-mêmes seront restructurés, et une relation client plus profonde et à long terme sera requise.
- Le mur de « l'attribution de valeur » en période de transition : D'un côté, les CIO (directeurs de l'information) actuels manifestent des réticences face à la facturation basée sur les résultats, évoquant « la difficulté de définir les résultats », « l'imprévisibilité des coûts » et « l'absence de clarté sur l'attribution de la valeur (est-ce le mérite de l'IA ou celui de l'humain ?) ». Les équipes commerciales des startups doivent dissiper cette inquiétude client en démontrant un ROI écrasant.
3. La nécessité inévitable du support d'implémentation éprouvant : L'émergence de la croissance axée sur les services (Services-Led Growth)
- L'adoption d'IA, « c'est comme donner un iPhone dernier cri à grand-mère » : Lorsqu'une entreprise de taille acquiert de l'IA, c'est comme si « grand-mère venait de se procurer le dernier iPhone » ; même si elle est motivée à l'utiliser, elle a besoin d'un soutien minutieux pour la configuration initiale et la construction du système.
- L'importance de l'implémentation (Implementation) : Contrairement à l'approche « facile à déployer » de la croissance autogérée (PLG) vantée à l'époque du SaaS, l'intégration en toute sécurité d'agents IA complexes avec les bases de données internes et les systèmes existants des entreprises exige un « travail d'implémentation éprouvant » effectué par des humains. Pour que les agents IA fonctionnent comme des « collègues » autonomes, il est indispensable de fournir un contexte tel qu'un administrateur humain le ferait, et des services professionnels optimisés pour les workflows spécifiques de chaque organisation.
- Construction d'un moat par les Forward Deployed Engineers (ingénieurs déployés en avant-poste) : Pour résoudre ce défi, les startups IA innovantes construisent des équipes spécialisées de type « Forward Deployed Engineer » ou « Agent Product Managers » qui accompagnent les clients au quotidien. En s'impliquant étroitement auprès des entreprises clientes pour construire les systèmes et absorber les données de l'entreprise, en maîtrisant le « système de travail » (System of Work) à la racine, ils créent une barrière à l'entrée puissante (moat) qui prévient les migrations vers d'autres IA concurrentes et, à long terme, génère des marges brutes élevées.
4. Fourniture rapide de valeur aux PME (SMB) et développement du Vertical AI
- Une adoption plus rapide chez les PME que chez les grandes entreprises : On s'attend à ce que le déploiement d'agents IA progresse plus rapidement chez les PME (petites et moyennes entreprises) que chez les grandes entreprises dotées de systèmes hérités complexes et de processus d'approbation stricts. Pour les PME, le fait de pouvoir recruter à bas coût des « freelances virtuels (agents IA) » — des comptables spécialisés ou des agences marketing qu'elles ne pouvaient auparavant pas se permettre — est un pur bénéfice, et comme elles n'ont pas besoin de se débarrasser des systèmes existants, le seuil d'adoption est extrêmement bas.
- La transformation de niches en marchés géants (Vertical SaaS) : À mesure que l'IA peut remplacer la main-d'œuvre en totalité, l'IA verticale (Vertical AI) destinée à des industries de niche — blanchisserie, vétérinaires, chiropracteurs — que l'on considérait autrefois comme ayant « une taille de marché adressable (TAM) trop petite » se transforme en opportunités commerciales géantes. En automatisant les tâches à forte intensité de main-d'œuvre, la valeur de durée de vie client (LTV) par client s'envole, et grâce au support commercial alimenté par l'IA, le coût d'acquisition client (CAC) baisse aussi, ce qui favorise le déploiement d'agents IA dans tous les secteurs spécialisés.
5. L'évolution des processus d'approvisionnement en entreprise et le passage au « Buy (Achat) »
- Le passage de « Build (Construire soi-même) » à « Buy (Acheter) » : Au début du boom de l'IA, nombreuses étaient les entreprises de taille qui tentaient d'entraîner leurs propres modèles et de construire des applications IA en interne. Mais à mesure que l'écosystème des applications IA a mûri, la dynamique s'est accélérée vers l'« achat (Buy) » d'excellentes applications tierces auprès de startups spécialisées en IA. Les startups « natives de l'IA », conçues de zéro pour l'IA, commencent à surpasser à la fois en vitesse d'innovation et en qualité de produit les entreprises SaaS existantes (Incumbents) qui ne font que rajouter l'IA après coup.
- Le retour des processus d'approvisionnement logiciel stricts : À mesure que l'adoption par les entreprises s'intensifie, les processus d'approvisionnement en IA des entreprises reviennent à des modalités aussi rigoureuses que les comportements d'achat de logiciels d'entreprise traditionnels. La sécurité, le coût et les évaluations comparatives externes deviennent des critères de filtrage importants dans la sélection des modèles et des applications IA.
- L'augmentation des coûts de commutation : Lorsqu'on construit un workflow complexe d'« agents IA autonomes » composés de plusieurs étapes plutôt qu'une tâche isolée, le coût de basculer (commuter) vers un modèle ou une application IA différente s'accroît rapidement. Étant donné que les invites et les intégrations système sont optimisées pour un environnement spécifique, si une startup peut s'implanter profondément dans le système client une fois au stade commercial, elle peut établir une base clientèle robuste et un lock-in durable.
L'évolution du financement
1. Tendance macroéconomique : concentration extrême des capitaux et normalisation des « méga-levées »
Le capital d'investissement vers les startups se concentre entièrement dans le domaine de l'IA, créant une structure « top-heavy » où des sommes massives sont versées à un petit nombre d'entreprises.
- Plus de la moitié des investissements en capital-risque vers l'IA : Environ 61 % (environ 258,7 milliards de dollars) de l'ensemble des investissements en capital-risque (VC) mondiaux en 2025 sont orientés vers les entreprises d'IA, doublant leur part en seulement 3 ans depuis 30 % en 2022. Selon d'autres données, environ 50 % des investissements mondiaux totaux en 2025, soit 202,3 milliards de dollars, se sont concentrés dans le secteur de l'IA.
- L'oligopole des capitaux par les « méga-levées » : L'environnement de levée de fonds est dominé par un petit nombre de mégadéals. Les « méga-levées » dépassant les 100 millions de dollars représentent plus de 70 % (selon certaines enquêtes, 73 % à 79 %) de l'investissement total en VC pour l'IA en 2025. De plus, les seules levées dépassant le milliard de dollars (environ 150 milliards de yens) constituent environ la moitié de l'ensemble des investissements.
2. Polarisation par couche technologique : couche infrastructure et modèles fondamentaux vs couche applications
Dans la pile technologique de l'IA, selon la couche sur laquelle on se positionne, l'obstacle au financement et les acteurs sont complètement fragmentés.
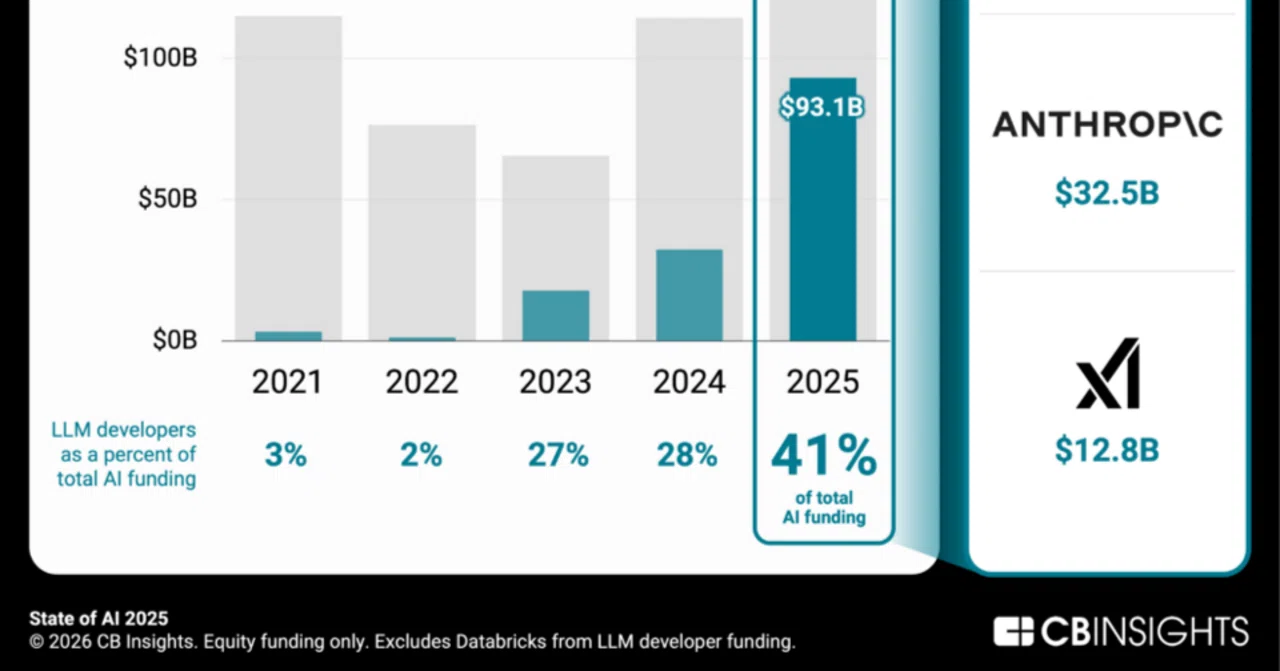
- Couche modèles fondamentaux et infrastructure (fragmentation entre « Haves » et « Have-nots » par capital massif) : Seul un petit nombre d'entreprises développant des modèles fondamentaux, comme OpenAI et Anthropic, absorbent environ 40 % (plusieurs dizaines de milliards de dollars) de l'ensemble du capital destiné à l'IA. De plus, les investissements dans le domaine « infrastructure informatique et hébergement » essentiels à l'entraînement et au fonctionnement des modèles ont bondi à 109,3 milliards de dollars en 2025, représentant plus de 42 % des investissements en VC pour l'IA. Ce domaine est un jeu de sécurisation massive des ressources de calcul (Compute), et les entreprises sans puissance financière risquent d'être éliminées.
- Couche applications (le champ de bataille principal des startups) : Alors que le développement de modèles fondamentaux nécessite un capital colossal, ce qui est le plus attrayant et offre les plus grandes opportunités de rendement pour les VC, c'est la « couche applications » qui résout les défis d'activités ou sectoriels spécifiques en exploitant ces infrastructures. En réalité, près de la moitié du capital total est dispersée dans la couche applications, notamment pour le Vertical AI spécialisé par secteur et les outils pour développeurs.
3. Un changement de paradigme dans la scalabilité : « Plus vite avec moins de ressources »
Grâce à l'utilisation d'outils IA, les startups peuvent réduire dramatiquement le temps et le personnel nécessaires au développement de produits et à la conquête de marché (GTM), transformant la nature même du financement.
- « Sauter la ronde intermédiaire » grâce aux amorces et aux financements propres : Avec de petites équipes capables de construire des logiciels sophistiqués en exploitant l'IA, il devient possible d'atteindre une trajectoire de croissance suffisante avec uniquement la combinaison du financement initial d'amorce (seed) et du bootstrap (autofinancement). Cela a donné naissance à des entreprises qui sautent les levées intermédiaires traditionnellement incontournables comme les séries A et B.
- Une licornisation à une vitesse sans précédent : Les entreprises natives de l'IA comme Cursor atteignent un chiffre d'affaires annuel (ARR) de 100 millions de dollars en seulement 1 à 2 ans après leur création, une vitesse de croissance inconcevable pour les entreprises logicielles du passé. En 2025, 61 % des licornes (entreprises non cotées évaluées à plus d'un milliard de dollars) qui ont émergé sont des entreprises d'IA, et ces dernières se distinguent par le fait qu'elles ont dépassé la simple phase de preuve de concept et génèrent déjà des revenus à l'échelle commerciale.
4. L'émergence de nouveaux pourvoyeurs de fonds : CVC, capital-investissement privé et capital d'État
Au-delà du capital-risque traditionnel, les géantes technologiques, les fonds de capital-investissement privé (PE) et les fonds adossés à l'État façonnent le marché.
- Expansion du pouvoir du CVC (capital-risque d'entreprise) des Big Tech : Dans l'investissement en VC vers l'IA aux États-Unis, la proportion de tours auxquels participent les CVC centrés sur les géantes technologiques a grimpé de 54 % en 2022 à 75 % en 2025. Ces Big Tech effectuent des investissements massifs en vue de promouvoir l'utilisation de leurs actifs cloud, de construire des relations dans l'écosystème IA, et en anticipation de futures fusions-acquisitions et acquisitions de talents.
- Investissements du PE dans « l'infrastructure » et les « acquisitions complémentaires » : Les fonds de capital-investissement privé (PE) font preuve de prudence face aux investissements directs dans les startups IA à haut risque. À la place, ils accélèrent massivement les investissements dans les infrastructures numériques soutenant l'IA — infrastructures de données — tels que les centres de données et l'approvisionnement électrique, jouant le rôle des « pioches de la ruée vers l'or ». De plus, pour renforcer la compétitivité de leurs entreprises portefeuille existantes, ils adoptent une stratégie d'acquisitions complémentaires d'entreprises disposant de technologies IA.
- L'entrée des fonds d'État se réclamant de la « souveraineté technologique » : La compétition géopolitique pour l'hégémonie de l'IA s'intensifie, notamment entre les États-Unis et la Chine. Exemplifié par le « Fonds national de direction de l'industrie IA chinoise » (d'une envergure d'environ 8,2 milliards de dollars), les fonds adossés à l'État, injectant massivement des capitaux publics dans l'écosystème IA du point de vue de la sécurité et de la compétitivité industrielle, accroissent leur présence.
5. L'évolution de l'environnement des fusions-acquisitions et des sorties : L'augmentation des « acquisitions de façade (Quasi-Acquisition) »
Le nombre de fusions-acquisitions de startups IA a atteint un record en 2025 (1,5 fois l'année précédente), notamment pour les entreprises d'agents IA et d'infrastructure rachetées à des prix élevés. Cependant, l'évolution réglementaire crée de nouvelles formes de sortie.
- « Acquisitions de façade » contournant les lois antitrust : Face aux contrôles renforcés des lois antitrust (lois sur la concurrence) visant les Big Tech, une nouvelle technique tendance émerge : plutôt que d'acquérir une entreprise en bloc, les « acquisitions de façade (Quasi-Acquisition) » combinent « l'octroi de licences technologiques en exclusivité » et « le recrutement des fondateurs ou des équipes d'ingénieurs clés ». Par exemple, l'investissement de Meta dans Scale AI et la fusion des équipes en sont l'illustration type, offrant aux investisseurs un nouveau chemin pour récupérer leur capital (sortie) tout en évitant les risques légaux.
6. Le changement dans les critères d'évaluation des investisseurs : du concept à « la qualité humaine » et à « l'exécution éprouvante »
L'IA générative a permis à quiconque de créer facilement et avec une haute qualité des présentations d'investissement, des plans commerciaux et des démonstrations de logiciels. Dans cet environnement, les critères d'évaluation des startups par les VC ont considérablement changé.
- Évaluation absolue des « personnes » et du « jugement » : Face au « bruit » sans précédent des présentations superficielles, les investisseurs accordent la plus grande importance aux qualités humaines que l'IA ne peut pas remplacer : le caractère du fondateur, la vision, et l'« agilité d'apprentissage » permettant de s'adapter à des situations inconnues.
- Capacité d'exécution concrète pour construire un « Système de Travail » : À mesure que la valeur de l'idée elle-même diminue relativement, les investisseurs évaluent hautement la capacité d'exécution consistant à « savoir implémenter cette technologie dans les opérations complexes du monde réel ». Avec la généralisation de l'IA, les financements se concentrent sur les équipes qui vont au-delà de la simple fourniture d'outils et construisent, par le biais d'un soutien professionnel au déploiement (Forward Deployed Engineer), une moat inimitable en s'immergeant profondément dans les opérations critiques des clients.
Conclusion
Avec les progrès de l'IA, les attentes envers les startups changent considérablement. Il devient nécessaire d'examiner et de réviser rapidement les orientations en tenant compte de la situation future.