
Articles
스타트업·신규 사업이 각 단계에서 달성해야 할 OMTM과 KPI
Product
Career
일본어 원문으로부터의 자동 번역입니다
시작하며
스타트업이나 신규사업을 시작할 때, 어떤 목표를 향해 나아가야 할까요?
여기서는 스타트업과 신규사업의 각 성장 단계에서 「무엇을 측정하고, 어느 수준을 목표로 해야 하는가」를 세계적으로 저명한 문헌, 실무자의 칼럼, 최신 벤치마크 조사를 바탕으로 정리하고 있습니다.
스타트업과 신규사업은 미검증된 가설의 집합이며, 불확실성·위험이 높은 가설부터 검증을 하나씩 진행합니다. 순서대로 가설을 검증하고 목표 수준을 모두 달성함으로써 하나의 사업·비즈니스로 완성됩니다.
이하에서는 각 단계에서의 가설(사업으로 성립하기 위한 질문), KPI(질문을 정량적으로 평가하는 지표), OMTM(그 단계에서 가장 중요한 KPI)의 내용을 기재하고 있습니다.
실무적으로는 경영진이 OMTM을, 각 직종별로 KPI를 나누어 책임지고 각자 달성을 목표로 추진하게 됩니다.
단계 1: 고객 발견 & 제품 발견(창업 전·프리시드)
고객이 실제로 안고 있는 과제를 특정하고, 과제와 해결책의 핏(Problem-Solution Fit)의 가능성을 찾아내는 단계입니다. 이 단계에서는 정량 데이터가 거의 존재하지 않으므로, 정성적 인터뷰에서 얻어지는 학습이 주요 데이터 소스가 됩니다(Croll & Yoskovitz, 2013).
과제 가설: 대상 고객이 대가를 지불할 만큼 심각한 과제를 안고 있는가?
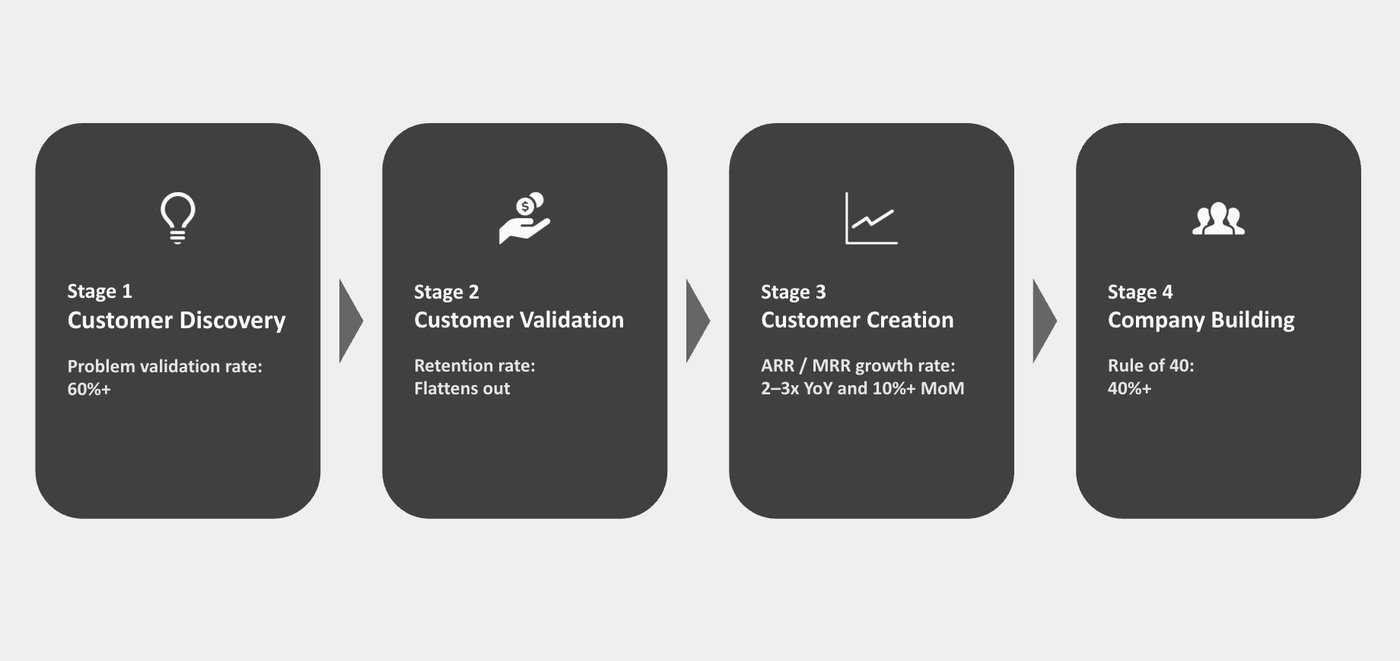
과제 검증율(*OMTM): 과제가 확인된 인터뷰 수 ÷ 총 인터뷰 수. 누적 30건 이상의 인터뷰에서 60% 이상이 목안입니다. 가설의 핵심인 「과제가 실제로 존재하는가」를 측정하는 주요 지표이며, 이것이 낮으면 피벗(방향 전환)의 신호입니다.
기존 대체 수단에 대한 지출·시간: 고객이 그 과제를 해결하기 위해 지금 이미 지불하고 있는 돈과 공수. Fitzpatrick(2013)은 「의견이 아니라 과거의 행동과 지출을 들어라」고 말하며, 상정 가격을 초과하는 기존 지출 또는 월 10시간 이상의 공수가 확인되면 지불 의사가 강한 선행 신호입니다.
자작 해킹의 유무: 기존의 수단을 독자적으로 개조·모아서 과제를 해결하고 있는 고객의 비율. Blank & Dorf(2012)는 열성적인 초기 고객의 조건 중 하나로 「자체적으로 응급처치적 해결책을 마련하고 있다」는 점을 꼽고 있습니다. 대상 고객의 약 3할 정도에서 관찰할 수 있다면 강한 니즈의 명확한 신호입니다.
고객 가설: 과제를 가장 강하게 가진 초기 고객(에반젤리스트)을 특정할 수 있는가?
예비 고객(LOI·발주 의향) 수: 정가로 발주해줄 가능성이 높은 구체적인 예비 고객의 수(LOI는 발주 의향 표명서). B2B의 경우 최소 5사가 목안입니다(Blank & Dorf, 2012).
에반젤리스트 고객 발견 수: 제품이 미완성이어도 비전에 공감하여 구매해주는 열광적인 초기 고객의 수. 3~5사를 발견하고 관계 구축이 되어 있는 것이 목안입니다.
가치 가설: 자사 컨셉이 과제를 해결하고 관심을 얻을 수 있는가?
NPS(넷 프로모터 스코어): 「이 제품을 다른 사람에게 추천할 가능성은?」이라는 질문에 대한 답변으로 산출하는 추천 의향의 지표(추천자의 비율 − 비판자의 비율). 과제에 대한 관심도의 대리 지표로 50 이상이 목안입니다(Blank & Dorf, 2012).
프로토타입·유저빌러티 성공율: 사용자 테스트에서 주요 작업을 완료한 사람의 비율. 80% 이상이 목안입니다. Cagan(2018)이 말하는 가치·유저빌러티·실현 가능성·사업 실현성의 4가지 위험 중 앞의 두 가지를 프로토타입으로 검증합니다.
(B2C) 초기 엔게이지먼트 행동: 재방문율이나 초대율 등의 행동 데이터. 1주일 이내의 재방문율 20% 이상, 초대 경유 가입 발생 등이 목안입니다(Blank & Dorf, 2012).
시장 가설: 벤처 스케일의 시장 규모가 있는가?
TAM / SAM / SOM: 시장 규모를 「이론상 한계 / 자사가 도달 가능한 범위 / 수년 내 실제로 획득 가능한 범위」의 3단계로 추정한 것. VC로부터의 자금 조달을 전제로 한다면, TAM은 수천억 원 규모가 목안입니다.
학습 속도 가설: 충분한 속도로 검증을 진행하고 있는가?
이터레이션 수 / 인터뷰 수: 단위 기간당 검증·대화의 횟수. 불확실성 하에서는 「빠르게 배운다」는 것 자체가 경쟁력입니다. 주 5건 이상의 인터뷰, 주간 가설 업데이트가 목안입니다(Ries, 2011).
단계 2: 고객 실증(시드)
초기 제품을 실제로 고객에게 판매하고, PMF(프로덕트·마켓·핏: 제품이 시장에 받아들여진 상태)와 비즈니스 모델의 성립을 실증하는 단계입니다. 성장에 투자하기 전에 먼저 사용자가 정착함을 증명합니다(Croll & Yoskovitz, 2013).
PMF 가설: 고객이 제품 없이는 곤란할 만큼 가치를 느끼는가?
리텐션율 / 이탈(해약)(*OMTM): 동시 획득 고객군(코호트)별 계속율과 해약율. 계속율의 곡선이 계속 감소하지 않고 평탄해지는 것이 PMF의 신호입니다. 정착을 증명하기 전에 획득에 투자하면 구멍 난 양동이에 물을 붓는 꼴이 됩니다.
PMF 스코어(숀 엘리스 테스트): 「이 제품을 사용할 수 없게 되면 어떨 것 같나요?」라는 질문에 「매우 아쉬울 것 같다」고 답한 사용자의 비율. 40% 초과가 임계값입니다. Ellis는 약 100개 회사 조사를 통해 40%가 성장 기업과 그렇지 않은 기업을 가르는 수준임을 발견했습니다(Ellis, 2017). 메일 클라이언트의 Superhuman은 이 스코어를 22%에서 58%까지 올린 프로세스를 공개했으며, 세그먼트를 좁히고 스코어가 낮은 사용자의 의견을 굳이 무시하는 것의 중요성을 보여주었습니다(Vohra, 2018).
점착도(DAU/MAU): 월간 이용자 중 매일 사용하는 사람의 비율. 일상적으로 사용되는 제품이라면 40% 이상이 강한 신호입니다.
수익화 가설: 정가로 대가를 지불하는가?
정가 수주 수: 값인하 없이 정가로 획득한 수주 수. 에반젤리스트 사용자로부터 3~5건이 목안입니다(Blank & Dorf, 2012).
레퍼런스 고객 수: 다른 회사에 성공 사례로 소개할 수 있는 고객의 수. 6사 확보되어 있으면 그 시장에서의 PMF 달성을 선언할 수 있습니다(Blank & Dorf, 2012).
LTV/CAC(유닛 이코노믹스): 고객 1사로부터 생애 동안 얻을 수 있는 이익(LTV)과 고객 1사의 획득 비용(CAC)의 비율. 3 이상이 건전함의 목안입니다. 최신 실측에서는 조사 대상 기업의 중앙값이 약 3.6 정도로 보고되고 있습니다(Benchmarkit, 2025).
그로스 마진율: 매출에서 원가를 뺀 이익의 비율. SaaS라면 70% 이상이 목안입니다(AI 네이티브 제품에 대해서는 후속 장을 참조).
활성화 가설: 신규 고객이 핵심 가치(아하 모멘트)에 도달하는가?
액티베이션 율: 가입한 고객 중 제품의 핵심 가치를 처음 체험한 사람의 비율.
Time to Value: 가입에서 핵심 가치 체험까지 걸리는 시간. 짧을수록 리텐션에 효과적입니다(Croll & Yoskovitz, 2013).
자금 규율 가설: PMF 이전에 자금을 소진하지 않는가?
번 레이트 / 런웨이: 번 레이트는 월당 현금 유출액, 런웨이는 수중 자금으로 버틸 수 있는 남은 개월 수입니다. PMF 달성 전에 영업·마케팅에 대규모 투자를 해서는 안 됩니다(Blank & Dorf, 2012). Graham(2015)은 「현재의 지출과 성장률을 전제로, 수중 자금이 떨어지기 전에 흑자화에 도달할 수 있는가(Default Alive인가 Default Dead인가)」를 창업자가 즉답할 수 있어야 한다고 말했습니다.
단계 3: 고객 개척(시리즈 A)
캐즘(초기 시장과 주류 시장 사이의 틈)을 넘어 메인스트림 시장으로 확대하는 단계입니다(Moore, 1991). 재현성 있는 고객 획득 엔진과 고객 1명당 채산성의 성립이 문제됩니다.
획득 스케일 가설: 재현성 있는 획득 엔진으로 주류 시장을 점유할 수 있는가?
ARR / MRR 성장율(*OMTM): 경상 수익이 전 기간 대비 얼마나 증가했는가. Battery Ventures의 Agrawal이 제시한 T2D3(ARR 1~2억 원 도달 후 3배·3배·2배·2배·2배로 성장하여 5~6년에 ARR 100억 원 규모를 목표로 하는 경로)가 톱 SaaS의 성장 벤치마크입니다(Agrawal, 2015). YoY 2~3배, MoM 10% 이상이 목안입니다. 다만 「성장의 질」을 측정하는 보조 지표(번 멀티플, NRR)와 함께 봐야만 자금을 소진하며 성장을 사는 상태와 구별할 수 있습니다.
CAC 페이백 기간: 고객 획득 비용을 그 고객으로부터의 그로스 마진으로 회수하는 데 걸리는 개월 수. 12개월 이내가 양호하다고 여겨지지만, 최근 조사에서 중앙값이 약 20개월 전후로 악화되었으며(Benchmarkit, 2025), 12개월은 톱클래스 수준입니다.
매직 넘버: 당 분기의 신규 ARR ÷ 전 분기의 영업·마케팅 비용으로 측정한 영업 효율. Scale Venture Partners가 제시한 지표로, 0.75 이상이 영업 투자를 확대해도 좋다는 신호로 여겨집니다.
영업 펀넬 예측 가능성: 상담의 단계별 전환율·승률·평균 계약액·영업 사이클의 안정도. 분기별 매출을 ±10% 정도의 정밀도로 예측할 수 있는 것이 목안입니다(Blank & Dorf, 2012).
바이럴 계수(k): 기존 사용자 1명이 새로 데려오는 신규 사용자의 수. PLG/B2C의 경우 1.0 이상이면 자율적 성장에 진입합니다(Croll & Yoskovitz, 2013).
리텐션·확장 가설: 해약을 넘어 고객당 수익이 증가하는가?
NRR(매출 지속율): 기존 고객만의 수익이 업셀과 해약을 차감한 후 1년에 어떻게 변화했는지의 비율. 100% 초과가 필수급, 110% 이상이 양호, 120%이 우수입니다. 최근 중앙값은 약 101% 전후로 하락했으며(Benchmarkit, 2025), 110% 초과는 이미 상위군입니다.
이탈(로고 / 레베뉴): 고객 수 기준·수익 기준의 해약율. 월간 로고 이탈 1% 이하, 연간 레베뉴 이탈 10% 이하가 목안입니다.
확장 수익률:기존 고객으로부터의 추가 수익(업셀·크로스셀)의 비율. 확장 수익이 해약으로 인한 손실을 초과하는 「네트 네거티브 쳔」의 달성이 이상입니다.
자본 효율 가설:효율적으로 성장하고 있는가?
번 멀티플:태운 현금 1원당, 신규 ARR을 얼마나 획득했는가(순현금 소각÷신규 순 ARR). Sacks가 제창한 「성장의 질」의 지표로, 1 미만은 훌륭함, 1〜1.5는 좋음, 2〜3은 의심스러움, 3 초과는 위험이 기준입니다(Sacks, 2020).
러너웨이:수중 자금으로 버틸 수 있는 남은 개월 수. 18〜24개월의 확보가 경험칙입니다.
자금 규율 가설:추가 조달 없어도 흑자화에 도달할 수 있는가?
Default Alive / Dead 판정:추가 조달 없음·현황의 성장률 그대로로, 자금이 떨어지기 전에 흑자화에 도달할 수 있는지의 판정. Graham(2015)은 「창업자들은 자신들을 Default Alive라고 오인하기 쉬우며, 위험을 깨닫는 것이 늦어진다」고 경고하고 있습니다.
스테이지 4:조직 구축(시리즈 B 이후)
사업을 지속 가능한 규모로 스케일링하고, 회사 전체의 채산성을 플러스로 만드는 스테이지입니다.
지속적 효율 성장 가설:성장과 수익성을 양립할 수 있는가?
Rule of 40(*OMTM):매출 성장률+이익률. 40% 이상이 기준입니다. 성장과 수익성의 균형을 하나의 숫자로 표현할 수 있기 때문에, 성숙기의 OMTM에 적합합니다. 최근의 벤치마크에서는 B2B SaaS의 중앙값이 약 25%, 상위 25% 기업에서 약 43%로 보고되었으며(Benchmarkit, 2025 외), 40% 초과는 명백히 상위 군입니다.
영업 이익률/EBITDA/순이익:사업의 최종적인 이익을 측정하는 지표군. 회사 전체의 최종 이익이 플러스화되는 것이 달성 기준입니다(Blank & Dorf, 2012).
프리 캐시 플로우(FCF):영업 활동으로 얻은 현금에서 투자를 뺀, 수중에 남는 캐시. FCF의 흑자화로 시장 상황에 흔들리지 않고 자체 자금으로 성장 투자를 충당할 수 있습니다.
확장 엔진 가설:기존 기반에서 계속 성장을 만들 수 있는가?
NRR(확장):기존 고객의 수익 확대력. 120% 이상이 기준입니다. 성숙기의 성장의 주요 원천은 신규 획득이 아닌 기존 고객의 확장입니다.
코호트별 LTV·총이익:고객의 획득 시기별로 본 장기의 수익성. 새로운 코호트일수록 개선되고 있는 것이 건강성의 판정 기준입니다(Croll & Yoskovitz, 2013).
사업 포트폴리오 가설:세그먼트별로 승산이 있는가?
세그먼트/프로덕트별 유닛 이코노믹스:사업의 부분별 채산성. 모든 주요 세그먼트에서 LTV/CAC 3 이상이 기준이며, 불채산 세그먼트는 철수 판단의 대상입니다.
시장 점유율/고객 집중도:시장 획득 비율과 대고객 판매 의존도. 상위 10개 고객으로 판매액의 30% 이하에 억제하는 것이 집중 위험 관리의 기준입니다.
조직 스케일 가설:조직 효율과 인재 밀도를 유지할 수 있는가?
1인당 매출:매출÷종업원 수. 스케일 시의 생산성의 파수꾼이 되는 지표입니다.
eNPS/이직률:eNPS는 「자사를 일하는 곳으로 권할 것인가」를 묻는 직원판 NPS. 인재의 능력 밀도와 조직의 지속성을 측정합니다(Cagan & Jones, 2021).
업계 특화 AI 에이전트 특유의 KPI
여기까지는 일반적인 스타트업·SaaS의 지표였으나, 업계 특화형 AI 에이전트를 개발하는 경우, 기존의 SaaS 지표만으로는 사업의 실태를 파악할 수 없습니다. AI 에이전트는 「소프트웨어를 판다」기보다 「업무 자체를 대체한다」이기 때문에, 얼마나 인수를 置き換えられ았는가와 AI 특유의 원가 구조를 측정하는 지표가 추가로 필요합니다. 당사의 실천을 바탕으로, 주로 다음의 지표를 들 수 있습니다.
자동화율:대상 업무 중, 인수를 전혀 개입시키지 않고 AI만으로 처리가 완결된 비율. 노동 대체라는 가치 제안의 근간을 측정하는 지표로, 우선 50% 이상을 기준으로 하며, 단계적으로 높입니다. 사람이 확인·수정에 들어오는 비율이 높은 채로는 실태는 「AI를 명시하는 인력 서비스」이며, 총이익도 스케일도 SaaS의 수준에 미치지 못합니다.
정확도(수정할 필요 없는 비율):AI의 아웃풋이 인적 수정 없이 그대로 사용 가능했던 비율. 90% 이상이 기준입니다. 정확도는 자동화율의 전제 조건이며, 고객의 신뢰와 해약률에 직결됩니다. 업계 특화형에서는 「범용 모델보다 자사 도메인에서 얼마나 정확도가 높은가」가 차별화의 원천이 됩니다.
가치 KPI(공수 삭감률):고객의 대상 업무의 공수를, 도입 전과 비교해 얼마나 삭감할 수 있었는지의 비율. 50% 이상이 기준입니다. AI 에이전트의 과금은 「사용자 수」가 아닌 「삭감된 공수·대체된 업무량」이라는 가치 베이스로 향하므로, 이 지표가 가격 설정의 근거가 됩니다.
AI 원가율:매출에 차지하는 AI 관련 비용(LLM의 API 이용료·추론 비용 등)의 비율. 30% 이하를 기준으로 관리합니다. ICONIQ Capital의 조사에서는, 스케일 단계의 AI 기업은 추론 비용만으로 매출의 약 23%를 차지한다고 하며, Bessemer Venture Partners는 AI 기업의 총이익을 50〜60% 정도(성숙 SaaS는 70〜90%)라고 보고하고 있습니다. 한편 a16z는, 동등 성능 당 추론 비용이 연간 약 10분의 1 속도로 하락하는 「LLMflation」을 지적하고 있으며, AI 원가율은 「현 시점의 낮음」보다는 「하락 트렌드에 올라탈 수 있도록 설계되어 있는가」를 봐야 할 지표입니다.
학습 데이터 축적량:업무 처리를 통해 축적되는 업계 고유의 데이터·나레지의 양(건수나 커버 범위). 모방 곤란성(호리)의 진척을 측정하는 지표입니다. 범용 모델의 성능이 올라갈수록, 방어력의 원천은 「모델」이 아닌 「다른 회사가 갖지 않은 업계 데이터와 워크플로우로의 조직」으로 이동합니다. 축적이 정확도 개선에 반영되는 루프가 돌고 있는지를 함께 확인합니다.
사용량 성장·양측 확장:월차의 처리 건수의 신장과 업무의 양측(예:심사하는 쪽과 신청하는 쪽)으로의 이용의 확대. 사용자 수 과금과 달리, AI 에이전트의 확장 수익은 「처리량의 증가」에서 생겨나므로, NRR의 선행 지표로 기능합니다.
마치며
각 스테이지의 OMTM을 한마디로 정리하면, 과제 검증률 → 리텐션 → ARR 성장률 → Rule of 40이라는 흐름이 됩니다.
현재의 사업이 어느 스테이지에 있는지를 판단하고, 그 스테이지의 OMTM에 팀의 초점을 좁히는 것이 중요합니다.
참고 문헌
Agrawal, N. (2015). The SaaS adventure. Battery Ventures/TechCrunch.(SaaS가 ARR 100억 원 규모에 이르는 성장 경로 「T2D3」을 제창한 투자가 칼럼)
Benchmarkit. (2025). 2025 B2B SaaS performance metrics.(900개사 이상의 B2B SaaS를 대상으로, NRR·CAC 페이백 등의 중앙값을 매년 공표하는 벤치마크 조사)
Blank, S. G. (2006). The four steps to the epiphany. Steven G. Blank.(고객 발견〜조직 구축의 4 스테이지로 이루어진 「고객 개발 모델」의 원전)
Blank, S., & Dorf, B. (2012). The startup owner's manual. K&S Ranch.(고객 개발 모델을 실천 절차와 체크리스트에 떨어뜨린 스타트업의 교과서)
Cagan, M. (2018). Inspired (2nd ed.). John Wiley & Sons.(가치·사용성·실현 가능성·사업 실현성의 4 위험 등, 프로덕트 매니지먼트의 표준 교과서)
Cagan, M., & Jones, C. (2021). Empowered. John Wiley & Sons.(강한 프로덕트 조직의 만드는 법과 인재 밀도에 관한 실천서)
Croll, A., & Yoskovitz, B. (2013). Lean analytics. O'Reilly Media.(OMTM의 개념과, 스테이지×비즈니스 모델별의 지표 체계를 제시한 데이터 활용의 정번 책)
Ellis, S. (2017). Using product/market fit to drive sustainable growth. Growth Hackers.(「사용할 수 없게 되면 매우 아쉬울」 40%를 PMF의 임계값으로 하는 숀·엘리스·테스트의 해설 칼럼)
Fitzpatrick, R. (2013). The mom test. CreateSpace.(고객의 의견이 아닌 과거의 행동과 지출을 듣는, 고객 인터뷰의 기법서)
Graham, P. (2015). Default alive or default dead?(추가 조달 없이 흑자화에 도달할 수 있는지를 묻는, Y Combinator 창업자의 에세이)
Moore, G. A. (1991). Crossing the chasm. HarperBusiness.(초기 시장과 주류 시장 사이의 「캐즘」의 존재와 극복법을 논한 고전)
Ries, E. (2011). The lean startup. Crown Business.(구축-계측-학습의 루프와 허영 지표로의 경고로 알려진 린 스타트업의 원전)
Sacks, D. (2020). The burn multiple. Craft Ventures.(태운 현금 당 신규 ARR로 「성장의 질」을 측정하는 번 멀티플을 제창한 투자가 칼럼)
Scale Venture Partners. (n.d.). A primer on SaaS sales efficiency.(영업·마케팅 투자의 효율을 측정하는 「매직 넘버」를 제창한 VC의 해설 기사)
Vohra, R. (2018). How Superhuman built an engine to find product/market fit. First Round Review.(숀·엘리스·테스트를 22%에서 58%로 개선한 Superhuman의 실천 프로세스를 공개한 칼럼)
읽음
다음 읽을 글 ↓