
Articles
AGI की प्राप्ति के बाद स्टार्टअप कैसे बदलेगा?
Product
Career
यह जापानी मूल पाठ से स्वचालित अनुवाद है
3
18 मई 2026 02:37
शुरुआत
वर्तमान AI (ChatGPT, Gemini, Claude आदि) के साथ भी यह कहा जा सकता है कि वह आम विशेषज्ञों की तुलना में पर्याप्त ज्ञान रखते हैं, लेकिन जब इसका प्रदर्शन आगे सामान्यीकृत AGI (Artificial General Intelligence (सामान्य कृत्रिम बुद्धिमत्ता)) का एहसास होता है, तो लोगों का जीवन बड़े पैमाने पर बदल जाएगा।
यहाँ, हम स्टार्टअप उद्योग में कौन से बदलाव होंगे इसे व्यवस्थित करते हैं।
संदर्भ साहित्य
AGI के संबंध में विभिन्न जानकारी है, लेकिन हम निम्नलिखित लेखकों की तरह उच्च विश्वसनीय साहित्य तक सीमित करके जानकारी को व्यवस्थित करते हैं
- प्रमुख AI विकास कंपनियाँ: OpenAI, Google आदि
- प्रमुख परामर्श कंपनियाँ: McKinsey & Company, BCG आदि
- प्रमुख प्रतिभूति और निवेश कंपनियाँ: Goldman Sachs, Sequoia Capital आदि
- प्रमुख अनुसंधान संस्थान: Harvard University, Stanford University आदि
- प्रमुख शैक्षणिक पत्रिकाएँ: Nature, Science आदि
- अंतर्राष्ट्रीय संस्थाएँ: World Economic Forum, OECD आदि
निम्नलिखित साहित्य की सामग्री के आधार पर व्यवस्थित किया जा रहा है। सामग्री का विस्तार इन साहित्य में देखें।
- Accel. (2025). Accel 2025 Globalscape.
- Acemoglu, D. (2024). The simple macroeconomics of AI (NBER Working Paper No. 32487). National Bureau of Economic Research.
- Bengio, Y., Mindermann, S., Privitera, D., et al. (2025). The international scientific report on the safety of advanced AI. Department for Science, Innovation and Technology.
- Robb, N. (2026). The AI-driven SaaS industry shift in mid-2026: From point solutions to platforms. BetterCloud.
- CB Insights. (2025). State of Venture 2025.
- Cahn, D. (2024). AI in 2024: From big bang to primordial soup. Sequoia Capital.
- Crunchbase. (2025). Crunchbase 2025.
- Davenport. (2025). Davenport 2025.
- Deloitte. (2025). TMT predictions 2026. Deloitte Center for Technology, Media & Telecommunications.
- Founders Fund. (2026). Founders Fund 2026.
- Gartner. (2026). Gartner top 10 strategic technology trends for 2026.
- Gates, B. (2023). The age of AI has begun.
- Grady, P., & Huang, S. (2026). 2026: This is AGI. Sequoia Capital.
- Graham, P. (2005). How to start a startup.
- Huang, S., Grady, P., & o1. (2024). Generative AI's act o1. Sequoia Capital.
- ICONIQ Growth. (2025). 2025 state of AI report: The builder's playbook.
- Korinek, A. (2024). Economic policy challenges for the age of AI (NBER Working Paper No. 32980). National Bureau of Economic Research.
- Levy-Weiss, G. (2024). Guided AI agents: Turbocharging the SMB. NFX.
- Levy-Weiss, G. (2026). What comes next is bigger than SaaS ever was. NFX.
- Makarov, I., & da Costa, J. (2024). CFO roundtable: AI growth, pricing, and forecasting. Andreessen Horowitz.
- Tully, T., Redfern, J., Das, D., & Xiao, D. (2025). 2025: The state of generative AI in the enterprise. Menlo Ventures.
- Mohamed, N. A., Rahma, M. M. S., & Al Hemairy, M. (2025). Challenges and prospects in granting patent rights to AI-generated inventions: a global legal study with special reference to the UAE. Humanities & Social Sciences Communications, 12(1851).
- Moore, O. (2025). The path to series A: Revenue benchmarks for enterprise Gen AI startups. Andreessen Horowitz.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- OECD. (2026). Venture capital investments in artificial intelligence through 2025.
- Ord, T. (2024). The precipice revisited.
- Poo, M. (2026). The enchanted loom of artificial general intelligence. National Science Review, 13(nwag040).
- Ropes & Gray. (2025). Artificial intelligence H1 2025 global report.
- Schmidt, J. (2025). How will my agent pay for things? Andreessen Horowitz.
- Cahn, D. (2024). AI's $600B question. Sequoia Capital.
- Sinofsky, S. (2026). (Article on media and technology). Andreessen Horowitz.
- Strange, A., & da Costa, J. (2024). (Article on B2B software and AI). Andreessen Horowitz.
- Suleyman, M., & Bhaskar, M. (2023). The coming wave: Technology, power, and the twenty-first century's greatest dilemma. Crown.
- Tan, K. (2025). Where enterprises are actually adopting AI. Andreessen Horowitz.
- Toner-Rodgers, A. (2024). Artificial intelligence, scientific discovery, and product innovation. MIT.
- Wang, S., & Xu, S. (2025). 16 changes to the way enterprises are building and buying generative AI. Andreessen Horowitz.
- Y Combinator. (2024). Vertical AI agents could be 10X bigger than SaaS. Lightcone Podcast.
सेवा और व्यावसायिक मॉडल में परिवर्तन
1. प्रदान किए गए मूल्य का बदलाव: सॉफ्टवेयर से "श्रम और परिणाम" के प्रावधान में (Service-as-a-Software)
अब तक के SaaS स्टार्टअप मनुष्यों द्वारा व्यावसायिक कार्य को "सहायता और दक्षता बढ़ाने" के लिए उपकरण प्रदान कर रहे थे। हालांकि, AGI युग में, सॉफ्टवेयर स्वयं एक "श्रमिक" के रूप में स्वायत्त रूप से कार्यों को निष्पादित और पूरा करेगा। यह परिवर्तन स्टार्टअप के लक्ष्य बाजार को नाटकीय रूप से विस्तारित करता है। पारंपरिक एंटरप्राइज सॉफ्टवेयर का बाजार आकार लगभग 1 ट्रिलियन डॉलर माना जाता था, लेकिन AI कंपनियाँ जो लक्ष्य बनाती हैं वह विश्व में 50-60 ट्रिलियन डॉलर तक का विशाल "मानव श्रम बाजार" है। AI स्टार्टअप सॉफ्टवेयर के लाइसेंस बेचने के बजाय, AI के माध्यम से "काम के परिणाम (Work)" को सीधे बेचने वाली कंपनियों में विकसित होंगे, और "Service-as-a-Software" नामक नए प्रतिमान का नेतृत्व करेंगे।
2. शुल्क मॉडल में मौलिक सुधार: सीट-आधारित से "उपयोग-आधारित और परिणाम-आधारित" में
उपकरण से श्रम शक्ति के प्रावधान में परिवर्तन के साथ, राजस्व मॉडल (मूल्य निर्धारण) भी महत्वपूर्ण रूप से बदलता है। SaaS उद्योग में मुख्यधारा "उपयोगकर्ताओं की संख्या (ID या सीट) के आधार पर सपाट मूल्य" AGI पर्यावरण में अर्थहीन हो जाता है जहाँ AI मानव की जगह काम करता है (सीट-आधारित मूल्य निर्धारण मनुष्यों के कर्मचारियों द्वारा सॉफ्टवेयर को संचालित करने की धारणा के साथ डिज़ाइन किया गया है, सीट की संख्या का मापदंड AI एजेंट द्वारा मानव की जगह कार्यों को निष्पादित करने के मूल्य को प्रतिबिंबित नहीं कर सकता)। इसकी जगह निम्नलिखित जैसे नए शुल्क मॉडल सामने आ रहे हैं।
- परिणाम-आधारित (Outcome-based / Value-based) मूल्य निर्धारण: ग्राहक सहायता AI द्वारा "समाधान किए गए टिकटों की संख्या" या विक्रय AI द्वारा "प्राप्त की गई मीटिंगों की संख्या" जैसे, AI द्वारा प्राप्त ठोस व्यावसायिक परिणामों के लिए सीधे मूल्य निर्धारण के मॉडल।
- उपयोग-आधारित मूल्य निर्धारण (Usage-based / Token-based): AI मॉडल के कंप्यूट उपयोग या टोकन खपत, API के आमंत्रण संख्या के आधार पर शुल्क देने का रूप। मूल्य निर्धारण अधिक लचकदार होता है जबकि लागत और राजस्व की पूर्वानुमान अत्यंत कठिन हो जाते हैं, स्टार्टअप को FinOps (क्लाउड लागत का वित्तीय प्रबंधन) का ज्ञान और शासन आवश्यक हो जाते हैं।
3. BPO (व्यावसायिक आउटसोर्सिंग) बाजार का विघटन और प्रतिस्थापन
भविष्य में स्टार्टअप का सबसे बड़ा प्रतियोगी अन्य सॉफ्टवेयर कंपनियाँ नहीं हैं। कॉल सेंटर, डेटा इनपुट, लेखांकन, मानव संसाधन, IT प्रबंधन जैसे कार्यों को लंबे समय से संभालने वाला विशाल BPO उद्योग AI द्वारा प्रत्यक्ष विघटन का विषय बन जाएगा। मानव श्रम शक्ति पर निर्भर पारंपरिक BPO स्केलेबिलिटी की कमी, मानवीय त्रुटि, धीमी प्रतिक्रिया जैसी समस्याओं का सामना करते हैं, और लाभ प्राप्त करने के लिए मजदूरी खर्च पर मार्कअप पर निर्भर श्रम-गहन व्यावसायिक मॉडल थे। AI-जन्मजात स्टार्टअप 24 घंटे 365 दिन काम करने वाले, बहुभाषी समर्थन करने वाले, अनुपालन का पालन करने वाले स्वायत्त AI एजेंटों को तैनात करके, पुरानी BPO के बजट को चुरा लेंगे और उच्च लाभ दर के साथ स्केलेबल समाधान प्रदान करेंगे।
4. लक्ष्य बाजार का विस्तार: Vertical AI (उद्योग-विशिष्ट AI) द्वारा आला बाजार का विशाल होना
पारंपरिक SaaS निवेश की दुनिया में, पशुचिकित्सक, लॉन्ड्री सेवा, चिरोप्रैक्टर जैसे विशेष आला उद्योग के लिए सॉफ्टवेयर (Vertical SaaS) को "अधिकतम प्राप्य बाजार आकार (TAM) बहुत छोटा है" के कारण परित्यक्त करने की प्रवृत्ति थी। हालांकि, AI इस पूर्वधारणा को उलट देता है। जब AI एजेंट ग्राहक के बैकऑफिस कार्यों या श्रम शक्ति को पूरी तरह से प्रतिस्थापित करते हैं, तो प्रति ग्राहक से प्राप्त राजस्व दर (LTV: जीवनकाल ग्राहक मूल्य) अधिकतम 10 गुना तक बढ़ जाती है। इसके अलावा, AI का उपयोग करके विक्रय और विपणन स्वचालन से ग्राहक अधिग्रहण लागत (CAC) भी कम हो जाती है, इसलिए पारंपरिक रूप से आकर्षक नहीं छोटे बाजारों में भी विशाल मूल्यांकन की व्यावसायिकता का निर्माण संभव हो जाता है। उदाहरण के लिए, दंत चिकित्सा क्लिनिकों के चिकित्सा बिल संग्रह कार्यों के लिए विशेषज्ञ AI एजेंट आदि, अत्यंत विशेषीकृत क्षेत्रों में विशाल कंपनियाँ स्थापित की जा रही हैं।
5. संगठन और वृद्धि गति में नाटकीय परिवर्तन: अति न्यून दल (एक व्यक्ति यूनिकॉर्न) का उदय
AGI के लाभ स्टार्टअप के संगठन संरचना को ही बदल देते हैं। AI कोडिंग, विपणन सामग्री का निर्माण, ग्राहक सेवा को संभालता है, इसलिए कंपनी को बिक्रय वृद्धि के साथ बड़ी संख्या में कर्मचारी नियुक्त करने की आवश्यकता नहीं रह जाती। उदाहरण के लिए, Slack और Dropbox को ARR (वार्षिक आवर्ती राजस्व) 100 मिलियन डॉलर तक पहुँचने में सैकड़ों कर्मचारी और कई वर्षों का समय लगा, लेकिन Cursor और Lovable जैसी AI-जन्मजात कंपनियाँ कुछ दर्जन लोगों के दल के साथ, स्थापना के कुछ महीने से 2 साल से कम समय में समान राजस्व प्राप्त करती हैं। भविष्य में, अत्यंत कम संख्या में इंजीनियर या "सिर्फ एक संस्थापक" अकेले 10 बिलियन डॉलर के व्यावसायिक मूल्य को साकार करने वाले "एक व्यक्ति यूनिकॉर्न" का जन्म होना वास्तविक लगता है, और उद्यम पूंजी की राजस्व प्राप्ति के तरीके भी मौलिक रूप से बदल जाएंगे।
6. "Services-Led Growth (सेवा-नेतृत्व वाली वृद्धि)" और गंदा कार्यान्वयन समर्थन का मूल्य
जैसे-जैसे AI एजेंट जटिल और उन्नत स्वायत्त कार्यों को पूरा करते हैं, विरोधाभास से, "मानव विशेषज्ञ द्वारा कार्यान्वयन समर्थन" का मूल्य बढ़ जाता है। क्योंकि AI को कंपनी के मूल कार्यप्रवाह या अनन्य डेटाबेस (System of Record) में सुरक्षित रूप से एकीकृत करने के लिए उच्च सुरक्षा आवश्यकताओं के लिए प्रतिक्रिया और संदर्भ की सूक्ष्म समझ अपरिहार्य है। इसलिए, आसानी से परीक्षण किए जाने वाले "उत्पाद-नेतृत्व वाली वृद्धि (PLG)" के साथ ही पूरा न होकर, प्रारंभिक चरण में ग्राहक कंपनी के साथ सहयोग करते हुए, सिस्टम को जोड़ने और कार्यप्रवाह को पुनः डिज़ाइन करने वाले "कार्यान्वयन समर्पित इंजीनियर (Forward Deployed Engineer)" को तैनात करने वाली "सेवा-नेतृत्व वाली वृद्धि (Services-Led Growth)" महत्वपूर्ण हो जाती है। अस्थायी रूप से सकल लाभ दर को कम करके भी, गंदे कार्यान्वयन समर्थन के माध्यम से ग्राहक के "काम की प्रणाली (System of Work)" और डेटा पाइपलाइन को नियंत्रित करना, अंततः अन्य AI में स्विच करने को रोकने के लिए एक मजबूत मोट (प्रवेश की बाधा) बन जाता है।
टीम संरचना में परिवर्तन
1. संगठन आकार में नाटकीय कमी और "एक व्यक्ति यूनिकॉर्न" का वास्तविकीकरण
स्टार्टअप की वृद्धि के लिए आवश्यक मानव संसाधन की मात्रा AI के कार्यान्वयन से अभूतपूर्व रूप से कम हो रही है।
- अति न्यून दल (Tiny Team) द्वारा विशाल राजस्व की प्राप्ति: पारंपरिक SaaS कंपनियाँ (Dropbox और Slack आदि) वार्षिक आवर्ती राजस्व (ARR) 100 मिलियन डॉलर तक पहुँचने के लिए, कई वर्षों का समय और सैकड़ों कर्मचारियों की आवश्यकता थी। हालांकि, वर्तमान में सामने आ रही AI-जन्मजात स्टार्टअप इस मील के पत्थर को आश्चर्यजनक रूप से कम संख्या और गति से प्राप्त कर रही हैं। उदाहरण के लिए, AI वॉयस सिंथेसिस का ElevenLabs 23 महीने और लगभग 20 लोगों की टीम में, AI कोडिंग सहायक Anysphere (Cursor) 21 महीने और 50 लोगों से कम की टीम में 100 मिलियन डॉलर की राजस्व सीमा तक पहुँचा है।
- "एक व्यक्ति यूनिकॉर्न" का जन्म: कई उद्यम पूंजीपति विश्वास करते हैं कि सिर्फ एक संस्थापक, या अत्यंत कम संख्या में लोगों के साथ 10 बिलियन डॉलर (यूनिकॉर्न) का मूल्यांकन प्राप्त करने वाली कंपनियाँ निकट भविष्य में (शुरुआती पूर्वानुमान में 2026 में भी) जन्म लेंगी।
- इंजीनियरिंग और विपणन कर्मचारियों में कटौती: शक्तिशाली AI उपकरणों के लाभ से, स्टार्टअप स्थापना और स्केलिंग के समय आवश्यक तकनीकी कर्मचारियों में बड़ी कटौती कर सकते हैं। अतीत के एक तिहाई इंजीनियर से विकास पूरा हो जाता है, और पूर्णकालिक विपणनकर्ता भी अनावश्यक होने के मामले बढ़ रहे हैं।
2. "उपकरण" से "सहकर्मी" में: प्रत्येक विभाग के AI एजेंटों द्वारा प्रतिस्थापन
AI मानव का काम पूरा करने वाले उपकरण से, स्वायत्त रूप से कार्यों को पूरा करने वाले "कार्यकारी (Doers)" में विकसित हो रहा है, और मानव कर्मचारियों की तरह "नियुक्त" किए जाने का विषय बन गया है।
- कर्मचारियों का "AI प्रबंधक बनना": 2026 के बाद के AI अनुप्रयोग दैनिक रूप से संचालित होने वाले "सहकर्मी" की तरह महसूस होंगे। इसके परिणामस्वरूप, मानव काम करने का तरीका स्वयं को हिलाने वाले व्यक्तिगत योगदानकर्ता (IC) से, AI एजेंटों की टीम को प्रबंधित और पर्यवेक्षण करने की भूमिका में बदल जाता है।
- QA और ग्राहक सहायता विभाग का पूर्ण स्वचालन: अब तक मानव गुणवत्ता आश्वासन (QA) कर्मचारियों को समर्थन करने वाले सॉफ्टवेयर मुख्यधारा था, लेकिन वर्तमान में "UMuch" जैसा AI QA कर्मचारियों को स्वयं प्रतिस्थापित करने लगा है। उनकी पिच "QA को तेज करना" नहीं बल्कि "QA टीम ही अनावश्यक हो जाता है" है। इसके अलावा, ग्राहक सहायता क्षेत्र में भी "Sierra" जैसा AI मानव हस्तक्षेप के बिना प्रतिक्रिया को पूरा करता है।
- डेवलपर सहायता (DevRel) या भर्ती विभाग में कमी: इंजीनियर के लिए उपकरण कंपनियों में, तकनीकी प्रश्नों का उत्तर देने वाली DevRel (डेवलपर संबंध) टीम, "Capped AI" जैसी उन्नत चैटबॉट दस्तावेज़ और YouTube वीडियो को पढ़कर पूरी तरह से जवाब देने में सक्षम होने से, बहुत सीमित हो गई है। इसके अलावा, भर्ती गतिविधि भी "Juicebox" जैसे AI भर्तिकर्ता द्वारा संभाली जाती है।
- पेशेवर AI-करण (Vertical AI Agents): कानून (Harvey), चिकित्सा डेटा विश्लेषण (OpenEvidence), साइबर सुरक्षा में पेनेट्रेशन टेस्टिंग (XBOW), यहाँ तक कि चिप डिजाइन (Ricursive) या गणित अनुसंधान (Harmonic) जैसे उच्च विशेषज्ञ ज्ञान की आवश्यकता वाले विभागों को भी AI एजेंट द्वारा संभाला जाएगा।
3. मानव भूमिका का विकास: "विचार" से "निर्णय और मूल्यांकन (Judgment)" में
जब AI कार्य के कार्यान्वयन को संभालने लगता है, तो टीम में बचे हुए मानव के लिए आवश्यक मूल कौशल नाटकीय रूप से बदलते हैं।
- 「विचार सृजन」से「AI के आउटपुट का मूल्यांकन」में कार्य परिवर्तन: एक प्रमुख कंपनी के R&D विभाग में किए गए AI एडॉप्शन प्रयोग का डेटा इस परिवर्तन को स्पष्ट रूप से दर्शाता है। AI एडॉप्शन से पहले, वैज्ञानिकों ने अपने कार्य समय का 39% "नए विचारों के सृजन" में खर्च किया, लेकिन जब AI व्यंजनों को स्वचालित रूप से उत्पन्न करने लगा, तो यह समय 16% से कम हो गया। दूसरी ओर, AI द्वारा प्रस्तावित सामग्री को "परीक्षण करने योग्य है या नहीं इसका मूल्यांकन (Judgment)" करने का समय 23% से 40% तक तेजी से बढ़ गया।
- डोमेन ज्ञान पर आधारित «निर्णय क्षमता (Judgment)» का पूर्ण मूल्य: AI द्वारा उत्पन्न विशाल आउटपुट से "झूठी सकारात्मकताएं (False Positives)" को समाप्त करने और वास्तव में मूल्यवान सामग्री की पहचान करने के लिए, गहरे डोमेन ज्ञान पर आधारित मानवीय "निर्णय क्षमता" अपरिहार्य है। AI के प्रस्तावों का सही ढंग से मूल्यांकन कर सकने वाले और न कर सकने वाले मनुष्यों के बीच, उत्पन्न परिणामों में एक भरा हुआ अंतराल उत्पन्न हो जाता है, और संगठन "AI के आउटपुट का सही ढंग से मूल्यांकन कर सकने वाले प्रतिभा" को सबसे अधिक मूल्य देने लगते हैं।
- मनुष्य «AI ऑर्केस्ट्रेटर» में परिणत होता है: भविष्य में, मानव की भूमिका AI को प्रशिक्षित करने, लक्ष्य निर्धारित करने और अपवाद प्रसंस्करण की निगरानी करने वाले «ऑर्केस्ट्रेटर» के रूप में अधिक मजबूत होगी। किस प्रकार के निर्देश (प्रॉम्प्ट) दिए जाएं और कई एजेंटों को कैसे जोड़ा जाए, यह रचनात्मक निर्देशन क्षमता परीक्षा में होती है।
4. नए महत्वपूर्ण व्यावसायिक भूमिका «Forward Deployed Engineer (एडॉप्शन सपोर्ट टीम)» का उदय
विडंबना यह है कि AI द्वारा कई कार्यों को स्वचालित किए जाने के बावजूद, स्टार्टअप के अंदर «मैनुअल कठोर एडॉप्शन सपोर्ट» करने वाली टीम का महत्व पहले से कहीं अधिक बढ़ गया है।
- लीगेसी सिस्टम को प्रतिस्थापित करने के लिए मानवीय समर्थन: Salesforce और Workday जैसे मौजूदा सिस्टम से प्राधिकार हथियाने के लिए AI एजेंट के लिए केवल AI मॉडल प्रदान करना अपर्याप्त है। जटिल एंटरप्राइज वर्कफ़्लो और डेटा वातावरण में AI को सटीकता और सुरक्षा के साथ लागू न किए जाने पर, AI तुरंत विफल हो जाता है।
- व्यावसायिक सेवा टीम द्वारा प्रतिस्पर्धात्मक लाभ का निर्माण: इस समस्या को हल करने के लिए, AI स्टार्टअप्स «Forward Deployed Engineer (फील्ड एडॉप्शन इंजीनियर)» या «Agent Product Managers» कहलाने वाली विशेष टीमें बनाते हैं जो ग्राहकों के साथ मिलकर AI के अनुकूलन और एडॉप्शन में सहायता करती हैं (कस्टमर सपोर्ट AI प्रदान करने वाली Decagon जैसे उदाहरण)। जब AI मॉडल की स्वयं की गुणवत्ता समरूप होने लगती है, तब ग्राहकों की समस्याओं को गहराई से समझने और AI को वास्तविक व्यावसायिक प्रक्रियाओं में एकीकृत करने वाली यह मानवीय टीम स्टार्टअप के लिए एक दृढ़ प्रतिस्पर्धात्मक लाभ (मोट) बन जाती है।
5. संस्थापकों और नेताओं के लिए आवश्यक «मानवीय गुणों» की पुनः परिभाषा
AI के प्रसार के साथ, उद्यम पूंजी वे संस्थापकों का मूल्यांकन करने के मानदंड भी तकनीकी कौशल से मानव-विशिष्ट गुणों में स्थानांतरित हो रहे हैं।
- असाधारण «सीखने की चपलता (Learning Agility)»: AI तकनीक और बाजार के परिवर्तन अत्यंत तीव्र हैं, इसलिए «आज जो कुछ आप जानते हैं» छह महीने बाद अप्रासंगिक हो सकता है। इसलिए, अज्ञात परिस्थितियों के अनुकूल होने और नई तकनीकें तथा अवधारणाएं सबसे तेजी से सीखने की क्षमता संस्थापकों के लिए सबसे महत्वपूर्ण गुण बन जाता है।
- ग्राहकों के प्रति गहरी सहानुभूति और क्षेत्रीय अनुभव: AI का उपयोग करके, कोई भी आसानी से सुंदर व्यावसायिक योजनाएं या सामान्य बाजार अनुसंधान बना सकता है (जिससे VC को पिच की «शोर» अभूतपूर्व ऊंचाई पर पहुंच गई है)। इसीलिए, AI द्वारा उत्पन्न सतही सूचना के बजाय, ग्राहकों के साथ सीधे संवाद करना और लक्ष्य बाजार की पीड़ा बिंदुओं को व्यक्तिगत रूप से समझना «ग्राहकों के प्रति गहरी सहानुभूति» असली अंतरकारी कारक बन जाता है।
- विचार नहीं बल्कि «कठोर निष्पादन क्षमता (Execution Ability)»: अब जब प्रोटोटाइप कुछ घंटों में बनाए जा सकते हैं, विचार की स्वयं की कीमत सापेक्ष रूप से घट गई है। निवेशक ऐसी टीमों की प्रशंसा करते हैं जिनके पास यह समझने की «उच्च रिज़ॉल्यूशन निष्पादन क्षमता» है कि उस विचार को ग्राहकों की वास्तविक प्रणालियों में कैसे एकीकृत करें और कैसे स्केल करें।
लक्ष्य बाजार का परिवर्तन
1. «सॉफ्टवेयर बाजार» से लाखों अरब डॉलर के «सेवा और श्रम बाजार» में स्थानांतरण (Service-as-a-Software)
- अब तक के SaaS स्टार्टअप्स ने लाखों अरब डॉलर के «सॉफ्टवेयर बाजार» को लक्ष्य किया है। लेकिन, AGI के युग में, AI कंपनियां सॉफ्टवेयर के बजाय «श्रम शक्ति स्वयं» प्रदान करती हैं, और लक्ष्य लाखों अरब डॉलर आकार के विशाल «सेवा बाजार» में विस्तारित हो जाता है।
- क्लाउड युग में सॉफ्टवेयर को सेवा के रूप में प्रदान करना «SaaS (Software-as-a-Service)» था, लेकिन AI युग में श्रम को सॉफ्टवेयर में परिवर्तित करना «Service-as-a-Software» में स्थानांतरित हो जाता है।
- विक्रय मॉडल पारंपरिक «प्रति उपयोगकर्ता मासिक शुल्क (Seat-based)» से कार्य निष्पादन की मात्रा या कार्य के परिणामों के आधार पर सीधे चार्ज करने वाले «परिणाम-आधारित (Outcome-based)» में नाटकीय रूप से परिवर्तित होता है।
- स्टार्टअप्स केवल टूल प्रदानकर्ता नहीं बल्कि कार्यों को स्वायत्त रूप से पूरा करने वाले «डिजिटल सहकर्मी और कार्यकर्ता» के रूप में बाजार में प्रवेश करते हैं।
2. विशाल BPO (बिजनेस प्रोसेस आउटसोर्सिंग) बाजार का प्रत्यक्ष विघ्न
- AGI के आगमन के साथ, स्टार्टअप्स के लिए BPO बाजार एक अत्यंत आकर्षक लक्ष्य में परिणत हो गया है।
- BPO उद्योग का बाजार आकार 2024 में 3,000 अरब डॉलर से अधिक है और 2030 तक 5,250 अरब डॉलर तक पहुंचने का अनुमान है।
- पहले कंपनियां ग्राहक सहायता, IT संचालन, डेटा प्रसंस्करण, मानव संसाधन और लेखा जैसे दोहराए जाने वाले और बड़े कार्यों को BPO कंपनियों को आउटसोर्स करती थीं, लेकिन मौजूदा BPO श्रम-केंद्रित हैं और प्रतिक्रिया विलंब और मानव त्रुटि जैसी समस्याओं का सामना करते हैं।
- नवीनतम AI मॉडल डेटा निष्कर्षण, जटिल तर्क, ब्राउजर संचालन आदि को सॉफ्टवेयर की गति से 24/7 कर सकते हैं, इसलिए स्टार्टअप्स इस विशाल आउटसोर्सिंग व्यय (BPO बजट) को सीधे छीनने में सक्षम बन जाते हैं।
3. अति-विशिष्ट बाजार (माइक्रो-वर्टिकल) के «TAM (अधिकतम बाजार आकार)» में विस्फोट
- अब तक, विशेष संकीर्ण उद्योग में विशेषज्ञता प्राप्त Vertical SaaS को «बाजार आकार (TAM) बहुत छोटा है» कारण से निवेशकों द्वारा नज़रअंदाज़ किया जाता था। लेकिन, AI के आगमन से यह धारणा पूरी तरह से उलट जाती है। कायरोप्रेक्टर, ड्राई क्लीनिंग, सिक्का लॉन्ड्री, पशु चिकित्सक जैसे, जिन्हें अब तक निशे माना जाता था, विशाल व्यावसायिक निर्माण के लिए आकर्षक लक्ष्य बाजारों में परिणत हो जाते हैं।
- AI का उपयोग करके, स्टार्टअप्स ग्राहक कंपनियों के आंतरिक और बाहरी श्रम लागत को नाटकीय रूप से कम कर सकते हैं, और परिणामस्वरूप, प्रति ग्राहक LTV (जीवनकाल ग्राहक मूल्य) को 10 गुना तक बढ़ा सकते हैं।
- इसके अलावा, AI का उपयोग करके बिक्रय और विपणन स्वचालन के माध्यम से ग्राहक अधिग्रहण लागत (CAC) भी घटती है, इसलिए प्रत्येक छोटा उद्योग विशाल व्यावसायिक विकास की मिट्टी बन जाता है।
- Y Combinator की चर्चा में भी, Vertical AI एजेंट की श्रेणी अकेले में «3,000 अरब डॉलर के पैमाने की कंपनी» का जन्म हो सकता है, ऐसा अनुमान है।
4. «सिस्टम ऑफ रिकॉर्ड (SoR)» से «सिस्टम ऑफ वर्क» में प्रतिस्थापन
- अब तक, एंटरप्राइज सॉफ्टवेयर बाजार को Salesforce, ServiceNow, Workday जैसे «सिस्टम ऑफ रिकॉर्ड (रिकॉर्ड प्रणाली)» कहलाने वाले दिग्गज नियंत्रित करते थे। लेकिन, जब AI एजेंट कर्मचारियों की तरह कार्यों को स्वायत्त रूप से पूरा करने लगते हैं, तब कंपनी में डेटा इनपुट बिंदु और व्यावसायिक प्रवाह शुरुआती बिंदु AI की ओर स्थानांतरित होते हैं।
- स्टार्टअप्स मात्र मौजूदा प्रणालियों के ऊपर एक रैपर (टूल) बनाने का लक्ष्य नहीं रखते, बल्कि मूल्यवान डेटा उत्पन्न और संग्रहीत करते हैं और कंपनी के मूल व्यावसायिक प्रवाह को ही संभालते हैं, «सिस्टम ऑफ वर्क (कार्य प्रणाली)» की ओर बढ़ते हैं।
- इसे महसूस करने के लिए, ग्राहकों के साथ साथ-साथ AI को जटिल व्यावसायिक वर्कफ़्लो में सुरक्षित रूप से एकीकृत करने वाले «समर्पित कार्यान्वयन इंजीनियर (Forward Deployed Engineer)» जैसी कठोर सेवा व्यवस्था प्रदान करना, परिणामस्वरूप एक शक्तिशाली प्रवेश बाधा (मोट) पैदा करने की रणनीति बन जाता है।
5. प्रोशूमर (Prosumer) बाजार से शुरुआत करके एंटरप्राइज बाजार में प्रवेश
- लक्ष्य बाजार में प्रवेश के मार्ग (GTM रणनीति) में भी परिवर्तन हो रहा है। प्रारंभिक AI एप्लिकेशन बाजार में वृद्धि का अधिकांश «प्रोशूमर (व्यावसायिक उपभोक्ता)» बाजार के उत्साह से लाया गया है।
- ChatGPT, कोडिंग AI के Cursor, AI वॉयस जनरेशन के ElevenLabs जैसी स्टार्टअप्स पहले व्यक्तिगत उपयोगकर्ताओं और व्यक्तिगत डेवलपर्स के बीच मजबूत ब्रांड और समर्थन स्थापित करते हैं, और यह परिणामस्वरूप एंटरप्राइज (कंपनी) बाजार से शक्तिशाली मांग (पुल) को ट्रिगर करता है।
- इंटरनेट के प्रारंभिक काल की तरह, उपभोक्ता बाजार और कंपनी बाजार की सीमाएं धुंधली हो जाती हैं, और एंडयूजर समर्थन को नीचे से ऊपर की ओर प्राप्त करना, परिणामस्वरूप विशाल कंपनी बजट प्राप्त करने के लिए सबसे तेज मार्ग बन जाता है।
6. उन्नत विशेष ज्ञान (श्वेतपत्र कार्य) का लोकतांत्रीकरण बाजार की सृष्टि
- जैसे-जैसे AGI की साकार होने के करीब पहुंचता है, AI मात्र पैटर्न स्वीकृति तक सीमित नहीं रह जाता, बल्कि तार्किक विचार, समस्या समाधान और उन्नत तर्क क्षमता (System 2 Thinking: सचेत एकाग्रता और तार्किक विश्लेषण वाली विचार प्रक्रिया) को सीखने लगता है। इससे, वे बाजार जो अब तक उन्नत मानव विशेषज्ञों पर निर्भर थे, नए लक्ष्य के रूप में विकसित होते हैं।
- उदाहरण के लिए, चिकित्सा में निदान और अनुसंधान समर्थन (OpenEvidence), कानूनी क्षेत्र में वकील का कार्य (Harvey), साइबर सुरक्षा में पेनिट्रेशन टेस्टिंग (घुसपैठ परीक्षण) (XBOW) आदि। परंपरागत रूप से, पेनिट्रेशन टेस्टिंग जैसे कार्यों के लिए विशेषज्ञों से अनुरोध करना महंगा होता है, इसलिए कंपनियां अनुपालन के लिए आवश्यक होने पर ही सीमित रूप से आउटसोर्स करती थीं।
- लेकिन, जब AI मानव विशेषज्ञों के बराबर प्रदर्शन सस्ते में प्रदान कर सकता है, तब सभी कंपनियां लगातार उन्नत परीक्षण कर सकती हैं, और बाजार स्वयं कई गुना विस्तारित (लोकतांत्रिक) हो जाता है।
7. «भौतिक AI (Embodied AI)» और रोबोटिक्स के माध्यम से वास्तविक दुनिया के बाजार में विस्तार
- AGI-वर्ग की उन्नत संज्ञानात्मक क्षमता वाला AI डिजिटल स्पेस के सॉफ्टवेयर तक सीमित नहीं रह जाता, बल्कि रोबोटिक्स के साथ विलय होकर «भौतिक AI (Embodied AI)» के रूप में वास्तविक दुनिया के बाजार में विस्तारित होता है।
- सेंसर डेटा को रीयल-टाइम में विश्लेषण करने और स्वायत्त रूप से निर्णय लेने और कार्य करने में सक्षम AI मॉडल के आगमन के साथ, विशेष कार्यों के लिए विशेषीकृत पारंपरिक रोबोटों से, वातावरण के अनुकूल होकर सभी कार्य कर सकने वाले «सर्वव्यापी रोबोट (General-Purpose Robots)» में विकास तेजी से बढ़ता है।
- इससे, निर्माण और निर्माण उद्योग के अलावा, देखभाल और गृहकार्य जैसे श्रम-केंद्रित भौतिक स्पेस भी स्टार्टअप्स के लक्ष्य बाजार बन जाते हैं, और सर्वव्यापी रोबोटिक्स बाजार 2040 तक 3,700 अरब डॉलर के पैमाने में पहुंचने का अनुमान है।
8. अति-कम संख्या में विशिष्ट टीमें (एक-व्यक्ति यूनिकॉर्न) और मल्टी-एजेंट प्रबंधन बाजार का उदय
- जैसे-जैसे AI एजेंट कोड निर्माण से विपणन, बिक्रय, ग्राहक सहायता तक सभी कार्यों को स्वायत्त रूप से पूरा करते हैं, कंपनी के विकास के साथ इंजीनियरों और बिक्रय कर्मचारियों की बड़े पैमाने पर भर्ती का यह अब तक का पूर्वधारणा ढह जाता है।
- एक संस्थापक या बहुत कम लोगों की टीम विशाल राजस्व अर्जित करके "एक-व्यक्ति यूनिकॉर्न" (one-person unicorn) का जन्म वास्तविकता बन जाएगा, जो $10 बिलियन का मूल्यांकन प्राप्त करेंगे। इस परिवर्तन के साथ-साथ, लक्ष्य बाजार के रूप में उभरने वाला एक नया क्षेत्र है "AI एजेंट ऑर्केस्ट्रेशन (प्रबंधन)" के लिए प्लेटफॉर्म बाजार।
- कई स्वायत्त AI एजेंटों को निरंतर जोड़ने, सुरक्षा और गवर्नेंस सुनिश्चित करते हुए जटिल व्यावसायिक प्रवाह को प्रबंधित करने के लिए आधार उपकरणों की मांग भविष्य में एंटरप्राइज बाजार में तेजी से बढ़ेगी।
9. मैक्रोइकोनॉमिक्स में "श्रम" के मूल्य में गिरावट और "कंप्यूटिंग संसाधनों" में निवेश का केंद्रीकरण
- AGI की दुनिया में, AI और रोबोट संज्ञानात्मक कार्यों और शारीरिक कार्यों दोनों में मानव श्रम को पूरी तरह प्रतिस्थापित कर सकेंगे। इससे, मैक्रोइकोनॉमिक दृष्टिकोण से "मानव श्रम" उत्पादन कारक का मूल्य और दुर्लभता सापेक्ष रूप से कम हो जाएगी, और "कंप्यूटिंग संसाधन (गणनात्मक संसाधन)" और "एल्गोरिदम" का महत्व चरम सीमा तक बढ़ जाएगा।
- स्टार्टअप्स के लिए, बड़ी मात्रा में मानव पूंजी रखे बिना, AI कंप्यूटिंग संसाधनों को कुशलतापूर्वक कैसे सुरक्षित किया जाए और उन्हें "डिजिटल श्रम शक्ति" के रूप में बाजार में कैसे तैनात किया जाए यह जीत का मुद्दा बन जाएगा।
- आगे, स्वायत्त AI एजेंटों को लगातार प्रशिक्षित करना और उन्हें सभी उद्योगों के मूल कार्यों में "नियुक्त" करने का व्यवसायिक मॉडल स्टार्टअप्स के सबसे बड़े लक्ष्य बाजार बन जाएगा।
उत्पाद विकास में परिवर्तन
1. विकास प्रक्रिया और टीम संरचना में मौलिक परिवर्तन: कोडिंग का स्वचालन और "अत्यंत कम संख्या में विशेषज्ञ टीम" की सामान्यता
- स्वायत्त AI एजेंटों द्वारा सॉफ्टवेयर इंजीनियरिंग: अब तक AI इंजीनियरों की कोडिंग को "सहायता" प्रदान करने वाली एक उपकरण थी, लेकिन AGI युग में AI स्वयं स्वायत्त रूप से योजना बनाएगा, बग खोजेगा और कोड लिखेगा और संशोधन करेगा। सॉफ्टवेयर विकास कार्यों के लिए बेंचमार्क "SWE-bench" में, AI एजेंटों की समाधान दर कम समय में तेजी से बढ़ रही है, और जटिल कोडिंग कार्यों का एक बड़ा हिस्सा AI द्वारा स्वचालित हो गया है।
- प्राकृतिक भाषा के माध्यम से विकास और "Vibe coding" का प्रचार: प्राकृतिक भाषा के निर्देशों के साथ सिस्टम बनाया और संशोधित किया जा सकता है—एक "Vibe coding" विकास पद्धति प्रचलित हो रही है। इससे, प्रोग्रामिंग का विशेषज्ञ ज्ञान न रखने वाले व्यावसायिक डोमेन विशेषज्ञ और व्यावसायिक कर्मचारी अपनी आवश्यकताओं के अनुरूप उत्पादों को सीधे कुछ घंटों में लागू और तैनात कर सकते हैं।
- अत्यंत छोटी टीम द्वारा विशाल मूल्य सृजन: AI एजेंटों का उपयोग करके, स्टार्टअप्स को वृद्धि के साथ-साथ बड़ी संख्या में इंजीनियरों को नियुक्त करने की आवश्यकता नहीं होगी। विकास की बाधा कोडिंग कार्य ही नहीं रह जाएगी, और AI का उपयोग करके सिस्टम बना और मूल्यांकन कर सकने वाली कुछ इंजीनियरों से बनी टीमें, या एक चरम उदाहरण में 10 से कम कर्मचारियों वाली या केवल संस्थापक 1 द्वारा संचालित "एक-व्यक्ति यूनिकॉर्न" अगली पीढ़ी का मानक बन गए हैं।
2. उत्पाद आर्किटेक्चर का विकास: "एकल मॉडल रैपर" से "संज्ञानात्मक आर्किटेक्चर" निर्माण की ओर
- "संज्ञानात्मक आर्किटेक्चर (Cognitive Architecture)" का महत्व: केवल बड़े भाषा मॉडल (LLM) API को कॉल करने वाली "रैपर" एप्लिकेशन अब प्रतिस्पर्धात्मक लाभ नहीं रखती। भविष्य के उत्पाद विकास में, मानव चिंतन प्रक्रिया और जटिल कार्यप्रवाह को प्रतिलिपि करते हुए, कई AI मॉडल, डेटाबेस और बाहरी उपकरणों को जोड़कर एक अनूठी "संज्ञानात्मक आर्किटेक्चर" को स्वयं डिज़ाइन और निर्मित करना उत्पाद का मूल मूल्य बन जाएगा।
- एजेंट-प्रकार कार्यप्रवाह पर ध्यान केंद्रित करना: वास्तविक सर्वेक्षण के अनुसार, AI-मूल कंपनियों का लगभग 80% पहले से ही "एजेंट-प्रकार कार्यप्रवाह (Agentic workflows)" के विकास पर ध्यान दे रही है। उपयोगकर्ता के इनपुट के लिए केवल उत्तर प्रदान करने के बजाय, पीछे की ओर स्वायत्त रूप से योजना बनाना और आवश्यक उपकरणों (वेब खोज, कोड निष्पादन, API एकीकरण आदि) का उपयोग करके कार्य पूरा करने वाली प्रणाली का निर्माण विकास का केंद्र बन जाता है।
- उपयुक्त स्थान पर "मल्टीमॉडल अप्रोच": सभी कार्यों को एक बड़े मॉडल पर निर्भर करने के बजाय, कार्य की प्रकृति, लागत और सुरक्षा आवश्यकताओं के अनुसार, सर्वोत्तम मॉडल (नवीनतम अनुमान मॉडल, विशिष्ट कार्यों के लिए अनुकूलित ओपन-सोर्स मॉडल आदि) को लचीले ढंग से जोड़ने वाली मल्टीमॉडल पर्यावरण का निर्माण सामान्य हो जाएगा।
3. तकनीकी दृष्टिकोण में बदलाव: पूर्व-प्रशिक्षण से अनुमान-समय गणना (Inference-time compute) के अधिकतमकरण की ओर
- अनुमान-समय पर "विचार (Chain of Thought)" द्वारा सटीकता में सुधार: AI के प्रदर्शन को बेहतर बनाने के नियम के रूप में "अनुमान-समय गणना (Inference-time compute)" ध्यान आकर्षित कर रहा है। उत्पाद विकास में, मॉडल को तुरंत उत्तर देने के बजाय, आंतरिक रूप से लंबी "विचार श्रंखला (Chain of Thought)" का संचालन करना, जटिल समस्या समाधान और उच्च-स्तरीय तर्क निर्माण की सटीकता में तेजी से सुधार करने वाली प्रणाली डिज़ाइन की कुंजी है।
- परीक्षण वातावरण में पुनरावृत्ति और दीर्घ क्षितिज (लंबी अवधि) निष्पादन: कुछ सेकंड में कार्य समाप्त करने के बजाय, उपयोगकर्ता की ओर से कुछ घंटे या कुछ दिन ले कर स्वायत्त रूप से कार्य निष्पादित करना, और यदि त्रुटि होती है तो स्वयं को सुधारकर काम जारी रखना—"लंबी क्षितिज एजेंट (Long-horizon agents)" का विकास भविष्य का मुख्य मार्ग बन जाएगा।
4. मानवीय भूमिका में प्रतिमान परिवर्तन: "विचार उत्पादन" से "आउटपुट का मूल्यांकन और निर्णय (Judgment)" की ओर
- R&D में "विचार उत्पादन" का स्वचालन: AI के कार्यान्वयन से, अनुसंधान और विकास या उत्पाद विकास में मानवीय भूमिका नाटकीय रूप से बदलती है। MIT के शोधकर्ताओं द्वारा सामग्री विज्ञान प्रयोगशाला के प्रयोगात्मक डेटा के अनुसार, AI उपकरणों के कार्यान्वयन के बाद, वैज्ञानिकों द्वारा "विचार उत्पादन (Idea Generation)" पर बिताया जाने वाला समय नाटकीय रूप से कम हो गया है, और यह प्रक्रिया (लगभग 57%) AI द्वारा स्वचालित हो गई है।
- "मूल्यांकन क्षमता (Judgment)" और डोमेन ज्ञान के मूल्य में तेजी से वृद्धि: दूसरी ओर, मानवीय भूमिका AI द्वारा उत्पन्न बड़ी संख्या में उम्मीदवारों, कोडों और समाधानों में से सबसे वादे वाले और सटीक लोगों का "मूल्यांकन और निर्णय (Judgment)" करने के कार्य की ओर बदल जाती है। इस मूल्यांकन को ठीक से करने के लिए, उच्च-स्तरीय विशेष ज्ञान (डोमेन ज्ञान) या अंतर्ज्ञान, गहन अनुभव आवश्यक है। इसलिए, विकास टीम में, कोड लिखने की क्षमता से अधिक**"AI आउटपुट की गुणवत्ता और वैधता को समझने की क्षमता" रखने वाले मानव संसाधनों का मूल्य अभूतपूर्व रूप से बढ़ता है**।
5. उत्पाद द्वारा प्रदान किया जाने वाला मूल्य और UI/UX का परिवर्तन: "संवादकर्ता (Talkers)" से "कार्यकारी (Doers)" की ओर
- सॉफ्टवेयर "श्रम शक्ति" बन जाता है (Service-as-a-Software): अब तक की AI एप्लिकेशनें परिष्कृत बातचीत कर सकने वाली "Talkers (संवादकर्ता)" मात्र थीं, लेकिन आगे वे वास्तविक कार्यों का स्वायत्त रूप से प्रतिनिधित्व करने वाले "Doers (कार्यकारी)" में विकसित होंगे। उत्पाद उपयोगकर्ता को सहायता प्रदान करने वाले उपकरण से सीधे परिणाम (Outcome) प्रदान करने वाले डिजिटल सहकर्मी के रूप में कार्य करेंगे।
- UI/UX में मौलिक परिवर्तन और "मानव-लूप में" (Human in the loop): उत्पाद का इंटरफेस चैट बॉक्स से "एजेंट को कार्य सौंपने (Agent delegation)" को प्रबंधित और निगरानी करने वाले डैशबोर्ड जैसे रूप में विकसित होगा। शुरुआत में मानव AI के आउटपुट और कार्यों को निरीक्षण और अनुमोदन करते हैं—"मानव-लूप में (Human in the loop)" रूप मुख्य प्रवृत्ति होगी, लेकिन भविष्य में मानव केवल अपवाद प्रबंधन करने की स्तर तक स्वायत्तता का स्तर बढ़ जाएगा।
6. विकास में मूल्यांकन (Evals) और गवर्नेंस (नियंत्रण) को उन्नत बनाना
- कठोर बेंचमार्क और अनूठे Evals का निर्माण: जैसे-जैसे AI एजेंट स्वायत्त रूप से कार्य करते हैं, अप्रत्याशित व्यवहार से जोखिम बढ़ता है। भविष्य में इंजीनियरों का अत्यंत महत्वपूर्ण कार्य अपनी यूज़-केसों के लिए पूरी तरह अनुकूल अनूठे मूल्यांकन मेट्रिक्स (Evals) और परीक्षण सेट बनाना, और एजेंट के व्यवहार का लगातार मूल्यांकन करना होगा।
- गार्डरेल और पारदर्शिता का कार्यान्वयन: एंटरप्राइज (बड़ी कंपनियों) बाजार में उत्पाद स्वीकृति के लिए, केवल उच्च प्रदर्शन नहीं बल्कि AI के निर्णय प्रक्रिया को व्याख्या योग्य बनाना, और डेटा की गोपनीयता और सुरक्षा सुनिश्चित करने वाले "गार्डरेल" को प्रणाली आर्किटेक्चर के मूल में एकीकृत करना आवश्यक हो जाएगा।
बिक्रय और कार्यान्वयन दृष्टिकोण में परिवर्तन
1. बॉटम-अप प्रकार की तीव्र वृद्धि और रूपांतरण दर में नाटकीय सुधार (PLG का विकास)
- प्रोशूमर से बॉटम-अप कार्यान्वयन (Product-Led Growth): जैसे पहले इंटरनेट या क्लाउड के प्रसार की अवधि में, एंटरप्राइज-उन्मुख AI एप्लिकेशनों की प्रारंभिक वृद्धि व्यक्तिगत उपयोगकर्ताओं या प्रोशूमर बाजार से मजबूत पूछताछ (बॉटम-अप) द्वारा संचालित हो रही है। कई संगठनों में, शक्तिशाली उपभोक्ता-उन्मुख ब्रांड जागरूकता सीधे एंटरप्राइज मांग में परिवर्तित हो रही है, और संगठन के भीतर घुसपैठ पारंपरिक SaaS की तुलना में कहीं तेजी से हो रही है।
- पारंपरिक के लगभग दोगुने का असाधारण रूपांतरण दर: AI उत्पाद औपचारिक अनुबंध से पहले वास्तविक उपयोग के माध्यम से मूल्य साबित कर सकते हैं, इसलिए परीक्षण कार्यान्वयन (पायलट) से पूर्ण संचालन (प्रोडक्शन) में संक्रमण अत्यंत सुचारु है। एक सर्वेक्षण के अनुसार, AI खरीदारों की रूपांतरण दर लगभग 47% तक पहुंच गई है, जो पारंपरिक सॉफ्टवेयर खरीद की रूपांतरण दर (लगभग 25%) का लगभग दोगुना एक उच्च स्तर है। AI द्वारा तुरंत दृश्यमान मूल्य (ROI) प्रदान करके, पारंपरिक जटिल सॉफ्टवेयर खरीद प्रक्रिया को छोटा किया जा सकता है, यह साबित हो गया है।
2. "परिणाम-आधारित (Outcome-based)" मूल्य निर्धारण मॉडल में परिवर्तन और विक्रय की भूमिका में बदलाव
- "कार्य" से "आउटपुट (परिणाम)" की ओर बदलाव: जब AI एजेंट स्वायत्त रूप से कार्यप्रवाह निष्पादित करते हैं, तो सॉफ्टवेयर द्वारा प्रदान किया जाने वाला मूल्य "कार्य निष्पादन" से "अंतिम परिणाम प्राप्त करना" में बदल जाता है। इसके साथ-साथ, पारंपरिक "प्रति उपयोगकर्ता निश्चित मूल्य (Seat-based)" मॉडल अर्थहीन हो जाता है, और इसके बजाय नए ग्राहकों की संख्या, बनाए गए लेख, समाधान किए गए ग्राहक सहायता टिकट आदि जैसे वास्तविक परिणामों से जुड़े "परिणाम-आधारित (Outcome-based)" मूल्य निर्धारण की ओर संक्रमण आगे बढ़ता है।
- बिक्रय कर्मचारियों की नई भूमिका (मूल्य शिक्षा और साथ चलना): मूल्य निर्धारण मॉडल जटिल होने के साथ, बिक्रय कर्मचारियों (Sellers) की भूमिका भी बहुत बदलती है। विक्रय केवल सुविधा की विशेषताओं को बेचने के बजाय, "AI एजेंट विशेष रूप से कैसे व्यावसायिक मूल्य (परिणाम) उत्पन्न करेगा" "निश्चित मूल्य निर्धारण से संक्रमण से लागत क्यों नहीं बढ़ेगी" ग्राहकों को शिक्षित करना और समझाना चाहिए। मूल्यांकन मेट्रिक्स और पुरस्कार प्रणाली स्वयं को पुनर्गठित किया जाता है, और ग्राहकों के साथ गहरे, दीर्घकालिक संबंध निर्माण की आवश्यकता बढ़ती है।
- परिवर्तन के दौर में "मूल्य के स्वामित्व" की बाधा: एक ओर, वर्तमान समय के CIO (मुख्य सूचना अधिकारी) प्रदर्शन-आधारित शुल्क प्रणाली के प्रति सावधान हैं, क्योंकि उन्हें "प्रदर्शन को परिभाषित करना मुश्किल है", "लागत की भविष्यवाणी करना कठिन है" और "मूल्य का स्वामित्व अस्पष्ट है (AI का योगदान है या मनुष्य का, यह स्पष्ट नहीं है)" जैसी समस्याएं हैं। स्टार्टअप की बिक्री टीम को प्रभावशाली ROI के साक्ष्य के माध्यम से ग्राहक की इस चिंता को दूर करने की आवश्यकता है।
3. गंदे कार्यान्वयन समर्थन का अनिवार्यकरण: सेवा-संचालित वृद्धि (Services-Led Growth) का उदय
- AI को अपनाना "दादी को iPhone देने जैसा है": जब एंटरप्राइज़ कंपनियां AI खरीदती हैं, तो यह ऐसा है जैसे "दादी को नवीनतम iPhone मिल गया है", उनके पास इसे उपयोग करने की इच्छा है लेकिन आरंभिक सेटअप और सिस्टम निर्माण के लिए व्यापक समर्थन आवश्यक है।
- कार्यान्वयन (Implementation) का महत्व: SaaS के युग में प्रशंसित "आसानी से तैनात किए जाने वाली स्व-सेवा वृद्धि (PLG)" के विपरीत, जटिल AI एजेंटों को कंपनी के आंतरिक डेटाबेस और मौजूदा सिस्टम के साथ सुरक्षित रूप से जोड़ने के लिए मनुष्य द्वारा "गंदा कार्यान्वयन कार्य" आवश्यक है। AI एजेंटों को आत्मनिर्भर "सहकर्मी" के रूप में कार्य करने के लिए, मानव प्रबंधकों की तरह संदर्भ प्रदान करना और अद्वितीय वर्कफ़्लो के लिए अनुकूलित करना, व्यावसायिक सेवाएं आवश्यक हैं।
- Forward Deployed Engineer (कार्यान्वयन समर्पित इंजीनियर) द्वारा प्रवेश बाधा निर्माण: इस समस्या को हल करने के लिए, अग्रणी AI स्टार्टअप्स "Forward Deployed Engineer (क्षेत्र कार्यान्वयन इंजीनियर)" या "Agent Product Managers" कहे जाने वाली ग्राहक-साथी विशेषज्ञ टीमें बनाते हैं। जब वे ग्राहक कंपनी के पास रहकर सिस्टम का निर्माण करते हैं और कंपनी के डेटा को "कार्य की प्रणाली (System of Work)" में लाते हैं, तो यह दूसरी कंपनी के AI पर स्विच करने से रोकने वाली एक मजबूत प्रवेश बाधा (moat) बनाता है, जो लंबे समय में उच्च सकल लाभ मार्जिन प्रदान करती है।
4. मध्यम आकार के उद्यमों (SMB) को तीव्र मूल्य प्रदान करना और Vertical AI का विकास
- बड़ी कंपनियों से SMB में तेजी से प्रसार: AI एजेंटों को अपनाना, जटिल लीगेसी सिस्टम और कठोर अनुमोदन प्रक्रिया वाली बड़ी कंपनियों की तुलना में SMB (मध्यम आकार के उद्यम) में अधिक तेजी से होने की उम्मीद है। SMB के लिए, पूर्व में बजट की कमी के कारण नहीं किराए पर ले सकने वाले विशेषज्ञ लेखाकार या मार्केटिंग एजेंसियों को "वर्चुअल फ्रीलांसर (AI एजेंट)" के रूप में सस्ते में किराए पर लेना शुद्ध लाभ है, और मौजूदा सिस्टम को हटाने की परेशानी नहीं है, इसलिए अपनाने की बाधा बेहद कम है।
- आला बाजार (Vertical SaaS) का विशाल बाजार में रूपांतरण: जब AI पूरी तरह से श्रम बल को प्रतिस्थापित कर सकता है, तो लॉन्ड्री सेवा, पशु चिकित्सक, कायरोप्रैक्टर जैसे परंपरागत रूप से "लक्ष्य बाजार का आकार (TAM) बहुत छोटा" माना जाता था, ऐसे आला उद्योगों के लिए AI (Vertical AI) एक विशाल व्यावसायिक अवसर में बदल जाता है। श्रम-गहन कार्यों को स्वचालित करके प्रति ग्राहक LTV (जीवनकाल ग्राहक मूल्य) में वृद्धि होती है, और AI-संचालित बिक्री सहायता से ग्राहक अधिग्रहण लागत (CAC) भी कम होती है, इसलिए सभी विशेष उद्योगों में AI एजेंटों को अपनाना आगे बढ़ेगा।
5. एंटरप्राइज़ खरीद प्रक्रिया में परिवर्तन और "खरीद (Buy)" की ओर बदलाव
- "आंतरिक निर्माण (Build)" से "खरीद (Buy)" में परिवर्तन: AI बूम के शुरुआती दौर में, कई एंटरप्राइज़ कंपनियां अपनी मॉडल को प्रशिक्षित करने और स्वयं के AI ऐप्स बनाने का प्रयास करती थीं। लेकिन, जैसे-जैसे AI ऐप की पारिस्थितिकी परिपक्व होती है, विशेषज्ञ AI स्टार्टअप्स से उत्कृष्ट तृतीय-पक्ष ऐप्स "खरीदना (Buy)" तेजी से बढ़ रहा है। शून्य से AI को ध्यान में रखकर डिज़ाइन किए गए "AI-मूल" स्टार्टअप्स, नवाचार की गति और उत्पाद की गुणवत्ता में, मौजूदा उत्पादों में AI जोड़ने वाली SaaS कंपनियों (मौजूदा खिलाड़ी) को पीछे छोड़ने लगे हैं।
- कठोर सॉफ़्टवेयर खरीद प्रक्रिया की वापसी: जैसे-जैसे कंपनियों में तैनातियां वास्तविक होती हैं, कंपनी की AI खरीद प्रक्रिया पारंपरिक एंटरप्राइज़ सॉफ़्टवेयर क्रय व्यवहार के समान कठोर हो जाती है। सुरक्षा, लागत और बाहरी बेंचमार्क मूल्यांकन मॉडल या AI ऐप चयन के लिए महत्वपूर्ण फ़िल्टरिंग मानदंड बन जाते हैं।
- स्विचिंग लागत में वृद्धि: एकल कार्यों के बजाय, कई चरणों से युक्त "स्वायत्त AI एजेंट" के जटिल वर्कफ़्लो का निर्माण करने पर, दूसरे AI मॉडल या ऐप में स्विच करने की लागत तेजी से बढ़ती है। प्रॉम्प्ट और सिस्टम एकीकरण विशिष्ट पर्यावरण के लिए अनुकूलित हैं, इसलिए स्टार्टअप्स के लिए, बिक्री के चरण में एक बार ग्राहक के सिस्टम में गहराई से प्रवेश कर सकते हैं, तो एक मजबूत ग्राहक आधार और लॉक-इन बनाया जा सकता है।
धन संग्रह में परिवर्तन
1. व्यापक प्रवृत्ति: धन का चरम संकेंद्रण और "मेगा राउंड" का सामान्य होना
स्टार्टअप्स में निवेश पूंजी AI क्षेत्र में केंद्रित है, कुछ कंपनियों में बड़ी मात्रा में धन डाला जा रहा है, एक "शीर्ष-भारी" संरचना बन गई है।
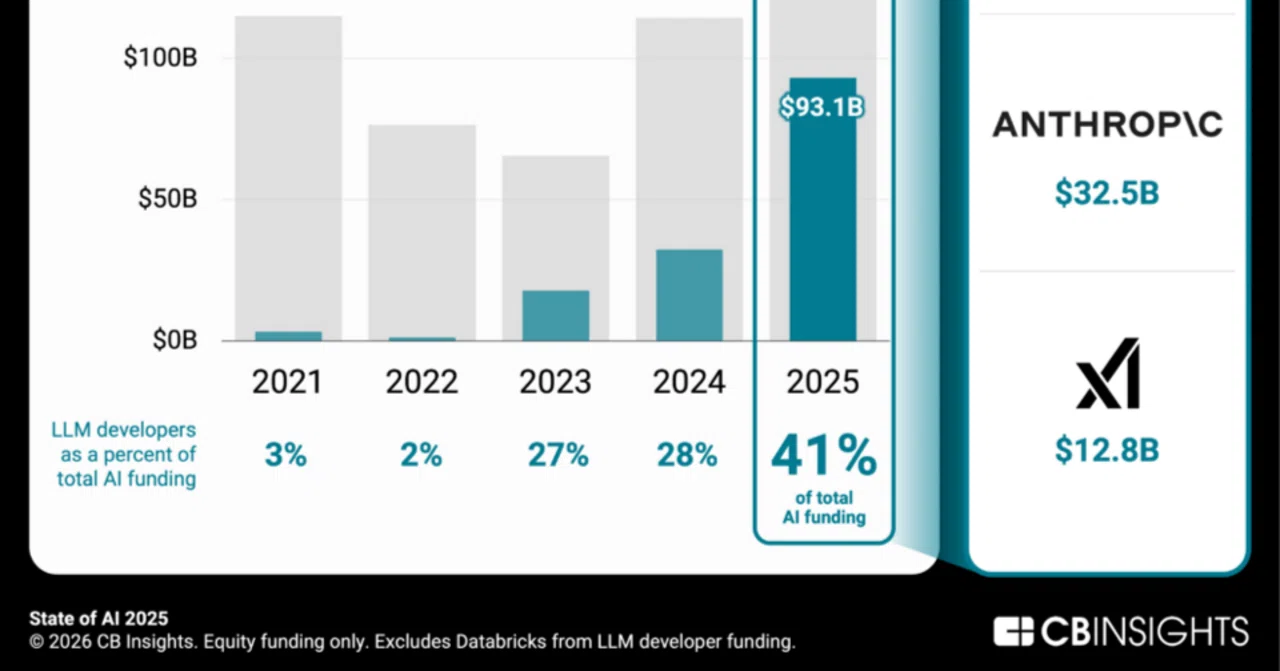
- VC निवेश का आधे से अधिक हिस्सा AI की ओर: 2025 में विश्वव्यापी वेंचर कैपिटल (VC) निवेश का कुल लगभग 61% (लगभग $258.7 बिलियन) AI कंपनियों को दिया जा रहा है, 2022 के 30% से मात्र 3 वर्षों में इसके हिस्से को दोगुना कर दिया गया है। अन्य आंकड़ों से पता चलता है कि 2025 में विश्वव्यापी निवेश का लगभग 50%, $202.3 बिलियन AI सेक्टर में केंद्रित है।
- "मेगा राउंड" द्वारा धन का अधिकार: निवेश का माहौल कुछ विशाल डील द्वारा नियंत्रित है। $100 मिलियन से अधिक के "मेगा राउंड" 2025 के AI के लिए VC निवेश का 70% से अधिक (सर्वेक्षण के अनुसार 73%-79%) का प्रतिनिधित्व करते हैं। इसके अलावा, $1 बिलियन (लगभग 150 बिलियन yen) से अधिक के अति-विशाल संचय अकेले कुल निवेश का लगभग आधा प्रतिनिधित्व करते हैं।
2. परत-दर-परत द्विधुवीयकरण: बुनियादी ढांचा और आधार मॉडल परत बनाम अनुप्रयोग परत
AI प्रौद्योगिकी स्टैक में, जिस परत पर आप प्रतिस्पर्धा करते हैं, उसके आधार पर धन संग्रह की बाधा और खिलाड़ी पूरी तरह से अलग हो जाते हैं।
- आधार मॉडल और बुनियादी ढांचा परत (विशाल पूंजी द्वारा "Haves" और "Have-nots" का विभाजन): OpenAI और Anthropic जैसी कुछ आधार मॉडल विकास कंपनियां अकेले AI के लिए कुल धन का लगभग 40% (सैकड़ों अरब डॉलर) अवशोषित करती हैं। इसके अलावा, मॉडल के प्रशिक्षण और संचालन के लिए आवश्यक "IT बुनियादी ढांचा और होस्टिंग" क्षेत्र में निवेश 2025 में $109.3 बिलियन तक बढ़ गया, AI के लिए VC निवेश का 42% से अधिक। यह क्षेत्र विशाल कंप्यूटिंग संसाधन (Compute) सुनिश्चित करने का खेल है, धन के बिना कंपनियों को पतन का जोखिम बढ़ता है।
- अनुप्रयोग परत (स्टार्टअप का मुख्य युद्धक्षेत्र): सामान्य आधार मॉडल के विकास के लिए भारी पूंजी की आवश्यकता है, लेकिन VC के लिए सबसे आकर्षक और वापसी का सुযोग, उन बुनियादी ढांचाओं का उपयोग करके विशिष्ट व्यवसायों या उद्योग की समस्याओं को हल करने वाली "अनुप्रयोग परत" है। वास्तव में, उद्योग-विशिष्ट Vertical AI और डेवलपर्स के लिए उपकरण जैसी अनुप्रयोग परत में भी कुल धन का लगभग आधा हिस्सा वितरित किया जाता है।
3. स्केलिंग का प्रतिमान बदलाव: "कम धन से अधिक तेजी से"
AI उपकरणों के उपयोग से, स्टार्टअप्स उत्पाद विकास और बाजार खोज (GTM) के लिए आवश्यक समय और कर्मचारियों को नाटकीय रूप से कम कर सकते हैं, और धन संग्रह का तरीका ही बदल गया है।
- Seed और आत्मनिर्भर वित्तपोषण द्वारा "मध्य राउंड की छोड़": कुछ लोगों की टीम भी AI का उपयोग करके उन्नत सॉफ़्टवेयर बना सकती है, इसलिए शुरुआती Seed धन और बूटस्ट्रैप (आत्मनिर्भर संचालन) के संयोजन से पर्याप्त विकास पथ पर जाना संभव है। इसके परिणामस्वरूप, जो पहले अनिवार्य था, जैसे Series A या Series B जैसे मध्य राउंड के धन संग्रह को छोड़ने वाली कंपनियां दिखाई दे रही हैं।
- अभूतपूर्व गति से यूनिकॉर्न होना: Cursor जैसी AI-मूल कंपनियां, स्थापना से मात्र 1-2 वर्षों में ARR (वार्षिक आवर्ती राजस्व) $100 मिलियन प्राप्त करती हैं, पिछली सॉफ़्टवेयर कंपनियों में जो अकल्पनीय था उस गति से बढ़ते हैं। 2025 में पैदा हुए यूनिकॉर्न (मूल्यांकन $1 बिलियन से अधिक के गैर-सूचीबद्ध कंपनियां) का 61% AI कंपनियां हैं, और ये केवल प्रमाण के चरण में नहीं हैं, बल्कि पहले से ही व्यावसायिक स्तर पर राजस्व अर्जित कर रही हैं।
4. नए धन प्रदाताओं का उदय: CVC, निजी इक्विटी, राष्ट्रीय पूंजी
पारंपरिक वेंचर कैपिटल के अलावा, विशाल तकनीकी कंपनियां, निजी इक्विटी (PE) फंड, और राष्ट्र द्वारा समर्थित फंड बाजार का नेतृत्व कर रहे हैं।
- Big Tech की CVC (कॉर्पोरेट वेंचर कैपिटल) का प्रभाव विस्तार: अमेरिकी AI निवेश में, विशाल तकनीकी कंपनियों द्वारा केंद्रित CVC भाग लेने वाले राउंड का अनुपात 2022 के 54% से 2025 में 75% तक बढ़ गया है। ये Big Tech अपने क्लाउड संपत्ति के उपयोग को बढ़ावा देने, AI पारिस्थितिकी में संबंध निर्माण, और भविष्य के M&A और प्रतिभा अधिग्रहण को ध्यान में रखते हुए भारी निवेश करते हैं।
- PE फंड द्वारा "बुनियादी ढांचा" और "ऐड-ऑन अधिग्रहण" में निवेश: निजी इक्विटी (PE) फंड AI स्टार्टअप्स में प्रत्यक्ष निवेश के प्रति सावधान रुख अपनाते हैं। इसके बजाय, "गोल्ड रश में पिकैक्स" के रूप में, डेटा सेंटर और बिजली आपूर्ति जैसे AI को समर्थन देने वाले डिजिटल बुनियादी ढांचे (डेटा बुनियादी ढांचे) में निवेश तेजी से बढ़ा रहे हैं। साथ ही, मौजूदा निवेश कंपनियों की प्रतिस्पर्धात्मकता बढ़ाने के लिए, AI तकनीक वाली कंपनियों को ऐड-ऑन अधिग्रहण करने की रणनीति अपना रहे हैं।
- "तकनीकी संप्रभुता" का दावा करने वाले राष्ट्रीय फंडों का प्रवेश: अमेरिका और चीन को केंद्र में रखते हुए, AI वर्चस्व को लेकर भू-राजनीतिक प्रतिस्पर्धा तेज हो गई है। चीन के "राष्ट्रीय AI उद्योग निर्देशन फंड (लगभग $8.2 बिलियन का आकार)" जैसी कंपनियों का प्रतिनिधित्व करते हुए, सुरक्षा और औद्योगिक प्रतिस्पर्धा के दृष्टिकोण से, राष्ट्रीय नीति के रूप में AI पारिस्थितिकी में विशाल धन डालने वाले राष्ट्र द्वारा समर्थित फंड की मौजूदगी बढ़ रही है।
5. M&A और निकास पर्यावरण में परिवर्तन: "छद्म अधिग्रहण (Quasi-Acquisition)" में वृद्धि
AI स्टार्टअप्स के M&A मामले 2025 में रिकॉर्ड ऊंचाई पर पहुंचे (वर्ष-दर-वर्ष 1.5x), विशेष रूप से AI एजेंट और बुनियादी ढांचा संबंधी कंपनियों को उच्च कीमत पर खरीदा जा रहा है। लेकिन, नियामक पर्यावरण में परिवर्तन नई निकास के रूपों को जन्म दे रहा है।
- एंटीट्रस्ट कानून को दरकिनार करने का "छद्म अधिग्रहण": Big Tech के खिलाफ एकाधिकार निषेध कानून (एंटीट्रस्ट कानून) की निगरानी सख्त होने के साथ, कंपनी को पूरी तरह से खरीदने के बजाय, "तकनीकी के एकल लाइसेंस" और "संस्थापक और मुख्य इंजीनियर टीमों को भर्ती करना" को जोड़ने वाला "छद्म अधिग्रहण (Quasi-Acquisition)" एक नया प्रचलन बन गया है। उदाहरण के लिए, Meta द्वारा Scale AI में निवेश और टीम का शामिल होना इसका विशिष्ट उदाहरण है, जिससे निवेशकों को कानूनी जोखिम से बचते हुए पूंजी की वापसी (निकास) के लिए एक नया रास्ता मिलता है।
6. निवेशकों द्वारा मूल्यांकन के बिंदुओं में बदलाव: विचार से "मानवीय तत्व" और "गंदे कार्यान्वयन की क्षमता" तक
जेनरेटिव एआई के कारण पिच डेक, बिजनेस प्लान और सॉफ्टवेयर डेमो अब कोई भी आसानी से और उच्च गुणवत्ता में बना सकता है। इस परिवेश में, वीसी द्वारा स्टार्टअप का मूल्यांकन करने के मानदंड में बड़ा बदलाव आ रहा है।
- \"लोग\" और \"निर्णय क्षमता\" का निरपेक्ष मूल्यांकन:पिच की सतही \"शोर\" अब सर्वकालिक उच्च स्तर पर है, और निवेशक जो सबसे अधिक महत्व देते हैं, वह संस्थापक का व्यक्तित्व, दृष्टिकोण और अज्ञात परिस्थितियों के अनुकूल होने की \"सीखने की तेजस्विता\" है - ये वे मानवीय गुण हैं जिन्हें एआई प्रतिस्थापित नहीं कर सकता।
- \"सिस्टम ऑफ वर्क\" का निर्माण करने की कठोर निष्पादन क्षमता:विचार के मूल्य में वर्तमान में सापेक्ष गिरावट आई है, और निवेशक \"उस तकनीक को जटिल वास्तविक दुनिया के कार्य में कैसे लागू करें\" इस निष्पादन क्षमता का अत्यधिक मूल्यांकन करते हैं। एआई के प्रसार के साथ, केवल एक उपकरण प्रदान करने तक सीमित रहने के बजाय, Forward Deployed Engineer के माध्यम से पेशेदार कार्यान्वयन सहायता द्वारा ग्राहक के मुख्य संचालन में गहराई से प्रवेश करने वाली और प्रतिद्वंद्वियों द्वारा आसानी से नकल न किए जा सकने वाले मजबूत प्रवेश बाधा (मोट) का निर्माण करने वाली टीमों में पूंजी केंद्रित हो रही है।
समापन में
एआई की प्रगति के साथ, स्टार्टअप से अपेक्षाएं काफी बदल रही हैं। आने वाली स्थिति को ध्यान में रखते हुए नीति पर तीव्र विचार और संशोधन आवश्यक हो गया है।
पढ़ा हुआ
इसके बाद पढ़ें ↓