
Articles
AI 에이전트 기업은 얼마나 큰 시장을 목표로 해야 할까 — TAM의 이론·사례·최신 연구
Product
Career
일본어 원문으로부터의 자동 번역입니다
시작하며
私は普段、不動産・建設領域に特화한 AI에이전트를 개발하고 있습니다만, 이러한 신규 사업이나 스타트업을 만들 때는 반드시 TAM(Total Addressable Market)을 추정하여 새로운 아이디어가 접근할 수 있는 시장의 규모를 분석합니다. 일단 TAM을 계산하면 수십억 달러에서 수백억 달러로 산출되지만, 그것이 앞으로 만들 사업에 어느 정도 영향을 미칠지, 숫자가 너무 커서 실감이 나지 않을 수도 있습니다. 그러나 TAM을 고려하는 것은 사업을 만들어가거나 투자를 진행하는 데 있어 가장 중요한 것 중 하나입니다.
여기에서는 TAM의 적절한 산출 방법과 유명 기업의 TAM 사례(상위 상장 기업, 범용 AI 기업, AI에이전트 기업 등), 최신 연구의 동향 등을 정리합니다.
TAM이 중요한 이유
TAM·SAM·SOM의 정의
시장 규모는 통상 3개의 동심원으로 설명됩니다(Blank, S., & Dorf, B., 2012).
1. TAM (Total Addressable Market)
- 정의: 시장 전체를 가리킵니다. 잠재적 대상 모두를 포함하는 전체 시장 규모를 의미합니다. "세계의 모든 대상 고객이 모두 구매했을 때 얼마가 될까"를 나타냅니다.
2. SAM (Served Available Market)
- 정의: 자사의 판매 채널로 도달 가능한 최대 시장 규모(도달할 수 있는 시장 전체의 규모)를 가리킵니다. "자사의 현재 상품과 판로로 판매할 수 있는 범위"입니다.
3. SOM (Serviceable Obtainable Market)
- 정의: 당면의 중점 추진 대상이며, 경쟁 환경과 자사의 리소스를 바탕으로 현실적으로 획득할 수 있는 시장을 가리킵니다. "수년 내에 실제로 확보할 수 있는 매출"에 해당합니다.
스마트폰 앱(미국발 월간 10달러의 AI 스페인어 회화 앱)의 사례: 이 3가지의 차이를 스마트폰 앱을 개발·판매하는 경우에 적용하면 다음과 같습니다.
- TAM: 세계 스마트폰 사용자 약 50억 명 × 언어학습(스페인어) 잠재적 수요가 있는 사람 20% × 연간 앱 지불액 120달러 = 1,200억 달러
- SAM: 미국 스마트폰 사용자 약 3억 명 × 이 중 언어학습(스페인어) 의향이 있는 성인 15% × 이 중 학습 앱에 과금하는 습관·의사가 있는 사람 20% × 연간 앱 지불액 120달러 = 약 11억 달러(TAM의 약 1%)
- SOM(타겟 시장): 3년 후의 순 유료 회원(월간 마케팅 예산 $175K, 과금 사용자 1명당 획득 비용(CAC) $35, 신규 과금자 연간 6만 명, 월간 해지율 3% 고려) × $120 = 1,440만 달러(SAM의 약 1.3%)
이들을 추정함으로써 스타트업이나 신규 사업의 아이디어가 매우 높은 노력과 리스크에 합당한 가치가 있는지, 아니면 방침 전환(피벗)을 해야 하는지를 판단하는 중요한 지표가 됩니다.
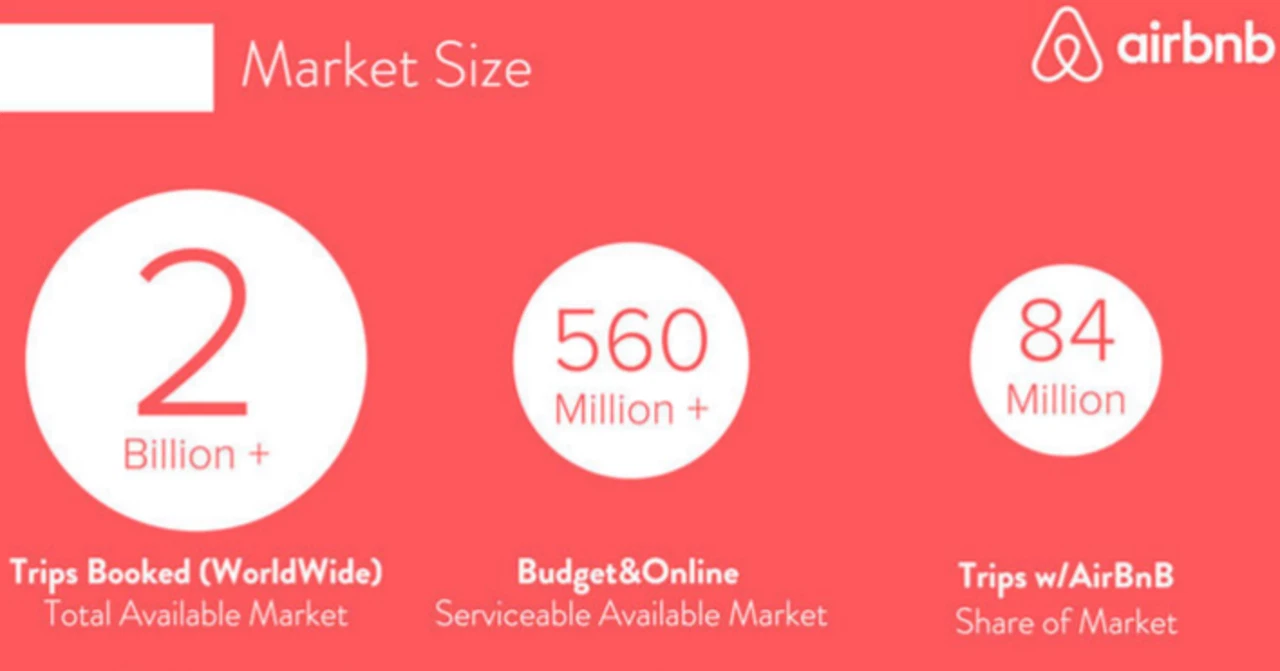
예를 들어 Airbnb는 2020년 상장 당시 TAM을 3.4조 달러(단기 숙박 1.8조 + 장기 숙박 2,100억 + 체험 1.4조), SAM을 1.5조 달러로 제시했습니다(Airbnb, 2020). 실제 2025년 매출은 약 122억 달러로, SAM의 1% 미만입니다. 이는 "Airbnb가 실패했다"는 의미가 아닙니다. TAM은 매출 예측이 아니라 "이 사업의 상한선은 어디인가"라는 논의의 토대입니다.
중요한 이유
이유는 크게 3가지입니다.
첫째, VC의 리턴 구조가 TAM을 요구한다 벤처 투자의 리턴은 멱법칙(일부가 대성공하고 나머지는 실패한다)을 따르는 것이 데이터와 이론 모두에서 확인되었습니다(Kerr, Nanda, & Rhodes-Kropf, 2014; Thiel & Masters, 2014). 21,640건의 투자를 분석한 Correlation Ventures의 데이터에 따르면 약 65%의 안건이 손실이고, 10배 이상의 리턴을 내는 것은 겨우 4%입니다(Levine, 2014). 탑 펀드에 출자하는 LP인 Horsley Bridge의 7,000건 분석에서도 리턴 전체의 약 60%를 겨우 6%의 안건이 만들어냅니다(Evans, 2016). 포트폴리오의 대부분은 실패하고, 펀드 전체의 리턴은 한 줌의 거대한 성공이 만들어낸다——이 구조 때문에, VC는 개별 투자에서 "1개사가 펀드를 회수할 수 있는 규모"를 요구합니다(Kupor, 2019). 투자자에게 있어 견고하게 투자액의 2배 리턴을 내는 스타트업에 대해서는 아무리 확실성이 높아도 투자 대상이 아닙니다. 따라서 시드 단계의 투자자는 TAM/SAM을 스케일 가능성의 최우선 지표로 봅니다. 반대로 말하면, VC 조달을 전제로 하지 않는 사업(대기업의 신규 사업이나 자기자본 경영)에서는 TAM의 요구 수준이 원래 더 유연해집니다.
둘째, TAM은 사업의 "천장"을 규정한다 아무리 뛰어난 실행력이 있어도 시장의 총량을 초과하는 매출은 나지 않습니다. 이후 설명할 Zoom은 상장 당시 431억 달러의 시장 기회를 제시했고(Zoom Video Communications, 2019), 코로나 시기에 매출을 급히 늘린 후 성장률이 연 4% 대까지 급격히 둔화되었습니다(Zoom Video Communications, 2026). 시장의 천장에 도달한 사업은 다음 TAM을 찾지 못하면 성장이 멈춥니다.
셋째, TAM의 "정의 방식" 그 자체가 전략이다 2014년, Uber를 "세계 택시 시장의 일부를 차지하는 사업"으로 정의한 NYU 교수 Damodaran(2014)은 동사를 59억 달러로 평가했고, "자동차 보유의 대체로서 시장 자체를 확대하는 사업"으로 정의한 Gurley(2014)는 그 추정치가 25배 과소일 수 있다고 반박했습니다. 시장의 정의 하나로 TAM이 25배 변하고, 프로덕트·가격·전개 전략 모두가 변합니다. TAM 숫자 자체보다 "자사의 시장을 어떻게 정의할 것인가"라는 사고야말로 가치를 갖는 것입니다.
TAM·SAM·SOM의 산출 방법
적절한 산출 방법
실무에서 신뢰받는 것은 다음의 접근 방식과 그 조합이라고 할 수 있습니다.
보텀업(적립) 방식. "고객 수 × 단가"를 실제 고객 세그먼트와 가격 모델에서 적립하는 방법입니다. 예를 들어 Slack은 S-1에서 기업 규모 계층별로 "기업 수 × 예상 ARR"을 적립하여 시장 기회 280억 달러로 산정했습니다(Slack Technologies, 2019). HubSpot도 상장 당시 "북미 160만 개사 + 유럽 130만 개사의 중견 기업"이라는 고객 수 기반 제시를 하고 있습니다(HubSpot, 2014). 투자자가 가장 신뢰하는 것은 이 방식입니다. 자사의 과금 모델과 연결되어 있기 때문에 숫자에 설명 책임이 생깁니다.
밸류 시어리(가치 기반) 방식. 고객이 지금 그 과제 해결에 지불하고 있는 총액(대체 수단의 비용이나 인건비 포함)에서 제품이 제공하는 가치와 그 중 가격으로 회수할 수 있는 비율을 추정하여 역산하는 방법입니다(Corporate Finance Institute, n.d.; Toptal, n.d.). 기존 카테고리의 조사 레포트가 존재하지 않는 새로운 시장을 창조하는 제품에서는 이것이 사실상 유일한 선택지가 되는 경우가 많습니다.
이후 설명하는 AI에이전트 기업의 "소프트웨어 예산이 아닌 인건비 예산이 TAM"이라는 틀——Sequoia Capital이 "Service-as-a-Software"라고 부르며, 소프트웨어 시장(약 4,000억 달러)이 아니라 서비스·노동 시장(수조~10조 달러 규모)을 기회로 재정의한 것(Huang & Grady, 2024; Sequoia Capital, 2026)——은 이 밸류 시어리 방식의 현대판입니다.
톱다운 방식(보조적으로). 조사 회사(IDC, Gartner 등)의 시장 규모 레포트에서 출발하는 방법입니다. 객관성의 담보나 보텀업의 검산으로서는 유용합니다. Snowflake나 Datadog의 S-1처럼 IDC/Gartner 세그먼트 합산으로 TAM을 나타내는 것은 상장 당시의 표준 작법이기도 합니다(Snowflake, 2020; Datadog, 2019).
중요한 것은 현재의 TAM과 미래의 TAM을 구분하여 나타내는 것입니다. 우수한 사업 계획은 "지금 확실히 존재하는 시장(보텀업으로 보수적으로)"과 "행동 변용이 일어날 경우 열리는 시장(메커니즘 설명과 함께)"을 구분하여 제시합니다.
적절하지 않은 산출 방법
"거대 시장의 1%" 논법 "세계 식품 시장은 8조 달러. 그 0.1%를 차지하면 80억 달러"——이 계산에는 왜 0.1%를 차지할 수 있는지, 누가, 얼마에, 어떤 채널로 구매하는지라는 정보가 전혀 포함되어 있지 않습니다. Apple 초기의 에반젤리스트이자 투자자인 Guy Kawasaki는 이를 "Chinese Soda Lie"라고 부르며, 창업가가 피치에서 입에 올리는 정형화된 거짓 중 하나로 꼽습니다——"중국인의 1%가 마셔주면"이라고 하지만, 그 1%를 차지하는 것이 어렵고, 원래 1%만 노리는 회사는 투자 대상으로 재미있지 않습니다(Kawasaki, 2015). 투자자가 이 논법을 싫어하는 것은 사고의 포기를 나타내는 신호이기 때문입니다.
인접한 거대 시장을 TAM과 혼동하기 Beyond Meat는 "1.4조 달러의 세계 육류 시장"을 통상적으로 앞에 붙이고 상장했습니다(Beyond Meat, 2019). 그러나 동사의 실제 TAM은 "식물성 육류로 대체해도 된다고 생각하는 소비자의 지출"이며, 이는 육류 시장과는 별개입니다——상장 당시부터 "동사의 시장은 1.5조 달러가 아니라 식물성 육류 카테고리의 50억 달러 전후로 측정해야 한다"는 지적이 있었습니다(Valuentum Securities, n.d.). 실제로 매출은 2021년 약 4.6억 달러를 피크로 2025년에는 2.76억 달러까지 감소했습니다(Beyond Meat, 2026). "거대한 옆의 시장"은 자사의 TAM이 아닌 것입니다.
스톡과 플로우의 혼동 "일본 가정에는 수조 원대의 불용품(숨겨진 자산)이 잠자고 있다"는 Mercari 초기에 자주 사용되던 틀(みんなのかくれ資産調査委員会, 2018)은 자산의 총량(스톡)이지 연간 거래액(플로우)이 아닙니다. 실제 프리마켓 시장(연간 유통액)은 경제산업성 조사에서 그 수십 분의 일의 규모입니다(経済産業省, 2024). 스톡과 플로우, 지출 총액과 획득 가능한 레벨의 레버뉴 혼동은 빈번히 일어나는 실수입니다.
톱다운 단독 제시 조사 레포트의 숫자를 그대로 붙이는 것 자체가 문제인 것이 아니라, 이를 자사의 고객 정의·가격과 연결하지 않는 것이 문제입니다. 레포트의 시장 정의와 자사의 사업 범위는 대부분의 경우 일치하지 않습니다. MIT의 창업 교육 프로그램을 이끄는 Aulet는 조사 레포트의 인용이 아니라 구체적인 최종 사용자의 프로필에서 적립하는 보텀업 계산을 시장 규모 산정의 원칙으로 삼고 있습니다(Aulet, 2013).
목표로 삼아야 할 TAM의 크기의 목안
VC 조달을 목표로 하는 경우, 미국에서는 대체로 다음과 같은 상장 기준이 공유되고 있습니다. TAM이 10억 달러(약 1,500억 엔)미만의 사업은 벤처 스케일로 간주되기 어렵고, 시리즈A 이후 조달에서는 수십억~수백억 달러 규모의 TAM 제시가 사실상의 표준입니다. 이는 펀드의 산술에서 역산할 수 있습니다. 펀드가 투자처 1사에 「펀드를 회수」하는 리턴을 요구하는 것이 전제인 한, 그 회사가 수천억 엔의 매출에 도달할 수 있는 여지, 즉 최소한 수천억~수조 엔의 시장이 필요하기 때문입니다.
다만 이 상장 기준에는 3가지 중요한 유보 사항이 있습니다.
첫째, 초기 시장은 작아도 좋습니다——오히려 작을수록 좋습니다. Amazon은 1997년 상장 당시, 「미국 서적 시장 260억 달러」라는, 소매 전체에서 보면 틈새 시장을 진입점으로 삼았습니다(Amazon.com, 1997). 현재의 매출은 7,169억 달러로, 당시 인용한 세계 서적 시장(820억 달러)의 약 9배입니다. 피터 틸의 「작은 시장을 독점하라」는 조언 그대로, 이길 수 있는 작은 시장(쐐기)과 그곳에서 연결되는 큰 시장(TAM 확장 경로)의 세트로 생각하는 것이 정답입니다.
둘째, TAM은 정적이 아닙니다. ServiceNow의 상장 당시(2012년), 동사의 핵심 시장인 IT서비스 매니지먼트는 약 15억 달러에 불과하다고 여겨져, 공매도 펀드로부터 「시장이 너무 작다」고 공격받았습니다(Kerrisdale Capital, 2012). 현재의 매출은 약 133억 달러——당시의 「시장 전체」의 약 9배입니다. 제품이 시장을 확대한 것입니다. 반대로, TAM의 숫자가 크더라도 시장이 이에 응하지 않을 수도 있습니다(제6장에서 다룹니다).
셋째, VC를 사용하지 않으면 목안이 바뀝니다. 대기업의 신규 사업이라면 「3~5년 안에 매출 100억 엔이 보이는 시장인가」, 부트스트랩이라면 「틈새시장이더라도 높은 수익률로 지킬 수 있는 시장인가」가 문제가 됩니다. TAM의 「정답의 크기」는 자본 정책과 출구 설계에 종속됩니다.
유명 기업 30사의 TAM과 실제 매출
상장 당시의 목론서(S-1 등)에 기재된 TAM, 최근의 매출, 그리고 선언한 TAM에 대한 최근 매출의 달성도(%)를 비교합니다.
실례
상장 당시의 목론서(S-1 등) 등에서 선언된 TAM, 최근의 매출, 그리고 선언 TAM에 대한 최근 매출의 달성도(%)를 비교합니다. 회사가 금액의 TAM을 공표하지 않은 경우, 당시의 시장 데이터에서 보충한 참고값(※표)을 사용하고 있습니다. 달성도는 어디까지나 목안으로 봐주십시오.
- Uber(배차 앱) — TAM:$5.7T·개인 모빌리티 시장(2019년 S-1)/직근 매출:$52.0B(2025)/달성도:0.9%. 단 2008년 시드 자료의 「미국 택시 시장$4.2B」 비로는 1,238%(약 12배). 시장을 맞춘 것이 아니라 확대한 대표 사례.
- ServiceNow(IT 업무 관리 클라우드) — TAM:$1.5B·ITSM 시장(2012)/직근 매출:$13.3B(2025)/달성도:887%. 「시장이 너무 작다」고 공매도된 시장의 약 9배로 성장.
- Amazon(EC·클라우드) — TAM:$82B·세계 서적 시장(1997)/직근 매출:$716.9B(2025)/달성도:874%. 서적이라는 쐐기에서 「모든 것을 파는 점포」와 AWS로.
- Salesforce(고객 관리 클라우드) — TAM:$7.1B·CRM 시장(2004)/직근 매출:$41.5B(2026년 1월기)/달성도:585%. 당시 CRM 시장 전체의 약 6배.
- Netflix(동영상 배송) — TAM:$21B·미국 홈비디오 시장(2002)/직근 매출:$45.2B(2025)/달성도:215%. 구 시장을 대체하고, 스트리밍이라는 신 시장을 창출.
- Spotify(음악 스트리밍) — TAM:약$17B·세계 음악 녹음 시장(2017)※/직근 매출:€17.0B(2025)/달성도:약110%. 상장 당시 음악 산업 전체 규모를 1사에서 초과.
- Workday(인사·재무 클라우드) — TAM:$39B·ERM 시장(2012)/직근 매출:$9.6B(2026년 1월기)/달성도:25%.
- Shopify(EC 사이트 구축 플랫폼) — TAM:약$46B·세계 SMB용 커머스(2015)※/직근 매출:$11.6B(2025)/달성도:약25%. 엔터프라이즈용으로 TAM을 계속 재정의.
- Canva(온라인 디자인 도구) — TAM:약$15B·디자인 소프트웨어 시장(창업기)※/직근 매출:연환산$3.5B(2025, 비상장·보도 기반)/달성도:약23%. 아마추어용에서 Adobe 영역으로.
- CrowdStrike(사이버 보안) — TAM:$24.6B(2019)/직근 매출:$4.8B(2026년 1월기)/달성도:20%. TAM 자체를 반복적으로 상향 재산정.
- Atlassian(개발자용 협업 도구) — TAM:$35B(2015)/직근 매출:$5.2B(2025년 6월기)/달성도:15%. 착실한 복리 성장.
- Zoom(비디오 회의) — TAM:$43.1B·UC&C(비디오 통화) 시장(2019)/직근 매출:$4.9B(2026년 1월기)/달성도:11%. 코로나 팬데믹 급증 후, 성장률 4% 대로 포화.
- Twilio(통신 API) — TAM:$45.4B(2016)/직근 매출:$5.1B(2025)/달성도:11%. 거의 틀에 맞춰 성장.
- Toast(음식점용 POS·업무 시스템) — TAM:$55B·레스토랑테크 지출 예측(2021)/직근 매출:$6.2B(2025)/달성도:11%. 시장 내 점유율을 착실히 확대 중.
- Sea(동남아시아의 EC·게임·금융) — TAM:약$200B·동남아시아 디지털 경제 예측(2017)※/직근 매출:$22.9B(2025)/달성도:약11%. 시장의 성장과 함께 확대.
- Datadog(시스템 모니터링 도구) — TAM:$35B(2019)/직근 매출:$3.4B(2025)/달성도:10%. +28% 성장을 계속.
- Coupang(한국의 EC) — TAM:$470B·한국 소매/외식/여행 지출(2021)/직근 매출:$34.5B(2025)/달성도:7.3%. 한국 프레임을 대만 등으로 확장 중.
- Snowflake(클라우드 데이터 기반) — TAM:$81B(2020)/직근 매출:$4.5B(2026년 1월기)/달성도:6%. TAM도 재산정으로 확대 중.
- Dropbox(클라우드 스토리지) — TAM:$50B(2018)/직근 매출:$2.5B(2025)/달성도:5%. 이 수준에서 성장 정체·감수로.
- Tesla(전기자동차) — TAM:약$2T·세계 자동차 시장(2010)※/직근 매출:$94.8B(2025)/달성도:약4.7%. 프리미엄 EV 틈새시장의 약 1,000배로 성장도, 2025년에 첫 감수.
- DoorDash(푸드 배달) — TAM:$302.6B·미국 외식 테이크아웃 지출(2020)/직근 매출:$13.7B(2025)/달성도:4.5%. 식품·소매·해외로 틀 확장
- HubSpot(마케팅·영업 지원 클라우드) — TAM:약$76B(후년의 회사 공표값)※/직근 매출:$3.1B(2025)/달성도:약4%. 상장 당시는 「중견 기업 290만사」라는 사수 기반의 제시.
- Palantir(데이터 분석 플랫폼) — TAM:$119B(2020)/직근 매출:$4.5B(2025)/달성도:3.8%. +56% 성장으로 가속 중.
- Figma(디자인 협업 도구) — TAM:$33B(2025)/직근 매출:$1.1B(2025)/달성도:3.2%. 상장 직후, +41% 성장.
- Peloton(가정용 피트니스 바이크·배송) — TAM:약$100B·세계 피트니스 시장(2019)※/직근 매출:$2.5B(2025년 6월기, 4기 연속 감수)/달성도:약2.5%. 상장 당시는 「미국 6,700만 세대」라는 세대수 기반의 제시로 수요를 과대평가.
- 메르카리(프리마 앱) — TAM:7.6조 엔·일본 가정의 「숨겨진 자산」(2018)※/직근 매출:1,926억 엔(2025년 6월기)/달성도:2.5%. 국내에서는 성숙, 성장은 한 자리%에
- Airbnb(민박·숙박 예약) — TAM:$3.4T·숙박+경험 지출(2020)/직근 매출:$12.2B(2025)/달성도:0.4%. 고성장이어도 TAM의 1% 미만. TAM은 예측이 아니라 틀이라는 좋은 예입니다.
- Instacart(식료품 배송 대행) — TAM:$1.1T·미국 식품 소매(2023)/직근 매출:$3.7B(2025)/달성도:0.3%. 거대 TAM이어도 성장은 +11% 정도
- Stripe(온라인 결제) — TAM:약$6T·세계 EC 시장(2024)※/직근 매출:추정$5B 초과(2024, 보도 기반)/달성도:약0.1%. 공식 틀은 「인터넷의 GDP」라는 확대하는 모수 그 자체.
- Beyond Meat(식물 유래 대체육) — TAM:$1.4T·세계 식육 시장(2019)/직근 매출:$0.28B(2025)/달성도:0.02%. 인접한 거대 시장은 자사의 TAM이 아니었습니다.
- Robinhood(주식 투자 앱) — TAM:$50T·미국 개인 금융 자산(2021)/직근 매출:$4.5B(2025)/달성도:0.009%※(자산 스톡 비이므로 참고). 부진 후, 암호 자산 등으로 재가속.
※표는, 회사가 금액 TAM을 공표하지 않았거나(또는 자산·시가총액·사수 등 매출과 비교할 수 없는 기준이었음) 필자가 당시의 시장 데이터에서 보충한 참고값
경향
이 표에서는 3가지 패턴을 읽을 수 있습니다.
패턴1:승자는 TAM을 「맞춘」것이 아니라 「확대한」것 Amazon, Salesforce, ServiceNow, Netflix, Uber의 최근 매출은 모두 상장 당시·창업 당시에 인용한 시장의 수배——달성도로는 200~1,200%——에 이르렀습니다. 초기 TAM의 명중률로 보면, 그들은 전원 「외쳤습니다」. 상향입니다. 공통점은 제품이 고객의 행동 양식을 바꾸어, 시장의 총량 그 자체를 확대시켰다는 것입니다. 2014년, 뉴욕대학의 다모다란 교수가 Uber를 「세계 택시 시장 1,000억 달러×점유율 10%」로 59억 달러로 평가한 데 대해(Damodaran, 2014), 벤치마크의 빌 갤리는 「Uber는 기존 시장을 빼앗는 것이 아니라, 차 소유의 대체로서 시장을 수배로 확대한다. 견적은 25배 어긋날 가능성이 있다」고 반박했습니다(Gurley, 2014). 결과는 갤리의 압승입니다. Uber의 최근 유통총액은 1,930억 달러에 이르렀습니다(Uber Technologies, 2026).
패턴2:TAM의 천장은 실존한다 Zoom은 선언한 TAM(431억 달러)의 약 11%에서 성장률이 한 자리로 떨어졌습니다. Dropbox는 500억 달러 초과의 시장을 내세웠지만, 매출 25억 달러(달성도 5%)에서 두부가 되어, 감수로 전환했습니다. 메르카리도 국내 프리마 시장의 성숙과 함께 성장률이 한 자리가 되었습니다. 시장이 유한한 이상, 어디선가 「다음 TAM」으로의 확장(Zoom의 전화·콘택트센터, 메르카리의 핀테크·미국)이 필요하게 되고, 그에 실패하면 성장이 멈춥니다. 흥미로운 점은, 달성도 10~25%의 존에 감속 기업이 집중되어 있다는 것입니다. TAM의 2~3할을 취한 정도가, 실무상의 「천장의 시작」인지도 모릅니다.
패턴3: 거대한 TAM이 성장을 보장하지 않는다 Instacart(달성도 0.3%)의 성장률은 +11%에 그쳤으며, Peloton과 Beyond Meat(달성도 0.02%)는 계속 매출 감소가 이어지고 있습니다. 달성도가 낮음 = 성장 여지가 크다는 등식은 항상 성립하지 않습니다. TAM의 크기와 고객이 해당 제품으로 전환하는 속도·지속성은 완전히 별개의 변수라는 점이 분명해집니다.
AI 에이전트 기업의 TAM
지금 TAM 논의가 가장 첨예화되고 있는 분야가 AI 영역입니다. 핵심은 "AI는 소프트웨어 지출이 아니라 노동(인건비) 지출을 획득한다"는 TAM의 재정의입니다. 세계 클라우드 소프트웨어 시장이 약 4,000억 달러인 데 반해, 서비스·노동 시장은 수십 조 달러 규모입니다. Sequoia Capital은 이를 "Service-as-a-Software(서비스의 소프트웨어화)"라 부르며 10조 달러급 기회로 자리매김했습니다. 2026년 3월 에세이에서는 "다음 1조 달러 기업은 소프트웨어를 팔지 않는다. 일 자체를 판다"고 하며, "소프트웨어에 1달러가 쓰일 때마다 서비스에는 6달러가 쓰인다"는 비율을 제시했습니다(Sequoia Capital, 2026). Foundation Capital(n.d.)도 마찬가지로 영업·개발·인사 등의 인건비와 BPO 지출을 합산한 4.6조 달러라는 추정치를 제시했습니다.
범용 AI 기업
- OpenAI — TAM 프레임워크: "글로벌 지식 노동의 대체·증강"(세계 지식 노동 인건비 약 $25T※)/연간 환산 매출: 2026년 중반에는 250억 달러/달성도: 약 0.1%/평가액: 852억 달러(2026년 3월 자금 조달 시)(OpenAI, 2026). 2030년 매출 2,800억 달러를 목표로 한다는 한편, 2026년에도 270억 달러 규모의 자금 소모가 예상되고 있으며, "인류의 노동 시장"이라는 사상 최대 규모의 TAM 설정이 사상 최대 규모의 선행 투자를 정당화하는 구조입니다.
- Anthropic — TAM 프레임워크: 엔터프라이즈 지식 노동(동상 약 $25T※)/연간 환산 매출: 2026년 4월에 300억 달러/달성도: 약 0.1%/평가액: 965억 달러로 비공개 IPO 신청 보도(2026년 6월)(Fortune, 2026). CEO 다리오 아모데이는 "화이트칼라 초급 직무의 절반이 5년 내 사라질 수 있다"며 TAM을 노동 시장으로 언급하는 한편, 2026년에는 "90%를 자동화하면 남은 10%의 인간 생산성이 10배 증가한다"(제본스의 역설)며 대체가 아닌 확장의 프레임워크에도 언급하고 있습니다.
- Google(Gemini) — TAM 프레임워크: 기존 클라우드 사업으로의 AI 통합(세계 클라우드 시장 약 $700B※)/관련 매출: 클라우드 사업이 연간 환산 700억 달러 이상, +60% 성장(Alphabet, 2026)/달성도: 약 10%(클라우드 시장 대비). TAM을 "별도 항목"이 아닌 기존 사업의 성장률로 회수하는 전략입니다.
산업 특화 AI 에이전트
- Harvey(법무) — TAM 프레임워크: 법무 서비스 시장 $1T(기존 법무 소프트웨어 지출은 $40B에 불과)/최근 ARR: $190M(2026년 1월)/달성도: 0.02%/평가액: $11B(2026년 3월)
- Cursor/Anysphere(소프트웨어 개발) — TAM 프레임워크: 소프트웨어 엔지니어 인건비 $1.5T 초과/최근 ARR: $2B(2026년 2월)/달성도: 0.13%/평가액: $29.3B, $50B에서 조달 협상 중으로 보도
- Cognition/Devin(소프트웨어 개발) — TAM 프레임워크: "소프트웨어 팀의 대체"(동상 $1.5T※)/최근 ARR: 약 $492M(2026년 5월)/달성도: 약 0.03%/평가액: $26B(2026년 5월)
- Sierra(고객 서비스) — TAM 프레임워크: 고객 서비스 지출 $400B/년/최근 ARR: $150M+(2026년 중반)/달성도: 0.04%/평가액: $15.8B(2026년 5월)
- Glean(사내 검색) — TAM 프레임워크: 기업의 지식 노동 전반/최근 ARR: $300M(2026년 5월)/달성도: —(금액 TAM 제시 없음)/평가액: $7.2B(2025년 6월)
- OpenEvidence(의료) — TAM 프레임워크: 의사 대상 제약 광고 $20~25B/최근 매출: $100M+(2026년 1월)/달성도: 약 0.4~0.5%/평가액: $12B(2026년 1월)
- Decagon(고객 지원) — TAM 프레임워크: 지원 인건비 대체(동상 $400B※)/최근 ARR: 약 $35M(추정)/달성도: 약 0.009%/평가액: $4.5B(2026년 1월)
※ 표시는 회사가 금액 TAM을 공개하지 않았기 때문에 필자가 인접 시장·노동 지출 데이터에서 보완한 참고값입니다.
이 계산을 해보니 드러나는 점이 하나 있습니다. 달성도가 최고인 Cursor도 0.13%, 대부분은 0.1% 미만입니다. 즉, 노동 TAM론을 액면 그대로 받아들이면 AI 에이전트 각사는 여전히 시장의 입구의 입구에 있다는 뜻입니다. 이는 "성장 여지가 거대하다"고도, "TAM 프레임워크가 여전히 가설에 불과하다"고도 읽을 수 있는 수치로, 본문 제5장의 "평가액은 TAM의 선식(先食い)"이라는 관점을 정량적으로 보강하는 자료가 됩니다. 본문에 포함시킬 경우, 이 한 문장을 글머리 기호 바로 다음에 놓기를 추천합니다.
추세
여기서 주목할 점은 3가지입니다.
첫째, Harvey의 "법무 서비스 1조 달러 vs 법무 소프트웨어 400억 달러"라는 대비가 수직 AI의 TAM 재정의를 가장 명확하게 보여줍니다(CNBC, 2026b). 기존 리걸테크는 소프트웨어 예산(400억 달러)을 놓고 경쟁했지만, AI 에이전트는 변호사의 노동 시간 자체(1조 달러)에 가격을 책정할 수 있습니다. Sierra가 "건당 과금" 성과 보상형을 채택하는 것도 같은 사상입니다.
둘째, 성장 속도가 TAM론의 설득력을 뒷받침하고 있습니다. Cursor는 12개월에 ARR 1억 달러 → 20억 달러, Harvey는 5개월에 1억 달러 → 1.9억 달러로 SaaS 시대 우량 기업의 수배 속도로 성장하고 있습니다(TechCrunch, 2026).
셋째, 다만 평가액은 TAM의 선식(先食い)입니다. Decagon은 ARR 약 3,500만 달러에 대해 평가액 45억 달러(약 130배)로, 노동 TAM론을 전제하지 않으면 설명할 수 없는 수준이며(Bloomberg, 2026), TAM 가설이 빗나간 경우의 조정 위험도 동시에 보여줍니다. a16z의 데이비드 하이버의 "수직 AI에서는 시장 구조 자체가 새로운 TAM이다"라는 말은 시장 규모의 총액보다 "그 업계의 구매 구조·규제·데이터의 소재"가 더 중요함을 암시합니다.
실패의 사례와 요인
실제 사례
시장의 크기는 필요조건조차 아니라는 것을 퇴장한 기업들이 보여줍니다.
- WeWork(코워킹 스페이스) — 내건 시장: "공간의 서비스화"를 내건 거대 부동산 시장/조달액·평가액: 약 $12.8B 조달, 피크 평가액 $47B/결말: 2023년 미국 연방파산법 11조 신청. 평가액의 90% 이상이 소실
- Quibi(모바일 동영상 배급) — 내건 시장: 모바일 단편 동영상이라는 신규 카테고리/조달액: 출시 전 $1.75B 조달/결말: 2020년 출시 후 불과 6개월 만에 청산. 수요 자체가 존재하지 않았음
- Katerra(건설테크) — 내건 시장: 세계 건설 시장(~$12T)/조달액: 약 $2B 조달(소프트뱅크 주도)/결말: 2021년 파산. 업계의 하청 구조를 바꾸지 못함
- Convoy(트럭 배차) — 내건 시장: 미국 트럭 운송 $800B/조달액·평가액: 약 $1B 조달, 피크 평가액 $3.8B/결말: 2023년 갑작스런 사업 중단. 기술을 조달액의 약 2%에 Flexport에 매각
- Olive AI(의료 행정 자동화) — 내건 시장: 미국 의료 행정 비용 자동화/조달액·평가액: 약 $850M 조달, 피크 평가액 $4B/결말: 2023년 해산·사업 매각. 실태는 "AI 껍질을 뒤집어쓴 수작업"이라고 보도됨
- Theranos(혈액 검사) — 내건 시장: 미국 임상 검사 시장(~$75B)/조달액·평가액: $700M+ 조달, 피크 평가액 $9B/결말: 기술이 끝까지 작동하지 않았으며, 창업자가 사기죄로 수감
- MoviePass(영화 무제한 구독) — 내건 시장: 미국 영화 흥행 $11B+ 관객 데이터 사업/조달액: 약 $200M 소모/결말: 2019년 서비스 중단, 모회사는 파산. 사용할수록 적자가 되는 구조였음
- Babylon Health(AI 원격 의료) — 내건 시장: 글로벌 원격 의료/평가액: SPAC 상장 시 $4.2B/결말: 2023년 파산·사업 매각. 환자가 증가할수록 적자가 늘어났음
실패 요인
실패 요인은 놀랍도록 공통적입니다.
요인 1: TAM은 수요가 아닙니다. CB Insights가 스타트업 483개 기업의 사후 검증을 집계한 유명한 분석에서는 최대의 사인이 "시장 수요가 없었다"(42%)로, "자금 부족"(29%)을 상회합니다(CB Insights, 2021). Quibi는 17억 5천만 달러의 자금과 일류 경영진이 있었지만, 모바일 전용·유료 단편 드라마라는 상품에 대한 수요 자체가 존재하지 않았으며, 무료의 TikTok과 YouTube와의 경쟁 속에서 출시 6개월 만에 청산되었습니다(NBC News, 2020). 시장 규모 슬라이드는 수요를 1달러도 생성하지 않습니다.
요인 2: 단위 경제학의 붕괴는 규모로 치료되지 않습니다. MoviePass는 월 9.95달러로 "영화 무제한 시청"을 판매하면서 거의 정가로 티켓을 구매했습니다. 회원들은 손익분기점(월 0.77편)을 크게 초과하는 월 2.11편을 시청했으므로, 사용할수록 적자가 늘어나는 구조 속에서 300만 명을 모았고, 월 2,000만 달러 이상의 소진으로 힘이 다했습니다(이후 경영진은 증권 사기로 유죄 판결을 받았습니다)(Yahoo Finance, 2022). Babylon Health 역시 NHS로부터 환자 1인당 연 2~3회 진료비를 받으면서 실제로는 6~7회 이용되었고, "환자가 증가할수록 적자"라는 구조를 CEO 자신이 인정했습니다(Hospitalogy, 2023; TechCrunch, 2023). TAM이 아무리 크더라도 1건당 경제성이 음수라면 성장은 죽음의 시기를 앞당길 뿐입니다.
요인 3: 저마진 산업에 "테크 기업의 배수"를 끌어들입니다. WeWork(부동산), Katerra(건설), Convoy(운송)는 모두 거대하지만 구조적으로 저마진인 산업을 "기술로 재발명한다"고 표방했습니다. 그러나 15년 임차계약과 월정액 회원의 기간 미스매치를 안고 있던 WeWork는 2023년 미국 연방파산법 11장을 신청했고(WeWork, 2023), Katerra는 기존의 하도급 구조를 버리지 않는 발주자 앞에서 패했으며 — Axios는 이를 "(테크 기업의) 패턴 매칭 실패"로 총괄했습니다(Axios, 2021) — Convoy는 기술로는 개선되지 않는 중개 마진과 운임 시황 악화로 갑자기 중단되었습니다(Fortune, 2023). TAM의 크기는 그 시장이 취하기 어려운 정도와 무관합니다.
요인 4: 기술이 TAM의 이야기를 따라가지 못합니다. Theranos의 혈액 검사 기술은 끝까지 주장대로 작동하지 않았고, 거대 시장의 이야기가 9억 달러의 조달과 90억 달러의 평가액을 계속 지탱했습니다(Carreyrou, 2018). Olive AI는 "AI"를 표방하면서 실제의 대부분이 수작업을 수반하는 정형 업무 자동화였다고 Axios의 조사보도가 지적했으며, 2023년에 해산했습니다(Axios, 2023). Hyperloop One의 유인 시험의 최고 속도는 172km — 공약의 15% 미만 — 로 2023년에 활동을 종료했습니다(Bloomberg, 2023). AI 붐인 지금, 가장 재현되기 쉬운 실패 유형일 것입니다.
요인 5: 풍부한 자본이 PMF의 부재를 덮습니다. 위의 경우 중 Katerra, Convoy, Better.com, Zume Pizza는 모두 SoftBank 계열의 대규모 투자를 받았습니다(Axios, 2021, 2023). WeWork의 내막을 쫓은 기록이 묘사한 대로, 거대한 자본은 창업자의 이야기에 대한 확신을 강화하고, 본래 초기에 나타나야 할 "시장으로부터의 부정 신호"를 수년 단위로 지연시킵니다(Brown & Farrell, 2021).
TAM에 관한 최신 연구
TAM 자체에 관한 학술 심사 연구는 많지 않지만, 관련 영역에는 지식이 축적되어 있습니다. 다음의 4가지가 있습니다.
(1) 기업가는 시장을 어떻게 잘못 보는가 — 과신 연구. 고전은 Camerer와 Lovallo(1999)의 실험 연구로, 보상이 상대적 기술에 의존하는 시장에서는 진입이 과다해지고 산업 전체의 이익이 음수가 됨을 보였습니다. 핵심 메커니즘은 "참조 집단의 무시" — 자신과 마찬가지로 자신감 있는 경쟁자가 동시에 진입할 것을 반영하지 못하는 인지의 습벽입니다. TAM 시산에 빗대면, "시장의 1%"라는 논법의 위험성은 다른 100개 회사도 똑같은 1%를 차지하려는 점에 있습니다. 더 새로운 Feiler와 Tong(2022)의 연구는 노이즈가 많은 수요 신호를 그대로 예측값으로 사용하면 가장 크게 보이는 기회일수록 체계적으로 과대평가됨을 이론과 실험으로 보였습니다. 여러 시장 기회 중 "가장 TAM이 클 것 같은 것"을 선택하는 행위 자체가 통계적으로 낙관 편향을 내장하고 있다는 것입니다. 한편 Cassar(2010)에서는 공식적인 재무 예측을 작성한 기업가가 오히려 예측이 낙관으로 편향된다는 결과가 나왔으며, 정교한 스프레드시트가 "내부의 관점"을 강화해 버리는 위험을 시사합니다. 반면 Chwolka와 Raith(2023)의 비판적 검토는 과신이 진입에 미치는 영향이 양(+)일 수도 음(-)일 수도 있다고 하며, "기업가는 과신하고 있다"는 단순한 이야기에 수정을 촉구하고 있습니다.
(2) 존재하지 않는 시장을 어떻게 예측하는가 — 보급 모델과 외부의 관점. 신시장 수요 예측의 고전은 Bass(1969)의 보급 모델로, 혁신자 계수와 모방 계수에서 채택 곡선을 그립니다. 근년에는 유사 상품군의 데이터에서 머신러닝으로 출시 전 Bass 파라미터를 추정하는 연구(Lee et al., 2014) 등 "유사 사례에서 외삽한다"는 방향으로 발전하고 있습니다. 이는 Kahneman과 Tversky의 "외부의 관점"을 Flyvbjerg(2006)가 제도화한 참조 클래스 예측과 같은 사상입니다. 메가 프로젝트 연구에서는 내부의 관점에 의한 예측이 중앙값에서 50~100%의 초과(비용)를 낳는 반면, 유사 사안의 분포에서 예측하면 P50(중앙값)의 10~20% 이내에 수렴함을 알려져 있습니다. TAM 시산에 대한 함의는 명확합니다. 자사의 적산 계산뿐만 아니라 "같은 카테고리에서 과거에 입장한 사업은 5년 차에 얼마의 매출이 되어 있었는가"라는 분포를 반드시 참조해야 한다는 것입니다. 참고로, 이 수법의 방법론적 과제를 정리한 검토가 2025년에도 나왔으며(Production Planning & Control 저널), 연구는 현재 진행 중입니다.
(3) 투자자는 시장과 팀 중 어느 것을 보고 있는가. Gompers 등(2020)에 의한 885명의 기관 투자자 VC에 대한 대규모 조사에서는 VC가 안건 선정에서도 성공 요인의 귀인에서도 "팀"을 시장이나 기술보다 중시한다고 답했습니다. AngelList에서의 무작위화 실험(Bernstein et al., 2017)에서도 엔젤 투자자가 반응하는 것은 창업팀의 정보이며, 트랙션이나 시장 정보가 아니었습니다. 그런데 Kaplan 등이 VC 투자처를 사업 계획서에서 IPO까지 추적한 연구(Kaplan et al., 2009)에서는 사업 내용(=시장)이 놀랍도록 안정적인 반면, 경영진은 빈번하게 교체됨(CEO 존속률 44%)이 드러났고, "한계에서는 기수(팀)가 아니라 말(사업·시장)에 걸어라"라고 결론지었습니다. 투자자가 말하는 바(팀 우선)와 데이터가 보여주는 구조(시장은 바꾸기 어렵고, 사람은 바꿀 수 있음) 사이에는 긴장이 있으며, 이는 TAM 심사의 중요성을 역측에서 뒷받침하는 근거라고 할 수 있습니다.
(4) 시장의 가설을 어떻게 검증하는가 — "과학자로서의 기업가". Camuffo 등(2020)에 의한 이탈리아의 116개 기업을 대상으로 한 RCT에서는 시장 가설을 명시적으로 세우고 과학적으로 검증하도록 훈련받은 기업가가 대조군보다 매출이 높았고, 안 되는 사업을 더 빨리 접고, 더 정확하게 피벗했습니다. 759개 기업·4가지 RCT에서의 대규모 추적 재시험(Camuffo et al., 2024)에서도 결과가 재현되었습니다. TAM 맥락에서의 해석은 이렇습니다. TAM은 "계산해서 끝나는 수치"가 아니라 "검증해야 할 가설"입니다. 시장 규모의 시산은 그것을 구성하는 가정(고객수, 전환율, 지불 의사액)으로 분해되고, 가장 불확실한 가정부터 순서대로 실지 검증될 때, 비로소 의사결정에 도움이 됩니다.
마치며
요점은 다음과 같습니다.
TAM은 매출 예측이 아니라 사업의 상한과 시장의 정의에 관한 가설입니다. Uber의 평가가 시장의 정의 하나로 25배 변했듯이, 수치 자체보다 "자사의 시장을 어떻게 정의할 것인가"라는 사고가 가치를 가집니다. TAM의 수치 단독은 성공을 거의 예측하지 않으며, TAM을 구성하는 가정의 질과 그것을 검증하는 프로세스의 질은 성과를 예측합니다.
- VC의 멱법칙이 스타트업의 TAM 요건을 결정합니다. 리턴의 대부분은 소수(%)의 대당첨이 만들기 때문에 VC는 모든 안건에 "1사로 펀드를 회수할 수 있는 규모(TAM 10억 달러 초과)"를 요구합니다. 반대로 VC 조달을 하지 않는 사업(대기업의 신규 사업 등)에서는 요구 수준이 훨씬 더 유연해도 좋습니다.
- 산출은 상향식(Bottom-up)이 원칙입니다. "거대 시장의 1%" 논법, 인접 시장과의 혼동(Beyond Meat), 스톡과 플로우의 혼동(숨겨진 자산)은 사고 포기의 신호로 간파됩니다.
- 승자는 TAM을 "맞춘" 게 아니라 "넓혔습니다." Amazon, ServiceNow, Uber의 매출은 선언한 TAM의 수배(달성도 200~1,200%)에 이른 반면, 거대 TAM을 표방한 Quibi나 WeWork는 퇴장했습니다. 성패를 나누는 것은 시장의 크기가 아니라 수요의 실재와 단위 경제학입니다. 그리고 최초의 쐐기가 될 시장은 작을수록 좋고, 동시에 인접 시장의 확장이 있는 시장이 바람직합니다.
- AI 에이전트에서는 TAM이 "소프트웨어 예산"에서 "인건비 예산"으로 자릿수가 하나 바뀐다고 해서 학술 연구가 보여주듯이 크게 보이는 시장일수록 과대평가되기 쉽습니다. TAM은 계산해서 끝나는 수치가 아니라 외부의 관점(유사 사례의 분포)으로 계속 검증해야 할 가설입니다.
참고문헌
학술 문헌
- Anderson, J. C., & Narus, J. A. (1998). Business marketing: Understand what customers value. Harvard Business Review, 76(6), 53–65.:고객에게 있어서의 가치를 금액으로 정량화하고 가격 책정의 근거로 삼는 "가치 이론"의 토대가 된 논문
- Bass, F. M. (1969). A new product growth model for consumer durables. Management Science, 15(5), 215–227.:혁신자 계수와 모방 계수에서 신제품의 보급 곡선을 예측하는 수요 예측의 고전적 모델을 제시한 논문
- Bernstein, S., Korteweg, A., & Laws, K. (2017). Attracting early-stage investors: Evidence from a randomized field experiment. The Journal of Finance, 72(2), 509–538.:엔젤 투자자는 창업팀의 정보에는 반응하지만 트랙션이나 시장 정보에는 반응하지 않음을 무작위 실험으로 보여준 논문
- Camerer, C., & Lovallo, D. (1999). Overconfidence and excess entry: An experimental approach. American Economic Review, 89(1), 306–318.:기업가의 과신(특히 경쟁사도 동일하게 자신감을 가지는 것의 과소평가)이 시장으로의 과잉 진입을 초래함을 실험으로 보여준 고전 논문
- Camuffo, A., Cordova, A., Gambardella, A., & Spina, C. (2020). A scientific approach to entrepreneurial decision making: Evidence from a randomized control trial. Management Science, 66(2), 564–586.:시장 가설을 과학적으로 검증하도록 훈련받은 기업가는 매출·철수 판단·피벗의 질이 향상됨을 RCT로 보여준 논문
- Camuffo, A., Gambardella, A., Messinese, D., Novelli, E., Paolucci, E., & Spina, C. (2024). A scientific approach to entrepreneurial decision-making: Large-scale replication and extension. Strategic Management Journal, 45(6), 1209–1237.:위의 「과학자로서의 기업가」 효과를 759개 기업·4가지 RCT로 재현한 대규모 추적연구
- Cassar, G. (2010). Are individuals entering self-employment overly optimistic? An empirical test of plans and projections on nascent entrepreneur expectations. Strategic Management Journal, 31(8), 822–840.:공식적인 재무 예측을 작성한 기업가가 오히려 낙관 편향이 강해짐을 보여준 논문
- Chwolka, A., & Raith, M. G. (2023). Overconfidence as a driver of entrepreneurial market entry decisions: A critical appraisal. Review of Managerial Science, 17(3), 985–1016.:「기업가는 과신한다」는 통설을 재검토하여 과신의 영향이 긍정적일 수도, 부정적일 수도 있음을 주장한 비판적 검토
- Feiler, D., & Tong, J. (2022). From noise to bias: Overconfidence in new product forecasting. Management Science, 68(6), 4685–4702.:노이즈가 많은 수요 예측 중에서 「가장 크게 보이는 기회」를 선택하는 행위 자체가 체계적인 과대 평가를 초래함을 보여준 논문
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15.:유사 프로젝트의 성적 분포로부터 예측하는 「레퍼런스 클래스 예측(외부 관점)」을 제도화한 논문
- Gompers, P. A., Gornall, W., Kaplan, S. N., & Strebulaev, I. A. (2020). How do venture capitalists make decisions? Journal of Financial Economics, 135(1), 169–190.:885명의 기관 투자자 VC를 대상으로 한 조사에서 프로젝트 선정 시 「팀」이 시장이나 기술보다 중시됨을 보여준 논문
- Kaplan, S. N., Sensoy, B. A., & Strömberg, P. (2009). Should investors bet on the jockey or the horse? Evidence from the evolution of firms from early business plans to public companies. The Journal of Finance, 64(1), 75–115.:사업 계획서에서 IPO까지의 추적을 통해 사업 내용(시장)은 안정적인 반면 경영진은 자주 교체됨을 보여주고 「말(시장)에 베팅하라」고 결론지은 논문
- Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48.:벤처 투자의 리턴이 극도로 왜곡된 분포(멱법칙)를 따름을 정리하고 창업을 「실험」으로 보는 틀을 제시한 논문
- Lee, H., Kim, S. G., Park, H., & Kang, P. (2014). Pre-launch new product demand forecasting using the Bass model: A statistical and machine learning-based approach. Technological Forecasting and Social Change, 86, 49–64.:유사 제품군의 데이터로부터 머신러닝을 통해 Bass 모델의 파라미터를 출시 전에 추정하는 기법을 제안한 논문
서적
- Aulet, B. (2013). Disciplined entrepreneurship: 24 steps to a successful startup. Wiley.:MIT의 창업 교육을 기반으로 최종 사용자의 프로필로부터 하향식으로 TAM을 산정하는 방식을 체계화한 서적
- Blank, S., & Dorf, B. (2012). The startup owner's manual: The step-by-step guide for building a great company. K&S Ranch.:고객 개발 모델의 제창자에 의한 스타트업 경영의 정석 서적으로 TAM/SAM에 의한 시장 규모의 삼층 분해를 설명
- Brown, E., & Farrell, M. (2021). The cult of we: WeWork, Adam Neumann, and the great startup delusion. Crown.:WSJ 기자에 의한 WeWork의 내막 기록으로 거대 자본이 시장의 부정 신호를 지연시키는 구조를 묘사한 서적
- Carreyrou, J. (2018). Bad blood: Secrets and lies in a Silicon Valley startup. Knopf.:Theranos 사건을 폭로한 WSJ 기자 본인에 의한 조사 보도 서적으로 거대 시장의 이야기가 미완성의 기술을 은폐하는 구조를 묘사
- Kawasaki, G. (2015). The art of the start 2.0: The time-tested, battle-hardened guide for anyone starting anything. Portfolio/Penguin.:「거대 시장의 1%」 논법을 「Chinese Soda Lie」라고 명명하여 비판한 창업 피칭의 정석 서적
- Kupor, S. (2019). Secrets of Sand Hill Road: Venture capital and how to get it. Portfolio/Penguin.:a16z의 매니징 파트너가 VC 펀드의 구조와 「1개 회사로 펀드를 회수한다」는 산술을 설명한 서적
- Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.:멱법칙 투자 철학과 「작은 시장을 독점하라」는 쐐기 전략을 설한 서적
기업 공시 자료
- Airbnb, Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.:상장 시 TAM 3.4조 달러·SAM 1.5조 달러를 제시한 목론서
- Alphabet Inc. (2026). Q1 2026 earnings release (Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission.:클라우드 사업의 연환산 700억 달러 초과·+60% 성장을 공시한 결산 자료
- Amazon.com, Inc. (1997). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.:미국 서적 시장 260억 달러·세계 820억 달러를 시장 규모로 인용한 상장 시 목론서
- Beyond Meat, Inc. (2019). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.:세계 육류 시장 1.4조 달러를 서두에 내건 상장 시 목론서
- Beyond Meat, Inc. (2026). Beyond Meat reports fourth quarter and full year 2025 financial results [Press release].:2025년 매출 2.76억 달러(감수익)를 공시한 결산 발표
- Datadog, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Gartner의 세그먼트 합산으로 시장 기회 350억 달러를 제시한 목론서
- HubSpot, Inc. (2014). Form S-1 registration statement. U.S. Securities and Exchange Commission.:「북미 160만 개 기업+유럽 130만 개 기업」이라는 고객 수 기반의 시장 제시를 수행한 목론서
- Netflix, Inc. (2002). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.:미국 홈비디오 시장 210억 달러를 시장 규모로 인용한 상장 시 목론서
- Palantir Technologies Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.:정부 630억 달러 + 민간 560억 달러를 합한 TAM 1,190억 달러를 제시한 목론서
- Salesforce.com, Inc. (2004). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.:CRM 시장 71억 달러를 시장규모로 인용한 상장 당시 목론서
- Slack Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:기업 규모의 계층별 바텀업 적산으로 시장 기회 280억 달러를 산정한 목론서
- Snowflake Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.:IDC의 세그먼트 합산으로 TAM 810억 달러를 제시한 목론서
- Uber Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:TAM 5.7조 달러(개인 모빌리티 시장)를 제시한 상장 당시 목론서
- Uber Technologies, Inc. (2026, February 4). Uber announces results for fourth quarter and full year 2025 [Press release].:2025년 매출 520억 달러·유통 총액 1,930억 달러를 공시한 결산 발표
- Zoom Video Communications, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:2022년까지 431억 달러의 시장 기회를 제시한 상장 당시 목론서
- Zoom Video Communications, Inc. (2026). Fourth quarter and fiscal year 2026 financial results. U.S. Securities and Exchange Commission.:매출 성장률이 연 4% 대로 둔화했음을 보여주는 결산 자료
- WeWork Inc. (2023, November 6). WeWork takes strategic action to significantly strengthen its balance sheet and further streamline its real estate footprint [Press release].:미국 연방 파산법 11조의 적용 신청을 발표한 보도자료
업계 리포트·VC 에세이·기사
- Axios. (2021, June 8). Katerra's failure is a story of pattern-matching gone wrong.:Katerra의 파산을 「테크 기업의 패턴 매칭을 건설업에 오적용한 실패」로 총괄한 기사
- Axios. (2023a, June 12). SoftBank-backed pizza robot startup Zume shuts down after raising $445 million.:4.45억 달러를 조달한 로봇 피자 스타트업 Zume의 폐쇄를 보도한 기사
- Axios. (2023b, October 31). Olive AI is shutting down.:평가액 40억 달러였던 의료 AI Olive AI의 해산과 실태가 수작업을 동반한 자동화였음을 보도한 기사
- Bloomberg. (2023, December 21). Hyperloop One to shut down after raising millions to reinvent transit.:공약 성능의 15% 미만 수준에 머물렀던 Hyperloop One의 활동 종료를 보도한 기사
- Bloomberg. (2026, January 28). AI customer support startup Decagon valued at $4.5 billion.:ARR 대비 약 130배의 평가액이 붙은 Decagon의 자금 조달을 보도한 기사
- CB Insights. (2021). The top 12 reasons startups fail.:스타트업 483개사의 사후 검증으로부터 「시장 수요의 부재」(42%)를 최대의 실패 원인으로 특정한 저명한 분석 리포트
- CNBC. (2026a, January 6). Elon Musk's xAI raises $20 billion from Nvidia, Cisco investors.:xAI의 200억 달러 조달(평가액 약 2,300억 달러)을 보도한 기사
- CNBC. (2026b, March 25). Legal AI startup Harvey raises $200 million at $11 billion valuation.:Harvey의 평가액 110억 달러 조달과 법무 AI 시장 확대를 보도한 기사
- Corporate Finance Institute. (n.d.). Total addressable market (TAM).:TAM의 3가지 산출 방식(톱다운/바텀업/밸류 세오리)을 정의한 실무 향 해설
- Damodaran, A. (2014, June 18). Uber isn't worth $17 billion. FiveThirtyEight.:Uber를 「세계 택시 시장×점유율 10%」의 틀로 59억 달러로 평가한, TAM 논쟁의 기점이 된 기사
- Evans, B. (2016, April 28). In praise of failure. Benedict Evans.:Horsley Bridge의 7,000건 데이터로부터 리턴의 60%를 6%의 건이 생성하는 VC의 멱법칙을 보여준 전직 a16z 파트너의 분석
- Fortune. (2023, October 19). Convoy, a trucking tech startup backed by Jeff Bezos, shuts down.:8,000억 달러의 트럭 시장을 내세운 Convoy의 돌연한 사업 중단을 보도한 기사
- Fortune. (2026, June 1). Anthropic confidentially files IPO at $965 billion valuation.:Anthropic의 평가액 9,650억 달러에서의 비공개 IPO 신청을 보도한 기사
- Foundation Capital. (n.d.). The AI hype: $600B question or $4.6T+ opportunity?:AI의 기회를 인건비와 BPO 지출의 합산 4.6조 달러로 시산한 VC의 에세이
- Gurley, B. (2014, July 11). How to miss by a mile: An alternative look at Uber's potential market size. Above the Crowd.:Damodaran의 평가에 대해 「시장 자체의 확대」를 근거로 25배의 과소 평가 가능성을 지적한 TAM 논쟁의 대표적 반론
- Hospitalogy. (2023, May 16). The downfall of Babylon Health.:Babylon Health의 「환자가 증가할수록 적자」라는 유닛 이코노믹스 파탄을 분석한 기사
- Huang, S., & Grady, P. (2024, October). Generative AI's act o1: The agentic reasoning era begins. Sequoia Capital.:AI의 기회를 「Service-as-a-Software」로 명명하고, 10조 달러급의 서비스 시장으로 재정의한 VC의 에세이
- Kerrisdale Capital. (2012, November 15). ServiceNow, Inc. short thesis.:ServiceNow의 핵심 시장을 약 15억 달러로 견적하고 「시장이 너무 작다」고 주장한 공매도 리포트(이후 크게 빗나간 예측의 사례)
- Levine, S. (2014, August 12). Venture outcomes are even more skewed than you think. VC Adventure.:Correlation Ventures의 21,640건 데이터로부터 65%가 원금 손실이고 10배 초과는 겨우 4%라는 VC 리턴 분포를 보여준 분석
- NBC News. (2020, October 22). A look at why Quibi failed so soon after launching.:17.5억 달러를 조달한 Quibi가 런칭 6개월 만에 청산에 이른 요인을 분석한 기사
- OpenAI. (2026, March). Accelerating the next phase of AI [Blog post].:평가액 8,520억 달러가 되는 대형 자금 조달을 발표한 공식 블로그
- Sequoia Capital. (2026, March). Services: The new software.:「차기 1조 달러 기업은 일 자체를 판다」고 하며, 소프트웨어 대 서비스 지출 비율 1:6을 제시한 VC의 에세이
- TechCrunch. (2023, August 31). The fall of Babylon: Failed tele-health startup once valued at nearly $2B goes bankrupt and sold for parts.:SPAC 상장한 Babylon Health의 파산과 사업 매각을 보도한 기사
- TechCrunch. (2026, April 17). Cursor in talks to raise $2B at $50B valuation as enterprise growth surges.:Cursor의 ARR 급성장과 평가액 500억 달러에서의 조달 협상을 보도한 기사
- Toptal. (n.d.). TAM methodology: An explanation and example of total addressable market analysis.:밸류 세오리를 포함한 TAM 산출 방법을 실례와 함께 해설한 실무 향 기사
- Valuentum Securities. (n.d.). Beyond Meat's market: $5 billion or $1.5 trillion?:Beyond Meat의 시장은 식육 시장 1.5조 달러가 아니라 식물성 육류 카테고리 50억 달러로 측정해야 한다고 상장 당시에 지적한 분석
- Yahoo Finance. (2022). MoviePass' former CEO just pleaded guilty to securities fraud.:MoviePass의 유닛 이코노믹스 파탄과 경영진의 증권 사기 유죄를 보도한 기사
- 経済産業省. (2024). 『令和5年度 電子商取引に関する市場調査報告書』.:프리마 앱 시장의 연간 유통액(플로우)을 추정한 정부 조사
- みんなのかくれ資産調査委員会. (2018). 『みんなのかくれ資産調査』[調査リリース]. メルカリ.:日本の家庭に眠る不用品の資産総量(ストック)を推計した調査リリース
읽음
다음 읽을 글 ↓