
Articles
Quelle taille de marché les entreprises d'IA agent doivent-elles viser ? — Théorie du TAM, études de cas et dernières recherches
Product
Career
Traduction automatique du texte original en japonais
Introduction
Je développe habituellement des agents IA spécialisés dans le secteur immobilier et de la construction. Lorsque je crée une nouvelle activité ou un démarrage, j'estime toujours le TAM (Total Addressable Market) et j'analyse la taille du marché auquel la nouvelle idée peut accéder. Pour l'instant, lorsque je calcule le TAM, les chiffres se situent entre quelques milliards et plusieurs dizaines de milliards de dollars, mais combien cela affectera-t-il réellement l'activité que je vais créer ? Les chiffres sont si importants qu'il est difficile d'en avoir une compréhension concrète. Cependant, réfléchir au TAM est l'une des choses les plus importantes dans la création d'une activité et la réalisation d'investissements.
Ici, j'organiserai les méthodes appropriées de calcul du TAM, les exemples de TAM d'entreprises célèbres (grandes entreprises cotées en bourse, entreprises d'IA généraliste, entreprises d'agents IA, etc.), ainsi que les tendances dans les dernières recherches.
Pourquoi le TAM est important
Définition de TAM, SAM et SOM
La taille du marché est généralement décrite par trois cercles concentriques (Blank, S., & Dorf, B., 2012).
1. TAM (Total Addressable Market)
- Définition : Il désigne l'ensemble du marché. C'est la taille totale du marché qui englobe tous les cibles potentiels. Il représente « combien cela ferait-il si tous les clients potentiels du monde achetaient ».
2. SAM (Served Available Market)
- Définition : Il désigne la taille maximale du marché accessible via les canaux de vente de l'entreprise (la taille totale du marché auquel on peut accéder). C'est « la portée des ventes possibles avec le produit et les canaux de distribution actuels de l'entreprise ».
3. SOM (Serviceable Obtainable Market)
- Définition : C'est la priorité immédiate et le marché que l'on peut réaliste acquérir en tenant compte de l'environnement concurrentiel et des ressources de l'entreprise. Cela correspond à « le chiffre d'affaires que l'on peut réellement réaliser en quelques années ».
Exemple d'application pour une application mobile pour smartphone (application IA de conversation en espagnol, 10 dollars par mois, origine américaine) : Lorsque nous appliquons ces trois différences au cas du développement et de la vente d'une application mobile, cela se présente comme suit.
- TAM : Utilisateurs mondiaux de smartphones : environ 5 milliards × 20 % de personnes ayant un besoin potentiel d'apprentissage des langues (espagnol) × montant annuel des paiements d'application 120 dollars = 120 milliards de dollars
- SAM : Environ 300 millions d'utilisateurs de smartphones aux États-Unis × 15 % d'adultes ayant l'intention d'apprendre une langue (espagnol) × 20 % de personnes ayant l'habitude et la volonté de payer pour des applications d'apprentissage × montant annuel des paiements d'application 120 dollars = environ 1,1 milliard de dollars (environ 1 % du TAM)
- SOM (marché cible) : Nombre d'abonnés payants nets dans 3 ans (budgets mensuels de marketing de 175 000 $, coût d'acquisition client (CAC) par utilisateur payant de 35 $, 60 000 nouveaux utilisateurs payants par an, taux de désabonnement mensuel de 3 %) × 120 $ = 14,4 millions de dollars (environ 1,3 % du SAM)
En estimant ces chiffres, on obtient un indicateur clé pour déterminer si l'idée de démarrage ou de nouvelle activité vaut réellement l'effort et le risque considérables, ou si l'on devrait plutôt changer de stratégie (pivoter).
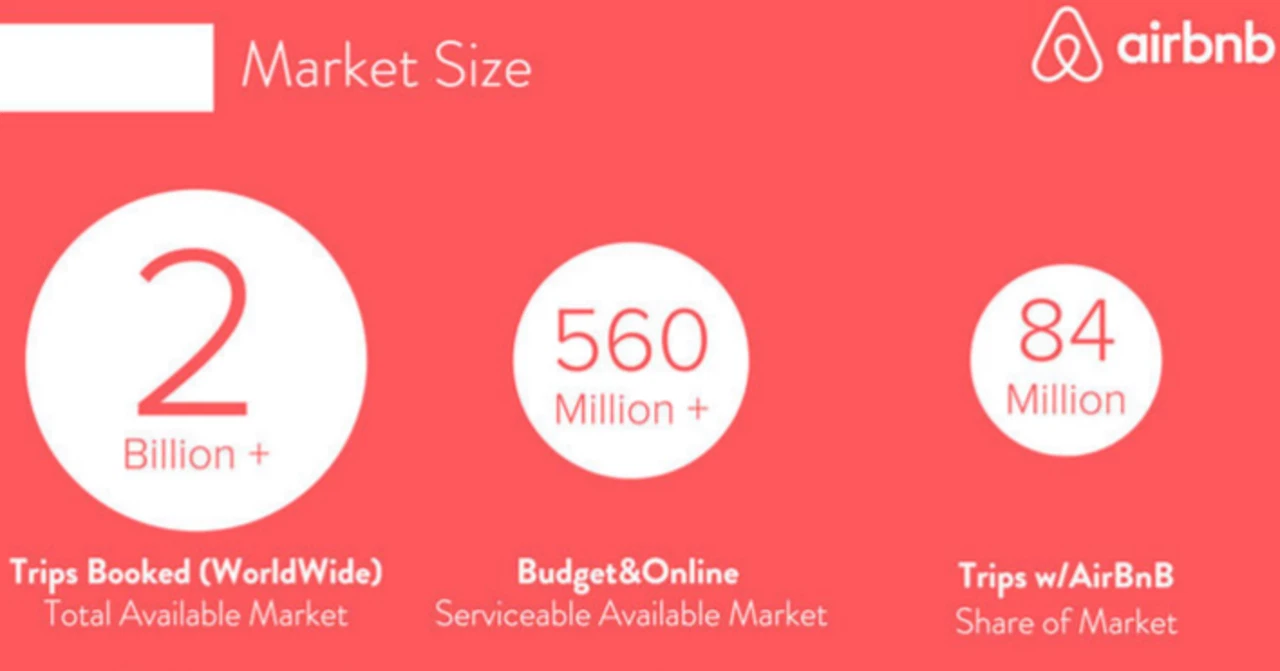
Par exemple, Airbnb a présenté lors de son entrée en bourse en 2020 un TAM de 3,4 trillions de dollars (courts séjours 1,8 trillion + longs séjours 210 milliards + expériences 1,4 trillion) et un SAM de 1,5 trillion de dollars (Airbnb, 2020). Le chiffre d'affaires réel en 2025 est d'environ 12,2 milliards de dollars, ce qui représente moins de 1 % du SAM. Cela ne signifie pas « qu'Airbnb a échoué ». Le TAM n'est pas une prévision de chiffre d'affaires, mais plutôt la base d'une discussion sur « où se situe la limite de cette activité ».
Raison de l'importance
Il y a trois grandes raisons.
Premièrement, la structure de rendement du capital-risque exige un TAM Les rendements du capital-risque suivent une loi de puissance (certains connaissent un immense succès tandis que d'autres échouent), comme le confirment les données et la théorie (Kerr, Nanda, & Rhodes-Kropf, 2014; Thiel & Masters, 2014). Dans l'analyse de 21 640 investissements effectuée par Correlation Ventures, environ 65 % des projets n'ont pas atteint le seuil de rentabilité, et seuls 4 % ont généré un rendement supérieur à 10 fois (Levine, 2014). Dans l'analyse de 7 000 cas réalisée par Horsley Bridge, un investisseur LP du meilleur fonds, environ 60 % des rendements totaux sont générés par seulement 6 % des projets (Evans, 2016). La majorité du portefeuille échoue, et les rendements de l'ensemble du fonds sont générés par une poignée de gains considérables — en raison de cette structure, les capital-risqueurs exigent des investissements individuels « d'une taille suffisante pour que l'une seule entreprise rembourse le fonds » (Kupor, 2019). Pour les investisseurs, une jeune entreprise qui génère régulièrement deux fois son investissement en rendement n'est jamais un objectif d'investissement, aussi certains qu'en soient les rendements. Par conséquent, les investisseurs au stade des semences considèrent TAM/SAM comme l'indicateur le plus important de l'évolutivité. Inversement, pour les activités qui ne supposent pas un financement par capital-risque (nouvelles activités des grandes entreprises ou gestion en capital-propre), les exigences de niveau TAM sont, en principe, beaucoup plus flexibles.
Deuxièmement, le TAM définit le « plafond » de l'activité Aussi excellente que soit la capacité d'exécution, les ventes ne peuvent pas dépasser le volume total du marché. Zoom, présenté ci-après, a présenté une opportunité de marché de 43,1 milliards de dollars au moment de son entrée en bourse (Zoom Video Communications, 2019), et après avoir augmenté rapidement ses ventes pendant la pandémie de COVID-19, le taux de croissance a chuté à environ 4 % par an (Zoom Video Communications, 2026). Une activité qui a atteint le plafond du marché arrête sa croissance à moins de trouver un nouveau TAM.
Troisièmement, la « façon de définir » le TAM elle-même est une stratégie En 2014, Damodaran, un professeur de NYU qui a défini Uber comme « une activité qui prend une part du marché mondial des taxis », a évalué l'entreprise à 5,9 milliards de dollars (Damodaran, 2014), tandis que Gurley (2014), qui l'a définie comme « une activité qui élargit le marché lui-même en tant que substitut à la possession d'une voiture personnelle », a réfuté que cette estimation pouvait être 25 fois trop basse. Une seule définition du marché change le TAM d'un facteur 25, et la stratégie de produit, de prix et de déploiement change entièrement. C'est la réflexion sur « comment définir notre marché » qui a de la valeur, plutôt que le chiffre du TAM lui-même.
Méthodes de calcul de TAM, SAM et SOM
Méthode appropriée de calcul
Les approches suivantes et leurs combinaisons sont réputées fiables en pratique.
Méthode ascendante (bottom-up). C'est une méthode qui consiste à accumuler « nombre de clients × prix unitaire » à partir de segments de clientèle et de modèles de prix réels. Par exemple, Slack a accumulé « nombre d'entreprises × ARR attendu » par niveau de taille d'entreprise dans son S-1 et a estimé à 28 milliards de dollars l'opportunité de marché (Slack Technologies, 2019). HubSpot, lors de son entrée en bourse, a également présenté une base de données clients « 1,6 million d'entreprises de taille moyenne en Amérique du Nord + 1,3 million en Europe » (HubSpot, 2014). Les investisseurs font le plus confiance à cette méthode. Comme elle est connectée au modèle de facturation de l'entreprise, les chiffres acquièrent une responsabilité explicative.
Méthode fondée sur la valeur (Value Theory). C'est une méthode qui estime le montant total que les clients paient actuellement pour résoudre leur problème (y compris le coût des solutions alternatives et les frais de personnel), puis calcule rétroactivement la valeur fournie par le produit et la proportion de cette valeur qui peut être récupérée en tant que prix (Corporate Finance Institute, n.d.; Toptal, n.d.). Pour les produits qui créent un nouveau marché où il n'existe pas de rapports d'étude du marché pour les catégories existantes, cela devient souvent le seul choix pratique.
Le cadre des entreprises d'agents IA décrit ci-après — selon lequel « le TAM provient des budgets de salaire, pas des budgets logiciels » — ce que Sequoia Capital appelle « Service-as-a-Software », redéfinissant l'opportunité non pas comme le marché du logiciel (environ 400 milliards de dollars) mais comme le marché des services et du travail (d'une taille de quelques billions à 10 trillions de dollars) (Huang & Grady, 2024; Sequoia Capital, 2026) — est une version moderne de cette méthode fondée sur la valeur.
Méthode descendante (top-down) (en tant que complément). C'est la méthode qui démarre à partir de rapports de taille de marché d'entreprises d'études (IDC, Gartner, etc.). Elle est utile pour garantir l'objectivité et comme vérification des calculs ascendants. Comme le montrent les S-1 de Snowflake et Datadog, présenter le TAM par la somme de segments IDC/Gartner est une pratique standard au moment de l'entrée en bourse (Snowflake, 2020; Datadog, 2019).
Ce qui est important, c'est de distinguer le TAM actuel du TAM futur. Un excellent plan d'affaires distingue et présente « le marché qui existe certainement maintenant (conservateur, selon la méthode ascendante) » et « le marché qui s'ouvre en cas de changement de comportement (avec explication du mécanisme) ».
Méthodes de calcul inappropriées
Logique du « 1 % d'un marché géant » « Le marché alimentaire mondial représente 8 trillions de dollars. Si nous en prenons 0,1 %, cela équivaut à 8 milliards de dollars » — ce calcul ne contient absolument aucune information sur la raison pour laquelle nous pourrions prendre 0,1 %, qui achète, à quel prix, et par quel canal. Guy Kawasaki, évangéliste précoce d'Apple et investisseur, appelle cela le « Chinese Soda Lie » et le compte parmi l'une des mensonges classiques que les entrepreneurs racontent dans leur pitch — « si 1 % des Chinois le buvaient », mais c'est justement le fait de prendre ce 1 % qui est difficile, et une entreprise qui n'en vise que 1 % n'est pas intéressante comme cible d'investissement (Kawasaki, 2015). Les investisseurs détestent cette logique parce qu'elle signale l'abandon de la réflexion.
Confusion entre un marché géant adjacent et le TAM Beyond Meat a utilisé comme phrase d'introduction « le marché mondial de la viande de 1,4 trillion de dollars » lors de son entrée en bourse (Beyond Meat, 2019), mais le TAM réel de l'entreprise était « les dépenses de consommateurs qui pensent que la viande à base de plantes pourrait être un substitut », ce qui était une tout autre chose que le marché de la viande — il y avait déjà une indication depuis l'époque de l'entrée en bourse que « le marché de l'entreprise devrait être mesuré autour de 5 milliards de dollars de la catégorie viande à base de plantes, et non 1,5 trillion de dollars » (Valuentum Securities, n.d.). En réalité, les ventes ont culminé à environ 460 millions de dollars en 2021 et ont chuté à 276 millions de dollars en 2025 (Beyond Meat, 2026). « Un grand marché adjacent » n'est pas le TAM de votre entreprise.
Confusion entre stock et flux Le cadre souvent utilisé dans les débuts de Mercari — « des billions de yens de biens inutilisés (actifs cachés) dorment dans les foyers japonais » (Committee for Investigating Hidden Assets for Everyone, 2018) — est le volume total des actifs (stock) et non le montant des transactions annuelles (flux). Le marché réel des applications de marché aux puces (volume de transactions annuel) est de plusieurs dizaines de fois plus petit, selon une enquête du ministère de l'Économie, du Commerce et de l'Industrie (METI, 2024). La confusion entre stock et flux, entre dépenses totales et revenus réalisables, est une erreur fréquente.
Présentation basée uniquement sur la méthode descendante Le problème ne réside pas en soi dans le collage direct des chiffres d'un rapport d'étude, mais plutôt dans le fait de ne pas les connecter à la définition des clients et à la tarification de votre entreprise. La définition de marché du rapport et le champ d'application de votre activité ne correspondent presque jamais. Aulet, qui dirige le programme d'éducation entrepreneuriale du MIT, établit comme principe du calcul de la taille du marché de procéder à un calcul ascendant, non pas à partir de la citation de rapports d'étude, mais à partir de profils d'utilisateurs finaux concrets (Aulet, 2013).
Quels devraient être les objectifs de taille du TAM
Lorsqu'on vise un financement par capital-risque, le marché américain partage généralement un consensus de prix suivant. Une entreprise dont le TAM est inférieur à 1 milliard de dollars (environ 150 milliards de yens) n'est pas considérée comme étant à l'échelle de la venture capital, et la présentation d'un TAM de plusieurs dizaines à plusieurs centaines de milliards de dollars est devenue un standard de facto pour les levées à partir de la série A. Cela peut être calculé en rétro-ingénierie à partir de l'arithmétique des fonds. Tant que les fonds supposent que les entreprises dans lesquelles ils investissent doivent « rembourser le fonds », ces entreprises doivent être en mesure d'atteindre un chiffre d'affaires de plusieurs centaines de milliards de yens, ce qui signifie que le marché doit au minimum être de plusieurs centaines de milliards à plusieurs milliers de milliards de yens.
Cependant, ce consensus comporte 3 réserves importantes.
Premièrement, le marché initial peut être petit — et c'est d'ailleurs mieux qu'il le soit. Amazon, lors de son introduction en bourse en 1997, a pris comme point d'entrée le « marché des livres américains de 26 milliards de dollars », qui était une niche comparé à l'ensemble du commerce de détail (Amazon.com, 1997). Son chiffre d'affaires actuel atteint 716,9 milliards de dollars, soit environ 9 fois le marché mondial des livres cité à l'époque (82 milliards de dollars). Conformément au conseil de Peter Thiel : « monopolisez un petit marché », la bonne approche consiste à penser en termes d'ensemble : un petit marché où l'on peut gagner (un coin), et un grand marché auquel on peut se connecter (chemin d'expansion du TAM).
Deuxièmement, le TAM n'est pas statique. Lors de l'introduction en bourse de ServiceNow en 2012, le marché central de l'entreprise, la gestion des services informatiques, était estimé à seulement 1,5 milliard de dollars, et un fonds de vente à découvert l'a attaqué en disant que « le marché était trop petit » (Kerrisdale Capital, 2012). Son chiffre d'affaires actuel atteint environ 13,3 milliards de dollars — soit environ 9 fois le « marché total » d'alors. Le produit a élargi le marché. À l'inverse, même si le chiffre du TAM est grand, il peut arriver que le marché ne réponde pas (cela sera traité au chapitre 6).
Troisièmement, si vous n'utilisez pas de capital-risque, les points de référence changent. Pour une nouvelle activité d'une grande entreprise, la question devient : « S'agit-il d'un marché où un chiffre d'affaires de 10 milliards de yens est visible en 3 à 5 ans ? », et pour le bootstrapping : « S'agit-il d'un marché de niche mais pouvant être défendu par une forte marge bénéficiaire ? ». La « taille correcte » du TAM est subordonnée à la politique de capital et à la conception de la sortie.
TAM et chiffre d'affaires réel de 30 grandes entreprises
On compare le TAM mentionné dans les prospectus d'introduction en bourse (S-1, etc.), le chiffre d'affaires récent, et le taux de réalisation (%) du chiffre d'affaires récent par rapport au TAM déclaré.
Exemples concrets
On compare le TAM déclaré dans les prospectus d'introduction en bourse (S-1, etc.), le chiffre d'affaires récent, et le taux de réalisation (%) du chiffre d'affaires récent par rapport au TAM déclaré. Lorsqu'une entreprise ne publie pas de TAM en valeur, on utilise une valeur de référence complétée (marquée d'une ※) à partir des données de marché de l'époque. Le taux de réalisation doit être considéré uniquement comme une indication.
- Uber (application de covoiturage) — TAM : 5,7 T$ · marché de la mobilité personnelle (S-1 2019) / Chiffre d'affaires récent : 52,0 G$ (2025) / Taux de réalisation : 0,9 %. Cependant, par rapport au « marché américain des taxis 4,2 G$ » des matériaux de seed de 2008, 1 238 % (environ 12 fois). Exemple représentatif où le marché a été élargi plutôt que trouvé.
- ServiceNow (cloud de gestion des opérations IT) — TAM : 1,5 G$ · marché ITSM (2012) / Chiffre d'affaires récent : 13,3 G$ (2025) / Taux de réalisation : 887 %. Le marché accusé de « marché trop petit » a crû environ 9 fois.
- Amazon (EC et cloud) — TAM : 82 G$ · marché mondial des livres (1997) / Chiffre d'affaires récent : 716,9 G$ (2025) / Taux de réalisation : 874 %. D'un coin de librairie vers « la boutique qui vend tout » et AWS.
- Salesforce (cloud de gestion de la relation client) — TAM : 7,1 G$ · marché CRM (2004) / Chiffre d'affaires récent : 41,5 G$ (exercice de janvier 2026) / Taux de réalisation : 585 %. Environ 6 fois l'ensemble du marché CRM de l'époque.
- Netflix (vidéo à la demande) — TAM : 21 G$ · marché américain de la vidéo domestique (2002) / Chiffre d'affaires récent : 45,2 G$ (2025) / Taux de réalisation : 215 %. Remplacement du marché ancien et création d'un nouveau marché du streaming.
- Spotify (streaming musical) — TAM : environ 17 G$ · marché mondial de la musique enregistrée (2017) ※ / Chiffre d'affaires récent : 17,0 G€ (2025) / Taux de réalisation : environ 110 %. Une seule entreprise a dépassé l'ampleur de l'ensemble de l'industrie musicale au moment de l'introduction en bourse.
- Workday (cloud ressources humaines et finances) — TAM : 39 G$ · marché ERM (2012) / Chiffre d'affaires récent : 9,6 G$ (exercice de janvier 2026) / Taux de réalisation : 25 %.
- Shopify (plateforme de construction de sites e-commerce) — TAM : environ 46 G$ · commerce mondial pour les PME (2015) ※ / Chiffre d'affaires récent : 11,6 G$ (2025) / Taux de réalisation : environ 25 %. Redéfinition continue du TAM pour les entreprises.
- Canva (outil de design en ligne) — TAM : environ 15 G$ · marché du logiciel de design (période de création) ※ / Chiffre d'affaires récent : annualisé 3,5 G$ (2025, non cotée en bourse, sources de presse) / Taux de réalisation : environ 23 %. Du marché amateur vers le domaine Adobe.
- CrowdStrike (cybersécurité) — TAM : 24,6 G$ (2019) / Chiffre d'affaires récent : 4,8 G$ (exercice de janvier 2026) / Taux de réalisation : 20 %. Réévaluation répétée du TAM lui-même à la hausse.
- Atlassian (outils de collaboration pour les développeurs) — TAM : 35 G$ (2015) / Chiffre d'affaires récent : 5,2 G$ (exercice de juin 2025) / Taux de réalisation : 15 %. Croissance composée régulière.
- Zoom (conférence vidéo) — TAM : 43,1 G$ · marché UC&C (appels vidéo) (2019) / Chiffre d'affaires récent : 4,9 G$ (exercice de janvier 2026) / Taux de réalisation : 11 %. Forte augmentation pendant la pandémie de Covid, puis saturation avec un taux de croissance de 4 %.
- Twilio (API de communication) — TAM : 45,4 G$ (2016) / Chiffre d'affaires récent : 5,1 G$ (2025) / Taux de réalisation : 11 %. Croissance à peu près conforme au cadre.
- Toast (système de POS et de gestion pour restaurants) — TAM : 55 G$ · prévisions de dépenses en technologie de restaurants (2021) / Chiffre d'affaires récent : 6,2 G$ (2025) / Taux de réalisation : 11 %. Expansion régulière de la part de marché à l'intérieur du marché.
- Sea (EC, jeux vidéo et finance en Asie du Sud-Est) — TAM : environ 200 G$ · prévisions d'économie numérique en Asie du Sud-Est (2017) ※ / Chiffre d'affaires récent : 22,9 G$ (2025) / Taux de réalisation : environ 11 %. Expansion avec la croissance du marché.
- Datadog (outil de surveillance des systèmes) — TAM : 35 G$ (2019) / Chiffre d'affaires récent : 3,4 G$ (2025) / Taux de réalisation : 10 %. Croissance continue de +28 %.
- Coupang (EC coréen) — TAM : 470 G$ · dépenses coréennes de vente au détail, restauration et voyage (2021) / Chiffre d'affaires récent : 34,5 G$ (2025) / Taux de réalisation : 7,3 %. Extension du cadre d'un seul pays vers Taiwan, etc.
- Snowflake (plateforme cloud de données) — TAM : 81 G$ (2020) / Chiffre d'affaires récent : 4,5 G$ (exercice de janvier 2026) / Taux de réalisation : 6 %. TAM également en cours de réévaluation à la hausse.
- Dropbox (stockage cloud) — TAM : 50 G$ (2018) / Chiffre d'affaires récent : 2,5 G$ (2025) / Taux de réalisation : 5 %. Stagnation de la croissance et réduction du chiffre d'affaires à ce niveau.
- Tesla (véhicule électrique) — TAM : environ 2 T$ · marché automobile mondial (2010) ※ / Chiffre d'affaires récent : 94,8 G$ (2025) / Taux de réalisation : environ 4,7 %. Croissance d'environ 1 000 fois dans la niche des VE premium, mais première réduction du chiffre d'affaires en 2025.
- DoorDash (livraison de nourriture) — TAM : 302,6 G$ · dépenses de restauration à emporter aux États-Unis (2020) / Chiffre d'affaires récent : 13,7 G$ (2025) / Taux de réalisation : 4,5 %. Extension du cadre vers l'alimentation, la vente au détail et l'international.
- HubSpot (cloud de support marketing et commercial) — TAM : environ 76 G$ (valeur déclarée ultérieurement par l'entreprise) ※ / Chiffre d'affaires récent : 3,1 G$ (2025) / Taux de réalisation : environ 4 %. À l'introduction en bourse, la présentation était basée sur le nombre : « 2,9 millions d'entreprises de taille moyenne ».
- Palantir (plateforme d'analyse de données) — TAM : 119 G$ (2020) / Chiffre d'affaires récent : 4,5 G$ (2025) / Taux de réalisation : 3,8 %. Accélération avec une croissance de +56 %.
- Figma (outil de collaboration design) — TAM : 33 G$ (2025) / Chiffre d'affaires récent : 1,1 G$ (2025) / Taux de réalisation : 3,2 %. Croissance de +41 % immédiatement après l'introduction en bourse.
- Peloton (vélo de fitness domestique et streaming) — TAM : environ 100 G$ · marché mondial du fitness (2019) ※ / Chiffre d'affaires récent : 2,5 G$ (exercice de juin 2025, 4 trimestres consécutifs de réduction) / Taux de réalisation : environ 2,5 %. À l'introduction en bourse, la présentation était basée sur le nombre de ménages : « 67 millions de ménages américains », surévaluant la demande.
- Mercari (application de marché de seconde main) — TAM : 7,6 T¥ · « actifs cachés » des ménages japonais (2018) ※ / Chiffre d'affaires récent : 192,6 G¥ (exercice de juin 2025) / Taux de réalisation : 2,5 %. Mature sur le marché domestique, croissance devenue à un chiffre %.
- Airbnb (location de vacances et réservation d'hébergement) — TAM : 3,4 T$ · dépenses d'hébergement + expériences (2020) / Chiffre d'affaires récent : 12,2 G$ (2025) / Taux de réalisation : 0,4 %. Même avec une forte croissance, inférieur à 1 % du TAM. Bon exemple montrant que le TAM est un cadre plutôt qu'une prévision.
- Instacart (service de livraison d'épicerie) — TAM : 1,1 T$ · vente au détail d'épicerie américaine (2023) / Chiffre d'affaires récent : 3,7 G$ (2025) / Taux de réalisation : 0,3 %. Même avec un TAM géant, la croissance plafonne à +11 %.
- Stripe (paiement en ligne) — TAM : environ 6 T$ · marché e-commerce mondial (2024) ※ / Chiffre d'affaires récent : estimation supérieure à 5 G$ (2024, sources de presse) / Taux de réalisation : environ 0,1 %. Le cadre officiel est « le PIB d'Internet » lui-même, un dénominateur en expansion.
- Beyond Meat (viande alternative d'origine végétale) — TAM : 1,4 T$ · marché mondial de la viande (2019) / Chiffre d'affaires récent : 0,28 G$ (2025) / Taux de réalisation : 0,02 %. Le marché contigu géant n'était pas le TAM de l'entreprise.
- Robinhood (application d'investissement en actions) — TAM : 50 T$ · actifs financiers personnels américains (2021) / Chiffre d'affaires récent : 4,5 G$ (2025) / Taux de réalisation : 0,009 % ※ (à titre indicatif en raison de la comparaison avec le stock d'actifs). Après une période de faiblesse, réaccélération par les cryptoactifs, etc.
※ Les marques, où l'entreprise ne publie pas de TAM en valeur (ou si la base était des actifs, une capitalisation boursière, un nombre d'entreprises, etc., qui ne pouvaient pas être comparés aux ventes), représentent des valeurs de référence complétées par l'auteur à partir des données de marché de l'époque.
Tendances
De ce tableau, trois modèles se dégagent.
Modèle 1 : les gagnants ne se sont pas « trompés » sur le TAM, ils l'ont « élargi » Les chiffres d'affaires récents d'Amazon, Salesforce, ServiceNow, Netflix et Uber ont tous atteint plusieurs fois le marché cité à l'introduction en bourse ou à la création de l'entreprise — un taux de réalisation de 200 à 1 200 % — . En termes de taux de précision du TAM initial, ils ont tous « raté » — par le haut. Ce qui est commun, c'est que les produits ont changé le comportement des clients et élargi le volume total du marché lui-même. En 2014, le professeur Damodaran de l'Université de New York a évalué Uber à 5,9 milliards de dollars sur la base du « marché mondial des taxis de 100 milliards de dollars × part de marché de 10 % » (Damodaran, 2014), tandis que Bill Gurley de Benchmark a contre-arguré : « Uber n'est pas en train de voler un marché existant, mais en tant que substitut à la possession d'une voiture, il élargit le marché plusieurs fois. L'estimation pourrait être décalée de 25 fois » (Gurley, 2014). Le résultat a été une victoire écrasante pour Gurley. Le volume de circulation récent d'Uber atteint 193 milliards de dollars (Uber Technologies, 2026).
Modèle 2 : il existe un plafond réel du TAM Zoom a vu son taux de croissance tomber à un chiffre au niveau d'environ 11 % du TAM déclaré (43,1 milliards de dollars). Dropbox a présenté un marché de plus de 50 milliards de dollars mais a plafonné à 2,5 milliards de dollars de chiffre d'affaires (taux de réalisation de 5 %), puis a connu une réduction. Mercari a également vu son taux de croissance passer à un chiffre à mesure que le marché domestique des applications de seconde main mûrissait. Tant que le marché est fini, une expansion vers un « TAM suivant » devient nécessaire à un moment donné (téléphonie Zoom et centre de contact, fintech Mercari et États-Unis), et l'échec de cela arrête la croissance. Ce qui est intéressant, c'est que les entreprises en ralentissement se concentrent dans la zone de taux de réalisation de 10 à 25 %. Le niveau où TAM est pris en charge à 2-3 fois sur 10 pourrait être le début pratique du « plafond ».
Modèle 3 : Un TAM géant ne garantit pas la croissance Le taux de croissance d'Instacart (taux de réalisation de 0,3 %) s'est limité à +11 %, tandis que Peloton et Beyond Meat (taux de réalisation de 0,02 %) ont connu des baisses continues de revenus. Un faible taux de réalisation ne signifie pas nécessairement un grand potentiel de croissance. On constate que la taille du TAM et la vitesse/durabilité avec laquelle les clients adoptent ce produit sont des variables totalement distinctes.
TAM des entreprises d'IA agents
Le débat sur le TAM est actuellement au plus intense dans le secteur de l'IA. La clé réside dans une redéfinition du TAM : « L'IA capture les dépenses en travail (masse salariale) plutôt que les dépenses en logiciels ». Alors que le marché mondial des logiciels cloud s'élève à environ 400 milliards de dollars, le marché des services et du travail atteint plusieurs dizaines de trillions de dollars. Sequoia Capital l'appelle « Service-as-a-Software » et la situe comme une opportunité de 10 trillions de dollars. Dans un essai de mars 2026, il affirmait que « la prochaine entreprise d'un trillion de dollars ne vendra pas de logiciels. Elle vendra le travail lui-même » et montrait que « pour chaque dollar dépensé en logiciels, six dollars sont dépensés en services » (Sequoia Capital, 2026). Foundation Capital (n.d.) a également présenté une estimation similaire de 4,6 trillions de dollars en combinant la masse salariale et les dépenses en BPO pour les fonctions commerciales, de développement et de ressources humaines.
Entreprises d'IA généraliste
- OpenAI — Cadre du TAM : « Remplacement et augmentation du travail intellectuel mondial » (masse salariale mondiale du travail intellectuel environ 25 trillions de dollars par an) / Chiffre d'affaires annualisé : 25 milliards de dollars vers la mi-2026 / Taux de réalisation : environ 0,1 % / Évaluation : 85,2 milliards de dollars (lors du financement en mars 2026) (OpenAI, 2026). Alors qu'on parle d'un objectif de chiffre d'affaires de 280 milliards de dollars d'ici 2030, une brûlure de trésorerie d'environ 27 milliards de dollars est prévue pour 2026 également, ce qui montre comment le plus grand TAM jamais défini — « le marché du travail de l'humanité » — justifie le plus grand investissement anticipé de l'histoire.
- Anthropic — Cadre du TAM : Travail intellectuel en entreprise (environ 25 trillions de dollars par an, comme ci-dessus) / Chiffre d'affaires annualisé : 30 milliards de dollars en avril 2026 / Taux de réalisation : environ 0,1 % / Évaluation : 96,5 milliards de dollars, avec demande d'IPO non publique rapportée (juin 2026) (Fortune, 2026). Tandis que le PDG Dario Amodei décrit le TAM en parlant du marché du travail en disant que « la moitié des postes d'entrée de gamme des cols blancs pourraient disparaître en cinq ans », en 2026, il a également mentionné « si nous automatisons 90 %, la productivité des 10 % restants de main-d'œuvre peut décupler » (le paradoxe de Jevons), évoquant un cadre d'expansion plutôt que de simple remplacement.
- Google (Gemini) — Cadre du TAM : Intégration de l'IA aux activités cloud existantes (marché cloud mondial environ 700 milliards de dollars) / Chiffre d'affaires associé : activités cloud annualisées à plus de 70 milliards de dollars, croissance +60 % (Alphabet, 2026) / Taux de réalisation : environ 10 % (comparaison au marché cloud). La stratégie récupère le TAM non pas comme une « catégorie distincte » mais comme un taux de croissance des activités existantes.
Agents IA spécialisés par secteur
- Harvey (Services juridiques) — Cadre du TAM : Marché des services juridiques 1 trillion de dollars (dépenses traditionnelles en logiciels juridiques seulement 40 milliards) / ARR récent : 190 millions de dollars (janvier 2026) / Taux de réalisation : 0,02 % / Évaluation : 11 milliards de dollars (mars 2026)
- Cursor/Anysphere (Développement logiciel) — Cadre du TAM : Masse salariale des ingénieurs logiciels plus de 1,5 trillion de dollars / ARR récent : 2 milliards de dollars (février 2026) / Taux de réalisation : 0,13 % / Évaluation : 29,3 milliards de dollars, négociations de financement en cours à 50 milliards rapportées
- Cognition/Devin (Développement logiciel) — Cadre du TAM : « Remplacement des équipes logicielles » (environ 1,5 trillion de dollars comme ci-dessus) / ARR récent : environ 492 millions de dollars (mai 2026) / Taux de réalisation : environ 0,03 % / Évaluation : 26 milliards de dollars (mai 2026)
- Sierra (Service client) — Cadre du TAM : Dépenses en service client 400 milliards de dollars par an / ARR récent : 150 millions de dollars + (mi-2026) / Taux de réalisation : 0,04 % / Évaluation : 15,8 milliards de dollars (mai 2026)
- Glean (Recherche interne) — Cadre du TAM : Travail intellectuel général en entreprise / ARR récent : 300 millions de dollars (mai 2026) / Taux de réalisation : — (pas de TAM en valeur fourni) / Évaluation : 7,2 milliards de dollars (juin 2025)
- OpenEvidence (Santé) — Cadre du TAM : Publicité pharmaceutique destinée aux médecins 20-25 milliards de dollars / Chiffre d'affaires récent : 100 millions de dollars + (janvier 2026) / Taux de réalisation : environ 0,4-0,5 % / Évaluation : 12 milliards de dollars (janvier 2026)
- Decagon (Support client) — Cadre du TAM : Remplacement des dépenses en personnel de support (environ 400 milliards de dollars comme ci-dessus) / ARR récent : environ 35 millions de dollars (estimation) / Taux de réalisation : environ 0,009 % / Évaluation : 4,5 milliards de dollars (janvier 2026)
※ Les valeurs marquées d'un astérisque sont des valeurs de référence complétées par l'auteur à partir de données de marchés proches et de dépenses en travail, car l'entreprise n'a pas publié de TAM en valeur.
Un fait ressort de ce calcul : même Cursor, qui affiche le meilleur taux de réalisation, ne dépasse pas 0,13 %, et la plupart sont bien en dessous de 0,1 % — c'est-à-dire que si l'on prend au pied de la lettre la théorie du TAM du travail, les entreprises d'IA agents se situent à peine à l'entrée du marché. Ce chiffre peut se lire de deux manières : « le potentiel de croissance est gigantesque » ou « le cadre du TAM n'est encore qu'une hypothèse », et il renforce matériellement le point soulevé au chapitre 5 de l'article selon lequel « la valeur d'évaluation devance le TAM ». Si vous l'intégrez au texte, nous recommandons de placer cette phrase immédiatement après les listes à puces.
Tendances
Trois points méritent ici une attention particulière.
Premièrement, la comparaison de Harvey entre « services juridiques 1 trillion de dollars vs logiciels juridiques 40 milliards de dollars » illustre le plus clairement la redéfinition du TAM pour les IA verticales (CNBC, 2026b). Alors que les solutions juridiques technologiques traditionnelles se battaient pour les budgets logiciels (40 milliards de dollars), les agents IA peuvent être tarifés sur les heures de travail des avocats eux-mêmes (1 trillion de dollars). Le fait que Sierra adopte un modèle rémunéré au résultat (« facturation par dossier résolu ») reflète cette même philosophie.
Deuxièmement, la vitesse de croissance étaye le pouvoir de persuasion de la théorie du TAM. Cursor a connu une croissance de 100 millions à 2 milliards de dollars d'ARR en 12 mois, Harvey de 100 à 190 millions de dollars en 5 mois — des taux plusieurs fois supérieurs aux meilleures entreprises de l'ère SaaS (TechCrunch, 2026).
Troisièmement, cependant, la valeur d'évaluation devance le TAM. Decagon, avec un ARR d'environ 35 millions de dollars face à une évaluation de 4,5 milliards de dollars (environ 130 fois), atteint un niveau qui ne peut s'expliquer que si l'on adhère à la théorie du TAM du travail (Bloomberg, 2026), et témoigne aussi du risque d'ajustement en cas d'erreur de l'hypothèse TAM. La remarque de David Haber d'a16z, selon laquelle « dans les IA verticales, la structure de marché elle-même constitue le nouveau TAM », suggère que la structure d'achat de l'industrie, la régulation et la localisation des données importent davantage que le montant total de la taille du marché.
Exemples d'échecs et facteurs causaux
Cas concrets
Les entreprises qui ont quitté le marché nous enseignent que la taille du marché n'est même pas une condition nécessaire.
- WeWork (Espaces de coworking) — Marché annoncé : le vaste marché immobilier du « space-as-a-service » / Financement et évaluation levés : environ 12,8 milliards de dollars levés, évaluation maximale de 47 milliards de dollars / Résultat : demande de mise en faillite en vertu du chapitre 11 en 2023. Plus de 90 % de la valeur d'évaluation effacée
- Quibi (Diffusion vidéo mobile) — Marché annoncé : nouvelle catégorie de vidéo courte sur mobile / Financement levé : 1,75 milliard de dollars levés avant le lancement / Résultat : liquidation en 2020, seulement 6 mois après le lancement. La demande elle-même n'existait pas
- Katerra (Construction tech) — Marché annoncé : marché mondial de la construction (jusqu'à 12 billions de dollars) / Financement levé : environ 2 milliards de dollars levés (menés par SoftBank) / Résultat : faillite en 2021. N'a pas pu transformer la structure de sous-traitance de l'industrie
- Convoy (Courtage de camionnage) — Marché annoncé : secteur américain du camionnage 800 milliards de dollars / Financement et évaluation levés : environ 1 milliard de dollars levés, évaluation maximale de 3,8 milliards de dollars / Résultat : cessation d'activité soudaine en 2023. La technologie vendue à Flexport pour environ 2 % du montant levé
- Olive AI (Automatisation des tâches administratives médicales) — Marché annoncé : automatisation des coûts administratifs médicaux américains / Financement et évaluation levés : environ 850 millions de dollars levés, évaluation maximale de 4 milliards de dollars / Résultat : dissolution et cession d'activités en 2023. Rapporté comme « travail manuel vêtu d'une peau d'IA »
- Theranos (Test sanguin) — Marché annoncé : marché américain des tests cliniques (jusqu'à 75 milliards de dollars) / Financement et évaluation levés : plus de 700 millions de dollars levés, évaluation maximale de 9 milliards de dollars / Résultat : la technologie n'a jamais fonctionné, le fondateur incarcéré pour fraude
- MoviePass (Abonnement cinéma illimité) — Marché annoncé : box-office américain 11 milliards de dollars + activités de données de spectateurs / Financement brûlé : environ 200 millions de dollars brûlés / Résultat : arrêt du service en 2019, maison mère en faillite. La structure s'aggravait financièrement à chaque utilisation
- Babylon Health (Télémédecine IA) — Marché annoncé : télémédecine mondiale / Évaluation : 4,2 milliards de dollars lors de l'introduction en SPAC / Résultat : faillite et cession d'activités en 2023. Le déficit s'aggravait avec chaque augmentation du nombre de patients
Facteurs d'échec
Les facteurs d'échec sont étonnamment similaires.
Facteur 1 : le TAM n'est pas la demande. Dans une analyse célèbre compilant les autopsies de 483 startups par CB Insights, la principale cause de décès était « pas de demande de marché » (42%), dépassant « manque de financement » (29%)(CB Insights, 2021). Quibi disposait de 1,75 milliard de dollars de financement et d'une équipe de direction de premier plan, mais la demande elle-même pour son produit — des courts métrages dramatiques exclusifs au mobile et payants — n'existait pas, et elle a été liquidée six mois après son lancement face à la concurrence de TikTok et YouTube gratuits(NBC News, 2020). Les slides de taille de marché ne génèrent pas un dollar de demande.
Facteur 2 : l'effondrement des unités économiques ne se règle pas à l'échelle. MoviePass vendait « regarder des films à volonté » pour 9,95 dollars par mois tout en s'approvisionnant en billets à pratiquement prix plein. Les membres regardaient 2,11 films par mois, bien au-delà du seuil de rentabilité (0,77 film par mois), de sorte que plus le service était utilisé, plus le déficit augmentait. L'entreprise a attiré trois millions de membres avant de s'effondrer sous les dépenses mensuelles de plus de 20 millions de dollars(l'équipe dirigeante a ultérieurement été reconnue coupable de fraude aux valeurs mobilières)(Yahoo Finance, 2022). Babylon Health recevait également du NHS une compensation pour 2 à 3 consultations par patient et par an, alors que les patients en utilisaient réellement 6 à 7, et le PDG lui-même reconnaissait la structure « plus il y a de patients, plus le déficit augmente »(Hospitalogy, 2023; TechCrunch, 2023). Peu importe la taille du TAM, si l'économie par transaction est négative, la croissance ne fait qu'accélérer l'échéance.
Facteur 3 : appliquer les multiples des entreprises technologiques à des secteurs à faibles marges. WeWork (immobilier), Katerra (construction) et Convoy (transport) ont tous proclamé qu'ils « réinventeraient » des industries géantes mais structurellement à faibles marges par la technologie. Cependant, WeWork, avec son décalage entre les contrats de location sur 15 ans et les adhésions mensuelles, a demandé une protection en vertu du chapitre 11 en 2023(WeWork, 2023), Katerra a échoué face aux clients qui ne renonçaient pas à la structure sous-traitante traditionnelle — Axios a résumé cela comme un « échec de l'appariement de motifs »(Axios, 2021) — et Convoy s'est arrêté brusquement avec la marge d'intermédiation immuable et la détérioration des conditions de marché des frais de transport(Fortune, 2023). La taille du TAM est indépendante de la difficulté à capturer ce marché.
Facteur 4 : la technologie ne suit pas le récit du TAM. La technologie de test sanguin de Theranos n'a jamais fonctionné comme promis, le récit du marché gigantesque soutenant 900 millions de dollars de levées de fonds et une valorisation de 9 milliards de dollars(Carreyrou, 2018). Olive AI, qui se présentait comme « IA », s'est avérée être largement une automatisation de tâches routinières avec beaucoup de travail manuel selon une enquête d'Axios, et l'entreprise s'est dissoute en 2023(Axios, 2023). La vitesse maximale de l'essai habité de Hyperloop One était de 172 km/h — moins de 15% de ce qui était promis — avant de cesser ses activités en 2023(Bloomberg, 2023). À l'ère de l'IA, c'est probablement le type d'échec le plus susceptible d'être rejoué.
Facteur 5 : un capital abondant cache l'absence de PMF. Parmi les précédents, Katerra, Convoy, Better.com et Zume Pizza ont tous reçu d'importants investissements liés à SoftBank(Axios, 2021, 2023). Comme l'a décrit le récit des origines de WeWork, un capital géant renforce la conviction du fondateur en son histoire et retarde de plusieurs années les « signaux de négation du marché » qui devraient normalement apparaître tôt(Brown & Farrell, 2021).
Recherche récente sur le TAM
Bien qu'il n'y ait pas beaucoup de recherches universitaires évaluées par les pairs sur le TAM lui-même, les connaissances s'accumulent dans les domaines connexes. Il y en a quatre.
(1) Comment les entrepreneurs jugent-ils mal le marché — recherche sur la confiance excessive. L'étude classique est la recherche expérimentale de Camerer et Lovallo (1999), qui a montré que sur les marchés où les récompenses dépendent des compétences relatives, l'entrée devient excessive et les bénéfices de l'industrie dans son ensemble deviennent négatifs. Le mécanisme clé est « l'omission du groupe de référence » — l'incapacité à intégrer le fait que des concurrents ayant autant confiance en eux entrent simultanément. Appliquée aux estimations de TAM, la faiblesse de la logique du « 1% du marché » réside dans le fait que 100 autres entreprises visent également ce même 1%. La recherche plus récente de Feiler et Tong (2022) montre, par la théorie et l'expérience, que lorsqu'on utilise directement des signaux de demande bruyants comme valeurs prédictives, les opportunités qui paraissent les plus grandes sont systématiquement surévaluées. L'acte même de sélectionner « la plus grande TAM probable » parmi plusieurs opportunités de marché intègre intrinsèquement un biais d'optimisme statistique. De plus, Cassar (2010) montre que les entrepreneurs qui créent des prévisions financières formelles ont des prévisions qui sont en fait davantage optimistes, suggérant le danger que des feuilles de calcul sophistiquées renforcent la « perspective interne ». Cependant, l'examen critique de Chwolka et Raith (2023) soutient que l'effet de la confiance excessive sur l'entrée peut être à la fois positif et négatif, remettant en question le simple récit selon lequel « les entrepreneurs sont trop confiants ».
(2) Comment prédire les marchés qui n'existent pas encore — modèles de diffusion et perspective externe. L'étude classique de la prévision de la demande sur les nouveaux marchés est le modèle de diffusion de Bass (1969), qui trace les courbes d'adoption à partir du coefficient d'innovateurs et du coefficient d'imitation. Récemment, la recherche a évolué vers l'« extrapolation à partir de cas similaires », comme les études utilisant l'apprentissage automatique pour estimer les paramètres de Bass avant le lancement à partir de données de groupes de produits similaires (Lee et al., 2014). Cela reflète la même philosophie que la prédiction par classe de référence, que Flyvbjerg (2006) a institutionnalisée à partir de la « perspective externe » de Kahneman et Tversky. Dans la recherche sur les mégaprojets, il est établi que les prédictions basées sur la perspective interne produisent des dépassements de 50 à 100% en médiane, alors que les prédictions basées sur la distribution de projets similaires se situent dans 10 à 20% du P50 (médiane). L'implication pour l'estimation du TAM est claire. Au-delà des simples calculs cumulatifs internes, il faut obligatoirement consulter la distribution de « combien les entreprises du même secteur avaient-elles de chiffre d'affaires à l'année 5 après leur lancement ». Il convient de noter qu'un examen compilant les enjeux méthodologiques de cette technique a également été publié en 2025(Production Planning & Control), et la recherche est en cours.
(3) Sur quoi les investisseurs se concentrent-ils : le marché ou l'équipe ? Une grande enquête auprès de 885 investisseurs en capital-risque par Gompers et al. (2020) montre que les VC privilégient « l'équipe » par rapport au marché ou à la technologie tant dans la sélection des dossiers que dans l'attribution des facteurs de succès. Une expérience randomisée sur AngelList (Bernstein et al., 2017) montre également que les investisseurs providentiels réagissent aux informations sur l'équipe fondatrice, et non à la traction ou aux informations de marché. Cependant, la recherche de Kaplan et al. qui a suivi les investissements en capital-risque du plan d'affaires jusqu'à l'introduction en bourse (Kaplan et al., 2009) montre que le contenu de l'affaire (= le marché) est étonnamment stable, tandis que la gestion change fréquemment (le taux de survie du PDG est de 44%), concluant que « à la marge, il faut parier sur le cheval (l'affaire et le marché) plutôt que sur le cavalier (l'équipe) ». Il y a une tension entre ce que les investisseurs disent (équipe d'abord) et ce que les données montrent (le marché est difficile à changer, les gens sont remplaçables), ce qui constitue une preuve soutenant l'importance de l'examen du TAM vue de l'autre côté.
(4) Comment valider les hypothèses de marché — « l'entrepreneur en tant que scientifique ». Un essai contrôlé randomisé (ECR) auprès de 116 entreprises italiennes par Camuffo et al. (2020) montre que les entrepreneurs formés à formuler explicitement des hypothèses de marché et à les valider scientifiquement affichent un chiffre d'affaires plus élevé que le groupe de contrôle, ferment les mauvaises affaires plus rapidement et pivotent de manière plus précise. La reproduction à grande échelle sur 759 entreprises et quatre ECR (Camuffo et al., 2024) reproduit également les résultats. La réinterprétation dans le contexte du TAM est ceci : le TAM n'est pas un « chiffre à calculer et terminer », mais une « hypothèse à valider ». L'estimation de la taille du marché est décomposée en ses hypothèses constitutives (nombre de clients, taux de conversion, volonté de payer), et elle n'aide vraiment à la prise de décision que lorsque les hypothèses les plus incertaines sont validées sur le terrain en premier.
En conclusion
Les points clés sont les suivants.
Le TAM est une hypothèse concernant le plafond de l'affaire et la définition du marché, non une prévision de revenus Comme l'évaluation d'Uber a changé 25 fois en fonction de la façon dont le marché est défini, la réflexion « comment définissons-nous notre marché ? » a plus de valeur que le chiffre lui-même. Le chiffre du TAM seul prédit peu le succès, tandis que la qualité des hypothèses qui composent le TAM et la qualité du processus de leur validation prédisent les résultats.
- La loi de la puissance des VC détermine les exigences de TAM pour les startups Comme la majorité des rendements sont générés par quelques grands succès, les VC exigent de tous les dossiers qu'ils soient « à la taille où une seule entreprise peut rembourser le fonds (TAM supérieur à 1 milliard de dollars) ». Inversement, pour les affaires n'ayant pas levé auprès de VC (comme les nouvelles entreprises des grandes sociétés), les exigences peuvent être beaucoup plus flexibles.
- Le calcul doit être bottom-up en principe. La logique du « 1% d'un marché géant », la confusion entre marchés adjacents (Beyond Meat) et la confusion entre stock et flux (actifs cachés) sont repérées comme des signaux d'abandon de la pensée.
- Les gagnants n'ont pas « deviné » le TAM, ils l'ont « élargi » Le chiffre d'affaires d'Amazon, ServiceNow et Uber a atteint plusieurs fois le TAM déclaré (taux de réalisation de 200 à 1 200%), tandis que Quibi et WeWork, qui proclamaient un TAM géant, ont disparu. Ce qui détermine le succès n'est pas la taille du marché, mais l'existence réelle de la demande et l'économie des unités. Et le marché qui doit être le premier coin enfoncé devrait être le plus petit possible, de préférence avec un potentiel d'expansion vers les marchés adjacents.
- Pour les agents d'IA, le TAM change d'une décimale : du « budget logiciel » au « budget des salaires » Comme l'a montré la recherche universitaire, les plus grands marchés apparents sont les plus susceptibles d'être surévalués. Le TAM n'est pas un chiffre à calculer et à terminer, mais une hypothèse à continuer à valider avec la perspective externe (distribution de cas similaires).
Références
Littérature universitaire
- Anderson, J. C., & Narus, J. A. (1998). Business marketing: Understand what customers value. Harvard Business Review, 76(6), 53–65.: Article fondateur de la « théorie de la valeur » qui quantifie la valeur pour le client sous forme monétaire et la utilise comme base de la fixation des prix.
- Bass, F. M. (1969). A new product growth model for consumer durables. Management Science, 15(5), 215–227.: Article qui a présenté le modèle classique de prévision de la demande pour prédire la courbe de diffusion des nouveaux produits à partir du coefficient d'innovateurs et du coefficient d'imitation.
- Bernstein, S., Korteweg, A., & Laws, K. (2017). Attracting early-stage investors: Evidence from a randomized field experiment. The Journal of Finance, 72(2), 509–538. : Article expérimentale montrant que les investisseurs providentiels réagissent aux informations sur l'équipe fondatrice, mais non à la traction ou aux informations de marché, via une expérience aléatoire contrôlée.
- Camerer, C., & Lovallo, D. (1999). Overconfidence and excess entry: An experimental approach. American Economic Review, 89(1), 306–318. : Article classique démontrant par expérience que l'excès de confiance des entrepreneurs, notamment la sous-estimation de la confiance équivalente de leurs concurrents, génère des entrées excessives sur le marché.
- Camuffo, A., Cordova, A., Gambardella, A., & Spina, C. (2020). A scientific approach to entrepreneurial decision making: Evidence from a randomized control trial. Management Science, 66(2), 564–586. : Article d'essai contrôlé randomisé montrant que les entrepreneurs formés à valider scientifiquement les hypothèses de marché obtiennent une meilleure qualité de revenu, de décisions de sortie et de pivots.
- Camuffo, A., Gambardella, A., Messinese, D., Novelli, E., Paolucci, E., & Spina, C. (2024). A scientific approach to entrepreneurial decision-making: Large-scale replication and extension. Strategic Management Journal, 45(6), 1209–1237. : Essai de réplication à grande échelle reproduisant l'effet « entrepreneur en tant que scientifique » mentionné ci-dessus sur 759 entreprises et 4 essais contrôlés randomisés.
- Cassar, G. (2010). Are individuals entering self-employment overly optimistic? An empirical test of plans and projections on nascent entrepreneur expectations. Strategic Management Journal, 31(8), 822–840. : Article montrant que les entrepreneurs ayant créé des prévisions financières formelles présentent en réalité un biais d'optimisme plus prononcé.
- Chwolka, A., & Raith, M. G. (2023). Overconfidence as a driver of entrepreneurial market entry decisions: A critical appraisal. Review of Managerial Science, 17(3), 985–1016. : Examen critique réexaminant l'opinion reçue selon laquelle « les entrepreneurs sont surconfidents » et argumentant que les impacts de la surconfiance peuvent être positifs ou négatifs.
- Feiler, D., & Tong, J. (2022). From noise to bias: Overconfidence in new product forecasting. Management Science, 68(6), 4685–4702. : Article montrant que l'acte même de sélectionner « l'opportunité apparaissant la plus grande » parmi les prévisions de demande bruyantes génère une surévaluation systématique.
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15. : Article institutionnalisant la « prévision par classe de référence (vue de l'extérieur) » — prédire à partir de la distribution des résultats de projets similaires.
- Gompers, P. A., Gornall, W., Kaplan, S. N., & Strebulaev, I. A. (2020). How do venture capitalists make decisions? Journal of Financial Economics, 135(1), 169–190. : Article d'enquête auprès de 885 investisseurs institutionnels en capital-risque montrant que « l'équipe » est prioritaire sur le marché et la technologie dans la sélection des dossiers.
- Kaplan, S. N., Sensoy, B. A., & Strömberg, P. (2009). Should investors bet on the jockey or the horse? Evidence from the evolution of firms from early business plans to public companies. The Journal of Finance, 64(1), 75–115. : Article de suivi du plan d'affaires à l'introduction en bourse montrant que le contenu commercial (le marché) reste stable tandis que la direction change fréquemment, concluant « pariez sur le cheval (le marché) ».
- Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48. : Article clarifiant que les rendements du capital-risque suivent une distribution extrêmement asymétrique (loi de puissance) et présentant le cadre de considérer l'entrepreneuriat comme « expérimentation ».
- Lee, H., Kim, S. G., Park, H., & Kang, P. (2014). Pre-launch new product demand forecasting using the Bass model: A statistical and machine learning-based approach. Technological Forecasting and Social Change, 86, 49–64. : Article proposant une méthode d'estimation, via apprentissage automatique, des paramètres du modèle de Bass avant le lancement, basée sur les données de produits similaires.
Livres
- Aulet, B. (2013). Disciplined entrepreneurship: 24 steps to a successful startup. Wiley. : Ouvrage systématisant le calcul du TAM de bas en haut, du profil de l'utilisateur final, fondé sur la formation entrepreneuriale du MIT.
- Blank, S., & Dorf, B. (2012). The startup owner's manual: The step-by-step guide for building a great company. K&S Ranch. : Ouvrage de référence en gestion de startup par le proposant du modèle de développement client, explicitant la décomposition en trois niveaux de la taille du marché (TAM/SAM).
- Brown, E., & Farrell, M. (2021). The cult of we: WeWork, Adam Neumann, and the great startup delusion. Crown. : Témoignage interne du dossier WeWork par un reporter du WSJ décrivant la structure où le capital massif retarde les signaux de rejet du marché.
- Carreyrou, J. (2018). Bad blood: Secrets and lies in a Silicon Valley startup. Knopf. : Enquête journalistique du reporter du WSJ ayant exposé l'affaire Theranos, dépeignant la structure où l'histoire d'un marché géant masque une technologie inachevée.
- Kawasaki, G. (2015). The art of the start 2.0: The time-tested, battle-hardened guide for anyone starting anything. Portfolio/Penguin. : Ouvrage de référence du pitch entrepreneurial critiquant l'argumentaire « 1 % d'un marché géant » en le désignant comme le « Chinese Soda Lie ».
- Kupor, S. (2019). Secrets of Sand Hill Road: Venture capital and how to get it. Portfolio/Penguin. : Ouvrage du Managing Partner d'a16z explicitant la mécanique des fonds de capital-risque et l'arithmétique « un fonds remboursé par une seule société ».
- Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business. : Ouvrage enseignant la philosophie d'investissement par loi de puissance et la stratégie de coin « monopolisez un petit marché ».
Documents de divulgation d'entreprise
- Airbnb, Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse présentant un TAM de 3,4 billions de dollars et un SAM de 1,5 billion de dollars.
- Alphabet Inc. (2026). Q1 2026 earnings release (Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission. : Document de résultats divulguant l'activité cloud annualisée à plus de 70 milliards de dollars avec une croissance de +60 %.
- Amazon.com, Inc. (1997). Prospectus (Form 424B1). U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse citant le marché américain du livre à 26 milliards de dollars et le marché mondial à 82 milliards de dollars comme taille de marché.
- Beyond Meat, Inc. (2019). Prospectus (Form 424B4). U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse utilisant le marché mondial de la viande de 1,4 billion de dollars comme préambule.
- Beyond Meat, Inc. (2026). Beyond Meat reports fourth quarter and full year 2025 financial results [Press release]. : Annonce de résultats divulguant les ventes 2025 de 276 millions de dollars (baisse de revenus).
- Datadog, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse présentant une opportunité de marché de 35 milliards de dollars par agrégation des segments Gartner.
- HubSpot, Inc. (2014). Form S-1 registration statement. U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse présentant la taille du marché sur la base du nombre de clients : « 1,6 million de sociétés en Amérique du Nord + 1,3 million en Europe ».
- Netflix, Inc. (2002). Prospectus (Form 424B4). U.S. Securities and Exchange Commission. : Prospectus d'introduction en bourse citant le marché américain de la vidéo à domicile à 21 milliards de dollars comme taille de marché.
- Palantir Technologies Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Prospectus présentant un TAM de 119 milliards de dollars (63 milliards du secteur public + 56 milliards du secteur privé)
- Salesforce.com, Inc. (2004). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.:Prospectus d'introduction en bourse citant le marché CRM à 7,1 milliards de dollars comme taille de marché
- Slack Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Prospectus calculant une opportunité de marché de 28 milliards de dollars via une approche bottom-up stratifiée par taille d'entreprise
- Snowflake Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Prospectus présentant un TAM de 81 milliards de dollars en consolidant les segments de l'IDC
- Uber Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Prospectus d'introduction en bourse présentant un TAM de 5,7 trillions de dollars (marché de la mobilité personnelle)
- Uber Technologies, Inc. (2026, February 4). Uber announces results for fourth quarter and full year 2025 [Press release].:Communiqué de résultats divulguant 52 milliards de dollars de chiffre d'affaires et 193 milliards de dollars de volume de transactions bruts en 2025
- Zoom Video Communications, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.:Prospectus d'introduction en bourse présentant une opportunité de marché de 43,1 milliards de dollars d'ici 2022
- Zoom Video Communications, Inc. (2026). Fourth quarter and fiscal year 2026 financial results. U.S. Securities and Exchange Commission.:Documents financiers montrant un ralentissement du taux de croissance du chiffre d'affaires à environ 4 % par an
- WeWork Inc. (2023, November 6). WeWork takes strategic action to significantly strengthen its balance sheet and further streamline its real estate footprint [Press release].:Communiqué annonçant le dépôt de bilan en vertu du chapitre 11 de la loi américaine sur les faillites
Rapports sectoriels, essais de capital-risque et articles
- Axios. (2021, June 8). Katerra's failure is a story of pattern-matching gone wrong.:Article résumant la faillite de Katerra comme l'échec de l'application incorrecte du pattern-matching des entreprises technologiques à l'industrie de la construction
- Axios. (2023a, June 12). SoftBank-backed pizza robot startup Zume shuts down after raising $445 million.:Article rapportant la fermeture de Zume, le robot à pizza soutenu par SoftBank, après avoir levé 445 millions de dollars
- Axios. (2023b, October 31). Olive AI is shutting down.:Article rapportant la dissolution d'Olive AI, l'IA médicale évaluée à 4 milliards de dollars, et révélant que son modèle reposait sur l'automatisation assistée manuellement
- Bloomberg. (2023, December 21). Hyperloop One to shut down after raising millions to reinvent transit.:Article rapportant la fin des activités d'Hyperloop One, qui n'a atteint que moins de 15 % des performances promises
- Bloomberg. (2026, January 28). AI customer support startup Decagon valued at $4.5 billion.:Article rapportant la levée de fonds de Decagon, la startup d'IA pour le service client, valorisée à une prime d'environ 130 fois l'ARR
- CB Insights. (2021). The top 12 reasons startups fail.:Rapport d'analyse réputé identifiant l'absence de besoins du marché (42 %) comme la cause première de faillite parmi 483 startups examinées
- CNBC. (2026a, January 6). Elon Musk's xAI raises $20 billion from Nvidia, Cisco investors.:Article rapportant la levée de 20 milliards de dollars par xAI (valorisée à environ 230 milliards de dollars)
- CNBC. (2026b, March 25). Legal AI startup Harvey raises $200 million at $11 billion valuation.:Article rapportant la levée de fonds d'Harvey à une valorisation de 11 milliards de dollars et l'expansion du marché de l'IA juridique
- Corporate Finance Institute. (n.d.). Total addressable market (TAM).:Explication pratique définissant les trois méthodes de calcul du TAM (top-down, bottom-up, et value theory)
- Damodaran, A. (2014, June 18). Uber isn't worth $17 billion. FiveThirtyEight.:Article évaluant Uber à 5,9 milliards de dollars selon le cadre « marché mondial des taxis × part de marché de 10 % », marquant le point de départ du débat sur le TAM
- Evans, B. (2016, April 28). In praise of failure. Benedict Evans.:Analyse de l'ancien partenaire d'a16z montrant, à partir de 7 000 données de Horsley Bridge, que 60 % des rendements proviennent de 6 % des investissements, illustrant la loi de puissance des rendements du capital-risque
- Fortune. (2023, October 19). Convoy, a trucking tech startup backed by Jeff Bezos, shuts down.:Article rapportant l'arrêt soudain des activités de Convoy, la startup technologique de camionnage soutenue par Jeff Bezos, qui revendiquait un marché des camions de 800 milliards de dollars
- Fortune. (2026, June 1). Anthropic confidentially files IPO at $965 billion valuation.:Article rapportant le dépôt d'introduction en bourse confidentiel d'Anthropic à une valorisation de 965 milliards de dollars
- Foundation Capital. (n.d.). The AI hype: $600B question or $4.6T+ opportunity?:Essai de capital-risque estimant l'opportunité IA à 4,6 trillions de dollars en consolidant les coûts de main-d'œuvre et les dépenses d'externalisation
- Gurley, B. (2014, July 11). How to miss by a mile: An alternative look at Uber's potential market size. Above the Crowd.:Contre-argument réputé au capital-risque au sujet de Damodaran, pointant l'« expansion du marché lui-même » comme preuve d'une sous-évaluation potentielle de 25 fois
- Hospitalogy. (2023, May 16). The downfall of Babylon Health.:Article analysant l'effondrement de Babylon Health, dont l'unité économique s'est avérée déficitaire à mesure que le nombre de patients augmentait
- Huang, S., & Grady, P. (2024, October). Generative AI's act o1: The agentic reasoning era begins. Sequoia Capital.:Essai de capital-risque requalifiant l'opportunité IA sous le nom de « Service-as-a-Software » et l'envisageant comme un marché de services de calibre 10 trillions de dollars
- Kerrisdale Capital. (2012, November 15). ServiceNow, Inc. short thesis.:Rapport de vente à découvert estimant le marché cible de ServiceNow à environ 1,5 milliard de dollars et affirmant « le marché est trop petit » (exemple ultérieur de prédiction largement erronée)
- Levine, S. (2014, August 12). Venture outcomes are even more skewed than you think. VC Adventure.:Analyse montrant, à partir de 21 640 données de Correlation Ventures, que 65 % des investissements perdent de l'argent et que seuls 4 % génèrent un retour supérieur à 10 fois, illustrant la distribution des rendements du capital-risque
- NBC News. (2020, October 22). A look at why Quibi failed so soon after launching.:Article analysant les facteurs ayant mené à la liquidation de Quibi six mois après son lancement, malgré la levée de 1,75 milliard de dollars
- OpenAI. (2026, March). Accelerating the next phase of AI [Blog post].:Blog officiel annonçant une levée de fonds majeure valorisant OpenAI à 852 milliards de dollars
- Sequoia Capital. (2026, March). Services: The new software.:Essai de capital-risque affirmant que « la prochaine entreprise à 1 trillion de dollars vendra le travail lui-même » et montrant un ratio de dépenses software-versus-services de 1:6
- TechCrunch. (2023, August 31). The fall of Babylon: Failed tele-health startup once valued at nearly $2B goes bankrupt and sold for parts.:Article rapportant la faillite et la vente progressive de Babylon Health, anciennement cotée en SPAC et valorisée à près de 2 milliards de dollars
- TechCrunch. (2026, April 17). Cursor in talks to raise $2B at $50B valuation as enterprise growth surges.:Article rapportant la croissance rapide de l'ARR de Cursor et les négociations de levée de fonds à une valorisation de 50 milliards de dollars
- Toptal. (n.d.). TAM methodology: An explanation and example of total addressable market analysis.:Article pratique expliquant les méthodes de calcul du TAM, y compris la value theory, avec des exemples concrets
- Valuentum Securities. (n.d.). Beyond Meat's market: $5 billion or $1.5 trillion?:Analyse soulignant au moment de l'introduction en bourse que le marché de Beyond Meat devrait être mesuré à 5 milliards de dollars pour la catégorie de la viande végétale, et non à 1,5 trillion de dollars pour le marché mondial de la viande
- Yahoo Finance. (2022). MoviePass' former CEO just pleaded guilty to securities fraud.:Article rapportant la faillite de l'unité économique de MoviePass et le plaidoyer de culpabilité des dirigeants pour fraude aux valeurs mobilières
- Ministère de l'Économie, du Commerce et de l'Industrie. (2024). 『Rapport d'enquête de marché sur le commerce électronique pour l'exercice fiscal 2023』.:Enquête gouvernementale estimant le volume annuel de transactions (flux) du marché des applications de vente entre particuliers
- Comité d'enquête sur les actifs cachés de tous. (2018). 『Enquête sur les actifs cachés de tous』[Communiqué d'enquête]. Mercari.:Communiqué d'enquête estimant le montant total des actifs (stock) des articles inutilisés dormant dans les foyers japonais