
Articles
¿Qué tamaño de mercado deberían buscar las empresas de agentes IA? — Teoría de TAM, casos de estudio e investigación más reciente
Product
Career
Esta es una traducción automática del texto original en japonés
Introducción
Normalmente desarrollo AIエージェント especializados en el sector inmobiliario y de construcción, y cuando creo nuevos negocios o startups, siempre estimo el TAM (Total Addressable Market) para analizar el tamaño del mercado al que puede acceder una nueva idea. A primera vista, el cálculo del TAM arroja cifras de decenas a cientos de miles de millones de dólares, pero ¿acaso no resulta difícil comprender realmente cómo afectarán estas cifras al negocio que voy a crear? Los números son demasiado grandes para tener una intuición clara. Sin embargo, reflexionar sobre el TAM es uno de los aspectos más importantes a la hora de construir un negocio e invertir.
En este artículo, organizaré las metodologías apropiadas para calcular el TAM, casos de TAM de empresas reconocidas (empresas líderes cotizadas, empresas de IA de propósito general, empresas de AIエージェント, etc.), y las tendencias en investigaciones recientes.
Por qué el TAM es importante
Definición de TAM, SAM y SOM
El tamaño del mercado se suele describir mediante tres círculos concéntricos (Blank, S., & Dorf, B., 2012).
1. TAM (Total Addressable Market)
- Definición: Se refiere al mercado total. Es el tamaño del mercado completo que abarca todo el universo potencial de clientes objetivo. Representa "cuánto dinero se generaría si todos los clientes potenciales del mundo compraran el producto".
2. SAM (Served Available Market)
- Definición: Se refiere al tamaño máximo del mercado al que se puede llegar a través de los canales de distribución propios (el tamaño total del mercado alcanzable). Representa "el rango dentro del cual se puede vender con el producto y la distribución actual de la empresa".
3. SOM (Serviceable Obtainable Market)
- Definición: Se refiere a la prioridad inmediata de la empresa y al mercado que realísticamente se puede capturar considerando el entorno competitivo y los recursos propios. Equivale a "los ingresos reales que se pueden obtener en los próximos años".
Ejemplo de aplicación a una aplicación móvil (aplicación estadounidense de conversación en español con IA, suscripción mensual de 10 dólares): Cuando aplicamos estas 3 categorías al caso de desarrollar y vender una aplicación móvil, se vería así:
- TAM: Usuarios de smartphones en el mundo: aproximadamente 5.000 millones × 20% con necesidades potenciales de aprendizaje de idiomas (español) × gasto anual en aplicaciones de 120 dólares = 120.000 millones de dólares
- SAM: Aproximadamente 300 millones de usuarios de smartphones en EE.UU. × 15% de adultos con intención de aprender idiomas (español) × 20% con hábito o disposición a pagar por aplicaciones de aprendizaje × gasto anual en aplicaciones de 120 dólares = aproximadamente 1.100 millones de dólares (alrededor del 1% del TAM)
- SOM (Mercado objetivo): Usuarios con suscripción de pago en 3 años (considerando presupuesto mensual de marketing de $175K, costo de adquisición por usuario de pago (CAC) de $35, 60.000 nuevos usuarios de pago anuales, tasa de cancelación mensual del 3%) × $120 = 14,4 millones de dólares (aproximadamente el 1,3% del SAM)
Al hacer estas estimaciones, se obtiene un indicador crítico para determinar si la idea de un startup o nuevo negocio tiene suficiente valor para justificar el esfuerzo y riesgo extremo, o si por el contrario debería considerarse un cambio de estrategia (pivote).
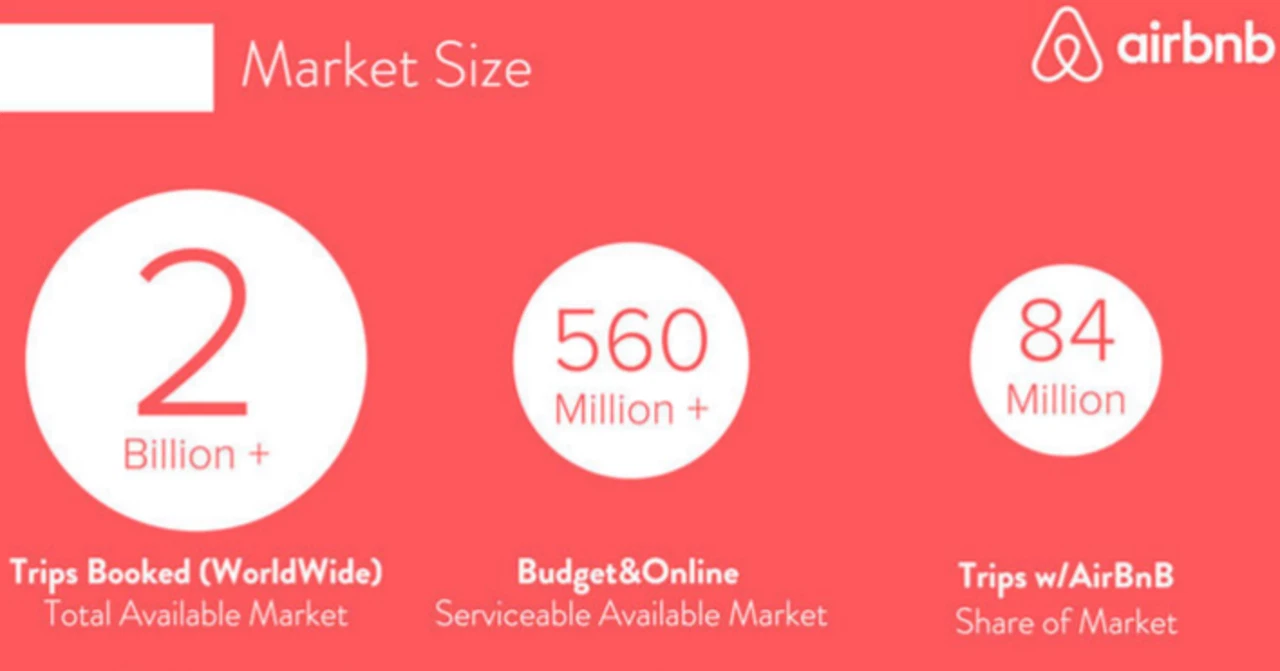
Por ejemplo, Airbnb presentó en su salida a bolsa en 2020 un TAM de 3,4 billones de dólares (alojamiento a corto plazo 1,8 billones + alojamiento a largo plazo 210.000 millones + experiencias 1,4 billones) y SAM de 1,5 billones de dólares (Airbnb, 2020). Sus ingresos reales en 2025 son de aproximadamente 12.200 millones de dólares, menos del 1% del SAM. Esto no significa que "Airbnb fracasó". El TAM no es una previsión de ventas, sino la base de una discusión sobre "cuál es el límite superior de este negocio".
Razones de importancia
Hay tres razones principales.
Primero, la estructura de retorno del VC exige un TAM determinado Se ha confirmado tanto en datos como en teoría que los retornos de la inversión de riesgo siguen una ley de potencias (algunos generan gran éxito mientras que otros fracasan) (Kerr, Nanda, & Rhodes-Kropf, 2014; Thiel & Masters, 2014). En el análisis de 21.640 inversiones realizado por Correlation Ventures, aproximadamente el 65% de los casos resultaron en pérdidas de capital, y solo el 4% generó retornos de 10 veces o más (Levine, 2014). En el análisis de 7.000 casos de Horsley Bridge, un LP que invierte en los fondos principales, aproximadamente el 60% de los retornos totales provienen de apenas el 6% de los casos (Evans, 2016). La mayoría del portafolio fracasa, y los retornos del fondo completo son generados por un puñado de apuestas exitosas gigantes; debido a esta estructura, los VC exigen en cada inversión "una escala que por sí sola pudiera devolver el fondo" (Kupor, 2019). Para un inversor, un startup que genera consistentemente dos veces el monto invertido puede tener una alta probabilidad de éxito pero no es un objetivo de inversión atractivo. Por eso los inversores en etapa de semilla ven el TAM/SAM como el indicador más crítico de escalabilidad. Dicho de otra manera, para negocios que no presuponen financiación de VC (nuevos negocios de grandes empresas o empresas autfinanciadas), el nivel de exigencia sobre el TAM debería ser más flexible.
Segundo, el TAM define el "techo" del negocio Por más excelente que sea la ejecución, los ingresos no pueden superar el volumen total del mercado. Zoom, mencionado más adelante, presentó una oportunidad de mercado de 43.100 millones de dólares en su salida a bolsa (Zoom Video Communications, 2019), y después de que sus ingresos se dispararan durante la pandemia de COVID-19, su tasa de crecimiento se desaceleró drásticamente a cifras de un solo dígito (alrededor del 4% anual) (Zoom Video Communications, 2026). Un negocio que ha alcanzado el techo del mercado deja de crecer a menos que encuentre un nuevo TAM.
Tercero, la "forma de definir" el TAM es en sí misma una estrategia En 2014, el profesor de la NYU Damodaran (2014), que definió a Uber como "un negocio que captura parte del mercado mundial de taxis", valuó la empresa en 5.900 millones de dólares, mientras que Gurley (2014), que la definió como "un negocio que expande el mercado mismo como alternativa a la posesión de vehículos privados", argumentó que la estimación de Damodaran podría ser 25 veces inferior. Una simple diferencia en la definición del mercado puede hacer que el TAM cambie 25 veces, y con él, la estrategia completa de producto, precio y despliegue. El valor no reside en el número del TAM en sí, sino en el pensamiento de "cómo definir nuestro mercado".
Métodos para calcular TAM, SAM y SOM
Metodología apropiada
En la práctica empresarial, se considera que son confiables los siguientes enfoques y sus combinaciones.
Enfoque ascendente (bottom-up). Es el método de "número de clientes × precio unitario", agregado a partir de segmentos reales de clientes y modelos de precios. Por ejemplo, Slack utilizó su S-1 para calcular una oportunidad de mercado de 28.000 millones de dólares al agregar "número de empresas × ARR esperado" estratificado por tamaño de empresa (Slack Technologies, 2019). HubSpot también presentó en su IPO una propuesta basada en números de clientes: "1,6 millones de empresas medianas en América del Norte + 1,3 millones en Europa" (HubSpot, 2014). Los inversores confían más en este método. Al estar conectado con el modelo de facturación de la propia empresa, los números adquieren responsabilidad de explicación.
Enfoque basado en teoría del valor (Value Theory). Es el método de estimar inversamente a partir de la cantidad total que los clientes actualmente pagan para resolver un problema específico (incluyendo el costo de alternativas y costos laborales), y luego estimar qué valor proporciona el producto y qué porcentaje de ese valor se puede recuperar como precio (Corporate Finance Institute, n.d.; Toptal, n.d.). Para productos que crean nuevos mercados donde no existen reportes de investigación de categorías existentes, este enfoque suele ser prácticamente la única opción.
El marco de las empresas de AIエージェント que se describirá más adelante —donde "el TAM es el presupuesto de recursos humanos en lugar del presupuesto de software"— que Sequoia Capital denomina "Service-as-a-Software", redefine la oportunidad no como el mercado de software (aproximadamente 400.000 millones de dólares) sino como el mercado de servicios y laboral (de escala de billones a decenas de billones de dólares) (Huang & Grady, 2024; Sequoia Capital, 2026), es una versión moderna de este enfoque de teoría del valor.
Enfoque descendente (top-down) (como complemento). Es el método que parte de reportes de tamaño de mercado de empresas de investigación (IDC, Gartner, etc.). Es útil para garantizar objetividad y como verificación del enfoque ascendente. Como en los S-1 de Snowflake y Datadog, mostrar el TAM mediante la suma de segmentos de IDC/Gartner es también práctica estándar en IPOs (Snowflake, 2020; Datadog, 2019).
Lo importante es presentar por separado el TAM actual y el TAM futuro. Un plan empresarial excelente distingue entre "el mercado que definitivamente existe ahora (conservadoramente estimado con enfoque ascendente)" y "el mercado que se abre si ocurren cambios de comportamiento (presentado con explicación del mecanismo)".
Metodologías inapropiadas
La lógica del "1% de un mercado gigante" "El mercado mundial de alimentos es de 8 billones de dólares. Si capturamos el 0,1%, obtendremos 8.000 millones de dólares". Este cálculo no contiene información alguna sobre por qué se capturaría ese 0,1%, quién compraría, a qué precio, o a través de qué canal. Guy Kawasaki, evangelista inicial de Apple e inversor, denominó esta lógica la "Chinese Soda Lie" (la mentira del refresco chino), y la identificó como uno de los lugares comunes de mentira que los emprendedores dicen en sus presentaciones —"si el 1% de los chinos lo bebe", pero capturar ese 1% es precisamente lo difícil, y además, una empresa que apunta solo al 1% no es interesante como objetivo de inversión (Kawasaki, 2015). Los inversores desprecian esta lógica porque es una señal del abandono del pensamiento.
Confundir mercados adyacentes gigantes con TAM Beyond Meat salió a bolsa usando como introducción "el mercado mundial de carnes de 1,4 billones de dólares" (Beyond Meat, 2019), pero el TAM real de la empresa es "el gasto de consumidores que considerarían reemplazar con carne de origen vegetal", que es algo completamente diferente al mercado de carnes. Desde el momento de la IPO ha habido opiniones que dicen que "el mercado de la empresa no debería medirse en 1,5 billones de dólares, sino en alrededor de 5.000 millones de dólares de la categoría de carnes de origen vegetal" (Valuentum Securities, n.d.). De hecho, las ventas bajaron de un pico de aproximadamente 460 millones de dólares en 2021 a 276 millones de dólares en 2025 (Beyond Meat, 2026). "El mercado gigante al lado" no es el TAM de tu empresa.
Confundir stock y flujo El marco frecuentemente utilizado en los inicios de Mercari —"hay billones de yenes en activos ocultos (activos latentes) durmiendo en los hogares japoneses"— (Comité de Investigación de Activos Ocultos de Todos, 2018) se refiere al volumen total de activos (stock), no al volumen anual de transacciones (flujo). El mercado real de aplicaciones de intercambio de segunda mano (volumen de transacciones anuales) es decenas de veces más pequeño que esto, según una encuesta del Ministerio de Economía, Comercio e Industria (Ministerio de Economía, Comercio e Industria, 2024). Confundir stock y flujo, o monto total de gasto con ingresos capturables, es un error frecuente.
Presentar solo mediante enfoque descendente El problema no es en sí pegar el número de un reporte de investigación, sino no conectarlo con la definición de cliente y precio de la propia empresa. En la mayoría de los casos, la definición de mercado del reporte no coincide con el alcance del negocio propio. Aulet, quien dirige el programa de educación empresarial del MIT, establece como principio para la estimación del tamaño de mercado el cálculo ascendente a partir del perfil concreto del usuario final, en lugar de citar reportes de investigación (Aulet, 2013).
Guía sobre el tamaño objetivo del TAM
Si se busca financiamiento de VC, en Estados Unidos existe generalmente un consenso sobre las condiciones del mercado. Un negocio con TAM inferior a mil millones de dólares (aproximadamente 150 mil millones de yenes) no suele considerarse de escala para startups, y en la captación de Series A en adelante, la presentación de TAM de decenas a cientos de miles de millones de dólares es prácticamente estándar. Esto puede calcularse mediante aritmética inversa del fondo. Dado que el fondo presupone que pide un retorno de "devolver el fondo" de su empresa inversora, es necesario que esa empresa tenga margen para alcanzar ventas de cientos de miles de millones de yenes; es decir, un mercado de como mínimo cientos de miles de millones a billones de yenes.
Sin embargo, este consenso de mercado contiene 3 reservas importantes.
Primero, el mercado inicial puede ser pequeño — de hecho, es mejor que sea más pequeño. Amazon, en su salida a bolsa en 1997, utilizó como puerta de entrada el "mercado mundial de libros de 26 mil millones de dólares", un nicho visto desde el conjunto del retail (Amazon.com, 1997). Sus ventas actuales son 716.9 mil millones de dólares, aproximadamente 9 veces el mercado mundial de libros citado en ese entonces (82 mil millones de dólares). Siguiendo el consejo de Peter Thiel de "monopolizar un mercado pequeño", lo correcto es pensar en un conjunto: un pequeño mercado ganador (cuña) y el gran mercado conectado a partir de ahí (ruta de expansión del TAM).
Segundo, el TAM no es estático. Al momento de la salida a bolsa de ServiceNow (2012), su mercado central, IT Service Management, suponía apenas unos 15 mil millones de dólares, y fue atacado por fondos de venta en corto por ser "mercado demasiado pequeño" (Kerrisdale Capital, 2012). Las ventas actuales rondan 13.3 mil millones de dólares — aproximadamente 9 veces el "mercado total" de entonces. El producto expandió el mercado. Inversamente, aunque la cifra de TAM sea grande, el mercado puede no responder (tema del Capítulo 6).
Tercero, si no se utiliza VC, la referencia cambia. Para un nuevo negocio de una gran empresa, la pregunta es "¿hay un mercado donde se vean 10 mil millones de yenes en ventas en 3 a 5 años?"; para bootstrap, es "¿hay un mercado donde pueda defenderse con altos márgenes de ganancia, aunque sea nicho?". El "tamaño correcto" del TAM depende de la política de capital y el diseño de salida.
TAM y ventas reales de 30 empresas famosas
Se comparan el TAM anotado en el prospecto de emisión al momento de la salida a bolsa (S-1, etc.), las ventas más recientes, y el grado de cumplimiento (%) de las ventas más recientes respecto al TAM declarado.
Casos concretos
Se comparan el TAM declarado en el prospecto de emisión (S-1, etc.) al momento de la salida a bolsa, las ventas más recientes, y el grado de cumplimiento (%) de las ventas más recientes respecto al TAM declarado. Cuando la empresa no ha publicado un TAM en términos de monto, se utiliza un valor de referencia (marca ※) complementado a partir de datos de mercado de ese momento. Por favor, considere el grado de cumplimiento solo como una referencia.
- Uber (aplicación de viajes compartidos) — TAM: $5.7T·mercado de movilidad personal (S-1 2019)/Ventas recientes: $52.0B (2025)/Grado de cumplimiento: 0.9%. Aunque en comparación con el "mercado de taxis estadounidense de $4.2B" del documento de Seed de 2008 es 1,238% (aproximadamente 12 veces). Ejemplo representativo de empresa que amplió el mercado en lugar de acertarlo.
- ServiceNow (nube de gestión de operaciones de TI) — TAM: $1.5B·mercado ITSM (2012)/Ventas recientes: $13.3B (2025)/Grado de cumplimiento: 887%. El mercado atacado por venta en corto por ser "demasiado pequeño" creció aproximadamente 9 veces.
- Amazon (EC·nube) — TAM: $82B·mercado mundial de libros (1997)/Ventas recientes: $716.9B (2025)/Grado de cumplimiento: 874%. Desde libros como cuña hacia "la tienda que vende todo" y AWS.
- Salesforce (nube de gestión de relaciones con clientes) — TAM: $7.1B·mercado CRM (2004)/Ventas recientes: $41.5B (período enero 2026)/Grado de cumplimiento: 585%. Aproximadamente 6 veces el mercado CRM total de entonces.
- Netflix (video bajo demanda) — TAM: $21B·mercado estadounidense de video para el hogar (2002)/Ventas recientes: $45.2B (2025)/Grado de cumplimiento: 215%. Desplazó el mercado antiguo y creó un nuevo mercado de streaming.
- Spotify (streaming de música) — TAM: aproximadamente $17B·mercado mundial de música grabada (2017)※/Ventas recientes: €17.0B (2025)/Grado de cumplimiento: aproximadamente 110%. Una sola empresa superó el tamaño de toda la industria musical al momento de la salida a bolsa.
- Workday (nube de recursos humanos y finanzas) — TAM: $39B·mercado ERM (2012)/Ventas recientes: $9.6B (período enero 2026)/Grado de cumplimiento: 25%.
- Shopify (plataforma de construcción de sitios de EC) — TAM: aproximadamente $46B·comercio mundial para PYMES (2015)※/Ventas recientes: $11.6B (2025)/Grado de cumplimiento: aproximadamente 25%. Continúa redefiniendo el TAM hacia el segmento empresarial.
- Canva (herramienta de diseño en línea) — TAM: aproximadamente $15B·mercado de software de diseño (período de fundación)※/Ventas recientes: $3.5B en anualización (2025, no cotizada·base de informes)/Grado de cumplimiento: aproximadamente 23%. De usuarios aficionados hacia el territorio de Adobe.
- CrowdStrike (ciberseguridad) — TAM: $24.6B (2019)/Ventas recientes: $4.8B (período enero 2026)/Grado de cumplimiento: 20%. Reajusta repetidamente el TAM hacia arriba.
- Atlassian (herramientas colaborativas para desarrolladores) — TAM: $35B (2015)/Ventas recientes: $5.2B (período junio 2025)/Grado de cumplimiento: 15%. Crecimiento compuesto sostenido.
- Zoom (videoconferencia) — TAM: $43.1B·mercado UC&C (videollamadas) (2019)/Ventas recientes: $4.9B (período enero 2026)/Grado de cumplimiento: 11%. Tras el fuerte crecimiento durante la pandemia de COVID, la tasa de crecimiento se estabiliza en el 4%.
- Twilio (API de comunicaciones) — TAM: $45.4B (2016)/Ventas recientes: $5.1B (2025)/Grado de cumplimiento: 11%. Crecimiento prácticamente conforme al marco.
- Toast (POS y sistema de gestión para restaurantes) — TAM: $55B·previsión de gasto en restauranttech (2021)/Ventas recientes: $6.2B (2025)/Grado de cumplimiento: 11%. Ampliando constantemente la cuota dentro del mercado.
- Sea (EC, juegos y finanzas del Sudeste Asiático) — TAM: aproximadamente $200B·previsión de economía digital del Sudeste Asiático (2017)※/Ventas recientes: $22.9B (2025)/Grado de cumplimiento: aproximadamente 11%. Se expande junto con el crecimiento del mercado.
- Datadog (herramienta de monitoreo de sistemas) — TAM: $35B (2019)/Ventas recientes: $3.4B (2025)/Grado de cumplimiento: 10%. Continúa con crecimiento de +28%.
- Coupang (EC de Corea) — TAM: $470B·gasto en retail/comida/viajes de Corea (2021)/Ventas recientes: $34.5B (2025)/Grado de cumplimiento: 7.3%. Expandiendo el marco de un país hacia Taiwán, etc.
- Snowflake (plataforma de datos en nube) — TAM: $81B (2020)/Ventas recientes: $4.5B (período enero 2026)/Grado de cumplimiento: 6%. El TAM también se expande mediante reajuste.
- Dropbox (almacenamiento en nube) — TAM: $50B (2018)/Ventas recientes: $2.5B (2025)/Grado de cumplimiento: 5%. A este nivel, el crecimiento se detiene y entran en reducción de ingresos.
- Tesla (vehículo eléctrico) — TAM: aproximadamente $2T·mercado mundial de automóviles (2010)※/Ventas recientes: $94.8B (2025)/Grado de cumplimiento: aproximadamente 4.7%. Crecimiento de aproximadamente 1,000 veces desde el nicho de VE premium, aunque en 2025 primera reducción de ingresos.
- DoorDash (entrega de comida) — TAM: $302.6B·gasto de comida para llevar en EE.UU. (2020)/Ventas recientes: $13.7B (2025)/Grado de cumplimiento: 4.5%. Expandiendo el marco hacia alimentos, retail e internacional.
- HubSpot (nube de soporte de marketing y ventas) — TAM: aproximadamente $76B (valor publicado posteriormente por la empresa)※/Ventas recientes: $3.1B (2025)/Grado de cumplimiento: aproximadamente 4%. En la época de la salida a bolsa, la presentación era "2.9 millones de empresas medianas" sobre base de número de empresas.
- Palantir (plataforma de análisis de datos) — TAM: $119B (2020)/Ventas recientes: $4.5B (2025)/Grado de cumplimiento: 3.8%. Acelerando con crecimiento de +56%.
- Figma (herramienta colaborativa de diseño) — TAM: $33B (2025)/Ventas recientes: $1.1B (2025)/Grado de cumplimiento: 3.2%. Poco después de la salida a bolsa, crecimiento de +41%.
- Peloton (bicicleta de fitness para el hogar·transmisión) — TAM: aproximadamente $100B·mercado mundial de fitness (2019)※/Ventas recientes: $2.5B (período junio 2025, 4 períodos consecutivos de reducción de ingresos)/Grado de cumplimiento: aproximadamente 2.5%. En la época de salida a bolsa, la presentación era "6.7 millones de hogares estadounidenses" sobre base de número de hogares, sobreestimando la demanda.
- Mercari (aplicación de venta entre particulares) — TAM: 7.6 billones de yenes·"activos ocultos" de hogares japoneses (2018)※/Ventas recientes: 192.6 mil millones de yenes (período junio 2025)/Grado de cumplimiento: 2.5%. Maduro en el mercado nacional, crecimiento de un dígito.
- Airbnb (hospedaje privado·reserva de alojamiento) — TAM: $3.4T·gasto en alojamiento + experiencias (2020)/Ventas recientes: $12.2B (2025)/Grado de cumplimiento: 0.4%. Incluso con alto crecimiento, inferior al 1% del TAM. Ejemplo perfecto de que el TAM es un marco, no una predicción.
- Instacart (servicio de entrega de abarrotes) — TAM: $1.1T·retail de alimentos estadounidenses (2023)/Ventas recientes: $3.7B (2025)/Grado de cumplimiento: 0.3%. Incluso con TAM enorme, el crecimiento se limita a +11%.
- Stripe (procesamiento de pagos en línea) — TAM: aproximadamente $6T·mercado mundial de EC (2024)※/Ventas recientes: estimado en más de $5B (2024, base de informes)/Grado de cumplimiento: aproximadamente 0.1%. El marco oficial es "el PIB de Internet", la cifra base que se expande en sí misma.
- Beyond Meat (carne alternativa de origen vegetal) — TAM: $1.4T·mercado mundial de carnes (2019)/Ventas recientes: $0.28B (2025)/Grado de cumplimiento: 0.02%. El mercado adyacente gigantesco no era el TAM de la propia empresa.
- Robinhood (aplicación de inversión en acciones) — TAM: $50T·activos financieros personales estadounidenses (2021)/Ventas recientes: $4.5B (2025)/Grado de cumplimiento: 0.009%※(por razón de stock de activos, solo referencia). Tras debilidad, reaceleración con activos criptográficos, etc.
※ Marca utilizada cuando la empresa no ha publicado un TAM en términos de monto (o la base era activos, capitalización de mercado, número de empresas, etc., no comparable con ventas), por lo que el autor ha complementado un valor de referencia a partir de datos de mercado de ese momento.
Tendencias
De esta tabla se pueden leer 3 patrones.
Patrón 1: Los ganadores no "acertaron" el TAM, sino que lo "ampliaron" Las ventas recientes de Amazon, Salesforce, ServiceNow, Netflix y Uber han alcanzado todos varios múltiplos de los mercados citados en el momento de salida a bolsa o fundación — con grado de cumplimiento de 200% a 1,200%. Si se juzga por la precisión del TAM inicial, todos "fallaron". Hacia arriba. Lo común es que el producto cambió el comportamiento de los clientes y expandió el volumen total del mercado en sí. En 2014, el profesor Damodaran de la Universidad de Nueva York evaluó Uber como "mercado mundial de taxis de 100 mil millones de dólares × 10% de participación = 5.9 mil millones de dólares" (Damodaran, 2014), en tanto que Bill Gurley de Benchmark contrarargumentó: "Uber no captura el mercado existente, sino que expande el mercado varios múltiplos como sustituto de la propiedad de vehículos. La estimación podría estar equivocada por 25 veces" (Gurley, 2014). El resultado fue una victoria abrumadora de Gurley. El volumen de transacciones más reciente de Uber ha alcanzado 193 mil millones de dólares (Uber Technologies, 2026).
Patrón 2: Existen techos reales en el TAM Zoom vio su tasa de crecimiento caer a un dígito en aproximadamente el 11% de su TAM declarado (43.1 mil millones de dólares). Dropbox presentó un mercado de más de 50 mil millones de dólares pero se estancó en 2.5 mil millones de dólares en ventas (5% de cumplimiento) y entró en reducción de ingresos. Mercari también vio su tasa de crecimiento caer a un dígito con la maduración del mercado local de venta entre particulares. Dado que el mercado es finito, en algún momento es necesaria la expansión hacia el "próximo TAM" (contacto telefónico y centro de contacto de Zoom, fintech e internacional de Mercari), y si se falla en ello, el crecimiento se detiene. Lo interesante es que las empresas en desaceleración se concentran en la franja de cumplimiento del 10-25%. Captar 20-30% del TAM podría ser donde comienza prácticamente el "techo" en la operativa real.
Patrón 3: Un TAM gigante no garantiza crecimiento La tasa de crecimiento de Instacart (tasa de logro del 0,3%) se limitó a +11%, mientras que Peloton y Beyond Meat (tasa de logro del 0,02%) continúan con ingresos decrecientes. Una tasa de logro baja no significa necesariamente un gran margen de crecimiento. El tamaño del TAM y la velocidad y sostenibilidad con la que los clientes migran a ese producto son variables completamente diferentes.
TAM para empresas de Agentes de IA
El debate sobre TAM más avanzado actualmente se encuentra en el sector de la IA. La clave es la redefinición del TAM de que "la IA captura el gasto en trabajo (costos de personal) en lugar del gasto en software". Mientras que el mercado global de software en la nube es de aproximadamente 400 mil millones de dólares, el mercado de servicios y trabajo tiene una escala de decenas de billones de dólares. Sequoia Capital lo llama "Service-as-a-Software" y lo posiciona como una oportunidad de 10 billones de dólares. En el ensayo de marzo de 2026, señala que "la próxima empresa de un billón de dólares no venderá software. Venderá el trabajo en sí", y muestra la proporción de que "por cada dólar gastado en software, se gastan 6 dólares en servicios" (Sequoia Capital, 2026). Foundation Capital (n.d.) también presenta una estimación similar de 4,6 billones de dólares, sumando los costos de personal y gastos de BPO en ventas, desarrollo y recursos humanos.
Empresas de IA de propósito general
- OpenAI — Marco del TAM: "Sustitución y aumento de trabajo intelectual global" (costos de personal del trabajo intelectual mundial aproximadamente $25T※)/Ventas anuales convertidas: 25 mil millones de dólares a mediados de 2026/Tasa de logro: aproximadamente 0,1%/Valoración: 85,2 mil millones de dólares (en la ronda de financiación de marzo de 2026) (OpenAI, 2026). Si bien se espera que apunte a ventas de 280 mil millones de dólares en 2030, también se prevé una quema de efectivo de escala de 27 mil millones de dólares en 2026, mostrando una estructura en la que la configuración histórica del mayor TAM, "el mercado laboral de la humanidad", justifica la inversión anticipada histórica más grande.
- Anthropic — Marco del TAM: trabajo intelectual empresarial (aproximadamente $25T※ igual que arriba)/Ventas anuales convertidas: 30 mil millones de dólares en abril de 2026/Tasa de logro: aproximadamente 0,1%/Valoración: se informó una solicitud confidencial de IPO a 96,5 mil millones de dólares (junio de 2026) (Fortune, 2026). Mientras que el CEO Dario Amodei describe el TAM en términos del mercado laboral diciendo "la mitad de los puestos de entrada de cuello blanco podrían desaparecer en 5 años", en 2026 también menciona un marco de expansión en lugar de sustitución, "si se automatizan el 90%, la productividad del 10% de humanos restantes se multiplica por diez" (la Paradoja de Jevons) (Anthropic, 2026).
- Google (Gemini) — Marco del TAM: integración de IA en operaciones de nube existentes (mercado global de nube aproximadamente $700B※)/Ventas relacionadas: el negocio de nube crece a más de 70 mil millones de dólares anuales convertidos, +60% de crecimiento (Alphabet, 2026)/Tasa de logro: aproximadamente 10% (en comparación con mercado de nube). Una estrategia que captura el TAM no como "categoría separada" sino como tasa de crecimiento del negocio existente.
Agentes de IA especializados por industria
- Harvey (Legal) — Marco del TAM: mercado de servicios legales $1T (el gasto tradicional en software legal es solo $40B)/ARR más reciente: $190M (enero de 2026)/Tasa de logro: 0,02%/Valoración: $11B (marzo de 2026)
- Cursor/Anysphere (desarrollo de software) — Marco del TAM: costos de personal de ingenieros de software $1,5T+/ARR más reciente: $2B (febrero de 2026)/Tasa de logro: 0,13%/Valoración: $29,3B, se informa que se encuentra en negociaciones de levantamiento de fondos por $50B
- Cognition/Devin (desarrollo de software) — Marco del TAM: "Sustitución de equipos de software" (aproximadamente $1,5T※ igual que arriba)/ARR más reciente: aproximadamente $492M (mayo de 2026)/Tasa de logro: aproximadamente 0,03%/Valoración: $26B (mayo de 2026)
- Sierra (Servicio al cliente) — Marco del TAM: gasto en servicio al cliente $400B/año/ARR más reciente: $150M+ (mediados de 2026)/Tasa de logro: 0,04%/Valoración: $15,8B (mayo de 2026)
- Glean (búsqueda interna) — Marco del TAM: trabajo intelectual empresarial en general/ARR más reciente: $300M (mayo de 2026)/Tasa de logro: —(sin presentación de TAM en monto)/Valoración: $7,2B (junio de 2025)
- OpenEvidence (sanitario) — Marco del TAM: publicidad farmacéutica dirigida a médicos $20-25B/Ventas más recientes: $100M+ (enero de 2026)/Tasa de logro: aproximadamente 0,4-0,5%/Valoración: $12B (enero de 2026)
- Decagon (soporte al cliente) — Marco del TAM: sustitución de costos de personal de soporte (aproximadamente $400B※ igual que arriba)/ARR más reciente: aproximadamente $35M (estimado)/Tasa de logro: aproximadamente 0,009%/Valoración: $4,5B (enero de 2026)
※ Las marcas son valores de referencia donde la empresa no ha divulgado el TAM en monto, completados por el autor a partir de datos del mercado cercano y gastos de trabajo.
Una cosa que queda clara al hacer este cálculo es que incluso Cursor, que tiene la tasa de logro más alta, está en 0,13%, y la mayoría está por debajo del 0,1%——en otras palabras, si se toma literalmente la teoría del TAM laboral, cada empresa de agentes de IA aún se encuentra en la entrada de la entrada del mercado. Este número se puede leer como "el margen de crecimiento es enorme" o como "el marco del TAM aún es solo una hipótesis", y se convierte en material que refuerza cuantitativamente el punto del Capítulo 5 del texto principal de que "la valoración es consumo anticipado del TAM". Si se incorpora en el texto principal, se recomienda colocar esta oración inmediatamente después de la lista con viñetas.
Tendencias
Hay tres puntos dignos de atención aquí.
En primer lugar, la comparación de Harvey de "servicios legales de 1 billón de dólares vs software legal de 40 mil millones de dólares" muestra de manera más concisa la redefinición del TAM de la IA vertical (CNBC, 2026b). Mientras que los legaltech convencionales competían por presupuestos de software (40 mil millones de dólares), los agentes de IA pueden fijar precios en las propias horas de trabajo de los abogados (1 billón de dólares). Que Sierra adopte un modelo de tarificación basado en resultados de "cobro por caso resuelto" también refleja el mismo principio.
En segundo lugar, la velocidad de crecimiento está corroborando la credibilidad de la teoría del TAM. Cursor crece de ARR de 100 millones a 2 mil millones en 12 meses, y Harvey crece de 100 millones a 190 millones en 5 meses, velocidades varias veces superiores a las de excelentes empresas de la era SaaS (TechCrunch, 2026).
En tercer lugar, sin embargo, la valoración es consumo anticipado del TAM. Decagon tiene una valoración de 450 millones de dólares en relación con un ARR de aproximadamente 35 millones de dólares (aproximadamente 130 veces), un nivel que no se puede explicar sin asumir la teoría del TAM laboral (Bloomberg, 2026), y simultáneamente indica el riesgo de ajuste si la hipótesis del TAM resulta ser incorrecta. La observación de David Haybur de a16z de que "en la IA vertical, la estructura del mercado en sí es el nuevo TAM" sugiere que la "estructura de compra, regulación y ubicación de datos de la industria" es más importante que el monto total del tamaño del mercado.
Casos de fracaso y factores causales
Ejemplos
Las empresas que se han retirado nos enseñan que el tamaño del mercado ni siquiera es una condición necesaria.
- WeWork (espacios de coworking) — Mercado que presentó: mercado inmobiliario gigante con "servicificación del espacio"/Cantidad recaudada y valoración: aproximadamente $12,8B recaudados, valoración máxima $47B/Desenlace: solicitó protección por el Capítulo 11 de la ley de quiebras federal de EE.UU. en 2023. Más del 90% del valor de la valoración se desvaneció.
- Quibi (transmisión de video móvil) — Mercado que presentó: nueva categoría de video corto en móvil/Cantidad recaudada: $1,75B recaudados antes del lanzamiento/Desenlace: en 2020, liquidado solo 6 meses después del lanzamiento. La demanda en sí no existía.
- Katerra (construcción tech) — Mercado que presentó: mercado mundial de construcción (~$12T)/Cantidad recaudada: aproximadamente $2B recaudados (dirigido por SoftBank)/Desenlace: quiebra en 2021. No pudo cambiar la estructura de subcontratación de la industria.
- Convoy (envío de camiones) — Mercado que presentó: transporte por camión de EE.UU. $800B/Cantidad recaudada y valoración: aproximadamente $1B recaudados, valoración máxima $3,8B/Desenlace: cierre repentino del negocio en 2023. La tecnología se vendió a Flexport por aproximadamente el 2% de la cantidad recaudada.
- Olive AI (automatización de administración médica) — Mercado que presentó: automatización de costos de administración médica en EE.UU./Cantidad recaudada y valoración: aproximadamente $850M recaudados, valoración máxima $4B/Desenlace: disuelto en 2023 y venta de activos. Se informó que la realidad era "trabajo manual disfrazado de IA".
- Theranos (prueba de sangre) — Mercado que presentó: mercado de pruebas clínicas de EE.UU. (~$75B)/Cantidad recaudada y valoración: $700M+ recaudados, valoración máxima $9B/Desenlace: la tecnología nunca funcionó, el fundador fue encarcelado por fraude.
- MoviePass (suscripción de cine ilimitado) — Mercado que presentó: cines de EE.UU. $11B+ y negocio de datos de audiencia/Cantidad recaudada: aproximadamente $200M quemados/Desenlace: servicio suspendido en 2019, empresa matriz quebrada. Tenía una estructura donde cuanto más se usaba, más pérdidas acumulaba.
- Babylon Health (telemedicina impulsada por IA) — Mercado que presentó: telemedicina global/Valoración: $4,2B en listado SPAC/Desenlace: quiebra en 2023 y venta de activos. Las pérdidas se ampliaban conforme aumentaba el número de pacientes.
Factores de fracaso
Los factores de fracaso son sorprendentemente comunes.
Factor 1: TAM no es demanda. En un análisis célebre en el que CB Insights revisó 483 startups, la causa de muerte más grande fue "no había demanda de mercado" (42%), superando "falta de fondos" (29%) (CB Insights, 2021). Quibi tenía $1.75 mil millones en financiamiento y gestión de primera categoría, pero no existía demanda real por su producto de dramas cortos exclusivos para móvil y con suscripción, y fue liquidada en seis meses después del lanzamiento ante la competencia del TikTok gratuito y YouTube (NBC News, 2020). Las diapositivas de tamaño de mercado no generan ni un dólar de demanda.
Factor 2: El colapso de la economía unitaria no se cura con escala. MoviePass vendía "películas ilimitadas" por $9.95 mensuales mientras adquiría entradas a casi precio de lista. Los miembros veían 2.11 películas por mes, muy por encima del punto de equilibrio (0.77 películas mensuales), de modo que la estructura quemaba dinero conforme crecía, llegó a 3 millones de usuarios y se derrumbó con más de $20 millones mensuales en consumo (posteriormente los ejecutivos fueron condenados por fraude de valores) (Yahoo Finance, 2022). Babylon Health también recibía del NHS reembolso por 2–3 consultas anuales por paciente pero se utilizaban realmente 6–7 veces, y el CEO mismo reconocía la estructura "cuantos más pacientes, más pérdidas" (Hospitalogy, 2023; TechCrunch, 2023). Por más grande que sea el TAM, si la economía por transacción es negativa, el crecimiento solo acelera la muerte.
Factor 3: Traer los múltiplos de empresas tecnológicas a industrias de bajo margen. WeWork (bienes raíces), Katerra (construcción) y Convoy (transporte) se propusieron "reinventar" industrias gigantes pero estructuralmente de bajo margen mediante tecnología. Sin embargo, WeWork, con su desfase temporal entre contratos de arrendamiento de 15 años y miembros mensuales, presentó una solicitud bajo el Capítulo 11 de la Ley de Quiebras de EE.UU. en 2023 (WeWork, 2023); Katerra fue derrotada por clientes que no abandonaban la estructura de subcontratistas tradicional —Axios resumió esto como "fracaso del reconocimiento de patrones" de empresas tecnológicas (Axios, 2021)—; y Convoy se detuvo repentinamente por márgenes de intermediación que la tecnología no podía mejorar y el deterioro de los precios de fletes (Fortune, 2023). El tamaño del TAM es independiente de lo difícil que sea capturar ese mercado.
Factor 4: La tecnología no alcanza la narrativa del TAM. La tecnología de prueba de sangre de Theranos nunca funcionó como se prometía, y la narrativa de un mercado gigante sostuvo $900 millones en recaudación y una valoración de $9 mil millones (Carreyrou, 2018). Olive AI, a pesar de enarbolar "IA", resultó ser en gran medida automatización de tareas rutinarias con participación de trabajo manual, según reveló la investigación de Axios, y se disolvió en 2023 (Axios, 2023). El ensayo tripulado de Hyperloop One alcanzó una velocidad máxima de 172 km/h —menos del 15% de lo prometido— y la empresa terminó sus operaciones en 2023 (Bloomberg, 2023). En tiempos de auge de la IA, este es probablemente el tipo de fracaso más propenso a repetirse.
Factor 5: El capital abundante oculta la ausencia de PMF. Entre los anteriores, Katerra, Convoy, Better.com y Zume Pizza recibieron inversiones de gran envergadura de entidades relacionadas con SoftBank (Axios, 2021, 2023). Como describe el relato de los entresijos de WeWork, el capital masivo refuerza la certeza del fundador en su narrativa y retrasa en unidades de años las "señales de negación del mercado" que deberían aparecer temprano (Brown & Farrell, 2021).
Investigación reciente sobre TAM
No hay mucha investigación académica revisada por pares específicamente sobre TAM, pero el conocimiento se ha acumulado en campos relacionados. Son los siguientes cuatro.
(1) Cómo los empresarios se equivocan en la evaluación del mercado: investigación sobre exceso de confianza. El estudio clásico es el experimento de Camerer y Lovallo (1999), que mostró que cuando el pago depende de habilidad relativa, la entrada se vuelve excesiva y las ganancias de toda la industria se vuelven negativas. El mecanismo clave es "ignorar el grupo de referencia" —un hábito cognitivo de no tener en cuenta que competidores con la misma confianza entrarán simultáneamente. Aplicándolo a la estimación de TAM, la fragilidad de la lógica "1% del mercado" radica en que otras 100 empresas también planean capturar ese 1%. Investigación más reciente de Feiler y Tong (2022) muestra teórica y experimentalmente que si se utilizan señales de demanda ruidosas directamente como valores predichos, las oportunidades que parecen más grandes se sobrestiman sistemáticamente. El acto mismo de seleccionar "la oportunidad con el TAM aparentemente más grande" entre múltiples oportunidades de mercado está estadísticamente dotado de sesgo optimista. Además, Cassar (2010) encontró que los empresarios que crearon previsiones financieras formales tendían a predicciones aún más optimistas, sugiriendo el peligro de que hojas de cálculo más precisas refuercen la "perspectiva interna". Por otro lado, la revisión crítica de Chwolka y Raith (2023) sostiene que el efecto del exceso de confianza en la entrada puede ser tanto positivo como negativo, cuestionando la narrativa simplista de que "los empresarios son excesivamente confiados".
(2) Cómo predecir mercados que no existen: modelos de difusión y perspectiva externa. El clásico en predicción de demanda de nuevos mercados es el modelo de difusión de Bass (1969), que dibuja una curva de adopción a partir del coeficiente innovador y el coeficiente de imitación. Recientemente, se ha desarrollado hacia la dirección de "extrapolar a partir de casos similares", con investigación que estima parámetros de Bass mediante aprendizaje automático a partir de datos de productos similares antes del lanzamiento (Lee et al., 2014). Esta es la misma filosofía que la predicción por clase de referencia que Flyvbjerg (2006) institucionalizó a partir de la "perspectiva externa" de Kahneman y Tversky. En investigación de megaproyectos, se sabe que la predicción desde la perspectiva interna produce un exceso mediano del 50–100% (en costos), mientras que la predicción desde la distribución de casos similares se mantiene dentro del 10–20% del P50 (mediana). La implicación para la estimación de TAM es clara. Además de cálculos acumulativos propios, debe consultarse necesariamente la distribución de "cuál fue el ingreso después de 5 años para negocios que comenzaron en la misma categoría en el pasado". Nótese que en 2025 se publica también una revisión que ordena los problemas metodológicos de esta técnica (revista Production Planning & Control), y la investigación está en curso.
(3) ¿Dónde miran los inversores: en el mercado o en el equipo? En una encuesta a gran escala de 885 capitalistas de riesgo institucionales por Gompers et al. (2020), los VC respondieron que en la selección de proyectos y en la atribución de factores de éxito, favorecen el "equipo" sobre el mercado o la tecnología. En un experimento aleatorizado en AngelList (Bernstein et al., 2017), los inversores ángeles respondieron a información sobre el equipo fundador, no al tracción o información del mercado. Sin embargo, en investigación en la que Kaplan y otros rastrearon inversiones de VC desde el plan de negocios hasta IPO (Kaplan et al., 2009), se mostró que el contenido del negocio (=mercado) es sorprendentemente estable, mientras que la dirección se reemplaza frecuentemente (la tasa de supervivencia del CEO es 44%), concluyendo "en lo marginal, apuesta en el caballo (negocio y mercado) en lugar de en el jinete (equipo)". Hay una tensión entre lo que dicen los inversores (equipo primero) y lo que muestran los datos (el mercado es difícil de cambiar, la gente se puede reemplazar), y esto es evidencia que respalda, desde una perspectiva indirecta, la importancia del escrutinio del TAM.
(4) Cómo validar las hipótesis del mercado: "el empresario como científico". En un ensayo controlado aleatorizado de 116 empresas italianas por Camuffo et al. (2020), los empresarios que recibieron capacitación para formular explícitamente hipótesis de mercado y validarlas científicamente tuvieron mayores ingresos que el grupo de control, cerraron negocios malos más rápidamente e hicieron pivotes más acertados. El resultado se replica en una meta-prueba a gran escala de 759 empresas y 4 ensayos controlados aleatorizados (Camuffo et al., 2024). La reinterpretación en contexto de TAM es la siguiente: el TAM no es "un número para calcular y terminar", sino "una hipótesis para validar". La estimación del tamaño de mercado se desglosa en los supuestos que la componen (número de clientes, tasa de conversión, disposición a pagar), y solo cuando los supuestos más inciertos se validan en el terreno, adquiere valor para la toma de decisiones.
Conclusión
Los puntos principales son los siguientes:
TAM no es una predicción de ventas sino una hipótesis sobre el límite superior del negocio y la definición del mercado Como la valoración de Uber cambió 25 veces con una sola definición del mercado, el valor reside más en el pensamiento "¿cómo definimos nuestro mercado?" que en el número en sí. El número de TAM por sí solo predice poco el éxito; la calidad de los supuestos que componen el TAM y la calidad del proceso para validarlos sí predicen resultados.
- La ley de potencia del VC determina los requisitos de TAM del startup Como la mayoría de los retornos provienen de algunos ganadores grandes, los VC requieren a todos los casos "una escala que devuelva el fondo con una sola empresa (TAM de más de $1 mil millones)". Inversamente, para negocios que no buscan financiamiento VC (como nuevas iniciativas de grandes empresas), los estándares pueden ser más flexibles.
- El cálculo debe seguir el principio de abajo hacia arriba. La lógica "1% del gigantesco mercado", la confusión entre mercados adyacentes (Beyond Meat) y la confusión entre stock y flujo (activos ocultos) se reconocen como señales de abandono del pensamiento.
- Los ganadores no "adivinaron" el TAM, sino que lo "ampliaron" Las ventas de Amazon, ServiceNow e Uber llegaron a múltiplos del TAM declarado (tasa de logro del 200–1,200%), mientras que Quibi y WeWork, que se propusieron TAM gigantes, se retiraron del mercado. Lo que distingue el éxito del fracaso no es el tamaño del mercado sino la existencia real de demanda y la economía unitaria. Y el mercado que sirve como la primera cuña es preferiblemente pequeño y tiene expansión hacia mercados adyacentes.
- Con agentes de IA, el TAM cambia de "presupuesto de software" a "presupuesto de nómina" con un dígito de magnitud diferente Como muestra la investigación académica, cuanto más grande parece ser el mercado, más probable es que se sobrestime. El TAM no es un número para calcular y terminar, sino una hipótesis que debe validarse continuamente con perspectiva externa (distribución de casos similares).
Referencias
Literatura académica
- Anderson, J. C., & Narus, J. A. (1998). Business marketing: Understand what customers value. Harvard Business Review, 76(6), 53–65.:Artículo que se convirtió en la base de la "teoría de valor" que cuantifica el valor para el cliente como cifra monetaria y sirve de fundamento para la fijación de precios
- Bass, F. M. (1969). A new product growth model for consumer durables. Management Science, 15(5), 215–227.:Artículo que presentó el modelo clásico de predicción de demanda que predice la curva de difusión de nuevos productos a partir del coeficiente innovador y el coeficiente de imitación
- Bernstein, S., Korteweg, A., & Laws, K. (2017). Attracting early-stage investors: Evidence from a randomized field experiment. The Journal of Finance, 72(2), 509–538.: Artículo que demuestra mediante un experimento aleatorizado que los inversores ángeles responden a la información del equipo fundador, pero no a la tracción ni a la información del mercado.
- Camerer, C., & Lovallo, D. (1999). Overconfidence and excess entry: An experimental approach. American Economic Review, 89(1), 306–318.: Artículo clásico que demuestra experimentalmente que el exceso de confianza de los emprendedores (en particular, la falta de consideración de que los competidores también confían en sí mismos) genera una entrada excesiva al mercado.
- Camuffo, A., Cordova, A., Gambardella, A., & Spina, C. (2020). A scientific approach to entrepreneurial decision making: Evidence from a randomized control trial. Management Science, 66(2), 564–586.: Artículo que demuestra mediante un ensayo controlado aleatorio que los emprendedores capacitados para verificar científicamente hipótesis del mercado mejoran la calidad de sus ventas, decisiones de retiro y pivotes.
- Camuffo, A., Gambardella, A., Messinese, D., Novelli, E., Paolucci, E., & Spina, C. (2024). A scientific approach to entrepreneurial decision-making: Large-scale replication and extension. Strategic Management Journal, 45(6), 1209–1237.: Replicación a gran escala del efecto del "emprendedor como científico" anterior en 759 empresas y 4 ensayos controlados aleatorizados.
- Cassar, G. (2010). Are individuals entering self-employment overly optimistic? An empirical test of plans and projections on nascent entrepreneur expectations. Strategic Management Journal, 31(8), 822–840.: Artículo que demuestra que los emprendedores que crean pronósticos financieros formales en realidad muestran un sesgo de optimismo más fuerte.
- Chwolka, A., & Raith, M. G. (2023). Overconfidence as a driver of entrepreneurial market entry decisions: A critical appraisal. Review of Managerial Science, 17(3), 985–1016.: Revisión crítica que reconsiderathe claim común de que "los emprendedores son excesivamente confiados", argumentando que el impacto del exceso de confianza puede ser tanto positivo como negativo.
- Feiler, D., & Tong, J. (2022). From noise to bias: Overconfidence in new product forecasting. Management Science, 68(6), 4685–4702.: Artículo que demuestra que el acto de seleccionar "la oportunidad que parece más grande" de entre predicciones de demanda ruidosas genera sistemáticamente una sobreevaluación.
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15.: Artículo que institucionaliza la "predicción por clase de referencia (perspectiva externa)" a partir de la distribución de resultados de casos similares.
- Gompers, P. A., Gornall, W., Kaplan, S. N., & Strebulaev, I. A. (2020). How do venture capitalists make decisions? Journal of Financial Economics, 135(1), 169–190.: Artículo basado en una encuesta a 885 inversores institucionales de capital de riesgo que demuestra que el "equipo" se considera más importante que el mercado o la tecnología en la selección de proyectos.
- Kaplan, S. N., Sensoy, B. A., & Strömberg, P. (2009). Should investors bet on the jockey or the horse? Evidence from the evolution of firms from early business plans to public companies. The Journal of Finance, 64(1), 75–115.: Artículo que realiza un seguimiento desde planes de negocios hasta OPI y demuestra que el contenido empresarial (mercado) se mantiene estable mientras que la gestión se reemplaza frecuentemente, concluyendo que se debe "apostar por el caballo (mercado)".
- Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48.: Artículo que sistematiza cómo los retornos de la inversión de riesgo siguen una distribución extremadamente sesgada (ley potencial) y presenta un marco que considera la creación de empresas como "experimentación".
- Lee, H., Kim, S. G., Park, H., & Kang, P. (2014). Pre-launch new product demand forecasting using the Bass model: A statistical and machine learning-based approach. Technological Forecasting and Social Change, 86, 49–64.: Artículo que propone una técnica para estimar los parámetros del modelo de Bass antes del lanzamiento utilizando aprendizaje automático basado en datos de productos similares.
Libros
- Aulet, B. (2013). Disciplined entrepreneurship: 24 steps to a successful startup. Wiley.: Libro basado en la educación empresarial del MIT que sistematiza el cálculo ascendente del TAM a partir del perfil del usuario final.
- Blank, S., & Dorf, B. (2012). The startup owner's manual: The step-by-step guide for building a great company. K&S Ranch.: Libro de referencia de gestión de startups del proponente del modelo de desarrollo de clientes que explica la descomposición de tres niveles del tamaño del mercado mediante TAM/SAM.
- Brown, E., & Farrell, M. (2021). The cult of we: WeWork, Adam Neumann, and the great startup delusion. Crown.: Libro que documenta los secretos de WeWork escrito por un reportero del WSJ, que describe la estructura mediante la cual el capital masivo retrasa las señales de negación del mercado.
- Carreyrou, J. (2018). Bad blood: Secrets and lies in a Silicon Valley startup. Knopf.: Libro de reportaje de investigación del propio reportero del WSJ que expuso Theranos, describiendo la estructura mediante la cual la narrativa de un mercado masivo oculta la tecnología incompleta.
- Kawasaki, G. (2015). The art of the start 2.0: The time-tested, battle-hardened guide for anyone starting anything. Portfolio/Penguin.: Libro de referencia en pitches empresariales que critica la falacia del "1% de un mercado masivo" nombrándola "Chinese Soda Lie".
- Kupor, S. (2019). Secrets of Sand Hill Road: Venture capital and how to get it. Portfolio/Penguin.: Libro en el que un socio gerente de a16z explica los mecanismos de los fondos de capital de riesgo y la aritmética de "devolver el fondo con una sola empresa".
- Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.: Libro que expone la filosofía de inversión de la ley potencial y la estrategia de cuña de "dominar un pequeño mercado".
Documentos de divulgación corporativa
- Airbnb, Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto de OPI que presentó un TAM de 3,4 billones de dólares y SAM de 1,5 billones de dólares.
- Alphabet Inc. (2026). Q1 2026 earnings release (Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission.: Documento de resultados que divulgó que el negocio en la nube supera 70 mil millones de dólares anualizados con crecimiento de +60%.
- Amazon.com, Inc. (1997). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.: Prospecto de OPI que citó el mercado de libros estadounidenses de 26 mil millones de dólares y el mercado mundial de 82 mil millones de dólares como tamaño del mercado.
- Beyond Meat, Inc. (2019). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.: Prospecto de OPI que utilizó el mercado mundial de carnes de 1,4 billones de dólares como preámbulo.
- Beyond Meat, Inc. (2026). Beyond Meat reports fourth quarter and full year 2025 financial results [Press release].: Comunicado de resultados que divulgó ventas de 2026 de 276 millones de dólares (con disminución de ingresos).
- Datadog, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto de OPI que presentó una oportunidad de mercado de 35 mil millones de dólares mediante la suma de segmentos de Gartner.
- HubSpot, Inc. (2014). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto de OPI que presentó el mercado sobre la base de cantidad de clientes como "1,6 millones de empresas en América del Norte + 1,3 millones en Europa".
- Netflix, Inc. (2002). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.: Prospecto de OPI que citó el mercado estadounidense de video doméstico de 21 mil millones de dólares como tamaño del mercado.
- Palantir Technologies Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto que presentó un TAM de $119 mil millones (Gobierno $63 mil millones + Sector privado $56 mil millones)
- Salesforce.com, Inc. (2004). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.: Prospecto en el momento de la salida a bolsa que citó un mercado CRM de $7.1 mil millones como tamaño del mercado
- Slack Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto que calculó una oportunidad de mercado de $28 mil millones mediante acumulación ascendente por capas de tamaño de empresa
- Snowflake Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto que presentó un TAM de $81 mil millones mediante la suma de segmentos del IDC
- Uber Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto en el momento de la salida a bolsa que presentó un TAM de $5.7 billones (mercado de movilidad personal)
- Uber Technologies, Inc. (2026, February 4). Uber announces results for fourth quarter and full year 2025 [Press release].: Comunicado de resultados que divulgó ventas de $52 mil millones y volumen de transacciones totales de $193 mil millones para 2025
- Zoom Video Communications, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Prospecto en el momento de la salida a bolsa que presentó una oportunidad de mercado de $43.1 mil millones para 2022
- Zoom Video Communications, Inc. (2026). Fourth quarter and fiscal year 2026 financial results. U.S. Securities and Exchange Commission.: Documentación de resultados que muestra que la tasa de crecimiento de ventas se desaceleró a aproximadamente 4% anual
- WeWork Inc. (2023, November 6). WeWork takes strategic action to significantly strengthen its balance sheet and further streamline its real estate footprint [Press release].: Comunicado de prensa que anunció la solicitud de protección bajo el Capítulo 11 de la Ley de Quiebras de EE.UU.
Reportes de industria, ensayos de VC y artículos
- Axios. (2021, June 8). Katerra's failure is a story of pattern-matching gone wrong.: Artículo que resumió la quiebra de Katerra como un fracaso por aplicar erróneamente la lógica de empresas tecnológicas al sector de la construcción
- Axios. (2023a, June 12). SoftBank-backed pizza robot startup Zume shuts down after raising $445 million.: Artículo que informó sobre el cierre de Zume, la startup de robots para pizza respaldada por SoftBank que había recaudado $445 millones
- Axios. (2023b, October 31). Olive AI is shutting down.: Artículo que informó sobre la disolución de Olive AI, la IA médica con una valoración de $4 mil millones, y que reveló que su operación real implicaba automatización con trabajo manual
- Bloomberg. (2023, December 21). Hyperloop One to shut down after raising millions to reinvent transit.: Artículo que informó sobre el fin de las operaciones de Hyperloop One, que alcanzó menos del 15% de su rendimiento prometido
- Bloomberg. (2026, January 28). AI customer support startup Decagon valued at $4.5 billion.: Artículo que informó sobre la recaudación de fondos de Decagon, startup de soporte al cliente con IA, con una valoración de $4.5 mil millones (múltiplo ARR de aproximadamente 130x)
- CB Insights. (2021). The top 12 reasons startups fail.: Reporte de análisis destacado que identificó la "falta de necesidad del mercado" (42%) como la causa principal de muerte en la verificación retrospectiva de 483 startups
- CNBC. (2026a, January 6). Elon Musk's xAI raises $20 billion from Nvidia, Cisco investors.: Artículo que informó sobre la recaudación de $20 mil millones de xAI (valoración de aproximadamente $230 mil millones)
- CNBC. (2026b, March 25). Legal AI startup Harvey raises $200 million at $11 billion valuation.: Artículo que informó sobre la recaudación de Harvey con una valoración de $11 mil millones y la expansión del mercado de IA legal
- Corporate Finance Institute. (n.d.). Total addressable market (TAM).: Explicación práctica que define los tres métodos de cálculo de TAM (descendente/ascendente/teoría de valor)
- Damodaran, A. (2014, June 18). Uber isn't worth $17 billion. FiveThirtyEight.: Artículo que evaluó a Uber en $5.9 mil millones utilizando el marco de "mercado mundial de taxis × 10% de participación", convirtiéndose en el punto de partida del debate sobre TAM
- Evans, B. (2016, April 28). In praise of failure. Benedict Evans.: Análisis del exsocio de a16z que utilizó datos de 7,000 casos de Horsley Bridge para demostrar la ley de potencias del VC, donde el 6% de los casos generan el 60% de los retornos
- Fortune. (2023, October 19). Convoy, a trucking tech startup backed by Jeff Bezos, shuts down.: Artículo que informó sobre el cierre repentino de Convoy, startup de tecnología de transporte respaldada por Jeff Bezos, que había presentado un mercado de camiones de $800 mil millones
- Fortune. (2026, June 1). Anthropic confidentially files IPO at $965 billion valuation.: Artículo que informó sobre la solicitud confidencial de salida a bolsa de Anthropic con una valoración de $965 mil millones
- Foundation Capital. (n.d.). The AI hype: $600B question or $4.6T+ opportunity?: Ensayo de VC que calculó la oportunidad de IA como $4.6 billones mediante la suma de costos de mano de obra y gastos de BPO
- Gurley, B. (2014, July 11). How to miss by a mile: An alternative look at Uber's potential market size. Above the Crowd.: Contrarréplica representativa al debate sobre TAM que señaló la posible subestimación de 25 veces en la evaluación de Damodaran basándose en la "expansión del mercado en sí"
- Hospitalogy. (2023, May 16). The downfall of Babylon Health.: Artículo que analizó el colapso de la economía unitaria de Babylon Health, donde "más pacientes significaba mayores pérdidas"
- Huang, S., & Grady, P. (2024, October). Generative AI's act o1: The agentic reasoning era begins. Sequoia Capital.: Ensayo de VC que llamó "Service-as-a-Software" a la oportunidad de IA y la reinterpretó como un mercado de servicios de escala de billones de dólares
- Kerrisdale Capital. (2012, November 15). ServiceNow, Inc. short thesis.: Reporte de posición corta que estimó el mercado central de ServiceNow en aproximadamente $1.5 mil millones y argumentó que "el mercado es demasiado pequeño" (ejemplo posterior de predicción muy equivocada)
- Levine, S. (2014, August 12). Venture outcomes are even more skewed than you think. VC Adventure.: Análisis que utilizó datos de 21,640 casos de Correlation Ventures para mostrar la distribución de retornos de VC: 65% de pérdida de capital y solo 4% con retornos superiores a 10x
- NBC News. (2020, October 22). A look at why Quibi failed so soon after launching.: Artículo que analizó los factores que llevaron a Quibi, que había recaudado $1.75 mil millones, a liquidarse 6 meses después del lanzamiento
- OpenAI. (2026, March). Accelerating the next phase of AI [Blog post].: Comunicado oficial del blog que anunció una gran ronda de financiamiento con una valoración de $852 mil millones
- Sequoia Capital. (2026, March). Services: The new software.: Ensayo de VC que postula "la próxima empresa de $1 billón venderá el trabajo en sí" y muestra una relación de gastos software-a-servicios de 1:6
- TechCrunch. (2023, August 31). The fall of Babylon: Failed tele-health startup once valued at nearly $2B goes bankrupt and sold for parts.: Artículo que informó sobre la quiebra de Babylon Health cotizada en SPAC y la venta de sus activos
- TechCrunch. (2026, April 17). Cursor in talks to raise $2B at $50B valuation as enterprise growth surges.: Artículo que informó sobre el rápido crecimiento de ARR de Cursor y sus negociaciones de financiamiento con una valoración de $50 mil millones
- Toptal. (n.d.). TAM methodology: An explanation and example of total addressable market analysis.: Artículo práctico que explica los métodos de cálculo de TAM incluyendo teoría de valor con ejemplos
- Valuentum Securities. (n.d.). Beyond Meat's market: $5 billion or $1.5 trillion?: Análisis que señaló en el momento de la salida a bolsa que el mercado de Beyond Meat debería medirse en $5 mil millones de la categoría de carnes de origen vegetal, no en $1.5 billones del mercado de carnes
- Yahoo Finance. (2022). MoviePass' former CEO just pleaded guilty to securities fraud.: Artículo que informó sobre el colapso de la economía unitaria de MoviePass y la declaración de culpabilidad de la dirección por fraude de valores
- Ministerio de Economía, Industria y Comercio Exterior. (2024). "Informe de Investigación de Mercado sobre Comercio Electrónico para el año fiscal 2023".: Encuesta gubernamental que estima el volumen de transacciones anuales (flujo) del mercado de aplicaciones de compraventa.
- Comité de Investigación de Activos Ocultos Nacionales. (2018). "Investigación Nacional de Activos Ocultos" [Comunicado de Investigación]. Mercari.: Comunicado de investigación que estima el valor total de existencias (stock) de artículos no utilizados en hogares japoneses.
Leído
Siguiente lectura ↓