
Articles
AI एजेंट कंपनियों को कितने बड़े बाजार को लक्ष्य करना चाहिए — TAM का सिद्धांत, केस स्टडी और नवीनतम अनुसंधान
Product
Career
यह जापानी मूल पाठ से स्वचालित अनुवाद है
परिचय
मैं सामान्यतः रियल एस्टेट और निर्माण क्षेत्र में विशेषज्ञता वाली एआई एजेंट विकसित करता हूं, लेकिन जब नए व्यवसाय या स्टार्टअप बनाते हैं, तो मैं हमेशा टीएएम (कुल संबोधनीय बाजार) का अनुमान लगाता हूं और नई अवधारणा द्वारा पहुंचने योग्य बाजार के आकार का विश्लेषण करता हूं। मोटे तौर पर, टीएएम की गणना करने पर दसों अरब डॉलर से सैकड़ों अरब डॉलर तक का आंकड़ा निकलता है, लेकिन क्या यह आपके द्वारा बनाए जाने वाले व्यवसाय को कितना प्रभावित करेगा, यह संख्या इतनी बड़ी है कि इसका कोई वास्तविक अर्थ नहीं लगता। हालांकि, टीएएम के बारे में सोचना व्यवसाय बनाने और निवेश करने में सबसे महत्वपूर्ण बातों में से एक है।
यहां, हम टीएएम की उचित गणना विधि, प्रसिद्ध कंपनियों के टीएएम उदाहरण (शीर्ष सूचीबद्ध कंपनियां, सामान्य उद्देश्य वाली एआई कंपनियां, एआई एजेंट कंपनियां आदि), और नवीनतम अनुसंधान प्रवृत्तियों को संगठित करेंगे।
टीएएम महत्वपूर्ण क्यों है
टीएएम, एसएएम और एसओएम की परिभाषा
बाजार के आकार को आमतौर पर 3 संकेंद्रित वृत्तों में समझाया जाता है (Blank, S., & Dorf, B., 2012)।
1. टीएएम (कुल संबोधनीय बाजार)
- परिभाषा: पूरे बाजार को संदर्भित करता है। संभावित लक्ष्यों को शामिल करने वाले बाजार के कुल आकार को दर्शाता है। यह दर्शाता है कि "यदि दुनिया के सभी संभावित ग्राहक खरीद लें तो कितना होगा"।
2. SAM (Served Available Market)
- परिभाषा: अपनी बिक्री चैनल के माध्यम से पहुंचने योग्य अधिकतम बाजार आकार (पहुंच योग्य कुल बाजार का आकार) को संदर्भित करता है। यह "अपने वर्तमान उत्पाद और वितरण मार्ग के साथ बिक्री की जाने वाली श्रेणी" है।
3. SOM (Serviceable Obtainable Market)
- परिभाषा: निकट अवधि में ध्यान केंद्रित करने के लिए और प्रतिस्पर्धी वातावरण और अपने संसाधनों के आधार पर वास्तविकता के अनुसार प्राप्त किया जा सकने वाला बाजार को संदर्भित करता है। यह "कुछ वर्षों के भीतर वास्तव में प्राप्त होने वाले राजस्व" के बराबर है।
स्मार्टफोन ऐप (यूएस से लॉन्च किया गया मासिक 10 डॉलर की एआई स्पेनिश कथोपकथन ऐप) का उदाहरण: इन 3 अंतरों को स्मार्टफोन ऐप विकसित और बेचने के मामले में लागू करने पर निम्नलिखित होता है।
- टीएएम: विश्व के स्मार्टफोन उपयोगकर्ता: लगभग 50 बिलियन × भाषा विज्ञान (स्पेनिश) सीखने की संभावित आवश्यकता वाले लोग 20% × वार्षिक ऐप भुगतान 120 डॉलर = 1,200 बिलियन डॉलर
- एसएएम: यूएस के स्मार्टफोन उपयोगकर्ता लगभग 3 बिलियन × जिनमें भाषा विज्ञान (स्पेनिश) सीखने की इच्छा वाले वयस्क 15% × जिनमें सीखने की ऐप के लिए भुगतान की आदत और इच्छा वाले लोग 20% × वार्षिक ऐप भुगतान 120 डॉलर = लगभग 1.1 बिलियन डॉलर (टीएएम का लगभग 1%)
- एसओएम (लक्ष्य बाजार): 3 साल बाद की शुद्ध सशुल्क सदस्यता (मासिक मार्केटिंग बजट $175K, प्रति भुगतान करने वाले उपयोगकर्ता ग्राहक अधिग्रहण लागत (CAC) $35, नए भुगतान कर्ता प्रति वर्ष 60,000 लोग, मासिक चर्न दर 3% को ध्यान में रखते हुए) × $120 = 1,440 मिलियन डॉलर (एसएएम का लगभग 1.3%)
इन का अनुमान लगाने से, स्टार्टअप या नए व्यवसाय की अवधारणा कितनी अधिक मेहनत और जोखिम के लायक है, अथवा क्या आपको रणनीति बदलनी चाहिए (pivot) यह निर्धारित करने का एक महत्वपूर्ण संकेतक बनता है।
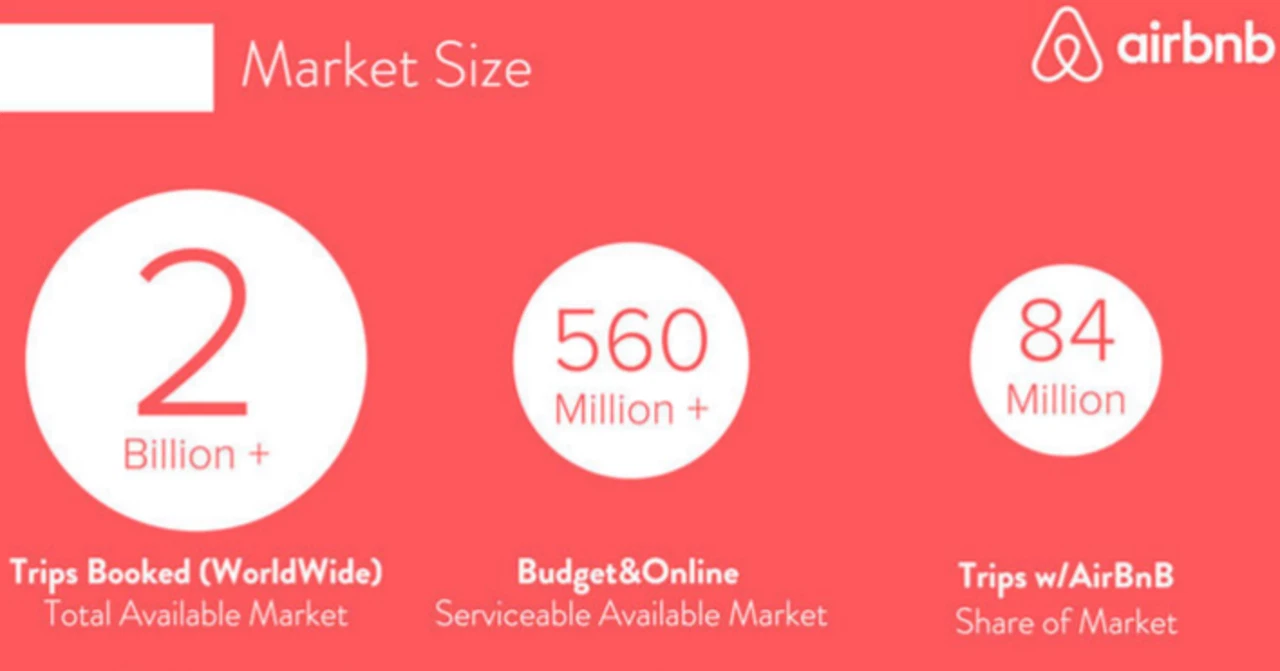
उदाहरण के लिए, एयरबीएनबी ने 2020 में आईपीओ के समय, टीएएम को 3.4 ट्रिलियन डॉलर (अल्पकालीन प्रवास 1.8 ट्रिलियन + दीर्घकालीन प्रवास 210 बिलियन + अनुभव 1.4 ट्रिलियन), और एसएएम को 1.5 ट्रिलियन डॉलर प्रस्तुत किया (Airbnb, 2020)। 2025 के वास्तविक राजस्व लगभग 12.2 बिलियन डॉलर थे, जो एसएएम का 1% से कम है। यह "एयरबीएनबी विफल रहा" का अर्थ नहीं देता। टीएएम बिक्री पूर्वानुमान नहीं है, बल्कि "इस व्यवसाय की सीमा कहां है" इस बहस का आधार है।
महत्वपूर्ण कारण
कारण मुख्य रूप से 3 हैं।
पहला, वीसी रिटर्न संरचना टीएएम की मांग करती है वेंचर निवेश की रिटर्न शक्ति नियम (कुछ बहुत सफल होते हैं, अन्य विफल होते हैं) का पालन करती है, जो डेटा और सिद्धांत दोनों में पुष्टि होती है (Kerr, Nanda, & Rhodes-Kropf, 2014; Thiel & Masters, 2014)। 21,640 निवेशों का विश्लेषण करने वाले Correlation Ventures के डेटा से पता चलता है कि लगभग 65% मामलों में नुकसान हुआ और केवल 4% ने 10 गुना से अधिक रिटर्न दिया (Levine, 2014)। शीर्ष फंड में निवेश करने वाले एलपी, Horsley Bridge के 7,000 मामलों के विश्लेषण में भी, कुल रिटर्न का लगभग 60% मात्र 6% के मामलों से आता है (Evans, 2016)। पोर्टफोलियो का अधिकांश विफल हो जाता है, पूरे फंड की रिटर्न एक मुट्ठी भर बड़ी जीत से आती है -- इस संरचना के कारण, वीसी प्रत्येक निवेश में "एक ही कंपनी से फंड को वापस करने योग्य पैमाने" की मांग करते हैं (Kupor, 2019)। निवेशकों के लिए, एक स्टार्टअप जो विश्वसनीयता से निवेश राशि का 2 गुना रिटर्न देता है, भले ही निश्चितता कितनी भी अधिक हो, निवेश के लिए उपयुक्त नहीं है। इसलिए सीड चरण के निवेशक टीएएम/एसएएम को स्केलेबिलिटी के सबसे महत्वपूर्ण संकेतक के रूप में देखते हैं। इसके विपरीत, वीसी फंडिंग को आवश्यकता के रूप में न मानने वाले व्यवसायों (बड़ी कंपनियों का नया व्यवसाय या आत्मनिर्भर प्रबंधन) में टीएएम की मांग की गई तीव्रता वास्तव में अधिक लचकदार होनी चाहिए।
दूसरा, टीएएम व्यवसाय की "सीमा" को परिभाषित करता है कितना भी बेहतर क्रियान्वयन हो, बाजार की कुल मात्रा से अधिक बिक्री नहीं की जा सकती। बाद में चर्चा करने वाली Zoom ने आईपीओ के समय 43.1 बिलियन डॉलर का बाजार अवसर प्रस्तुत किया (Zoom Video Communications, 2019), कोविड महामारी में बिक्री तेजी से बढ़ी, लेकिन वृद्धि दर 4% प्रति वर्ष तक तेजी से गिर गई (Zoom Video Communications, 2026)। जब कोई व्यवसाय बाजार की सीमा तक पहुंच जाता है, तो नई टीएएम खोजे बिना विकास रुक जाता है।
तीसरा, टीएएम को "परिभाषित करने का तरीका" ही रणनीति है 2014 में, Uber को "विश्व टैक्सी बाजार का एक हिस्सा" के रूप में परिभाषित करने वाले NYU प्रोफेसर Damodaran (2014) ने इसे 59 बिलियन डॉलर पर मूल्यांकित किया, और "निजी कार स्वामित्व के विकल्प के रूप में बाजार को ही विस्तारित करने वाले व्यवसाय" के रूप में परिभाषित करने वाले Gurley (2014) ने प्रतिवाद किया कि उनका अनुमान 25 गुना कम हो सकता है (2014)। बाजार की परिभाषा एक ही बार में टीएएम को 25 गुना बदल सकती है, और उत्पाद, मूल्य, और बिक्री रणनीति सब कुछ बदल जाता है। टीएएम की संख्या से अधिक, "हम अपने बाजार को कैसे परिभाषित करें" यह सोच वास्तव में मूल्य रखती है।
टीएएम, एसएएम और एसओएम की गणना विधि
उचित गणना विधि
वास्तविक व्यवहार में विश्वसनीय माने जाने वाले अगले दृष्टिकोण और उनका संयोजन हैं।
बॉटम-अप (संचयी) विधि। "ग्राहक संख्या × मूल्य" को वास्तविक ग्राहक खंडों और मूल्य मॉडल से संचयी रूप से गणना करने की विधि है। उदाहरण के लिए, Slack ने अपने S-1 में कंपनी के आकार की परतों के आधार पर "कंपनी की संख्या × अपेक्षित वार्षिक आवर्ती राजस्व" को संचयी रूप से गणना करके बाजार का अवसर 280 बिलियन डॉलर बताया (Slack Technologies, 2019)। HubSpot ने भी आईपीओ के समय "उत्तरी अमेरिका में 16 मिलियन + यूरोप में 13 मिलियन मध्यम आकार की कंपनियां" के रूप में ग्राहक संख्या के आधार पर प्रस्तुति दी (HubSpot, 2014)। निवेशक इस विधि पर सबसे अधिक विश्वास करते हैं। यह अपने भुगतान मॉडल के साथ जुड़ा हुआ है, इसलिए संख्याओं में जवाबदेही आती है।
मूल्य सिद्धांत (वैल्यू-आधारित) विधि। ग्राहक वर्तमान में अपनी समस्या समाधान के लिए कितना भुगतान कर रहे हैं (विकल्प की लागत और मजदूरी सहित), और उत्पाद द्वारा प्रदान किए जाने वाले मूल्य का अनुमान लगाते हुए, उससे उल्टा गणना करने की विधि है (Corporate Finance Institute, n.d.; Toptal, n.d.)। जहां मौजूदा श्रेणी के सर्वेक्षण रिपोर्ट मौजूद नहीं हैं, नए बाजार को बनाने वाले उत्पादों में, यह वास्तविकता में एकमात्र विकल्प बन जाता है।
बाद में चर्चा की जाने वाली एआई एजेंट कंपनियों की "सॉफ्टवेयर बजट नहीं बल्कि कर्मचारी वेतन बजट टीएएम है" यह फ्रेमवर्क -- Sequoia Capital द्वारा "Service-as-a-Software" कहा जाता है, जहां सॉफ्टवेयर बाजार (लगभग 400 बिलियन डॉलर) की जगह सेवा और श्रम बाजार (कई ट्रिलियन से 10 ट्रिलियन डॉलर स्तर) को अवसर के रूप में फिर से परिभाषित किया गया है (Huang & Grady, 2024; Sequoia Capital, 2026) -- यह वैल्यू-आधारित विधि का आधुनिक संस्करण है।
टॉप-डाउन विधि (सहायक के रूप में)। सर्वेक्षण कंपनियों (IDC, Gartner आदि) की बाजार आकार रिपोर्ट से शुरुआत करने की विधि है। वस्तुनिष्ठता सुनिश्चित करने या बॉटम-अप की जांच के रूप में यह उपयोगी है। Snowflake या Datadog के S-1 की तरह, IDC/Gartner खंडों को जोड़कर टीएएम दिखाना आईपीओ के समय की मानक प्रथा है (Snowflake, 2020; Datadog, 2019)।
महत्वपूर्ण यह है कि वर्तमान टीएएम और भविष्य की टीएएम को अलग से दिखाया जाए। अच्छी व्यवसाय योजना "अभी निश्चित रूप से मौजूद बाजार (बॉटम-अप रूप से रूढ़िवादी रूप से)" और "व्यवहार परिवर्तन होने पर खुला होने वाला बाजार (तंत्र की व्याख्या के साथ)" को अलग करके प्रस्तुत करती है।
अनुचित गणना विधि
"विशाल बाजार का 1%" तर्क "विश्व के खाद्य बाजार का आकार 8 ट्रिलियन डॉलर है। अगर हम 0.1% ले लें तो 80 बिलियन डॉलर" -- इस गणना में कोई जानकारी नहीं है कि आप 0.1% क्यों ले सकते हैं, कौन ले सकता है, कितने दाम पर, कौन सी चैनल से खरीद सकता है। Apple के शुरुआती एवेंजलिस्ट और निवेशक Guy Kawasaki इसे "Chinese Soda Lie" कहते हैं, और यह उद्यमियों द्वारा पिच में कहे जाने वाले पारंपरिक झूठ में से एक है -- "अगर चीनियों का 1% खरीद ले", लेकिन वह 1% लेना ही मुश्किल है, और जो कंपनी केवल 1% ही लक्ष्य रखती है वह निवेश के लायक नहीं है (Kawasaki, 2015)। निवेशक इस तर्क को नापसंद करते हैं क्योंकि यह सोचने में आलस दिखाता है।
आसपास के विशाल बाजार को टीएएम से मिलाना Beyond Meat ने "1.4 ट्रिलियन डॉलर का विश्व मांस बाजार" के रूप में आईपीओ किया (Beyond Meat, 2019), लेकिन कंपनी की वास्तविक टीएएम "पादप-आधारित मांस से बदलने में रुचि रखने वाले उपभोक्ताओं का व्यय" है, जो मांस बाजार से अलग चीज है -- आईपीओ के समय से ही "कंपनी के बाजार को 1.5 ट्रिलियन डॉलर में नहीं, पादप मांस श्रेणी के लगभग 50 बिलियन डॉलर में मापा जाना चाहिए" का संकेत था (Valuentum Securities, n.d.)। वास्तव में, बिक्री 2021 के लगभग 460 मिलियन डॉलर से घटकर 2025 में 276 मिलियन डॉलर हो गई है (Beyond Meat, 2026)। "विशाल पड़ोसी बाजार" आपकी टीएएम नहीं है।
स्टॉक और फ्लो का भ्रम "जापानी घरों में कई ट्रिलियन येन की अप्रयुक्त चीजें (छिपी संपत्ति) पड़ी हैं" यह फ्रेमवर्क, जो मर्करी के शुरुआती दिनों में अक्सर इस्तेमाल होता था (मिन्ना नो कक्रे शिसन चोसा इइनकाई, 2018), संपत्ति की कुल मात्रा (स्टॉक) है, न कि वार्षिक लेनदेन की मात्रा (फ्लो)। वास्तविक फ्रीमार्केट ऐप बाजार (वार्षिक संचलन मात्रा) आर्थिक मामलों के मंत्रालय के सर्वेक्षण के अनुसार इसके दसियों गुना कम आकार का है (आर्थिक मामलों का मंत्रालय, 2024)। स्टॉक और फ्लो, कुल व्यय और प्राप्य राजस्व का भ्रम, एक सामान्य गलती है।
केवल टॉप-डाउन प्रस्तुति सर्वेक्षण रिपोर्ट की संख्या को सीधे पेस्ट करना समस्या नहीं है, बल्कि इसे अपने ग्राहक परिभाषा और मूल्य के साथ न जोड़ना समस्या है। रिपोर्ट की बाजार परिभाषा और अपने व्यवसाय की सीमा ज्यादातर मामलों में मेल नहीं खाती। एमआईटी की उद्यिता शिक्षा कार्यक्रम के नेतृत्वकार्ता Aulet, सर्वेक्षण रिपोर्ट के उद्धरण के बजाय, विशिष्ट अंतिम उपयोगकर्ता की प्रोफाइल से बॉटम-अप गणना करने को बाजार आकार निर्धारण का मूलमंत्र मानते हैं (Aulet, 2013)।
लक्ष्य टीएएम का आकार का संकेत
यदि वीसी फंडिंग का लक्ष्य है, तो अमेरिका में आम तौर पर निम्नलिखित बाजार दृष्टिकोण साझा किए जाते हैं। 10 बिलियन डॉलर (लगभग 1,500 बिलियन येन) से कम TAM वाले व्यवसाय को शायद ही वेंचर स्केल माना जाता है, और सीरीज A के बाद की फंडिंग में दसियों से सैकड़ों बिलियन डॉलर रेंज का TAM प्रस्तुत करना वास्तव में मानक है। यह फंड के गणित से उल्टे तरीके से समझा जा सकता है। चूंकि फंड को निवेश किए गए प्रत्येक कंपनी से "फंड को वापस लौटाने" वाली रिटर्न की अपेक्षा करनी होती है, इसलिए उस कंपनी को हजारों बिलियन येन के राजस्व तक पहुंचने का अवसर, यानी कम से कम हजारों बिलियन से लाखों बिलियन येन का बाजार आवश्यक है।
हालांकि, इस बाजार दृष्टिकोण के 3 महत्वपूर्ण आरक्षण हैं।
पहला, प्रारंभिक बाजार छोटा हो सकता है — वास्तव में, यह जितना छोटा हो उतना बेहतर है। Amazon ने 1997 में अपने सार्वजनिक होने के समय, "अमेरिकी पुस्तक बाजार 26 बिलियन डॉलर" के साथ शुरुआत की, जो खुदरा समग्र रूप से एक खिची हुई बाजार थी (Amazon.com, 1997)। वर्तमान बिक्रय 716.9 बिलियन डॉलर है, जो उस समय उद्धृत विश्व पुस्तक बाजार (82 बिलियन डॉलर) का लगभग 9 गुना है। पीटर थिएल की "छोटे बाजार पर कब्जा करो" सलाह के अनुसार, जीतने लायक छोटे बाजार (वेज) और वहां से जुड़े बड़े बाजार (TAM विस्तार मार्ग) के सेट के साथ सोचना सही है।
दूसरा, TAM स्थिर नहीं है। ServiceNow के 2012 में सार्वजनिक होने के समय, इसके मुख्य बाजार IT सेवा प्रबंधन को केवल लगभग 1.5 बिलियन डॉलर माना गया था, और शॉर्ट-सेलिंग फंड द्वारा "बाजार बहुत छोटा है" के रूप में हमला किया गया था (Kerrisdale Capital, 2012)। वर्तमान बिक्रय लगभग 13.3 बिलियन डॉलर है — उस समय के "संपूर्ण बाजार" का लगभग 9 गुना। उत्पाद ने बाजार को बढ़ाया है। इसके विपरीत, भले ही TAM का आंकड़ा बड़ा हो, बाजार प्रतिक्रिया नहीं दे सकता है (छठे अध्याय में कवर किया जाएगा)।
तीसरा, यदि आप VC का उपयोग नहीं करते हैं तो मानदंड बदल जाते हैं। बड़े संगठन की नई व्यवसाय के लिए, "क्या यह एक ऐसा बाजार है जहां 3-5 साल में 100 बिलियन येन की बिक्रय दिखाई दे?", बूटस्ट्रैप के लिए, "क्या यह एक ऐसा बाजार है जिसे खिची बाजार में भी उच्च लाभ मार्जिन के साथ सुरक्षित किया जा सकता है?" सवाल बन जाता है। TAM का "सही आकार" पूंजी नीति और निकास डिजाइन पर निर्भर करता है।
30 प्रसिद्ध कंपनियों का TAM और वास्तविक बिक्रय
हम सार्वजनिक होने पर प्रॉस्पेक्टस (S-1 आदि) में सूचीबद्ध TAM, सबसे हाल की बिक्रय, और घोषित TAM के विरुद्ध सबसे हाल की बिक्रय की उपलब्धि (%) की तुलना करते हैं।
वास्तविक उदाहरण
हम सार्वजनिक होने पर प्रॉस्पेक्टस (S-1 आदि) में घोषित TAM, सबसे हाल की बिक्रय, और घोषित TAM के विरुद्ध सबसे हाल की बिक्रय की उपलब्धि (%) की तुलना करते हैं। यदि कंपनी ने TAM का राशि सार्वजनिक नहीं किया है, तो हम उस समय के बाजार डेटा से पूरक संदर्भ मान (※ चिन्ह) का उपयोग करते हैं। उपलब्धि केवल संदर्भ के रूप में देखें।
- Uber (राइड-शेयरिंग ऐप) — TAM: $5.7T·व्यक्तिगत गतिशीलता बाजार (2019 S-1) / सबसे हाल की बिक्रय: $52.0B (2025) / उपलब्धि: 0.9%। हालांकि 2008 के सीड दस्तावेज के "अमेरिकी टैक्सी बाजार $4.2B" की तुलना में 1,238% (लगभग 12 गुना)। बाजार को सटीक रूप से भेद पाने का नहीं, बल्कि उसे विस्तृत करने का प्रतिनिधि उदाहरण।
- ServiceNow (IT व्यवसाय प्रबंधन क्लाउड) — TAM: $1.5B·ITSM बाजार (2012) / सबसे हाल की बिक्रय: $13.3B (2025) / उपलब्धि: 887%। "बाजार बहुत छोटा है" के रूप में शॉर्ट-बिक्रय किया गया बाजार लगभग 9 गुना बढ़ गया।
- Amazon (ई-कॉमर्स·क्लाउड) — TAM: $82B·विश्व पुस्तक बाजार (1997) / सबसे हाल की बिक्रय: $716.9B (2025) / उपलब्धि: 874%। पुस्तकों के वेज से "सबकुछ बेचने वाली दुकान" और AWS तक।
- Salesforce (ग्राहक प्रबंधन क्लाउड) — TAM: $7.1B·CRM बाजार (2004) / सबसे हाल की बिक्रय: $41.5B (2026 जनवरी अवधि) / उपलब्धि: 585%। तब के CRM बाजार पूरे का लगभग 6 गुना।
- Netflix (वीडियो स्ट्रीमिंग) — TAM: $21B·अमेरिकी होम वीडियो बाजार (2002) / सबसे हाल की बिक्रय: $45.2B (2025) / उपलब्धि: 215%। पुरानी बाजार को प्रतिस्थापित करते हुए, स्ट्रीमिंग का एक नया बाजार बनाया।
- Spotify (संगीत स्ट्रीमिंग) — TAM: लगभग $17B·विश्व रिकॉर्डिंग संगीत बाजार (2017) ※ / सबसे हाल की बिक्रय: €17.0B (2025) / उपलब्धि: लगभग 110%। सार्वजनिक होने के समय संपूर्ण संगीत उद्योग को एक कंपनी द्वारा अधिक किया गया।
- Workday (मानव संसाधन·वित्तीय क्लाउड) — TAM: $39B·ERM बाजार (2012) / सबसे हाल की बिक्रय: $9.6B (2026 जनवरी अवधि) / उपलब्धि: 25%।
- Shopify (ई-कॉमर्स साइट निर्माण मंच) — TAM: लगभग $46B·विश्व एसएमबी वाणिज्य (2015) ※ / सबसे हाल की बिक्रय: $11.6B (2025) / उपलब्धि: लगभग 25%। एंटरप्राइज के लिए TAM को लगातार पुनः परिभाषित करना।
- Canva (ऑनलाइन डिजाइन टूल) — TAM: लगभग $15B·डिजाइन सॉफ्टवेयर बाजार (स्थापना काल) ※ / सबसे हाल की बिक्रय: वार्षिक रूप से $3.5B (2025, गैर-सार्वजनिक·रिपोर्ट आधार) / उपलब्धि: लगभग 23%। शौकीन से Adobe क्षेत्र तक।
- CrowdStrike (साइबर सुरक्षा) — TAM: $24.6B (2019) / सबसे हाल की बिक्रय: $4.8B (2026 जनवरी अवधि) / उपलब्धि: 20%। TAM स्वयं को बार-बार ऊपर की ओर पुनः गणना किया जा रहा है।
- Atlassian (विकासकर्ता सहयोग उपकरण) — TAM: $35B (2015) / सबसे हाल की बिक्रय: $5.2B (2025 जून अवधि) / उपलब्धि: 15%। दृढ़ यौगिक वृद्धि।
- Zoom (वीडियो सम्मेलन) — TAM: $43.1B·UC&C (वीडियो कॉल) बाजार (2019) / सबसे हाल की बिक्रय: $4.9B (2026 जनवरी अवधि) / उपलब्धि: 11%। कोविड उछाल के बाद, वृद्धि दर 4% में संतृप्त।
- Twilio (संचार API) — TAM: $45.4B (2016) / सबसे हाल की बिक्रय: $5.1B (2025) / उपलब्धि: 11%। लगभग रूपरेखा अनुसार वृद्धि।
- Toast (रेस्तरां POS·व्यावसायिक प्रणाली) — TAM: $55B·रेस्तरां प्रौद्योगिकी व्यय पूर्वानुमान (2021) / सबसे हाल की बिक्रय: $6.2B (2025) / उपलब्धि: 11%। बाजार भीतर हिस्सेदारी में स्थिर वृद्धि।
- Sea (दक्षिण पूर्व एशिया ई-कॉमर्स·गेम·वित्त) — TAM: लगभग $200B·दक्षिण पूर्व एशिया डिजिटल अर्थव्यवस्था पूर्वानुमान (2017) ※ / सबसे हाल की बिक्रय: $22.9B (2025) / उपलब्धि: लगभग 11%। बाजार वृद्धि के साथ विस्तृत।
- Datadog (प्रणाली निगरानी उपकरण) — TAM: $35B (2019) / सबसे हाल की बिक्रय: $3.4B (2025) / उपलब्धि: 10%। +28% वृद्धि जारी।
- Coupang (कोरिया ई-कॉमर्स) — TAM: $470B·कोरिया खुदरा/खाद्य/यात्रा व्यय (2021) / सबसे हाल की बिक्रय: $34.5B (2025) / उपलब्धि: 7.3%। एकल-देश रूपरेखा को ताइवान आदि में विस्तारित करना।
- Snowflake (क्लाउड डेटा प्लेटफॉर्म) — TAM: $81B (2020) / सबसे हाल की बिक्रय: $4.5B (2026 जनवरी अवधि) / उपलब्धि: 6%। TAM भी पुनः गणना के साथ विस्तृत।
- Dropbox (क्लाउड स्टोरेज) — TAM: $50B (2018) / सबसे हाल की बिक्रय: $2.5B (2025) / उपलब्धि: 5%। इस स्तर पर वृद्धि बंद हो गई·राजस्व में गिरावट।
- Tesla (इलेक्ट्रिक वाहन) — TAM: लगभग $2T·विश्व ऑटोमोटिव बाजार (2010) ※ / सबसे हाल की बिक्रय: $94.8B (2025) / उपलब्धि: लगभग 4.7%। प्रीमियम ईवी निशे का लगभग 1,000 गुना बढ़ा, फिर भी 2025 में पहली राजस्व में गिरावट।
- DoorDash (खाद्य डिलीवरी) — TAM: $302.6B·अमेरिकी खाद्य टेकआउट व्यय (2020) / सबसे हाल की बिक्रय: $13.7B (2025) / उपलब्धि: 4.5%। भोजन·खुदरा·विदेश में रूपरेखा विस्तार
- HubSpot (विपणन·बिक्रय समर्थन क्लाउड) — TAM: लगभग $76B (बाद में कंपनी प्रकाशित मान) ※ / सबसे हाल की बिक्रय: $3.1B (2025) / उपलब्धि: लगभग 4%। सार्वजनिक होने के समय "मध्यम आकार की कंपनियां 2.9 मिलियन" के आधार पर संख्या-आधारित प्रस्तुति।
- Palantir (डेटा विश्लेषण मंच) — TAM: $119B (2020) / सबसे हाल की बिक्रय: $4.5B (2025) / उपलब्धि: 3.8%। +56% वृद्धि में त्वरण।
- Figma (डिजाइन सहयोग उपकरण) — TAM: $33B (2025) / सबसे हाल की बिक्रय: $1.1B (2025) / उपलब्धि: 3.2%। सार्वजनिक होने के तुरंत बाद, +41% वृद्धि।
- Peloton (घरेलू फिटनेस बाइक·स्ट्रीमिंग) — TAM: लगभग $100B·विश्व फिटनेस बाजार (2019) ※ / सबसे हाल की बिक्रय: $2.5B (2025 जून अवधि, 4 अवधि लगातार राजस्व में गिरावट) / उपलब्धि: लगभग 2.5%। सार्वजनिक होने के समय "अमेरिकी 67 मिलियन परिवार" के परिवार-आधारित प्रस्तुति के साथ मांग को अधिक मूल्यांकित किया।
- मेरकारी (फ्रीमा ऐप) — TAM: 7.6 ट्रिलियन येन·जापानी घरों की "छिपी हुई संपत्ति" (2018) ※ / सबसे हाल की बिक्रय: 192.6 बिलियन येन (2025 जून अवधि) / उपलब्धि: 2.5%। घरेलू स्तर पर परिपक्व, वृद्धि एकल अंकों % में
- Airbnb (होम शेयरिंग·आवास आरक्षण) — TAM: $3.4T·आवास+अनुभव व्यय (2020) / सबसे हाल की बिक्रय: $12.2B (2025) / उपलब्धि: 0.4%। उच्च वृद्धि के बावजूद TAM का 1% से कम। TAM पूर्वानुमान नहीं, बल्कि रूपरेखा है, इसका अच्छा उदाहरण।
- Instacart (किराने की डिलीवरी प्रतिनिधि) — TAM: $1.1T·अमेरिकी खाद्य खुदरा (2023) / सबसे हाल की बिक्रय: $3.7B (2025) / उपलब्धि: 0.3%। विशाल TAM के बावजूद वृद्धि केवल +11% तक
- Stripe (ऑनलाइन भुगतान) — TAM: लगभग $6T·विश्व ई-कॉमर्स बाजार (2024) ※ / सबसे हाल की बिक्रय: अनुमानित $5B अधिक (2024, रिपोर्ट आधार) / उपलब्धि: लगभग 0.1%। आधिकारिक रूपरेखा "इंटरनेट की जीडीपी" है, एक विस्तारशील मां संख्या।
- Beyond Meat (पौधे-आधारित विकल्प मांस) — TAM: $1.4T·विश्व मांस बाजार (2019) / सबसे हाल की बिक्रय: $0.28B (2025) / उपलब्धि: 0.02%। आसन्न विशाल बाजार स्व का TAM नहीं था।
- Robinhood (स्टॉक निवेश ऐप) — TAM: $50T·अमेरिकी व्यक्तिगत वित्तीय संपत्ति (2021) / सबसे हाल की बिक्रय: $4.5B (2025) / उपलब्धि: 0.009% ※ (संपत्ति स्टॉक अनुपात के कारण संदर्भ)। मंदी के बाद, क्रिप्टो संपत्ति आदि के साथ पुनः त्वरण।
※ चिन्ह इंगित करता है कि कंपनी ने TAM राशि प्रकाशित नहीं किया है (या संपत्ति·बाजार पूंजीकरण·कंपनी संख्या आदि बिक्रय के साथ तुलनीय मानदंड था), इसलिए लेखक ने उस समय के बाजार डेटा से संदर्भ मान पूरक किया।
प्रवृत्तियां
इस तालिका से 3 पैटर्न पढ़े जा सकते हैं।
पैटर्न 1: विजेता ने TAM को "सटीक नहीं किया" बल्कि "विस्तृत किया" Amazon, Salesforce, ServiceNow, Netflix, Uber की सबसे हाल की बिक्रय सार्वजनिक होने/स्थापना के समय उद्धृत बाजार के कई गुना — उपलब्धि प्रतिशत में 200-1,200% — तक पहुंची है। प्रारंभिक TAM की सटीकता के संदर्भ में, वे सभी "गलत हुए" हैं। ऊपर की ओर। सामान्य बात यह है कि उत्पाद ने ग्राहक के व्यवहार को बदल दिया, और बाजार की कुल मात्रा को ही बढ़ा दिया। 2014 में, न्यूयॉर्क विश्वविद्यालय के प्रोफेसर दामोदरन ने Uber को "विश्व टैक्सी बाजार 100 बिलियन डॉलर × 10% हिस्सेदारी" के रूप में 5.9 बिलियन डॉलर मूल्यांकन किया (Damodaran, 2014), बेंचमार्क के बिल गेरली ने प्रतिवाद किया कि "Uber मौजूदा बाजार को नहीं चुरा रहा है, बल्कि कार स्वामित्व के विकल्प के रूप में बाजार को कई गुना बढ़ा रहा है। अनुमान 25 गुना गलत हो सकता है" (Gurley, 2014)। परिणाम गेरली की संपूर्ण जीत थी। Uber की सबसे हाल की वितरण कुल राशि 193 बिलियन डॉलर तक पहुंची है (Uber Technologies, 2026)।
पैटर्न 2: TAM की छत वास्तविक है Zoom ने घोषित TAM (43.1 बिलियन डॉलर) का लगभग 11% में वृद्धि दर को एकल अंकों में गिरा दिया। Dropbox ने 50 बिलियन डॉलर से अधिक का बाजार रखा, लेकिन बिक्रई 25 बिलियन डॉलर (5% उपलब्धि) पर पहुंच गई और राजस्व में गिरावट आई। मेरकारी भी घरेलू फ्रीमा बाजार की परिपक्वता के साथ वृद्धि दर को एकल अंकों में लाया। बाजार के परिमित होने के कारण, "अगले TAM" में विस्तार (Zoom का फोन·कॉल सेंटर, मेरकारी का फिनटेक·अमेरिका) आवश्यक हो जाता है, और इसमें विफल होने पर वृद्धि रुक जाती है। दिलचस्प बात यह है कि उपलब्धि 10-25% के क्षेत्र में धीमी गति वाली कंपनियां एकत्रित होती हैं। TAM का 2-3 दशक लेने के बाद वास्तविक "छत की शुरुआत" हो सकती है।
पैटर्न 3: विशाल TAM वृद्धि की गारंटी नहीं देता Instacart (प्राप्ति दर 0.3%) की वृद्धि दर केवल +11% तक सीमित है, और Peloton तथा Beyond Meat (प्राप्ति दर 0.02%) में लगातार राजस्व में गिरावट आ रही है। कम प्राप्ति दर = अधिक बढ़ने की गुंजाइश, यह हमेशा सच नहीं होता। TAM का आकार और ग्राहकों द्वारा उस उत्पाद की ओर स्विच करने की गति और स्थायित्व पूरी तरह से अलग चर हैं।
AI एजेंट कंपनियों का TAM
वर्तमान में TAM पर बहस सबसे तीव्र AI क्षेत्र में है। मूल बिंदु यह है कि "AI सॉफ्टवेयर व्यय के बजाय श्रम (मानव संसाधन) व्यय को प्राप्त करता है" — TAM की पुनर्परिभाषा। वैश्विक क्लाउड सॉफ्टवेयर बाजार लगभग 400 अरब डॉलर है, जबकि सेवा और श्रम बाजार दसियों खरब डॉलर के पैमाने पर है। Sequoia Capital ने इसे "Service-as-a-Software" कहा है और इसे 10 ट्रिलियन डॉलर का अवसर माना है। मार्च 2026 के निबंध में उन्होंने कहा कि "अगली 1 ट्रिलियन डॉलर की कंपनी सॉफ्टवेयर नहीं बेचेगी। वह काम ही बेचेगी" और "सॉफ्टवेयर पर हर 1 डॉलर खर्च के लिए, सेवाओं पर 6 डॉलर खर्च किए जाते हैं" यह अनुपात दिखाया (Sequoia Capital, 2026)। Foundation Capital (n.d.) ने भी इसी तरह, बिक्री, विकास, मानव संसाधन आदि में मानव संसाधन और BPO व्यय को जोड़कर 4.6 ट्रिलियन डॉलर का अनुमान प्रस्तुत किया।
सामान्य-उद्देश्य AI कंपनियां
- OpenAI — TAM का ढांचा: "वैश्विक ज्ञान श्रम को प्रतिस्थापित और वर्धित करना" (विश्व के ज्ञान श्रम का वेतन लगभग $25T※)/वार्षिक राजस्व: 2026 के मध्य में 25 अरब डॉलर/प्राप्ति दर: लगभग 0.1%/मूल्यांकन: 852 अरब डॉलर (मार्च 2026 के फंडिंग के समय) (OpenAI, 2026)। 2030 तक 280 अरब डॉलर की बिक्री का लक्ष्य रखा जाता है, जबकि 2026 में भी 27 अरब डॉलर के पैमाने पर नकद व्यय अपेक्षित है, जो दर्शाता है कि "मानवता के श्रम बाजार" — सबसे बड़ा TAM निर्धारण — सबसे बड़े अग्रिम निवेश को कैसे न्यायसंगत करता है।
- Anthropic — TAM का ढांचा: एंटरप्राइज ज्ञान श्रम (वही लगभग $25T※)/वार्षिक राजस्व: अप्रैल 2026 में 30 अरब डॉलर/प्राप्ति दर: लगभग 0.1%/मूल्यांकन: 965 अरब डॉलर, गैर-सार्वजनिक IPO आवेदन की रिपोर्ट (जून 2026) (Fortune, 2026)। CEO डेरियो अमोडेई कहते हैं "व्हाइट-कॉलर प्रवेश-स्तर की नौकरियों का आधा 5 साल में गायब हो सकता है" यह TAM को श्रम बाजार के संदर्भ में परिभाषित करता है, जबकि 2026 में "90% को स्वचालित करने से शेष 10% मनुष्यों की उत्पादकता 10 गुना बढ़ जाती है" (Jevons Paradox) कहते हैं, जो प्रतिस्थापन के बजाय विस्तार के ढांचे का भी संदर्भ देता है।
- Google (Gemini) — TAM का ढांचा: मौजूदा क्लाउड व्यवसाय में AI का एकीकरण (विश्व क्लाउड बाजार लगभग $700B※)/संबंधित राजस्व: क्लाउड व्यवसाय वार्षिक 70 अरब डॉलर से अधिक, +60% वृद्धि (Alphabet, 2026)/प्राप्ति दर: लगभग 10% (क्लाउड बाजार तुलना)। TAM को "अलग बॉक्स" के रूप में नहीं बल्कि मौजूदा व्यवसाय की वृद्धि दर के रूप में प्राप्त करने की रणनीति।
उद्योग-विशिष्ट AI एजेंट
- Harvey (कानूनी) — TAM का ढांचा: कानूनी सेवा बाजार $1T (पारंपरिक कानूनी सॉफ्टवेयर व्यय केवल $40B)/हाल ही का ARR: $190M (जनवरी 2026)/प्राप्ति दर: 0.02%/मूल्यांकन: $11B (मार्च 2026)
- Cursor/Anysphere (सॉफ्टवेयर विकास) — TAM का ढांचा: सॉफ्टवेयर इंजीनियर का वेतन $1.5T से अधिक/हाल ही का ARR: $2B (फरवरी 2026)/प्राप्ति दर: 0.13%/मूल्यांकन: $29.3B, $50B में फंडिंग वार्ता की रिपोर्ट
- Cognition/Devin (सॉफ्टवेयर विकास) — TAM का ढांचा: "सॉफ्टवेयर टीम का प्रतिस्थापन" (वही $1.5T※)/हाल ही का ARR: लगभग $492M (मई 2026)/प्राप्ति दर: लगभग 0.03%/मूल्यांकन: $26B (मई 2026)
- Sierra (ग्राहक सेवा) — TAM का ढांचा: ग्राहक सेवा व्यय $400B/वर्ष/हाल ही का ARR: $150M+ (2026 के मध्य में)/प्राप्ति दर: 0.04%/मूल्यांकन: $15.8B (मई 2026)
- Glean (आंतरिक खोज) — TAM का ढांचा: व्यापक कॉर्पोरेट ज्ञान श्रम/हाल ही का ARR: $300M (मई 2026)/प्राप्ति दर: — (डॉलर TAM प्रस्तुत नहीं)/मूल्यांकन: $7.2B (जून 2025)
- OpenEvidence (चिकित्सा) — TAM का ढांचा: डॉक्टरों के लिए फार्मास्यूटिकल विज्ञापन $20–25B/हाल ही की बिक्री: $100M+ (जनवरी 2026)/प्राप्ति दर: लगभग 0.4–0.5%/मूल्यांकन: $12B (जनवरी 2026)
- Decagon (ग्राहक सहायता) — TAM का ढांचा: सहायता मानव संसाधन का प्रतिस्थापन (वही $400B※)/हाल ही का ARR: लगभग $35M (अनुमानित)/प्राप्ति दर: लगभग 0.009%/मूल्यांकन: $4.5B (जनवरी 2026)
※ चिह्न उन कंपनियों के लिए है जो डॉलर TAM सार्वजनिक नहीं करते, इसलिए लेखक ने निकटवर्ती बाजार और श्रम व्यय डेटा से संदर्भ मान पूरक किया
इस गणना से एक बात स्पष्ट होती है। Cursor में भी जहां प्राप्ति दर सर्वोच्च है, 0.13%, और अधिकांश 0.1% से कम हैं — अर्थात् श्रम TAM सिद्धांत को सतह मूल्य पर लें तो, AI एजेंट कंपनियां अभी भी बाजार के प्रवेश द्वार के प्रवेश द्वार पर हैं। यह "विशाल वृद्धि की गुंजाइश" के रूप में भी पढ़ा जा सकता है और "TAM ढांचा अभी भी परिकल्पना है" के रूप में भी, और यह पाठ के अध्याय 5 के "मूल्यांकन TAM का पूर्व-उपभोग है" के बिंदु को मात्रात्मक रूप से मजबूत करने वाली सामग्री है। यदि मूल पाठ में शामिल किया जाता है, तो इस वाक्य को बुलेट सूची के तुरंत बाद रखने की सुझाव दी जाती है।
प्रवृत्तियां
यहां ध्यान देने योग्य तीन बातें हैं।
पहली बात, Harvey का "कानूनी सेवा 1 ट्रिलियन डॉलर बनाम कानूनी सॉफ्टवेयर 400 अरब डॉलर" यह तुलना लंबवत AI की TAM पुनर्परिभाषा को सबसे स्पष्ट रूप से दर्शाता है (CNBC, 2026b)। परंपरागत लीगलटेक सॉफ्टवेयर बजट (400 अरब डॉलर) के लिए प्रतिस्पर्धा कर रहे थे, लेकिन AI एजेंट वकीलों के श्रम समय (1 ट्रिलियन डॉलर) के लिए कीमत निर्धारित कर सकते हैं। Sierra द्वारा "समाधान प्रति शुल्क" मॉडल अपनाना भी यही दर्शन है।
दूसरी बात, वृद्धि की गति TAM सिद्धांत की विश्वसनीयता को मजबूत कर रही है। Cursor 12 महीनों में ARR 100 मिलियन डॉलर → 2 अरब डॉलर, Harvey 5 महीनों में 100 मिलियन डॉलर → 1.9 अरब डॉलर की गति से बढ़ रहा है, जो SaaS युग की उत्कृष्ट कंपनियों की तुलना में कई गुना अधिक है (TechCrunch, 2026)।
तीसरी बात, लेकिन मूल्यांकन TAM का पूर्व-उपभोग है। Decagon का ARR लगभग 35 मिलियन डॉलर है जबकि मूल्यांकन 4.5 अरब डॉलर (लगभग 130 गुना) है, जो श्रम TAM सिद्धांत को पूर्वानुमान मानने के बिना समझाया नहीं जा सकता (Bloomberg, 2026), और इससे TAM परिकल्पना यदि गलत साबित हो तो समायोजन जोखिम भी दिखाई देता है। a16z के डेविड हेयर का "लंबवत AI में बाजार संरचना ही नया TAM है" यह कथन दर्शाता है कि बाजार आकार के कुल योग से "उस उद्योग की खरीद संरचना, विनियमन, डेटा का स्थान" अधिक महत्वपूर्ण है।
विफलता के उदाहरण और कारण
वास्तविक उदाहरण
बाजार का आकार आवश्यक शर्त भी नहीं है, यह सीख निकले हुए कंपनियां हमें सिखाती हैं।
- WeWork (को-वर्किंग स्पेस) — दावा किया गया बाजार: "स्पेस की सेवा-रूपांतरण" के एक विशाल रियल एस्टेट बाजार को दावा/संचय और मूल्यांकन: लगभग $12.8B संचय, चरम मूल्यांकन $47B/परिणाम: 2023 में अमेरिकी संघीय दिवालियापन कानून 11 के तहत आवेदन। मूल्यांकन का 90% से अधिक गायब
- Quibi (मोबाइल वीडियो स्ट्रीमिंग) — दावा किया गया बाजार: मोबाइल शॉर्ट-फॉर्म वीडियो का एक नया श्रेणी/संचय: लॉन्च से पहले $1.75B संचय/परिणाम: 2020 में, लॉन्च के मात्र 6 महीने बाद समाप्त। मांग ही मौजूद नहीं थी
- Katerra (निर्माण प्रौद्योगिकी) — दावा किया गया बाजार: विश्व निर्माण बाजार (~$12T)/संचय: लगभग $2B संचय (SoftBank नेतृत्व)/परिणाम: 2021 में दिवालियापन। उद्योग की उप-ठेकेदारी संरचना को नहीं बदल सके
- Convoy (ट्रक डिस्पैचिंग) — दावा किया गया बाजार: अमेरिकी ट्रक परिवहन $800B/संचय और मूल्यांकन: लगभग $1B संचय, चरम मूल्यांकन $3.8B/परिणाम: 2023 में अचानक व्यवसाय बंद। तकनीक को संचय के लगभग 2% पर Flexport को बेचा गया
- Olive AI (चिकित्सा प्रशासन स्वचालन) — दावा किया गया बाजार: अमेरिकी चिकित्सा प्रशासन लागत स्वचालन/संचय और मूल्यांकन: लगभग $850M संचय, चरम मूल्यांकन $4B/परिणाम: 2023 में विघटन और व्यवसाय बिक्री। वास्तविकता "AI की खाल में लपेटा हुआ हाथ का काम" था, ऐसी रिपोर्ट
- Theranos (रक्त परीक्षण) — दावा किया गया बाजार: अमेरिकी नैदानिक परीक्षण बाजार (~$75B)/संचय और मूल्यांकन: $700M+ संचय, चरम मूल्यांकन $9B/परिणाम: तकनीक अंत तक काम नहीं आई, संस्थापक धोखाधड़ी के लिए कारावास में
- MoviePass (फिल्म असीमित सबस्क्रिप्शन) — दावा किया गया बाजार: अमेरिकी फिल्म बॉक्स ऑफिस $11B+ और दर्शक डेटा व्यवसाय/संचय: लगभग $200M व्यय/परिणाम: 2019 में सेवा बंद, मूल कंपनी दिवालिया। जितना अधिक उपयोग होता था, उतना अधिक घाटा होता था
- Babylon Health (AI दूरस्थ चिकित्सा) — दावा किया गया बाजार: वैश्विक दूरस्थ चिकित्सा/मूल्यांकन: SPAC सूचीबद्धता के समय $4.2B/परिणाम: 2023 में दिवालियापन और व्यवसाय बिक्री। जितने अधिक रोगी, उतना अधिक घाटा बढ़ता
विफलता के कारण
विफलता के कारण आश्चर्यजनक रूप से सामान्य हैं।
कारक 1: TAM मांग नहीं है। CB Insightsने 483 स्टार्टअप्स के पश्च-विश्लेषण का संकलन किया, जहाँ सबसे बड़ी मृत्यु का कारण "बाजार की आवश्यकता नहीं थी" (42%) था, जो "धनराशि समाप्त" (29%) को पार करता है (CB Insights, 2021)। Quibi के पास $17.5 बिलियन की राशि और प्रथम श्रेणी का प्रबंधन था, लेकिन मोबाइल-केवल, सशुल्क लघु नाटकों के उत्पाद के लिए मांग ही अस्तित्व में नहीं थी, और निःशुल्क TikTok और YouTube के प्रतिस्पर्धा में लॉन्च के छह महीने बाद समाप्त हुआ (NBC News, 2020)। बाजार आकार की प्रस्तुति मांग में एक डॉलर भी उत्पन्न नहीं करती है।
कारक 2: इकाई अर्थशास्त्र की विफलता को मापदंड से ठीक नहीं किया जा सकता। MoviePass $9.95 प्रति माह "असीमित फिल्म" की बिक्री करते हुए टिकटों को लगभग पूरी कीमत पर खरीद रहा था। सदस्य ब्रेक-ईवन बिंदु (प्रति माह 0.77 फिल्मों) से बहुत अधिक मासिक 2.11 फिल्में देख रहे थे, इसलिए जितना अधिक उपयोग होता था, घाटा उतना ही बढ़ता था—3 मिलियन सदस्यों को एकत्रित करते हुए मासिक $20 मिलियन से अधिक का खर्च, और फिर समाप्ति (बाद में प्रबंधन सदस्यों को प्रतिभूति धोखाधड़ी के लिए दोषी ठहराया गया था) (Yahoo Finance, 2022)। Babylon Health भी NHS से रोगी प्रति वर्ष 2-3 बार की चिकित्सा सेवाओं की प्रतिपूर्ति प्राप्त कर रहा था जबकि वास्तव में 6-7 बार उपयोग किया जा रहा था, और CEO स्वयं ने "रोगियों में वृद्धि करने से घाटा" संरचना को स्वीकार किया (Hospitalogy, 2023; TechCrunch, 2023)। चाहे TAM कितना भी बड़ा हो, यदि प्रति लेनदेन की आर्थिकता नकारात्मक है, तो वृद्धि केवल मृत्यु को त्वरित करती है।
कारक 3: निम्न-मार्जिन उद्योगों में "टेक कंपनी गुणक" लाना। WeWork (रियल एस्टेट), Katerra (निर्माण), Convoy (परिवहन)—ये सभी विशाल लेकिन संरचनात्मक रूप से निम्न-मार्जिन उद्योगों को "प्रौद्योगिकी से पुनः आविष्कार" करने का दावा करते थे। हालांकि, 15 साल के पट्टा अनुबंध और मासिक सदस्यता के अवधि असंतुलन के साथ WeWork ने 2023 में अमेरिकी संघीय दिवालियापन कानून की धारा 11 के तहत आवेदन किया (WeWork, 2023), Katerra पारंपरिक उप-ठेकेदार संरचना को छोड़ने से इनकार करने वाले प्रस्तावकर्ताओं के सामने असफल हुआ—Axios ने इसे "(टेक कंपनियों की) पैटर्न मिलान विफलता" के रूप में संक्षेप में प्रस्तुत किया (Axios, 2021)—और Convoy प्रौद्योगिकी द्वारा अपरिवर्तनीय मध्यस्थता मार्जिन और खराब भाड़ा बाजार पूर्वानुमान से अचानक रुक गया (Fortune, 2023)। TAM का आकार उस बाजार की कठिनाई से असंबंधित है।
कारक 4: तकनीक TAM की कथा के साथ तालमेल नहीं रखती। Theranos का रक्त परीक्षण प्रौद्योगिकी अंत तक दावे के अनुसार कार्य नहीं करती थी, बड़ी बाजार की कथा $900 मिलियन की राशि और $9 बिलियन के मूल्यांकन को बनाए रखती थी (Carreyrou, 2018)। Olive AI "AI" का दावा करते हुए वास्तव में अधिकांश मैनुअल-गहन मानक कार्य स्वचालन था, जैसा कि Axios की जांच पत्रकारिता ने इंगित किया, और 2023 में विघटित हुआ (Axios, 2023)। Hyperloop One का मानवयुक्त परीक्षण की अधिकतम गति 172 किमी था—वचन का 15% से भी कम—और 2023 में गतिविधि समाप्त हुई (Bloomberg, 2023)। AI बूम के समय, यह सबसे अधिक दोहराई जाने वाली विफलता प्रकार है।
कारक 5: प्रचुर पूंजी PMF की अनुपस्थिति को छुपाती है। उपरोक्त में से Katerra, Convoy, Better.com, Zume Pizza सभी ने SoftBank जनित बड़े निवेश प्राप्त किए थे (Axios, 2021, 2023)। WeWork के आंतरिक विवरण का अनुसरण करने वाले रिकॉर्ड के अनुसार, विशाल पूंजी संस्थापक की कथा के प्रति आश्वस्ति को मजबूत करती है और वास्तव में प्रारंभिक चरण में प्रकट होने वाली "बाजार से नकार सिग्नल" को वर्षों तक में देरी करती है (Brown & Farrell, 2021)।
TAM पर नवीनतम अनुसंधान
TAM स्वयं पर संचालित अकादमिक समीक्षा अनुसंधान प्रचुर नहीं है, लेकिन संबंधित क्षेत्रों में ज्ञान जमा हो गया है। निम्नलिखित चार हैं।
(1) उद्यमी बाजार को कैसे गलत समझते हैं—अति-आत्मविश्वास अनुसंधान। क्लासिक Camerer और Lovallo (1999) का प्रयोगात्मक अनुसंधान है, जो दिखाता है कि जब प्रतिफल सापेक्ष कौशल पर निर्भर करते हैं, तो प्रवेश अत्यधिक होता है, और पूरे उद्योग का लाभ नकारात्मक हो जाता है। मुख्य तंत्र "संदर्भ समूह की उपेक्षा" है—एक ही आत्मविश्वास वाले प्रतिस्पर्धियों के एक साथ प्रवेश करने की असंभावना को अनदेखा करना, यह संज्ञानात्मक आदत है। TAM गणना के संदर्भ में, "बाजार के 1%" तर्क की कमजोरी यह है कि अन्य 100 कंपनियां भी समान 1% लेने का इरादा रखती हैं। अधिक नए Feiler और Tong (2022) का अनुसंधान दिखाता है कि शोर-भरे मांग संकेत को सीधे पूर्वानुमान मान के रूप में उपयोग करने से सबसे बड़ी अवसर व्यवस्थित रूप से अत्यधिक मूल्यांकित होते हैं, सिद्धांत और प्रयोग दोनों द्वारा। कई बाजार अवसरों में से "सबसे बड़ा TAM वाली" वस्तु को चुनना कार्य स्वयं सांख्यिकीय रूप से आशावादी पूर्वाग्रह को एम्बेड करता है। Cassar (2010) में, औपचारिक वित्तीय पूर्वानुमान बनाने वाले उद्यमियों के पूर्वानुमान वास्तव में अधिक आशावादी होते हैं, जो परिष्कृत स्प्रेडशीट के "अंदर के दृष्टिकोण" को मजबूत करने के खतरे का संकेत देता है। दूसरी ओर, Chwolka और Raith (2023) की आलोचनात्मक समीक्षा दिखाती है कि अति-आत्मविश्वास का प्रवेश पर सकारात्मक और नकारात्मक दोनों प्रभाव हो सकता है, "उद्यमी अति-आत्मविश्वास में हैं" जैसी सरल कथा को संशोधित करने के लिए।
(2) अस्तित्वहीन बाजार की भविष्यवाणी कैसे करें—प्रसार मॉडल और बाहरी दृष्टिकोण। नई बाजार मांग पूर्वानुमान का क्लासिक Bass (1969) का प्रसार मॉडल है, जो इनोवेटर गुणांक और अनुकरण गुणांक से अपनाने वक्र खींचता है। हाल ही में, समान उत्पाद समूहों के डेटा से मशीन लर्निंग द्वारा लॉन्च से पहले Bass पैरामीटर का अनुमान लगाने वाले अनुसंधान (Lee et al., 2014) आदि, "समान मामलों से बाहर निकालना" दिशा में विकसित हुए हैं। यह Kahneman और Tversky के "बाहरी दृष्टिकोण" को Flyvbjerg (2006) द्वारा संस्थागत रूप में संदर्भ वर्ग पूर्वानुमान के रूप में प्रस्तुत किया गया था। मेगाप्रोजेक्ट अनुसंधान में, आंतरिक दृष्टिकोण पूर्वानुमान मध्यिका द्वारा 50-100% अधिक खर्च देता है, जबकि समान परियोजनाओं के वितरण से पूर्वानुमान P50 (मध्यिका) के 10-20% के भीतर आता है। TAM गणना के लिए निहितार्थ स्पष्ट हैं। अपनी संचयी गणना के अलावा, "एक ही श्रेणी में पिछले वर्षों में शुरू हुए व्यवसाय, 5वें वर्ष में कितने राजस्व तक पहुंचे" का वितरण आवश्यक रूप से संदर्भित किया जाना चाहिए। यह विधि के पद्धति संबंधी मुद्दों को स्पष्ट करने वाली एक समीक्षा भी 2025 में प्रकाशित हुई है (Production Planning & Control पत्रिका), और अनुसंधान चल रहा है।
(3) निवेशक बाजार और टीम में से किसे देख रहे हैं। Gompers et al. (2020) द्वारा 885 संस्थागत निवेशक VC का बड़ा सर्वेक्षण दिखाता है कि VC लेन-देन चयन और सफलता कारण आरोपण दोनों में "टीम" को बाजार और प्रौद्योगिकी से अधिक मूल्य देता है। AngelList पर यादृच्छिकृत प्रयोग (Bernstein et al., 2017) में भी, एंजेल निवेशक संस्थापक टीम की जानकारी पर प्रतिक्रिया करते हैं, न कि ट्रैक्शन या बाजार जानकारी पर। हालांकि, Kaplan et al. जिन्होंने VC निवेशकों को व्यवसाय योजना से IPO तक ट्रैक किया (Kaplan et al., 2009), व्यवसाय सामग्री (= बाजार) आश्चर्यजनक रूप से स्थिर है जबकि प्रबंधन बार-बार बदलते हैं (CEO का अस्तित्व दर 44%), और निष्कर्ष निकाला "सीमांत रूप से सवार (टीम) पर नहीं बल्कि घोड़े (व्यवसाय/बाजार) पर दांव लगाएं"। निवेशकों द्वारा कहे गए शब्द (टीम पहली) और डेटा द्वारा दिखाई गई संरचना (बाजार बदलना कठिन है, लोग प्रतिस्थापन योग्य हैं) के बीच तनाव है, और यह TAM समीक्षा के महत्व को पिछली ओर से समर्थन करने वाले साक्ष्य है।
(4) बाजार की परिकल्पना को कैसे सत्यापित करें—"वैज्ञानिक के रूप में उद्यमी।" Camuffo et al. (2020) द्वारा इटली के 116 कंपनियों पर RCT में, बाजार परिकल्पना को स्पष्ट रूप से बनाने और वैज्ञानिक रूप से सत्यापित करने के लिए प्रशिक्षित उद्यमी, नियंत्रण समूह की तुलना में उच्च राजस्व था, खराब व्यवसायों को अधिक तेजी से बंद किया, और अधिक सटीक रूप से पिवट किया। 759 कंपनियां और चार RCT का बड़े पैमाने पर दोहराव (Camuffo et al., 2024) में परिणाम दोहराए गए हैं। TAM संदर्भ में पुनः-पठन इस प्रकार है। TAM "गणना करके समाप्त संख्या" नहीं है, बल्कि "सत्यापित करने योग्य परिकल्पना" है। बाजार आकार की गणना इसे बनाने वाली मान्यताओं (ग्राहक संख्या, रूपांतरण दर, भुगतान इच्छा) में विघटित की जाती है, और सबसे अनिश्चित मान्यताओं से शुरू करके क्षेत्र सत्यापन किया जाता है, तब यह निर्णय लेने में मदद करता है।
निष्कर्ष
मुख्य बातें इस प्रकार हैं।
TAM राजस्व पूर्वानुमान नहीं बल्कि व्यवसाय की ऊपरी सीमा और बाजार की परिभाषा के संबंध में परिकल्पना है जैसा कि Uber के मूल्यांकन ने बाजार परिभाषा के अनुसार 25 गुना बदल दिया, संख्या स्वयं की तुलना में "अपने बाजार को कैसे परिभाषित करें" यह सोच मूल्य रखती है। TAM संख्या अकेले सफलता की भविष्यवाणी लगभग नहीं करती है, और TAM बनाने वाली मान्यताओं की गुणवत्ता और इसे सत्यापित करने की प्रक्रिया की गुणवत्ता परिणामों की भविष्यवाणी करती है।
- VC की शक्ति कानून स्टार्टअप के TAM आवश्यकताओं को निर्धारित करता है रिटर्न का अधिकांश भाग कुछ प्रतिशत बड़ी सफलता से आता है, इसलिए VC सभी लेनदेन से "$1 बिलियन से अधिक TAM" की मांग करता है जो फंड को वापस कर सके। इसके विपरीत, VC राशि प्राप्त न करने वाले व्यवसायों (जैसे बड़ी कंपनियों के नए व्यवसाय) के लिए, आवश्यकताएं अधिक लचीली हो सकती हैं।
- गणना बॉटम-अप सिद्धांत है।"विशाल बाजार का 1%" तर्क, आसन्न बाजारों का मिश्रण (Beyond Meat), स्टॉक और प्रवाह का मिश्रण (छिपा हुआ संपत्ति)—ये चिंतन त्याग के संकेत के रूप में पहचाने जाते हैं।
- विजेताओं ने TAM को "अनुमान लगाया" नहीं बल्कि "विस्तारित किया" Amazon, ServiceNow, Uber का राजस्व घोषित TAM के कई गुना तक पहुंचा (उपलब्धि 200-1,200%) जबकि विशाल TAM की घोषणा करने वाली Quibi और WeWork बाहर निकल गईं। सफलता को विभाजित करने वाली चीज बाजार का आकार नहीं है बल्कि मांग की वास्तविकता और इकाई अर्थशास्त्र है। और प्रारंभिक कील बनने वाला बाजार जितना छोटा हो, उतना अच्छा है, और साथ ही आसन्न बाजार के विस्तार वाला बाजार वांछनीय है।
- AI एजेंट में TAM "सॉफ्टवेयर बजट" से "कर्मचारी वेतन बजट" में एक अंक बदल जाता है जैसा कि शैक्षणिक अनुसंधान दिखाता है, जितना बड़ा बाजार दिखता है, उतना अधिक अत्यधिक मूल्यांकित होता है। TAM गणना करके समाप्त करने की संख्या नहीं है बल्कि बाहरी दृष्टिकोण (समान मामलों का वितरण) से सत्यापित करते रहने योग्य परिकल्पना है।
संदर्भ साहित्य
शैक्षणिक साहित्य
- Anderson, J. C., & Narus, J. A. (1998). Business marketing: Understand what customers value. Harvard Business Review, 76(6), 53–65.:ग्राहकों के लिए मूल्य को राशि के रूप में परिमाणित करना, और मूल्य निर्धारण के आधार के रूप में "वैल्यू थ्योरी" की नींव बने पत्र
- Bass, F. M. (1969). A new product growth model for consumer durables. Management Science, 15(5), 215–227.:इनोवेटर गुणांक और अनुकरण गुणांक से नए उत्पाद का प्रसार वक्र पूर्वानुमानित करना, मांग पूर्वानुमान के क्लासिक मॉडल प्रस्तुत करने वाला पत्र
- Bernstein, S., Korteweg, A., & Laws, K. (2017). Attracting early-stage investors: Evidence from a randomized field experiment. The Journal of Finance, 72(2), 509–538.: एक यादृच्छिक प्रयोग द्वारा प्रदर्शित किया गया कि परी निवेशक संस्थापक टीम की जानकारी के प्रति तो प्रतिक्रियाशील हैं, लेकिन ट्रैक्शन या बाजार की जानकारी के प्रति नहीं।
- Camerer, C., & Lovallo, D. (1999). Overconfidence and excess entry: An experimental approach. American Economic Review, 89(1), 306–318.: एक प्रायोगिक अध्ययन जो दर्शाता है कि उद्यमियों का अत्यधिक आत्मविश्वास (विशेषकर प्रतिद्वंद्वियों की समान आत्मविश्वास को कम आंकना) बाजार में अत्यधिक प्रवेश की ओर ले जाता है।
- Camuffo, A., Cordova, A., Gambardella, A., & Spina, C. (2020). A scientific approach to entrepreneurial decision making: Evidence from a randomized control trial. Management Science, 66(2), 564–586.: एक RCT अध्ययन जो दर्शाता है कि बाजार संबंधी परिकल्पनाओं को वैज्ञानिक तरीके से सत्यापित करने के लिए प्रशिक्षित उद्यमी बिक्री, निकास निर्णय और पिवट की गुणवत्ता में सुधार प्राप्त करते हैं।
- Camuffo, A., Gambardella, A., Messinese, D., Novelli, E., Paolucci, E., & Spina, C. (2024). A scientific approach to entrepreneurial decision-making: Large-scale replication and extension. Strategic Management Journal, 45(6), 1209–1237.: उपरोक्त "वैज्ञानिक के रूप में उद्यमी" प्रभाव को 759 कंपनियों और 4 RCT में पुनरुत्पादित किया गया बड़े पैमाने पर प्रतिकृति अध्ययन।
- Cassar, G. (2010). Are individuals entering self-employment overly optimistic? An empirical test of plans and projections on nascent entrepreneur expectations. Strategic Management Journal, 31(8), 822–840.: एक अध्ययन जो दर्शाता है कि औपचारिक वित्तीय पूर्वानुमान तैयार करने वाले उद्यमियों में वास्तव में आशावाद पूर्वाग्रह अधिक मजबूत हो जाता है।
- Chwolka, A., & Raith, M. G. (2023). Overconfidence as a driver of entrepreneurial market entry decisions: A critical appraisal. Review of Managerial Science, 17(3), 985–1016.: एक आलोचनात्मक समीक्षा जो "उद्यमी अत्यधिक आत्मविश्वासी होते हैं" इस परंपरागत मान्यता की पुनर्जांच करती है और तर्क देती है कि अत्यधिक आत्मविश्वास का प्रभाव सकारात्मक और नकारात्मक दोनों हो सकता है।
- Feiler, D., & Tong, J. (2022). From noise to bias: Overconfidence in new product forecasting. Management Science, 68(6), 4685–4702.: एक अध्ययन जो दर्शाता है कि शोरपूर्ण मांग पूर्वानुमान से "सबसे बड़ा दिखने वाला अवसर" चुनने की क्रिया स्वयं व्यवस्थित रूप से अधिक मूल्यांकन उत्पन्न करती है।
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal, 37(3), 5–15.: एक अध्ययन जो समान परियोजनाओं के वास्तविक परिणामों के वितरण से पूर्वानुमान करने वाली "संदर्भ वर्ग पूर्वानुमान (बाहरी दृष्टिकोण)" को संस्थागत रूप से लागू करता है।
- Gompers, P. A., Gornall, W., Kaplan, S. N., & Strebulaev, I. A. (2020). How do venture capitalists make decisions? Journal of Financial Economics, 135(1), 169–190.: 885 संस्थागत निवेशक VCs के सर्वेक्षण में दिखाया गया कि परियोजना चयन में "टीम" को बाजार और तकनीक से अधिक महत्व दिया जाता है।
- Kaplan, S. N., Sensoy, B. A., & Strömberg, P. (2009). Should investors bet on the jockey or the horse? Evidence from the evolution of firms from early business plans to public companies. The Journal of Finance, 64(1), 75–115.: व्यावसायिक योजना से IPO तक फर्मों के विकास का पालन करते हुए, यह दर्शाया गया कि व्यावसायिक सामग्री (बाजार) स्थिर रहती है जबकि प्रबंधन में बार-बार बदलाव होता है, और निष्कर्ष "घोड़े (बाजार) पर दांव लगाएं" है।
- Kerr, W. R., Nanda, R., & Rhodes-Kropf, M. (2014). Entrepreneurship as experimentation. Journal of Economic Perspectives, 28(3), 25–48.: एक अध्ययन जो व्यवस्थित करता है कि वेंचर निवेश रिटर्न अत्यधिक विषम वितरण (शक्ति कानून) का पालन करता है, और उद्यमिता को "प्रयोग" के रूप में देखने का एक ढांचा प्रस्तुत करता है।
- Lee, H., Kim, S. G., Park, H., & Kang, P. (2014). Pre-launch new product demand forecasting using the Bass model: A statistical and machine learning-based approach. Technological Forecasting and Social Change, 86, 49–64.: एक अध्ययन जो समान उत्पादों के डेटा से मशीन लर्निंग का उपयोग करके लॉन्च से पहले Bass मॉडल के पैरामीटर का अनुमान लगाने की विधि प्रस्तावित करता है।
पुस्तकें
- Aulet, B. (2013). Disciplined entrepreneurship: 24 steps to a successful startup. Wiley.: MIT के उद्यमी शिक्षा के आधार पर, अंतिम उपयोगकर्ता की प्रोफाइल से शुरू करते हुए बॉटम-अप TAM गणना को व्यवस्थित करने वाली पुस्तक।
- Blank, S., & Dorf, B. (2012). The startup owner's manual: The step-by-step guide for building a great company. K&S Ranch.: ग्राहक विकास मॉडल के प्रस्तावक द्वारा लिखी गई स्टार्टअप प्रबंधन की मानक पुस्तक, जो TAM/SAM द्वारा बाजार आकार के तीन-स्तरीय विभाजन की व्याख्या करती है।
- Brown, E., & Farrell, M. (2021). The cult of we: WeWork, Adam Neumann, and the great startup delusion. Crown.: WSJ पत्रकारों द्वारा WeWork के आंतरिक विवरण का रिकॉर्ड, जो दर्शाता है कि कैसे विशाल पूंजी बाजार से नकारात्मक संकेतों को देरी से पहुंचाती है।
- Carreyrou, J. (2018). Bad blood: Secrets and lies in a Silicon Valley startup. Knopf.: Theranos घोटाले का पर्दाफाश करने वाले WSJ पत्रकार द्वारा स्वयं लिखी गई खोजपूर्ण पत्रकारिता की पुस्तक, जो दर्शाती है कि कैसे विशाल बाजार की कथा अधूरी तकनीक को छुपा देती है।
- Kawasaki, G. (2015). The art of the start 2.0: The time-tested, battle-hardened guide for anyone starting anything. Portfolio/Penguin.: उद्यमी पिच की मानक पुस्तक, जो "विशाल बाजार का 1%" तर्क को "Chinese Soda Lie" नाम से आलोचना करती है।
- Kupor, S. (2019). Secrets of Sand Hill Road: Venture capital and how to get it. Portfolio/Penguin.: a16z के प्रबंधक भागीदार द्वारा लिखी गई पुस्तक जो VC फंड की संरचना और "एक कंपनी से फंड को वापस करना" इस गणित को समझाती है।
- Thiel, P., & Masters, B. (2014). Zero to one: Notes on startups, or how to build the future. Crown Business.: शक्ति कानून के निवेश दर्शन और "छोटे बाजार को एकाधिकार करो" इस वेज रणनीति को सिखाने वाली पुस्तक।
कंपनी प्रकटीकरण दस्तावेज
- Airbnb, Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: IPO के समय TAM 3.4 ट्रिलियन डॉलर और SAM 1.5 ट्रिलियन डॉलर प्रस्तुत करने वाला प्रबंध पत्र।
- Alphabet Inc. (2026). Q1 2026 earnings release (Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission.: क्लाउड व्यवसाय की 700 बिलियन डॉलर से अधिक की वार्षिक दर और +60% वृद्धि का खुलासा करने वाली वित्तीय रिपोर्ट।
- Amazon.com, Inc. (1997). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.: अमेरिकी पुस्तक बाजार 260 बिलियन डॉलर और विश्व बाजार 820 बिलियन डॉलर को बाजार आकार के रूप में उद्धृत करने वाली IPO प्रबंध पत्र।
- Beyond Meat, Inc. (2019). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.: विश्व मांस बाजार 1.4 ट्रिलियन डॉलर को उपक्षेप के रूप में प्रस्तुत करने वाली IPO प्रबंध पत्र।
- Beyond Meat, Inc. (2026). Beyond Meat reports fourth quarter and full year 2025 financial results [Press release].: 2025 की बिक्री 2.76 बिलियन डॉलर (राजस्व में कमी) का खुलासा करने वाली आय प्रेस विज्ञप्ति।
- Datadog, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: Gartner की सेगमेंट संयोजन से 350 बिलियन डॉलर का बाजार अवसर प्रस्तुत करने वाली IPO रजिस्ट्रेशन स्टेटमेंट।
- HubSpot, Inc. (2014). Form S-1 registration statement. U.S. Securities and Exchange Commission.: "उत्तरी अमेरिका 1.6 मिलियन कंपनियां + यूरोप 1.3 मिलियन कंपनियां" ग्राहक संख्या के आधार पर बाजार प्रस्तुत करने वाली IPO रजिस्ट्रेशन स्टेटमेंट।
- Netflix, Inc. (2002). Prospectus (Form 424B4). U.S. Securities and Exchange Commission.: अमेरिकी होम वीडियो बाजार 210 बिलियन डॉलर को बाजार आकार के रूप में उद्धृत करने वाली IPO प्रबंध पत्र।
- Palantir Technologies Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: प्रस्तावपत्र ने TAM 119 बिलियन डॉलर (सरकार 63 बिलियन + निजी 56 बिलियन) प्रस्तुत किया
- Salesforce.com, Inc. (2004). Prospectus (Form 424B1). U.S. Securities and Exchange Commission.: सूचीबद्धता के समय का प्रस्तावपत्र जिसने CRM बाजार को 7.1 बिलियन डॉलर के बाजार आकार के रूप में उद्धृत किया
- Slack Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: प्रस्तावपत्र जिसने कंपनी के आकार के पदानुक्रमित स्तरों के ऊपर से नीचे तक संचयन से 28 बिलियन डॉलर का बाजार अवसर की गणना की
- Snowflake Inc. (2020). Form S-1 registration statement. U.S. Securities and Exchange Commission.: प्रस्तावपत्र जिसने IDC खंड संयोजन के साथ TAM 81 बिलियन डॉलर प्रस्तुत किया
- Uber Technologies, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: सूचीबद्धता के समय का प्रस्तावपत्र जिसने TAM 5.7 ट्रिलियन डॉलर (व्यक्तिगत गतिशीलता बाजार) प्रस्तुत किया
- Uber Technologies, Inc. (2026, February 4). Uber announces results for fourth quarter and full year 2025 [Press release].: 2025 की बिक्री 52 बिलियन डॉलर और वितरण कुल मूल्य 193 बिलियन डॉलर का खुलासा करने वाला आय घोषणा
- Zoom Video Communications, Inc. (2019). Form S-1 registration statement. U.S. Securities and Exchange Commission.: सूचीबद्धता के समय का प्रस्तावपत्र जिसने 2022 तक 43.1 बिलियन डॉलर का बाजार अवसर प्रस्तुत किया
- Zoom Video Communications, Inc. (2026). Fourth quarter and fiscal year 2026 financial results. U.S. Securities and Exchange Commission.: वित्तीय डेटा जो बिक्री वृद्धि दर में 4% प्रति वर्ष की गति से कमी दिखाता है
- WeWork Inc. (2023, November 6). WeWork takes strategic action to significantly strengthen its balance sheet and further streamline its real estate footprint [Press release].: अमेरिकी संघीय दिवालियापन संहिता अध्याय 11 के तहत आवेदन की घोषणा करने वाली प्रेस विज्ञप्ति
उद्योग रिपोर्ट, VC निबंध और लेख
- Axios. (2021, June 8). Katerra's failure is a story of pattern-matching gone wrong.: Katerra के दिवालियेपन को "प्रौद्योगिकी कंपनी के पैटर्न मिलान को निर्माण उद्योग में गलत तरीके से लागू करने की विफलता" के रूप में सारांशित करने वाला लेख
- Axios. (2023a, June 12). SoftBank-backed pizza robot startup Zume shuts down after raising $445 million.: 4.45 बिलियन डॉलर जुटाने वाली रोबोटिक पिज्जा कंपनी Zume के बंद होने की रिपोर्ट
- Axios. (2023b, October 31). Olive AI is shutting down.: 40 बिलियन डॉलर के मूल्यांकन वाली चिकित्सा AI कंपनी Olive AI के विघटन और इसकी वास्तविक स्थिति हाथ से किए गए स्वचालन के बारे में रिपोर्ट
- Bloomberg. (2023, December 21). Hyperloop One to shut down after raising millions to reinvent transit.: Hyperloop One की गतिविधियों के समापन की रिपोर्ट, जो प्रतिश्रुत प्रदर्शन का 15% से कम ही था
- Bloomberg. (2026, January 28). AI customer support startup Decagon valued at $4.5 billion.: Decagon के धन संग्रह की रिपोर्ट जिसे ARR अनुपात से लगभग 130 गुना का मूल्यांकन मिला
- CB Insights. (2021). The top 12 reasons startups fail.: 483 स्टार्टअप के पश्चात विश्लेषण से "बाजार की आवश्यकता की अनुपस्थिति" (42%) को सबसे बड़ा कारण के रूप में चिह्नित करने वाली प्रसिद्ध विश्लेषणात्मक रिपोर्ट
- CNBC. (2026a, January 6). Elon Musk's xAI raises $20 billion from Nvidia, Cisco investors.: xAI के 20 बिलियन डॉलर के धन संग्रह (लगभग 230 बिलियन डॉलर के मूल्यांकन के साथ) की रिपोर्ट
- CNBC. (2026b, March 25). Legal AI startup Harvey raises $200 million at $11 billion valuation.: Harvey के 110 बिलियन डॉलर के मूल्यांकन में 200 मिलियन डॉलर के धन संग्रह और कानूनी AI बाजार के विस्तार की रिपोर्ट
- Corporate Finance Institute. (n.d.). Total addressable market (TAM).: TAM के तीन गणना विधियों (ऊपर से नीचे/नीचे से ऊपर/मूल्य सिद्धांत) को परिभाषित करने वाली व्यावहारिक व्याख्या
- Damodaran, A. (2014, June 18). Uber isn't worth $17 billion. FiveThirtyEight.: Uber को "विश्व टैक्सी बाजार × 10% हिस्सेदारी" की रूपरेखा से 5.9 बिलियन डॉलर में मूल्यांकित करने वाला लेख, जो TAM विवाद का प्रारंभिक बिंदु बना
- Evans, B. (2016, April 28). In praise of failure. Benedict Evans.: Horsley Bridge के 7,000 डेटा बिंदुओं से VC की घातांक नियम को प्रदर्शित करने वाली a16z के पूर्व साझीदार की विश्लेषण, जहां रिटर्न का 60% केवल 6% मामलों से आता है
- Fortune. (2023, October 19). Convoy, a trucking tech startup backed by Jeff Bezos, shuts down.: Jeff Bezos द्वारा समर्थित ट्रकिंग तकनीकी स्टार्टअप Convoy के अचानक व्यावसायिक बंद होने की रिपोर्ट, जिसने 800 बिलियन डॉलर की ट्रक बाजार का दावा किया था
- Fortune. (2026, June 1). Anthropic confidentially files IPO at $965 billion valuation.: Anthropic के 965 बिलियन डॉलर के मूल्यांकन में गोपनीय IPO दाखिल करने की रिपोर्ट
- Foundation Capital. (n.d.). The AI hype: $600B question or $4.6T+ opportunity?: AI के अवसर को कर्मचारी लागत और BPO व्यय के संयोजन 4.6 ट्रिलियन डॉलर के रूप में अनुमानित करने वाली VC की निबंध
- Gurley, B. (2014, July 11). How to miss by a mile: An alternative look at Uber's potential market size. Above the Crowd.: Damodaran के मूल्यांकन के विरुद्ध "बाजार स्वयं के विस्तार" को आधार मानकर 25 गुना कम आकलन की संभावना का संकेत देने वाली TAM विवाद की प्रतिनिधि प्रतिक्रिया
- Hospitalogy. (2023, May 16). The downfall of Babylon Health.: Babylon Health की "रोगी बढ़ने पर घाटा बढ़ने" वाली इकाई अर्थशास्त्र की विफलता का विश्लेषण करने वाला लेख
- Huang, S., & Grady, P. (2024, October). Generative AI's act o1: The agentic reasoning era begins. Sequoia Capital.: AI के अवसर को "Service-as-a-Software" नाम दिया गया और 10 ट्रिलियन डॉलर स्तरीय सेवा बाजार के रूप में पुनर्मूल्यांकित करने वाली VC की निबंध
- Kerrisdale Capital. (2012, November 15). ServiceNow, Inc. short thesis.: ServiceNow के मुख्य बाजार को लगभग 1.5 बिलियन डॉलर में मापने वाली और "बाजार बहुत छोटा है" का दावा करने वाली शॉर्ट रिपोर्ट (बाद में बड़े पैमाने पर गलत भविष्यवाणी का उदाहरण)
- Levine, S. (2014, August 12). Venture outcomes are even more skewed than you think. VC Adventure.: Correlation Ventures के 21,640 डेटा बिंदुओं से VC रिटर्न का वितरण दिखाने वाली विश्लेषण, जहां 65% मूल निवेश खो जाता है और केवल 4% 10 गुना से अधिक रिटर्न देते हैं
- NBC News. (2020, October 22). A look at why Quibi failed so soon after launching.: Quibi के 1.75 बिलियन डॉलर जुटाने के बाद लॉन्च के 6 महीने में समाप्त होने के कारणों का विश्लेषण करने वाला लेख
- OpenAI. (2026, March). Accelerating the next phase of AI [Blog post].: 852 बिलियन डॉलर के मूल्यांकन के साथ बड़े पैमाने पर धन संग्रह की घोषणा करने वाली आधिकारिक ब्लॉग पोस्ट
- Sequoia Capital. (2026, March). Services: The new software.: "अगली 1 ट्रिलियन डॉलर की कंपनी काम ही बेचेगी" कहने वाली और सॉफ्टवेयर बनाम सेवा व्यय अनुपात 1:6 दिखाने वाली VC की निबंध
- TechCrunch. (2023, August 31). The fall of Babylon: Failed tele-health startup once valued at nearly $2B goes bankrupt and sold for parts.: SPAC सूचीबद्ध Babylon Health के दिवालियापन और व्यावसायिक विक्रय की रिपोर्ट
- TechCrunch. (2026, April 17). Cursor in talks to raise $2B at $50B valuation as enterprise growth surges.: Cursor की ARR तेजी से वृद्धि और 50 बिलियन डॉलर के मूल्यांकन में 2 बिलियन डॉलर के धन संग्रह के बातचीत की रिपोर्ट
- Toptal. (n.d.). TAM methodology: An explanation and example of total addressable market analysis.: मूल्य सिद्धांत सहित TAM गणना विधियों को व्यावहारिक उदाहरणों के साथ समझाने वाला लेख
- Valuentum Securities. (n.d.). Beyond Meat's market: $5 billion or $1.5 trillion?: Beyond Meat के सूचीबद्धता के समय बाजार को मांस बाजार के 1.5 ट्रिलियन डॉलर के बजाय पादप मांस श्रेणी के 5 बिलियन डॉलर में मापने की आवश्यकता की ओर संकेत करने वाली विश्लेषण
- Yahoo Finance. (2022). MoviePass' former CEO just pleaded guilty to securities fraud.: MoviePass की इकाई अर्थशास्त्र की विफलता और प्रबंधन के प्रतिभूति धोखाधड़ी अपराध की रिपोर्ट
- आर्थिक व्यापार मंत्रालय. (2024). 『令和5年度 電子商取引に関する市場調査報告書』.:फ्रिमा ऐप बाजार के वार्षिक प्रवाह मूल्य का अनुमान लगाने वाली सरकारी रिपोर्ट
- मिन्ना नो काकुरे शिसान चोसा इनकाई. (2018). 『みんなのかくれ資産調査』[सर्वे रिलीज]. मेरकारी.:जापानी घरों में सोए हुए अप्रयुक्त वस्तुओं की कुल संपत्ति (स्टॉक) का अनुमान लगाने वाली सर्वे रिलीज
पढ़ा हुआ
इसके बाद पढ़ें ↓