
Articles
WeWork和中国恒大等行业龙头房地产·建筑企业破产案例及原因分析(8家)
Product
Career
本文由日语原文自动翻译而成
2023年8月,中国第二大不动产公司中国恒大集团(Evergrande Group)向纽约法院申请了美国《破产法》第15条的适用。由于企业规模庞大,预计将对经济社会及众多交易对手造成巨大影响。
2023年11月,全球领先的共享办公服务提供商WeWork申请了《联邦破产法》第11条的适用。作为2010年创办并实现了快速增长的知名初创企业之一,这引起了广泛关注。
本文列举了包括中国恒大集团和WeWork在内的8家全球范围内破产的业界大型不动产·建设企业的事例,分析了不动产·建设企业走向破产的一般性因素和应对措施。
破产的业界大型不动产·建设企业
本文选取了过去破产申请时负债规模较大的不动产·建设类企业。同时,为了确保事例的均衡性,我们选择了在商业模式、地域和时期上不重叠的案例。以下介绍8家企业的事例。
General Growth Properties
公司概况:
General Growth Properties(GGP)是一家在全美拥有并运营购物中心的美国大型房地产投资信托基金(REIT)。由Bucksbaum兄弟Martin和Matthew于1954年在爱荷华州创办的GGP,到21世纪已成长为全美第二大购物中心运营公司。
商业模式:
GGP的主要商业模式是购物中心的并购、开发和运营。通过拥有这些不动产,该公司向各类零售商租赁空间,并通过保持高出租率来获得利润。与GGP这样的REIT一样,该公司采用了一种独特的模式,即向股东分配至少90%的应税所得,并从分配收入的免税优惠中受益。(Chen, 2003)
破产前的资产规模:
在2009年破产申请前,GGP承载着约295亿美元的债务,这是当时最大的商业不动产破产案之一。(Taub & Louis, 2009)
破产原因:
过度杠杆和债务到期:GGP的大部分不动产是通过杠杆收购获得的,因此该公司承载了大量债务。到2009年,这些债务中的大部分已到期,由于信贷市场紧张,该公司难以进行再融资。
2008年金融危机:金融衰退对个人消费和零售业造成了严重影响,导致GGP等购物中心运营公司的收入下降。人流减少和商店关闭影响了租赁收入。
实体零售衰退:向电子商务的逐步转变和传统零售店的衰退对GGP的收入造成了影响。虽然这一趋势一直存在,但金融危机加快了这一进程。
债务重组谈判失败:GGP尝试与债权人谈判,试图延长借款条件。然而,这些努力没有取得成效,该公司最终走向了破产。(Singh, n.d.)
Thornburg Mortgage
公司概况:
Thornburg Mortgage成立于1993年,总部位于新墨西哥州圣菲,曾是美国最大的独立住房贷款机构之一。与许多竞争对手不同,该公司专门从事高品质可调利率住房贷款的组织、获取和管理。这些贷款通常提供给信用评级高的借款人,使其与服务次级贷款的其他金融机构有所区别。
商业模式:
可调利率:该公司重点关注规模大于政府机构购买的常规住房贷款的利率调整型住房贷款。这些住房贷款主要向信用度高且资产规模大的借款人发行。
证券化:在获取住房贷款后,该公司通常将其汇集在一起,出售住房贷款担保证券,保留组合中风险最低的部分,并将风险较高的部分出售给其他投资者。
破产前的资产规模:
在2007年的高峰期,Thornburg Mortgage的贷款组合价值约为365亿美元。当时,该公司是全美一流的单户住房贷款提供商。("Top 10 Bankruptcies," n.d.)
破产原因:
全国住房衰退及随之而来的信用危机。
流动性问题:从2007年夏季开始,资产负债表中住房贷款的价值开始下降,债权人的追加保证金要求不断增加。
考虑到住房贷款担保证券价格的持续下跌,该公司无法提供支持住房贷款担保证券组合融资所需的权益(保证金)。(Stempel, 2009)
Carillion
公司概况:
Carillion plc是一家英国跨国设施管理和建筑服务公司。该公司于1999年从Tarmac独立分离出来,迅速崭露头角,成为英国最大的承包商之一。除了皇家利物浦大学医院和阿伯丁旁路等在英国引起广泛关注的项目外,该公司还在加拿大和中东等海外承接了众多项目。
商业模式:
Carillion主要在公共部门和私人部门运营,提供广泛的服务。
建筑服务:作为Carillion的传统业务领域,该公司从事建筑物、基础设施和土木工程项目的建设。
支持服务:该公司提供外包维护服务,包括医院、学校和国防设施等的设施管理。
政府和私人部门合作(PPP)项目:Carillion参与了许多PPP项目,特别是在医疗和国防领域,私人实体和政府合作开展基础设施项目。
中东建筑:Carillion在中东开展了大规模业务,在许多情况下与当地合作伙伴通过合资企业签订建筑合同。
破产前的资产规模:
在经营失败前一年的2016年年底,Carillion的总资产约为15.7亿英镑。(London Business School, 2018)
破产原因:
巨额债务:Carillion背负着15亿英镑的债务,面临巨大的财务负担。尽管与金融机构和政府进行了磋商,但未能达成任何援助协议。
高风险合同:一些分析人士认为,Carillion承接了过多最终被证明无利可图的高风险合同。这些合同压占了该公司的经营资源,导致财务不稳定。
中东项目支付:该公司在中东项目中遭遇支付延迟,对公司的会计和现金流造成了负面影响。
主要项目失败:该公司在一些公共部门建设合同中面临成本超支。出现了延误、技术问题及其他挑战,加剧了财务困境。
贷方持谨慎态度:大型银行不愿意向困难中的该公司提供追加融资。(D. Thomas, 2018)
Enron
公司概况:
Enron成立于1985年,由Houston Natural Gas和InterNorth合并而成。Enron最初是一家天然气公司,后来逐步实现多元化发展,成为在世界各地开展业务的能源、商品和服务领域的大型企业。总部位于得克萨斯州休斯顿的该公司连续六年被《财富》杂志评为"美国最具创新力的企业"。
商业模式:
该模式涵盖能源生产、交易和其他相关业务,范围广阔。其模式如下:
能源生产和销售:电力和天然气的生产和销售、能源及其他大宗商品的销售,以及向全球客户提供财务和风险管理服务。
能源交易:于1999年开设的EnronOnline是一个促进商品销售的电子交易平台。它成为了全球交易量最大的电子商务网站。
特殊目的实体(SPE):Enron利用特殊目的实体为其大部分业务融资,隐瞒债务并展示盈利能力,而无需在资产负债表上合并负债。
破产前的资产规模:
在经营失败前,Enron是全球领先的电力、天然气、纸浆和造纸、通信公司。2000年的销售收入约为1010亿美元,在当时的财富500强中排名第7位。(C. W. Thomas, 2002)
破产原因:
企业贪婪和傲慢:Enron的领导层受到贪婪和企业傲慢氛围的驱动。该公司从事高风险交易,其中许多交易规避了该公司典型的风险管理流程。这些交易从2001年开始恶化,导致投资者和债权人丧失信心。
缺乏透明度:Enron的财务报表复杂且缺乏透明度。该公司采用创意方法模糊财务交易,导致错误的、可能具有欺骗性的报告。
特殊目的实体(SPE):Enron广泛使用特殊目的实体,以避免在资产负债表上记录债务,使该公司对投资者和评级机构更具吸引力。但这些实体的复杂性和信息披露的不足导致财务出现重大矛盾。
公允价值会计:Enron在能源交易业务中采用了"公允价值会计"。在该方法下,能源合同的价值需要按市场价值调整,导致产生未实现的损益。由于这种会计方法的主观性,Enron可能高估了利润。
企业文化和压力:Enron的企业文化强调积极的交易和交易制造。员工感受到盈利的压力,导致形成了目的为手段辩护的企业文化。
过度扩张和不良投资:Enron进入了宽带和视频点播等新市场,向无法获得大回报的领域投入了数百万美元。随着这些业务的失败,华尔街对Enron的信心下降。(C. W. Thomas, 2002)
西部环境发展
公司概况:
西洋环境开发曾是日本房地产行业的重要参与者,在日本房地产热潮中取得了巨大成功。公司以东京为基地,涉足住宅开发、商业设施开发运营等房地产各个领域。
商业模式:
西洋环境开发的业务涉及房地产的多个方面
房地产开发:从事房地产开发,负责商业设施和住宅的建设与销售。
收入的很大一部分来自办公室、店铺等商业空间的租赁。
设施维护管理及物业管理服务,实现最优化运营。
利用日本房地产价格在全盛期的飙升,进军房地产资产管理业务。
破产前资产规模
总计5,175亿日元(47.9亿美元)。
(Lopez, n.d.)
倒闭原因
由于泡沫期的过度投资,到1994年负债膨胀至7,527亿日元。
由于致力于提高附加价值,过度支出建设费用,成为债务增加的原因之一。(由井 et al., n.d.)
Katerra
公司概况:
Katerra Inc.作为一家致力于变革建筑领域的有前景的新兴企业应运而生。该公司成立于2015年,总部位于加州门洛帕克,将自身定位于科技与建筑的交叉点,旨在简化和整合分散的建筑流程。凭借其创新型方法,Katerra迅速吸引了大量投资,其中软银愿景基金的投资尤其引人注目。
商业模式:
端到端的整合:Katerra旨在管理设计、材料采购、制造和实际建筑等建筑流程的所有阶段。通过这样做,该公司目标是减少传统建筑中普遍存在的低效现象。
异地制造:该公司对用于异地预制建筑部件的技术和设备进行了大量投资,最小化了现场劳动力和潜在的误差。
技术驱动:Katerra将自己视为既是建筑公司又是科技公司。该公司开发了项目管理软件平台,利用创新建筑技术,并采用数据分析进行决策。
通过收购实现规模扩展:为了迅速扩大其足迹和能力,Katerra收购了从建筑事务所到建材制造商等各类企业。
破产前资产规模:
据称到2021年面临挑战时,Katerra已筹集了超过20亿美元的资金。
破产原因:
项目延误和建设成本:Katerra面临项目延误和建设成本飙升的挑战,对其财务基础造成了压力。
疫情相关影响:全球大流行对包括建筑业在内的许多行业造成了影响。Katerra也未能幸免,经营困难进一步恶化。
对采用新方法的消极态度:Katerra在说服开发商和承包商脱离传统分包商方面苦恼不堪,体现了对行业变化的抵触。
过度的商业模式:Katerra的方法被评为"试图把海洋煮沸"。他们试图一次性做所有事情,迅速扩展到员工数千人跨越多个国家的规模。这种过度扩张和焦点不明确是导致失败的原因之一。
复杂性和过度复杂化:Katerra的业务以高度复杂性为特征。虽然对先进技术进行了大量投资,但这有时导致了复杂化。例如,在ERP系统上花费了数千万美元。
偏离核心竞争力:Katerra试图控制从设计到制造的供应链各个方面。这种方法不同于其他旨在在不一定控制所有因素的情况下降低供应链风险的公司。(Obando, 2021)
中国恒大集团
公司概况:
中国恒大集团(Evergrande Group)成立于1996年,由许家印创办,迅速成为中国最大房地产开发商之一。该公司的商业模式是以低价获得土地,将其开发成住宅和商业设施,然后以高价出售这些物业。恒大还多元化经营房地产管理、金融服务、电动汽车等其他业务。
商业模式:
商业模式基于快速扩张和高水平债务。该公司以低价获得大量土地,将其开发成住宅和商业设施后,以高价出售。恒大还通过向购买者预售建成前的物业,使其能够在开发流程的早期阶段产生现金流。
破产前资产规模:
截至2021年,拥有超过16万名员工13,2022年资产超过2560亿美元。(Evergrande Group: Number of Employees 2021, n.d.)
恒大的总债务到去年年底已达到2.437万亿元(3400亿美元)。(Evergrande Group: Number of Employees, 2021)
破产原因:
2023年8月,根据美国《破产法》第15章申请破产保护。联邦《破产法》第15条允许外国企业根据美国法律重组债务。(CNN, 2023)
主要原因如下。
激进的业务扩张和高水平债务:该公司在扩张资金中严重依赖债务,对房地产市场变化脆弱。如果房地产价格下跌,恒大将难以通过出售房地产来偿还债务
中国政府对房地产部门的监管
中国经济放缓
新冠疫情
WeWork
公司概况:
WeWork由Adam Neumann和Miguel McKelvey于2010年创立,是一家以革新传统办公空间为愿景的新兴企业。以纽约为总部的WeWork迅速在全球范围内扩展,成为共享办公空间革命的代名词。通过提供共享工作空间,该公司服务于自由职业者、初创企业、中小企业甚至大型企业客户。
商业模式:
WeWork的商业模式多面性,包含房地产、技术和社区建设的方面:
共享办公空间:WeWork的核心是提供共享办公空间。这些空间通常设计精良,营造协作和创新的环境。用户可以在灵活的条件下租赁工作台或办公室,对于寻求专业环境但无需长期租赁合同的初创企业和自由职业者特别有吸引力。
会员模式:个人和企业可以作为会员加入WeWork,根据使用空间的类型和位置支付不同的费用。会员制具有灵活性,用户可以访问全球各地的工作空间。
企业客户:企业客户可以租赁整个楼层或整栋建筑。
附加服务:WeWork不仅提供空间,还提供互联网接入、打印机、会议室,以及咖啡和啤酒等便利设施。此外,公司还举办网络活动、工作坊和交流会,进一步增强其作为社区的吸引力。
房地产即服务(RaaS):WeWork的方法可被视为RaaS模式的一部分,租赁大型空间并进行改装后,以更高的价格分割出租。
破产前资产规模:
WeWork报告了资产总额150.6亿美元对比总债务186.5亿美元。(Goswami, 2023)
破产原因:
估值大幅下跌:在上市审核过程中,大幅亏损浮出水面,估值大幅下跌。2019年估值为470亿美元,但一年内股价下跌超过98%,急剧下降至4500万美元。
商业模式的挑战:WeWork的商业模式是租赁和改装办公空间,然后以更高的价格出租。然而,对共享办公的需求未能达到预期,导致了财务困难。
新冠疫情的影响:疫情导致许多办公室员工被迫居家办公,共享办公的需求进一步下降,加剧了WeWork的问题。
债务驱动的扩张:WeWork的业务扩张主要靠债务实现,包括来自软银170亿美元的投资。该公司无法产生足以支付开支和债务的收入,陷入经营困难。
总结
本文整理了包括WeWork和中国恒大集团在内的全球房地产和建筑企业过去的大规模破产案例。通过这一整理,我们简要考察了房地产和建筑企业破产的一般因素和对策。
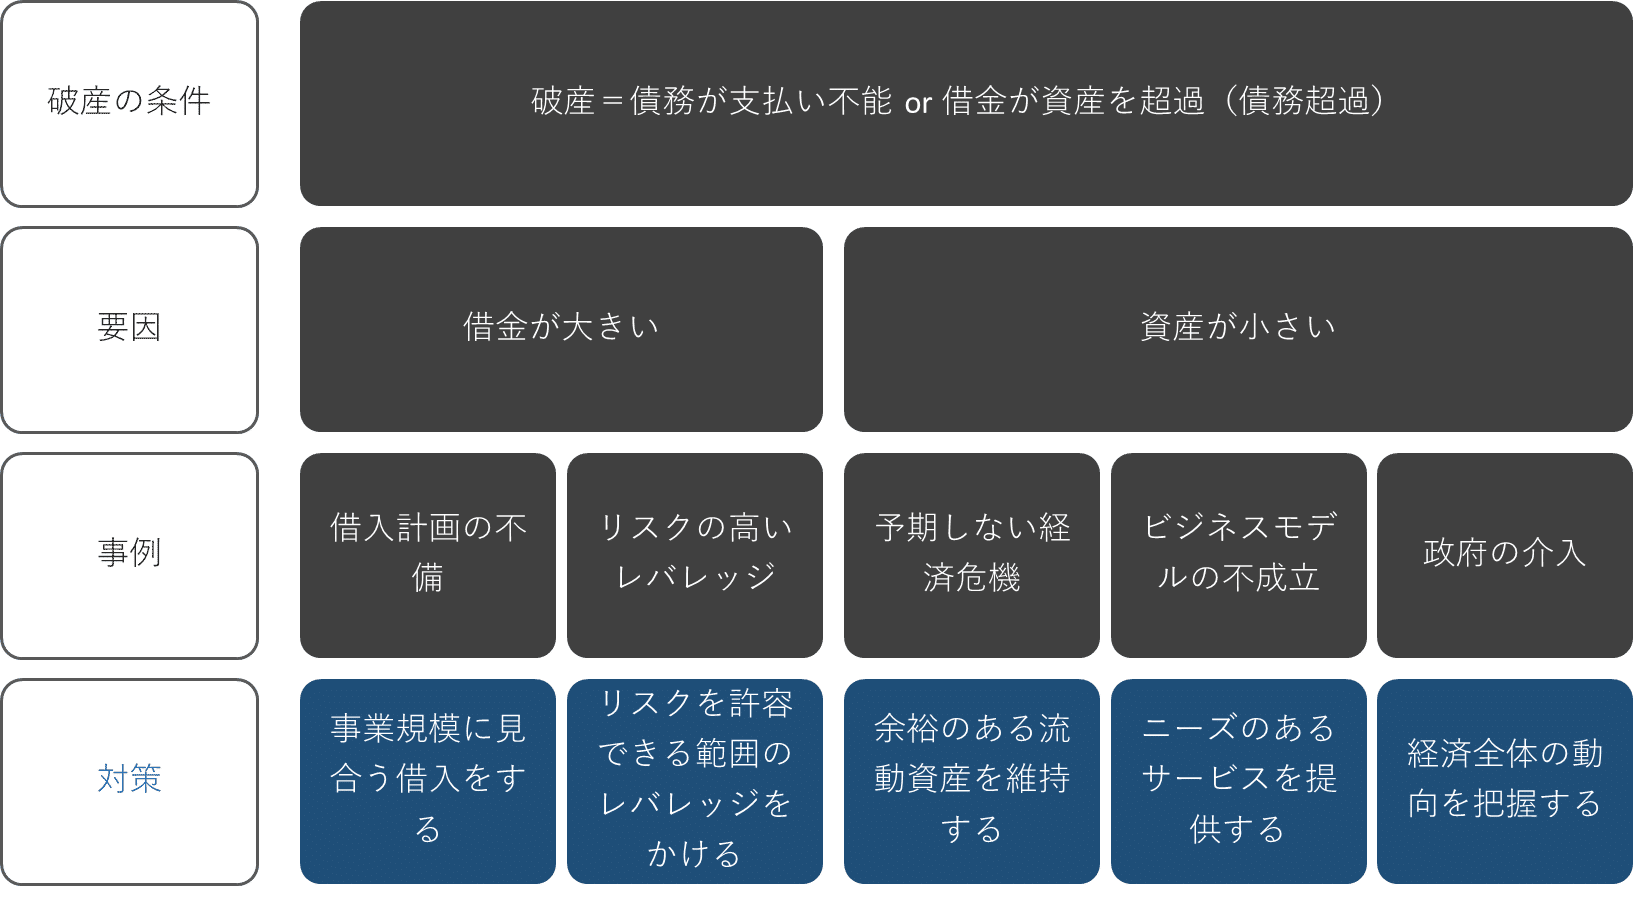
首先,破产的条件是债务变得无法支付,或债务超过资产(债务超额)。陷入这种情况的因素可分为两类:债务过大或资产过小。
在债务过大的案例中,可以看到借入计划不完善(Enron)——自身收入远低于借入额,以及高风险杠杆(General Growth Properties)。对策包括进行与事业规模相适应的借入,以及采取自己能够承受的风险范围内的杠杆。
在资产过小的案例中,可以看到雷曼危机或新冠疫情等意外经济危机(General Growth Properties、中国恒大集团)、商业模式失效(Katerra)、政府干预(中国恒大集团)。对策包括维持充足的流动资产,把握整体经济走向,预测政府政策。
参考文献
Chen, J. (2003, November 25). Real estate investment trust (REIT): How they work and how to invest. Investopedia. https://www.investopedia.com/terms/r/reit.asp
China’s Evergrande files for bankruptcy. (2023, August 17). CNN. https://www.cnn.com/2023/08/17/business/evergrande-files-for-bankruptcy/index.html
Evergrande Group: number of employees (2021). Statista. Retrieved October 14, 2023, from https://www.statista.com/statistics/258009/number-of-employees-at-evergrande-real-estate-group/
CNN. (2023, July 18). Evergrande posts losses of $81 billion over two years as it reports long-delayed results. https://www.cnn.com/2023/07/18/investing/china-evergrande-losses-intl-hnk/index.html
Goswami, R. (2023, November 7). WeWork, once valued at $47 billion, files for bankruptcy. CNBC. https://www.cnbc.com/2023/11/07/wework-files-for-bankruptcy.html
Jonas, I., & Chasan, E. (2009, April 16). General Growth files largest U.S. real estate bankruptcy. Reuters. https://www.reuters.com/article/us-generalgrowth-bankruptcy-idUSTRE53F68P20090416
KYODO NEWS. (2023, August 18). Embattled Evergrande files for bankruptcy in U.S. court. KYODO NEWS+. https://english.kyodonews.net/news/2023/08/ab1bd788c45d-embattled-evergrande-files-for-bankruptcy-in-us-court.html
Li, J. (2022). The cause and enlightenment of evergrande’s debt crisis. Proceedings of the 2022 7th International Conference on Financial Innovation and Economic Development (ICFIED 2022), 2149–2152.
London Business School. (2018, June 2). Two lessons from the failure of Carillion. London Business School. https://www.london.edu/think/two-lessons-from-the-failure-of-carillion
Lopez, J. (n.d.). Sogo bankruptcy may signal new era in Japanese finances.
World Socialist Web Site. Retrieved October 12, 2023, from https://www.wsws.org/en/articles/2000/07/sogo-j27.html
Obando, S. (2021, November 24). Modular builder CEO: “Katerra”s failure was spectacular’. Construction Dive. https://www.constructiondive.com/news/volumetric-building-companies-modular-builder-CEO-katerra-failure-spectacular/610565/
Singh, D. L. S. P. (n.d.). The Bankruptcy of General Growth Properties.
Stempel, J. (2009, April 1). Thornburg Mortgage to file bankruptcy. Reuters. https://www.reuters.com/article/us-thornburgmortgage-idUSTRE5304NB20090401
Taub, D., & Louis, B. (2009). General growth file biggest US property bankruptcy. Bloomberg.
Thomas, C. W. (2002). The rise and fall of Enron. JOURNAL OF ACCOUNTANCY-NEW YORK-, 193(4), 41–52.
Thomas, D. (2018, January 12). Where did it go wrong for Carillion? BBC. https://www.bbc.co.uk/news/business-42666275
Top 10 Bankruptcies. (n.d.). Time. Retrieved October 12, 2023, from https://content.time.com/time/specials/packages/article/0,28804,1841334_1841431_1841342,00.html
WeWork. (n.d.). WeWork. WeWork. Retrieved November 22, 2023, from https://www.wework.com/
Zahn, M. (2023, November 7). What caused the WeWork bankruptcy, and why does it matter? ABC News. https://abcnews.go.com/Business/caused-wework-bankruptcy-matter/story?id=104686140
由井, 常彦, 田付, 茉莉子, 伊藤, & Others. (n.d.). 西武百货的挫折与复兴. (No Title). https://cir.nii.ac.jp/crid/1130282271624536576
已读
接下来阅读 ↓