
Articles
Cas de faillite de grandes entreprises immobilières et de construction telles que WeWork et China Evergrande Group (8 entreprises)
Product
Career
Traduction automatique du texte original en japonais
En août 2023, China Evergrande Group, le deuxième plus grand promoteur immobilier chinois (Evergrande Group), a demandé l'application du chapitre 15 de la loi fédérale américaine sur les faillites auprès d'un tribunal de New York. En raison de la taille importante de l'entreprise, on s'attend à ce qu'elle ait des effets dévastateurs sur l'économie et la société, ainsi que sur de nombreux partenaires commerciaux.
En novembre 2023, WeWork, qui fournit des services de coworking de premier plan dans le monde, a demandé l'application du chapitre 11 de la loi fédérale sur les faillites. Fondée en 2010 et en croissance rapide, elle était l'une des startups les plus célèbres, ce qui a suscité une grande attention.
Ici, en incluant China Evergrande Group et WeWork, nous examinons huit cas d'entreprises immobilières et de construction de premier plan à l'échelle mondiale ayant déclaré faillite, et nous réfléchissons aux facteurs généraux conduisant à la faillite des entreprises immobilières et de construction, ainsi qu'aux mesures à prendre.
Entreprises immobilières et de construction de premier plan qui ont fait faillite
Ici, nous avons sélectionné des entreprises immobilières et de construction d'une taille de dette importante au moment du dépôt de bilan. De plus, nous avons choisi les cas de manière équilibrée afin que les modèles commerciaux, les régions et les périodes ne se chevauchent pas. Vous trouverez ci-dessous huit cas d'entreprises.
General Growth Properties
Aperçu de l'entreprise :
General Growth Properties (GGP) est une grande fiducie de placement immobilier (REIT) immobilière américaine qui possède et exploite des centres commerciaux dans tout le pays. Fondée en 1954 dans l'Iowa par les frères Bucksbaum, Martin et Matthew, GGP est devenue l'une des plus grandes sociétés d'exploitation de centres commerciaux aux États-Unis au XXIe siècle.
Modèle commercial :
Le principal modèle commercial de GGP était l'acquisition, le développement et l'exploitation de centres commerciaux. En possédant ces propriétés immobilières, la société louait de l'espace à diverses entreprises de vente au détail et réalisait des bénéfices en maintenant un taux d'occupation élevé. Les REIT comme GGP avaient également un modèle unique consistant à distribuer au moins 90 % de leurs revenus imposables aux actionnaires, bénéficiant des exemptions fiscales sur les revenus distribués.(Chen, 2003)
Taille des actifs avant la faillite :
Avant le dépôt de bilan en 2009, GGP était lourdement endetté à hauteur d'environ 29,5 milliards de dollars, ce qui en faisait l'une des plus importantes faillites immobilières commerciales de l'époque.(Taub & Louis, 2009)
Raisons de la faillite :
Effet de levier excessif et échéances de la dette : Comme la plupart des propriétés immobilières de GGP ont été acquises par achat à effet de levier, la société était lourdement endettée. Au cours de l'année 2009, la majeure partie de cette dette arrivait à échéance, et la société a eu du mal à se refinancer en raison du resserrement du marché du crédit.
Crise financière de 2008 : La récession financière a gravement affecté la consommation personnelle et le secteur du commerce de détail, entraînant une réduction des revenus pour les sociétés d'exploitation de centres commerciaux comme GGP. La diminution du trafic piétonnier et les fermetures de magasins ont affecté les revenus locatifs.
Déclin du commerce de détail physique : Le passage progressif au commerce électronique et le déclin du commerce de détail traditionnel ont affecté les revenus de GGP. Cette tendance avait persisté pendant un certain temps, mais la crise financière a accéléré ce mouvement.
Échec de la renégociation de la dette : GGP a tenté de négocier avec les créanciers et d'obtenir une prolongation des conditions d'emprunt. Cependant, ces efforts n'ont pas abouti, et la société a été acculée à la faillite.(Singh, n.d.)
Thornburg Mortgage
Aperçu de l'entreprise :
Fondée en 1993 et basée à Santa Fe, au Nouveau-Mexique, Thornburg Mortgage était autrefois l'un des plus grands prêteurs hypothécaires indépendants des États-Unis. Contrairement à beaucoup de ses concurrents, la société s'était spécialisée dans l'origination, l'acquisition et la gestion de prêts hypothécaires à taux variable de haute qualité. Ces prêts étaient généralement accordés à des emprunteurs très solvables, ce qui les différenciait des autres institutions financières desservant les prêts hypothécaires à risque élevé.
Modèle commercial :
Taux d'intérêt variables : L'entreprise s'était concentrée sur les prêts hypothécaires à taux ajustable de grande taille, contrairement aux prêts hypothécaires classiques achetés par les agences gouvernementales. Ces prêts hypothécaires ont été principalement accordés à des emprunteurs très solvables ayant d'importants actifs.
Titrisation : Après avoir acquis les prêts hypothécaires, dans de nombreux cas, elle les mettait en commun et vendait des titres adossés à des hypothèques, conservant les tranches les moins risquées dans le portefeuille et vendant les portions à risque élevé à d'autres investisseurs.
Taille des actifs avant la faillite :
Au pic de 2007, le portefeuille de prêts de Thornburg Mortgage valait environ 36,5 milliards de dollars. À l'époque, elle était l'un des plus grands prêteurs hypothécaires résidentiels du pays.("Top 10 Bankruptcies," n.d.)
Raisons de la faillite :
Crise du logement à l'échelle nationale et crise du crédit qui en a suivi.
Problèmes de liquidité : À partir de l'été 2007, la valeur des prêts hypothécaires au bilan a commencé à baisser, ce qui a entraîné des appels de marge répétés de la part des créanciers.
Compte tenu de la baisse continue des prix des titres adossés à des hypothèques, incapacité à soutenir les fonds propres (marges) nécessaires pour financer le portefeuille de titres adossés à des hypothèques.(Stempel, 2009)
Carillion
Aperçu de l'entreprise :
Carillion plc est une société britannique multinationale de gestion d'installations et de services de construction. Créée en 1999 après sa séparation de Tarmac, la société a rapidement pris de l'importance et s'est établie comme l'un des plus grands entrepreneurs du Royaume-Uni. En plus de projets majeurs notables au Royaume-Uni, tels que l'Hôpital universitaire royal de Liverpool et le contournement d'Aberdeen, elle a géré de nombreux projets à l'étranger, notamment au Canada et au Moyen-Orient.
Modèle commercial :
Carillion opérait principalement dans les secteurs public et privé, offrant une large gamme de services.
Services de construction : En tant que domaine commercial traditionnel de Carillion, l'entreprise s'engageait dans la construction de bâtiments, d'infrastructures et de projets de travaux civils.
Services de soutien : La société fournissait l'externalisation de services de maintenance, y compris la gestion des installations des hôpitaux, écoles, installations de défense et autres.
Partenariats public-privé (PPP) : Carillion était impliquée dans de nombreux projets PPP, en particulier dans les secteurs de la santé et de la défense, où les entités privées et le gouvernement coopéraient pour réaliser des projets d'infrastructure.
Construction au Moyen-Orient : Carillion menait d'importantes opérations au Moyen-Orient, signant souvent des contrats de construction par des coentreprises avec des partenaires locaux.
Taille des actifs avant la faillite :
Fin 2016, un an avant l'effondrement opérationnel, les actifs totaux de Carillion s'élevaient à environ 1,57 milliard de livres sterling.(London Business School, 2018)
Raisons de la faillite :
Dettes massives : Carillion était chargée d'une dette de 1,5 milliard de livres sterling, ce qui la plaçait dans une situation financière difficile. Malgré les discussions avec les institutions financières et le gouvernement, aucun accord de sauvetage n'a pu être conclu.
Contrats à haut risque : Certains analystes pensent que Carillion a assumé trop de contrats à haut risque qui se sont avérés non rentables. Ces contrats ont mis à rude épreuve les ressources de gestion de l'entreprise et ont provoqué une instabilité financière.
Retards de paiement au Moyen-Orient : L'entreprise a été confrontée à des retards de paiement sur les projets au Moyen-Orient, ce qui a affecté négativement la comptabilité et les flux de trésorerie de la société.
Échec des principaux projets : L'entreprise a fait face à des dépassements de coûts sur plusieurs contrats de construction du secteur public. Des retards, des problèmes techniques et d'autres défis se sont produits, aggravant la détresse financière.
Réticence des prêteurs : Les grandes banques ont hésité à consentir des prêts supplémentaires à la société en difficulté.(D. Thomas, 2018)
Enron
Aperçu de l'entreprise :
Fondée en 1985, Enron est née de la fusion entre Houston Natural Gas et InterNorth. Initialement une compagnie de gaz naturel, Enron s'est diversifiée au fil des années et s'est établie comme une grande entreprise dans le domaine de l'énergie, des matières premières et des services opérant à l'échelle mondiale. Basée à Houston, au Texas, la société a été salue pendant six années consécutives par le magazine Fortune comme « l'entreprise la plus innovante des États-Unis ».
Modèle commercial :
C'était un modèle vaste couvrant la production d'énergie, le commerce et d'autres entreprises connexes. Le modèle était le suivant :
Production et vente d'énergie : Production et vente d'électricité et de gaz naturel, distribution d'énergie et d'autres produits de base, et fourniture de services de gestion financière et de risque aux clients du monde entier.
Négoce d'énergie : EnronOnline, lancée en 1999, était une plateforme de négociation électronique qui facilitait la vente de matières premières. Elle est devenue le plus grand site de commerce électronique au monde en volume d'échanges.
Entités à vocation spéciale (SPE) : Enron a utilisé des SPE pour financer la majorité de ses activités sans consolider les dettes au bilan, dissimulant ainsi les dettes et affichant la rentabilité.
Taille des actifs avant la faillite :
Avant son effondrement opérationnel, Enron était l'une des plus grandes compagnies d'électricité, de gaz naturel, de pâte à papier et de télécommunications du monde. Avec des ventes d'environ 101 milliards de dollars en 2000, elle se classait au 7e rang du Fortune 500 de l'époque.(C. W. Thomas, 2002)
Raisons de la faillite :
Avidité et arrogance d'entreprise : Le leadership d'Enron était dominé par une avidité et une atmosphère d'arrogance corporelle. L'entreprise s'est engagée dans des transactions très risquées, dont beaucoup ont contourné les processus typiques de gestion des risques de l'entreprise. Ces transactions ont commencé à s'aggraver en 2001, ce qui a entraîné une perte de confiance de la part des investisseurs et des créanciers.
Manque de transparence : Les états financiers d'Enron étaient complexes et manquaient de transparence. La société a employé des méthodes innovantes pour obscurcir les transactions financières, ce qui a conduit à des rapports erronés et potentiellement trompeurs.
Entités à vocation spéciale (SPE) : Enron a largement utilisé les entités à vocation spéciale pour ne pas comptabiliser les dettes au bilan et pour paraître attrayante aux yeux des investisseurs et des agences de notation. Cependant, ces entités étaient complexes et souvent dépourvues de divulgations appropriées, ce qui a créé de grandes incohérences financières.
Comptabilité à la juste valeur : Enron a adopté la méthode de la « comptabilité à la juste valeur » pour ses opérations de négoce d'énergie. Cette méthode obligeait à ajuster la valeur des contrats énergétiques à la valeur marchande, ce qui entraînait des gains ou des pertes non réalisés. Du fait de la nature subjective de cette méthode comptable, Enron pouvait surévaluer les bénéfices.
Culture interne et pressions : La culture d'entreprise d'Enron mettait l'accent sur la négociation agressive et la conclusion d'affaires. Les employés se sentaient sous pression pour générer des bénéfices, ce qui a créé une culture d'entreprise où la fin justifiait les moyens.
Expansion excessive et investissements maladroits : Enron s'est aventurée dans de nouveaux marchés tels que le haut débit et la vidéo à la demande, injectant des millions de dollars dans des secteurs qui ne généreraient pas de rendements importants. À mesure que ces activités ont échoué, la confiance de Wall Street envers Enron a diminué.(C. W. Thomas, 2002)
Développement environnemental occidental
Aperçu de l'entreprise :
Seiyo Environmental Development, autrefois une présence importante dans l'industrie immobilière japonaise, a connu un grand succès au cours du boom immobilier japonais. Basée à Tokyo, l'entreprise était impliquée dans diverses facettes de l'immobilier, du développement et de la gestion de logements aux installations commerciales.
Modèle commercial :
Les activités de Seiyo Environmental Development s'étendaient à de nombreux aspects de l'immobilier
Développement immobilier : l'entreprise s'engageait dans le développement immobilier, supervisant la construction et la vente de locaux commerciaux et de logements.
Une part importante des revenus provenait de la location d'espaces commerciaux tels que des bureaux et des magasins.
Maintenance des installations et services de gestion de propriété pour réaliser une exploitation optimale.
Profitant de la hausse spectaculaire des prix immobiliers au Japon à son apogée, l'entreprise s'est également diversifiée dans la gestion d'actifs immobiliers.
Taille des actifs avant la faillite
Total de 517,5 milliards de yens (4,79 milliards de dollars).
(Lopez, n.d.)
Raisons de la faillite
En raison de sursinvestissements excessifs pendant la période de bulle, la dette s'est gonflée à 752,7 milliards de yens en 1994.
Le résultat de l'accent mis sur l'amélioration de la valeur ajoutée a entraîné des dépenses excessives en construction, contribuant à l'augmentation de la dette.(由井 et al., n.d.)
Katerra
Aperçu de l'entreprise :
Katerra Inc. s'est présentée comme une entreprise prometteuse et novatrice visant à transformer le secteur de la construction. Fondée en 2015 et basée à Menlo Park, en Californie, l'entreprise s'est positionnée à l'intersection de la technologie et de l'architecture, visant à rationaliser et intégrer les processus de construction fragmentés. Son approche novatrice a permis à Katerra de lever rapidement des investissements substantiels, notamment du SoftBank Vision Fund.
Modèle commercial :
Intégration de bout en bout : Katerra visait à gérer tous les stades du processus de construction, de la conception, à l'approvisionnement en matériaux, à la fabrication, jusqu'à la construction réelle. Ce faisant, l'entreprise cherchait à réduire les inefficacités qui prévalaient dans la construction traditionnelle.
Fabrication hors site : l'entreprise a investi massivement dans la technologie et les équipements de fabrication préfabriquée de composants de construction hors site, minimisant les efforts sur le chantier et les erreurs potentielles.
Leadership technologique : Katerra se considérait à la fois comme une entreprise de construction et comme une entreprise technologique. Elle a développé une plateforme logicielle de gestion de projet, exploité des techniques de construction innovantes et adopté l'analyse de données pour la prise de décision.
Expansion par acquisition : pour étendre rapidement son empreinte et ses capacités, Katerra a acquis diverses entreprises, allant des cabinets d'architecture aux fabricants de matériaux.
Taille des actifs avant la faillite :
D'ici aux défis de 2021, Katerra aurait levé plus de 2 milliards de dollars.
Raisons de la faillite :
Retards de projet et coûts de construction : Katerra a été confrontée à des défis en matière de retards de projet et de dépassement des coûts de construction, qui ont exercé une pression sur sa base financière.
Effets liés à la pandémie : la pandémie mondiale a affecté de nombreuses industries, dont le secteur de la construction. Katerra n'a pas échappé à ces effets, qui ont aggravé les difficultés de gestion.
Réticence à adopter de nouvelles approches : Katerra a eu du mal à convaincre les promoteurs et les entrepreneurs de se détourner des sous-traitants traditionnels, révélant une résistance aux changements dans l'industrie.
Modèle commercial trop ambitieux : l'approche de Katerra a été qualifiée de « tentative de faire bouillir l'océan ». L'entreprise a visé à faire tout à la fois et s'est rapidement étendue avec des milliers d'employés dans plusieurs pays. Cette expansion excessive et ce manque de concentration ont contribué à sa chute.
Complexité et surcomplication : les activités de Katerra se caractérisaient par un haut niveau de complexité. Bien que l'entreprise ait investi massivement dans les technologies avancées, celles-ci ont parfois engendré une surcomplication. Par exemple, elle a dépensé des dizaines de millions de dollars pour des systèmes ERP.
Écart par rapport aux compétences fondamentales : Katerra a cherché à contrôler tous les aspects de la chaîne d'approvisionnement, du design à la fabrication. Cette approche différait de celle d'autres entreprises qui cherchaient à atténuer les risques de la chaîne d'approvisionnement sans nécessairement contrôler tous les éléments.(Obando, 2021)
Groupe China Evergrande
Aperçu de l'entreprise :
Le Groupe China Evergrande, fondé en 1996 par Xu Jiayin, est rapidement devenu l'un des plus grands promoteurs immobiliers de Chine. Le modèle commercial de l'entreprise consistait à acquérir des terrains à bas prix, à les développer en logements et installations commerciales, puis à les revendre à des prix élevés. Evergrande s'était également diversifiée dans d'autres secteurs d'activité tels que la gestion immobilière, les services financiers et les véhicules électriques.
Modèle commercial :
Le modèle commercial reposait sur une expansion rapide et un endettement élevé. L'entreprise a acquis de vastes terres à bas prix, les a développées en logements et installations commerciales, puis les a revendues à des prix élevés. Evergrande a également permis de générer des flux de trésorerie à un stade précoce du processus de développement en prévendant des propriétés aux acheteurs avant leur achèvement.
Taille des actifs avant la faillite :
En 2021, employant plus de 160 000 salariés13, et en 2022, elle possédait des actifs dépassant 256 milliards de dollars américains.(Evergrande Group: Number of Employees 2021, n.d.)
La dette totale d'Evergrande a atteint 243,7 milliards de yuans (340 milliards de dollars) à la fin de l'année dernière.(Evergrande Group: Number of Employees, 2021)
Raisons de la faillite :
En août 2023, la société a demandé une protection contre les faillites en vertu du chapitre 15 de la loi américaine sur les faillites. Le chapitre 15 de la loi fédérale sur les faillites permet aux entreprises étrangères de restructurer leur dette en vertu du droit américain.(CNN, 2023)
Les principales raisons sont les suivantes.
Expansion commerciale agressive et endettement élevé : l'entreprise dépendait fortement de la dette pour financer l'expansion, ce qui la rendait vulnérable aux changements du marché immobilier. Si les prix immobiliers baissaient, Evergrande aurait du mal à vendre ses propriétés et à rembourser sa dette
Répression du secteur immobilier par le gouvernement chinois
Ralentissement de l'économie chinoise
Pandémie de COVID-19
WeWork
Aperçu de l'entreprise :
Fondée en 2010 par Adam Neumann et Miguel McKelvey, WeWork a démarré en tant que startup avec la vision de révolutionner l'espace de bureau traditionnel. Basée à New York, WeWork s'est rapidement étendue à des sites dans le monde entier, devenant un synonyme de la révolution des espaces de coworking. En fournissant des espaces de travail partagés, l'entreprise a servir une clientèle diverse allant des indépendants, aux startups, aux petites et moyennes entreprises, et même aux grandes entreprises.
Modèle commercial :
Le modèle commercial de WeWork était multifacette, combinant des aspects d'immobilier, de technologie et de création de communauté :
Espaces de coworking : le cœur de WeWork est la fourniture d'espaces de coworking. Ces espaces sont généralement bien conçus et favorisent un environnement de collaboration et d'innovation. Les utilisateurs peuvent louer des bureaux ou des espaces de bureau selon des conditions flexibles, ce qui est particulièrement attrayant pour les startups et les indépendants qui recherchent un environnement professionnel sans contrats de bail à long terme.
Modèle d'adhésion : les individus et les entreprises adhèrent à WeWork en tant que membres et paient des frais qui varient selon le type d'espace utilisé et l'emplacement. Le modèle d'adhésion est flexible, permettant aux utilisateurs d'accéder à des espaces de travail dans le monde entier.
Clients d'entreprise : les clients d'entreprise pouvaient louer un étage ou un immeuble entier.
Services complémentaires : WeWork fournissait non seulement de l'espace, mais aussi diverses commodités et services, y compris l'accès à Internet, les imprimantes, les salles de conférence, et même des avantages tels que le café et la bière. L'entreprise organisait également des événements de réseautage, des ateliers et des rencontres sociales, renforçant davantage son attrait en tant que communauté.
Immobilier en tant que service (RaaS) : l'approche de WeWork peut être considérée comme faisant partie d'un modèle RaaS, où de grands espaces sont loués, rénovés, puis redéveloppés et loués en portions plus petites à des tarifs plus élevés.
Taille des actifs avant la faillite :
WeWork a déclaré un actif total de 15,06 milliards de dollars par rapport à une dette totale de 18,65 milliards de dollars.(Goswami, 2023)
Raisons de la faillite :
Effondrement de la valorisation : au cours du processus d'examen préalable à l'introduction en bourse, des déficits importants ont été révélés, ce qui a entraîné une chute dramatique de la valorisation. La valorisation de 2019 était de 47 milliards de dollars, mais au cours d'une année, le cours de l'action a chuté de plus de 98 %, passant à 45 millions de dollars.
Enjeux du modèle commercial : le modèle commercial de WeWork consistait à louer et à rénover des espaces de bureaux, puis à les louer à des tarifs plus élevés. Cependant, la demande d'espaces de bureau partagés n'a pas répondu aux attentes, ce qui a entraîné des difficultés financières.
Impact du COVID-19 : la pandémie a forcé de nombreux employés de bureau à travailler à domicile, réduisant davantage la demande d'espaces de bureau partagés, ce qui a aggravé les problèmes de WeWork.
Expansion par endettement : l'expansion commerciale de WeWork était largement alimentée par la dette, y compris un investissement de 17 milliards de dollars de SoftBank. L'entreprise n'a pas pu générer suffisamment de revenus pour couvrir les dépenses et la dette, ce qui l'a menée à des difficultés de gestion.
Résumé
Dans cet article, nous avons organisé les cas historiques de faillites massives d'entreprises immobilières et de construction dans le monde, y compris WeWork et le Groupe China Evergrande. À partir de cette organisation, nous examinons brièvement les facteurs généraux et les contre-mesures conduisant les entreprises immobilières et de construction à la faillite.
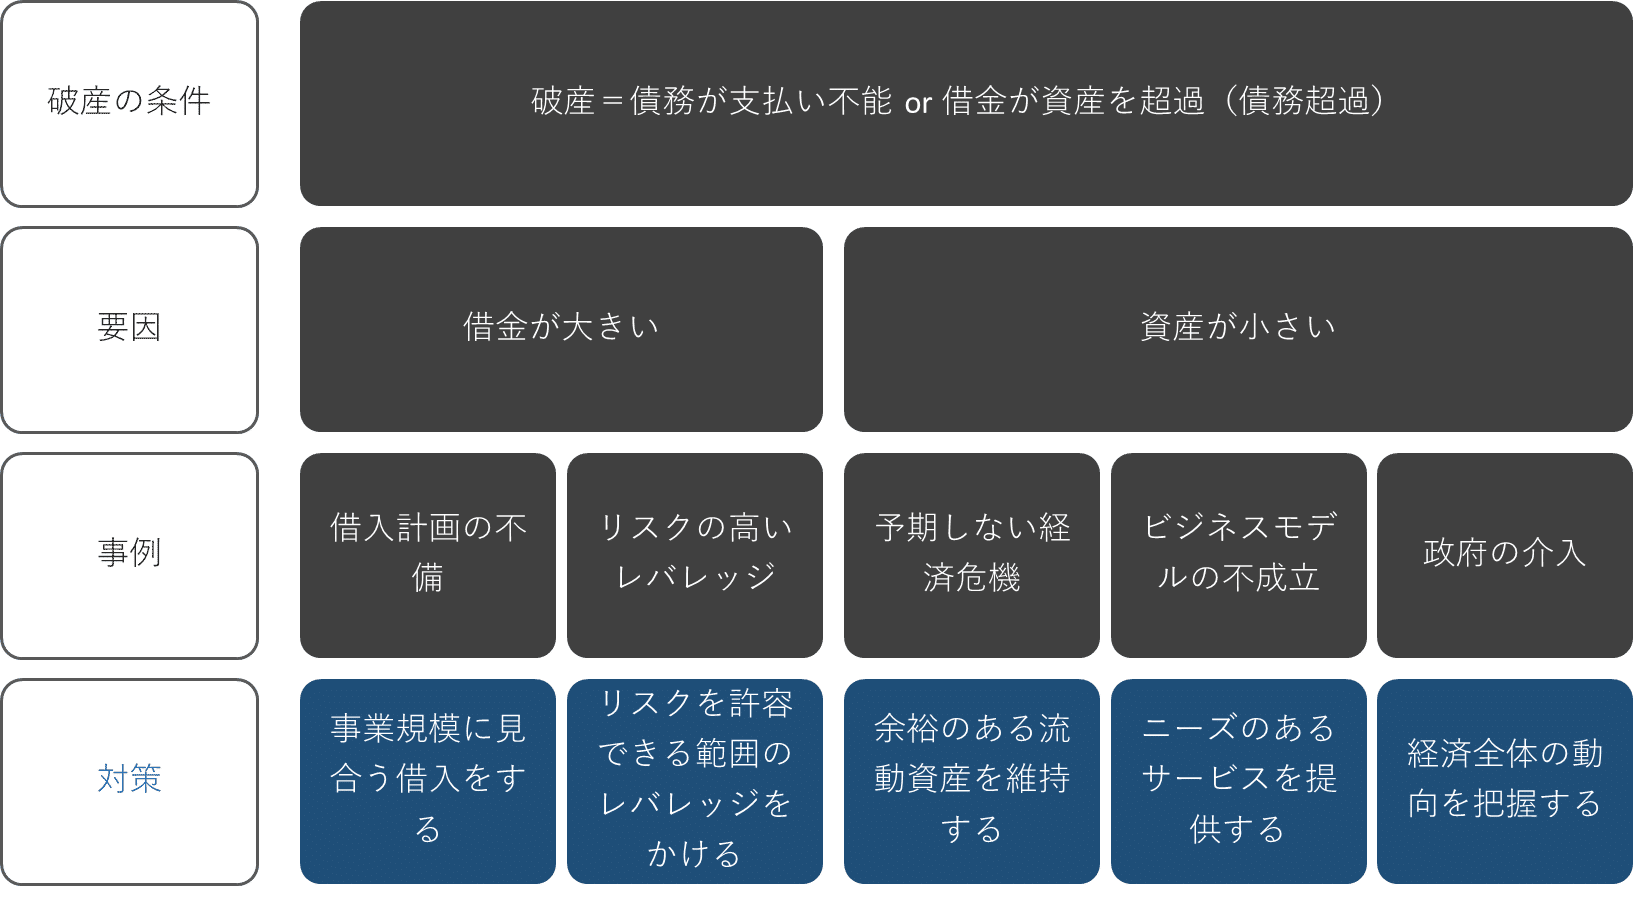
Tout d'abord, les conditions de faillite incluent soit que la dette devienne impayable, soit que la dette dépasse les actifs (dette nette négative). Les facteurs conduisant à cette situation peuvent être divisés en deux : une dette élevée ou un actif faible.
Les exemples d'une situation de dette élevée incluent des défauts de planification d'emprunt, comme l'emprunt largement au-delà des revenus propres de l'entreprise (Enron), ou un effet de levier à haut risque (General Growth Properties). Les contre-mesures comprennent l'emprunt à la hauteur de la taille de l'entreprise et l'application d'un effet de levier dans une plage acceptable au risque.
Les exemples d'une situation d'actif faible incluent des crises économiques imprévues telles que la crise des subprimes ou la pandémie de COVID-19 (General Growth Properties, Groupe China Evergrande), l'inefficacité du modèle commercial (Katerra) et les interventions gouvernementales (Groupe China Evergrande). Le maintien d'actifs liquides avec marge de manœuvre et la compréhension des tendances économiques générales et la prévision des politiques gouvernementales sont à souligner.
Références
Chen, J. (2003, November 25). Real estate investment trust (REIT): How they work and how to invest. Investopedia. https://www.investopedia.com/terms/r/reit.asp
China’s Evergrande files for bankruptcy. (2023, August 17). CNN. https://www.cnn.com/2023/08/17/business/evergrande-files-for-bankruptcy/index.html
Evergrande Group: number of employees (2021). Statista. Retrieved October 14, 2023, from https://www.statista.com/statistics/258009/number-of-employees-at-evergrande-real-estate-group/
CNN. (2023, July 18). Evergrande posts losses of $81 billion over two years as it reports long-delayed results. https://www.cnn.com/2023/07/18/investing/china-evergrande-losses-intl-hnk/index.html
Goswami, R. (2023, November 7). WeWork, once valued at $47 billion, files for bankruptcy. CNBC. https://www.cnbc.com/2023/11/07/wework-files-for-bankruptcy.html
Jonas, I., & Chasan, E. (2009, April 16). General Growth files largest U.S. real estate bankruptcy. Reuters. https://www.reuters.com/article/us-generalgrowth-bankruptcy-idUSTRE53F68P20090416
KYODO NEWS. (2023, August 18). Embattled Evergrande files for bankruptcy in U.S. court. KYODO NEWS+. https://english.kyodonews.net/news/2023/08/ab1bd788c45d-embattled-evergrande-files-for-bankruptcy-in-us-court.html
Li, J. (2022). The cause and enlightenment of evergrande’s debt crisis. Proceedings of the 2022 7th International Conference on Financial Innovation and Economic Development (ICFIED 2022), 2149–2152.
London Business School. (2018, June 2). Two lessons from the failure of Carillion. London Business School. https://www.london.edu/think/two-lessons-from-the-failure-of-carillion
Lopez, J. (n.d.). Sogo bankruptcy may signal new era in Japanese finances.
World Socialist Web Site. Retrieved October 12, 2023, from https://www.wsws.org/en/articles/2000/07/sogo-j27.html
Obando, S. (2021, November 24). Modular builder CEO: “Katerra”s failure was spectacular’. Construction Dive. https://www.constructiondive.com/news/volumetric-building-companies-modular-builder-CEO-katerra-failure-spectacular/610565/
Singh, D. L. S. P. (n.d.). The Bankruptcy of General Growth Properties.
Stempel, J. (2009, April 1). Thornburg Mortgage to file bankruptcy. Reuters. https://www.reuters.com/article/us-thornburgmortgage-idUSTRE5304NB20090401
Taub, D., & Louis, B. (2009). General growth file biggest US property bankruptcy. Bloomberg.
Thomas, C. W. (2002). The rise and fall of Enron. JOURNAL OF ACCOUNTANCY-NEW YORK-, 193(4), 41–52.
Thomas, D. (2018, January 12). Where did it go wrong for Carillion? BBC. https://www.bbc.co.uk/news/business-42666275
Top 10 Bankruptcies. (n.d.). Time. Retrieved October 12, 2023, from https://content.time.com/time/specials/packages/article/0,28804,1841334_1841431_1841342,00.html
WeWork. (n.d.). WeWork. WeWork. Retrieved November 22, 2023, from https://www.wework.com/
Zahn, M. (2023, November 7). What caused the WeWork bankruptcy, and why does it matter? ABC News. https://abcnews.go.com/Business/caused-wework-bankruptcy-matter/story?id=104686140
Yui, Tsunehiko, Tatsuki, Mariko, Ito, & Others. (n.d.). L'échec et la renaissance de Saison. (No Title). https://cir.nii.ac.jp/crid/1130282271624536576