
Articles
Casos de quiebra de grandes empresas inmobiliarias y de construcción como WeWork y China Evergrande Group (8 empresas)
Product
Career
Esta es una traducción automática del texto original en japonés
En agosto de 2023, China Evergrande Group (Evergrande Group), la segunda empresa inmobiliaria más grande de China, solicitó la aplicación del Capítulo 15 de la Ley Federal de Quiebras de EE.UU. ante un tribunal de Nueva York. Debido al gran tamaño de la empresa, se esperaba que tuviera un impacto significativo en la economía y la sociedad, así como en muchos socios comerciales.
En noviembre de 2023, WeWork, que proporciona servicios de oficinas compartidas de referencia mundial, solicitó la aplicación del Capítulo 11 de la Ley Federal de Quiebras. Generó considerable atención mediática por ser una de las startups más famosas que fue fundada en 2010 y experimentó rápido crecimiento.
Aquí, incluidas China Evergrande Group y WeWork, examinamos ocho casos de empresas líderes del sector inmobiliario y de construcción que se han declarado en quiebra a nivel mundial, y reflexionamos sobre los factores generales que conducen a la quiebra de empresas inmobiliarias y de construcción, así como sobre las medidas preventivas.
Empresas líderes del sector inmobiliario y de construcción que se han declarado en quiebra
Aquí, seleccionamos empresas inmobiliarias y de construcción con grandes pasivos en el momento de la solicitud de quiebra en el pasado. Además, elegimos los casos de manera equilibrada para que los modelos de negocio, regiones y períodos no se superpusieran. A continuación se presentan ocho casos.
General Growth Properties
Descripción general de la empresa:
General Growth Properties (GGP) es un fondo de inversión inmobiliaria (REIT) estadounidense líder que posee y opera centros comerciales en todo el país. Fundada en 1954 en Iowa por los hermanos Bucksbaum, Martin y Matthew, GGP creció hasta convertirse en la segunda empresa operadora de centros comerciales más grande de los EE.UU. en el siglo XXI. Además de proyectos destacados en el Reino Unido, como el Hospital Real Universitario de Liverpool y el Bypass de Aberdeen, también ha ejecutado numerosos proyectos en el extranjero, incluidos Canadá y Oriente Medio.
Modelo de negocio:
El modelo de negocio principal de GGP fue la adquisición, desarrollo y operación de centros comerciales. Al poseer estas propiedades inmobiliarias, obtenía ganancias arrendando espacios a diversas tiendas minoristas y manteniendo altas tasas de ocupación. Los REIT como GGP también tenían un modelo único de distribuir al menos el 90% de la renta imponible a los accionistas y se beneficiaban de exenciones fiscales sobre los ingresos distribuidos. (Chen, 2003)
Escala de activos antes de la quiebra:
Antes de su solicitud de quiebra en 2009, GGP tenía una deuda de aproximadamente 29.500 millones de dólares, siendo una de las quiebras inmobiliarias comerciales más grandes de la época. (Taub & Louis, 2009)
Razones de la quiebra:
Apalancamiento excesivo y vencimiento de deuda: La mayor parte de las propiedades inmobiliarias de GGP fueron adquiridas a través de compras apalancadas, lo que resultó en que la empresa asumiera una deuda significativa. Para 2009, la mayor parte de esta deuda había vencido, y la empresa enfrentó dificultades para refinanciar debido al ajuste del mercado crediticio.
Crisis financiera de 2008: La recesión financiera tuvo efectos graves en el consumo personal y el comercio minorista, lo que resultó en una disminución de los ingresos de empresas operadoras de centros comerciales como GGP. La reducción del tráfico peatonal y el cierre de tiendas afectaron los ingresos por alquiler.
Declive del comercio minorista físico: El cambio gradual hacia el comercio electrónico y el declive del comercio minorista tradicional impactaron los ingresos de GGP. Aunque esta tendencia había estado presente durante mucho tiempo, la crisis financiera aceleró su ritmo.
Fracaso en la renegociación de deuda: GGP intentó negociar con los acreedores para extender los términos de los préstamos. Sin embargo, estos esfuerzos no tuvieron éxito y la empresa se vio obligada a la insolvencia. (Singh, n.d.)
Thornburg Mortgage
Descripción general de la empresa:
Fundada en 1993 y con sede en Santa Fe, Nuevo México, Thornburg Mortgage fue una de las mayores prestamistas hipotecarias independientes de los EE.UU. A diferencia de muchos de sus competidores, se especializaba en la originación, adquisición y gestión de hipotecas de tasa ajustable de alta calidad. Estos préstamos normalmente se proporcionaban a prestatarios con buena calificación crediticia, lo que la diferenciaba de otros proveedores de servicios financieros que servían al segmento de alto riesgo.
Modelo de negocio:
Tasa ajustable: Se enfocaba en hipotecas de tasa ajustable de mayor tamaño que las hipotecas típicas compradas por agencias gubernamentales. Estos préstamos se emitían principalmente a prestatarios con alta solvencia crediticia y grandes activos.
Titulización: Después de adquirir hipotecas, en muchos casos las agrupaba y vendía valores respaldados por hipotecas, mantenía los tramos de menor riesgo en su cartera y vendía las porciones de mayor riesgo a otros inversores.
Escala de activos antes de la quiebra:
En su punto máximo en 2007, la cartera de préstamos de Thornburg Mortgage tenía un valor de aproximadamente 36.500 millones de dólares. En ese momento, era uno de los principales prestamistas hipotecarios residenciales unifamiliares del país. ("Top 10 Bankruptcies," n.d.)
Razones de la quiebra:
Crisis de vivienda nacional y subsiguiente crisis crediticia.
Problemas de liquidez: A partir del verano de 2007, el valor de las hipotecas en el balance comenzó a disminuir, lo que resultó en llamadas de margen de los acreedores.
Considerando la caída continua de los precios de los valores respaldados por hipotecas, incapacidad para respaldar el patrimonio (margen) necesario para financiar la cartera de valores respaldados por hipotecas. (Stempel, 2009)
Carillion
Descripción general de la empresa:
Carillion plc es una empresa multinacional británica de servicios de instalaciones y construcción. Escindida de Tarmac en 1999, la empresa se destacó rápidamente y se convirtió en una de las mayores contratistas del Reino Unido. Además de proyectos destacados en el Reino Unido como el Hospital Real Universitario de Liverpool y el Bypass de Aberdeen, ha ejecutado numerosos proyectos en el extranjero, incluidos Canadá y Oriente Medio.
Modelo de negocio:
Carillion operaba principalmente en los sectores público y privado, proporcionando una amplia gama de servicios.
Servicios de construcción: Como campo de negocio tradicional de Carillion, participaba en la construcción de edificios, infraestructura y proyectos civiles.
Servicios de apoyo: Proporcionaba outsourcing de servicios de mantenimiento, incluida la gestión de instalaciones en hospitales, escuelas e instalaciones de defensa.
Proyectos de asociación público-privada (APP): Carillion participaba en numerosos proyectos de APP, particularmente en los sectores de salud y defensa, donde entidades privadas y el gobierno colaboraban en proyectos de infraestructura.
Construcción en Oriente Medio: Carillion operaba a gran escala en Oriente Medio, frecuentemente asumiendo contratos de construcción a través de empresas conjuntas con socios locales.
Escala de activos antes de la quiebra:
A fines de 2016, solo un año antes del colapso empresarial, los activos totales de Carillion eran de aproximadamente 1.570 millones de libras esterlinas. (London Business School, 2018)
Razones de la quiebra:
Deuda masiva: Carillion enfrentaba una carga financiera significativa con una deuda de 1.500 millones de libras esterlinas. A pesar de las conversaciones con instituciones financieras y el gobierno, no se llegó a un acuerdo para rescatar la empresa.
Contratos de alto riesgo: Algunos analistas consideraban que Carillion había asumido demasiados contratos de alto riesgo que resultaron no ser rentables. Estos contratos ejercieron presión sobre los recursos de gestión de la empresa e impulsaron la inestabilidad financiera.
Pagos en Oriente Medio: La empresa enfrentó retrasos en los pagos de proyectos en Oriente Medio, lo que afectó negativamente su contabilidad y flujo de efectivo.
Fracaso de proyectos principales: Enfrentó sobrecostos en varios contratos de construcción del sector público. Surgieron retrasos, problemas técnicos y otros desafíos que aceleraron las dificultades financieras.
Reluctancia de los prestamistas: Los principales bancos dudaron en proporcionar financiamiento adicional a la empresa en apuros. (D. Thomas, 2018)
Enron
Descripción general de la empresa:
Fundada en 1985, Enron nació de la fusión de Houston Natural Gas e InterNorth. Aunque inicialmente era una empresa de gas natural, Enron se diversificó progresivamente con los años y se convirtió en una empresa líder en energía, commodities y servicios que operaba en todo el mundo. Con sede en Houston, Texas, la empresa fue elogiada por la revista Fortune durante seis años consecutivos como "la empresa más innovadora de los EE.UU."
Modelo de negocio:
Era extenso y abarcaba producción de energía, comercio y otras empresas relacionadas. Su modelo era el siguiente:
Producción y venta de energía: Producción y venta de electricidad y gas natural, distribución de energía y otros commodities físicos, provisión de servicios de gestión financiera y de riesgos a clientes en todo el mundo.
Comercio de energía: EnronOnline, abierto en 1999, fue una plataforma de comercio electrónico que facilitaba la venta de commodities. Se convirtió en el sitio de comercio electrónico más grande del mundo en volumen de transacciones.
Entidades de propósito especial (EPE): Enron utilizó ampliamente las EPE para financiar la mayoría de sus operaciones sin consolidar la deuda en su balance, ocultando deuda y exhibiendo rentabilidad.
Escala de activos antes de la quiebra:
Antes de su colapso empresarial, Enron era una de las principales empresas mundiales de energía, gas natural, pulpa y papel, y telecomunicaciones. Con ingresos de aproximadamente 101.000 millones de dólares en 2000, ocupaba el séptimo lugar en la lista Fortune 500 de ese momento. (C. W. Thomas, 2002)
Razones de la quiebra:
Codicia empresarial y arrogancia: El liderazgo de Enron fue impulsado por la codicia y un ambiente corporativo arrogante. La empresa se involucró en transacciones de alto riesgo, muchas de las cuales eludieron los procesos de gestión de riesgos típicos de la empresa. Estas transacciones comenzaron a deteriorarse en 2001, resultando en pérdida de confianza de inversores y acreedores.
Falta de transparencia: Los estados financieros de Enron eran complejos y carecían de transparencia. La empresa utilizó métodos creativos para oscurecer las transacciones financieras, lo que condujo a reportes falsos y potencialmente engañosos.
Entidades de propósito especial (EPE): Enron utilizó ampliamente las entidades de propósito especial para no contabilizar la deuda en su balance y parecer una empresa atractiva para inversores y agencias calificadoras. Sin embargo, estas entidades eran complejas y frecuentemente carecían de revelación adecuada, generando grandes inconsistencias financieras.
Contabilidad de valor de mercado: Enron adoptó "contabilidad de valor de mercado" en su negocio de comercio de energía. Este método requería ajustar el valor de los contratos de energía a su valor de mercado, resultando en ganancias y pérdidas no realizadas. La naturaleza subjetiva de este método de contabilidad permitía a Enron exagerar las ganancias.
Cultura corporativa y presión: La cultura corporativa de Enron enfatizaba el comercio activo y la realización de negocios. Los empleados sentían presión para generar ganancias, lo que llevó a una cultura corporativa donde el fin justificaba los medios.
Expansión excesiva e inversiones imprudentes: Enron entró en nuevos mercados como banda ancha y video bajo demanda, invirtiendo millones de dólares en sectores que no generaban grandes retornos. Conforme estos negocios fracasaban, la confianza de Wall Street en Enron disminuyó. (C. W. Thomas, 2002)
Desarrollo Occidental del Medio Ambiente
Descripción general de la empresa:
Seiyo Kankyo Development fue una vez una entidad importante en la industria inmobiliaria japonesa, logrando un gran éxito durante el boom inmobiliario de Japón. Con sede en Tokio, la empresa participaba en diversos campos del sector inmobiliario, desde el desarrollo y operación de viviendas hasta instalaciones comerciales.
Modelo de negocio:
El negocio de Seiyo Kankyo Development abarcaba diversos aspectos del sector inmobiliario
Se dedicaba al desarrollo de bienes raíces, responsable de la construcción y venta de instalaciones comerciales y viviendas.
Una parte considerable de los ingresos provenía del arrendamiento de espacios comerciales como oficinas y tiendas.
Servicios de gestión de propiedades que permitían el mantenimiento de instalaciones y la operación óptima.
Aprovechando la escalada de precios inmobiliarios en el apogeo de Japón, se diversificó también hacia la gestión de activos inmobiliarios.
Tamaño de activos antes de la quiebra
Monto total de 517.5 mil millones de yenes (4.79 mil millones de dólares).
(Lopez, n.d.)
Razones de la quiebra
Las inversiones excesivas durante el período de burbuja causaron que las deudas se dispararan a 752.7 mil millones de yenes para 1994.
Como resultado de enfocarse en aumentar el valor agregado, se gastó excesivamente en costos de construcción, lo que contribuyó al aumento de la deuda.(由井 et al., n.d.)
Katerra
Descripción general de la empresa:
Katerra Inc. emergió como una promisoria startup destinada a transformar el sector de la construcción. Establecida en 2015 y con sede en Menlo Park, California, la empresa se posicionó en la intersección entre la tecnología y la arquitectura, buscando racionalizar e integrar los procesos de construcción fragmentados. Su enfoque innovador permitió a Katerra atraer rápidamente inversiones significativas, siendo particularmente notable la inversión del SoftBank Vision Fund.
Modelo de negocio:
Integración de extremo a extremo: Katerra tenía como objetivo gestionar todas las etapas del proceso de construcción, desde el diseño, adquisición de materiales, fabricación hasta la construcción real. Al hacerlo, la empresa buscaba reducir las ineficiencias prevalentes en la construcción tradicional.
Fabricación fuera de sitio: La empresa invirtió considerables recursos en tecnología e instalaciones para la prefabricación de componentes de construcción fuera del sitio, minimizando la mano de obra en el terreno y posibles errores.
Impulsada por la tecnología: Katerra se consideraba a sí misma tanto una empresa de construcción como una empresa de tecnología. Desarrolló una plataforma de software para la gestión de proyectos, aprovechó tecnologías de construcción innovadoras y adoptó análisis de datos para la toma de decisiones.
Expansión a través de adquisiciones: Para expandir rápidamente su presencia y capacidades, Katerra adquirió diversas empresas, desde firmas de arquitectura hasta fabricantes de materiales.
Tamaño de activos antes de la quiebra:
Hasta el desafío de 2021, se informó que Katerra había asegurado más de 2 mil millones de dólares en financiamiento.
Razones de la quiebra:
Retrasos en proyectos y sobrecostos de construcción: Katerra enfrentó desafíos con retrasos en proyectos y costos de construcción en aumento, lo que presionó su base financiera.
Impacto relacionado con la pandemia: La pandemia global afectó a muchas industrias, incluida la construcción. Katerra no fue ajena a estos efectos, lo que agravó aún más sus dificultades operativas.
Resistencia a la adopción de nuevas metodologías: Katerra tuvo dificultades para persuadir a desarrolladores y contratistas de alejarse de los subcontratistas tradicionales, demostrando resistencia al cambio en la industria.
Modelo de negocio excesivamente ambicioso: El enfoque de Katerra fue criticado por intentar "hervir el océano". Buscaban hacerlo todo a la vez, expandiéndose rápidamente con miles de empleados en múltiples países. Esta expansión excesiva y falta de enfoque contribuyeron a su caída.
Complejidad y exceso de complicación: El negocio de Katerra se caracterizaba por un alto nivel de complejidad. Invirtió significativamente en tecnología avanzada, pero esto a veces resultó en mayor complicación. Por ejemplo, gastó decenas de millones de dólares en sistemas ERP.
Desviación de las competencias principales: Katerra intentó controlar todos los aspectos de la cadena de suministro, desde el diseño hasta la fabricación. Este enfoque difería del de otras empresas que buscaban mitigar los riesgos de la cadena de suministro sin necesariamente controlar todos los elementos.(Obando, 2021)
Grupo China Evergrande
Descripción general de la empresa:
China Evergrande Group, fundada en 1996 por Xu Jiayin, se convirtió rápidamente en uno de los mayores desarrolladores inmobiliarios de China. El modelo de negocio de la empresa consistía en adquirir terrenos a bajo precio, desarrollarlos en viviendas e instalaciones comerciales y luego venderlos a precios más altos. Evergrande también se diversificó en otros negocios, incluida la gestión de propiedades, servicios financieros y vehículos eléctricos.
Modelo de negocio:
El modelo de negocio se basaba en una expansión rápida y altos niveles de deuda. La empresa adquiría vastas extensiones de tierra a bajo precio, las desarrollaba en viviendas e instalaciones comerciales y las vendía a precios más altos. Evergrande también generaba flujo de efectivo en las primeras etapas del proceso de desarrollo mediante ventas anticipadas de propiedades a compradores antes de su finalización.
Tamaño de activos antes de la quiebra:
En 2021, empleaba a más de 160.000 trabajadores13, y poseía activos que superaban los 256 mil millones de dólares estadounidenses para 2022.(Evergrande Group: Number of Employees 2021, n.d.)
La deuda total de Evergrande alcanzó 2.437 billones de yuanes (340 mil millones de dólares) hasta finales del año anterior.(Evergrande Group: Number of Employees, 2021)
Razones de la quiebra:
En agosto de 2023, solicitó protección por insolvencia conforme al Capítulo 15 de la Ley de Quiebras de EE.UU. El Capítulo 15 de la Ley de Quiebras Federal permite a las empresas extranjeras reestructurar sus deudas bajo la ley estadounidense.(CNN, 2023)
Las razones principales fueron las siguientes.
Expansión empresarial agresiva y altos niveles de deuda: La empresa dependía en gran medida de la deuda para financiar su expansión, lo que la hizo vulnerable a cambios en el mercado inmobiliario. Si los precios inmobiliarios caían, a Evergrande le resultaría difícil vender propiedades para pagar sus deudas.
Regulación del sector inmobiliario por parte del gobierno chino
Desaceleración de la economía china
Pandemia de COVID-19
WeWork
Descripción general de la empresa:
WeWork, fundada en 2010 por Adam Neumann y Miguel McKelvey, comenzó como una startup con la visión de revolucionar el espacio de oficinas tradicional. Con sede en Nueva York, WeWork se expandió rápidamente globalmente, convirtiéndose en sinónimo de la revolución de espacios de coworking. Al proporcionar espacios de trabajo compartido, la empresa atendía a clientes que iban desde freelancers, startups, pequeñas y medianas empresas, hasta grandes corporaciones.
Modelo de negocio:
El modelo de negocio de WeWork es multifacético, combinando aspectos de bienes raíces, tecnología y formación de comunidad:
Espacios de coworking: El núcleo de WeWork es proporcionar espacios de coworking. Estos espacios generalmente están bien diseñados y promueven un ambiente de colaboración e innovación. Los usuarios pueden alquilar escritorios u oficinas bajo términos flexibles, lo que resulta particularmente atractivo para startups y freelancers que buscan un entorno profesional sin comprometerse a contratos de arrendamiento a largo plazo.
Modelo de membresía: Individuos y empresas se unen a WeWork como miembros y pagan tarifas que varían según el tipo y ubicación del espacio que utilizan. El modelo de membresía es flexible, permitiendo a los usuarios acceder a espacios de trabajo en todo el mundo.
Clientes corporativos: Los clientes corporativos pueden arrendar pisos o edificios completos.
Servicios complementarios: WeWork proporciona no solo espacio, sino también diversas comodidades y servicios, incluido acceso a internet, impresoras, salas de conferencias, así como beneficios como café y cerveza. También organiza eventos de networking, talleres y actividades sociales, mejorando así su atractivo como comunidad.
Real Estate as a Service (RaaS): El enfoque de WeWork puede considerarse parte del modelo RaaS, arrendando espacios grandes, remodelándolos y luego subarrendándolos en fragmentos a tasas más altas.
Tamaño de activos antes de la quiebra:
WeWork reportó activos totales de 15.06 mil millones de dólares frente a pasivos totales de 18.65 mil millones de dólares. (Goswami, 2023)
Razones de la quiebra:
Colapso de la valoración: Durante el proceso de revisión para la salida a bolsa, se revelaron pérdidas significativas, lo que provocó una caída dramática en la valoración. La valoración en 2019 era de 47 mil millones de dólares, pero en un año, el precio de las acciones cayó más del 98%, desplomándose a 45 millones de dólares.
Desafíos del modelo de negocio: El modelo de negocio de WeWork consistía en arrendar espacios de oficina, remodelarlos y luego alquilarlos a tasas más altas. Sin embargo, la demanda de oficinas compartidas no cumplió con las expectativas, lo que resultó en dificultades financieras.
Impacto de COVID-19: La pandemia obligó a muchos empleados de oficina a trabajar desde casa, lo que redujo aún más la demanda de espacios de oficina compartido, exacerbando los problemas de WeWork.
Expansión basada en deuda: La expansión empresarial de WeWork se debió en gran parte a la deuda, incluyendo una inversión de 17 mil millones de dólares de SoftBank. La empresa no pudo generar ingresos suficientes para cubrir sus gastos y deuda, lo que resultó en dificultades financieras.
Conclusión
Este artículo ha revisado casos históricos de grandes quiebras entre empresas inmobiliarias y de construcción globales, incluyendo WeWork y China Evergrande Group. A partir de esta revisión, consideramos brevemente los factores generales que llevan a la quiebra de empresas inmobiliarias y de construcción y las medidas para abordarlos.
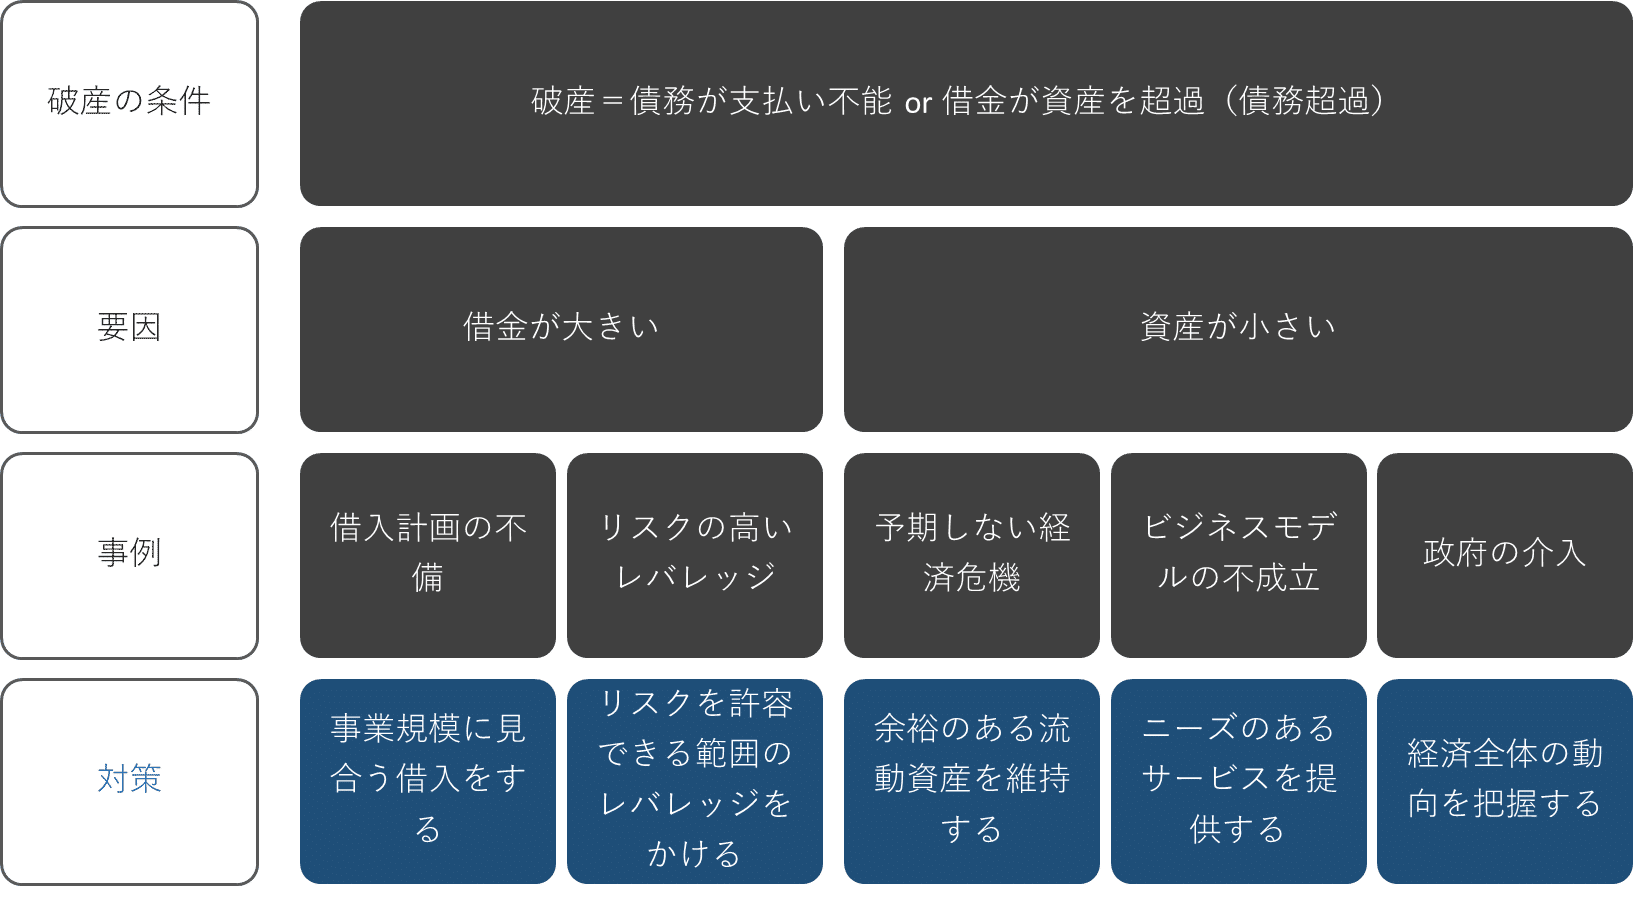
En primer lugar, como condición para la quiebra, existe la insolvencia de las deudas o el exceso de pasivos sobre activos (insolvencia neta). Los factores que conducen a esta situación se pueden dividir en dos: deudas grandes o activos pequeños.
Como ejemplos de situaciones con grandes deudas, se observaron deficiencias en los planes de endeudamiento, como el endeudamiento que superaba significativamente los ingresos propios de la empresa (Enron), o apalancamiento de alto riesgo (General Growth Properties). Las medidas incluyen endeudarse de una manera consistente con la escala comercial y aplicar apalancamiento dentro de un rango de riesgo tolerable.
Como ejemplos de situaciones con activos pequeños, se observaron crisis económicas inesperadas como la crisis de Lehman o la pandemia de COVID-19 (General Growth Properties, China Evergrande Group), la falta de viabilidad del modelo de negocio (Katerra) e intervención gubernamental (China Evergrande Group). Las medidas incluyen mantener activos líquidos con margen de seguridad y comprender las tendencias generales de la economía para anticipar las políticas gubernamentales.
Referencias
Chen, J. (2003, November 25). Real estate investment trust (REIT): How they work and how to invest. Investopedia. https://www.investopedia.com/terms/r/reit.asp
China’s Evergrande files for bankruptcy. (2023, August 17). CNN. https://www.cnn.com/2023/08/17/business/evergrande-files-for-bankruptcy/index.html
Evergrande Group: number of employees (2021). Statista. Retrieved October 14, 2023, from https://www.statista.com/statistics/258009/number-of-employees-at-evergrande-real-estate-group/
CNN. (2023, July 18). Evergrande posts losses of $81 billion over two years as it reports long-delayed results. https://www.cnn.com/2023/07/18/investing/china-evergrande-losses-intl-hnk/index.html
Goswami, R. (2023, November 7). WeWork, once valued at $47 billion, files for bankruptcy. CNBC. https://www.cnbc.com/2023/11/07/wework-files-for-bankruptcy.html
Jonas, I., & Chasan, E. (2009, April 16). General Growth files largest U.S. real estate bankruptcy. Reuters. https://www.reuters.com/article/us-generalgrowth-bankruptcy-idUSTRE53F68P20090416
KYODO NEWS. (2023, August 18). Embattled Evergrande files for bankruptcy in U.S. court. KYODO NEWS+. https://english.kyodonews.net/news/2023/08/ab1bd788c45d-embattled-evergrande-files-for-bankruptcy-in-us-court.html
Li, J. (2022). The cause and enlightenment of evergrande’s debt crisis. Proceedings of the 2022 7th International Conference on Financial Innovation and Economic Development (ICFIED 2022), 2149–2152.
London Business School. (2018, June 2). Two lessons from the failure of Carillion. London Business School. https://www.london.edu/think/two-lessons-from-the-failure-of-carillion
Lopez, J. (n.d.). Sogo bankruptcy may signal new era in Japanese finances.
World Socialist Web Site. Retrieved October 12, 2023, from https://www.wsws.org/en/articles/2000/07/sogo-j27.html
Obando, S. (2021, November 24). Modular builder CEO: “Katerra”s failure was spectacular’. Construction Dive. https://www.constructiondive.com/news/volumetric-building-companies-modular-builder-CEO-katerra-failure-spectacular/610565/
Singh, D. L. S. P. (n.d.). The Bankruptcy of General Growth Properties.
Stempel, J. (2009, April 1). Thornburg Mortgage to file bankruptcy. Reuters. https://www.reuters.com/article/us-thornburgmortgage-idUSTRE5304NB20090401
Taub, D., & Louis, B. (2009). General growth file biggest US property bankruptcy. Bloomberg.
Thomas, C. W. (2002). The rise and fall of Enron. JOURNAL OF ACCOUNTANCY-NEW YORK-, 193(4), 41–52.
Thomas, D. (2018, January 12). Where did it go wrong for Carillion? BBC. https://www.bbc.co.uk/news/business-42666275
Top 10 Bankruptcies. (n.d.). Time. Retrieved October 12, 2023, from https://content.time.com/time/specials/packages/article/0,28804,1841334_1841431_1841342,00.html
WeWork. (n.d.). WeWork. WeWork. Retrieved November 22, 2023, from https://www.wework.com/
Zahn, M. (2023, November 7). What caused the WeWork bankruptcy, and why does it matter? ABC News. https://abcnews.go.com/Business/caused-wework-bankruptcy-matter/story?id=104686140
Yui, Tsunehiko, Tatsuki, Mariko, Itoh, & Others. (n.d.). El fracaso y la regeneración de Saison. (No Title). https://cir.nii.ac.jp/crid/1130282271624536576
Leído
Siguiente lectura ↓