
Articles
创业公司·新业务各阶段应实现的OMTM和KPI
Product
Career
本文由日语原文自动翻译而成
前言
启动创业或新事业时,应该朝什么样的目标前进呢?
本文根据全球知名文献、实践者专栏和最新基准调查,整理了创业公司和新事业在各个成长阶段"应该测量什么、应该达到什么水平"的内容。
创业公司和新事业是未验证假设的集合,需要逐个推进从不确定性高、风险高的假设开始验证。通过逐个验证假设,达到所有目标水平,才能完成一项事业和商业模式。
以下列出了各阶段的假设(事业成立的问题)、KPI(定量评估问题的指标)、OMTM(该阶段最重要的KPI)的内容。
在实践中,管理层负责OMTM,各职能部门分担各自的KPI,各司其职地推进目标的实现。
阶段1:客户发现与产品发现(创业前·种子前期)
这是一个识别客户真正面临的问题,并找到问题与解决方案契合(Problem-Solution Fit)可能性的阶段。在这个阶段,定量数据几乎不存在,定性访谈中获得的洞察成为主要数据来源(Croll & Yoskovitz, 2013)。
问题假设:目标客户是否存在严重到愿意付费解决的问题?
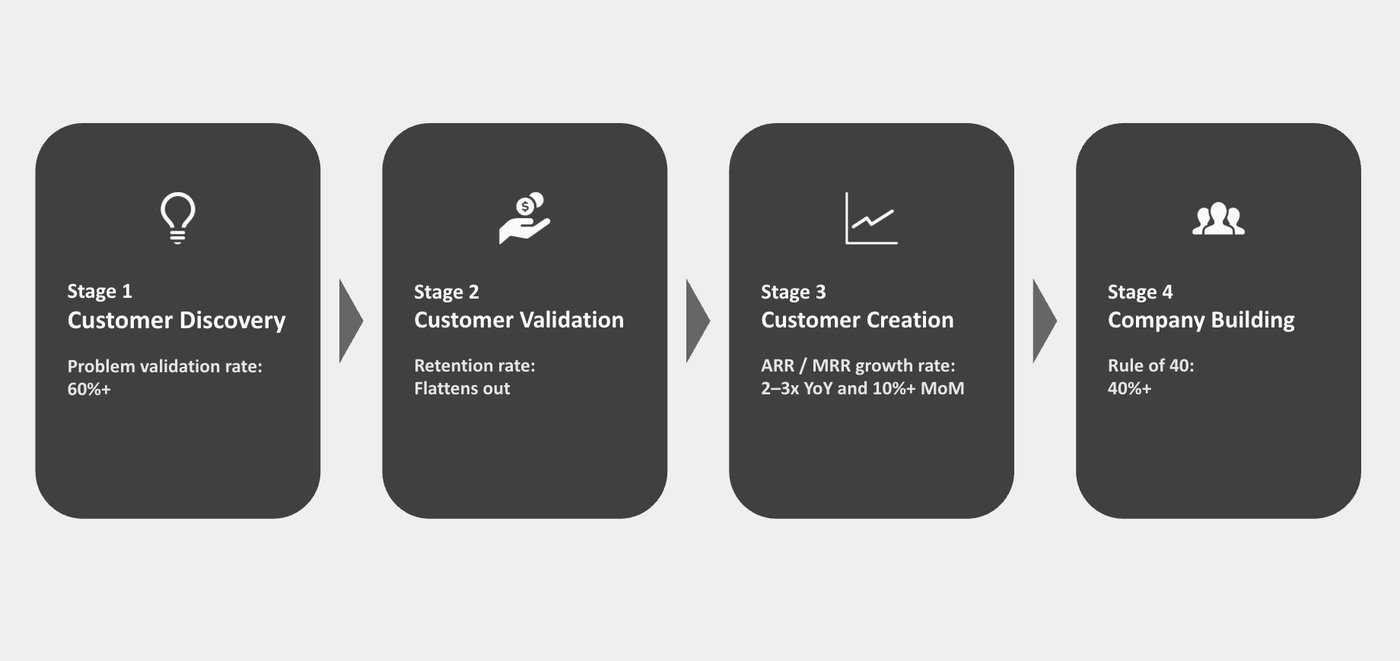
问题验证率(*OMTM):确认存在问题的访谈数÷总访谈数。以累计30次以上访谈中60%以上为目标。这是衡量"问题是否真的存在"这一核心假设的主要指标,数值偏低则是转向(pivot)的信号。
现有替代方案的支出与时间:客户目前为解决该问题已支付的资金和投入的工时。Fitzpatrick(2013)指出"应该了解过去的行为和支出,而非意见",如果能确认现有支出超过预期价格或月工时超过10小时,则是支付意愿强的先行指标。
自制黑科技的存在:客户自行改造或拼凑现有手段来解决问题的比例。Blank & Dorf(2012)认为"自行制作临时性解决方案"是热情初期客户的条件之一。如果能在目标客户的30%左右观察到这一点,说明需求强劲。
客户假设:是否能够识别出具有最强问题意识的初期客户(传道者)?
潜在客户(LOI·采购意向)数:以定价下单可能性较高的具体潜在客户数量(LOI是采购意向声明)。对于B2B业务,最少5家企业为参考标准(Blank & Dorf, 2012)。
传道者客户的发现数:即使产品未完成,也会因为认同愿景而购买的狂热初期客户的数量。发现3~5家公司并建立良好关系是衡量标准。
价值假设:自身概念是否能解决问题并获得关注?
NPS(净推荐值):根据"您向他人推荐该产品的可能性有多大?"这一问题的回答计算得出的推荐意向指标(推荐者比例−批评者比例)。作为对课题关注度的代理指标,50分以上为参考标准(Blank & Dorf, 2012)。
原型·可用性成功率:用户测试中能够完成主要任务的用户的比例。目标为80%以上。在Cagan(2018)提到的价值、可用性、可行性和商业可实现性这四个风险中,原型可以验证前两者。
(B2C)初期エンゲージメント行为:再访率或邀请率等行为数据。一周内再访率20%以上、通过邀请途径产生注册等是参考标准(Blank & Dorf, 2012)。
市场假设:是否存在风险投资规模的市场?
TAM/SAM/SOM:从"理论上限/公司可以到达的范围/数年内实际可以获得的范围"三个层面估算市场规模。如果以从风险投资融资为前提,TAM的目标约为数百亿至数千亿日元规模。
学习速度假设:验证速度是否足够快?
迭代次数/访谈次数:单位时间内验证与对话的次数。在不确定性下,"快速学习"本身就是竞争力。每周5场以上访谈、每周更新假设是目标(Ries, 2011)。
阶段2:客户验证(种子期)
这是将初期产品实际销售给客户,验证PMF(产品与市场契合:产品被市场接受的状态)和商业模式成立的阶段。在投资增长前,首先需要证明用户会留存(Croll & Yoskovitz, 2013)。
PMF假设:客户是否感受到没有产品就无法维系的价值?
保留率/流失率(*OMTM):按同期获得的客户群(队列)划分的续存率和解约率。续存率曲线不再衰减而是趋于平稳是产品市场契合度的信号。在证明客户粘性前投入获客成本,就像向漏水的桶里倒水。
PMF分数(肖恩·埃利斯测试):在"如果无法继续使用该产品,您会有什么感受?"的提问中回答"非常遗憾"的用户比例。超过40%为阈值。Ellis从约100家公司的调查中发现,40%是区分成长型企业和非成长型企业的分界线(Ellis, 2017)。邮件客户端Superhuman公开了将该分数从22%提升至58%的流程,展示了细化市场细分和有意忽视低分数用户反馈的重要性(Vohra, 2018)。
粘着度(DAU/MAU):月間利用者のうち毎日使っている人の割合。日常的に使われる製品なら40%以上が強いシグナルです。
变现假设:客户是否按定价支付?
全价订单数:以全价(无折扣)获得的订单数量。从布道者用户中应达到3~5个为目标(Blank & Dorf, 2012)。
参考客户数:能够作为成功案例介绍给其他公司的客户数量。如果能够获得6家参考客户,就可以宣布在该市场上实现了PMF(Blank & Dorf, 2012)。
LTV/CAC(单位经济学):从单个客户获得的终身价值(LTV)与获取单个客户的成本(CAC)的比率。3以上是健全的基准。根据最新实测数据,调查对象企业的中位数约为3.6(Benchmarkit, 2025)。
毛利率:销售收入减去成本后的利润比例。SaaS应在70%以上(AI原生产品参见后面章节)。
激活假设:新客户是否能到达核心价值(顿悟时刻)?
激活率:注册客户中初次体验到产品核心价值的人的比例。
价值实现时间:从注册到初次体验核心价值所需的时间。时间越短对留存效果越好(Croll & Yoskovitz, 2013)。
资金纪律假设:是否能在实现PMF前不耗尽资金?
烧钱率/跑道:烧钱率是月现金流出额,跑道是手中资金能维持的剩余月数。不能在PMF实现前对销售和营销进行大规模投资(Blank & Dorf, 2012)。Graham(2015)指出创业者应该能立即回答"基于当前支出和增长率,在资金耗尽前是否能达到盈亏平衡(Default Alive还是Default Dead)"这个问题。
阶段3:客户开拓(A轮融资)
这是越过鸿沟(初期市场和主流市场之间的差距),扩展到主流市场的阶段(Moore, 1991)。考验的是可重复的客户获取引擎和单个客户的盈利能力是否成立。
获取规模假设:能否通过可重复的获取引擎占领主流市场?
ARR/MRR增长率(*OMTM):经常性收入相比上期增长了多少。Battery Ventures的Agrawal提出的T2D3(ARR达到1~2亿日元后,按3倍·3倍·2倍·2倍·2倍增长,5~6年内目标达成ARR100亿日元规模的路径)是顶级SaaS的成长基准(Agrawal, 2015)。同比增速2~3倍、环比增速10%以上为基准。但必须结合辅助指标(烧钱倍数、NRR)来评估"增长质量",否则无法区分是否仅仅是以资金换增长。
CAC 回收周期:从客户获得成本中通过该客户的毛利回收所需的月数。12个月以内被认为是良好的,但最近的调查显示中位数已恶化至约20个月左右(Benchmarkit, 2025),12个月属于一流水平。
魔法数字:用当季度新增年经常性收入÷上季度销售和营销费用来衡量销售效率。这是Scale Venture Partners提出的指标,0.75以上被视为可以扩大销售投资的信号。
销售漏斗预测可靠性:商机阶段转换率、赢率、平均合同金额、销售周期的稳定性。能以±10%精度预测季度销售为基准(Blank & Dorf, 2012)。
病毒式增长系数(k):一个现有用户带来的新用户数量。对于PLG/B2C产品,当系数达到1.0或以上时,产品进入自主增长阶段(Croll & Yoskovitz, 2013)。
留存与扩展假设:是否能在不流失的基础上提升单客户收入?
NRR(收入留存率):既有客户的收入在扣除增值销售和流失后,一年内的变化比例。超过100%是必需的,110%以上为良好,120%为优秀。最近的中位数已下降至约101%(Benchmarkit, 2025),超过110%已属于领先群体。
流失(客户数/收入):客户数基础和收入基础的流失率。月度客户流失率1%以下、年度收入流失率10%以下为基准。
扩展收益率:来自现有客户的额外收益(追加销售和交叉销售)的比例。实现"净负流失率"是理想状态,即扩展收益超过因取消而产生的损失。
资本效率假设:是否在高效增长?
燃烧倍数:每燃烧1元现金能获得多少新增ARR(净现金燃烧÷新增净ARR)。Sacks提出的"增长质量"指标,低于1表示出色,1~1.5表示良好,2~3表示可疑,超过3表示危险为参考标准(Sacks, 2020)。
现金跑道:手头资金能维持运营的剩余月数。18~24个月的储备是经验法则。
资金纪律假设:不进行后续融资的情况下能否实现盈利?
Default Alive / Dead判定:在不进行后续融资、维持当前增长率的情况下,在资金耗尽前是否能达到盈利。Graham(2015)警告称"创始人往往误认为自己属于Default Alive,导致风险识别延迟"。
第4阶段:组织构建(B轮及以后)
将业务扩展至可持续的规模,使公司整体实现盈利的阶段。
可持续效率增长假设:能否同时实现增长和盈利性?
40法则(*OMTM):销售增长率+利润率。40%以上为参考标准。用单一数字表达增长与盈利性的平衡,适合成熟期的OMTM。根据最新基准,B2B SaaS的中位数约为25%,排名前25%的企业约为43%(Benchmarkit, 2025等),超过40%明显处于领先群体。
营业利润率/EBITDA/净利润:衡量事业最终盈利的指标组。公司整体最终利润为正是达成标准(Blank & Dorf, 2012)。
自由现金流(FCF):营业活动产生的现金减去投资后的净额,即保留在手中的现金。FCF实现黑字后,可不受市场影响,用自有资金支持增长投资。
扩展引擎假设:能否从现有基础持续产生增长?
NRR(扩展):现有客户的收益扩大能力。120%以上为参考标准。成熟期的增长主要来源不是新客户获取,而是现有客户的扩展。
队列别LTV·毛利:按客户获取时期分类的长期盈利性。新队列的改善情况是判定健全性的标准(Croll & Yoskovitz, 2013)。
业务组合假设:各细分市场是否都有成功路径?
细分市场/产品别单位经济:业务各部分的盈利性。所有主要细分市场LTV/CAC达到3以上为参考标准,不盈利细分市场应考虑撤出。
市场份额/客户集中度:市场获取比例和对大客户的销售依赖度。排名前10的客户销售占比不超过30%为集中风险管理的参考标准。
组织规模假设:能否保持组织效率和人才密度?
人均销售额:销售额÷员工数。扩展时的生产力守护指标。
eNPS/离职率:eNPS是"作为雇主是否值得推荐"的员工版NPS。衡量人才能力密度和组织持续性(Cagan & Jones, 2021)。
行业特化AI代理特有的KPI
以上是通用初创公司·SaaS指标,但开发行业特化型AI代理时,仅用传统SaaS指标无法准确反映业务现状。AI代理是"出售软件"而非"替代业务本身",因此需要额外指标来衡量能替代多少人工和AI特有的成本结构。结合我们的实践经验,主要指标如下。
自动化率:目标业务中,无需人工参与、仅由AI完成的处理比例。这是衡量劳动替代价值主张的核心指标,首先以50%以上为参考标准,随后逐步提高。如果需要人工确认和修正的比例仍很高,实际上是"打着AI名义的人力服务",毛利和规模也达不到SaaS水平。
精度(无返工率):AI输出无需人工修正、可直接使用的比例。90%以上为参考标准。精度是自动化率的前提条件,直接关系到客户信任和留存率。对于行业特化型产品,"相比通用模型在自有领域精度提升幅度"成为差异化来源。
价值KPI(工时削减率):客户目标业务的工时相比部署前削减的百分比。50%以上为参考标准。AI代理的计费从"座位数"转向"削减的工时和替代的业务量"等价值基础,此指标成为定价依据。
AI原价率:销售额中AI相关成本(LLM API使用费、推理成本等)的比例。以30%以下为管理目标。据ICONIQ Capital调查,规模化阶段的AI企业推理成本占销售额约23%;Bessemer Venture Partners报告AI企业毛利约50~60%(成熟SaaS为70~90%)。另一方面,a16z指出每等性能推理成本年均下降约10倍的"LLMflation"现象,因此AI原价率不应只看"当前水平之低",而应看"是否设计能跟上下降趋势"。
学习数据累积量:通过业务处理积累的行业特定数据和知识量(件数或覆盖范围)。衡量难以模仿性(护城河)的进展指标。随着通用模型性能提升,防御力源头从"模型"转向"其他企业不拥有的行业数据和工作流集成"。需同时确认累积成果是否反映在精度改善的循环中。
使用量增长·双边扩展:月度处理件数增长和业务两端(如:审批方和申请方)的使用广度。与座位数计费不同,AI代理的扩展收益来自"处理量增加",因此作为NRR的先行指标起作用。
总结
各阶段OMTM可以一句话概括:问题验证率 → 留存率 → ARR增长率 → 40法则。
准确判断当前业务所处阶段,并将团队焦点集中在该阶段的OMTM至关重要。
参考文献
Agrawal, N. (2015). The SaaS adventure. Battery Ventures/TechCrunch.(提出SaaS从ARR1000万美元成长至10亿美元的增长路径"T2D3"的投资家评论)
Benchmarkit. (2025). 2025 B2B SaaS performance metrics.(针对900多家B2B SaaS企业,每年公布NRR、CAC回收期等中位数的基准调查)
Blank, S. G. (2006). The four steps to the epiphany. Steven G. Blank.(阐述由客户发现到组织构建四个阶段的"客户开发模式"原著)
Blank, S., & Dorf, B. (2012). The startup owner's manual. K&S Ranch.(将客户开发模式转化为实践步骤和检查清单的初创公司教科书)
Cagan, M. (2018). Inspired (2nd ed.). John Wiley & Sons.(涵盖价值、可用性、可行性、商业可行性等四大风险的产品管理标准教材)
Cagan, M., & Jones, C. (2021). Empowered. John Wiley & Sons.(强大产品团队的构建方法及人才密度的实践指南)
Croll, A., & Yoskovitz, B. (2013). Lean analytics. O'Reilly Media.(提出OMTM概念和阶段×商业模式别指标体系的数据运用标准著作)
Ellis, S. (2017). Using product/market fit to drive sustainable growth. Growth Hackers.(解释以"会为无法使用而遗憾"40%作为PMF阈值的肖恩·艾利斯测试的评论文章)
Fitzpatrick, R. (2013). The mom test. CreateSpace.(通过询问客户过去行为和支出而非意见的客户访谈技巧书)
Graham, P. (2015). Default alive or default dead?(Y Combinator创始人就不进行后续融资能否实现盈利提出的论文)
Moore, G. A. (1991). Crossing the chasm. HarperBusiness.(论述初期市场与主流市场之间"鸿沟"存在及其跨越方法的经典著作)
Ries, E. (2011). The lean startup. Crown Business.(以构建-测量-学习循环和虚荣指标警告而闻名的精益创业原著)
Sacks, D. (2020). The burn multiple. Craft Ventures.(用燃烧现金与新增ARR比率衡量"增长质量"的投资家评论)
Scale Venture Partners. (n.d.). A primer on SaaS sales efficiency.(提出衡量销售和营销投资效率"魔法数字"的风投解释文章)
Vohra, R. (2018). How Superhuman built an engine to find product/market fit. First Round Review.(公开Superhuman将肖恩·艾利斯测试从22%改善至58%的实践流程的评论文章)
已读
接下来阅读 ↓