Articles
OMTM y KPI que deben lograr startups y nuevos negocios en cada etapa
Product
Career
Overview
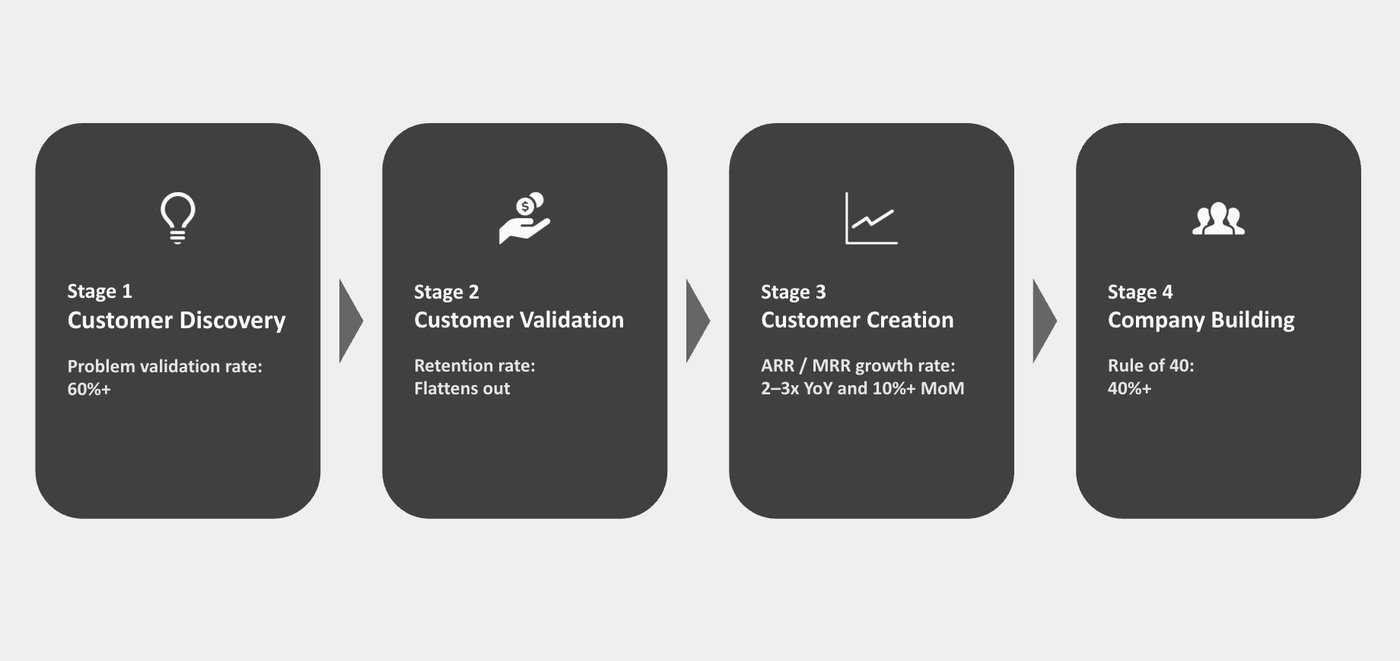
スタートアップや新規事業は未検証の仮説の集合であり、各成長ステージで仮説を順番に検証し、目標水準を達成していくことで1つの事業・ビジネスとして完成します。本稿は、世界的に著名な文献や実務者のコラム、最新のベンチマーク調査をもとに、顧客発見&製品発見から顧客実証、顧客開拓、組織構築までの4つのステージごとに、仮説・KPI・OMTM(そのステージで最も重要なKPI)を整理し、業界特化AIエージェント特有のKPIについても記載します。結論としては、各ステージのOMTMは課題検証率→リテンション→ARR成長率→Rule of 40という流れであり、現在の事業がどのステージにいるかを見定めて、そのステージのOMTMにチームの焦点を絞ることが重要です。
はじめに
スタートアップや新規事業を始める時、どのような目標に向かっていくべきでしょうか。
ここでは、スタートアップや新規事業の各成長ステージで「何を測り、どの水準を目指すべきか」を、世界的に著名な文献や実務者のコラム、最新のベンチマーク調査を踏まえて整理しています。
スタートアップや新規事業は、未検証の仮説の集合であり、不確実性・リスクの高い仮説から検証を1つずつ進めます。順番に仮説を検証し、目標水準を全て達成することで、1つの事業・ビジネスとして完成します。
以下では、各ステージでの仮説(事業として成立するための問い)、KPI(問いを定量的に評価する指標)、OMTM(そのステージで最も重要なKPI)という内容を記載しています。
実務的には、経営層がOMTM、各職種ごとにKPIを分担して責任を負って、各自が達成を目指していくことになります。
ステージ1:顧客発見&製品発見(創業前・プレシード)
顧客が本当に抱えている課題を特定し、課題と解決策のフィット(Problem-Solution Fit)の可能性を見出すステージです。この段階では定量データはほとんど存在しないため、定性的なインタビューから得られる学びが主なデータソースになります(Croll & Yoskovitz, 2013)。
課題仮説:対象顧客は対価を払うほど深刻な課題を抱えているか?
課題検証率(*OMTM):課題が確認できたインタビュー数÷総インタビュー数。累計30件以上のインタビューで60%以上が目安です。仮説の核である「課題が本当に存在するか」を測る主指標であり、これが低ければピボット(方向転換)のシグナルです。
既存代替手段への支出・時間:顧客がその課題を解決するために今すでに払っているお金と工数。Fitzpatrick(2013)は「意見ではなく、過去の行動と支出を聞け」と述べており、想定価格を上回る既存支出や月10時間以上の工数が確認できれば、支払い意思の強い先行シグナルです。
自作ハックの有無:既存の手段を自力で改造・寄せ集めて課題を解決している顧客の割合。Blank & Dorf(2012)は、熱心な初期顧客の条件のひとつに「自前で応急処置的な解決策をこしらえている」ことを挙げています。対象顧客の3割程度で観察できれば、強いニーズの明確なサインです。
顧客仮説:最も強く課題を持つ初期顧客(エバンジェリスト)を特定できるか?
見込み顧客(LOI・発注意向)数:定価で発注してくれる可能性が高い具体的な見込み顧客の数(LOIは発注意向表明書)。B2Bの場合、最低5社が目安です(Blank & Dorf, 2012)。
エバンジェリスト顧客の発見数:製品が未完成でもビジョンに共感して買ってくれる熱狂的な初期顧客の数。3〜5社を発見し、関係構築できていることが目安です。
価値仮説:自社コンセプトが課題を解決し関心を得られるか?
NPS(ネット・プロモーター・スコア):「この製品を他人に勧める可能性は?」への回答から算出する推奨意向の指標(推奨者の割合−批判者の割合)。課題への関心度の代理指標として50以上が目安です(Blank & Dorf, 2012)。
プロトタイプ・ユーザビリティ成功率:ユーザーテストで主要タスクを完了できた人の割合。80%以上が目安です。Cagan(2018)のいう価値・ユーザビリティ・実現可能性・事業実現性の4つのリスクのうち、前二者をプロトタイプで検証します。
(B2C)初期エンゲージメント行動:再訪率や招待率などの行動データ。1週間以内の再訪率20%以上、招待経由のサインアップ発生などが目安です(Blank & Dorf, 2012)。
市場仮説:ベンチャースケールの市場規模があるか?
TAM/SAM/SOM:市場規模を「理論上限/自社が到達可能な範囲/数年で実際に獲得可能な範囲」の3層で見積もったもの。VCからの調達を前提とするなら、TAMは数千億円規模が目安です。
学習速度仮説:十分な速度で検証を回せているか?
イテレーション数/インタビュー数:単位期間あたりの検証・対話の回数。不確実性下では「速く学ぶ」こと自体が競争力です。週5件以上のインタビュー、週次での仮説更新が目安です(Ries, 2011)。
ステージ2:顧客実証(シード)
初期製品を実際に顧客へ販売し、PMF(プロダクト・マーケット・フィット:製品が市場に受け入れられている状態)とビジネスモデルの成立を実証するステージです。成長に投資する前に、まずユーザーが定着することを証明します(Croll & Yoskovitz, 2013)。
PMF仮説:顧客は製品なしでは困るほど価値を感じるか?
リテンション率/チャーン(*OMTM):同時期に獲得した顧客群(コホート)ごとの継続率と解約率。継続率の曲線が減衰し続けずにフラットになることがPMFのサインです。定着を証明する前に獲得へ投資すると、穴の空いたバケツに水を注ぐことになります。
PMFスコア(ショーン・エリス・テスト):「この製品が使えなくなったらどう感じますか?」という質問に「非常に残念」と答えたユーザーの割合。40%超が閾値です。Ellisは約100社の調査から、40%が成長企業とそうでない企業を分ける水準であることを見出しました(Ellis, 2017)。メールクライアントのSuperhumanは、このスコアを22%から58%まで引き上げるプロセスを公開しており、セグメントを絞り込み、スコアの低いユーザーの声をあえて無視することの重要性を示しています(Vohra, 2018)。
粘着度(DAU/MAU):月間利用者のうち毎日使っている人の割合。日常的に使われる製品なら40%以上が強いシグナルです。
収益化仮説:定価で対価を払うか?
定価受注数:値引きなしの定価で獲得した受注の数。エバンジェリストユーザーから3〜5件が目安です(Blank & Dorf, 2012)。
リファレンス顧客数:他社に成功事例として紹介できる顧客の数。6社獲得できていれば、その市場でのPMF達成を宣言できます(Blank & Dorf, 2012)。
LTV/CAC(ユニットエコノミクス):顧客1社から生涯に得られる利益(LTV)と、顧客1社の獲得コスト(CAC)の比率。3以上が健全の目安です。最新の実測では調査対象企業の中央値は3.6程度と報告されています(Benchmarkit, 2025)。
粗利率:売上から原価を引いた利益の割合。SaaSであれば70%以上が目安です(AIネイティブ製品については後述の章を参照)。
活性化仮説:新規顧客が中核価値(アハ体験)に到達するか?
アクティベーション率:サインアップした顧客のうち、製品の中核価値を初めて体験できた人の割合。
Time to Value:サインアップから中核価値の体験までにかかる時間。短いほどリテンションに効きます(Croll & Yoskovitz, 2013)。
資金規律仮説:PMF前に資金を溶かさないか?
バーンレート/ランウェイ:バーンレートは月あたりの現金流出額、ランウェイは手元資金で生き延びられる残り月数。PMF達成前に営業・マーケティングへ大規模投資をしてはいけません(Blank & Dorf, 2012)。Graham(2015)は「現在の支出と成長率を前提に、手元資金が尽きる前に黒字化へ到達できるか(Default AliveかDefault Deadか)」を創業者が即答できるべきだと述べています。
ステージ3:顧客開拓(シリーズA)
キャズム(初期市場と主流市場の間の溝)を越えて、メインストリーム市場へ拡大するステージです(Moore, 1991)。再現性のある顧客獲得エンジンと、1顧客あたりの採算性の成立が問われます。
獲得スケール仮説:再現性ある獲得エンジンで主流市場を取れるか?
ARR/MRR成長率(*OMTM):経常収益が前期比でどれだけ伸びたか。Battery VenturesのAgrawalが提唱したT2D3(ARR1〜2億円到達後、3倍・3倍・2倍・2倍・2倍と成長し、5〜6年でARR100億円規模を目指す経路)が、トップSaaSの成長ベンチマークです(Agrawal, 2015)。YoY2〜3倍、MoM10%以上が目安です。ただし「成長の質」を測る補助指標(バーンマルチプル、NRR)とセットで見なければ、資金を燃やして成長を買っているだけの状態と区別できません。
CACペイバック期間:顧客獲得コストを、その顧客からの粗利で回収するまでの月数。12ヶ月以内が良好とされますが、直近の調査では中央値が20ヶ月前後まで悪化しており(Benchmarkit, 2025)、12ヶ月はトップクラスの水準です。
マジックナンバー:当四半期の新規ARR÷前四半期の営業・マーケティング費用で測る営業効率。Scale Venture Partnersが提唱した指標で、0.75以上が営業投資を拡大してよいシグナルとされます。
営業ファネル予測可能性:商談の段階別転換率・勝率・平均契約額・営業サイクルの安定度。四半期売上を±10%程度の精度で予測できることが目安です(Blank & Dorf, 2012)。
バイラル係数(k):既存ユーザー1人が新たに連れてくる新規ユーザーの数。PLG/B2Cの場合、1.0以上で自律的成長に入ります(Croll & Yoskovitz, 2013)。
リテンション・拡張仮説:解約を超えて顧客あたり収益が伸びるか?
NRR(売上継続率):既存顧客だけの収益が、アップセルと解約を差し引きした後に1年でどう推移したかの割合。100%超が必須級、110%以上で良好、120%で優良です。直近の中央値は101%前後まで低下しており(Benchmarkit, 2025)、110%超は既に上位群です。
チャーン(ロゴ/レベニュー):顧客数ベース・収益ベースの解約率。月次ロゴチャーン1%以下、年次レベニューチャーン10%以下が目安です。
拡張収益率:既存顧客からの追加収益(アップセル・クロスセル)の割合。拡張収益が解約による損失を上回る「ネットネガティブチャーン」の達成が理想です。
資本効率仮説:効率的に成長しているか?
バーンマルチプル:燃やした現金1円あたり、新規ARRをいくら獲得できたか(純現金燃焼÷新規純ARR)。Sacksが提唱した「成長の質」の指標で、1未満は素晴らしい、1〜1.5は良い、2〜3は疑わしい、3超は危険が目安です(Sacks, 2020)。
ランウェイ:手元資金で生き延びられる残り月数。18〜24ヶ月の確保が経験則です。
資金規律仮説:追加調達ゼロでも黒字化に到達できるか?
Default Alive / Dead判定:追加調達なし・現状の成長率のままで、資金が尽きる前に黒字化へ到達できるかの判定。Graham(2015)は「創業者は自分たちをDefault Aliveだと誤認しがちで、危険に気づくのが遅れる」と警告しています。
ステージ4:組織構築(シリーズB以降)
事業を持続可能な規模へスケールさせ、会社全体の採算性をプラスにするステージです。
持続的効率成長仮説:成長と収益性を両立できるか?
Rule of 40(*OMTM):売上成長率+利益率。40%以上が目安です。成長と収益性のバランスを1つの数字で表現できるため、成熟期のOMTMに適しています。直近のベンチマークでは、B2B SaaSの中央値は25%前後、上位25%の企業で43%程度と報告されており(Benchmarkit, 2025ほか)、40%超は明確に上位群です。
営業利益率/EBITDA/純利益:事業の最終的な儲けを測る指標群。会社全体の最終利益のプラス化が達成基準です(Blank & Dorf, 2012)。
フリーキャッシュフロー(FCF):営業活動で得た現金から投資を差し引いた、手元に残るキャッシュ。FCFの黒字化により、市況に左右されず自己資金で成長投資を賄えます。
拡張エンジン仮説:既存基盤から成長を生み続けるか?
NRR(拡張):既存顧客の収益拡大力。120%以上が目安です。成熟期の成長の主源泉は新規獲得ではなく既存顧客の拡張です。
コホート別LTV・粗利:顧客の獲得時期別に見た長期の収益性。新しいコホートほど改善していることが健全性の判定基準です(Croll & Yoskovitz, 2013)。
事業ポートフォリオ仮説:セグメント別に勝ち筋があるか?
セグメント/プロダクト別ユニットエコノミクス:事業の部分ごとの採算性。全主要セグメントでLTV/CAC3以上が目安で、不採算セグメントは撤退判断の対象です。
市場シェア/顧客集中度:市場の獲得割合と、大口顧客への売上依存度。上位10社で売上の30%以下に抑えるのが集中リスク管理の目安です。
組織スケール仮説:組織効率と人材密度を保てるか?
1人あたり売上:売上÷従業員数。スケール時の生産性の番人となる指標です。
eNPS/離職率:eNPSは「自社を働く場として勧めるか」を問う従業員版NPS。人材の能力密度と組織の持続性を測ります(Cagan & Jones, 2021)。
業界特化AIエージェント特有のKPI
ここまでは一般的なスタートアップ・SaaSの指標でしたが、業界特化型のAIエージェントを開発する場合、従来のSaaS指標だけでは事業の実態を捉えられません。AIエージェントは「ソフトウェアを売る」というより「業務そのものを代替する」ため、どれだけ人手を置き換えられたかとAI特有のコスト構造を測る指標が追加で必要になります。当社での実践も踏まえ、主に以下の指標を挙げます。
自動化率:対象業務のうち、人手を一切介さずにAIだけで処理が完結した割合。労働代替という価値提案の根幹を測る指標で、まず50%以上を目安とし、段階的に引き上げます。人が確認・修正に入る割合が高いままでは、実態は「AIを名乗る人力サービス」であり、粗利もスケールもSaaSの水準に届きません。
精度(手戻りしない割合):AIのアウトプットが人による修正なしでそのまま使えた割合。90%以上が目安です。精度は自動化率の前提条件であり、顧客の信頼と解約率に直結します。業界特化型では「汎用モデルより自社ドメインでどれだけ精度が高いか」が差別化の源泉になります。
価値KPI(工数削減率):顧客の対象業務の工数を、導入前と比べてどれだけ削減できたかの割合。50%以上が目安です。AIエージェントの課金は「席数」ではなく「削減した工数・代替した業務量」という価値ベースに向かうため、この指標が価格設定の根拠になります。
AI原価率:売上に占めるAI関連コスト(LLMのAPI利用料・推論コストなど)の割合。30%以下を目安に管理します。ICONIQ Capitalの調査では、スケール段階のAI企業は推論コストだけで売上の約23%を占めるとされ、Bessemer Venture PartnersはAI企業の粗利を50〜60%程度(成熟SaaSは70〜90%)と報告しています。一方でa16zは、同等性能あたりの推論コストが年間約10分の1のペースで下落する「LLMflation」を指摘しており、AI原価率は「現時点の低さ」よりも「下落トレンドに乗れる設計になっているか」を見るべき指標です。
学習データ蓄積量:業務処理を通じて蓄積される業界固有のデータ・ナレッジの量(件数やカバー範囲)。模倣困難性(堀)の進捗を測る指標です。汎用モデルの性能が上がるほど、防御力の源泉は「モデル」ではなく「他社が持たない業界データとワークフローへの組み込み」に移ります。蓄積が精度改善に反映されるループが回っているかを併せて確認します。
使用量成長・両側拡張:月次の処理件数の伸びと、業務の両側(例:審査する側と申請する側)への利用の広がり。席数課金と異なり、AIエージェントの拡張収益は「処理量の増加」から生まれるため、NRRの先行指標として機能します。
おわりに
各ステージのOMTMを一言でまとめると、課題検証率 → リテンション → ARR成長率 → Rule of 40という流れになります。
現在の事業がどのステージにいるかを見定め、そのステージのOMTMにチームの焦点を絞ることが重要です。
参考文献
Agrawal, N. (2015). The SaaS adventure. Battery Ventures/TechCrunch.(SaaSがARR100億円規模へ至る成長経路「T2D3」を提唱した投資家コラム)
Benchmarkit. (2025). 2025 B2B SaaS performance metrics.(900社超のB2B SaaSを対象に、NRR・CACペイバック等の中央値を毎年公表するベンチマーク調査)
Blank, S. G. (2006). The four steps to the epiphany. Steven G. Blank.(顧客発見〜組織構築の4ステージからなる「顧客開発モデル」の原典)
Blank, S., & Dorf, B. (2012). The startup owner's manual. K&S Ranch.(顧客開発モデルを実践手順とチェックリストに落とし込んだスタートアップの教科書)
Cagan, M. (2018). Inspired (2nd ed.). John Wiley & Sons.(価値・ユーザビリティ・実現可能性・事業実現性の4リスクなど、プロダクトマネジメントの標準的教科書)
Cagan, M., & Jones, C. (2021). Empowered. John Wiley & Sons.(強いプロダクト組織のつくり方と人材密度に関する実践書)
Croll, A., & Yoskovitz, B. (2013). Lean analytics. O'Reilly Media.(OMTMの概念と、ステージ×ビジネスモデル別の指標体系を提示したデータ活用の定番書)
Ellis, S. (2017). Using product/market fit to drive sustainable growth. Growth Hackers.(「使えなくなったら非常に残念」40%をPMFの閾値とするショーン・エリス・テストの解説コラム)
Fitzpatrick, R. (2013). The mom test. CreateSpace.(顧客の意見ではなく過去の行動と支出を聞く、顧客インタビューの技法書)
Graham, P. (2015). Default alive or default dead?(追加調達なしで黒字化に到達できるかを問う、Y Combinator創業者のエッセイ)
Moore, G. A. (1991). Crossing the chasm. HarperBusiness.(初期市場と主流市場の間の「キャズム」の存在と越え方を論じた古典)
Ries, E. (2011). The lean startup. Crown Business.(構築-計測-学習のループと虚栄の指標への警告で知られるリーンスタートアップの原典)
Sacks, D. (2020). The burn multiple. Craft Ventures.(燃やした現金あたりの新規ARRで「成長の質」を測るバーンマルチプルを提唱した投資家コラム)
Scale Venture Partners. (n.d.). A primer on SaaS sales efficiency.(営業・マーケ投資の効率を測る「マジックナンバー」を提唱したVCの解説記事)
Vohra, R. (2018). How Superhuman built an engine to find product/market fit. First Round Review.(ショーン・エリス・テストを22%から58%へ改善したSuperhumanの実践プロセスを公開したコラム)
Leído
Siguiente lectura ↓